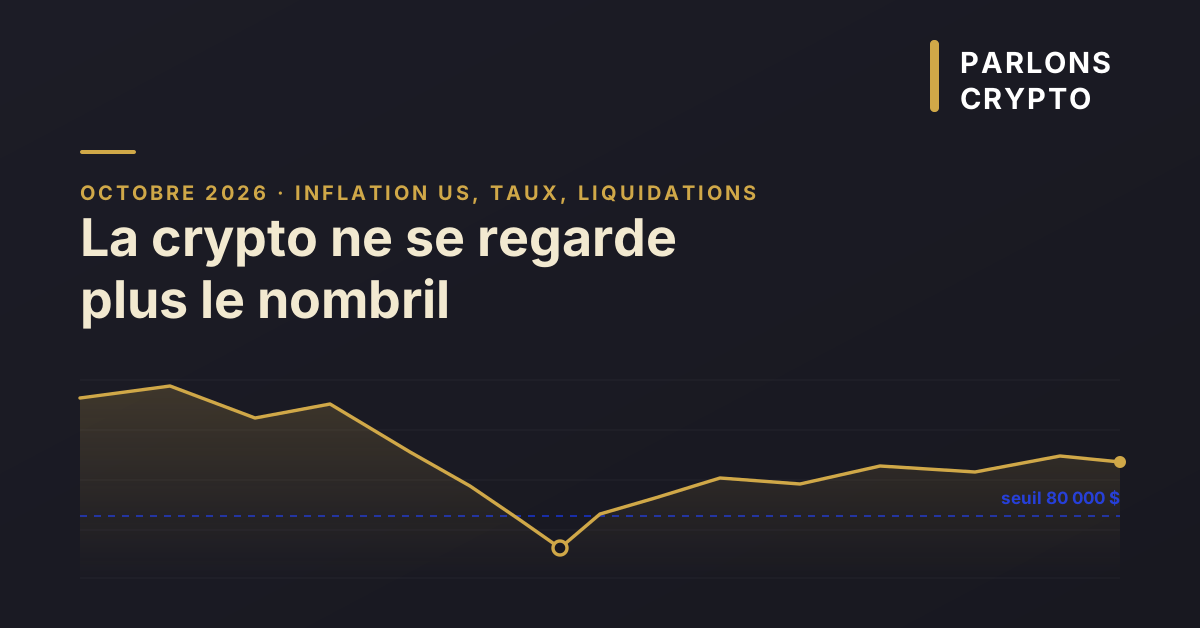
Deux chiffres publiés à Washington ont suffi à envoyer le Bitcoin sous les 80 000 dollars cette semaine, puis à l’en faire ressortir. Pas un hack, pas une faillite de plateforme, pas une décision de la SEC : de l’inflation américaine. Le marché crypto a changé de pilote.
Deux jours, deux chocs
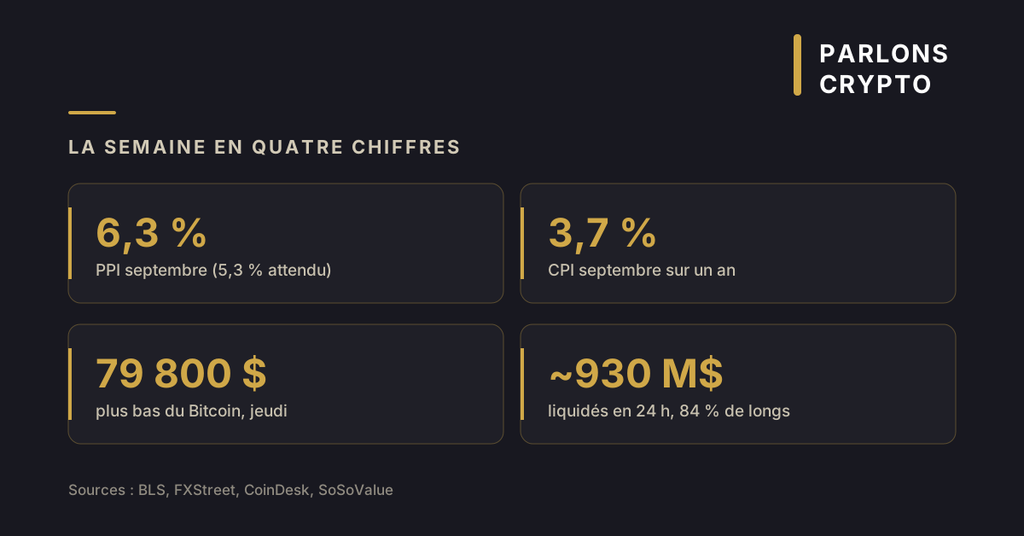
Mercredi 14 octobre, le Bureau of Labor Statistics (l’institut américain des statistiques du travail, qui publie les grands indices de prix) sort le CPI de septembre, l’indice des prix à la consommation. Il ressort à 3,7 % sur un an, contre 3,6 % attendu et 3,4 % en août. L’inflation sous-jacente, celle qui exclut l’alimentation et l’énergie, pointe à 2,6 %.
Vingt-quatre heures plus tard, rebelote, en pire. Le PPI de septembre, l’indice des prix à la production qui mesure ce que les entreprises facturent avant que ça n’arrive en rayon, grimpe de 6,3 % sur un an là où le consensus tablait sur 5,3 %. Sur un mois : +1,3 %, plus du double des 0,6 % prévus. Le BLS précise que c’est la plus forte progression mensuelle depuis mars 2022, et la plus forte hausse sur douze mois depuis décembre 2022.
La réaction a été immédiate. Bitcoin est descendu jusqu’à environ 79 800 dollars jeudi, cassant brièvement le seuil des 80 000. Ethereum a lâché 5 à 6 %, XRP et Solana reculant jusqu’à 6,6 %.
Les décomptes de liquidations divergent selon les agrégateurs et les fenêtres retenues, de l’ordre de 930 millions de dollars sur vingt-quatre heures pour FXStreet, « près d’un milliard » ailleurs. La répartition, elle, est sans ambiguïté : environ 780 millions côté positions acheteuses. Les vendeurs à découvert n’ont perdu que 150 millions.
Et puis le marché a ravalé sa peur. Vendredi matin, Bitcoin ouvrait vers 82 130 dollars, en hausse de 0,7 % sur la veille, et remontait au-dessus de 82 700 dans la matinée. Ethereum autour de 2 440. Sur sept jours, le Bitcoin est à peu près à l’équilibre.
Pourquoi un chiffre d’inflation fait tomber le Bitcoin
Le mécanisme n’a rien de mystérieux, et il vaut la peine d’être posé à plat.
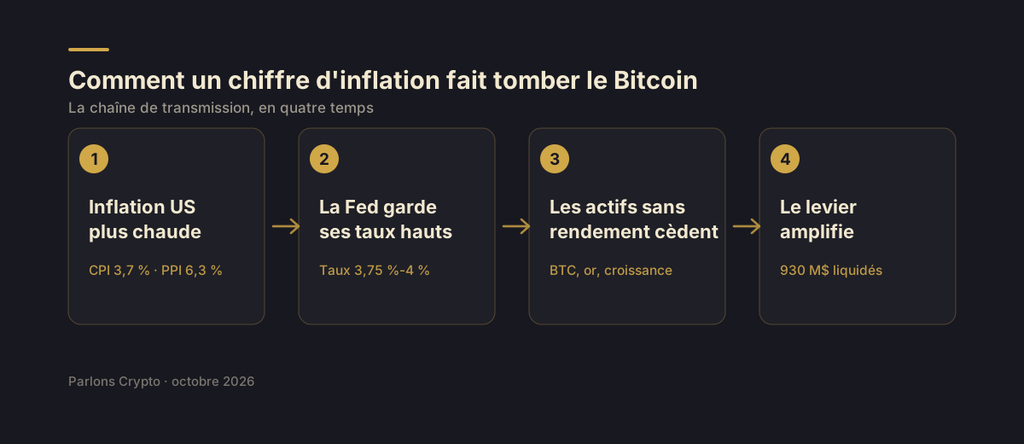
Une inflation plus chaude que prévu pousse la banque centrale américaine à garder ses taux élevés, voire à les remonter. La Fed l’a déjà fait : le 16 septembre, elle a relevé son taux directeur d’un quart de point, dans la fourchette 3,75 %-4 %, par un vote unanime à 12 voix. Sa première hausse depuis trois ans.
Quand les taux montent, l’argent sans risque rapporte davantage. Le rendement du Trésor américain à dix ans tourne autour de 5,2 %. Face à ça, un actif qui ne verse aucun intérêt, Bitcoin, or, action de croissance, doit justifier sa place dans un portefeuille. Les gérants réduisent la voilure. Et ils commencent par ce qui bouge le plus.
Deuxième couche : l’effet de levier. Une large part du marché crypto se traite avec de l’argent emprunté. Quand le prix décroche de quelques pour cent, les positions les plus tendues sont fermées de force par les plateformes. Ces ventes automatiques font baisser le prix, ce qui déclenche la vague suivante. Un mouvement macro de 2 % devient une chute de 4 % en une heure. C’est exactement ce qui s’est joué jeudi.
Les paris sur la Fed racontent la suite. Avant le CPI, les contrats à terme donnaient environ 22 % de chances à une hausse des taux lors de la réunion du 27-28 octobre. Dans les heures qui ont suivi, cette probabilité a bondi au-dessus de 40 %, jusqu’à 54 % selon l’outil FedWatch du CME, avant de refluer vers 30 %. Pour décembre, les marchés sont beaucoup plus affirmatifs : autour de 90 % de probabilité d’un nouveau tour de vis. Détail qui compte, le prochain CPI est attendu le 10 novembre.
Ce n’est pas un accident isolé
Cette semaine prolonge un mois entier passé sous perfusion macro.
Début octobre, l’attaque de pétroliers au large d’Ormuz a propulsé le Brent au-delà de 105 dollars le baril. Le 7 octobre, les ETF Bitcoin au comptant américains, ces fonds cotés qui permettent d’acheter du Bitcoin via un compte-titres classique, ont enregistré près de 487 millions de dollars de sorties nettes en une seule séance. Leur pire journée depuis fin juin. Sur la semaine du 5 au 9 octobre, 678,9 millions sont sortis des ETF Bitcoin et 542 millions des ETF Ethereum selon SoSoValue et Farside, soit environ 1,22 milliard au total, après trois semaines d’entrées.
Le 14 octobre encore, 261 millions sont sortis des ETF Bitcoin, menés par Fidelity et BlackRock. La veille, ces mêmes fonds avaient pourtant collecté 176 millions. Des flux en dents de scie, qui suivent les taux plutôt que les nouvelles du secteur.
Le signal le plus parlant ne vient même pas de la crypto. Jeudi, la Bourse de Séoul a clôturé en baisse de 7,6 %, le Nikkei perdant près de 5 %. Tokyo, Séoul, les ETF américains, le Bitcoin : tout le monde a vendu la même chose au même moment, pour la même raison.
Ce que ça change pour un détenteur français
D’abord un point très pratique : la diversification crypto protège moins qu’on ne le croit. Détenir du Bitcoin à côté d’un portefeuille d’actions ne met pas à l’abri d’un choc de taux américain, ça y expose deux fois. Les deux lignes baissent ensemble.
Ensuite, le calendrier utile pour suivre le marché n’est plus seulement celui du secteur. Les dates qui comptent sont désormais celles du BLS et du FOMC, le comité de politique monétaire de la Fed.
Et puis il y a Paris. Pendant que le marché encaisse ces chocs, l’Assemblée nationale débat du budget 2027 depuis le 13 octobre. La commission des finances avait adopté début octobre trois mesures qui touchent directement les détenteurs : la taxation des plus-values lors de la conversion de crypto-actifs en stablecoins régulés sous MiCA (le règlement européen sur les crypto-actifs) à compter du 1er janvier 2027, une exit tax élargie aux portefeuilles supérieurs à 800 000 euros, et le report des moins-values sur dix ans.
Prudence toutefois : la séance publique repart du texte du gouvernement, pas de celui de la commission. Rien n’est acquis. Le vote solennel sur la partie recettes est fixé au 20 octobre, le vote d’ensemble au 17 novembre, avant passage au Sénat.
Autrement dit : votre prix d’achat se joue à Washington, votre fiscalité se joue à Paris.

