LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Entreprises Success story

À 17 ans, Thierry Zhou affiche +50 % en Bourse

À 17 ans, Thierry Zhou affiche +50 % de gains, gère les investissements de sa famille et lance Finsteps, une appli gratuite d’éducation financière.

À seulement quelques années du bac, Thierry Zhou s’est déjà plongé dans un univers que beaucoup découvrent bien plus tard : celui des marchés financiers. 

Depuis l’âge de 12 ans, il se forme seul à l’investissement et à l’analyse financière. Une passion née, paradoxalement, d’une mauvaise expérience familiale. « Ma mère avait essayé de faire du trading avec des effets de levier. Elle a tout perdu. Cela m’a beaucoup inspiré à vouloir comprendre ce qu’était réellement le levier, ce qu’était la Bourse et comment fonctionnaient les marchés », raconte-t-il.

Plutôt que de se détourner de la finance, cette expérience va déclencher chez lui une véritable curiosité. Dès ses années de collège, il commence à multiplier les recherches. Articles spécialisés, vidéos d’analyse, rapports financiers : Thierry Zhou apprend progressivement les mécanismes des marchés et développe une véritable culture économique en autodidacte.
« Quand je rentrais du collège, je cherchais à répondre à toutes mes questions. Internet permet aujourd’hui d’avoir accès à énormément d’informations. »

Une formation autodidacte à l’économie et à la finance

Au fil des années, son intérêt dépasse rapidement la simple observation des cours de Bourse. Il se forme à la microéconomie, apprend à lire des rapports financiers et s’intéresse à l’analyse des modèles économiques des entreprises. Son univers d’investissement est également particulièrement large. Technologie, logiciels, énergie, nucléaire, pétrole ou encore industries manufacturières : il cherche avant tout à comprendre les secteurs dans lesquels il investit et les entreprises qui les composent.

Cette approche lui permet progressivement de prendre davantage de responsabilités dans la gestion des investissements de sa famille. « J’ai commencé à m’intéresser à l’investissement à 12 ans, mais j’ai réellement eu le contrôle des investissements de ma famille depuis trois ans », précise-t-il. Sur cette période, il affirme avoir obtenu près de 50 % de rendement cumulé, avec un portefeuille diversifié, en s’appuyant sur des investissements réalisés relativement tôt, tels que Nvidia, Palantir ou encore le Bitcoin.

Une performance qu’il présente toutefois comme le résultat d’un travail continu d’analyse plutôt que comme une recherche de gains rapides. « Je continue à analyser les marchés, à gérer les actifs et les allocations. » Finaliste national d’une compétition de politique monétaire, Génération euro de la Banque de France, le jeune investisseur a également été sélectionné à l’échelle nationale pour représenter la France lors des Jeux olympiques de l’Économie, une expérience qui lui a permis de porter son intérêt pour l’économie sur la scène internationale.

« J’ai eu l’honneur de représenter la France aux Jeux olympiques internationaux d’économie », explique-t-il avec fierté.
Faire de l’éducation financière une priorité. C’est également dans cette logique de transmission qu’il développe aujourd’hui Finsteps, une application destinée à rendre l’apprentissage de l’investissement en Bourse accessible au plus grand nombre.

L’application est disponible sur l’App Store et bientôt sur le Play Store. Elle est gratuite et a vocation à le rester. Son principe : proposer de petites leçons et des exercices quotidiens pour permettre à chacun de se familiariser progressivement avec les mécanismes de l’investissement en Bourse. « Le but est de former tout le monde à investir en Bourse. C’est quelque chose qui est devenu indispensable aujourd’hui. »

Finsteps entend notamment aborder l’investissement en Bourse de long terme, l’étude des entreprises et des différents secteurs économiques, l’analyse des rapports financiers, les grands principes de l’économie ainsi que la construction d’un portefeuille boursier.
Pour Thierry Zhou, l’enjeu est finalement aussi important que la performance financière elle-même : démocratiser une connaissance souvent réservée à ceux qui ont déjà été exposés à l’économie et aux marchés.

Après avoir commencé à s’intéresser à la Bourse depuis sa chambre, à l’âge de 12 ans, il souhaite désormais poursuivre son parcours de l’autre côté de l’Atlantique et explorer les opportunités offertes par les États-Unis.
Une ambition internationale, mais avec une même conviction : comprendre son argent est la première étape pour apprendre à l’investir.

https://apps.apple.com/fr/app/finsteps/id6798629024

Par Pierre Cotteau de Simencourt

Catégories
En vedette Entreprises

Facturation électronique obligatoire en 2026 : ce qui change pour les entreprises 

Depuis ce 1er septembre 2026, la facturation électronique a franchi une étape décisive en France. Plus de 10 millions d’acteurs économiques sont concernés par une réforme qui va profondément modifier la manière de facturer, d’être payé et de gérer sa trésorerie.

Pendant des années, la numérisation de la facturation s’est faite progressivement : factures créées sur un logiciel, PDF envoyés par e-mail, documents transmis au comptable…

À partir du 1er septembre 2026, le mouvement change d’échelle.

Toutes les entreprises concernées, quelle que soit leur taille, devront être capables de recevoir des factures électroniques.

Les grandes entreprises et les ETI devront également émettre leurs factures électroniquement et transmettre certaines données de transaction et de paiement à l’administration.

Puis, à partir du 1er septembre 2027, cette obligation d’émission sera étendue aux PME, TPE et micro-entreprises.

Autrement dit : même une petite entreprise qui ne devra émettre électroniquement qu’en 2027 est déjà concernée dès septembre 2026.

Non, un PDF envoyé par e-mail ne suffira plus

C’est probablement la principale confusion autour de la réforme.

Une facture électronique n’est pas simplement une facture PDF.

Elle devra contenir des données structurées, capables d’être automatiquement comprises par les logiciels. Plusieurs formats sont prévus, notamment Factur-X, UBL et CII.

La facture devient donc progressivement une donnée exploitable, et plus seulement un document à envoyer puis à archiver.

Pour transmettre et recevoir ces factures, les entreprises devront s’appuyer sur une Plateforme Agréée (PA) ou sur une solution connectée à l’une d’elles.

Ces plateformes assureront notamment la circulation des factures entre entreprises et la transmission des informations nécessaires à l’administration fiscale.

Deux mécanismes vont ainsi coexister :

  • l’e-invoicing, pour la transmission électronique des factures concernées entre entreprises ;
  • l’e-reporting, qui permet notamment de transmettre à l’administration certaines données relatives aux opérations qui ne relèvent pas directement de l’e-invoicing, comme certaines ventes aux particuliers ou à l’international.

Une contrainte… mais aussi un gain potentiel pour les entreprises

L’objectif de l’État est notamment de simplifier le suivi de la TVA et de mieux détecter les incohérences et les fraudes.

Mais pour les entreprises, la réforme peut aussi avoir des effets beaucoup plus concrets.

Aujourd’hui, les factures sont encore souvent dispersées : e-mails, PDF, courriers, espaces clients de fournisseurs, logiciel comptable…

Avec la facturation électronique, une partie de ces flux pourra être standardisée et automatisée.

Résultat potentiel : moins de saisie manuelle, moins d’erreurs, un traitement plus rapide et surtout une meilleure visibilité sur les factures et les paiements.

Pour un entrepreneur, c’est probablement là que réside le véritable intérêt de la réforme.

Une meilleure traçabilité des factures peut permettre de suivre plus facilement les paiements et donc de mieux piloter sa trésorerie.

Le vrai enjeu : choisir les bons outils comme Finom

Pour une TPE, une PME ou un indépendant, la difficulté sera surtout d’intégrer ces nouvelles obligations sans ajouter une couche supplémentaire de complexité administrative.

Il faut donc commencer par vérifier son organisation actuelle : quel outil génère les factures ? Où sont-elles stockées ? Comment sont-elles transmises au comptable ? L’outil sera-t-il compatible avec le nouveau système ?

C’est aussi pour cette raison que certaines fintechs intègrent progressivement la facturation directement à leurs services financiers.

C’est notamment le cas de Finom, partenaire de Parlons Finance pour cet article.

La fintech propose aux indépendants et aux entreprises un environnement réunissant notamment compte professionnel, paiements et outils de facturation. Finom finalise actuellement sa solution de facturation électronique française afin de l’adapter à la réforme.

L’intérêt est de pouvoir rapprocher progressivement plusieurs fonctions aujourd’hui encore séparées : facturation, paiement et gestion financière.

Faut-il déjà agir ?

Oui.

Même si l’administration a annoncé une approche de tolérance et de bienveillance pendant la phase de démarrage, mieux vaut éviter d’attendre septembre pour découvrir que son système n’est pas prêt.

Les entreprises peuvent déjà :

  • vérifier la compatibilité de leur logiciel de facturation ;
  • identifier la solution qu’elles utiliseront pour se connecter à une plateforme agréée ;
  • mettre à jour leurs données clients et fournisseurs ;
  • préparer les personnes qui gèrent la facturation ;
  • organiser correctement l’archivage des documents.

La facturation électronique sera donc bien une nouvelle obligation administrative.

Mais elle peut aussi être l’occasion de moderniser un processus encore particulièrement chronophage dans de nombreuses petites entreprises.

La bonne question n’est peut-être pas seulement « comment être en conformité au 1er septembre ? », mais aussi :

« Puisque nous devons changer notre manière de facturer, comment en profiter pour mieux gérer notre entreprise ? »

Article réalisé en collaboration avec Finom.

Catégories
En vedette Entreprises Success story

Alicia facilite la prospection commerciale des PME belges

Deux entrepreneurs du Hainaut lancent une plateforme de prospection automatisée qui simplifie la prospection commerciale des PME, TPE et indépendants.

Le constat est connu mais rarement résolu : les outils de prospection commerciale performants sont pensés pour les grandes équipes, avec des coûts et une complexité qui excluent de facto les TPE, PME et indépendants. C’est ce vide qu’Aurélien lue et Florian Taulet ont décidé de combler en lançant Alicia, une solution SaaS de prospection automatisée, opérationnelle dès le premier jour, sans formation préalable.

Les deux hommes viennent d’horizons différents mais parfaitement complémentaires. Aurélien Luz, consultant en optimisation et développement d’entreprises et d’idées, a régulièrement été confronté dans le cadre de missions pour ses clients à l’absence d’outils adaptés aux petites structures pour identifier et approcher des prospects qualifiés.

Florian Taulet, ingénieur de gestion formé à l’UCLouvain FUCaM Mons et fondateur de Systemia (Meta Ads, Google Ads, SEO, tunnels de vente), apporte la maîtrise des mécanismes d’acquisition digitale et de conversion. Début 2025, en comparant leurs galères respectives autour d’une table, ils décident de s’associer.

Ce que fait la plateforme

Alicia automatise l’intégralité du cycle de prospection en cinq étapes : configuration du profil commercial, connexion de l’agenda (Calendly, avec Google Agenda et Outlook en roadmap), import ou identification automatique de prospects, lancement des campagnes d’emailing personnalisé avec tri et relances automatiques via IA, et transmission des rendez-vous qualifiés à l’utilisateur.

L’intelligence artificielle opère en coulisses pour qualifier les leads et personnaliser les séquences l’utilisateur n’en voit que le résultat : un agenda qui se remplit sans intervention manuelle. L’humain n’entre en jeu qu’au moment du rendez-vous, avec l’historique complet des échanges entre Alicia et le prospect.

Un modèle tarifaire délibérément accessible

Trois formules sont disponibles : Starter à 97,50 €/mois pour les indépendants et solopreneurs, Commercial à 175,50 €/mois pour les petites équipes (la plus souscrite au lancement), et Pro à 497,25 €/mois pour les équipes en croissance, avec LinkedIn et WhatsApp en intégration prochaine.

Un Starter Pack unique (achat one-shot, non récurrent) est requis à l’activation, actuellement proposé à -50 % au lancement. Remise de 20 % sur les formules annuelles.

« Notre conviction, c’est qu’une PME de cinq personnes doit pouvoir prospecter aussi efficacement qu’une grande équipe commerciale. Sans budget à cinq chiffres par an », affirme Florian Taulet.

Un marché belge, une ambition européenne

La plateforme cible en priorité les indépendants, solopreneurs et PME du marché belge francophone. Les premiers utilisateurs rapportent un résultat net : là où ils consacraient 90 % de leur temps à chercher des prospects, ils passent désormais ce même temps en rendez-vous avec des gens déjà intéressés.

Dans les prochains mois, LinkedIn, WhatsApp, Gmail et Outlook rejoindront la plateforme, avant une expansion progressive au-delà des frontières belges.

« Ce problème est universel. Chaque marché a ses indépendants et PME qui n’ont pas les bons outils pour vendre. C’est là qu’on veut aller », souligne Aurélien Luz.

Alicia : www.alic-ia.be

Catégories
Entreprises

Apple poursuit OpenAI : une bataille judiciaire qui pourrait redessiner la guerre de l’intelligence artificielle

La rivalité entre les géants de la technologie franchit un nouveau cap.

Apple a déposé une plainte devant un tribunal fédéral en Californie contre OpenAI, accusant l’entreprise d’avoir obtenu illégalement des secrets industriels afin d’accélérer le développement de ses futurs produits d’intelligence artificielle.

Au-delà du simple litige juridique, cette affaire illustre l’intensification de la compétition autour de l’IA, où les enjeux ne se limitent plus aux performances des modèles, mais concernent également la propriété intellectuelle, le recrutement des talents et les technologies matérielles de demain.

Les accusations d’Apple

Selon la plainte, Apple estime qu’OpenAI aurait mis en place une stratégie visant à récupérer des informations confidentielles en recrutant plusieurs anciens employés occupant des postes stratégiques.

L’entreprise affirme notamment qu’un ancien vice-président aurait transféré des documents internes avant son départ. D’autres ex-salariés sont également accusés d’avoir conservé des appareils appartenant à Apple ou d’avoir continué à accéder au réseau interne afin de récupérer des données sensibles.

Apple considère que ces informations auraient pu être utilisées pour accélérer le développement des futurs appareils d’intelligence artificielle d’OpenAI.

Si ces accusations étaient confirmées devant les tribunaux, elles pourraient constituer une violation majeure des règles protégeant les secrets industriels.

Un retournement de situation inattendu

L’affaire surprend d’autant plus que les deux entreprises entretenaient récemment une relation de partenariat.

Lors de la présentation d’Apple Intelligence, Apple avait choisi d’intégrer ChatGPT dans son écosystème afin d’offrir certaines fonctionnalités d’IA à ses utilisateurs.

Mais les relations entre les deux groupes se seraient progressivement détériorées.

Le climat s’est notamment tendu après l’acquisition par OpenAI de io Products, la startup fondée par Jony Ive — l’ancien directeur du design d’Apple à l’origine de l’iPhone, de l’iPad et de nombreux produits emblématiques de la marque.

Cette opération, valorisée à près de 6,5 milliards de dollars, marque clairement les ambitions d’OpenAI dans le développement de matériel dédié à l’intelligence artificielle.

Pour Apple, voir son ancien designer emblématique collaborer avec un concurrent direct constitue déjà un défi stratégique. Les accusations de vol de secrets industriels donnent désormais une dimension judiciaire à cette rivalité.

Ce que demande Apple

Dans sa plainte, Apple réclame notamment :

  • l’interdiction pour OpenAI d’utiliser les informations considérées comme confidentielles ;
  • la restitution ou la destruction des données concernées ;
  • des dommages et intérêts, dont le montant n’a pas été rendu public.

Comme dans toute procédure civile de ce type, ces accusations devront désormais être examinées par la justice, et OpenAI aura l’occasion de présenter sa défense.

Un risque supplémentaire avant l’introduction en Bourse d’OpenAI

Cette procédure intervient à un moment particulièrement sensible.

OpenAI prépare son introduction en Bourse, une opération qui devrait être l’une des plus importantes de l’histoire récente du secteur technologique.

Même si cette plainte ne remet pas nécessairement en cause le projet d’IPO, un contentieux de cette ampleur pourrait alimenter les interrogations des investisseurs concernant les risques juridiques, la gouvernance et la protection de la propriété intellectuelle.

Les marchés financiers accordent généralement une attention particulière à ce type de litige lorsqu’une entreprise s’apprête à être cotée.

Une guerre technologique qui change de terrain

L’intelligence artificielle est devenue l’un des principaux champs de bataille entre les grandes entreprises technologiques.

Après une première phase marquée par la course aux modèles de langage, puis par la compétition autour des infrastructures et des semi-conducteurs, une nouvelle dimension apparaît : celle des brevets, des secrets industriels et du recrutement des meilleurs talents.

Les entreprises ne cherchent plus uniquement à développer l’IA la plus performante. Elles tentent également de protéger leur savoir-faire, leurs innovations et leurs équipes.

Cette affaire entre Apple et OpenAI pourrait ainsi devenir l’un des dossiers juridiques les plus suivis du secteur technologique dans les prochains mois.

En conclusion

Quelle que soit l’issue de la procédure, ce procès illustre une réalité : la concurrence autour de l’intelligence artificielle s’intensifie à tous les niveaux.

Innovation, propriété intellectuelle, talents, matériel informatique et désormais tribunaux : la bataille ne se limite plus aux performances des modèles d’IA.

Pour les investisseurs comme pour l’ensemble de l’industrie technologique, cette affaire rappelle que dans la nouvelle économie de l’intelligence artificielle, les actifs les plus précieux ne sont pas uniquement les algorithmes, mais également les connaissances, les données et le capital humain.

Catégories
Bourse En vedette Entreprises

SpaceX en bourse : quel impact pour vos placements ?

C’est fait. Le 12 juin dernier, SpaceX a fait ses premiers pas sur le Nasdaq sous le ticker SPCX. Et dès la clôture de la première séance, les chiffres parlaient d’eux-mêmes.

Une ouverture qui dépasse les attentes

L’action, introduite à 135 dollars, a clôturé sa première journée à 161 dollars, soit une hausse de 19%. Pour donner une idée de l’ampleur : sur la base du prix d’introduction, SpaceX était déjà valorisée à environ 1,77 trillion de dollars, ce qui la plaçait d’emblée au-dessus de Tesla. Avec le bond de 19% enregistré le premier jour, on parle d’une capitalisation qui dépasse désormais les 2 trillions de dollars. 

Pour mettre ça en perspective : seules une poignée d’entreprises dans le monde dépassent la barre des 2 trillions, et la plupart y sont arrivées après des années de cotation, pas en une seule séance.

Le record qui change la donne

Cette opération restera dans les livres d’histoire comme la plus grosse IPO jamais réalisée, avec une offre de 556,6 millions d’actions visant une levée de 75 milliards de dollars. Pour comparaison, les précédents records historiques (Saudi Aramco, Alibaba) tournaient autour de 25 à 30 milliards levés. SpaceX a donc plus que doublé l’échelle de ce qu’on pensait être un « gros » IPO. 

Une demande hors normes

Ce qui frappe le plus dans cette opération, c’est le niveau de demande. Le carnet d’ordres a été sursouscrit plus de deux fois, avec environ 150 milliards de dollars d’ordres pour une levée visée de 75 milliards. 

Concrètement, ça veut dire que pour chaque dollar d’actions disponibles, il y avait deux dollars de demande en face. Et cette pression acheteuse massive le jour de l’ouverture explique en grande partie le bond de 19% observé en clôture : quand l’offre ne suit pas la demande, le prix grimpe, mécaniquement.

La rupture avec les habitudes du secteur

Ce qui distingue vraiment cette IPO des précédentes, c’est la place laissée aux investisseurs particuliers. SpaceX a réservé environ 30% de ses actions publiques aux investisseurs individuels, contre une fourchette habituelle de 5 à 10% pour ce type d’opération.

En valeur, ça représente environ 22,5 milliards de dollars d’actions destinées au grand public, distribuées via des courtiers comme Charles Schwab, Fidelity, Robinhood, SoFi et E-Trade. 

Habituellement, les meilleures actions IPO vont aux grandes institutions et les particuliers récupèrent les miettes. Ici, SpaceX a inversé la logique, ce qui explique en partie la frénésie de demande observée.

Ce que ça signifie pour les portefeuilles

Avec une capitalisation qui dépasse désormais les 2 trillions de dollars dès le premier jour, SpaceX entre directement dans la cour des géants. Concrètement, ça veut dire que les grands fonds indiciels qui répliquent les indices majeurs vont devoir, à terme, intégrer SpaceX dans leurs portefeuilles, ce qui implique des achats automatiques d’actions pour respecter les pondérations.

C’est un mouvement qui prend du temps (souvent plusieurs semaines à plusieurs mois selon les indices concernés), mais qui représente un flux d’achat structurel qui peut continuer à soutenir le cours dans les mois qui suivent l’IPO, indépendamment des fondamentaux de l’entreprise.

La controverse politique ne s’est pas fait attendre

Comme on pouvait s’y attendre pour une opération de cette envergure, les critiques ont vite suivi. La sénatrice Elizabeth Warren a réagi à cette IPO en appelant à un impôt sur la fortune et à un renforcement de la surveillance de la SEC.

Le débat de fond reste le même que celui qu’on évoquait avant l’opération : une poignée d’investisseurs institutionnels et de proches de l’entreprise ont eu accès aux actions au prix de 135 dollars, avant que le grand public ne puisse acheter au-dessus de 160 dollars. Pour ceux qui ont eu accès à l’allocation initiale, le gain en une seule journée représente déjà 19% de plus-value latente.

Et maintenant ?

La vraie histoire commence maintenant. Les prochaines semaines vont être déterminantes pour savoir si ce niveau de 161 dollars tient, grimpe encore, ou se corrige une fois que l’euphorie de l’introduction redescend.

Un point à surveiller dans les mois qui viennent : le calendrier de lock-up. Avec une structure de déblocage progressif plus complexe que la norme des 180 jours, chaque levée partielle de restriction sur les ventes des actionnaires historiques pourrait créer de la volatilité, à mesure que de nouvelles actions arrivent potentiellement sur le marché.
Une chose est sûre : avec une capitalisation qui dépasse déjà les 2 trillions de dollars dès la première séance, SpaceX vient de rejoindre un club très select, et les marchés vont continuer à suivre ce dossier de très près.

Sources :

Reuters : SpaceX fixe son prix d’introduction à 135 $ par action et vise une levée record de 75 milliards de dollars.

Reuters : Début de cotation sur le Nasdaq sous le ticker SPCX et valorisation initiale d’environ 1,75 à 1,8 trillion de dollars.

The Wall Street Journal : Confirmation de la hausse d’environ 19 % lors de la première journée de cotation et de la valorisation supérieure à 2 trillions de dollars.

The Guardian : Analyse de l’IPO record de SpaceX, de sa valorisation et des réactions politiques suscitées par l’opération.

Catégories
Banque & Finance En vedette Entreprises

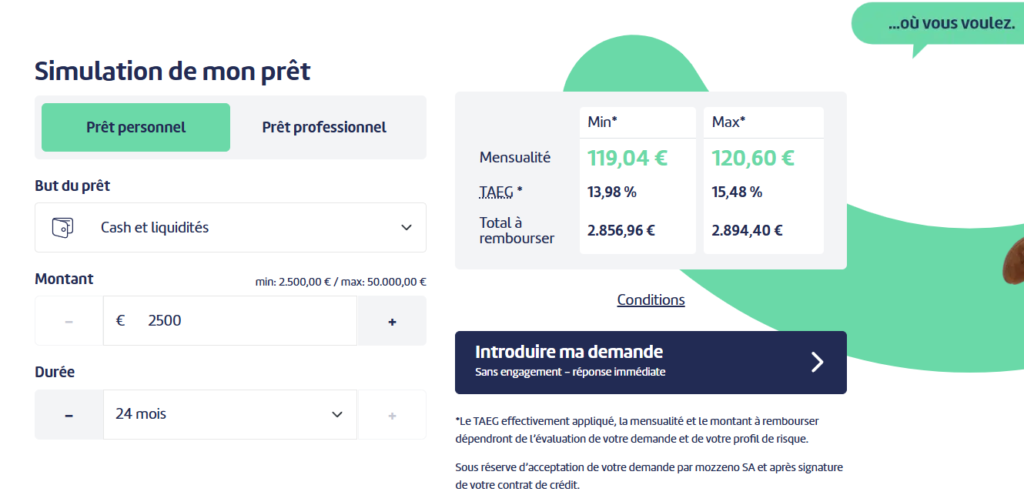
Mozzeno passe un cap avec 450 M€ de crédits

Bruxelles, 29 mai 2026 – Longtemps perçue comme un acteur alternatif du crédit, mozzeno change aujourd’hui de catégorie.

La fintech belge approche désormais des 450 millions d’euros de crédits octroyés, dont 110 millions réalisés sur les 12 derniers mois, ouvre son modèle au courtage en crédit et lance le mozzeno Collaborative Fund avec Securex Vie.

Ces trois développements marquent une accélération nette de la croissance de mozzeno et confirment son installation durable parmi les acteurs majeurs du crédit en Belgique.

1. Près de 450 millions d’euros octroyés : la croissance s’accélère fortement

mozzeno approche des 450 millions d’euros de crédits octroyés depuis son lancement commercial en 2017. Plus significatif encore, 110 millions d’euros ont été réalisés au cours des 12 derniers mois, traduisant une forte accélération de l’activité.

Cette croissance s’appuie sur un modèle désormais solidement installé sur le marché : des taux compétitifs, une expérience de crédit entièrement digitalisée, et un accompagnement humain structurant.

Chez mozzeno, l’ensemble du parcours de crédit s’effectue à distance, depuis la demande jusqu’à la signature. L’utilisation de solutions comme itsme®, la carte d’identité électronique et la connexion bancaire via l’open banking permet de faciliter la communication des informations et justificatifs à fournir par l’emprunteur.

Cette automatisation accélère l’analyse des dossiers et réduit progressivement les délais de mise à disposition des fonds, tout en maintenant la qualité des analyses et contrôles réalisés.

Cette capacité à faciliter et fluidifier le crédit explique en grande partie la progression observée ces 12 derniers mois et la position de mozzeno comme référence du crédit digital en Belgique.

« Le volume atteint est important, mais l’évolution récente l’est encore plus. Réaliser 110 millions d’euros en un an montre que le marché répond fortement à notre approche. Le potentiel reste très élevé », explique Xavier Laoureux, co-fondateur de mozzeno.

2. mozzeno ouvre son modèle au courtage en crédit

Dans cette dynamique de croissance, mozzeno ouvre désormais son modèle au courtage en crédit.

Les courtiers partenaires peuvent proposer à leurs clients l’accès aux prêts mozzeno tout en s’appuyant sur une plateforme digitale conçue pour accélérer le traitement des dossiers.

Cette ouverture permet à la fois de diversifier les canaux d’acquisition de mozzeno et d’offrir à un public plus large d’emprunteurs les avantages de son approche, tout en confirmant le rôle central du courtier dans le conseil et la relation client.

3. Avec Securex Vie, mozzeno lance un nouveau fonds d’investissement en crédits

mozzeno lance également le mozzeno Collaborative Fund, un fonds de branche 23 développé avec Securex Vie.

Ce fonds permet à davantage d’investisseurs d’accéder à l’univers du financement mozzeno et d’investir indirectement dans l’économie réelle, avec un potentiel de rendement à long terme, via une solution assurantielle encadrée.

Là où l’investissement indirect dans les prêts sous-jacents implique habituellement une gestion active — notamment la sélection des séries de Notes — le fonds simplifie l’accès : la sélection et la diversification sont assurées par mozzeno, tandis que Securex encadre la structure du produit.

En pratique, mozzeno et Securex prennent en charge l’ensemble du dispositif, rendant l’investissement plus accessible sans en modifier la nature économique.

Une nouvelle phase de développement

Ces trois développements — accélération des volumes, ouverture au courtage et nouvelle solution d’investissement — traduisent une même ambition : poursuivre une croissance structurée et continuer à faire évoluer les standards du crédit en Belgique.

mozzeno a démontré la capacité de son modèle à s’imposer à grande échelle. Le marché belge du crédit offre encore un important potentiel de développement, que la fintech entend continuer à adresser.

À propos de mozzeno

Fondée en 2015, mozzeno est une fintech belge spécialisée dans le crédit digital. Elle combine une plateforme technologique performante et un accompagnement humain structuré. À ce jour, mozzeno a permis l’octroi de près de 450 000 000 € .

Catégories
Actualité En vedette Entreprises

AI Sisters accompagne les entreprises dans l’IA

En moins de trois ans, l’intelligence artificielle générative est passée du statut de curiosité technologique à celui d’outil incontournable dans de nombreuses entreprises.

Derrière cette transformation, certains acteurs ont su se positionner très tôt. C’est notamment le cas d’AI Sisters, une société française fondée par Emma et Chloé Pariente, deux sœurs qui ont fait de l’intelligence artificielle leur spécialité bien avant que le sujet ne devienne omniprésent.

Aujourd’hui, leur entreprise accompagne aussi bien des PME que de grands groupes dans leur transition vers l’intelligence artificielle, avec une ambition simple : aider les organisations à tirer concrètement profit de ces nouveaux outils.

Une aventure née avec l’arrivée de ChatGPT

Le déclic remonte à novembre 2022.

À l’époque, Emma Pariente travaille dans l’univers du digital après un parcours à l’ESCP et plusieurs expériences en Private Equity et en fusions-acquisitions. Attirée depuis toujours par les nouvelles technologies et l’entrepreneuriat, elle avait déjà lancé une première agence digitale spécialisée dans les sites web et les applications.

Lorsque ChatGPT est rendu accessible au grand public, elle comprend immédiatement le potentiel de l’outil.

Rapidement, elle l’intègre dans son quotidien professionnel : rédaction de propositions commerciales, marketing, communication, tâches administratives ou encore recherches documentaires. Les gains de productivité sont considérables.

De son côté, sa sœur Chloé évolue déjà dans l’univers de l’intelligence artificielle et du machine learning. Elle travaille alors dans un grand hôpital où elle participe à des projets d’intégration de l’IA dans différents services.

Le besoin est évident.

Les entreprises veulent comprendre cette technologie, mais peu savent réellement comment l’utiliser.

Les deux sœurs décident alors de lancer AI Sisters.

Former, conseiller et développer

L’entreprise s’est construite autour d’un constat simple : l’adoption de l’IA ne se résume pas à l’achat d’un abonnement à ChatGPT.

Pour créer de la valeur, il faut former les équipes, identifier les bons cas d’usage et mettre en place des solutions adaptées à chaque organisation.

AI Sisters accompagne ainsi les entreprises de A à Z.

La société intervient d’abord sur la sensibilisation et la formation des collaborateurs. Séminaires, conférences, programmes d’acculturation, conduite du changement : l’objectif est d’aider les équipes à comprendre les possibilités offertes par l’intelligence artificielle.

Ensuite vient la partie plus technique.

Sous l’impulsion de Chloé, AI Sisters dispose d’un laboratoire interne capable de développer des agents IA, des tableaux de bord intelligents ou encore des outils sur mesure répondant à des problématiques métier précises.

L’entreprise propose également des consultants spécialisés qui interviennent directement chez les clients afin d’accompagner les projets au quotidien.

Des grands groupes parmi les clients

En seulement quelques années, AI Sisters a réussi à convaincre plusieurs grandes entreprises françaises et internationales.

Parmi les références citées figurent notamment La Poste, Havas ou encore TotalEnergies.

Au total, plus de 700 entreprises ont déjà été accompagnées.

La société revendique également avoir formé ou sensibilisé près de 50.000 personnes aux usages de l’intelligence artificielle.

Un développement particulièrement rapide qui s’explique par l’explosion de la demande.

« Nous étions parmi les premiers acteurs spécialisés sur le sujet en France », explique Emma Pariente.

Alors que de nombreux cabinets de conseil généralistes se sont progressivement intéressés à l’IA, AI Sisters a fait le choix de se concentrer exclusivement sur cette thématique.

Une croissance spectaculaire

Installée à Paris mais active à l’international, l’entreprise compte aujourd’hui une trentaine de collaborateurs en interne.

Autour de ce noyau central gravite également un vaste réseau de consultants et de formateurs spécialisés dans différents domaines : ressources humaines, marketing, finance, juridique ou encore opérations.

Pour 2026, AI Sisters prévoit un chiffre d’affaires d’environ 4,5 millions d’euros.

Une performance qui s’inscrit dans une dynamique de forte croissance puisque l’entreprise affirme avoir doublé, voire triplé son activité chaque année depuis sa création.

Les ambitions sont désormais tournées vers l’internationalisation et la croissance externe.

« L’IA ne va pas tout automatiser »

Contrairement à certaines idées reçues, Emma Pariente ne croit pas à un futur où tout serait entièrement automatisé.

Selon elle, les grandes entreprises recherchent avant tout des outils capables d’améliorer la productivité des équipes, sans pour autant remplacer l’humain.

Cette vision se retrouve également dans l’approche d’AI Sisters.

Malgré son positionnement technologique, l’entreprise conserve une forte dimension humaine avec de nombreuses formations réalisées en présentiel et un accompagnement souvent très personnalisé.

« L’objectif n’est pas de remplacer les collaborateurs mais de leur permettre de travailler plus efficacement. »

Comment débuter avec l’intelligence artificielle ?

Pour les personnes qui n’ont pas encore adopté l’IA, Emma Pariente recommande une approche progressive.

Selon elle, le meilleur moyen de comprendre ces outils est de commencer par les utiliser dans sa vie personnelle.

Préparer un voyage, organiser son quotidien, rédiger un message ou obtenir rapidement des informations : les usages sont déjà nombreux.

Une fois ce premier réflexe acquis, les applications professionnelles viennent naturellement.

Le parcours d’adoption ressemble souvent à ceci :

  • Découverte et utilisation dans la vie quotidienne.
  • Recherche d’aide sur des tâches simples au travail.
  • Automatisation de certaines analyses ou comparaisons.
  • Création de processus avancés avec des agents IA.
  • Intégration complète de l’IA dans l’ensemble des activités.

Une progression qui s’observe aujourd’hui dans la plupart des organisations.

Faut-il faire confiance à l’IA pour investir ?

L’un des sujets qui revient régulièrement concerne l’investissement.

De plus en plus d’épargnants demandent à ChatGPT ou à d’autres modèles d’analyser une entreprise, une action ou un marché.

Pour Emma Pariente, l’important n’est pas tant de savoir si l’on doit faire confiance à l’IA, mais plutôt comment on l’utilise.

Elle rappelle qu’un investisseur reçoit souvent des documents préparés par des banques d’affaires ou des entreprises elles-mêmes, dont l’objectif est naturellement de présenter les projets sous leur meilleur jour.

L’IA peut alors servir d’outil complémentaire permettant de confronter différentes sources, d’identifier des risques ou encore de challenger certaines hypothèses.

Autrement dit, l’intelligence artificielle ne remplace pas l’analyse humaine, mais elle peut considérablement l’enrichir.

Une révolution qui ne fait que commencer

Trois ans après l’arrivée de ChatGPT, l’intelligence artificielle générative continue de transformer les méthodes de travail dans tous les secteurs.

Pour Emma et Chloé Pariente, nous n’en sommes encore qu’au début.

Si les outils deviennent de plus en plus performants, le véritable défi réside désormais dans leur adoption par les entreprises et leurs collaborateurs.

Une mission qu’AI Sisters entend bien poursuivre, alors que l’IA s’impose progressivement comme l’une des grandes révolutions technologiques de notre époque.

Catégories
En vedette Entreprises Fiscalité

Abby Intelligence : l’assistant IA des indépendants

Après plusieurs années marquées par la digitalisation accélérée du travail indépendant, les attentes des freelances et micro-entrepreneurs évoluent rapidement.

Entre obligations administratives croissantes, facturation électronique et besoin de pilotage en temps réel, les indépendants recherchent désormais des outils capables de simplifier concrètement leur quotidien.

C’est dans ce contexte qu’Abby, start-up française spécialisée dans la gestion tout-en-un pour indépendants, annonce le lancement d’Abby Intelligence, un assistant IA directement intégré à sa plateforme.

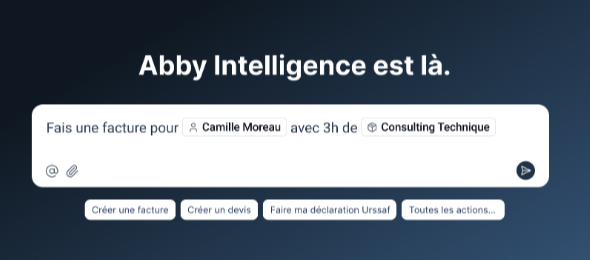
Pensé comme un véritable copilote numérique, Abby Intelligence permet aux utilisateurs de créer des documents, réaliser leurs déclarations fiscales et sociales ou encore analyser leur activité, simplement en langage naturel, sans quitter leur espace Abby.

Comment est née l’idée d’intégrer une intelligence artificielle directement au cœur de la plateforme Abby ?


Les indépendants passent encore beaucoup trop de temps sur des tâches administratives qui n’apportent pas directement de valeur à leur activité. Notre objectif avec Abby Intelligence est donc simple : rendre toute cette gestion quasiment invisible pour que les utilisateurs puissent se concentrer sur leur métier.

Nous avons conçu cette IA comme un assistant du quotidien, capable de comprendre le contexte de chaque indépendant et d’agir directement dans son environnement de travail.

Concrètement, comment fonctionne Abby Intelligence ?


Abby Intelligence repose sur deux briques complémentaires. La première, le Spotlight, accessible via le raccourci CMD + K, permet de naviguer instantanément dans l’ensemble des données de son compte et d’obtenir des réponses rapides sans interrompre son flux de travail.

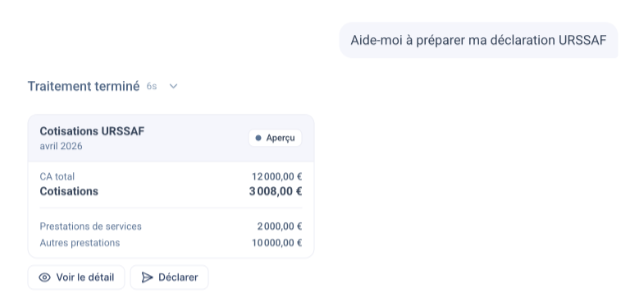
La seconde est une interface conversationnelle plus avancée qui permet d’effectuer des actions directement en langage naturel : créer une facture, générer un document, réaliser une déclaration URSSAF, TVA ou impôts, ou encore analyser son activité et sa situation administrative.

L’idée est vraiment de permettre à l’utilisateur de dialoguer avec sa gestion comme il le ferait avec un collaborateur.

Qu’est-ce qui différencie Abby Intelligence des assistants IA généralistes ?

La grande différence, c’est l’intégration native à l’écosystème Abby. Contrairement aux outils IA classiques, il n’est pas nécessaire d’exporter des données, de copier-coller des informations ou de reformuler ses demandes. Abby Intelligence accède directement, en temps réel, aux données du compte utilisateur pour fournir des réponses contextualisées et immédiatement actionnables.

Cette approche nous permet d’aller beaucoup plus loin dans l’automatisation et la personnalisation de l’expérience.

Quels sont aujourd’hui les principaux usages observés chez les indépendants ?

Les utilisateurs souhaitent avant tout gagner du temps et obtenir des réponses immédiates. Parmi les cas d’usage les plus fréquents : consulter son chiffre d’affaires, identifier les factures en attente, suivre ses clients, comprendre ses obligations selon son statut ou encore préparer ses déclarations administratives plus sereinement.

Le système de @mention permet également de contextualiser rapidement une demande pour obtenir des réponses encore plus précises.

Quelle est votre vision de l’évolution des outils dédiés aux indépendants dans les prochaines années ?

Nous pensons que les outils de gestion vont devenir de véritables copilotes intelligents. Les indépendants attendent désormais des plateformes capables non seulement de centraliser leur activité, mais aussi d’anticiper leurs besoins, de simplifier les démarches administratives et de leur apporter du conseil personnalisé en temps réel.

Avec l’arrivée de la facturation électronique et l’évolution constante des obligations réglementaires, l’intelligence artificielle va devenir un levier essentiel pour rendre l’entrepreneuriat plus accessible.

“Notre ambition est claire : faire d’Abby le meilleur allié de l’indépendant au quotidien. Abby Intelligence, c’est la promesse que la complexité administrative ne sera plus un frein à l’entrepreneuriat. Nous l’avons conçu pour qu’il soit le ChatGPT de la facturation électronique.”
— Nicolas Lespinasse

Abby Intelligence sera déployé progressivement auprès des utilisateurs à partir du 25 mai 2026.

Présentation vidéo :
Découvrir Abby Intelligence

Catégories
Banque & Finance En vedette Entreprises

BNP Paribas et Mistral AI veulent accélérer l’IA dans la banque

BNP Paribas prolonge son partenariat avec Mistral AI pour développer des outils d’IA générative dans plusieurs métiers du groupe bancaire.

BNP Paribas a annoncé prolonger son partenariat avec Mistral AI pour une durée de trois ans. La banque française travaille avec la startup spécialisée dans l’intelligence artificielle depuis 2023, ce qui fait de BNP Paribas le plus ancien partenaire de Mistral AI dans le secteur financier.

Lors de cette présentation à laquelle Parlons Finance s’est rendu, les deux groupes ont expliqué vouloir aller plus loin que le simple accès à des modèles d’IA. L’objectif est désormais de co-développer des solutions directement adaptées au secteur bancaire, tout en gardant un haut niveau de sécurité et de conformité réglementaire.

Des usages très concrets dans la banque

BNP Paribas explique que l’IA est déjà utilisée pour gérer les énormes volumes d’informations internes du groupe. Les outils développés avec Mistral AI servent notamment à améliorer la recherche documentaire, automatiser certaines analyses ou encore faciliter le traitement de données. Plusieurs solutions sont déjà utilisées en interne et d’autres sont encore en phase de test.

Le partenariat concerne aussi des tâches plus sensibles comme le KYC (“Know Your Customer”), un système utilisé par les banques pour vérifier l’identité des clients et lutter contre la fraude et le blanchiment. L’IA pourrait automatiser certaines tâches répétitives tout en laissant la validation finale aux équipes humaines. BNP Paribas insiste justement sur ce point : l’objectif n’est pas de remplacer les employés, mais surtout de leur faire gagner du temps sur certaines opérations.

“Notre priorité est de tirer parti de la puissance de l’IA générative pour créer des outils fiables et efficaces que nos équipes et nos clients peuvent utiliser au quotidien”, explique Sophie Heller, directrice de la transformation de CPBS chez BNP Paribas.

Une IA européenne face aux géants américains

Ce partenariat montre aussi la volonté de BNP Paribas de travailler avec un acteur technologique européen plutôt qu’uniquement avec des groupes américains comme OpenAI ou Google. Mistral AI est aujourd’hui considéré comme l’un des principaux espoirs européens dans l’intelligence artificielle.

Le groupe bancaire mise sur une stratégie dite “multi-modèles”, c’est-à-dire utiliser plusieurs technologies d’IA selon les besoins, le niveau de confidentialité des données ou les contraintes géographiques. BNP Paribas regarde aussi de près les futures capacités de calcul de Mistral AI, un élément devenu stratégique avec l’explosion des besoins en puissance informatique dans l’IA générative.

“Ensemble, nous ne déployons pas seulement des modèles de pointe, mais co-développons également des solutions sur mesure qui répondent aux enjeux et aux opportunités propres au secteur bancaire”, affirme Marjorie Janiewicz, directrice commerciale de Mistral AI.

Des assistants IA pour les clients et les salariés

Les premiers outils commencent déjà à apparaître. Chez Hello bank!, l’assistant virtuel HelloïZ utilise désormais l’IA générative pour mieux comprendre les demandes des clients.

La banque précise que plus d’un million de clients utilisent déjà cette nouvelle version depuis janvier 2026.

En parallèle, BNP Paribas prépare aussi un assistant IA destiné à ses collaborateurs. Celui-ci pourra résumer des documents, reformuler des contenus, traduire des textes ou aider à analyser des informations plus rapidement.

Le déploiement est prévu à partir de 2026. Une preuve supplémentaire que l’IA générative entre désormais dans une phase beaucoup plus concrète dans le monde bancaire.

Pendant longtemps, l’intelligence artificielle dans les banques ressemblait surtout à une promesse ou à des tests isolés. Aujourd’hui, le sujet change clairement d’échelle. Avec ce type de partenariat, les grands groupes bancaires cherchent désormais à intégrer l’IA directement dans leurs outils du quotidien.

Et dans un secteur où la rapidité devient stratégique, la vraie bataille pourrait maintenant se jouer sur un point simple : quelle banque arrivera à utiliser l’IA le plus efficacement sans perdre la confiance de ses clients ?

Catégories
Actualité Economie Entreprises

IA : un entrepreneur défend les emplois qualifiés

Le marché du travail des jeunes diplômés connaît une contraction mesurable et continue. En France, environ 17 % des diplômés de grandes écoles se retrouvent sans emploi quelques mois après leur sortie, en hausse rapide sur les dernières années.

Dans le même temps, près de 70 % des entreprises déclarent réduire leurs recrutements de profils juniors, et une large majorité anticipe une baisse supplémentaire liée à l’automatisation des tâches d’entrée de carrière.

Cette dynamique est particulièrement visible dans les secteurs traditionnellement ciblés par les écoles de commerce et d’ingénieurs. Entre 2023 et 2025, les recrutements de cadres dans l’IT reculent d’environ 21 %, avec une baisse de 20 % des offres pour développeurs et de 26
% pour les chefs de projet. Chez les moins de 30 ans, l’emploi diminue de 7,4 % dans l’IT et de 3,7 % dans le conseil. Le taux de chômage des 15–24 ans atteint 21,5 %, soit un niveau structurellement élevé par rapport au reste de la population active.

En parallèle, les coûts de formation continuent d’augmenter. Intégrer une grande école de commerce en France ou à l’international représente souvent un investissement total compris entre 150 000 et 300 000 euros, en incluant frais de scolarité et coût d’opportunité. Le retour sur investissement devient plus incertain lorsque l’accès au premier emploi se contracte.

Le facteur déterminant de cette évolution est l’intégration rapide de l’intelligence artificielle dans les processus de travail.

Claude, développé par Anthropic, illustre particulièrement ce changement. Les derniers modèles ne se limitent plus à assister les équipes. Ils exécutent directement des tâches complètes : analyse de documents, rédaction de notes stratégiques, synthèse de données, structuration de présentations, production de livrables.

Ce sont précisément les missions historiquement confiées aux juniors.

Le modèle économique change alors de structure. Une entreprise peut désormais produire ces livrables sans recruter de profils en phase d’apprentissage. Le coût marginal devient quasi nul, et la vitesse d’exécution augmente fortement. Le besoin de juniors, qui servaient
principalement de force d’exécution et de formation, se réduit mécaniquement.

Avec l’arrivée des nouveaux modèles de Claude et des agents IA plus autonomes, ce mouvement ne fait que s’amplifier. Les systèmes deviennent capables d’enchaîner des tâches complexes, d’intégrer des outils externes et de produire des résultats exploitables sans supervision constante.

Le déplacement ne touche donc plus uniquement les tâches simples,
mais progressivement les premiers niveaux d’analyse et de production intellectuelle.

Dans ce contexte, le point d’entrée sur le marché du travail se fragilise. Les entreprises recrutent moins de profils débutants, tout en maintenant une exigence élevée en termes d’autonomie immédiate. Le système se reconfigure autour d’un paradoxe : moins de formation interne, mais plus d’exigence à l’entrée.

Certaines structures choisissent pourtant de maintenir une logique différente.

C’est le cas de Clarifié, fondée par Lorenzo de Blegiers, qui continue d’intégrer des profils juniors dans ses équipes malgré la généralisation de ces outils. J’y ai été recruté à 18 ans, sans expérience préalable, dans un cadre où la logique de formation reste centrale. Dans cette
même dynamique, l’entreprise ne s’arrête pas à un cas isolé : Lorenzo de Blegiers recherche actuellement d’autres profils juniors issus de grandes écoles, notamment pour des fonctions en finance (business plan, analyse) ainsi que pour des rôles en marketing.

Ce positionnement reste minoritaire. La majorité du marché s’oriente vers une optimisation immédiate de la productivité via l’IA, en réduisant les postes nécessitant un apprentissage long.

Les écoles de commerce comme HEC Paris, ESSEC Business School, ESCP Business School ou Sciences Po continuent de former des cohortes importantes de diplômés, mais leur insertion dépend de plus en plus de la capacité des entreprises à maintenir des rôles d’entrée dans un environnement fortement automatisé.

La question centrale devient alors moins technologique qu’organisationnelle : la suppression progressive des emplois juniors est-elle une optimisation temporaire, ou une transformation
durable du modèle de formation des compétences ?

Avec l’accélération des modèles comme Claude, la réponse semble se déplacer vers la seconde hypothèse.

Par Pierre Cotteau de Simencourt

Sources :

L’insertion professionnelle des diplômés des grandes écoles en baisse : « Quand le marché de l’emploi est plus difficile, on recrute moins de jeunes »

L’essentiel sur… le chômage