LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette Nos analyses

Stablecoins : peuvent-ils rivaliser avec les banques centrales ?

Longtemps cantonnés à l’univers des cryptoactifs, les stablecoins intéressent désormais les banques, les géants des paiements et les grandes entreprises technologiques.

Le marché mondial a dépassé 300 milliards de dollars en 2026, contre moins de 10 milliards six ans plus tôt, selon Christine Lagarde. Près de 90 % de ce marché reste concentré entre deuxémetteurs, Tether et Circle, très majoritairement libellés en dollars. La question n’est donc plus seulement technologique : elle devient monétaire etgéopolitique. Qui contrôlera les infrastructures de la monnaie numérique de demain, les banques centrales, les banques commerciales ou les acteurs privés ?

Une nouvelle bataille autour du dollar numérique

Le marché s’est longtemps structuré autour de Tether (USDT) et de l’USDC de Circle, un émetteur créant un jeton adossé à des réserves censées en garantir la stabilité. Mais une nouvelle génération de projets change la donne : Open USD (OUSD), lancé en juin 2026 par Open Standard, réunit déjà plus de 140 entreprises, dont Visa, Mastercard, Stripe,
BlackRock, Coinbase et Google.

Contrairement à un émetteur unique, Open USD fonctionne comme une infrastructure commune : la frappe et le rachat des jetons sont gratuits, et l’essentiel des revenus des réserves est reversé aux partenaires. La bataille ne porte donc plus seulement sur la taille des stablecoins, mais sur la répartition de la valeur qu’ils génèrent.

Les banques centrales face à une nouvelle concurrence

Christine Lagarde reconnaît la croissance spectaculaire des stablecoins tout en pointant les risques pour la stabilité financière et la souveraineté monétaire, la BCE redoutant une «dollarisation numérique » de l’Europe.

Le mécanisme est simple : si particuliers et entreprises déplacent leurs liquidités des banques vers les stablecoins, les établissements bancaires perdent une source de financement, ce qui peut renchérir le crédit. La Banque des règlements internationaux (BRI) partage cette inquiétude : environ 98 % de la valeur des stablecoins est libellée en dollars,un facteur qui pourrait accentuer la dollarisation numérique dans certaines économies.

L’Europe cherche une troisième voie

Plutôt que d’interdire les stablecoins, l’Europe régule la monnaie privée via le règlement MiCA, qui impose aux émetteurs de constituer des réserves séparées et protégées, tout en développant sa propre monnaie publique numérique. La BCE vise une première émission de l’euro numérique en 2029, avec un projet pilote de 12 mois à partir de 2027 et 36 prestataires déjà sélectionnés. L’objectif n’est pas d’éliminer les solutions privées, mais de faire coexister monnaie publique et moyens de paiement privés, y compris via des transactions réglées en monnaie de banque centrale sur des
infrastructures numériques (DLT).

Trois architectures en concurrence

Le stablecoin privé offre une infrastructure programmable et internationale, mais dépend de la qualité de ses réserves et de son cadre réglementaire. Le dépôt bancaire tokenisé conserve le lien avec le système bancaire tout en devenant numérique et programmable. La monnaie numérique de banque centrale, elle, reste une créance directe sur la banque centrale et pourrait servir d’ancre de confiance.

La BRI privilégie aujourd’hui les dépôts tokenisés pour les paiements courants, une manière de bénéficier de la tokenisation sans bouleverser les fondations du système monétaire existant.

Le véritable enjeu : qui captera la valeur ?

Les stablecoins ne sont plus de simples moyens de paiement : ils deviennent des infrastructures financières capables de générer des revenus, des commissions et des effets de réseau. Open USD pousse cette logique plus loin en redistribuant les revenus des réserves à l’écosystème qui contribue à son adoption.

La question n’est donc plus de savoir quel stablecoin est le plus utilisé, mais qui contrôlera l’infrastructure, les utilisateurs et les revenus de cette nouvelle économie monétaire numérique.

Vers une coexistence plutôt qu’une victoire absolue

Il serait prématuré d’annoncer la victoire des stablecoins ou celle des banques centrales. La BRI estimait le marché mondial à environ 315 milliards de dollars début avril 2026, mais leur usage réel dans les paiements du quotidien reste très inférieur à leurs volumes transactionnels globaux.

Le scénario le plus probable est celui d’une hybridation : les banques centrales fourniraient l’ancre monétaire, les banques commerciales conserveraient leur rôle dans le crédit, les stablecoins apporteraient des infrastructures programmables et transfrontalières, tandis que
les entreprises technologiques assureraient la distribution.

Conclusion

La bataille des stablecoins ne se résume pas à un affrontement entre finance traditionnelle et cryptomonnaies : elle relance une question bien plus ancienne, celle du droit de créer et de contrôler la monnaie.

L’Europe défend sa monnaie publique numérique, les acteurs privés construisent des infrastructures mondiales autour du dollar, et les banques explorent les dépôts tokenisés. La prochaine révolution monétaire ne verra sans doute pas disparaître les banques centrales, mais les obligera à partager l’infrastructure monétaire avec des acteurs privés qu’elles n’avaient encore jamais eu à affronter à cette échelle. La véritable bataille ne sera peut-être pas celle du jeton le plus populaire, mais celle de l’infrastructure qui deviendra indispensable.

SOURCES

Catégories
Actualité Banque & Finance En vedette

Euro dollar : à 1,1590, ce que cache la hausse de l’euro

Le lundi 17 août, l’euro s’échange à 1,1590 contre le dollar, son plus haut niveau depuis deux mois. Pourquoi ce mouvement vers l’euro et quelles conséquences en tirer.

Une histoire de dollar, pas d’euro 

En réalité, ce qu’il faut comprendre est que ce n’est pas l’euro qui augmente ou qui domine le dollar en ce moment, mais c’est bien le dollar qui est en recul et ce depuis début août.

En effet depuis l’instauration de Warsh à la tête de la FED le 22 mai 2026, on a eu deux mouvements presque contradictoires quant au dollar. 

Dans un premier temps, ce qui a été appelé le rallye Warsh est le mouvement haussier sur le dollar qui s’est déroulé entre juin et juillet, période à laquelle Warsh montrait une posture plus hawkish que prévu, puisque Trump l’avait nommé pour qu’il suive son agenda de taux d’intérêt directeur bas. À ce moment-là, le DXY (Indice Pondéré du Dollar) avait pris +2%. 

Dans un second temps, on constate que depuis début août, le billet vert est en baisse face à d’autres devises comme l’euro ou encore le yen japonais. Ce mouvement s’explique par les mauvaises données économiques parues depuis le début du mois, comme la chute de l’emploi avec le NFP du 7 août, qui était attendu à 85 000 et qui est sorti à -23 000, ou encore les inscriptions au chômage, attendues à 202 000 et sorties à 209 000. Les ventes au détail (retail sales) sont elles aussi ressorties plus basses que prévu, avec une prévision à 0,1% contre un chiffre final à -0,6%. Ces mauvais chiffres pèsent sur le dollar.

De son côté, la Banque centrale européenne fait face à des pressions à la hausse persistantes sur les prix dans le secteur de l’énergie, avec des marchés qui évaluaient récemment à environ 95% la probabilité d’un relèvement de 25 points de base en septembre, lié justement au choc énergétique concernant l’Iran. Ce décalage des rendements de taux d’intérêt favorise l’euro.

Dans un troisième temps, le mouvement baissier sur le dollar se traduit également par la décision de Warsh quant à la fin du forward guidance, qui pour lui n’était pas adapté à la conjoncture politique actuelle et qui était un outil réservé aux crises. Le forward guidance de la Fed est un outil que la Fed utilisa post 2008 pour rassurer les marchés et éviter tout basculement soudain de politique monétaire en annonçant dans quelle direction elle se dirigeait. Donc pour les investisseurs, ne plus avoir accès à cet outil met leurs capitaux et leurs investissements dans le flou et de ce fait, ils rebasculent leurs capitaux vers l’euro ou d’autres devises comme le yen japonais.

Ce que ça change chez les Français

Tout simplement, pour les particuliers, un euro plus fort c’est du pouvoir d’achat qui augmente pour tout français en déplacement dans un pays où le dollar est la monnaie courante ou bien tout achat d’un produit libellé en dollar est donc moins cher en euro. Pour les entreprises françaises exportatrices aux États-Unis, cette tendance haussière de l’EUR/USD est une pénalité, puisque leur produit devient plus cher pour les acheteurs américains. 

Ce qu’il faut surveiller

Cette tendance pourrait rebasculer puisque la fin d’août promet d’être mouvementé.
Déjà, le 19 Août est une date à surveiller avec les minutes de la FED. Est-ce que la Fed va révéler une trajectoire future concernant leur politique monétaire ou bien elle restera ferme dans sa décision de ne rien dire pour rester maître ? 

Ensuite le 27 Août on aura le début du sommet Jackson Hole 2026, mais le rendez-vous intéressant se déroulera le Jour 2, le 28 ; où le sommet sera un théâtre d’un face à face crucial entre la vision stricte et pragmatique de Warsh et la posture ferme de Lagarde, un choc d’idées qui dictera la future tendance de la paire EUR/USD.

Sources :

https://tradingeconomics.com/

https://www.reuters.com/business/finance/investors-worry-leaner-fed-guidance-may-come-price-2026-08-12

https://www.cnbc.com/2026/08/17/treasury-yields-federal-reserve-fomc-minutes.html

Catégories
Banque & Finance En vedette Entreprises

Mozzeno passe un cap avec 450 M€ de crédits

Bruxelles, 29 mai 2026 – Longtemps perçue comme un acteur alternatif du crédit, mozzeno change aujourd’hui de catégorie.

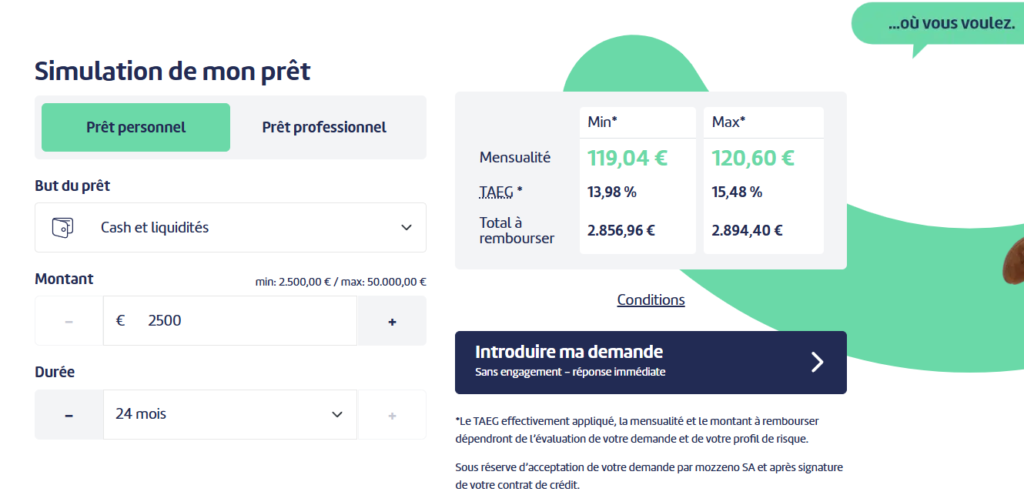
La fintech belge approche désormais des 450 millions d’euros de crédits octroyés, dont 110 millions réalisés sur les 12 derniers mois, ouvre son modèle au courtage en crédit et lance le mozzeno Collaborative Fund avec Securex Vie.

Ces trois développements marquent une accélération nette de la croissance de mozzeno et confirment son installation durable parmi les acteurs majeurs du crédit en Belgique.

1. Près de 450 millions d’euros octroyés : la croissance s’accélère fortement

mozzeno approche des 450 millions d’euros de crédits octroyés depuis son lancement commercial en 2017. Plus significatif encore, 110 millions d’euros ont été réalisés au cours des 12 derniers mois, traduisant une forte accélération de l’activité.

Cette croissance s’appuie sur un modèle désormais solidement installé sur le marché : des taux compétitifs, une expérience de crédit entièrement digitalisée, et un accompagnement humain structurant.

Chez mozzeno, l’ensemble du parcours de crédit s’effectue à distance, depuis la demande jusqu’à la signature. L’utilisation de solutions comme itsme®, la carte d’identité électronique et la connexion bancaire via l’open banking permet de faciliter la communication des informations et justificatifs à fournir par l’emprunteur.

Cette automatisation accélère l’analyse des dossiers et réduit progressivement les délais de mise à disposition des fonds, tout en maintenant la qualité des analyses et contrôles réalisés.

Cette capacité à faciliter et fluidifier le crédit explique en grande partie la progression observée ces 12 derniers mois et la position de mozzeno comme référence du crédit digital en Belgique.

« Le volume atteint est important, mais l’évolution récente l’est encore plus. Réaliser 110 millions d’euros en un an montre que le marché répond fortement à notre approche. Le potentiel reste très élevé », explique Xavier Laoureux, co-fondateur de mozzeno.

2. mozzeno ouvre son modèle au courtage en crédit

Dans cette dynamique de croissance, mozzeno ouvre désormais son modèle au courtage en crédit.

Les courtiers partenaires peuvent proposer à leurs clients l’accès aux prêts mozzeno tout en s’appuyant sur une plateforme digitale conçue pour accélérer le traitement des dossiers.

Cette ouverture permet à la fois de diversifier les canaux d’acquisition de mozzeno et d’offrir à un public plus large d’emprunteurs les avantages de son approche, tout en confirmant le rôle central du courtier dans le conseil et la relation client.

3. Avec Securex Vie, mozzeno lance un nouveau fonds d’investissement en crédits

mozzeno lance également le mozzeno Collaborative Fund, un fonds de branche 23 développé avec Securex Vie.

Ce fonds permet à davantage d’investisseurs d’accéder à l’univers du financement mozzeno et d’investir indirectement dans l’économie réelle, avec un potentiel de rendement à long terme, via une solution assurantielle encadrée.

Là où l’investissement indirect dans les prêts sous-jacents implique habituellement une gestion active — notamment la sélection des séries de Notes — le fonds simplifie l’accès : la sélection et la diversification sont assurées par mozzeno, tandis que Securex encadre la structure du produit.

En pratique, mozzeno et Securex prennent en charge l’ensemble du dispositif, rendant l’investissement plus accessible sans en modifier la nature économique.

Une nouvelle phase de développement

Ces trois développements — accélération des volumes, ouverture au courtage et nouvelle solution d’investissement — traduisent une même ambition : poursuivre une croissance structurée et continuer à faire évoluer les standards du crédit en Belgique.

mozzeno a démontré la capacité de son modèle à s’imposer à grande échelle. Le marché belge du crédit offre encore un important potentiel de développement, que la fintech entend continuer à adresser.

À propos de mozzeno

Fondée en 2015, mozzeno est une fintech belge spécialisée dans le crédit digital. Elle combine une plateforme technologique performante et un accompagnement humain structuré. À ce jour, mozzeno a permis l’octroi de près de 450 000 000 € .

Catégories
Actualité Economie En vedette

Le biopic de Michael Jackson devenu un phénomène mondial

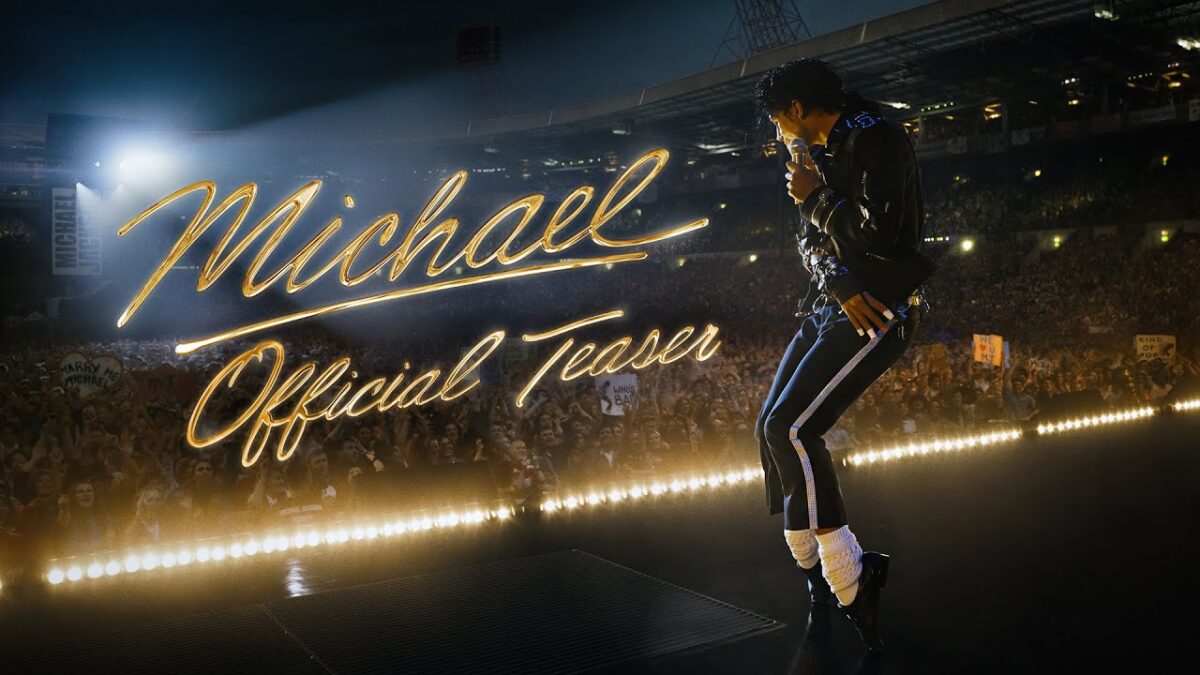
Sorti il y a quelques semaines, Michael explose déjà tous les records au cinéma. Le film sur Michael Jackson pourrait devenir le biopic musical le plus rentable de l’histoire.

Le biopic Michael, consacré à Michael Jackson, est devenu l’un des plus gros événements cinéma de l’année 2026. Dès son premier week-end, le film a généré plus de 217 millions de dollars dans le monde, dont 97 millions uniquement aux États-Unis. C’est tout simplement le
meilleur démarrage de l’histoire pour un biopic musical.


Le film réalisé par Antoine Fuqua dépasse déjà les débuts de Bohemian Rhapsody ou encore de Elvis. Au Royaume-Uni, Michael a même explosé les records du genre avec plus de 11 millions de livres récoltés en seulement quelques jours. Pour Hollywood, le message est clair :
malgré les années, Michael Jackson reste une machine culturelle mondiale capable d’attirer des millions de personnes dans les salles.

Pourquoi le film attire autant de monde

Le succès du film repose évidemment sur l’aura gigantesque de Michael Jackson. Même dix- sept ans après sa mort, il reste l’un des artistes les plus connus de toute l’histoire avec plus de 500 millions d’albums vendus dans le monde. Ses chansons continuent d’être écoutées partout, et plusieurs générations connaissent encore par cœur des titres comme Thriller, Beat It ou Billie Jean.


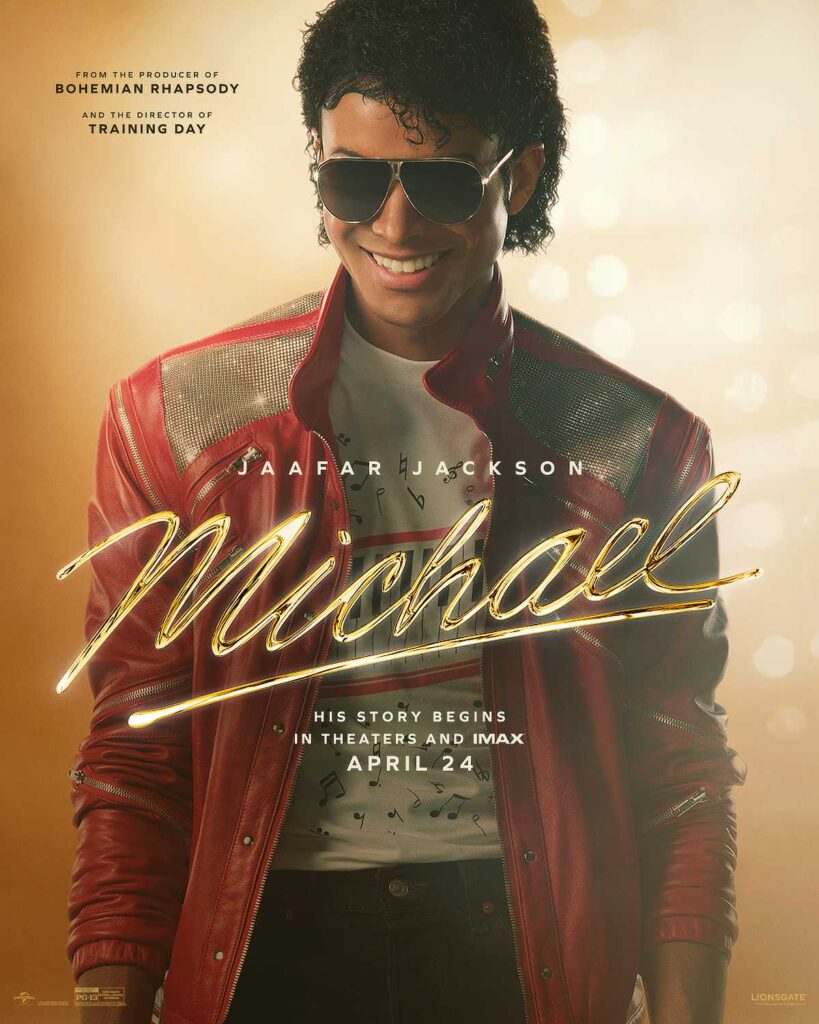
Le casting a aussi énormément aidé à créer le buzz autour du projet. C’est Jaafar Jackson, le neveu du chanteur, qui interprète Michael à l’écran. Dès les premières bandes-annonces, les réseaux sociaux ont explosé à cause de la ressemblance physique et des mouvements quasiment identiques à ceux du “King of Pop”. Beaucoup de spectateurs parlent même d’une
performance “hallucinante”, au point que certains évoquent déjà des nominations aux Oscars.

Un succès malgré les énormes polémiques

Le film n’a pourtant pas eu une production simple. Le projet a connu des retards, des reshoots très coûteux et plusieurs polémiques autour de la manière dont seraient traitées les accusations d’abus sexuels visant Michael Jackson. Finalement, les producteurs ont décidé de concentrer
l’histoire sur les années avant 1988, évitant ainsi une grande partie des controverses liées à la fin de sa vie.


Cette décision a divisé les critiques. Certains reprochent au film d’être trop “propre” et de ne pas assez montrer les zones d’ombre de Michael Jackson. D’autres pensent au contraire que le film
réussit surtout à rappeler l’impact culturel immense de l’artiste. Malgré ces débats, le public semble complètement conquis : les notes spectateurs restent très élevées et les salles continuent d’être pleines plusieurs semaines après la sortie.

Hollywood voit déjà beaucoup plus loin

Avec un tel démarrage, Hollywood pense déjà à une suite. Plusieurs médias américains expliquent qu’une énorme partie de la vie de Michael Jackson n’a finalement pas été utilisée dans le premier film à cause des changements de scénario et des problèmes juridiques. Certaines scènes auraient même déjà été tournées avant d’être supprimées du montage final.
Le film pourrait aussi dépasser le milliard de dollars au box-office mondial, ce qui en ferait officiellement le biopic musical le plus rentable de l’histoire du cinéma.

Pour les studios, Michael prouve surtout qu’un artiste capable de marquer plusieurs générations reste une valeur énorme pour l’industrie du divertissement. Entre le cinéma, le streaming, les ventes musicales et les
produits dérivés, le phénomène dépasse largement le simple cadre d’un film.

Avec Michael, Hollywood ne raconte pas seulement la vie d’une star. Le film rappelle surtout à quel point Michael Jackson reste un phénomène culturel quasiment impossible à comparer.
Même après des décennies, sa musique et son influence continuent de générer des chiffres totalement hors normes.

Sources :

Michael fait un moonwalk pour un week-end d’ouverture de 217 millions de dollars, battant des records au box-office pour un biopic | Michael | Le Gardien

Le réalisateur de films d’action qui affronte Michael Jackson | The New Yorker

Catégories
En vedette Immobilier Interviews experts

Interview Parlons Finance – Xavier Belvaux, PDG de WeInvest France

Après plusieurs mois de turbulences, le marché immobilier français semble amorcer un tournant. Porté par la hausse rapide des taux d’intérêt, le secteur a connu une phase de correction marquée, affectant à la fois les prix et le volume des transactions.

Aujourd’hui, les signaux d’une stabilisation progressive se multiplient : les prix s’ajustent, les acquéreurs reviennent et les professionnels doivent repenser leurs modèles pour s’adapter à un environnement en mutation.

Dans ce contexte charnière, Parlons Finance a rencontré Xavier Belvaux, PDG de WeInvest France. Il revient sur l’état actuel du marché, décrypte les évolutions en cours et partage sa vision des transformations qui façonneront l’immobilier de demain.

Quel regard portez-vous sur l’état actuel du marché immobilier en France et selon vous, où en sommes-nous dans ce cycle ?

Le marché immobilier français sort d’une phase de correction liée à la remontée rapide des taux d’intérêt. Le pouvoir d’achat immobilier a fortement reculé, ce qui a mécaniquement ralenti les transactions.

Ce qu’on observe aujourd’hui, c’est un marché qui se rééquilibre progressivement : les prix se sont ajustés dans de nombreuses villes et les acquéreurs commencent à revenir, on retrouve côté ventes les standards de 2020.

Ce qui est une bonne nouvelle! Nous sortons d’une phase de correction, mais l’immobilier reste un marché profondément structurel en France.

Nous entrons probablement dans un nouveau cycle plus sain, moins spéculatif mais plus professionnel.

Vous prenez les rênes de WeInvest France à un moment charnière, celui de son
indépendance. Quelles sont vos ambitions pour cette nouvelle étape ?

Cette indépendance nous permet de clarifier notre ambition : construire en France une communauté immobilière moderne, entrepreneuriale et très ancrée dans les territoires.

Notre modèle repose sur une marque forte, un maillage territorial solide et une communauté d’entrepreneurs immobiliers accompagnés par des outils performants.

Notre ambition est simple : bâtir un réseau durable qui accompagne les transformations profondes du secteur de l’immobilier.

La fusion de BL Agents marque-t-elle une accélération stratégique ?

Oui, clairement. Le marché immobilier est en pleine transformation et les modèles évoluent rapidement, je souhaitais pouvoir répondre à tout type d’entrepreneurs qui souhaitent nous rejoindre.

Avec BL Agents, nous élargissons donc notre écosystème pour accueillir différents profils d’entrepreneurs immobiliers tout en partageant les mêmes outils et la même culture avec nos modèles d’agences immobilières.

Le marché immobilier se transforme et notre stratégie consiste à construire un écosystème capable d’accompagner cette mutation.

À horizon 5 à 10 ans, quelles tendances vont transformer le secteur ?

Trois tendances me paraissent évidentes.

  • D’abord, une professionnalisation accrue du métier avec des clients toujours plus exigeants et qui souhaitent avoir les réponses très rapidement “le conseil ultra personnalisé”.
  • Ensuite, l’hybridation des modèles entre agences physiques, réseaux et technologie.
  • Enfin, les dynamiques territoriales vont continuer d’évoluer avec le télétravail et les nouvelles mobilités.
  • Les réseaux qui réussiront demain seront ceux qui sauront allier technologie, ancrage local, culture entrepreneuriale et surtout écoute de leurs clients.
Catégories
Actualité Banque & Finance En vedette

Santander visée par une CJIP pour blanchiment aggravé

Le mois dernier, la première banque d’Espagne a signé en France une CJIP, reconnaissant son impéritie dans le cadre d’une détection tardive de fraude.

Des opérations illégales, visant à opacifier les flux de clients de la banque, avaient été commises dans une succursale parisienne. Suite à une plainte qu’elle avait elle-même déposée et un audit qu’elle avait diligenté pour un un fait autonome, la banque Santander fut mise en examen en 2017 pour avoir laissé sa petite agence française mettre en place, à son insu, un système de blanchiment.

La défense du groupe bancaire et le choix d’une responsabilité négociée

Le groupe bancaire fit alors valoir qu’il ignorait le stratagème fomenté par quelques salariés à Paris qui contournaient les règles de conformité, et ce, malgré des visites sur site. Aucune instruction, directe ou indirecte, n’avait été donnée à ces derniers pour favoriser l’opacité des dépôts et des flux opérés, afin de masquer l’origine des fonds. Les sommes litigieuses, sur plusieurs années, semblaient provenir de la fraude fiscale et du travail dissimulé.

La banque a toutefois préféré reconnaître une forme de responsabilité en signant cette CJIP, l’obligeant à payer une amende de 22,5 millions d’euros, lui évitant un procès médiatique et à l’issue incertaine.

Vigilance anti-blanchiment et responsabilité pénale des établissements de crédit

En matière de vigilance bancaire anti-blanchiment, force est de constater que la législation française ne permet que très peu de facteurs excluants de responsabilité. Vers une évolution de l’infraction de blanchiment applicable aux banques n’ayant pas tout mis en œuvre pour l’éviter ?
Un organe financier et de crédit présentant des défaillances dans son dispositif n’est généralement pas passible de poursuites pénales, mais de sanctions administratives.

Une banque peut toutefois être pénalement sanctionnée si ses représentants ou organes ont réalisé des opérations sur des sommes dont ils ne pouvaient ignorer qu’elles provenaient d’une infraction pénale, au regard des informations dont ils disposaient (Cass. crim. 19-6-2024 n° 22-81.808). Ici, c’est bien le manque de vigilance, couplé à une réaction tardive, qui ont été sanctionnés.

Le Cabinet David Decharron conseille les structures soumises à la réglementation anti-blanchiment.

Sources :

Reuters : Article sur l’accord à 22,5 M€

France 24 : Banque espagnole accepte de payer une amende en France

EFL : CJIP signée après reconnaissance de détection tardive

Justice.gouv.fr : Acte de CJIP (PDF)

Catégories
Actualité Economie En vedette

Réforme fiscale à Bruxelles sous forte contrainte budgétaire

La Ville de Bruxelles met en œuvre une véritable réforme fiscale : baisse de l’impôt des personnes physiques, contribution équitable des épaules les plus larges

Dans le cadre de son budget 2026, la Ville de Bruxelles a engagé une véritable réforme fiscale, avec une refonte en profondeur des taxes communales.

L’Échevin des Finances Anas Ben Abdelmoumen (PS) souligne que le cœur de cette réforme consiste à réduire la pression fiscale sur les habitants de la Ville, afin de renforcer leur pouvoir d’achat.

Baisse de l’impôt des personnes physiques pour les Bruxellois

Concrètement, l’impôt communal additionnel à l’impôt des personnes physiques (IPP) passe de 6 % à 4,9 %. La Ville de Bruxelles applique ainsi désormais le taux d’IPP le plus bas de la Région de Bruxelles-Capitale et de la Fédération Wallonie- Bruxelles, et figure parmi les cinq taux les plus bas du pays.

« Alors que le gouvernement fédéral Arizona choisit de rendre le quotidien de nos concitoyens plus chère en augmentant, entre autres, les taxes sur les repas à emporter et sur les billets de cinéma ou de festival, nous faisons le choix, à la Ville de Bruxelles, de renforcer le pouvoir d’achat de nos habitants grâce à une baisse de l’impôt des personnes physiques » , déclare l’échevin Ben Abdelmoumen.

Protection des propriétaires-occupants grâce à une compensation
automatique

La réforme prévoit également une adaptation du taux du précompte immobilier (PRI). Concrètement, la Ville augmente le précompte immobilier à 3.457 centimes additionnels, contre 2.950 actuellement.

Pour les propriétaires-occupants, cette différence sera toutefois automatiquement compensée par une prime compensatoire (BeHome), combinée également à une réduction supplémentaire de 100 euros par
an accordée automatiquement.

L’objectif est ainsi de protéger les propriétaires habitants, tout en faisant contribuer davantage les épaules les plus larges.

L’Échevin précise : « Avec cette mesure, dans un contexte budgétaire difficile, nous demandons un effort équitable à celles et ceux qui disposent de plusieurs biens immobiliers. Dans le même temps, nos projections montrent que près de 90 % de ces propriétaires ne connaîtront qu’une augmentation très limitée de l’impôt, que nous estimons à environ 30 euros supplémentaires par mois. Les propriétaires-occupants de la Ville de Bruxelles, eux, ne ressentiront pas cette hausse. Au contraire, nous leur accordons une réduction supplémentaire de 100 euros par an sur le précompte immobilier. Cette compensation se fait sans aucune démarche administrative et est directement déduite et visible sur l’avertissement- extrait de rôle. Nous allégeons ainsi, une fois de plus, la pression fiscale pour celles et ceux qui vivent ici et contribuent au tissu social de notre ville. »

Taxe sur la « domiciliation fictive »

La Ville de Bruxelles instaure également une nouvelle taxe sur la domiciliation fictive des entreprises. Il s’agit d’entreprises qui disposent certes d’une adresse officielle dans la Ville, mais qui, en réalité, n’y exercent aucune activité économique.

« Ces entreprises bénéficient, via leur domiciliation dans la Ville, du rayonnement bruxellois, sans pour autant contribuer à notre tissu économique. Cette contribution corrige ainsi une inégalité existante par rapport aux nombreuses entreprises de notre ville qui, elles, doivent s’acquitter, entre autres, de la taxe sur les bureaux », explique l’Échevin Anas Ben Abdelmoumen.

Cette taxe sur la « domiciliation fictive des entreprises » devrait rapporter environ 150.000 euros à la Ville en 2026.

L’échevin des Finances Anas Ben Abdelmoumen (PS) conclut : « Élaborer un budget et réformer les taxes communales, c’est bien plus que faire coïncider des tableaux Excel. Il s’agit de choix politiques et d’une vision de la société. À la Ville de Bruxelles, avec cette réforme fiscale, nous faisons résolument le choix de renforcer le pouvoir d’achat de nos habitants et de demander une contribution équitable aux épaules les plus larges. Nous poursuivrons sur cette voie tout au long de la présente législature. »

Catégories
Economie En vedette Energie Interviews experts Macro Nos analyses

Comment le Venezuela pèse dans la guerre du baril utile

Le Venezuela dispose de la première réserve mondiale de pétrole, mais cela n’a jamais suffi à en faire une puissance énergétique au sens où l’entendent les marchés.

Dans l’économie réelle du pétrole, ce qui compte n’est pas la géologie mais le flux : la capacité à produire de manière continue, à stabiliser les opérations, à exporter, à encaisser des revenus, à investir, puis à recommencer. À cette aune, Caracas n’est pas un « géant endormi ». C’est un producteur structurellement contraint, dont la production oscille depuis plusieurs années autour de 0,9 à 1,1 million de barils par jour selon les sources et les périodes, très loin des 3,5 millions b/j atteints durant les décennies de gloire. Ce différentiel n’est pas accidentel ; il est le produit d’une dégradation industrielle profonde.

De la prise de ressources à la capture des systèmes

C’est précisément ce décalage entre réserves et production qui rend la séquence géopolitique actuelle plus intéressante qu’une lecture simpliste du type « ils interviennent pour le pétrole ». Il ne s’agit pas de s’emparer d’un pétrole qui coulerait déjà à plein régime. La vraie question est celle de savoir qui, demain, aura la main sur la reconstruction du flux : les infrastructures, les intrants critiques, les conditions d’export, la destination des barils, et donc la formation des prix et des marges industrielles. On n’est pas face à une opération sur un stock, mais à une tentative de reconfiguration d’un système pétrolier complet.

Janvier 2026 : un signal stratégique plus qu’un simple épisode coercitif

Les événements de début janvier 2026 mettent ce mécanisme à nu. Le fait que Nicolás Maduro ait rencontré une délégation chinoise quelques heures avant sa capture lors de l’intervention américaine confère à l’épisode une portée particulière. Ce moment fonctionne comme un signal stratégique, adressé autant à Pékin qu’à Caracas. La condamnation officielle chinoise importe moins que le précédent créé : un acte de coercition directe sur un État pétrolier du « Sud global » intervient dans une période où la compétition de puissance est déjà pleinement débridée.

Changer d’unité d’analyse : des réserves aux qualités de brut

Pour comprendre pourquoi le Venezuela est un nœud géoéconomique, il faut changer d’unité d’analyse. On parle trop des réserves et pas assez des qualités de brut et des architectures de raffinage. Le pétrole vénézuélien est lourd, visqueux et souvent sulfuré. Il intéresse avant tout des raffineries complexes, notamment sur la côte du golfe des États-Unis, historiquement conçues pour traiter des bruts lourds.

La révolution du shale américain a principalement ajouté des barils légers au système mondial, alors même qu’une partie importante des capacités de raffinage américaines reste optimisée pour des mélanges plus lourds. Dans cette configuration, le Venezuela n’est pas un simple fournisseur parmi d’autres : il joue le rôle de correcteur industriel.

Le paradoxe américain : l’abondance n’élimine pas le besoin

La conséquence est contre-intuitive. Un pays devenu premier producteur mondial de pétrole peut conserver un intérêt structurel pour du brut lourd importé. Il ne s’agit pas de dépendance énergétique au sens classique, mais de rendement des unités de raffinage, de composition des produits finis, de marges industrielles et, en dernière instance, d’inflation domestique et de politique intérieure.

Les raffineries américaines de la côte du golfe pourraient absorber davantage de brut vénézuélien. Une hausse de ces flux permettrait de réduire la dépendance à d’autres bruts lourds, notamment canadiens, tout en détournant des volumes aujourd’hui captés par la Chine. Mais ce « baril utile » n’existe pas sans condition.

Le verrou technique : diluants, logistique et permissions politiques

Le Venezuela ne peut pas exporter son extra-lourd de l’Orénoque comme un brut conventionnel. Il doit être dilué, allégé ou mélangé à l’aide de naphta, de condensats ou de pétroles plus légers pour produire des grades exportables comme le Merey. Ce détail technique est en réalité central. Il signifie que le pays n’est pas seulement dépendant d’investissements, mais aussi de chaînes logistiques complexes et de permissions politiques.

Le contrôle du pétrole vénézuélien passe donc par le contrôle des intrants et des autorisations, bien plus que par la simple possession des gisements.

Les sanctions comme ingénierie des flux

Dans ce contexte, la levée ou l’assouplissement des sanctions ne relève pas d’un geste moral ou humanitaire. Il s’agit d’un instrument de structuration des flux industriels. Washington l’a déjà montré en 2023-2024, en conditionnant un allègement temporaire à une trajectoire électorale avant de revenir en arrière.

Les restrictions imposées à l’action de Chevron dans les joint-ventures vénézuéliennes, via des licences limitées et des dispositifs de « wind down », illustrent la même logique : autoriser suffisamment pour garder la main, jamais assez pour libérer pleinement le système.

La réalité des volumes face aux projections

Oui, une levée durable des contraintes et un retour de capitaux pourraient faire remonter la production. Des estimations évoquent un retour vers 1,3 à 1,4 million de barils par jour en deux ans, et jusqu’à 2,5 millions b/j sur un horizon d’une décennie. Cela constituerait déjà un changement significatif à l’échelle de l’OPEP et des équilibres marginaux de prix.

Mais l’idée qu’il suffirait de quelques dizaines de milliards de dollars pour retrouver rapidement 3 millions b/j relève davantage du discours politique que de l’ingénierie pétrolière. Une telle remontée impliquerait une reconstruction sur plus de dix ans, avec des investissements colossaux et des risques juridiques, techniques, sociaux et sécuritaires considérables. Le Venezuela n’est pas un nouveau Guyana à montée rapide ; il est un chantier de réhabilitation systémique.

La vraie valeur stratégique : la destination des barils

Cette réalité ne diminue pas l’importance du Venezuela, elle la requalifie. Le pays n’est pas une promesse de volumes immédiats, mais une promesse de capacité industrielle future, donc un levier stratégique sur la décennie. En 2025, la Chine importait environ 470 000 barils par jour de brut vénézuélien, souvent via des circuits indirects, dont une partie servait au remboursement d’une dette encore supérieure à 10 milliards de dollars.

Si Washington reprend la main sur les conditions de production et de commercialisation, l’objectif n’est pas simplement d’ajouter du pétrole au marché mondial. Il s’agit de faire basculer des barils de la Chine vers l’Atlantique et de réduire la marge de manœuvre de Pékin sur un flux énergétique intégré à sa stratégie envers le « Global South ».

Chaînes contre chaînes : pétrole, terres rares et puissance

C’est ici que la comparaison avec les terres rares prend tout son sens. Les États-Unis disposent d’un avantage pétrolier non seulement par leur production, mais par leur capacité à transformer un brut étranger en atout industriel domestique compatible avec leur appareil de raffinage. La Chine, de son côté, conserve un levier structurel sur les minerais critiques grâce à sa domination des segments de transformation, de raffinage et de métallurgie.

L’affrontement n’est donc pas « pétrole contre terres rares », mais « contrôle des chaînes contre contrôle des chaînes ». Le Venezuela devient un terrain d’expérimentation d’une stratégie américaine plus offensive, proche d’une Monroe Doctrine modernisée, où la puissance s’exerce par la capture des nœuds de flux plutôt que par l’occupation territoriale.

Le signal politique et l’environnement régional

Enfin, la lecture strictement pétrolière ne doit pas écraser la dimension de signal politique. L’intervention américaine est observée à Pékin à travers le prisme des revendications territoriales et des analogies possibles, même si certains scénarios restent improbables à court terme. Le message implicite n’est pas seulement « nous voulons ce brut », mais « nous pouvons encore imposer une réarchitecture politique dans une zone que nous considérons comme stratégique ».

Cette dynamique s’inscrit dans un environnement régional déjà sous tension, notamment autour de l’Essequibo avec le Guyana, où l’énergie offshore devient elle-même un facteur de souveraineté disputée.

La guerre du pétrole est devenue une guerre de compatibilité

Au fond, le Venezuela n’est pas l’histoire d’un pays assis sur un trésor qu’on viendrait lui prendre. C’est l’histoire d’un système mondial où la puissance se mesure à la capacité de transformer des ressources en flux, des flux en marges, et des marges en souveraineté. Dans ce monde, l’arme décisive n’est pas toujours la possession géologique, mais la compatibilité industrielle.

Le brut vénézuélien n’est pas seulement un baril. C’est un composant d’un assemblage industriel américain. Et c’est précisément pour cela qu’il obsède Washington, à l’heure où la compétition avec la Chine se joue sur des chaînes complètes mêlant pétrole, raffinage, métaux critiques, logistique, finance, sanctions et normes.

Catégories
Banque & Finance En vedette Nos analyses

L’impact des fintechs sur les banques traditionnelles

Inventée par Schumpeter, revisitée par Aghion et Howitt (Prix Nobel 2025), la destruction créatrice, c’est l’innovation qui remplace l’ancien monde.

Dans ce modèle, seules les entreprises capables de s’adapter et d’innover survivent. Les autres disparaissent, remplacées par de nouveaux acteurs plus dynamiques.

L’exemple de Nokia : quand l’innovation renverse un géant

L’exemple de Nokia illustre bien ce phénomène. Dans les années 2000, l’entreprise dominait le marché du téléphone mobile et incarnait la réussite industrielle européenne.

Mais en 2007, Apple bouleverse le secteur avec le premier iPhone, un téléphone tactile, connecté à Internet, doté d’un écosystème d’applications et d’une interface inédite.

En quelques années, cette innovation rend le modèle de Nokia obsolète, faute d’adaptation à cette révolution technologique.

De la téléphonie à la finance : la révolution des fintechs

Ce concept permet d’établir un parallèle clair entre les services bancaires traditionnels et l’essor des fintechs, qui bouleversent aujourd’hui un secteur longtemps resté figé.

Pendant des décennies, le modèle bancaire s’est imposé comme une référence de stabilité et de confiance, fondé sur la présence d’agences physiques et une relation client essentiellement humaine.

Mais, à l’image des révolutions industrielles évoquées par Schumpeter, l’arrivée des fintechs marque une rupture profonde.

Les limites du modèle bancaire traditionnel

Les banques traditionnelles reposent sur leur solidité, le contact humain des agences et une offre complète (comptes, épargne, crédits, assurances).

Ce modèle a longtemps inspiré la confiance, mais il montre ses limites : lenteur, horaires restreints, frais élevés et manque de flexibilité.

L’essor des fintechs : rapidité, accessibilité et innovation

Face à un monde de plus en plus digitalisé, les banques ont vu apparaître de nouveaux concurrents : les fintechs.

Issues de la rencontre entre finance et technologie, ces entreprises ont transformé le secteur en proposant des services plus rapides, accessibles et peu coûteux.

Des acteurs comme Revolut, N26 ou Lydia ont, en une quinzaine d’années, révolutionné la banque avec une expérience simple, rapide et 100 % digitale.

Leur succès repose sur la praticité, l’innovation et l’adaptation aux nouveaux usages, des qualités qui séduisent particulièrement les jeunes générations.

Comment réagissent les banques traditionnelles ?

Reste une question : comment les banques traditionnelles peuvent-elles réagir face à cette nouvelle vague technologique ?

Certaines banques, comme BNP Paribas, Société Générale ou Crédit Agricole, ont compris qu’il fallait évoluer pour rester compétitives.

Certaines ont créé leurs propres offres digitales, comme Hello Bank! ou Eko, tandis que d’autres ont racheté des fintechs comme Shine afin d’accélérer leur modernisation.

Ces initiatives traduisent une volonté de concilier la stabilité du modèle bancaire classique avec l’agilité technologique des nouveaux acteurs.

Un retard numérique pour certains acteurs

Mais d’autres ont tardé à réagir.

Selon une étude de Sia Partners menée sur 17 banques françaises, plusieurs établissements sont jugés “en retard numérique”, dont La Banque Postale, LCL et le Crédit Mutuel.

Ces banques souffrent d’un retard technologique : applications peu ergonomiques, mises à jour rares et absence de services modernes comme les virements instantanés ou la gestion personnalisée des comptes.

Ce manque d’adaptation a entraîné une perte d’attractivité, surtout auprès des jeunes, qui se tournent vers des acteurs 100 % digitaux comme Revolut ou N26.

L’Europe face à la dynamique schumpétérienne

En Europe, le secteur des fintechs illustre parfaitement cette dynamique schumpétérienne.

Ces entreprises incarnent une nouvelle phase de croissance, portée par l’innovation numérique et la concurrence.

Elles créent de la valeur, stimulent la productivité du secteur financier et favorisent l’inclusion économique en rendant les services bancaires plus accessibles.

Vers une croissance durable et collaborative

Pour que cette croissance par l’innovation se maintienne, il est essentiel que les politiques publiques européennes soutiennent davantage la recherche, la formation numérique et l’investissement dans les technologies financières.

Encourager les collaborations entre banques, fintechs et régulateurs permettrait aussi de combiner la fiabilité du modèle bancaire traditionnel avec la souplesse technologique des nouveaux acteurs.

Ainsi, dans l’esprit de Schumpeter et d’Aghion, la destruction créatrice ne doit pas être perçue comme une menace, mais comme une opportunité de transformation vers une économie plus innovante, compétitive et durable.

Catégories
Actualité Banque & Finance Economie En vedette

Réforme des retraites : un enjeu budgétaire ?

Adoptée en 2023 au prix d’un bras de fer social, la réforme des retraites devait “sauver le système”. En repoussant l’âge légal de départ à 64 ans, le gouvernement assure garantir des économies et préserver l’équilibre budgétaire. Mais alors que la dette publique est à plus de 3 300 milliards d’euros, une question s’impose : cette réforme est-elle une vraie solution ou un simple répit ?

Avant de plonger dans le sujet, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
Vous aussi, rejoignez la plateforme dès aujourd’hui via notre lien ci-dessous et recevez 30 € offerts pour démarrer votre investissement.

J’ouvre mon compte Trade Republic

Annonce surprise : suspension jusqu’en 2028 ?

Le 16 octobre, c’est avec stupéfaction que Sébastien Lecornu a annoncé la suspension de la réforme des retraites jusqu’en 2028. Cette décision provoque un séisme politique et social, car :

  • Elle ouvre une période d’incertitude : comment combler les déficits sans les économies attendues de la réforme ?
  • Elle revient sur le principal pilier budgétaire du quinquennat.
  • Elle relance un débat explosif sur le financement du système.

Un modèle sous tension démographique

Le système français fonctionne par répartition : les actifs d’aujourd’hui financent les pensions des retraités. Sauf que le déséquilibre entre cotisants et retraités s’aggrave. Dans les années 1960, quatre travailleurs cotisaient pour une personne à la retraite. Aujourd’hui, ils ne sont plus qu’environ 1,7. Et selon les projections, ils pourraient tomber à 1,3 d’ici 2040.

En parallèle, les Français vivent plus longtemps. L’espérance de vie atteint 85 ans pour les femmes et 79 ans pour les hommes. Résultat : les pensions doivent être versées sur une période bien plus longue. En 2025, les retraites pèsent près de 14 % du PIB, soit plus de 340 milliards d’euros par an, l’un des niveaux les plus élevés parmi les pays développés.

Trente ans de réformes… et toujours des déficits

Depuis 1993, plusieurs gouvernements ont tenté de corriger la trajectoire :

  • 1993 (réforme Balladur) : 40 annuités dans le privé, pensions calculées sur 25 meilleures années.
  • 2003 (réforme Fillon) : alignement public/privé, indexation sur l’espérance de vie.
  • 2010 (réforme Woerth) : recul de l’âge légal de 60 à 62 ans.
  • 2014 (réforme Touraine) : passage progressif à 43 annuités d’ici 2035.
  • 2023 (réforme Borne-Macron) : âge légal repoussé à 64 ans, 43 ans de cotisation anticipés à 2027.
  • 2025 (réforme Borne-Macron annulé par Lecornu) : le premier ministre Lecornu suspend la réforme de 2023 jusqu’à 2028.

Chaque réforme était présentée comme indispensable. Pourtant, selon le Conseil d’orientation des retraites (COR), le système resterait déficitaire jusqu’à au moins 2030, entre –0,5 % et –1 % du PIB par an.

Le graphique ci-dessous illustre l’évolution de l’âge légal de départ à la retraite en fonction de l’année de naissance. On observe une progression constante de cet âge au fil des générations, ce qui a été au cœur des débats autour de la réforme.

La réforme de 2023 (courbe orange) prévoit un décalage progressif de l’âge légal jusqu’à 64 ans, tandis que les annonces du Premier ministre (courbe bleue) proposaient un ajustement légèrement différent, notamment un passage à 63 ans pour la génération 1965 à partir d’avril 2028.

En revanche, dans l’hypothèse d’un gel de la réforme (ligne verte), l’âge légal resterait figé à 62 ans et ne progresserait plus, au moins jusqu’en 2028. Cela marque une rupture nette avec la trajectoire d’augmentation prévue par la réforme.

Source : Alternatives Economiques

Des économies limitées face à une dette massive

Le gouvernement met en avant 12 milliards d’euros d’économies annuelles grâce à la réforme 2023. Mais ces économies restent modestes au regard de l’ampleur de la dette publique et des autres dépenses sociales (santé, dépendance, chômage). Pour certains économistes, il ne s’agit que d’un « pansement sur une plaie profonde ».

En réalité, la réforme soulage temporairement les comptes, mais ne garantit pas la stabilisation à long terme. D’autant que France et Europe restent sous la surveillance des marchés financiers et des agences de notation, attentifs au sérieux budgétaire du pays.

Des leviers impopulaires mais inévitables

Pour garantir la pérennité du système de retraites, plusieurs options sont régulièrement mises sur la table, même si aucune n’est consensuelle. La première consiste à reculer encore l’âge légal de départ, éventuellement vers 65 ou 67 ans, à l’image de pays comme l’Allemagne. Mais ce choix se heurte à une forte résistance sociale, la question du “travailler plus longtemps” restant explosive en France.

Une autre solution serait d’augmenter les cotisations, c’est-à-dire les prélèvements sur les salaires. Toutefois, cette voie est jugée risquée, car elle pourrait peser davantage sur le coût du travail et nuire à la compétitivité des entreprises.

Certains évoquent également la possibilité d’agir directement sur les pensions, en les désindexant temporairement de l’inflation ou en limitant leur progression. Mais cela entraînerait mécaniquement une baisse du pouvoir d’achat des retraités, une population déjà sensible face à l’augmentation du coût de la vie.

Enfin, le gouvernement mise sur l’emploi des seniors, avec des incitations et des aménagements spécifiques. Cependant, la France part de loin : le taux d’emploi après 60 ans n’atteint que 36 %, bien en dessous de pays comme la Suède, où il dépasse 60 %.

Ainsi, chaque levier comporte ses limites : économique, sociale ou politique. Aucune solution ne peut être appliquée sans compromis, ce qui explique la difficulté à réformer durablement.

Une réforme nécessaire… mais loin d’être suffisante

Pour beaucoup d’experts, la réforme des retraites est une condition nécessaire mais non suffisante. Elle donne de l’air, sans résoudre la question centrale : comment financer durablement la protection sociale dans une société vieillissante ?

La France devra tôt ou tard trancher :
Travailler plus, payer plus… ou accepter de recevoir moins.
La réforme de 2023 a repoussé l’échéance. Elle n’a pas clos le débat.

Et maintenant ?

Le débat ne fait que commencer. Certains défendent l’idée de diversifier les financements (fonds de pension, capitalisation partielle), d’autres plaident pour un nouveau “pacte social” entre générations. Une certitude : la retraite restera un sujet explosif, où se croisent arithmétique budgétaire et justice sociale.