LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Economie Géopolitique Nos analyses

Indonésie : le géant discret que j’ai voulu voir de près

Pourquoi je suis allé voir l’Indonésie de près

L’Indonésie est la première économie d’Asie du Sud-Est, la quatrième population mondiale, et pourtant elle reste quasi absente de nos conversations financières en Belgique. C’est précisément pour ça que je suis parti à Jakarta : comprendre sur le terrain comment fonctionne ce marché, ce qui le fait avancer et ce qui peut le faire trébucher.

Les chiffres, on peut les lire depuis Bruxelles. Ce qu’on ne peut pas lire, c’est la densité d’un quartier d’affaires comme Sudirman un mardi matin, la vitesse à laquelle les gens paient tout par QR code, ou le poids qu’une histoire coloniale continue d’avoir dans les institutions. Cet article retrace ce que j’ai vu, remis en perspective avec ce que disent les données.

Le pays en quelques repères

L’Indonésie, c’est environ 288 millions d’habitants répartis sur plus de 17 000 îles, mais une économie qui tourne d’abord autour d’une seule : Java. Au premier trimestre 2026, les provinces de Java pesaient à elles seules 57 % du PIB national, selon l’office statistique BPS.

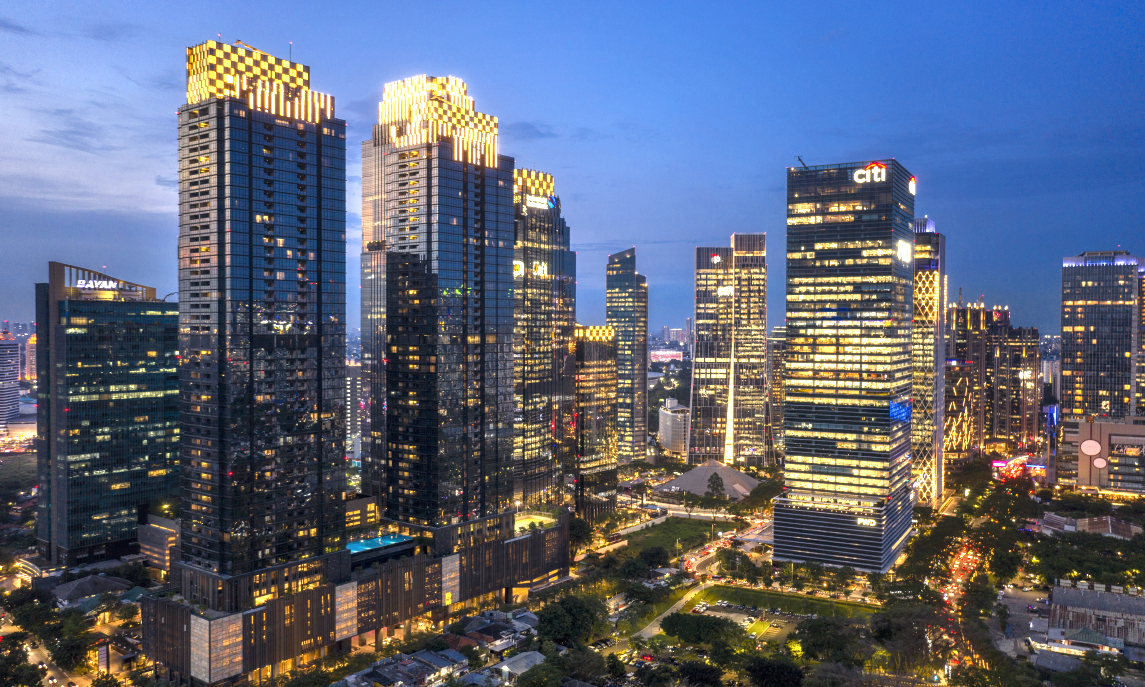
À Jakarta, cette concentration se sent physiquement. Les embouteillages, les tours de bureaux, les centres commerciaux bondés en semaine : tout rappelle que la capitale économique absorbe une part disproportionnée de l’activité, même si le gouvernement pousse depuis plusieurs années le projet de nouvelle capitale administrative, Nusantara, sur l’île de Bornéo.

Trois ordres de grandeur à garder en tête :

  • Population : environ 288 millions d’habitants en 2026, avec une population jeune.
  • PIB par habitant : autour de 5 360 dollars en 2026, soit un pays à revenu intermédiaire qui continue de rattraper son retard.
  • Moteur principal : la consommation des ménages, qui représente environ 53 % du PIB.

L’héritage néerlandais : trois siècles et demi qui structurent encore l’économie

On ne comprend pas l’économie indonésienne sans remonter à la colonisation néerlandaise. Elle a façonné la géographie commerciale du pays, sa dépendance aux matières premières et même certaines de ses grandes banques actuelles.

  1. 1602 – la VOC. La Compagnie néerlandaise des Indes orientales est créée pour contrôler le commerce des épices. Elle est souvent présentée comme la première grande multinationale cotée de l’histoire.
  2. 1619 – Batavia. La VOC s’installe sur le site de l’ancienne Jayakarta et fonde Batavia, l’actuelle Jakarta. Le vieux quartier de Kota Tua en garde encore les traces architecturales.
  3. 1799 – l’État prend le relais. La VOC, en faillite, est dissoute. Ses possessions passent à l’État néerlandais : ce sont les Indes orientales néerlandaises.
  4. 1830 – le système des cultures forcées. Le cultuurstelsel oblige les paysans javanais à consacrer une partie de leurs terres à des cultures d’exportation (café, sucre, indigo). Les revenus renflouent massivement le Trésor néerlandais.
  5. 1942-1945 – l’occupation japonaise, qui met fin de fait au contrôle néerlandais.
  6. 17 août 1945 – l’indépendance est proclamée par Soekarno et Hatta. Les Pays-Bas ne la reconnaissent officiellement qu’en décembre 1949, après quatre ans de conflit.

Le clin d’œil belge. Le cultuurstelsel est introduit en 1830, l’année même de la révolution belge. Les Pays-Bas sortent alors d’une guerre coûteuse à Java et perdent en même temps nos provinces : l’exploitation de Java devient une manière de rétablir les finances publiques. Une partie de l’histoire économique indonésienne s’est donc jouée, indirectement, en parallèle de la nôtre.

Ce que j’en retiens pour aujourd’hui : un modèle longtemps construit sur l’exportation de matières premières brutes. C’est exactement ce que l’Indonésie essaie de casser depuis dix ans avec sa politique de transformation locale des minerais, dont je parle plus bas.

Le secteur bancaire : concentré, très rentable et encore largement public

Le système bancaire indonésien est dominé par quatre acteurs, dont trois sont contrôlés par l’État via le fonds souverain Danantara. Et plusieurs d’entre eux descendent directement d’institutions de l’époque coloniale.

Quelques filiations qui m’ont frappé :

  • Bank Indonesia, la banque centrale, est l’héritière de la De Javasche Bank fondée en 1828 sous administration néerlandaise, nationalisée après l’indépendance.
  • BRI remonte à 1895, à Purwokerto, dans le centre de Java. C’est aujourd’hui la grande banque du microcrédit et des PME.
  • Bank Mandiri est née en 1998, en pleine crise asiatique, de la fusion de quatre banques d’État. L’une d’elles, Bank Exim, descendait de la branche indonésienne de la Nederlandsche Handel-Maatschappij, fondée en 1824 par le roi Guillaume Ier, à l’époque où Bruxelles et La Haye partageaient encore la même couronne.

Les résultats du premier semestre 2026 montrent un secteur solide :

BanqueActionnaire de contrôleBénéfice net S1 2026 (IDR)Évolution sur un an
BRIÉtat (Danantara)31 180 milliards+17,5 %
Bank MandiriÉtat (Danantara)30 410 milliards+24,4 %
BCAPrivé29 540 milliards+1,8 %
BNIÉtat (Danantara)10 800 milliards+6,3 %

Sources : Bisnis.com, Indonesia Business Post.

Trois observations de terrain et de chiffres :

  • Mandiri tire la croissance, avec un encours de crédit en hausse de près de 20 % sur un an et un taux de créances douteuses sous 1 %.
  • BCA, la banque privée de référence, franchit pour la première fois le cap des 1 000 000 milliards de roupies de crédits, en s’appuyant sur une base de dépôts très bon marché. Sa croissance des bénéfices ralentit nettement.
  • Le paiement mobile est partout. Le standard national de QR code, QRIS, lancé par la banque centrale, est utilisé du centre commercial au petit vendeur de rue. Pour un Européen, le contraste avec notre usage encore très attaché à la carte est frappant.

Le point d’attention : la concentration. Quand l’État contrôle trois des quatre plus grandes banques via Danantara, la frontière entre logique commerciale et politique publique devient une vraie question pour un investisseur.

Forces économiques et avantages

La première force de l’Indonésie, c’est la régularité : une croissance autour de 5 % par an, trimestre après trimestre, portée par un immense marché intérieur.

[embed: node/6adb90a4-8625]

Au premier semestre 2026, l’économie a progressé de 5,45 % sur un an. Pour un pays européen, ce serait exceptionnel ; ici, c’est la norme depuis des années.

Ce que j’identifie comme les vrais avantages structurels :

  • Un marché intérieur massif. La consommation des ménages pèse environ 53 % du PIB. Les centres commerciaux de Jakarta pleins un jour de semaine ne sont pas une impression : c’est le moteur de l’économie.
  • La démographie. Une population jeune, de plus en plus urbaine et connectée, qui alimente la demande en crédit, en services financiers et en consommation numérique.
  • Le nickel et la stratégie de transformation locale. L’Indonésie produit environ 60 % du nickel extrait dans le monde, métal clé des batteries. En interdisant l’exportation de minerai brut, le pays a forcé les investisseurs, surtout chinois, à construire des fonderies sur place. Résultat : un excédent commercial ininterrompu pendant plus de 69 mois jusqu’au début 2026.
  • L’investissement qui accélère. L’investissement a progressé de 6,9 % sur un an au deuxième trimestre 2026, soutenu par l’immobilier commercial et les zones économiques régionales.
  • Le tourisme. L’hébergement et la restauration affichaient la plus forte croissance sectorielle au premier trimestre (+13 %). J’y reviendrai en détail dans l’article sur Bali.

En clair, c’est l’histoire coloniale inversée : le pays veut arrêter d’exporter des matières premières brutes pour capter lui-même la valeur ajoutée.

Les points de vigilance

La croissance est solide, mais la confiance des marchés s’est nettement dégradée en 2026. C’est le décalage le plus intéressant que j’ai ramené de ce voyage : une économie réelle qui tient, et une monnaie qui décroche.

  • La roupie au plus bas historique. Début juin 2026, elle a franchi le seuil symbolique de 18 000 roupies pour un dollar, perdant plus de 7 % depuis janvier. C’est la devise la plus faible d’Asie cette année. La guerre en Iran a fait flamber le pétrole, et l’Indonésie est importatrice nette.
  • Une banque centrale forcée de remonter ses taux. Bank Indonesia avait baissé son taux directeur jusqu’à 4,75 %. Elle a dû le remonter à 5,75 % pour défendre la roupie, et l’a maintenu à ce niveau lors de sa réunion des 22 et 23 septembre.
  • Des agences de notation plus prudentes. Moody’s en février puis Fitch en mars 2026 ont abaissé la perspective de la note souveraine à négative, en citant une politique économique jugée moins prévisible.
  • Une dépendance forte à la Chine. La Chine absorbe environ 92 % des exportations de nickel et contrôle une large part des capacités de raffinage installées dans le pays.
  • Des prévisions qui divergent. Pour 2026, l’OCDE table sur 4,7 % de croissance, la Banque asiatique de développement sur 5,2 %. L’écart dit bien l’incertitude sur la soutenabilité des dépenses publiques.

Pour un investisseur européen, le message est double : le potentiel de long terme est réel, mais le risque de change peut effacer une bonne partie du rendement à court terme.

Ce que je retiens

L’Indonésie est un marché qu’on ne peut plus ignorer, mais qu’il faut regarder avec les deux yeux ouverts. D’un côté, une croissance régulière, un secteur bancaire rentable et une stratégie industrielle claire. De l’autre, une monnaie fragile, une forte présence de l’État et une dépendance à un seul grand partenaire.

Ce déplacement confirme une conviction : pour parler sérieusement de marchés émergents à un public belge, il faut aller les voir. Les chiffres donnent la direction, le terrain donne le contexte. Et dans le cas de l’Indonésie, ce contexte commence souvent par une histoire que nous partageons, de près ou de loin, avec les Pays-Bas.

Dans le prochain article, je descends à Bali : une économie presque entièrement tournée vers le tourisme, avec ses forces et ses fragilités propres.

Sources

Catégories
En vedette Immobilier Interviews experts Monde

De la Belgique à Bali : Flo Defort raconte sa nouvelle vie et les réalités de l’immobilier sur l’île

Partir vivre à Bali fait rêver. Y travailler, s’y installer et accompagner des investisseurs dans l’achat d’un bien demande aussi de comprendre les réalités du terrain.

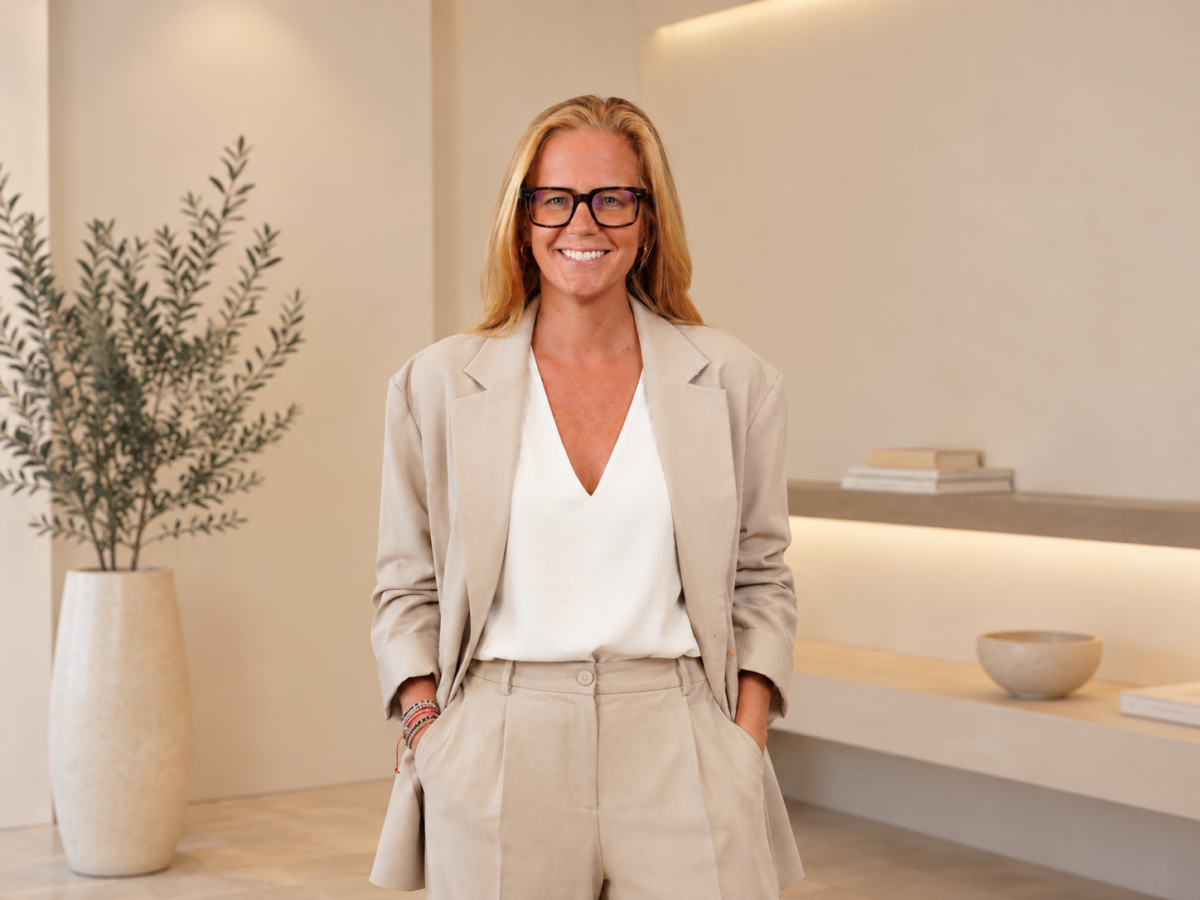
Lors de notre séjour à Bali, nous avons rencontré Flo Defort. Belge, elle a quitté son pays pour l’Asie après un parcours dans le luxe, l’hospitality, l’événementiel et l’immobilier. Elle travaille aujourd’hui chez Bali Exception, où elle accompagne des investisseurs internationaux.

Nous avons parlé de son changement de vie, de son métier et des questions à se poser avant d’investir à Bali. Au fil de notre échange, Flo revient souvent sur la même idée : une belle villa peut séduire au premier regard, mais il faut prendre le temps d’examiner les chiffres, les droits acquis et les perspectives de revente.

Pour commencer, peux-tu nous raconter ton parcours et ce qui t’a menée jusqu’à Bali ?

Flo Defort : Mon parcours est assez transversal. Pendant mes études, j’ai déjà commencé à travailler dans des secteurs liés à l’expérience client, au luxe, à l’hospitality et à l’événementiel. J’ai notamment eu des expériences chez Quintessentially, Red Bull, Gucci à New York, avant de démarrer ma carrière professionnelle au Nikki Beach Marbella.

Une étape particulièrement importante a été la création de Claro Beach Club & Restaurant, que j’ai lancé avec mes parents en Espagne et que nous avons exploité pendant quatre ans.

Cette expérience m’a véritablement plongée dans l’entrepreneuriat. Il fallait gérer l’activité, l’équipe, les clients, les opérations quotidiennes et tous les imprévus qui accompagnent la gestion d’un établissement. Elle m’a surtout appris ce que signifie, concrètement, faire fonctionner un business.

J’ai ensuite poursuivi mon parcours en Belgique, dans l’immobilier, mais aussi dans l’hospitality et l’événementiel.

Avec le recul, mon activité actuelle à Bali s’inscrit assez naturellement dans la continuité de ces expériences. J’y retrouve l’immobilier, bien sûr, mais aussi la relation client, la négociation, le sens de l’expérience et un environnement très international.

En 2024, je ressentais une certaine lassitude vis-à-vis de la Belgique. J’avais envie de partir et de découvrir une nouvelle façon de vivre et de travailler en Asie.

Mon voyage a commencé par un mois de volontariat à Sumba, avant de me conduire à Bali pour quelques jours.

Ces quelques jours se sont finalement transformés en près de trois ans.

Je ne voulais toutefois pas rester uniquement parce que j’aimais la vie ici. Dès que j’ai envisagé de m’installer, je savais que je voulais travailler et construire quelque chose sur place.

C’est finalement la recherche d’un emploi qui a permis à tout le reste de s’aligner.

Pourquoi avoir choisi Bali plutôt qu’une autre destination en Asie ?

Flo : Au départ, je n’avais pas vraiment choisi Bali. J’avais surtout choisi l’idée de vivre en Asie.

Bali s’est imposée progressivement, grâce à sa qualité de vie, son climat, son environnement international et sa communauté très présente d’expatriés et d’entrepreneurs.

Mais il y avait aussi une raison très concrète : il fallait que je puisse travailler.

L’Indonésie reste un environnement particulier pour les expatriés. Les possibilités professionnelles dépendent notamment du secteur, du statut de résidence et du cadre juridique applicable.

L’immobilier, l’hospitality, le tourisme et certaines activités internationales correspondent naturellement à mon expérience.

Je connaissais déjà ces univers, mais je n’avais pas envie de retrouver les horaires très contraignants de la restauration ou de l’hôtellerie.

L’immobilier m’offrait une autonomie que je recherchais. Il y a énormément de travail derrière, mais le lien entre la performance, le réseau, la relation client et les revenus est relativement direct.

C’était un modèle professionnel qui me correspondait davantage.

Que fais-tu concrètement aujourd’hui à Bali ?

Flo : Je travaille aujourd’hui comme Sales Manager chez Bali Exception.

J’accompagne principalement des investisseurs internationaux, notamment des clients venus d’Europe, d’Australie et des États-Unis.

Mon travail ne consiste pas simplement à faire visiter des villas. Il s’agit d’abord de comprendre le projet du client, d’identifier les biens pertinents, d’organiser les visites, de négocier et d’accompagner la transaction de bout en bout.

Avec le temps, mon rôle s’est toutefois de plus en plus orienté vers le conseil.

Lorsqu’un investisseur arrive à Bali, il peut rapidement être séduit par une villa, une belle présentation ou un rendement annoncé.

En revanche, il ne connaît pas forcément les quartiers, les prix réels, les structures de détention, les leases, les réglementations, les coûts d’exploitation ou les risques liés au projet.

Mon rôle consiste donc à remettre les chiffres et la réalité derrière le projet.

Au fil des transactions que j’ai accompagnées, cette approche m’a permis de participer à plus de 15 millions de dollars de transactions.

Ce qui m’importe le plus, c’est que le client comprenne réellement ce qu’il achète, et pas seulement qu’il achète.

Pourquoi t’es-tu spécialisée dans l’immobilier ?

Flo : L’immobilier n’est pas un secteur que j’ai découvert à Bali. J’avais déjà une expérience dans ce domaine en Belgique.

Mais Bali m’a permis de réunir cette expertise avec tout ce que j’avais appris dans le luxe, l’hospitality, l’événementiel et l’entrepreneuriat.

Le modèle professionnel me correspond également davantage. Je ne voulais pas revenir à un système fondé sur des horaires fixes et une présence obligatoire dans un établissement.

Dans l’immobilier, l’autonomie est beaucoup plus grande. Mais cette liberté implique aussi d’être performant : on n’est pas rémunéré simplement parce qu’on est présent, mais parce que l’on apporte de la valeur et que l’on conclut des transactions.

C’est un fonctionnement qui me convient beaucoup mieux.

Investir à Bali : derrière les images, des marchés très différents

Au cours de notre conversation, nous avons aussi voulu savoir si Bali offrait encore de réelles opportunités immobilières. Pour Flo, tout commence par une question simple : de quel bien et de quel quartier parle-t-on exactement ?

Est-ce que l’immobilier à Bali est encore réellement intéressant aujourd’hui ?

Flo : Oui, mais il faut éviter de parler de « Bali » comme s’il s’agissait d’un marché unique.

Un bien situé à Canggu, Pererenan, Umalas, Seminyak, Bingin ou Uluwatu ne répond pas nécessairement aux mêmes logiques d’investissement.

Les prix, la demande locative, le type de clientèle, l’offre concurrente et les perspectives de revente peuvent être très différents d’une zone à l’autre.

Et surtout, le fait que Bali soit un marché attractif ne signifie pas que n’importe quel bien constitue un bon investissement.

Les prix ont fortement augmenté dans certaines zones et l’offre s’est considérablement développée.

Il faut donc être beaucoup plus sélectif.

Pour moi, la question n’est plus simplement : « Est-ce que Bali est un bon investissement ? »

La vraie question est : « Est-ce que ce bien précis, à ce prix précis, avec ce lease, cette localisation, cette réglementation et ces coûts, constitue un investissement cohérent ? »

La nuance est essentielle.

Je préfère un projet fondé sur des chiffres réalistes et une marge de sécurité solide à une villa magnifique affichant un ROI théorique de 15 %, mais dont le rendement s’effondre dès que l’on intègre les données réelles.

Quels rendements peut-on raisonnablement espérer une fois tous les frais déduits ?

Flo : C’est probablement l’un des sujets sur lesquels je constate le plus de confusion.

Lorsqu’on me présente un projet affichant un ROI de 12, 15 ou même 20 %, ma première question est toujours la même : « Net de quoi ? »

Le calcul prend-il en compte les commissions des plateformes de réservation, la gestion, le personnel, l’entretien, la piscine et le jardin, l’électricité, les réparations, les périodes sans locataire, les taxes et le renouvellement du mobilier ?

Et surtout, le prix d’achat utilisé correspond-il réellement au prix auquel le bien peut être acquis ?

Une villa peut afficher un rendement brut très séduisant et devenir beaucoup moins impressionnante une fois tous les coûts intégrés.

Je préfère donc raisonner en rendement net réaliste plutôt qu’en rendement marketing.

Il n’existe pas de rendement unique valable pour l’ensemble de Bali.

Tout dépend notamment du prix d’acquisition, de la durée restante du lease, de la localisation, du type de villa, du niveau de gestion, du taux d’occupation et du positionnement du bien.

À mes yeux, un investisseur devrait toujours demander à voir un scénario prudent, et pas uniquement la projection idéale.

Quelles sont les principales erreurs commises par les étrangers qui souhaitent investir à Bali ?

Flo : La première consiste à tomber amoureux du bien avant de regarder les chiffres.

La deuxième est de croire un ROI présenté dans une brochure sans vérifier la manière dont il a été calculé.

La troisième est de sous-estimer la dimension juridique.

À Bali, le juridique ne doit pas être traité comme une formalité de dernière minute. Il doit entrer dans la décision d’investissement dès le départ.

Il faut comprendre ce que l’on achète, combien de temps reste-t-il sur le lease, quelles sont les possibilités de renouvellement, qui détient réellement les droits, quelles autorisations sont disponibles et si l’usage prévu du bien correspond bien à la réglementation applicable.

Une autre erreur revient souvent chez les investisseurs européens, australiens ou américains : penser qu’ils pourront facilement financer leur acquisition grâce à un crédit bancaire.

Bali n’est généralement pas un marché où l’on arrive avec 20 % d’apport et où une banque finance tranquillement les 80 % restants, comme cela peut être le cas sur certains marchés occidentaux.

Le financement local pour les étrangers peut exister dans certaines situations, mais il reste beaucoup plus limité et spécifique.

Un investisseur étranger doit donc être préparé à devoir financer une part très importante, voire dans de nombreux cas la totalité de son acquisition, sur fonds propres.

Cela change complètement la manière d’analyser un investissement : le capital disponible, la liquidité et le coût d’opportunité des fonds deviennent des éléments centraux du calcul.

Autre idée reçue : croire que le vendeur proposera forcément un paiement échelonné sur deux, trois, cinq ans ou davantage.

Cela peut arriver dans certains projets ou certaines négociations, mais il ne faut pas le considérer comme acquis.

La capacité à financer directement l’acquisition fait partie du ticket d’entrée du marché.

Il faut également cesser de penser que Bali est encore « bon marché ».

Ce n’est plus nécessairement le cas, surtout dans les zones les plus recherchées.

Même chose pour l’achat-revente : ce n’est pas automatiquement facile.

Un bien peut sembler très liquide sur le papier et devenir beaucoup plus difficile à revendre si son prix d’achat était trop élevé, si le lease restant est court ou si le marché est saturé de biens similaires.

Enfin, il faut se méfier d’une autre idée reçue : acheter une villa destinée au daily rental simplement parce que Bali est une destination touristique.

Le marché évolue, et l’offre a énormément augmenté.

Ce qu’un acheteur étranger doit comprendre

La discussion nous a ensuite amenés sur un point que beaucoup d’Européens connaissent mal : à Bali, acheter une villa et détenir le terrain sur lequel elle se trouve ne veulent pas nécessairement dire la même chose.

On entend souvent qu’un étranger ne peut pas être pleinement propriétaire du terrain en Indonésie. Concrètement, qu’achète-t-on réellement ?

Flo : C’est un sujet essentiel, et pourtant souvent mal compris.

Un étranger ne peut pas simplement acheter un terrain en Hak Milik, c’est-à-dire le droit de propriété foncière réservé aux Indonésiens.

Il existe toutefois différentes structures et différents droits permettant aux étrangers de détenir ou d’utiliser certains biens, selon leur situation et les conditions applicables, notamment le Hak Pakai.

Dans la pratique du marché balinais, on rencontre aussi très fréquemment le leasehold.

Dans ce cas, on ne devient pas propriétaire du terrain. On obtient contractuellement le droit de l’utiliser pendant une durée déterminée, en échange d’un paiement.

C’est pourquoi je trouve dangereux de résumer la situation par : « Les étrangers ne peuvent pas acheter à Bali. »

La réalité est beaucoup plus nuancée.

Elle exige toutefois de comprendre précisément quel droit on acquiert, pour combien de temps, dans quelles conditions et avec quelles possibilités de renouvellement ou de revente.

Et surtout, il ne faut jamais reproduire un montage simplement parce qu’un autre investisseur affirme l’avoir fait.

Chaque structure doit être vérifiée avec les professionnels compétents et au regard de la réglementation applicable au moment de la transaction.

Les risques naturels peuvent-ils faire perdre de la valeur à un bien ou compliquer sa revente ?

Flo : Oui.

Bali reste exposée à différents risques naturels : séismes, activité volcanique, inondations ou encore érosion dans certaines zones.

Ces risques ne sont évidemment pas les mêmes partout et doivent donc faire partie de la due diligence.

Il faut examiner la localisation exacte du terrain, son accès, son environnement, son niveau par rapport aux routes et aux parcelles voisines, l’écoulement de l’eau, la proximité du littoral et l’évolution de la zone.

Un bien immobilier reste un actif physique.

Sa valeur dépend donc de la demande touristique, mais aussi de son emplacement et de la qualité réelle de son environnement.

C’est particulièrement important lorsqu’on pense à la revente.

Un investisseur ne doit pas seulement se demander : « Est-ce que je peux louer cette villa aujourd’hui ? »

Il doit aussi se demander : « Est-ce que quelqu’un voudra me l’acheter dans cinq, dix ou quinze ans ? »

As-tu une anecdote marquante qui illustre bien les particularités de l’immobilier à Bali ?

Flo : Il y en a une qui m’a particulièrement marquée.

J’ai accompagné un client lors de l’achat de sa première maison à Bali. Par la suite, il m’a fait confiance pour en acheter deux autres, alors qu’il n’était pas toujours sur place.

À un moment donné, il est même venu travailler dans la même agence.

Nous sommes finalement devenus de très bons amis.

Il a malheureusement dû rentrer chez lui après quelques mois pour des raisons personnelles, mais cette histoire m’a beaucoup touchée.

Elle illustre bien la relation de confiance qui peut se créer dans ce métier.

Lorsqu’une personne vous confie l’achat de sa première maison dans un pays étranger, puis revient vers vous pour ses investissements suivants, vous comprenez que votre rôle dépasse largement celui d’un simple intermédiaire.

C’est probablement ce que j’apprécie le plus dans mon métier : accompagner quelqu’un dans une décision qui représente souvent une somme importante et une véritable étape de vie.

Et si tu devais investir aujourd’hui avec ton propre argent ?

Flo : Aujourd’hui, je regarderais beaucoup plus attentivement le potentiel de location à moyen et long terme, et pas uniquement le daily rental.

Beaucoup de personnes qui investissent à Bali pensent immédiatement à une villa, à Airbnb, au prix à la nuit et au taux d’occupation.

Mais Bali a énormément changé.

De plus en plus de personnes ne viennent pas seulement pour une semaine de vacances. Certaines restent plusieurs mois, parfois plusieurs années, seules, en couple ou en famille.

Cela crée une demande différente, que j’étudierais attentivement dans le cadre d’un investissement.

Toutes les villas construites ces dernières années avec le daily rental comme unique stratégie ont également contribué à faire progresser fortement l’offre.

Lorsque l’offre progresse beaucoup plus vite que la demande sur certains segments, cela peut exercer une pression sur les prix à la nuit, les taux d’occupation et, par conséquent, les rendements.

Je chercherais donc un bien capable de fonctionner sur plusieurs marchés locatifs : le court terme, mais aussi le moyen et le long terme.

Pour moi, c’est une sécurité supplémentaire.

Je ne partirais surtout pas du principe que, parce que Bali est encore perçue comme une destination relativement abordable, son immobilier est automatiquement bon marché ou facile à revendre.

Je regarderais avant tout le prix que je paie, la qualité de l’emplacement, la durée du lease, la demande réelle et la possibilité de revendre le bien dans de bonnes conditions.

Parce qu’au fond, un investissement immobilier à Bali reste un investissement.

Le coucher de soleil est un bonus. Il ne doit jamais remplacer les chiffres.

En quittant Flo, c’est cette dernière phrase que nous avons retenue. Son parcours raconte une envie de changer de vie, puis le travail nécessaire pour construire quelque chose sur place. Et son regard sur l’immobilier balinais rappelle qu’une destination qui fait rêver mérite, elle aussi, une analyse rigoureuse avant d’y engager son argent.

Catégories
Immobilier Investissement & Stratégies

Shura Island : nouvel eldorado des investisseurs ?

Pendant longtemps, pour les investisseurs français à la recherche de nouvelles opportunités au Moyen-Orient, Dubaï semblait être l’évidence. Mais une nouvelle destination commence à attirer les regards : la côte saoudienne de la mer Rouge.

Et 2026 pourrait bien être une année charnière.

Premier changement majeur : les étrangers peuvent désormais investir directement sur le marché financier saoudien. Depuis le 1er février 2026, l’Autorité saoudienne des marchés de capitaux a ouvert le marché principal à l’ensemble des catégories d’investisseurs étrangers.

Dans l’immobilier aussi, les règles ont changé. Depuis janvier 2026, les non-Saoudiens peuvent, sous certaines conditions et dans les zones autorisées, acquérir des biens immobiliers dans le Royaume.

Un changement de taille pour un pays qui cherche justement à attirer les capitaux internationaux.

Et parmi les projets qui incarnent cette ouverture, The Red Sea occupe une place particulière.

SHURA : ACHETER UNE RÉSIDENCE AU COEUR D’UN HÔTEL 5 ÉTOILES

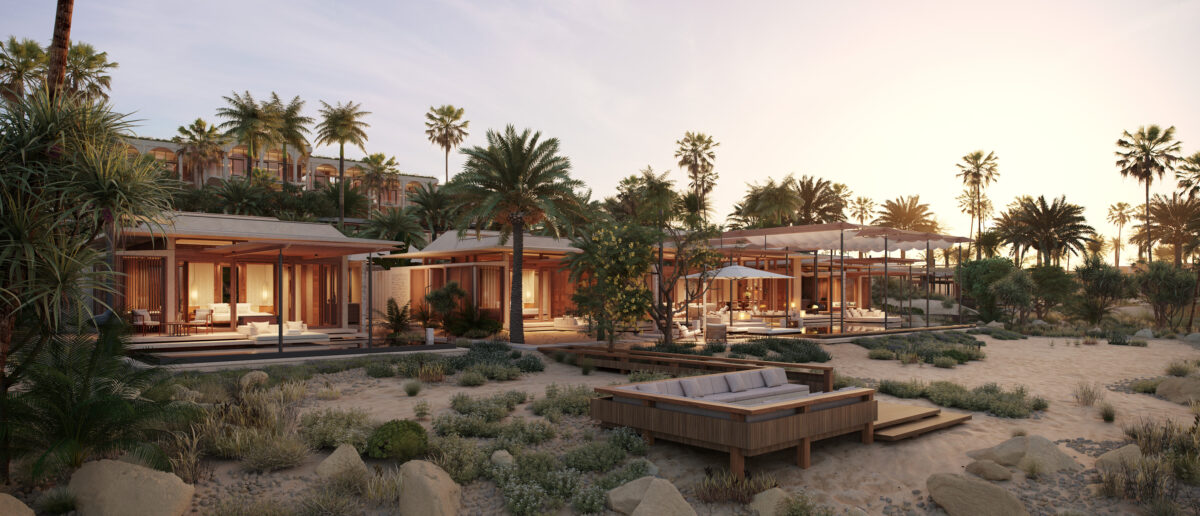
Au cœur de The Red Sea, Shura Island est appelée à devenir la vitrine internationale de cette nouvelle côte saoudienne.

L’île s’étend sur 4,2 km² et doit réunir 11 resorts de luxe, 305 résidences, une marina de 154 anneaux, un parcours de golf insulaire et une importante offre de restaurants, de commerces et de loisirs.

Mais le concept est peut-être plus intéressant encore pour un investisseur : il ne s’agit pas simplement d’acheter une villa dans un nouveau quartier résidentiel.

Certaines résidences sont directement associées à de grandes marques hôtelières internationales. Les propriétaires bénéficient ainsi d’un environnement et de services qui rappellent davantage ceux d’un palace que ceux d’une résidence classique.

Shura, Résidences Four Seasons

À Shura, les premières résidences développées avec SLS proposent par exemple des villas de plage d’une à quatre chambres, avec piscine privée à débordement, terrasses et espaces pensés pour prolonger la vie intérieure vers l’extérieur.

Et autour de chez soi, tout est pensé comme une véritable destination : restaurants, boutiques, golf, activités nautiques, marina et expériences hôtelières.

L’idée est simple : acheter son propre pied-à-terre tout en conservant l’expérience et les services d’un hôtel ultra-luxe.

Et Shura n’est que le début.

DE SLS À FOUR SEASONS, UNE COLLECTION DE RÉSIDENCES ULTRA-LUXE

Red Sea Global développe au total 28 hôtels et plus de 1600 propriétés résidentielles sur The Red Sea et AMAALA.

Le portefeuille rassemble certaines des marques les plus prestigieuses de l’hôtellerie, du bien-être et du lifestyle international.

À AMAALA, les résidences sont notamment associées à Clinique La Prairie, Rosewood, Nammos, Six Senses, Equinox, Four Seasons et Jayasom.

Certaines sont même présentées comme des premières mondiales : Clinique La Prairie, Nammos et Equinox y développent leurs toutes premières résidences au monde.

Autrement dit, l’investissement ne porte plus uniquement sur des mètres carrés.

Il porte sur un écosystème de services, d’expériences et de marques.

AMAALA : QUAND L’IMMOBILIER DEVIENT UNE EXPÉRIENCE DE BIEN-ÊTRE

Plus au nord, AMAALA pousse encore plus loin cette logique.

La destination est construite autour de trois baies, avec une approche entièrement tournée vers le bien-être, la longévité, le sport et l’art de vivre. Sa première phase doit comprendre 349 résidences, intégrées à un ensemble de resorts et d’expériences.

L’ambition est de transformer le séjour en véritable mode de vie.

On y retrouve par exemple un Yacht Club, une marina de 116 places, des installations de bien-être, des expériences sportives et nautiques, mais aussi des infrastructures dédiées à la longévité et à la santé.

AMAALA accueille notamment les premières résidences au monde de Clinique La Prairie, spécialiste de la longévité, ainsi que celles de Equinox, marque américaine emblématique du fitness haut de gamme, et de Nammos, référence internationale du lifestyle et de la restauration.

Le principe est donc assez éloigné de celui d’une résidence secondaire traditionnelle.

On achète un lieu de vie, mais aussi l’accès à un univers.

Golf, yacht, gastronomie, plage, sport, spa, médecine préventive, fitness, restauration et conciergerie : tout est conçu pour être accessible depuis la résidence.

ET SI LA MER ROUGE ÉTAIT LE PROCHAIN DUBAÏ ?

Red Sea Global assume d’ailleurs lui-même la comparaison avec Dubaï.

Le groupe estime que l’opportunité actuelle peut rappeler celle d’un achat immobilier à Dubaï au début des années 2000, avec une différence majeure : une offre beaucoup plus limitée et exclusive.

La demande internationale semble déjà suivre.

Depuis l’ouverture du marché immobilier aux non-Saoudiens, Red Sea Global affirme avoir enregistré une hausse de 20 % du nombre d’acheteurs internationaux. À AMAALA, les acheteurs saoudiens et internationaux représentent désormais respectivement 90 et 10 % des acquisitions.

Et la clientèle vient du monde entier : pays du Golfe, Royaume-Uni, Europe, États-Unis et Asie.

PARIS-SHURA : TROIS VOLS PAR SEMAINE DÈS DÉCEMBRE

Reste un obstacle historique pour une destination aussi éloignée : l’accès.

Là encore, 2026 marque un tournant.À partir de décembre 2026, un vol direct reliera Paris à l’aéroport international de la mer Rouge. La compagnie beOndopérera trois vols par semaine, à bord d’appareils de la famille Airbus A320, avec une expérience premium et des sièges entièrement plats.Depuis Paris, le trajet est annoncé autour de 5 h 30, avec seulement une heure de décalage horaire avec la France.Un détail loin d’être anodin pour une clientèle européenne : la mer Rouge saoudienne devient accessible le temps d’un vol direct, sans correspondance à Riyad ou Dubaï.

UN PARI SUR UNE NOUVELLE ARABIE SAOUDITE

Derrière ces résidences ultra-luxueuses se joue finalement un pari beaucoup plus large.

Celui d’une Arabie saoudite qui cherche à devenir une puissance mondiale du tourisme, de l’immobilier et des services haut de gamme.

The Red Sea and Amaala fonctionne déjà avec de l’électricité produite à 100 % à partir de sources renouvelables et compte notamment plus de 1,1 million de panneaux photovoltaïques et plus de 1 900 MWh de capacité de stockage par batteries.

Les projets sont également conçus pour accueillir des habitants à l’année, et pas uniquement des touristes de passage, avec des infrastructures de santé et d’éducation prévues pour accompagner le développement des communautés résidentielles.

Pour les investisseurs, le pari est donc double : profiter de l’ouverture progressive d’un marché encore jeune et miser sur la naissance d’une nouvelle destination mondiale.

L’immobilier de la mer Rouge ne cherche pas seulement à vendre des villas.

Il cherche à vendre une nouvelle manière de vivre et peut-être, pour les premiers investisseurs, une place dans la prochaine grande destination du Moyen-Orient.

La nouvelle place forte de l’investissement au Moyen-Orient ? Il est encore trop tôt pour l’affirmer. Mais entre l’ouverture aux capitaux étrangers, l’accès des non-Saoudiens à l’immobilier et l’arrivée d’un vol direct depuis Paris, la côte saoudienne devient clairement difficile à ignorer.

Pierre Cotteau de Simencourt

Catégories
Economie Géopolitique

Économie chinoise : derrière les 4,7 % de croissance, le modèle de Xi Jinping sous pression

Immobilier en crise, dette, chômage des jeunes, consommation atone et tensions commerciales : derrière une croissance qui reste enviable pour de nombreux pays occidentaux, l’économie chinoise accumule les déséquilibres.

Le véritable enjeu dépasse pourtant la croissance : Pékin tente désormais de remplacer son ancien modèle économique par un autre, davantage tourné vers l’industrie, la technologie et la puissance stratégique.

Pendant des décennies, la Chine a habitué le monde à des taux de croissance spectaculaires. Cette époque semble désormais révolue.

Avec une croissance officielle de 4,7 % au premier semestre 2026, l’économie chinoise continue de progresser, mais beaucoup moins rapidement qu’au cours des décennies précédentes. Surtout, ce chiffre masque plusieurs fragilités structurelles.

Le débat ne consiste donc plus seulement à savoir si la Chine peut atteindre 5 % de croissance. La véritable question est ailleurs : le modèle économique construit au cours des dernières décennies arrive-t-il à bout de souffle ?

L’immobilier, ancien moteur devenu boulet

Le premier problème se trouve dans la pierre.

Pendant des années, la croissance chinoise s’est largement appuyée sur la construction, l’immobilier et les infrastructures. En intégrant les secteurs qui en dépendent, l’immobilier a représenté une part considérable de l’activité économique chinoise.

Mais après des années d’endettement et de construction massive, la mécanique s’est grippée.

La crise de grands promoteurs comme Evergrande a symbolisé un problème beaucoup plus large : baisse des ventes, logements invendus, promoteurs endettés et ménages devenus plus prudents.

Cette crise touche également les collectivités locales.

Une partie importante de leurs recettes provenait historiquement de la vente de terrains aux promoteurs. Lorsque le marché immobilier ralentit, leurs revenus diminuent alors que leurs dépenses et leur dette restent importantes.

Pékin se retrouve donc face à une équation difficile : laisser certains acteurs faire faillite permettrait d’assainir le système, mais pourrait également provoquer des pertes financières, du chômage et davantage de mécontentement social.

Le chômage des jeunes reste un signal d’alerte

Deuxième faiblesse : l’emploi.

Chaque année, plus de 12 millions de diplômés arrivent sur le marché du travail chinois. Or l’économie ne crée plus nécessairement suffisamment d’emplois qualifiés correspondant à leurs attentes.

Le chômage des jeunes est ainsi devenu l’un des symptômes les plus visibles du ralentissement.

C’est également un enjeu politique.

Une génération diplômée mais confrontée à des perspectives professionnelles limitées peut progressivement perdre confiance dans la promesse de mobilité sociale qui accompagnait jusqu’ici le développement chinois.

Le phénomène du « lying flat », ou tang ping, illustre en partie ce malaise : certains jeunes revendiquent le choix de travailler moins, consommer moins et refuser la compétition permanente.

Pour Pékin, maintenir l’emploi n’est donc pas seulement une question économique. C’est aussi une question de stabilité sociale.

Produire toujours plus… quitte à réduire les marges

L’économie chinoise souffre également d’un phénomène que Pékin lui-même cherche désormais à combattre : l’« involution ».

Dans certains secteurs, les entreprises chinoises se livrent une concurrence extrêmement agressive.

Pour gagner des parts de marché, elles baissent leurs prix, augmentent leurs capacités de production et acceptent parfois des marges très faibles.

Cette stratégie peut profiter au consommateur et accélérer l’innovation. Mais lorsqu’elle devient excessive, elle fragilise les entreprises et entretient des capacités de production supérieures à la demande intérieure.

Les gouvernements locaux ont par ailleurs intérêt à protéger leurs propres champions industriels afin de préserver emplois et recettes fiscales.

Résultat : plutôt que de voir disparaître les entreprises les moins performantes, certaines continuent d’être financées.

Le pari technologique de Xi Jinping

Face à l’essoufflement de l’immobilier, Xi Jinping mise sur un nouveau moteur.

Pékin parle désormais de « nouvelles forces productives de qualité » : intelligence artificielle, semi-conducteurs, robotique, batteries, véhicules électriques, biotechnologies, informatique quantique ou encore matériaux avancés.

La stratégie est claire : transformer la Chine d’« usine du monde » en puissance industrielle et technologique de premier plan.

Et il serait erroné de sous-estimer ses résultats.

Dans les véhicules électriques, les batteries ou le solaire, les groupes chinois ont déjà acquis une place considérable sur le marché mondial. Dans l’intelligence artificielle, la robotique ou les semi-conducteurs, Pékin investit massivement pour réduire sa dépendance technologique.

Mais un problème demeure : ces nouveaux secteurs ne sont pas encore suffisamment importants pour remplacer entièrement l’ancien moteur immobilier.

La transition prendra donc du temps.

La Chine produit beaucoup… mais ses ménages consomment relativement peu

C’est probablement l’un des plus grands paradoxes chinois.

Le pays dispose d’un immense marché intérieur de plus d’un milliard d’habitants, mais la consommation des ménages représente autour de 40 % du PIB, un niveau relativement faible par rapport aux grandes économies développées.

Les ménages chinois ont tendance à épargner beaucoup.

Pourquoi ?

Parce qu’une partie importante de la population doit anticiper elle-même ses dépenses de santé, sa retraite ou les conséquences d’une perte d’emploi.

Renforcer les protections sociales pourrait donc encourager les ménages à moins épargner et davantage consommer.

Mais cela supposerait aussi une redistribution plus importante des ressources vers les ménages.

Or le modèle privilégié sous Xi Jinping continue de favoriser fortement l’investissement industriel, l’autonomie technologique et les objectifs stratégiques de l’État.

Les exportations comme soupape

Faute d’une consommation intérieure suffisamment dynamique, une partie des capacités industrielles chinoises se tourne naturellement vers l’étranger.

La Chine accumule ainsi des excédents commerciaux considérables.

Mais cette stratégie rencontre progressivement une résistance.

États-Unis et Union européenne ont déjà adopté différentes mesures visant certains produits chinois, tandis que plusieurs économies émergentes commencent elles aussi à s’inquiéter de l’arrivée massive de produits industriels chinois à bas prix.

Véhicules électriques, acier, panneaux solaires, batteries…

La question de la surcapacité chinoise devient un sujet économique mais également géopolitique.

Car si Pékin continue d’accroître sa production plus rapidement que sa consommation intérieure, une partie de cet excédent devra nécessairement être vendue ailleurs.

Et les partenaires commerciaux ne resteront probablement pas passifs.

Une bombe démographique à retardement

À ces problèmes s’ajoute une tendance particulièrement difficile à inverser : la démographie.

La population chinoise diminue et vieillit.

À court terme, cela signifie moins de nouveaux travailleurs. À plus long terme, davantage de retraités devront être financés par une population active proportionnellement plus faible.

Cette évolution peut peser sur la consommation, les finances publiques et la croissance potentielle.

L’automatisation et la robotisation peuvent compenser une partie de cette baisse de main-d’œuvre.

Mais elles créent un paradoxe : alors que la Chine doit aujourd’hui trouver suffisamment d’emplois pour ses jeunes diplômés, elle investit simultanément dans des technologies destinées à réduire les besoins en main-d’œuvre.

La Chine n’est pourtant pas en train de s’effondrer

Attention cependant à une conclusion trop rapide.

Parler des difficultés chinoises ne signifie pas annoncer un effondrement imminent de la deuxième économie mondiale.

La Chine conserve des avantages considérables : une infrastructure industrielle difficile à reproduire, des chaînes d’approvisionnement extrêmement développées, une capacité d’investissement massive, un marché intérieur gigantesque et des entreprises capables de devenir rapidement des leaders mondiaux.

Le pays reste également incontournable dans de nombreuses chaînes de valeur internationales.

Le débat est donc moins celui d’un effondrement de la Chine que celui d’un changement de régime économique.

L’ancien modèle reposant sur l’immobilier, les infrastructures et l’investissement massif atteint progressivement ses limites.

Le nouveau modèle voulu par Xi Jinping repose davantage sur l’industrie avancée, la technologie, les exportations et l’autonomie stratégique.

Le vrai risque est peut-être géopolitique

C’est ici que les difficultés économiques chinoises dépassent les frontières du pays.

Une Chine confrontée à une croissance plus faible mais disposant d’immenses capacités industrielles peut chercher davantage de débouchés à l’étranger.

Les tensions commerciales pourraient alors s’intensifier.

L’Europe se retrouve particulièrement exposée : elle souhaite bénéficier de produits chinois compétitifs tout en protégeant certaines industries jugées stratégiques.

Dans le même temps, Pékin considère la puissance économique et technologique comme un élément central de sa rivalité avec Washington.

La croissance chinoise n’est donc plus uniquement une histoire de PIB.

Industrie, commerce, technologie et sécurité nationale sont désormais profondément liés.

Ce qu’il faut retenir

La Chine ne traverse probablement pas une simple mauvaise passe conjoncturelle.

Elle tente de résoudre simultanément une crise immobilière, un endettement important, une consommation insuffisante, le chômage des jeunes et un vieillissement démographique, tout en transformant son modèle industriel.

Xi Jinping fait le pari que la technologie et l’industrie avancée permettront d’ouvrir un nouveau cycle de croissance.

Ce pari peut fonctionner en partie. Mais il ne règle pas automatiquement la faiblesse de la consommation intérieure, la dette ou les déséquilibres démographiques.

Et si la Chine continue de produire beaucoup plus vite qu’elle ne consomme, une partie de ses déséquilibres économiques sera mécaniquement exportée vers le reste du monde.

C’est probablement là que se trouve le véritable risque pour l’Europe : non pas nécessairement dans l’effondrement de l’économie chinoise, mais dans la manière dont Pékin tentera d’éviter cet effondrement.

Catégories
Actualité Economie En vedette

Le biopic de Michael Jackson devenu un phénomène mondial

Sorti il y a quelques semaines, Michael explose déjà tous les records au cinéma. Le film sur Michael Jackson pourrait devenir le biopic musical le plus rentable de l’histoire.

Le biopic Michael, consacré à Michael Jackson, est devenu l’un des plus gros événements cinéma de l’année 2026. Dès son premier week-end, le film a généré plus de 217 millions de dollars dans le monde, dont 97 millions uniquement aux États-Unis. C’est tout simplement le
meilleur démarrage de l’histoire pour un biopic musical.


Le film réalisé par Antoine Fuqua dépasse déjà les débuts de Bohemian Rhapsody ou encore de Elvis. Au Royaume-Uni, Michael a même explosé les records du genre avec plus de 11 millions de livres récoltés en seulement quelques jours. Pour Hollywood, le message est clair :
malgré les années, Michael Jackson reste une machine culturelle mondiale capable d’attirer des millions de personnes dans les salles.

Pourquoi le film attire autant de monde

Le succès du film repose évidemment sur l’aura gigantesque de Michael Jackson. Même dix- sept ans après sa mort, il reste l’un des artistes les plus connus de toute l’histoire avec plus de 500 millions d’albums vendus dans le monde. Ses chansons continuent d’être écoutées partout, et plusieurs générations connaissent encore par cœur des titres comme Thriller, Beat It ou Billie Jean.


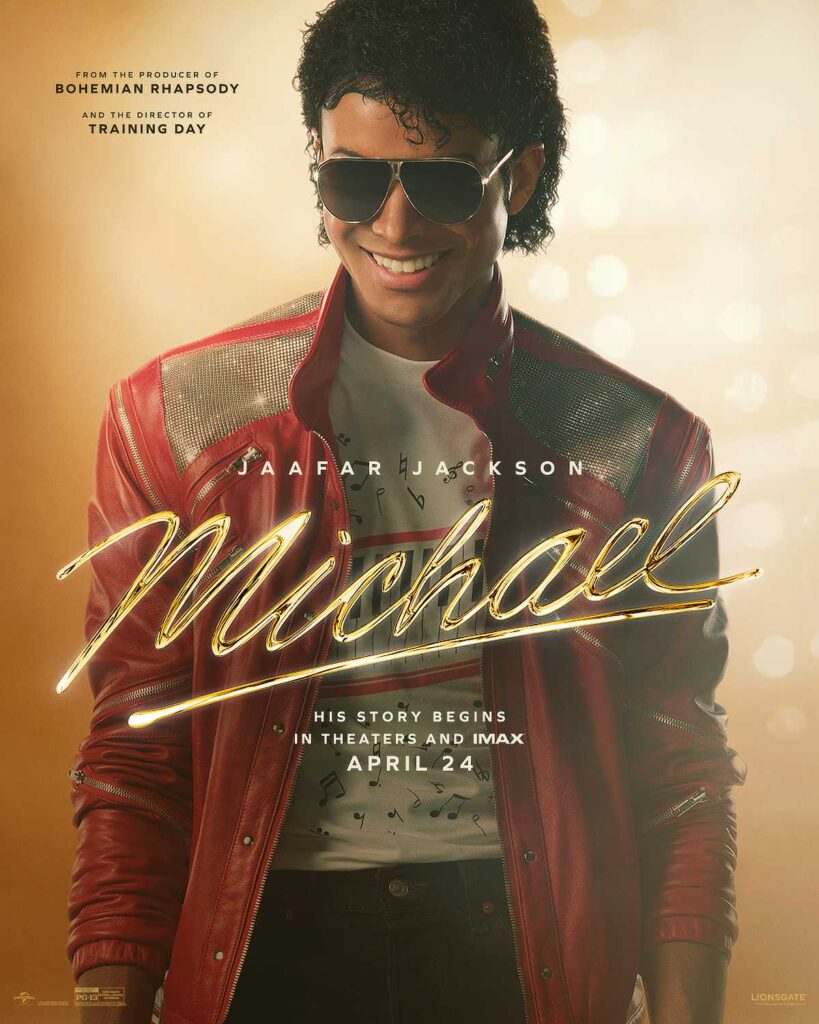
Le casting a aussi énormément aidé à créer le buzz autour du projet. C’est Jaafar Jackson, le neveu du chanteur, qui interprète Michael à l’écran. Dès les premières bandes-annonces, les réseaux sociaux ont explosé à cause de la ressemblance physique et des mouvements quasiment identiques à ceux du “King of Pop”. Beaucoup de spectateurs parlent même d’une
performance “hallucinante”, au point que certains évoquent déjà des nominations aux Oscars.

Un succès malgré les énormes polémiques

Le film n’a pourtant pas eu une production simple. Le projet a connu des retards, des reshoots très coûteux et plusieurs polémiques autour de la manière dont seraient traitées les accusations d’abus sexuels visant Michael Jackson. Finalement, les producteurs ont décidé de concentrer
l’histoire sur les années avant 1988, évitant ainsi une grande partie des controverses liées à la fin de sa vie.


Cette décision a divisé les critiques. Certains reprochent au film d’être trop “propre” et de ne pas assez montrer les zones d’ombre de Michael Jackson. D’autres pensent au contraire que le film
réussit surtout à rappeler l’impact culturel immense de l’artiste. Malgré ces débats, le public semble complètement conquis : les notes spectateurs restent très élevées et les salles continuent d’être pleines plusieurs semaines après la sortie.

Hollywood voit déjà beaucoup plus loin

Avec un tel démarrage, Hollywood pense déjà à une suite. Plusieurs médias américains expliquent qu’une énorme partie de la vie de Michael Jackson n’a finalement pas été utilisée dans le premier film à cause des changements de scénario et des problèmes juridiques. Certaines scènes auraient même déjà été tournées avant d’être supprimées du montage final.
Le film pourrait aussi dépasser le milliard de dollars au box-office mondial, ce qui en ferait officiellement le biopic musical le plus rentable de l’histoire du cinéma.

Pour les studios, Michael prouve surtout qu’un artiste capable de marquer plusieurs générations reste une valeur énorme pour l’industrie du divertissement. Entre le cinéma, le streaming, les ventes musicales et les
produits dérivés, le phénomène dépasse largement le simple cadre d’un film.

Avec Michael, Hollywood ne raconte pas seulement la vie d’une star. Le film rappelle surtout à quel point Michael Jackson reste un phénomène culturel quasiment impossible à comparer.
Même après des décennies, sa musique et son influence continuent de générer des chiffres totalement hors normes.

Sources :

Michael fait un moonwalk pour un week-end d’ouverture de 217 millions de dollars, battant des records au box-office pour un biopic | Michael | Le Gardien

Le réalisateur de films d’action qui affronte Michael Jackson | The New Yorker

Catégories
Actualité En vedette Géopolitique Immobilier Monde

Dubaï face au choc géopolitique : l’immobilier et la bourse vacillent

Un choc géopolitique qui atteint le cœur financier du Golfe

Depuis le 28 février 2026, la situation au Moyen-Orient a brusquement basculé. Les frappes américaines et israéliennes contre l’Iran ont déclenché une série de représailles dans la région, dont certaines ont directement touché les Émirats arabes unis.

Plusieurs drones se sont écrasés aux abords de l’aéroport international de Dubaï, provoquant des perturbations et ravivant un sentiment inédit d’insécurité dans l’une des places financières les plus stables du monde.

Si les dégâts matériels restent limités, le choc psychologique sur les marchés est réel. Dubaï s’est imposée ces dernières années comme un refuge pour les capitaux internationaux. Mais lorsque la géopolitique se tend, la confiance des investisseurs devient la variable clé.

Les premières réactions sont déjà visibles sur la bourse, l’immobilier et les flux d’investissement internationaux.

Les marchés financiers de Dubaï sous pression

La réaction des marchés a été immédiate.

L’indice DFM Index, qui regroupe les principales entreprises cotées à Dubaï, a reculé dans les jours suivant l’escalade militaire. L’indice général d’Abu Dhabi a également enregistré une baisse.

Les investisseurs surveillent notamment :

  • le risque d’extension du conflit dans le Golfe
  • les tensions autour du détroit d’Ormuz, route clé pour le pétrole mondial
  • l’impact sur les flux internationaux de capitaux
  • l’évolution de l’inflation et de la politique monétaire américaine

Même si les marchés du Golfe restent solides structurellement, la volatilité s’est nettement accrue.

Un signal fort : la chute de l’indice immobilier

Le signal le plus spectaculaire vient du secteur immobilier coté.

Selon les données de marché, l’indice immobilier de Dubaï a chuté d’environ 30 % en deux semaines, effaçant l’ensemble des gains accumulés depuis le début de l’année 2026.

Cette correction intervient après plusieurs années de hausse exceptionnelle :

  • +63 % en 2024
  • +30 % en 2025
  • +20 % supplémentaires début 2026

La ville était devenue l’un des principaux centres mondiaux d’investissement immobilier, attirant des capitaux d’Europe, d’Asie, d’Afrique et du Moyen-Orient.

Mais comme souvent sur les marchés financiers, la rapidité de la hausse rend les corrections plus violentes lorsque le sentiment change.

L’immobilier de Dubaï : un modèle très dépendant de la confiance

Le marché immobilier de Dubaï repose sur plusieurs piliers :

  • les investisseurs internationaux
  • les achats sur plan (off-plan)
  • une fiscalité très attractive
  • l’arrivée constante d’expatriés
  • le dynamisme touristique et financier

Pendant plusieurs années, cette combinaison a alimenté un cycle immobilier extrêmement dynamique.

De nombreux investisseurs ont acheté des biens avant même leur construction, avec des paiements échelonnés dans le temps.

Tant que les prix montent, ce modèle fonctionne parfaitement.

Mais lorsque la confiance se dégrade, le système peut devenir plus fragile.

Le risque des investissements off-plan

L’un des points sensibles du marché immobilier de Dubaï est l’importance de l’off-plan. Dans ce modèle :

  • l’investisseur paie une partie du bien au départ
  • les paiements se poursuivent pendant la construction
  • le solde est versé à la livraison

Ce système crée un effet de levier puissant.

Avec un capital limité, l’investisseur profite de toute la hausse du bien.

Mais si les prix baissent, la dynamique peut s’inverser :

  • les acheteurs restent engagés dans leurs paiements
  • la valeur du bien peut diminuer
  • la revente devient plus difficile

Dans un marché très international, la psychologie des investisseurs peut amplifier les mouvements de correction.

Le risque locatif dans un contexte de crise régionale

Un autre facteur surveillé concerne la demande locative.

Une partie importante des programmes récents a été vendue avec des promesses de rendements locatifs élevés.

Ces rendements reposent sur plusieurs moteurs :

  • l’arrivée d’expatriés
  • l’activité économique régionale
  • l’attractivité touristique de la ville

Si certaines entreprises retardent leurs projets ou leurs installations, la demande locative pourrait ralentir temporairement.

Dans ce cas, certains propriétaires pourraient se retrouver avec :

  • des loyers plus faibles
  • des logements vacants
  • des charges à assumer plus longtemps que prévu.

Mais Dubaï a déjà traversé plusieurs crises

Malgré les tensions actuelles, il est important de rappeler que Dubaï a déjà démontré sa capacité de résilience.

La ville a traversé plusieurs chocs majeurs :

  • la crise financière mondiale de 2008, qui avait provoqué un effondrement du marché immobilier
  • la crise pétrolière de 2014
  • la pandémie de 2020, qui avait paralysé le tourisme et l’aviation

À chaque fois, la ville a réussi à rebondir rapidement grâce à son attractivité internationale, sa fiscalité avantageuse et sa capacité à attirer des capitaux étrangers.

Ces dernières années, Dubaï est même devenue l’une des destinations privilégiées pour les entrepreneurs, investisseurs et expatriés du monde entier.

Autrement dit, si la situation actuelle crée de l’incertitude, l’histoire récente montre que la ville possède une forte capacité d’adaptation.

Le facteur clé : l’évolution du conflit

La trajectoire du marché dépendra désormais de l’évolution du conflit entre l’Iran, les États-Unis et leurs alliés.

Deux scénarios principaux se dessinent.

Scénario 1 : désescalade rapide

Si les tensions militaires se stabilisent rapidement :

  • les investisseurs pourraient revenir
  • les marchés financiers pourraient rebondir
  • l’immobilier pourrait absorber la correction actuelle

Scénario 2 : conflit prolongé

En revanche, si la guerre s’installe dans la durée :

  • les flux de capitaux pourraient ralentir
  • les investisseurs internationaux pourraient attendre
  • les transactions immobilières pourraient reculer

Dans un marché très dépendant des capitaux internationaux, la confiance reste le moteur principal.

À retenir

La crise actuelle marque un moment sensible pour l’économie de Dubaï.

  • les marchés financiers ont réagi à l’escalade militaire
  • l’indice immobilier a fortement corrigé
  • la confiance des investisseurs est mise à l’épreuve

Mais la ville conserve des atouts structurels puissants.

Dubaï a déjà démontré dans le passé sa capacité à rebondir après les crises et à attirer de nouveaux capitaux internationaux.

Tout dépendra désormais d’un facteur central :
la durée et l’intensité du conflit au Moyen-Orient.

Catégories
Actualité Economie Energie

Nucléaire : le Traité de non-prolifération est-il mort ?

Le nucléaire, symbole ultime de puissance stratégique depuis la Seconde Guerre mondiale, continue de structurer l’équilibre des relations internationales.

Entre dissuasion militaire, diplomatie internationale et enjeux énergétiques, l’atome reste au cœur des tensions géopolitiques.

Pour limiter la diffusion de l’arme nucléaire, la communauté internationale s’est dotée d’un cadre juridique central : le Traité de non-prolifération nucléaire. Signé en 1968 et entré en vigueur en 1970, ce traité constitue depuis plus de cinquante ans la base de la régulation nucléaire mondiale.

Le TNP : la base de l’équilibre nucléaire

Le principe du traité repose sur un compromis entre deux groupes d’États. D’un côté, les puissances officiellement dotées de l’arme nucléaire s’engagent à ne pas aider d’autres pays à l’acquérir et à poursuivre, à long terme, un objectif de désarmement. De l’autre, les États non dotés renoncent à développer l’arme nucléaire. En échange, ils conservent le droit d’accéder au nucléaire civil, notamment pour la production d’énergie, la médecine ou la recherche scientifique. En théorie, ce système devait limiter la prolifération nucléaire et conduire progressivement à un monde moins armé. En pratique, la situation est plus complexe.

Le traité reconnaît officiellement cinq puissances nucléaires : les États-Unis, la Russie, la Chine, la France et le Royaume-Uni. Ces pays forment ce que l’on appelle souvent le « club des cinq » et sont les seuls États autorisés par le traité à posséder officiellement l’arme nucléaire.

Cependant, malgré l’engagement théorique vers le désarmement, ces puissances ne réduisent plus réellement leurs arsenaux. Elles les modernisent. De nouveaux missiles, sous-marins nucléaires ou systèmes de dissuasion continuent d’être développés, montrant que l’arme nucléaire reste un élément central de la stratégie militaire.

En parallèle, plusieurs pays ont développé la bombe en dehors du cadre du traité. L’Inde et le Pakistan n’ont jamais signé le TNP et disposent aujourd’hui d’arsenaux nucléaires confirmés, alimentant une rivalité stratégique permanente. La Corée du Nord s’est retirée du traité en 2003 et a développé depuis un programme nucléaire et balistique de plus en plus avancé. Enfin, Israël n’a jamais signé le traité et maintient une politique d’ambiguïté stratégique : le pays ne confirme pas officiellement posséder l’arme nucléaire, mais il est largement considéré comme en disposant.

Le cas particulier de l’Iran

Les tensions autour du programme nucléaire de l’Iran illustrent les limites du système actuel. L’Iran est signataire du traité et affirme que son programme nucléaire est exclusivement civil. Cependant, plusieurs puissances occidentales soupçonnent le pays de chercher à atteindre le « seuil nucléaire », c’est-à-dire la capacité technique de fabriquer rapidement une arme atomique. Cette situation a entraîné des sanctions économiques internationales, des négociations diplomatiques et, à plusieurs reprises, des opérations militaires visant à ralentir ou empêcher le développement nucléaire iranien.

La logique de la dissuasion nucléaire crée un paradoxe. Un pays peut chercher à développer l’arme nucléaire pour garantir sa sécurité et éviter d’être attaqué par des adversaires plus puissants. L’arme nucléaire est perçue comme une assurance ultime contre une invasion. Mais cette même recherche peut être interprétée comme une menace majeure par les pays voisins ou les grandes puissances. Cela peut provoquer des sanctions, des pressions diplomatiques ou même des frappes préventives visant à empêcher l’acquisition de la bombe. Ce mécanisme alimente un cercle vicieux : plus un pays cherche à se protéger par l’arme nucléaire, plus ses adversaires peuvent être tentés de l’en empêcher par la force.

L’impact économique et financier

Les tensions nucléaires ne concernent pas seulement la sécurité internationale. Elles ont aussi un impact direct sur l’économie mondiale. Dans un environnement où le droit international est parfois dépassé par les rapports de force, le risque nucléaire devient un facteur d’incertitude pour les marchés financiers. Les crises géopolitiques impliquant des puissances nucléaires peuvent provoquer une forte volatilité des marchés de l’énergie, notamment du pétrole et du gaz, en raison des risques pesant sur les routes commerciales ou les infrastructures stratégiques.

Par ailleurs, les budgets militaires mondiaux connaissent une hausse importante, de nombreux États investissant massivement dans leurs capacités de défense, notamment dans la modernisation des forces nucléaires, les systèmes antimissiles ou les technologies militaires avancées.

Plus de cinquante ans après sa création, le Traité de non-prolifération nucléaire reste l’un des piliers de la sécurité internationale. Pourtant, face à la modernisation des arsenaux et à l’émergence de nouvelles puissances nucléaires, son efficacité est de plus en plus remise en question. La question centrale devient donc la suivante : le système international est-il encore capable de contenir la prolifération nucléaire, ou entre-t-il dans une nouvelle phase d’instabilité stratégique ?

Sources :

Accords internationaux relatifs aux armes nucléaires

Traité sur la non-prolifération des armes nucléaires (TNP)

Le TNP et les garanties de l’AIEA

Armes nucléaires dans le monde

Catégories
Actualité Bourse Géopolitique Nos analyses

Japon : marchés en hausse malgré les craintes sur la dette

Les élections législatives japonaises ont eu lieu le dimanche 8 février non sans crainte sur le futur de la 4ème économie mondiale.

Les élections législatives japonaises ont eu lieu le dimanche 8 février dernier et donnent de précieux premiers indicateurs sur le futur de la 4ème économie mondiale.

Le PLD (parti libéral démocrate) avec à sa tête Sanae Takaichi (première femme à occuper ce rôle) a réussi à se défaire du bourbier politique dans lequel le pays était plongé. Depuis les déboires de son ancien leader Shigeru Ishiba lors des élections législatives d’octobre 2024 et la mise en place d’un gouvernement minoritaire, le pays était dans l’incertitude politique. Entre-temps, la défaite du PLD aux sénatoriales de juillet 2025 avait conduit Mr Ishiba à la démission et Mme Takaichi ambitionnait de remettre de la clarté par les urnes. C’est ce qu’elle a réussi à faire.

Un PLD raffermi, et dominant face aux oppositions qui montaient

Malgré une mainmise quasi continue sur la politique de Tokyo, le PLD faisait face à la montée des oppositions dans les urnes. Lors des élections d’octobre 2024 le parti d’opposition PDC (centre-gauche) glanait 148 sièges et le PLD 198 dans une assemblée fragmentée (233 sièges requis pour gouverner seul). Or, les premières estimations des élection de Dimanche donneraient 316 députés au PLD sur les 465 que comptent la chambre basse, soit une base très solide pour que le PLD puisse mettre en place son programme politique.

Sanae Takaichi a en outre réussi à calmer la méfiance grandissante à l’égard du PLD causée notamment par l’inflation (doublement du prix du riz) et le scandale politico-financier des « caisses noires ».

Visibilité politique accrue mais inquiétudes budgétaires persistantes

Cette victoire permet certes, aux investisseurs de gagner en visibilité sur le devenir de l‘économie japonaise (une alliance de plusieurs partis auraient pu rendre difficile la mise en place de politiques publiques) mais elle peut surtout être inquiétante pour le futur des finances publiques nippones.

Mme Takaichi a annoncé un plan massif de relance budgétaire de 120 mds d’euros (environ 21 300 mds de yen) avec notamment une aide pour les ménages avec enfants, des subventions pour l’électricité, le gaz et un programme de crédit d’impôt pour les ménages.

Dette élevée : stimuler la croissance malgré les risques sur la dette

Le plan de relance budgétaire est justifié par la volonté de stimuler la consommation et les investissements face à une croissance en berne. Même si le stock de PIB en fait la 4ème puissance économique mondiale, le flux, la croissance est faiblement orientée (-0,6% au T3 2025).

Or, cette politique volontariste n’est pas sans conséquence pour un pays très endetté (environ 230% de PIB). Les investisseurs commencent déja à sanctionner la dette japonaise avec une montée des taux longs (près de 60 pb sur le 10 ans japonais depuis l’arrivée de Mme Takaichi en octobre 2025), et un rétrécissement du spread avec le 10 ans américain. Cette hausse ne devrait pas ralentir avec une montée des craintes d’un « moment Liz Struss » nippon.

Graphique 1 : Ecarts des taux des obligations souveraines américaines et japonaises à échéance 10 ans depuis 2023.

sources : Investing.com, calculs de l’auteur

Politique monétaire : la BoJ contrainte d’agir pour soutenir le yen

Côté politique monétaire, la BoJ a dû monter ses taux de 25 pb en décembre dernier pour soutenir la devise nippone chahutée dans un contexte de convergence de l’inflation vers la cible des 2% (2,1% en décembre 2025).

L’USD/JPY (+6,80% depuis 6 mois) permet certes de favoriser les exportations japonaises mais l’inflation importée pourrait se répercuter sur les consommateurs japonais (l’inflation n’est toujours pas à la cible des 2% depuis mars 2022).


La hausse des taux (courts et longs) permettra certes de rapatrier des capitaux avec des meilleurs rendements pour les supports japonais et libellés en JPY, mais c’est surtout un coût de la dette qui risque de s’envoler, et des entreprises qui resteraient attentistes (coût du crédit en hausse et craintes de hausses d’impôts futurs pour financer ce plan de relance).

Les investisseurs surpondèrent pour l’instant les marchés actions Japonais

Pour autant, les marchés actions japonais réalisent un très bon début d’année (+6,37% pour le Topix depuis janvier). Cela paraît contre-intuitif, notamment sur les valorisations de type CAPM. Avec un actif sans risque aux rendements plus hauts, le cost of Equity (rendement exigé par les investisseurs) devrait être plus élevé ce qui n’est à priori pas positif pour les marchés actions. Pour autant, les belles valeurs de l’indice (Toyota Motor, Mitsubishi Finance, Hitachi, Softbank) bénéficient entre autres côté industrie de la baisse du yen (favorable aux exportations) et le secteur financier de perspectives de meilleurs marges à venir sur les intérêts.

Graphique 2 : performance des marchés actions TOPIX (bourse de Tokyo) depuis le début de l’année

(source : Investing.com, calculs de l’auteur)

La clarté politique apportée par Mme Takaichi semblerait être réceptionnée de manière positive par les investisseurs même si l’expansion budgétaire à venir ne sera pas sans conséquence pour un pays très endetté. Surtout, la faiblesse continuelle du yen a contraint la BoJ à lever ses taux et à restreindre l’accès aux crédits ce qui ne viendra pas faciliter le plan de relance budgétaire.

En dépit d’une inflation qui n’est toujours pas à la cible, des taux courts et longs à la hausse, et un risque de « moment Liz Struss » japonais encore plus probable depuis les élections, les investisseurs restent pour l’instant surpondérés et investis positivement sur le Japon.

Sources :

Résultats électoraux et contexte politique

Données macroéconomiques (PIB, dette, croissance)

Banque du Japon (BoJ) : décisions de taux et inflation

Mitsubishi UFJ Financial Group

Catégories
Actualité Economie En vedette Non classé

États-Unis–Chine : la nouvelle guerre économique

On décrit encore la rivalité sino-américaine comme une “guerre commerciale”, comme si tout se jouait dans des surtaxes et des tableaux d’importations.

Or la séquence 2024–2026 raconte une bascule de nature : une confrontation où l’objectif n’est plus seulement de vendre plus cher ou de taxer davantage, mais de contrôler ce qui rend l’économie de l’autre possible, l’énergie qui alimente ses usines et ses data centers, les intrants sans lesquels ses technologies se figent, les routes maritimes qui sécurisent ses approvisionnements, et les cadres réglementaires qui peuvent, du jour au lendemain, casser une chaîne industrielle.

Dans ce nouveau régime, l’outil central n’est plus le tarif. Ce sont les architectures, c’est une guerre froide économique parce qu’elle est durable, économique, juridique, réciproque, et parce qu’elle finit par forcer les pays tiers à arbitrer non pas par préférence politique, mais par contrainte d’accès.

Pendant des décennies, les États-Unis ont dominé l’ordre économique mondial par un avantage rarement assumé comme tel : la capacité à transformer un écosystème technique et financier en mécanisme de contrainte. Les sanctions, l’accès au dollar, les restrictions sur les technologies sensibles, le droit extraterritorial, l’interopérabilité des chaînes logistiques, tout cela formait une architecture dont Washington gardait la clé. La bascule, aujourd’hui, est que cette architecture n’est plus un monopole, la Chine a commencé à construire un miroir.

La fin du monopole de l’extraterritorialité

La preuve la plus nette se lit dans la séquence des contrôles export : côté américain, l’extension progressive des restrictions sur les semi-conducteurs avancés, le calcul haute performance et les outils de fabrication, puis l’idée d’un cadre de diffusion globale de l’IA, avant son retrait et son remplacement par une logique de durcissement ciblé. Cette trajectoire n’est pas qu’un conflit commercial : elle vise le cœur de la puissance contemporaine, la capacité à produire et entraîner des modèles, à fabriquer des puces de pointe, à accéder aux équipements et au savoir-faire qui permettent de réduire les nœuds technologiques à quelques pays.

La réponse chinoise est plus récente, mais son langage est identique : licences, listes, contrôle des usages finaux, et surtout, extension de facto au-delà du territoire national. Les régimes de contrôle sur les terres rares, les aimants permanents et les technologies associées, et l’idée même que des produits fabriqués hors de Chine puissent être soumis à licence s’ils incorporent des intrants, des équipements ou des procédés chinois, constituent une rupture doctrinale. Autrement dit, Pékin ne se contente plus de « riposter », elle construit un miroir : l’équivalent d’un droit extraterritorial industriel, mais adossé non pas à une monnaie, plutôt à des goulots matériels.

Le point décisif, pour comprendre la logique « guerre froide », est que chaque camp tente désormais de prendre l’autre par les contraintes de ses propres transitions. Washington cherche à ralentir l’accès chinois au calcul et aux équipements ; Pékin rappelle que la transition électrique, la défense, l’automobile et l’éolien reposent sur des matériaux dont elle contrôle le raffinage et la transformation, et qu’elle peut transformer cette position en instrument politique.

Énergie : l’avantage américain, la vulnérabilité chinoise

Dans ce duel, l’énergie n’est pas un secteur : c’est une condition de puissance. Les États-Unis disposent d’un atout structurel que la plupart des Européens continuent de sous-estimer : l’ampleur de leur production d’hydrocarbures, portée par le schiste et par une capacité d’ajustement que les producteurs conventionnels n’ont pas à la même vitesse. Les données publiques américaines montrent des records de production d’énergie et, sur certaines périodes, de production de brut.

En miroir, la Chine reste le grand importateur net, donc l’acteur pour qui « la géopolitique » se traduit immédiatement en risque de rupture de flux. D’où une stratégie à deux étages.

Le premier étage est diplomatique : l’objectif est de réduire la prime de risque géopolitique autour des routes énergétiques. La médiation chinoise qui a permis la reprise des relations entre Arabie saoudite et Iran n’est pas un trophée symbolique : c’est une politique d’assurance sur les détroits, les terminaux, les pipelines et les cargaisons.

Le deuxième étage est énergétique domestique : Pékin construit de la capacité, massivement, et pas seulement en solaire. Les données publiques convergent sur une accélération spectaculaire des ajouts photovoltaïques en 2024, pendant que la Chine continue de renforcer une base charbon comme filet de sécurité, au nom de la stabilité du réseau. Cela prend un relief particulier à l’ère de l’IA : la demande électrique des data centers devient un facteur de souveraineté, et l’IEA projette une forte hausse mondiale de cette consommation. Dit autrement, la Chine réduit son exposition aux chocs de flux par deux mouvements simultanés : sécuriser ses importations, et électrifier sa résilience.

Dans ce contexte, les théâtres « périphériques » comme Venezuela ou l’Iran ne sont plus des crises locales ; ce sont des nœuds de flux dans une rivalité systémique. Les épisodes récents autour des sanctions, des licences, et des routes d’export montrent que l’énergie n’est pas seulement une question de prix : c’est une question de contrôle de destination, de transport, d’assurance, de paiement, et donc de souveraineté sur la cargaison.

Le calcul comme frontière stratégique : semi-conducteurs, IA, et plafond technologique

Le premier front est celui du calcul, parce que le calcul est devenu une infrastructure de puissance : IA, simulation, cryptographie, optimisation militaire et industrielle. Les restrictions américaines sur les puces avancées et sur l’écosystème de fabrication ont été pensées comme une politique de plafond : limiter l’accès de la Chine aux capacités qui comptent, non pas marginalement, mais structurellement.

La réponse chinoise a consisté à transformer une vulnérabilité en mobilisation nationale. L’exemple le plus parlant est l’accélération de l’industrial policy : création et recapitalisation de grands véhicules de financement dédiés aux semi-conducteurs, avec un saut d’échelle assumé pour compenser des années de dépendance aux technologies et équipements étrangers.

Ce duel n’est pas abstrait. Il se traduit par une fragmentation du monde du calcul : des chaînes “autorisées” et des chaînes “à risque”, des projets d’usines relocalisés, des restrictions sur les talents, une bataille sur les équipements, et une course à l’autonomie qui coûte cher à tout le monde mais qui, précisément, devient rationnelle dès lors que l’autre camp a la capacité de couper.

Ainsi,  l’énergie, les paiements, les intrants, tout remonte à la même question. Qui peut faire tourner, à l’échelle industrielle, les infrastructures qui rendent l’IA productive ?

Métaux critiques : l’avantage chinois n’est pas la mine, c’est la transformation

Le levier chinois est d’autant plus puissant que, dans les métaux critiques, la domination ne se joue pas d’abord sur la mine : elle se joue sur l’étape où l’on transforme un minerai diffus et hétérogène en matière industrialisable, séparation, purification, métallurgie, puis fabrication d’aimants. C’est là que la Chine a construit sa rente stratégique. Elle représente environ 70 % de la production minière mondiale de terres rares et autour de 90 % des opérations de raffinage et de séparation. Or ces aimants, notamment le NdFeB, ne sont pas un usage marginal : ils sont au cœur des moteurs de véhicules électriques, des éoliennes, de multiples systèmes militaires, des robots industriels, et plus largement de toute l’électrification.

La concentration chinoise à ce niveau transforme donc un avantage industriel en instrument politique : en contrôlant l’étape qui convertit la ressource en flux industriel, Pékin ne contrôle pas seulement “un marché”, elle contrôle des calendriers de production.

C’est ici que la rivalité avec Washington prend sa forme la plus froide, et la plus dangereuse : la Chine n’a pas besoin d’un embargo spectaculaire pour peser. Une licence retardée, un contrôle renforcé, une interprétation plus stricte de l’utilisateur final, quelques semaines de friction sur des volumes modestes, et c’est toute une chaîne qui se grippe, parce que ces intrants ont rarement des substituts immédiats, et parce que les stocks industriels ont été optimisés pour l’efficacité, pas pour la résilience. 

Ce levier pèse désormais directement dans la course à l’IA, non pas parce que les terres rares “font” l’IA, mais parce qu’elles conditionnent les infrastructures qui rendent l’IA industrialisable. À mesure que l’IA bascule du laboratoire vers l’infrastructure, elle se matérialise dans des chaînes de production, et ces chaînes sont précisément celles où les aimants permanents et certains matériaux critiques deviennent des points d’étranglement.

Enfin, ce levier a une vertu stratégique supplémentaire : il est politiquement “propre”. Là où une sanction américaine assume frontalement la coercition, le contrôle chinois peut se présenter comme un acte administratif ordinaire, une mesure de conformité, un dispositif de sécurité nationale, une normalisation. C’est le même geste que Washington a perfectionné dans la technologie, mais déplacé en amont des chaînes industrielles.

Monnaie et rails de paiement : le signal compte autant que le basculement

Reste le dernier étage, souvent mal traité parce qu’il attire les prophéties : la monnaie. Ce qui compte, dans une guerre économique, n’est pas qu’un acteur “renverse” le système en un jour. C’est qu’il multiplie les options qui rendent la dépendance moins absolue. Quand les acteurs énergétiques majeurs ouvrent ou testent des voies de règlement alternatives, ils ne détrônent pas immédiatement le dollar ; ils fabriquent un monde où la domination du dollar n’est plus le seul scénario opérationnel, et où la sanction financière américaine rencontre des poches de résistance de plus en plus organisées.

C’est précisément cela, le signal : l’économie mondiale se réorganise non pas autour d’un nouvel hégémon, mais autour de la possibilité que l’accès, à la technologie, aux intrants, à l’énergie, au paiement, devienne conditionnel.

En somme, la meilleure façon de décrire le moment n’est plus “course à l’hégémonie”. C’est encerclement mutuel. Les États-Unis cherchent à verrouiller le sommet technologique et la finance de conformité ; la Chine verrouille les intrants matériels et électrifie sa résilience tout en densifiant ses rails de règlement. Chaque coup appelle une contre-mesure, chaque contre-mesure devient un précédent, et chaque précédent se transforme en doctrine.

Le résultat, c’est une mondialisation qui change de nature. Elle ne disparaît pas ; elle se militarise. Les entreprises ne lisent plus le risque seulement en “stabilité politique”, elles le lisent en licences, en utilisateurs finaux, en origine des intrants, en conformité export, en monnaie de règlement, en vulnérabilité à une liste. C’est cela, la guerre froide économique : une économie où l’on ne commerce plus seulement pour être efficace, mais pour rester stratégiquement autonome.

Sources :

OECD : Economic Security and Globalisation

U.S. Department of Commerce : Bureau of Industry and Security (BIS)

Ministry of Commerce of the PRC : Export Control Announcements

CSIS : China’s Export Controls and Strategic Materials

Catégories
Economie En vedette Energie Interviews experts Macro Nos analyses

Comment le Venezuela pèse dans la guerre du baril utile

Le Venezuela dispose de la première réserve mondiale de pétrole, mais cela n’a jamais suffi à en faire une puissance énergétique au sens où l’entendent les marchés.

Dans l’économie réelle du pétrole, ce qui compte n’est pas la géologie mais le flux : la capacité à produire de manière continue, à stabiliser les opérations, à exporter, à encaisser des revenus, à investir, puis à recommencer. À cette aune, Caracas n’est pas un « géant endormi ». C’est un producteur structurellement contraint, dont la production oscille depuis plusieurs années autour de 0,9 à 1,1 million de barils par jour selon les sources et les périodes, très loin des 3,5 millions b/j atteints durant les décennies de gloire. Ce différentiel n’est pas accidentel ; il est le produit d’une dégradation industrielle profonde.

De la prise de ressources à la capture des systèmes

C’est précisément ce décalage entre réserves et production qui rend la séquence géopolitique actuelle plus intéressante qu’une lecture simpliste du type « ils interviennent pour le pétrole ». Il ne s’agit pas de s’emparer d’un pétrole qui coulerait déjà à plein régime. La vraie question est celle de savoir qui, demain, aura la main sur la reconstruction du flux : les infrastructures, les intrants critiques, les conditions d’export, la destination des barils, et donc la formation des prix et des marges industrielles. On n’est pas face à une opération sur un stock, mais à une tentative de reconfiguration d’un système pétrolier complet.

Janvier 2026 : un signal stratégique plus qu’un simple épisode coercitif

Les événements de début janvier 2026 mettent ce mécanisme à nu. Le fait que Nicolás Maduro ait rencontré une délégation chinoise quelques heures avant sa capture lors de l’intervention américaine confère à l’épisode une portée particulière. Ce moment fonctionne comme un signal stratégique, adressé autant à Pékin qu’à Caracas. La condamnation officielle chinoise importe moins que le précédent créé : un acte de coercition directe sur un État pétrolier du « Sud global » intervient dans une période où la compétition de puissance est déjà pleinement débridée.

Changer d’unité d’analyse : des réserves aux qualités de brut

Pour comprendre pourquoi le Venezuela est un nœud géoéconomique, il faut changer d’unité d’analyse. On parle trop des réserves et pas assez des qualités de brut et des architectures de raffinage. Le pétrole vénézuélien est lourd, visqueux et souvent sulfuré. Il intéresse avant tout des raffineries complexes, notamment sur la côte du golfe des États-Unis, historiquement conçues pour traiter des bruts lourds.

La révolution du shale américain a principalement ajouté des barils légers au système mondial, alors même qu’une partie importante des capacités de raffinage américaines reste optimisée pour des mélanges plus lourds. Dans cette configuration, le Venezuela n’est pas un simple fournisseur parmi d’autres : il joue le rôle de correcteur industriel.

Le paradoxe américain : l’abondance n’élimine pas le besoin

La conséquence est contre-intuitive. Un pays devenu premier producteur mondial de pétrole peut conserver un intérêt structurel pour du brut lourd importé. Il ne s’agit pas de dépendance énergétique au sens classique, mais de rendement des unités de raffinage, de composition des produits finis, de marges industrielles et, en dernière instance, d’inflation domestique et de politique intérieure.

Les raffineries américaines de la côte du golfe pourraient absorber davantage de brut vénézuélien. Une hausse de ces flux permettrait de réduire la dépendance à d’autres bruts lourds, notamment canadiens, tout en détournant des volumes aujourd’hui captés par la Chine. Mais ce « baril utile » n’existe pas sans condition.

Le verrou technique : diluants, logistique et permissions politiques

Le Venezuela ne peut pas exporter son extra-lourd de l’Orénoque comme un brut conventionnel. Il doit être dilué, allégé ou mélangé à l’aide de naphta, de condensats ou de pétroles plus légers pour produire des grades exportables comme le Merey. Ce détail technique est en réalité central. Il signifie que le pays n’est pas seulement dépendant d’investissements, mais aussi de chaînes logistiques complexes et de permissions politiques.

Le contrôle du pétrole vénézuélien passe donc par le contrôle des intrants et des autorisations, bien plus que par la simple possession des gisements.

Les sanctions comme ingénierie des flux

Dans ce contexte, la levée ou l’assouplissement des sanctions ne relève pas d’un geste moral ou humanitaire. Il s’agit d’un instrument de structuration des flux industriels. Washington l’a déjà montré en 2023-2024, en conditionnant un allègement temporaire à une trajectoire électorale avant de revenir en arrière.

Les restrictions imposées à l’action de Chevron dans les joint-ventures vénézuéliennes, via des licences limitées et des dispositifs de « wind down », illustrent la même logique : autoriser suffisamment pour garder la main, jamais assez pour libérer pleinement le système.

La réalité des volumes face aux projections

Oui, une levée durable des contraintes et un retour de capitaux pourraient faire remonter la production. Des estimations évoquent un retour vers 1,3 à 1,4 million de barils par jour en deux ans, et jusqu’à 2,5 millions b/j sur un horizon d’une décennie. Cela constituerait déjà un changement significatif à l’échelle de l’OPEP et des équilibres marginaux de prix.

Mais l’idée qu’il suffirait de quelques dizaines de milliards de dollars pour retrouver rapidement 3 millions b/j relève davantage du discours politique que de l’ingénierie pétrolière. Une telle remontée impliquerait une reconstruction sur plus de dix ans, avec des investissements colossaux et des risques juridiques, techniques, sociaux et sécuritaires considérables. Le Venezuela n’est pas un nouveau Guyana à montée rapide ; il est un chantier de réhabilitation systémique.

La vraie valeur stratégique : la destination des barils

Cette réalité ne diminue pas l’importance du Venezuela, elle la requalifie. Le pays n’est pas une promesse de volumes immédiats, mais une promesse de capacité industrielle future, donc un levier stratégique sur la décennie. En 2025, la Chine importait environ 470 000 barils par jour de brut vénézuélien, souvent via des circuits indirects, dont une partie servait au remboursement d’une dette encore supérieure à 10 milliards de dollars.

Si Washington reprend la main sur les conditions de production et de commercialisation, l’objectif n’est pas simplement d’ajouter du pétrole au marché mondial. Il s’agit de faire basculer des barils de la Chine vers l’Atlantique et de réduire la marge de manœuvre de Pékin sur un flux énergétique intégré à sa stratégie envers le « Global South ».

Chaînes contre chaînes : pétrole, terres rares et puissance

C’est ici que la comparaison avec les terres rares prend tout son sens. Les États-Unis disposent d’un avantage pétrolier non seulement par leur production, mais par leur capacité à transformer un brut étranger en atout industriel domestique compatible avec leur appareil de raffinage. La Chine, de son côté, conserve un levier structurel sur les minerais critiques grâce à sa domination des segments de transformation, de raffinage et de métallurgie.

L’affrontement n’est donc pas « pétrole contre terres rares », mais « contrôle des chaînes contre contrôle des chaînes ». Le Venezuela devient un terrain d’expérimentation d’une stratégie américaine plus offensive, proche d’une Monroe Doctrine modernisée, où la puissance s’exerce par la capture des nœuds de flux plutôt que par l’occupation territoriale.

Le signal politique et l’environnement régional

Enfin, la lecture strictement pétrolière ne doit pas écraser la dimension de signal politique. L’intervention américaine est observée à Pékin à travers le prisme des revendications territoriales et des analogies possibles, même si certains scénarios restent improbables à court terme. Le message implicite n’est pas seulement « nous voulons ce brut », mais « nous pouvons encore imposer une réarchitecture politique dans une zone que nous considérons comme stratégique ».

Cette dynamique s’inscrit dans un environnement régional déjà sous tension, notamment autour de l’Essequibo avec le Guyana, où l’énergie offshore devient elle-même un facteur de souveraineté disputée.

La guerre du pétrole est devenue une guerre de compatibilité

Au fond, le Venezuela n’est pas l’histoire d’un pays assis sur un trésor qu’on viendrait lui prendre. C’est l’histoire d’un système mondial où la puissance se mesure à la capacité de transformer des ressources en flux, des flux en marges, et des marges en souveraineté. Dans ce monde, l’arme décisive n’est pas toujours la possession géologique, mais la compatibilité industrielle.

Le brut vénézuélien n’est pas seulement un baril. C’est un composant d’un assemblage industriel américain. Et c’est précisément pour cela qu’il obsède Washington, à l’heure où la compétition avec la Chine se joue sur des chaînes complètes mêlant pétrole, raffinage, métaux critiques, logistique, finance, sanctions et normes.