LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
En vedette Immobilier Interviews experts Monde

De la Belgique à Bali : Flo Defort raconte sa nouvelle vie et les réalités de l’immobilier sur l’île

Partir vivre à Bali fait rêver. Y travailler, s’y installer et accompagner des investisseurs dans l’achat d’un bien demande aussi de comprendre les réalités du terrain.

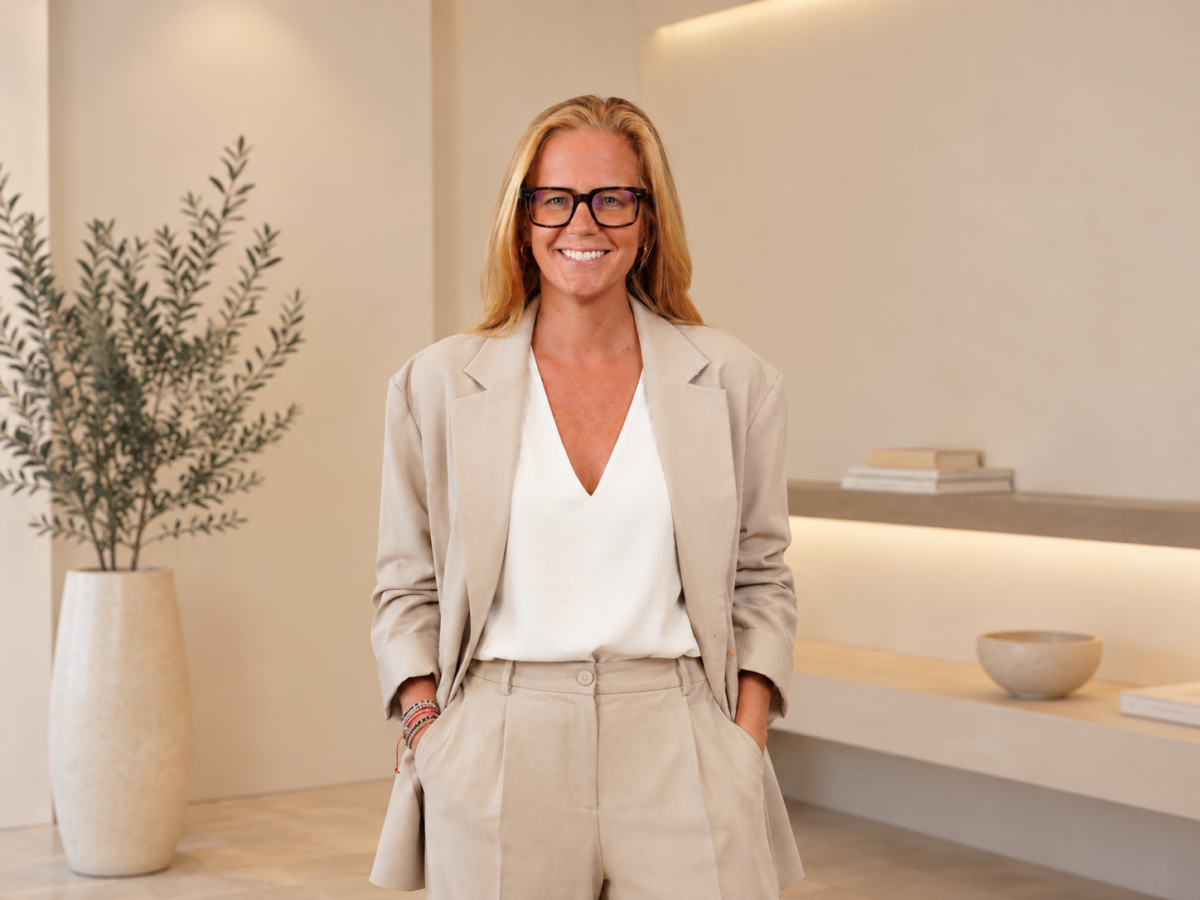
Lors de notre séjour à Bali, nous avons rencontré Flo Defort. Belge, elle a quitté son pays pour l’Asie après un parcours dans le luxe, l’hospitality, l’événementiel et l’immobilier. Elle travaille aujourd’hui chez Bali Exception, où elle accompagne des investisseurs internationaux.

Nous avons parlé de son changement de vie, de son métier et des questions à se poser avant d’investir à Bali. Au fil de notre échange, Flo revient souvent sur la même idée : une belle villa peut séduire au premier regard, mais il faut prendre le temps d’examiner les chiffres, les droits acquis et les perspectives de revente.

Pour commencer, peux-tu nous raconter ton parcours et ce qui t’a menée jusqu’à Bali ?

Flo Defort : Mon parcours est assez transversal. Pendant mes études, j’ai déjà commencé à travailler dans des secteurs liés à l’expérience client, au luxe, à l’hospitality et à l’événementiel. J’ai notamment eu des expériences chez Quintessentially, Red Bull, Gucci à New York, avant de démarrer ma carrière professionnelle au Nikki Beach Marbella.

Une étape particulièrement importante a été la création de Claro Beach Club & Restaurant, que j’ai lancé avec mes parents en Espagne et que nous avons exploité pendant quatre ans.

Cette expérience m’a véritablement plongée dans l’entrepreneuriat. Il fallait gérer l’activité, l’équipe, les clients, les opérations quotidiennes et tous les imprévus qui accompagnent la gestion d’un établissement. Elle m’a surtout appris ce que signifie, concrètement, faire fonctionner un business.

J’ai ensuite poursuivi mon parcours en Belgique, dans l’immobilier, mais aussi dans l’hospitality et l’événementiel.

Avec le recul, mon activité actuelle à Bali s’inscrit assez naturellement dans la continuité de ces expériences. J’y retrouve l’immobilier, bien sûr, mais aussi la relation client, la négociation, le sens de l’expérience et un environnement très international.

En 2024, je ressentais une certaine lassitude vis-à-vis de la Belgique. J’avais envie de partir et de découvrir une nouvelle façon de vivre et de travailler en Asie.

Mon voyage a commencé par un mois de volontariat à Sumba, avant de me conduire à Bali pour quelques jours.

Ces quelques jours se sont finalement transformés en près de trois ans.

Je ne voulais toutefois pas rester uniquement parce que j’aimais la vie ici. Dès que j’ai envisagé de m’installer, je savais que je voulais travailler et construire quelque chose sur place.

C’est finalement la recherche d’un emploi qui a permis à tout le reste de s’aligner.

Pourquoi avoir choisi Bali plutôt qu’une autre destination en Asie ?

Flo : Au départ, je n’avais pas vraiment choisi Bali. J’avais surtout choisi l’idée de vivre en Asie.

Bali s’est imposée progressivement, grâce à sa qualité de vie, son climat, son environnement international et sa communauté très présente d’expatriés et d’entrepreneurs.

Mais il y avait aussi une raison très concrète : il fallait que je puisse travailler.

L’Indonésie reste un environnement particulier pour les expatriés. Les possibilités professionnelles dépendent notamment du secteur, du statut de résidence et du cadre juridique applicable.

L’immobilier, l’hospitality, le tourisme et certaines activités internationales correspondent naturellement à mon expérience.

Je connaissais déjà ces univers, mais je n’avais pas envie de retrouver les horaires très contraignants de la restauration ou de l’hôtellerie.

L’immobilier m’offrait une autonomie que je recherchais. Il y a énormément de travail derrière, mais le lien entre la performance, le réseau, la relation client et les revenus est relativement direct.

C’était un modèle professionnel qui me correspondait davantage.

Que fais-tu concrètement aujourd’hui à Bali ?

Flo : Je travaille aujourd’hui comme Sales Manager chez Bali Exception.

J’accompagne principalement des investisseurs internationaux, notamment des clients venus d’Europe, d’Australie et des États-Unis.

Mon travail ne consiste pas simplement à faire visiter des villas. Il s’agit d’abord de comprendre le projet du client, d’identifier les biens pertinents, d’organiser les visites, de négocier et d’accompagner la transaction de bout en bout.

Avec le temps, mon rôle s’est toutefois de plus en plus orienté vers le conseil.

Lorsqu’un investisseur arrive à Bali, il peut rapidement être séduit par une villa, une belle présentation ou un rendement annoncé.

En revanche, il ne connaît pas forcément les quartiers, les prix réels, les structures de détention, les leases, les réglementations, les coûts d’exploitation ou les risques liés au projet.

Mon rôle consiste donc à remettre les chiffres et la réalité derrière le projet.

Au fil des transactions que j’ai accompagnées, cette approche m’a permis de participer à plus de 15 millions de dollars de transactions.

Ce qui m’importe le plus, c’est que le client comprenne réellement ce qu’il achète, et pas seulement qu’il achète.

Pourquoi t’es-tu spécialisée dans l’immobilier ?

Flo : L’immobilier n’est pas un secteur que j’ai découvert à Bali. J’avais déjà une expérience dans ce domaine en Belgique.

Mais Bali m’a permis de réunir cette expertise avec tout ce que j’avais appris dans le luxe, l’hospitality, l’événementiel et l’entrepreneuriat.

Le modèle professionnel me correspond également davantage. Je ne voulais pas revenir à un système fondé sur des horaires fixes et une présence obligatoire dans un établissement.

Dans l’immobilier, l’autonomie est beaucoup plus grande. Mais cette liberté implique aussi d’être performant : on n’est pas rémunéré simplement parce qu’on est présent, mais parce que l’on apporte de la valeur et que l’on conclut des transactions.

C’est un fonctionnement qui me convient beaucoup mieux.

Investir à Bali : derrière les images, des marchés très différents

Au cours de notre conversation, nous avons aussi voulu savoir si Bali offrait encore de réelles opportunités immobilières. Pour Flo, tout commence par une question simple : de quel bien et de quel quartier parle-t-on exactement ?

Est-ce que l’immobilier à Bali est encore réellement intéressant aujourd’hui ?

Flo : Oui, mais il faut éviter de parler de « Bali » comme s’il s’agissait d’un marché unique.

Un bien situé à Canggu, Pererenan, Umalas, Seminyak, Bingin ou Uluwatu ne répond pas nécessairement aux mêmes logiques d’investissement.

Les prix, la demande locative, le type de clientèle, l’offre concurrente et les perspectives de revente peuvent être très différents d’une zone à l’autre.

Et surtout, le fait que Bali soit un marché attractif ne signifie pas que n’importe quel bien constitue un bon investissement.

Les prix ont fortement augmenté dans certaines zones et l’offre s’est considérablement développée.

Il faut donc être beaucoup plus sélectif.

Pour moi, la question n’est plus simplement : « Est-ce que Bali est un bon investissement ? »

La vraie question est : « Est-ce que ce bien précis, à ce prix précis, avec ce lease, cette localisation, cette réglementation et ces coûts, constitue un investissement cohérent ? »

La nuance est essentielle.

Je préfère un projet fondé sur des chiffres réalistes et une marge de sécurité solide à une villa magnifique affichant un ROI théorique de 15 %, mais dont le rendement s’effondre dès que l’on intègre les données réelles.

Quels rendements peut-on raisonnablement espérer une fois tous les frais déduits ?

Flo : C’est probablement l’un des sujets sur lesquels je constate le plus de confusion.

Lorsqu’on me présente un projet affichant un ROI de 12, 15 ou même 20 %, ma première question est toujours la même : « Net de quoi ? »

Le calcul prend-il en compte les commissions des plateformes de réservation, la gestion, le personnel, l’entretien, la piscine et le jardin, l’électricité, les réparations, les périodes sans locataire, les taxes et le renouvellement du mobilier ?

Et surtout, le prix d’achat utilisé correspond-il réellement au prix auquel le bien peut être acquis ?

Une villa peut afficher un rendement brut très séduisant et devenir beaucoup moins impressionnante une fois tous les coûts intégrés.

Je préfère donc raisonner en rendement net réaliste plutôt qu’en rendement marketing.

Il n’existe pas de rendement unique valable pour l’ensemble de Bali.

Tout dépend notamment du prix d’acquisition, de la durée restante du lease, de la localisation, du type de villa, du niveau de gestion, du taux d’occupation et du positionnement du bien.

À mes yeux, un investisseur devrait toujours demander à voir un scénario prudent, et pas uniquement la projection idéale.

Quelles sont les principales erreurs commises par les étrangers qui souhaitent investir à Bali ?

Flo : La première consiste à tomber amoureux du bien avant de regarder les chiffres.

La deuxième est de croire un ROI présenté dans une brochure sans vérifier la manière dont il a été calculé.

La troisième est de sous-estimer la dimension juridique.

À Bali, le juridique ne doit pas être traité comme une formalité de dernière minute. Il doit entrer dans la décision d’investissement dès le départ.

Il faut comprendre ce que l’on achète, combien de temps reste-t-il sur le lease, quelles sont les possibilités de renouvellement, qui détient réellement les droits, quelles autorisations sont disponibles et si l’usage prévu du bien correspond bien à la réglementation applicable.

Une autre erreur revient souvent chez les investisseurs européens, australiens ou américains : penser qu’ils pourront facilement financer leur acquisition grâce à un crédit bancaire.

Bali n’est généralement pas un marché où l’on arrive avec 20 % d’apport et où une banque finance tranquillement les 80 % restants, comme cela peut être le cas sur certains marchés occidentaux.

Le financement local pour les étrangers peut exister dans certaines situations, mais il reste beaucoup plus limité et spécifique.

Un investisseur étranger doit donc être préparé à devoir financer une part très importante, voire dans de nombreux cas la totalité de son acquisition, sur fonds propres.

Cela change complètement la manière d’analyser un investissement : le capital disponible, la liquidité et le coût d’opportunité des fonds deviennent des éléments centraux du calcul.

Autre idée reçue : croire que le vendeur proposera forcément un paiement échelonné sur deux, trois, cinq ans ou davantage.

Cela peut arriver dans certains projets ou certaines négociations, mais il ne faut pas le considérer comme acquis.

La capacité à financer directement l’acquisition fait partie du ticket d’entrée du marché.

Il faut également cesser de penser que Bali est encore « bon marché ».

Ce n’est plus nécessairement le cas, surtout dans les zones les plus recherchées.

Même chose pour l’achat-revente : ce n’est pas automatiquement facile.

Un bien peut sembler très liquide sur le papier et devenir beaucoup plus difficile à revendre si son prix d’achat était trop élevé, si le lease restant est court ou si le marché est saturé de biens similaires.

Enfin, il faut se méfier d’une autre idée reçue : acheter une villa destinée au daily rental simplement parce que Bali est une destination touristique.

Le marché évolue, et l’offre a énormément augmenté.

Ce qu’un acheteur étranger doit comprendre

La discussion nous a ensuite amenés sur un point que beaucoup d’Européens connaissent mal : à Bali, acheter une villa et détenir le terrain sur lequel elle se trouve ne veulent pas nécessairement dire la même chose.

On entend souvent qu’un étranger ne peut pas être pleinement propriétaire du terrain en Indonésie. Concrètement, qu’achète-t-on réellement ?

Flo : C’est un sujet essentiel, et pourtant souvent mal compris.

Un étranger ne peut pas simplement acheter un terrain en Hak Milik, c’est-à-dire le droit de propriété foncière réservé aux Indonésiens.

Il existe toutefois différentes structures et différents droits permettant aux étrangers de détenir ou d’utiliser certains biens, selon leur situation et les conditions applicables, notamment le Hak Pakai.

Dans la pratique du marché balinais, on rencontre aussi très fréquemment le leasehold.

Dans ce cas, on ne devient pas propriétaire du terrain. On obtient contractuellement le droit de l’utiliser pendant une durée déterminée, en échange d’un paiement.

C’est pourquoi je trouve dangereux de résumer la situation par : « Les étrangers ne peuvent pas acheter à Bali. »

La réalité est beaucoup plus nuancée.

Elle exige toutefois de comprendre précisément quel droit on acquiert, pour combien de temps, dans quelles conditions et avec quelles possibilités de renouvellement ou de revente.

Et surtout, il ne faut jamais reproduire un montage simplement parce qu’un autre investisseur affirme l’avoir fait.

Chaque structure doit être vérifiée avec les professionnels compétents et au regard de la réglementation applicable au moment de la transaction.

Les risques naturels peuvent-ils faire perdre de la valeur à un bien ou compliquer sa revente ?

Flo : Oui.

Bali reste exposée à différents risques naturels : séismes, activité volcanique, inondations ou encore érosion dans certaines zones.

Ces risques ne sont évidemment pas les mêmes partout et doivent donc faire partie de la due diligence.

Il faut examiner la localisation exacte du terrain, son accès, son environnement, son niveau par rapport aux routes et aux parcelles voisines, l’écoulement de l’eau, la proximité du littoral et l’évolution de la zone.

Un bien immobilier reste un actif physique.

Sa valeur dépend donc de la demande touristique, mais aussi de son emplacement et de la qualité réelle de son environnement.

C’est particulièrement important lorsqu’on pense à la revente.

Un investisseur ne doit pas seulement se demander : « Est-ce que je peux louer cette villa aujourd’hui ? »

Il doit aussi se demander : « Est-ce que quelqu’un voudra me l’acheter dans cinq, dix ou quinze ans ? »

As-tu une anecdote marquante qui illustre bien les particularités de l’immobilier à Bali ?

Flo : Il y en a une qui m’a particulièrement marquée.

J’ai accompagné un client lors de l’achat de sa première maison à Bali. Par la suite, il m’a fait confiance pour en acheter deux autres, alors qu’il n’était pas toujours sur place.

À un moment donné, il est même venu travailler dans la même agence.

Nous sommes finalement devenus de très bons amis.

Il a malheureusement dû rentrer chez lui après quelques mois pour des raisons personnelles, mais cette histoire m’a beaucoup touchée.

Elle illustre bien la relation de confiance qui peut se créer dans ce métier.

Lorsqu’une personne vous confie l’achat de sa première maison dans un pays étranger, puis revient vers vous pour ses investissements suivants, vous comprenez que votre rôle dépasse largement celui d’un simple intermédiaire.

C’est probablement ce que j’apprécie le plus dans mon métier : accompagner quelqu’un dans une décision qui représente souvent une somme importante et une véritable étape de vie.

Et si tu devais investir aujourd’hui avec ton propre argent ?

Flo : Aujourd’hui, je regarderais beaucoup plus attentivement le potentiel de location à moyen et long terme, et pas uniquement le daily rental.

Beaucoup de personnes qui investissent à Bali pensent immédiatement à une villa, à Airbnb, au prix à la nuit et au taux d’occupation.

Mais Bali a énormément changé.

De plus en plus de personnes ne viennent pas seulement pour une semaine de vacances. Certaines restent plusieurs mois, parfois plusieurs années, seules, en couple ou en famille.

Cela crée une demande différente, que j’étudierais attentivement dans le cadre d’un investissement.

Toutes les villas construites ces dernières années avec le daily rental comme unique stratégie ont également contribué à faire progresser fortement l’offre.

Lorsque l’offre progresse beaucoup plus vite que la demande sur certains segments, cela peut exercer une pression sur les prix à la nuit, les taux d’occupation et, par conséquent, les rendements.

Je chercherais donc un bien capable de fonctionner sur plusieurs marchés locatifs : le court terme, mais aussi le moyen et le long terme.

Pour moi, c’est une sécurité supplémentaire.

Je ne partirais surtout pas du principe que, parce que Bali est encore perçue comme une destination relativement abordable, son immobilier est automatiquement bon marché ou facile à revendre.

Je regarderais avant tout le prix que je paie, la qualité de l’emplacement, la durée du lease, la demande réelle et la possibilité de revendre le bien dans de bonnes conditions.

Parce qu’au fond, un investissement immobilier à Bali reste un investissement.

Le coucher de soleil est un bonus. Il ne doit jamais remplacer les chiffres.

En quittant Flo, c’est cette dernière phrase que nous avons retenue. Son parcours raconte une envie de changer de vie, puis le travail nécessaire pour construire quelque chose sur place. Et son regard sur l’immobilier balinais rappelle qu’une destination qui fait rêver mérite, elle aussi, une analyse rigoureuse avant d’y engager son argent.

Catégories
Banque & Finance Bourse Economie En vedette Energie Géopolitique Macro Monde Nos analyses

Investisseurs : les matières premières rebattent les cartes

Les matières premières restent ainsi un indicateur clé pour comprendre l’évolution de l’économie mondiale et les anticipations des investisseurs.

Pourtant, un marché envoie généralement les premiers signaux des grands changements économiques : celui des matières premières.

Pétrole, cuivre, uranium, or, gaz naturel, blé, soja ou lithium ne sont pas de simples actifs financiers. Ils constituent les fondations de l’économie mondiale. Lorsqu’une grande puissance modifie sa politique commerciale, énergétique, industrielle ou géopolitique, les premiers effets apparaissent souvent sur les marchés des matières premières, bien avant qu’ils ne soient visibles dans les bénéfices des entreprises ou les principaux indices boursiers.

Pour les investisseurs, comprendre cette dynamique permet non seulement de mieux anticiper les cycles économiques, mais aussi d’améliorer leurs décisions d’allocation d’actifs.

Les matières premières : le premier maillon de l’économie mondiale

Contrairement aux actifs financiers, les matières premières sont soumises à des contraintes physiques. Développer une mine de cuivre, construire une raffinerie, ouvrir un champ pétrolier ou augmenter la production agricole demande des années d’investissements. L’offre ne peut donc pas s’ajuster rapidement lorsque la demande évolue.

Cette inertie explique pourquoi les marchés des commodités réagissent très tôt aux changements politiques et économiques.

Le mécanisme est généralement le même :

  • Une décision politique modifie les règles du commerce ou de l’énergie
  • Les chaînes d’approvisionnement se réorganisent
  • Les flux physiques évoluent
  • Les prix des matières premières s’ajustent
  • Les entreprises et les marchés financiers répercutent ensuite ces changements

Autrement dit, les matières premières constituent souvent le premier langage des transformations économiques mondiales.

Un siècle de décisions politiques qui ont changé les marchés

L’histoire économique offre de nombreux exemples où une décision politique a profondément transformé les marchés des matières premières.
Au début du XXᵉ siècle, les politiques visant à renforcer la concurrence dans le secteur pétrolier ont profondément remodelé l’industrie énergétique mondiale.

Dans les années 1930, la montée du protectionnisme et des barrières douanières a provoqué une forte contraction du commerce international, entraînant un effondrement des prix agricoles et aggravant la crise économique mondiale. En 1971, la fin du système de Bretton Woods et de la convertibilité du dollar en or a marqué un tournant historique. Depuis lors, les matières premières sont devenues beaucoup plus sensibles aux politiques monétaires, aux mouvements du dollar américain et aux flux internationaux de capitaux. Plus récemment, les tensions commerciales, les sanctions économiques, les conflits géopolitiques, la transition énergétique ainsi que les politiques de relocalisation industrielle
ont profondément modifié les échanges mondiaux de pétrole, de gaz, de métaux stratégiques et de produits agricoles.

Chaque épisode rappelle une réalité constante : les décisions politiques redessinent les chaînes d’approvisionnement bien avant que leurs effets apparaissent dans les comptes des entreprises.

Pourquoi les investisseurs doivent surveiller les matières premières

Les matières premières jouent plusieurs rôles essentiels dans l’analyse financière.

Elles permettent notamment :

  • D’anticiper les pressions inflationnistes
  • D’identifier les futurs cycles économiques
  • D’évaluer les risques géopolitiques
  • De détecter les tensions sur les chaînes d’approvisionnement
  • D’améliorer la diversification d’un portefeuille
    Les grands investisseurs institutionnels suivent ces marchés avec attention, car ils fournissent souvent des signaux avancés que les marchés actions n’intègrent qu’avec plusieurs mois de retard.

Trois indicateurs à surveiller en priorité

Pour construire une vision stratégique des marchés, trois facteurs méritent une attention particulière.

1. Les politiques commerciales

Les droits de douane, les sanctions économiques, les restrictions technologiques et les accords commerciaux modifient directement les flux mondiaux de matières premières.
Une simple décision gouvernementale peut déplacer durablement les échanges entre
plusieurs continents.

2. Les politiques énergétiques et industrielles

Le développement des véhicules électriques, des énergies renouvelables, de l’intelligence artificielle ou encore des infrastructures numériques accroît la demande de métaux stratégiques comme le cuivre, le nickel, le lithium ou les terres rares.
À l’inverse, certaines décisions peuvent ralentir certains secteurs tout en favorisant d’autres ressources.
Comprendre ces orientations permet d’identifier les secteurs susceptibles de bénéficier des prochaines vagues d’investissement.

3. Le dollar américain et les conditions financières

La majorité des matières premières étant négociées en dollars américains, les variations de
cette devise influencent directement leur compétitivité et leurs prix.
Une appréciation du dollar tend généralement à exercer une pression sur les prix des
commodités, tandis qu’un affaiblissement peut soutenir leur progression.
Les politiques monétaires et les taux d’intérêt restent donc des variables essentielles pour anticiper l’évolution de nombreux marchés.

Les matières premières comme outil de gestion du risque

Les matières premières ne doivent pas être considérées uniquement comme un moteur de performance.
Elles constituent également un outil de diversification.
Plusieurs études montrent qu’elles peuvent contribuer à réduire le risque global d’un portefeuille lorsqu’elles sont intégrées de manière équilibrée avec les actions, les obligations et d’autres classes d’actifs.
Cette diversification devient particulièrement pertinente dans les périodes d’inflation élevée, de tensions géopolitiques ou de ralentissement économique.
Naturellement, les matières premières demeurent des actifs volatils. Leur intégration doit donc s’inscrire dans une stratégie cohérente de gestion des risques, adaptée à l’horizon d’investissement et au profil de chaque investisseur.

Ce que l’investisseur peut retenir

Les grandes transformations économiques commencent rarement sur les marchés financiers. Elles apparaissent souvent plus tôt dans les flux physiques de l’économie mondiale. Observer les matières premières revient à observer les fondations sur lesquelles reposent l’industrie, le commerce international et les politiques publiques. Pour les investisseurs, les matières premières constituent ainsi un indicateur avancé particulièrement précieux pour anticiper les évolutions économiques et ajuster leur stratégie.

Dans un monde marqué par les rivalités géopolitiques, la transition énergétique, les innovations technologiques et la recomposition des chaînes de valeur, comprendre les marchés des commodités ne relève plus d’une spécialisation réservée aux experts.

C’est désormais une compétence essentielle pour construire une stratégie d’investissement résiliente, anticiper les changements de régime économique et mieux gérer les risques à long terme.

SOURCES

Banque mondiale — Commodity Markets / Commodity Markets Outlook

FMI — Commodity Special Feature

Banque des règlements internationaux — Annual Reports

Energy Institute — Statistical Review of World Energy

Catégories
Actualité Banque & Finance Economie En vedette Macro Monde Nos analyses

IA en Asie : la frénésie boursière expliquée

De Seoul à Shanghai, les capitaux mondiaux affluent massivement vers les entreprises qui alimentent la révolution de l’IA. Mais derrière l’euphorie se cache une dynamique bien plus profonde. Décryptage.

De Seoul à Shanghai, les marchés asiatiques vivent une nouvelle ruée technologique portée par l’intelligence artificielle. Semi-conducteurs, infrastructures énergétiques, centres de données : les capitaux mondiaux affluent massivement vers les entreprises capables d’alimenter la révolution de l’IA.

Mais derrière cette euphorie boursière se cache une dynamique économique plus profonde : la concentration extrême des investissements technologiques pourrait finir par transformer durablement l’ensemble de l’économie mondiale, avant de provoquer à terme une normalisation brutale des marges et des valorisations.

L’histoire des télécommunications et d’Internet le confirme : aucune révolution technologique ne conserve éternellement ses niveaux de rentabilité initiaux.

La Corée du Sud, nouveau coeur industriel de l’IA mondiale

L’Asie de l’Est s’est progressivement imposée comme l’épicentre industriel de la révolution de l’intelligence artificielle. En Corée du Sud, plusieurs groupes technologiques ont connu des trajectoires boursières spectaculaires grâce à leur position stratégique dans la chaîne d’approvisionnement mondiale des semi-conducteurs.

Le cas le plus emblématique reste celui de SK Hynix. Le fabricant sud-coréen est devenu l’un des principaux fournisseurs mondiaux de mémoire HBM (High Bandwidth Memory), une technologie indispensable aux puces d’IA utilisées notamment par NVIDIA. Sa valorisation boursière a atteint des niveaux historiques sur le marché coréen.

Samsung Electronics a également bénéficié du cycle IA, avec certaines divisions puces enregistrant des hausses de bénéfices opérationnels supérieures à 100 % sur une base annuelle.

La révolution de l’IA ne profite pas uniquement aux fabricants de puces. L’explosion des besoins énergétiques des centres de données a aussi provoqué une forte hausse des valorisations dans les infrastructures électriques. Des groupes comme HD Hyundai Electric ou Hyosung Heavy Industries ont vu leurs cours progresser fortement sous l’effet des investissements massifs dans les transformateurs et réseaux électriques nécessaires aux centres de calcul IA.

La Chine accélère sa stratégie d’autonomie technologique

En parallèle, Pékin poursuit une stratégie agressive d’indépendance technologique afin de réduire sa dépendance aux technologies occidentales. Cette politique soutient massivement :

  • Les semi-conducteurs locaux
  • Le cloud
  • Les infrastructures numériques
  • Les technologies de recyclage électronique

La frénésie autour des introductions en bourse technologiques reste également spectaculaire. Plusieurs IPO liées aux semi-conducteurs ont enregistré des niveaux de sursouscription extrêmement élevés sur les marchés de Shanghai et Shenzhen, illustrant l’appétit des investisseurs asiatiques pour l’IA et les infrastructures numériques.

La rage de l’IA bouleverse les budgets mondiaux

Le phénomène actuel dépasse largement la simple spéculation boursière. L’IA provoque désormais une réallocation massive des budgets technologiques mondiaux. Pour financer les infrastructures nécessaires, de nombreuses entreprises réduisent ou reportent certaines dépenses plus traditionnelles :

  • Renouvellement des parcs informatiques
  • Maintenance classique
  • Logiciels moins stratégiques
  • Projets numériques secondaires

Ce déplacement crée progressivement un marché à deux vitesses : les entreprises liées directement à l’IA attirent l’essentiel des capitaux, tandis que plusieurs secteurs traditionnels restent à l’écart de l’euphorie technologique. Cette concentration rappelle la bulle Internet de la fin des années 1990, avec une différence majeure : contrairement à l’ère Dot-Com, une partie des leaders de l’IA génèrent déjà des bénéfices massifs.

Pourquoi l’IA finira probablement par devenir une commodité

L’histoire économique montre que les grandes révolutions technologiques suivent souvent un cycle similaire :

  1. Phase de rareté
  2. Explosion des marges
  3. Arrivée de la concurrence
  4. Baisse des coûts
  5. Banalisation de la technologie

Le marché de la téléphonie mobile illustre parfaitement ce phénomène. Au début des années 2000, les communications étaient vendues à des prix très élevés. L’intensification de la concurrence et les progrès technologiques ont progressivement fait chuter les coûts jusqu’à rendre les communications quasiment illimitées et invisibles dans le budget des ménages.

L’intelligence artificielle pourrait suivre une trajectoire comparable. Le coût d’accès aux modèles d’IA a déjà fortement diminué sous l’effet des modèles open source, de la concurrence entre géants technologiques, et de l’amélioration rapide des capacités de calcul. Des groupes comme Google, Microsoft, Amazon ou Meta développent désormais leurs propres infrastructures et puces spécialisées, réduisant progressivement la dépendance à certains fournisseurs historiques.

Les véritables gagnants pourraient être les secteurs traditionnels

À long terme, les plus grands bénéficiaires de la révolution de l’IA pourraient ne pas être les fournisseurs d’infrastructures eux-mêmes. L’histoire d’Internet offre un précédent intéressant : les grands gagnants économiques de la démocratisation du web n’ont pas été les fournisseurs d’accès Internet, mais plutôt les banques numériques, l’e-commerce, la logistique et les entreprises capables d’utiliser Internet comme levier de productivité.

Le même phénomène pourrait se produire avec l’IA. À mesure que les coûts baissent, l’intelligence artificielle pourrait progressivement devenir une infrastructure invisible, comparable à l’électricité ou au cloud computing. Les gains de productivité se diffuseraient alors vers :

  • L’industrie
  • La santé
  • La logistique
  • Les services financiers
  • Les entreprises traditionnelles capables d’intégrer efficacement ces technologies

Une révolution durable, mais pas linéaire

L’intelligence artificielle représente probablement l’une des transformations économiques majeures du XXIe siècle. Mais comme toutes les grandes innovations technologiques, son développement passera probablement par des phases d’euphorie, de concentration excessive, de concurrence accrue, puis de normalisation.

La véritable question pour les investisseurs n’est donc plus de savoir si l’IA transformera l’économie mondiale. Elle consiste désormais à identifier quels acteurs conserveront durablement leur avantage compétitif, quelles valorisations restent soutenables, et surtout quels secteurs traditionnels profiteront réellement de cette révolution une fois la phase spéculative passée.

SOURCES

Catégories
Actualité Banque & Finance Bourse Economie Macro Monde Nos analyses

Pourquoi l’or n’est plus une valeur refuge

Pendant longtemps, le réflexe semblait évident : lorsque la guerre éclate, les investisseurs se précipitent pour quitter les actifs à risque, à la recherche du canot de sauvetage en or.

Mais les marchés modernes sont devenus plus complexes.

Au cours des dernières années, plusieurs crises géopolitiques ont mis en lumière ce que l’on peut qualifier de paradoxe inverse de l’or : lors des phases de panique, l’or a aussi été vendu. Le métal précieux a chuté en mars 2020, au plus fort des turbulences liées au Covid-19, avant de se reprendre quelques semaines plus tard. Certaines tensions au Moyen-Orient ont également provoqué ce type de mouvement. les investisseurs ont alors privilégié le dollar et la liquidité plutôt que les actifs refuges traditionnels.

La logique est simple : en cas de crise, le marché se précipite d’abord vers le cash.

Les principaux acteurs de la finance doivent réagir rapidement aux appels de marge, réduire l’effet de levier et rechercher des garanties lorsque survient un choc. Pendant ces périodes, tout ce qui peut être vendu finit par l’être même l’or, parfois.

Une fois la panique retombée, ce n’est plus la même logique. Les investisseurs commencent alors à réallouer leur capital vers les secteurs qui devraient mieux s’en sortir dans ce nouvel environnement. Lors de ces grandes crises géopolitiques, l’Énergie et la défense reçoivent généralement la plus grande part des flux.

  • le dollar.
  • les taux d’intérêt réels.
  • le pétrole.

Le rôle du dollar reste intact Dans de tels épisodes de stress, il s’apprécie généralement face au reste du monde entier, ce qui pèse souvent, au minimum, sur l’or, les matières premières, les marchés émergents et, d’un même mouvement, sur les actifs présentant du risque.

Les banques centrales jouent également un rôle décisif. Des taux élevés finissent par rendre peu attrayants les actifs qui ne rapportent pas de rendement, comme l’or. À l’inverse, une politique monétaire plus accommodante favorise souvent les métaux précieux.

La guerre de 2022 en Ukraine a mis en scène un mécanisme assez typique :

  • choc initial.
  • hausse de l’énergie.
  • rotation sectorielle.
  • stabilisation progressive des marchés.

La crise du Covid-19 suivait une logique différente, il obéissait à une autre logique non plus un choc énergétique, mais un effondrement de l’état de la demande mondiale.

Les réflexes simplistes ne suffisent plus pour comprendre les crises modernes. Le jour même, les marchés réagissent moins à ce qui se passe qu’aux flux de capitaux que cela déclenche.

Car, au final, ce ne sont pas tant les guerres qui font bouger les marchés.

Ce sont les réactions des investisseurs à ces conflits.

Sources :

ECB – Financial Stability Review (impact des taux réels, du dollar et des tensions géopolitiques sur les marchés européens)

World Gold Council – Gold and market stress during Covid-19 (chute puis rebond de l’or durant la crise de mars 2020)

Baur & Lucey – Is Gold a Hedge or a Safe Haven? (travail académique majeur sur le rôle refuge de l’or)

Federal Reserve – Dollar liquidity and global funding stress (rôle central du dollar dans les périodes de stress financier)

IMF – Global Financial Stability Report (flux de capitaux, liquidité mondiale et réallocation des portefeuilles.

Reuters Markets Coverage (exemples récents de réactions de marché aux tensions géopolitiques)

Catégories
Actualité Banque & Finance Economie Macro Monde Politique

Comment les présidents de la Fed ont changé les marchés

À chaque changement de président de la Réserve fédérale, les marchés entrent souvent dans une nouvelle ère.

Depuis près de cinquante ans, chaque dirigeant de la Fed a dû faire face à une crise majeure. Et à chaque fois, ses décisions ont profondément influencé les marchés mondiaux, le dollar, les taux et les flux de capitaux.

Paul Volcker : casser l’inflation à tout prix

L’inflation dépasse 11 % lorsque Paul Volcker prend la direction de la Fed en 1979. Pour réaffirmer son contrôle, il met en place politique monétaire très restrictive qui contraint les taux d’intérêt à atteindre environ 20 %.

Le choc provoque une forte récession, mais restaure durablement la crédibilité de la Fed et lance un cycle haussier des obligations qui dure près de 40 ans.

Alan Greenspan : la Fed devient le filet de sécurité des marchés

Greenspan est nommé en 1987 et se heurte immédiatement au krach du « Black Monday ». Dès que le Dow Jones plonge de manière historique, la Fed injecte des liquidités sur le marché. Les investisseurs finissent alors par intégrer l’idée suivante : s’il survient une crise, la Fed interviendra toujours. C’est à ce moment-là que la célèbre « Greenspan Put » a vu le jour.

Ben Bernanke : l’ère du Quantitative Easing

La crise des subprimes en 2008 et le fait de sauver le système bancaire mondial Ben Bernanke doit empêcher l’effondrement du système bancaire mondial.

Ensuite, la Fed lance un assouplissement quantitatif (QE), achetant une grande quantité d’obligations pour injecter de la liquidité. Le bilan de la Fed augmente à 4 500 milliards de dollars, contre 900 milliards précédemment.

La politique ci-dessus a été très bénéfique pour les marchés boursiers dans les années 2010

Janet Yellen : le retour progressif à la normalité

Première femme à diriger la Fed, Janet Yellen hérite d’un défi délicat : remonter progressivement les taux sans provoquer de panique sur les marchés.

Chaque déclaration de la Fed devient alors un événement surveillé dans le monde entier, notamment par les économies émergentes sensibles aux mouvements de capitaux.

Jerome Powell : du Covid au retour brutal de l’inflation

Avec la pandémie de 2020, Jerome Powell déclenche des mesures sans précédent, où Jerome Powell déclenche des actions sans précédent :

  • Des taux d’intérêt proches de zéro,
  • Un soutien massif aux marchés,
  • Une explosion du bilan de la Fed au-delà de 8000 milliards de dollars.

Cependant, la reprise des marchés est rapidement freinée par une inflation renouvelée, forçant la Fed à engager un cycle de hausses de taux le cycle de hausse des taux le plus agressif depuis l’ère Volcker, que ce qu’elle n’a jamais fait auparavant.

Une institution qui façonne toujours les marchés mondiaux

Depuis 1979, chaque changement de président à la Fed a marqué le début d’un nouveau régime économique et financier.

Car au-delà des personnalités, la véritable question reste toujours la même :

jusqu’où la Fed est-elle prête à aller pour préserver l’équilibre entre inflation, croissance et stabilité financière ?

Sources et références

Catégories
Economie En vedette Macro Monde Nos analyses

Pourquoi tout le monde se trompe sur l’Europe en 2026

L’Europe n’a plus la cote.

Croissance faible, industrie en perte de vitesse, dépendance énergétique, tensions politiques. Depuis plusieurs années, le diagnostic semble clair : le continent est en déclin relatif face aux États-Unis et à la Chine.

Et pourtant, un scénario plus discret émerge. Derrière une croissance encore modeste autour de 1 % en 2026, plusieurs signaux laissent penser que l’Europe pourrait surprendre.

Ce ne sera pas un boom économique. Mais un rééquilibrage plus profond.

Une croissance faible… mais stabilisée

L’Europe reste dans une phase de croissance lente. Les prévisions pour 2026 tournent autour de 1 % à 1,1 %, loin des standards américains.

Mais cette faiblesse cache une réalité différente. Après plusieurs années de chocs successifs pandémie, inflation, guerre en Ukraine, crise énergétique le continent semble entrer dans une phase de stabilisation.

L’inflation ralentit progressivement. Les revenus réels se redressent. Les conditions financières cessent de se durcir.

Autrement dit, l’économie européenne ne rebondit pas encore, mais elle cesse de se dégrader.

Le retour progressif de l’investissement

Pendant deux ans, les entreprises européennes ont ralenti leurs investissements. Incertitude, coût du crédit, prix de l’énergie, tout poussait à l’attentisme.

Mais cette dynamique pourrait changer.

Les plans publics, notamment en Allemagne et au niveau européen, commencent à produire leurs effets. Les investissements dans la défense, l’énergie et l’industrie repartent progressivement.

Dans le même temps, certains secteurs industriels montrent des signes de reprise, portés par la transition énergétique et les besoins de réindustrialisation.

Ce mouvement reste fragile, mais il marque une rupture avec la phase précédente.

Une Europe plus compétitive qu’il n’y paraît

L’un des paradoxes actuels tient à la compétitivité.

L’Europe est souvent perçue comme trop chère, trop réglementée, trop lente. Mais la baisse de l’inflation a changé la donne.

Dans plusieurs pays, les coûts relatifs commencent à se stabiliser. La France, par exemple, bénéficie d’une inflation plus modérée que certains partenaires, ce qui améliore sa position compétitive.

Par ailleurs, la dépendance énergétique, longtemps considérée comme un point faible majeur, est en train de diminuer progressivement avec la diversification des sources et les investissements dans les renouvelables.

Ce ne sont pas des transformations spectaculaires. Mais elles sont structurelles.

Des réformes encore sous-estimées

Depuis la crise Covid, l’Europe a engagé plusieurs transformations importantes.

Le plan de relance européen, les investissements dans la transition énergétique, les projets industriels communs ou encore les nouvelles politiques de souveraineté économique changent progressivement le modèle.

Ces évolutions restent souvent invisibles à court terme. Elles prennent du temps.

Mais elles posent les bases d’une économie plus autonome, moins dépendante des chocs extérieurs.

Dans un contexte de tensions géopolitiques et de fragmentation du commerce mondial, ce repositionnement devient un avantage.

Un environnement mondial qui change

L’Europe bénéficie aussi d’un effet indirect.

La mondialisation ralentit. Les chaînes d’approvisionnement se régionalisent. Les tensions commerciales se multiplient.

Dans ce nouvel environnement, les économies capables de produire localement, de sécuriser leurs ressources et de maintenir une stabilité politique relative prennent de la valeur.

L’Europe coche progressivement ces cases.

Même si sa croissance reste faible, sa stabilité relative devient un atout dans un monde plus incertain.

Un rebond discret, mais réel

L’Europe ne va pas devenir la locomotive de l’économie mondiale.

Mais elle pourrait sortir de la période de stagnation qui a marqué les dernières années.

La croissance devrait rester modérée autour de 1 % en 2026 avant une légère accélération à moyen terme.

Ce scénario repose sur plusieurs conditions : stabilité énergétique, maintien de l’inflation sous contrôle, reprise progressive de l’investissement.

Si ces éléments se confirment, l’Europe pourrait surprendre non pas par sa vitesse, mais par sa résilience.

Une économie plus solide qu’elle n’en a l’air

Comme souvent en économie, la perception compte autant que la réalité.

L’Europe donne l’image d’un continent en difficulté. Mais cette image repose en grande partie sur des comparaisons avec des économies plus dynamiques à court terme.

Sur le fond, le modèle évolue.

Moins dépendant, plus régulé, plus stable.

Ce n’est pas un modèle de croissance rapide. Mais c’est un modèle qui pourrait mieux résister aux chocs futurs.

Et dans le monde actuel, c’est peut-être là que se trouve la véritable surprise.

Sources :

Catégories
Economie Géopolitique Macro Monde Nos analyses

Deux mois après : ce que la guerre en Iran a vraiment changé sur les marchés

Une rupture géopolitique majeure, annoncée mais sous-estimée

Le 28 février 2026 restera une date charnière dans l’histoire économique contemporaine. Ce matin-là, les États-Unis et Israël déclenchaient l’opération « Epic Fury » / « Roaring Lion » : une série de frappes aériennes coordonnées contre l’Iran, visant son programme nucléaire, ses capacités militaires et ses infrastructures énergétiques. Ce n’était pas la première confrontation entre ces puissances. La « guerre des Douze Jours » de juin 2025 avait déjà constitué une première escalade, et les mois de janvier-février 2026 avaient vu le déploiement du porte-avions USS Abraham Lincoln dans le Golfe Persique, les déclarations tonitruantes de Donald Trump et une diplomatie en bout de course.

Mais l’intensité de l’opération du 28 février, et surtout l’objectif affiché de changement de régime à Téhéran, marquait une rupture qualitative. En quelques heures, l’Iran répliquait par l’opération « Promesse Honnête 4 » : frappes sur des monarchies du Golfe (Bahreïn, Qatar, Émirats arabes unis), attaque de la base britannique d’Akrotiri à Chypre, et fait décisif entre tous, fermeture de facto du détroit d’Ormuz.

Le détroit d’Ormuz mérite qu’on s’y arrête un instant. C’est un passage maritime étroit, situé entre l’Iran et la péninsule arabique, par lequel transitent environ 20 millions de barils de pétrole par jour, soit près de 20 % de la consommation mondiale, dont 80 % à destination de l’Asie. Le bloquer, c’était appuyer simultanément sur les artères vitales de l’économie mondiale. Un peu comme fermer le robinet d’eau d’un immeuble entier en actionnant une seule vanne.

La réaction immédiate des marchés : un choc réel, une panique maîtrisée

Dès l’ouverture des marchés le 3 mars 2026, la réaction fut vive, sans être désordonnée. Le pétrole brut (Brent) dépassait brièvement les 80 dollars, soit une hausse d’environ 8 % en séance. Le gaz naturel européen bondissait d’environ 20 % dès les premiers jours, le choc étant amplifié par la suspension des opérations de GNL (gaz naturel liquéfié, c’est-à-dire du gaz refroidi à l’état liquide pour être transporté par bateau) au Qatar, visé par des missiles iraniens. Les indices actions, c’est-à-dire les grands « baromètres » boursiers comme le CAC 40 en France ou le S&P 500 aux États-Unis, reculaient entre 1 % et 2 % selon les zones géographiques, le CAC 40 accusant une perte d’environ 4,7 % dans les premières semaines.

La géographie des pertes dessinait une carte assez claire. L’Europe souffrait davantage que les États-Unis : exposée aux prix de l’énergie importée, à la contraction du commerce mondial et à une dépendance structurelle au GNL du Golfe, elle absorbait de plein fouet les retombées du conflit. Wall Street, par contraste, faisait preuve d’une relative résilience. Les États-Unis sont devenus exportateurs nets d’énergie, ce qui signifie qu’ils produisent plus de pétrole et de gaz qu’ils n’en consomment : la hausse des prix du brut bénéficiait donc directement à leurs producteurs. Les marchés émergents, c’est-à-dire les Bourses de pays en développement comme le Brésil ou le Mexique, tiraient globalement leur épingle du jeu, portés par des fondamentaux domestiques solides et une exposition favorable aux matières premières.

Côté secteurs, le schéma était prévisible dans ses grandes lignes. L’énergie et la défense progressaient, portées par le choc de prix et la perspective d’une remontée durable des budgets militaires. Les compagnies pétrolières intégrées (celles qui couvrent toute la chaîne, de l’extraction à la vente au détail), les fournisseurs de systèmes d’armes, les entreprises de cybersécurité : autant de valeurs qui surfaient sur la prime géopolitique (la « prime de risque » est le surplus de rendement que les investisseurs exigent pour compenser un risque plus élevé). À l’inverse, l’aviation, le tourisme, l’automobile et le luxe accusaient les plus fortes baisses, exposés à la fois à la hausse des coûts de carburant, aux perturbations logistiques et au repli de la demande.

Sur les marchés obligataires (c’est-à-dire le marché des emprunts émis par les États et les grandes entreprises), le scénario classique du « flight to quality » ne s’est que partiellement matérialisé. Le « flight to quality », ou fuite vers la qualité, désigne le réflexe des investisseurs qui, en période de crise, vendent leurs actifs risqués pour se réfugier dans des obligations d’État considérées comme sûres. Cette fois, les obligations d’État n’ont pas pleinement joué ce rôle de valeur refuge, car la hausse des anticipations d’inflation maintenait une pression à la hausse sur les rendements (quand les taux montent, la valeur des obligations existantes baisse, ce qui atténue leur attrait). Les taux européens grimpaient d’environ 30 points de base au pic de la tension. Un point de base, c’est un centième de pourcent : 30 points de base correspondent donc à une hausse de 0,30 %, ce qui peut paraître faible mais représente des milliards d’euros de coûts supplémentaires pour les États endettés. Seul l’or jouait pleinement son rôle d’actif refuge, progressant de façon continue tout au long du conflit.

Ce que les investisseurs redoutaient, et ce qui s’est réellement passé

Au premier jour du conflit, la grille de lecture dominante convoquait le précédent ukrainien : une guerre qui, en 2022, avait engendré une spirale inflationniste prolongée, une récession en Europe et une série de hausses de taux sans précédent. Cette analogie a orienté les premières réactions et s’est révélée partiellement trompeuse.

Plusieurs facteurs ont contenu l’amplitude du choc. D’abord, la structure de l’économie mondiale en 2026 n’est pas celle de 2022 : l’intensité énergétique de la croissance a baissé (on produit plus de richesse avec moins d’énergie), les alternatives au gaz russe avaient déjà été développées, et les réserves stratégiques des pays du G7 constituaient un premier filet de sécurité. Ensuite, les États-Unis n’avaient aucun intérêt à laisser s’emballer indéfiniment les prix du brut, notamment à l’approche d’échéances électorales. Enfin, la Chine, premier acheteur de pétrole iranien et pays le plus dépendant du détroit d’Ormuz (environ 45 % de ses importations de pétrole y transitent), pesait discrètement mais fermement pour éviter une paralysie durable du trafic maritime.

Pour autant, la résilience n’a pas tenu sur toute la ligne. Le cessez-le-feu du 8 avril 2026 constituait un premier signal de désescalade, vite relativisé par l’échec des négociations d’Islamabad (11-12 avril), le blocus naval américain des ports iraniens décrété le 13 avril, puis la nouvelle fermeture du détroit d’Ormuz par l’Iran le 18 avril. À la date du 24 avril, le Brent atteignait environ 106 à 110 dollars le baril, après cinq jours de hausse consécutifs, franchissant le seuil symbolique des 100 dollars que beaucoup d’analystes pensaient improbable en scénario central.

Ce dépassement illustre une dynamique propre aux conflits prolongés : les marchés qui « tiennent » bien dans les premières semaines peuvent se retrouver sous pression croissante si les incertitudes s’accumulent et que les mécanismes de sortie semblent se dérober.

Les banques centrales dans l’œil du cyclone

Le conflit a placé les grandes banques centrales dans une position inconfortable que les analystes qualifient de « dilemme de stagflation ». La stagflation, c’est la combinaison d’une inflation qui repart à la hausse (les prix augmentent) et d’une croissance qui ralentit en même temps (l’économie tourne au ralenti). C’est la situation la plus délicate pour une banque centrale, car les remèdes habituels de l’une aggravent l’autre : monter les taux pour freiner l’inflation risque d’étouffer encore davantage la croissance, tandis que baisser les taux pour soutenir l’économie risque d’alimenter l’inflation.

La Réserve fédérale américaine (la Fed, banque centrale des États-Unis) maintient ses taux dans la fourchette de 3,50 % à 3,75 %, sans signal clair d’assouplissement ou de resserrement. En Europe, l’inflation au Royaume-Uni a atteint 3,3 % en avril, portée par les coûts des importations énergétiques. La Banque centrale européenne (BCE) a revu ses projections d’inflation à la hausse (2,6 % en moyenne pour 2026, avec un scénario sévère à 4,4 % en cas de perturbations prolongées à Ormuz), pendant que la croissance de la zone euro est révisée à la baisse, autour de 0,9 % pour l’année, ce qui correspond quasi à une stagnation. La Banque d’Angleterre maintient son taux directeur à 3,75 % sans signaler de changement imminent.

Le consensus des marchés pour les prochaines réunions : une pause coordonnée des trois grandes banques centrales. Ni hausse, ni baisse. Une attente prudente dans un contexte où chaque décision risque d’amplifier les déséquilibres plutôt que de les corriger.

Recomposition géopolitique et économique : les grandes lignes

Au-delà de l’immédiat, le conflit accélère plusieurs dynamiques structurelles qui redessinaient déjà lentement l’économie mondiale.

La fracture énergétique s’approfondit entre les États-Unis, qui bénéficient de la hausse des prix via leur production domestique et leurs exportations de GNL, et l’Europe, qui subit une double peine : facture énergétique alourdie et risque de récession industrielle. L’Union européenne a mobilisé plus de 9 milliards d’euros de mesures d’urgence, mais a absorbé plus de 13 milliards de surcoûts d’importations fossiles en quelques semaines seulement.

La Chine joue une partition singulière. Elle a constitué des réserves stratégiques considérables pour lisser le choc, et affiche une croissance de 5 % au premier trimestre 2026, dépassant les attentes. Mais sa façade de solidité masque une vulnérabilité structurelle : 45 % de ses importations pétrolières transitent par Ormuz, et l’exposition de ses exportateurs à la baisse de la demande mondiale commence à se faire sentir dans les données de mars. En coulisses, Pékin exerce une pression directe sur Téhéran pour préserver la liberté de navigation, sans prendre parti officiellement.

L’Iran lui-même voit son économie basculer dans une logique de guerre. Avec une inflation qui dépassait déjà 50 % sur les douze mois précédant le conflit, la désorganisation productive et la destruction d’infrastructures clés (raffineries, terminaux, pipelines) fragilisent durablement ses capacités exportatrices.

Enfin, des soupçons d’insider trading ont émergé sur les marchés. L’insider trading, c’est le fait d’utiliser des informations confidentielles non publiques pour réaliser des transactions boursières et en tirer un profit illicite. Des transactions massives sur le pétrole brut auraient été réalisées quelques minutes avant des annonces officielles de négociations, suggérant que des informations privilégiées auraient filtré. Ces scandales potentiels n’ont pas déclenché de crise de confiance majeure, mais alimentent un sentiment de défiance structurelle qui pèsera sur les primes de risque à moyen terme.

Gagnants et perdants : la cartographie du conflit vue des marchés

Deux mois après le déclenchement des hostilités, les grandes tendances sectorielles sont nettes.

Du côté des gagnants : les compagnies pétrolières et gazières (en particulier les producteurs américains, saoudiens et norvégiens), les groupes d’armement et de défense européens et américains, les sociétés d’infrastructures énergétiques, et les producteurs d’or. Le dollar américain a également joué son rôle traditionnel de « war money » (monnaie de guerre, car les échanges internationaux de matières premières, notamment le pétrole, sont libellés en dollars), se renchérissant face à l’euro, tandis que le franc suisse bénéficiait d’un regain d’attrait en tant que valeur refuge historique.

Du côté des perdants : l’aviation (American Airlines a révisé à la baisse ses prévisions de bénéfices pour 2026 en raison des coûts de carburant), les compagnies de fret maritime exposées aux routes du Golfe, les industriels très dépendants des pétrochimiques (matières plastiques, engrais, solvants, tous dérivés du pétrole), le tourisme et l’hôtellerie. L’Europe, prise en étau entre dépendance énergétique et ralentissement économique, paie l’addition la plus lourde parmi les économies développées non belligérantes.

Perspectives : naviguer dans le brouillard

À ce stade, trois scénarios structurent les anticipations du marché.

Le scénario de désescalade rapide (résolution du conflit d’ici l’été 2026) permettrait une détente rapide des prix de l’énergie et un rebond des actifs risqués. Ce scénario est soutenu par la logique politique : Washington n’a aucun intérêt à gérer un choc pétrolier durable à l’approche des élections de mi-mandat américaines.

Le scénario d’enlisement (quelques mois de conflit de basse intensité avant une désescalade déclarée « victoire » par toutes les parties) maintiendrait une prime de risque géopolitique persistante sur les marchés, sans déclencher de déroute boursière majeure. C’est le scénario central de la plupart des grandes maisons de gestion.

Le scénario du chaos (fragmentation de l’Iran, milices incontrôlables, perturbations durables du transport maritime) est le plus redouté. Il justifierait une hausse prolongée du brut bien au-delà de 100 dollars et une nouvelle spirale inflationniste. Il reste minoritaire dans les anticipations de marché, mais non négligeable.

Pour les investisseurs, les arbitrages en cours convergent vers plusieurs thèmes : surpondération de l’énergie et de la défense, maintien de positions en or et en franc suisse, réduction de l’exposition aux actifs européens et aux secteurs à forte intensité énergétique. La volatilité sur les marchés pétroliers et les devises émergentes devrait rester élevée tant qu’Ormuz n’est pas pleinement rouvert et tant que les négociations irano-américaines n’ont pas abouti à un accord stable.

Conclusion : deux mois de leçons, une incertitude persistante

Le bilan à deux mois de la guerre en Iran 2026 dessine un tableau nuancé : ni l’effondrement que certains redoutaient au premier jour, ni la simple correction géopolitique rapidement résorbée que les optimistes espéraient.

Le choc a été réel, profond et différencié. L’Europe en absorbe l’essentiel, coincée entre sa dépendance énergétique et sa croissance anémique. Les États-Unis jouent une partition plus confortable, bénéficiant structurellement de la hausse des prix de l’énergie. La Chine tient pour l’instant grâce à ses stocks stratégiques, mais sa vulnérabilité à moyen terme reste intacte. Et le coût global du conflit, estimé par certains analystes à plus de 600 milliards de dollars d’impact sur l’économie mondiale depuis le déclenchement des hostilités, continue de s’alourdir chaque semaine.

Le message clé pour les investisseurs est celui de la vigilance calibrée : éviter les réactions de panique comme les excès d’optimisme prématuré. Historiquement, les crises géopolitiques ne génèrent pas de marchés baissiers durables, sauf lorsqu’elles créent un choc d’offre structurel, comme en 1973 avec le premier choc pétrolier. La question centrale des prochaines semaines est donc simple à formuler, difficile à trancher : le détroit d’Ormuz va-t-il rester fermé assez longtemps pour transformer ce choc temporaire en disruption structurelle ? La réponse à cette question conditionnera l’évolution des marchés pour le reste de l’année 2026.

Sources

Catégories
Actualité En vedette Géopolitique Immobilier Monde

Dubaï face au choc géopolitique : l’immobilier et la bourse vacillent

Un choc géopolitique qui atteint le cœur financier du Golfe

Depuis le 28 février 2026, la situation au Moyen-Orient a brusquement basculé. Les frappes américaines et israéliennes contre l’Iran ont déclenché une série de représailles dans la région, dont certaines ont directement touché les Émirats arabes unis.

Plusieurs drones se sont écrasés aux abords de l’aéroport international de Dubaï, provoquant des perturbations et ravivant un sentiment inédit d’insécurité dans l’une des places financières les plus stables du monde.

Si les dégâts matériels restent limités, le choc psychologique sur les marchés est réel. Dubaï s’est imposée ces dernières années comme un refuge pour les capitaux internationaux. Mais lorsque la géopolitique se tend, la confiance des investisseurs devient la variable clé.

Les premières réactions sont déjà visibles sur la bourse, l’immobilier et les flux d’investissement internationaux.

Les marchés financiers de Dubaï sous pression

La réaction des marchés a été immédiate.

L’indice DFM Index, qui regroupe les principales entreprises cotées à Dubaï, a reculé dans les jours suivant l’escalade militaire. L’indice général d’Abu Dhabi a également enregistré une baisse.

Les investisseurs surveillent notamment :

  • le risque d’extension du conflit dans le Golfe
  • les tensions autour du détroit d’Ormuz, route clé pour le pétrole mondial
  • l’impact sur les flux internationaux de capitaux
  • l’évolution de l’inflation et de la politique monétaire américaine

Même si les marchés du Golfe restent solides structurellement, la volatilité s’est nettement accrue.

Un signal fort : la chute de l’indice immobilier

Le signal le plus spectaculaire vient du secteur immobilier coté.

Selon les données de marché, l’indice immobilier de Dubaï a chuté d’environ 30 % en deux semaines, effaçant l’ensemble des gains accumulés depuis le début de l’année 2026.

Cette correction intervient après plusieurs années de hausse exceptionnelle :

  • +63 % en 2024
  • +30 % en 2025
  • +20 % supplémentaires début 2026

La ville était devenue l’un des principaux centres mondiaux d’investissement immobilier, attirant des capitaux d’Europe, d’Asie, d’Afrique et du Moyen-Orient.

Mais comme souvent sur les marchés financiers, la rapidité de la hausse rend les corrections plus violentes lorsque le sentiment change.

L’immobilier de Dubaï : un modèle très dépendant de la confiance

Le marché immobilier de Dubaï repose sur plusieurs piliers :

  • les investisseurs internationaux
  • les achats sur plan (off-plan)
  • une fiscalité très attractive
  • l’arrivée constante d’expatriés
  • le dynamisme touristique et financier

Pendant plusieurs années, cette combinaison a alimenté un cycle immobilier extrêmement dynamique.

De nombreux investisseurs ont acheté des biens avant même leur construction, avec des paiements échelonnés dans le temps.

Tant que les prix montent, ce modèle fonctionne parfaitement.

Mais lorsque la confiance se dégrade, le système peut devenir plus fragile.

Le risque des investissements off-plan

L’un des points sensibles du marché immobilier de Dubaï est l’importance de l’off-plan. Dans ce modèle :

  • l’investisseur paie une partie du bien au départ
  • les paiements se poursuivent pendant la construction
  • le solde est versé à la livraison

Ce système crée un effet de levier puissant.

Avec un capital limité, l’investisseur profite de toute la hausse du bien.

Mais si les prix baissent, la dynamique peut s’inverser :

  • les acheteurs restent engagés dans leurs paiements
  • la valeur du bien peut diminuer
  • la revente devient plus difficile

Dans un marché très international, la psychologie des investisseurs peut amplifier les mouvements de correction.

Le risque locatif dans un contexte de crise régionale

Un autre facteur surveillé concerne la demande locative.

Une partie importante des programmes récents a été vendue avec des promesses de rendements locatifs élevés.

Ces rendements reposent sur plusieurs moteurs :

  • l’arrivée d’expatriés
  • l’activité économique régionale
  • l’attractivité touristique de la ville

Si certaines entreprises retardent leurs projets ou leurs installations, la demande locative pourrait ralentir temporairement.

Dans ce cas, certains propriétaires pourraient se retrouver avec :

  • des loyers plus faibles
  • des logements vacants
  • des charges à assumer plus longtemps que prévu.

Mais Dubaï a déjà traversé plusieurs crises

Malgré les tensions actuelles, il est important de rappeler que Dubaï a déjà démontré sa capacité de résilience.

La ville a traversé plusieurs chocs majeurs :

  • la crise financière mondiale de 2008, qui avait provoqué un effondrement du marché immobilier
  • la crise pétrolière de 2014
  • la pandémie de 2020, qui avait paralysé le tourisme et l’aviation

À chaque fois, la ville a réussi à rebondir rapidement grâce à son attractivité internationale, sa fiscalité avantageuse et sa capacité à attirer des capitaux étrangers.

Ces dernières années, Dubaï est même devenue l’une des destinations privilégiées pour les entrepreneurs, investisseurs et expatriés du monde entier.

Autrement dit, si la situation actuelle crée de l’incertitude, l’histoire récente montre que la ville possède une forte capacité d’adaptation.

Le facteur clé : l’évolution du conflit

La trajectoire du marché dépendra désormais de l’évolution du conflit entre l’Iran, les États-Unis et leurs alliés.

Deux scénarios principaux se dessinent.

Scénario 1 : désescalade rapide

Si les tensions militaires se stabilisent rapidement :

  • les investisseurs pourraient revenir
  • les marchés financiers pourraient rebondir
  • l’immobilier pourrait absorber la correction actuelle

Scénario 2 : conflit prolongé

En revanche, si la guerre s’installe dans la durée :

  • les flux de capitaux pourraient ralentir
  • les investisseurs internationaux pourraient attendre
  • les transactions immobilières pourraient reculer

Dans un marché très dépendant des capitaux internationaux, la confiance reste le moteur principal.

À retenir

La crise actuelle marque un moment sensible pour l’économie de Dubaï.

  • les marchés financiers ont réagi à l’escalade militaire
  • l’indice immobilier a fortement corrigé
  • la confiance des investisseurs est mise à l’épreuve

Mais la ville conserve des atouts structurels puissants.

Dubaï a déjà démontré dans le passé sa capacité à rebondir après les crises et à attirer de nouveaux capitaux internationaux.

Tout dépendra désormais d’un facteur central :
la durée et l’intensité du conflit au Moyen-Orient.

Catégories
Actualité Energie Monde

Le droit de l’environnement face à l’exigence pénale

En France, 2 000 infractions environnementales sont consignées dans 15 codes différents.

Un droit pénal de l’environnement complexe et marginal dans la délinquance globale

En France, près de 2 000 infractions environnementales sont réparties dans une quinzaine de codes, illustrant la complexité et la dispersion du droit pénal de l’environnement.
Selon les « Références Statistiques Justice 2024 » publiées par le Ministère de la Justice, sur plus de 4 millions d’affaires traitées par les parquets, seules 1 % concernent des atteintes à l’environnement, contre 50 % d’atteintes aux biens, 24 % d’atteintes à la personne et 14 % d’infractions routières.

Un contentieux encore peu poursuivi

Malgré la diversité des incriminations, les atteintes à l’environnement font l’objet d’un taux de poursuites limité à 30 %, là où les infractions pénales générales atteignent 62 %.
Cette spécificité s’explique notamment par le recours fréquent à des procédures alternatives aux poursuites : composition pénale, réparation du dommage, ordonnance délictuelle, privilégiant une logique réparatrice plutôt que strictement répressive.

Des condamnations concentrées sur les activités industrielles

En 2024, 2 200 délits environnementaux ont néanmoins donné lieu à une condamnation. Les faits poursuivis concernent majoritairement les activités industrielles :
abandons et gestion irrégulière de déchets, pollutions des eaux (océans, fleuves, ruisseaux), des sols et de l’air, atteintes aux espèces protégées, ainsi que les incendies d’origine industrielle ou négligente.

Prévenir le risque pénal et financier : un enjeu stratégique pour les entreprises

Pour les entreprises industrielles et de construction, la mise en place d’une cartographie des risques environnementaux constitue aujourd’hui un outil de gouvernance indispensable. Au-delà des sanctions pénales, les conséquences financières peuvent être considérables : selon l’Agence de la transition écologique, les coûts de dépollution, de remise en état et de gestion des déchets peuvent atteindre plusieurs millions d’euros, sans compter les dommages-intérêts, les pertes d’exploitation, l’exclusion de marchés publics, ni l’atteinte durable à l’image de l’entreprise.

La Cour des comptes rappelle à cet égard que la prévention demeure très largement moins coûteuse que la réparation, faisant de l’anticipation du risque environnemental un levier essentiel de sécurisation pénale, financière et réputationnelle.

Un coût économique direct supporté par les ménages et le pouvoir d’achat

Les atteintes à l’environnement ne produisent pas uniquement des effets juridiques ou industriels : elles génèrent un coût économique diffus mais concret pour les ménages. Les pollutions des sols, de l’air et des ressources en eau entraînent une hausse des dépenses publiques (traitement de l’eau potable, dépollution, santé publique, infrastructures), lesquelles sont in fine financées par l’impôt, les taxes locales ou les factures des usagers.

Selon les travaux du Commissariat général au développement durable, les dégradations environnementales pèsent durablement sur le coût de la vie, en renchérissant l’accès à l’eau, à l’alimentation, à l’énergie ou au logement dans les zones touchées. À terme, ces charges réduisent le pouvoir d’achat des ménages, illustrant que la prévention des risques environnementaux constitue aussi un enjeu économique et social majeur, bien au-delà du seul périmètre des entreprises concernées.

Le Cabinet David Decharron conseille et assiste les sociétés exposées à ce risque. Environnement pollution déchets incendie penal cartographie

Sources :

Ministère de la Justice : Références Statistiques Justice 2024

Conseil d’État : Études sur le droit de l’environnement

Ministère de la Justice : Politique pénale environnementale

Office français de la biodiversité : Atteintes à la biodiversité

Catégories
Economie En vedette Monde

Égypte : quand la dette menace la souveraineté

L’Égypte donne souvent l’impression d’avoir “tenu”, là où d’autres économies comparables auraient craqué.

C’est vrai, mais c’est précisément ce qui rend sa trajectoire si singulière, et si fragile. Le pays ne sort pas d’une crise, il vit dans une crise administrée, contenue par des injections régulières de devises, par des ajustements graduels et politiquement risqués sur les prix, et par une stratégie d’actifs qui transforme l’urgence financière en concessions structurelles.

L’équation centrale : inflation, subventions et État économique

Le moment égyptien peut se lire comme une équation à trois inconnues.
La première est l’inflation, cette taxe invisible qui restructure le quotidien plus efficacement que n’importe quel décret. La deuxième est le pacte social des subventions, dont chaque retouche devient un test de légitimité.
La troisième est la nature même de l’État économique : investisseur, propriétaire, arbitre et concurrent, dont la présence écrase le secteur privé tout en neutralisant les thérapies classiques des bailleurs.

Au croisement de ces trois forces, l’Égypte glisse vers une dépendance nouvelle au Golfe, non plus sous forme de chèques, mais via des prises d’actifs, des concessions longues et l’adossement à des rentes futures.

Inflation, devises et choc externe : une vulnérabilité structurelle

L’inflation a officiellement décéléré depuis le pic de 2023, mais le reflux statistique ne reconstitue ni le pouvoir d’achat ni la confiance. Les niveaux de prix restent durablement élevés, et la crédibilité monétaire dépend avant tout d’un facteur : la disponibilité de devises.

Cette fragilité a été brutalement révélée par le choc de la mer Rouge. Le canal de Suez, rente géopolitique centrale, a vu ses revenus chuter fortement sous l’effet des détournements de trafic. Dans une économie dépendante de la liquidité en dollars, ce type de choc n’est jamais absorbé : il se transmet au change, aux importations, puis aux prix, renforçant le cercle inflationniste.

Le pacte social sous tension : subventions, pain et énergie

C’est dans ce contexte que la question des subventions prend une portée politique majeure. Le système égyptien repose depuis des décennies sur une protection sociale implicite fondée sur des prix administrés, en particulier pour le pain et l’énergie. Y toucher revient à toucher au contrat politique lui-même.

La hausse du prix du pain baladi subventionné en juin 2024 marque une rupture symbolique historique. Elle illustre le dilemme de l’État : répondre aux exigences budgétaires et aux bailleurs tout en évitant une fracture sociale dans un pays où la précarité est structurelle. La prudence observée ensuite sur d’autres ajustements montre que le pouvoir mesure précisément la charge politique de ces leviers.

Mégaprojets et État-investisseur : la fracture de légitimité

Le troisième pilier de la crise est le modèle de développement par mégaprojets et l’expansion continue de l’État économique. La Nouvelle Capitale administrative est devenue un symbole de fracture : non parce que l’investissement serait illégitime, mais parce qu’il suggère un arbitrage asymétrique.

La contrainte est socialisée, tandis que la vitrine de puissance est sanctuarisée, voire étendue, au moment même où chaque dollar compte. Cette dissonance alimente une perception politique dangereuse : l’austérité est imposée au quotidien, mais l’État continue d’investir dans une représentation de puissance, nourrissant l’idée d’un effort inégalement réparti.

Le FMI : stabilisation financière, blocage politique

L’Égypte n’est pas simplement un “cas FMI”. Le programme renforcé à 8 milliards de dollars a joué un rôle stabilisateur, contribuant à calmer les marchés et à soutenir la notation. Mais l’enjeu central n’est pas financier : il est politique.

La conditionnalité la plus sensible concerne la réduction de la domination de l’État et d’entités liées à l’armée, la transparence financière et l’égalité d’accès au marché. Sur ce point, le FMI parle désormais explicitement de progrès “mixtes”, soulignant la persistance d’avantages préférentiels et d’un terrain de jeu profondément inégal pour le secteur privé.

Le Golfe : de l’assureur politique au créancier en actifs

Face au coût politique croissant de l’argent multilatéral, la stabilisation repose de plus en plus sur le Golfe. Mais là aussi, le modèle a changé. Les aides sans contrepartie ont cédé la place à une logique d’investissement exigeante, fondée sur l’accès aux actifs, au foncier et aux rentes futures.

Le deal Ras El-Hekma incarne ce tournant : il rassure les marchés en évitant une crise de liquidité immédiate, mais il envoie un signal intérieur ambigu, celui d’une stabilité achetée par la monétisation d’actifs stratégiques. La logique s’étend aux ports, à la logistique, aux zones industrielles, jusqu’aux abords du canal de Suez.

Cette dynamique réactive un traumatisme latent, celui de Tiran et Sanafir : lorsque la souveraineté apparaît comme une variable d’ajustement financière, le récit national se fissure.

L’épuisement du modèle et l’inévitabilité de la crise politique

L’Égypte n’est pas à la croisée des chemins : elle est au bout d’un modèle. Tant que l’économie restera structurée autour d’un État-propriétaire hypertrophié, d’une allocation du capital dictée par la logique de puissance interne et d’un financement externe utilisé pour retarder l’ajustement, l’issue est mécanique : crises de change récurrentes, puis translation vers la crise politique.

La “prime géopolitique” achète du temps, mais pas de la viabilité. Plus le financement est politique, plus il est adossé à des actifs, plus la perception de dépossession grandit, plus la légitimité s’érode.

L’Égypte ne s’effondre pas brutalement : elle s’épuise lentement. Et lorsque le coût de la survie macroéconomique devient durablement la pauvreté du plus grand nombre, la question n’est plus de savoir si la tension politique montera, mais quand elle franchira un seuil avec des conséquences qui, dans une région déjà saturée de chocs, dépasseront largement ses frontières.

Sources :

Egypt announces $35 billion UAE investment…

Egypt’s economy seen growing 4.6% in 2025/26 as inflation eases

S&P revises Egypt’s outlook…

Contexte politico-économique de l’Égypte