Avis Linxea : frais réduits, large choix de supports et accompagnement. Découvrez ce que propose le courtier avant d’investir.
Frais réduits, choix plus important de supports et parcours digitalisé : les épargnants disposent aujourd’hui de davantage d’alternatives pour investir.
Parmi les acteurs qui ont accompagné cette évolution, Linxea occupe une place particulière. Créé en 2001, le courtier en ligne revendique aujourd’hui 200 000 clients et plus de 6 milliards d’euros d’actifs confiés.
Mais au-delà des chiffres, que propose réellement Linxea ? Et quels sont les éléments à regarder avant d’y investir ?
Des frais qui constituent l’un de ses principaux arguments
C’est probablement le premier élément qui a contribué à la réputation de Linxea : la réduction des frais liés à l’épargne.
Sur ses contrats, Linxea affiche notamment 0 % de frais d’entrée, de versement et d’arbitrage en ligne, hors exceptions liées à certains supports. Les frais de gestion des unités de compte en gestion libre se situent quant à eux entre 0,50 % et 0,60 % par an, selon le contrat choisi.
Un élément loin d’être anecdotique lorsqu’on investit sur plusieurs décennies. Quelques dixièmes de pourcentage de frais supplémentaires chaque année peuvent finir par représenter une différence significative sur le capital final en raison de l’effet des intérêts composés.
Il faut néanmoins regarder au-delà des seuls frais du contrat : les supports sélectionnés peuvent eux-mêmes supporter leurs propres frais et certaines opérations sur des ETF, actions ou supports immobiliers peuvent également être facturées.
Assurance-vie, PER, ETF, SCPI… un catalogue particulièrement large
Le deuxième argument de Linxea réside dans la diversité de son offre.
Le courtier distribue plusieurs contrats d’assurance-vie et plans d’épargne retraite (PER), en partenariat avec différents assureurs tels que Spirica, Suravenir, Generali ou Apicil.
À l’intérieur de ces enveloppes, l’épargnant peut accéder, selon le contrat, à des fonds en euros mais également à des ETF, fonds d’investissement, SCPI, actions ou encore à certaines solutions de private equity.
Linxea Spirit 2, par exemple, donne accès à plus de 1 100 supports avec des frais de gestion annuels de 0,5 % sur les unités de compte. Linxea Avenir 2 en propose plus de 600 et peut être ouvert à partir de 100 euros.
L’intérêt est donc moins de chercher « le meilleur contrat Linxea » dans l’absolu que de sélectionner celui qui correspond réellement à ses objectifs, à son horizon d’investissement et aux supports recherchés.
Digital, mais pas uniquement
Autre particularité intéressante : Linxea revendique un modèle digital sans pour autant abandonner le conseil humain.
Les épargnants peuvent gérer leurs contrats en ligne, tandis que Linxea dispose également de conseillers pour accompagner ceux qui souhaitent être guidés. Pour des besoins patrimoniaux plus spécifiques, l’entreprise propose aussi un accompagnement par des conseillers en investissements financiers.
Sur le papier, le positionnement est assez clair : combiner les tarifs d’un acteur en ligne, une architecture d’investissement relativement large et la possibilité de bénéficier d’un accompagnement humain.
Linxea peut ainsi être particulièrement intéressant pour l’épargnant qui souhaite davantage de choix et d’autonomie que dans une offre bancaire traditionnelle, sans nécessairement vouloir gérer l’intégralité de son patrimoine seul.
Mais les frais ne doivent jamais constituer l’unique critère de sélection. Avant de souscrire, il reste indispensable de comparer les contrats, les assureurs, les supports disponibles, les éventuels frais propres à ces supports et les risques associés.
Car en matière d’épargne, le meilleur contrat n’est pas forcément celui qui coûte le moins cher : c’est avant tout celui qui correspond à votre stratégie.
Cet article a été réalisé dans le cadre d’une collaboration commerciale avec Linxea. Les investissements en unités de compte présentent notamment un risque de perte en capital.
Investir avant l’entrée en Bourse permet-il de profiter plus tôt de la croissance des entreprises ? SpaceX est restée privée pendant près de 24 ans. Anthropic a vu sa valorisation multipliée par près de 16 en quatorze mois.
Ces exemples illustrent un phénomène de fond : une part importante de la création de valeur se déroule désormais loin des marchés cotés.
Des entreprises qui restent privées plus longtemps
Selon l’économiste Jay Ritter, de l’université de Floride, l’âge médian des entreprises américaines lors de leur introduction en Bourse est passé d’environ huit ans dans les années 1980 à douze ans en 2025.
Ces quatre années supplémentaires peuvent représenter une période décisive : développement du produit, conquête de nouveaux marchés, croissance des revenus et augmentation de la valorisation.
Pendant cette phase, les actions restent principalement détenues par les fondateurs, les salariés, les fonds de capital-risque et certains investisseurs fortunés.
Le grand public doit généralement attendre l’introduction en Bourse. Aujourd’hui, plus de 1 200 entreprises non cotées sont considérées comme des « licornes », c’est-à-dire valorisées à plus d’un milliard de dollars, selon CB Insights.
SpaceX et Anthropic : deux exemples spectaculaires
Fondée en 2002, SpaceX est restée privée jusqu’à son introduction en Bourse du 12 juin 2026.
L’opération l’a valorisée autour de 1 750 milliards de dollars, après une dernière valorisation privée estimée à environ 800 milliards de dollars fin 2025, selon Forge Global.
Pendant près de 24 ans, seuls les investisseurs ayant accès au marché privé pouvaient directement détenir des actions de l’entreprise. Lorsqu’elle est devenue accessible au grand public, SpaceX faisait déjà partie des sociétés les plus valorisées au monde.
Anthropic, l’entreprise derrière l’intelligence artificielle Claude, constitue un autre exemple.
Sa valorisation est passée de 61,5 milliards de dollars en mars 2025 à 380 milliards en février 2026, puis à 965 milliards en mai 2026.
Elle a ainsi été multipliée par près de 16 en quatorze mois, sans cotation en Bourse.
Cette progression ne correspond toutefois pas à un rendement automatiquement encaissé par tous les actionnaires. Pour transformer une valorisation en gain réel, il faut pouvoir revendre ses titres, bénéficier d’un rachat ou attendre une introduction en Bourse.
Comment fonctionne le private equity ?
Le capital-investissement, ou private equity, consiste à financer des entreprises qui ne sont pas cotées en échange d’une part de leur capital.
Ces entreprises organisent généralement plusieurs levées de fonds : amorçage, séries A, B, C, puis éventuellement des opérations de capital-développement ou de pré-IPO.
Lors de chaque tour, une nouvelle valorisation est négociée entre l’entreprise et un nombre limité d’investisseurs.
Si la société progresse, les nouveaux investisseurs peuvent accepter de payer plus cher. La valeur théorique des titres détenus par les premiers actionnaires augmente alors.
Mais une valorisation privée n’est pas un cours de Bourse. Elle résulte d’une négociation ponctuelle, peut intégrer des conditions préférentielles et peut également diminuer lors d’une levée suivante.
Tant qu’aucune revente n’a eu lieu, le gain reste théorique.
Le private equity est-il plus rentable que la Bourse ?
Selon la dernière étude de France Invest et EY, le capital-investissement français affichait à fin 2025 un taux de rendement interne net de 10,7 % par an sur dix ans, contre 9,5 % pour le CAC 40.
L’édition précédente, portant sur les données à fin 2024, faisait état d’un rendement net de 12,7 % par an, contre 8,9 % pour le CAC 40.
Ces moyennes masquent cependant d’importants écarts.
Certaines entreprises connaissent une croissance spectaculaire, tandis que d’autres stagnent ou font faillite. Quelques réussites peuvent ainsi concentrer une grande partie de la performance d’un fonds.
Le rendement potentiellement supérieur rémunère plusieurs contraintes : risque de perte, frais, information moins fréquente et argent immobilisé pendant plusieurs années.
Les performances moyennes du secteur ne constituent donc aucune garantie pour un investissement individuel.
Un marché historiquement réservé aux grandes fortunes
L’un des principaux obstacles reste l’accès.
Les opérations les plus recherchées sont généralement réservées aux fonds, aux investisseurs institutionnels et aux family offices.
En septembre 2026, le ticket nécessaire pour acquérir directement des actions Anthropic sur certaines opérations secondaires atteignait environ 25 millions de dollars, selon Fortune.
Les particuliers disposent rarement des montants, du réseau ou des structures juridiques nécessaires pour participer directement à ces transactions.
C’est sur ce constat que se positionne Akka.app, partenaire de cet article.
L’application sélectionne, analyse et négocie des investissements dans des entreprises technologiques non cotées pour les particuliers européens. Les investissements de ses membres sont ensuite regroupés dans des véhicules dédiés.
Akka revendique aujourd’hui une communauté de 4 000 investisseurs et propose environ deux investissements par mois, avec un ticket d’entrée minimum à partir de seulement 300 euros par entreprise.
Ses membres ont notamment pu accéder à des opérations portant sur Anthropic, Perplexity, Epic Games et Bolt.
L’application propose également un suivi du portefeuille, des contenus pédagogiques et un assistant A.I. appelé Daniel pour accompagner ses membres 24/7 sur tout type de questions autour du suivi de ses positions et des investissements à venir.
Cette démocratisation ne supprime toutefois aucun des risques propres au non-coté.
Ce qu’il faut retenir
Une part croissante de la création de valeur se déroule avant l’entrée en Bourse.
SpaceX et Anthropic représentent des réussites spectaculaires, mais aussi exceptionnelles. À côté de ces entreprises, de nombreuses sociétés privées échouent ou ne trouvent jamais de possibilité de sortie satisfaisante.
Le capital-investissement peut contribuer à diversifier un portefeuille, mais il ne constitue pas une version systématiquement plus rentable de la Bourse.
La croissance n’a pas disparu. Elle a simplement changé d’adresse.
Avertissement
Cet article est réalisé en partenariat avec Akka. Il poursuit une finalité pédagogique et ne constitue pas un conseil en investissement.
Investir dans des entreprises non cotées comporte un risque de perte totale du capital, une faible liquidité et une incertitude importante sur la valorisation. Les sommes investies peuvent rester immobilisées pendant plusieurs années.
Avant toute décision, il convient d’effectuer ses propres recherches, de comprendre les frais et les conditions de sortie, et de conserver une épargne de précaution suffisante. Les performances passées ne préjugent pas des performances futures.
Sources
Jay Ritter, CB Insights, Forge Global, Anthropic, Reuters, Fortune, France Invest/EY, Finyear et AKKA.
Plus de 130 comptes ouverts depuis le début de 2026, le cap du milliard d’euros d’actifs sous gestion qui se rapproche plus vite que prévu et une équipe qui continue de se renforcer.
Waterloo Asset Management poursuit son développement autour d’un modèle qui associe indépendance, gestion active et proximité. Entretien avec Jérémie Pulinx, cofondateur et administrateur, sur les choix qui font l’identité de cette maison.
Parlons Finance — Plus de 130 comptes ouverts depuis janvier. Que vous inspire cette dynamique ?
Jérémie Pulinx — Pour une maison à taille humaine comme la nôtre, c’est un signe de confiance très encourageant. Derrière chaque ouverture de compte, il y a une personne, une famille, parfois le patrimoine constitué au cours de toute une carrière. Nous mesurons ce que cette décision représente.
Cette dynamique s’appuie sur une entreprise qui s’est structurée. Nous connaissons une progression de notre chiffre d’affaires de plus de 15 % par an ces dernières années, une dynamique qui devrait encore s’accélérer cette année. Notre fonds Waterloo Global Flexible, récompensé en 2026 par L’Echo et De Tijd comme meilleur fonds flexible, dépasse aujourd’hui les 300 millions d’euros d’actifs sous gestion. Plus largement, la progression des actifs dans l’ensemble de nos fonds nous permet d’envisager de franchir le cap du milliard d’euros avant 2030, l’échéance que nous nous étions initialement fixée.
Je crois que notre développement traduit une attente assez simple : pouvoir confier son patrimoine à des professionnels expérimentés, comprendre leurs décisions et savoir à qui parler.
Parlons Finance — Vous revendiquez une gestion active et de conviction. Qu’est-ce que cela change concrètement ?
Jérémie Pulinx — Cela signifie que nous assumons des choix. Nous analysons l’environnement économique, la valorisation des entreprises et les risques, puis nous décidons de l’exposition que nous jugeons appropriée. Nous gardons la liberté de nous écarter des indices lorsque notre analyse le justifie.
Dans un secteur où une partie de l’offre tend à se standardiser, nous tenons à cette responsabilité. Une conviction peut conduire à renforcer une position, mais aussi à réduire le risque ou à renoncer à une opportunité dont le prix nous paraît excessif.
Cette liberté exige de la discipline. Une conviction doit pouvoir être discutée au sein du comité d’investissement, confrontée aux données et révisée lorsque les faits changent. C’est ainsi que nous concevons notre métier.
Parlons Finance — Vous dites souvent que vos clients veulent « un pilote dans l’avion ». Que recouvre cette image ?
Jérémie Pulinx — J’utilise volontiers l’image de l’aviation privée. On attend d’un équipage expérimenté qu’il prépare le trajet, surveille les conditions et adapte sa route pour éviter autant que possible les turbulences. Nos clients veulent savoir qu’une équipe suit leur portefeuille et prend des décisions lorsque l’environnement évolue.
Notre gestion flexible répond à cette attente. Elle vise à faire croître le capital sur la durée en accordant une attention centrale à la maîtrise de la volatilité. Elle peut adapter la place des actions, des obligations et des liquidités selon notre lecture des marchés.
Ce sont la construction du portefeuille, la diversification et l’ajustement des expositions qui encadrent nos convictions. Pour le client, l’enjeu est de pouvoir rester investi dans une stratégie dont il comprend les objectifs et les risques.
Parlons Finance — Votre comité d’investissement associe des professionnels des marchés et des universitaires. Quel bénéfice en tirez-vous ?
Jérémie Pulinx — Ce dialogue est une composante forte de notre modèle. Mikael Petitjean, professeur à l’UCLouvain et Chief Economist de Waterloo Asset Management, apporte notamment son expertise macroéconomique. Christophe Desagre, professeur de finance à l’ICHEC et responsable de la recherche quantitative, contribue au développement de nos modèles et à l’analyse des données. Leurs travaux nourrissent les échanges avec nos professionnels de marché, dont Frédéric Steinkuhler, responsable des investissements.
Cette proximité avec le monde académique nous permet également de proposer à des étudiants brillants des projets de recherche appliquée. Deux étudiants travaillent actuellement à l’amélioration de notre modèle quantitatif, en collaboration avec Mikael Petitjean et Frédéric Steinkuhler, dans le cadre des recherches dirigées par Christophe Desagre.
Nous y voyons une façon de faire progresser nos outils et de confronter notre expérience à de nouvelles approches. La recherche doit avoir une utilité concrète pour la gestion.
Parlons Finance — La gestion flexible occupe une place centrale chez vous. Quelles autres approches proposez-vous ?
Jérémie Pulinx — La gestion flexible peut constituer le cœur d’un portefeuille pour un client qui recherche une croissance de son patrimoine avec une attention particulière portée aux fluctuations. Pour les profils plus conservateurs, nous proposons également une gestion obligataire, qui vise à privilégier une exposition aux marchés de taux et à limiter la volatilité du portefeuille.
D’autres clients souhaitent une exposition plus dynamique. Notre gestion de conviction à vocation 100 % actions repose sur une sélection de titres individuels au sein d’un fonds. Elle vise à créer de la surperformance sur la durée, avec les risques et les fluctuations propres aux marchés d’actions.
Nous proposons également une gestion durable pour les clients qui souhaitent intégrer des critères d’investissement socialement responsable, ainsi qu’une gestion en ETF. Ces outils ont leur place dans notre offre : l’utilisation de supports indiciels peut parfaitement s’inscrire dans des décisions actives d’allocation.
Le point de départ reste toujours la situation du client, son horizon et sa capacité à accepter le risque. C’est à partir de là que nous construisons une solution cohérente.
Parlons Finance — Comment préserver une relation personnelle lorsque le nombre de clients augmente ?
Jérémie Pulinx — En faisant de la disponibilité un choix d’organisation. Nous veillons au nombre de relations suivies par chaque banquier privé et nous renforçons les équipes pour accompagner le développement de la maison.
Nos senior private bankers ont vingt à vingt-cinq ans d’expérience au minimum. Ils ont traversé différents cycles de marché et connaissent les questions qui se posent lorsqu’un patrimoine grandit, qu’une entreprise est cédée ou qu’une transmission se prépare. Cette expérience compte beaucoup dans la qualité du dialogue.
Le client doit pouvoir joindre quelqu’un qui connaît sa situation et qui prend le temps de lui répondre. Nous voulons conserver cette proximité à mesure que nous grandissons.
Parlons Finance — Quelles valeurs se traduisent le plus directement dans votre fonctionnement ?
Jérémie Pulinx — L’esprit d’équipe, la transparence et la passion de notre métier. Nous avons fait le choix d’objectifs communs, sans objectifs commerciaux individuels. Chacun doit pouvoir contribuer à la qualité du service, qu’il appartienne au comité d’investissement, à l’équipe de banquiers privés ou aux fonctions de support.
Cette culture favorise le partage des connaissances et la coopération. Nous voulons que les compétences circulent au bénéfice du client.
L’indépendance est également essentielle : elle nous donne la liberté de construire notre projet dans la durée. Et nous tenons à l’alignement des intérêts. Nous investissons nous-mêmes dans nos stratégies, comme le font une grande majorité de nos collaborateurs. Cet engagement personnel donne un sens très concret aux discussions que nous avons avec nos clients sur le risque et l’horizon d’investissement.
Parlons Finance — Cette culture explique-t-elle aussi l’intérêt de banquiers expérimentés pour votre maison ?
Jérémie Pulinx — C’est l’une des raisons qu’ils évoquent. Ils souhaitent exercer pleinement leur métier, avoir un rôle actif dans le développement de la société et entretenir une relation suivie avec leurs clients. Dans une structure comme la nôtre, leur expérience peut directement contribuer aux décisions et à la qualité du service.
Nous accordons aussi une place importante à la transmission. Des professionnels très expérimentés continuent à apporter leur connaissance des marchés, leur recul et leur sens de la relation. Nous souhaitons que les plus jeunes puissent bénéficier de ce savoir.
Pour nous, la responsabilité d’une entreprise se manifeste aussi dans la manière dont elle considère ses collaborateurs et valorise leurs compétences. L’expérience reste une ressource précieuse à chaque étape d’une carrière.
Parlons Finance — Vous insistez sur la simplicité. Comment se traduit-elle dans vos investissements et votre communication ?
Jérémie Pulinx — Nous privilégions des investissements liquides, compréhensibles et une diversification entre les secteurs de l’économie. La technologie peut offrir des opportunités, mais notre champ d’analyse couvre l’ensemble des activités économiques. Nous voulons que chaque investissement ait une justification claire dans le portefeuille.
Cette exigence se prolonge dans la communication. Nos clients doivent comprendre ce qu’ils détiennent, les risques qu’ils prennent et les raisons de nos arbitrages. Nous consacrons donc beaucoup de temps aux échanges individuels et aux analyses. Nous les aidons également dans leur planification patrimoniale, afin de mettre en perspective leurs investissements avec leurs objectifs à long terme, leur situation familiale, la transmission de leur patrimoine et leurs besoins futurs.
La confiance se construit aussi dans cette capacité à expliquer nos choix et à accompagner les clients dans les différentes étapes de leur vie patrimoniale, y compris lorsque les marchés deviennent plus difficiles.
Parlons Finance — Quelle est votre ambition pour les prochaines années ?
Jérémie Pulinx — Notre ambition est d’atteindre un milliard d’euros d’actifs sous gestion à l’horizon 2030, en renforçant l’équipe, la recherche et l’accompagnement des clients. Notre ancrage en Belgique francophone nous offre encore un potentiel de développement important.
Nous continuons à recruter des professionnels qui partagent cette conception du métier. La croissance nous donne les moyens d’investir dans nos compétences et nos outils ; elle doit se traduire par un service toujours plus attentif.
À une personne qui envisage de nous rejoindre, je conseillerais de venir rencontrer l’équipe. Choisir un gestionnaire, c’est aussi choisir les personnes à qui l’on confie ses décisions patrimoniales. Nous voulons qu’elle puisse comprendre notre manière de travailler et se faire sa propre conviction.
Partir vivre à Bali fait rêver. Y travailler, s’y installer et accompagner des investisseurs dans l’achat d’un bien demande aussi de comprendre les réalités du terrain.
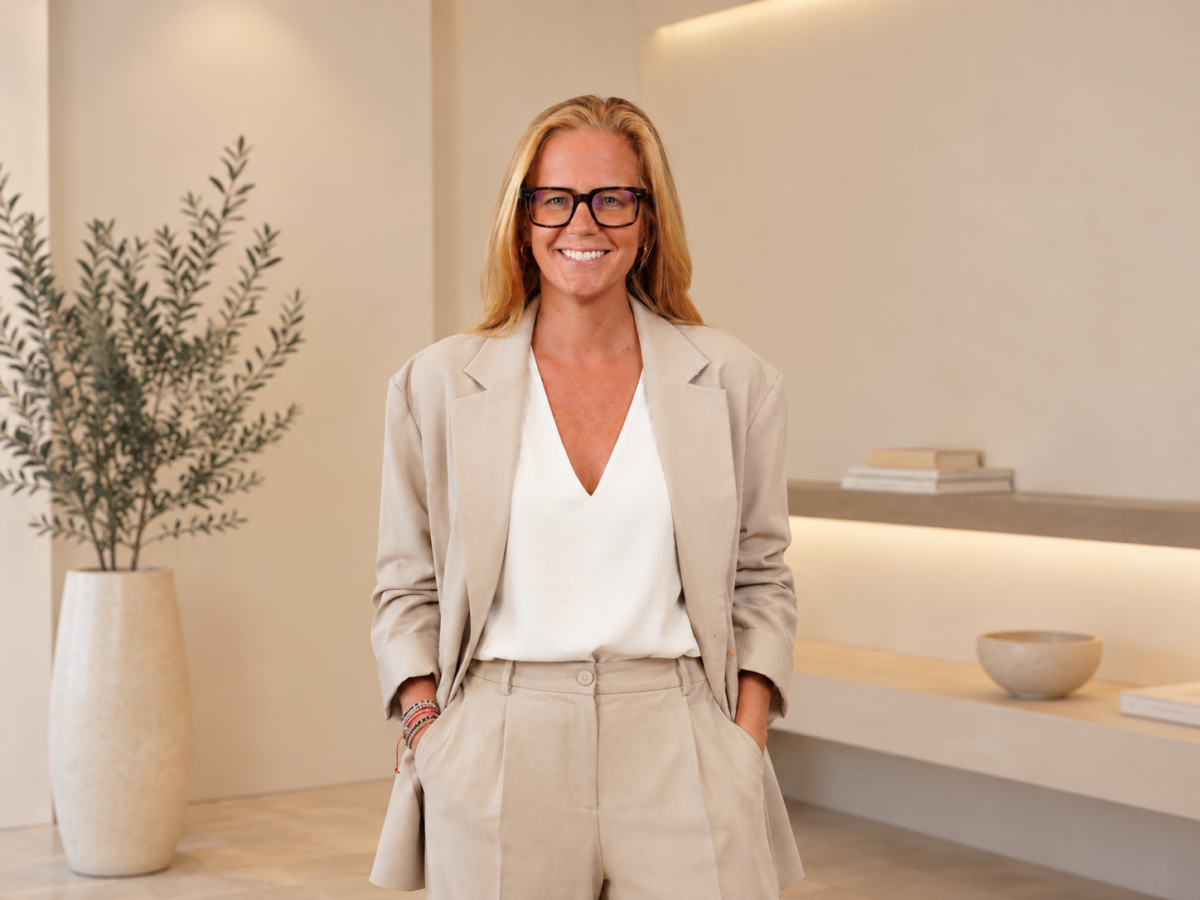
Lors de notre séjour à Bali, nous avons rencontré Flo Defort. Belge, elle a quitté son pays pour l’Asie après un parcours dans le luxe, l’hospitality, l’événementiel et l’immobilier. Elle travaille aujourd’hui chez Bali Exception, où elle accompagne des investisseurs internationaux.
Nous avons parlé de son changement de vie, de son métier et des questions à se poser avant d’investir à Bali. Au fil de notre échange, Flo revient souvent sur la même idée : une belle villa peut séduire au premier regard, mais il faut prendre le temps d’examiner les chiffres, les droits acquis et les perspectives de revente.
Pour commencer, peux-tu nous raconter ton parcours et ce qui t’a menée jusqu’à Bali ?
Flo Defort : Mon parcours est assez transversal. Pendant mes études, j’ai déjà commencé à travailler dans des secteurs liés à l’expérience client, au luxe, à l’hospitality et à l’événementiel. J’ai notamment eu des expériences chez Quintessentially, Red Bull, Gucci à New York, avant de démarrer ma carrière professionnelle au Nikki Beach Marbella.
Une étape particulièrement importante a été la création de Claro Beach Club & Restaurant, que j’ai lancé avec mes parents en Espagne et que nous avons exploité pendant quatre ans.
Cette expérience m’a véritablement plongée dans l’entrepreneuriat. Il fallait gérer l’activité, l’équipe, les clients, les opérations quotidiennes et tous les imprévus qui accompagnent la gestion d’un établissement. Elle m’a surtout appris ce que signifie, concrètement, faire fonctionner un business.
J’ai ensuite poursuivi mon parcours en Belgique, dans l’immobilier, mais aussi dans l’hospitality et l’événementiel.
Avec le recul, mon activité actuelle à Bali s’inscrit assez naturellement dans la continuité de ces expériences. J’y retrouve l’immobilier, bien sûr, mais aussi la relation client, la négociation, le sens de l’expérience et un environnement très international.
En 2024, je ressentais une certaine lassitude vis-à-vis de la Belgique. J’avais envie de partir et de découvrir une nouvelle façon de vivre et de travailler en Asie.
Mon voyage a commencé par un mois de volontariat à Sumba, avant de me conduire à Bali pour quelques jours.
Ces quelques jours se sont finalement transformés en près de trois ans.
Je ne voulais toutefois pas rester uniquement parce que j’aimais la vie ici. Dès que j’ai envisagé de m’installer, je savais que je voulais travailler et construire quelque chose sur place.
C’est finalement la recherche d’un emploi qui a permis à tout le reste de s’aligner.
Pourquoi avoir choisi Bali plutôt qu’une autre destination en Asie ?
Flo : Au départ, je n’avais pas vraiment choisi Bali. J’avais surtout choisi l’idée de vivre en Asie.
Bali s’est imposée progressivement, grâce à sa qualité de vie, son climat, son environnement international et sa communauté très présente d’expatriés et d’entrepreneurs.
Mais il y avait aussi une raison très concrète : il fallait que je puisse travailler.
L’Indonésie reste un environnement particulier pour les expatriés. Les possibilités professionnelles dépendent notamment du secteur, du statut de résidence et du cadre juridique applicable.
L’immobilier, l’hospitality, le tourisme et certaines activités internationales correspondent naturellement à mon expérience.
Je connaissais déjà ces univers, mais je n’avais pas envie de retrouver les horaires très contraignants de la restauration ou de l’hôtellerie.
L’immobilier m’offrait une autonomie que je recherchais. Il y a énormément de travail derrière, mais le lien entre la performance, le réseau, la relation client et les revenus est relativement direct.
C’était un modèle professionnel qui me correspondait davantage.
Que fais-tu concrètement aujourd’hui à Bali ?
Flo : Je travaille aujourd’hui comme Sales Manager chez Bali Exception.
J’accompagne principalement des investisseurs internationaux, notamment des clients venus d’Europe, d’Australie et des États-Unis.
Mon travail ne consiste pas simplement à faire visiter des villas. Il s’agit d’abord de comprendre le projet du client, d’identifier les biens pertinents, d’organiser les visites, de négocier et d’accompagner la transaction de bout en bout.
Avec le temps, mon rôle s’est toutefois de plus en plus orienté vers le conseil.
Lorsqu’un investisseur arrive à Bali, il peut rapidement être séduit par une villa, une belle présentation ou un rendement annoncé.
En revanche, il ne connaît pas forcément les quartiers, les prix réels, les structures de détention, les leases, les réglementations, les coûts d’exploitation ou les risques liés au projet.
Mon rôle consiste donc à remettre les chiffres et la réalité derrière le projet.
Au fil des transactions que j’ai accompagnées, cette approche m’a permis de participer à plus de 15 millions de dollars de transactions.
Ce qui m’importe le plus, c’est que le client comprenne réellement ce qu’il achète, et pas seulement qu’il achète.
Pourquoi t’es-tu spécialisée dans l’immobilier ?
Flo : L’immobilier n’est pas un secteur que j’ai découvert à Bali. J’avais déjà une expérience dans ce domaine en Belgique.
Mais Bali m’a permis de réunir cette expertise avec tout ce que j’avais appris dans le luxe, l’hospitality, l’événementiel et l’entrepreneuriat.
Le modèle professionnel me correspond également davantage. Je ne voulais pas revenir à un système fondé sur des horaires fixes et une présence obligatoire dans un établissement.
Dans l’immobilier, l’autonomie est beaucoup plus grande. Mais cette liberté implique aussi d’être performant : on n’est pas rémunéré simplement parce qu’on est présent, mais parce que l’on apporte de la valeur et que l’on conclut des transactions.
C’est un fonctionnement qui me convient beaucoup mieux.
Investir à Bali : derrière les images, des marchés très différents
Au cours de notre conversation, nous avons aussi voulu savoir si Bali offrait encore de réelles opportunités immobilières. Pour Flo, tout commence par une question simple : de quel bien et de quel quartier parle-t-on exactement ?
Est-ce que l’immobilier à Bali est encore réellement intéressant aujourd’hui ?
Flo : Oui, mais il faut éviter de parler de « Bali » comme s’il s’agissait d’un marché unique.
Un bien situé à Canggu, Pererenan, Umalas, Seminyak, Bingin ou Uluwatu ne répond pas nécessairement aux mêmes logiques d’investissement.
Les prix, la demande locative, le type de clientèle, l’offre concurrente et les perspectives de revente peuvent être très différents d’une zone à l’autre.
Et surtout, le fait que Bali soit un marché attractif ne signifie pas que n’importe quel bien constitue un bon investissement.
Les prix ont fortement augmenté dans certaines zones et l’offre s’est considérablement développée.
Il faut donc être beaucoup plus sélectif.
Pour moi, la question n’est plus simplement : « Est-ce que Bali est un bon investissement ? »
La vraie question est : « Est-ce que ce bien précis, à ce prix précis, avec ce lease, cette localisation, cette réglementation et ces coûts, constitue un investissement cohérent ? »
La nuance est essentielle.
Je préfère un projet fondé sur des chiffres réalistes et une marge de sécurité solide à une villa magnifique affichant un ROI théorique de 15 %, mais dont le rendement s’effondre dès que l’on intègre les données réelles.
Quels rendements peut-on raisonnablement espérer une fois tous les frais déduits ?
Flo : C’est probablement l’un des sujets sur lesquels je constate le plus de confusion.
Lorsqu’on me présente un projet affichant un ROI de 12, 15 ou même 20 %, ma première question est toujours la même : « Net de quoi ? »
Le calcul prend-il en compte les commissions des plateformes de réservation, la gestion, le personnel, l’entretien, la piscine et le jardin, l’électricité, les réparations, les périodes sans locataire, les taxes et le renouvellement du mobilier ?
Et surtout, le prix d’achat utilisé correspond-il réellement au prix auquel le bien peut être acquis ?
Une villa peut afficher un rendement brut très séduisant et devenir beaucoup moins impressionnante une fois tous les coûts intégrés.
Je préfère donc raisonner en rendement net réaliste plutôt qu’en rendement marketing.
Il n’existe pas de rendement unique valable pour l’ensemble de Bali.
Tout dépend notamment du prix d’acquisition, de la durée restante du lease, de la localisation, du type de villa, du niveau de gestion, du taux d’occupation et du positionnement du bien.
À mes yeux, un investisseur devrait toujours demander à voir un scénario prudent, et pas uniquement la projection idéale.
Quelles sont les principales erreurs commises par les étrangers qui souhaitent investir à Bali ?
Flo : La première consiste à tomber amoureux du bien avant de regarder les chiffres.
La deuxième est de croire un ROI présenté dans une brochure sans vérifier la manière dont il a été calculé.
La troisième est de sous-estimer la dimension juridique.
À Bali, le juridique ne doit pas être traité comme une formalité de dernière minute. Il doit entrer dans la décision d’investissement dès le départ.
Il faut comprendre ce que l’on achète, combien de temps reste-t-il sur le lease, quelles sont les possibilités de renouvellement, qui détient réellement les droits, quelles autorisations sont disponibles et si l’usage prévu du bien correspond bien à la réglementation applicable.
Une autre erreur revient souvent chez les investisseurs européens, australiens ou américains : penser qu’ils pourront facilement financer leur acquisition grâce à un crédit bancaire.
Bali n’est généralement pas un marché où l’on arrive avec 20 % d’apport et où une banque finance tranquillement les 80 % restants, comme cela peut être le cas sur certains marchés occidentaux.
Le financement local pour les étrangers peut exister dans certaines situations, mais il reste beaucoup plus limité et spécifique.
Un investisseur étranger doit donc être préparé à devoir financer une part très importante, voire dans de nombreux cas la totalité de son acquisition, sur fonds propres.
Cela change complètement la manière d’analyser un investissement : le capital disponible, la liquidité et le coût d’opportunité des fonds deviennent des éléments centraux du calcul.
Autre idée reçue : croire que le vendeur proposera forcément un paiement échelonné sur deux, trois, cinq ans ou davantage.
Cela peut arriver dans certains projets ou certaines négociations, mais il ne faut pas le considérer comme acquis.
La capacité à financer directement l’acquisition fait partie du ticket d’entrée du marché.
Il faut également cesser de penser que Bali est encore « bon marché ».
Ce n’est plus nécessairement le cas, surtout dans les zones les plus recherchées.
Même chose pour l’achat-revente : ce n’est pas automatiquement facile.
Un bien peut sembler très liquide sur le papier et devenir beaucoup plus difficile à revendre si son prix d’achat était trop élevé, si le lease restant est court ou si le marché est saturé de biens similaires.
Enfin, il faut se méfier d’une autre idée reçue : acheter une villa destinée au daily rental simplement parce que Bali est une destination touristique.
Le marché évolue, et l’offre a énormément augmenté.
Ce qu’un acheteur étranger doit comprendre
La discussion nous a ensuite amenés sur un point que beaucoup d’Européens connaissent mal : à Bali, acheter une villa et détenir le terrain sur lequel elle se trouve ne veulent pas nécessairement dire la même chose.
On entend souvent qu’un étranger ne peut pas être pleinement propriétaire du terrain en Indonésie. Concrètement, qu’achète-t-on réellement ?
Flo : C’est un sujet essentiel, et pourtant souvent mal compris.
Un étranger ne peut pas simplement acheter un terrain en Hak Milik, c’est-à-dire le droit de propriété foncière réservé aux Indonésiens.
Il existe toutefois différentes structures et différents droits permettant aux étrangers de détenir ou d’utiliser certains biens, selon leur situation et les conditions applicables, notamment le Hak Pakai.
Dans la pratique du marché balinais, on rencontre aussi très fréquemment le leasehold.
Dans ce cas, on ne devient pas propriétaire du terrain. On obtient contractuellement le droit de l’utiliser pendant une durée déterminée, en échange d’un paiement.
C’est pourquoi je trouve dangereux de résumer la situation par : « Les étrangers ne peuvent pas acheter à Bali. »
La réalité est beaucoup plus nuancée.
Elle exige toutefois de comprendre précisément quel droit on acquiert, pour combien de temps, dans quelles conditions et avec quelles possibilités de renouvellement ou de revente.
Et surtout, il ne faut jamais reproduire un montage simplement parce qu’un autre investisseur affirme l’avoir fait.
Chaque structure doit être vérifiée avec les professionnels compétents et au regard de la réglementation applicable au moment de la transaction.
Les risques naturels peuvent-ils faire perdre de la valeur à un bien ou compliquer sa revente ?
Flo : Oui.
Bali reste exposée à différents risques naturels : séismes, activité volcanique, inondations ou encore érosion dans certaines zones.
Ces risques ne sont évidemment pas les mêmes partout et doivent donc faire partie de la due diligence.
Il faut examiner la localisation exacte du terrain, son accès, son environnement, son niveau par rapport aux routes et aux parcelles voisines, l’écoulement de l’eau, la proximité du littoral et l’évolution de la zone.
Un bien immobilier reste un actif physique.
Sa valeur dépend donc de la demande touristique, mais aussi de son emplacement et de la qualité réelle de son environnement.
C’est particulièrement important lorsqu’on pense à la revente.
Un investisseur ne doit pas seulement se demander : « Est-ce que je peux louer cette villa aujourd’hui ? »
Il doit aussi se demander : « Est-ce que quelqu’un voudra me l’acheter dans cinq, dix ou quinze ans ? »
As-tu une anecdote marquante qui illustre bien les particularités de l’immobilier à Bali ?
Flo : Il y en a une qui m’a particulièrement marquée.
J’ai accompagné un client lors de l’achat de sa première maison à Bali. Par la suite, il m’a fait confiance pour en acheter deux autres, alors qu’il n’était pas toujours sur place.
À un moment donné, il est même venu travailler dans la même agence.
Nous sommes finalement devenus de très bons amis.
Il a malheureusement dû rentrer chez lui après quelques mois pour des raisons personnelles, mais cette histoire m’a beaucoup touchée.
Elle illustre bien la relation de confiance qui peut se créer dans ce métier.
Lorsqu’une personne vous confie l’achat de sa première maison dans un pays étranger, puis revient vers vous pour ses investissements suivants, vous comprenez que votre rôle dépasse largement celui d’un simple intermédiaire.
C’est probablement ce que j’apprécie le plus dans mon métier : accompagner quelqu’un dans une décision qui représente souvent une somme importante et une véritable étape de vie.
Et si tu devais investir aujourd’hui avec ton propre argent ?
Flo : Aujourd’hui, je regarderais beaucoup plus attentivement le potentiel de location à moyen et long terme, et pas uniquement le daily rental.
Beaucoup de personnes qui investissent à Bali pensent immédiatement à une villa, à Airbnb, au prix à la nuit et au taux d’occupation.
Mais Bali a énormément changé.
De plus en plus de personnes ne viennent pas seulement pour une semaine de vacances. Certaines restent plusieurs mois, parfois plusieurs années, seules, en couple ou en famille.
Cela crée une demande différente, que j’étudierais attentivement dans le cadre d’un investissement.
Toutes les villas construites ces dernières années avec le daily rental comme unique stratégie ont également contribué à faire progresser fortement l’offre.
Lorsque l’offre progresse beaucoup plus vite que la demande sur certains segments, cela peut exercer une pression sur les prix à la nuit, les taux d’occupation et, par conséquent, les rendements.
Je chercherais donc un bien capable de fonctionner sur plusieurs marchés locatifs : le court terme, mais aussi le moyen et le long terme.
Pour moi, c’est une sécurité supplémentaire.
Je ne partirais surtout pas du principe que, parce que Bali est encore perçue comme une destination relativement abordable, son immobilier est automatiquement bon marché ou facile à revendre.
Je regarderais avant tout le prix que je paie, la qualité de l’emplacement, la durée du lease, la demande réelle et la possibilité de revendre le bien dans de bonnes conditions.
Parce qu’au fond, un investissement immobilier à Bali reste un investissement.
Le coucher de soleil est un bonus. Il ne doit jamais remplacer les chiffres.
En quittant Flo, c’est cette dernière phrase que nous avons retenue. Son parcours raconte une envie de changer de vie, puis le travail nécessaire pour construire quelque chose sur place. Et son regard sur l’immobilier balinais rappelle qu’une destination qui fait rêver mérite, elle aussi, une analyse rigoureuse avant d’y engager son argent.
Du 28 septembre au 9 octobre 2026, SKEMA Sophia Antipolis accueille le Trading Contest, organisé avec l’association Finance de SKEMA et Le Trading Français.
Pendant deux semaines, les étudiants de SKEMA Business School pourront découvrir concrètement le fonctionnement des marchés financiers à travers un programme combinant formation, accompagnement et compétition de trading.
La première semaine du Trading Contest SKEMA sera consacrée à la montée en compétences des participants. Plusieurs sessions pédagogiques et interventions permettront d’aborder l’analyse des marchés, les outils de trading, la gestion du risque, mais aussi les parcours et opportunités professionnelles dans l’univers de la finance.
La deuxième semaine laissera place à la compétition. Les étudiants de SKEMA disposeront de comptes dédiés afin de mettre en pratique les connaissances acquises dans un environnement encadré.
Des professionnels de la finance aux côtés des étudiants
Plusieurs intervenants viendront partager leur expertise et leur parcours avec les participants.
Pavel Horák, ATAS Platform Expert, accompagnera les étudiants dans la découverte d’ATAS et de ses outils dédiés notamment à l’analyse des volumes et de l’order flow.
Sami Belghaieb partagera son parcours en finance, son expérience internationale et les étapes qui lui ont permis de construire son parcours professionnel.
Hamza Naqi, fondateur de Parlons Finance, échangera avec les étudiants autour des marchés, de l’information financière et du rôle des médias spécialisés dans la démocratisation de la finance.
Jules Barbato, fondateur de Le Trading Français, interviendra également auprès des étudiants autour du trading, de la formation et de l’accompagnement des participants tout au long du programme.
Un écosystème de partenaires mobilisé
Le Trading Contest SKEMA réunira plusieurs acteurs de l’écosystème financier et technologique autour des étudiants :
ATAS, plateforme spécialisée dans l’analyse des volumes et de l’order flow.
Earn2Trade, qui accompagnera notamment le dispositif de compétition et les comptes mis à disposition des participants.
GW Trade, partenaire du programme.
Parlons Finance, média spécialisé dans la finance.
Et Le Trading Français, à l’initiative du programme aux côtés de l’association Finance de SKEMA.
Un talk show pour clôturer le Trading Contest SKEMA
La compétition se terminera le 9 octobre par une soirée de clôture et une remise des prix sur le campus de Sophia Antipolis.
Après la participation de Jérôme Kerviel lors de l’édition 2025, le Trading Contest SKEMA accueillera cette année Zarch, qui incarne Pierre Chartier, pour un talk show d’une heure.
Cette soirée viendra conclure deux semaines d’immersion dans les marchés financiers et offrira aux étudiants un dernier temps d’échange avec les intervenants et partenaires avant la remise des prix aux meilleurs participants.
Un fonds spécialisé dans le fret maritime gagne 3 600 % depuis janvier, porté par la guerre en Iran et la flambée des prix du pétrole.
Cette semaine, deux des goulets d’étranglement les plus surveillés du transport pétrolier mondial le détroit d’Ormuz et celui de Bab-el-Mandeb se sont retrouvés sous pression simultanément.
Résultat : le Brent a grimpé de 9,39 % et le WTI de 9,93 %. Mais l’indice de la peur (VIX), lui, a reculé. Voici pourquoi.
Les chiffres de la semaine
Pétrole Brent : 104,61 $ (+9,39 %)
Pétrole WTI : 100,05 $ (+9,93 %)
Or : 4 408,90 $ (+0,98 %)
Rendement du Trésor américain à 10 ans : 4,97 % (+4,56 %)
VIX (indice de la peur) : 15,84 (-3,06 %)
S&P 500 : 7 656,98 points (-0,38 %)
EUR/USD : 1,16 (-0,14 %)
Une guerre de six mois, une semaine d’escalade
Depuis environ six mois, un conflit armé oppose les États-Unis et Israël à l’Iran. Cette semaine a marqué une intensification nette.
Les forces américaines ont coulé cinq pétroliers iraniens ; en représailles, l’Iran a mené sa plus importante vague d’attaques depuis le début du conflit, visant une dizaine de navires près du détroit d’Ormuz.
Un navire y a été touché par un projectile non identifié, prenant feu et forçant l’évacuation de son équipage un incident confirmé par l’organisme britannique de sécurité maritime UKMTO.
La marine américaine maintient désormais un blocus qui perturbe sévèrement le trafic dans ce détroit, par lequel transite une part majeure du pétrole mondial.
À l’autre bout de la péninsule Arabique, les forces houthistes ont pris le contrôle du littoral yéménite de la mer Rouge et de l’île stratégique de Périm, qui commande le détroit de Bab-el-Mandeb un second point de passage critique pour le transport maritime.
L’Arabie saoudite a fermé son oléoduc Est-Ouest après une attaque de drone, privant le royaume d’une route de contournement pour exporter son pétrole sans transiter par le Golfe.
C’est la combinaison de ces deux fronts Ormuz et Bab-el-Mandeb qui explique l’ampleur de la hausse du pétrole cette semaine, ainsi que l’envolée des taux de fret maritime, qui ont atteint des records pour les pétroliers de grande capacité.
(L’impact spécifique de ce contexte sur les marchés asiatiques Inde, Corée du Sud est traité dans l’article dédié à l’Asie de cette semaine.)
Le rôle de la Chine, premier importateur mondial
La Chine module depuis plusieurs mois l’ampleur de la hausse du pétrole par son comportement d’achat : ses importations de brut sont tombées d’environ 11,5 millions de barils par jour en février à près de 6 millions en juin, avant de remonter à environ 7 millions en juillet-août, tout en puisant dans une réserve stratégique de plus d’un milliard de barils.
Une reprise des achats chinois à un rythme comparable à celui d’avant-guerre pourrait, selon CNBC, faire retester au pétrole ses plus hauts niveaux depuis le début du conflit.
Le lien avec l’inflation et les taux américains
L’inflation américaine dépasse désormais le seul facteur pétrolier : l’indice des prix à la consommation a progressé de 0,4 % sur un mois (+3,4 % sur un an) et les prix à la production de 0,4 % également.
Le prix du diesel a atteint un record historique (+58 % sur un an) et plusieurs denrées agricoles récoltes en baisse de 20 % dans le Nebraska, viande de bœuf à des plus hauts pluriannuels contribuent à la hausse du coût de la vie.
La Réserve fédérale américaine se réunit les 15 et 16 septembre, avec une probabilité estimée entre 87 % et 90 % d’une hausse de ses taux directeurs.
Ce contexte éclaire la hausse du rendement du Trésor à 10 ans, à 4,97 %.
Point de pédagogie important : la variation de +4,56 % indiquée dans nos données est une variation relative du niveau du taux, pas une variation en points de pourcentage.
Un taux passant, par exemple, de 4,75 % à 4,97 % correspond à une hausse relative proche de 4,6 %, et non à une hausse de « 4,56 points » une nuance qui évite de surestimer l’ampleur du mouvement.
Le VIX en baisse : un paradoxe à nuancer
Malgré cette escalade militaire et ces craintes d’inflation, le VIX qui mesure la volatilité anticipée sur le S&P 500 a reculé de 3,06 % sur la semaine.
Deux lectures sont possibles, sans qu’aucune ne s’impose clairement.
D’une part, le conflit dure depuis six mois : les investisseurs actions américains ont pu, au fil des mois, intégrer progressivement ce risque dans leurs anticipations, de sorte qu’une nouvelle escalade aussi spectaculaire soit-elle pour le pétrole et le transport maritime n’entraîne plus la même réaction sur la volatilité anticipée des actions américaines, moins directement exposées que les secteurs de l’énergie ou du fret.
D’autre part, cette baisse du VIX pourrait tout aussi bien signaler que les investisseurs sous-estiment le risque que ce conflit continue de s’aggraver.
Les deux lectures restent défendables ; le lecteur doit garder cette incertitude à l’esprit plutôt que d’y voir une explication unique.
L’or, valeur refuge traditionnelle, ne progresse que de 0,98 % une hausse modeste par rapport au bond du pétrole, cohérente avec un climat de risque qui reste, pour l’instant, contenu sur les marchés actions et devises : le S&P 500 recule légèrement (-0,38 %) et l’EUR/USD reste quasi stable (-0,14 %).
Conclusion
Cette semaine illustre comment un conflit armé peut frapper certains segments du marché avec une intensité disproportionnée par rapport à d’autres : le pétrole et le transport maritime encaissent un choc majeur, tandis que les indicateurs de risque plus larges VIX, or, actions américaines restent, pour l’instant, relativement stables.
Deux échéances méritent d’être suivies dans les prochains jours : la décision de la Réserve fédérale les 15 et 16 septembre, et le comportement d’achat de la Chine, qui pourrait déterminer si le pétrole reteste ses plus hauts niveaux depuis le début du conflit.
BNP Paribas remporte trois Corbeilles en 2026, récompensant la performance de ses fonds sur un et cinq ans, notamment en épargne salariale.
Lors de la 41e cérémonie des Corbeilles Mieux Vivre Votre Argent, organisée le 21 septembre 2026 à Paris, BNP Paribas a remporté trois distinctions récompensant la performance de ses gammes de fonds d’investissement.
Le groupe s’est notamment distingué dans les catégories « Banques de réseaux » et « Épargne salariale », qui évaluent les performances des gammes de fonds proposées aux clients particuliers et aux salariés.
Trois récompenses sur un an et cinq ans
BNP Paribas s’est vu attribuer :
La Corbeille d’Or, qui récompense la meilleure performance sur un an dans la catégorie « Banques de réseaux », avec 25 fonds notés.
La Corbeille Long Terme, qui distingue la meilleure performance sur cinq ans dans la catégorie « Banques de réseaux », avec 7 fonds notés.
La Corbeille Long Terme Épargne Salariale, qui récompense la meilleure performance sur cinq ans dans cette catégorie, avec 22 fonds notés. BNP Paribas remporte cette distinction pour la deuxième année consécutive.
Ces trois récompenses soulignent le travail des équipes de gestion de BNP Paribas Asset Management, mais aussi la sélection des solutions d’investissement réalisée pour les clients particuliers et les salariés, avec l’appui des expertises de BNP Paribas Wealth Management, de la banque de détail en France et de BNP Paribas Épargne & Retraite Entreprises.
Plusieurs fonds ont porté la performance
Plusieurs fonds ont particulièrement contribué à ce palmarès.
Banques de réseaux – sur cinq ans :
BNP Paribas Disruptive Technology : +108,11 %
BNP Paribas Responsible US Multi-Factor Equity : +79,88 %
BNP Paribas Smallcap Euroland Responsable C Classic : +31,32 %
Banques de réseaux – sur un an :
BNP Paribas Disruptive Technology : +45,83 %
Theam Quant Equity Eurozone Guru C EUR : +31,95 %
BNP Paribas Europe Environmental Solutions Classic : +28,97 %
Les performances communiquées sont nettes pour les comptes-titres, c’est-à-dire après prélèvement des frais de gestion, et brutes pour les contrats d’assurance-vie.
Une chaîne d’expertise au service de l’épargne
La construction de l’offre repose sur plusieurs expertises complémentaires.
BNP Paribas Asset Management conçoit et gère des fonds sur différentes classes d’actifs, en s’appuyant sur son expertise en gestion et son analyse des marchés financiers.
BNP Paribas Wealth Management réalise une première analyse des solutions disponibles en fonction du contexte économique et des objectifs de performance.
Les équipes de la banque de détail affinent ensuite cette sélection afin de proposer aux clients des placements adaptés à leurs besoins, à leur horizon d’investissement et à leur profil.
Dans le domaine de l’épargne salariale, BNP Paribas Épargne & Retraite Entreprises contribue à la sélection et à la distribution de solutions d’investissement destinées aux salariés, notamment dans le cadre des dispositifs d’épargne mis en place par les entreprises.
Cette reconnaissance intervient dans un environnement marqué par les tensions géopolitiques et les fluctuations des marchés financiers.
Elle coïncide également avec l’intégration récente d’AXA Investment Managers au sein de BNP Paribas Asset Management. Cette opération renforce l’offre du groupe dans plusieurs domaines, dont la transition énergétique, l’innovation technologique et la réindustrialisation.
Ce qu’il faut retenir
Avec trois Corbeilles remportées en 2026, BNP Paribas voit ses gammes de fonds distinguées à la fois dans la banque de détail et dans l’épargne salariale, sur des périodes de performance allant d’un à cinq ans.
Les Corbeilles récompensent ici la performance passée d’une gamme de fonds sur des périodes déterminées.
Pour l’épargnant, ce palmarès peut constituer un indicateur de qualité et de régularité. Il ne remplace toutefois ni l’analyse de son profil de risque, ni la diversification de ses placements, ni le choix d’un horizon d’investissement cohérent avec ses projets.
Tout investissement soumis aux fluctuations des marchés peut varier à la baisse comme à la hausse et présente un risque de perte en capital, partielle ou totale. Avant d’investir, assurez-vous de détenir une épargne de précaution suffisante. Les performances passées ne préjugent pas des performances futures.
Source : BNP Paribas, communication relative aux Corbeilles Mieux Vivre Votre Argent 2026.
L’inflation américaine a de nouveau surpris à la hausse en août. Les prix à la consommation hors énergie et alimentation ont progressé de 0,3 % sur un mois, contre 0,2 % attendu, tandis que l’inflation totale a grimpé de 0,4 %.
Ces chiffres montrent que l’inflation reste plus persistante que prévu aux États-Unis et ravivent les interrogations sur la trajectoire des taux de la Réserve fédérale.
Sur le papier, cette statistique renforce l’argument d’une nouvelle hausse des taux directeurs de la Réserve fédérale cette semaine. Pourtant, les marchés actions n’ont pas paniqué : le S&P 500 a terminé la semaine en hausse de 0,9 %.
Ce contraste entre une inflation qui déçoit et une Bourse qui tient bon n’a rien d’illogique une fois qu’on regarde d’où vient réellement cette inflation, et pourquoi les marchés actions ont, historiquement, une tolérance bien plus grande aux hausses de taux que ce que l’on croit souvent.
Une inflation qui ralentit… lentement, pas qui repart
Le détail des chiffres change beaucoup l’interprétation. Une bonne partie de la hausse vient de catégories volatiles : les prix des billets d’avion ont bondi de 2,7 % sur le mois, ceux des hôtels de 2,4 %. Les services de communication et d’éducation ont eux aussi augmenté fortement, tirés par une hausse inhabituelle des forfaits de téléphonie mobile, un mouvement que beaucoup d’économistes considèrent comme ponctuel plutôt que structurel.
Les composantes plus stables et plus surveillées, elles, restent au contraire relativement sages. Les loyers ont progressé de 0,2 %, tout comme les loyers imputés aux propriétaires, deux hausses inférieures aux tendances observées ces derniers mois. Sur un an, l’inflation sous-jacente a même légèrement reculé, passant de 2,5 % en juillet à 2,4 % en août.
Autrement dit, le ralentissement de l’inflation se poursuit, mais de façon inégale et plus lente que ce que les marchés espéraient, plutôt que de repartir de façon générale à travers l’économie. C’est une nuance importante : ce n’est pas la même histoire qu’un retour de l’inflation, et les marchés le savent.
Une leçon que les marchés actions ont déjà apprise
L’idée qu’une hausse de taux condamne automatiquement la Bourse est un raccourci que l’histoire dément régulièrement. Lors du « taper tantrum » de 2013, l’annonce d’un simple ralentissement des achats d’obligations par la Réserve fédérale avait fait bondir les taux longs américains en quelques semaines. Les marchés actions, après une correction rapide, avaient repris leur progression quelques mois plus tard, portés par une économie qui continuait de créer des emplois.
Fin 2018, un scénario inverse s’était produit : la Fed avait relevé ses taux quatre fois dans l’année, provoquant une chute brutale des actions américaines en décembre. Mais dès qu’elle avait suspendu ses hausses début 2019, la Bourse avait effacé ses pertes en quelques mois à peine.
Ce que ces épisodes montrent, c’est que ce qui compte vraiment pour les actions n’est pas le niveau des taux en lui-même, mais la capacité de l’économie et des entreprises à continuer de générer des bénéfices malgré des taux plus élevés. C’est précisément la question posée aujourd’hui.
Une économie américaine encore solide
Les chiffres de l’emploi plaident pour une économie qui peut encaisser des taux plus élevés sans basculer. Les créations d’emplois ont atteint 162 000 en août, très au-dessus des 55 000 attendus, tandis que le taux de chômage restait stable à 4,1 %. L’activité manufacturière américaine, de son côté, était en expansion pour un huitième mois consécutif.
Les propres modèles de la Réserve fédérale suggèrent qu’un resserrement supplémentaire de 50 points de base ne réduirait la croissance économique que de quelques dixièmes de point. Autrement dit, deux hausses de taux supplémentaires semblent tout à fait absorbables par une économie qui reste, pour l’instant, robuste.
Le vrai moteur : les bénéfices des entreprises
C’est là que se trouve la clé de la résistance des marchés actions. Les prévisions actuelles tablent sur une croissance des bénéfices du S&P 500 de 25 % en 2026 et de 14 % en 2027, tandis que les entreprises de la zone euro devraient croître de 15 % sur ces deux mêmes années.
Fait notable : cette dynamique ne repose plus uniquement sur les plus grandes valeurs technologiques. La croissance médiane des bénéfices des entreprises du S&P 500 atteint environ 14 %, portée aussi par l’industrie manufacturière, l’activité sur les marchés de capitaux et une consommation des ménages qui résiste. Cet élargissement rend la hausse des bénéfices plus solide, car elle ne dépend plus d’une poignée de sociétés.
Des bénéfices plus robustes réduisent mécaniquement la valorisation des actions par rapport à leurs profits, ce qui rend les marchés moins vulnérables à une correction provoquée uniquement par une remontée des taux. Quant à l’intelligence artificielle, elle continue de jouer un rôle de soutien structurel, avec une demande toujours forte pour les capacités de cloud et les infrastructures dédiées.
Ce que l’investisseur peut en retenir
L’inflation américaine n’est pas vaincue, mais elle ne s’emballe pas non plus. C’est cette nuance, plus que le chiffre brut, qui explique pourquoi les marchés actions continuent d’avancer malgré la perspective de nouvelles hausses de taux.
Pour un investisseur, la leçon rejoint celle de tous les grands épisodes de resserrement monétaire depuis trente ans : rester diversifié, sans dépendre excessivement d’un petit nombre de valeurs, tout en gardant une exposition aux thèmes de fond, comme l’intelligence artificielle, l’énergie et les ressources, ou les tendances démographiques de long terme, reste la meilleure façon de traverser ces phases sans s’exposer inutilement à un choc isolé.
Pedestrians stand in front of an electronic quotation board displaying the Nikkei 225 stock prices on the Tokyo Stock Exchange during a morning session in Tokyo on November 18, 2025. (Photo by Kazuhiro NOGI / AFP)
La Bourse indienne vient d’enchaîner une cinquième semaine de baisse consécutive, avec la pire semaine pour son secteur technologique depuis avril.
À Séoul, la Bourse s’apprête de son côté à devenir la première grande place asiatique à ouvrir une séance de cotation en soirée. Deux histoires bien différentes, sur fond d’un même contexte global : la guerre qui oppose depuis six mois les États-Unis et Israël à l’Iran continue de faire grimper le pétrole et les taux américains, deux facteurs qui pèsent sur l’ensemble de la région.
Ce qui s’est passé, chiffres à l’appui
Nikkei 225 (Japon) : 64 011,34 points (-3,33 %)
Hang Seng (Hong Kong) : 24 805,63 points (-2,07 %)
Le Nikkei 225 rassemble 225 grandes entreprises cotées à Tokyo. Le Hang Seng regroupe les principales valeurs de Hong Kong, place financière qui sert souvent de porte d’entrée vers la Chine continentale.
Le Shanghai Composite représente le marché chinois continental, tandis que le KOSPI reflète la Bourse de Séoul, dominée par de grands groupes industriels et technologiques. Le TAIEX, à Taïwan, est quant à lui fortement exposé aux semi-conducteurs.
L’Inde, en première ligne face au pétrole
Le Sensex et le Nifty, les deux principaux indices indiens, ont terminé leur cinquième semaine consécutive de baisse, le secteur technologique signant sa pire semaine depuis avril.
La presse financière indienne attribue explicitement ce repli à la hausse du pétrole, à des rendements du Trésor américain proches de 5 % et aux ventes d’investisseurs étrangers.
Le mécanisme mérite d’être expliqué : l’Inde importe une large part du pétrole qu’elle consomme. Quand le prix mondial du baril grimpe, sa facture énergétique augmente mécaniquement.
Cela pèse sur sa balance commerciale et peut fragiliser sa devise : un canal de transmission classique entre un choc pétrolier mondial et les marchés d’un pays importateur net d’énergie.
La Corée du Sud teste une séance en soirée mais pas encore cette semaine
La Bourse de Séoul, le Korea Exchange, va étendre ses horaires de cotation jusqu’à 20 h à partir de lundi, pour environ 2 400 valeurs du KOSPI et du KOSDAQ.
La vente à découvert sera autorisée pendant cette séance étendue, tandis que les ETF en seront exclus dans un premier temps.
L’objectif est de faire chevaucher les horaires de cotation avec ceux des marchés européens afin d’attirer davantage d’investisseurs internationaux. Il s’agit d’une première parmi les grandes places asiatiques, dans la lignée d’une tendance mondiale vers un trading quasi permanent, déjà amorcée au Nasdaq et au NYSE.
Cette mesure entre en vigueur après la période couverte par les chiffres ci-dessus. Elle ne peut donc pas expliquer la hausse de 1,08 % du KOSPI cette semaine.
Le mouvement s’inscrit plutôt dans une tendance plus large : l’indice reste en hausse de 64 % depuis le début de l’année 2026, malgré un recul de 22 % depuis son pic de juillet.
La performance de la semaine ressemble ainsi davantage à un rebond ponctuel à l’intérieur d’une correction plus large qu’à un effet de l’annonce sur les horaires de cotation.
Diplomatie régionale : un dégel entre l’Inde et la Chine
Lors du 18ᵉ sommet des BRICS à New Delhi, le président chinois Xi Jinping a rencontré le Premier ministre indien Narendra Modi, à l’occasion de sa première visite en Inde depuis sept ans.
Les deux dirigeants se sont engagés vers une résolution de leur différend frontalier, plusieurs années après un affrontement meurtrier à leur frontière commune.
Xi Jinping a par ailleurs annoncé que la Chine prendrait la tête d’une coopération entre les pays des BRICS sur l’intelligence artificielle, un domaine dans lequel elle affiche des ambitions concurrentes de celles des États-Unis.
En toile de fond, une tension industrielle illustre cependant les enjeux commerciaux qui subsistent malgré ce dégel diplomatique.
Le gouvernement américain a averti le constructeur automobile Ford que son recours à une technologie de batteries provenant d’une entreprise chinoise constituait, selon lui, un risque pour la sécurité nationale.
Un rappel que la rivalité technologique sino-américaine reste vive, y compris dans des secteurs comme l’automobile électrique.
Comprendre USD/JPY : quand une baisse signifie un renforcement
USD/JPY exprime combien de yens sont nécessaires pour acheter un dollar.
Sa baisse de 3,88 % cette semaine, à 153,55, signifie que le dollar s’est déprécié face au yen : il faut désormais moins de yens pour obtenir un dollar.
Prenons un exemple.
Un investisseur convertissant 10 000 USD en yens au taux de début de semaine environ 159,7, déduit de la variation de -3,88 % aurait obtenu environ 1 597 000 JPY.
Au taux de fin de semaine de 153,55, ces mêmes 10 000 USD ne valent plus que 1 535 500 JPY, soit environ 61 500 JPY de moins.
Un yen plus fort pèse traditionnellement sur les grandes entreprises exportatrices japonaises, qui occupent une place importante dans le Nikkei. Leurs produits deviennent plus chers en devise étrangère et leurs revenus, une fois convertis en yens, diminuent.
Le yen est également traditionnellement recherché comme valeur refuge en période de tension internationale. Ce mécanisme est cohérent avec le climat géopolitique global du moment, sans qu’aucune source ne permette d’affirmer qu’il explique à lui seul le mouvement observé cette semaine.
Conclusion
Cette semaine confirme que les marchés asiatiques ne forment pas un bloc homogène.
L’Inde encaisse de plein fouet la hausse du pétrole, tandis que la Corée du Sud prépare une réforme structurelle de sa Bourse. Dans le même temps, la diplomatie sino-indienne se réchauffe alors que les tensions commerciales et technologiques sino-américaines persistent.
Reste désormais à observer, dans les prochaines semaines, si la séance en soirée coréenne parviendra effectivement à attirer les flux internationaux qu’elle vise et si l’Inde réussira à enrayer sa série de pertes hebdomadaires.
La banque centrale américaine vient de relever ses taux pour la première fois depuis juillet 2023. Pour beaucoup d’investisseurs crypto français, l’info est passée au second plan. C’est une erreur : le prix du bitcoin peu dépendre bien plus de Washington qu’on ne le croit.
Mercredi 16 septembre, le comité de politique monétaire de la Réserve fédérale a voté à l’unanimité une hausse d’un quart de point. Le taux directeur passe dans une fourchette de 3,75 % à 4 %. C’est la première décision de ce type depuis l’arrivée de Kevin Warsh à la tête de l’institution, en mai.
Côté crypto, pas de krach. Le bitcoin s’est maintenu autour de 76 000 dollars, pendant que Coinbase perdait plus de 4 % en Bourse et Circle, l’émetteur de l’USDC, près de 7 %. Beaucoup d’investisseurs zappent les réunions de la Fed. Voici pourquoi c’est une erreur.
Les taux et la crypto : le lien en une image
Le taux directeur, c’est le prix de l’argent. Quand la Fed le fait baisser, emprunter ne coûte plus presque rien. Quand elle le monte, tout se trouve plus cher.
Vous disposez de 10 000 dollars à placer. Si un bon du Trésor américain rapporte 0,1% par an, vous irez chercher du rendement ailleurs, crypto comprise. S’il vous rapporte 4 % sans effort, pourquoi subir un actif qui peut perdre 30 % en un mois ?
Le bitcoin ne distribue ni dividendes ni intérêts.Plus l’argent « sans risque » rapporte, plus il coûte cher en opportunité de détenir du BTC.De là vient tout le reste.
Pourquoi la Fed resserre maintenant
Il y a quelques mois, on parlait encore de baisses. Ce qui a tout changé, c’est l’énergie : la guerre entre les États-Unis et l’Iran a fait flamber le pétrole, et l’inflation américaine atteignait 3,4 % sur un an en août, loin de l’objectif de 2 %.
Warsh avait prévenu fin août à Jackson Hole, en rappelant que l’inflation PCE, l’indicateur préféré de la Fed, restait à 3,7 %. Le bitcoin avait alors glissé sous les 77 000 dollars. Détail politique : la hausse tombe à quelques semaines des midterms, malgré les appels répétés de Donald Trump à baisser les taux.
2020-2025 : la preuve par l’histoire
Mars 2020, COVID. Zéro taux, planche à billets à plein régime. En novembre 2021, le bitcoin est passé d’environ 5 000 dollars à près de 69 000 dollars.
Ensuite l’inflation revient. En 2022, la Fed a augmenté son taux de 0,25 % à 4,50 % sur neuf mois, et le bitcoin a perdu environ 60 %. Terra, Celsius, FTX : les faillites avaient leurs propres causes, mais elles ont éclaté au moment même où la liquidité se retirait.
Le cycle suivant vient conforter la règle. Dès 2023, le marché repart en prévision de la fin des hausses, les ETF bitcoin arrivent en janvier 2024, la Fed abaisse ses taux à partir de septembre 2024, et le BTC dépasse les 120 000 dollars en octobre 2025. À retenir : les marchés bougent avant la Fed.
Pourquoi le bitcoin n’a pas plongé ?
Justement, parce que tout le monde l’attendait. Goldman Sachs, JPMorgan, UBS, Barclays et la plupart des grandes banques prévoyaient un quart de point, et les marchés à terme lui donnaient plus de 92 % de probabilité le matin même. On avait déjà vu ce travail : après un rallye d’août de 63 000 à plus de 80 000 dollars, le BTC était déjà redescendu autour de 76 000.
Tout ne va pourtant pas bien. Les ETF bitcoin américains ont connu environ 746 millions de dollars de sorties les 15 et 16 septembre. Les institutionnels font les gros yeux.
Et pour un investisseur français ?
« Je suis en euros, c’est la BCE qui compte. » Justement : elle a devancé la Fed. Le 10 septembre, la BCE a relevé ses taux pour la deuxième fois de l’année, portant le taux de dépôt à 2,50 %, avec une inflation en zone euro à 3,3 % en août. Des deux côtés de l’Atlantique, le message est le même.
La Fed pèse pourtant plus lourd sur votre portefeuille crypto, pour deux raisons :
La crypto vit en dollars. USDT et USDC sont adossés au dollar et placés en bons du Trésor américains. Quand la Fed resserre, c’est la liquidité de tout l’écosystème qui se contracte.
L’effet change. Des taux américains plus hauts soutiennent souvent le dollar. Si le BTC baisse en dollars mais que le dollar monte face à l’euro, la perte est amortie pour un investisseur en euros. L’inverse est vrai aussi.
Alors, fin de l’argent facile ?
Une hausse n’est pas un cycle, et 2026 n’est pas 2022 : on ne part pas de zéro. Mais la Fed n’a pas dit son dernier mot. Selon son « dot plot », 16 des 18 participants anticipent une nouvelle hausse d’ici la fin de l’année.
Le vrai risque, c’est le pétrole. Une hausse de taux ne fait pas baisser le prix du baril. Si l’inflation résiste, la Fed pourrait devoir aller plus loin, et c’est ce scénario qui ferait vraiment mal aux actifs risqués.
À surveiller dans les semaines qui viennent : le prix du pétrole, les chiffres d’inflation américains, le dollar, les flux des ETF bitcoin, et le niveau des 75 000 dollars, que plusieurs analystes considèrent comme le support clé à court terme.
Les dates à noter
7 octobre : compte rendu de la réunion de septembre de la Fed
28 octobre : prochaine décision de la Fed et conférence de presse
29 octobre : prochaine décision de la BCE
Ignorer la Fed quand on détient de la crypto, c’est naviguer sans regarder la météo. Le bateau peut être excellent, le vent décide quand même d’une bonne partie du trajet.