LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Economie Géopolitique Nos analyses

Indonésie : le géant discret que j’ai voulu voir de près

Pourquoi je suis allé voir l’Indonésie de près

L’Indonésie est la première économie d’Asie du Sud-Est, la quatrième population mondiale, et pourtant elle reste quasi absente de nos conversations financières en Belgique. C’est précisément pour ça que je suis parti à Jakarta : comprendre sur le terrain comment fonctionne ce marché, ce qui le fait avancer et ce qui peut le faire trébucher.

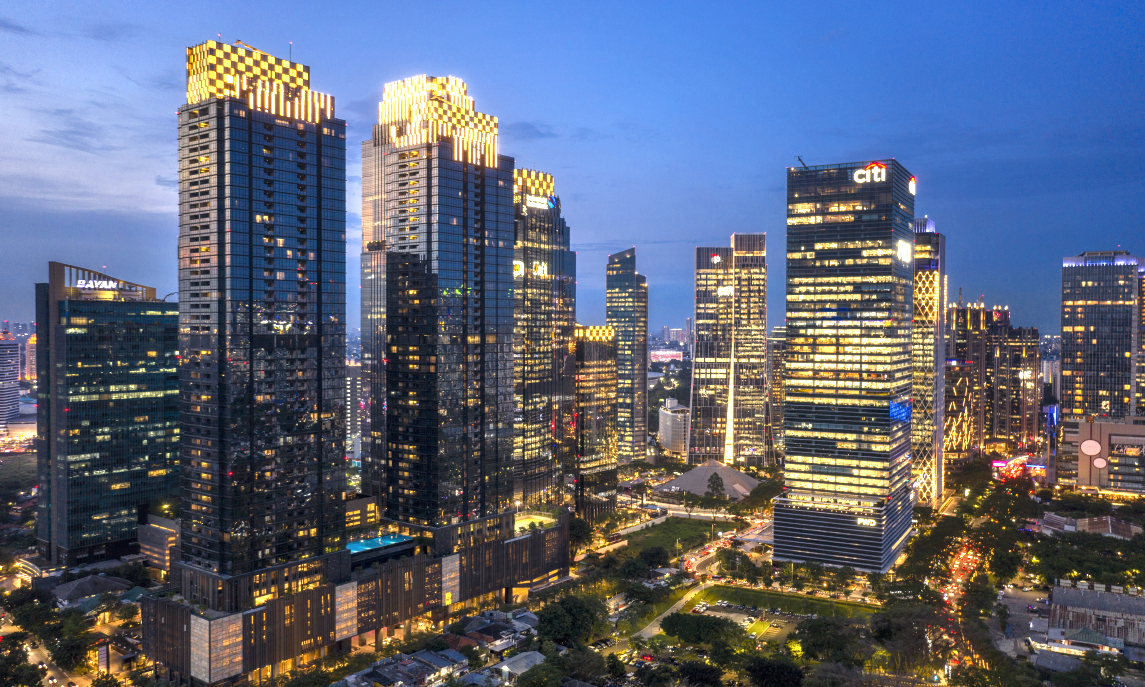
Les chiffres, on peut les lire depuis Bruxelles. Ce qu’on ne peut pas lire, c’est la densité d’un quartier d’affaires comme Sudirman un mardi matin, la vitesse à laquelle les gens paient tout par QR code, ou le poids qu’une histoire coloniale continue d’avoir dans les institutions. Cet article retrace ce que j’ai vu, remis en perspective avec ce que disent les données.

Le pays en quelques repères

L’Indonésie, c’est environ 288 millions d’habitants répartis sur plus de 17 000 îles, mais une économie qui tourne d’abord autour d’une seule : Java. Au premier trimestre 2026, les provinces de Java pesaient à elles seules 57 % du PIB national, selon l’office statistique BPS.

À Jakarta, cette concentration se sent physiquement. Les embouteillages, les tours de bureaux, les centres commerciaux bondés en semaine : tout rappelle que la capitale économique absorbe une part disproportionnée de l’activité, même si le gouvernement pousse depuis plusieurs années le projet de nouvelle capitale administrative, Nusantara, sur l’île de Bornéo.

Trois ordres de grandeur à garder en tête :

  • Population : environ 288 millions d’habitants en 2026, avec une population jeune.
  • PIB par habitant : autour de 5 360 dollars en 2026, soit un pays à revenu intermédiaire qui continue de rattraper son retard.
  • Moteur principal : la consommation des ménages, qui représente environ 53 % du PIB.

L’héritage néerlandais : trois siècles et demi qui structurent encore l’économie

On ne comprend pas l’économie indonésienne sans remonter à la colonisation néerlandaise. Elle a façonné la géographie commerciale du pays, sa dépendance aux matières premières et même certaines de ses grandes banques actuelles.

  1. 1602 – la VOC. La Compagnie néerlandaise des Indes orientales est créée pour contrôler le commerce des épices. Elle est souvent présentée comme la première grande multinationale cotée de l’histoire.
  2. 1619 – Batavia. La VOC s’installe sur le site de l’ancienne Jayakarta et fonde Batavia, l’actuelle Jakarta. Le vieux quartier de Kota Tua en garde encore les traces architecturales.
  3. 1799 – l’État prend le relais. La VOC, en faillite, est dissoute. Ses possessions passent à l’État néerlandais : ce sont les Indes orientales néerlandaises.
  4. 1830 – le système des cultures forcées. Le cultuurstelsel oblige les paysans javanais à consacrer une partie de leurs terres à des cultures d’exportation (café, sucre, indigo). Les revenus renflouent massivement le Trésor néerlandais.
  5. 1942-1945 – l’occupation japonaise, qui met fin de fait au contrôle néerlandais.
  6. 17 août 1945 – l’indépendance est proclamée par Soekarno et Hatta. Les Pays-Bas ne la reconnaissent officiellement qu’en décembre 1949, après quatre ans de conflit.

Le clin d’œil belge. Le cultuurstelsel est introduit en 1830, l’année même de la révolution belge. Les Pays-Bas sortent alors d’une guerre coûteuse à Java et perdent en même temps nos provinces : l’exploitation de Java devient une manière de rétablir les finances publiques. Une partie de l’histoire économique indonésienne s’est donc jouée, indirectement, en parallèle de la nôtre.

Ce que j’en retiens pour aujourd’hui : un modèle longtemps construit sur l’exportation de matières premières brutes. C’est exactement ce que l’Indonésie essaie de casser depuis dix ans avec sa politique de transformation locale des minerais, dont je parle plus bas.

Le secteur bancaire : concentré, très rentable et encore largement public

Le système bancaire indonésien est dominé par quatre acteurs, dont trois sont contrôlés par l’État via le fonds souverain Danantara. Et plusieurs d’entre eux descendent directement d’institutions de l’époque coloniale.

Quelques filiations qui m’ont frappé :

  • Bank Indonesia, la banque centrale, est l’héritière de la De Javasche Bank fondée en 1828 sous administration néerlandaise, nationalisée après l’indépendance.
  • BRI remonte à 1895, à Purwokerto, dans le centre de Java. C’est aujourd’hui la grande banque du microcrédit et des PME.
  • Bank Mandiri est née en 1998, en pleine crise asiatique, de la fusion de quatre banques d’État. L’une d’elles, Bank Exim, descendait de la branche indonésienne de la Nederlandsche Handel-Maatschappij, fondée en 1824 par le roi Guillaume Ier, à l’époque où Bruxelles et La Haye partageaient encore la même couronne.

Les résultats du premier semestre 2026 montrent un secteur solide :

BanqueActionnaire de contrôleBénéfice net S1 2026 (IDR)Évolution sur un an
BRIÉtat (Danantara)31 180 milliards+17,5 %
Bank MandiriÉtat (Danantara)30 410 milliards+24,4 %
BCAPrivé29 540 milliards+1,8 %
BNIÉtat (Danantara)10 800 milliards+6,3 %

Sources : Bisnis.com, Indonesia Business Post.

Trois observations de terrain et de chiffres :

  • Mandiri tire la croissance, avec un encours de crédit en hausse de près de 20 % sur un an et un taux de créances douteuses sous 1 %.
  • BCA, la banque privée de référence, franchit pour la première fois le cap des 1 000 000 milliards de roupies de crédits, en s’appuyant sur une base de dépôts très bon marché. Sa croissance des bénéfices ralentit nettement.
  • Le paiement mobile est partout. Le standard national de QR code, QRIS, lancé par la banque centrale, est utilisé du centre commercial au petit vendeur de rue. Pour un Européen, le contraste avec notre usage encore très attaché à la carte est frappant.

Le point d’attention : la concentration. Quand l’État contrôle trois des quatre plus grandes banques via Danantara, la frontière entre logique commerciale et politique publique devient une vraie question pour un investisseur.

Forces économiques et avantages

La première force de l’Indonésie, c’est la régularité : une croissance autour de 5 % par an, trimestre après trimestre, portée par un immense marché intérieur.

[embed: node/6adb90a4-8625]

Au premier semestre 2026, l’économie a progressé de 5,45 % sur un an. Pour un pays européen, ce serait exceptionnel ; ici, c’est la norme depuis des années.

Ce que j’identifie comme les vrais avantages structurels :

  • Un marché intérieur massif. La consommation des ménages pèse environ 53 % du PIB. Les centres commerciaux de Jakarta pleins un jour de semaine ne sont pas une impression : c’est le moteur de l’économie.
  • La démographie. Une population jeune, de plus en plus urbaine et connectée, qui alimente la demande en crédit, en services financiers et en consommation numérique.
  • Le nickel et la stratégie de transformation locale. L’Indonésie produit environ 60 % du nickel extrait dans le monde, métal clé des batteries. En interdisant l’exportation de minerai brut, le pays a forcé les investisseurs, surtout chinois, à construire des fonderies sur place. Résultat : un excédent commercial ininterrompu pendant plus de 69 mois jusqu’au début 2026.
  • L’investissement qui accélère. L’investissement a progressé de 6,9 % sur un an au deuxième trimestre 2026, soutenu par l’immobilier commercial et les zones économiques régionales.
  • Le tourisme. L’hébergement et la restauration affichaient la plus forte croissance sectorielle au premier trimestre (+13 %). J’y reviendrai en détail dans l’article sur Bali.

En clair, c’est l’histoire coloniale inversée : le pays veut arrêter d’exporter des matières premières brutes pour capter lui-même la valeur ajoutée.

Les points de vigilance

La croissance est solide, mais la confiance des marchés s’est nettement dégradée en 2026. C’est le décalage le plus intéressant que j’ai ramené de ce voyage : une économie réelle qui tient, et une monnaie qui décroche.

  • La roupie au plus bas historique. Début juin 2026, elle a franchi le seuil symbolique de 18 000 roupies pour un dollar, perdant plus de 7 % depuis janvier. C’est la devise la plus faible d’Asie cette année. La guerre en Iran a fait flamber le pétrole, et l’Indonésie est importatrice nette.
  • Une banque centrale forcée de remonter ses taux. Bank Indonesia avait baissé son taux directeur jusqu’à 4,75 %. Elle a dû le remonter à 5,75 % pour défendre la roupie, et l’a maintenu à ce niveau lors de sa réunion des 22 et 23 septembre.
  • Des agences de notation plus prudentes. Moody’s en février puis Fitch en mars 2026 ont abaissé la perspective de la note souveraine à négative, en citant une politique économique jugée moins prévisible.
  • Une dépendance forte à la Chine. La Chine absorbe environ 92 % des exportations de nickel et contrôle une large part des capacités de raffinage installées dans le pays.
  • Des prévisions qui divergent. Pour 2026, l’OCDE table sur 4,7 % de croissance, la Banque asiatique de développement sur 5,2 %. L’écart dit bien l’incertitude sur la soutenabilité des dépenses publiques.

Pour un investisseur européen, le message est double : le potentiel de long terme est réel, mais le risque de change peut effacer une bonne partie du rendement à court terme.

Ce que je retiens

L’Indonésie est un marché qu’on ne peut plus ignorer, mais qu’il faut regarder avec les deux yeux ouverts. D’un côté, une croissance régulière, un secteur bancaire rentable et une stratégie industrielle claire. De l’autre, une monnaie fragile, une forte présence de l’État et une dépendance à un seul grand partenaire.

Ce déplacement confirme une conviction : pour parler sérieusement de marchés émergents à un public belge, il faut aller les voir. Les chiffres donnent la direction, le terrain donne le contexte. Et dans le cas de l’Indonésie, ce contexte commence souvent par une histoire que nous partageons, de près ou de loin, avec les Pays-Bas.

Dans le prochain article, je descends à Bali : une économie presque entièrement tournée vers le tourisme, avec ses forces et ses fragilités propres.

Sources

Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette Nos analyses

Stablecoins : peuvent-ils rivaliser avec les banques centrales ?

Longtemps cantonnés à l’univers des cryptoactifs, les stablecoins intéressent désormais les banques, les géants des paiements et les grandes entreprises technologiques.

Le marché mondial a dépassé 300 milliards de dollars en 2026, contre moins de 10 milliards six ans plus tôt, selon Christine Lagarde. Près de 90 % de ce marché reste concentré entre deuxémetteurs, Tether et Circle, très majoritairement libellés en dollars. La question n’est donc plus seulement technologique : elle devient monétaire etgéopolitique. Qui contrôlera les infrastructures de la monnaie numérique de demain, les banques centrales, les banques commerciales ou les acteurs privés ?

Une nouvelle bataille autour du dollar numérique

Le marché s’est longtemps structuré autour de Tether (USDT) et de l’USDC de Circle, un émetteur créant un jeton adossé à des réserves censées en garantir la stabilité. Mais une nouvelle génération de projets change la donne : Open USD (OUSD), lancé en juin 2026 par Open Standard, réunit déjà plus de 140 entreprises, dont Visa, Mastercard, Stripe,
BlackRock, Coinbase et Google.

Contrairement à un émetteur unique, Open USD fonctionne comme une infrastructure commune : la frappe et le rachat des jetons sont gratuits, et l’essentiel des revenus des réserves est reversé aux partenaires. La bataille ne porte donc plus seulement sur la taille des stablecoins, mais sur la répartition de la valeur qu’ils génèrent.

Les banques centrales face à une nouvelle concurrence

Christine Lagarde reconnaît la croissance spectaculaire des stablecoins tout en pointant les risques pour la stabilité financière et la souveraineté monétaire, la BCE redoutant une «dollarisation numérique » de l’Europe.

Le mécanisme est simple : si particuliers et entreprises déplacent leurs liquidités des banques vers les stablecoins, les établissements bancaires perdent une source de financement, ce qui peut renchérir le crédit. La Banque des règlements internationaux (BRI) partage cette inquiétude : environ 98 % de la valeur des stablecoins est libellée en dollars,un facteur qui pourrait accentuer la dollarisation numérique dans certaines économies.

L’Europe cherche une troisième voie

Plutôt que d’interdire les stablecoins, l’Europe régule la monnaie privée via le règlement MiCA, qui impose aux émetteurs de constituer des réserves séparées et protégées, tout en développant sa propre monnaie publique numérique. La BCE vise une première émission de l’euro numérique en 2029, avec un projet pilote de 12 mois à partir de 2027 et 36 prestataires déjà sélectionnés. L’objectif n’est pas d’éliminer les solutions privées, mais de faire coexister monnaie publique et moyens de paiement privés, y compris via des transactions réglées en monnaie de banque centrale sur des
infrastructures numériques (DLT).

Trois architectures en concurrence

Le stablecoin privé offre une infrastructure programmable et internationale, mais dépend de la qualité de ses réserves et de son cadre réglementaire. Le dépôt bancaire tokenisé conserve le lien avec le système bancaire tout en devenant numérique et programmable. La monnaie numérique de banque centrale, elle, reste une créance directe sur la banque centrale et pourrait servir d’ancre de confiance.

La BRI privilégie aujourd’hui les dépôts tokenisés pour les paiements courants, une manière de bénéficier de la tokenisation sans bouleverser les fondations du système monétaire existant.

Le véritable enjeu : qui captera la valeur ?

Les stablecoins ne sont plus de simples moyens de paiement : ils deviennent des infrastructures financières capables de générer des revenus, des commissions et des effets de réseau. Open USD pousse cette logique plus loin en redistribuant les revenus des réserves à l’écosystème qui contribue à son adoption.

La question n’est donc plus de savoir quel stablecoin est le plus utilisé, mais qui contrôlera l’infrastructure, les utilisateurs et les revenus de cette nouvelle économie monétaire numérique.

Vers une coexistence plutôt qu’une victoire absolue

Il serait prématuré d’annoncer la victoire des stablecoins ou celle des banques centrales. La BRI estimait le marché mondial à environ 315 milliards de dollars début avril 2026, mais leur usage réel dans les paiements du quotidien reste très inférieur à leurs volumes transactionnels globaux.

Le scénario le plus probable est celui d’une hybridation : les banques centrales fourniraient l’ancre monétaire, les banques commerciales conserveraient leur rôle dans le crédit, les stablecoins apporteraient des infrastructures programmables et transfrontalières, tandis que
les entreprises technologiques assureraient la distribution.

Conclusion

La bataille des stablecoins ne se résume pas à un affrontement entre finance traditionnelle et cryptomonnaies : elle relance une question bien plus ancienne, celle du droit de créer et de contrôler la monnaie.

L’Europe défend sa monnaie publique numérique, les acteurs privés construisent des infrastructures mondiales autour du dollar, et les banques explorent les dépôts tokenisés. La prochaine révolution monétaire ne verra sans doute pas disparaître les banques centrales, mais les obligera à partager l’infrastructure monétaire avec des acteurs privés qu’elles n’avaient encore jamais eu à affronter à cette échelle. La véritable bataille ne sera peut-être pas celle du jeton le plus populaire, mais celle de l’infrastructure qui deviendra indispensable.

SOURCES

Catégories
Banque & Finance Bourse Economie En vedette Energie Géopolitique Macro Monde Nos analyses

Investisseurs : les matières premières rebattent les cartes

Les matières premières restent ainsi un indicateur clé pour comprendre l’évolution de l’économie mondiale et les anticipations des investisseurs.

Pourtant, un marché envoie généralement les premiers signaux des grands changements économiques : celui des matières premières.

Pétrole, cuivre, uranium, or, gaz naturel, blé, soja ou lithium ne sont pas de simples actifs financiers. Ils constituent les fondations de l’économie mondiale. Lorsqu’une grande puissance modifie sa politique commerciale, énergétique, industrielle ou géopolitique, les premiers effets apparaissent souvent sur les marchés des matières premières, bien avant qu’ils ne soient visibles dans les bénéfices des entreprises ou les principaux indices boursiers.

Pour les investisseurs, comprendre cette dynamique permet non seulement de mieux anticiper les cycles économiques, mais aussi d’améliorer leurs décisions d’allocation d’actifs.

Les matières premières : le premier maillon de l’économie mondiale

Contrairement aux actifs financiers, les matières premières sont soumises à des contraintes physiques. Développer une mine de cuivre, construire une raffinerie, ouvrir un champ pétrolier ou augmenter la production agricole demande des années d’investissements. L’offre ne peut donc pas s’ajuster rapidement lorsque la demande évolue.

Cette inertie explique pourquoi les marchés des commodités réagissent très tôt aux changements politiques et économiques.

Le mécanisme est généralement le même :

  • Une décision politique modifie les règles du commerce ou de l’énergie
  • Les chaînes d’approvisionnement se réorganisent
  • Les flux physiques évoluent
  • Les prix des matières premières s’ajustent
  • Les entreprises et les marchés financiers répercutent ensuite ces changements

Autrement dit, les matières premières constituent souvent le premier langage des transformations économiques mondiales.

Un siècle de décisions politiques qui ont changé les marchés

L’histoire économique offre de nombreux exemples où une décision politique a profondément transformé les marchés des matières premières.
Au début du XXᵉ siècle, les politiques visant à renforcer la concurrence dans le secteur pétrolier ont profondément remodelé l’industrie énergétique mondiale.

Dans les années 1930, la montée du protectionnisme et des barrières douanières a provoqué une forte contraction du commerce international, entraînant un effondrement des prix agricoles et aggravant la crise économique mondiale. En 1971, la fin du système de Bretton Woods et de la convertibilité du dollar en or a marqué un tournant historique. Depuis lors, les matières premières sont devenues beaucoup plus sensibles aux politiques monétaires, aux mouvements du dollar américain et aux flux internationaux de capitaux. Plus récemment, les tensions commerciales, les sanctions économiques, les conflits géopolitiques, la transition énergétique ainsi que les politiques de relocalisation industrielle
ont profondément modifié les échanges mondiaux de pétrole, de gaz, de métaux stratégiques et de produits agricoles.

Chaque épisode rappelle une réalité constante : les décisions politiques redessinent les chaînes d’approvisionnement bien avant que leurs effets apparaissent dans les comptes des entreprises.

Pourquoi les investisseurs doivent surveiller les matières premières

Les matières premières jouent plusieurs rôles essentiels dans l’analyse financière.

Elles permettent notamment :

  • D’anticiper les pressions inflationnistes
  • D’identifier les futurs cycles économiques
  • D’évaluer les risques géopolitiques
  • De détecter les tensions sur les chaînes d’approvisionnement
  • D’améliorer la diversification d’un portefeuille
    Les grands investisseurs institutionnels suivent ces marchés avec attention, car ils fournissent souvent des signaux avancés que les marchés actions n’intègrent qu’avec plusieurs mois de retard.

Trois indicateurs à surveiller en priorité

Pour construire une vision stratégique des marchés, trois facteurs méritent une attention particulière.

1. Les politiques commerciales

Les droits de douane, les sanctions économiques, les restrictions technologiques et les accords commerciaux modifient directement les flux mondiaux de matières premières.
Une simple décision gouvernementale peut déplacer durablement les échanges entre
plusieurs continents.

2. Les politiques énergétiques et industrielles

Le développement des véhicules électriques, des énergies renouvelables, de l’intelligence artificielle ou encore des infrastructures numériques accroît la demande de métaux stratégiques comme le cuivre, le nickel, le lithium ou les terres rares.
À l’inverse, certaines décisions peuvent ralentir certains secteurs tout en favorisant d’autres ressources.
Comprendre ces orientations permet d’identifier les secteurs susceptibles de bénéficier des prochaines vagues d’investissement.

3. Le dollar américain et les conditions financières

La majorité des matières premières étant négociées en dollars américains, les variations de
cette devise influencent directement leur compétitivité et leurs prix.
Une appréciation du dollar tend généralement à exercer une pression sur les prix des
commodités, tandis qu’un affaiblissement peut soutenir leur progression.
Les politiques monétaires et les taux d’intérêt restent donc des variables essentielles pour anticiper l’évolution de nombreux marchés.

Les matières premières comme outil de gestion du risque

Les matières premières ne doivent pas être considérées uniquement comme un moteur de performance.
Elles constituent également un outil de diversification.
Plusieurs études montrent qu’elles peuvent contribuer à réduire le risque global d’un portefeuille lorsqu’elles sont intégrées de manière équilibrée avec les actions, les obligations et d’autres classes d’actifs.
Cette diversification devient particulièrement pertinente dans les périodes d’inflation élevée, de tensions géopolitiques ou de ralentissement économique.
Naturellement, les matières premières demeurent des actifs volatils. Leur intégration doit donc s’inscrire dans une stratégie cohérente de gestion des risques, adaptée à l’horizon d’investissement et au profil de chaque investisseur.

Ce que l’investisseur peut retenir

Les grandes transformations économiques commencent rarement sur les marchés financiers. Elles apparaissent souvent plus tôt dans les flux physiques de l’économie mondiale. Observer les matières premières revient à observer les fondations sur lesquelles reposent l’industrie, le commerce international et les politiques publiques. Pour les investisseurs, les matières premières constituent ainsi un indicateur avancé particulièrement précieux pour anticiper les évolutions économiques et ajuster leur stratégie.

Dans un monde marqué par les rivalités géopolitiques, la transition énergétique, les innovations technologiques et la recomposition des chaînes de valeur, comprendre les marchés des commodités ne relève plus d’une spécialisation réservée aux experts.

C’est désormais une compétence essentielle pour construire une stratégie d’investissement résiliente, anticiper les changements de régime économique et mieux gérer les risques à long terme.

SOURCES

Banque mondiale — Commodity Markets / Commodity Markets Outlook

FMI — Commodity Special Feature

Banque des règlements internationaux — Annual Reports

Energy Institute — Statistical Review of World Energy

Catégories
Actualité Banque & Finance Economie En vedette Macro Monde Nos analyses

IA en Asie : la frénésie boursière expliquée

De Seoul à Shanghai, les capitaux mondiaux affluent massivement vers les entreprises qui alimentent la révolution de l’IA. Mais derrière l’euphorie se cache une dynamique bien plus profonde. Décryptage.

De Seoul à Shanghai, les marchés asiatiques vivent une nouvelle ruée technologique portée par l’intelligence artificielle. Semi-conducteurs, infrastructures énergétiques, centres de données : les capitaux mondiaux affluent massivement vers les entreprises capables d’alimenter la révolution de l’IA.

Mais derrière cette euphorie boursière se cache une dynamique économique plus profonde : la concentration extrême des investissements technologiques pourrait finir par transformer durablement l’ensemble de l’économie mondiale, avant de provoquer à terme une normalisation brutale des marges et des valorisations.

L’histoire des télécommunications et d’Internet le confirme : aucune révolution technologique ne conserve éternellement ses niveaux de rentabilité initiaux.

La Corée du Sud, nouveau coeur industriel de l’IA mondiale

L’Asie de l’Est s’est progressivement imposée comme l’épicentre industriel de la révolution de l’intelligence artificielle. En Corée du Sud, plusieurs groupes technologiques ont connu des trajectoires boursières spectaculaires grâce à leur position stratégique dans la chaîne d’approvisionnement mondiale des semi-conducteurs.

Le cas le plus emblématique reste celui de SK Hynix. Le fabricant sud-coréen est devenu l’un des principaux fournisseurs mondiaux de mémoire HBM (High Bandwidth Memory), une technologie indispensable aux puces d’IA utilisées notamment par NVIDIA. Sa valorisation boursière a atteint des niveaux historiques sur le marché coréen.

Samsung Electronics a également bénéficié du cycle IA, avec certaines divisions puces enregistrant des hausses de bénéfices opérationnels supérieures à 100 % sur une base annuelle.

La révolution de l’IA ne profite pas uniquement aux fabricants de puces. L’explosion des besoins énergétiques des centres de données a aussi provoqué une forte hausse des valorisations dans les infrastructures électriques. Des groupes comme HD Hyundai Electric ou Hyosung Heavy Industries ont vu leurs cours progresser fortement sous l’effet des investissements massifs dans les transformateurs et réseaux électriques nécessaires aux centres de calcul IA.

La Chine accélère sa stratégie d’autonomie technologique

En parallèle, Pékin poursuit une stratégie agressive d’indépendance technologique afin de réduire sa dépendance aux technologies occidentales. Cette politique soutient massivement :

  • Les semi-conducteurs locaux
  • Le cloud
  • Les infrastructures numériques
  • Les technologies de recyclage électronique

La frénésie autour des introductions en bourse technologiques reste également spectaculaire. Plusieurs IPO liées aux semi-conducteurs ont enregistré des niveaux de sursouscription extrêmement élevés sur les marchés de Shanghai et Shenzhen, illustrant l’appétit des investisseurs asiatiques pour l’IA et les infrastructures numériques.

La rage de l’IA bouleverse les budgets mondiaux

Le phénomène actuel dépasse largement la simple spéculation boursière. L’IA provoque désormais une réallocation massive des budgets technologiques mondiaux. Pour financer les infrastructures nécessaires, de nombreuses entreprises réduisent ou reportent certaines dépenses plus traditionnelles :

  • Renouvellement des parcs informatiques
  • Maintenance classique
  • Logiciels moins stratégiques
  • Projets numériques secondaires

Ce déplacement crée progressivement un marché à deux vitesses : les entreprises liées directement à l’IA attirent l’essentiel des capitaux, tandis que plusieurs secteurs traditionnels restent à l’écart de l’euphorie technologique. Cette concentration rappelle la bulle Internet de la fin des années 1990, avec une différence majeure : contrairement à l’ère Dot-Com, une partie des leaders de l’IA génèrent déjà des bénéfices massifs.

Pourquoi l’IA finira probablement par devenir une commodité

L’histoire économique montre que les grandes révolutions technologiques suivent souvent un cycle similaire :

  1. Phase de rareté
  2. Explosion des marges
  3. Arrivée de la concurrence
  4. Baisse des coûts
  5. Banalisation de la technologie

Le marché de la téléphonie mobile illustre parfaitement ce phénomène. Au début des années 2000, les communications étaient vendues à des prix très élevés. L’intensification de la concurrence et les progrès technologiques ont progressivement fait chuter les coûts jusqu’à rendre les communications quasiment illimitées et invisibles dans le budget des ménages.

L’intelligence artificielle pourrait suivre une trajectoire comparable. Le coût d’accès aux modèles d’IA a déjà fortement diminué sous l’effet des modèles open source, de la concurrence entre géants technologiques, et de l’amélioration rapide des capacités de calcul. Des groupes comme Google, Microsoft, Amazon ou Meta développent désormais leurs propres infrastructures et puces spécialisées, réduisant progressivement la dépendance à certains fournisseurs historiques.

Les véritables gagnants pourraient être les secteurs traditionnels

À long terme, les plus grands bénéficiaires de la révolution de l’IA pourraient ne pas être les fournisseurs d’infrastructures eux-mêmes. L’histoire d’Internet offre un précédent intéressant : les grands gagnants économiques de la démocratisation du web n’ont pas été les fournisseurs d’accès Internet, mais plutôt les banques numériques, l’e-commerce, la logistique et les entreprises capables d’utiliser Internet comme levier de productivité.

Le même phénomène pourrait se produire avec l’IA. À mesure que les coûts baissent, l’intelligence artificielle pourrait progressivement devenir une infrastructure invisible, comparable à l’électricité ou au cloud computing. Les gains de productivité se diffuseraient alors vers :

  • L’industrie
  • La santé
  • La logistique
  • Les services financiers
  • Les entreprises traditionnelles capables d’intégrer efficacement ces technologies

Une révolution durable, mais pas linéaire

L’intelligence artificielle représente probablement l’une des transformations économiques majeures du XXIe siècle. Mais comme toutes les grandes innovations technologiques, son développement passera probablement par des phases d’euphorie, de concentration excessive, de concurrence accrue, puis de normalisation.

La véritable question pour les investisseurs n’est donc plus de savoir si l’IA transformera l’économie mondiale. Elle consiste désormais à identifier quels acteurs conserveront durablement leur avantage compétitif, quelles valorisations restent soutenables, et surtout quels secteurs traditionnels profiteront réellement de cette révolution une fois la phase spéculative passée.

SOURCES

Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette Nos analyses

Bitcoin : comment Wall Street s’est approprié le BTC

Créé pour contourner le système financier mondial, le Bitcoin est aujourd’hui piloté par les mêmes mécanismes qu’il prétendait fuir. Décryptage d’un paradoxe historique.

Créé en 2009 dans le sillage de la crise des subprimes, le Bitcoin portait une ambition radicale : proposer une alternative aux monnaies traditionnelles et aux banques centrales. Pensé comme un actif décentralisé, indépendant des États et des institutions financières, il devait devenir une forme d’« or numérique » capable de résister aux crises monétaires et politiques.


Quinze ans plus tard, la réalité des marchés raconte une autre histoire. À mesure que les investisseurs institutionnels et les grands fonds de Wall Street ont adopté les cryptomonnaies, le Bitcoin s’est progressivement intégré aux mécanismes classiques de la finance mondiale. Désormais, son évolution dépend moins des promesses technologiques de la blockchain que de la liquidité mondiale, des taux d’intérêt américains et des tensions géopolitiques.

Loin d’être totalement décorrélé du système financier traditionnel, le Bitcoin tend aujourd’hui à réagir comme un actif risqué fortement sensible à la politique monétaire de la Réserve fédérale américaine.

Géopolitique, pétrole et fuite vers la sécurité

Les récents épisodes de tensions au Proche-Orient ont rappelé à quel point les marchés financiers restent dépendants des chocs géopolitiques et énergétiques. Lorsqu’un conflit menace l’approvisionnement mondial en pétrole, les prix de l’énergie augmentent rapidement, alimentant les anticipations d’inflation.


Dans ce contexte, les investisseurs adoptent généralement une posture dite Risk-Off : ils réduisent leur exposition aux actifs les plus volatils pour privilégier des valeurs considérées comme plus sûres dollar américain, obligations d’État, or. Les cryptomonnaies font souvent partie des premières victimes de ce mouvement de prudence.

Le Bitcoin, initialement présenté comme un actif refuge indépendant des États, tend désormais à évoluer de manière proche des actifs technologiques à haut risque, particulièrement lors des phases de stress sur les marchés.

Le paradoxe du minage : pourquoi la hausse de l’énergie ne soutient pas toujours le Bitcoin

À première vue, une hausse du coût de l’électricité devrait mécaniquement augmenter le coût de production du Bitcoin et soutenir son prix. Dans les faits, le mécanisme est plus complexe. Les mineurs de Bitcoin ne fixent pas librement leurs prix : ils dépendent directement du marché.


En 2022, le Bitcoin est passé d’environ 69 000 $ fin 2021 à près de 15 500 $ un an plus tard, dans un contexte de forte hausse des taux américains et de tensions énergétiques mondiales. Certains mineurs ont été contraints de vendre leurs réserves pour couvrir leurs coûts, accentuant temporairement la pression vendeuse.

Le protocole Bitcoin intègre toutefois un mécanisme d’ajustement automatique le Difficulty Adjustment qui permet de réduire la difficulté de minage lorsque des acteurs quittent le réseau, assurant ainsi la continuité du système. Par ailleurs, certains grands acteurs disposent d’un accès à des surplus hydroélectriques ou à du gaz inutilisé, réduisant considérablement leurs coûts.

Trois crises qui ont transformé le marché crypto

Le choc du Covid-19 : la panique de liquidité

En mars 2020, face à l’incertitude provoquée par la pandémie, les investisseurs cherchent massivement du cash. Le Bitcoin perd près de 40 % en une seule journée lors du Black Thursday du 12 mars 2020. Cette chute illustre un point essentiel : dans les phases de panique extrême, les investisseurs liquident tous les actifs risqués, y compris les cryptomonnaies.

La guerre en Ukraine : l’émergence d’un usage alternatif

Lors de l’invasion de l’Ukraine en février 2022, le marché crypto subit d’abord une forte volatilité avant de se stabiliser. Pour la première fois à grande échelle, les cryptomonnaies sont utilisées comme outils de transfert de capitaux en contexte de guerre. Des millions de dollars de dons en crypto-actifs sont envoyés vers l’Ukraine, montrant que le Bitcoin conserve certaines caractéristiques alternatives malgré sa financiarisation.

L’ère des ETF : Wall Street change les règles du jeu

L’approbation des ETF Bitcoin spot aux États-Unis marque un tournant majeur. En quelques mois, plusieurs milliards de dollars affluent vers ces produits financiers institutionnels. Désormais détenu par des fonds et gestionnaires d’actifs, le Bitcoin devient plus sensible aux arbitrages de portefeuille, aux taux d’intérêt et aux mouvements des stratégies algorithmiques.

La FED, véritable moteur du marché crypto

Si les tensions géopolitiques provoquent des secousses à court terme, la trajectoire de fond du Bitcoin reste largement influencée par la politique monétaire américaine. Depuis 2022, la FED a relevé ses taux directeurs de près de 0 % à plus de 5 %, soit le resserrement monétaire le plus rapide depuis les années 1980.


La relation peut être résumée simplement : lorsque l’argent est abondant et peu coûteux, les investisseurs se tournent vers les actifs risqués comme les cryptomonnaies. Lorsque les taux augmentent, les capitaux se réorientent vers les obligations et placements jugés plus sûrs le marché crypto devient alors beaucoup plus fragile.

Le paradoxe de la maturité

Le Bitcoin fait aujourd’hui face à une contradiction majeure. En réussissant son intégration dans la finance institutionnelle, il a gagné en légitimité, en liquidité et en
adoption mondiale. Mais cette normalisation l’a également rendu plus dépendant des mêmes mécanismes financiers qu’il prétendait initialement contourner.


L’actif imaginé comme une alternative au système monétaire mondial est progressivement devenu un baromètre de la liquidité mondiale pilotée par les banques centrales. Et c’est peut-être là le véritable tournant historique du Bitcoin :
être passé du statut de monnaie anti-système à celui d’actif pleinement intégré à Wall Street.

SOURCES :

Catégories
Actualité Banque & Finance Bourse Economie Macro Monde Nos analyses

Pourquoi l’or n’est plus une valeur refuge

Pendant longtemps, le réflexe semblait évident : lorsque la guerre éclate, les investisseurs se précipitent pour quitter les actifs à risque, à la recherche du canot de sauvetage en or.

Mais les marchés modernes sont devenus plus complexes.

Au cours des dernières années, plusieurs crises géopolitiques ont mis en lumière ce que l’on peut qualifier de paradoxe inverse de l’or : lors des phases de panique, l’or a aussi été vendu. Le métal précieux a chuté en mars 2020, au plus fort des turbulences liées au Covid-19, avant de se reprendre quelques semaines plus tard. Certaines tensions au Moyen-Orient ont également provoqué ce type de mouvement. les investisseurs ont alors privilégié le dollar et la liquidité plutôt que les actifs refuges traditionnels.

La logique est simple : en cas de crise, le marché se précipite d’abord vers le cash.

Les principaux acteurs de la finance doivent réagir rapidement aux appels de marge, réduire l’effet de levier et rechercher des garanties lorsque survient un choc. Pendant ces périodes, tout ce qui peut être vendu finit par l’être même l’or, parfois.

Une fois la panique retombée, ce n’est plus la même logique. Les investisseurs commencent alors à réallouer leur capital vers les secteurs qui devraient mieux s’en sortir dans ce nouvel environnement. Lors de ces grandes crises géopolitiques, l’Énergie et la défense reçoivent généralement la plus grande part des flux.

  • le dollar.
  • les taux d’intérêt réels.
  • le pétrole.

Le rôle du dollar reste intact Dans de tels épisodes de stress, il s’apprécie généralement face au reste du monde entier, ce qui pèse souvent, au minimum, sur l’or, les matières premières, les marchés émergents et, d’un même mouvement, sur les actifs présentant du risque.

Les banques centrales jouent également un rôle décisif. Des taux élevés finissent par rendre peu attrayants les actifs qui ne rapportent pas de rendement, comme l’or. À l’inverse, une politique monétaire plus accommodante favorise souvent les métaux précieux.

La guerre de 2022 en Ukraine a mis en scène un mécanisme assez typique :

  • choc initial.
  • hausse de l’énergie.
  • rotation sectorielle.
  • stabilisation progressive des marchés.

La crise du Covid-19 suivait une logique différente, il obéissait à une autre logique non plus un choc énergétique, mais un effondrement de l’état de la demande mondiale.

Les réflexes simplistes ne suffisent plus pour comprendre les crises modernes. Le jour même, les marchés réagissent moins à ce qui se passe qu’aux flux de capitaux que cela déclenche.

Car, au final, ce ne sont pas tant les guerres qui font bouger les marchés.

Ce sont les réactions des investisseurs à ces conflits.

Sources :

ECB – Financial Stability Review (impact des taux réels, du dollar et des tensions géopolitiques sur les marchés européens)

World Gold Council – Gold and market stress during Covid-19 (chute puis rebond de l’or durant la crise de mars 2020)

Baur & Lucey – Is Gold a Hedge or a Safe Haven? (travail académique majeur sur le rôle refuge de l’or)

Federal Reserve – Dollar liquidity and global funding stress (rôle central du dollar dans les périodes de stress financier)

IMF – Global Financial Stability Report (flux de capitaux, liquidité mondiale et réallocation des portefeuilles.

Reuters Markets Coverage (exemples récents de réactions de marché aux tensions géopolitiques)

Catégories
Banque & Finance En vedette Nos analyses

Sequoia Capital : le fonds qui a financé le monde sans que vous le sachiez

Vous utilisez probablement chaque jour des produits financés par le même fonds. Votre iPhone, vos recherches Google, vos paiements Stripe, vos appels WhatsApp, vos réservations Airbnb.

Derrière une large partie des entreprises qui structurent l’économie numérique mondiale se trouve un seul nom, presque inconnu du grand public : Sequoia Capital. Cinquante ans d’existence, 56 milliards de dollars sous gestion, et un palmarès qui n’a aucun équivalent dans l’histoire du capital-risque.

Un garage de Los Altos, 1972

Tout commence avec Don Valentine. Ancien ingénieur chez Fairchild Semiconductor, il passe une partie de sa carrière à vendre des composants électroniques avant de comprendre, avant tout le monde, que l’argent ne se fait pas dans la fabrication, il se fait dans le financement de ceux qui vont changer le monde.

Valentine ne s’intéresse pas à la technologie pour la technologie. Sa boussole, c’est le marché : sa taille, sa dynamique, la nature de la concurrence. « Notre objectif a toujours été de construire de grandes entreprises : si vous n’attaquez pas un grand marché, vous ne construirez jamais une grande entreprise », dira-t-il.

En 1972, il fonde Sequoia Capital depuis Menlo Park, Californie, sur ce qui deviendra la légendaire Sand Hill Road, l’adresse la plus chère du capital-risque mondial. Son premier investissement est dans Atari, le pionnier du jeu vidéo. Là, il croise un jeune technicien maigre et intense, sans costume ni business plan. Impressionné par cet employé d’Atari, Valentine met 150 000 dollars dans sa startup en 1978. L’employé s’appelle Steve Jobs. Apple vaut aujourd’hui plus de 3 000 milliards de dollars.

La méthode : parier sur les marchés, pas sur les idées

Ce qui distingue Sequoia de ses concurrents depuis le début, c’est une doctrine d’investissement étonnamment simple. Valentine privilégie les grands marchés, les points d’inflexion précoces et les fondateurs humbles, un style qui a forgé la réputation de Sequoia pour sa discipline dans l’investissement technologique en phase précoce.

Concrètement, cela signifie qu’on ne vient pas chez Sequoia avec une belle technologie. On vient avec une conviction sur un marché colossal et un problème concret à résoudre. Le fonds cherche des gens qui ont un rêve et une façon de résoudre un problème, qui s’intéressent à créer de nouveaux produits.

Cette approche explique un palmarès qui donne le vertige. Sequoia a payé environ 12 millions de dollars pour une participation d’environ 10 % dans Google en 1999. Roelof Botha, alors nouveau chez Sequoia, a investi dans YouTube en 2005, empochant un gain considérable lorsque Google l’a racheté un an plus tard. Sequoia était déjà investisseur dans le premier tour de financement de Nvidia en 1993, six ans avant l’IPO du fabricant de GPU et près de trois décennies avant que l’entreprise devienne centrale dans l’essor de l’IA.

Les sociétés du portefeuille de Sequoia représentent aujourd’hui plus de 25 % de la valeur totale du Nasdaq. Une seule firme, un seul chiffre qui résume cinquante ans de flair.

L’anecdote Zuckerberg : l’un qui a échappé

Sequoia n’a pas tout gagné.

L’histoire la plus célèbre du secteur est celle de sa plus grande erreur. En 2004, un jeune fondateur débarque dans les bureaux du fonds pour une réunion. Il s’est présenté en pyjama, en retard. Devant une assistance médusée, il a fait une présentation PowerPoint expliquant les raisons pour lesquelles Sequoia ne devait pas investir dans Facebook.

Mark Zuckerberg, en quelques diapositives, a sabordé lui-même la réunion. Sequoia a passé son tour. Facebook est devenu Meta.

La revanche est venue dix ans plus tard. Sequoia avait investi environ 60 millions de dollars dans WhatsApp. Lorsque Facebook a racheté l’application de messagerie pour 19 milliards de dollars en 2014, le gain du fonds a été estimé entre 3 et 7 milliards de dollars.

C’est le même homme qui avait humilié Sequoia qui signait le chèque.

Une structure qui défie les conventions du secteur

Le capital-risque fonctionne traditionnellement sur un modèle fermé : un fonds lève de l’argent, investit pendant dix ans, distribue les gains, se dissout. Sequoia a décidé de tout casser.

En 2021, le fonds annonce la création d’un véhicule permanent : l’Evergreen Fund, qui recycle ses gains dans les générations futures au lieu de redistribuer après dix ans.

Désormais, Sequoia investit du seed aux marchés cotés, avec des équipes à Menlo Park, Londres, Bangalore, Tel-Aviv et Pékin. L’idée est de ne plus jamais être forcé de vendre une position dans Apple ou Nvidia parce qu’un fonds arrive à échéance.

Roelof Botha résume la philosophie de transmission du fonds ainsi : « Don Valentine n’a pas appelé ça Valentine Ventures quand il l’a fondé. Il a transmis le partnership à la génération suivante. Nous n’avons pas eu à payer pour récupérer le fonds de la génération précédente, et nous ne ferons pas payer la suivante. »

Les coups qui font mal : FTX et la géopolitique

Sequoia n’est pas infaillible. En 2022, Roelof Botha et ses partenaires se sont excusés auprès de leurs investisseurs lors d’une conférence téléphonique pour avoir soutenu FTX, avec des investissements totalisant 214 millions de dollars répartis sur deux fonds. Sam Bankman-Fried avait trompé tout le monde, y compris le fonds le plus aguerri de Silicon Valley.

La même année, les tensions géopolitiques entre les États-Unis et la Chine forcent une décision radicale. En 2023, Sequoia annonce sa division en trois entités indépendantes sous l’effet des pressions réglementaires. La séparation est achevée en 2024 : l’ancienne branche chinoise opère désormais indépendamment sous le nom HongShan, tandis que l’entité Inde et Asie du Sud-Est est devenue Peak XV Partners. Un empire mondial fragmenté en quelques mois.

La transmission : un modèle de succession rare

En novembre 2025, Roelof Botha passe le relais à Alfred Lin et Pat Grady comme co-stewards. Depuis qu’il avait pris la direction des opérations américaines et européennes en 2017, Botha avait supervisé la distribution de 50 milliards de dollars aux investisseurs du fonds.

Lin a mené de grands investissements dans des entreprises comme Airbnb, DoorDash et Kalshi. Grady, partenaire depuis près de 19 ans, a dirigé l’investissement croissance de Sequoia depuis 2015, soutenant des entreprises comme ServiceNow, OpenAI et Harvey.

Ce modèle de succession, intégré, progressif, sans rachat du partnership, est en soi une innovation managériale. Dans un secteur où les ego sont légion et les scissions fréquentes, Sequoia a construit quelque chose de rare : une institution qui survit à ses fondateurs.

Ce que Sequoia dit du venture capital

Botha lui-même est lucide sur les limites du secteur : « Il y a trop d’argent et trop de gens qui veulent être investisseurs. Il faudrait 40 Figma par an pour que l’industrie génère les rendements espérés, ce qui ne se produit pas. »

Sequoia incarne à la fois le meilleur et les contradictions du capital-risque : une machine à identifier les géants de demain, capable d’une discipline remarquable sur cinq décennies, et pourtant vulnérable aux mêmes biais que les autres quand l’euphorie d’un secteur prend le dessus sur la méthode.

Ce qui reste, au fond, c’est une conviction simple héritée de Don Valentine : les grandes entreprises se construisent sur de grands marchés. Et ceux qui savent lire les marchés avant les autres n’ont pas besoin de s’appeler Valentine Ventures pour laisser leur nom dans l’histoire.

Sources

Fortune, « Sequoia Capital invested early in Google, Nvidia, and Apple », juillet 2024

TechCrunch, « Sequoia names Alfred Lin and Pat Grady as new co-stewards », novembre 2025

Stanford GSB Insights, entretien Don Valentine, 2010

Catégories
Economie En vedette Macro Monde Nos analyses

Pourquoi tout le monde se trompe sur l’Europe en 2026

L’Europe n’a plus la cote.

Croissance faible, industrie en perte de vitesse, dépendance énergétique, tensions politiques. Depuis plusieurs années, le diagnostic semble clair : le continent est en déclin relatif face aux États-Unis et à la Chine.

Et pourtant, un scénario plus discret émerge. Derrière une croissance encore modeste autour de 1 % en 2026, plusieurs signaux laissent penser que l’Europe pourrait surprendre.

Ce ne sera pas un boom économique. Mais un rééquilibrage plus profond.

Une croissance faible… mais stabilisée

L’Europe reste dans une phase de croissance lente. Les prévisions pour 2026 tournent autour de 1 % à 1,1 %, loin des standards américains.

Mais cette faiblesse cache une réalité différente. Après plusieurs années de chocs successifs pandémie, inflation, guerre en Ukraine, crise énergétique le continent semble entrer dans une phase de stabilisation.

L’inflation ralentit progressivement. Les revenus réels se redressent. Les conditions financières cessent de se durcir.

Autrement dit, l’économie européenne ne rebondit pas encore, mais elle cesse de se dégrader.

Le retour progressif de l’investissement

Pendant deux ans, les entreprises européennes ont ralenti leurs investissements. Incertitude, coût du crédit, prix de l’énergie, tout poussait à l’attentisme.

Mais cette dynamique pourrait changer.

Les plans publics, notamment en Allemagne et au niveau européen, commencent à produire leurs effets. Les investissements dans la défense, l’énergie et l’industrie repartent progressivement.

Dans le même temps, certains secteurs industriels montrent des signes de reprise, portés par la transition énergétique et les besoins de réindustrialisation.

Ce mouvement reste fragile, mais il marque une rupture avec la phase précédente.

Une Europe plus compétitive qu’il n’y paraît

L’un des paradoxes actuels tient à la compétitivité.

L’Europe est souvent perçue comme trop chère, trop réglementée, trop lente. Mais la baisse de l’inflation a changé la donne.

Dans plusieurs pays, les coûts relatifs commencent à se stabiliser. La France, par exemple, bénéficie d’une inflation plus modérée que certains partenaires, ce qui améliore sa position compétitive.

Par ailleurs, la dépendance énergétique, longtemps considérée comme un point faible majeur, est en train de diminuer progressivement avec la diversification des sources et les investissements dans les renouvelables.

Ce ne sont pas des transformations spectaculaires. Mais elles sont structurelles.

Des réformes encore sous-estimées

Depuis la crise Covid, l’Europe a engagé plusieurs transformations importantes.

Le plan de relance européen, les investissements dans la transition énergétique, les projets industriels communs ou encore les nouvelles politiques de souveraineté économique changent progressivement le modèle.

Ces évolutions restent souvent invisibles à court terme. Elles prennent du temps.

Mais elles posent les bases d’une économie plus autonome, moins dépendante des chocs extérieurs.

Dans un contexte de tensions géopolitiques et de fragmentation du commerce mondial, ce repositionnement devient un avantage.

Un environnement mondial qui change

L’Europe bénéficie aussi d’un effet indirect.

La mondialisation ralentit. Les chaînes d’approvisionnement se régionalisent. Les tensions commerciales se multiplient.

Dans ce nouvel environnement, les économies capables de produire localement, de sécuriser leurs ressources et de maintenir une stabilité politique relative prennent de la valeur.

L’Europe coche progressivement ces cases.

Même si sa croissance reste faible, sa stabilité relative devient un atout dans un monde plus incertain.

Un rebond discret, mais réel

L’Europe ne va pas devenir la locomotive de l’économie mondiale.

Mais elle pourrait sortir de la période de stagnation qui a marqué les dernières années.

La croissance devrait rester modérée autour de 1 % en 2026 avant une légère accélération à moyen terme.

Ce scénario repose sur plusieurs conditions : stabilité énergétique, maintien de l’inflation sous contrôle, reprise progressive de l’investissement.

Si ces éléments se confirment, l’Europe pourrait surprendre non pas par sa vitesse, mais par sa résilience.

Une économie plus solide qu’elle n’en a l’air

Comme souvent en économie, la perception compte autant que la réalité.

L’Europe donne l’image d’un continent en difficulté. Mais cette image repose en grande partie sur des comparaisons avec des économies plus dynamiques à court terme.

Sur le fond, le modèle évolue.

Moins dépendant, plus régulé, plus stable.

Ce n’est pas un modèle de croissance rapide. Mais c’est un modèle qui pourrait mieux résister aux chocs futurs.

Et dans le monde actuel, c’est peut-être là que se trouve la véritable surprise.

Sources :

Catégories
Economie Géopolitique Macro Monde Nos analyses

Deux mois après : ce que la guerre en Iran a vraiment changé sur les marchés

Une rupture géopolitique majeure, annoncée mais sous-estimée

Le 28 février 2026 restera une date charnière dans l’histoire économique contemporaine. Ce matin-là, les États-Unis et Israël déclenchaient l’opération « Epic Fury » / « Roaring Lion » : une série de frappes aériennes coordonnées contre l’Iran, visant son programme nucléaire, ses capacités militaires et ses infrastructures énergétiques. Ce n’était pas la première confrontation entre ces puissances. La « guerre des Douze Jours » de juin 2025 avait déjà constitué une première escalade, et les mois de janvier-février 2026 avaient vu le déploiement du porte-avions USS Abraham Lincoln dans le Golfe Persique, les déclarations tonitruantes de Donald Trump et une diplomatie en bout de course.

Mais l’intensité de l’opération du 28 février, et surtout l’objectif affiché de changement de régime à Téhéran, marquait une rupture qualitative. En quelques heures, l’Iran répliquait par l’opération « Promesse Honnête 4 » : frappes sur des monarchies du Golfe (Bahreïn, Qatar, Émirats arabes unis), attaque de la base britannique d’Akrotiri à Chypre, et fait décisif entre tous, fermeture de facto du détroit d’Ormuz.

Le détroit d’Ormuz mérite qu’on s’y arrête un instant. C’est un passage maritime étroit, situé entre l’Iran et la péninsule arabique, par lequel transitent environ 20 millions de barils de pétrole par jour, soit près de 20 % de la consommation mondiale, dont 80 % à destination de l’Asie. Le bloquer, c’était appuyer simultanément sur les artères vitales de l’économie mondiale. Un peu comme fermer le robinet d’eau d’un immeuble entier en actionnant une seule vanne.

La réaction immédiate des marchés : un choc réel, une panique maîtrisée

Dès l’ouverture des marchés le 3 mars 2026, la réaction fut vive, sans être désordonnée. Le pétrole brut (Brent) dépassait brièvement les 80 dollars, soit une hausse d’environ 8 % en séance. Le gaz naturel européen bondissait d’environ 20 % dès les premiers jours, le choc étant amplifié par la suspension des opérations de GNL (gaz naturel liquéfié, c’est-à-dire du gaz refroidi à l’état liquide pour être transporté par bateau) au Qatar, visé par des missiles iraniens. Les indices actions, c’est-à-dire les grands « baromètres » boursiers comme le CAC 40 en France ou le S&P 500 aux États-Unis, reculaient entre 1 % et 2 % selon les zones géographiques, le CAC 40 accusant une perte d’environ 4,7 % dans les premières semaines.

La géographie des pertes dessinait une carte assez claire. L’Europe souffrait davantage que les États-Unis : exposée aux prix de l’énergie importée, à la contraction du commerce mondial et à une dépendance structurelle au GNL du Golfe, elle absorbait de plein fouet les retombées du conflit. Wall Street, par contraste, faisait preuve d’une relative résilience. Les États-Unis sont devenus exportateurs nets d’énergie, ce qui signifie qu’ils produisent plus de pétrole et de gaz qu’ils n’en consomment : la hausse des prix du brut bénéficiait donc directement à leurs producteurs. Les marchés émergents, c’est-à-dire les Bourses de pays en développement comme le Brésil ou le Mexique, tiraient globalement leur épingle du jeu, portés par des fondamentaux domestiques solides et une exposition favorable aux matières premières.

Côté secteurs, le schéma était prévisible dans ses grandes lignes. L’énergie et la défense progressaient, portées par le choc de prix et la perspective d’une remontée durable des budgets militaires. Les compagnies pétrolières intégrées (celles qui couvrent toute la chaîne, de l’extraction à la vente au détail), les fournisseurs de systèmes d’armes, les entreprises de cybersécurité : autant de valeurs qui surfaient sur la prime géopolitique (la « prime de risque » est le surplus de rendement que les investisseurs exigent pour compenser un risque plus élevé). À l’inverse, l’aviation, le tourisme, l’automobile et le luxe accusaient les plus fortes baisses, exposés à la fois à la hausse des coûts de carburant, aux perturbations logistiques et au repli de la demande.

Sur les marchés obligataires (c’est-à-dire le marché des emprunts émis par les États et les grandes entreprises), le scénario classique du « flight to quality » ne s’est que partiellement matérialisé. Le « flight to quality », ou fuite vers la qualité, désigne le réflexe des investisseurs qui, en période de crise, vendent leurs actifs risqués pour se réfugier dans des obligations d’État considérées comme sûres. Cette fois, les obligations d’État n’ont pas pleinement joué ce rôle de valeur refuge, car la hausse des anticipations d’inflation maintenait une pression à la hausse sur les rendements (quand les taux montent, la valeur des obligations existantes baisse, ce qui atténue leur attrait). Les taux européens grimpaient d’environ 30 points de base au pic de la tension. Un point de base, c’est un centième de pourcent : 30 points de base correspondent donc à une hausse de 0,30 %, ce qui peut paraître faible mais représente des milliards d’euros de coûts supplémentaires pour les États endettés. Seul l’or jouait pleinement son rôle d’actif refuge, progressant de façon continue tout au long du conflit.

Ce que les investisseurs redoutaient, et ce qui s’est réellement passé

Au premier jour du conflit, la grille de lecture dominante convoquait le précédent ukrainien : une guerre qui, en 2022, avait engendré une spirale inflationniste prolongée, une récession en Europe et une série de hausses de taux sans précédent. Cette analogie a orienté les premières réactions et s’est révélée partiellement trompeuse.

Plusieurs facteurs ont contenu l’amplitude du choc. D’abord, la structure de l’économie mondiale en 2026 n’est pas celle de 2022 : l’intensité énergétique de la croissance a baissé (on produit plus de richesse avec moins d’énergie), les alternatives au gaz russe avaient déjà été développées, et les réserves stratégiques des pays du G7 constituaient un premier filet de sécurité. Ensuite, les États-Unis n’avaient aucun intérêt à laisser s’emballer indéfiniment les prix du brut, notamment à l’approche d’échéances électorales. Enfin, la Chine, premier acheteur de pétrole iranien et pays le plus dépendant du détroit d’Ormuz (environ 45 % de ses importations de pétrole y transitent), pesait discrètement mais fermement pour éviter une paralysie durable du trafic maritime.

Pour autant, la résilience n’a pas tenu sur toute la ligne. Le cessez-le-feu du 8 avril 2026 constituait un premier signal de désescalade, vite relativisé par l’échec des négociations d’Islamabad (11-12 avril), le blocus naval américain des ports iraniens décrété le 13 avril, puis la nouvelle fermeture du détroit d’Ormuz par l’Iran le 18 avril. À la date du 24 avril, le Brent atteignait environ 106 à 110 dollars le baril, après cinq jours de hausse consécutifs, franchissant le seuil symbolique des 100 dollars que beaucoup d’analystes pensaient improbable en scénario central.

Ce dépassement illustre une dynamique propre aux conflits prolongés : les marchés qui « tiennent » bien dans les premières semaines peuvent se retrouver sous pression croissante si les incertitudes s’accumulent et que les mécanismes de sortie semblent se dérober.

Les banques centrales dans l’œil du cyclone

Le conflit a placé les grandes banques centrales dans une position inconfortable que les analystes qualifient de « dilemme de stagflation ». La stagflation, c’est la combinaison d’une inflation qui repart à la hausse (les prix augmentent) et d’une croissance qui ralentit en même temps (l’économie tourne au ralenti). C’est la situation la plus délicate pour une banque centrale, car les remèdes habituels de l’une aggravent l’autre : monter les taux pour freiner l’inflation risque d’étouffer encore davantage la croissance, tandis que baisser les taux pour soutenir l’économie risque d’alimenter l’inflation.

La Réserve fédérale américaine (la Fed, banque centrale des États-Unis) maintient ses taux dans la fourchette de 3,50 % à 3,75 %, sans signal clair d’assouplissement ou de resserrement. En Europe, l’inflation au Royaume-Uni a atteint 3,3 % en avril, portée par les coûts des importations énergétiques. La Banque centrale européenne (BCE) a revu ses projections d’inflation à la hausse (2,6 % en moyenne pour 2026, avec un scénario sévère à 4,4 % en cas de perturbations prolongées à Ormuz), pendant que la croissance de la zone euro est révisée à la baisse, autour de 0,9 % pour l’année, ce qui correspond quasi à une stagnation. La Banque d’Angleterre maintient son taux directeur à 3,75 % sans signaler de changement imminent.

Le consensus des marchés pour les prochaines réunions : une pause coordonnée des trois grandes banques centrales. Ni hausse, ni baisse. Une attente prudente dans un contexte où chaque décision risque d’amplifier les déséquilibres plutôt que de les corriger.

Recomposition géopolitique et économique : les grandes lignes

Au-delà de l’immédiat, le conflit accélère plusieurs dynamiques structurelles qui redessinaient déjà lentement l’économie mondiale.

La fracture énergétique s’approfondit entre les États-Unis, qui bénéficient de la hausse des prix via leur production domestique et leurs exportations de GNL, et l’Europe, qui subit une double peine : facture énergétique alourdie et risque de récession industrielle. L’Union européenne a mobilisé plus de 9 milliards d’euros de mesures d’urgence, mais a absorbé plus de 13 milliards de surcoûts d’importations fossiles en quelques semaines seulement.

La Chine joue une partition singulière. Elle a constitué des réserves stratégiques considérables pour lisser le choc, et affiche une croissance de 5 % au premier trimestre 2026, dépassant les attentes. Mais sa façade de solidité masque une vulnérabilité structurelle : 45 % de ses importations pétrolières transitent par Ormuz, et l’exposition de ses exportateurs à la baisse de la demande mondiale commence à se faire sentir dans les données de mars. En coulisses, Pékin exerce une pression directe sur Téhéran pour préserver la liberté de navigation, sans prendre parti officiellement.

L’Iran lui-même voit son économie basculer dans une logique de guerre. Avec une inflation qui dépassait déjà 50 % sur les douze mois précédant le conflit, la désorganisation productive et la destruction d’infrastructures clés (raffineries, terminaux, pipelines) fragilisent durablement ses capacités exportatrices.

Enfin, des soupçons d’insider trading ont émergé sur les marchés. L’insider trading, c’est le fait d’utiliser des informations confidentielles non publiques pour réaliser des transactions boursières et en tirer un profit illicite. Des transactions massives sur le pétrole brut auraient été réalisées quelques minutes avant des annonces officielles de négociations, suggérant que des informations privilégiées auraient filtré. Ces scandales potentiels n’ont pas déclenché de crise de confiance majeure, mais alimentent un sentiment de défiance structurelle qui pèsera sur les primes de risque à moyen terme.

Gagnants et perdants : la cartographie du conflit vue des marchés

Deux mois après le déclenchement des hostilités, les grandes tendances sectorielles sont nettes.

Du côté des gagnants : les compagnies pétrolières et gazières (en particulier les producteurs américains, saoudiens et norvégiens), les groupes d’armement et de défense européens et américains, les sociétés d’infrastructures énergétiques, et les producteurs d’or. Le dollar américain a également joué son rôle traditionnel de « war money » (monnaie de guerre, car les échanges internationaux de matières premières, notamment le pétrole, sont libellés en dollars), se renchérissant face à l’euro, tandis que le franc suisse bénéficiait d’un regain d’attrait en tant que valeur refuge historique.

Du côté des perdants : l’aviation (American Airlines a révisé à la baisse ses prévisions de bénéfices pour 2026 en raison des coûts de carburant), les compagnies de fret maritime exposées aux routes du Golfe, les industriels très dépendants des pétrochimiques (matières plastiques, engrais, solvants, tous dérivés du pétrole), le tourisme et l’hôtellerie. L’Europe, prise en étau entre dépendance énergétique et ralentissement économique, paie l’addition la plus lourde parmi les économies développées non belligérantes.

Perspectives : naviguer dans le brouillard

À ce stade, trois scénarios structurent les anticipations du marché.

Le scénario de désescalade rapide (résolution du conflit d’ici l’été 2026) permettrait une détente rapide des prix de l’énergie et un rebond des actifs risqués. Ce scénario est soutenu par la logique politique : Washington n’a aucun intérêt à gérer un choc pétrolier durable à l’approche des élections de mi-mandat américaines.

Le scénario d’enlisement (quelques mois de conflit de basse intensité avant une désescalade déclarée « victoire » par toutes les parties) maintiendrait une prime de risque géopolitique persistante sur les marchés, sans déclencher de déroute boursière majeure. C’est le scénario central de la plupart des grandes maisons de gestion.

Le scénario du chaos (fragmentation de l’Iran, milices incontrôlables, perturbations durables du transport maritime) est le plus redouté. Il justifierait une hausse prolongée du brut bien au-delà de 100 dollars et une nouvelle spirale inflationniste. Il reste minoritaire dans les anticipations de marché, mais non négligeable.

Pour les investisseurs, les arbitrages en cours convergent vers plusieurs thèmes : surpondération de l’énergie et de la défense, maintien de positions en or et en franc suisse, réduction de l’exposition aux actifs européens et aux secteurs à forte intensité énergétique. La volatilité sur les marchés pétroliers et les devises émergentes devrait rester élevée tant qu’Ormuz n’est pas pleinement rouvert et tant que les négociations irano-américaines n’ont pas abouti à un accord stable.

Conclusion : deux mois de leçons, une incertitude persistante

Le bilan à deux mois de la guerre en Iran 2026 dessine un tableau nuancé : ni l’effondrement que certains redoutaient au premier jour, ni la simple correction géopolitique rapidement résorbée que les optimistes espéraient.

Le choc a été réel, profond et différencié. L’Europe en absorbe l’essentiel, coincée entre sa dépendance énergétique et sa croissance anémique. Les États-Unis jouent une partition plus confortable, bénéficiant structurellement de la hausse des prix de l’énergie. La Chine tient pour l’instant grâce à ses stocks stratégiques, mais sa vulnérabilité à moyen terme reste intacte. Et le coût global du conflit, estimé par certains analystes à plus de 600 milliards de dollars d’impact sur l’économie mondiale depuis le déclenchement des hostilités, continue de s’alourdir chaque semaine.

Le message clé pour les investisseurs est celui de la vigilance calibrée : éviter les réactions de panique comme les excès d’optimisme prématuré. Historiquement, les crises géopolitiques ne génèrent pas de marchés baissiers durables, sauf lorsqu’elles créent un choc d’offre structurel, comme en 1973 avec le premier choc pétrolier. La question centrale des prochaines semaines est donc simple à formuler, difficile à trancher : le détroit d’Ormuz va-t-il rester fermé assez longtemps pour transformer ce choc temporaire en disruption structurelle ? La réponse à cette question conditionnera l’évolution des marchés pour le reste de l’année 2026.

Sources

Catégories
Actualité Economie Nos analyses

Iran–États-Unis : la trêve d’un empire contraint


Le cessez-le-feu annoncé entre Washington et Téhéran ne marque pas la fin d’une séquence de force américaine. Il consacre au contraire une réalité plus troublante, celle d’une puissance contrainte de négocier après avoir échoué à imposer ses objectifs militaires et stratégiques.

Mardi 7 avril 2026, à moins de deux heures de l’expiration d’un ultimatum par lequel Donald Trump menaçait de détruire « toute une civilisation », les États-Unis et l’Iran sont convenus d’un cessez-le-feu de deux semaines, médié par le Pakistan. Le président américain a déclaré avoir reçu de Téhéran un plan en dix points constituant, selon lui, « une base viable de négociation ». Vingt-quatre heures plus tôt, il qualifiait ce même plan de « pas assez bon ».

La séquence, dans sa brutalité, résume à elle seule les cinq semaines de guerre qui l’ont précédée : une escalade rhétorique sans prise sur le réel, un enlisement militaire que l’administration refuse de nommer, et un rapport de force qui, à ce stade, penche structurellement en faveur de l’Iran.

Les dix points iraniens, tels que diffusés par l’agence officielle IRNA, constituent une position de négociation maximaliste : cessation permanente des hostilités, levée totale des sanctions primaires et secondaires, contrôle iranien du transit dans le détroit d’Ormuz, retrait des forces américaines du Moyen-Orient, libération des actifs iraniens gelés, résolution contraignante de l’ONU, acceptation du droit à l’enrichissement d’uranium et compensation pour les destructions de guerre. Aucun de ces points ne représente un compromis. Tous sont des exigences de longue date que Téhéran n’avait jamais été en position d’imposer. Le fait que Washington accepte de s’asseoir à la table sur cette base, même en affirmant que la version réellement négociée diffère du texte public, traduit un rapport de force que cinq semaines de bombardements n’ont pas inversé.

L’enlisement militaire : l’impasse que l’administration ne nomme pas

Pour comprendre comment Washington en est arrivé là, il faut remonter à la réalité opérationnelle du conflit. L’objectif annoncé par l’administration Trump était la destruction des capacités balistiques et navales iraniennes, avec un horizon de quatre semaines. L’assassinat du Guide suprême Khamenei le premier jour des frappes devait, dans le calcul initial, provoquer un effondrement des structures de commandement. Cinq semaines plus tard, le programme balistique est dégradé mais non détruit, le programme nucléaire fait l’objet de revendications contradictoires entre Washington et Téhéran, et les Gardiens de la Révolution continuent de lancer des drones et des missiles à travers la région.

L’option de troupes au sol n’a jamais été sérieusement envisagée, et l’opération de sauvetage du pilote du F-15E abattu au-dessus d’Ispahan a démontré pourquoi. Le 3 avril, un Strike Eagle a été abattu par un missile sol-air iranien, forçant l’éjection de deux membres d’équipage en territoire ennemi. L’opération de sauvetage qui a suivi, impliquant des centaines de forces spéciales, plus de 150 aéronefs, des commandos DEVGRU et des équipes de la CIA, a duré quarante-huit heures et s’est soldée par la destruction de deux MC-130J, de quatre hélicoptères MH-6, la perte d’un A-10 Warthog abattu au-dessus du détroit d’Ormuz, et l’endommagement de deux Black Hawks. Le tout pour récupérer deux pilotes. Le coût estimé de cette seule opération dépasserait les deux milliards de dollars. La comparaison avec le désastre d’Eagle Claw en 1980 s’est imposée dans tous les cercles stratégiques. Si le sauvetage de deux aviateurs en territoire iranien coûte ce prix, le coût d’une intervention terrestre devient tout simplement impensable.

Et chaque intervention chirurgicale contre les structures du pouvoir iranien, loin de fragiliser le pays, a produit l’effet inverse : un ralliement patriotique autour du drapeau qui a consolidé la cohésion politique intérieure, marginalisé les contestataires, et renforcé les partisans de la ligne dure qui avaient toujours soutenu que la confrontation avec les États-Unis était inévitable. L’agression américano-israélienne a fini par leur donner raison.

L’Iran, de son côté, a adopté une « défense en mosaïque », reposant sur des cellules décentralisées, des lanceurs mobiles camouflés en véhicules civils et des drones bon marché produits en masse, qui a transformé chaque frappe américaine en un exercice coûteux d’attrition. Le ratio économique du conflit est désastreux pour Washington : des millions de dollars dépensés pour détruire des cibles que Téhéran reconstitue à moindre coût. C’est précisément la leçon de la guerre en Ukraine transposée au Moyen-Orient : dans un conflit d’usure, c’est la capacité de l’outil de production qui détermine le vainqueur, pas la sophistication de l’armement.

La fracturation du système d’alliances américain

L’acquis stratégique le plus significatif de l’Iran dans ce conflit n’est pas territorial. Il est politique. En cinq semaines, Téhéran a réussi à créer des lignes de fracture majeures au sein du système d’alliances américain.

Première fracture : le Golfe. Comme nous l’avons analysé dans ces colonnes, les monarchies du Golfe ont découvert en trois jours que la protection américaine était un mythe opérationnel. Les bases désertées de Bahreïn et du Qatar, les systèmes THAAD non réapprovisionnés, les munitions redirigées vers Israël : tout a convergé pour révéler que Washington défend ses intérêts, pas ses alliés. La confiance des capitales du Golfe dans le parapluie américain est désormais structurellement fissurée.

Deuxième fracture : l’OTAN. Contrairement au schéma afghan de 2001, où l’invocation de l’article 5 avait entraîné une mobilisation collective, l’appel à l’aide de Trump dans ce conflit est resté largement sans réponse. Le Royaume-Uni a déployé des avions en rôle défensif et autorisé un usage limité de ses bases, mais aucune coalition comparable n’a émergé. L’Espagne a été le seul gouvernement européen à condamner les frappes initiales américano-israéliennes. La France a appelé à l’inclusion du Liban dans le cessez-le-feu. L’Allemagne s’est abstenue de toute déclaration de soutien opérationnel. Washington s’est retrouvé militairement seul avec Israël. Ce qui, précisément, est le problème.

Troisième fracture : la droite américaine et l’institution militaire. La frange « America First » du mouvement MAGA est de plus en plus ouvertement hostile à une politique étrangère qui, selon elle, sert les intérêts d’Israël davantage que ceux des États-Unis. L’aveu de Rubio, reconnaissant que l’entrée en guerre avait été précipitée par une décision israélienne, a provoqué une déflagration dans la base électorale trumpiste. Matt Walsh a déclaré que c’était « la pire chose possible à dire ». Des vétérans se sont publiquement interrogés sur le fait que des soldats américains meurent pour une guerre déclenchée par un pays allié. Mais la fracture la plus révélatrice est peut-être celle qui traverse le Pentagone lui-même. Le 3 avril, le secrétaire à la Guerre Pete Hegseth a limogé le chef d’état-major de l’armée de terre, le général Randy George, aux côtés de deux autres généraux, David Hodne et William Green Jr., sans fournir d’explication publique. Ces limogeages s’inscrivent dans une purge en cascade de plus d’une douzaine d’officiers généraux depuis le début du second mandat de Trump. Un responsable américain cité par Axios a qualifié cette décision, en pleine guerre, de « délirante ». Le sénateur Chris Murphy a formulé l’hypothèse que des généraux expérimentés estiment les plans de Hegseth pour l’Iran « inapplicables, désastreux et meurtriers ». Que les raisons soient doctrinales ou personnelles, le signal est le même : il existe une fracture profonde entre l’exécutif politique et le commandement militaire, alors même que les États-Unis ne sont pas officiellement en état de guerre déclaré et que les troupes au sol n’ont pas été engagées. Cette érosion interne représente pour l’Iran un dividende politique bien plus précieux que n’importe quel gain territorial.

Ormuz : le fait accompli stratégique

Au-delà des fractures politiques, l’Iran a obtenu un fait accompli d’une portée stratégique considérable : le contrôle de facto du détroit d’Ormuz. Robert Pape, qui a conseillé la Maison-Blanche pendant plusieurs années sur les questions de sécurité nationale, a longtemps argumenté que la puissance américaine reposait, en dernière instance, sur sa capacité à garantir la liberté du commerce international et la sécurité des routes maritimes. Or cinq semaines de guerre ont révélé une réalité que Washington préférait ne pas formuler : Ormuz n’est plus sous le contrôle de la 5e Flotte. Il est sous le contrôle de l’Iran.

Le fait que le plan iranien en dix points inclue un « protocole de transit sécurisé » dans le détroit et que Téhéran ait déjà institué un système de péage de facto sur le passage des navires traduit cette nouvelle réalité. Ormuz rejoint ainsi la mer de Chine méridionale, objectivement de plus en plus sous contrôle chinois, et Bab el-Mandeb dans la liste des goulots d’étranglement maritimes qui échappent progressivement au contrôle américain. Pour la première puissance navale de l’histoire, c’est une érosion existentielle.

La levée des sanctions : le véritable enjeu

Parmi les dix points iraniens, la levée totale des sanctions primaires et secondaires constitue probablement l’objectif stratégique principal de Téhéran. Et l’Iran sait qu’il dispose aujourd’hui d’un levier qu’il n’avait jamais eu auparavant : la guerre, Ormuz, les élections de mi-mandat américaines.

Il faut ici rappeler un fait que l’escalade militaire a rendu contre-intuitif : la base de la contestation politique en Iran, estimée à environ un tiers de la population, reposait en grande partie sur la frustration économique. Les sanctions, en étranglant l’économie iranienne, alimentaient un mécontentement intérieur que Washington espérait voir se transformer en levier de changement. Or, une levée des sanctions obtenue de haute lutte, par la guerre et par la capacité de nuisance stratégique, produirait l’effet exactement inverse : elle renforcerait considérablement le pouvoir iranien en lui permettant de restaurer les conditions économiques, consoliderait la cohésion nationale autour d’un récit de victoire, et assiècherait le terreau de la contestation interieure.

De surcroît, une levée des sanctions sous contrainte de force constituerait un précédent historique. Jamais les États-Unis n’ont levé un régime de sanctions économiques sous pression militaire directe. Cela signifierait, en termes de perception géopolitique, que l’outil sanctions, pilier de la politique étrangère américaine depuis trois décennies, est réversible dès lors que la cible possède suffisamment de capacités de nuisance. Ce serait, pour tout observateur à Pékin, à Moscou ou à Pyongyang, un signal d’une portée considérable.

Le Liban : le véritable test de la trêve

La fragilité du cessez-le-feu s’est révélée dès ses premières heures. Alors que le Pakistan annonçait une trêve « effective immédiatement, y compris au Liban », le cabinet Netanyahu a aussitôt déclaré que le cessez-le-feu ne s’appliquait pas aux opérations contre le Hezbollah. Quelques heures plus tard, l’armée israélienne lançait ce qu’elle a décrit comme sa plus vaste frappe coordonnée de la guerre au Liban : plus de 100 cibles en dix minutes, frappant Beyrouth, le sud du pays et la Bekaa. Le ministère libanais de la Santé a fait état d’au moins 254 morts dans la seule journée de mercredi, le bilan quotidien le plus lourd de la guerre israélo-libanaise.

L’objectif de cette escalade n’était pas militaire au sens classique du terme. Il ne s’agissait pas de poursuivre une campagne planifiée sur le temps long. Ce déluge de feu concentré en quelques heures, le lendemain même de l’annonce du cessez-le-feu, avait une fonction de provocation : obliger l’Iran à répliquer, invoquer la solidarité de l’alliance américaine, et ainsi faire capoter un accord dont Israël n’a pas défini les termes et dont il a été informé à la dernière minute, révélant au passage une fracture de plus en plus visible entre Washington et Tel-Aviv.

La réponse iranienne a été calibrée : refermer le détroit d’Ormuz, quelques heures seulement après la réouverture du trafic, et réaffirmer publiquement que l’accord inclut le Liban. Cette stratégie place les États-Unis devant un dilemme qu’ils ne peuvent pas esquiver : soit ils exercent une pression réelle sur Israël pour stopper les opérations au Liban, ce qui est la condition iranienne non négociable, soit ils laissent Netanyahu continuer et le cessez-le-feu s’effondre, ramenant Washington dans une guerre dont il veut précisément sortir.

Ainsi, le sort de cette trêve ne se joue pas à Téhéran ni à Washington. Il se joue au Liban, et plus exactement dans la capacité des États-Unis à contraindre Israël. Or c’est précisément là que réside le paradoxe le plus troublant de cette séquence. On pourrait penser que, au vu du déséquilibre objectif de l’alliance, puisque les États-Unis fournissent les armes, les munitions, le renseignement et la couverture diplomatique, Washington dispose de tous les leviers nécessaires pour obtenir d’Israël un arrêt des opérations au Liban. Mais les enquêtes accumulées depuis deux ans, du New York Times au Washington Post, sur la dynamique réelle de la relation entre le Premier ministre Netanyahu et la présidence Trump, suggèrent que le rapport de force interne à cette alliance est plus complexe qu’il n’y paraît, et que la capacité de Washington à s’imposer face à Tel-Aviv n’est ni acquise ni prévisible. C’est sur cet équilibre incertain, que personne ne maîtrise entièrement, que repose la fragile trêve de cette guerre.

Sources :

Accord de cessez-le-feu entre les États-Unis et l’Iran : quelles sont les conditions, et quelles sont les prochaines étapes ?

Le détroit reste fermé et les combats au Liban forcent la trêve alors que les États-Unis et l’Iran visent les premiers pourparlers


Les États-Unis et l’Iran acceptent un cessez-le-feu de deux semaines

Les États-Unis et l’Iran acceptent un cessez-le-feu de deux semaines

Guerre en Iran : la victoire insaisissable de Trump