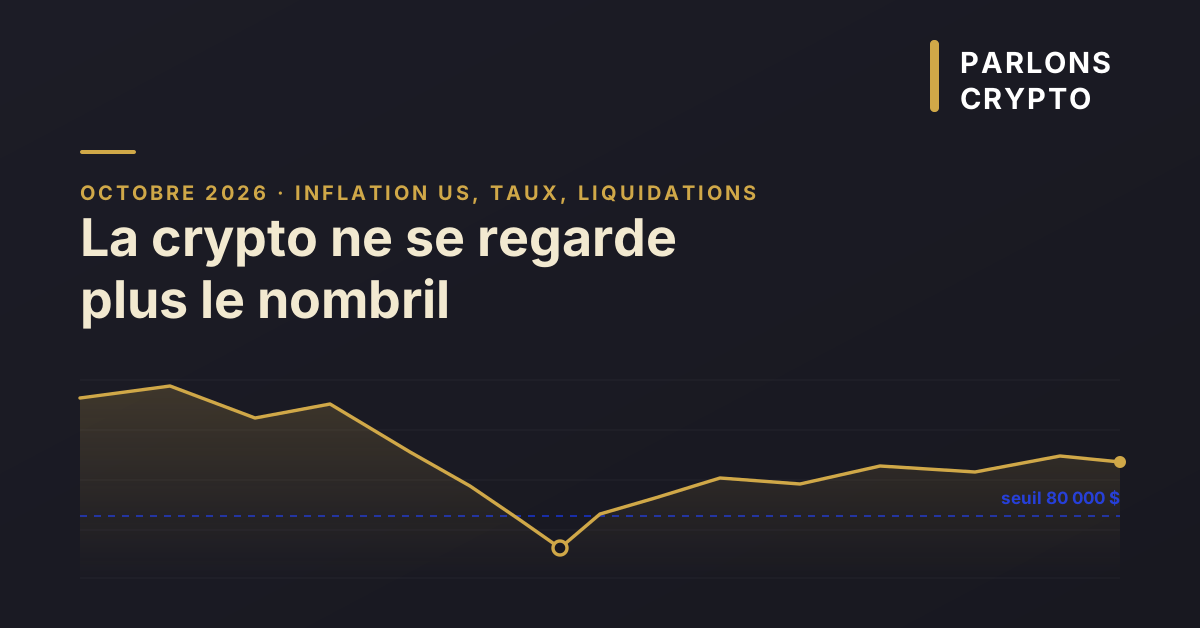
Deux chiffres publiés à Washington ont suffi à envoyer le Bitcoin sous les 80 000 dollars cette semaine, puis à l’en faire ressortir. Pas un hack, pas une faillite de plateforme, pas une décision de la SEC : de l’inflation américaine. Le marché crypto a changé de pilote.
Deux jours, deux chocs
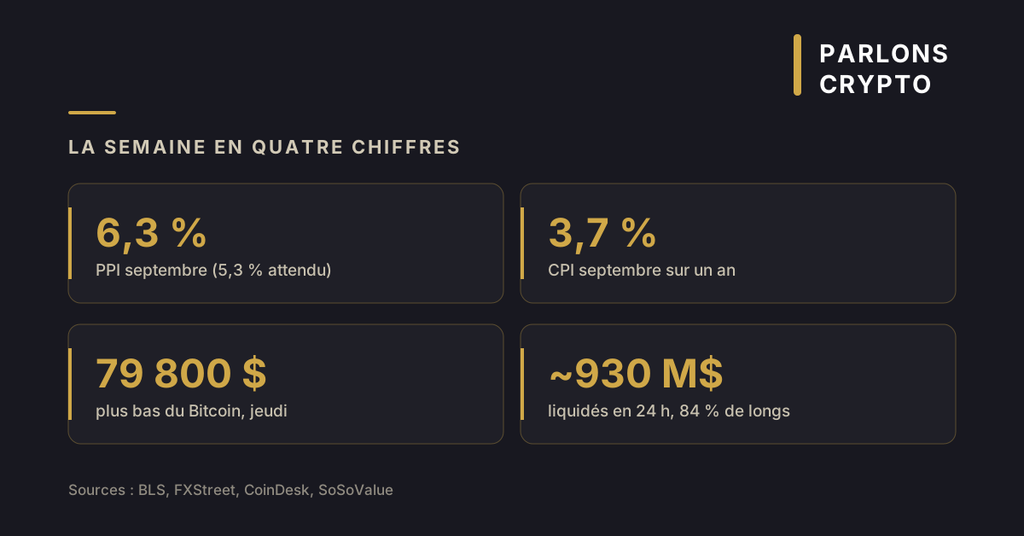
Mercredi 14 octobre, le Bureau of Labor Statistics (l’institut américain des statistiques du travail, qui publie les grands indices de prix) sort le CPI de septembre, l’indice des prix à la consommation. Il ressort à 3,7 % sur un an, contre 3,6 % attendu et 3,4 % en août. L’inflation sous-jacente, celle qui exclut l’alimentation et l’énergie, pointe à 2,6 %.
Vingt-quatre heures plus tard, rebelote, en pire. Le PPI de septembre, l’indice des prix à la production qui mesure ce que les entreprises facturent avant que ça n’arrive en rayon, grimpe de 6,3 % sur un an là où le consensus tablait sur 5,3 %. Sur un mois : +1,3 %, plus du double des 0,6 % prévus. Le BLS précise que c’est la plus forte progression mensuelle depuis mars 2022, et la plus forte hausse sur douze mois depuis décembre 2022.
La réaction a été immédiate. Bitcoin est descendu jusqu’à environ 79 800 dollars jeudi, cassant brièvement le seuil des 80 000. Ethereum a lâché 5 à 6 %, XRP et Solana reculant jusqu’à 6,6 %.
Les décomptes de liquidations divergent selon les agrégateurs et les fenêtres retenues, de l’ordre de 930 millions de dollars sur vingt-quatre heures pour FXStreet, « près d’un milliard » ailleurs. La répartition, elle, est sans ambiguïté : environ 780 millions côté positions acheteuses. Les vendeurs à découvert n’ont perdu que 150 millions.
Et puis le marché a ravalé sa peur. Vendredi matin, Bitcoin ouvrait vers 82 130 dollars, en hausse de 0,7 % sur la veille, et remontait au-dessus de 82 700 dans la matinée. Ethereum autour de 2 440. Sur sept jours, le Bitcoin est à peu près à l’équilibre.
Pourquoi un chiffre d’inflation fait tomber le Bitcoin
Le mécanisme n’a rien de mystérieux, et il vaut la peine d’être posé à plat.
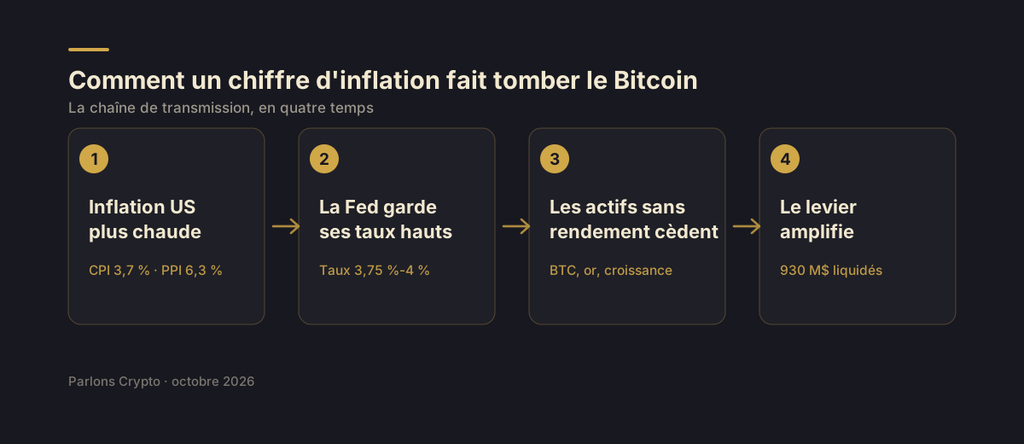
Une inflation plus chaude que prévu pousse la banque centrale américaine à garder ses taux élevés, voire à les remonter. La Fed l’a déjà fait : le 16 septembre, elle a relevé son taux directeur d’un quart de point, dans la fourchette 3,75 %-4 %, par un vote unanime à 12 voix. Sa première hausse depuis trois ans.
Quand les taux montent, l’argent sans risque rapporte davantage. Le rendement du Trésor américain à dix ans tourne autour de 5,2 %. Face à ça, un actif qui ne verse aucun intérêt, Bitcoin, or, action de croissance, doit justifier sa place dans un portefeuille. Les gérants réduisent la voilure. Et ils commencent par ce qui bouge le plus.
Deuxième couche : l’effet de levier. Une large part du marché crypto se traite avec de l’argent emprunté. Quand le prix décroche de quelques pour cent, les positions les plus tendues sont fermées de force par les plateformes. Ces ventes automatiques font baisser le prix, ce qui déclenche la vague suivante. Un mouvement macro de 2 % devient une chute de 4 % en une heure. C’est exactement ce qui s’est joué jeudi.
Les paris sur la Fed racontent la suite. Avant le CPI, les contrats à terme donnaient environ 22 % de chances à une hausse des taux lors de la réunion du 27-28 octobre. Dans les heures qui ont suivi, cette probabilité a bondi au-dessus de 40 %, jusqu’à 54 % selon l’outil FedWatch du CME, avant de refluer vers 30 %. Pour décembre, les marchés sont beaucoup plus affirmatifs : autour de 90 % de probabilité d’un nouveau tour de vis. Détail qui compte, le prochain CPI est attendu le 10 novembre.
Ce n’est pas un accident isolé
Cette semaine prolonge un mois entier passé sous perfusion macro.
Début octobre, l’attaque de pétroliers au large d’Ormuz a propulsé le Brent au-delà de 105 dollars le baril. Le 7 octobre, les ETF Bitcoin au comptant américains, ces fonds cotés qui permettent d’acheter du Bitcoin via un compte-titres classique, ont enregistré près de 487 millions de dollars de sorties nettes en une seule séance. Leur pire journée depuis fin juin. Sur la semaine du 5 au 9 octobre, 678,9 millions sont sortis des ETF Bitcoin et 542 millions des ETF Ethereum selon SoSoValue et Farside, soit environ 1,22 milliard au total, après trois semaines d’entrées.
Le 14 octobre encore, 261 millions sont sortis des ETF Bitcoin, menés par Fidelity et BlackRock. La veille, ces mêmes fonds avaient pourtant collecté 176 millions. Des flux en dents de scie, qui suivent les taux plutôt que les nouvelles du secteur.
Le signal le plus parlant ne vient même pas de la crypto. Jeudi, la Bourse de Séoul a clôturé en baisse de 7,6 %, le Nikkei perdant près de 5 %. Tokyo, Séoul, les ETF américains, le Bitcoin : tout le monde a vendu la même chose au même moment, pour la même raison.
Ce que ça change pour un détenteur français
D’abord un point très pratique : la diversification crypto protège moins qu’on ne le croit. Détenir du Bitcoin à côté d’un portefeuille d’actions ne met pas à l’abri d’un choc de taux américain, ça y expose deux fois. Les deux lignes baissent ensemble.
Ensuite, le calendrier utile pour suivre le marché n’est plus seulement celui du secteur. Les dates qui comptent sont désormais celles du BLS et du FOMC, le comité de politique monétaire de la Fed.
Et puis il y a Paris. Pendant que le marché encaisse ces chocs, l’Assemblée nationale débat du budget 2027 depuis le 13 octobre. La commission des finances avait adopté début octobre trois mesures qui touchent directement les détenteurs : la taxation des plus-values lors de la conversion de crypto-actifs en stablecoins régulés sous MiCA (le règlement européen sur les crypto-actifs) à compter du 1er janvier 2027, une exit tax élargie aux portefeuilles supérieurs à 800 000 euros, et le report des moins-values sur dix ans.
Prudence toutefois : la séance publique repart du texte du gouvernement, pas de celui de la commission. Rien n’est acquis. Le vote solennel sur la partie recettes est fixé au 20 octobre, le vote d’ensemble au 17 novembre, avant passage au Sénat.
Autrement dit : votre prix d’achat se joue à Washington, votre fiscalité se joue à Paris.
Laetitia Zito, directrice générale de Paymium, décrypte l’évolution des cryptomonnaies, la réglementation MiCA et l’avenir de Bitcoin en Europe.
Dans cet entretien accordé à Parlons Finance, Laetitia Zito revient sur son parcours, les défis de la réglementation MiCA, l’évolution du marché des cryptomonnaies, la stratégie de Paymium et le potentiel économique et sociétal de Bitcoin.
« Nous sommes passés d’une startup technologique à une entreprise financière »
Parlons Finance : Votre parcours est assez atypique. Comment êtes-vous passée d’une formation scientifique à la direction générale d’une plateforme spécialisée dans les cryptomonnaies ?
Laetitia Zito : Je suis chimiste de formation. J’ai commencé ma carrière dans un secteur très éloigné de la finance et des cryptomonnaies : l’événementiel musical. J’y ai passé treize ans, au sein d’une entreprise internationale qui m’a permis de beaucoup voyager.
C’est au cours de cette expérience que je me suis intéressée à la finance, jusqu’à reprendre mes études pour obtenir un master en finance d’entreprise et contrôle de gestion à l’ESSEC.
J’ai rejoint Paymium en octobre 2017 en tant que directrice administrative et financière. À l’époque, je connaissais encore assez peu l’univers des cryptomonnaies. Mais c’est un secteur qui suscite rapidement une véritable curiosité intellectuelle. Plus on apprend, plus on découvre l’étendue de ce qu’il reste à comprendre.
J’ai progressivement élargi mes responsabilités, notamment sur les questions réglementaires, avant de prendre la direction générale de Paymium en 2022.
Parlons Finance : Qu’est-ce qui vous a convaincue, dès 2017, que Bitcoin représentait une innovation suffisamment importante pour y consacrer votre carrière ?
Laetitia Zito : C’est avant tout ma rencontre avec Pierre Noizat, le fondateur de Paymium, qui a été déterminante.
J’avais entendu parler de Bitcoin auparavant, sans véritablement m’y intéresser. En découvrant le projet et en échangeant avec Pierre, j’ai compris que nous étions face à quelque chose de profondément nouveau.
Ce qui m’a séduite, c’est aussi la dimension alternative de cette technologie. Il ne s’agit pas de vouloir remplacer intégralement le système financier existant, mais de contribuer à développer d’autres possibilités, d’autres modèles.
Il y a une dimension presque militante dans cette démarche. Participer à la construction d’alternatives crédibles, qui présentent de véritables avantages, me semblait particulièrement intéressant.
Parlons Finance : Paymium existe depuis 2011 et fait partie des acteurs historiques du secteur. Pourtant, l’entreprise reste relativement discrète. Est-ce un choix stratégique ?
Laetitia Zito : Oui, cette discrétion correspond assez bien à notre positionnement.
Nous avons toujours privilégié la sécurité, la stabilité et la continuité de nos activités. Dans un secteur où certains acteurs ont connu des scandales retentissants, nous sommes restés concentrés sur notre métier et sur le développement de nos services.
Cela explique probablement pourquoi nous sommes moins présents médiatiquement que certaines grandes plateformes internationales.
Je le regrette parfois, car nous avons une histoire et une expertise à partager. Nous travaillons justement à renforcer notre visibilité.
Parlons Finance : Vous avez rejoint Paymium comme directrice financière avant d’en prendre la direction générale. En quoi cette première fonction vous a-t-elle préparée à diriger l’entreprise ?
Laetitia Zito : La direction financière offre une vision extrêmement transversale de l’entreprise. On intervient sur les systèmes informatiques, les fournisseurs, le support client, la gestion des risques et, naturellement, la pérennité financière.
À mon arrivée, nous étions moins de dix collaborateurs, contre environ vingt-cinq aujourd’hui. Il fallait donc être très polyvalent.
Je me suis également intéressée très tôt aux questions réglementaires, notamment avec l’arrivée de la loi Pacte, puis du statut PSAN et du règlement MiCA.
Avant même que nous disposions d’un directeur de la conformité, je portais une grande partie de ces sujets. Cette expérience m’a permis d’acquérir une compréhension globale de l’entreprise, indispensable pour exercer ensuite la direction générale.
« Aujourd’hui, Bitcoin touche le grand public, et plus seulement les passionnés de technologie »
Parlons Finance : Depuis votre arrivée en 2017, qu’est-ce qui a le plus changé dans l’écosystème des cryptomonnaies ?
Laetitia Zito : Deux transformations majeures me viennent à l’esprit.
La première concerne les entreprises elles-mêmes. À l’origine, nous étions avant tout des startups technologiques, portées par l’innovation. Aujourd’hui, avec MiCA, nous sommes devenus de véritables entreprises financières.
Cette évolution implique des changements profonds dans notre organisation, notre gouvernance et notre manière de travailler. La réglementation occupe désormais une place considérable et ralentit parfois notre capacité d’innovation.
La seconde transformation concerne les utilisateurs. En 2017, nos clients étaient principalement des passionnés de Bitcoin, souvent dotés d’une expertise technique très poussée. Leurs questions étaient complexes et nécessitaient une véritable maîtrise de la technologie.
Aujourd’hui, nous nous adressons à un public beaucoup plus large. Les questions portent davantage sur l’utilisation de la plateforme, la compréhension de Bitcoin ou le choix d’un portefeuille numérique. C’est le signe que Bitcoin est progressivement sorti d’un cercle d’initiés pour toucher le grand public.
Parlons Finance : Les banques et les investisseurs institutionnels s’intéressent désormais à Bitcoin. Comment percevez-vous cette arrivée de nouveaux acteurs ?
Laetitia Zito : Nous considérons que la concurrence est positive, car elle contribue à développer le marché et à démocratiser les usages.
Les banques commencent à proposer des services liés aux cryptomonnaies, même si leurs offres restent encore relativement limitées. La notoriété de Bitcoin est aujourd’hui largement installée. Près de 90 % des Français en ont entendu parler, mais la détention reste beaucoup plus faible.
Selon les chiffres que nous observons, environ 11 % des Français détiennent des cryptomonnaies, et leur poids dans le patrimoine global reste limité. Cela montre que nous sommes encore loin d’une adoption généralisée. Le potentiel de développement demeure considérable.
« MiCA a profondément transformé notre industrie »
Parlons Finance : Paymium a obtenu son agrément MiCA. Quelles perspectives cela ouvre-t-il pour l’entreprise ?
Laetitia Zito : Historiquement, Paymium est une plateforme française. Plus de 80 % de nos clients sont situés en France, le reste étant principalement réparti dans d’autres pays européens.
L’obtention de notre agrément MiCA en juin nous permet désormais de nous adresser à l’ensemble du marché européen. C’est une étape importante pour notre développement, même si elle s’accompagne d’exigences réglementaires particulièrement élevées.
Parlons Finance : Certains acteurs considèrent que la réglementation européenne freine le développement du secteur. Partagez-vous cette analyse ?
Laetitia Zito : Il faut distinguer deux choses.
Bitcoin a effectivement été conçu dans une logique décentralisée, sans frontières. Mais lorsqu’une entreprise fournit des services financiers, conserve des actifs pour le compte de tiers et gère des montants importants, elle doit assumer des responsabilités. On ne peut pas exercer ce type d’activité sans gouvernance claire ni garanties suffisantes.
L’exemple de Binance illustre cette problématique. C’est un acteur majeur du marché mondial, mais son développement a également été marqué par des difficultés réglementaires et des affaires judiciaires. Ces situations peuvent nuire à l’image de l’ensemble du secteur.
La réglementation est donc nécessaire pour établir un cadre de confiance, même si son application représente un défi considérable pour les entreprises.
Parlons Finance : Concrètement, qu’est-ce que MiCA a changé dans le fonctionnement de Paymium ?
Laetitia Zito : Pratiquement tout. MiCA impose une gouvernance renforcée, des dispositifs de contrôle des risques, des exigences de fonds propres, des procédures de lutte contre le blanchiment et le financement du terrorisme, ainsi qu’une séparation stricte entre les actifs de l’entreprise et ceux de ses clients.
Il faut également assurer une surveillance réglementaire permanente, renforcer les dispositifs de contrôle interne et sécuriser les systèmes d’information. À cela s’ajoute le règlement DORA, consacré à la résilience opérationnelle numérique et à la cybersécurité.
Ces obligations touchent toutes les fonctions de l’entreprise. Ce n’est pas simplement une mise en conformité juridique : c’est une transformation structurelle.
Parlons Finance : Quel a été le coût de cette transformation pour Paymium ?
Laetitia Zito : Nous estimons l’investissement nécessaire à l’obtention de l’agrément MiCA à environ un million d’euros.
Cela comprend les honoraires des conseils et des avocats, les développements informatiques, les adaptations organisationnelles et les opportunités auxquelles nous avons dû renoncer pendant cette période. Et ce montant ne comprend pas les coûts récurrents nécessaires au maintien de la conformité. Pour les petites structures, ces investissements représentent un obstacle considérable.
La France comptait environ 130 acteurs enregistrés comme PSAN. Aujourd’hui, nous n’en comptons plus qu’une trentaine, selon les chiffres que nous évoquons.
Certains ont cessé leurs activités, tandis que d’autres ont réorienté leur modèle économique vers des prestations purement technologiques. Cette évolution risque de réduire la diversité des acteurs présents sur le marché.
Parlons Finance : Pour un investisseur particulier, quelles garanties concrètes apporte un agrément MiCA ?
Laetitia Zito : Le particulier souhaite avant tout accéder facilement à ses investissements, avec un niveau de sécurité élevé.
Il ne connaît pas nécessairement toutes les subtilités de la réglementation. MiCA renforce la protection des clients, mais impose également davantage de formalités, notamment lors de l’identification et de l’ouverture d’un compte.
Son intérêt se situe aussi dans la solidité de l’écosystème financier. Pour développer des partenariats entre entreprises ou proposer des services à des institutions, il faut disposer d’un cadre réglementaire robuste.
C’est cette structuration qui permettra, à terme, de renforcer la confiance et de favoriser une adoption plus large.
« Pendant le confinement, nous avons vécu une période absolument historique »
Parlons Finance : Vous avez traversé plusieurs cycles de marché depuis 2017. Quel événement vous a particulièrement marquée ?
Laetitia Zito : Je garde un souvenir très fort du confinement de 2020.
Bitcoin avait connu une chute spectaculaire, jusqu’à environ 3 000 euros, alors même que nous devions réorganiser notre fonctionnement du jour au lendemain. Nous étions habitués à travailler ensemble au bureau et nous nous sommes retrouvés à distance, dans un contexte totalement inédit.
Parallèlement, l’activité sur notre plateforme a explosé. Nous avons enregistré des volumes de transactions très importants, accompagnés d’une forte augmentation des demandes clients.
Il fallait gérer simultanément la trésorerie, les opérations et l’afflux de nouveaux utilisateurs. Cette période a été particulièrement intense. Le cycle haussier qui a suivi, entre 2020 et 2022, a également été historique.
Je me souviens aussi de l’enthousiasme collectif lorsque Bitcoin atteignait de nouveaux records. Nous étions tous au bureau à suivre les cours, en attendant de voir si un nouveau sommet historique allait être franchi.
« Notre clientèle recherche une approche plus patrimoniale de Bitcoin »
Parlons Finance : Paymium a considérablement élargi son offre depuis sa création. Quels sont aujourd’hui vos principaux services ?
Laetitia Zito : Paymium est né en 2011 comme une place de marché permettant aux acheteurs et aux vendeurs de Bitcoin d’échanger directement via un carnet d’ordres.
Cette activité historique existe toujours, notamment sur la paire Bitcoin-euro. Nous avons progressivement développé d’autres services, notamment l’échange de cryptomonnaies sans carnet d’ordres, ainsi que des opérations de gré à gré, ou OTC, destinées aux clients qui souhaitent réaliser des transactions plus importantes.
Nous proposons également des achats récurrents, permettant aux utilisateurs d’investir progressivement. Nous avons développé un plan Bitcoin Famille, destiné aux parents qui souhaitent constituer une épargne en Bitcoin pour leurs enfants.
Enfin, nous avons lancé une activité en marque blanche et en marque grise, qui permet à d’autres acteurs financiers d’intégrer des services liés aux cryptomonnaies dans leurs propres offres.
Parlons Finance : Vous expliquez que votre clientèle est différente de celle des grandes plateformes internationales. Quelles sont ses particularités ?
Laetitia Zito : Notre clientèle est globalement plus âgée que la moyenne des investisseurs en cryptomonnaies.
Nous touchons principalement des personnes de 35 ans et plus, avec des montants investis relativement importants. Selon les études que nous avons consultées, une part significative des investisseurs en cryptomonnaies investit moins de 5 000 euros par an.
Chez Paymium, nos clients investissent en moyenne autour de 10 000 euros par an. Ils recherchent souvent une approche plus structurée, davantage orientée vers la constitution d’un patrimoine que vers la spéculation à court terme. Cela correspond assez bien à notre positionnement historique.
Parlons Finance : Cette orientation explique-t-elle votre choix de proposer un nombre limité de cryptomonnaies ?
Laetitia Zito : Absolument.
Nous avons fait le choix de sélectionner les actifs que nous proposons selon plusieurs critères. Nous disposons actuellement de douze cryptomonnaies et prévoyons d’élargir progressivement cette sélection à quinze.
Notre objectif n’est pas de proposer plusieurs centaines d’actifs, dont certains présentent des niveaux de risque et de complexité particulièrement élevés.
Les investisseurs qui souhaitent se positionner sur des cryptomonnaies plus spéculatives doivent posséder une connaissance approfondie du marché et être capables de suivre leurs positions très régulièrement.
Notre clientèle recherche plutôt une approche prudente, avec une sélection d’actifs plus restreinte. C’est également ce que nous observons chez les établissements financiers intéressés par nos solutions en marque blanche : ils souhaitent proposer quelques cryptomonnaies connues, sans multiplier inutilement les produits.
« Bitcoin est bien plus qu’un actif financier »
Parlons Finance : Quel conseil donneriez-vous à une personne qui ne s’est pas encore intéressée à Bitcoin ?
Laetitia Zito : Je lui conseillerais avant tout de se renseigner.
Au-delà de l’investissement, Bitcoin représente une innovation informatique et monétaire absolument passionnante. Pour la première fois, il est possible d’échanger de la valeur sur Internet de pair à pair, sans devoir nécessairement passer par un tiers de confiance.
C’est une rupture technologique majeure. Mais Bitcoin soulève également des questions philosophiques, économiques et sociétales fondamentales.
Qu’est-ce que la monnaie ? Pourquoi existe-t-il de l’inflation ? Comment fonctionne la création monétaire ? Quel rôle joue l’énergie dans le fonctionnement de Bitcoin ?
Ce sont des sujets passionnants, qui méritent d’être étudiés indépendamment de toute décision d’investissement.
Parlons Finance : Vous insistez beaucoup sur la dimension sociétale de Bitcoin. Pourquoi vous semble-t-elle aussi importante ?
Laetitia Zito : Parce que nous avons tendance à analyser Bitcoin depuis le confort de nos systèmes financiers occidentaux.
En France ou en Europe, nous disposons d’infrastructures bancaires et de systèmes de paiement relativement efficaces. Mais ce n’est pas le cas partout.
Dans certains pays, les populations sont confrontées à l’hyperinflation, à l’instabilité politique, à l’effondrement de leur système financier ou à des conflits armés. Dans ces situations, Bitcoin peut représenter une alternative importante.
Une personne contrainte de quitter son pays peut, par exemple, conserver l’accès à ses bitcoins grâce à une phrase de récupération composée de douze ou vingt-quatre mots.
Elle n’a pas besoin de transporter physiquement ses avoirs. C’est une caractéristique extraordinaire de cette technologie. Bitcoin est décentralisé, fonctionne sans dirigeant central et permet des transferts de valeur à l’échelle mondiale. C’est pour toutes ces raisons que je considère qu’il peut jouer un rôle sociétal majeur.
Parlons Finance : Pour terminer, quelles initiatives pourraient favoriser une utilisation plus concrète de Bitcoin dans la vie quotidienne ?
Laetitia Zito : Nous venons notamment de signer un partenariat avec la Coop Normandie-Picardie, qui permettra de verser en Bitcoin le cashback obtenu sur les achats.
C’est un exemple intéressant d’utilisation concrète, accessible à des consommateurs qui ne sont pas nécessairement familiers avec l’univers des cryptomonnaies.
Ce mercredi soir, Bruxelles referme la consultation qui doit dire si MiCA s’étend à la finance décentralisée. Rien ne bascule avant 2027, au mieux. Mais la direction se dessine, et elle vise d’abord les portes d’entrée de la DeFi : les applis par lesquelles vous y accédez.
23h59 à Bruxelles
Ce 30 septembre à 23h59, la Commission européenne arrête de recevoir les réponses à sa consultation sur la révision de MiCA, le règlement européen qui encadre les crypto-actifs. Ouverte le 20 mai, prolongée d’un mois fin juin, elle pose 86 questions. Tout un volet porte sur ce que MiCA ne couvre pas encore : la DeFi (la finance décentralisée, c’est-à-dire des services financiers rendus par des programmes sur la blockchain, sans banque ni plateforme au milieu), le staking et le prêt de crypto-actifs.
Six jours plus tôt, l’Autorité bancaire européenne (EBA) a donné le ton. Dans sa réponse publiée le 24 septembre, elle invite la Commission à envisager d’encadrer le prêt de crypto-actifs. Y compris quand une plateforme régulée donne à ses clients un accès direct à des protocoles de prêt décentralisés. Son argument : les risques pour les consommateurs.
Si vous déposez des stablecoins sur un protocole de prêt ou alimentez un pool d’échange depuis Paris ou Lyon, la question devient très concrète. La fête est-elle finie ? Réponse courte : pas encore. Réponse longue : ça dépend de la porte par laquelle vous entrez.
Une exemption que personne n’a jamais définie
MiCA s’applique pleinement depuis le 30 décembre 2024. Sa période de transition s’est refermée le 1er juillet 2026 : depuis, une plateforme qui sert des clients européens sans agrément de PSCA (prestataire de services sur crypto-actifs) est dans l’illégalité. La DeFi, elle, est restée dehors. Le considérant 22 du règlement exclut les services fournis « de manière totalement décentralisée, sans intermédiaire ».
La logique se tient. MiCA a été pensé pour des acteurs identifiables, avec un siège, des dirigeants, des fonds propres. Quand un smart contract (un programme qui s’exécute tout seul sur la blockchain) fait le travail, à qui délivrer l’agrément ?
Sauf que « totalement décentralisé » n’est défini nulle part. Et très peu de protocoles le sont vraiment. Il y a presque toujours une équipe de développement, une interface web, des clés d’administration capables de modifier le code, ou une gouvernance tenue par une poignée de gros détenteurs de jetons. D’après la couverture de la presse spécialisée, ce sont justement ces indices (clés d’admin, contrôle du front-end, captation des revenus) qui pèsent dans la réflexion de Bruxelles.
La Commission ne propose pas de supprimer l’exemption, relève le cabinet Skadden. Elle cherche plutôt à la baliser, et teste plusieurs pistes :
des diligences obligatoires pour les PSCA sur les protocoles auxquels ils connectent leurs clients ;
l’obligation de ne connecter qu’à des protocoles certifiés ;
une responsabilité de la plateforme en cas d’incident ;
une certification des protocoles et des smart contracts eux-mêmes, objet de la question 63 du document de consultation.
Cette dernière idée a un accent français. L’AMF et l’ACPR ont animé en 2024 un groupe de travail sur la certification des smart contracts dans la DeFi, puis mis ses conclusions en consultation début 2025, avec l’objectif affiché de nourrir la suite de MiCA. Dès 2023, l’AMF défendait pour la DeFi une approche « progressive et proportionnée », sur le principe « même activité, même risque, même réglementation ».
Ce que ça change pour vous, selon la porte que vous prenez
Pour un utilisateur français qui fournit de la liquidité (déposer deux jetons dans un pool pour toucher une part des frais d’échange) ou qui farme des rendements (placer ses crypto-actifs là où un protocole les rémunère), tout dépend du chemin emprunté.
Vous passez par une plateforme régulée
C’est là que ça bougera en premier. Certaines plateformes agréées proposent des offres « Earn » ou un accès DeFi intégré à leur appli. C’est exactement le cas visé par l’EBA.
Aujourd’hui, le prêt reste hors de la liste des services MiCA. L’ESMA (l’autorité européenne des marchés financiers) l’a rappelé en juin dans une réponse de questions-réponses : un PSCA peut proposer du prêt comme service non régulé, à condition de respecter ses devoirs généraux, dont une communication loyale et non trompeuse.
Si les pistes de la consultation aboutissent, attendez-vous à des catalogues de protocoles plus courts, à des avertissements plus insistants, voire à la disparition de certaines offres de rendement qu’une plateforme ne voudrait plus garantir. C’est un scénario, pas une annonce : rien n’est écrit.
Vous êtes en auto-conservation
Vous utilisez votre propre wallet et parlez directement au smart contract ? En 2026, MiCA ne change rien pour vous. Pas d’agrément, pas de vérification d’identité imposée au protocole par le règlement. Même si la Commission propose un texte à l’été 2027, il faudra le négocier, le voter, puis l’appliquer. La presse spécialisée ne voit pas de changement majeur avant 2028.
Le point à garder en tête : l’interface. Si les front-ends finissent par être traités comme des points d’accès, certains pourraient choisir de bloquer les utilisateurs européens plutôt que de se mettre en conformité. Là encore, hypothèse.
Ce qui a déjà changé, et ce n’est pas MiCA
Le vrai changement de 2026 est fiscal. La directive DAC8 s’applique en France depuis le 1er janvier : les plateformes collectent vos données sur toutes les opérations de l’année (identité, transactions, transferts). Elles les déclareront courant 2027, et le premier échange entre administrations européennes est prévu au plus tard le 30 septembre 2027.
Concrètement, votre wallet personnel n’est pas déclaré. Mais le jour où vous envoyez 10 000 USDC d’une plateforme vers ce wallet pour alimenter un pool, la sortie apparaît, d’après plusieurs guides fiscaux. Et au retour, pareil.
Côté impôt, les plus-values de cession sont taxées au PFU, passé à 31,4 % en 2026 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, après la hausse de la CSG). Les échanges crypto contre crypto restent hors champ tant qu’il n’y a pas de sortie en euros. Pour les récompenses de farming ou les frais gagnés comme fournisseur de liquidité, les textes ne visent pas ces cas explicitement. Plusieurs guides penchent pour une imposition en BNC (bénéfices non commerciaux) à la réception, mais c’est une zone grise.
Le réflexe utile, quelle que soit la suite : un historique propre. Date, montant et valeur en euros de chaque dépôt, retrait et récompense. Et la déclaration des comptes ouverts sur des plateformes étrangères (formulaire 3916-bis).
Les dates à surveiller
30 septembre 2026 : clôture de la consultation. Les contributions des régulateurs et du secteur vont sortir au fil des semaines.
Fin 2026 : l’EBA doit livrer les conclusions de son analyse des protocoles de prêt DeFi.
Courant 2027 : premières déclarations DAC8 des plateformes sur vos opérations 2026, puis premier échange entre États au plus tard le 30 septembre.
30 juin 2027 : rapport de la Commission sur MiCA, éventuellement accompagné d’une proposition de loi, déjà surnommée « MiCA 2 ».
2028 au plus tôt : entrée en application de règles DeFi, si elles voient le jour.
La DeFi ne sera sans doute pas régulée par le haut, protocole par protocole. Tout indique qu’elle le sera par ses portes d’entrée : les plateformes, les interfaces, peut-être les wallets. Pour l’utilisateur français, la question à se poser n’est donc pas « est-ce que ma DeFi devient illégale ? » mais « par où est-ce que j’y entre ? ».
Bitcoin traverse une période de correction : après son record d’octobre 2025 à 126 000 $, il évolue désormais autour des 63 000 $. Un chiffre frappant, mais qui mérite d’être remis en contexte.
Cette baisse est loin d’être une première. Bitcoin a connu des corrections plus sévères (-82 % en 2017, -76 % en 2021), toujours suivies de nouveaux records. Rien ne garantit qu’il en sera de même cette fois, mais ces précédents expliquent pourquoi les investisseurs positionnés sur le temps long perçoivent ces phases de baisse comme un point d’entrée, plutôt que comme un signal d’alarme.
Autre évolution notable : si, depuis plusieurs années déjà, bitcoin permet de générer des rendements, ces solutions étaient jusqu’alors assez complexes. Désormais, des produits plus accessibles sont disponibles, et permettent à tout investisseur de générer des intérêts sur ses BTC. C’est l’un des sujets du jour, avec un autre investissement crypto trop souvent sous-estimé : les stablecoins.
Bitcoin, un « or numérique » volatil
La comparaison entre Bitcoin et l’or n’est pas gratuite : BTC est rare, décentralisé, et de plus en plus utilisé comme réserve de valeur en période d’incertitude monétaire.
Simplement, tandis que l’or est un actif millénaire, bitcoin, lui, n’a que 17 ans. Alors, sa volatilité, bien que décroissante, demeure nettement supérieure à celle de l’or. Et c’est cet écart de maturité qui alimente les réticences de nombreux investisseurs. Rappelons néanmoins que la capitalisation du BTC le place parmi les 15 actifs les plus valorisés au monde.
Bitcoin se positionne à la 14e place des actifs les plus capitalisés.
Bitcoin dans un portefeuille diversifié
Pour la grande majorité des investisseurs, BTC n’a pas vocation à constituer le socle d’un patrimoine. C’est un actif de diversification.Une part mesurée de BTC dans un portefeuille global permet de profiter de ses performances, sans être considérablement impacté par ses corrections.
Historiquement, bitcoin était nettement décorrélé des marchés boursiers, américains notamment. Depuis l’arrivée des ETF Spot en 2024, cette corrélation fluctue. Cependant, bitcoin étant un actif d’une nature nouvelle, il peut être corrélé à certains actifs par périodes, puis à d’autres.
In fine, on observe que BTC suit une trajectoire qui lui est propre, c’est pourquoi le réduire à une corrélation ponctuelle avec tel ou tel actif n’est pas réellement éclairant.
Corrélation entre les principaux actifs du 1er janvier 2020 au 1er juin 2026 (source : Ark Invest)
Comparaison des performances sur 3, 5 et 10 ans de bitcoin, du S&P500, de l’or, du pétrole et des bons du Trésor américain (Sources : Curvo)
Et les autres cryptomonnaies ?
Les altcoins (toutes les cryptomonnaies hors bitcoin), bien qu’ils suivent la plupart du temps les mouvements de prix du BTC, sont nettement moins capitalisés, d’où leurs variations d’autant plus importantes. En cela, ils constituent presque une classe d’actif à part entière, encore plus risquée. C’est pourquoi ils restent généralement déconseillés aux investisseurs à la recherche d’une première exposition aux crypto-actifs.
Investir en BTC, sans se laisser piéger par sa volatilité : adopter le bon horizon
Les données historiques le démontrent : investir à long terme est la stratégie la plus payante. Selon une étude de Bitwise, l’un des principaux gestionnaires de cryptoactifs, ces 16 dernières années, 99,3 % des investissements qui ont détenu leur BTC durant 3 ans ont été rentables.
Comme le démontre le schéma, la probabilité de perte augmente chaque fois que la durée de détention baisse. Autrement dit, le temps long est la condition la plus importante pour enregistrer une plus-value.
Ce constat justifie une approche simple et largement documentée pour la plupart des classes d’actifs : l’investissement programmé, ou DCA (Dollar-Cost Averaging).
Acheter un montant fixe de BTC à intervalle régulier, plutôt que d’essayer d’anticiper le meilleur moment d’achat. Cette approche présente trois avantages :
Lisser son prix d’achat moyen dans le temps ;
Investir de façon passive, sans surveiller le marché en continu ;
Limiter les décisions émotionnelles, souvent contre-productives sur un actif volatil.
Bitcoin génère désormais des revenus
Historiquement, il n’existe que deux façons de « gagner » du Bitcoin : la première est de faire du minage, la deuxième est de revendre pour enregistrer une plus-value.
Aujourd’hui, le marché des cryptoactifs a considérablement évolué et gagné en maturité. Un système financier s’est progressivement structuré autour de bitcoin, notamment des services permettant d’optimiser sa détention, plutôt que de simplement attendre une plus-value à la revente.
Certains de ces services sont aujourd’hui bien établis (ce qui ne signifie pas pour autant qu’ils sont sans risques) et particulièrement intéressants pour les détenteurs de long terme qui ne souhaitent pas vendre. Ils permettent d’amortir les phases de baisse, et d’augmenter ses gains sur les phases de hausse.
Comment les rendements sont-ils générés ?
Ces rendements sont issus du lending, c’est-à-dire le prêt de BTC à des tiers emprunteurs, via une plateforme intermédiaire. C’est ce que propose Meria.
Des revenus crypto sans volatilité : les stablecoins
Souvent méconnus, les stablecoins sont des cryptomonnaies qui répliquent la valeur d’un actif, le plus souvent le dollar. C’est le cas de l’USDC, le stablecoin le plus capitalisé.
L’intérêt des stablecoins réside précisément dans leur stabilité, et dans leur capacité à générer des rendements, lorsqu’ils sont investis via les mêmes mécanismes de prêt évoqués plus haut, offrant des rendements parfois plus attractifs que les livrets d’épargne classiques.
Naturellement, cet écart de rendement s’explique par leur nature différente : pas de garantie de l’État, risque de contrepartie, ou de perte de parité. Comme pour tout investissement, l’essentiel reste alors de choisir un tiers régulé et de confiance, transparent sur les mécanismes derrière l’offre proposée. C’est le cas de Meria, qui vous permet de gagner jusqu’à 7 % sur vos USDC.
Concrètement : construire votre stratégie selon votre profil
Une fois ces principaux mécanismes compris, reste la question concrète : comment structurer une allocation crypto adaptée à votre profil ?
Voici 3 approches simples, pour des objectifs différents :
Bitcoin (BTC) : construire votre position progressivement, avec un horizon long terme, et profiter de rendements passifs ;
Stablecoins (USDC) : générer un rendement régulier, tout en évitant la volatilité, et en gardant une poche de liquidité pour saisir des opportunités de marché ;
Mandat de gestion : déléguer l’allocation et l’arbitrage de vos positions à des professionnels qui suivent le marché au quotidien, selon un profil de risque défini en amont.
Une approche n’exclue pas l’autre : il est par exemple envisageable de combiner une base en bitcoin détenue sur le long terme, une poche stablecoin pour la partie « rendement passif » de votre portefeuille, et un mandat de gestion pour la partie que vous souhaitez piloter plus activement.
Un paramètre essentiel : investir sur une plateforme régulée
Depuis le 1er juillet, le règlement européen Markets in Crypto-Assets (MiCA) impose aux plateformes d’investissement l’obtention de l’agrément Prestataire de Services sur Crypto-Actifs (PSCA).
Meria, plateforme d’investissement en cryptomonnaies fondée en 2017, et qui accompagne plus de 150 000 investisseurs particuliers et professionnels, a obtenu son agrément auprès de l’AMF (n°A2026-020).
Avant d’ouvrir un compte sur un exchange crypto, il est essentiel de vérifier la sécurité, les frais, la régulation et la liquidité.
Ouvrir un compte sur une plateforme de cryptomonnaies est aujourd’hui très simple. En quelques minutes, un utilisateur peut créer un accès, déposer des fonds et commencer à acheter des actifs numériques comme le Bitcoin ou l’Ether.
Ces plateformes, appelées exchanges, jouent un rôle central dans l’écosystème crypto.
Un exchange est tout simplement une plateforme d’échange qui permet d’acheter, vendre ou échanger des cryptomonnaies contre d’autres actifs, comme des euros ou des dollars. Il s’agit de l’équivalent d’une place de marché financière, mais dédiée aux actifs numériques.
C’est par ce type de service que la majorité des utilisateurs accèdent aujourd’hui à la crypto. Mais derrière cette facilité d’accès, tous les exchanges ne se valent pas. Certains sont encadrés et sécurisés, d’autres présentent des niveaux de risque plus élevés. Avant d’y déposer de l’argent, plusieurs points doivent donc être analysés avec attention.
La régulation et le cadre légal de la plateforme
Le premier élément à vérifier est le cadre réglementaire dans lequel opère l’exchange. Une plateforme régulée dans une juridiction reconnue offre généralement un niveau de protection plus élevé pour l’utilisateur. Cela implique des obligations en matière de transparence, de lutte contre le blanchiment et de protection des fonds clients.
En Europe, certaines plateformes sont enregistrées auprès d’autorités financières nationales ou opèrent via des entités conformes aux règles locales. Cela ne garantit pas l’absence totale de risque, mais cela réduit fortement les zones d’incertitude.
À l’inverse, un exchange non régulé ou basé dans une juridiction opaque peut poser des problèmes en cas de litige, de blocage de compte ou de faillite. La régulation est donc un premier filtre essentiel, car elle détermine le niveau de recours possible pour l’utilisateur en cas de problème.
[Collaboration]
🚀 Choisir le bon exchange est une étape clé
Avant d’investir, prenez le temps de comparer la sécurité, les frais et les fonctionnalités proposées par chaque plateforme.
Le deuxième point concerne la sécurité. Dans l’univers crypto, les exchanges sont des cibles fréquentes de piratage. Il est donc important de comprendre comment la plateforme protège les fonds des utilisateurs.
Les bonnes pratiques incluent généralement le stockage d’une grande partie des actifs en cold storage, c’est-à-dire hors ligne, ainsi que l’utilisation de systèmes d’authentification forte comme le 2FA.
Certaines plateformes vont plus loin en publiant des preuves de réserves ou en mettant en place des assurances contre les pertes liées à des incidents techniques.
Un autre aspect à surveiller est l’historique de la plateforme. Un exchange ayant déjà subi des failles majeures ou des problèmes de retrait doit être analysé avec prudence. La sécurité ne repose pas uniquement sur la technologie, mais aussi sur la gestion globale du risque.
Les frais, la transparence et la structure des coûts
Les frais sont souvent sous-estimés lors de l’ouverture d’un compte, alors qu’ils ont un impact direct sur la performance à long terme. Un exchange peut afficher des frais de trading faibles, mais compenser par des coûts cachés sur les dépôts, les retraits ou les conversions.
Il est donc important d’analyser la structure complète des frais : frais de transaction, frais de spread, frais de retrait et éventuels frais liés aux conversions entre cryptomonnaies et monnaies fiat.
La différence entre deux plateformes peut sembler faible à court terme, mais devenir significative avec un usage régulier. La transparence est également un indicateur important. Une plateforme qui affiche clairement ses coûts inspire généralement plus de confiance qu’un exchange dont la structure tarifaire est complexe ou peu lisible.
La liquidité et la qualité d’exécution des ordres
Un autre critère souvent négligé est la liquidité. Elle correspond à la capacité d’un exchange à exécuter des ordres rapidement, sans écart important entre le prix affiché et le prix réel d’exécution.
Sur une plateforme peu liquide, un utilisateur peut subir un slippage important, c’est-à-dire un décalage entre le prix attendu et le prix obtenu. Ce phénomène est particulièrement visible lors de mouvements de marché importants ou sur des cryptomonnaies moins échangées.
La liquidité est donc un facteur clé de qualité d’exécution. Elle reflète aussi indirectement le niveau d’activité de la plateforme et la confiance des utilisateurs. La manière dont ces plateformes évoluent et se différencient devient ainsi un élément central pour comprendre l’avenir de l’écosystème crypto en Europe.
Les cartes crypto permettent d’utiliser ses actifs numériques dans la vie quotidienne, sans passer systématiquement par un compte bancaire classique.
Les cartes crypto se sont progressivement imposées comme l’un des produits les plus concrets de l’écosystème. Là où la plupart des services crypto restent liés à l’investissement, au trading ou à la conservation d’actifs, la carte répond à une autre logique : celle de l’usage.
En Europe, ce type de solution séduit de plus en plus d’utilisateurs pour une raison simple. Détenir du Bitcoin, de l’Ether ou des stablecoins est devenu relativement courant, mais dépenser ces actifs reste beaucoup moins intuitif. Entre la vente, le retrait vers un compte bancaire, puis l’utilisation de fonds en euros, le parcours est souvent trop long pour un usage quotidien.
La carte crypto vient précisément simplifier cette étape. Elle ne transforme pas les cryptomonnaies en monnaie officielle, mais elle permet de les utiliser plus facilement au moment d’un paiement. C’est ce mécanisme, à la fois simple dans l’usage et plus technique en arrière-plan, qui explique son intérêt croissant.
Aujourd’hui, il est possible de payer son café, son abonnement Netflix ou ses billets d’avion directement avec ses cryptomonnaies, sans passer par une conversion manuelle.
Une carte pensée pour transformer un solde crypto en moyen de paiement
Le fonctionnement d’une carte crypto repose sur une idée simple : rendre immédiatement mobilisable une valeur détenue sur une plateforme.
Concrètement, l’utilisateur dispose d’un compte sur lequel sont stockés soit des euros, soit des cryptomonnaies, soit les deux. La carte vient ensuite s’appuyer sur ce solde pour autoriser les paiements.
Lorsqu’un achat est effectué, la transaction passe par un réseau de paiement classique, exactement comme avec une carte bancaire traditionnelle. Pour le commerçant, rien ne change : il reçoit un paiement standard, sans avoir besoin d’accepter directement la crypto.
C’est donc en arrière-plan que la différence se joue. Si le solde disponible en euros est suffisant, le paiement est traité normalement. Si ce n’est pas le cas, la plateforme peut convertir automatiquement une partie des actifs numériques pour couvrir la dépense. C’est cette conversion qui permet de faire le lien entre un portefeuille crypto et un paiement classique.
Autrement dit, l’utilisateur n’envoie pas directement du Bitcoin au commerçant. Il utilise plutôt une carte capable de mobiliser une valeur détenue en crypto au moment où il en a besoin.
Au-delà de l’aspect technique, leur succès repose surtout sur l’expérience utilisateur :
paiement instantané sans devoir vendre ses cryptos manuellement
utilisation chez des millions de commerçants dans le monde
possibilité de recevoir du cashback directement en crypto
intégration avec Apple Pay ou Google Pay pour un usage fluide
Certaines cartes proposent même des avantages supplémentaires, comme des remboursements sur des abonnements du quotidien (Netflix, Spotify…) ou des taux de cashback attractifs.
Pour découvrir la carte Bybit et recevoir 20 € en BTC + 20 USDC , cliquez ici :
C’est souvent à ce niveau que l’enthousiasme initial mérite d’être nuancé. Car si la carte crypto simplifie l’usage, elle ne le rend pas nécessairement neutre sur le plan économique.
Cela n’empêche pas que, bien utilisée, une carte crypto peut offrir une expérience de paiement particulièrement fluide et avantageuse au quotidien.
Le premier point à surveiller concerne évidemment la conversion. Dès lors qu’une dépense est financée à partir de cryptomonnaies, un taux de conversion s’applique. Et même lorsque le processus semble instantané et fluide, cela peut entraîner un coût réel pour l’utilisateur.
Il faut également garder en tête un autre facteur propre aux cryptomonnaies : leur volatilité. Une carte permet d’utiliser un actif, mais elle ne protège pas de ses variations de prix. Entre le moment où une crypto est détenue et celui où elle est dépensée, sa valeur peut avoir changé, parfois de manière significative.
C’est pour cette raison qu’une carte crypto fonctionne généralement mieux comme outil d’usage ponctuel ou de flexibilité, plutôt que comme substitut complet à une gestion de trésorerie plus classique.
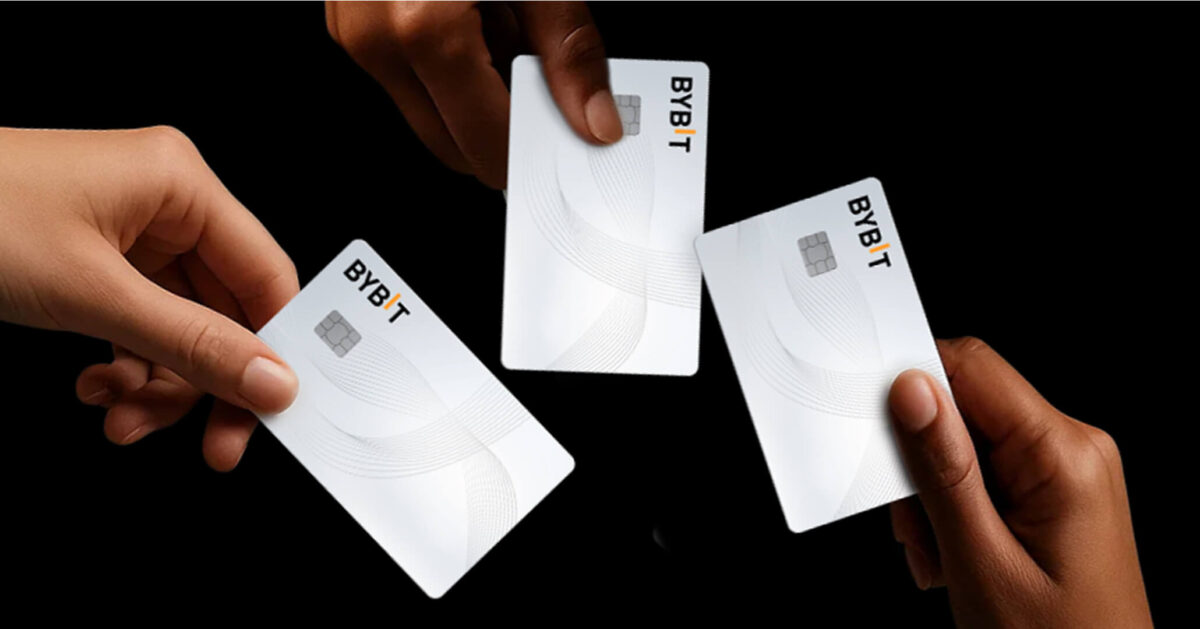
Exemple : la carte Bybit, une solution pensée pour l’usage quotidien
Dans cette logique, certaines plateformes comme Bybit ont développé des cartes crypto directement intégrées à leur écosystème.
L’objectif est simple : permettre de passer du trading à un usage concret, sans friction.
Concrètement, la carte Bybit permet :
de payer en crypto chez des millions de commerçants
de bénéficier de cashback pouvant aller jusqu’à 10 % en USDC selon les offres
de profiter d’avantages sur des services du quotidien (Netflix, Spotify…)
d’utiliser Apple Pay ou Google Pay pour des paiements instantanés
L’intérêt n’est donc plus seulement d’investir en crypto, mais de commencer à l’utiliser concrètement.
Pour découvrir la carte Bybit et recevoir 20 € en BTC + 20 USDC , cliquez ici :
Nous espérons que cet article vous a plu et nous vous invitons à suivre notre newsletter pour plus de détails, à très bientôt !
DISCLAIMER
Communication à caractère promotionnel. Ce contenu est réalisé en partenariat avec Bybit et peut inclure des liens affiliés. L’investissement en cryptomonnaies comporte un risque de perte en capital. Les cartes crypto impliquent des conversions d’actifs numériques pouvant entraîner des frais et une exposition à la volatilité. Les performances passées ne préjugent pas des performances futures. Renseignez-vous sur les conditions d’utilisation et la fiscalité applicable avant toute utilisation.
La plateforme française Waltio, spécialisée dans la déclaration fiscale des cryptomonnaies, a été victime d’une fuite de données de grande ampleur qui touche potentiellement près de 50 000 utilisateurs.
L’incident, survenu le 21 janvier 2026, a mis en lumière les vulnérabilités de la cybersécurité dans un secteur où la centralisation de données sensibles devient un risque majeur.
Une attaque sophistiquée revendiquée par « Shiny Hunters »
L’intrusion a été attribuée au groupe de hackers Shiny Hunters, déjà connu pour avoir ciblé plusieurs plateformes numériques dans le passé. ont accédé à une partie des bases de données de Waltio, ont extrait des informations des utilisateurs et ont ensuite tenté d’extorque une rançonà l’entreprise.
Waltio a confirmé par communiqué que des adresses e-mail, des soldes crypto agrégés et les données fiscales issues de rapports 2024 ont été compromis. En revanche, les mots de passe, clés API, identifiants d’accès, adresses de wallet et données bancaires n’ont pas été exposés, ce qui limite le risque de vol direct de crypto-actifs.
Réaction des autorités françaises
Le Parquet de Paris, via l’Unité Nationale Cyber (UNCyber) de la gendarmerie, a ouvert une enquête préliminaire pour faire la lumière sur l’attaque et identifier les auteurs. Waltio a également déposé plainte pour tentative d’extorsion et atteinte à un système de traitement automatisé de données.
Dans ce contexte, les autorités françaises ont émis des avertissements spéciaux pour prévenir les victimes potentielles des risques d’arnaques ciblées et de phishing, qui pourraient utiliser les données volées pour tenter de soutirer des informations ou de l’argent aux utilisateurs concernés.
Quels sont les risques pour les utilisateurs ?
Même si les fonds ne sont pas directement menacés, la fuite comporte des risques sérieux :
● Social engineering & phishing ciblé : les informations rendues publiques peuvent permettre à des cybercriminels d’envoyer des messages crédibles pour obtenir des données supplémentaires.
● Usurpation d’identité : certains éléments, comme les soldes ou historiques fiscaux, peuvent servir de base à des scénarios d’escroquerie.
● Risques physiques : dans un contexte où les cyberattaques et les crimes liés aux crypto-actifs augmentent en France, des cas de tentatives d’extorsion ou de menace physique ont été signalés, soulignant la nécessité de rester vigilant.
Contexte plus large : la sécurité crypto en question
L’affaire Waltio intervient à un moment critique pour l’écosystème crypto en Europe, alors que la directive DAC8, entrée en vigueur au 1er janvier 2026, impose une collecte et une transmission automatisée des données fiscales des utilisateurs par les plateformes. Cette réglementation rend les services comme Waltio essentiels mais augmente aussi les enjeux de sécurité, car ils concentrent des profils très détaillés de leurs utilisateurs.
L’incident soulève des questions fondamentales sur la centralisation des données personnelles dans des services externes, surtout lorsqu’il s’agit de plateformes qui ne détiennent pas directement les crypto-actifs, mais qui conservent des informations déterminantes sur les portefeuilles et les situations fiscales des utilisateurs.
Conseils pour se protéger après une fuite
Pour les utilisateurs qui pourraient être concernés :
● Activer l’authentification à deux facteurs (2FA) sur tous les comptes.
● Vérifier l’authenticité des communications reçues officiellement via des canaux sécurisés.
● Éviter de cliquer sur des liens suspects ou donner des données personnelles en réponse à des e-mails ou appels non sollicités.
● Surveiller toute activité inhabituelle, y compris d’éventuelles tentatives de phishing ou d’extorsion.
Conclusion
L’incident chez Waltio marque un tournant dans la manière dont la cybersécurité est abordée dans l’univers des cryptomonnaies en France. Il met en lumière que la sécurité des données personnelles est tout aussi cruciale que celle des actifs numériques eux-mêmes. Plus que jamais, les acteurs de ce secteur doivent réévaluer leurs pratiques de sécurité pour protéger efficacement les utilisateurs, dont la confiance est mise à rude épreuve dans un marché en pleine maturation.
La plateforme européenne, déjà bien connue pour ses cryptomonnaies, ses métaux précieux et ses solutions d’investissement innovantes tel que le Margin Trading, ouvre désormais l’accès aux Actions et aux ETF.
Derrière ce lancement, une ambition claire : devenir une plateforme d’investissement complète, capable de réunir plusieurs classes d’actifs au sein d’un seul et même environnement.
Une évolution logique… et stratégique.
De la crypto à la bourse : une évolution assumée
Depuis sa création, Bitpanda s’est imposée comme l’un des acteurs majeurs de l’investissement digital en Europe. Son succès repose notamment sur :
une offre crypto large,
une expérience utilisateur accessible,
une approche orientée investisseurs particuliers.
Avec l’intégration des Actions & ETF, Bitpanda franchit une nouvelle étape. Il ne s’agit plus seulement d’investir dans des actifs alternatifs, mais bien de couvrir les fondamentaux de l’investissement long terme.
Actions, ETF, cryptomonnaies, métaux précieux : tout est désormais réuni dans une seule application.
Pourquoi ce lancement change la donne pour les investisseurs
Jusqu’ici, beaucoup d’investisseurs jonglaient entre plusieurs plateformes :
une pour la bourse,
une autre pour la crypto,
parfois une troisième pour l’or ou les ETF.
Avec cette nouvelle offre, Bitpanda propose une alternative simple : centraliser ses investissements, tout en conservant une vraie diversité d’actifs.
Cette approche répond à un besoin croissant :
mieux suivre son patrimoine,
investir plus régulièrement,
éviter la dispersion des outils.
Actions & ETF : le socle de l’investissement long terme
Les actions
Acheter une action, c’est détenir une part d’une entreprise. Sur le long terme, les actions permettent :
de participer à la croissance économique,
de bénéficier de la création de valeur des entreprises,
parfois de percevoir des dividendes.
Elles restent cependant soumises aux cycles économiques et à la volatilité des marchés.
Les ETF
Les ETF (fonds indiciels cotés) permettent d’investir dans un ensemble d’entreprises via un seul produit.
Ils offrent :
une diversification immédiate,
une exposition à des indices larges (Europe, États-Unis, monde),
une gestion simple et transparente.
C’est pour cette raison que les ETF sont souvent utilisés comme brique centrale d’un portefeuille.
Ce que propose concrètement Bitpanda avec les Actions & ETF
Avec cette nouvelle offre, Bitpanda permet désormais :
d’acheter des Actions, ETF et ETC,
à partir de 1 € seulement, grâce aux fractions,
via une interface fluide, pensée pour les particuliers.
Parmi les éléments clés :
un large univers de titres accessibles,
la possibilité d’investir ponctuellement ou de façon programmée,
une expérience mobile adaptée à l’investissement du quotidien.
Une approche qui favorise l’investissement progressif plutôt que la prise de décisions impulsives.
Une offre de lancement pour accompagner l’arrivée des Actions & ETF
Pour marquer ce lancement, Bitpanda propose une offre limitée dans le temps.
📅 Du 29 janvier au 14 février 2026 :
1 % de cashback sur l’achat ou le transfert d’Actions, ETF ou ETC,
à condition d’atteindre un montant total de 1 000 €,
cashback plafonné à 2 500 € par utilisateur.
Cette offre s’adresse avant tout aux investisseurs qui souhaitent :
démarrer leur exposition Actions & ETF sur Bitpanda,
ou regrouper une partie de leur portefeuille existant.
Offre valable sous conditions, pour une durée limitée. Voir conditions sur le site de Bitpanda.
L’un des points forts historiques de Bitpanda reste son expérience utilisateur.
Que ce soit sur ordinateur ou mobile, la plateforme mise sur :
des interfaces claires,
une navigation intuitive,
une lecture simple des portefeuilles.
Cette accessibilité est un vrai atout, notamment pour les investisseurs qui débutent ou qui souhaitent investir sans complexité excessive.
Investir reste un choix personnel et réfléchi
Même si l’accès aux marchés est aujourd’hui facilité, certaines règles restent immuables :
les marchés fluctuent,
la volatilité fait partie du processus,
investir nécessite du temps et de la discipline.
Une approche diversifiée, régulière et orientée long terme reste essentielle, quelle que soit la plateforme utilisée.
En conclusion
Avec l’arrivée des Actions & ETF, Bitpanda ne se contente pas d’ajouter un produit de plus. La plateforme affirme une vision : permettre aux investisseurs européens de gérer l’ensemble de leurs investissements depuis un seul endroit.
Pour ceux qui recherchent une solution simple, centralisée et évolutive, ce lancement marque une étape importante.
Les services d’exécution uniquement pour les Actions, ETF et ETC sont fournis par Bitpanda Financial Services GmbH. Ceci ne constitue pas une offre au public. Investir comporte un risque de perte, et les performances passées ne préjugent pas des performances futures. Évaluez votre situation personnelle et consultez un conseiller indépendant avant d’investir. Des frais (spreads, frais de change, coûts de produits et taxes) peuvent s’appliquer et réduire les rendements. Consultez la documentation des coûts avant toute opération.
Le trading sur marge, aussi appelé leverage trading, est une stratégie avancée qui consiste à utiliser des fonds empruntés afin d’ouvrir des positions plus importantes que le capital réellement détenu.
Cette mécanique permet d’augmenter le potentiel de performance, mais elle augmente tout autant le niveau de risque, alors soyez prudents !
Utilisé correctement, le trading sur marge peut devenir un outil stratégique pour des traders expérimentés. Mal maîtrisé, il peut entraîner des pertes rapides et significatives.
Dans cet article, nous vous expliquons comment fonctionne le trading sur marge, ses avantages, ses coûts et surtout les points de vigilance essentiels à connaître avant de l’utiliser.
Qu’est-ce que le trading sur marge ?
Le trading sur marge repose sur un principe simple : vous immobilisez une partie de votre capital comme garantie, appelée marge, afin d’emprunter des fonds supplémentaires et ouvrir une position de taille supérieure.
Autrement dit, vous utilisez un effet de levier.
Ce mécanisme est utilisé sur de nombreux marchés financiers : actions, devises, matières premières… et aujourd’hui, largement sur le marché des cryptomonnaies, où la volatilité est particulièrement élevée.
Le rôle central de l’effet de levier
L’effet de levier détermine la taille réelle de votre position par rapport à votre investissement initial. Il est exprimé sous forme de ratio (2x, 5x, 10x…).
Exemple simple
Capital investi : 200 €
Effet de levier : 5x
Taille de la position : 1 000 €
Si le prix de l’actif :
augmente de 10 % → gain de 100 €
baisse de 10 % → perte de 100 €, soit 50 % de votre capital
L’effet de levier agit comme un amplificateur, aussi bien pour les gains que pour les pertes.
Comment fonctionne la marge ?
La marge initiale
La marge initiale correspond au montant minimum que vous devez déposer pour ouvrir une position à effet de levier. Elle est généralement exprimée en pourcentage de la position totale.
Sur les marchés crypto, cette marge est souvent plus élevée que sur les marchés traditionnels, en raison d’une volatilité plus importante.
La marge de maintien
La marge de maintien est le niveau minimum de fonds que vous devez conserver pour garder votre position ouverte.
Si votre marge passe sous ce seuil → appel de marge
Sans action rapide → liquidation automatique de la position
La plateforme clôture alors la position pour éviter des pertes supplémentaires.
Pourquoi le trading sur marge est risqué
Le trading sur marge augmente considérablement votre exposition au marché.
Même une variation de prix relativement faible peut :
déclencher un appel de marge,
entraîner une liquidation,
ou provoquer une perte totale de la marge investie.
Sur des marchés très volatils comme les cryptomonnaies, ces mouvements peuvent se produire en quelques minutes.
Dans certains cas extrêmes, il est même possible de perdre plus que le capital initialement engagé, notamment si le marché évolue très rapidement.
Les coûts à prendre en compte
Le trading sur marge ne se limite pas au mouvement de prix. Il implique également des frais récurrents, qui peuvent impacter la performance finale :
frais de transaction à l’ouverture et à la clôture,
frais de financement (intérêts) tant que la position reste ouverte,
frais de liquidation si la position est clôturée automatiquement.
Ces coûts doivent toujours être intégrés dans la stratégie globale.
À qui s’adresse réellement le trading sur marge ?
Le trading sur marge ne convient pas aux débutants.
Il s’adresse principalement aux investisseurs qui :
comprennent la dynamique et la volatilité des marchés,
effectuent des analyses régulières,
définissent des règles de gestion du risque strictes,
savent réagir rapidement aux mouvements de prix,
acceptent la possibilité de pertes dans leur stratégie.
La discipline, la gestion émotionnelle et l’expérience sont des éléments clés.
Bitpanda propose le trading sur marge pour les utilisateurs expérimentés, avec :
un effet de levier pouvant aller jusqu’à 10x,
plus de 100 crypto-actifs disponibles,
la possibilité de prendre des positions longues ou courtes,
un suivi en temps réel des marges et des niveaux de liquidation,
des outils de gestion du risque (alertes, monitoring).
Il existe également des alternatives comme les jetons à effet de levier, qui offrent un levier fixe sans gestion de marge ni risque de liquidation, mais avec d’autres contraintes spécifiques.
Conclusion : un outil puissant mais à manier avec prudence
Le trading sur marge est un outil financier avancé. Il peut renforcer une stratégie de trading, mais il peut aussi devenir extrêmement destructeur sans une gestion rigoureuse du risque.
Chez Parlons Finance, nous rappelons que :
l’effet de levier ne crée pas de valeur par magie,
il amplifie simplement ce que le marché vous donne… ou vous reprend,
et il ne doit jamais être utilisé sans compréhension complète des risques.
⚠️ Avertissement important
Article sponsorisé par Bitpanda: Le trading sur marge implique l’emprunt de crypto-actifs afin d’amplifier les gains et les pertes potentiels. Même de faibles variations de marché peuvent entraîner des appels de marge ou une liquidation automatique, pouvant conduire à la perte totale de votre capital. Des frais d’emprunt s’appliquent toutes les 4 heures et affectent votre niveau de marge. Le trading sur marge s’adresse uniquement aux traders expérimentés. Assurez-vous de bien comprendre les risques et de pouvoir supporter une perte financière importante ou totale. N’investissez jamais de l’argent que vous ne pouvez pas vous permettre de perdre.
Alors que la période estivale marque traditionnellement une accalmie sur les marchés financiers, l’été 2025 déroge à la règle. L’activité est soutenue, portée par une dynamique haussière historique amorcée par Bitcoin, suivi d’Ethereum et de plusieurs altcoins.
L’accélération de l’intérêt institutionnel témoigne de la consolidation du secteur des crypto-actifs. L’enthousiasme est palpable, et les investisseurs semblent agir avec de plus en plus de certitude. Pourtant, certains signaux doivent toujours être regardés de prêt pour anticiper une éventuelle correction. C’est ce que nous vous proposons d’analyser dans cet article, en croisant actualités, indicateurs et signaux faibles de potentiels mouvements à moyen terme.
1. Bitcoin à 123 120 $ : le nouveau record qui porte le marché
Le 14 juillet, le prix du Bitcoin a atteint un nouveau sommet historique : 123 120 dollars. Soit une progression deplus de 88 % sur un an. Depuis, le bitcoin se stabilise autour des 115 000 dollars.
Loin d’être un épiphénomène, cet ATH s’inscrit dans la dynamique soutenue par des flux institutionnels constants, catalysés par la montée en puissance des ETFs Bitcoin Spot, en particulier de l’ETF IBIT deBlackRock qui dépasse désormais les 84 milliards de dollars sous gestion.
Cet essor de l’investissement institutionnel dans Bitcoin confirme son statut d’actif à part entière, désormais intégré dans des enveloppes réglementées.
Ce mouvement se confirme aussi auprès des entreprises cotées en Bourse qui poursuivent leur stratégie d’accumulation pour se constituer une trésorerie en BTC.
Outre les entreprises américaines emblématiques telles que Strategy₿ (anciennement MicroStrategy), Metaplanet ou Tesla, deux entreprises françaises majeures illustrent cette stratégie d’ampleur :Sequans CommunicationsetCapital₿ – anciennement The Blockchain Group – qui figurent désormais aux 22e et 27e rangs des 30 premières entités cotées détentrices de Bitcoin.
➡️ À quoi peut-on s’attendre désormais ?
Si cette adoption à grande échelle se poursuit, contribuant à la réduction de l’offre de bitcoin, le BTC pourrait maintenir sa trajectoire haussière. Cela étant dit, ce qui peut s’apparenter à un emballement ne doit pas occulter d’éventuelles corrections ponctuelles, notamment en cas de retournement macroéconomique, de hausse des taux ou d’importantes prises de profits.
2. Ethereum performe et rejoint les trésoreries d’entreprise à son tour
Longtemps resté dans l’ombre de Bitcoin, l’Ether (ETH) a de nouveau performé, atteignant 3 934 dollars, soit une progression de + 40,5 % en 30 jours. Ce rebond a notamment été alimenté par :
Des flux massifs vers les ETFs Ethereum Spot, avec des journées record à 726 et 534 millions les 16 et 23 juillet ;
L’accumulation d’ETH par les Ethereum Treasury Companies, ces entreprises qui investissent massivement leur trésorerie en Ether.
Parmi elles, SharpLink Gaming se distingue : l’entreprise détient déjà 280 700 ETH – près d’un milliard de dollars – et a récemment recruté Joseph Chalom, ex-responsable des cryptomonnaies chez BlackRock. Une décision qui illustre une volonté claire : faire de l’ETH un actif de trésorerie structurant à long terme.
De son côté, The Ether Machine prévoit également de détenir plus de 400 000 ETH, tout en capitalisant sur le staking et le restaking, pour générer un rendement passif.
➡️ À quoi peut-on s’attendre concernant les ETF Ethereum ?
L’intégration du staking au sein des ETFs ETH est très attendue. Déjà demandée par BlackRock, elle permettrait de couplerperformance de l’ETH et revenus passifs réguliers obtenus via le placement de ces derniers. Ce changement renforcerait significativement la pertinence d’inclure cet ETF dans les stratégies de diversification patrimoniale.
3. Aux États-Unis : un cadre législatif structurant et un tournant patrimonial à venir ?
En pleine « Crypto Week » courant juillet, les États-Unis ont adopté trois lois majeures :
Le GENIUS Act, qui encadre l’émission des stablecoins (cryptomonnaies stables adossées au dollar ou autre monnaie fiduciaire) ainsi que les réserves associées.
Le Digital Asset Market Clarity Act, qui redistribue les rôles entre SEC et CFTC, afin d’éviter les contentieux passés.
L’Anti-CBDC Surveillance State Act, qui interdit l’émission d’une monnaie numérique de banque centrale.
Enfin, un projet de décret en discussion viserait à autoriserl’intégration des crypto-actifs dans le principal plan d’épargne retraite, le plan 401(k), aux côtés des métaux précieux et du private equity. La concrétisation de cette mesure consacrerait la reconnaissance des cryptomonnaies comme instruments d’épargne long terme.
➡️ À quoi peut-on s’attendre aux États-Unis puis en Europe ?
Les États-Unis prennent une avance considérable. Et si actuellement, l’Europe suit un chemin également réglementé, mais plus restrictif, il est légitime d’anticiper que la dynamique américaine puisse initier des discussions similaires de notre côté de l’Atlantique.
4. Altcoins : reprise confirmée ou faux départ ?
La dominance du BTC est passée sous les 62 %, pouvant indiquer que les investisseurs réinvestissent leurs capitaux précédemment consacrés au bitcoin sur d’autres cryptomonnaies alternatives, les « altcoins », à plus faible capitalisation et donc à plus fort potentiel de croissance. Rappelons bien entendu que parmi les plus de 40 millions de cryptomonnaies actuellement sur le marché, toutes ne se valent pas, mais que les plus importantes du top 100 et des secteurs les plus porteurs enregistrent à nouveau des performances notables ces 30 derniers jours :
Les cryptomonnaies liées à l’Intelligence artificielle : + de 30 milliards de dollars de capitalisation ;
Les projets liés à la Finance décentralisée (DeFi) : près de 146 milliards de dollars, au-delà des sommets de 2022 ;
La tokenisation des actifs du monde réel (RWA) : 49 milliards de dollars, avec un engouement croissant des banques et fonds d’investissement.
Les cryptomonnaies du top 10 affichent de fortes hausses également ces 30 derniers jours :
Dogecoin (DOGE) : + 23,3 %
XRP (Ripple) : + 35,1 %
Cardano (ADA) : + 27,4 %
Binance Coin (BNB) : + 15,4 %, atteignant un nouvel ATH à 860 $
Solana (SOL) : + 10,1 %, porté par l’attente d’un ETF Solana
Ce graphique réalisé par Kaiko, société française spécialisée dans l’analyse de données du marché crypto, illustre l’évolution des cours du Bitcoin, des dix principales cryptomonnaies en termes de liquidité et de capitalisation (KT10) ainsi que du S&P500. Il met en évidence les épisodes de surperformance des principaux altcoins par rapport au Bitcoin, et surtout l’écart croissant entre les cryptomonnaies et l’indice boursier le plus tradé au monde.
Certaines hausses invitent toutefois à la prudence
La récente hausse du XRP illustre l’importance d’observer les signaux faibles en période d’euphorie. Dernièrement, le cofondateur de Ripple (XRP), Chris Larsen, a vendu 50 millions de tokens, contribuant à une correction d’environ 20 %. De quoi susciter des interrogations sur les intentions des fondateurs, lesquelles pourraient avoir un impact direct sur l’évolution du XRP.
À cela s’ajoute le mécanisme de token unlock mensuel : chaque mois, 1 milliard de tokens jusqu’alors bloqués sont débloqués (unlockés), permettant aux détenteurs de les vendre s’ils le souhaitent. Bien qu’une partie serve à assurer les frais de l’entreprise, cela alimente des craintes de potentielles manipulations des cours.
➡️ À quoi peut-on s’attendre pour XRP ?
Deux principaux scénarios se dessinent pour XRP, l’un étant plus favorable à une hausse du cours que l’autre. L’approbation d’un ETF XRP pourrait générer un second souffle haussier. À l’inverse, de nouvelles ventes des fondateurs pourraient peser durablement sur le cours.
5. Les Français sont prêts à intégrer les cryptomonnaies à leur patrimoine ?
Face à de tels mouvements haussiers, principalement menés par l’adoption des acteurs institutionnels, se pose la question de l’adoption par les investisseurs particuliers. Pour y répondre, Kraken a mené une étude révélant que 64 % des Français qui ne détiennent pas encore de cryptomonnaies envisagent un premier achat.
Parmi les signaux les plus intéressants :
31 % des Français interrogés détiennent déjà des cryptomonnaies ;
35 % investiraient une rentrée d’argent imprévue de 1 000 € en cryptomonnaies ;
34 % souhaitent intégrer les cryptomonnaies à leur stratégie d’épargne ou de préparation à la retraite.
Ce troisième point corrobore la perspective d’investissement long terme qui accompagne désormais les achats de cryptomonnaies, bien au-delà de la spéculation à court terme.
6. Après un an et demi de structuration du marché crypto : que doit-on attendre ?
Sans conteste, l’approbation des ETFs Bitcoin Spot en janvier 2024 a marqué un tournant. En favorisant l’arrivée d’acteurs institutionnels, elle a profondément transformé la structure du marché, désormais plus stable — en particulier pour le BTC, qui ne cesse de s’apprécier.
Face à ce marché de plus en plus mature, certains analystes sonnent déjà la fin des cycles explosifs à forte volatilité, marqués par les fameux bull run et bear market de la décennie passée. Selon ces analystes optimistes, ces derniers mois annonceraient une tendance haussière durable sur le long terme.
Toutefois, à court terme, ces scénarios optimistes ne doivent pas occulter les risques de corrections quidemeurent, et ce, pour plusieurs raisons. Tout d’abord, comme sur tout marché, les investisseurs historiques peuvent prendre leur profit, entraînant des variations du cours. Le récent mouvement de 80 000 BTC, après 14 ans d’inactivité du portefeuille qui les détenait, pourrait en être un exemple.
Aussi, l’éventuel retour de tensions géopolitiques pourrait sonner la fin de cet effet d’euphorie et le retour du sentiment de peur, tant vis-à-vis des conflits en cours, que vis-à-vis des droits de douane dont les négociations sont toujours en cours entre les USA et l’Europe et l’Asie. Par ailleurs, la très attendue baisse des taux de la part de la Fed a une nouvelle fois été repoussée par Jerome Powell, qui n’a pas insisté sur sa possibilité en septembre, ce qui pourrait également perturber les marchés. Enfin, il est de bon ton de rappeler que plusieurs semaines haussières s’ensuivent généralement d’une respiration à court terme.
Lecontexte reste donc favorable à une intégration croissante du bitcoin et d’autres cryptomonnaies majeures dans les stratégies patrimoniales, mais ne doit en aucun cas faire oublier la nécessité de faire preuve de prudence.
Meria est une plateforme d’investissement en cryptomonnaies française leader depuis sa création en 2017 par Owen Simonin. Meria vous permet d’acheter, d’échanger et d’investir vos cryptomonnaies afin de générer des rendements passifs et réguliers. Meria est une société française, enregistrée PSAN auprès de l’AMF (E2021-016).