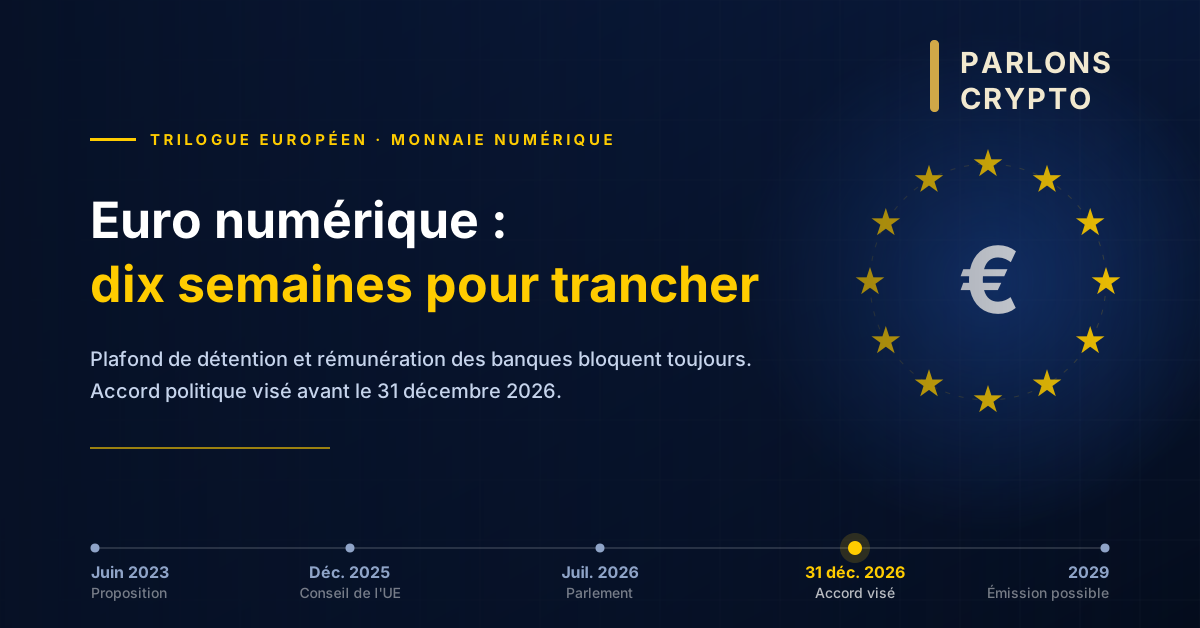
Bruxelles s’est donné jusqu’au 31 décembre pour boucler le règlement sur l’euro numérique. Trois tours de négociation plus tard, le plafond de détention et la rémunération des banques bloquent toujours.
La semaine où les deux euros numériques se sont croisés
Le 13 octobre, la Banque des règlements internationaux publie en ligne un discours de Piero Cipollone, membre du directoire de la BCE. Le message est clair : le cadre législatif doit être bouclé avant la fin de l’année, sinon le calendrier saute.
Le lendemain, 14 octobre, la banque centrale néerlandaise autorise Qivalis, la société créée à Amsterdam par un consortium bancaire européen, à devenir établissement d’émission de monnaie électronique et à émettre un stablecoin en euros. Derrière le projet, trente-sept banques de quinze pays, dont BNPParibas, BPCE et le Crédit Mutuel.
Vingt-quatre heures d’écart, deux visions de la monnaie numérique européenne. L’une, publique, émise par la banque centrale, pas avant 2029. L’autre, privée, bancaire, émise dans le cadre du règlement européen sur les crypto-actifs, MiCA, et attendue « dans les prochains mois ». Ce qu’elles ont en commun, c’est qu’aucune des deux n’est encore en circulation.
Où en est vraiment le texte
Rappel du parcours, parce qu’on lit souvent que l’euro numérique est « adopté ». Il ne l’est pas.
La Commission européenne a déposé sa proposition en juin 2023. Le Conseil de l’UE, qui représente les États membres, a arrêté sa position de négociation en décembre 2025. La commission des affaires économiques du Parlement (ECON) a voté la sienne le 23 juin 2026, par 43 voix contre 14 et une abstention, confirmée en séance plénière le 9 juillet par 416 voix contre 169.
Depuis, place au trilogue, la négociation à huis clos entre Parlement, Conseil et Commission qui donne naissance au texte final. Trois réunions politiques ont eu lieu à ce jour : le 13 juillet, le 10 septembre et le 30 septembre. Selon Europe Agency, les négociateurs du 30 septembre ont travaillé tard dans la soirée sur le modèle de rémunération, les plafonds de détention et le cours légal des espèces, mais sans trouver de compromis.
La présidence irlandaise du Conseil, qui pilote la négociation jusqu’au 31 décembre, s’est engagée à décrocher un accord politique d’ici là. Si elle échoue, le dossier bascule à la présidence lituanienne en janvier 2027, et l’horizon 2029 commence à vaciller. Car rien ne se déclenche sans le règlement : le Conseil des gouverneurs de la BCE ne décidera d’émettre ou non qu’une fois le texte adopté.
En parallèle, la technique avance. La BCE a sélectionné en juillet 36 prestataires de paiement pour un pilote de douze mois prévu au second semestre 2027, et ouvert le 15 septembre un appel aux commerçants du e-commerce. Un pilote, pas un lancement.
Le plafond de 3 000 € n’existe pas (pas encore)
C’est le chiffre qui circule partout. Il mérite une mise au point.
Le règlement ne prévoit aucun montant. Il prévoit la mise en place d’un plafond, afin d’empêcher l’euro numérique de devenir un produit d’épargne qui siphonnerait les dépôts bancaires. Le vrai sujet de friction dans le trilogue, ce n’est pas le niveau, c’est de savoir qui tient le stylo. Le Parlement souhaite contrôler la BCE par le texte, tandis que le Conseil préfère lui laisser les mains libres, dans les limites fixées par les colégislateurs.
Les 3 000 €, eux, viennent d’une étude. À la demande du Parlement, la BCE a modélisé l’effet de plafonds allant de 500 à 3 000 € sur les bilans de 2 025 banques. Résultat : avec un plafond à 3 000 €, le ratio de liquidité agrégé du secteur passerait de 166 % à 163 %. Dans un scénario de crise volontairement sévère, treize banques, 0,3 % des actifs bancaires européens, verraient ce ratio tomber à 100 %. Cipollone le précise noir sur blanc : ces chiffres sont illustratifs et ne préjugent d’aucune décision.
Sur le fond, deux autres paramètres sont déjà tranchés. L’euro numérique ne sera pas rémunéré, ni par des intérêts positifs, ni par un taux négatif. En principe, les entreprises ne pourront pas en détenir : le Parlement souhaite inscrire cette interdiction dans le règlement, le Conseil préfère la laisser à la BCE, mais les deux textes fixent un plafond à zéro pour les personnes morales. Les commerçants encaisseront sans stocker.
Reste la question qui fâche côté bancaire : qui paie. Les banques, via la Fédération bancaire européenne et ses partenaires, chiffrent à environ 18 milliards d’euros le coût initial de branchement de leurs systèmes. Le modèle de compensation, combien les prestataires touchent, combien les commerçants paient, est le point le plus disputé du trilogue, devant le plafond.
Pourquoi ce dossier est aussi un dossier crypto
Les chiffres de souveraineté donnent le ton. Deux tiers des paiements par carte en zone euro passent par des schémas internationaux ; sur 21 pays de la zone, 13 n’ont aucun système domestique. L’euro numérique est d’abord une réponse à ça.
Mais la pression vient maintenant d’ailleurs. Le marché des stablecoins pèse autour de 300 milliards de dollars, massivement libellés en dollar. Les stablecoins en euro, eux, plafonnaient autour de 810 millions de dollars début août, soit moins de 0,3 % du total. Le registre de l’ESMA recensait 22 émetteurs autorisés sous MiCA au 8 août, dont Circle (L’USDC et EURC), Société Générale-FORGE (EURCV) et Banking Circle (EURI). Détail qui pique : le premier stablecoin euro agréé en Europe est américain.
D’où la bataille parallèle sur la révision de MiCA. Le 22 septembre, le Système européen de banques centrales a rendu une réponse de 57 pages à la consultation de la Commission. Il demande que l’interdiction de rémunérer les stablecoins soit maintenue et élargie au prêt, à l’emprunt et au staking, ces services qui produisent du rendement sans être couverts par l’interdiction actuelle. En face, plus de 50 000 Européens ont écrit à la Commission pour demander l’inverse, via la campagne de Stand With Crypto EU. La consultation s’est fermée le 30 septembre.
Et dans l’ombre du détail, le gros : l’Eurosystème a lancé Pontes le 21 septembre, un service qui permet de régler en monnaie de banque centrale des transactions sur actifs tokenisés. Rien à voir avec le grand public, tout à voir avec la tokenisation de la finance.
Et pour un détenteur français
Le calendrier parisien est serré lui aussi. Le projet de loi de finances pour 2027 porte un amendement adopté en commission qui taxerait les plus-values lors de la conversion de crypto-actifs en stablecoins régulés sous MiCA, au taux de 31,4 %, à compter du 1er janvier 2027. Attention toutefois : la séance publique repart du texte du gouvernement, pas de celui de la commission. Rien n’est acquis, et le vote solennel sur la partie recettes est fixé au 20 octobre.
Le paradoxe. Alors que la BCE met en avant l’euro numérique comme la réponse à la « dollarisation numérique » (l’expression est d’Emmanuel Moulin, gouverneur de la Banque de France depuis le 2 juin), Paris se prépare à taxer le passage vers les stablecoins euro régulés, les seuls instruments européens aujourd’hui opérationnels. Deux niveaux de décision, deux raisonnements.
Pour l’utilisateur, la conclusion est prosaïque : rien ne change dans un portefeuille avant plusieurs années. L’euro numérique est conçu comme un moyen de paiement, pas comme un placement, et il ne touche en rien au fonctionnement de Bitcoin ou à l’auto-conservation.
À surveiller
D’ici le 31 décembre : accord politique en trilogue, ou report à la présidence lituanienne. C’est l’échéance qui commande tout le reste.
Le 20 octobre : vote solennel de la partie recettes du PLF 2027 à l’Assemblée, taxe sur les conversions en stablecoins comprise.
Le whitepaper MiCA de Qivalis : tant qu’il n’est pas publié, le jeton n’existe pas. Et une licence ne garantit ni liquidité ni cotation.
La suite de la révision MiCA : la Commission dira si elle suit les banques centrales sur l’extension de l’interdiction des rendements.
Le pilote BCE : candidatures des commerçants, puis démarrage au second semestre 2027.
Un texte déposé en 2023, une première émission possible en 2029 : six ans pour passer la monnaie publique au format numérique. Sur la même période, les stablecoins adossés au dollar sont passés du statut de curiosité à celui d’infrastructure de marché. L’Europe ne joue pas à la vitesse, elle joue au cadre. Il reste à voir si le terrain sera encore libre à son arrivée.
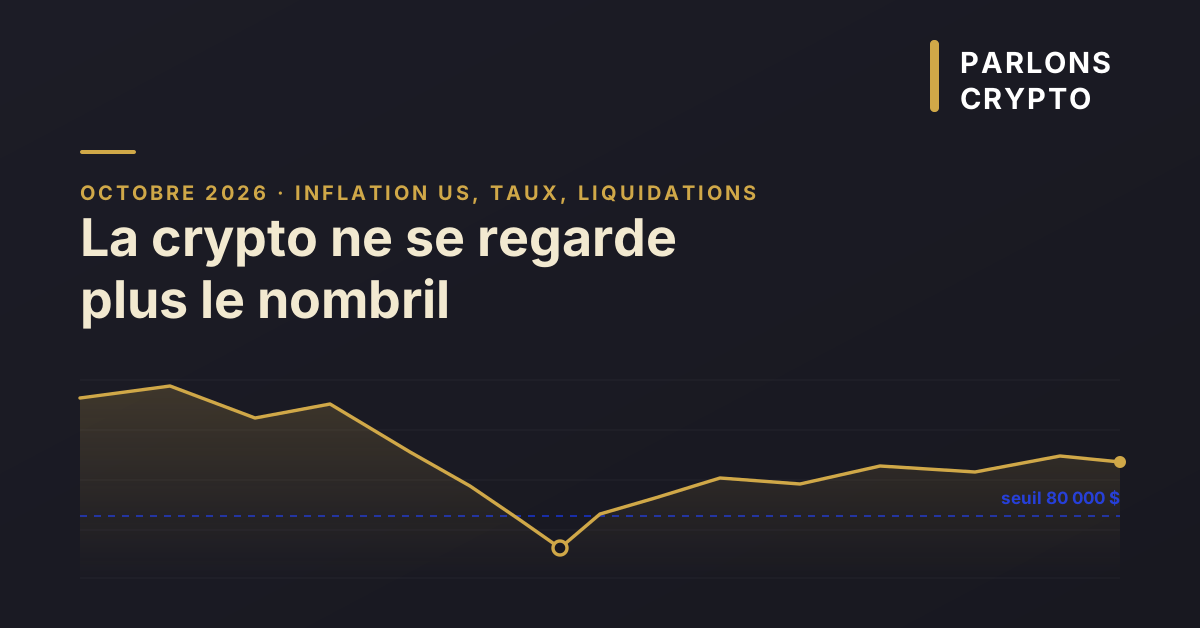
Deux chiffres publiés à Washington ont suffi à envoyer le Bitcoin sous les 80 000 dollars cette semaine, puis à l’en faire ressortir. Pas un hack, pas une faillite de plateforme, pas une décision de la SEC : de l’inflation américaine. Le marché crypto a changé de pilote.
Deux jours, deux chocs
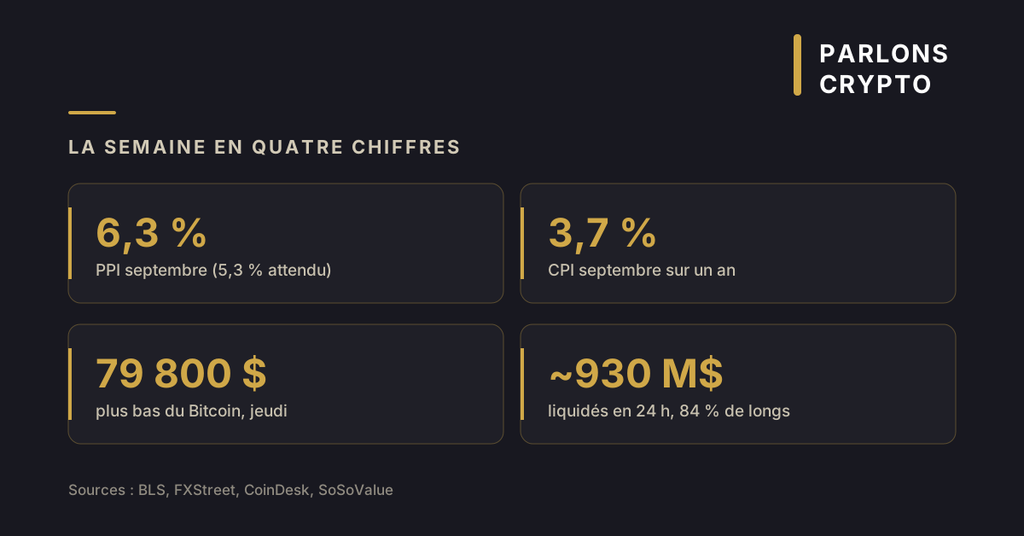
Mercredi 14 octobre, le Bureau of Labor Statistics (l’institut américain des statistiques du travail, qui publie les grands indices de prix) sort le CPI de septembre, l’indice des prix à la consommation. Il ressort à 3,7 % sur un an, contre 3,6 % attendu et 3,4 % en août. L’inflation sous-jacente, celle qui exclut l’alimentation et l’énergie, pointe à 2,6 %.
Vingt-quatre heures plus tard, rebelote, en pire. Le PPI de septembre, l’indice des prix à la production qui mesure ce que les entreprises facturent avant que ça n’arrive en rayon, grimpe de 6,3 % sur un an là où le consensus tablait sur 5,3 %. Sur un mois : +1,3 %, plus du double des 0,6 % prévus. Le BLS précise que c’est la plus forte progression mensuelle depuis mars 2022, et la plus forte hausse sur douze mois depuis décembre 2022.
La réaction a été immédiate. Bitcoin est descendu jusqu’à environ 79 800 dollars jeudi, cassant brièvement le seuil des 80 000. Ethereum a lâché 5 à 6 %, XRP et Solana reculant jusqu’à 6,6 %.
Les décomptes de liquidations divergent selon les agrégateurs et les fenêtres retenues, de l’ordre de 930 millions de dollars sur vingt-quatre heures pour FXStreet, « près d’un milliard » ailleurs. La répartition, elle, est sans ambiguïté : environ 780 millions côté positions acheteuses. Les vendeurs à découvert n’ont perdu que 150 millions.
Et puis le marché a ravalé sa peur. Vendredi matin, Bitcoin ouvrait vers 82 130 dollars, en hausse de 0,7 % sur la veille, et remontait au-dessus de 82 700 dans la matinée. Ethereum autour de 2 440. Sur sept jours, le Bitcoin est à peu près à l’équilibre.
Pourquoi un chiffre d’inflation fait tomber le Bitcoin
Le mécanisme n’a rien de mystérieux, et il vaut la peine d’être posé à plat.
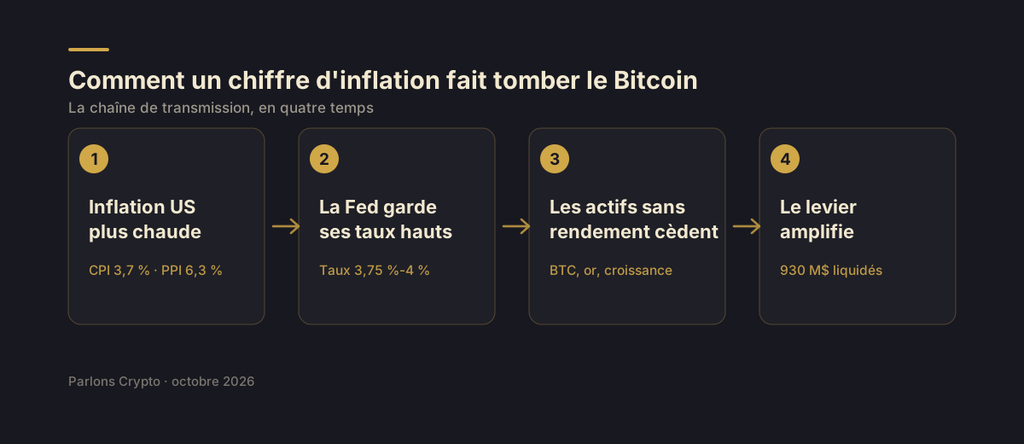
Une inflation plus chaude que prévu pousse la banque centrale américaine à garder ses taux élevés, voire à les remonter. La Fed l’a déjà fait : le 16 septembre, elle a relevé son taux directeur d’un quart de point, dans la fourchette 3,75 %-4 %, par un vote unanime à 12 voix. Sa première hausse depuis trois ans.
Quand les taux montent, l’argent sans risque rapporte davantage. Le rendement du Trésor américain à dix ans tourne autour de 5,2 %. Face à ça, un actif qui ne verse aucun intérêt, Bitcoin, or, action de croissance, doit justifier sa place dans un portefeuille. Les gérants réduisent la voilure. Et ils commencent par ce qui bouge le plus.
Deuxième couche : l’effet de levier. Une large part du marché crypto se traite avec de l’argent emprunté. Quand le prix décroche de quelques pour cent, les positions les plus tendues sont fermées de force par les plateformes. Ces ventes automatiques font baisser le prix, ce qui déclenche la vague suivante. Un mouvement macro de 2 % devient une chute de 4 % en une heure. C’est exactement ce qui s’est joué jeudi.
Les paris sur la Fed racontent la suite. Avant le CPI, les contrats à terme donnaient environ 22 % de chances à une hausse des taux lors de la réunion du 27-28 octobre. Dans les heures qui ont suivi, cette probabilité a bondi au-dessus de 40 %, jusqu’à 54 % selon l’outil FedWatch du CME, avant de refluer vers 30 %. Pour décembre, les marchés sont beaucoup plus affirmatifs : autour de 90 % de probabilité d’un nouveau tour de vis. Détail qui compte, le prochain CPI est attendu le 10 novembre.
Ce n’est pas un accident isolé
Cette semaine prolonge un mois entier passé sous perfusion macro.
Début octobre, l’attaque de pétroliers au large d’Ormuz a propulsé le Brent au-delà de 105 dollars le baril. Le 7 octobre, les ETF Bitcoin au comptant américains, ces fonds cotés qui permettent d’acheter du Bitcoin via un compte-titres classique, ont enregistré près de 487 millions de dollars de sorties nettes en une seule séance. Leur pire journée depuis fin juin. Sur la semaine du 5 au 9 octobre, 678,9 millions sont sortis des ETF Bitcoin et 542 millions des ETF Ethereum selon SoSoValue et Farside, soit environ 1,22 milliard au total, après trois semaines d’entrées.
Le 14 octobre encore, 261 millions sont sortis des ETF Bitcoin, menés par Fidelity et BlackRock. La veille, ces mêmes fonds avaient pourtant collecté 176 millions. Des flux en dents de scie, qui suivent les taux plutôt que les nouvelles du secteur.
Le signal le plus parlant ne vient même pas de la crypto. Jeudi, la Bourse de Séoul a clôturé en baisse de 7,6 %, le Nikkei perdant près de 5 %. Tokyo, Séoul, les ETF américains, le Bitcoin : tout le monde a vendu la même chose au même moment, pour la même raison.
Ce que ça change pour un détenteur français
D’abord un point très pratique : la diversification crypto protège moins qu’on ne le croit. Détenir du Bitcoin à côté d’un portefeuille d’actions ne met pas à l’abri d’un choc de taux américain, ça y expose deux fois. Les deux lignes baissent ensemble.
Ensuite, le calendrier utile pour suivre le marché n’est plus seulement celui du secteur. Les dates qui comptent sont désormais celles du BLS et du FOMC, le comité de politique monétaire de la Fed.
Et puis il y a Paris. Pendant que le marché encaisse ces chocs, l’Assemblée nationale débat du budget 2027 depuis le 13 octobre. La commission des finances avait adopté début octobre trois mesures qui touchent directement les détenteurs : la taxation des plus-values lors de la conversion de crypto-actifs en stablecoins régulés sous MiCA (le règlement européen sur les crypto-actifs) à compter du 1er janvier 2027, une exit tax élargie aux portefeuilles supérieurs à 800 000 euros, et le report des moins-values sur dix ans.
Prudence toutefois : la séance publique repart du texte du gouvernement, pas de celui de la commission. Rien n’est acquis. Le vote solennel sur la partie recettes est fixé au 20 octobre, le vote d’ensemble au 17 novembre, avant passage au Sénat.
Autrement dit : votre prix d’achat se joue à Washington, votre fiscalité se joue à Paris.
Laetitia Zito, directrice générale de Paymium, décrypte l’évolution des cryptomonnaies, la réglementation MiCA et l’avenir de Bitcoin en Europe.
Dans cet entretien accordé à Parlons Finance, Laetitia Zito revient sur son parcours, les défis de la réglementation MiCA, l’évolution du marché des cryptomonnaies, la stratégie de Paymium et le potentiel économique et sociétal de Bitcoin.
« Nous sommes passés d’une startup technologique à une entreprise financière »
Parlons Finance : Votre parcours est assez atypique. Comment êtes-vous passée d’une formation scientifique à la direction générale d’une plateforme spécialisée dans les cryptomonnaies ?
Laetitia Zito : Je suis chimiste de formation. J’ai commencé ma carrière dans un secteur très éloigné de la finance et des cryptomonnaies : l’événementiel musical. J’y ai passé treize ans, au sein d’une entreprise internationale qui m’a permis de beaucoup voyager.
C’est au cours de cette expérience que je me suis intéressée à la finance, jusqu’à reprendre mes études pour obtenir un master en finance d’entreprise et contrôle de gestion à l’ESSEC.
J’ai rejoint Paymium en octobre 2017 en tant que directrice administrative et financière. À l’époque, je connaissais encore assez peu l’univers des cryptomonnaies. Mais c’est un secteur qui suscite rapidement une véritable curiosité intellectuelle. Plus on apprend, plus on découvre l’étendue de ce qu’il reste à comprendre.
J’ai progressivement élargi mes responsabilités, notamment sur les questions réglementaires, avant de prendre la direction générale de Paymium en 2022.
Parlons Finance : Qu’est-ce qui vous a convaincue, dès 2017, que Bitcoin représentait une innovation suffisamment importante pour y consacrer votre carrière ?
Laetitia Zito : C’est avant tout ma rencontre avec Pierre Noizat, le fondateur de Paymium, qui a été déterminante.
J’avais entendu parler de Bitcoin auparavant, sans véritablement m’y intéresser. En découvrant le projet et en échangeant avec Pierre, j’ai compris que nous étions face à quelque chose de profondément nouveau.
Ce qui m’a séduite, c’est aussi la dimension alternative de cette technologie. Il ne s’agit pas de vouloir remplacer intégralement le système financier existant, mais de contribuer à développer d’autres possibilités, d’autres modèles.
Il y a une dimension presque militante dans cette démarche. Participer à la construction d’alternatives crédibles, qui présentent de véritables avantages, me semblait particulièrement intéressant.
Parlons Finance : Paymium existe depuis 2011 et fait partie des acteurs historiques du secteur. Pourtant, l’entreprise reste relativement discrète. Est-ce un choix stratégique ?
Laetitia Zito : Oui, cette discrétion correspond assez bien à notre positionnement.
Nous avons toujours privilégié la sécurité, la stabilité et la continuité de nos activités. Dans un secteur où certains acteurs ont connu des scandales retentissants, nous sommes restés concentrés sur notre métier et sur le développement de nos services.
Cela explique probablement pourquoi nous sommes moins présents médiatiquement que certaines grandes plateformes internationales.
Je le regrette parfois, car nous avons une histoire et une expertise à partager. Nous travaillons justement à renforcer notre visibilité.
Parlons Finance : Vous avez rejoint Paymium comme directrice financière avant d’en prendre la direction générale. En quoi cette première fonction vous a-t-elle préparée à diriger l’entreprise ?
Laetitia Zito : La direction financière offre une vision extrêmement transversale de l’entreprise. On intervient sur les systèmes informatiques, les fournisseurs, le support client, la gestion des risques et, naturellement, la pérennité financière.
À mon arrivée, nous étions moins de dix collaborateurs, contre environ vingt-cinq aujourd’hui. Il fallait donc être très polyvalent.
Je me suis également intéressée très tôt aux questions réglementaires, notamment avec l’arrivée de la loi Pacte, puis du statut PSAN et du règlement MiCA.
Avant même que nous disposions d’un directeur de la conformité, je portais une grande partie de ces sujets. Cette expérience m’a permis d’acquérir une compréhension globale de l’entreprise, indispensable pour exercer ensuite la direction générale.
« Aujourd’hui, Bitcoin touche le grand public, et plus seulement les passionnés de technologie »
Parlons Finance : Depuis votre arrivée en 2017, qu’est-ce qui a le plus changé dans l’écosystème des cryptomonnaies ?
Laetitia Zito : Deux transformations majeures me viennent à l’esprit.
La première concerne les entreprises elles-mêmes. À l’origine, nous étions avant tout des startups technologiques, portées par l’innovation. Aujourd’hui, avec MiCA, nous sommes devenus de véritables entreprises financières.
Cette évolution implique des changements profonds dans notre organisation, notre gouvernance et notre manière de travailler. La réglementation occupe désormais une place considérable et ralentit parfois notre capacité d’innovation.
La seconde transformation concerne les utilisateurs. En 2017, nos clients étaient principalement des passionnés de Bitcoin, souvent dotés d’une expertise technique très poussée. Leurs questions étaient complexes et nécessitaient une véritable maîtrise de la technologie.
Aujourd’hui, nous nous adressons à un public beaucoup plus large. Les questions portent davantage sur l’utilisation de la plateforme, la compréhension de Bitcoin ou le choix d’un portefeuille numérique. C’est le signe que Bitcoin est progressivement sorti d’un cercle d’initiés pour toucher le grand public.
Parlons Finance : Les banques et les investisseurs institutionnels s’intéressent désormais à Bitcoin. Comment percevez-vous cette arrivée de nouveaux acteurs ?
Laetitia Zito : Nous considérons que la concurrence est positive, car elle contribue à développer le marché et à démocratiser les usages.
Les banques commencent à proposer des services liés aux cryptomonnaies, même si leurs offres restent encore relativement limitées. La notoriété de Bitcoin est aujourd’hui largement installée. Près de 90 % des Français en ont entendu parler, mais la détention reste beaucoup plus faible.
Selon les chiffres que nous observons, environ 11 % des Français détiennent des cryptomonnaies, et leur poids dans le patrimoine global reste limité. Cela montre que nous sommes encore loin d’une adoption généralisée. Le potentiel de développement demeure considérable.
« MiCA a profondément transformé notre industrie »
Parlons Finance : Paymium a obtenu son agrément MiCA. Quelles perspectives cela ouvre-t-il pour l’entreprise ?
Laetitia Zito : Historiquement, Paymium est une plateforme française. Plus de 80 % de nos clients sont situés en France, le reste étant principalement réparti dans d’autres pays européens.
L’obtention de notre agrément MiCA en juin nous permet désormais de nous adresser à l’ensemble du marché européen. C’est une étape importante pour notre développement, même si elle s’accompagne d’exigences réglementaires particulièrement élevées.
Parlons Finance : Certains acteurs considèrent que la réglementation européenne freine le développement du secteur. Partagez-vous cette analyse ?
Laetitia Zito : Il faut distinguer deux choses.
Bitcoin a effectivement été conçu dans une logique décentralisée, sans frontières. Mais lorsqu’une entreprise fournit des services financiers, conserve des actifs pour le compte de tiers et gère des montants importants, elle doit assumer des responsabilités. On ne peut pas exercer ce type d’activité sans gouvernance claire ni garanties suffisantes.
L’exemple de Binance illustre cette problématique. C’est un acteur majeur du marché mondial, mais son développement a également été marqué par des difficultés réglementaires et des affaires judiciaires. Ces situations peuvent nuire à l’image de l’ensemble du secteur.
La réglementation est donc nécessaire pour établir un cadre de confiance, même si son application représente un défi considérable pour les entreprises.
Parlons Finance : Concrètement, qu’est-ce que MiCA a changé dans le fonctionnement de Paymium ?
Laetitia Zito : Pratiquement tout. MiCA impose une gouvernance renforcée, des dispositifs de contrôle des risques, des exigences de fonds propres, des procédures de lutte contre le blanchiment et le financement du terrorisme, ainsi qu’une séparation stricte entre les actifs de l’entreprise et ceux de ses clients.
Il faut également assurer une surveillance réglementaire permanente, renforcer les dispositifs de contrôle interne et sécuriser les systèmes d’information. À cela s’ajoute le règlement DORA, consacré à la résilience opérationnelle numérique et à la cybersécurité.
Ces obligations touchent toutes les fonctions de l’entreprise. Ce n’est pas simplement une mise en conformité juridique : c’est une transformation structurelle.
Parlons Finance : Quel a été le coût de cette transformation pour Paymium ?
Laetitia Zito : Nous estimons l’investissement nécessaire à l’obtention de l’agrément MiCA à environ un million d’euros.
Cela comprend les honoraires des conseils et des avocats, les développements informatiques, les adaptations organisationnelles et les opportunités auxquelles nous avons dû renoncer pendant cette période. Et ce montant ne comprend pas les coûts récurrents nécessaires au maintien de la conformité. Pour les petites structures, ces investissements représentent un obstacle considérable.
La France comptait environ 130 acteurs enregistrés comme PSAN. Aujourd’hui, nous n’en comptons plus qu’une trentaine, selon les chiffres que nous évoquons.
Certains ont cessé leurs activités, tandis que d’autres ont réorienté leur modèle économique vers des prestations purement technologiques. Cette évolution risque de réduire la diversité des acteurs présents sur le marché.
Parlons Finance : Pour un investisseur particulier, quelles garanties concrètes apporte un agrément MiCA ?
Laetitia Zito : Le particulier souhaite avant tout accéder facilement à ses investissements, avec un niveau de sécurité élevé.
Il ne connaît pas nécessairement toutes les subtilités de la réglementation. MiCA renforce la protection des clients, mais impose également davantage de formalités, notamment lors de l’identification et de l’ouverture d’un compte.
Son intérêt se situe aussi dans la solidité de l’écosystème financier. Pour développer des partenariats entre entreprises ou proposer des services à des institutions, il faut disposer d’un cadre réglementaire robuste.
C’est cette structuration qui permettra, à terme, de renforcer la confiance et de favoriser une adoption plus large.
« Pendant le confinement, nous avons vécu une période absolument historique »
Parlons Finance : Vous avez traversé plusieurs cycles de marché depuis 2017. Quel événement vous a particulièrement marquée ?
Laetitia Zito : Je garde un souvenir très fort du confinement de 2020.
Bitcoin avait connu une chute spectaculaire, jusqu’à environ 3 000 euros, alors même que nous devions réorganiser notre fonctionnement du jour au lendemain. Nous étions habitués à travailler ensemble au bureau et nous nous sommes retrouvés à distance, dans un contexte totalement inédit.
Parallèlement, l’activité sur notre plateforme a explosé. Nous avons enregistré des volumes de transactions très importants, accompagnés d’une forte augmentation des demandes clients.
Il fallait gérer simultanément la trésorerie, les opérations et l’afflux de nouveaux utilisateurs. Cette période a été particulièrement intense. Le cycle haussier qui a suivi, entre 2020 et 2022, a également été historique.
Je me souviens aussi de l’enthousiasme collectif lorsque Bitcoin atteignait de nouveaux records. Nous étions tous au bureau à suivre les cours, en attendant de voir si un nouveau sommet historique allait être franchi.
« Notre clientèle recherche une approche plus patrimoniale de Bitcoin »
Parlons Finance : Paymium a considérablement élargi son offre depuis sa création. Quels sont aujourd’hui vos principaux services ?
Laetitia Zito : Paymium est né en 2011 comme une place de marché permettant aux acheteurs et aux vendeurs de Bitcoin d’échanger directement via un carnet d’ordres.
Cette activité historique existe toujours, notamment sur la paire Bitcoin-euro. Nous avons progressivement développé d’autres services, notamment l’échange de cryptomonnaies sans carnet d’ordres, ainsi que des opérations de gré à gré, ou OTC, destinées aux clients qui souhaitent réaliser des transactions plus importantes.
Nous proposons également des achats récurrents, permettant aux utilisateurs d’investir progressivement. Nous avons développé un plan Bitcoin Famille, destiné aux parents qui souhaitent constituer une épargne en Bitcoin pour leurs enfants.
Enfin, nous avons lancé une activité en marque blanche et en marque grise, qui permet à d’autres acteurs financiers d’intégrer des services liés aux cryptomonnaies dans leurs propres offres.
Parlons Finance : Vous expliquez que votre clientèle est différente de celle des grandes plateformes internationales. Quelles sont ses particularités ?
Laetitia Zito : Notre clientèle est globalement plus âgée que la moyenne des investisseurs en cryptomonnaies.
Nous touchons principalement des personnes de 35 ans et plus, avec des montants investis relativement importants. Selon les études que nous avons consultées, une part significative des investisseurs en cryptomonnaies investit moins de 5 000 euros par an.
Chez Paymium, nos clients investissent en moyenne autour de 10 000 euros par an. Ils recherchent souvent une approche plus structurée, davantage orientée vers la constitution d’un patrimoine que vers la spéculation à court terme. Cela correspond assez bien à notre positionnement historique.
Parlons Finance : Cette orientation explique-t-elle votre choix de proposer un nombre limité de cryptomonnaies ?
Laetitia Zito : Absolument.
Nous avons fait le choix de sélectionner les actifs que nous proposons selon plusieurs critères. Nous disposons actuellement de douze cryptomonnaies et prévoyons d’élargir progressivement cette sélection à quinze.
Notre objectif n’est pas de proposer plusieurs centaines d’actifs, dont certains présentent des niveaux de risque et de complexité particulièrement élevés.
Les investisseurs qui souhaitent se positionner sur des cryptomonnaies plus spéculatives doivent posséder une connaissance approfondie du marché et être capables de suivre leurs positions très régulièrement.
Notre clientèle recherche plutôt une approche prudente, avec une sélection d’actifs plus restreinte. C’est également ce que nous observons chez les établissements financiers intéressés par nos solutions en marque blanche : ils souhaitent proposer quelques cryptomonnaies connues, sans multiplier inutilement les produits.
« Bitcoin est bien plus qu’un actif financier »
Parlons Finance : Quel conseil donneriez-vous à une personne qui ne s’est pas encore intéressée à Bitcoin ?
Laetitia Zito : Je lui conseillerais avant tout de se renseigner.
Au-delà de l’investissement, Bitcoin représente une innovation informatique et monétaire absolument passionnante. Pour la première fois, il est possible d’échanger de la valeur sur Internet de pair à pair, sans devoir nécessairement passer par un tiers de confiance.
C’est une rupture technologique majeure. Mais Bitcoin soulève également des questions philosophiques, économiques et sociétales fondamentales.
Qu’est-ce que la monnaie ? Pourquoi existe-t-il de l’inflation ? Comment fonctionne la création monétaire ? Quel rôle joue l’énergie dans le fonctionnement de Bitcoin ?
Ce sont des sujets passionnants, qui méritent d’être étudiés indépendamment de toute décision d’investissement.
Parlons Finance : Vous insistez beaucoup sur la dimension sociétale de Bitcoin. Pourquoi vous semble-t-elle aussi importante ?
Laetitia Zito : Parce que nous avons tendance à analyser Bitcoin depuis le confort de nos systèmes financiers occidentaux.
En France ou en Europe, nous disposons d’infrastructures bancaires et de systèmes de paiement relativement efficaces. Mais ce n’est pas le cas partout.
Dans certains pays, les populations sont confrontées à l’hyperinflation, à l’instabilité politique, à l’effondrement de leur système financier ou à des conflits armés. Dans ces situations, Bitcoin peut représenter une alternative importante.
Une personne contrainte de quitter son pays peut, par exemple, conserver l’accès à ses bitcoins grâce à une phrase de récupération composée de douze ou vingt-quatre mots.
Elle n’a pas besoin de transporter physiquement ses avoirs. C’est une caractéristique extraordinaire de cette technologie. Bitcoin est décentralisé, fonctionne sans dirigeant central et permet des transferts de valeur à l’échelle mondiale. C’est pour toutes ces raisons que je considère qu’il peut jouer un rôle sociétal majeur.
Parlons Finance : Pour terminer, quelles initiatives pourraient favoriser une utilisation plus concrète de Bitcoin dans la vie quotidienne ?
Laetitia Zito : Nous venons notamment de signer un partenariat avec la Coop Normandie-Picardie, qui permettra de verser en Bitcoin le cashback obtenu sur les achats.
C’est un exemple intéressant d’utilisation concrète, accessible à des consommateurs qui ne sont pas nécessairement familiers avec l’univers des cryptomonnaies.
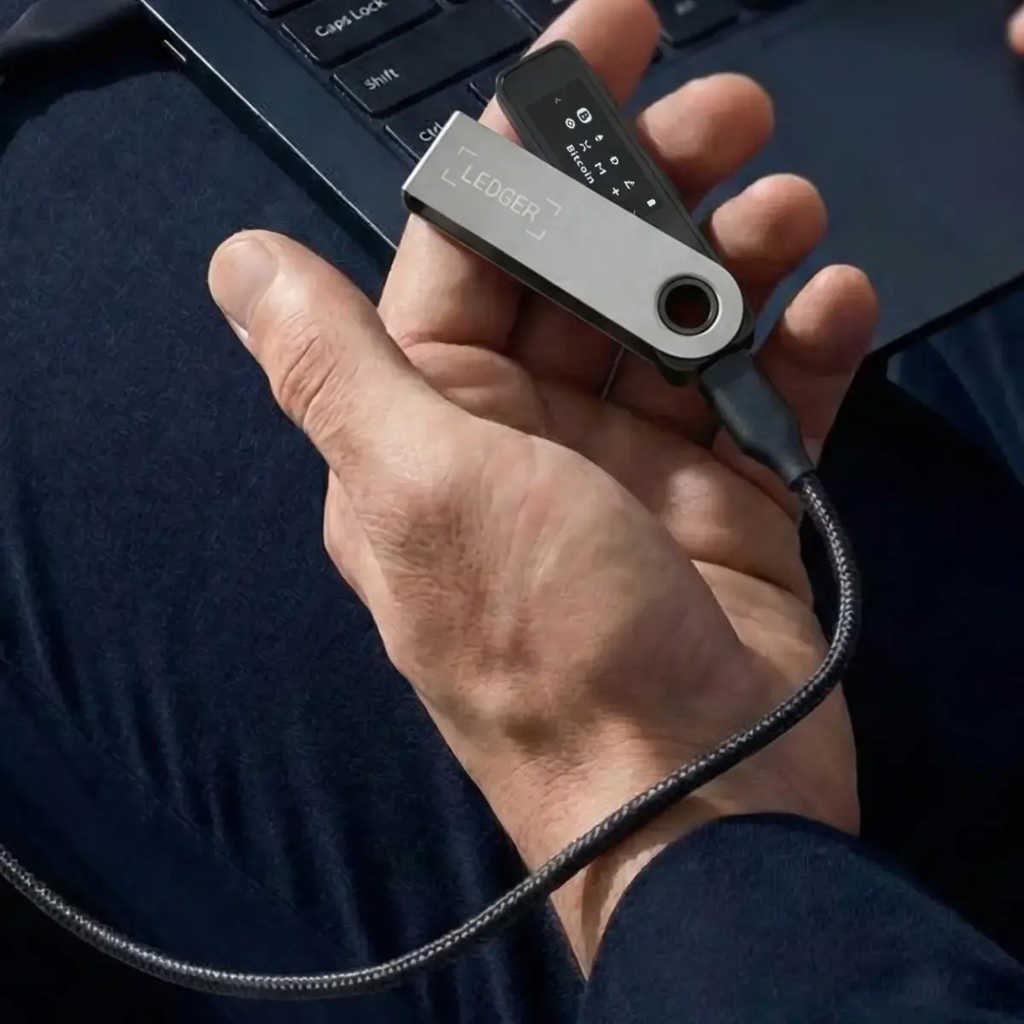
Un implant électronique caché sous l’écran, un revendeur agréé d’Asie du Sud-Est, et entre 86 et 93 millions de dollars envolés. L’affaire Ledger-CryptoBilis ne dit rien de mauvais sur le matériel du fabricant français, elle dit tout du maillon qu’on ne vérifie jamais : le trajet entre l’usine et votre salon.
Un appareil neuf, sous blister, et déjà piégé
Le 9 octobre, Ledger annonce enquêter sur des vols de cryptomonnaies signalés par des utilisateurs d’Asie du Sud-Est. Point commun entre les victimes : toutes avaient acheté leur appareil chez CryptoBilis, un revendeur agréé de la marque présent en Malaisie, en Indonésie et aux Philippines. À 13h32 UTC, le support officiel du fabricant demande au revendeur de suspendre ventes et expéditions.
Le même jour, Mark Karpelès, l’ex-PDG de la plateforme Mt. Gox, effondrée en 2014, publie des photos d’un Ledger Nano X reçu de Malaisie. Emballage thermorétractable en bon état. À l’œil nu, rien de bizarre. Et pourtant, à l’intérieur, à l’endroit même où devrait se trouver la mousse de calage de l’écran, un module étranger : une puce LTE (communication mobile), une antenne, une eSIM, un microcontrôleur connecté au bus de données de l’écran.
Le principe est d’une inquiétante simplicité. L’implant ne vise pas à briser la cryptographie de l’appareil. Il regarde l’écran. Pendant la configuration, lorsque le Ledger affiche les 24 mots de la phrase de récupération, cette suite qui permet d’accéder à la totalité des fonds, le module lit les caractères affichés, les stocke puis les transmet par le réseau mobile. Il ne reste plus au pirate qu’à attendre.
Samedi 11 octobre, Ledger a confirmé avoir trouvé un implant matériel non autorisé dans l’appareil d’un utilisateur touché. CryptoBilis a suspendu la vente de l’ensemble de son stock de portefeuilles. L’entreprise coopère avec les autorités.
Pourquoi l’appareil passait le contrôle d’authenticité
C’est le détail qui fait mal. Ledger propose une vérification, le Genuine Check, censée confirmer que l’appareil est bien d’origine. Les Ledger trafiqués la passaient sans broncher.
Logique : l’implant ne modifie pas l’élément sécurisé, la puce blindée qui génère et protège les clés privées. Il ne modifie pas non plus le firmware, le logiciel embarqué. Il se borne à écouter un signal, l’affichage, qui n’a jamais été conçu pour être confidentiel. Le firmware ne peut pas détecter un composant qui se contente de lire par-dessusl’épaule.
Selon 23pds, le responsable de la sécurité de l’information chez SlowMist (société d’analyse blockchain), un montage de ce type suppose un attaquant d’un très bon niveau technique. Ce n’est pas du bricolage de week-end. C’est une opération industrielle, calibrée sur un canal de distribution précis.
Combien, et pour qui ?
Les estimations varient selon les sociétés d’analyse on-chain, et aucune n’est validée par Ledger :
plus de 86 millions de dollars selon les premières investigations relayées par CoinDesk, sur Bitcoin, Ethereum et Tron ;
92,9 millions d’après Bitquery, réparties sur 311 portefeuilles ;
93,2 millions sur 315 portefeuilles et six réseaux au 10 octobre, selon un autre décompte.
Selon un décompte partiel, la moyenne s’élève à environ 890 000 dollars par portefeuille touché. Donc des particuliers aisés ou de petits gestionnaires, pas le détenteur du dimanche. Une partie des fonds, environ 10 millions en USDT, aurait été bloquée par Tether, mais ce chiffre n’est mentionné que par une seule source et doit encore être confirmé.
Et un point d’honnêteté s’impose : Ledger n’a établi aucun lien formel entre l’implant trouvé et les portefeuilles vidés. Les deux faits coexistent, la corrélation est forte, la démonstration manque encore. Le fabricant répète de son côté qu’il n’a aucun signe de compromission de ses propres systèmes, de son infrastructure ou de ses services.
Ce que ça change pour vous, ici
L’affaire se joue à 10 000 kilomètres, mais elle concerne directement le détenteur français, et pas seulement parce que Ledger est une entreprise tricolore de 800 salariés, qui revendique la sécurisation de plus de 20 % des cryptomonnaies dans le monde et prépare une levée de fonds ou une cotation à New York.
Elle concerne le lecteur pour une raison plus terre à terre : l’auto-conservation déplace la responsabilité sur l’utilisateur, et aucun règlement ne vient la rattraper. MiCA, le cadre européen sur les crypto-actifs pleinement applicable en France depuis cet été, encadre les prestataires, plateformes, conservateurs, émetteurs de stablecoins. Un portefeuille matériel que vous détenez vous-même n’entre pas dans ce périmètre. Pas de fonds de garantie, pas de recours réglementaire. En cas de vol, il reste la plainte et l’enquête pénale.
Les gestes concrets, maintenant :
Acheter en direct chez le fabricant ou chez un revendeur dont la chaîne logistique est traçable. Un site marchand tiers, une marketplace, un vendeur régional : autant de maillons que vous ne contrôlez pas.
Ne jamais utiliser une carte de récupération pré-remplie livrée avec l’appareil. La phrase de 24 mots doit être générée par vous, sur l’appareil, à la première configuration.
Si vous avez acheté chez CryptoBilis ces 90 derniers jours : ne pas initialiser un appareil encore neuf ; s’il est déjà configuré, transférer les fonds vers un appareil neuf avec une phrase entièrement nouvelle.
Rappel qui ne vieillit pas : Ledger ne demande jamais vos 24 mots. Personne ne les demande, jamais.
Avis Linxea : frais réduits, large choix de supports et accompagnement. Découvrez ce que propose le courtier avant d’investir.
Frais réduits, choix plus important de supports et parcours digitalisé : les épargnants disposent aujourd’hui de davantage d’alternatives pour investir.
Parmi les acteurs qui ont accompagné cette évolution, Linxea occupe une place particulière. Créé en 2001, le courtier en ligne revendique aujourd’hui 200 000 clients et plus de 6 milliards d’euros d’actifs confiés.
Mais au-delà des chiffres, que propose réellement Linxea ? Et quels sont les éléments à regarder avant d’y investir ?
Des frais qui constituent l’un de ses principaux arguments
C’est probablement le premier élément qui a contribué à la réputation de Linxea : la réduction des frais liés à l’épargne.
Sur ses contrats, Linxea affiche notamment 0 % de frais d’entrée, de versement et d’arbitrage en ligne, hors exceptions liées à certains supports. Les frais de gestion des unités de compte en gestion libre se situent quant à eux entre 0,50 % et 0,60 % par an, selon le contrat choisi.
Un élément loin d’être anecdotique lorsqu’on investit sur plusieurs décennies. Quelques dixièmes de pourcentage de frais supplémentaires chaque année peuvent finir par représenter une différence significative sur le capital final en raison de l’effet des intérêts composés.
Il faut néanmoins regarder au-delà des seuls frais du contrat : les supports sélectionnés peuvent eux-mêmes supporter leurs propres frais et certaines opérations sur des ETF, actions ou supports immobiliers peuvent également être facturées.
Assurance-vie, PER, ETF, SCPI… un catalogue particulièrement large
Le deuxième argument de Linxea réside dans la diversité de son offre.
Le courtier distribue plusieurs contrats d’assurance-vie et plans d’épargne retraite (PER), en partenariat avec différents assureurs tels que Spirica, Suravenir, Generali ou Apicil.
À l’intérieur de ces enveloppes, l’épargnant peut accéder, selon le contrat, à des fonds en euros mais également à des ETF, fonds d’investissement, SCPI, actions ou encore à certaines solutions de private equity.
Linxea Spirit 2, par exemple, donne accès à plus de 1 100 supports avec des frais de gestion annuels de 0,5 % sur les unités de compte. Linxea Avenir 2 en propose plus de 600 et peut être ouvert à partir de 100 euros.
L’intérêt est donc moins de chercher « le meilleur contrat Linxea » dans l’absolu que de sélectionner celui qui correspond réellement à ses objectifs, à son horizon d’investissement et aux supports recherchés.
Digital, mais pas uniquement
Autre particularité intéressante : Linxea revendique un modèle digital sans pour autant abandonner le conseil humain.
Les épargnants peuvent gérer leurs contrats en ligne, tandis que Linxea dispose également de conseillers pour accompagner ceux qui souhaitent être guidés. Pour des besoins patrimoniaux plus spécifiques, l’entreprise propose aussi un accompagnement par des conseillers en investissements financiers.
Sur le papier, le positionnement est assez clair : combiner les tarifs d’un acteur en ligne, une architecture d’investissement relativement large et la possibilité de bénéficier d’un accompagnement humain.
Linxea peut ainsi être particulièrement intéressant pour l’épargnant qui souhaite davantage de choix et d’autonomie que dans une offre bancaire traditionnelle, sans nécessairement vouloir gérer l’intégralité de son patrimoine seul.
Mais les frais ne doivent jamais constituer l’unique critère de sélection. Avant de souscrire, il reste indispensable de comparer les contrats, les assureurs, les supports disponibles, les éventuels frais propres à ces supports et les risques associés.
Car en matière d’épargne, le meilleur contrat n’est pas forcément celui qui coûte le moins cher : c’est avant tout celui qui correspond à votre stratégie.
Cet article a été réalisé dans le cadre d’une collaboration commerciale avec Linxea. Les investissements en unités de compte présentent notamment un risque de perte en capital.
L’Indonésie est la première économie d’Asie du Sud-Est, la quatrième population mondiale, et pourtant elle reste quasi absente de nos conversations financières en Belgique. C’est précisément pour ça que je suis parti à Jakarta : comprendre sur le terrain comment fonctionne ce marché, ce qui le fait avancer et ce qui peut le faire trébucher.
Les chiffres, on peut les lire depuis Bruxelles. Ce qu’on ne peut pas lire, c’est la densité d’un quartier d’affaires comme Sudirman un mardi matin, la vitesse à laquelle les gens paient tout par QR code, ou le poids qu’une histoire coloniale continue d’avoir dans les institutions. Cet article retrace ce que j’ai vu, remis en perspective avec ce que disent les données.
Le pays en quelques repères
L’Indonésie, c’est environ 288 millions d’habitants répartis sur plus de 17 000 îles, mais une économie qui tourne d’abord autour d’une seule : Java. Au premier trimestre 2026, les provinces de Java pesaient à elles seules 57 % du PIB national, selon l’office statistique BPS.
À Jakarta, cette concentration se sent physiquement. Les embouteillages, les tours de bureaux, les centres commerciaux bondés en semaine : tout rappelle que la capitale économique absorbe une part disproportionnée de l’activité, même si le gouvernement pousse depuis plusieurs années le projet de nouvelle capitale administrative, Nusantara, sur l’île de Bornéo.
Trois ordres de grandeur à garder en tête :
Population : environ 288 millions d’habitants en 2026, avec une population jeune.
PIB par habitant : autour de 5 360 dollars en 2026, soit un pays à revenu intermédiaire qui continue de rattraper son retard.
Moteur principal : la consommation des ménages, qui représente environ 53 % du PIB.
L’héritage néerlandais : trois siècles et demi qui structurent encore l’économie
On ne comprend pas l’économie indonésienne sans remonter à la colonisation néerlandaise. Elle a façonné la géographie commerciale du pays, sa dépendance aux matières premières et même certaines de ses grandes banques actuelles.
1602 – la VOC. La Compagnie néerlandaise des Indes orientales est créée pour contrôler le commerce des épices. Elle est souvent présentée comme la première grande multinationale cotée de l’histoire.
1619 – Batavia. La VOC s’installe sur le site de l’ancienne Jayakarta et fonde Batavia, l’actuelle Jakarta. Le vieux quartier de Kota Tua en garde encore les traces architecturales.
1799 – l’État prend le relais. La VOC, en faillite, est dissoute. Ses possessions passent à l’État néerlandais : ce sont les Indes orientales néerlandaises.
1830 – le système des cultures forcées. Le cultuurstelsel oblige les paysans javanais à consacrer une partie de leurs terres à des cultures d’exportation (café, sucre, indigo). Les revenus renflouent massivement le Trésor néerlandais.
1942-1945 – l’occupation japonaise, qui met fin de fait au contrôle néerlandais.
17 août 1945 – l’indépendance est proclamée par Soekarno et Hatta. Les Pays-Bas ne la reconnaissent officiellement qu’en décembre 1949, après quatre ans de conflit.
Le clin d’œil belge. Le cultuurstelsel est introduit en 1830, l’année même de la révolution belge. Les Pays-Bas sortent alors d’une guerre coûteuse à Java et perdent en même temps nos provinces : l’exploitation de Java devient une manière de rétablir les finances publiques. Une partie de l’histoire économique indonésienne s’est donc jouée, indirectement, en parallèle de la nôtre.
Ce que j’en retiens pour aujourd’hui : un modèle longtemps construit sur l’exportation de matières premières brutes. C’est exactement ce que l’Indonésie essaie de casser depuis dix ans avec sa politique de transformation locale des minerais, dont je parle plus bas.
Le secteur bancaire : concentré, très rentable et encore largement public
Le système bancaire indonésien est dominé par quatre acteurs, dont trois sont contrôlés par l’État via le fonds souverain Danantara. Et plusieurs d’entre eux descendent directement d’institutions de l’époque coloniale.
Quelques filiations qui m’ont frappé :
Bank Indonesia, la banque centrale, est l’héritière de la De Javasche Bank fondée en 1828 sous administration néerlandaise, nationalisée après l’indépendance.
BRI remonte à 1895, à Purwokerto, dans le centre de Java. C’est aujourd’hui la grande banque du microcrédit et des PME.
Bank Mandiri est née en 1998, en pleine crise asiatique, de la fusion de quatre banques d’État. L’une d’elles, Bank Exim, descendait de la branche indonésienne de la Nederlandsche Handel-Maatschappij, fondée en 1824 par le roi Guillaume Ier, à l’époque où Bruxelles et La Haye partageaient encore la même couronne.
Les résultats du premier semestre 2026 montrent un secteur solide :
Mandiri tire la croissance, avec un encours de crédit en hausse de près de 20 % sur un an et un taux de créances douteuses sous 1 %.
BCA, la banque privée de référence, franchit pour la première fois le cap des 1 000 000 milliards de roupies de crédits, en s’appuyant sur une base de dépôts très bon marché. Sa croissance des bénéfices ralentit nettement.
Le paiement mobile est partout. Le standard national de QR code, QRIS, lancé par la banque centrale, est utilisé du centre commercial au petit vendeur de rue. Pour un Européen, le contraste avec notre usage encore très attaché à la carte est frappant.
Le point d’attention : la concentration. Quand l’État contrôle trois des quatre plus grandes banques via Danantara, la frontière entre logique commerciale et politique publique devient une vraie question pour un investisseur.
Forces économiques et avantages
La première force de l’Indonésie, c’est la régularité : une croissance autour de 5 % par an, trimestre après trimestre, portée par un immense marché intérieur.
[embed: node/6adb90a4-8625]
Au premier semestre 2026, l’économie a progressé de 5,45 % sur un an. Pour un pays européen, ce serait exceptionnel ; ici, c’est la norme depuis des années.
Ce que j’identifie comme les vrais avantages structurels :
Un marché intérieur massif. La consommation des ménages pèse environ 53 % du PIB. Les centres commerciaux de Jakarta pleins un jour de semaine ne sont pas une impression : c’est le moteur de l’économie.
La démographie. Une population jeune, de plus en plus urbaine et connectée, qui alimente la demande en crédit, en services financiers et en consommation numérique.
Le nickel et la stratégie de transformation locale. L’Indonésie produit environ 60 % du nickel extrait dans le monde, métal clé des batteries. En interdisant l’exportation de minerai brut, le pays a forcé les investisseurs, surtout chinois, à construire des fonderies sur place. Résultat : un excédent commercial ininterrompu pendant plus de 69 mois jusqu’au début 2026.
L’investissement qui accélère. L’investissement a progressé de 6,9 % sur un an au deuxième trimestre 2026, soutenu par l’immobilier commercial et les zones économiques régionales.
Le tourisme. L’hébergement et la restauration affichaient la plus forte croissance sectorielle au premier trimestre (+13 %). J’y reviendrai en détail dans l’article sur Bali.
En clair, c’est l’histoire coloniale inversée : le pays veut arrêter d’exporter des matières premières brutes pour capter lui-même la valeur ajoutée.
Les points de vigilance
La croissance est solide, mais la confiance des marchés s’est nettement dégradée en 2026. C’est le décalage le plus intéressant que j’ai ramené de ce voyage : une économie réelle qui tient, et une monnaie qui décroche.
La roupie au plus bas historique. Début juin 2026, elle a franchi le seuil symbolique de 18 000 roupies pour un dollar, perdant plus de 7 % depuis janvier. C’est la devise la plus faible d’Asie cette année. La guerre en Iran a fait flamber le pétrole, et l’Indonésie est importatrice nette.
Une banque centrale forcée de remonter ses taux. Bank Indonesia avait baissé son taux directeur jusqu’à 4,75 %. Elle a dû le remonter à 5,75 % pour défendre la roupie, et l’a maintenu à ce niveau lors de sa réunion des 22 et 23 septembre.
Des agences de notation plus prudentes. Moody’s en février puis Fitch en mars 2026 ont abaissé la perspective de la note souveraine à négative, en citant une politique économique jugée moins prévisible.
Une dépendance forte à la Chine. La Chine absorbe environ 92 % des exportations de nickel et contrôle une large part des capacités de raffinage installées dans le pays.
Des prévisions qui divergent. Pour 2026, l’OCDE table sur 4,7 % de croissance, la Banque asiatique de développement sur 5,2 %. L’écart dit bien l’incertitude sur la soutenabilité des dépenses publiques.
Pour un investisseur européen, le message est double : le potentiel de long terme est réel, mais le risque de change peut effacer une bonne partie du rendement à court terme.
Ce que je retiens
L’Indonésie est un marché qu’on ne peut plus ignorer, mais qu’il faut regarder avec les deux yeux ouverts. D’un côté, une croissance régulière, un secteur bancaire rentable et une stratégie industrielle claire. De l’autre, une monnaie fragile, une forte présence de l’État et une dépendance à un seul grand partenaire.
Ce déplacement confirme une conviction : pour parler sérieusement de marchés émergents à un public belge, il faut aller les voir. Les chiffres donnent la direction, le terrain donne le contexte. Et dans le cas de l’Indonésie, ce contexte commence souvent par une histoire que nous partageons, de près ou de loin, avec les Pays-Bas.
Dans le prochain article, je descends à Bali : une économie presque entièrement tournée vers le tourisme, avec ses forces et ses fragilités propres.
Investir avant l’entrée en Bourse permet-il de profiter plus tôt de la croissance des entreprises ? SpaceX est restée privée pendant près de 24 ans. Anthropic a vu sa valorisation multipliée par près de 16 en quatorze mois.
Ces exemples illustrent un phénomène de fond : une part importante de la création de valeur se déroule désormais loin des marchés cotés.
Des entreprises qui restent privées plus longtemps
Selon l’économiste Jay Ritter, de l’université de Floride, l’âge médian des entreprises américaines lors de leur introduction en Bourse est passé d’environ huit ans dans les années 1980 à douze ans en 2025.
Ces quatre années supplémentaires peuvent représenter une période décisive : développement du produit, conquête de nouveaux marchés, croissance des revenus et augmentation de la valorisation.
Pendant cette phase, les actions restent principalement détenues par les fondateurs, les salariés, les fonds de capital-risque et certains investisseurs fortunés.
Le grand public doit généralement attendre l’introduction en Bourse. Aujourd’hui, plus de 1 200 entreprises non cotées sont considérées comme des « licornes », c’est-à-dire valorisées à plus d’un milliard de dollars, selon CB Insights.
SpaceX et Anthropic : deux exemples spectaculaires
Fondée en 2002, SpaceX est restée privée jusqu’à son introduction en Bourse du 12 juin 2026.
L’opération l’a valorisée autour de 1 750 milliards de dollars, après une dernière valorisation privée estimée à environ 800 milliards de dollars fin 2025, selon Forge Global.
Pendant près de 24 ans, seuls les investisseurs ayant accès au marché privé pouvaient directement détenir des actions de l’entreprise. Lorsqu’elle est devenue accessible au grand public, SpaceX faisait déjà partie des sociétés les plus valorisées au monde.
Anthropic, l’entreprise derrière l’intelligence artificielle Claude, constitue un autre exemple.
Sa valorisation est passée de 61,5 milliards de dollars en mars 2025 à 380 milliards en février 2026, puis à 965 milliards en mai 2026.
Elle a ainsi été multipliée par près de 16 en quatorze mois, sans cotation en Bourse.
Cette progression ne correspond toutefois pas à un rendement automatiquement encaissé par tous les actionnaires. Pour transformer une valorisation en gain réel, il faut pouvoir revendre ses titres, bénéficier d’un rachat ou attendre une introduction en Bourse.
Comment fonctionne le private equity ?
Le capital-investissement, ou private equity, consiste à financer des entreprises qui ne sont pas cotées en échange d’une part de leur capital.
Ces entreprises organisent généralement plusieurs levées de fonds : amorçage, séries A, B, C, puis éventuellement des opérations de capital-développement ou de pré-IPO.
Lors de chaque tour, une nouvelle valorisation est négociée entre l’entreprise et un nombre limité d’investisseurs.
Si la société progresse, les nouveaux investisseurs peuvent accepter de payer plus cher. La valeur théorique des titres détenus par les premiers actionnaires augmente alors.
Mais une valorisation privée n’est pas un cours de Bourse. Elle résulte d’une négociation ponctuelle, peut intégrer des conditions préférentielles et peut également diminuer lors d’une levée suivante.
Tant qu’aucune revente n’a eu lieu, le gain reste théorique.
Le private equity est-il plus rentable que la Bourse ?
Selon la dernière étude de France Invest et EY, le capital-investissement français affichait à fin 2025 un taux de rendement interne net de 10,7 % par an sur dix ans, contre 9,5 % pour le CAC 40.
L’édition précédente, portant sur les données à fin 2024, faisait état d’un rendement net de 12,7 % par an, contre 8,9 % pour le CAC 40.
Ces moyennes masquent cependant d’importants écarts.
Certaines entreprises connaissent une croissance spectaculaire, tandis que d’autres stagnent ou font faillite. Quelques réussites peuvent ainsi concentrer une grande partie de la performance d’un fonds.
Le rendement potentiellement supérieur rémunère plusieurs contraintes : risque de perte, frais, information moins fréquente et argent immobilisé pendant plusieurs années.
Les performances moyennes du secteur ne constituent donc aucune garantie pour un investissement individuel.
Un marché historiquement réservé aux grandes fortunes
L’un des principaux obstacles reste l’accès.
Les opérations les plus recherchées sont généralement réservées aux fonds, aux investisseurs institutionnels et aux family offices.
En septembre 2026, le ticket nécessaire pour acquérir directement des actions Anthropic sur certaines opérations secondaires atteignait environ 25 millions de dollars, selon Fortune.
Les particuliers disposent rarement des montants, du réseau ou des structures juridiques nécessaires pour participer directement à ces transactions.
C’est sur ce constat que se positionne Akka.app, partenaire de cet article.
L’application sélectionne, analyse et négocie des investissements dans des entreprises technologiques non cotées pour les particuliers européens. Les investissements de ses membres sont ensuite regroupés dans des véhicules dédiés.
Akka revendique aujourd’hui une communauté de 4 000 investisseurs et propose environ deux investissements par mois, avec un ticket d’entrée minimum à partir de seulement 300 euros par entreprise.
Ses membres ont notamment pu accéder à des opérations portant sur Anthropic, Perplexity, Epic Games et Bolt.
L’application propose également un suivi du portefeuille, des contenus pédagogiques et un assistant A.I. appelé Daniel pour accompagner ses membres 24/7 sur tout type de questions autour du suivi de ses positions et des investissements à venir.
Cette démocratisation ne supprime toutefois aucun des risques propres au non-coté.
Ce qu’il faut retenir
Une part croissante de la création de valeur se déroule avant l’entrée en Bourse.
SpaceX et Anthropic représentent des réussites spectaculaires, mais aussi exceptionnelles. À côté de ces entreprises, de nombreuses sociétés privées échouent ou ne trouvent jamais de possibilité de sortie satisfaisante.
Le capital-investissement peut contribuer à diversifier un portefeuille, mais il ne constitue pas une version systématiquement plus rentable de la Bourse.
La croissance n’a pas disparu. Elle a simplement changé d’adresse.
Avertissement
Cet article est réalisé en partenariat avec Akka. Il poursuit une finalité pédagogique et ne constitue pas un conseil en investissement.
Investir dans des entreprises non cotées comporte un risque de perte totale du capital, une faible liquidité et une incertitude importante sur la valorisation. Les sommes investies peuvent rester immobilisées pendant plusieurs années.
Avant toute décision, il convient d’effectuer ses propres recherches, de comprendre les frais et les conditions de sortie, et de conserver une épargne de précaution suffisante. Les performances passées ne préjugent pas des performances futures.
Sources
Jay Ritter, CB Insights, Forge Global, Anthropic, Reuters, Fortune, France Invest/EY, Finyear et AKKA.
Ce mercredi soir, Bruxelles referme la consultation qui doit dire si MiCA s’étend à la finance décentralisée. Rien ne bascule avant 2027, au mieux. Mais la direction se dessine, et elle vise d’abord les portes d’entrée de la DeFi : les applis par lesquelles vous y accédez.
23h59 à Bruxelles
Ce 30 septembre à 23h59, la Commission européenne arrête de recevoir les réponses à sa consultation sur la révision de MiCA, le règlement européen qui encadre les crypto-actifs. Ouverte le 20 mai, prolongée d’un mois fin juin, elle pose 86 questions. Tout un volet porte sur ce que MiCA ne couvre pas encore : la DeFi (la finance décentralisée, c’est-à-dire des services financiers rendus par des programmes sur la blockchain, sans banque ni plateforme au milieu), le staking et le prêt de crypto-actifs.
Six jours plus tôt, l’Autorité bancaire européenne (EBA) a donné le ton. Dans sa réponse publiée le 24 septembre, elle invite la Commission à envisager d’encadrer le prêt de crypto-actifs. Y compris quand une plateforme régulée donne à ses clients un accès direct à des protocoles de prêt décentralisés. Son argument : les risques pour les consommateurs.
Si vous déposez des stablecoins sur un protocole de prêt ou alimentez un pool d’échange depuis Paris ou Lyon, la question devient très concrète. La fête est-elle finie ? Réponse courte : pas encore. Réponse longue : ça dépend de la porte par laquelle vous entrez.
Une exemption que personne n’a jamais définie
MiCA s’applique pleinement depuis le 30 décembre 2024. Sa période de transition s’est refermée le 1er juillet 2026 : depuis, une plateforme qui sert des clients européens sans agrément de PSCA (prestataire de services sur crypto-actifs) est dans l’illégalité. La DeFi, elle, est restée dehors. Le considérant 22 du règlement exclut les services fournis « de manière totalement décentralisée, sans intermédiaire ».
La logique se tient. MiCA a été pensé pour des acteurs identifiables, avec un siège, des dirigeants, des fonds propres. Quand un smart contract (un programme qui s’exécute tout seul sur la blockchain) fait le travail, à qui délivrer l’agrément ?
Sauf que « totalement décentralisé » n’est défini nulle part. Et très peu de protocoles le sont vraiment. Il y a presque toujours une équipe de développement, une interface web, des clés d’administration capables de modifier le code, ou une gouvernance tenue par une poignée de gros détenteurs de jetons. D’après la couverture de la presse spécialisée, ce sont justement ces indices (clés d’admin, contrôle du front-end, captation des revenus) qui pèsent dans la réflexion de Bruxelles.
La Commission ne propose pas de supprimer l’exemption, relève le cabinet Skadden. Elle cherche plutôt à la baliser, et teste plusieurs pistes :
des diligences obligatoires pour les PSCA sur les protocoles auxquels ils connectent leurs clients ;
l’obligation de ne connecter qu’à des protocoles certifiés ;
une responsabilité de la plateforme en cas d’incident ;
une certification des protocoles et des smart contracts eux-mêmes, objet de la question 63 du document de consultation.
Cette dernière idée a un accent français. L’AMF et l’ACPR ont animé en 2024 un groupe de travail sur la certification des smart contracts dans la DeFi, puis mis ses conclusions en consultation début 2025, avec l’objectif affiché de nourrir la suite de MiCA. Dès 2023, l’AMF défendait pour la DeFi une approche « progressive et proportionnée », sur le principe « même activité, même risque, même réglementation ».
Ce que ça change pour vous, selon la porte que vous prenez
Pour un utilisateur français qui fournit de la liquidité (déposer deux jetons dans un pool pour toucher une part des frais d’échange) ou qui farme des rendements (placer ses crypto-actifs là où un protocole les rémunère), tout dépend du chemin emprunté.
Vous passez par une plateforme régulée
C’est là que ça bougera en premier. Certaines plateformes agréées proposent des offres « Earn » ou un accès DeFi intégré à leur appli. C’est exactement le cas visé par l’EBA.
Aujourd’hui, le prêt reste hors de la liste des services MiCA. L’ESMA (l’autorité européenne des marchés financiers) l’a rappelé en juin dans une réponse de questions-réponses : un PSCA peut proposer du prêt comme service non régulé, à condition de respecter ses devoirs généraux, dont une communication loyale et non trompeuse.
Si les pistes de la consultation aboutissent, attendez-vous à des catalogues de protocoles plus courts, à des avertissements plus insistants, voire à la disparition de certaines offres de rendement qu’une plateforme ne voudrait plus garantir. C’est un scénario, pas une annonce : rien n’est écrit.
Vous êtes en auto-conservation
Vous utilisez votre propre wallet et parlez directement au smart contract ? En 2026, MiCA ne change rien pour vous. Pas d’agrément, pas de vérification d’identité imposée au protocole par le règlement. Même si la Commission propose un texte à l’été 2027, il faudra le négocier, le voter, puis l’appliquer. La presse spécialisée ne voit pas de changement majeur avant 2028.
Le point à garder en tête : l’interface. Si les front-ends finissent par être traités comme des points d’accès, certains pourraient choisir de bloquer les utilisateurs européens plutôt que de se mettre en conformité. Là encore, hypothèse.
Ce qui a déjà changé, et ce n’est pas MiCA
Le vrai changement de 2026 est fiscal. La directive DAC8 s’applique en France depuis le 1er janvier : les plateformes collectent vos données sur toutes les opérations de l’année (identité, transactions, transferts). Elles les déclareront courant 2027, et le premier échange entre administrations européennes est prévu au plus tard le 30 septembre 2027.
Concrètement, votre wallet personnel n’est pas déclaré. Mais le jour où vous envoyez 10 000 USDC d’une plateforme vers ce wallet pour alimenter un pool, la sortie apparaît, d’après plusieurs guides fiscaux. Et au retour, pareil.
Côté impôt, les plus-values de cession sont taxées au PFU, passé à 31,4 % en 2026 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, après la hausse de la CSG). Les échanges crypto contre crypto restent hors champ tant qu’il n’y a pas de sortie en euros. Pour les récompenses de farming ou les frais gagnés comme fournisseur de liquidité, les textes ne visent pas ces cas explicitement. Plusieurs guides penchent pour une imposition en BNC (bénéfices non commerciaux) à la réception, mais c’est une zone grise.
Le réflexe utile, quelle que soit la suite : un historique propre. Date, montant et valeur en euros de chaque dépôt, retrait et récompense. Et la déclaration des comptes ouverts sur des plateformes étrangères (formulaire 3916-bis).
Les dates à surveiller
30 septembre 2026 : clôture de la consultation. Les contributions des régulateurs et du secteur vont sortir au fil des semaines.
Fin 2026 : l’EBA doit livrer les conclusions de son analyse des protocoles de prêt DeFi.
Courant 2027 : premières déclarations DAC8 des plateformes sur vos opérations 2026, puis premier échange entre États au plus tard le 30 septembre.
30 juin 2027 : rapport de la Commission sur MiCA, éventuellement accompagné d’une proposition de loi, déjà surnommée « MiCA 2 ».
2028 au plus tôt : entrée en application de règles DeFi, si elles voient le jour.
La DeFi ne sera sans doute pas régulée par le haut, protocole par protocole. Tout indique qu’elle le sera par ses portes d’entrée : les plateformes, les interfaces, peut-être les wallets. Pour l’utilisateur français, la question à se poser n’est donc pas « est-ce que ma DeFi devient illégale ? » mais « par où est-ce que j’y entre ? ».
Plus de 130 comptes ouverts depuis le début de 2026, le cap du milliard d’euros d’actifs sous gestion qui se rapproche plus vite que prévu et une équipe qui continue de se renforcer.
Waterloo Asset Management poursuit son développement autour d’un modèle qui associe indépendance, gestion active et proximité. Entretien avec Jérémie Pulinx, cofondateur et administrateur, sur les choix qui font l’identité de cette maison.
Parlons Finance — Plus de 130 comptes ouverts depuis janvier. Que vous inspire cette dynamique ?
Jérémie Pulinx — Pour une maison à taille humaine comme la nôtre, c’est un signe de confiance très encourageant. Derrière chaque ouverture de compte, il y a une personne, une famille, parfois le patrimoine constitué au cours de toute une carrière. Nous mesurons ce que cette décision représente.
Cette dynamique s’appuie sur une entreprise qui s’est structurée. Nous connaissons une progression de notre chiffre d’affaires de plus de 15 % par an ces dernières années, une dynamique qui devrait encore s’accélérer cette année. Notre fonds Waterloo Global Flexible, récompensé en 2026 par L’Echo et De Tijd comme meilleur fonds flexible, dépasse aujourd’hui les 300 millions d’euros d’actifs sous gestion. Plus largement, la progression des actifs dans l’ensemble de nos fonds nous permet d’envisager de franchir le cap du milliard d’euros avant 2030, l’échéance que nous nous étions initialement fixée.
Je crois que notre développement traduit une attente assez simple : pouvoir confier son patrimoine à des professionnels expérimentés, comprendre leurs décisions et savoir à qui parler.
Parlons Finance — Vous revendiquez une gestion active et de conviction. Qu’est-ce que cela change concrètement ?
Jérémie Pulinx — Cela signifie que nous assumons des choix. Nous analysons l’environnement économique, la valorisation des entreprises et les risques, puis nous décidons de l’exposition que nous jugeons appropriée. Nous gardons la liberté de nous écarter des indices lorsque notre analyse le justifie.
Dans un secteur où une partie de l’offre tend à se standardiser, nous tenons à cette responsabilité. Une conviction peut conduire à renforcer une position, mais aussi à réduire le risque ou à renoncer à une opportunité dont le prix nous paraît excessif.
Cette liberté exige de la discipline. Une conviction doit pouvoir être discutée au sein du comité d’investissement, confrontée aux données et révisée lorsque les faits changent. C’est ainsi que nous concevons notre métier.
Parlons Finance — Vous dites souvent que vos clients veulent « un pilote dans l’avion ». Que recouvre cette image ?
Jérémie Pulinx — J’utilise volontiers l’image de l’aviation privée. On attend d’un équipage expérimenté qu’il prépare le trajet, surveille les conditions et adapte sa route pour éviter autant que possible les turbulences. Nos clients veulent savoir qu’une équipe suit leur portefeuille et prend des décisions lorsque l’environnement évolue.
Notre gestion flexible répond à cette attente. Elle vise à faire croître le capital sur la durée en accordant une attention centrale à la maîtrise de la volatilité. Elle peut adapter la place des actions, des obligations et des liquidités selon notre lecture des marchés.
Ce sont la construction du portefeuille, la diversification et l’ajustement des expositions qui encadrent nos convictions. Pour le client, l’enjeu est de pouvoir rester investi dans une stratégie dont il comprend les objectifs et les risques.
Parlons Finance — Votre comité d’investissement associe des professionnels des marchés et des universitaires. Quel bénéfice en tirez-vous ?
Jérémie Pulinx — Ce dialogue est une composante forte de notre modèle. Mikael Petitjean, professeur à l’UCLouvain et Chief Economist de Waterloo Asset Management, apporte notamment son expertise macroéconomique. Christophe Desagre, professeur de finance à l’ICHEC et responsable de la recherche quantitative, contribue au développement de nos modèles et à l’analyse des données. Leurs travaux nourrissent les échanges avec nos professionnels de marché, dont Frédéric Steinkuhler, responsable des investissements.
Cette proximité avec le monde académique nous permet également de proposer à des étudiants brillants des projets de recherche appliquée. Deux étudiants travaillent actuellement à l’amélioration de notre modèle quantitatif, en collaboration avec Mikael Petitjean et Frédéric Steinkuhler, dans le cadre des recherches dirigées par Christophe Desagre.
Nous y voyons une façon de faire progresser nos outils et de confronter notre expérience à de nouvelles approches. La recherche doit avoir une utilité concrète pour la gestion.
Parlons Finance — La gestion flexible occupe une place centrale chez vous. Quelles autres approches proposez-vous ?
Jérémie Pulinx — La gestion flexible peut constituer le cœur d’un portefeuille pour un client qui recherche une croissance de son patrimoine avec une attention particulière portée aux fluctuations. Pour les profils plus conservateurs, nous proposons également une gestion obligataire, qui vise à privilégier une exposition aux marchés de taux et à limiter la volatilité du portefeuille.
D’autres clients souhaitent une exposition plus dynamique. Notre gestion de conviction à vocation 100 % actions repose sur une sélection de titres individuels au sein d’un fonds. Elle vise à créer de la surperformance sur la durée, avec les risques et les fluctuations propres aux marchés d’actions.
Nous proposons également une gestion durable pour les clients qui souhaitent intégrer des critères d’investissement socialement responsable, ainsi qu’une gestion en ETF. Ces outils ont leur place dans notre offre : l’utilisation de supports indiciels peut parfaitement s’inscrire dans des décisions actives d’allocation.
Le point de départ reste toujours la situation du client, son horizon et sa capacité à accepter le risque. C’est à partir de là que nous construisons une solution cohérente.
Parlons Finance — Comment préserver une relation personnelle lorsque le nombre de clients augmente ?
Jérémie Pulinx — En faisant de la disponibilité un choix d’organisation. Nous veillons au nombre de relations suivies par chaque banquier privé et nous renforçons les équipes pour accompagner le développement de la maison.
Nos senior private bankers ont vingt à vingt-cinq ans d’expérience au minimum. Ils ont traversé différents cycles de marché et connaissent les questions qui se posent lorsqu’un patrimoine grandit, qu’une entreprise est cédée ou qu’une transmission se prépare. Cette expérience compte beaucoup dans la qualité du dialogue.
Le client doit pouvoir joindre quelqu’un qui connaît sa situation et qui prend le temps de lui répondre. Nous voulons conserver cette proximité à mesure que nous grandissons.
Parlons Finance — Quelles valeurs se traduisent le plus directement dans votre fonctionnement ?
Jérémie Pulinx — L’esprit d’équipe, la transparence et la passion de notre métier. Nous avons fait le choix d’objectifs communs, sans objectifs commerciaux individuels. Chacun doit pouvoir contribuer à la qualité du service, qu’il appartienne au comité d’investissement, à l’équipe de banquiers privés ou aux fonctions de support.
Cette culture favorise le partage des connaissances et la coopération. Nous voulons que les compétences circulent au bénéfice du client.
L’indépendance est également essentielle : elle nous donne la liberté de construire notre projet dans la durée. Et nous tenons à l’alignement des intérêts. Nous investissons nous-mêmes dans nos stratégies, comme le font une grande majorité de nos collaborateurs. Cet engagement personnel donne un sens très concret aux discussions que nous avons avec nos clients sur le risque et l’horizon d’investissement.
Parlons Finance — Cette culture explique-t-elle aussi l’intérêt de banquiers expérimentés pour votre maison ?
Jérémie Pulinx — C’est l’une des raisons qu’ils évoquent. Ils souhaitent exercer pleinement leur métier, avoir un rôle actif dans le développement de la société et entretenir une relation suivie avec leurs clients. Dans une structure comme la nôtre, leur expérience peut directement contribuer aux décisions et à la qualité du service.
Nous accordons aussi une place importante à la transmission. Des professionnels très expérimentés continuent à apporter leur connaissance des marchés, leur recul et leur sens de la relation. Nous souhaitons que les plus jeunes puissent bénéficier de ce savoir.
Pour nous, la responsabilité d’une entreprise se manifeste aussi dans la manière dont elle considère ses collaborateurs et valorise leurs compétences. L’expérience reste une ressource précieuse à chaque étape d’une carrière.
Parlons Finance — Vous insistez sur la simplicité. Comment se traduit-elle dans vos investissements et votre communication ?
Jérémie Pulinx — Nous privilégions des investissements liquides, compréhensibles et une diversification entre les secteurs de l’économie. La technologie peut offrir des opportunités, mais notre champ d’analyse couvre l’ensemble des activités économiques. Nous voulons que chaque investissement ait une justification claire dans le portefeuille.
Cette exigence se prolonge dans la communication. Nos clients doivent comprendre ce qu’ils détiennent, les risques qu’ils prennent et les raisons de nos arbitrages. Nous consacrons donc beaucoup de temps aux échanges individuels et aux analyses. Nous les aidons également dans leur planification patrimoniale, afin de mettre en perspective leurs investissements avec leurs objectifs à long terme, leur situation familiale, la transmission de leur patrimoine et leurs besoins futurs.
La confiance se construit aussi dans cette capacité à expliquer nos choix et à accompagner les clients dans les différentes étapes de leur vie patrimoniale, y compris lorsque les marchés deviennent plus difficiles.
Parlons Finance — Quelle est votre ambition pour les prochaines années ?
Jérémie Pulinx — Notre ambition est d’atteindre un milliard d’euros d’actifs sous gestion à l’horizon 2030, en renforçant l’équipe, la recherche et l’accompagnement des clients. Notre ancrage en Belgique francophone nous offre encore un potentiel de développement important.
Nous continuons à recruter des professionnels qui partagent cette conception du métier. La croissance nous donne les moyens d’investir dans nos compétences et nos outils ; elle doit se traduire par un service toujours plus attentif.
À une personne qui envisage de nous rejoindre, je conseillerais de venir rencontrer l’équipe. Choisir un gestionnaire, c’est aussi choisir les personnes à qui l’on confie ses décisions patrimoniales. Nous voulons qu’elle puisse comprendre notre manière de travailler et se faire sa propre conviction.
Partir vivre à Bali fait rêver. Y travailler, s’y installer et accompagner des investisseurs dans l’achat d’un bien demande aussi de comprendre les réalités du terrain.
Lors de notre séjour à Bali, nous avons rencontré Flo Defort. Belge, elle a quitté son pays pour l’Asie après un parcours dans le luxe, l’hospitality, l’événementiel et l’immobilier. Elle travaille aujourd’hui chez Bali Exception, où elle accompagne des investisseurs internationaux.
Nous avons parlé de son changement de vie, de son métier et des questions à se poser avant d’investir à Bali. Au fil de notre échange, Flo revient souvent sur la même idée : une belle villa peut séduire au premier regard, mais il faut prendre le temps d’examiner les chiffres, les droits acquis et les perspectives de revente.
Pour commencer, peux-tu nous raconter ton parcours et ce qui t’a menée jusqu’à Bali ?
Flo Defort : Mon parcours est assez transversal. Pendant mes études, j’ai déjà commencé à travailler dans des secteurs liés à l’expérience client, au luxe, à l’hospitality et à l’événementiel. J’ai notamment eu des expériences chez Quintessentially, Red Bull, Gucci à New York, avant de démarrer ma carrière professionnelle au Nikki Beach Marbella.
Une étape particulièrement importante a été la création de Claro Beach Club & Restaurant, que j’ai lancé avec mes parents en Espagne et que nous avons exploité pendant quatre ans.
Cette expérience m’a véritablement plongée dans l’entrepreneuriat. Il fallait gérer l’activité, l’équipe, les clients, les opérations quotidiennes et tous les imprévus qui accompagnent la gestion d’un établissement. Elle m’a surtout appris ce que signifie, concrètement, faire fonctionner un business.
J’ai ensuite poursuivi mon parcours en Belgique, dans l’immobilier, mais aussi dans l’hospitality et l’événementiel.
Avec le recul, mon activité actuelle à Bali s’inscrit assez naturellement dans la continuité de ces expériences. J’y retrouve l’immobilier, bien sûr, mais aussi la relation client, la négociation, le sens de l’expérience et un environnement très international.
En 2024, je ressentais une certaine lassitude vis-à-vis de la Belgique. J’avais envie de partir et de découvrir une nouvelle façon de vivre et de travailler en Asie.
Mon voyage a commencé par un mois de volontariat à Sumba, avant de me conduire à Bali pour quelques jours.
Ces quelques jours se sont finalement transformés en près de trois ans.
Je ne voulais toutefois pas rester uniquement parce que j’aimais la vie ici. Dès que j’ai envisagé de m’installer, je savais que je voulais travailler et construire quelque chose sur place.
C’est finalement la recherche d’un emploi qui a permis à tout le reste de s’aligner.
Pourquoi avoir choisi Bali plutôt qu’une autre destination en Asie ?
Flo : Au départ, je n’avais pas vraiment choisi Bali. J’avais surtout choisi l’idée de vivre en Asie.
Bali s’est imposée progressivement, grâce à sa qualité de vie, son climat, son environnement international et sa communauté très présente d’expatriés et d’entrepreneurs.
Mais il y avait aussi une raison très concrète : il fallait que je puisse travailler.
L’Indonésie reste un environnement particulier pour les expatriés. Les possibilités professionnelles dépendent notamment du secteur, du statut de résidence et du cadre juridique applicable.
L’immobilier, l’hospitality, le tourisme et certaines activités internationales correspondent naturellement à mon expérience.
Je connaissais déjà ces univers, mais je n’avais pas envie de retrouver les horaires très contraignants de la restauration ou de l’hôtellerie.
L’immobilier m’offrait une autonomie que je recherchais. Il y a énormément de travail derrière, mais le lien entre la performance, le réseau, la relation client et les revenus est relativement direct.
C’était un modèle professionnel qui me correspondait davantage.
Que fais-tu concrètement aujourd’hui à Bali ?
Flo : Je travaille aujourd’hui comme Sales Manager chez Bali Exception.
J’accompagne principalement des investisseurs internationaux, notamment des clients venus d’Europe, d’Australie et des États-Unis.
Mon travail ne consiste pas simplement à faire visiter des villas. Il s’agit d’abord de comprendre le projet du client, d’identifier les biens pertinents, d’organiser les visites, de négocier et d’accompagner la transaction de bout en bout.
Avec le temps, mon rôle s’est toutefois de plus en plus orienté vers le conseil.
Lorsqu’un investisseur arrive à Bali, il peut rapidement être séduit par une villa, une belle présentation ou un rendement annoncé.
En revanche, il ne connaît pas forcément les quartiers, les prix réels, les structures de détention, les leases, les réglementations, les coûts d’exploitation ou les risques liés au projet.
Mon rôle consiste donc à remettre les chiffres et la réalité derrière le projet.
Au fil des transactions que j’ai accompagnées, cette approche m’a permis de participer à plus de 15 millions de dollars de transactions.
Ce qui m’importe le plus, c’est que le client comprenne réellement ce qu’il achète, et pas seulement qu’il achète.
Pourquoi t’es-tu spécialisée dans l’immobilier ?
Flo : L’immobilier n’est pas un secteur que j’ai découvert à Bali. J’avais déjà une expérience dans ce domaine en Belgique.
Mais Bali m’a permis de réunir cette expertise avec tout ce que j’avais appris dans le luxe, l’hospitality, l’événementiel et l’entrepreneuriat.
Le modèle professionnel me correspond également davantage. Je ne voulais pas revenir à un système fondé sur des horaires fixes et une présence obligatoire dans un établissement.
Dans l’immobilier, l’autonomie est beaucoup plus grande. Mais cette liberté implique aussi d’être performant : on n’est pas rémunéré simplement parce qu’on est présent, mais parce que l’on apporte de la valeur et que l’on conclut des transactions.
C’est un fonctionnement qui me convient beaucoup mieux.
Investir à Bali : derrière les images, des marchés très différents
Au cours de notre conversation, nous avons aussi voulu savoir si Bali offrait encore de réelles opportunités immobilières. Pour Flo, tout commence par une question simple : de quel bien et de quel quartier parle-t-on exactement ?
Est-ce que l’immobilier à Bali est encore réellement intéressant aujourd’hui ?
Flo : Oui, mais il faut éviter de parler de « Bali » comme s’il s’agissait d’un marché unique.
Un bien situé à Canggu, Pererenan, Umalas, Seminyak, Bingin ou Uluwatu ne répond pas nécessairement aux mêmes logiques d’investissement.
Les prix, la demande locative, le type de clientèle, l’offre concurrente et les perspectives de revente peuvent être très différents d’une zone à l’autre.
Et surtout, le fait que Bali soit un marché attractif ne signifie pas que n’importe quel bien constitue un bon investissement.
Les prix ont fortement augmenté dans certaines zones et l’offre s’est considérablement développée.
Il faut donc être beaucoup plus sélectif.
Pour moi, la question n’est plus simplement : « Est-ce que Bali est un bon investissement ? »
La vraie question est : « Est-ce que ce bien précis, à ce prix précis, avec ce lease, cette localisation, cette réglementation et ces coûts, constitue un investissement cohérent ? »
La nuance est essentielle.
Je préfère un projet fondé sur des chiffres réalistes et une marge de sécurité solide à une villa magnifique affichant un ROI théorique de 15 %, mais dont le rendement s’effondre dès que l’on intègre les données réelles.
Quels rendements peut-on raisonnablement espérer une fois tous les frais déduits ?
Flo : C’est probablement l’un des sujets sur lesquels je constate le plus de confusion.
Lorsqu’on me présente un projet affichant un ROI de 12, 15 ou même 20 %, ma première question est toujours la même : « Net de quoi ? »
Le calcul prend-il en compte les commissions des plateformes de réservation, la gestion, le personnel, l’entretien, la piscine et le jardin, l’électricité, les réparations, les périodes sans locataire, les taxes et le renouvellement du mobilier ?
Et surtout, le prix d’achat utilisé correspond-il réellement au prix auquel le bien peut être acquis ?
Une villa peut afficher un rendement brut très séduisant et devenir beaucoup moins impressionnante une fois tous les coûts intégrés.
Je préfère donc raisonner en rendement net réaliste plutôt qu’en rendement marketing.
Il n’existe pas de rendement unique valable pour l’ensemble de Bali.
Tout dépend notamment du prix d’acquisition, de la durée restante du lease, de la localisation, du type de villa, du niveau de gestion, du taux d’occupation et du positionnement du bien.
À mes yeux, un investisseur devrait toujours demander à voir un scénario prudent, et pas uniquement la projection idéale.
Quelles sont les principales erreurs commises par les étrangers qui souhaitent investir à Bali ?
Flo : La première consiste à tomber amoureux du bien avant de regarder les chiffres.
La deuxième est de croire un ROI présenté dans une brochure sans vérifier la manière dont il a été calculé.
La troisième est de sous-estimer la dimension juridique.
À Bali, le juridique ne doit pas être traité comme une formalité de dernière minute. Il doit entrer dans la décision d’investissement dès le départ.
Il faut comprendre ce que l’on achète, combien de temps reste-t-il sur le lease, quelles sont les possibilités de renouvellement, qui détient réellement les droits, quelles autorisations sont disponibles et si l’usage prévu du bien correspond bien à la réglementation applicable.
Une autre erreur revient souvent chez les investisseurs européens, australiens ou américains : penser qu’ils pourront facilement financer leur acquisition grâce à un crédit bancaire.
Bali n’est généralement pas un marché où l’on arrive avec 20 % d’apport et où une banque finance tranquillement les 80 % restants, comme cela peut être le cas sur certains marchés occidentaux.
Le financement local pour les étrangers peut exister dans certaines situations, mais il reste beaucoup plus limité et spécifique.
Un investisseur étranger doit donc être préparé à devoir financer une part très importante, voire dans de nombreux cas la totalité de son acquisition, sur fonds propres.
Cela change complètement la manière d’analyser un investissement : le capital disponible, la liquidité et le coût d’opportunité des fonds deviennent des éléments centraux du calcul.
Autre idée reçue : croire que le vendeur proposera forcément un paiement échelonné sur deux, trois, cinq ans ou davantage.
Cela peut arriver dans certains projets ou certaines négociations, mais il ne faut pas le considérer comme acquis.
La capacité à financer directement l’acquisition fait partie du ticket d’entrée du marché.
Il faut également cesser de penser que Bali est encore « bon marché ».
Ce n’est plus nécessairement le cas, surtout dans les zones les plus recherchées.
Même chose pour l’achat-revente : ce n’est pas automatiquement facile.
Un bien peut sembler très liquide sur le papier et devenir beaucoup plus difficile à revendre si son prix d’achat était trop élevé, si le lease restant est court ou si le marché est saturé de biens similaires.
Enfin, il faut se méfier d’une autre idée reçue : acheter une villa destinée au daily rental simplement parce que Bali est une destination touristique.
Le marché évolue, et l’offre a énormément augmenté.
Ce qu’un acheteur étranger doit comprendre
La discussion nous a ensuite amenés sur un point que beaucoup d’Européens connaissent mal : à Bali, acheter une villa et détenir le terrain sur lequel elle se trouve ne veulent pas nécessairement dire la même chose.
On entend souvent qu’un étranger ne peut pas être pleinement propriétaire du terrain en Indonésie. Concrètement, qu’achète-t-on réellement ?
Flo : C’est un sujet essentiel, et pourtant souvent mal compris.
Un étranger ne peut pas simplement acheter un terrain en Hak Milik, c’est-à-dire le droit de propriété foncière réservé aux Indonésiens.
Il existe toutefois différentes structures et différents droits permettant aux étrangers de détenir ou d’utiliser certains biens, selon leur situation et les conditions applicables, notamment le Hak Pakai.
Dans la pratique du marché balinais, on rencontre aussi très fréquemment le leasehold.
Dans ce cas, on ne devient pas propriétaire du terrain. On obtient contractuellement le droit de l’utiliser pendant une durée déterminée, en échange d’un paiement.
C’est pourquoi je trouve dangereux de résumer la situation par : « Les étrangers ne peuvent pas acheter à Bali. »
La réalité est beaucoup plus nuancée.
Elle exige toutefois de comprendre précisément quel droit on acquiert, pour combien de temps, dans quelles conditions et avec quelles possibilités de renouvellement ou de revente.
Et surtout, il ne faut jamais reproduire un montage simplement parce qu’un autre investisseur affirme l’avoir fait.
Chaque structure doit être vérifiée avec les professionnels compétents et au regard de la réglementation applicable au moment de la transaction.
Les risques naturels peuvent-ils faire perdre de la valeur à un bien ou compliquer sa revente ?
Flo : Oui.
Bali reste exposée à différents risques naturels : séismes, activité volcanique, inondations ou encore érosion dans certaines zones.
Ces risques ne sont évidemment pas les mêmes partout et doivent donc faire partie de la due diligence.
Il faut examiner la localisation exacte du terrain, son accès, son environnement, son niveau par rapport aux routes et aux parcelles voisines, l’écoulement de l’eau, la proximité du littoral et l’évolution de la zone.
Un bien immobilier reste un actif physique.
Sa valeur dépend donc de la demande touristique, mais aussi de son emplacement et de la qualité réelle de son environnement.
C’est particulièrement important lorsqu’on pense à la revente.
Un investisseur ne doit pas seulement se demander : « Est-ce que je peux louer cette villa aujourd’hui ? »
Il doit aussi se demander : « Est-ce que quelqu’un voudra me l’acheter dans cinq, dix ou quinze ans ? »
As-tu une anecdote marquante qui illustre bien les particularités de l’immobilier à Bali ?
Flo : Il y en a une qui m’a particulièrement marquée.
J’ai accompagné un client lors de l’achat de sa première maison à Bali. Par la suite, il m’a fait confiance pour en acheter deux autres, alors qu’il n’était pas toujours sur place.
À un moment donné, il est même venu travailler dans la même agence.
Nous sommes finalement devenus de très bons amis.
Il a malheureusement dû rentrer chez lui après quelques mois pour des raisons personnelles, mais cette histoire m’a beaucoup touchée.
Elle illustre bien la relation de confiance qui peut se créer dans ce métier.
Lorsqu’une personne vous confie l’achat de sa première maison dans un pays étranger, puis revient vers vous pour ses investissements suivants, vous comprenez que votre rôle dépasse largement celui d’un simple intermédiaire.
C’est probablement ce que j’apprécie le plus dans mon métier : accompagner quelqu’un dans une décision qui représente souvent une somme importante et une véritable étape de vie.
Et si tu devais investir aujourd’hui avec ton propre argent ?
Flo : Aujourd’hui, je regarderais beaucoup plus attentivement le potentiel de location à moyen et long terme, et pas uniquement le daily rental.
Beaucoup de personnes qui investissent à Bali pensent immédiatement à une villa, à Airbnb, au prix à la nuit et au taux d’occupation.
Mais Bali a énormément changé.
De plus en plus de personnes ne viennent pas seulement pour une semaine de vacances. Certaines restent plusieurs mois, parfois plusieurs années, seules, en couple ou en famille.
Cela crée une demande différente, que j’étudierais attentivement dans le cadre d’un investissement.
Toutes les villas construites ces dernières années avec le daily rental comme unique stratégie ont également contribué à faire progresser fortement l’offre.
Lorsque l’offre progresse beaucoup plus vite que la demande sur certains segments, cela peut exercer une pression sur les prix à la nuit, les taux d’occupation et, par conséquent, les rendements.
Je chercherais donc un bien capable de fonctionner sur plusieurs marchés locatifs : le court terme, mais aussi le moyen et le long terme.
Pour moi, c’est une sécurité supplémentaire.
Je ne partirais surtout pas du principe que, parce que Bali est encore perçue comme une destination relativement abordable, son immobilier est automatiquement bon marché ou facile à revendre.
Je regarderais avant tout le prix que je paie, la qualité de l’emplacement, la durée du lease, la demande réelle et la possibilité de revendre le bien dans de bonnes conditions.
Parce qu’au fond, un investissement immobilier à Bali reste un investissement.
Le coucher de soleil est un bonus. Il ne doit jamais remplacer les chiffres.
En quittant Flo, c’est cette dernière phrase que nous avons retenue. Son parcours raconte une envie de changer de vie, puis le travail nécessaire pour construire quelque chose sur place. Et son regard sur l’immobilier balinais rappelle qu’une destination qui fait rêver mérite, elle aussi, une analyse rigoureuse avant d’y engager son argent.