LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Actualité Banque & Finance Cryptomonnaies

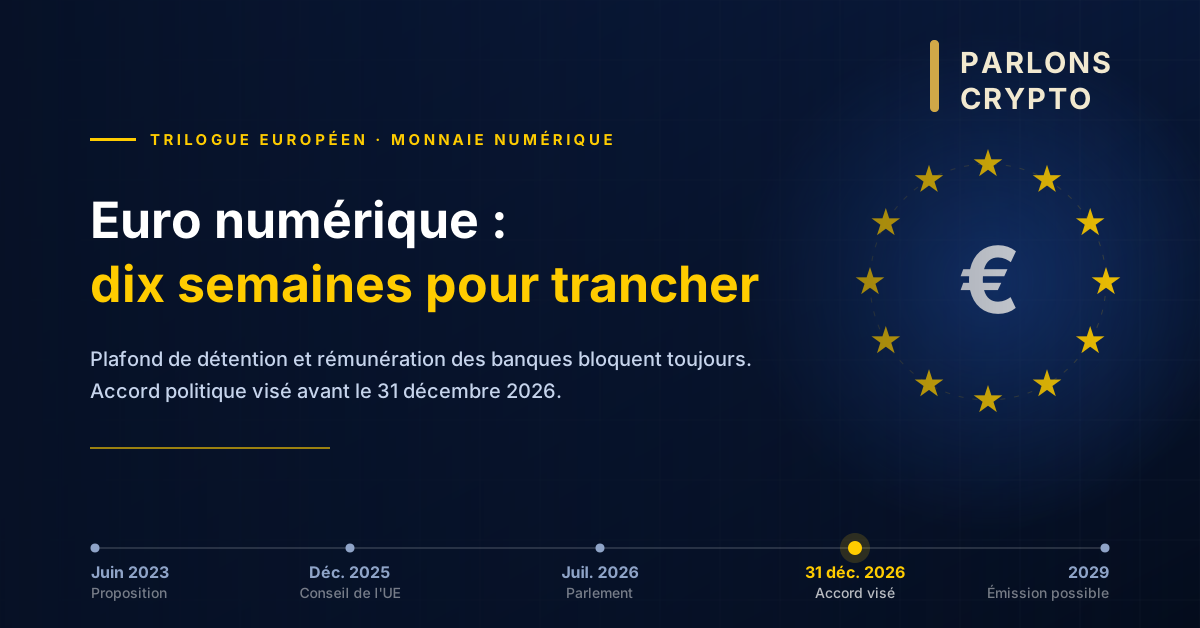
Euro numérique : dix semaines pour trancher

Bruxelles s’est donné jusqu’au 31 décembre pour boucler le règlement sur l’euro numérique. Trois tours de négociation plus tard, le plafond de détention et la rémunération des banques bloquent toujours.


La semaine où les deux euros numériques se sont croisés

Le 13 octobre, la Banque des règlements internationaux publie en ligne un discours de Piero Cipollone, membre du directoire de la BCE. Le message est clair : le cadre législatif doit être bouclé avant la fin de l’année, sinon le calendrier saute.

Le lendemain, 14 octobre, la banque centrale néerlandaise autorise Qivalis, la société créée à Amsterdam par un consortium bancaire européen, à devenir établissement d’émission de monnaie électronique et à émettre un stablecoin en euros. Derrière le projet, trente-sept banques de quinze pays, dont BNPParibas, BPCE et le Crédit Mutuel.

Vingt-quatre heures d’écart, deux visions de la monnaie numérique européenne. L’une, publique, émise par la banque centrale, pas avant 2029. L’autre, privée, bancaire, émise dans le cadre du règlement européen sur les crypto-actifs, MiCA, et attendue « dans les prochains mois ». Ce qu’elles ont en commun, c’est qu’aucune des deux n’est encore en circulation.

Où en est vraiment le texte

Rappel du parcours, parce qu’on lit souvent que l’euro numérique est « adopté ». Il ne l’est pas.

La Commission européenne a déposé sa proposition en juin 2023. Le Conseil de l’UE, qui représente les États membres, a arrêté sa position de négociation en décembre 2025. La commission des affaires économiques du Parlement (ECON) a voté la sienne le 23 juin 2026, par 43 voix contre 14 et une abstention, confirmée en séance plénière le 9 juillet par 416 voix contre 169.

Depuis, place au trilogue, la négociation à huis clos entre Parlement, Conseil et Commission qui donne naissance au texte final. Trois réunions politiques ont eu lieu à ce jour : le 13 juillet, le 10 septembre et le 30 septembre. Selon Europe Agency, les négociateurs du 30 septembre ont travaillé tard dans la soirée sur le modèle de rémunération, les plafonds de détention et le cours légal des espèces, mais sans trouver de compromis.

La présidence irlandaise du Conseil, qui pilote la négociation jusqu’au 31 décembre, s’est engagée à décrocher un accord politique d’ici là. Si elle échoue, le dossier bascule à la présidence lituanienne en janvier 2027, et l’horizon 2029 commence à vaciller. Car rien ne se déclenche sans le règlement : le Conseil des gouverneurs de la BCE ne décidera d’émettre ou non qu’une fois le texte adopté.

En parallèle, la technique avance. La BCE a sélectionné en juillet 36 prestataires de paiement pour un pilote de douze mois prévu au second semestre 2027, et ouvert le 15 septembre un appel aux commerçants du e-commerce. Un pilote, pas un lancement.

Le plafond de 3 000 € n’existe pas (pas encore)

C’est le chiffre qui circule partout. Il mérite une mise au point.

Le règlement ne prévoit aucun montant. Il prévoit la mise en place d’un plafond, afin d’empêcher l’euro numérique de devenir un produit d’épargne qui siphonnerait les dépôts bancaires. Le vrai sujet de friction dans le trilogue, ce n’est pas le niveau, c’est de savoir qui tient le stylo. Le Parlement souhaite contrôler la BCE par le texte, tandis que le Conseil préfère lui laisser les mains libres, dans les limites fixées par les colégislateurs.

Les 3 000 €, eux, viennent d’une étude. À la demande du Parlement, la BCE a modélisé l’effet de plafonds allant de 500 à 3 000 € sur les bilans de 2 025 banques. Résultat : avec un plafond à 3 000 €, le ratio de liquidité agrégé du secteur passerait de 166 % à 163 %. Dans un scénario de crise volontairement sévère, treize banques, 0,3 % des actifs bancaires européens, verraient ce ratio tomber à 100 %. Cipollone le précise noir sur blanc : ces chiffres sont illustratifs et ne préjugent d’aucune décision.

Sur le fond, deux autres paramètres sont déjà tranchés. L’euro numérique ne sera pas rémunéré, ni par des intérêts positifs, ni par un taux négatif. En principe, les entreprises ne pourront pas en détenir : le Parlement souhaite inscrire cette interdiction dans le règlement, le Conseil préfère la laisser à la BCE, mais les deux textes fixent un plafond à zéro pour les personnes morales. Les commerçants encaisseront sans stocker.

Reste la question qui fâche côté bancaire : qui paie. Les banques, via la Fédération bancaire européenne et ses partenaires, chiffrent à environ 18 milliards d’euros le coût initial de branchement de leurs systèmes. Le modèle de compensation, combien les prestataires touchent, combien les commerçants paient, est le point le plus disputé du trilogue, devant le plafond.

Pourquoi ce dossier est aussi un dossier crypto

Les chiffres de souveraineté donnent le ton. Deux tiers des paiements par carte en zone euro passent par des schémas internationaux ; sur 21 pays de la zone, 13 n’ont aucun système domestique. L’euro numérique est d’abord une réponse à ça.

Mais la pression vient maintenant d’ailleurs. Le marché des stablecoins pèse autour de 300 milliards de dollars, massivement libellés en dollar. Les stablecoins en euro, eux, plafonnaient autour de 810 millions de dollars début août, soit moins de 0,3 % du total. Le registre de l’ESMA recensait 22 émetteurs autorisés sous MiCA au 8 août, dont Circle (L’USDC et EURC), Société Générale-FORGE (EURCV) et Banking Circle (EURI). Détail qui pique : le premier stablecoin euro agréé en Europe est américain.

D’où la bataille parallèle sur la révision de MiCA. Le 22 septembre, le Système européen de banques centrales a rendu une réponse de 57 pages à la consultation de la Commission. Il demande que l’interdiction de rémunérer les stablecoins soit maintenue et élargie au prêt, à l’emprunt et au staking, ces services qui produisent du rendement sans être couverts par l’interdiction actuelle. En face, plus de 50 000 Européens ont écrit à la Commission pour demander l’inverse, via la campagne de Stand With Crypto EU. La consultation s’est fermée le 30 septembre.

Et dans l’ombre du détail, le gros : l’Eurosystème a lancé Pontes le 21 septembre, un service qui permet de régler en monnaie de banque centrale des transactions sur actifs tokenisés. Rien à voir avec le grand public, tout à voir avec la tokenisation de la finance.

Et pour un détenteur français

Le calendrier parisien est serré lui aussi. Le projet de loi de finances pour 2027 porte un amendement adopté en commission qui taxerait les plus-values lors de la conversion de crypto-actifs en stablecoins régulés sous MiCA, au taux de 31,4 %, à compter du 1er janvier 2027. Attention toutefois : la séance publique repart du texte du gouvernement, pas de celui de la commission. Rien n’est acquis, et le vote solennel sur la partie recettes est fixé au 20 octobre.

Le paradoxe. Alors que la BCE met en avant l’euro numérique comme la réponse à la « dollarisation numérique » (l’expression est d’Emmanuel Moulin, gouverneur de la Banque de France depuis le 2 juin), Paris se prépare à taxer le passage vers les stablecoins euro régulés, les seuls instruments européens aujourd’hui opérationnels. Deux niveaux de décision, deux raisonnements.

Pour l’utilisateur, la conclusion est prosaïque : rien ne change dans un portefeuille avant plusieurs années. L’euro numérique est conçu comme un moyen de paiement, pas comme un placement, et il ne touche en rien au fonctionnement de Bitcoin ou à l’auto-conservation.

À surveiller

  • D’ici le 31 décembre : accord politique en trilogue, ou report à la présidence lituanienne. C’est l’échéance qui commande tout le reste.
  • Le 20 octobre : vote solennel de la partie recettes du PLF 2027 à l’Assemblée, taxe sur les conversions en stablecoins comprise.
  • Le whitepaper MiCA de Qivalis : tant qu’il n’est pas publié, le jeton n’existe pas. Et une licence ne garantit ni liquidité ni cotation.
  • La suite de la révision MiCA : la Commission dira si elle suit les banques centrales sur l’extension de l’interdiction des rendements.
  • Le pilote BCE : candidatures des commerçants, puis démarrage au second semestre 2027.

Un texte déposé en 2023, une première émission possible en 2029 : six ans pour passer la monnaie publique au format numérique. Sur la même période, les stablecoins adossés au dollar sont passés du statut de curiosité à celui d’infrastructure de marché. L’Europe ne joue pas à la vitesse, elle joue au cadre. Il reste à voir si le terrain sera encore libre à son arrivée.

Catégories
Actualité Banque & Finance Cryptomonnaies

La crypto face à une Fed qui resserre

La banque centrale américaine vient de relever ses taux pour la première fois depuis juillet 2023. Pour beaucoup d’investisseurs crypto français, l’info est passée au second plan. C’est une erreur : le prix du bitcoin peu dépendre bien plus de Washington qu’on ne le croit.

Mercredi 16 septembre, le comité de politique monétaire de la Réserve fédérale a voté à l’unanimité une hausse d’un quart de point. Le taux directeur passe dans une fourchette de 3,75 % à 4 %. C’est la première décision de ce type depuis l’arrivée de Kevin Warsh à la tête de l’institution, en mai.

Côté crypto, pas de krach. Le bitcoin s’est maintenu autour de 76 000 dollars, pendant que Coinbase perdait plus de 4 % en Bourse et Circle, l’émetteur de l’USDC, près de 7 %. Beaucoup d’investisseurs zappent les réunions de la Fed. Voici pourquoi c’est une erreur.

Les taux et la crypto : le lien en une image

Le taux directeur, c’est le prix de l’argent. Quand la Fed le fait baisser, emprunter ne coûte plus presque rien. Quand elle le monte, tout se trouve plus cher.

Vous disposez de 10 000 dollars à placer. Si un bon du Trésor américain rapporte 0,1% par an, vous irez chercher du rendement ailleurs, crypto comprise. S’il vous rapporte 4 % sans effort, pourquoi subir un actif qui peut perdre 30 % en un mois ?

Le bitcoin ne distribue ni dividendes ni intérêts.Plus l’argent « sans risque » rapporte, plus il coûte cher en opportunité de détenir du BTC.De là vient tout le reste.

Pourquoi la Fed resserre maintenant

Il y a quelques mois, on parlait encore de baisses. Ce qui a tout changé, c’est l’énergie : la guerre entre les États-Unis et l’Iran a fait flamber le pétrole, et l’inflation américaine atteignait 3,4 % sur un an en août, loin de l’objectif de 2 %.

Warsh avait prévenu fin août à Jackson Hole, en rappelant que l’inflation PCE, l’indicateur préféré de la Fed, restait à 3,7 %. Le bitcoin avait alors glissé sous les 77 000 dollars. Détail politique : la hausse tombe à quelques semaines des midterms, malgré les appels répétés de Donald Trump à baisser les taux.

2020-2025 : la preuve par l’histoire

Mars 2020, COVID. Zéro taux, planche à billets à plein régime. En novembre 2021, le bitcoin est passé d’environ 5 000 dollars à près de 69 000 dollars.

Ensuite l’inflation revient. En 2022, la Fed a augmenté son taux de 0,25 % à 4,50 % sur neuf mois, et le bitcoin a perdu environ 60 %. Terra, Celsius, FTX : les faillites avaient leurs propres causes, mais elles ont éclaté au moment même où la liquidité se retirait.

Le cycle suivant vient conforter la règle. Dès 2023, le marché repart en prévision de la fin des hausses, les ETF bitcoin arrivent en janvier 2024, la Fed abaisse ses taux à partir de septembre 2024, et le BTC dépasse les 120 000 dollars en octobre 2025. À retenir : les marchés bougent avant la Fed.

Pourquoi le bitcoin n’a pas plongé ?

Justement, parce que tout le monde l’attendait. Goldman Sachs, JPMorgan, UBS, Barclays et la plupart des grandes banques prévoyaient un quart de point, et les marchés à terme lui donnaient plus de 92 % de probabilité le matin même. On avait déjà vu ce travail : après un rallye d’août de 63 000 à plus de 80 000 dollars, le BTC était déjà redescendu autour de 76 000.

Tout ne va pourtant pas bien. Les ETF bitcoin américains ont connu environ 746 millions de dollars de sorties les 15 et 16 septembre. Les institutionnels font les gros yeux.

Et pour un investisseur français ?

« Je suis en euros, c’est la BCE qui compte. » Justement : elle a devancé la Fed. Le 10 septembre, la BCE a relevé ses taux pour la deuxième fois de l’année, portant le taux de dépôt à 2,50 %, avec une inflation en zone euro à 3,3 % en août. Des deux côtés de l’Atlantique, le message est le même.

La Fed pèse pourtant plus lourd sur votre portefeuille crypto, pour deux raisons :

  • La crypto vit en dollars. USDT et USDC sont adossés au dollar et placés en bons du Trésor américains. Quand la Fed resserre, c’est la liquidité de tout l’écosystème qui se contracte.
  • L’effet change. Des taux américains plus hauts soutiennent souvent le dollar. Si le BTC baisse en dollars mais que le dollar monte face à l’euro, la perte est amortie pour un investisseur en euros. L’inverse est vrai aussi.

Alors, fin de l’argent facile ?

Une hausse n’est pas un cycle, et 2026 n’est pas 2022 : on ne part pas de zéro. Mais la Fed n’a pas dit son dernier mot. Selon son « dot plot », 16 des 18 participants anticipent une nouvelle hausse d’ici la fin de l’année.

Le vrai risque, c’est le pétrole. Une hausse de taux ne fait pas baisser le prix du baril. Si l’inflation résiste, la Fed pourrait devoir aller plus loin, et c’est ce scénario qui ferait vraiment mal aux actifs risqués.

À surveiller dans les semaines qui viennent : le prix du pétrole, les chiffres d’inflation américains, le dollar, les flux des ETF bitcoin, et le niveau des 75 000 dollars, que plusieurs analystes considèrent comme le support clé à court terme.

Les dates à noter

  • 7 octobre : compte rendu de la réunion de septembre de la Fed
  • 28 octobre : prochaine décision de la Fed et conférence de presse
  • 29 octobre : prochaine décision de la BCE

Ignorer la Fed quand on détient de la crypto, c’est naviguer sans regarder la météo. Le bateau peut être excellent, le vent décide quand même d’une bonne partie du trajet.

Catégories
Banque & Finance Cryptomonnaies Géopolitique

CLARITY Act : le pari réglementaire des États-Unis.

Un vote à 60 voix, dès demain

Le Sénat américain sort à peine de ses vacances. Il ne traîne pas pour autant : mardi 15 septembre, 14h15 à Washington, il vote sur le CLARITY Act, le texte censé poser enfin des règles claires pour le marché crypto aux États-Unis.

Un point à ne pas rater : ce vote ne porte pas sur l’adoption du texte. C’est un vote de clôture, une simple étape de procédure qui décide si le débat peut continuer. Il faut 60 voix. Les républicains en ont 53. Autrement dit, sans au moins sept démocrates prêts à voter avec l’autre camp, le texte s’arrête là.

Le climat se durcit. Elizabeth Warren mène l’opposition et parle d’une loi « écrite par l’industrie crypto pour l’industrie crypto ». En face, Brian Armstrong, le patron de Coinbase, mise sur un passage. Son raisonnement : Thune n’aurait pas calé la date du 15 s’il n’y croyait pas. Les marchés de prédiction, eux, n’ont pas attendu. Sur Polymarket, la probabilité d’adoption en 2026 est passée de 82 % en février à 16 % début septembre. Galaxy Research descend encore plus bas : 10 %.

Le calendrier complique tout. L’inflation américaine est tombée vendredi, la Fed annonce ses taux mercredi, et la SEC tient jeudi une table ronde sur le trading 24h/24. Une semaine chargée pour les cours.

Le CLARITY Act, c’est quoi au juste ?

Son vrai nom : Digital Asset Market Clarity Act (H.R. 3633).

Une phrase suffit pour résumer l’enjeu : mettre fin à la guerre de territoire entre les deux régulateurs américains.

Depuis des années, personne ne sait vraiment qui commande. La SEC, le gendarme boursier, considère la plupart des tokens comme des titres financiers. La CFTC, qui régule les matières premières, revendique les cryptos ressemblant davantage à des marchandises. Résultat : un flou permanent, des procès à répétition, et des entreprises qui préfèrent s’installer ailleurs.

Le CLARITY Act tranche. Il répartit la compétence : la SEC garde les actifs assimilés à des titres, la CFTC récupère les « digital commodities ». Une interprétation commune des deux agences a déjà classé 16 tokens, dont XRP, Solana et Dogecoin, comme des matières premières numériques relevant de la CFTC. Le texte crée aussi un régime d’enregistrement pour les plateformes, autorise les banques à conserver et staker des crypto-actifs dans un cadre régulé, et interdit à la Fed de lancer une monnaie numérique de banque centrale directement auprès du grand public sans feu vert du Congrès.

Trois points précis coincent, et ce ne sont pas des détails techniques:

  • L’éthique. Une clause ajoutée au Sénat interdirait au président, au vice-président, aux élus et à leurs conjoints de lancer ou parrainer des crypto-actifs pendant leur mandat. Traduction : elle vise directement Donald Trump et ses memecoins, alors que ses revenus liés à la crypto sont estimés autour de 1,4 milliard de dollars. Certains démocrates refusent de voter sans cette clause ; la Maison-Blanche traîne des pieds.
  • La DeFi. La responsabilité des développeurs de protocoles décentralisés (l’article 604 du texte) reste ouverte. Faut-il tenir un codeur responsable de ce que font les utilisateurs de son smart contract ?
  • Les stablecoins. Le débat porte sur le rendement : peut-on rémunérer un utilisateur qui laisse dormir ses stablecoins ? Les banques traditionnelles craignent une fuite des dépôts. Pour Coinbase, dont les récompenses sur l’USDC pèsent près de 1,35 milliard de dollars de revenus annuels, l’enjeu est direct.

Même si le vote de clôture passe, rien n’est joué. Le texte devra ensuite être débattu, amendé, voté. Si le Sénat le modifie, la Chambre devra se prononcer à nouveau, voire passer par une commission de conciliation. La fenêtre de tir est étroite avant la campagne des midterms de l’automne.

Le miroir européen : la France a déjà tourné la page

Voilà où l’histoire devient intéressante pour un lecteur français. Ce que les États-Unis cherchent péniblement à construire, un cadre unifié, des règles lisibles, l’Europe l’a déjà. Ça s’appelle MiCA, en vigueur depuis fin décembre 2024.

Et cet été, un cap est passé presque en silence. Le 1er juillet 2026, la période de transition a pris fin. Depuis, une plateforme ne peut plus opérer en France sur la base de l’ancien statut PSAN hérité de la loi PACTE. Il lui faut désormais l’agrément PSCA (Prestataire de Services sur Crypto-Actifs), l’équivalent français du CASP européen.

Pas d’agrément, pas d’activité. Et la règle mord. L’exemple le plus parlant, c’est Binance. Premier exchange mondial, présent en France depuis son enregistrement PSAN de 2022, il n’a jamais décroché d’agrément MiCA nulle part dans l’UE. Après avoir retiré au printemps sa demande déposée en Grèce, il a cessé d’accueillir de nouveaux clients français et de nouveaux dépôts le 1er juillet. Les comptes existants ne peuvent plus faire que du retrait. Opérer sans agrément n’est plus une zone grise : c’est un délit, passible de deux ans de prison et 30 000 euros d’amende. L’AMF a radié les acteurs restés sans dossier à temps, et l’ESMA a appelé les prestataires non autorisés à fermer boutique proprement, sans laisser leurs clients sur le carreau.

En France, l’architecture est claire. L’AMF instruit les dossiers et supervise. L’ACPR, adossée à la Banque de France, gère le volet prudentiel, les stablecoins et la lutte anti-blanchiment. L’ESMA coordonne au niveau européen. Un utilisateur qui détient ses cryptos sur Coinbase, Kraken ou Bitpanda, tous agréés dans un pays de l’UE et actifs en France via le passeport européen, voit surtout la différence au KYC : vérifications renforcées, preuve de domicile, contrôle de l’origine des fonds au-delà de certains seuils.

Le vrai sujet, des deux côtés de l’Atlantique : qui gouverne ?

Le CLARITY Act et le débat français finissent par se rejoindre. L’Europe se pose la même question que Washington, mais dans l’autre sens.

Aux États-Unis, on veut répartir le pouvoir entre deux agences. En Europe, on discute de le concentrer. Le 4 décembre 2025, la Commission a proposé de confier à l’ESMA la supervision directe des plus gros prestataires crypto transfrontaliers, ceux que surveillent aujourd’hui les régulateurs nationaux. La presse spécialisée a vite trouvé une étiquette : « MiCA 2.0 », ou la « SEC européenne ».

Les partisans, France, Italie et Autriche en tête, avancent un argument simple : le passeport européen actuel pousse à une course au moins-disant. Une plateforme s’agrée dans le pays le plus permissif, puis opère partout. Centraliser à l’ESMA éviterait ce patchwork. Verena Ross, présidente de l’ESMA, plaide pour un vrai marché unique du capital, et la BCE de Christine Lagarde va dans le même sens. Le projet s’appuie sur le rapport Draghi de 2023.

Tout le monde n’applaudit pas. Certains y voient un dessaisissement des États au profit de Bruxelles, sans vote direct des citoyens. Un enjeu de souveraineté. Le cabinet BearingPoint soulève un risque plus stratégique : à trop durcir, l’Europe construirait un marché ultra-sécurisé mais périphérique, pendant que les acteurs les plus rapides partent aux États-Unis ou en Asie. La proposition n’est pas adoptée, elle doit encore passer le Parlement et le Conseil européens.

Le paradoxe prête presque à sourire : les Américains bricolent enfin la clarté que l’Europe possède déjà, tandis que l’Europe se demande si elle ne devrait pas ressembler un peu plus à la SEC.

Catégories
Cryptomonnaies

HALVING: Ce que vous devez savoir sur le Halving du Bitcoin !

Le halving du bitcoin est un événement crucial dans le monde des #cryptomonnaies ayant lieu tous les 4 ans dans le cas de la blockchain Bitcoin (BTC).

Le halving du bitcoin, ou “réduction de moitié”, est un mécanisme automatique intégré au protocole Bitcoin qui réduit de moitié la récompense des mineurs pour chaque bloc validé. Cet événement se produit tous les 210 000 blocs minés, soit environ tous les quatre ans. Voici les point clés à comprendre:

  • Qu’est-ce que le halving ? Le halving, également appelé “réduction de moitié”, se produit environ tous les quatre ans. Lorsque le réseau Bitcoin atteint un certain nombre de blocs minés (environ tous les 210 000 blocs), la récompense accordée aux mineurs est divisée par deux. Cela signifie que la quantité de nouveaux bitcoins créés diminue de moitié.
  • Date du prochain halving : Le prochain halving du bitcoin est prévu dans 10 heures (20 avril 2024). 🕒
  • Rareté Accrue : Chaque halving rend le bitcoin plus rare, ce qui pourrait potentiellement augmenter sa valeur si la demande reste constante ou augmente. De plus, la récompense pour la découverte d’un nouveau bloc est divisée par deux, ce qui diminue l’offre de nouveaux bitcoins sur le marché.
  • Impact sur le prix du bitcoin : Historiquement, chaque halving a été suivi d’une hausse significative du prix du bitcoin. Par exemple, après le premier halving en 2012, le prix est passé de 12 à 1 200 dollars en quelques mois. En 2020, le prix a augmenté de 10 000 à plus de 60 000 dollars après le dernier halving. Cependant, une étude récente suggère que cette fois-ci, les effets pourraient être différents. 🚀

Certains observateurs estiment que d’autres facteurs, tels que les conditions macroéconomiques, pourraient également influencer le prix du bitcoin.

En résumé, le halving du bitcoin est un événement majeur qui peut avoir un impact significatif sur le marché des cryptomonnaies. Les investisseurs et les passionnés de cryptos surveillent de près cette période pour anticiper les mouvements de prix. 💡

✌️ Si vous avez des questions ou des commentaires, n’hésitez pas à les partager ! 

Catégories
Cryptomonnaies Nos analyses

Crypto : Au coeur du Litecoin

Dans notre rubrique, cette semaine, sur les devises virtuelles, nous vous proposons d’examiner l’une des cyberdevises pionnières de l’industrie, le Litecoin. En particulier, c’est un mois de septembre avantageux à la négociation du token, pour plusieurs investisseurs, sur les bourses d’échanges de cryptomonnaies. La pièce numérique s’est retrouvée au cœur de la controverse, lors d’une « fake news » qui a évoqué sa possibilité d’être accepté comme moyen de paiement chez le géant américain du retail, Walmart. L’annonce a propulsé en 20 minutes, son cours, à plus de 36 %, passant d’un prix unitaire de 175 à 238 dollars avant de redescendre aussi tôt. La société Walmart et la fondation Litecoin ont totalement démenti la nouvelle. 

Un peu d’histoire 

Litecoin (sigle : LTC) est une plateforme de paiements, code ouvert « open source », une monnaie numérique pair à pair, démarré en octobre 2011, grâce à l’initiative de Charlie Lee, un ancien employé de Google, et Coinbase. Le réseau qui est conçu dans un code source quasiment égal à celui de bitcoin permet d’effectuer des opérations rapides, sécurisé, et peu coûteux. Par analogie à la première des devises virtuelle jamais lancée, son algorithme de signature des échanges est beaucoup plus allégé. Il autorise de « miner » des blocs beaucoup plus vites, soit un temps nécessaire de 2 min et 30 secondes, contre 10 minutes, une cadence moyenne 4 fois supérieure. L’objectif de la plateforme consiste à réellement offrir les négociations de sa pièce dématérialisée au même degré qu’une monnaie transactionnelle. Le cyberjeton LTC est souvent comparé à de l’argent (métal) électronique, au même titre que le bitcoin est considéré comme de l’or électronique « the silver to bitcoin’s gold ». En effet, les deux cryptoactifs reposent sur un algorithme aux caractéristiques déflationniste qui restreint la production du nombre total de jetons à 84 millions, et 21millions d’unités. 

Les fondamentaux de Litecoin

Considéré comme le petit frère de bitcoin, le Litecoin a connu les prémices du marché des cyberdevises, c’est l’une des premières devises électroniques alternatives « altcoins ». Le réseau permet des paiements en ligne accessible aux individus et aux entreprises. Cependant, les échanges s’effectuent uniquement en cryptoactif dans un processus où seuls les détenteurs du portefeuille numérique de Litecoin profitent de ce système. Le mode de fonctionnement de cette plateforme s’apparente à celles d’autres cryptomonnaies, elle utilise le consensus, de la preuve de travail « Proof-of-Work » pour valider la chaîne de blocs. Le mineur reçoit 25 LTC à chaque opération, dans la procédure de signature de transfert. Chaque Litecoin est divisé en cent millions d’unités plus petitesdéfinies par huit décimales. Le système décentralisé et code ouvert de la blockchain permet de ne perdre aucune information.  

Les technologies Segregated Witness « Segwitt » & Atomic Swap

L’algorithme de Litecoin authentifie la chaîne de blocs, grâce au mécanisme de Segregated Witness « Segwitt », pour limiter l’accroissement des blocs orphelins formés en conséquence de la faible durée qui est accordé à leur acceptation. Un bloc orphelin se crée lorsque deux mineurs exploitent un bloc sur le même intervalle de temps. Par la suite, le réseau permet la coexistence des deux blocs pendant un temps certain, jusqu’à l’élimination d’un bloc.La seconde technologie de Litecoin se nomme Atomic Swap, ce mécanisme offre l’interopérabilité des plateformes, et donc l’échange de devises entre elles sans avoir à passer par une entité intermédiaire. 

Plusieurs faits importants concernant Litecoin

  • En 2018, Google ajoute le Litecoin à son outil de conversion de devise.
  • Les jetons n’ont pas fait l’objet de préallocation, la totalité des pièces litecoins a été « miné » naturellement.

La comparaison Litecoin vs Bitcoin

Litecoin

  • Le réseau de paiement a pour but de créer un bloc, toutes les deux minutes trente.
  • L’algorithme de signature confirme rapidement les opérations, et les frais de négociations sont infimes.
  • Les pièces LTC sont « minées » grâce au consensus de la preuve de travail « Proof-of-Work ».
  • Le taux d’émission de la monnaie suit une série géométrique qui diminue de moitié tous les 840 000 blocs, et la quantité totale de token est limité à 84 millions d’unités.
  • Les transactions sont enregistrées sur la chaîne de blocs Litecoin.
  • La plus petite unité de Litecoin s’appelle « Litoshi ».
  • Souvent, on nomme le Litecoin « Argent numérique ».

Bitcoin

  • L’algorithme du réseau de bitcoin crée un bloc environ toutes les dix minutes.
  • La pionnière des monnaies dématérialisées est capée à 21 millions de pièces.
  • La chaîne de blocs bitcoin approuve la suite du registre grâce au consensus de la preuve de travail « Proof-of-Work ».
  • On nomme la plus petite unité fonctionnelle sur la blockchain de bitcoin, « Satoshi ».
  • Le bitcoin est souvent considéré comme de « l’Or numérique ».

En résumé 

  • Le Litecoin est une plateforme de paiements, code ouvert « open source », une monnaie numérique pair à pair, démarré en octobre 2011, grâce à l’initiative de Charlie Lee.
  • Le jeton cryptographique dispose d’un code source quasiment identique à celui de bitcoin.
  • C’est la première cryptomonnaie alternative.
  • La plateforme permet des négoces de devises, rapides, sécurisés, et à moindres coûts. 
  • Le réseau utilise le consensus de la preuve de travail « Proof-of-Work », pour valider la chaîne de blocs.
  • À l’heure de la rédaction de cet article, le token occupe la 16e place, des plus grandes capitalisations, sur les bourses de commerce de pièce numérique, et s’échange à 152,13 dollars.

Cet article a été rédigé par Jean Goy Mbomasi

Catégories
Cryptomonnaies Nos analyses

Cryptos : gros plan sur l’Ethereum

Dans notre premier article sur le tour du monde des cryptomonnaies, nous avions abordé le sujet de la Blockchain bitcoin et de la manière dont elle a suscité de l’intérêt pour toute une série de technologies. Aujourd’hui, nous vous proposons de plonger au cœur des altcoins (les cryptomonnaies alternatives), et plus particulièrement à la Blockchain Ethereum, la deuxième plus grosse capitalisation boursière sur le marché des cryptos.

Les origines d’Ethereum

L’Ethereum (ticker : « ETH ») est une blockchain publique, code ouvert ou « open source », présentée en 2013 par le programmeur Vitalik Buterin. Celle-ci fonctionne grâce au consensus de la preuve de travail appelé « proof-of-work ». La plateforme permet aux programmeurs de développer des applications décentralisées, appelées « DApps » (constituées par l’ensemble des contrats intelligents) dans un environnement de calcul, de programmation et de traitement informatique public et décentralisé.

De son côté, le contrat intelligent est un programme autonome qui fonctionne sur la blockchain Ethereum. Lorsqu’il est activé, le contrat permet d’exécuter automatiquement des opérations prévues, sans intervention humaine. Il est fréquemment utilisée dans des transactions financières, comme par exemple l’application automatique de termes d’une police d’assurance, l’établissement des baux de logement sans agent immobilier, ou encore lors de transferts d’argent. 

En contrepartie, les personnes qui contribuent et mettent à disposition de la blockchain leur puissance de calcul informatique perçoivent une rémunération appelée « GAS » (Gaz en français).

Aujourd’hui, l’écosystème Ethereum est florissant avec plus de 3 000 applications décentralisées alimentées par une forte communauté. De plus, la cryptomonnaie native du réseau (l’ether) figure à la première place du classement des capitalisations boursières en altcoins, affichant un montant de plus de 200 milliards de dollars en juillet 2021.

Les promesses d’Ethereum 2.0

Le succès de cette monnaie virtuelle implique également quelques contraintes. En effet, Le nombre grandissant d’applications décentralisées sur la blockchain Ethereum contribue à la lenteur du réseau et augmente les frais de transactions. Afin de régler ces problèmes, plusieurs programmeurs (dont Vitalik Buterin) ont amorcé un ensemble de mises à jour visant à augmenter la vitesse et améliorer la sécurité du réseau. Dans le cadre de ces mises à niveau, ils offrent la possibilité aux détenteurs d’ETH le droit de bloquer leurs fonds sur les plateformes d’échange pour aider à sécuriser le lancement du nouveau réseau Ethereum 2.0. En échange de leur participation, une récompense est prévue au prorata des sommes déposées, pour autant qu’elles n’ont pas été retirées avant un certain temps. 

Le graphique de prix, les statistiques de marchés pour l’Ethereum 2.0 seront similaires au marché précédent. Cette nouvelle version d’Ethereum remplacera le consensus de la preuve de travail ou « proof-of-work » par le consensus de la preuve d’enjeu ou « proof-of-stake ». 

Proof-of-stake = Le consensus de la preuve d’enjeu (proof-of-stake) est un mécanisme qui demande à l’utilisateur (nœuds du réseau) de prouver la possession d’une certaine quantité de cryptomonnaies concernées « leur participation » afin de valider des blocs supplémentaires dans la chaîne de bloc et de prétendre à une récompense. 

Bitcoin vs Ethereum : quelques similarités et différences 

Bien que les deux blockchains partagent plusieurs similarités, elles sont fondamentalement différentes. En voici quelques nues : 

Similarités

  • Les deux blockchains disposent d’une cryptomonnaie native utilisable comme moyen de paiement sur les différentes plateformes d’échange. 
  • Dans sa première version, la blockchain Ethereum tout comme son « aînée » Bitcoin, utilise le consensus de la preuve de travail (cette caractéristique est remplacée par la preuve d’enjeu dans sa mise à jour Ethereum2.0). 
  • Toutes les deux utilisent un système décentralisé d’ordinateurs qui partagent un registre cumulatif des transactions — la blockchain.
  • Pour valider les transactions et sécuriser leur réseau, elles s’appuient sur les membres de leur communauté (les mineurs). 

Différences 

  • Le nombre total de bitcoins est capé à 21 millions d’unités. Ce nombre est illimité pour l’Ethereum.
  • À la différence du Bitcoin dont le développement s’est focalisé sur l’aspect purement monétaire, le réseau Ethereum a vocation à déployer des contrats intelligents (smartcontracts) et des applications décentralisées appelées « DApps ».
  • Le temps de blocage pour valider une transaction est plus court sur l’Ethereum (quelques secondes) que sur le Bitcoin (quelques minutes). 

En résumé

L’Ethereum (ETH) est une blockchain publique et « open source » qui se caractérise par le consensus de la preuve de travail (« proof-of-work ») dans sa première version et par la preuve d’enjeu (« proof-of-stake ») dans sa nouvelle version 2.0. Elle permet aux programmeurs de développer des applications décentralisées, appelées « DApps » constituées par un ensemble des contrats intelligents. Aujourd’hui, l’écosystème Ethereum est florissant avec plus de 3 000 applications alimentées par une forte communauté et figure à la première place du classement des capitalisations boursières en altcoins.

Cet article a été rédigé par Jean Goy Mbomasi