LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
En vedette Immobilier Interviews experts Monde

De la Belgique à Bali : Flo Defort raconte sa nouvelle vie et les réalités de l’immobilier sur l’île

Partir vivre à Bali fait rêver. Y travailler, s’y installer et accompagner des investisseurs dans l’achat d’un bien demande aussi de comprendre les réalités du terrain.

Lors de notre séjour à Bali, nous avons rencontré Flo Defort. Belge, elle a quitté son pays pour l’Asie après un parcours dans le luxe, l’hospitality, l’événementiel et l’immobilier. Elle travaille aujourd’hui chez Bali Exception, où elle accompagne des investisseurs internationaux.

Nous avons parlé de son changement de vie, de son métier et des questions à se poser avant d’investir à Bali. Au fil de notre échange, Flo revient souvent sur la même idée : une belle villa peut séduire au premier regard, mais il faut prendre le temps d’examiner les chiffres, les droits acquis et les perspectives de revente.

Pour commencer, peux-tu nous raconter ton parcours et ce qui t’a menée jusqu’à Bali ?

Flo Defort : Mon parcours est assez transversal. Pendant mes études, j’ai déjà commencé à travailler dans des secteurs liés à l’expérience client, au luxe, à l’hospitality et à l’événementiel. J’ai notamment eu des expériences chez Quintessentially, Red Bull, Gucci à New York, avant de démarrer ma carrière professionnelle au Nikki Beach Marbella.

Une étape particulièrement importante a été la création de Claro Beach Club & Restaurant, que j’ai lancé avec mes parents en Espagne et que nous avons exploité pendant quatre ans.

Cette expérience m’a véritablement plongée dans l’entrepreneuriat. Il fallait gérer l’activité, l’équipe, les clients, les opérations quotidiennes et tous les imprévus qui accompagnent la gestion d’un établissement. Elle m’a surtout appris ce que signifie, concrètement, faire fonctionner un business.

J’ai ensuite poursuivi mon parcours en Belgique, dans l’immobilier, mais aussi dans l’hospitality et l’événementiel.

Avec le recul, mon activité actuelle à Bali s’inscrit assez naturellement dans la continuité de ces expériences. J’y retrouve l’immobilier, bien sûr, mais aussi la relation client, la négociation, le sens de l’expérience et un environnement très international.

En 2024, je ressentais une certaine lassitude vis-à-vis de la Belgique. J’avais envie de partir et de découvrir une nouvelle façon de vivre et de travailler en Asie.

Mon voyage a commencé par un mois de volontariat à Sumba, avant de me conduire à Bali pour quelques jours.

Ces quelques jours se sont finalement transformés en près de trois ans.

Je ne voulais toutefois pas rester uniquement parce que j’aimais la vie ici. Dès que j’ai envisagé de m’installer, je savais que je voulais travailler et construire quelque chose sur place.

C’est finalement la recherche d’un emploi qui a permis à tout le reste de s’aligner.

Pourquoi avoir choisi Bali plutôt qu’une autre destination en Asie ?

Flo : Au départ, je n’avais pas vraiment choisi Bali. J’avais surtout choisi l’idée de vivre en Asie.

Bali s’est imposée progressivement, grâce à sa qualité de vie, son climat, son environnement international et sa communauté très présente d’expatriés et d’entrepreneurs.

Mais il y avait aussi une raison très concrète : il fallait que je puisse travailler.

L’Indonésie reste un environnement particulier pour les expatriés. Les possibilités professionnelles dépendent notamment du secteur, du statut de résidence et du cadre juridique applicable.

L’immobilier, l’hospitality, le tourisme et certaines activités internationales correspondent naturellement à mon expérience.

Je connaissais déjà ces univers, mais je n’avais pas envie de retrouver les horaires très contraignants de la restauration ou de l’hôtellerie.

L’immobilier m’offrait une autonomie que je recherchais. Il y a énormément de travail derrière, mais le lien entre la performance, le réseau, la relation client et les revenus est relativement direct.

C’était un modèle professionnel qui me correspondait davantage.

Que fais-tu concrètement aujourd’hui à Bali ?

Flo : Je travaille aujourd’hui comme Sales Manager chez Bali Exception.

J’accompagne principalement des investisseurs internationaux, notamment des clients venus d’Europe, d’Australie et des États-Unis.

Mon travail ne consiste pas simplement à faire visiter des villas. Il s’agit d’abord de comprendre le projet du client, d’identifier les biens pertinents, d’organiser les visites, de négocier et d’accompagner la transaction de bout en bout.

Avec le temps, mon rôle s’est toutefois de plus en plus orienté vers le conseil.

Lorsqu’un investisseur arrive à Bali, il peut rapidement être séduit par une villa, une belle présentation ou un rendement annoncé.

En revanche, il ne connaît pas forcément les quartiers, les prix réels, les structures de détention, les leases, les réglementations, les coûts d’exploitation ou les risques liés au projet.

Mon rôle consiste donc à remettre les chiffres et la réalité derrière le projet.

Au fil des transactions que j’ai accompagnées, cette approche m’a permis de participer à plus de 15 millions de dollars de transactions.

Ce qui m’importe le plus, c’est que le client comprenne réellement ce qu’il achète, et pas seulement qu’il achète.

Pourquoi t’es-tu spécialisée dans l’immobilier ?

Flo : L’immobilier n’est pas un secteur que j’ai découvert à Bali. J’avais déjà une expérience dans ce domaine en Belgique.

Mais Bali m’a permis de réunir cette expertise avec tout ce que j’avais appris dans le luxe, l’hospitality, l’événementiel et l’entrepreneuriat.

Le modèle professionnel me correspond également davantage. Je ne voulais pas revenir à un système fondé sur des horaires fixes et une présence obligatoire dans un établissement.

Dans l’immobilier, l’autonomie est beaucoup plus grande. Mais cette liberté implique aussi d’être performant : on n’est pas rémunéré simplement parce qu’on est présent, mais parce que l’on apporte de la valeur et que l’on conclut des transactions.

C’est un fonctionnement qui me convient beaucoup mieux.

Investir à Bali : derrière les images, des marchés très différents

Au cours de notre conversation, nous avons aussi voulu savoir si Bali offrait encore de réelles opportunités immobilières. Pour Flo, tout commence par une question simple : de quel bien et de quel quartier parle-t-on exactement ?

Est-ce que l’immobilier à Bali est encore réellement intéressant aujourd’hui ?

Flo : Oui, mais il faut éviter de parler de « Bali » comme s’il s’agissait d’un marché unique.

Un bien situé à Canggu, Pererenan, Umalas, Seminyak, Bingin ou Uluwatu ne répond pas nécessairement aux mêmes logiques d’investissement.

Les prix, la demande locative, le type de clientèle, l’offre concurrente et les perspectives de revente peuvent être très différents d’une zone à l’autre.

Et surtout, le fait que Bali soit un marché attractif ne signifie pas que n’importe quel bien constitue un bon investissement.

Les prix ont fortement augmenté dans certaines zones et l’offre s’est considérablement développée.

Il faut donc être beaucoup plus sélectif.

Pour moi, la question n’est plus simplement : « Est-ce que Bali est un bon investissement ? »

La vraie question est : « Est-ce que ce bien précis, à ce prix précis, avec ce lease, cette localisation, cette réglementation et ces coûts, constitue un investissement cohérent ? »

La nuance est essentielle.

Je préfère un projet fondé sur des chiffres réalistes et une marge de sécurité solide à une villa magnifique affichant un ROI théorique de 15 %, mais dont le rendement s’effondre dès que l’on intègre les données réelles.

Quels rendements peut-on raisonnablement espérer une fois tous les frais déduits ?

Flo : C’est probablement l’un des sujets sur lesquels je constate le plus de confusion.

Lorsqu’on me présente un projet affichant un ROI de 12, 15 ou même 20 %, ma première question est toujours la même : « Net de quoi ? »

Le calcul prend-il en compte les commissions des plateformes de réservation, la gestion, le personnel, l’entretien, la piscine et le jardin, l’électricité, les réparations, les périodes sans locataire, les taxes et le renouvellement du mobilier ?

Et surtout, le prix d’achat utilisé correspond-il réellement au prix auquel le bien peut être acquis ?

Une villa peut afficher un rendement brut très séduisant et devenir beaucoup moins impressionnante une fois tous les coûts intégrés.

Je préfère donc raisonner en rendement net réaliste plutôt qu’en rendement marketing.

Il n’existe pas de rendement unique valable pour l’ensemble de Bali.

Tout dépend notamment du prix d’acquisition, de la durée restante du lease, de la localisation, du type de villa, du niveau de gestion, du taux d’occupation et du positionnement du bien.

À mes yeux, un investisseur devrait toujours demander à voir un scénario prudent, et pas uniquement la projection idéale.

Quelles sont les principales erreurs commises par les étrangers qui souhaitent investir à Bali ?

Flo : La première consiste à tomber amoureux du bien avant de regarder les chiffres.

La deuxième est de croire un ROI présenté dans une brochure sans vérifier la manière dont il a été calculé.

La troisième est de sous-estimer la dimension juridique.

À Bali, le juridique ne doit pas être traité comme une formalité de dernière minute. Il doit entrer dans la décision d’investissement dès le départ.

Il faut comprendre ce que l’on achète, combien de temps reste-t-il sur le lease, quelles sont les possibilités de renouvellement, qui détient réellement les droits, quelles autorisations sont disponibles et si l’usage prévu du bien correspond bien à la réglementation applicable.

Une autre erreur revient souvent chez les investisseurs européens, australiens ou américains : penser qu’ils pourront facilement financer leur acquisition grâce à un crédit bancaire.

Bali n’est généralement pas un marché où l’on arrive avec 20 % d’apport et où une banque finance tranquillement les 80 % restants, comme cela peut être le cas sur certains marchés occidentaux.

Le financement local pour les étrangers peut exister dans certaines situations, mais il reste beaucoup plus limité et spécifique.

Un investisseur étranger doit donc être préparé à devoir financer une part très importante, voire dans de nombreux cas la totalité de son acquisition, sur fonds propres.

Cela change complètement la manière d’analyser un investissement : le capital disponible, la liquidité et le coût d’opportunité des fonds deviennent des éléments centraux du calcul.

Autre idée reçue : croire que le vendeur proposera forcément un paiement échelonné sur deux, trois, cinq ans ou davantage.

Cela peut arriver dans certains projets ou certaines négociations, mais il ne faut pas le considérer comme acquis.

La capacité à financer directement l’acquisition fait partie du ticket d’entrée du marché.

Il faut également cesser de penser que Bali est encore « bon marché ».

Ce n’est plus nécessairement le cas, surtout dans les zones les plus recherchées.

Même chose pour l’achat-revente : ce n’est pas automatiquement facile.

Un bien peut sembler très liquide sur le papier et devenir beaucoup plus difficile à revendre si son prix d’achat était trop élevé, si le lease restant est court ou si le marché est saturé de biens similaires.

Enfin, il faut se méfier d’une autre idée reçue : acheter une villa destinée au daily rental simplement parce que Bali est une destination touristique.

Le marché évolue, et l’offre a énormément augmenté.

Ce qu’un acheteur étranger doit comprendre

La discussion nous a ensuite amenés sur un point que beaucoup d’Européens connaissent mal : à Bali, acheter une villa et détenir le terrain sur lequel elle se trouve ne veulent pas nécessairement dire la même chose.

On entend souvent qu’un étranger ne peut pas être pleinement propriétaire du terrain en Indonésie. Concrètement, qu’achète-t-on réellement ?

Flo : C’est un sujet essentiel, et pourtant souvent mal compris.

Un étranger ne peut pas simplement acheter un terrain en Hak Milik, c’est-à-dire le droit de propriété foncière réservé aux Indonésiens.

Il existe toutefois différentes structures et différents droits permettant aux étrangers de détenir ou d’utiliser certains biens, selon leur situation et les conditions applicables, notamment le Hak Pakai.

Dans la pratique du marché balinais, on rencontre aussi très fréquemment le leasehold.

Dans ce cas, on ne devient pas propriétaire du terrain. On obtient contractuellement le droit de l’utiliser pendant une durée déterminée, en échange d’un paiement.

C’est pourquoi je trouve dangereux de résumer la situation par : « Les étrangers ne peuvent pas acheter à Bali. »

La réalité est beaucoup plus nuancée.

Elle exige toutefois de comprendre précisément quel droit on acquiert, pour combien de temps, dans quelles conditions et avec quelles possibilités de renouvellement ou de revente.

Et surtout, il ne faut jamais reproduire un montage simplement parce qu’un autre investisseur affirme l’avoir fait.

Chaque structure doit être vérifiée avec les professionnels compétents et au regard de la réglementation applicable au moment de la transaction.

Les risques naturels peuvent-ils faire perdre de la valeur à un bien ou compliquer sa revente ?

Flo : Oui.

Bali reste exposée à différents risques naturels : séismes, activité volcanique, inondations ou encore érosion dans certaines zones.

Ces risques ne sont évidemment pas les mêmes partout et doivent donc faire partie de la due diligence.

Il faut examiner la localisation exacte du terrain, son accès, son environnement, son niveau par rapport aux routes et aux parcelles voisines, l’écoulement de l’eau, la proximité du littoral et l’évolution de la zone.

Un bien immobilier reste un actif physique.

Sa valeur dépend donc de la demande touristique, mais aussi de son emplacement et de la qualité réelle de son environnement.

C’est particulièrement important lorsqu’on pense à la revente.

Un investisseur ne doit pas seulement se demander : « Est-ce que je peux louer cette villa aujourd’hui ? »

Il doit aussi se demander : « Est-ce que quelqu’un voudra me l’acheter dans cinq, dix ou quinze ans ? »

As-tu une anecdote marquante qui illustre bien les particularités de l’immobilier à Bali ?

Flo : Il y en a une qui m’a particulièrement marquée.

J’ai accompagné un client lors de l’achat de sa première maison à Bali. Par la suite, il m’a fait confiance pour en acheter deux autres, alors qu’il n’était pas toujours sur place.

À un moment donné, il est même venu travailler dans la même agence.

Nous sommes finalement devenus de très bons amis.

Il a malheureusement dû rentrer chez lui après quelques mois pour des raisons personnelles, mais cette histoire m’a beaucoup touchée.

Elle illustre bien la relation de confiance qui peut se créer dans ce métier.

Lorsqu’une personne vous confie l’achat de sa première maison dans un pays étranger, puis revient vers vous pour ses investissements suivants, vous comprenez que votre rôle dépasse largement celui d’un simple intermédiaire.

C’est probablement ce que j’apprécie le plus dans mon métier : accompagner quelqu’un dans une décision qui représente souvent une somme importante et une véritable étape de vie.

Et si tu devais investir aujourd’hui avec ton propre argent ?

Flo : Aujourd’hui, je regarderais beaucoup plus attentivement le potentiel de location à moyen et long terme, et pas uniquement le daily rental.

Beaucoup de personnes qui investissent à Bali pensent immédiatement à une villa, à Airbnb, au prix à la nuit et au taux d’occupation.

Mais Bali a énormément changé.

De plus en plus de personnes ne viennent pas seulement pour une semaine de vacances. Certaines restent plusieurs mois, parfois plusieurs années, seules, en couple ou en famille.

Cela crée une demande différente, que j’étudierais attentivement dans le cadre d’un investissement.

Toutes les villas construites ces dernières années avec le daily rental comme unique stratégie ont également contribué à faire progresser fortement l’offre.

Lorsque l’offre progresse beaucoup plus vite que la demande sur certains segments, cela peut exercer une pression sur les prix à la nuit, les taux d’occupation et, par conséquent, les rendements.

Je chercherais donc un bien capable de fonctionner sur plusieurs marchés locatifs : le court terme, mais aussi le moyen et le long terme.

Pour moi, c’est une sécurité supplémentaire.

Je ne partirais surtout pas du principe que, parce que Bali est encore perçue comme une destination relativement abordable, son immobilier est automatiquement bon marché ou facile à revendre.

Je regarderais avant tout le prix que je paie, la qualité de l’emplacement, la durée du lease, la demande réelle et la possibilité de revendre le bien dans de bonnes conditions.

Parce qu’au fond, un investissement immobilier à Bali reste un investissement.

Le coucher de soleil est un bonus. Il ne doit jamais remplacer les chiffres.

En quittant Flo, c’est cette dernière phrase que nous avons retenue. Son parcours raconte une envie de changer de vie, puis le travail nécessaire pour construire quelque chose sur place. Et son regard sur l’immobilier balinais rappelle qu’une destination qui fait rêver mérite, elle aussi, une analyse rigoureuse avant d’y engager son argent.
Catégories
Cryptomonnaies En vedette Investissement & Stratégies Pédagogie & concepts clés

Que vérifier avant d’ouvrir un compte sur un exchange ? (Avec Bybit)

Avant d’ouvrir un compte sur un exchange crypto, il est essentiel de vérifier la sécurité, les frais, la régulation et la liquidité.

Ouvrir un compte sur une plateforme de cryptomonnaies est aujourd’hui très simple. En quelques minutes, un utilisateur peut créer un accès, déposer des fonds et commencer à acheter des actifs numériques comme le Bitcoin ou l’Ether.

Ces plateformes, appelées exchanges, jouent un rôle central dans l’écosystème crypto.

Un exchange est tout simplement une plateforme d’échange qui permet d’acheter, vendre ou échanger des cryptomonnaies contre d’autres actifs, comme des euros ou des dollars. Il s’agit de l’équivalent d’une place de marché financière, mais dédiée aux actifs numériques.

C’est par ce type de service que la majorité des utilisateurs accèdent aujourd’hui à la crypto. Mais derrière cette facilité d’accès, tous les exchanges ne se valent pas. Certains sont encadrés et sécurisés, d’autres présentent des niveaux de risque plus élevés. Avant d’y déposer de l’argent, plusieurs points doivent donc être analysés avec attention.

La régulation et le cadre légal de la plateforme

Le premier élément à vérifier est le cadre réglementaire dans lequel opère l’exchange. Une plateforme régulée dans une juridiction reconnue offre généralement un niveau de protection plus élevé pour l’utilisateur. Cela implique des obligations en matière de transparence, de lutte contre le blanchiment et de protection des fonds clients.

En Europe, certaines plateformes sont enregistrées auprès d’autorités financières nationales ou opèrent via des entités conformes aux règles locales. Cela ne garantit pas l’absence totale de risque, mais cela réduit fortement les zones d’incertitude.

À l’inverse, un exchange non régulé ou basé dans une juridiction opaque peut poser des problèmes en cas de litige, de blocage de compte ou de faillite. La régulation est donc un premier filtre essentiel, car elle détermine le niveau de recours possible pour l’utilisateur en cas de problème.

[Collaboration]

🚀 Choisir le bon exchange est une étape clé

Avant d’investir, prenez le temps de comparer la sécurité, les frais et les fonctionnalités proposées par chaque plateforme.

Investir comporte des risques.

Reprenons…

La sécurité des fonds et des infrastructures

Le deuxième point concerne la sécurité. Dans l’univers crypto, les exchanges sont des cibles fréquentes de piratage. Il est donc important de comprendre comment la plateforme protège les fonds des utilisateurs.

Les bonnes pratiques incluent généralement le stockage d’une grande partie des actifs en cold storage, c’est-à-dire hors ligne, ainsi que l’utilisation de systèmes d’authentification forte comme le 2FA.

Certaines plateformes vont plus loin en publiant des preuves de réserves ou en mettant en place des assurances contre les pertes liées à des incidents techniques.

Un autre aspect à surveiller est l’historique de la plateforme. Un exchange ayant déjà subi des failles majeures ou des problèmes de retrait doit être analysé avec prudence. La sécurité ne repose pas uniquement sur la technologie, mais aussi sur la gestion globale du risque.

Les frais, la transparence et la structure des coûts

Les frais sont souvent sous-estimés lors de l’ouverture d’un compte, alors qu’ils ont un impact direct sur la performance à long terme. Un exchange peut afficher des frais de trading faibles, mais compenser par des coûts cachés sur les dépôts, les retraits ou les conversions.

Il est donc important d’analyser la structure complète des frais : frais de transaction, frais de spread, frais de retrait et éventuels frais liés aux conversions entre cryptomonnaies et monnaies fiat.

La différence entre deux plateformes peut sembler faible à court terme, mais devenir significative avec un usage régulier. La transparence est également un indicateur important. Une plateforme qui affiche clairement ses coûts inspire généralement plus de confiance qu’un exchange dont la structure tarifaire est complexe ou peu lisible.

La liquidité et la qualité d’exécution des ordres

Un autre critère souvent négligé est la liquidité. Elle correspond à la capacité d’un exchange à exécuter des ordres rapidement, sans écart important entre le prix affiché et le prix réel d’exécution.

Sur une plateforme peu liquide, un utilisateur peut subir un slippage important, c’est-à-dire un décalage entre le prix attendu et le prix obtenu. Ce phénomène est particulièrement visible lors de mouvements de marché importants ou sur des cryptomonnaies moins échangées.

La liquidité est donc un facteur clé de qualité d’exécution. Elle reflète aussi indirectement le niveau d’activité de la plateforme et la confiance des utilisateurs. La manière dont ces plateformes évoluent et se différencient devient ainsi un élément central pour comprendre l’avenir de l’écosystème crypto en Europe.

Catégories
En vedette Interviews experts Investissement & Stratégies

PEA : L’outil d’épargne le plus mal compris des français ? 

Avec plus de 7 millions de plans ouverts, le Plan d’Épargne en Actions (PEA) est loin d’être un produit confidentiel. Pourtant, il reste largement sous-utilisé par rapport à d’autres solutions d’épargne comme le Livret A.

Alors que près de 470 milliards d’euros dorment encore sur les comptes courants des Français, le PEA apparaît comme un outil particulièrement intéressant pour investir sur le long terme tout en bénéficiant d’un cadre fiscal avantageux.

Pour mieux comprendre les freins, les opportunités et les évolutions autour du PEA, Parlons Finance a rencontré le Directeur France de XTB, Daniel Gravier. Ensemble, nous avons abordé les idées reçues, la fiscalité, les erreurs fréquentes des investisseurs ainsi que la vision de XTB pour démocratiser l’investissement en France.

Le PEA existe depuis longtemps, pourtant il reste peu utilisé. Pourquoi autant de Français passent encore à côté du PEA aujourd’hui ?

Avec environ 7,2 millions de plans ouverts en France, le PEA est loin d’être un outil délaissé par les épargnants.

Toutefois, la comparaison avec le Livret A reste frappante : le nombre de livrets ouverts est bien supérieur (58 millions de livrets), et surtout, le montant total des encours en 2024 sur le Livret A (432 milliards d’euros) écrase celui du PEA (114 milliards d’euros).

Un autre indicateur est particulièrement révélateur : selon les dernières données, les Français conservent 470 milliards d’euros qui ne sont absolument pas investis et qui dorment sur des comptes courants.

Le véritable frein ne réside donc pas dans le PEA lui-même, mais dans une problématique plus globale : le rapport complexe des Français à la gestion active de leur patrimoine.

Beaucoup pensent que le PEA est réservé aux investisseurs « experts ». Est-ce une idée reçue ? À qui s’adresse réellement le PEA ?

Absolument pas.

Le Plan d’Épargne en Actions (PEA) est un outil accessible à tous, conçu pour encourager le plus grand nombre à investir dans des titres européens et ainsi soutenir l’économie réelle.

Il permet d’investir dès quelques euros sur des actions ou des ETF, et son utilisation ne nécessite pas forcément des connaissances techniques avancées.

L’investisseur reste autonome dans le choix de ses titres, qu’ils soient plus ou moins volatils selon son profil et ses objectifs.

Son principal atout demeure son avantage fiscal : après cinq ans de détention, les gains réalisés sont exonérés d’impôt sur le revenu.

Entre PEA, assurance-vie et compte-titres, comment expliquer simplement le rôle du PEA dans une stratégie d’investissement ?

Parmi ces trois enveloppes d’investissement, deux éléments sont essentiels : la fiscalité et les limites de dépôt.

L’assurance-vie et le PEA permettent toutes deux de bénéficier d’avantages fiscaux, que ce soit pour l’investissement ou la transmission patrimoniale.

Le PEA est toutefois plafonné à 150.000 euros de versements.

Le compte-titres offre quant à lui une liberté totale, sans plafond ni restriction particulière sur les actifs investissables.

Le PEA représente ainsi un excellent compromis : il combine la souplesse d’investissement d’un compte-titres avec une fiscalité avantageuse proche de celle de l’assurance-vie.

Pour de nombreux épargnants, il constitue un pilier incontournable dans la construction d’un patrimoine financier.

D’un point de vue fiscal, le PEA est souvent présenté comme très avantageux. Quels sont ses vrais atouts, mais aussi ses limites ?

Le principal avantage du PEA réside dans sa fiscalité.

Après cinq ans de détention, les gains réalisés, y compris les dividendes, sont exonérés d’impôt sur le revenu. Seuls les prélèvements sociaux restent dus.

Un point souvent méconnu : le délai de cinq ans démarre à la date du premier versement et non à la date d’ouverture du compte.

Le dispositif comporte néanmoins certaines limites :

  • Un univers d’investissement restreint à des actifs éligibles.
  • Un plafond de versement fixé à 150.000 euros.

Malgré ces contraintes, le PEA demeure l’un des outils les plus efficaces pour investir sur le long terme.

Le PEA souffre parfois d’une image « rigide » ou « complexe ». Qu’est-ce qui freine concrètement les investisseurs ?

La principale difficulté concerne aujourd’hui le transfert d’un PEA existant entre deux établissements financiers.

En l’absence de délai réglementaire précis, les transferts peuvent parfois s’avérer longs et complexes.

Pour les nouveaux investisseurs, en revanche, l’ouverture d’un PEA est devenue relativement simple, notamment grâce aux plateformes en ligne qui ont largement simplifié les démarches.

XTB a lancé un PEA à 0 % de commission. Pourquoi ce choix ?

Le PEA existe depuis plus de trente ans et est déjà détenu par plusieurs millions de Français.

Pourtant, il reste encore largement sous-utilisé.

Face à ce constat, XTB a souhaité proposer une offre particulièrement compétitive afin de favoriser son adoption.

Cette stratégie semble porter ses fruits puisque plus de 10.000 nouveaux PEA ont été ouverts chez XTB un an seulement après son lancement.

L’objectif est clair : démocratiser l’investissement en bourse grâce à un produit simple, accessible et fiscalement attractif.

En quoi le PEA XTB se différencie-t-il des offres des banques traditionnelles ?

Le premier élément différenciant est sa tarification particulièrement compétitive.

XTB mise également sur une application intuitive permettant aux nouveaux investisseurs de naviguer facilement parmi les différents produits financiers.

L’entreprise met également en avant un accompagnement humain avec des équipes joignables par téléphone et la possibilité de rencontrer des conseillers dans ses bureaux parisiens.

Pour quelqu’un qui ouvre un PEA aujourd’hui, par où commencer ?

XTB ne fournit pas de conseils en investissement.

Toutefois, tout investisseur devrait commencer par définir ses objectifs personnels :

  • Les secteurs qui l’intéressent.
  • Les zones géographiques qu’il souhaite privilégier.
  • Son horizon d’investissement.
  • Son niveau de tolérance au risque.

L’essentiel reste de construire une diversification cohérente, basée sur de véritables convictions d’investissement.

Quelles sont les erreurs les plus fréquentes commises par les particuliers ?

Selon XTB, la principale difficulté est psychologique.

De nombreux investisseurs imaginent que passer un premier ordre en bourse est compliqué.

Dans la réalité, l’opération est souvent aussi simple qu’effectuer un virement bancaire ou ajouter un bénéficiaire sur son compte.

La plupart des investisseurs réalisent ensuite que la difficulté était davantage mentale que technique.

Et beaucoup regrettent finalement de ne pas avoir commencé plus tôt.

Dans un contexte économique incertain, le PEA reste-t-il pertinent ?

Oui, plus que jamais.

Pour le Directeur France de XTB, le PEA demeure un outil incontournable dans toute stratégie patrimoniale de long terme.

Son avantage fiscal constitue à lui seul un argument majeur.

Mais il offre également une grande flexibilité : rien n’oblige l’investisseur à investir immédiatement l’intégralité de son capital.

Chacun peut avancer à son rythme et saisir les opportunités lorsque les conditions de marché lui paraissent favorables.

Conclusion

Alors que des centaines de milliards d’euros restent aujourd’hui non investis sur les comptes courants des Français, le PEA apparaît comme l’un des véhicules les plus efficaces pour préparer son avenir financier. Accessible, fiscalement avantageux et adapté à une stratégie de long terme, il reste pourtant méconnu ou mal compris par une grande partie de la population.

Comme le rappelle le Directeur France de XTB au cours de cet entretien, le plus difficile n’est souvent pas d’investir… mais de faire le premier pas.

Catégories
En vedette Entreprises Fiscalité Réglementation & Fiscalité

Qu’est-ce qu’un ruling fiscal ? Décryptage avec CALL+

En Belgique, la fiscalité peut parfois sembler complexe, surtout lorsqu’une entreprise, un indépendant ou un contribuable souhaite mettre en place une opération spécifique avant d’en connaître les conséquences fiscales exactes.

C’est précisément dans ce contexte qu’intervient le ruling fiscal, aussi appelé décision anticipée.

Pour mieux comprendre cet outil, Martin Servais, fondateur de Call+, rappelle un principe essentiel : un ruling n’est pas une manière d’échapper à l’impôt. C’est avant tout un mécanisme de sécurité juridique.

Autrement dit, il permet de demander à l’administration fiscale comment une loi fiscale s’appliquera à une situation précise, avant que cette situation ne produise ses effets fiscaux.

Qu’est-ce qu’un ruling fiscal ?

Un ruling est une décision anticipée rendue par le Service des Décisions Anticipées, aussi appelé SDA.

Selon la définition officielle, un ruling permet au SPF Finances de déterminer à l’avance comment les lois fiscales s’appliqueront à une situation ou à une opération bien précise qui n’a pas encore produit d’effets sur le plan fiscal. Cette décision donne au demandeur une sécurité juridique, car elle lie les services du SPF Finances, pour autant que les conditions décrites dans la demande soient respectées.

Contrairement à une idée reçue, ce service n’est pas réservé aux grandes entreprises.

Tout contribuable peut introduire une demande : une société, un indépendant, une personne physique ou encore une personne morale. Le SDA est un service gratuit de l’administration fiscale belge.

Le site officiel du SDA est accessible ici : www.ruling.be

À quoi sert concrètement un ruling ?

L’intérêt principal d’un ruling est d’éviter l’incertitude.

Avant de réaliser une opération, le contribuable peut demander à l’administration fiscale de confirmer le traitement fiscal applicable.

Cela peut concerner, par exemple :

  • une restructuration d’entreprise ;
  • une opération patrimoniale ;
  • une méthode de rémunération ;
  • un mécanisme d’investissement ;
  • ou encore un régime fiscal particulier.

L’objectif est de savoir à l’avance si l’administration accepte l’analyse proposée.

Une fois la décision rendue, elle est publiée de manière anonymisée et a généralement une durée de validité maximale de cinq ans. En principe, le fisc ne peut pas revenir sur le traitement fiscal validé si les opérations sont réalisées conformément aux conditions du ruling.

Les étapes d’une demande de ruling

Une demande de ruling suit généralement plusieurs étapes. La première étape est souvent le prefiling.

Il s’agit d’une phase préparatoire au cours de laquelle le contribuable présente sa situation au SDA. Cette demande peut être rédigée avec l’aide d’un avocat, d’un fiscaliste ou d’un expert-comptable, mais ce n’est pas obligatoirement le cas.

Le document doit décrire clairement :

  • l’identité du demandeur ;
  • la situation ou l’opération envisagée ;
  • les textes de loi concernés ;
  • l’analyse fiscale proposée ;
  • et les questions auxquelles le SDA est invité à répondre.

La demande doit donc être précise, motivée et argumentée.

Après réception, le SDA analyse le dossier. Des échanges peuvent ensuite avoir lieu afin de clarifier certains points ou d’adapter la demande.

À l’issue de cette phase, le demandeur peut décider de transformer le prefiling en demande formelle de ruling.

Si la demande reste au stade du prefiling, la procédure peut s’arrêter sans décision officielle. En revanche, si elle devient une demande de ruling, le SDA devra rendre une décision positive ou négative publiquement sur le site des décisions anticipées.

Le délai légal n’est pas strictement contraignant, mais le SDA indique généralement un délai indicatif de trois mois pour répondre aux demandes et doit motiver en cas de décision négatve.

Ruling personnalisé et ruling produit : quelle différence ?

Il existe plusieurs types de rulings.

  • Le premier est le ruling personnalisé.

Il concerne une situation spécifique, propre à un contribuable déterminé.

Par exemple, une société peut demander au SDA de confirmer le traitement fiscal d’une restructuration, d’une fusion, d’une cession d’activité ou d’une opération patrimoniale particulière.

Dans ce cas, la décision vise une situation précise et ne peut pas être automatiquement transposée à d’autres contribuables.

  • Le second est ce que l’on appelle souvent un ruling produit.

Il s’agit d’une décision portant sur un mécanisme plus standardisé, susceptible d’être utilisé par plusieurs contribuables qui remplissent les conditions prévues.

Ce type de ruling est souvent demandé par une entreprise qui développe une solution ayant un impact fiscal. Le ruling permet alors de sécuriser le cadre fiscal du mécanisme, avant sa commercialisation ou sa mise à disposition auprès de professionnels.

Le cas Call+

C’est dans cette logique que s’inscrit Call+.

Call+ a obtenu un ruling encadrant fiscalement l’octroi d’options sur actions à un dirigeant d’entreprise, dans le cadre d’un mécanisme de rémunération complémentaire. L’objectif est de permettre à une entreprise d’octroyer un bonus sous forme de stock-options, avec un traitement fiscal clarifié à l’avance.

Mais le positionnement de Call+ est important : la solution est pensée pour les experts-comptables et les fiduciaires.

Le rôle de l’expert-comptable reste central. C’est lui qui connaît la situation du client, analyse la pertinence du mécanisme, explique les conséquences au dirigeant et accompagne les aspects comptables et administratifs.

Call+ se positionne donc comme une solution clé en main destinée aux professionnels du chiffre qui souhaitent disposer d’un cadre structuré pour accompagner leurs clients dirigeants.

Un outil de sécurité, pas une zone grise

Le ruling fiscal est souvent mal compris.

Il ne s’agit pas d’un passe-droit, ni d’un outil réservé à quelques initiés.

C’est un mécanisme officiel, public et encadré, qui permet à un contribuable d’obtenir une position claire de l’administration avant d’agir.

Dans un environnement fiscal complexe, cette sécurité peut être précieuse.

Le cas Call+ illustre cette logique : utiliser le ruling non pas comme un argument commercial agressif, mais comme un cadre permettant aux experts-comptables de travailler avec davantage de clarté, de méthode et de sécurité.

Catégories
Economie Géopolitique Macro Monde Nos analyses

Deux mois après : ce que la guerre en Iran a vraiment changé sur les marchés

Une rupture géopolitique majeure, annoncée mais sous-estimée

Le 28 février 2026 restera une date charnière dans l’histoire économique contemporaine. Ce matin-là, les États-Unis et Israël déclenchaient l’opération « Epic Fury » / « Roaring Lion » : une série de frappes aériennes coordonnées contre l’Iran, visant son programme nucléaire, ses capacités militaires et ses infrastructures énergétiques. Ce n’était pas la première confrontation entre ces puissances. La « guerre des Douze Jours » de juin 2025 avait déjà constitué une première escalade, et les mois de janvier-février 2026 avaient vu le déploiement du porte-avions USS Abraham Lincoln dans le Golfe Persique, les déclarations tonitruantes de Donald Trump et une diplomatie en bout de course.

Mais l’intensité de l’opération du 28 février, et surtout l’objectif affiché de changement de régime à Téhéran, marquait une rupture qualitative. En quelques heures, l’Iran répliquait par l’opération « Promesse Honnête 4 » : frappes sur des monarchies du Golfe (Bahreïn, Qatar, Émirats arabes unis), attaque de la base britannique d’Akrotiri à Chypre, et fait décisif entre tous, fermeture de facto du détroit d’Ormuz.

Le détroit d’Ormuz mérite qu’on s’y arrête un instant. C’est un passage maritime étroit, situé entre l’Iran et la péninsule arabique, par lequel transitent environ 20 millions de barils de pétrole par jour, soit près de 20 % de la consommation mondiale, dont 80 % à destination de l’Asie. Le bloquer, c’était appuyer simultanément sur les artères vitales de l’économie mondiale. Un peu comme fermer le robinet d’eau d’un immeuble entier en actionnant une seule vanne.

La réaction immédiate des marchés : un choc réel, une panique maîtrisée

Dès l’ouverture des marchés le 3 mars 2026, la réaction fut vive, sans être désordonnée. Le pétrole brut (Brent) dépassait brièvement les 80 dollars, soit une hausse d’environ 8 % en séance. Le gaz naturel européen bondissait d’environ 20 % dès les premiers jours, le choc étant amplifié par la suspension des opérations de GNL (gaz naturel liquéfié, c’est-à-dire du gaz refroidi à l’état liquide pour être transporté par bateau) au Qatar, visé par des missiles iraniens. Les indices actions, c’est-à-dire les grands « baromètres » boursiers comme le CAC 40 en France ou le S&P 500 aux États-Unis, reculaient entre 1 % et 2 % selon les zones géographiques, le CAC 40 accusant une perte d’environ 4,7 % dans les premières semaines.

La géographie des pertes dessinait une carte assez claire. L’Europe souffrait davantage que les États-Unis : exposée aux prix de l’énergie importée, à la contraction du commerce mondial et à une dépendance structurelle au GNL du Golfe, elle absorbait de plein fouet les retombées du conflit. Wall Street, par contraste, faisait preuve d’une relative résilience. Les États-Unis sont devenus exportateurs nets d’énergie, ce qui signifie qu’ils produisent plus de pétrole et de gaz qu’ils n’en consomment : la hausse des prix du brut bénéficiait donc directement à leurs producteurs. Les marchés émergents, c’est-à-dire les Bourses de pays en développement comme le Brésil ou le Mexique, tiraient globalement leur épingle du jeu, portés par des fondamentaux domestiques solides et une exposition favorable aux matières premières.

Côté secteurs, le schéma était prévisible dans ses grandes lignes. L’énergie et la défense progressaient, portées par le choc de prix et la perspective d’une remontée durable des budgets militaires. Les compagnies pétrolières intégrées (celles qui couvrent toute la chaîne, de l’extraction à la vente au détail), les fournisseurs de systèmes d’armes, les entreprises de cybersécurité : autant de valeurs qui surfaient sur la prime géopolitique (la « prime de risque » est le surplus de rendement que les investisseurs exigent pour compenser un risque plus élevé). À l’inverse, l’aviation, le tourisme, l’automobile et le luxe accusaient les plus fortes baisses, exposés à la fois à la hausse des coûts de carburant, aux perturbations logistiques et au repli de la demande.

Sur les marchés obligataires (c’est-à-dire le marché des emprunts émis par les États et les grandes entreprises), le scénario classique du « flight to quality » ne s’est que partiellement matérialisé. Le « flight to quality », ou fuite vers la qualité, désigne le réflexe des investisseurs qui, en période de crise, vendent leurs actifs risqués pour se réfugier dans des obligations d’État considérées comme sûres. Cette fois, les obligations d’État n’ont pas pleinement joué ce rôle de valeur refuge, car la hausse des anticipations d’inflation maintenait une pression à la hausse sur les rendements (quand les taux montent, la valeur des obligations existantes baisse, ce qui atténue leur attrait). Les taux européens grimpaient d’environ 30 points de base au pic de la tension. Un point de base, c’est un centième de pourcent : 30 points de base correspondent donc à une hausse de 0,30 %, ce qui peut paraître faible mais représente des milliards d’euros de coûts supplémentaires pour les États endettés. Seul l’or jouait pleinement son rôle d’actif refuge, progressant de façon continue tout au long du conflit.

Ce que les investisseurs redoutaient, et ce qui s’est réellement passé

Au premier jour du conflit, la grille de lecture dominante convoquait le précédent ukrainien : une guerre qui, en 2022, avait engendré une spirale inflationniste prolongée, une récession en Europe et une série de hausses de taux sans précédent. Cette analogie a orienté les premières réactions et s’est révélée partiellement trompeuse.

Plusieurs facteurs ont contenu l’amplitude du choc. D’abord, la structure de l’économie mondiale en 2026 n’est pas celle de 2022 : l’intensité énergétique de la croissance a baissé (on produit plus de richesse avec moins d’énergie), les alternatives au gaz russe avaient déjà été développées, et les réserves stratégiques des pays du G7 constituaient un premier filet de sécurité. Ensuite, les États-Unis n’avaient aucun intérêt à laisser s’emballer indéfiniment les prix du brut, notamment à l’approche d’échéances électorales. Enfin, la Chine, premier acheteur de pétrole iranien et pays le plus dépendant du détroit d’Ormuz (environ 45 % de ses importations de pétrole y transitent), pesait discrètement mais fermement pour éviter une paralysie durable du trafic maritime.

Pour autant, la résilience n’a pas tenu sur toute la ligne. Le cessez-le-feu du 8 avril 2026 constituait un premier signal de désescalade, vite relativisé par l’échec des négociations d’Islamabad (11-12 avril), le blocus naval américain des ports iraniens décrété le 13 avril, puis la nouvelle fermeture du détroit d’Ormuz par l’Iran le 18 avril. À la date du 24 avril, le Brent atteignait environ 106 à 110 dollars le baril, après cinq jours de hausse consécutifs, franchissant le seuil symbolique des 100 dollars que beaucoup d’analystes pensaient improbable en scénario central.

Ce dépassement illustre une dynamique propre aux conflits prolongés : les marchés qui « tiennent » bien dans les premières semaines peuvent se retrouver sous pression croissante si les incertitudes s’accumulent et que les mécanismes de sortie semblent se dérober.

Les banques centrales dans l’œil du cyclone

Le conflit a placé les grandes banques centrales dans une position inconfortable que les analystes qualifient de « dilemme de stagflation ». La stagflation, c’est la combinaison d’une inflation qui repart à la hausse (les prix augmentent) et d’une croissance qui ralentit en même temps (l’économie tourne au ralenti). C’est la situation la plus délicate pour une banque centrale, car les remèdes habituels de l’une aggravent l’autre : monter les taux pour freiner l’inflation risque d’étouffer encore davantage la croissance, tandis que baisser les taux pour soutenir l’économie risque d’alimenter l’inflation.

La Réserve fédérale américaine (la Fed, banque centrale des États-Unis) maintient ses taux dans la fourchette de 3,50 % à 3,75 %, sans signal clair d’assouplissement ou de resserrement. En Europe, l’inflation au Royaume-Uni a atteint 3,3 % en avril, portée par les coûts des importations énergétiques. La Banque centrale européenne (BCE) a revu ses projections d’inflation à la hausse (2,6 % en moyenne pour 2026, avec un scénario sévère à 4,4 % en cas de perturbations prolongées à Ormuz), pendant que la croissance de la zone euro est révisée à la baisse, autour de 0,9 % pour l’année, ce qui correspond quasi à une stagnation. La Banque d’Angleterre maintient son taux directeur à 3,75 % sans signaler de changement imminent.

Le consensus des marchés pour les prochaines réunions : une pause coordonnée des trois grandes banques centrales. Ni hausse, ni baisse. Une attente prudente dans un contexte où chaque décision risque d’amplifier les déséquilibres plutôt que de les corriger.

Recomposition géopolitique et économique : les grandes lignes

Au-delà de l’immédiat, le conflit accélère plusieurs dynamiques structurelles qui redessinaient déjà lentement l’économie mondiale.

La fracture énergétique s’approfondit entre les États-Unis, qui bénéficient de la hausse des prix via leur production domestique et leurs exportations de GNL, et l’Europe, qui subit une double peine : facture énergétique alourdie et risque de récession industrielle. L’Union européenne a mobilisé plus de 9 milliards d’euros de mesures d’urgence, mais a absorbé plus de 13 milliards de surcoûts d’importations fossiles en quelques semaines seulement.

La Chine joue une partition singulière. Elle a constitué des réserves stratégiques considérables pour lisser le choc, et affiche une croissance de 5 % au premier trimestre 2026, dépassant les attentes. Mais sa façade de solidité masque une vulnérabilité structurelle : 45 % de ses importations pétrolières transitent par Ormuz, et l’exposition de ses exportateurs à la baisse de la demande mondiale commence à se faire sentir dans les données de mars. En coulisses, Pékin exerce une pression directe sur Téhéran pour préserver la liberté de navigation, sans prendre parti officiellement.

L’Iran lui-même voit son économie basculer dans une logique de guerre. Avec une inflation qui dépassait déjà 50 % sur les douze mois précédant le conflit, la désorganisation productive et la destruction d’infrastructures clés (raffineries, terminaux, pipelines) fragilisent durablement ses capacités exportatrices.

Enfin, des soupçons d’insider trading ont émergé sur les marchés. L’insider trading, c’est le fait d’utiliser des informations confidentielles non publiques pour réaliser des transactions boursières et en tirer un profit illicite. Des transactions massives sur le pétrole brut auraient été réalisées quelques minutes avant des annonces officielles de négociations, suggérant que des informations privilégiées auraient filtré. Ces scandales potentiels n’ont pas déclenché de crise de confiance majeure, mais alimentent un sentiment de défiance structurelle qui pèsera sur les primes de risque à moyen terme.

Gagnants et perdants : la cartographie du conflit vue des marchés

Deux mois après le déclenchement des hostilités, les grandes tendances sectorielles sont nettes.

Du côté des gagnants : les compagnies pétrolières et gazières (en particulier les producteurs américains, saoudiens et norvégiens), les groupes d’armement et de défense européens et américains, les sociétés d’infrastructures énergétiques, et les producteurs d’or. Le dollar américain a également joué son rôle traditionnel de « war money » (monnaie de guerre, car les échanges internationaux de matières premières, notamment le pétrole, sont libellés en dollars), se renchérissant face à l’euro, tandis que le franc suisse bénéficiait d’un regain d’attrait en tant que valeur refuge historique.

Du côté des perdants : l’aviation (American Airlines a révisé à la baisse ses prévisions de bénéfices pour 2026 en raison des coûts de carburant), les compagnies de fret maritime exposées aux routes du Golfe, les industriels très dépendants des pétrochimiques (matières plastiques, engrais, solvants, tous dérivés du pétrole), le tourisme et l’hôtellerie. L’Europe, prise en étau entre dépendance énergétique et ralentissement économique, paie l’addition la plus lourde parmi les économies développées non belligérantes.

Perspectives : naviguer dans le brouillard

À ce stade, trois scénarios structurent les anticipations du marché.

Le scénario de désescalade rapide (résolution du conflit d’ici l’été 2026) permettrait une détente rapide des prix de l’énergie et un rebond des actifs risqués. Ce scénario est soutenu par la logique politique : Washington n’a aucun intérêt à gérer un choc pétrolier durable à l’approche des élections de mi-mandat américaines.

Le scénario d’enlisement (quelques mois de conflit de basse intensité avant une désescalade déclarée « victoire » par toutes les parties) maintiendrait une prime de risque géopolitique persistante sur les marchés, sans déclencher de déroute boursière majeure. C’est le scénario central de la plupart des grandes maisons de gestion.

Le scénario du chaos (fragmentation de l’Iran, milices incontrôlables, perturbations durables du transport maritime) est le plus redouté. Il justifierait une hausse prolongée du brut bien au-delà de 100 dollars et une nouvelle spirale inflationniste. Il reste minoritaire dans les anticipations de marché, mais non négligeable.

Pour les investisseurs, les arbitrages en cours convergent vers plusieurs thèmes : surpondération de l’énergie et de la défense, maintien de positions en or et en franc suisse, réduction de l’exposition aux actifs européens et aux secteurs à forte intensité énergétique. La volatilité sur les marchés pétroliers et les devises émergentes devrait rester élevée tant qu’Ormuz n’est pas pleinement rouvert et tant que les négociations irano-américaines n’ont pas abouti à un accord stable.

Conclusion : deux mois de leçons, une incertitude persistante

Le bilan à deux mois de la guerre en Iran 2026 dessine un tableau nuancé : ni l’effondrement que certains redoutaient au premier jour, ni la simple correction géopolitique rapidement résorbée que les optimistes espéraient.

Le choc a été réel, profond et différencié. L’Europe en absorbe l’essentiel, coincée entre sa dépendance énergétique et sa croissance anémique. Les États-Unis jouent une partition plus confortable, bénéficiant structurellement de la hausse des prix de l’énergie. La Chine tient pour l’instant grâce à ses stocks stratégiques, mais sa vulnérabilité à moyen terme reste intacte. Et le coût global du conflit, estimé par certains analystes à plus de 600 milliards de dollars d’impact sur l’économie mondiale depuis le déclenchement des hostilités, continue de s’alourdir chaque semaine.

Le message clé pour les investisseurs est celui de la vigilance calibrée : éviter les réactions de panique comme les excès d’optimisme prématuré. Historiquement, les crises géopolitiques ne génèrent pas de marchés baissiers durables, sauf lorsqu’elles créent un choc d’offre structurel, comme en 1973 avec le premier choc pétrolier. La question centrale des prochaines semaines est donc simple à formuler, difficile à trancher : le détroit d’Ormuz va-t-il rester fermé assez longtemps pour transformer ce choc temporaire en disruption structurelle ? La réponse à cette question conditionnera l’évolution des marchés pour le reste de l’année 2026.

Sources

Catégories
Bourse Entreprises Success story

ST Group : un industriel toulousain s’introduit en Bourse via une infrastructure nouvelle génération

Dans un contexte marqué par le retour des enjeux de souveraineté industrielle en Europe, certaines entreprises cherchent à accélérer leur développement en accédant aux marchés de capitaux.

C’est le cas de ST GROUP, un groupe industriel français basé à Labège, près de Toulouse, spécialisé dans la conception et la fabrication de pièces composites haute performance pour les secteurs de l’aéronautique, de la défense et du spatial.

L’entreprise s’apprête à franchir une étape structurante avec son introduction en Bourse, réalisée via la plateforme LISE (Lightning Stock Exchange).

Un positionnement au cœur des filières stratégiques

ST Group intervient sur plusieurs programmes industriels majeurs en Europe, aux côtés de grands donneurs d’ordre tels qu’Airbus et Dassault Aviation.

Ses composants sont notamment intégrés à des appareils comme l’A350, l’A320 ou encore le Rafale, ce qui positionne l’entreprise au sein de chaînes de valeur critiques pour l’industrie européenne.

Au-delà de l’aéronautique civile et militaire, le groupe développe également des activités dans les drones de défense, le spatial ou encore l’aviation d’affaires via sa filiale ST Luxury.

Un modèle industriel intégré

Le développement de ST Group repose sur un socle d’ingénierie et de savoir-faire techniques, progressivement structuré autour d’un modèle industriel intégré.

L’entreprise est aujourd’hui en mesure d’intervenir sur l’ensemble de la chaîne de valeur, depuis les études jusqu’à la fabrication de pièces et sous-ensembles composites.

Son outil industriel s’appuie sur un site de 5 000 m², comprenant notamment une salle blanche ISO7, un autoclave grande capacité, des équipements d’usinage robotisés et des infrastructures de contrôle qualité.

Ce niveau d’intégration permet au groupe d’internaliser une grande partie de ses opérations.

Une trajectoire de croissance en accélération

Sur le plan financier, ST Group affiche une progression soutenue de son activité.

Le chiffre d’affaires s’établit à 3 millions d’euros en 2025, avec un objectif de 4,9 millions d’euros en 2026 et de 11 millions d’euros à horizon 2030.

Cette trajectoire s’accompagne d’une montée en puissance des effectifs et d’une amélioration attendue de la rentabilité, avec un objectif d’EBITDA d’environ 15 % à moyen terme.

La croissance du groupe repose à la fois sur les programmes aéronautiques existants et sur le développement de nouveaux relais d’activité, notamment dans la maintenance (MRO), les drones et le spatial.

Une capacité de montée en charge

L’un des éléments structurants du dossier réside dans la capacité de production de l’entreprise.

ST Group indique disposer d’un outil industriel déjà dimensionné pour accompagner une montée en charge significative, sans nécessiter d’investissements majeurs à court terme.

Dans un secteur où les contraintes industrielles peuvent freiner la croissance, cet élément constitue un levier potentiel d’accélération.

Une introduction en Bourse structurée

L’opération prend la forme d’une augmentation de capital, avec un montant cible d’environ 2,6 millions d’euros, pouvant être porté à 3 millions d’euros en cas d’extension.

La valorisation de la société est fixée à un peu plus de 8 millions d’euros, avec un prix unitaire de 18,25 euros par action.

L’opération prend la forme d’une augmentation de capital, avec un montant cible d’environ 2,6 millions d’euros, pouvant être porté à 3 millions d’euros en cas d’extension.

La valorisation de la société est fixée à un peu plus de 8 millions d’euros, avec un prix unitaire de 18,25 euros par action.

L’opération est par ailleurs éligible au dispositif fiscal IR-PME, permettant une réduction de revenu de l’ordre de 18% du montant investi dans les conditions prévues. 

La période de souscription s’étend du 9 au 20 avril, avec une possibilité de prolongation jusqu’au 24 avril. L’allocation des titres se fait selon le principe du « premier arrivé, premier servi », ce qui implique une clôture anticipée en cas de succès de l’opération. À ce stade, il est toutefois toujours possible pour les investisseurs de participer à l’offre, sous réserve de disponibilité des titres.

Une levée de fonds orientée croissance

Les fonds levés doivent permettre d’accompagner le développement du groupe, avec une allocation majoritairement orientée vers le besoin en fonds de roulement, complétée par des dépenses opérationnelles, de R&D et, dans une moindre mesure, d’investissement.

L’objectif est de soutenir la montée en cadence industrielle et de consolider le positionnement de l’entreprise sur ses marchés.

Une IPO réalisée sur une bourse innovante

L’introduction en Bourse de STGROUP présente une particularité : elle est réalisée sur LISE, une plateforme de marché reposant sur la technologie blockchain.

Cette infrastructure permet notamment un règlement-livraison instantané et un accès continu au marché, 24 heures sur 24 et 7 jours sur 7.

L’opération constitue ainsi l’une des premières introductions en Bourse entièrement on-chain en Europe, dans le cadre du régime pilote DLT.

Un test pour de nouveaux modes de financement

Au-delà du cas de ST Group, cette opération s’inscrit dans une réflexion plus large sur l’évolution des marchés financiers.

La tokenisation des actifs et la simplification des infrastructures de marché pourraient, à terme, modifier les conditions d’accès au financement pour certaines entreprises, en particulier les PME et ETI.

Reste à savoir dans quelle mesure ces nouveaux modèles parviendront à s’imposer dans un environnement réglementaire encore en construction.

Disclaimer

Partenariat commercial avec Lise SA. Communication à caractère promotionnel. Lise SA intervient en qualité de prestataire de placement non garanti pour cette offre et perçoit une rémunération à ce titre. Lise SA opère également le marché sur lequel les actions seront admises aux négociations. Document d’information de l’émetteur disponible sur www.lise.com. L’investissement en actions de PME comporte un risque de perte en capital (totale ou partielle) et un risque de liquidité. Les performances passées ne préjugent pas des performances futures. La disponibilité 24/7 ne garantit pas la présence d’une contrepartie. Lise SA – Entreprise d’investissement agréée par l’ACPR (CIB 18883) et supervisée par l’AMF. Lise opère un SNR-DLT autorisé en vertu du Règlement (UE) 2022/858. Lise est agréée pour les services de MTF et de placement non garanti.

Catégories
Cryptomonnaies En vedette Investissement & Stratégies Nos analyses

Comment fonctionne une carte crypto en Europe ?

Les cartes crypto permettent d’utiliser ses actifs numériques dans la vie quotidienne, sans passer systématiquement par un compte bancaire classique.

Les cartes crypto se sont progressivement imposées comme l’un des produits les plus concrets de l’écosystème. Là où la plupart des services crypto restent liés à l’investissement, au trading ou à la conservation d’actifs, la carte répond à une autre logique : celle de l’usage.

En Europe, ce type de solution séduit de plus en plus d’utilisateurs pour une raison simple. Détenir du Bitcoin, de l’Ether ou des stablecoins est devenu relativement courant, mais dépenser ces actifs reste beaucoup moins intuitif. Entre la vente, le retrait vers un compte bancaire, puis l’utilisation de fonds en euros, le parcours est souvent trop long pour un usage quotidien.

La carte crypto vient précisément simplifier cette étape. Elle ne transforme pas les cryptomonnaies en monnaie officielle, mais elle permet de les utiliser plus facilement au moment d’un paiement. C’est ce mécanisme, à la fois simple dans l’usage et plus technique en arrière-plan, qui explique son intérêt croissant.

Aujourd’hui, il est possible de payer son café, son abonnement Netflix ou ses billets d’avion directement avec ses cryptomonnaies, sans passer par une conversion manuelle.

Une carte pensée pour transformer un solde crypto en moyen de paiement

Le fonctionnement d’une carte crypto repose sur une idée simple : rendre immédiatement mobilisable une valeur détenue sur une plateforme.

Concrètement, l’utilisateur dispose d’un compte sur lequel sont stockés soit des euros, soit des cryptomonnaies, soit les deux. La carte vient ensuite s’appuyer sur ce solde pour autoriser les paiements.

Lorsqu’un achat est effectué, la transaction passe par un réseau de paiement classique, exactement comme avec une carte bancaire traditionnelle. Pour le commerçant, rien ne change : il reçoit un paiement standard, sans avoir besoin d’accepter directement la crypto.

C’est donc en arrière-plan que la différence se joue. Si le solde disponible en euros est suffisant, le paiement est traité normalement. Si ce n’est pas le cas, la plateforme peut convertir automatiquement une partie des actifs numériques pour couvrir la dépense. C’est cette conversion qui permet de faire le lien entre un portefeuille crypto et un paiement classique.

Autrement dit, l’utilisateur n’envoie pas directement du Bitcoin au commerçant. Il utilise plutôt une carte capable de mobiliser une valeur détenue en crypto au moment où il en a besoin.

Au-delà de l’aspect technique, leur succès repose surtout sur l’expérience utilisateur :

  • paiement instantané sans devoir vendre ses cryptos manuellement
  • utilisation chez des millions de commerçants dans le monde
  • possibilité de recevoir du cashback directement en crypto
  • intégration avec Apple Pay ou Google Pay pour un usage fluide

Certaines cartes proposent même des avantages supplémentaires, comme des remboursements sur des abonnements du quotidien (Netflix, Spotify…) ou des taux de cashback attractifs.

Pour découvrir la carte Bybit et recevoir 20 € en BTC + 20 USDC , cliquez ici :

Un outil pratique, mais pas sans coûts ni limites

C’est souvent à ce niveau que l’enthousiasme initial mérite d’être nuancé. Car si la carte crypto simplifie l’usage, elle ne le rend pas nécessairement neutre sur le plan économique.

Cela n’empêche pas que, bien utilisée, une carte crypto peut offrir une expérience de paiement particulièrement fluide et avantageuse au quotidien.

Le premier point à surveiller concerne évidemment la conversion. Dès lors qu’une dépense est financée à partir de cryptomonnaies, un taux de conversion s’applique. Et même lorsque le processus semble instantané et fluide, cela peut entraîner un coût réel pour l’utilisateur.

Il faut également garder en tête un autre facteur propre aux cryptomonnaies : leur volatilité. Une carte permet d’utiliser un actif, mais elle ne protège pas de ses variations de prix. Entre le moment où une crypto est détenue et celui où elle est dépensée, sa valeur peut avoir changé, parfois de manière significative.

C’est pour cette raison qu’une carte crypto fonctionne généralement mieux comme outil d’usage ponctuel ou de flexibilité, plutôt que comme substitut complet à une gestion de trésorerie plus classique.

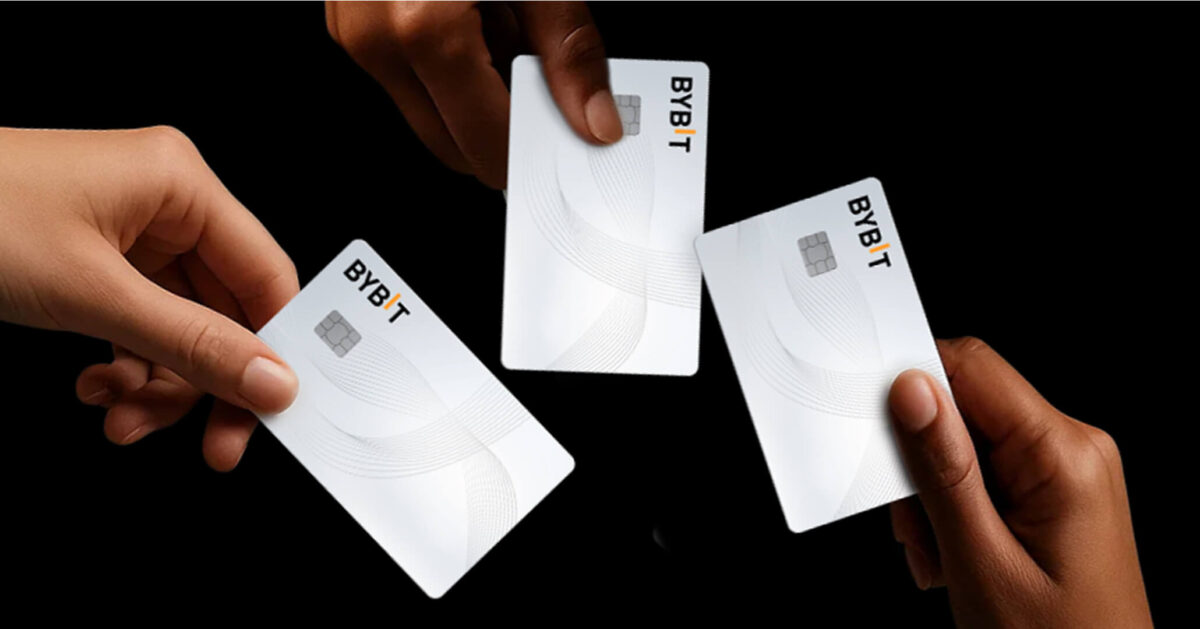
Exemple : la carte Bybit, une solution pensée pour l’usage quotidien

Dans cette logique, certaines plateformes comme Bybit ont développé des cartes crypto directement intégrées à leur écosystème.

L’objectif est simple : permettre de passer du trading à un usage concret, sans friction.

Concrètement, la carte Bybit permet :

  • de payer en crypto chez des millions de commerçants
  • de bénéficier de cashback pouvant aller jusqu’à 10 % en USDC selon les offres
  • de profiter d’avantages sur des services du quotidien (Netflix, Spotify…)
  • d’utiliser Apple Pay ou Google Pay pour des paiements instantanés

L’intérêt n’est donc plus seulement d’investir en crypto, mais de commencer à l’utiliser concrètement.

Pour découvrir la carte Bybit et recevoir 20 € en BTC + 20 USDC , cliquez ici :

Nous espérons que cet article vous a plu et nous vous invitons à suivre notre newsletter pour plus de détails, à très bientôt !

DISCLAIMER

Communication à caractère promotionnel. Ce contenu est réalisé en partenariat avec Bybit et peut inclure des liens affiliés. L’investissement en cryptomonnaies comporte un risque de perte en capital. Les cartes crypto impliquent des conversions d’actifs numériques pouvant entraîner des frais et une exposition à la volatilité. Les performances passées ne préjugent pas des performances futures. Renseignez-vous sur les conditions d’utilisation et la fiscalité applicable avant toute utilisation.

Catégories
Bourse En vedette Investissement & Stratégies Nos analyses

Investir en Asie : les grandes tendances 2026–2030

L’Asie s’impose progressivement comme le centre de gravité de l’économie mondiale.

Pourtant, pour les investisseurs, la région reste ambivalente : forte croissance, transformations structurelles profondes, mais performances boursières historiquement décevantes. 

Comprendre les dynamiques à l’œuvre est essentiel pour dépasser les narratifs et construire une allocation pertinente.

Intelligence artificielle : un pivot stratégique majeur

Depuis le “moment DeepSeek” en janvier 2025, la Chine a accéléré sa stratégie d’autonomie technologique. L’intelligence artificielle est désormais au cœur de son plan quinquennal 2026–2031.

Ce repositionnement s’accompagne d’investissements massifs en recherche et développement et d’un soutien étatique accru. Selon Goldman Sachs, le secteur technologique asiatique pourrait enregistrer une croissance des bénéfices d’environ 15% sur l’année à venir.

Au-delà des chiffres, l’enjeu est géopolitique : réduire la dépendance aux technologies occidentales et développer un écosystème domestique compétitif. Cette dynamique redonne de l’intérêt aux valeurs technologiques asiatiques, notamment en Chine.

Semi-conducteurs : une chaîne de valeur sous tension

Les semi-conducteurs constituent le cœur du système technologique mondial. L’Asie y occupe une position dominante.

Taïwan, avec TSMC, contrôle plus de 50% du marché des puces avancées. La Corée du Sud, à travers Samsung et SK Hynix, domine le segment des mémoires. Dans ce contexte, la rivalité entre les États-Unis et la Chine transforme profondément la chaîne de valeur.

Les États-Unis ont lancé le CHIPS Act pour relocaliser une partie de la production, tandis que la Chine mobilise des dizaines de milliards de dollars pour développer ses capacités domestiques. Cette recomposition favorise l’émergence de nouveaux centres industriels, notamment au Vietnam et en Malaisie.

Le résultat est une fragmentation progressive de l’écosystème technologique mondial.

Relocalisation industrielle : la montée en puissance de “China+1”

Face aux tensions géopolitiques et aux contraintes de production, les multinationales adoptent une stratégie dite “China+1”. L’objectif n’est pas de quitter la Chine, mais de diversifier les chaînes d’approvisionnement.

Le Vietnam apparaît comme l’un des principaux bénéficiaires de cette dynamique, avec une croissance de 6,8% en 2025 et un afflux d’investissements étrangers dans l’électronique. L’Inde, de son côté, capitalise sur ses incitations industrielles (PLI scheme) pour attirer des acteurs majeurs comme Apple ou Samsung.

Cette évolution marque le passage d’un modèle centré sur la Chine à un système industriel asiatique plus distribué.

Classe moyenne et transition énergétique : des tendances structurelles

L’Asie concentre environ 60% de la population mondiale et constitue le principal moteur de la croissance de la classe moyenne globale. Cette dynamique soutient la consommation intérieure et renforce l’attractivité de nombreux marchés domestiques.

Parallèlement, la région joue un rôle central dans la transition énergétique. La Chine est aujourd’hui le premier marché mondial des véhicules électriques, représentant près de 60% des ventes en 2025, et le premier producteur d’énergie solaire.

Des groupes comme BYD, CATL ou LONGi Green Energy s’imposent comme des leaders mondiaux dans leurs secteurs respectifs. Ces acteurs structurent les chaînes de valeur de demain, au-delà du seul marché asiatique.

Les marchés à surveiller : au-delà des évidences

L’Inde est souvent présentée comme la prochaine grande opportunité. Toutefois, cette attractivité se reflète déjà dans les valorisations, avec des multiples supérieurs à ceux de la Chine.

D’autres marchés pourraient surprendre les investisseurs.

Le Vietnam combine forte croissance, industrialisation rapide et sous-représentation dans les indices internationaux. L’Indonésie, avec ses 280 millions d’habitants, bénéficie d’une expansion rapide de sa classe moyenne et d’un positionnement stratégique en Asie du Sud-Est.

Enfin, bien que hors Asie au sens strict, l’Arabie saoudite attire l’attention dans le cadre de sa stratégie Vision 2030, avec une ouverture progressive de son marché financier et une transformation économique ambitieuse.

Comment s’exposer facilement aux ETF ?

Pour investir sur l’Asie de manière diversifiée, les ETF constituent une solution simple et efficace. Leur achat nécessite de passer par une plateforme d’investissement.

Pour s’exposer facilement à l’Asie, les ETF restent la solution la plus simple et efficace : un ETF MSCI Emerging Markets (EMIM / EIMI) permet une diversification large avec une forte exposition à l’Asie, un ETF MSCI Emerging Markets Asia offre un focus plus direct sur la région (Chine, Inde, Corée), tandis qu’un ETF MSCI India (INDA) constitue un pari plus ciblé sur la croissance indienne.

L’idée n’est pas de choisir “le meilleur”, mais de combiner intelligemment diversification et conviction.

Aujourd’hui, certaines plateformes permettent d’ouvrir un compte en ligne en quelques minutes, sans frais, et d’accéder à une large sélection d’ETF.

En passant par ce lien, vous pouvez bénéficierez du CTO le moins cher du marché !

Selon les offres en cours, un avantage comme une action offerte peut être proposé à l’ouverture.

Un paradoxe persistant : croissance forte, performance limitée

Malgré ces fondamentaux favorables, les marchés actions asiatiques ont historiquement sous-performé. Sur les quinze dernières années, le MSCI Asia Pacific ex Japan a progressé d’environ 60%, contre plus de 300% pour le MSCI World.

Ce décalage s’explique en partie par des facteurs structurels : gouvernance d’entreprise parfois fragile, interventions réglementaires, dilution des actionnaires ou encore allocation inefficiente du capital.

Depuis 2025, plusieurs éléments suggèrent toutefois une inflexion. L’émergence de nouvelles technologies, les politiques de relance en Chine et des valorisations plus attractives (environ 13 fois les bénéfices contre 22 fois pour le S&P 500) redonnent de l’intérêt à la région.

Le risque du “piège narratif”

L’idée selon laquelle “le XXIe siècle sera asiatique” circule depuis plusieurs décennies. Pourtant, elle ne s’est pas traduite systématiquement en performance boursière.

Le principal écueil consiste à confondre croissance du PIB et rendement pour l’actionnaire. Une économie peut croître rapidement sans que les investisseurs en bénéficient pleinement.

Cette distinction est essentielle pour éviter les biais d’investissement et construire une exposition cohérente.

Conclusion : une exposition mesurée et disciplinée

Ignorer l’Asie aujourd’hui revient à se détourner d’une part majeure de l’économie mondiale. À l’inverse, s’y exposer sans discernement expose au risque de déception.

Une approche équilibrée consiste à intégrer la région de manière progressive et diversifiée, notamment via des ETF, en évitant les paris concentrés. À titre indicatif, une allocation de 10 à 15% pour un portefeuille important, ou de 5 à 10% pour un capital plus modeste, peut constituer une base de réflexion.

L’Asie ne se résume ni à une promesse de croissance illimitée, ni à un mirage. Elle représente un espace d’opportunités complexes, où la sélection, la discipline et la compréhension des dynamiques locales seront déterminantes pour les investisseurs.

Catégories
Bourse En vedette Investissement & Stratégies

Comment choisir un ETF ? Le guide complet pour bien investir en 2026

Les ETF (Exchange Traded Funds) connaissent un succès croissant auprès des investisseurs particuliers.

Simples à comprendre, peu coûteux et très diversifiés, ils permettent d’investir facilement sur les marchés financiers.

Aujourd’hui, plus de 10 000 ETF sont disponibles dans le monde, couvrant quasiment tous les marchés : actions, obligations, matières premières, secteurs ou régions.

Mais face à cette abondance, une question revient souvent :

Comment bien choisir un ETF ?

Voici un guide complet pour comprendre les critères essentiels avant d’investir dans un ETF.

Qu’est-ce qu’un ETF ?

Un ETF (Exchange Traded Fund) est un fonds d’investissement coté en bourse dont l’objectif est de répliquer la performance d’un indice financier.

Contrairement aux fonds classiques gérés activement, les ETF suivent une stratégie dite passive : ils reproduisent la performance d’un indice sans chercher à le battre.

Par exemple :

  • un ETF S&P 500 suit les 500 plus grandes entreprises américaines
  • un ETF MSCI World suit plus de 1 500 entreprises dans les pays développés
  • un ETF CAC 40 suit les grandes entreprises françaises

L’objectif est donc simple : investir dans un marché entier plutôt que dans une seule action.

Pourquoi les ETF séduisent de plus en plus d’investisseurs ?

Les ETF présentent plusieurs avantages qui expliquent leur popularité.

Diversification

Avec un seul ETF, il est possible d’investir dans des centaines voire des milliers d’entreprises.

Par exemple :

  • un ETF MSCI World permet d’investir dans plus de 1 500 entreprises dans 23 pays.

Frais très faibles

Les ETF ont généralement des frais très réduits, souvent compris entre 0,05 % et 0,40 % par an, bien moins que les fonds traditionnels.

Simplicité

Les ETF sont cotés en bourse, ce qui signifie qu’ils peuvent être achetés et vendus facilement comme une action.

Transparence

La composition d’un ETF est généralement publique et mise à jour régulièrement.

1️ Choisir le bon indice

Le premier critère pour choisir un ETF est l’indice qu’il suit.

C’est l’élément le plus important car il détermine :

  • la géographie
  • les secteurs
  • le niveau de risque
  • le potentiel de rendement.

Par exemple :

IndiceExposition
MSCI WorldActions mondiales
S&P 500Grandes entreprises américaines
Nasdaq 100Technologie américaine
STOXX Europe 600Entreprises européennes

En réalité, choisir un ETF revient surtout à choisir un marché.

2️ Comparer les frais (TER)

Le TER (Total Expense Ratio) correspond aux frais de gestion annuels de l’ETF.

Même si les frais semblent faibles, ils peuvent avoir un impact important sur le long terme.

Par exemple :

  • ETF MSCI World avec 0,12 % de frais
  • ETF similaire avec 0,40 % de frais

Sur 20 ans, l’écart peut représenter plusieurs milliers d’euros de différence.

👉 Il est donc conseillé de privilégier les ETF les moins coûteux pour un même indice.

3️ Vérifier la taille de l’ETF

La taille d’un ETF correspond à ses actifs sous gestion (AUM).

Un ETF important, avec plusieurs milliards d’euros d’actifs, présente généralement :

  • une meilleure liquidité
  • des spreads plus faibles
  • une plus grande stabilité.

À l’inverse, les ETF très petits peuvent parfois être fermés par l’émetteur.

Il est souvent conseillé de choisir des ETF avec au moins plusieurs centaines de millions d’euros d’encours.

Comment investir facilement dans des ETF ?

Pour acheter des ETF, il est nécessaire d’utiliser une plateforme d’investissement.

Aujourd’hui, certaines plateformes permettent d’investir facilement sur les marchés avec des frais réduits.

👉 Par exemple, vous pouvez ouvrir un compte gratuitement chez XTB en quelques minutes.

En passant par ce lien, vous pouvez bénéficierez du CTO le moins cher du marché !

L’ouverture de compte est rapide, gratuite et sans engagement, ce qui permet ensuite d’accéder à une large sélection d’ETF.

4️ Comprendre la méthode de réplication

Les ETF utilisent deux méthodes principales pour reproduire la performance d’un indice.

Réplication physique

L’ETF achète directement les actions composant l’indice.

C’est la méthode la plus simple et souvent la plus transparente.

Réplication synthétique

L’ETF utilise des produits dérivés (swap) pour reproduire la performance de l’indice.

Cette méthode est parfois utilisée pour certains marchés spécifiques.

Dans les deux cas, les ETF restent fortement régulés en Europe.

5️ Distribution ou capitalisation ?

Les ETF peuvent fonctionner de deux manières.

ETF distributif

Les dividendes sont versés aux investisseurs.

ETF capitalisant

Les dividendes sont réinvestis automatiquement dans l’ETF.

Les ETF capitalisants sont souvent privilégiés par les investisseurs long terme car ils permettent de profiter des intérêts composés.

6️ Vérifier l’éligibilité au PEA

En France, certains ETF sont éligibles au PEA (Plan d’Épargne en Actions).

Cela permet de bénéficier d’avantages fiscaux importants après 5 ans.

Cependant, tous les ETF ne sont pas éligibles, notamment ceux qui investissent directement hors d’Europe.

Il existe néanmoins des ETF PEA répliquant des indices mondiaux, grâce à une structure particulière.

7️ Vérifier la qualité de réplication

Un bon ETF doit suivre son indice le plus fidèlement possible.

La tracking error mesure l’écart entre :

  • la performance de l’indice
  • la performance réelle de l’ETF.

Plus cet écart est faible, meilleure est la réplication.

Investir avec XTB, c’est facile !

Si vous souhaitez commencer à investir en ETF ou simplement diversifier vos investissements :

👉 XTB propose le CTO le moins cher du marché !

L’inscription prend seulement quelques minutes et permet d’accéder à de nombreux instruments financiers, dont des ETF.

En résumé : les critères pour choisir un ETF

Avant d’investir dans un ETF, il est utile d’analyser :

✔ l’indice suivi
✔ les frais de gestion
✔ la taille du fonds
✔ la méthode de réplication
✔ la politique de dividendes
✔ l’éligibilité fiscale
✔ la qualité de réplication

Les ETF restent aujourd’hui l’un des outils les plus simples et efficaces pour investir sur les marchés financiers, notamment pour construire une stratégie d’investissement diversifiée sur le long terme.

⚠️ Investir comporte des risques de perte en capital. Les performances passées ne préjugent pas des performances futures.

Catégories
Actualité En vedette Géopolitique Immobilier Monde

Dubaï face au choc géopolitique : l’immobilier et la bourse vacillent

Un choc géopolitique qui atteint le cœur financier du Golfe

Depuis le 28 février 2026, la situation au Moyen-Orient a brusquement basculé. Les frappes américaines et israéliennes contre l’Iran ont déclenché une série de représailles dans la région, dont certaines ont directement touché les Émirats arabes unis.

Plusieurs drones se sont écrasés aux abords de l’aéroport international de Dubaï, provoquant des perturbations et ravivant un sentiment inédit d’insécurité dans l’une des places financières les plus stables du monde.

Si les dégâts matériels restent limités, le choc psychologique sur les marchés est réel. Dubaï s’est imposée ces dernières années comme un refuge pour les capitaux internationaux. Mais lorsque la géopolitique se tend, la confiance des investisseurs devient la variable clé.

Les premières réactions sont déjà visibles sur la bourse, l’immobilier et les flux d’investissement internationaux.

Les marchés financiers de Dubaï sous pression

La réaction des marchés a été immédiate.

L’indice DFM Index, qui regroupe les principales entreprises cotées à Dubaï, a reculé dans les jours suivant l’escalade militaire. L’indice général d’Abu Dhabi a également enregistré une baisse.

Les investisseurs surveillent notamment :

  • le risque d’extension du conflit dans le Golfe
  • les tensions autour du détroit d’Ormuz, route clé pour le pétrole mondial
  • l’impact sur les flux internationaux de capitaux
  • l’évolution de l’inflation et de la politique monétaire américaine

Même si les marchés du Golfe restent solides structurellement, la volatilité s’est nettement accrue.

Un signal fort : la chute de l’indice immobilier

Le signal le plus spectaculaire vient du secteur immobilier coté.

Selon les données de marché, l’indice immobilier de Dubaï a chuté d’environ 30 % en deux semaines, effaçant l’ensemble des gains accumulés depuis le début de l’année 2026.

Cette correction intervient après plusieurs années de hausse exceptionnelle :

  • +63 % en 2024
  • +30 % en 2025
  • +20 % supplémentaires début 2026

La ville était devenue l’un des principaux centres mondiaux d’investissement immobilier, attirant des capitaux d’Europe, d’Asie, d’Afrique et du Moyen-Orient.

Mais comme souvent sur les marchés financiers, la rapidité de la hausse rend les corrections plus violentes lorsque le sentiment change.

L’immobilier de Dubaï : un modèle très dépendant de la confiance

Le marché immobilier de Dubaï repose sur plusieurs piliers :

  • les investisseurs internationaux
  • les achats sur plan (off-plan)
  • une fiscalité très attractive
  • l’arrivée constante d’expatriés
  • le dynamisme touristique et financier

Pendant plusieurs années, cette combinaison a alimenté un cycle immobilier extrêmement dynamique.

De nombreux investisseurs ont acheté des biens avant même leur construction, avec des paiements échelonnés dans le temps.

Tant que les prix montent, ce modèle fonctionne parfaitement.

Mais lorsque la confiance se dégrade, le système peut devenir plus fragile.

Le risque des investissements off-plan

L’un des points sensibles du marché immobilier de Dubaï est l’importance de l’off-plan. Dans ce modèle :

  • l’investisseur paie une partie du bien au départ
  • les paiements se poursuivent pendant la construction
  • le solde est versé à la livraison

Ce système crée un effet de levier puissant.

Avec un capital limité, l’investisseur profite de toute la hausse du bien.

Mais si les prix baissent, la dynamique peut s’inverser :

  • les acheteurs restent engagés dans leurs paiements
  • la valeur du bien peut diminuer
  • la revente devient plus difficile

Dans un marché très international, la psychologie des investisseurs peut amplifier les mouvements de correction.

Le risque locatif dans un contexte de crise régionale

Un autre facteur surveillé concerne la demande locative.

Une partie importante des programmes récents a été vendue avec des promesses de rendements locatifs élevés.

Ces rendements reposent sur plusieurs moteurs :

  • l’arrivée d’expatriés
  • l’activité économique régionale
  • l’attractivité touristique de la ville

Si certaines entreprises retardent leurs projets ou leurs installations, la demande locative pourrait ralentir temporairement.

Dans ce cas, certains propriétaires pourraient se retrouver avec :

  • des loyers plus faibles
  • des logements vacants
  • des charges à assumer plus longtemps que prévu.

Mais Dubaï a déjà traversé plusieurs crises

Malgré les tensions actuelles, il est important de rappeler que Dubaï a déjà démontré sa capacité de résilience.

La ville a traversé plusieurs chocs majeurs :

  • la crise financière mondiale de 2008, qui avait provoqué un effondrement du marché immobilier
  • la crise pétrolière de 2014
  • la pandémie de 2020, qui avait paralysé le tourisme et l’aviation

À chaque fois, la ville a réussi à rebondir rapidement grâce à son attractivité internationale, sa fiscalité avantageuse et sa capacité à attirer des capitaux étrangers.

Ces dernières années, Dubaï est même devenue l’une des destinations privilégiées pour les entrepreneurs, investisseurs et expatriés du monde entier.

Autrement dit, si la situation actuelle crée de l’incertitude, l’histoire récente montre que la ville possède une forte capacité d’adaptation.

Le facteur clé : l’évolution du conflit

La trajectoire du marché dépendra désormais de l’évolution du conflit entre l’Iran, les États-Unis et leurs alliés.

Deux scénarios principaux se dessinent.

Scénario 1 : désescalade rapide

Si les tensions militaires se stabilisent rapidement :

  • les investisseurs pourraient revenir
  • les marchés financiers pourraient rebondir
  • l’immobilier pourrait absorber la correction actuelle

Scénario 2 : conflit prolongé

En revanche, si la guerre s’installe dans la durée :

  • les flux de capitaux pourraient ralentir
  • les investisseurs internationaux pourraient attendre
  • les transactions immobilières pourraient reculer

Dans un marché très dépendant des capitaux internationaux, la confiance reste le moteur principal.

À retenir

La crise actuelle marque un moment sensible pour l’économie de Dubaï.

  • les marchés financiers ont réagi à l’escalade militaire
  • l’indice immobilier a fortement corrigé
  • la confiance des investisseurs est mise à l’épreuve

Mais la ville conserve des atouts structurels puissants.

Dubaï a déjà démontré dans le passé sa capacité à rebondir après les crises et à attirer de nouveaux capitaux internationaux.

Tout dépendra désormais d’un facteur central :
la durée et l’intensité du conflit au Moyen-Orient.