LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Economie Géopolitique Nos analyses

Indonésie : le géant discret que j’ai voulu voir de près

Pourquoi je suis allé voir l’Indonésie de près

L’Indonésie est la première économie d’Asie du Sud-Est, la quatrième population mondiale, et pourtant elle reste quasi absente de nos conversations financières en Belgique. C’est précisément pour ça que je suis parti à Jakarta : comprendre sur le terrain comment fonctionne ce marché, ce qui le fait avancer et ce qui peut le faire trébucher.

Les chiffres, on peut les lire depuis Bruxelles. Ce qu’on ne peut pas lire, c’est la densité d’un quartier d’affaires comme Sudirman un mardi matin, la vitesse à laquelle les gens paient tout par QR code, ou le poids qu’une histoire coloniale continue d’avoir dans les institutions. Cet article retrace ce que j’ai vu, remis en perspective avec ce que disent les données.

Le pays en quelques repères

L’Indonésie, c’est environ 288 millions d’habitants répartis sur plus de 17 000 îles, mais une économie qui tourne d’abord autour d’une seule : Java. Au premier trimestre 2026, les provinces de Java pesaient à elles seules 57 % du PIB national, selon l’office statistique BPS.

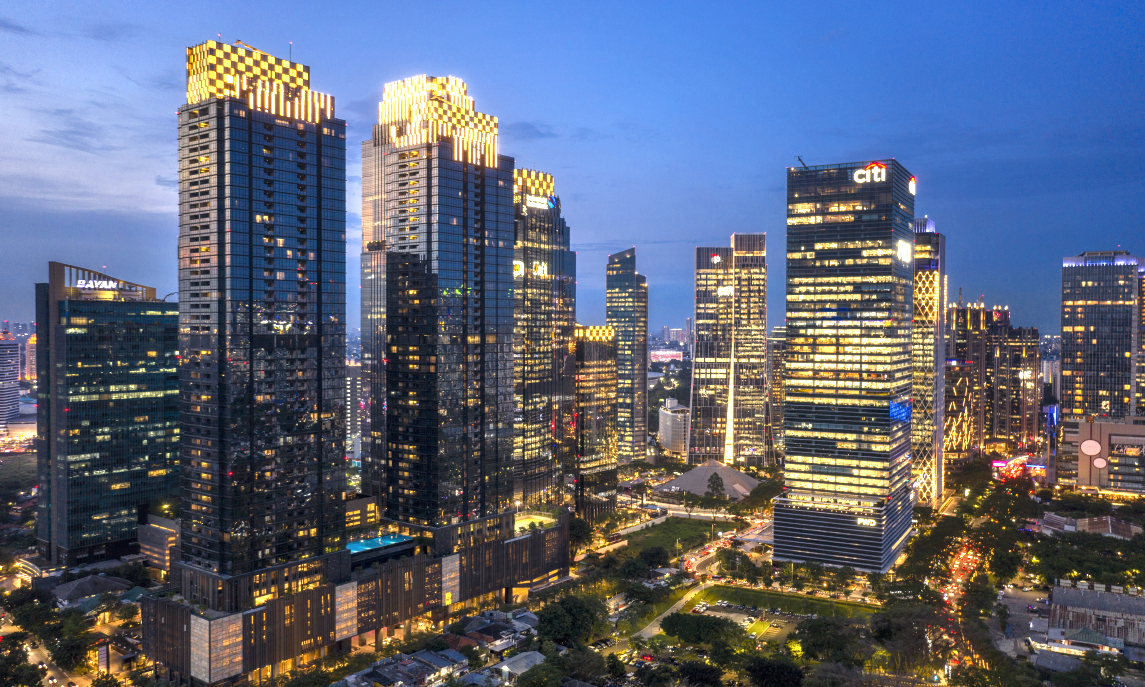
À Jakarta, cette concentration se sent physiquement. Les embouteillages, les tours de bureaux, les centres commerciaux bondés en semaine : tout rappelle que la capitale économique absorbe une part disproportionnée de l’activité, même si le gouvernement pousse depuis plusieurs années le projet de nouvelle capitale administrative, Nusantara, sur l’île de Bornéo.

Trois ordres de grandeur à garder en tête :

  • Population : environ 288 millions d’habitants en 2026, avec une population jeune.
  • PIB par habitant : autour de 5 360 dollars en 2026, soit un pays à revenu intermédiaire qui continue de rattraper son retard.
  • Moteur principal : la consommation des ménages, qui représente environ 53 % du PIB.

L’héritage néerlandais : trois siècles et demi qui structurent encore l’économie

On ne comprend pas l’économie indonésienne sans remonter à la colonisation néerlandaise. Elle a façonné la géographie commerciale du pays, sa dépendance aux matières premières et même certaines de ses grandes banques actuelles.

  1. 1602 – la VOC. La Compagnie néerlandaise des Indes orientales est créée pour contrôler le commerce des épices. Elle est souvent présentée comme la première grande multinationale cotée de l’histoire.
  2. 1619 – Batavia. La VOC s’installe sur le site de l’ancienne Jayakarta et fonde Batavia, l’actuelle Jakarta. Le vieux quartier de Kota Tua en garde encore les traces architecturales.
  3. 1799 – l’État prend le relais. La VOC, en faillite, est dissoute. Ses possessions passent à l’État néerlandais : ce sont les Indes orientales néerlandaises.
  4. 1830 – le système des cultures forcées. Le cultuurstelsel oblige les paysans javanais à consacrer une partie de leurs terres à des cultures d’exportation (café, sucre, indigo). Les revenus renflouent massivement le Trésor néerlandais.
  5. 1942-1945 – l’occupation japonaise, qui met fin de fait au contrôle néerlandais.
  6. 17 août 1945 – l’indépendance est proclamée par Soekarno et Hatta. Les Pays-Bas ne la reconnaissent officiellement qu’en décembre 1949, après quatre ans de conflit.

Le clin d’œil belge. Le cultuurstelsel est introduit en 1830, l’année même de la révolution belge. Les Pays-Bas sortent alors d’une guerre coûteuse à Java et perdent en même temps nos provinces : l’exploitation de Java devient une manière de rétablir les finances publiques. Une partie de l’histoire économique indonésienne s’est donc jouée, indirectement, en parallèle de la nôtre.

Ce que j’en retiens pour aujourd’hui : un modèle longtemps construit sur l’exportation de matières premières brutes. C’est exactement ce que l’Indonésie essaie de casser depuis dix ans avec sa politique de transformation locale des minerais, dont je parle plus bas.

Le secteur bancaire : concentré, très rentable et encore largement public

Le système bancaire indonésien est dominé par quatre acteurs, dont trois sont contrôlés par l’État via le fonds souverain Danantara. Et plusieurs d’entre eux descendent directement d’institutions de l’époque coloniale.

Quelques filiations qui m’ont frappé :

  • Bank Indonesia, la banque centrale, est l’héritière de la De Javasche Bank fondée en 1828 sous administration néerlandaise, nationalisée après l’indépendance.
  • BRI remonte à 1895, à Purwokerto, dans le centre de Java. C’est aujourd’hui la grande banque du microcrédit et des PME.
  • Bank Mandiri est née en 1998, en pleine crise asiatique, de la fusion de quatre banques d’État. L’une d’elles, Bank Exim, descendait de la branche indonésienne de la Nederlandsche Handel-Maatschappij, fondée en 1824 par le roi Guillaume Ier, à l’époque où Bruxelles et La Haye partageaient encore la même couronne.

Les résultats du premier semestre 2026 montrent un secteur solide :

BanqueActionnaire de contrôleBénéfice net S1 2026 (IDR)Évolution sur un an
BRIÉtat (Danantara)31 180 milliards+17,5 %
Bank MandiriÉtat (Danantara)30 410 milliards+24,4 %
BCAPrivé29 540 milliards+1,8 %
BNIÉtat (Danantara)10 800 milliards+6,3 %

Sources : Bisnis.com, Indonesia Business Post.

Trois observations de terrain et de chiffres :

  • Mandiri tire la croissance, avec un encours de crédit en hausse de près de 20 % sur un an et un taux de créances douteuses sous 1 %.
  • BCA, la banque privée de référence, franchit pour la première fois le cap des 1 000 000 milliards de roupies de crédits, en s’appuyant sur une base de dépôts très bon marché. Sa croissance des bénéfices ralentit nettement.
  • Le paiement mobile est partout. Le standard national de QR code, QRIS, lancé par la banque centrale, est utilisé du centre commercial au petit vendeur de rue. Pour un Européen, le contraste avec notre usage encore très attaché à la carte est frappant.

Le point d’attention : la concentration. Quand l’État contrôle trois des quatre plus grandes banques via Danantara, la frontière entre logique commerciale et politique publique devient une vraie question pour un investisseur.

Forces économiques et avantages

La première force de l’Indonésie, c’est la régularité : une croissance autour de 5 % par an, trimestre après trimestre, portée par un immense marché intérieur.

[embed: node/6adb90a4-8625]

Au premier semestre 2026, l’économie a progressé de 5,45 % sur un an. Pour un pays européen, ce serait exceptionnel ; ici, c’est la norme depuis des années.

Ce que j’identifie comme les vrais avantages structurels :

  • Un marché intérieur massif. La consommation des ménages pèse environ 53 % du PIB. Les centres commerciaux de Jakarta pleins un jour de semaine ne sont pas une impression : c’est le moteur de l’économie.
  • La démographie. Une population jeune, de plus en plus urbaine et connectée, qui alimente la demande en crédit, en services financiers et en consommation numérique.
  • Le nickel et la stratégie de transformation locale. L’Indonésie produit environ 60 % du nickel extrait dans le monde, métal clé des batteries. En interdisant l’exportation de minerai brut, le pays a forcé les investisseurs, surtout chinois, à construire des fonderies sur place. Résultat : un excédent commercial ininterrompu pendant plus de 69 mois jusqu’au début 2026.
  • L’investissement qui accélère. L’investissement a progressé de 6,9 % sur un an au deuxième trimestre 2026, soutenu par l’immobilier commercial et les zones économiques régionales.
  • Le tourisme. L’hébergement et la restauration affichaient la plus forte croissance sectorielle au premier trimestre (+13 %). J’y reviendrai en détail dans l’article sur Bali.

En clair, c’est l’histoire coloniale inversée : le pays veut arrêter d’exporter des matières premières brutes pour capter lui-même la valeur ajoutée.

Les points de vigilance

La croissance est solide, mais la confiance des marchés s’est nettement dégradée en 2026. C’est le décalage le plus intéressant que j’ai ramené de ce voyage : une économie réelle qui tient, et une monnaie qui décroche.

  • La roupie au plus bas historique. Début juin 2026, elle a franchi le seuil symbolique de 18 000 roupies pour un dollar, perdant plus de 7 % depuis janvier. C’est la devise la plus faible d’Asie cette année. La guerre en Iran a fait flamber le pétrole, et l’Indonésie est importatrice nette.
  • Une banque centrale forcée de remonter ses taux. Bank Indonesia avait baissé son taux directeur jusqu’à 4,75 %. Elle a dû le remonter à 5,75 % pour défendre la roupie, et l’a maintenu à ce niveau lors de sa réunion des 22 et 23 septembre.
  • Des agences de notation plus prudentes. Moody’s en février puis Fitch en mars 2026 ont abaissé la perspective de la note souveraine à négative, en citant une politique économique jugée moins prévisible.
  • Une dépendance forte à la Chine. La Chine absorbe environ 92 % des exportations de nickel et contrôle une large part des capacités de raffinage installées dans le pays.
  • Des prévisions qui divergent. Pour 2026, l’OCDE table sur 4,7 % de croissance, la Banque asiatique de développement sur 5,2 %. L’écart dit bien l’incertitude sur la soutenabilité des dépenses publiques.

Pour un investisseur européen, le message est double : le potentiel de long terme est réel, mais le risque de change peut effacer une bonne partie du rendement à court terme.

Ce que je retiens

L’Indonésie est un marché qu’on ne peut plus ignorer, mais qu’il faut regarder avec les deux yeux ouverts. D’un côté, une croissance régulière, un secteur bancaire rentable et une stratégie industrielle claire. De l’autre, une monnaie fragile, une forte présence de l’État et une dépendance à un seul grand partenaire.

Ce déplacement confirme une conviction : pour parler sérieusement de marchés émergents à un public belge, il faut aller les voir. Les chiffres donnent la direction, le terrain donne le contexte. Et dans le cas de l’Indonésie, ce contexte commence souvent par une histoire que nous partageons, de près ou de loin, avec les Pays-Bas.

Dans le prochain article, je descends à Bali : une économie presque entièrement tournée vers le tourisme, avec ses forces et ses fragilités propres.

Sources

Catégories
Bourse En vedette Investissement & Stratégies Nos analyses

Investir en Asie : les grandes tendances 2026–2030

L’Asie s’impose progressivement comme le centre de gravité de l’économie mondiale.

Pourtant, pour les investisseurs, la région reste ambivalente : forte croissance, transformations structurelles profondes, mais performances boursières historiquement décevantes. 

Comprendre les dynamiques à l’œuvre est essentiel pour dépasser les narratifs et construire une allocation pertinente.

Intelligence artificielle : un pivot stratégique majeur

Depuis le “moment DeepSeek” en janvier 2025, la Chine a accéléré sa stratégie d’autonomie technologique. L’intelligence artificielle est désormais au cœur de son plan quinquennal 2026–2031.

Ce repositionnement s’accompagne d’investissements massifs en recherche et développement et d’un soutien étatique accru. Selon Goldman Sachs, le secteur technologique asiatique pourrait enregistrer une croissance des bénéfices d’environ 15% sur l’année à venir.

Au-delà des chiffres, l’enjeu est géopolitique : réduire la dépendance aux technologies occidentales et développer un écosystème domestique compétitif. Cette dynamique redonne de l’intérêt aux valeurs technologiques asiatiques, notamment en Chine.

Semi-conducteurs : une chaîne de valeur sous tension

Les semi-conducteurs constituent le cœur du système technologique mondial. L’Asie y occupe une position dominante.

Taïwan, avec TSMC, contrôle plus de 50% du marché des puces avancées. La Corée du Sud, à travers Samsung et SK Hynix, domine le segment des mémoires. Dans ce contexte, la rivalité entre les États-Unis et la Chine transforme profondément la chaîne de valeur.

Les États-Unis ont lancé le CHIPS Act pour relocaliser une partie de la production, tandis que la Chine mobilise des dizaines de milliards de dollars pour développer ses capacités domestiques. Cette recomposition favorise l’émergence de nouveaux centres industriels, notamment au Vietnam et en Malaisie.

Le résultat est une fragmentation progressive de l’écosystème technologique mondial.

Relocalisation industrielle : la montée en puissance de “China+1”

Face aux tensions géopolitiques et aux contraintes de production, les multinationales adoptent une stratégie dite “China+1”. L’objectif n’est pas de quitter la Chine, mais de diversifier les chaînes d’approvisionnement.

Le Vietnam apparaît comme l’un des principaux bénéficiaires de cette dynamique, avec une croissance de 6,8% en 2025 et un afflux d’investissements étrangers dans l’électronique. L’Inde, de son côté, capitalise sur ses incitations industrielles (PLI scheme) pour attirer des acteurs majeurs comme Apple ou Samsung.

Cette évolution marque le passage d’un modèle centré sur la Chine à un système industriel asiatique plus distribué.

Classe moyenne et transition énergétique : des tendances structurelles

L’Asie concentre environ 60% de la population mondiale et constitue le principal moteur de la croissance de la classe moyenne globale. Cette dynamique soutient la consommation intérieure et renforce l’attractivité de nombreux marchés domestiques.

Parallèlement, la région joue un rôle central dans la transition énergétique. La Chine est aujourd’hui le premier marché mondial des véhicules électriques, représentant près de 60% des ventes en 2025, et le premier producteur d’énergie solaire.

Des groupes comme BYD, CATL ou LONGi Green Energy s’imposent comme des leaders mondiaux dans leurs secteurs respectifs. Ces acteurs structurent les chaînes de valeur de demain, au-delà du seul marché asiatique.

Les marchés à surveiller : au-delà des évidences

L’Inde est souvent présentée comme la prochaine grande opportunité. Toutefois, cette attractivité se reflète déjà dans les valorisations, avec des multiples supérieurs à ceux de la Chine.

D’autres marchés pourraient surprendre les investisseurs.

Le Vietnam combine forte croissance, industrialisation rapide et sous-représentation dans les indices internationaux. L’Indonésie, avec ses 280 millions d’habitants, bénéficie d’une expansion rapide de sa classe moyenne et d’un positionnement stratégique en Asie du Sud-Est.

Enfin, bien que hors Asie au sens strict, l’Arabie saoudite attire l’attention dans le cadre de sa stratégie Vision 2030, avec une ouverture progressive de son marché financier et une transformation économique ambitieuse.

Comment s’exposer facilement aux ETF ?

Pour investir sur l’Asie de manière diversifiée, les ETF constituent une solution simple et efficace. Leur achat nécessite de passer par une plateforme d’investissement.

Pour s’exposer facilement à l’Asie, les ETF restent la solution la plus simple et efficace : un ETF MSCI Emerging Markets (EMIM / EIMI) permet une diversification large avec une forte exposition à l’Asie, un ETF MSCI Emerging Markets Asia offre un focus plus direct sur la région (Chine, Inde, Corée), tandis qu’un ETF MSCI India (INDA) constitue un pari plus ciblé sur la croissance indienne.

L’idée n’est pas de choisir “le meilleur”, mais de combiner intelligemment diversification et conviction.

Aujourd’hui, certaines plateformes permettent d’ouvrir un compte en ligne en quelques minutes, sans frais, et d’accéder à une large sélection d’ETF.

En passant par ce lien, vous pouvez bénéficierez du CTO le moins cher du marché !

Selon les offres en cours, un avantage comme une action offerte peut être proposé à l’ouverture.

Un paradoxe persistant : croissance forte, performance limitée

Malgré ces fondamentaux favorables, les marchés actions asiatiques ont historiquement sous-performé. Sur les quinze dernières années, le MSCI Asia Pacific ex Japan a progressé d’environ 60%, contre plus de 300% pour le MSCI World.

Ce décalage s’explique en partie par des facteurs structurels : gouvernance d’entreprise parfois fragile, interventions réglementaires, dilution des actionnaires ou encore allocation inefficiente du capital.

Depuis 2025, plusieurs éléments suggèrent toutefois une inflexion. L’émergence de nouvelles technologies, les politiques de relance en Chine et des valorisations plus attractives (environ 13 fois les bénéfices contre 22 fois pour le S&P 500) redonnent de l’intérêt à la région.

Le risque du “piège narratif”

L’idée selon laquelle “le XXIe siècle sera asiatique” circule depuis plusieurs décennies. Pourtant, elle ne s’est pas traduite systématiquement en performance boursière.

Le principal écueil consiste à confondre croissance du PIB et rendement pour l’actionnaire. Une économie peut croître rapidement sans que les investisseurs en bénéficient pleinement.

Cette distinction est essentielle pour éviter les biais d’investissement et construire une exposition cohérente.

Conclusion : une exposition mesurée et disciplinée

Ignorer l’Asie aujourd’hui revient à se détourner d’une part majeure de l’économie mondiale. À l’inverse, s’y exposer sans discernement expose au risque de déception.

Une approche équilibrée consiste à intégrer la région de manière progressive et diversifiée, notamment via des ETF, en évitant les paris concentrés. À titre indicatif, une allocation de 10 à 15% pour un portefeuille important, ou de 5 à 10% pour un capital plus modeste, peut constituer une base de réflexion.

L’Asie ne se résume ni à une promesse de croissance illimitée, ni à un mirage. Elle représente un espace d’opportunités complexes, où la sélection, la discipline et la compréhension des dynamiques locales seront déterminantes pour les investisseurs.

Catégories
Nos analyses

Pourquoi Donald Trump a-t-il retiré le statut préférentiel de Hong Kong ce 14 juillet ?

Il y a quelques jours, le président américain Donald Trump a fait une annonce particulière portant sur la fin du traitement préférentiel octroyé par les Etats-Unis à Hong-Kong et a signé une loi qui prévoit plus de sanctions contre la Chine.

Tout d’abord, il faut noter que nous nous retrouvons dans un contexte historique mettant Hong Kong au centre d’intérêts variés liés à l’occident mais aussi à la Chine qui semble vouloir une revanche.

En effet, la situation a Hong Kong est l’une des plus délicate au monde depuis que la région est devenue indépendante de la Grande-Bretagne en 1997 pour devenir une Région administrative spéciale (RAS) de Chine dont l’autonomie est restée, en revanche, bien présente.

Récemment, nous avons appris que Pékin a imposé une nouvelle loi sur la sécurité nationale à Hong Kong qui autorise l’Etat chinois a jugé et punir 4 types de crimes contre la sécurité de l’Etat:

  • 1) La activités subversives
  • 2) La sécession
  • 3) Le terrorisme
  • 4) La collusion avec des forces étrangères

En gros, dès qu’un Hongkongais proteste contre l’état chinois pour une raison anti-démocratique, il est donc passibles de poursuites. De plus, la dégradation ou encore la violences contre la police sont considérés comme des actes terroristes… Vous imaginez la différence de perception de la démocratie avec les pays occidentaux.

  • Mais alors, pourquoi Donald Trump a-t-il retiré le statut préférentiel de Hong Kong ?

Tout d’abord, Donald Trump sait que la Chine étend sa sphère d’influence et vise à concurrencer l’hégémonie américaine en plaçant ses pions un peu partout dans le monde. Ce qui ne lui plait pas !

C’est dans un tel contexte qu’il a déclaré, lors d’une conférence de presse: « Pas de privilèges spéciaux, pas de traitement économique spécial et pas d’exportation de technologies sensibles ». C’est donc la réponse envoyée à la Chine qui profitait jusqu’alors du statut préférentiel facilité les relations économiques de Hong Kong avec le Reste du Monde, représenté comme la vitrine de la Chine.

De plus, Donald Trump a approuvé un texte voté au Congrès visant à sanctionner les banques qui collaborent avec des responsables chinois qui sont liés dans la mise en application de la nouvelle loi sécuritaire à Hong Kong.

Ainsi, la fameuse loi a accentué la pression sur la Chine qui lui coûte la fin du régime économique préférentiel accordé par les Etats-Unis à Hong Kong et la signature d’une loi qui prévoit des sanctions contre la répression dans le territoire chinois.

En effet, la suppression du régime préférentiel pourrait menacer des dizaines de milliards de dollars d’échanges annuels entre les Etats-Unis et le territoire chinois puis qu’il serait soumis aux mêmes tarifs douaniers que ceux imposées aux exportations chinoises.

De leurs côtés, les entreprises chinoises, hongkongaises ou même les filiales de grandes banques internationales sont potentiellement concernées par les sanctions américaines ce qui pourraient mettre HG en perte de vitesse économique frappant d’incertitudes les institutions bancaires et autres sociétés d’investissement.

Mais il est également important de noter que Hong Kong pourrait perdre sa place au classement des places financières incontournables au niveau mondial.

Pékin a répliqué le lendemain par des possibles représailles et des sanctions contre des entreprises américaines ainsi que des personnalités opérants en Chine.

Par NAQI Hamza.

Catégories
Economie Monde

État d’urgence au Japon et plan de soutien immense pour l’économie face au Covid-19 !

Le gouvernement japonais va déclarer dès aujourd’hui l’état d’urgence pendant un mois dans plusieurs régions du pays où les cas de COVID-19 sont en forte hausse, dont Tokyo et Osaka.

Le premier ministre du Japon, Shinzo Abe, a annoncé ce lundi 6 avril un package d’aide d’un montant gigantesque équivalent à 108 trillions de Yen, soit environ 917 milliards d’Euros.

En effet, ce montant colossal correspond à près de 20% du PIB du Pays du soleil levant.

À l’heure actuelle, le pays semble bien gérer la pandémie, avec « seulement » 3654 cas confirmés, dont 73 morts, dans un pays avec une population atteignant près de de 130 millions d’habitants.

Ceci est d’autant plus admirable lorsqu’on sait que le Japon à la population la plus vieille du monde, avec 32% de la population ayant plus de 60 ans, soit presque une personne sur trois.

Comme nous le savons, le COVID-19 touche davantage les plus vieux et on peut donc conclure que les mesures japonaises semblent porter leurs fruits.

Le Japon a, dès le début de la pandémie, instauré un confinement strict, avec la fermeture de la majorité des ports et aéroports. Nous rappelons que la discipline légendaire du peuple japonais est en partie responsable pour le succès de cette gestion, le peuple japonais obéis notamment à la lettre aux mesures de distanciations sociales et de confinement.  

Cependant ces mesures ont un impact économique considérable sachant que beaucoup d’entreprises ont cessé leurs activités et que beaucoup d’industries, comme notamment celle de l’aviation, sont à l’arrêt.

C’est pourquoi le gouvernement a décidé de dédier 917 milliards d’euros en guise de mesures de soutien à la population en vue de limiter au maximum les dégâts économiques.

Ce package inclut plusieurs dizaines de milliards d’euros en aides liquides aux familles et aux petites entreprises très fortement touchées par le chômage et la fermeture de leurs enseignes respectivement.

Le reste de l’aide se traduira par des prêts sans intérêts et des allègements fiscaux aux entreprises. Ces aides peuvent à long-terme même être bénéfiques au Japon qui souffre de déflation ou de taux d’inflation trop bas pour assurer une croissance économique saine.

L’espoir est de pouvoir stimuler une reprise rapide » au second semestre…

PHOTO: AFP par Getty Image

Catégories
Banque & Finance

Top 15 des meilleures places financières mondiales (+ Top 5 par région)

Nous avons épluché pour vous le rapport rédigé par le Global Financial Centres Index, créé en 2005, qui compare les places financières mondiales relativement à plusieurs critères de compétitivités notamment les services proposés, l’infrastructure, la réputation ou encore le capital humain.

Ci dessous, vous retrouverez le Top 15 des places financières dans le monde selon le GFCI:

  1. New- York (788 pts)
  2. Londres (786 pts)
  3. Hong Kong (783 pts)
  4. Singapour (769 pts)
  5. Shanghai (766 pts)
  6. Tokyo (746 pts)
  7. Sydney (734 pts)
  8. Beijing (733 pts)
  9. Zurich (732 pts)
  10. Frankfurt (730 pts)
  11. Toronto (728 pts)
  12. Shenzhen (726 pts)
  13. Boston (725 pts)
  14. San Francisco (724 pts)
  15. Dubaï (722 pts)

En effet, New York a pris la première place dans l’indice du GFCI 24, bien que son avance sur Londres ne soit que de deux points (sur une échelle de 1 000).

Shanghai a dépassé Tokyo pour entrer dans le top cinq du GFCI 24. La montée en puissance des centres chinois est en tête de liste.

Hong Kong, Singapour et Shanghai ont tous continué à réduire l’écart avec les leaders, Hong Kong n’ayant désormais que trois points de retard sur Londres.

Nous allons ventiler les meilleures places financières mondiales par région afin que vous puissiez avoir une meilleure vue d’ensemble.

  • Europe occidentale:
  1. Londres (2ème position)
  2. Zurich (9 ème position)
  3. Frankfurt (10 ème position)
  4. Luxembourg (21 ème position)
  5. Paris (23 ème position)
  • Moyen-Orient et Afrique:
  1. Dubaï (15 ème position)
  2. Tel Aviv (25 ème position)
  3. Abu Dhabi (26 ème position)
  4. Casablanca ( 28 ème position)
  5. Doha (34 ème position)
  • Amérique Latine et Caraïbes:
  1. Îles Caimans (29 ème position)
  2. Bermudes (30 ème position)
  3. Sao Paulo (55 ème position)
  4. Mexico City (62 ème position)
  5. Îles vierges britanniques (63 ème position)
  • Amérique du Nord:
  1. New York (1 ère place)
  2. Toronto (11 ème place)
  3. Boston (13 ème place)
  4. San Francisco (14 ème place)
  5. Los Angeles (16 ème place)
  • Europe de l’est et Asie centrale:
  1. Tallinn (52 ème position)
  2. Astana (61 ème position)
  3. Varsovie (66 ème position)
  4. Istanbul (68 ème position)
  5. Budapest (71 ème position)
  • Asie / Pacifique:
  1. Hong Kong (3ème position)
  2. Singapour (4 ème position)
  3. Shanghai (5 ème position)
  4. Tokyo (6 ème position)
  5. Sydney (7 ème position)

En effet, vous remarquerez la présence dominante asiatique dans le Top 15, ainsi sachez que 60% de l’indice a quitté les centres occidentaux pour se rendre en Asie en une décennie à peine.