LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Bourse En vedette Investissement & Stratégies

Pourquoi attendre l’entrée en Bourse peut vous faire rater une grande partie de la croissance

Investir avant l’entrée en Bourse permet-il de profiter plus tôt de la croissance des entreprises ? SpaceX est restée privée pendant près de 24 ans. Anthropic a vu sa valorisation multipliée par près de 16 en quatorze mois. 

Ces exemples illustrent un phénomène de fond : une part importante de la création de valeur se déroule désormais loin des marchés cotés.

Des entreprises qui restent privées plus longtemps

Selon l’économiste Jay Ritter, de l’université de Floride, l’âge médian des entreprises américaines lors de leur introduction en Bourse est passé d’environ huit ans dans les années 1980 à douze ans en 2025.

Ces quatre années supplémentaires peuvent représenter une période décisive : développement du produit, conquête de nouveaux marchés, croissance des revenus et augmentation de la valorisation.

Pendant cette phase, les actions restent principalement détenues par les fondateurs, les salariés, les fonds de capital-risque et certains investisseurs fortunés.

Le grand public doit généralement attendre l’introduction en Bourse. Aujourd’hui, plus de 1 200 entreprises non cotées sont considérées comme des « licornes », c’est-à-dire valorisées à plus d’un milliard de dollars, selon CB Insights.

SpaceX et Anthropic : deux exemples spectaculaires

Fondée en 2002, SpaceX est restée privée jusqu’à son introduction en Bourse du 12 juin 2026.

L’opération l’a valorisée autour de 1 750 milliards de dollars, après une dernière valorisation privée estimée à environ 800 milliards de dollars fin 2025, selon Forge Global.

Pendant près de 24 ans, seuls les investisseurs ayant accès au marché privé pouvaient directement détenir des actions de l’entreprise. Lorsqu’elle est devenue accessible au grand public, SpaceX faisait déjà partie des sociétés les plus valorisées au monde.

Anthropic, l’entreprise derrière l’intelligence artificielle Claude, constitue un autre exemple.

Sa valorisation est passée de 61,5 milliards de dollars en mars 2025 à 380 milliards en février 2026, puis à 965 milliards en mai 2026.

Elle a ainsi été multipliée par près de 16 en quatorze mois, sans cotation en Bourse.

Cette progression ne correspond toutefois pas à un rendement automatiquement encaissé par tous les actionnaires. Pour transformer une valorisation en gain réel, il faut pouvoir revendre ses titres, bénéficier d’un rachat ou attendre une introduction en Bourse.

Comment fonctionne le private equity ?

Le capital-investissement, ou private equity, consiste à financer des entreprises qui ne sont pas cotées en échange d’une part de leur capital.

Ces entreprises organisent généralement plusieurs levées de fonds : amorçage, séries A, B, C, puis éventuellement des opérations de capital-développement ou de pré-IPO.

Lors de chaque tour, une nouvelle valorisation est négociée entre l’entreprise et un nombre limité d’investisseurs.

Si la société progresse, les nouveaux investisseurs peuvent accepter de payer plus cher. La valeur théorique des titres détenus par les premiers actionnaires augmente alors.

Mais une valorisation privée n’est pas un cours de Bourse. Elle résulte d’une négociation ponctuelle, peut intégrer des conditions préférentielles et peut également diminuer lors d’une levée suivante.

Tant qu’aucune revente n’a eu lieu, le gain reste théorique.

Le private equity est-il plus rentable que la Bourse ?

Selon la dernière étude de France Invest et EY, le capital-investissement français affichait à fin 2025 un taux de rendement interne net de 10,7 % par an sur dix ans, contre 9,5 % pour le CAC 40.

L’édition précédente, portant sur les données à fin 2024, faisait état d’un rendement net de 12,7 % par an, contre 8,9 % pour le CAC 40.

Ces moyennes masquent cependant d’importants écarts.

Certaines entreprises connaissent une croissance spectaculaire, tandis que d’autres stagnent ou font faillite. Quelques réussites peuvent ainsi concentrer une grande partie de la performance d’un fonds.

Le rendement potentiellement supérieur rémunère plusieurs contraintes : risque de perte, frais, information moins fréquente et argent immobilisé pendant plusieurs années.

Les performances moyennes du secteur ne constituent donc aucune garantie pour un investissement individuel.

Un marché historiquement réservé aux grandes fortunes

L’un des principaux obstacles reste l’accès.

Les opérations les plus recherchées sont généralement réservées aux fonds, aux investisseurs institutionnels et aux family offices.

En septembre 2026, le ticket nécessaire pour acquérir directement des actions Anthropic sur certaines opérations secondaires atteignait environ 25 millions de dollars, selon Fortune.

Les particuliers disposent rarement des montants, du réseau ou des structures juridiques nécessaires pour participer directement à ces transactions.

Akka.app veut démocratiser l’accès au non-coté

C’est sur ce constat que se positionne Akka.app, partenaire de cet article.

L’application sélectionne, analyse et négocie des investissements dans des entreprises technologiques non cotées pour les particuliers européens. Les investissements de ses membres sont ensuite regroupés dans des véhicules dédiés.

Akka revendique aujourd’hui une communauté de 4 000 investisseurs et propose environ deux investissements par mois, avec un ticket d’entrée minimum à partir de seulement 300 euros par entreprise.

Ses membres ont notamment pu accéder à des opérations portant sur Anthropic, Perplexity, Epic Games et Bolt.

L’application propose également un suivi du portefeuille, des contenus pédagogiques et un assistant A.I. appelé Daniel pour accompagner ses membres 24/7 sur tout type de questions autour du suivi de ses positions et des investissements à venir. 

Cette démocratisation ne supprime toutefois aucun des risques propres au non-coté.

Ce qu’il faut retenir

Une part croissante de la création de valeur se déroule avant l’entrée en Bourse.

SpaceX et Anthropic représentent des réussites spectaculaires, mais aussi exceptionnelles. À côté de ces entreprises, de nombreuses sociétés privées échouent ou ne trouvent jamais de possibilité de sortie satisfaisante.

Le capital-investissement peut contribuer à diversifier un portefeuille, mais il ne constitue pas une version systématiquement plus rentable de la Bourse.

La croissance n’a pas disparu. Elle a simplement changé d’adresse.

Avertissement

Cet article est réalisé en partenariat avec Akka. Il poursuit une finalité pédagogique et ne constitue pas un conseil en investissement.

Investir dans des entreprises non cotées comporte un risque de perte totale du capital, une faible liquidité et une incertitude importante sur la valorisation. Les sommes investies peuvent rester immobilisées pendant plusieurs années.

Avant toute décision, il convient d’effectuer ses propres recherches, de comprendre les frais et les conditions de sortie, et de conserver une épargne de précaution suffisante. Les performances passées ne préjugent pas des performances futures.

Sources

Jay Ritter, CB Insights, Forge Global, Anthropic, Reuters, Fortune, France Invest/EY, Finyear et AKKA.
Catégories
Immobilier Investissement & Stratégies

Shura Island : nouvel eldorado des investisseurs ?

Pendant longtemps, pour les investisseurs français à la recherche de nouvelles opportunités au Moyen-Orient, Dubaï semblait être l’évidence. Mais une nouvelle destination commence à attirer les regards : la côte saoudienne de la mer Rouge.

Et 2026 pourrait bien être une année charnière.

Premier changement majeur : les étrangers peuvent désormais investir directement sur le marché financier saoudien. Depuis le 1er février 2026, l’Autorité saoudienne des marchés de capitaux a ouvert le marché principal à l’ensemble des catégories d’investisseurs étrangers.

Dans l’immobilier aussi, les règles ont changé. Depuis janvier 2026, les non-Saoudiens peuvent, sous certaines conditions et dans les zones autorisées, acquérir des biens immobiliers dans le Royaume.

Un changement de taille pour un pays qui cherche justement à attirer les capitaux internationaux.

Et parmi les projets qui incarnent cette ouverture, The Red Sea occupe une place particulière.

SHURA : ACHETER UNE RÉSIDENCE AU COEUR D’UN HÔTEL 5 ÉTOILES

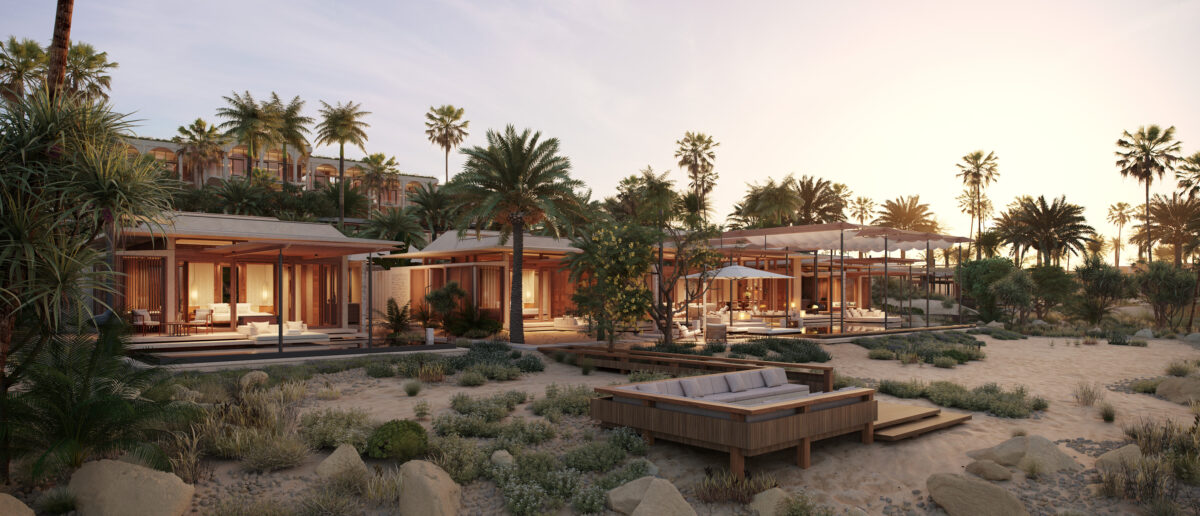
Au cœur de The Red Sea, Shura Island est appelée à devenir la vitrine internationale de cette nouvelle côte saoudienne.

L’île s’étend sur 4,2 km² et doit réunir 11 resorts de luxe, 305 résidences, une marina de 154 anneaux, un parcours de golf insulaire et une importante offre de restaurants, de commerces et de loisirs.

Mais le concept est peut-être plus intéressant encore pour un investisseur : il ne s’agit pas simplement d’acheter une villa dans un nouveau quartier résidentiel.

Certaines résidences sont directement associées à de grandes marques hôtelières internationales. Les propriétaires bénéficient ainsi d’un environnement et de services qui rappellent davantage ceux d’un palace que ceux d’une résidence classique.

Shura, Résidences Four Seasons

À Shura, les premières résidences développées avec SLS proposent par exemple des villas de plage d’une à quatre chambres, avec piscine privée à débordement, terrasses et espaces pensés pour prolonger la vie intérieure vers l’extérieur.

Et autour de chez soi, tout est pensé comme une véritable destination : restaurants, boutiques, golf, activités nautiques, marina et expériences hôtelières.

L’idée est simple : acheter son propre pied-à-terre tout en conservant l’expérience et les services d’un hôtel ultra-luxe.

Et Shura n’est que le début.

DE SLS À FOUR SEASONS, UNE COLLECTION DE RÉSIDENCES ULTRA-LUXE

Red Sea Global développe au total 28 hôtels et plus de 1600 propriétés résidentielles sur The Red Sea et AMAALA.

Le portefeuille rassemble certaines des marques les plus prestigieuses de l’hôtellerie, du bien-être et du lifestyle international.

À AMAALA, les résidences sont notamment associées à Clinique La Prairie, Rosewood, Nammos, Six Senses, Equinox, Four Seasons et Jayasom.

Certaines sont même présentées comme des premières mondiales : Clinique La Prairie, Nammos et Equinox y développent leurs toutes premières résidences au monde.

Autrement dit, l’investissement ne porte plus uniquement sur des mètres carrés.

Il porte sur un écosystème de services, d’expériences et de marques.

AMAALA : QUAND L’IMMOBILIER DEVIENT UNE EXPÉRIENCE DE BIEN-ÊTRE

Plus au nord, AMAALA pousse encore plus loin cette logique.

La destination est construite autour de trois baies, avec une approche entièrement tournée vers le bien-être, la longévité, le sport et l’art de vivre. Sa première phase doit comprendre 349 résidences, intégrées à un ensemble de resorts et d’expériences.

L’ambition est de transformer le séjour en véritable mode de vie.

On y retrouve par exemple un Yacht Club, une marina de 116 places, des installations de bien-être, des expériences sportives et nautiques, mais aussi des infrastructures dédiées à la longévité et à la santé.

AMAALA accueille notamment les premières résidences au monde de Clinique La Prairie, spécialiste de la longévité, ainsi que celles de Equinox, marque américaine emblématique du fitness haut de gamme, et de Nammos, référence internationale du lifestyle et de la restauration.

Le principe est donc assez éloigné de celui d’une résidence secondaire traditionnelle.

On achète un lieu de vie, mais aussi l’accès à un univers.

Golf, yacht, gastronomie, plage, sport, spa, médecine préventive, fitness, restauration et conciergerie : tout est conçu pour être accessible depuis la résidence.

ET SI LA MER ROUGE ÉTAIT LE PROCHAIN DUBAÏ ?

Red Sea Global assume d’ailleurs lui-même la comparaison avec Dubaï.

Le groupe estime que l’opportunité actuelle peut rappeler celle d’un achat immobilier à Dubaï au début des années 2000, avec une différence majeure : une offre beaucoup plus limitée et exclusive.

La demande internationale semble déjà suivre.

Depuis l’ouverture du marché immobilier aux non-Saoudiens, Red Sea Global affirme avoir enregistré une hausse de 20 % du nombre d’acheteurs internationaux. À AMAALA, les acheteurs saoudiens et internationaux représentent désormais respectivement 90 et 10 % des acquisitions.

Et la clientèle vient du monde entier : pays du Golfe, Royaume-Uni, Europe, États-Unis et Asie.

PARIS-SHURA : TROIS VOLS PAR SEMAINE DÈS DÉCEMBRE

Reste un obstacle historique pour une destination aussi éloignée : l’accès.

Là encore, 2026 marque un tournant.À partir de décembre 2026, un vol direct reliera Paris à l’aéroport international de la mer Rouge. La compagnie beOndopérera trois vols par semaine, à bord d’appareils de la famille Airbus A320, avec une expérience premium et des sièges entièrement plats.Depuis Paris, le trajet est annoncé autour de 5 h 30, avec seulement une heure de décalage horaire avec la France.Un détail loin d’être anodin pour une clientèle européenne : la mer Rouge saoudienne devient accessible le temps d’un vol direct, sans correspondance à Riyad ou Dubaï.

UN PARI SUR UNE NOUVELLE ARABIE SAOUDITE

Derrière ces résidences ultra-luxueuses se joue finalement un pari beaucoup plus large.

Celui d’une Arabie saoudite qui cherche à devenir une puissance mondiale du tourisme, de l’immobilier et des services haut de gamme.

The Red Sea and Amaala fonctionne déjà avec de l’électricité produite à 100 % à partir de sources renouvelables et compte notamment plus de 1,1 million de panneaux photovoltaïques et plus de 1 900 MWh de capacité de stockage par batteries.

Les projets sont également conçus pour accueillir des habitants à l’année, et pas uniquement des touristes de passage, avec des infrastructures de santé et d’éducation prévues pour accompagner le développement des communautés résidentielles.

Pour les investisseurs, le pari est donc double : profiter de l’ouverture progressive d’un marché encore jeune et miser sur la naissance d’une nouvelle destination mondiale.

L’immobilier de la mer Rouge ne cherche pas seulement à vendre des villas.

Il cherche à vendre une nouvelle manière de vivre et peut-être, pour les premiers investisseurs, une place dans la prochaine grande destination du Moyen-Orient.

La nouvelle place forte de l’investissement au Moyen-Orient ? Il est encore trop tôt pour l’affirmer. Mais entre l’ouverture aux capitaux étrangers, l’accès des non-Saoudiens à l’immobilier et l’arrivée d’un vol direct depuis Paris, la côte saoudienne devient clairement difficile à ignorer.

Pierre Cotteau de Simencourt

Catégories
En vedette Investissement & Stratégies Pédagogie & concepts clés

Le LBO : comment racheter une entreprise avec sa propre dette ?

Effet de levier, holding de reprise, dette senior : voici le décryptage d’un mécanisme aussi puissant que risqué.

Il existe une opération financière qui fascine et dérange à parts égales : le LBO, ou Leveraged Buyout. En français, on appelle cela private equity, ou rachat par effet de levier. D’abord, l’idée consiste à racheter une entreprise en lui faisant financer elle-même son acquisition.

Ainsi, l’acheteur apporte une mise initiale limitée, emprunte le reste, et la cible rembourse la dette grâce aux profits générés. Comprendre le LBO, c’est comprendre une logique qui structure une large partie du capitalisme contemporain. Cela explique à la fois des succès stories et des faillites retentissantes.

Le principe : faire travailler le levier

Un leveraged buyout est une opération par laquelle un investisseur réalise l’acquisition d’une entreprise en se finançant pour partie en dette. Le financement partiel en dette permet à l’investisseur de maximiser le rendement du capital qu’il investit.

Prenons un exemple simple. Un fonds veut racheter une entreprise valorisée à 100. Il y investit 30 de ses propres fonds et emprunte 70. Cinq ans plus tard, l’entreprise a généré suffisamment de trésorerie pour rembourser la dette. Le fonds revend l’entreprise 130, soit un gain de 100 sur une mise de 30. Son capital a plus que triplé, alors que la valeur de l’entreprise n’a crû que de 30 %.

C’est l’effet de levier : l’endettement amplifie mécaniquement le rendement des capitaux propres investis.

Dans les conditions actuelles du marché, le levier financier peut atteindre, voire légèrement dépasser, cinq fois l’excédent brut annuel de l’entreprise. Autrement dit, une entreprise dégageant 20 millions d’EBITDA peut se retrouver portant jusqu’à 100 millions de dette d’acquisition. Tout l’enjeu est ensuite qu’elle génère suffisamment de cash pour honorer ses échéances sans mettre en péril son activité.

La structure : une holding au cœur du montage

Le LBO ne fonctionne pas en direct. Il passe par la création d’une société holding (souvent appelée NewCo) spécialement constituée pour l’opération. Le rachat est effectué par cette holding qui utilise l’endettement pour acquérir les titres de la société cible et en prendre le contrôle.

Concrètement, le fonds d’investissement apporte ses capitaux propres dans la holding. La holding emprunte le solde auprès de banques ou d’investisseurs spécialisés, puis rachète les titres de la cible. Une fois l’acquisition réalisée, la cible remonte ses bénéfices vers la holding, sous forme de dividendes, qui s’en sert pour rembourser la dette. L’acheteur n’emprunte donc jamais en son nom propre : la dette est logée dans la structure, ce qui protège les actionnaires au-delà de leur mise initiale.

Ce montage génère par ailleurs un avantage fiscal.

Les intérêts de la dette sont déductibles de l’impôt sur les sociétés de la holding.

De plus, le régime d’intégration fiscale permet, sous conditions, de consolider les résultats de la holding et de la cible.

La dette en couches : senior, mezzanine, unitranche

Tous les prêteurs ne se valent pas dans un LBO. La structuration de l’accord inclut plusieurs strates de dette, négociées pour garantir un montage financier optimal.

  • La dette senior est prioritaire : remboursée en premier en cas de difficulté, elle est donc moins risquée et moins chère. Elle représente généralement la part la plus importante du financement.
  • La dette mezzanine, subordonnée, supporte un risque plus élevé et se rémunère en conséquence par un taux d’intérêt plus fort, parfois assorti de bons de souscription d’actions.
  • La dette unitranche, plus récente, fusionne senior et mezzanine en un instrument unique, simplifiant la structure pour les opérations de taille intermédiaire.

La répartition entre fonds propres et dette varie selon les opérations et les conditions de marché. Le ratio d’endettement est généralement élevé, souvent compris entre 60 et 80 % de dettes et 20 et 40 % de capitaux propres. En période de taux bas, les prêteurs sont plus généreux et les leviers s’allongent. En période de resserrement monétaire, comme celui de 2022-2023, le coût de la dette augmente, les multiples se compriment, et certains montages deviennent intenables.

Qui fait un LBO, et sur quoi ?

Les acteurs du LBO sont principalement les fonds de private equity, des véhicules d’investissement qui lèvent des capitaux auprès d’institutionnels (fonds de pension, assureurs, family offices) pour les déployer dans des rachats d’entreprises non cotées. Si ces opérations étaient historiquement réservées aux investisseurs professionnels, il existe aujourd’hui différentes solutions permettant aux particuliers d’investir en private equity et de s’exposer au capital d’entreprises non cotées.

Mais il existe plusieurs variantes selon qui rachète :

  • Le MBO (Management Buyout) désigne le rachat de l’entreprise par son propre management, accompagné d’un fonds. C’est souvent le cas lors des cessions de filiales par des groupes industriels.
  • Le MBI (Management Buy-In) implique au contraire une équipe dirigeante extérieure qui vient prendre le contrôle avec l’appui d’un fonds.
  • L’OBO (Owner Buy-Out) permet à un dirigeant-actionnaire de monétiser une partie de son capital tout en restant aux commandes. C’est un mécanisme très prisé pour la transmission d’entreprises familiales.

Les entreprises matures et rentables représentent les meilleures cibles pour un LBO, avec des flux de trésorerie solides et stables dans le temps qui permettent une visibilité favorable pour rembourser la dette. On recherche donc des secteurs peu cycliques, des positions concurrentielles établies, et des besoins en investissement limités, pour que le cash généré aille en priorité rembourser les créanciers plutôt que financer des investissements lourds.

Deux exemples aux destins opposés

Hilton Hotels par Blackstone (2007). Le rachat du groupe hôtelier américain pour 26 milliards de dollars, en pleine euphorie du crédit, constitue l’un des LBO les plus étudiés de l’histoire.

La crise de 2008 a frappé de plein fouet le secteur touristique, et plusieurs partenaires financiers du deal, dont Lehman Brothers, ont fait faillite. Blackstone a néanmoins restructuré la dette avant la cessation de paiements, accompagné le management dans une refonte opérationnelle profonde et finalement revendu Hilton en réalisant une plus-value historique. Bloomberg a qualifié l’opération de « best LBO ever ».

La leçon : même dans un contexte catastrophique, un bon management et une gestion disciplinée de la dette peuvent sauver un LBO.

Vivarte et Camaïeu, le revers de la médaille. Camaïeu a subi deux LBO successifs en 2005 et en 2007. Le groupe Vivarte a suivi une trajectoire parallèle avec des montages LBO en 2004 et en 2007. Dans les deux cas, ces opérations ont créé un déséquilibre structurel profond accroissant leur probabilité de faillite.

Vivarte a accumulé jusqu’à 2,8 milliards d’euros de dette avant de frôler la disparition en 2017. Camaïeu a définitivement mis la clé sous la porte en 2022. Les LBO successifs ont repoussé l’échéance sans résoudre le problème de fond, et la moindre turbulence économique a suffi à provoquer l’effondrement.

Le marché du LBO aujourd’hui

Le private equity en France a investi 26 milliards d’euros en 2024, soit +16 % par rapport à 2023. Le rebond a été net après le coup de frein de 2022-2023.

Il est porté par la baisse progressive des taux directeurs et le retour des grandes opérations. À l’échelle mondiale, les transactions du secteur ont atteint près de 900 milliards de dollars en 2025, largement portées par les États-Unis. Selon France Invest, le capital-investissement français affiche un taux de rendement interne net de 12,4 % par an sur dix ans.

Mais le secteur fait face à un défi structurel : près d’un millier d’entreprises détenues par des fonds, valorisées chacune à plus d’un milliard d’euros, restent en portefeuille depuis plus de six ans, pour une valeur cumulée dépassant 3 000 milliards de dollars. Ce stock d’actifs non cédés pèse sur la liquidité du marché et oblige les fonds à innover dans leurs stratégies de sortie.

Ce que le LBO révèle du capitalisme contemporain

Le LBO cristallise, mieux que tout autre outil financier, la tension entre création de valeur et extraction de valeur. Quand il fonctionne, il permet à des entrepreneurs de transmettre leur entreprise, à des managers de prendre le contrôle de leur destin, et à des fonds de financer la croissance d’ETI qui n’auraient pas accès aux marchés financiers. Une étude portant sur près de 450 opérations de LBO françaises a identifié que la croissance de l’EBITDA est responsable de deux tiers de la création de valeur, ce qui réfute l’idée que le LBO se résumerait à de l’ingénierie financière.

Quand il échoue, il laisse des entreprises exsanguëes, incapables d’investir, vulnérables aux chocs économiques. Les contraintes liées au remboursement de la dette d’acquisition ont privé Toys’R’Us des ressources nécessaires au financement de ses investissements à long terme. Il n’a pu ainsi négocier le virage du numérique et a perdu de précieuses parts de marché au profit d’Amazon.

La vérité est qu’un LBO n’est ni bon ni mauvais en soi. C’est un outil puissant, dont le résultat dépend de la qualité de la cible, de la discipline du montage et de la solidité de l’équipe dirigeante. Comme tous les leviers, il amplifie autant les succès que les échecs.

Sources

  • Société Générale, Lexique financier — Acquisition à effet de levier (LBO)
  • Banque de France, Fiche thématique — Les montages à effet de levier LBO
  • France Invest / EY, Étude annuelle sur la création de valeur dans le capital-investissement français (2024)
Catégories
En vedette Investissement & Stratégies

Au-delà du Livret A et des ETF : le prêt participatif peut-il trouver sa place dans un portefeuille d’investissement ?

Pour de nombreux épargnants français, la stratégie d’investissement repose souvent sur deux piliers : le Livret A, pour la sécurité et la disponibilité de l’épargne, et les ETF, pour faire fructifier son capital sur le long terme.

Cette approche reste pertinente. Le Livret A offre une sécurité appréciable pour l’épargne de précaution, tandis que les ETF permettent de s’exposer à la croissance des marchés financiers avec une forte diversification.

Mais lorsque les taux des livrets restent relativement faibles, le Livret A affiche un taux de 1,50 % (mai 2026), certains investisseurs cherchent à compléter leur portefeuille avec des actifs susceptibles de générer des revenus plus réguliers, indépendamment des fluctuations boursières.

Parmi les solutions qui gagnent progressivement en visibilité figure l’investissement dans des prêts, également appelé P2P Lending (Peer-to-Peer Lending) ou investissement dans des créances.

Le principe : investir dans des prêts plutôt que dans des actions

Contrairement à un investissement en Bourse où l’on achète une part d’une entreprise, le P2P Lending consiste à financer des prêts accordés à des particuliers ou à des entreprises.

En échange, l’investisseur perçoit des intérêts au fur et à mesure du remboursement du prêt.

Dans la majorité des plateformes européennes, des établissements spécialisés (appelés loan originators) distribuent les prêts. La plateforme met ensuite en relation ces acteurs avec les investisseurs, qui peuvent sélectionner les prêts auxquels ils souhaitent participer.

Il est important de comprendre qu’il ne s’agit ni d’un compte d’épargne, ni d’un produit garanti.

Le capital investi peut être perdu partiellement ou totalement. Cette classe d’actifs doit davantage être considérée comme une poche de rendement, venant compléter un portefeuille déjà composé d’épargne de sécurité et d’investissements en actions.

Autrement dit, il ne s’agit pas de remplacer un Livret A ou des ETF, mais éventuellement d’ajouter une source potentielle de revenus supplémentaire pour une partie limitée du patrimoine.

Pourquoi les rendements sont-ils souvent plus élevés ?

Les plateformes de prêts affichent parfois des rendements nettement supérieurs à ceux des livrets réglementés.

Cela ne signifie pas que le produit est « meilleur ».

Un rendement plus élevé est simplement la rémunération d’un risque plus important.

Lorsque vous placez votre argent sur un Livret A, votre capital est garanti par l’État français et votre argent reste disponible.

Avec le P2P Lending, plusieurs risques existent :

  • le risque que l’emprunteur ne rembourse pas son prêt ;
  • le risque lié à l’établissement qui a accordé le prêt (loan originator) ;
  • le risque de liquidité si vous souhaitez récupérer votre argent avant l’échéance ;
  • le risque lié à la plateforme elle-même.

C’est pourquoi il est impossible de comparer directement un rendement annoncé de 10 % ou 12 % avec le taux du Livret A.

Les deux produits répondent à des objectifs totalement différents.

Les questions à se poser avant d’investir

Avant d’ouvrir un compte sur une plateforme de prêts, plusieurs éléments méritent d’être étudiés.

L’investisseur devrait notamment vérifier :

  • la durée moyenne des prêts ;
  • les modalités de remboursement ;
  • ce qu’il se passe en cas de retard de paiement ;
  • l’existence éventuelle d’un mécanisme de rachat (Buyback Obligation) ;
  • l’identité et la solidité financière de l’organisme qui s’engage à ce rachat ;
  • les possibilités de revendre son investissement avant l’échéance ;
  • le niveau de diversification proposé ;
  • le cadre réglementaire de la plateforme.

Comme pour n’importe quel investissement, la diversification joue un rôle essentiel.

Répartir son capital sur plusieurs dizaines, voire centaines de prêts permet de limiter l’impact d’un éventuel défaut de remboursement. Diversifier entre plusieurs établissements prêteurs et plusieurs pays peut également réduire le risque de concentration, sans toutefois l’éliminer.

Exemple : comment fonctionne Hive5 ?

Parmi les plateformes européennes spécialisées figure Hive5.

Son fonctionnement est relativement simple : la plateforme n’accorde pas directement les prêts.

Elle met en relation des investisseurs avec différents établissements prêteurs européens qui proposent leurs créances via la plateforme.

Les investisseurs peuvent sélectionner eux-mêmes les prêts ou utiliser Auto Invest, un outil permettant d’investir automatiquement selon des critères définis à l’avance (durée, taux, montant investi, établissements prêteurs, etc.).

L’un des atouts mis en avant par Hive5 est son ticket d’entrée relativement faible : il est possible d’investir à partir de 10 €.

La plateforme propose également de nombreux prêts de courte durée (souvent entre 30 et 90 jours) ainsi que des financements d’entreprises avec des maturités plus longues.

Le mécanisme de Buyback Obligation

Hive5 met également en avant un mécanisme appelé Buyback Obligation.

Concrètement, lorsqu’un prêt accuse plus de 60 jours de retard, l’établissement prêteur s’engage contractuellement à racheter le prêt ainsi que les intérêts accumulés.

Il est toutefois essentiel de comprendre que ce mécanisme ne constitue pas une garantie.

Son efficacité dépend entièrement de la capacité financière de l’établissement prêteur à honorer cet engagement.

En cas de difficultés financières de ce dernier, cette protection peut devenir inefficace.

Elle ne protège pas davantage contre une éventuelle défaillance de la plateforme.

Un point important : le statut réglementaire

Les investisseurs doivent également être attentifs au cadre réglementaire.

Hive5 indique elle-même ne pas être agréée comme prestataire de services financiers au sens de la réglementation européenne et ne dispose pas d’une licence européenne ECSPR (European Crowdfunding Service Provider).

Cela signifie que les protections applicables à certains établissements financiers réglementés, comme les mécanismes de garantie des dépôts ou d’indemnisation des investisseurs, ne s’appliquent pas.

Il s’agit d’un élément important à prendre en compte dans son analyse du risque.

La liquidité reste limitée

Même lorsqu’un prêt dure seulement quelques semaines, il ne faut pas l’assimiler à de l’argent disponible sur un compte bancaire.

Dans la plupart des cas, l’investisseur devra attendre l’échéance pour récupérer son capital.

Hive5 a annoncé le développement d’un marché secondaire, dont le lancement est prévu courant septembre 2026.

L’objectif est de permettre aux investisseurs de revendre certains prêts avant leur échéance.

Toutefois, cette possibilité dépendra de la présence d’acheteurs, des règles de fonctionnement du marché secondaire et des conditions de la plateforme.

La liquidité ne pourra donc jamais être considérée comme garantie.

Les principaux risques

Comme tout investissement, cette classe d’actifs comporte plusieurs risques :

  • défaut de paiement des emprunteurs ;
  • défaillance d’un établissement prêteur ;
  • inefficacité du mécanisme de Buyback ;
  • difficultés ou faillite de la plateforme ;
  • faible liquidité avant l’échéance ;
  • absence de garantie publique sur le capital ;
  • risque de concentration si l’investissement est réalisé sur une seule plateforme ou un seul établissement.

Une règle simple consiste à n’investir que des sommes dont on n’aura pas besoin à court terme et que l’on est prêt à immobiliser jusqu’à l’échéance des prêts.

Une approche prudente pour débuter

Pour les investisseurs qui souhaitent découvrir cette classe d’actifs, la meilleure démarche consiste d’abord à comprendre son fonctionnement.

Prendre le temps d’étudier les différents prêts proposés, les établissements prêteurs, les durées, les mécanismes de protection ainsi que le cadre réglementaire permet de mieux mesurer les risques avant d’investir.

Le P2P Lending peut ensuite trouver sa place comme une poche de diversification au sein d’un portefeuille plus large, sans pour autant remplacer l’épargne de précaution ou les investissements en actions.

Conclusion

L’investissement dans les prêts constitue une classe d’actifs à part entière.

Son intérêt réside principalement dans la possibilité de générer des revenus potentiellement plus réguliers tout en offrant une diversification supplémentaire.

En contrepartie, il implique des risques nettement plus élevés qu’un Livret A ou qu’un compte d’épargne classique.

La véritable question n’est donc pas de savoir s’il faut remplacer son Livret A ou ses ETF, mais plutôt de déterminer si une petite poche de rendement, adaptée à son profil de risque et correctement diversifiée, peut avoir sa place dans son portefeuille.

Cet article est réalisé dans le cadre d’une collaboration commerciale avec Hive5. Il est fourni uniquement à des fins d’information et d’éducation financière et ne constitue en aucun cas un conseil en investissement. Tout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.

Catégories
Cryptomonnaies En vedette Investissement & Stratégies Pédagogie & concepts clés

Que vérifier avant d’ouvrir un compte sur un exchange ? (Avec Bybit)

Avant d’ouvrir un compte sur un exchange crypto, il est essentiel de vérifier la sécurité, les frais, la régulation et la liquidité.

Ouvrir un compte sur une plateforme de cryptomonnaies est aujourd’hui très simple. En quelques minutes, un utilisateur peut créer un accès, déposer des fonds et commencer à acheter des actifs numériques comme le Bitcoin ou l’Ether.

Ces plateformes, appelées exchanges, jouent un rôle central dans l’écosystème crypto.

Un exchange est tout simplement une plateforme d’échange qui permet d’acheter, vendre ou échanger des cryptomonnaies contre d’autres actifs, comme des euros ou des dollars. Il s’agit de l’équivalent d’une place de marché financière, mais dédiée aux actifs numériques.

C’est par ce type de service que la majorité des utilisateurs accèdent aujourd’hui à la crypto. Mais derrière cette facilité d’accès, tous les exchanges ne se valent pas. Certains sont encadrés et sécurisés, d’autres présentent des niveaux de risque plus élevés. Avant d’y déposer de l’argent, plusieurs points doivent donc être analysés avec attention.

La régulation et le cadre légal de la plateforme

Le premier élément à vérifier est le cadre réglementaire dans lequel opère l’exchange. Une plateforme régulée dans une juridiction reconnue offre généralement un niveau de protection plus élevé pour l’utilisateur. Cela implique des obligations en matière de transparence, de lutte contre le blanchiment et de protection des fonds clients.

En Europe, certaines plateformes sont enregistrées auprès d’autorités financières nationales ou opèrent via des entités conformes aux règles locales. Cela ne garantit pas l’absence totale de risque, mais cela réduit fortement les zones d’incertitude.

À l’inverse, un exchange non régulé ou basé dans une juridiction opaque peut poser des problèmes en cas de litige, de blocage de compte ou de faillite. La régulation est donc un premier filtre essentiel, car elle détermine le niveau de recours possible pour l’utilisateur en cas de problème.

[Collaboration]

🚀 Choisir le bon exchange est une étape clé

Avant d’investir, prenez le temps de comparer la sécurité, les frais et les fonctionnalités proposées par chaque plateforme.

Investir comporte des risques.

Reprenons…

La sécurité des fonds et des infrastructures

Le deuxième point concerne la sécurité. Dans l’univers crypto, les exchanges sont des cibles fréquentes de piratage. Il est donc important de comprendre comment la plateforme protège les fonds des utilisateurs.

Les bonnes pratiques incluent généralement le stockage d’une grande partie des actifs en cold storage, c’est-à-dire hors ligne, ainsi que l’utilisation de systèmes d’authentification forte comme le 2FA.

Certaines plateformes vont plus loin en publiant des preuves de réserves ou en mettant en place des assurances contre les pertes liées à des incidents techniques.

Un autre aspect à surveiller est l’historique de la plateforme. Un exchange ayant déjà subi des failles majeures ou des problèmes de retrait doit être analysé avec prudence. La sécurité ne repose pas uniquement sur la technologie, mais aussi sur la gestion globale du risque.

Les frais, la transparence et la structure des coûts

Les frais sont souvent sous-estimés lors de l’ouverture d’un compte, alors qu’ils ont un impact direct sur la performance à long terme. Un exchange peut afficher des frais de trading faibles, mais compenser par des coûts cachés sur les dépôts, les retraits ou les conversions.

Il est donc important d’analyser la structure complète des frais : frais de transaction, frais de spread, frais de retrait et éventuels frais liés aux conversions entre cryptomonnaies et monnaies fiat.

La différence entre deux plateformes peut sembler faible à court terme, mais devenir significative avec un usage régulier. La transparence est également un indicateur important. Une plateforme qui affiche clairement ses coûts inspire généralement plus de confiance qu’un exchange dont la structure tarifaire est complexe ou peu lisible.

La liquidité et la qualité d’exécution des ordres

Un autre critère souvent négligé est la liquidité. Elle correspond à la capacité d’un exchange à exécuter des ordres rapidement, sans écart important entre le prix affiché et le prix réel d’exécution.

Sur une plateforme peu liquide, un utilisateur peut subir un slippage important, c’est-à-dire un décalage entre le prix attendu et le prix obtenu. Ce phénomène est particulièrement visible lors de mouvements de marché importants ou sur des cryptomonnaies moins échangées.

La liquidité est donc un facteur clé de qualité d’exécution. Elle reflète aussi indirectement le niveau d’activité de la plateforme et la confiance des utilisateurs. La manière dont ces plateformes évoluent et se différencient devient ainsi un élément central pour comprendre l’avenir de l’écosystème crypto en Europe.

Catégories
En vedette Interviews experts Investissement & Stratégies

PEA : L’outil d’épargne le plus mal compris des français ? 

Avec plus de 7 millions de plans ouverts, le Plan d’Épargne en Actions (PEA) est loin d’être un produit confidentiel. Pourtant, il reste largement sous-utilisé par rapport à d’autres solutions d’épargne comme le Livret A.

Alors que près de 470 milliards d’euros dorment encore sur les comptes courants des Français, le PEA apparaît comme un outil particulièrement intéressant pour investir sur le long terme tout en bénéficiant d’un cadre fiscal avantageux.

Pour mieux comprendre les freins, les opportunités et les évolutions autour du PEA, Parlons Finance a rencontré le Directeur France de XTB, Daniel Gravier. Ensemble, nous avons abordé les idées reçues, la fiscalité, les erreurs fréquentes des investisseurs ainsi que la vision de XTB pour démocratiser l’investissement en France.

Le PEA existe depuis longtemps, pourtant il reste peu utilisé. Pourquoi autant de Français passent encore à côté du PEA aujourd’hui ?

Avec environ 7,2 millions de plans ouverts en France, le PEA est loin d’être un outil délaissé par les épargnants.

Toutefois, la comparaison avec le Livret A reste frappante : le nombre de livrets ouverts est bien supérieur (58 millions de livrets), et surtout, le montant total des encours en 2024 sur le Livret A (432 milliards d’euros) écrase celui du PEA (114 milliards d’euros).

Un autre indicateur est particulièrement révélateur : selon les dernières données, les Français conservent 470 milliards d’euros qui ne sont absolument pas investis et qui dorment sur des comptes courants.

Le véritable frein ne réside donc pas dans le PEA lui-même, mais dans une problématique plus globale : le rapport complexe des Français à la gestion active de leur patrimoine.

Beaucoup pensent que le PEA est réservé aux investisseurs « experts ». Est-ce une idée reçue ? À qui s’adresse réellement le PEA ?

Absolument pas.

Le Plan d’Épargne en Actions (PEA) est un outil accessible à tous, conçu pour encourager le plus grand nombre à investir dans des titres européens et ainsi soutenir l’économie réelle.

Il permet d’investir dès quelques euros sur des actions ou des ETF, et son utilisation ne nécessite pas forcément des connaissances techniques avancées.

L’investisseur reste autonome dans le choix de ses titres, qu’ils soient plus ou moins volatils selon son profil et ses objectifs.

Son principal atout demeure son avantage fiscal : après cinq ans de détention, les gains réalisés sont exonérés d’impôt sur le revenu.

Entre PEA, assurance-vie et compte-titres, comment expliquer simplement le rôle du PEA dans une stratégie d’investissement ?

Parmi ces trois enveloppes d’investissement, deux éléments sont essentiels : la fiscalité et les limites de dépôt.

L’assurance-vie et le PEA permettent toutes deux de bénéficier d’avantages fiscaux, que ce soit pour l’investissement ou la transmission patrimoniale.

Le PEA est toutefois plafonné à 150.000 euros de versements.

Le compte-titres offre quant à lui une liberté totale, sans plafond ni restriction particulière sur les actifs investissables.

Le PEA représente ainsi un excellent compromis : il combine la souplesse d’investissement d’un compte-titres avec une fiscalité avantageuse proche de celle de l’assurance-vie.

Pour de nombreux épargnants, il constitue un pilier incontournable dans la construction d’un patrimoine financier.

D’un point de vue fiscal, le PEA est souvent présenté comme très avantageux. Quels sont ses vrais atouts, mais aussi ses limites ?

Le principal avantage du PEA réside dans sa fiscalité.

Après cinq ans de détention, les gains réalisés, y compris les dividendes, sont exonérés d’impôt sur le revenu. Seuls les prélèvements sociaux restent dus.

Un point souvent méconnu : le délai de cinq ans démarre à la date du premier versement et non à la date d’ouverture du compte.

Le dispositif comporte néanmoins certaines limites :

  • Un univers d’investissement restreint à des actifs éligibles.
  • Un plafond de versement fixé à 150.000 euros.

Malgré ces contraintes, le PEA demeure l’un des outils les plus efficaces pour investir sur le long terme.

Le PEA souffre parfois d’une image « rigide » ou « complexe ». Qu’est-ce qui freine concrètement les investisseurs ?

La principale difficulté concerne aujourd’hui le transfert d’un PEA existant entre deux établissements financiers.

En l’absence de délai réglementaire précis, les transferts peuvent parfois s’avérer longs et complexes.

Pour les nouveaux investisseurs, en revanche, l’ouverture d’un PEA est devenue relativement simple, notamment grâce aux plateformes en ligne qui ont largement simplifié les démarches.

XTB a lancé un PEA à 0 % de commission. Pourquoi ce choix ?

Le PEA existe depuis plus de trente ans et est déjà détenu par plusieurs millions de Français.

Pourtant, il reste encore largement sous-utilisé.

Face à ce constat, XTB a souhaité proposer une offre particulièrement compétitive afin de favoriser son adoption.

Cette stratégie semble porter ses fruits puisque plus de 10.000 nouveaux PEA ont été ouverts chez XTB un an seulement après son lancement.

L’objectif est clair : démocratiser l’investissement en bourse grâce à un produit simple, accessible et fiscalement attractif.

En quoi le PEA XTB se différencie-t-il des offres des banques traditionnelles ?

Le premier élément différenciant est sa tarification particulièrement compétitive.

XTB mise également sur une application intuitive permettant aux nouveaux investisseurs de naviguer facilement parmi les différents produits financiers.

L’entreprise met également en avant un accompagnement humain avec des équipes joignables par téléphone et la possibilité de rencontrer des conseillers dans ses bureaux parisiens.

Pour quelqu’un qui ouvre un PEA aujourd’hui, par où commencer ?

XTB ne fournit pas de conseils en investissement.

Toutefois, tout investisseur devrait commencer par définir ses objectifs personnels :

  • Les secteurs qui l’intéressent.
  • Les zones géographiques qu’il souhaite privilégier.
  • Son horizon d’investissement.
  • Son niveau de tolérance au risque.

L’essentiel reste de construire une diversification cohérente, basée sur de véritables convictions d’investissement.

Quelles sont les erreurs les plus fréquentes commises par les particuliers ?

Selon XTB, la principale difficulté est psychologique.

De nombreux investisseurs imaginent que passer un premier ordre en bourse est compliqué.

Dans la réalité, l’opération est souvent aussi simple qu’effectuer un virement bancaire ou ajouter un bénéficiaire sur son compte.

La plupart des investisseurs réalisent ensuite que la difficulté était davantage mentale que technique.

Et beaucoup regrettent finalement de ne pas avoir commencé plus tôt.

Dans un contexte économique incertain, le PEA reste-t-il pertinent ?

Oui, plus que jamais.

Pour le Directeur France de XTB, le PEA demeure un outil incontournable dans toute stratégie patrimoniale de long terme.

Son avantage fiscal constitue à lui seul un argument majeur.

Mais il offre également une grande flexibilité : rien n’oblige l’investisseur à investir immédiatement l’intégralité de son capital.

Chacun peut avancer à son rythme et saisir les opportunités lorsque les conditions de marché lui paraissent favorables.

Conclusion

Alors que des centaines de milliards d’euros restent aujourd’hui non investis sur les comptes courants des Français, le PEA apparaît comme l’un des véhicules les plus efficaces pour préparer son avenir financier. Accessible, fiscalement avantageux et adapté à une stratégie de long terme, il reste pourtant méconnu ou mal compris par une grande partie de la population.

Comme le rappelle le Directeur France de XTB au cours de cet entretien, le plus difficile n’est souvent pas d’investir… mais de faire le premier pas.

Catégories
Cryptomonnaies En vedette Investissement & Stratégies Nos analyses

Comment fonctionne une carte crypto en Europe ?

Les cartes crypto permettent d’utiliser ses actifs numériques dans la vie quotidienne, sans passer systématiquement par un compte bancaire classique.

Les cartes crypto se sont progressivement imposées comme l’un des produits les plus concrets de l’écosystème. Là où la plupart des services crypto restent liés à l’investissement, au trading ou à la conservation d’actifs, la carte répond à une autre logique : celle de l’usage.

En Europe, ce type de solution séduit de plus en plus d’utilisateurs pour une raison simple. Détenir du Bitcoin, de l’Ether ou des stablecoins est devenu relativement courant, mais dépenser ces actifs reste beaucoup moins intuitif. Entre la vente, le retrait vers un compte bancaire, puis l’utilisation de fonds en euros, le parcours est souvent trop long pour un usage quotidien.

La carte crypto vient précisément simplifier cette étape. Elle ne transforme pas les cryptomonnaies en monnaie officielle, mais elle permet de les utiliser plus facilement au moment d’un paiement. C’est ce mécanisme, à la fois simple dans l’usage et plus technique en arrière-plan, qui explique son intérêt croissant.

Aujourd’hui, il est possible de payer son café, son abonnement Netflix ou ses billets d’avion directement avec ses cryptomonnaies, sans passer par une conversion manuelle.

Une carte pensée pour transformer un solde crypto en moyen de paiement

Le fonctionnement d’une carte crypto repose sur une idée simple : rendre immédiatement mobilisable une valeur détenue sur une plateforme.

Concrètement, l’utilisateur dispose d’un compte sur lequel sont stockés soit des euros, soit des cryptomonnaies, soit les deux. La carte vient ensuite s’appuyer sur ce solde pour autoriser les paiements.

Lorsqu’un achat est effectué, la transaction passe par un réseau de paiement classique, exactement comme avec une carte bancaire traditionnelle. Pour le commerçant, rien ne change : il reçoit un paiement standard, sans avoir besoin d’accepter directement la crypto.

C’est donc en arrière-plan que la différence se joue. Si le solde disponible en euros est suffisant, le paiement est traité normalement. Si ce n’est pas le cas, la plateforme peut convertir automatiquement une partie des actifs numériques pour couvrir la dépense. C’est cette conversion qui permet de faire le lien entre un portefeuille crypto et un paiement classique.

Autrement dit, l’utilisateur n’envoie pas directement du Bitcoin au commerçant. Il utilise plutôt une carte capable de mobiliser une valeur détenue en crypto au moment où il en a besoin.

Au-delà de l’aspect technique, leur succès repose surtout sur l’expérience utilisateur :

  • paiement instantané sans devoir vendre ses cryptos manuellement
  • utilisation chez des millions de commerçants dans le monde
  • possibilité de recevoir du cashback directement en crypto
  • intégration avec Apple Pay ou Google Pay pour un usage fluide

Certaines cartes proposent même des avantages supplémentaires, comme des remboursements sur des abonnements du quotidien (Netflix, Spotify…) ou des taux de cashback attractifs.

Pour découvrir la carte Bybit et recevoir 20 € en BTC + 20 USDC , cliquez ici :

Un outil pratique, mais pas sans coûts ni limites

C’est souvent à ce niveau que l’enthousiasme initial mérite d’être nuancé. Car si la carte crypto simplifie l’usage, elle ne le rend pas nécessairement neutre sur le plan économique.

Cela n’empêche pas que, bien utilisée, une carte crypto peut offrir une expérience de paiement particulièrement fluide et avantageuse au quotidien.

Le premier point à surveiller concerne évidemment la conversion. Dès lors qu’une dépense est financée à partir de cryptomonnaies, un taux de conversion s’applique. Et même lorsque le processus semble instantané et fluide, cela peut entraîner un coût réel pour l’utilisateur.

Il faut également garder en tête un autre facteur propre aux cryptomonnaies : leur volatilité. Une carte permet d’utiliser un actif, mais elle ne protège pas de ses variations de prix. Entre le moment où une crypto est détenue et celui où elle est dépensée, sa valeur peut avoir changé, parfois de manière significative.

C’est pour cette raison qu’une carte crypto fonctionne généralement mieux comme outil d’usage ponctuel ou de flexibilité, plutôt que comme substitut complet à une gestion de trésorerie plus classique.

Exemple : la carte Bybit, une solution pensée pour l’usage quotidien

Dans cette logique, certaines plateformes comme Bybit ont développé des cartes crypto directement intégrées à leur écosystème.

L’objectif est simple : permettre de passer du trading à un usage concret, sans friction.

Concrètement, la carte Bybit permet :

  • de payer en crypto chez des millions de commerçants
  • de bénéficier de cashback pouvant aller jusqu’à 10 % en USDC selon les offres
  • de profiter d’avantages sur des services du quotidien (Netflix, Spotify…)
  • d’utiliser Apple Pay ou Google Pay pour des paiements instantanés

L’intérêt n’est donc plus seulement d’investir en crypto, mais de commencer à l’utiliser concrètement.

Pour découvrir la carte Bybit et recevoir 20 € en BTC + 20 USDC , cliquez ici :

Nous espérons que cet article vous a plu et nous vous invitons à suivre notre newsletter pour plus de détails, à très bientôt !

DISCLAIMER

Communication à caractère promotionnel. Ce contenu est réalisé en partenariat avec Bybit et peut inclure des liens affiliés. L’investissement en cryptomonnaies comporte un risque de perte en capital. Les cartes crypto impliquent des conversions d’actifs numériques pouvant entraîner des frais et une exposition à la volatilité. Les performances passées ne préjugent pas des performances futures. Renseignez-vous sur les conditions d’utilisation et la fiscalité applicable avant toute utilisation.

Catégories
Bourse En vedette Investissement & Stratégies Nos analyses

Investir en Asie : les grandes tendances 2026–2030

L’Asie s’impose progressivement comme le centre de gravité de l’économie mondiale.

Pourtant, pour les investisseurs, la région reste ambivalente : forte croissance, transformations structurelles profondes, mais performances boursières historiquement décevantes. 

Comprendre les dynamiques à l’œuvre est essentiel pour dépasser les narratifs et construire une allocation pertinente.

Intelligence artificielle : un pivot stratégique majeur

Depuis le “moment DeepSeek” en janvier 2025, la Chine a accéléré sa stratégie d’autonomie technologique. L’intelligence artificielle est désormais au cœur de son plan quinquennal 2026–2031.

Ce repositionnement s’accompagne d’investissements massifs en recherche et développement et d’un soutien étatique accru. Selon Goldman Sachs, le secteur technologique asiatique pourrait enregistrer une croissance des bénéfices d’environ 15% sur l’année à venir.

Au-delà des chiffres, l’enjeu est géopolitique : réduire la dépendance aux technologies occidentales et développer un écosystème domestique compétitif. Cette dynamique redonne de l’intérêt aux valeurs technologiques asiatiques, notamment en Chine.

Semi-conducteurs : une chaîne de valeur sous tension

Les semi-conducteurs constituent le cœur du système technologique mondial. L’Asie y occupe une position dominante.

Taïwan, avec TSMC, contrôle plus de 50% du marché des puces avancées. La Corée du Sud, à travers Samsung et SK Hynix, domine le segment des mémoires. Dans ce contexte, la rivalité entre les États-Unis et la Chine transforme profondément la chaîne de valeur.

Les États-Unis ont lancé le CHIPS Act pour relocaliser une partie de la production, tandis que la Chine mobilise des dizaines de milliards de dollars pour développer ses capacités domestiques. Cette recomposition favorise l’émergence de nouveaux centres industriels, notamment au Vietnam et en Malaisie.

Le résultat est une fragmentation progressive de l’écosystème technologique mondial.

Relocalisation industrielle : la montée en puissance de “China+1”

Face aux tensions géopolitiques et aux contraintes de production, les multinationales adoptent une stratégie dite “China+1”. L’objectif n’est pas de quitter la Chine, mais de diversifier les chaînes d’approvisionnement.

Le Vietnam apparaît comme l’un des principaux bénéficiaires de cette dynamique, avec une croissance de 6,8% en 2025 et un afflux d’investissements étrangers dans l’électronique. L’Inde, de son côté, capitalise sur ses incitations industrielles (PLI scheme) pour attirer des acteurs majeurs comme Apple ou Samsung.

Cette évolution marque le passage d’un modèle centré sur la Chine à un système industriel asiatique plus distribué.

Classe moyenne et transition énergétique : des tendances structurelles

L’Asie concentre environ 60% de la population mondiale et constitue le principal moteur de la croissance de la classe moyenne globale. Cette dynamique soutient la consommation intérieure et renforce l’attractivité de nombreux marchés domestiques.

Parallèlement, la région joue un rôle central dans la transition énergétique. La Chine est aujourd’hui le premier marché mondial des véhicules électriques, représentant près de 60% des ventes en 2025, et le premier producteur d’énergie solaire.

Des groupes comme BYD, CATL ou LONGi Green Energy s’imposent comme des leaders mondiaux dans leurs secteurs respectifs. Ces acteurs structurent les chaînes de valeur de demain, au-delà du seul marché asiatique.

Les marchés à surveiller : au-delà des évidences

L’Inde est souvent présentée comme la prochaine grande opportunité. Toutefois, cette attractivité se reflète déjà dans les valorisations, avec des multiples supérieurs à ceux de la Chine.

D’autres marchés pourraient surprendre les investisseurs.

Le Vietnam combine forte croissance, industrialisation rapide et sous-représentation dans les indices internationaux. L’Indonésie, avec ses 280 millions d’habitants, bénéficie d’une expansion rapide de sa classe moyenne et d’un positionnement stratégique en Asie du Sud-Est.

Enfin, bien que hors Asie au sens strict, l’Arabie saoudite attire l’attention dans le cadre de sa stratégie Vision 2030, avec une ouverture progressive de son marché financier et une transformation économique ambitieuse.

Comment s’exposer facilement aux ETF ?

Pour investir sur l’Asie de manière diversifiée, les ETF constituent une solution simple et efficace. Leur achat nécessite de passer par une plateforme d’investissement.

Pour s’exposer facilement à l’Asie, les ETF restent la solution la plus simple et efficace : un ETF MSCI Emerging Markets (EMIM / EIMI) permet une diversification large avec une forte exposition à l’Asie, un ETF MSCI Emerging Markets Asia offre un focus plus direct sur la région (Chine, Inde, Corée), tandis qu’un ETF MSCI India (INDA) constitue un pari plus ciblé sur la croissance indienne.

L’idée n’est pas de choisir “le meilleur”, mais de combiner intelligemment diversification et conviction.

Aujourd’hui, certaines plateformes permettent d’ouvrir un compte en ligne en quelques minutes, sans frais, et d’accéder à une large sélection d’ETF.

En passant par ce lien, vous pouvez bénéficierez du CTO le moins cher du marché !

Selon les offres en cours, un avantage comme une action offerte peut être proposé à l’ouverture.

Un paradoxe persistant : croissance forte, performance limitée

Malgré ces fondamentaux favorables, les marchés actions asiatiques ont historiquement sous-performé. Sur les quinze dernières années, le MSCI Asia Pacific ex Japan a progressé d’environ 60%, contre plus de 300% pour le MSCI World.

Ce décalage s’explique en partie par des facteurs structurels : gouvernance d’entreprise parfois fragile, interventions réglementaires, dilution des actionnaires ou encore allocation inefficiente du capital.

Depuis 2025, plusieurs éléments suggèrent toutefois une inflexion. L’émergence de nouvelles technologies, les politiques de relance en Chine et des valorisations plus attractives (environ 13 fois les bénéfices contre 22 fois pour le S&P 500) redonnent de l’intérêt à la région.

Le risque du “piège narratif”

L’idée selon laquelle “le XXIe siècle sera asiatique” circule depuis plusieurs décennies. Pourtant, elle ne s’est pas traduite systématiquement en performance boursière.

Le principal écueil consiste à confondre croissance du PIB et rendement pour l’actionnaire. Une économie peut croître rapidement sans que les investisseurs en bénéficient pleinement.

Cette distinction est essentielle pour éviter les biais d’investissement et construire une exposition cohérente.

Conclusion : une exposition mesurée et disciplinée

Ignorer l’Asie aujourd’hui revient à se détourner d’une part majeure de l’économie mondiale. À l’inverse, s’y exposer sans discernement expose au risque de déception.

Une approche équilibrée consiste à intégrer la région de manière progressive et diversifiée, notamment via des ETF, en évitant les paris concentrés. À titre indicatif, une allocation de 10 à 15% pour un portefeuille important, ou de 5 à 10% pour un capital plus modeste, peut constituer une base de réflexion.

L’Asie ne se résume ni à une promesse de croissance illimitée, ni à un mirage. Elle représente un espace d’opportunités complexes, où la sélection, la discipline et la compréhension des dynamiques locales seront déterminantes pour les investisseurs.

Catégories
Bourse En vedette Investissement & Stratégies

Comment choisir un ETF ? Le guide complet pour bien investir en 2026

Les ETF (Exchange Traded Funds) connaissent un succès croissant auprès des investisseurs particuliers.

Simples à comprendre, peu coûteux et très diversifiés, ils permettent d’investir facilement sur les marchés financiers.

Aujourd’hui, plus de 10 000 ETF sont disponibles dans le monde, couvrant quasiment tous les marchés : actions, obligations, matières premières, secteurs ou régions.

Mais face à cette abondance, une question revient souvent :

Comment bien choisir un ETF ?

Voici un guide complet pour comprendre les critères essentiels avant d’investir dans un ETF.

Qu’est-ce qu’un ETF ?

Un ETF (Exchange Traded Fund) est un fonds d’investissement coté en bourse dont l’objectif est de répliquer la performance d’un indice financier.

Contrairement aux fonds classiques gérés activement, les ETF suivent une stratégie dite passive : ils reproduisent la performance d’un indice sans chercher à le battre.

Par exemple :

  • un ETF S&P 500 suit les 500 plus grandes entreprises américaines
  • un ETF MSCI World suit plus de 1 500 entreprises dans les pays développés
  • un ETF CAC 40 suit les grandes entreprises françaises

L’objectif est donc simple : investir dans un marché entier plutôt que dans une seule action.

Pourquoi les ETF séduisent de plus en plus d’investisseurs ?

Les ETF présentent plusieurs avantages qui expliquent leur popularité.

Diversification

Avec un seul ETF, il est possible d’investir dans des centaines voire des milliers d’entreprises.

Par exemple :

  • un ETF MSCI World permet d’investir dans plus de 1 500 entreprises dans 23 pays.

Frais très faibles

Les ETF ont généralement des frais très réduits, souvent compris entre 0,05 % et 0,40 % par an, bien moins que les fonds traditionnels.

Simplicité

Les ETF sont cotés en bourse, ce qui signifie qu’ils peuvent être achetés et vendus facilement comme une action.

Transparence

La composition d’un ETF est généralement publique et mise à jour régulièrement.

1️ Choisir le bon indice

Le premier critère pour choisir un ETF est l’indice qu’il suit.

C’est l’élément le plus important car il détermine :

  • la géographie
  • les secteurs
  • le niveau de risque
  • le potentiel de rendement.

Par exemple :

IndiceExposition
MSCI WorldActions mondiales
S&P 500Grandes entreprises américaines
Nasdaq 100Technologie américaine
STOXX Europe 600Entreprises européennes

En réalité, choisir un ETF revient surtout à choisir un marché.

2️ Comparer les frais (TER)

Le TER (Total Expense Ratio) correspond aux frais de gestion annuels de l’ETF.

Même si les frais semblent faibles, ils peuvent avoir un impact important sur le long terme.

Par exemple :

  • ETF MSCI World avec 0,12 % de frais
  • ETF similaire avec 0,40 % de frais

Sur 20 ans, l’écart peut représenter plusieurs milliers d’euros de différence.

👉 Il est donc conseillé de privilégier les ETF les moins coûteux pour un même indice.

3️ Vérifier la taille de l’ETF

La taille d’un ETF correspond à ses actifs sous gestion (AUM).

Un ETF important, avec plusieurs milliards d’euros d’actifs, présente généralement :

  • une meilleure liquidité
  • des spreads plus faibles
  • une plus grande stabilité.

À l’inverse, les ETF très petits peuvent parfois être fermés par l’émetteur.

Il est souvent conseillé de choisir des ETF avec au moins plusieurs centaines de millions d’euros d’encours.

Comment investir facilement dans des ETF ?

Pour acheter des ETF, il est nécessaire d’utiliser une plateforme d’investissement.

Aujourd’hui, certaines plateformes permettent d’investir facilement sur les marchés avec des frais réduits.

👉 Par exemple, vous pouvez ouvrir un compte gratuitement chez XTB en quelques minutes.

En passant par ce lien, vous pouvez bénéficierez du CTO le moins cher du marché !

L’ouverture de compte est rapide, gratuite et sans engagement, ce qui permet ensuite d’accéder à une large sélection d’ETF.

4️ Comprendre la méthode de réplication

Les ETF utilisent deux méthodes principales pour reproduire la performance d’un indice.

Réplication physique

L’ETF achète directement les actions composant l’indice.

C’est la méthode la plus simple et souvent la plus transparente.

Réplication synthétique

L’ETF utilise des produits dérivés (swap) pour reproduire la performance de l’indice.

Cette méthode est parfois utilisée pour certains marchés spécifiques.

Dans les deux cas, les ETF restent fortement régulés en Europe.

5️ Distribution ou capitalisation ?

Les ETF peuvent fonctionner de deux manières.

ETF distributif

Les dividendes sont versés aux investisseurs.

ETF capitalisant

Les dividendes sont réinvestis automatiquement dans l’ETF.

Les ETF capitalisants sont souvent privilégiés par les investisseurs long terme car ils permettent de profiter des intérêts composés.

6️ Vérifier l’éligibilité au PEA

En France, certains ETF sont éligibles au PEA (Plan d’Épargne en Actions).

Cela permet de bénéficier d’avantages fiscaux importants après 5 ans.

Cependant, tous les ETF ne sont pas éligibles, notamment ceux qui investissent directement hors d’Europe.

Il existe néanmoins des ETF PEA répliquant des indices mondiaux, grâce à une structure particulière.

7️ Vérifier la qualité de réplication

Un bon ETF doit suivre son indice le plus fidèlement possible.

La tracking error mesure l’écart entre :

  • la performance de l’indice
  • la performance réelle de l’ETF.

Plus cet écart est faible, meilleure est la réplication.

Investir avec XTB, c’est facile !

Si vous souhaitez commencer à investir en ETF ou simplement diversifier vos investissements :

👉 XTB propose le CTO le moins cher du marché !

L’inscription prend seulement quelques minutes et permet d’accéder à de nombreux instruments financiers, dont des ETF.

En résumé : les critères pour choisir un ETF

Avant d’investir dans un ETF, il est utile d’analyser :

✔ l’indice suivi
✔ les frais de gestion
✔ la taille du fonds
✔ la méthode de réplication
✔ la politique de dividendes
✔ l’éligibilité fiscale
✔ la qualité de réplication

Les ETF restent aujourd’hui l’un des outils les plus simples et efficaces pour investir sur les marchés financiers, notamment pour construire une stratégie d’investissement diversifiée sur le long terme.

⚠️ Investir comporte des risques de perte en capital. Les performances passées ne préjugent pas des performances futures.

Catégories
Bourse En vedette Investissement & Stratégies

Comparer deux entreprises sans cadre commun est une erreur (avec Zonebourse)

Analyser une action est un exercice exigeant. Mais comparer deux entreprises sans méthodologie homogène est encore plus risqué.

Chez Parlons Finance, nous avons appris avec le temps que le principal piège n’est pas l’absence d’opinion. Le véritable risque réside dans une comparaison mal structurée.

Deux sociétés d’un même secteur peuvent afficher :

  • des trajectoires boursières très différentes,
  • des niveaux de valorisation divergents,
  • des dynamiques fondamentales contrastées,

…tout en étant perçues comme “équivalentes” par un investisseur pressé.

C’est précisément pour éviter cet écueil que nous utilisons les Ratings Zonebourse comme point d’entrée analytique.

Non pas comme outil de décision automatique. Mais comme cadre structurant.

Une base de comparaison homogène

Les Ratings Zonebourse sont calculés quotidiennement sur environ 60 000 sociétés cotées dans le monde.

Seules celles disposant d’un historique et de données financières suffisantes – environ 10 000 entreprises – sont réellement comparables.

L’intérêt est double :

  1. Uniformiser la lecture des données
  2. Identifier rapidement les forces et faiblesses relatives

En un seul écran, il est possible d’évaluer :

  • la solidité financière,
  • la croissance et la rentabilité,
  • la valorisation,
  • la dynamique boursière (momentum),
  • le consensus des analystes.

Ce n’est pas la note globale qui apporte le plus de valeur.

Ce sont les écarts entre les critères.

Cas pratique : Eli Lilly vs Novo Nordisk

La rivalité entre Eli Lilly et Novo Nordisk dans le traitement de l’obésité illustre parfaitement l’intérêt d’un cadre commun d’analyse.

Suite à des résultats cliniques jugés décevants pour son traitement CagriSema, Novo Nordisk a récemment subi une forte correction boursière, tandis qu’Eli Lilly bénéficiait d’un regain d’intérêt des investisseurs.

Sans outil structuré, l’analyse peut vite devenir émotionnelle.

Avec un cadre homogène, la lecture devient plus rationnelle.

1. Momentum

La chute du titre Novo Nordisk a mécaniquement dégradé sa dynamique boursière sur 12 mois.

À l’inverse, Eli Lilly conserve une trajectoire plus favorable.

Le signal n’est pas une conclusion.
Il indique simplement où se concentre actuellement la confiance du marché.

2. Valorisation

Eli Lilly se traite historiquement sur des multiples plus élevés.

Cela signifie que le marché intègre déjà une forte prime liée :

  • à son avance clinique,
  • à son potentiel de croissance,
  • à sa visibilité commerciale.

Novo Nordisk, après correction, peut apparaître relativement moins exigeant en valorisation.

La question stratégique devient alors :

  • Paie-t-on la qualité déjà démontrée ?
  • Ou une entreprise en phase d’ajustement ?

3. Fondamentaux

Les deux groupes restent solides financièrement.

Cependant, dans l’industrie pharmaceutique, quelques points d’écart dans l’efficacité clinique peuvent modifier :

  • les anticipations de ventes,
  • les perspectives de parts de marché,
  • et donc les modèles de valorisation.

Ce type de divergence apparaît immédiatement lorsque l’on observe les critères séparément plutôt qu’une simple performance boursière.

Un filtre avant l’analyse approfondie

Les Ratings ne remplacent pas l’étude des rapports annuels, ni l’analyse sectorielle.

Ils servent de premier filtre rationnel.

Ils permettent :

  • de gagner du temps,
  • de structurer la réflexion,
  • d’éviter les biais liés à l’actualité immédiate.

En investissement, le danger n’est pas l’absence d’opinion.
C’est l’opinion formée sans cadre.

Conclusion

Comparer deux entreprises exige une méthodologie commune.

Sans référentiel homogène, le risque est de confondre perception et réalité.

Les Ratings Zonebourse constituent, pour nous, un outil efficace pour structurer cette première étape d’analyse avant d’approfondir.

Pour découvrir l’ensemble des outils proposés par Zonebourse, dont les Ratings :

(Contenu informatif – ceci ne constitue pas un conseil en investissement.)