LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Economie En vedette

Linxea : frais, choix, conseil… que vaut-il vraiment ?

Avis Linxea : frais réduits, large choix de supports et accompagnement. Découvrez ce que propose le courtier avant d’investir.

Frais réduits, choix plus important de supports et parcours digitalisé : les épargnants disposent aujourd’hui de davantage d’alternatives pour investir.

Parmi les acteurs qui ont accompagné cette évolution, Linxea occupe une place particulière. Créé en 2001, le courtier en ligne revendique aujourd’hui 200 000 clients et plus de 6 milliards d’euros d’actifs confiés.

Mais au-delà des chiffres, que propose réellement Linxea ? Et quels sont les éléments à regarder avant d’y investir ?

Des frais qui constituent l’un de ses principaux arguments

C’est probablement le premier élément qui a contribué à la réputation de Linxea : la réduction des frais liés à l’épargne.

Sur ses contrats, Linxea affiche notamment 0 % de frais d’entrée, de versement et d’arbitrage en ligne, hors exceptions liées à certains supports. Les frais de gestion des unités de compte en gestion libre se situent quant à eux entre 0,50 % et 0,60 % par an, selon le contrat choisi.

Un élément loin d’être anecdotique lorsqu’on investit sur plusieurs décennies. Quelques dixièmes de pourcentage de frais supplémentaires chaque année peuvent finir par représenter une différence significative sur le capital final en raison de l’effet des intérêts composés.

Il faut néanmoins regarder au-delà des seuls frais du contrat : les supports sélectionnés peuvent eux-mêmes supporter leurs propres frais et certaines opérations sur des ETF, actions ou supports immobiliers peuvent également être facturées.

Assurance-vie, PER, ETF, SCPI… un catalogue particulièrement large

Le deuxième argument de Linxea réside dans la diversité de son offre.

Le courtier distribue plusieurs contrats d’assurance-vie et plans d’épargne retraite (PER), en partenariat avec différents assureurs tels que Spirica, Suravenir, Generali ou Apicil.

À l’intérieur de ces enveloppes, l’épargnant peut accéder, selon le contrat, à des fonds en euros mais également à des ETF, fonds d’investissement, SCPI, actions ou encore à certaines solutions de private equity.

Linxea Spirit 2, par exemple, donne accès à plus de 1 100 supports avec des frais de gestion annuels de 0,5 % sur les unités de compte. Linxea Avenir 2 en propose plus de 600 et peut être ouvert à partir de 100 euros.

L’intérêt est donc moins de chercher « le meilleur contrat Linxea » dans l’absolu que de sélectionner celui qui correspond réellement à ses objectifs, à son horizon d’investissement et aux supports recherchés.

Digital, mais pas uniquement

Autre particularité intéressante : Linxea revendique un modèle digital sans pour autant abandonner le conseil humain.

Les épargnants peuvent gérer leurs contrats en ligne, tandis que Linxea dispose également de conseillers pour accompagner ceux qui souhaitent être guidés. Pour des besoins patrimoniaux plus spécifiques, l’entreprise propose aussi un accompagnement par des conseillers en investissements financiers.

Alors, que vaut Linxea ?

Sur le papier, le positionnement est assez clair : combiner les tarifs d’un acteur en ligne, une architecture d’investissement relativement large et la possibilité de bénéficier d’un accompagnement humain.

Linxea peut ainsi être particulièrement intéressant pour l’épargnant qui souhaite davantage de choix et d’autonomie que dans une offre bancaire traditionnelle, sans nécessairement vouloir gérer l’intégralité de son patrimoine seul.

En savoir plus ici :

Mais les frais ne doivent jamais constituer l’unique critère de sélection. Avant de souscrire, il reste indispensable de comparer les contrats, les assureurs, les supports disponibles, les éventuels frais propres à ces supports et les risques associés.

Car en matière d’épargne, le meilleur contrat n’est pas forcément celui qui coûte le moins cher : c’est avant tout celui qui correspond à votre stratégie.

Cet article a été réalisé dans le cadre d’une collaboration commerciale avec Linxea. Les investissements en unités de compte présentent notamment un risque de perte en capital.

Catégories
Economie Géopolitique Nos analyses

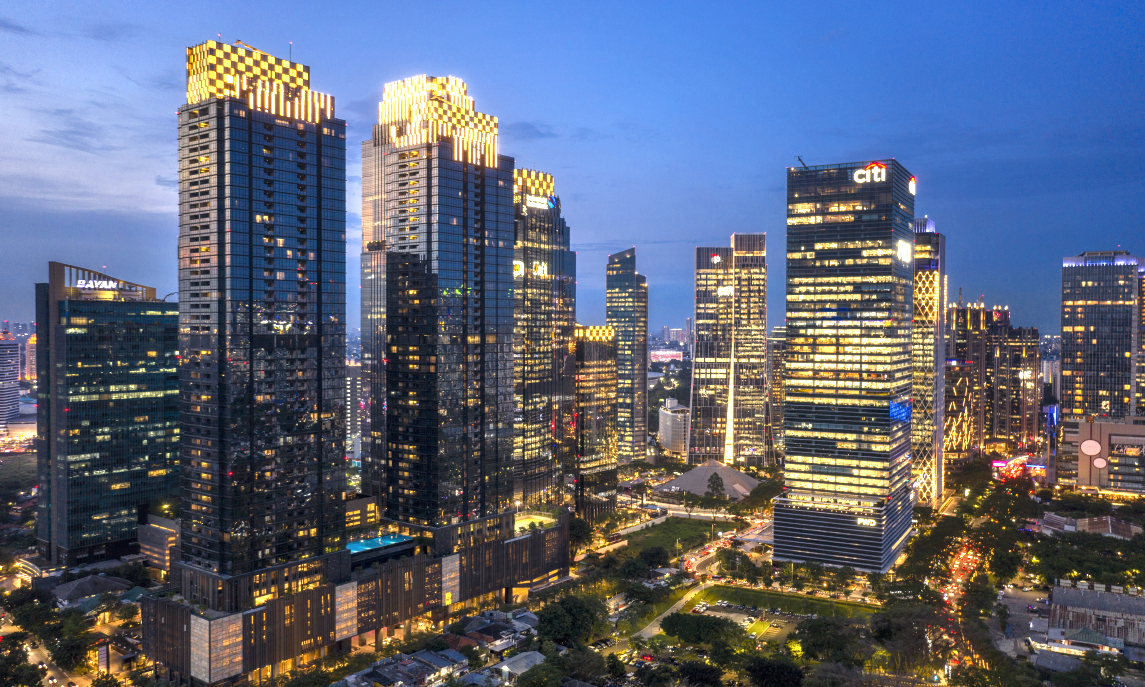
Indonésie : le géant discret que j’ai voulu voir de près

Pourquoi je suis allé voir l’Indonésie de près

L’Indonésie est la première économie d’Asie du Sud-Est, la quatrième population mondiale, et pourtant elle reste quasi absente de nos conversations financières en Belgique. C’est précisément pour ça que je suis parti à Jakarta : comprendre sur le terrain comment fonctionne ce marché, ce qui le fait avancer et ce qui peut le faire trébucher.

Les chiffres, on peut les lire depuis Bruxelles. Ce qu’on ne peut pas lire, c’est la densité d’un quartier d’affaires comme Sudirman un mardi matin, la vitesse à laquelle les gens paient tout par QR code, ou le poids qu’une histoire coloniale continue d’avoir dans les institutions. Cet article retrace ce que j’ai vu, remis en perspective avec ce que disent les données.

Le pays en quelques repères

L’Indonésie, c’est environ 288 millions d’habitants répartis sur plus de 17 000 îles, mais une économie qui tourne d’abord autour d’une seule : Java. Au premier trimestre 2026, les provinces de Java pesaient à elles seules 57 % du PIB national, selon l’office statistique BPS.

À Jakarta, cette concentration se sent physiquement. Les embouteillages, les tours de bureaux, les centres commerciaux bondés en semaine : tout rappelle que la capitale économique absorbe une part disproportionnée de l’activité, même si le gouvernement pousse depuis plusieurs années le projet de nouvelle capitale administrative, Nusantara, sur l’île de Bornéo.

Trois ordres de grandeur à garder en tête :

  • Population : environ 288 millions d’habitants en 2026, avec une population jeune.
  • PIB par habitant : autour de 5 360 dollars en 2026, soit un pays à revenu intermédiaire qui continue de rattraper son retard.
  • Moteur principal : la consommation des ménages, qui représente environ 53 % du PIB.

L’héritage néerlandais : trois siècles et demi qui structurent encore l’économie

On ne comprend pas l’économie indonésienne sans remonter à la colonisation néerlandaise. Elle a façonné la géographie commerciale du pays, sa dépendance aux matières premières et même certaines de ses grandes banques actuelles.

  1. 1602 – la VOC. La Compagnie néerlandaise des Indes orientales est créée pour contrôler le commerce des épices. Elle est souvent présentée comme la première grande multinationale cotée de l’histoire.
  2. 1619 – Batavia. La VOC s’installe sur le site de l’ancienne Jayakarta et fonde Batavia, l’actuelle Jakarta. Le vieux quartier de Kota Tua en garde encore les traces architecturales.
  3. 1799 – l’État prend le relais. La VOC, en faillite, est dissoute. Ses possessions passent à l’État néerlandais : ce sont les Indes orientales néerlandaises.
  4. 1830 – le système des cultures forcées. Le cultuurstelsel oblige les paysans javanais à consacrer une partie de leurs terres à des cultures d’exportation (café, sucre, indigo). Les revenus renflouent massivement le Trésor néerlandais.
  5. 1942-1945 – l’occupation japonaise, qui met fin de fait au contrôle néerlandais.
  6. 17 août 1945 – l’indépendance est proclamée par Soekarno et Hatta. Les Pays-Bas ne la reconnaissent officiellement qu’en décembre 1949, après quatre ans de conflit.

Le clin d’œil belge. Le cultuurstelsel est introduit en 1830, l’année même de la révolution belge. Les Pays-Bas sortent alors d’une guerre coûteuse à Java et perdent en même temps nos provinces : l’exploitation de Java devient une manière de rétablir les finances publiques. Une partie de l’histoire économique indonésienne s’est donc jouée, indirectement, en parallèle de la nôtre.

Ce que j’en retiens pour aujourd’hui : un modèle longtemps construit sur l’exportation de matières premières brutes. C’est exactement ce que l’Indonésie essaie de casser depuis dix ans avec sa politique de transformation locale des minerais, dont je parle plus bas.

Le secteur bancaire : concentré, très rentable et encore largement public

Le système bancaire indonésien est dominé par quatre acteurs, dont trois sont contrôlés par l’État via le fonds souverain Danantara. Et plusieurs d’entre eux descendent directement d’institutions de l’époque coloniale.

Quelques filiations qui m’ont frappé :

  • Bank Indonesia, la banque centrale, est l’héritière de la De Javasche Bank fondée en 1828 sous administration néerlandaise, nationalisée après l’indépendance.
  • BRI remonte à 1895, à Purwokerto, dans le centre de Java. C’est aujourd’hui la grande banque du microcrédit et des PME.
  • Bank Mandiri est née en 1998, en pleine crise asiatique, de la fusion de quatre banques d’État. L’une d’elles, Bank Exim, descendait de la branche indonésienne de la Nederlandsche Handel-Maatschappij, fondée en 1824 par le roi Guillaume Ier, à l’époque où Bruxelles et La Haye partageaient encore la même couronne.

Les résultats du premier semestre 2026 montrent un secteur solide :

BanqueActionnaire de contrôleBénéfice net S1 2026 (IDR)Évolution sur un an
BRIÉtat (Danantara)31 180 milliards+17,5 %
Bank MandiriÉtat (Danantara)30 410 milliards+24,4 %
BCAPrivé29 540 milliards+1,8 %
BNIÉtat (Danantara)10 800 milliards+6,3 %

Sources : Bisnis.com, Indonesia Business Post.

Trois observations de terrain et de chiffres :

  • Mandiri tire la croissance, avec un encours de crédit en hausse de près de 20 % sur un an et un taux de créances douteuses sous 1 %.
  • BCA, la banque privée de référence, franchit pour la première fois le cap des 1 000 000 milliards de roupies de crédits, en s’appuyant sur une base de dépôts très bon marché. Sa croissance des bénéfices ralentit nettement.
  • Le paiement mobile est partout. Le standard national de QR code, QRIS, lancé par la banque centrale, est utilisé du centre commercial au petit vendeur de rue. Pour un Européen, le contraste avec notre usage encore très attaché à la carte est frappant.

Le point d’attention : la concentration. Quand l’État contrôle trois des quatre plus grandes banques via Danantara, la frontière entre logique commerciale et politique publique devient une vraie question pour un investisseur.

Forces économiques et avantages

La première force de l’Indonésie, c’est la régularité : une croissance autour de 5 % par an, trimestre après trimestre, portée par un immense marché intérieur.

[embed: node/6adb90a4-8625]

Au premier semestre 2026, l’économie a progressé de 5,45 % sur un an. Pour un pays européen, ce serait exceptionnel ; ici, c’est la norme depuis des années.

Ce que j’identifie comme les vrais avantages structurels :

  • Un marché intérieur massif. La consommation des ménages pèse environ 53 % du PIB. Les centres commerciaux de Jakarta pleins un jour de semaine ne sont pas une impression : c’est le moteur de l’économie.
  • La démographie. Une population jeune, de plus en plus urbaine et connectée, qui alimente la demande en crédit, en services financiers et en consommation numérique.
  • Le nickel et la stratégie de transformation locale. L’Indonésie produit environ 60 % du nickel extrait dans le monde, métal clé des batteries. En interdisant l’exportation de minerai brut, le pays a forcé les investisseurs, surtout chinois, à construire des fonderies sur place. Résultat : un excédent commercial ininterrompu pendant plus de 69 mois jusqu’au début 2026.
  • L’investissement qui accélère. L’investissement a progressé de 6,9 % sur un an au deuxième trimestre 2026, soutenu par l’immobilier commercial et les zones économiques régionales.
  • Le tourisme. L’hébergement et la restauration affichaient la plus forte croissance sectorielle au premier trimestre (+13 %). J’y reviendrai en détail dans l’article sur Bali.

En clair, c’est l’histoire coloniale inversée : le pays veut arrêter d’exporter des matières premières brutes pour capter lui-même la valeur ajoutée.

Les points de vigilance

La croissance est solide, mais la confiance des marchés s’est nettement dégradée en 2026. C’est le décalage le plus intéressant que j’ai ramené de ce voyage : une économie réelle qui tient, et une monnaie qui décroche.

  • La roupie au plus bas historique. Début juin 2026, elle a franchi le seuil symbolique de 18 000 roupies pour un dollar, perdant plus de 7 % depuis janvier. C’est la devise la plus faible d’Asie cette année. La guerre en Iran a fait flamber le pétrole, et l’Indonésie est importatrice nette.
  • Une banque centrale forcée de remonter ses taux. Bank Indonesia avait baissé son taux directeur jusqu’à 4,75 %. Elle a dû le remonter à 5,75 % pour défendre la roupie, et l’a maintenu à ce niveau lors de sa réunion des 22 et 23 septembre.
  • Des agences de notation plus prudentes. Moody’s en février puis Fitch en mars 2026 ont abaissé la perspective de la note souveraine à négative, en citant une politique économique jugée moins prévisible.
  • Une dépendance forte à la Chine. La Chine absorbe environ 92 % des exportations de nickel et contrôle une large part des capacités de raffinage installées dans le pays.
  • Des prévisions qui divergent. Pour 2026, l’OCDE table sur 4,7 % de croissance, la Banque asiatique de développement sur 5,2 %. L’écart dit bien l’incertitude sur la soutenabilité des dépenses publiques.

Pour un investisseur européen, le message est double : le potentiel de long terme est réel, mais le risque de change peut effacer une bonne partie du rendement à court terme.

Ce que je retiens

L’Indonésie est un marché qu’on ne peut plus ignorer, mais qu’il faut regarder avec les deux yeux ouverts. D’un côté, une croissance régulière, un secteur bancaire rentable et une stratégie industrielle claire. De l’autre, une monnaie fragile, une forte présence de l’État et une dépendance à un seul grand partenaire.

Ce déplacement confirme une conviction : pour parler sérieusement de marchés émergents à un public belge, il faut aller les voir. Les chiffres donnent la direction, le terrain donne le contexte. Et dans le cas de l’Indonésie, ce contexte commence souvent par une histoire que nous partageons, de près ou de loin, avec les Pays-Bas.

Dans le prochain article, je descends à Bali : une économie presque entièrement tournée vers le tourisme, avec ses forces et ses fragilités propres.

Sources

Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette Nos analyses

Stablecoins : peuvent-ils rivaliser avec les banques centrales ?

Longtemps cantonnés à l’univers des cryptoactifs, les stablecoins intéressent désormais les banques, les géants des paiements et les grandes entreprises technologiques.

Le marché mondial a dépassé 300 milliards de dollars en 2026, contre moins de 10 milliards six ans plus tôt, selon Christine Lagarde. Près de 90 % de ce marché reste concentré entre deuxémetteurs, Tether et Circle, très majoritairement libellés en dollars. La question n’est donc plus seulement technologique : elle devient monétaire etgéopolitique. Qui contrôlera les infrastructures de la monnaie numérique de demain, les banques centrales, les banques commerciales ou les acteurs privés ?

Une nouvelle bataille autour du dollar numérique

Le marché s’est longtemps structuré autour de Tether (USDT) et de l’USDC de Circle, un émetteur créant un jeton adossé à des réserves censées en garantir la stabilité. Mais une nouvelle génération de projets change la donne : Open USD (OUSD), lancé en juin 2026 par Open Standard, réunit déjà plus de 140 entreprises, dont Visa, Mastercard, Stripe,
BlackRock, Coinbase et Google.

Contrairement à un émetteur unique, Open USD fonctionne comme une infrastructure commune : la frappe et le rachat des jetons sont gratuits, et l’essentiel des revenus des réserves est reversé aux partenaires. La bataille ne porte donc plus seulement sur la taille des stablecoins, mais sur la répartition de la valeur qu’ils génèrent.

Les banques centrales face à une nouvelle concurrence

Christine Lagarde reconnaît la croissance spectaculaire des stablecoins tout en pointant les risques pour la stabilité financière et la souveraineté monétaire, la BCE redoutant une «dollarisation numérique » de l’Europe.

Le mécanisme est simple : si particuliers et entreprises déplacent leurs liquidités des banques vers les stablecoins, les établissements bancaires perdent une source de financement, ce qui peut renchérir le crédit. La Banque des règlements internationaux (BRI) partage cette inquiétude : environ 98 % de la valeur des stablecoins est libellée en dollars,un facteur qui pourrait accentuer la dollarisation numérique dans certaines économies.

L’Europe cherche une troisième voie

Plutôt que d’interdire les stablecoins, l’Europe régule la monnaie privée via le règlement MiCA, qui impose aux émetteurs de constituer des réserves séparées et protégées, tout en développant sa propre monnaie publique numérique. La BCE vise une première émission de l’euro numérique en 2029, avec un projet pilote de 12 mois à partir de 2027 et 36 prestataires déjà sélectionnés. L’objectif n’est pas d’éliminer les solutions privées, mais de faire coexister monnaie publique et moyens de paiement privés, y compris via des transactions réglées en monnaie de banque centrale sur des
infrastructures numériques (DLT).

Trois architectures en concurrence

Le stablecoin privé offre une infrastructure programmable et internationale, mais dépend de la qualité de ses réserves et de son cadre réglementaire. Le dépôt bancaire tokenisé conserve le lien avec le système bancaire tout en devenant numérique et programmable. La monnaie numérique de banque centrale, elle, reste une créance directe sur la banque centrale et pourrait servir d’ancre de confiance.

La BRI privilégie aujourd’hui les dépôts tokenisés pour les paiements courants, une manière de bénéficier de la tokenisation sans bouleverser les fondations du système monétaire existant.

Le véritable enjeu : qui captera la valeur ?

Les stablecoins ne sont plus de simples moyens de paiement : ils deviennent des infrastructures financières capables de générer des revenus, des commissions et des effets de réseau. Open USD pousse cette logique plus loin en redistribuant les revenus des réserves à l’écosystème qui contribue à son adoption.

La question n’est donc plus de savoir quel stablecoin est le plus utilisé, mais qui contrôlera l’infrastructure, les utilisateurs et les revenus de cette nouvelle économie monétaire numérique.

Vers une coexistence plutôt qu’une victoire absolue

Il serait prématuré d’annoncer la victoire des stablecoins ou celle des banques centrales. La BRI estimait le marché mondial à environ 315 milliards de dollars début avril 2026, mais leur usage réel dans les paiements du quotidien reste très inférieur à leurs volumes transactionnels globaux.

Le scénario le plus probable est celui d’une hybridation : les banques centrales fourniraient l’ancre monétaire, les banques commerciales conserveraient leur rôle dans le crédit, les stablecoins apporteraient des infrastructures programmables et transfrontalières, tandis que
les entreprises technologiques assureraient la distribution.

Conclusion

La bataille des stablecoins ne se résume pas à un affrontement entre finance traditionnelle et cryptomonnaies : elle relance une question bien plus ancienne, celle du droit de créer et de contrôler la monnaie.

L’Europe défend sa monnaie publique numérique, les acteurs privés construisent des infrastructures mondiales autour du dollar, et les banques explorent les dépôts tokenisés. La prochaine révolution monétaire ne verra sans doute pas disparaître les banques centrales, mais les obligera à partager l’infrastructure monétaire avec des acteurs privés qu’elles n’avaient encore jamais eu à affronter à cette échelle. La véritable bataille ne sera peut-être pas celle du jeton le plus populaire, mais celle de l’infrastructure qui deviendra indispensable.

SOURCES

Catégories
Banque & Finance Bourse Economie En vedette Energie Géopolitique Macro Monde Nos analyses

Investisseurs : les matières premières rebattent les cartes

Les matières premières restent ainsi un indicateur clé pour comprendre l’évolution de l’économie mondiale et les anticipations des investisseurs.

Pourtant, un marché envoie généralement les premiers signaux des grands changements économiques : celui des matières premières.

Pétrole, cuivre, uranium, or, gaz naturel, blé, soja ou lithium ne sont pas de simples actifs financiers. Ils constituent les fondations de l’économie mondiale. Lorsqu’une grande puissance modifie sa politique commerciale, énergétique, industrielle ou géopolitique, les premiers effets apparaissent souvent sur les marchés des matières premières, bien avant qu’ils ne soient visibles dans les bénéfices des entreprises ou les principaux indices boursiers.

Pour les investisseurs, comprendre cette dynamique permet non seulement de mieux anticiper les cycles économiques, mais aussi d’améliorer leurs décisions d’allocation d’actifs.

Les matières premières : le premier maillon de l’économie mondiale

Contrairement aux actifs financiers, les matières premières sont soumises à des contraintes physiques. Développer une mine de cuivre, construire une raffinerie, ouvrir un champ pétrolier ou augmenter la production agricole demande des années d’investissements. L’offre ne peut donc pas s’ajuster rapidement lorsque la demande évolue.

Cette inertie explique pourquoi les marchés des commodités réagissent très tôt aux changements politiques et économiques.

Le mécanisme est généralement le même :

  • Une décision politique modifie les règles du commerce ou de l’énergie
  • Les chaînes d’approvisionnement se réorganisent
  • Les flux physiques évoluent
  • Les prix des matières premières s’ajustent
  • Les entreprises et les marchés financiers répercutent ensuite ces changements

Autrement dit, les matières premières constituent souvent le premier langage des transformations économiques mondiales.

Un siècle de décisions politiques qui ont changé les marchés

L’histoire économique offre de nombreux exemples où une décision politique a profondément transformé les marchés des matières premières.
Au début du XXᵉ siècle, les politiques visant à renforcer la concurrence dans le secteur pétrolier ont profondément remodelé l’industrie énergétique mondiale.

Dans les années 1930, la montée du protectionnisme et des barrières douanières a provoqué une forte contraction du commerce international, entraînant un effondrement des prix agricoles et aggravant la crise économique mondiale. En 1971, la fin du système de Bretton Woods et de la convertibilité du dollar en or a marqué un tournant historique. Depuis lors, les matières premières sont devenues beaucoup plus sensibles aux politiques monétaires, aux mouvements du dollar américain et aux flux internationaux de capitaux. Plus récemment, les tensions commerciales, les sanctions économiques, les conflits géopolitiques, la transition énergétique ainsi que les politiques de relocalisation industrielle
ont profondément modifié les échanges mondiaux de pétrole, de gaz, de métaux stratégiques et de produits agricoles.

Chaque épisode rappelle une réalité constante : les décisions politiques redessinent les chaînes d’approvisionnement bien avant que leurs effets apparaissent dans les comptes des entreprises.

Pourquoi les investisseurs doivent surveiller les matières premières

Les matières premières jouent plusieurs rôles essentiels dans l’analyse financière.

Elles permettent notamment :

  • D’anticiper les pressions inflationnistes
  • D’identifier les futurs cycles économiques
  • D’évaluer les risques géopolitiques
  • De détecter les tensions sur les chaînes d’approvisionnement
  • D’améliorer la diversification d’un portefeuille
    Les grands investisseurs institutionnels suivent ces marchés avec attention, car ils fournissent souvent des signaux avancés que les marchés actions n’intègrent qu’avec plusieurs mois de retard.

Trois indicateurs à surveiller en priorité

Pour construire une vision stratégique des marchés, trois facteurs méritent une attention particulière.

1. Les politiques commerciales

Les droits de douane, les sanctions économiques, les restrictions technologiques et les accords commerciaux modifient directement les flux mondiaux de matières premières.
Une simple décision gouvernementale peut déplacer durablement les échanges entre
plusieurs continents.

2. Les politiques énergétiques et industrielles

Le développement des véhicules électriques, des énergies renouvelables, de l’intelligence artificielle ou encore des infrastructures numériques accroît la demande de métaux stratégiques comme le cuivre, le nickel, le lithium ou les terres rares.
À l’inverse, certaines décisions peuvent ralentir certains secteurs tout en favorisant d’autres ressources.
Comprendre ces orientations permet d’identifier les secteurs susceptibles de bénéficier des prochaines vagues d’investissement.

3. Le dollar américain et les conditions financières

La majorité des matières premières étant négociées en dollars américains, les variations de
cette devise influencent directement leur compétitivité et leurs prix.
Une appréciation du dollar tend généralement à exercer une pression sur les prix des
commodités, tandis qu’un affaiblissement peut soutenir leur progression.
Les politiques monétaires et les taux d’intérêt restent donc des variables essentielles pour anticiper l’évolution de nombreux marchés.

Les matières premières comme outil de gestion du risque

Les matières premières ne doivent pas être considérées uniquement comme un moteur de performance.
Elles constituent également un outil de diversification.
Plusieurs études montrent qu’elles peuvent contribuer à réduire le risque global d’un portefeuille lorsqu’elles sont intégrées de manière équilibrée avec les actions, les obligations et d’autres classes d’actifs.
Cette diversification devient particulièrement pertinente dans les périodes d’inflation élevée, de tensions géopolitiques ou de ralentissement économique.
Naturellement, les matières premières demeurent des actifs volatils. Leur intégration doit donc s’inscrire dans une stratégie cohérente de gestion des risques, adaptée à l’horizon d’investissement et au profil de chaque investisseur.

Ce que l’investisseur peut retenir

Les grandes transformations économiques commencent rarement sur les marchés financiers. Elles apparaissent souvent plus tôt dans les flux physiques de l’économie mondiale. Observer les matières premières revient à observer les fondations sur lesquelles reposent l’industrie, le commerce international et les politiques publiques. Pour les investisseurs, les matières premières constituent ainsi un indicateur avancé particulièrement précieux pour anticiper les évolutions économiques et ajuster leur stratégie.

Dans un monde marqué par les rivalités géopolitiques, la transition énergétique, les innovations technologiques et la recomposition des chaînes de valeur, comprendre les marchés des commodités ne relève plus d’une spécialisation réservée aux experts.

C’est désormais une compétence essentielle pour construire une stratégie d’investissement résiliente, anticiper les changements de régime économique et mieux gérer les risques à long terme.

SOURCES

Banque mondiale — Commodity Markets / Commodity Markets Outlook

FMI — Commodity Special Feature

Banque des règlements internationaux — Annual Reports

Energy Institute — Statistical Review of World Energy

Catégories
Economie Géopolitique

Économie chinoise : derrière les 4,7 % de croissance, le modèle de Xi Jinping sous pression

Immobilier en crise, dette, chômage des jeunes, consommation atone et tensions commerciales : derrière une croissance qui reste enviable pour de nombreux pays occidentaux, l’économie chinoise accumule les déséquilibres.

Le véritable enjeu dépasse pourtant la croissance : Pékin tente désormais de remplacer son ancien modèle économique par un autre, davantage tourné vers l’industrie, la technologie et la puissance stratégique.

Pendant des décennies, la Chine a habitué le monde à des taux de croissance spectaculaires. Cette époque semble désormais révolue.

Avec une croissance officielle de 4,7 % au premier semestre 2026, l’économie chinoise continue de progresser, mais beaucoup moins rapidement qu’au cours des décennies précédentes. Surtout, ce chiffre masque plusieurs fragilités structurelles.

Le débat ne consiste donc plus seulement à savoir si la Chine peut atteindre 5 % de croissance. La véritable question est ailleurs : le modèle économique construit au cours des dernières décennies arrive-t-il à bout de souffle ?

L’immobilier, ancien moteur devenu boulet

Le premier problème se trouve dans la pierre.

Pendant des années, la croissance chinoise s’est largement appuyée sur la construction, l’immobilier et les infrastructures. En intégrant les secteurs qui en dépendent, l’immobilier a représenté une part considérable de l’activité économique chinoise.

Mais après des années d’endettement et de construction massive, la mécanique s’est grippée.

La crise de grands promoteurs comme Evergrande a symbolisé un problème beaucoup plus large : baisse des ventes, logements invendus, promoteurs endettés et ménages devenus plus prudents.

Cette crise touche également les collectivités locales.

Une partie importante de leurs recettes provenait historiquement de la vente de terrains aux promoteurs. Lorsque le marché immobilier ralentit, leurs revenus diminuent alors que leurs dépenses et leur dette restent importantes.

Pékin se retrouve donc face à une équation difficile : laisser certains acteurs faire faillite permettrait d’assainir le système, mais pourrait également provoquer des pertes financières, du chômage et davantage de mécontentement social.

Le chômage des jeunes reste un signal d’alerte

Deuxième faiblesse : l’emploi.

Chaque année, plus de 12 millions de diplômés arrivent sur le marché du travail chinois. Or l’économie ne crée plus nécessairement suffisamment d’emplois qualifiés correspondant à leurs attentes.

Le chômage des jeunes est ainsi devenu l’un des symptômes les plus visibles du ralentissement.

C’est également un enjeu politique.

Une génération diplômée mais confrontée à des perspectives professionnelles limitées peut progressivement perdre confiance dans la promesse de mobilité sociale qui accompagnait jusqu’ici le développement chinois.

Le phénomène du « lying flat », ou tang ping, illustre en partie ce malaise : certains jeunes revendiquent le choix de travailler moins, consommer moins et refuser la compétition permanente.

Pour Pékin, maintenir l’emploi n’est donc pas seulement une question économique. C’est aussi une question de stabilité sociale.

Produire toujours plus… quitte à réduire les marges

L’économie chinoise souffre également d’un phénomène que Pékin lui-même cherche désormais à combattre : l’« involution ».

Dans certains secteurs, les entreprises chinoises se livrent une concurrence extrêmement agressive.

Pour gagner des parts de marché, elles baissent leurs prix, augmentent leurs capacités de production et acceptent parfois des marges très faibles.

Cette stratégie peut profiter au consommateur et accélérer l’innovation. Mais lorsqu’elle devient excessive, elle fragilise les entreprises et entretient des capacités de production supérieures à la demande intérieure.

Les gouvernements locaux ont par ailleurs intérêt à protéger leurs propres champions industriels afin de préserver emplois et recettes fiscales.

Résultat : plutôt que de voir disparaître les entreprises les moins performantes, certaines continuent d’être financées.

Le pari technologique de Xi Jinping

Face à l’essoufflement de l’immobilier, Xi Jinping mise sur un nouveau moteur.

Pékin parle désormais de « nouvelles forces productives de qualité » : intelligence artificielle, semi-conducteurs, robotique, batteries, véhicules électriques, biotechnologies, informatique quantique ou encore matériaux avancés.

La stratégie est claire : transformer la Chine d’« usine du monde » en puissance industrielle et technologique de premier plan.

Et il serait erroné de sous-estimer ses résultats.

Dans les véhicules électriques, les batteries ou le solaire, les groupes chinois ont déjà acquis une place considérable sur le marché mondial. Dans l’intelligence artificielle, la robotique ou les semi-conducteurs, Pékin investit massivement pour réduire sa dépendance technologique.

Mais un problème demeure : ces nouveaux secteurs ne sont pas encore suffisamment importants pour remplacer entièrement l’ancien moteur immobilier.

La transition prendra donc du temps.

La Chine produit beaucoup… mais ses ménages consomment relativement peu

C’est probablement l’un des plus grands paradoxes chinois.

Le pays dispose d’un immense marché intérieur de plus d’un milliard d’habitants, mais la consommation des ménages représente autour de 40 % du PIB, un niveau relativement faible par rapport aux grandes économies développées.

Les ménages chinois ont tendance à épargner beaucoup.

Pourquoi ?

Parce qu’une partie importante de la population doit anticiper elle-même ses dépenses de santé, sa retraite ou les conséquences d’une perte d’emploi.

Renforcer les protections sociales pourrait donc encourager les ménages à moins épargner et davantage consommer.

Mais cela supposerait aussi une redistribution plus importante des ressources vers les ménages.

Or le modèle privilégié sous Xi Jinping continue de favoriser fortement l’investissement industriel, l’autonomie technologique et les objectifs stratégiques de l’État.

Les exportations comme soupape

Faute d’une consommation intérieure suffisamment dynamique, une partie des capacités industrielles chinoises se tourne naturellement vers l’étranger.

La Chine accumule ainsi des excédents commerciaux considérables.

Mais cette stratégie rencontre progressivement une résistance.

États-Unis et Union européenne ont déjà adopté différentes mesures visant certains produits chinois, tandis que plusieurs économies émergentes commencent elles aussi à s’inquiéter de l’arrivée massive de produits industriels chinois à bas prix.

Véhicules électriques, acier, panneaux solaires, batteries…

La question de la surcapacité chinoise devient un sujet économique mais également géopolitique.

Car si Pékin continue d’accroître sa production plus rapidement que sa consommation intérieure, une partie de cet excédent devra nécessairement être vendue ailleurs.

Et les partenaires commerciaux ne resteront probablement pas passifs.

Une bombe démographique à retardement

À ces problèmes s’ajoute une tendance particulièrement difficile à inverser : la démographie.

La population chinoise diminue et vieillit.

À court terme, cela signifie moins de nouveaux travailleurs. À plus long terme, davantage de retraités devront être financés par une population active proportionnellement plus faible.

Cette évolution peut peser sur la consommation, les finances publiques et la croissance potentielle.

L’automatisation et la robotisation peuvent compenser une partie de cette baisse de main-d’œuvre.

Mais elles créent un paradoxe : alors que la Chine doit aujourd’hui trouver suffisamment d’emplois pour ses jeunes diplômés, elle investit simultanément dans des technologies destinées à réduire les besoins en main-d’œuvre.

La Chine n’est pourtant pas en train de s’effondrer

Attention cependant à une conclusion trop rapide.

Parler des difficultés chinoises ne signifie pas annoncer un effondrement imminent de la deuxième économie mondiale.

La Chine conserve des avantages considérables : une infrastructure industrielle difficile à reproduire, des chaînes d’approvisionnement extrêmement développées, une capacité d’investissement massive, un marché intérieur gigantesque et des entreprises capables de devenir rapidement des leaders mondiaux.

Le pays reste également incontournable dans de nombreuses chaînes de valeur internationales.

Le débat est donc moins celui d’un effondrement de la Chine que celui d’un changement de régime économique.

L’ancien modèle reposant sur l’immobilier, les infrastructures et l’investissement massif atteint progressivement ses limites.

Le nouveau modèle voulu par Xi Jinping repose davantage sur l’industrie avancée, la technologie, les exportations et l’autonomie stratégique.

Le vrai risque est peut-être géopolitique

C’est ici que les difficultés économiques chinoises dépassent les frontières du pays.

Une Chine confrontée à une croissance plus faible mais disposant d’immenses capacités industrielles peut chercher davantage de débouchés à l’étranger.

Les tensions commerciales pourraient alors s’intensifier.

L’Europe se retrouve particulièrement exposée : elle souhaite bénéficier de produits chinois compétitifs tout en protégeant certaines industries jugées stratégiques.

Dans le même temps, Pékin considère la puissance économique et technologique comme un élément central de sa rivalité avec Washington.

La croissance chinoise n’est donc plus uniquement une histoire de PIB.

Industrie, commerce, technologie et sécurité nationale sont désormais profondément liés.

Ce qu’il faut retenir

La Chine ne traverse probablement pas une simple mauvaise passe conjoncturelle.

Elle tente de résoudre simultanément une crise immobilière, un endettement important, une consommation insuffisante, le chômage des jeunes et un vieillissement démographique, tout en transformant son modèle industriel.

Xi Jinping fait le pari que la technologie et l’industrie avancée permettront d’ouvrir un nouveau cycle de croissance.

Ce pari peut fonctionner en partie. Mais il ne règle pas automatiquement la faiblesse de la consommation intérieure, la dette ou les déséquilibres démographiques.

Et si la Chine continue de produire beaucoup plus vite qu’elle ne consomme, une partie de ses déséquilibres économiques sera mécaniquement exportée vers le reste du monde.

C’est probablement là que se trouve le véritable risque pour l’Europe : non pas nécessairement dans l’effondrement de l’économie chinoise, mais dans la manière dont Pékin tentera d’éviter cet effondrement.
Catégories
Actualité Banque & Finance Bourse Economie En vedette

FOMC : ce qu’il faut savoir avant la réunion de juillet

Le 29 juillet à 20 heures, heure de Paris, la Réserve fédérale américaine annoncera sa décision sur les taux d’intérêt. Ce rendez-vous, le cinquième de l’année pour le FOMC, mérite une attention particulière pour trois raisons.

C’est la deuxième réunion présidée par Kevin Warsh depuis son entrée en fonction. Le marché ne s’attend plus à une baisse des taux mais commence à intégrer une probabilité de hausse. Et l’inflation reste installée au-dessus de la cible de la Fed.

Un nouveau président, un nouveau ton

Kevin Warsh a pris la tête de la Fed en juin. Son style tranche déjà avec celui de ses prédécesseurs. Lors du forum annuel de la BCE à Sintra début juillet, il a résumé sa doctrine en une phrase : le choc lié aux investissements dans l’intelligence artificielle provoque un boom des dépenses, et la question centrale pour 2026 est de savoir s’il est inflationniste ou non. Autrement dit, la Fed ne sait pas encore si les milliards dépensés par les géants technologiques dans les centres de données et les puces vont se traduire par une hausse durable des prix ou par un simple ajustement temporaire.

Warsh a aussi annoncé vouloir réduire le forward guidance, cette pratique qui consiste à donner des indications précises sur la trajectoire future des taux. Il préfère une communication plus sobre, qui laisse davantage de marge de manœuvre à chaque réunion. Pour les investisseurs habitués aux signaux détaillés de l’ère Powell, ce changement de style demande un temps d’adaptation.

Pourquoi le marché ne parie plus sur une baisse

Il y a encore quelques semaines, un rapport sur l’emploi américain plus faible que prévu avait fait bondir Wall Street, les investisseurs y voyant le signe d’un assouplissement monétaire à venir. La logique est simple à comprendre. Quand l’emploi ralentit, la Fed a moins de raisons de maintenir des taux élevés pour freiner l’économie. Moins de pression sur l’emploi, potentiellement plus de marge pour baisser les taux.

Mais cette lecture a été rattrapée par les chiffres d’inflation. Le dernier indice des prix à la consommation ressort autour de 4,2 pour cent, largement au dessus de l’objectif de 2 pour cent que vise la Fed depuis des années. Résultat, les contrats à terme sur les taux affichent aujourd’hui une probabilité d’environ 83 pour cent que la Fed maintienne son taux directeur dans la fourchette actuelle de 3,50 à 3,75 pour cent, et une probabilité proche de 17 pour cent d’une hausse vers 3,75 à 4,00 pour cent. Une baisse n’est quasiment plus envisagée par le marché à ce stade.

Ce qui manque à cette réunion

Contrairement aux réunions de mars, juin, septembre et décembre, celle de juillet ne s’accompagne pas de nouvelles projections économiques ni du fameux dot plot, ce graphique qui montre où chaque membre du comité voit les taux se situer dans les mois et années à venir. Sans cet outil, les investisseurs devront se contenter du communiqué officiel et des propos tenus par Warsh lors de la conférence de presse pour deviner l’orientation de la politique monétaire.

Trois éléments à surveiller le 29 juillet

Le communiqué lui-même, d’abord. La formulation exacte sur l’inflation et le marché du travail sera disséquée mot par mot, comme à chaque réunion.

Le ton de la conférence de presse, ensuite. Warsh a montré à Sintra qu’il pouvait rester prudent sans trancher. Reste à voir s’il maintient cette ambiguïté ou s’il commence à préparer les marchés à une posture plus restrictive.

Et la réaction du dollar, des taux longs et des actions américaines. Un statu quo accompagné d’un ton ferme pourrait soutenir le dollar et peser sur les valeurs de croissance, particulièrement sensibles au niveau des taux d’intérêt.

Pourquoi cela compte, même si vous n’investissez pas en dollars

Les décisions de la Fed ne restent jamais confinées aux frontières américaines. Un dollar plus fort renchérit les importations pour les pays qui achètent en dollars, notamment les matières premières. Les taux américains influencent aussi les taux européens par ricochet, et donc le coût du crédit pour les entreprises et les ménages sur le Vieux Continent. Suivre le FOMC, ce n’est donc pas seulement suivre l’Amérique, c’est suivre un thermomètre pour l’ensemble de l’économie mondiale.

Sources

Rankia, Prochaine réunion de la Fed : calendrier et taux juillet 2026

Investing.com, Baromètre des taux de la Fed

Proximité Courtage, Actualités financières au 6 juillet 2026

NewTrading, Taux Fed et calendrier des réunions FOMC 2026

Catégories
Actualité Banque & Finance Economie En vedette Macro Monde Nos analyses

IA en Asie : la frénésie boursière expliquée

De Seoul à Shanghai, les capitaux mondiaux affluent massivement vers les entreprises qui alimentent la révolution de l’IA. Mais derrière l’euphorie se cache une dynamique bien plus profonde. Décryptage.

De Seoul à Shanghai, les marchés asiatiques vivent une nouvelle ruée technologique portée par l’intelligence artificielle. Semi-conducteurs, infrastructures énergétiques, centres de données : les capitaux mondiaux affluent massivement vers les entreprises capables d’alimenter la révolution de l’IA.

Mais derrière cette euphorie boursière se cache une dynamique économique plus profonde : la concentration extrême des investissements technologiques pourrait finir par transformer durablement l’ensemble de l’économie mondiale, avant de provoquer à terme une normalisation brutale des marges et des valorisations.

L’histoire des télécommunications et d’Internet le confirme : aucune révolution technologique ne conserve éternellement ses niveaux de rentabilité initiaux.

La Corée du Sud, nouveau coeur industriel de l’IA mondiale

L’Asie de l’Est s’est progressivement imposée comme l’épicentre industriel de la révolution de l’intelligence artificielle. En Corée du Sud, plusieurs groupes technologiques ont connu des trajectoires boursières spectaculaires grâce à leur position stratégique dans la chaîne d’approvisionnement mondiale des semi-conducteurs.

Le cas le plus emblématique reste celui de SK Hynix. Le fabricant sud-coréen est devenu l’un des principaux fournisseurs mondiaux de mémoire HBM (High Bandwidth Memory), une technologie indispensable aux puces d’IA utilisées notamment par NVIDIA. Sa valorisation boursière a atteint des niveaux historiques sur le marché coréen.

Samsung Electronics a également bénéficié du cycle IA, avec certaines divisions puces enregistrant des hausses de bénéfices opérationnels supérieures à 100 % sur une base annuelle.

La révolution de l’IA ne profite pas uniquement aux fabricants de puces. L’explosion des besoins énergétiques des centres de données a aussi provoqué une forte hausse des valorisations dans les infrastructures électriques. Des groupes comme HD Hyundai Electric ou Hyosung Heavy Industries ont vu leurs cours progresser fortement sous l’effet des investissements massifs dans les transformateurs et réseaux électriques nécessaires aux centres de calcul IA.

La Chine accélère sa stratégie d’autonomie technologique

En parallèle, Pékin poursuit une stratégie agressive d’indépendance technologique afin de réduire sa dépendance aux technologies occidentales. Cette politique soutient massivement :

  • Les semi-conducteurs locaux
  • Le cloud
  • Les infrastructures numériques
  • Les technologies de recyclage électronique

La frénésie autour des introductions en bourse technologiques reste également spectaculaire. Plusieurs IPO liées aux semi-conducteurs ont enregistré des niveaux de sursouscription extrêmement élevés sur les marchés de Shanghai et Shenzhen, illustrant l’appétit des investisseurs asiatiques pour l’IA et les infrastructures numériques.

La rage de l’IA bouleverse les budgets mondiaux

Le phénomène actuel dépasse largement la simple spéculation boursière. L’IA provoque désormais une réallocation massive des budgets technologiques mondiaux. Pour financer les infrastructures nécessaires, de nombreuses entreprises réduisent ou reportent certaines dépenses plus traditionnelles :

  • Renouvellement des parcs informatiques
  • Maintenance classique
  • Logiciels moins stratégiques
  • Projets numériques secondaires

Ce déplacement crée progressivement un marché à deux vitesses : les entreprises liées directement à l’IA attirent l’essentiel des capitaux, tandis que plusieurs secteurs traditionnels restent à l’écart de l’euphorie technologique. Cette concentration rappelle la bulle Internet de la fin des années 1990, avec une différence majeure : contrairement à l’ère Dot-Com, une partie des leaders de l’IA génèrent déjà des bénéfices massifs.

Pourquoi l’IA finira probablement par devenir une commodité

L’histoire économique montre que les grandes révolutions technologiques suivent souvent un cycle similaire :

  1. Phase de rareté
  2. Explosion des marges
  3. Arrivée de la concurrence
  4. Baisse des coûts
  5. Banalisation de la technologie

Le marché de la téléphonie mobile illustre parfaitement ce phénomène. Au début des années 2000, les communications étaient vendues à des prix très élevés. L’intensification de la concurrence et les progrès technologiques ont progressivement fait chuter les coûts jusqu’à rendre les communications quasiment illimitées et invisibles dans le budget des ménages.

L’intelligence artificielle pourrait suivre une trajectoire comparable. Le coût d’accès aux modèles d’IA a déjà fortement diminué sous l’effet des modèles open source, de la concurrence entre géants technologiques, et de l’amélioration rapide des capacités de calcul. Des groupes comme Google, Microsoft, Amazon ou Meta développent désormais leurs propres infrastructures et puces spécialisées, réduisant progressivement la dépendance à certains fournisseurs historiques.

Les véritables gagnants pourraient être les secteurs traditionnels

À long terme, les plus grands bénéficiaires de la révolution de l’IA pourraient ne pas être les fournisseurs d’infrastructures eux-mêmes. L’histoire d’Internet offre un précédent intéressant : les grands gagnants économiques de la démocratisation du web n’ont pas été les fournisseurs d’accès Internet, mais plutôt les banques numériques, l’e-commerce, la logistique et les entreprises capables d’utiliser Internet comme levier de productivité.

Le même phénomène pourrait se produire avec l’IA. À mesure que les coûts baissent, l’intelligence artificielle pourrait progressivement devenir une infrastructure invisible, comparable à l’électricité ou au cloud computing. Les gains de productivité se diffuseraient alors vers :

  • L’industrie
  • La santé
  • La logistique
  • Les services financiers
  • Les entreprises traditionnelles capables d’intégrer efficacement ces technologies

Une révolution durable, mais pas linéaire

L’intelligence artificielle représente probablement l’une des transformations économiques majeures du XXIe siècle. Mais comme toutes les grandes innovations technologiques, son développement passera probablement par des phases d’euphorie, de concentration excessive, de concurrence accrue, puis de normalisation.

La véritable question pour les investisseurs n’est donc plus de savoir si l’IA transformera l’économie mondiale. Elle consiste désormais à identifier quels acteurs conserveront durablement leur avantage compétitif, quelles valorisations restent soutenables, et surtout quels secteurs traditionnels profiteront réellement de cette révolution une fois la phase spéculative passée.

SOURCES

Catégories
Actualité Economie Interviews experts Pédagogie & concepts clés

Lucas Maths réinvente le cahier de vacances

Fini le traditionnel cahier de vacances corné qui traîne au fond de la valise. Le célèbre créateur de contenus éducatifs Lucas Maths lance sa propre gamme de cahiers de vacances 100 % numériques.

L’objectif ? Couvrir l’intégralité du programme sans gâcher l’été des collégiens. Nous l’avons rencontré pour en parler. C’est le cauchemar de nombreux parents et élèves : comment maintenir le niveau scolaire pendant l’été sans transformer les vacances en punition ? Lucas Maths semble avoir trouvé la formule magique avec son tout nouveau concept de cahier de vacances digital, pensé pour accompagner les élèves jusqu’à leur entrée au lycée.

Le pari de l’efficacité : 6 semaines, 10 minutes par jour

Oubliez les longues heures passées à bloquer sur un exercice. La promesse de ce nouveau support est claire : la régularité plutôt que la quantité.

« L’idée est de déculpabiliser tout le monde, » nous confie Lucas Maths. « J’ai conçu ce cahier pour qu’il s’étale sur 6 semaines, à raison de seulement 10 minutes par jour. C’est le format parfait pour garder le cerveau actif sans empiéter sur le temps de repos et de loisirs. »

Pour maintenir l’attention, l’ouvrage adopte une structure dynamique et condensée. Chaque sujet ou notion est traité sur un format fixe de 4 pages, permettant à l’élève d’aller à l’essentiel sans se perdre.

100% du programme et des « passerelles » vers l’année suivante

Là où de nombreux supports se contentent de réviser l’année écoulée, Lucas Maths va plus loin en créant de véritables ponts vers la classe supérieure.

« Le but n’est pas seulement de cocher des cases. Ce cahier couvre bien sûr 100 % du programme de l’année qui vient de s’écouler pour consolider les bases, mais j’y ai surtout intégré des passerelles. On prépare doucement le terrain pour l’année suivante pour que la rentrée se fasse sans stress. »

Le 100% numérique : un choix stratégique et économique

En faisant le choix du tout-digital, Lucas s’affranchit des contraintes physiques. Le format PDF/numérique permet une disponibilité immédiate et, surtout, garantit l’absence totale de frais de port.

Côté prix, la stratégie est particulièrement bien pensée pour soutenir les familles lors du passage souvent angoissant au collège :

  • L’édition CM2 vers la 6ème est entièrement gratuite. « C’est une étape cruciale pour les enfants, je voulais que chaque élève puisse aborder le collège avec confiance, sans barrière financière, » explique le professeur.
  • Les éditions suivantes (6ème-5ème, 5ème-4ème, 4ème-3ème et 3ème-Seconde) sont proposées au tarif unique de 14,90 €.

Avec cette initiative, Lucas Maths prouve une fois de plus sa capacité à moderniser l’apprentissage et à répondre aux attentes concrètes des familles. Une chose est sûre : réviser cet été sera beaucoup moins douloureux.

Les cahiers de vacances digitaux de Lucas Maths sont disponibles dès aujourd’hui en ligne:

https://www.lucasmaths.com/pdv-cahiers-vacances-maths

Pierre Cotteau de Simencourt

Catégories
Actualité Banque & Finance Bourse Economie En vedette

Le retour du VIX face à une inflation persistante

Apres des mois d’euphorie portée par l’IA et l’espoir de baisses de taux rapides, un signal réapparait sur les marches : la volatilité.

Ce que le VIX est en train de nous dire, après plusieurs mois d’euphorie portée par l’intelligence artificielle et l’espoir d’un assouplissement monétaire rapide, un signal réapparait progressivement sur les marches financiers : la volatilité. La récente remontée du VIX pourrait révéler un changement beaucoup plus profond dans les anticipations des investisseurs.

Le marche commence a envisager que l’inflation americaine reste durablement plus elevee que prevu et que la Reserve federale ne soit pas en mesure d’assouplir sa politique monetaire aussi rapidement qu’espere. C’est peut-etre tout le scenario dominant des marches depuis deux ans qui est en train d’etre reevalue.

Pourquoi le VIX merite une attention particuliere

Le VIX, calcule par le Chicago Board Options Exchange (CBOE), mesure la volatilite implicite attendue sur l’indice S&P 500 a partir du marche des options. Lorsque les investisseurs anticipent une hausse de l’incertitude, ils achetent davantage de protections via les options. Cette demande fait mecaniquement monter le VIX.

La recente hausse de l’indice constitue donc moins une prevision de krach qu’un indicateur de nervosite croissante parmi les investisseurs institutionnels. Historiquement, les grandes phases de hausse du VIX apparaissent souvent lorsque les marches realisent que leurs anticipations economiques etaient trop optimistes.

Le marche croyait au retour rapide des baisses de taux

Depuis la fin du cycle agressif de resserrement monetaire engage par la Reserve federale en 2022, le scenario dominant reposait sur une hypothese simple : ralentissement progressif de l’inflation, stabilisation de la croissance, puis baisse graduelle des taux d’interet. Ce scenario a largement soutenu la hausse des marches actions, notamment dans les secteurs technologiques.

Or plusieurs indicateurs recents suggerent que le combat contre l’inflation pourrait etre plus long et plus complexe que prevu :

  • Tensions persistantes sur les salaires
  • Couts des services toujours eleves
  • Depenses publiques massives
  • Pressions geopolitiques persistantes

Plusieurs institutions financieres ont commence a reviser leurs anticipations. La periode des taux durablement eleves pourrait se prolonger davantage qu’anticipe.

La volatilite n’annonce pas forcement un krach

L’erreur frequente consiste a considerer toute remontee du VIX comme le signe annonciateur d’un effondrement des marches. L’histoire montre pourtant que les periodes de hausse de la volatilite correspondent souvent a des phases de transition plutot qu’a des crises majeures.

Si les investisseurs integrent un scenario de taux plus eleves pendant plus longtemps, certains secteurs pourraient beneficier d’un regain d’interet :

  • Sante
  • Energie
  • Services aux collectivites
  • Banques beneficiant de marges d’interet plus elevees

A l’inverse, les valeurs technologiques fortement valorisees restent particulierement sensibles aux variations des taux, car une part importante de leur valorisation repose sur des benefices futurs.

L’or et le Bitcoin face a un environnement de taux eleves

L’or conserve son statut historique de reserve de valeur et de protection contre les incertitudes geopolitiques. Toutefois, des taux eleves renforcent l’attractivite des obligations souveraines et augmentent le cout d’opportunite de la detention d’un actif ne generant aucun rendement.

Le Bitcoin se trouve dans une situation differente. Malgre son adoption institutionnelle croissante et le succes des ETF Bitcoin, la cryptomonnaie reste fortement influencee par les conditions de liquidite mondiales. Lorsque les banques centrales adoptent un ton plus restrictif, les investisseurs tendent a reduire leur exposition aux actifs les plus volatils.

Le veritable message envoye par le VIX

Au-dela des fluctuations quotidiennes, le VIX rappelle que les marches financiers ont peut-etre construit leurs anticipations sur un scenario trop optimiste concernant l’inflation et la politique monetaire. Depuis plusieurs annees, les investisseurs se sont habitues a l’idee que chaque ralentissement economique serait rapidement suivi d’un soutien massif des banques centrales.

Or le contexte actuel est different. La lutte contre l’inflation limite la marge de manoeuvre de la Reserve federale. Si cette nouvelle realite se confirme, les prochains mois pourraient etre marques non par un krach spectaculaire, mais par une transformation progressive du leadership boursier et une reevaluation plus profonde des actifs financiers. Et c’est precisement ce que la remontee actuelle du VIX semble commencer a signaler.

SOURCES

Catégories
Economie En vedette Interviews experts Patrimoine

Retraite en France : pourquoi les Français doivent progressivement apprendre à compter davantage sur eux-mêmes

À l’occasion de l’Amundi World Investment Forum organisé par Amundi, nous avons échangé avec Catherine Leroy, Directrice Epargne Salariale et Retraite chez Amundi, afin de mieux comprendre les grands enjeux actuels autour de la retraite en France, mais aussi les différences avec la Belgique.

Pendant longtemps, les Français ont considéré que le système public de retraite serait le principal pilier de leur pension. Mais aujourd’hui, cette vision évolue progressivement.

Entre vieillissement démographique, augmentation de l’espérance de vie et tensions budgétaires croissantes, la question de la préparation individuelle de la retraite prend une place de plus en plus importante.

Un système public sous pression

Pour Catherine Leroy, le constat est clair : le système de retraite français reste central, mais il est aujourd’hui sous tension.

« Les Français ont longtemps considéré que le système public serait le premier contributeur à leur pension. Mais depuis quelques années, une prise de conscience s’opère progressivement. »

Le principal problème est démographique : il y a de plus en plus de retraités et relativement moins d’actifs pour financer le système. À cela s’ajoute une espérance de vie plus longue, ce qui signifie que les pensions doivent être versées plus longtemps.

Le Conseil d’Orientation des Retraites a d’ailleurs déjà alerté sur la dégradation progressive des finances du système dans les années à venir.

Dans ce contexte, Catherine Leroy estime qu’il devient essentiel d’accompagner cette prise de conscience collective, notamment auprès des plus jeunes générations.

Le PER : la montée en puissance de l’épargne retraite individuelle

La meilleure illustration de cette évolution est sans doute le succès du PER (Plan Épargne Retraite), lancé en 2019 dans le cadre de la loi Pacte.

Aujourd’hui :

  • près d’1 Français sur 4 possède un PER ;
  • environ 150 milliards d’euros d’encours ont déjà été accumulés.

Et la dynamique continue de s’accélérer.

Deux grandes catégories se développent fortement :

  • le PER individuel ;
  • le PER d’entreprise.

Selon Catherine Leroy, cette progression montre que les Français commencent progressivement à intégrer l’idée qu’il faudra compléter le système obligatoire par une épargne personnelle.

Les entreprises jouent désormais un rôle clé

Autre élément important : les entreprises deviennent progressivement des acteurs centraux dans la préparation de la retraite.

Participation, intéressement, partage de la valeur… de nombreux dispositifs peuvent désormais être orientés vers un PER.

« Environ 80 % des salariés considèrent aujourd’hui que leur entreprise a un rôle à jouer dans la préparation de leur retraite », explique Catherine Leroy.

Le sujet devient donc également stratégique pour les directions RH et les dirigeants.

Mais pour encourager davantage les entreprises, elle estime que le cadre fiscal et social doit rester stable et lisible afin de faciliter les projections à long terme.

Pourquoi commencer tôt change tout

L’un des messages les plus importants de cette interview concerne le temps.

« La retraite est probablement le seul projet de vie dont on est certain qu’il arrivera un jour. Pourtant, beaucoup de personnes commencent à s’y intéresser trop tard. »

Commencer tôt permet pourtant plusieurs avantages majeurs :

  • investir progressivement ;
  • verser des montants plus faibles ;
  • bénéficier de l’effet du temps et de la capitalisation ;
  • investir sur des horizons plus longs avec davantage d’exposition aux marchés financiers.

En clair : plus on commence jeune, plus l’effort financier peut être réduit.

Les jeunes s’intéressent davantage à l’investissement qu’on ne le pense

Contrairement à certaines idées reçues, Catherine Leroy estime que les jeunes générations sont loin d’être déconnectées des marchés financiers et des questions liées à la retraite.

« Les jeunes s’intéressent à l’investissement. Ils aiment comprendre les marchés et les mécanismes économiques. »

Le véritable enjeu serait donc surtout pédagogique : leur proposer des solutions simples, compréhensibles et adaptées à leurs objectifs qu’ils s’agissent de diversification ou de se préparer une retraite confortable.

L’éducation financière joue ici un rôle essentiel pour permettre aux nouvelles générations de prendre des décisions plus éclairées.

Le risque d’une baisse du niveau de vie à la retraite est réel

Pour Catherine Leroy, le risque est bien réel.

Aujourd’hui, le taux de remplacement — c’est-à-dire la différence entre le dernier salaire et la pension de retraite — tourne souvent autour de 50 à 60 %.

Concrètement, une personne gagnant 5.000 euros avant sa retraite pourrait percevoir environ la moitié une fois retraitée.

Et ce taux pourrait encore diminuer dans les années à venir si les déséquilibres démographiques persistent.

D’où l’importance, selon elle, de rééquilibrer :

  • la retraite obligatoire ;
  • et la retraite que chacun peut progressivement se constituer individuellement.

France vs Belgique : une différence importante autour du PER

La France et la Belgique font face à des problématiques assez similaires :

  • vieillissement de la population ;
  • pression sur les finances publiques ;
  • inquiétudes sur le financement futur des pensions.

Mais Catherine Leroy souligne une différence majeure : la France a réussi à structurer une véritable épargne retraite individuelle autour du PER.

En Belgique, il existe bien des mécanismes d’épargne pension, mais souvent avec :

  • des plafonds plus limités ;
  • des avantages fiscaux plus encadrés ;
  • moins de flexibilité ;
  • et une perception davantage orientée « produit fiscal » qu’« investissement ».

Selon elle, le PER a permis en France de “cristalliser” cette nécessité de construire progressivement une retraite complémentaire.

Autre avantage important : il existe des conditions de rachats sur le PER grâce auxquelles les fonds investis ne sont pas totalement bloqués jusqu’à la retraite, ce qui rend le produit plus souple et plus attractif.

Vers une retraite plus hybride

Finalement, l’un des grands enseignements de cette interview est que les modèles de retraite évoluent progressivement partout en Europe.

Le système public reste central, mais il ne suffira probablement plus à garantir à lui seul le même niveau de vie qu’auparavant.

L’avenir semble donc s’orienter vers un modèle plus hybride :

  • une retraite publique ;
  • complétée par une épargne individuelle ;
  • avec un rôle croissant des entreprises et de l’éducation financière.

Et plus cette préparation commence tôt, plus elle devient simple à mettre en place.