LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette

MiCA : quelles plateformes crypto resteront autorisées ?

À partir du 1er juillet 2026, seules les plateformes disposant de l’agrément européen MiCA pourront exercer légalement dans l’Union européenne.

Le compte à rebours est lancé pour les plateformes de cryptomonnaies présentes en Europe. À partir du 1er juillet 2026, les entreprises qui ne disposent pas du nouvel agrément européen MiCA ne pourront plus proposer leurs services aux investisseurs européens.

Adopté pour harmoniser les règles du marché des cryptomonnaies dans l’Union européenne, le règlement MiCA (Markets in Crypto-Assets) impose désormais un cadre unique à l’ensemble des acteurs du secteur. Les plateformes qui étaient déjà enregistrées avant l’entrée en vigueur du texte bénéficiaient jusqu’à présent d’une période transitoire, appelée « clause du grand-père ». Celle-ci prend fin le 30 juin.

Selon l’Autorité des marchés financiers (AMF), seules 18 entreprises avaient obtenu leur agrément européen à la fin du mois de mai. Les autres risquent de devoir arrêter leurs activités si elles n’obtiennent pas leur autorisation à temps.

Les plateformes déjà en règle

La liste des plateformes autorisées évolue régulièrement au fur et à mesure que les dossiers sont validés par les régulateurs européens. Plutôt que de se fier à une liste qui peut rapidement devenir obsolète, les investisseurs ont tout intérêt à vérifier directement le statut de leur plateforme.

Le premier réflexe consiste à consulter la liste blanche de l’Autorité des marchés financiers (AMF). Le régulateur français y recense les acteurs autorisés à proposer leurs services aux investisseurs. Il suffit de rechercher le nom de sa plateforme pour vérifier si elle est en conformité avec le règlement MiCA.

Pour consulter cette liste, rendez-vous sur : la liste blanche de l’AMF

Que va-t-il arriver aux autres plateformes ?

Sur les 75 entreprises concernées en France, seule une partie a finalisé ses démarches. L’AMF a même renforcé ses équipes en recrutant 25 personnes supplémentaires pour traiter les demandes d’agrément.

Pour les sociétés qui n’obtiendraient pas leur autorisation à temps, la situation pourrait devenir compliquée. Elles devront refuser de nouveaux clients et organiser progressivement la fermeture de leurs activités. Les utilisateurs seront alors invités à transférer leurs cryptomonnaies vers une plateforme agréée. Certaines pourraient néanmoins éviter cette issue en trouvant un repreneur déjà titulaire d’un agrément MiCA ou en finalisant leur dossier dans les dernières semaines précédant l’échéance.

Une nouvelle étape pour le marché européen

Derrière cette échéance réglementaire, l’Union européenne cherche surtout à professionnaliser un secteur longtemps considéré comme peu encadré. Pour les investisseurs, l’objectif est d’apporter davantage de garanties en matière de sécurité et de protection des actifs.

Le 1er juillet pourrait ainsi marquer un tournant pour le marché crypto européen. Après des années de croissance, les plateformes devront désormais répondre aux mêmes exigences réglementaires que les acteurs financiers traditionnels pour continuer à se développer.
Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette Nos analyses

Bitcoin : comment Wall Street s’est approprié le BTC

Créé pour contourner le système financier mondial, le Bitcoin est aujourd’hui piloté par les mêmes mécanismes qu’il prétendait fuir. Décryptage d’un paradoxe historique.

Créé en 2009 dans le sillage de la crise des subprimes, le Bitcoin portait une ambition radicale : proposer une alternative aux monnaies traditionnelles et aux banques centrales. Pensé comme un actif décentralisé, indépendant des États et des institutions financières, il devait devenir une forme d’« or numérique » capable de résister aux crises monétaires et politiques.


Quinze ans plus tard, la réalité des marchés raconte une autre histoire. À mesure que les investisseurs institutionnels et les grands fonds de Wall Street ont adopté les cryptomonnaies, le Bitcoin s’est progressivement intégré aux mécanismes classiques de la finance mondiale. Désormais, son évolution dépend moins des promesses technologiques de la blockchain que de la liquidité mondiale, des taux d’intérêt américains et des tensions géopolitiques.

Loin d’être totalement décorrélé du système financier traditionnel, le Bitcoin tend aujourd’hui à réagir comme un actif risqué fortement sensible à la politique monétaire de la Réserve fédérale américaine.

Géopolitique, pétrole et fuite vers la sécurité

Les récents épisodes de tensions au Proche-Orient ont rappelé à quel point les marchés financiers restent dépendants des chocs géopolitiques et énergétiques. Lorsqu’un conflit menace l’approvisionnement mondial en pétrole, les prix de l’énergie augmentent rapidement, alimentant les anticipations d’inflation.


Dans ce contexte, les investisseurs adoptent généralement une posture dite Risk-Off : ils réduisent leur exposition aux actifs les plus volatils pour privilégier des valeurs considérées comme plus sûres dollar américain, obligations d’État, or. Les cryptomonnaies font souvent partie des premières victimes de ce mouvement de prudence.

Le Bitcoin, initialement présenté comme un actif refuge indépendant des États, tend désormais à évoluer de manière proche des actifs technologiques à haut risque, particulièrement lors des phases de stress sur les marchés.

Le paradoxe du minage : pourquoi la hausse de l’énergie ne soutient pas toujours le Bitcoin

À première vue, une hausse du coût de l’électricité devrait mécaniquement augmenter le coût de production du Bitcoin et soutenir son prix. Dans les faits, le mécanisme est plus complexe. Les mineurs de Bitcoin ne fixent pas librement leurs prix : ils dépendent directement du marché.


En 2022, le Bitcoin est passé d’environ 69 000 $ fin 2021 à près de 15 500 $ un an plus tard, dans un contexte de forte hausse des taux américains et de tensions énergétiques mondiales. Certains mineurs ont été contraints de vendre leurs réserves pour couvrir leurs coûts, accentuant temporairement la pression vendeuse.

Le protocole Bitcoin intègre toutefois un mécanisme d’ajustement automatique le Difficulty Adjustment qui permet de réduire la difficulté de minage lorsque des acteurs quittent le réseau, assurant ainsi la continuité du système. Par ailleurs, certains grands acteurs disposent d’un accès à des surplus hydroélectriques ou à du gaz inutilisé, réduisant considérablement leurs coûts.

Trois crises qui ont transformé le marché crypto

Le choc du Covid-19 : la panique de liquidité

En mars 2020, face à l’incertitude provoquée par la pandémie, les investisseurs cherchent massivement du cash. Le Bitcoin perd près de 40 % en une seule journée lors du Black Thursday du 12 mars 2020. Cette chute illustre un point essentiel : dans les phases de panique extrême, les investisseurs liquident tous les actifs risqués, y compris les cryptomonnaies.

La guerre en Ukraine : l’émergence d’un usage alternatif

Lors de l’invasion de l’Ukraine en février 2022, le marché crypto subit d’abord une forte volatilité avant de se stabiliser. Pour la première fois à grande échelle, les cryptomonnaies sont utilisées comme outils de transfert de capitaux en contexte de guerre. Des millions de dollars de dons en crypto-actifs sont envoyés vers l’Ukraine, montrant que le Bitcoin conserve certaines caractéristiques alternatives malgré sa financiarisation.

L’ère des ETF : Wall Street change les règles du jeu

L’approbation des ETF Bitcoin spot aux États-Unis marque un tournant majeur. En quelques mois, plusieurs milliards de dollars affluent vers ces produits financiers institutionnels. Désormais détenu par des fonds et gestionnaires d’actifs, le Bitcoin devient plus sensible aux arbitrages de portefeuille, aux taux d’intérêt et aux mouvements des stratégies algorithmiques.

La FED, véritable moteur du marché crypto

Si les tensions géopolitiques provoquent des secousses à court terme, la trajectoire de fond du Bitcoin reste largement influencée par la politique monétaire américaine. Depuis 2022, la FED a relevé ses taux directeurs de près de 0 % à plus de 5 %, soit le resserrement monétaire le plus rapide depuis les années 1980.


La relation peut être résumée simplement : lorsque l’argent est abondant et peu coûteux, les investisseurs se tournent vers les actifs risqués comme les cryptomonnaies. Lorsque les taux augmentent, les capitaux se réorientent vers les obligations et placements jugés plus sûrs le marché crypto devient alors beaucoup plus fragile.

Le paradoxe de la maturité

Le Bitcoin fait aujourd’hui face à une contradiction majeure. En réussissant son intégration dans la finance institutionnelle, il a gagné en légitimité, en liquidité et en
adoption mondiale. Mais cette normalisation l’a également rendu plus dépendant des mêmes mécanismes financiers qu’il prétendait initialement contourner.


L’actif imaginé comme une alternative au système monétaire mondial est progressivement devenu un baromètre de la liquidité mondiale pilotée par les banques centrales. Et c’est peut-être là le véritable tournant historique du Bitcoin :
être passé du statut de monnaie anti-système à celui d’actif pleinement intégré à Wall Street.

SOURCES :

Catégories
Actualité Banque & Finance Bourse Economie

S&P 500 : l’illusion derrière les records

Les grands indices américains affichent des records mais derrière la vitrine, une poignée de géants technologiques porte seule tout le marché. Décryptage.

À première vue, les marchés américains semblent traverser une nouvelle phase d’euphorie. Le S&P 500 évolue à proximité de ses sommets historiques, porté par l’enthousiasme autour de l’intelligence artificielle. Mais cette solidité de façade masque une réalité bien plus fragile.

Selon Bloomberg et Goldman Sachs, les principales mégacapitalisations technologiques (Microsoft, Apple, Nvidia, Amazon, Alphabet, Meta) peuvent représenter près d’un tiers de la capitalisation totale du S&P 500. L’indice étant pondéré par la capitalisation boursière, la hausse spectaculaire des géants tech suffit à masquer les difficultés du reste du marché.


La preuve : le S&P Equal Weight où chaque entreprise pèse autant sous- performe nettement le S&P 500 classique depuis plusieurs trimestres. Wall Street n’est pas tiré par une dynamique économique généralisée, mais par une
concentration massive des flux vers quelques valeurs considérées comme les grandes gagnantes de l’ère IA.

L’immobilier sous haute pression :

Pendant que les capitaux se ruent vers la Big Tech et les infrastructures IA un marché dont les dépenses mondiales pourraient dépasser 600 milliards de dollars
l’économie réelle subit de plein fouet le maintien des taux élevés.


Chiffre clé : les taux hypothécaires à long terme évoluent autour de 6,5 % à 7 %, contre environ 3 % durant la décennie post-Covid. Un double blocage : les acheteurs
peinent à emprunter, tandis que les propriétaires refusent de vendre pour conserver leurs anciens prêts à taux bas.


Du côté de l’immobilier commercial, des centaines de milliards de dollars de dettes doivent être refinancées dans un environnement beaucoup plus coûteux, avec en
prime des taux de vacance historiquement élevés dans les grandes villes, portés par la montée durable du télétravail.

Industries & small caps : les oubliés

Le secteur industriel résiste sur le plan économique grâce aux politiques de relocalisation et aux investissements en infrastructures mais souffre en Bourse.
Les entreprises industrielles et les petites capitalisations (Russell 2000) restent beaucoup plus dépendantes du crédit bancaire que les géants tech, qui nagent dans
les liquidités.

  • Coûts énergétiques élevés qui compriment les marges
  • Conditions de financement bancaire durcies
  • Investisseurs qui privilégient la croissance immédiate et les cash-flows
  • Contraste de valorisation spectaculaire face aux valeurs technologiques

La FED : seul arbitre qui compte

Dans ce contexte de fracture entre Wall Street et l’économie réelle, la politique monétaire de la Réserve fédérale reste le principal catalyseur des prochains mois. Deux scénarios s’affrontent.

Scénario 1 : Taux durablement élevés

Si l’inflation persiste, les déséquilibres s’accentuent. L’immobilier commercial continue de souffrir, les secteurs crédit-dépendants restent fragilisés. Le marché
devient encore plus concentré sur la Big Tech et donc encore plus vulnérable à une correction.

Scénario 2 : Le pivot monétaire

Une baisse de 25 à 50 points de base suffirait à rééquilibrer le marché : l’immobilier, les small caps, les valeurs industrielles et cycliques retrouveraient de l’air. Les flux
pourraient quitter partiellement la Big Tech pour des segments plus décotés.

Ce que ça signifie vraiment

La résilience de Wall Street ne dit rien sur la santé de l’économie américaine.

Elle reflète avant tout la capacité exceptionnelle de quelques géants technologiques à capter la majorité des flux mondiaux de capitaux dans un monde dominé par l’IA et la recherche de croissance.
La vraie question pour les prochains mois n’est pas « est-ce que le S&P 500 va monter ? » mais « est-ce que cette hausse peut enfin redevenir plus large, plus équilibrée, et économiquement plus saine ? »

SOURCES :

Catégories
Banque & Finance Economie En vedette

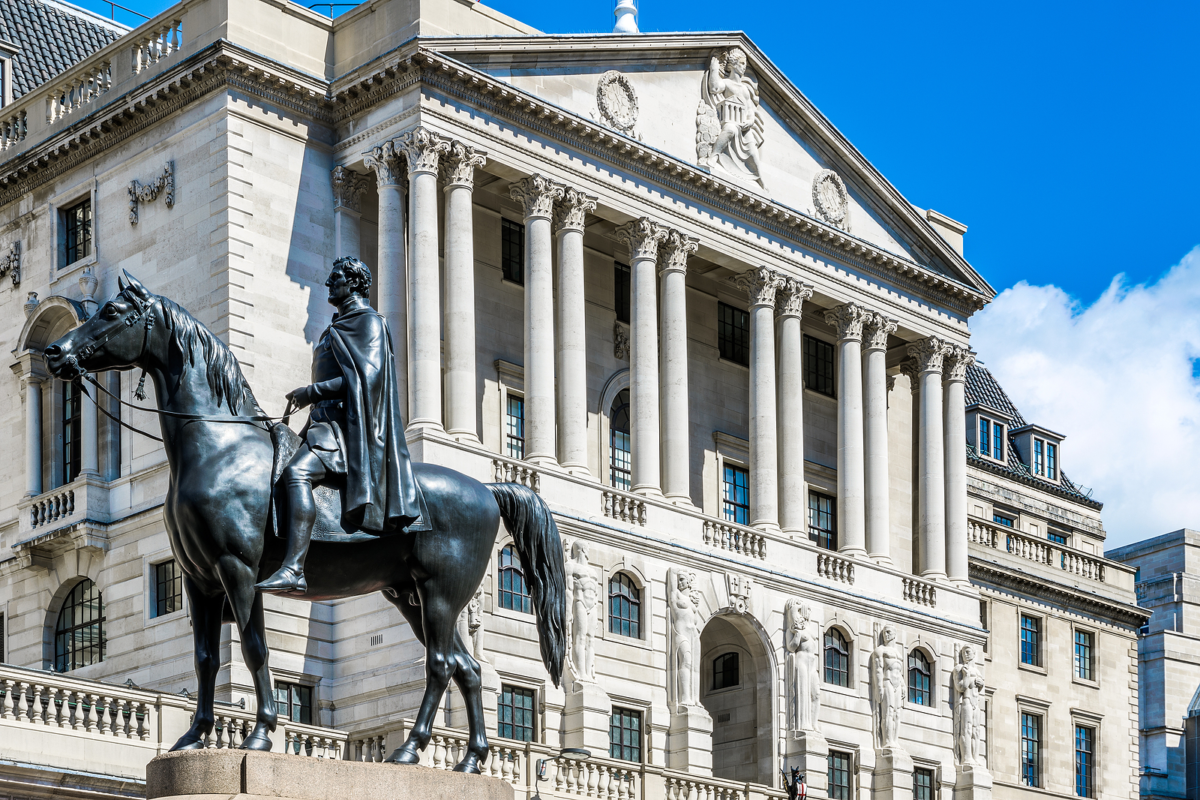
Inflation UK : stable à 2,8 % en mai, pression sur la BoE

Les données d’inflation britannique pour mai 2026 sont tombées ce matin. Verdict de l’ONS : le CPI est resté stable à 2.8% sur un an, en dessous des attentes des économistes qui anticipaient 3.0%.

Une stabilisation trompeuse

La bonne nouvelle s’arrête là. L’inflation des services ; indicateur auquel la Banque d’Angleterre accorde une attention particulière, a accéléré de 3.2% à 3.7%. Or ce composant est considéré comme le plus persistant et le plus révélateur des pressions inflationnistes domestiques. L’inflation sous-jacente (core CPI, hors énergie et alimentaire) a elle aussi légèrement progressé, passant de 2.5% à 2.6%. 

Le transport constitue le principal contributeur à la hausse, tandis que l’alimentation a joué un rôle modérateur. Un équilibre fragile, susceptible de se rompre dans les prochains mois. 

L’ombre de la Banque d’Angleterre

Ces données tombent à un moment particulièrement sensible : la Banque d’Angleterre se réunit demain pour statuer sur les taux d’intérêt. La BoE avait amorcé une trajectoire de détente prudente au début de l’année, les marchés pariant sur des baisses de taux progressives. L’institution projetait un CPI à 3.1% au deuxième trimestre, 3.3% au troisième, avec une nouvelle accélération attendue au quatrième trimestre. 

La résistance de l’inflation des services aujourd’hui ne plaide pas pour un assouplissement rapide. Des taux directeurs élevés prolongés, c’est une pression continue sur les remboursements hypothécaires, le crédit aux entreprises et la consommation des ménages britanniques.

Le spectre de la guerre en Iran

La plupart des économistes anticipent une remontée de l’inflation vers 4% d’ici la fin de l’année, en raison des conséquences économiques du conflit en Iran. Les tensions au Moyen-Orient font peser une pression à la hausse sur les coûts de l’énergie et du carburant, qui se répercute désormais sur les prix à la consommation britanniques. En avril, les prix du carburant automobile avaient bondi de 23% sur un an ; leur plus forte progression depuis septembre 2022. 

Ce que ça change pour les investisseurs

La stabilisation à 2.8% pourrait sembler rassurante. Mais les composantes internes ; services en hausse, core CPI orienté à la hausse, racontent une histoire différente. Une inflation confirmée au-dessus de 3.0% dans les prochains mois repousserait encore les perspectives de baisse de taux, maintenant les coûts d’emprunt à des niveaux élevés pour les ménages comme pour les entreprises. 

Pour les marchés obligataires britanniques, la pression reste entière. Pour la livre sterling, le maintien d’une politique restrictive pourrait constituer un soutien à court terme. Mais à quel prix pour la croissance ?

SOURCES : 

Office for National Statistics (ONS) : Consumer Price Inflation, UK: May 2026 

House of Commons Library : Inflation in the UK: Economic Indicators, 

Bank of England : Monetary Policy Report

UK inflation stays at 2.8% as slowing food prices offset rising transport costs

Catégories
Actualité Banque & Finance Bourse Economie Macro Monde Nos analyses

Pourquoi l’or n’est plus une valeur refuge

Pendant longtemps, le réflexe semblait évident : lorsque la guerre éclate, les investisseurs se précipitent pour quitter les actifs à risque, à la recherche du canot de sauvetage en or.

Mais les marchés modernes sont devenus plus complexes.

Au cours des dernières années, plusieurs crises géopolitiques ont mis en lumière ce que l’on peut qualifier de paradoxe inverse de l’or : lors des phases de panique, l’or a aussi été vendu. Le métal précieux a chuté en mars 2020, au plus fort des turbulences liées au Covid-19, avant de se reprendre quelques semaines plus tard. Certaines tensions au Moyen-Orient ont également provoqué ce type de mouvement. les investisseurs ont alors privilégié le dollar et la liquidité plutôt que les actifs refuges traditionnels.

La logique est simple : en cas de crise, le marché se précipite d’abord vers le cash.

Les principaux acteurs de la finance doivent réagir rapidement aux appels de marge, réduire l’effet de levier et rechercher des garanties lorsque survient un choc. Pendant ces périodes, tout ce qui peut être vendu finit par l’être même l’or, parfois.

Une fois la panique retombée, ce n’est plus la même logique. Les investisseurs commencent alors à réallouer leur capital vers les secteurs qui devraient mieux s’en sortir dans ce nouvel environnement. Lors de ces grandes crises géopolitiques, l’Énergie et la défense reçoivent généralement la plus grande part des flux.

  • le dollar.
  • les taux d’intérêt réels.
  • le pétrole.

Le rôle du dollar reste intact Dans de tels épisodes de stress, il s’apprécie généralement face au reste du monde entier, ce qui pèse souvent, au minimum, sur l’or, les matières premières, les marchés émergents et, d’un même mouvement, sur les actifs présentant du risque.

Les banques centrales jouent également un rôle décisif. Des taux élevés finissent par rendre peu attrayants les actifs qui ne rapportent pas de rendement, comme l’or. À l’inverse, une politique monétaire plus accommodante favorise souvent les métaux précieux.

La guerre de 2022 en Ukraine a mis en scène un mécanisme assez typique :

  • choc initial.
  • hausse de l’énergie.
  • rotation sectorielle.
  • stabilisation progressive des marchés.

La crise du Covid-19 suivait une logique différente, il obéissait à une autre logique non plus un choc énergétique, mais un effondrement de l’état de la demande mondiale.

Les réflexes simplistes ne suffisent plus pour comprendre les crises modernes. Le jour même, les marchés réagissent moins à ce qui se passe qu’aux flux de capitaux que cela déclenche.

Car, au final, ce ne sont pas tant les guerres qui font bouger les marchés.

Ce sont les réactions des investisseurs à ces conflits.

Sources :

ECB – Financial Stability Review (impact des taux réels, du dollar et des tensions géopolitiques sur les marchés européens)

World Gold Council – Gold and market stress during Covid-19 (chute puis rebond de l’or durant la crise de mars 2020)

Baur & Lucey – Is Gold a Hedge or a Safe Haven? (travail académique majeur sur le rôle refuge de l’or)

Federal Reserve – Dollar liquidity and global funding stress (rôle central du dollar dans les périodes de stress financier)

IMF – Global Financial Stability Report (flux de capitaux, liquidité mondiale et réallocation des portefeuilles.

Reuters Markets Coverage (exemples récents de réactions de marché aux tensions géopolitiques)

Catégories
Actualité Banque & Finance Economie Macro Monde Politique

Comment les présidents de la Fed ont changé les marchés

À chaque changement de président de la Réserve fédérale, les marchés entrent souvent dans une nouvelle ère.

Depuis près de cinquante ans, chaque dirigeant de la Fed a dû faire face à une crise majeure. Et à chaque fois, ses décisions ont profondément influencé les marchés mondiaux, le dollar, les taux et les flux de capitaux.

Paul Volcker : casser l’inflation à tout prix

L’inflation dépasse 11 % lorsque Paul Volcker prend la direction de la Fed en 1979. Pour réaffirmer son contrôle, il met en place politique monétaire très restrictive qui contraint les taux d’intérêt à atteindre environ 20 %.

Le choc provoque une forte récession, mais restaure durablement la crédibilité de la Fed et lance un cycle haussier des obligations qui dure près de 40 ans.

Alan Greenspan : la Fed devient le filet de sécurité des marchés

Greenspan est nommé en 1987 et se heurte immédiatement au krach du « Black Monday ». Dès que le Dow Jones plonge de manière historique, la Fed injecte des liquidités sur le marché. Les investisseurs finissent alors par intégrer l’idée suivante : s’il survient une crise, la Fed interviendra toujours. C’est à ce moment-là que la célèbre « Greenspan Put » a vu le jour.

Ben Bernanke : l’ère du Quantitative Easing

La crise des subprimes en 2008 et le fait de sauver le système bancaire mondial Ben Bernanke doit empêcher l’effondrement du système bancaire mondial.

Ensuite, la Fed lance un assouplissement quantitatif (QE), achetant une grande quantité d’obligations pour injecter de la liquidité. Le bilan de la Fed augmente à 4 500 milliards de dollars, contre 900 milliards précédemment.

La politique ci-dessus a été très bénéfique pour les marchés boursiers dans les années 2010

Janet Yellen : le retour progressif à la normalité

Première femme à diriger la Fed, Janet Yellen hérite d’un défi délicat : remonter progressivement les taux sans provoquer de panique sur les marchés.

Chaque déclaration de la Fed devient alors un événement surveillé dans le monde entier, notamment par les économies émergentes sensibles aux mouvements de capitaux.

Jerome Powell : du Covid au retour brutal de l’inflation

Avec la pandémie de 2020, Jerome Powell déclenche des mesures sans précédent, où Jerome Powell déclenche des actions sans précédent :

  • Des taux d’intérêt proches de zéro,
  • Un soutien massif aux marchés,
  • Une explosion du bilan de la Fed au-delà de 8000 milliards de dollars.

Cependant, la reprise des marchés est rapidement freinée par une inflation renouvelée, forçant la Fed à engager un cycle de hausses de taux le cycle de hausse des taux le plus agressif depuis l’ère Volcker, que ce qu’elle n’a jamais fait auparavant.

Une institution qui façonne toujours les marchés mondiaux

Depuis 1979, chaque changement de président à la Fed a marqué le début d’un nouveau régime économique et financier.

Car au-delà des personnalités, la véritable question reste toujours la même :

jusqu’où la Fed est-elle prête à aller pour préserver l’équilibre entre inflation, croissance et stabilité financière ?

Sources et références

Catégories
Actualité Economie Entreprises

IA : un entrepreneur défend les emplois qualifiés

Le marché du travail des jeunes diplômés connaît une contraction mesurable et continue. En France, environ 17 % des diplômés de grandes écoles se retrouvent sans emploi quelques mois après leur sortie, en hausse rapide sur les dernières années.

Dans le même temps, près de 70 % des entreprises déclarent réduire leurs recrutements de profils juniors, et une large majorité anticipe une baisse supplémentaire liée à l’automatisation des tâches d’entrée de carrière.

Cette dynamique est particulièrement visible dans les secteurs traditionnellement ciblés par les écoles de commerce et d’ingénieurs. Entre 2023 et 2025, les recrutements de cadres dans l’IT reculent d’environ 21 %, avec une baisse de 20 % des offres pour développeurs et de 26
% pour les chefs de projet. Chez les moins de 30 ans, l’emploi diminue de 7,4 % dans l’IT et de 3,7 % dans le conseil. Le taux de chômage des 15–24 ans atteint 21,5 %, soit un niveau structurellement élevé par rapport au reste de la population active.

En parallèle, les coûts de formation continuent d’augmenter. Intégrer une grande école de commerce en France ou à l’international représente souvent un investissement total compris entre 150 000 et 300 000 euros, en incluant frais de scolarité et coût d’opportunité. Le retour sur investissement devient plus incertain lorsque l’accès au premier emploi se contracte.

Le facteur déterminant de cette évolution est l’intégration rapide de l’intelligence artificielle dans les processus de travail.

Claude, développé par Anthropic, illustre particulièrement ce changement. Les derniers modèles ne se limitent plus à assister les équipes. Ils exécutent directement des tâches complètes : analyse de documents, rédaction de notes stratégiques, synthèse de données, structuration de présentations, production de livrables.

Ce sont précisément les missions historiquement confiées aux juniors.

Le modèle économique change alors de structure. Une entreprise peut désormais produire ces livrables sans recruter de profils en phase d’apprentissage. Le coût marginal devient quasi nul, et la vitesse d’exécution augmente fortement. Le besoin de juniors, qui servaient
principalement de force d’exécution et de formation, se réduit mécaniquement.

Avec l’arrivée des nouveaux modèles de Claude et des agents IA plus autonomes, ce mouvement ne fait que s’amplifier. Les systèmes deviennent capables d’enchaîner des tâches complexes, d’intégrer des outils externes et de produire des résultats exploitables sans supervision constante.

Le déplacement ne touche donc plus uniquement les tâches simples,
mais progressivement les premiers niveaux d’analyse et de production intellectuelle.

Dans ce contexte, le point d’entrée sur le marché du travail se fragilise. Les entreprises recrutent moins de profils débutants, tout en maintenant une exigence élevée en termes d’autonomie immédiate. Le système se reconfigure autour d’un paradoxe : moins de formation interne, mais plus d’exigence à l’entrée.

Certaines structures choisissent pourtant de maintenir une logique différente.

C’est le cas de Clarifié, fondée par Lorenzo de Blegiers, qui continue d’intégrer des profils juniors dans ses équipes malgré la généralisation de ces outils. J’y ai été recruté à 18 ans, sans expérience préalable, dans un cadre où la logique de formation reste centrale. Dans cette
même dynamique, l’entreprise ne s’arrête pas à un cas isolé : Lorenzo de Blegiers recherche actuellement d’autres profils juniors issus de grandes écoles, notamment pour des fonctions en finance (business plan, analyse) ainsi que pour des rôles en marketing.

Ce positionnement reste minoritaire. La majorité du marché s’oriente vers une optimisation immédiate de la productivité via l’IA, en réduisant les postes nécessitant un apprentissage long.

Les écoles de commerce comme HEC Paris, ESSEC Business School, ESCP Business School ou Sciences Po continuent de former des cohortes importantes de diplômés, mais leur insertion dépend de plus en plus de la capacité des entreprises à maintenir des rôles d’entrée dans un environnement fortement automatisé.

La question centrale devient alors moins technologique qu’organisationnelle : la suppression progressive des emplois juniors est-elle une optimisation temporaire, ou une transformation
durable du modèle de formation des compétences ?

Avec l’accélération des modèles comme Claude, la réponse semble se déplacer vers la seconde hypothèse.

Par Pierre Cotteau de Simencourt

Sources :

L’insertion professionnelle des diplômés des grandes écoles en baisse : « Quand le marché de l’emploi est plus difficile, on recrute moins de jeunes »

L’essentiel sur… le chômage 

Catégories
Actualité Economie En vedette

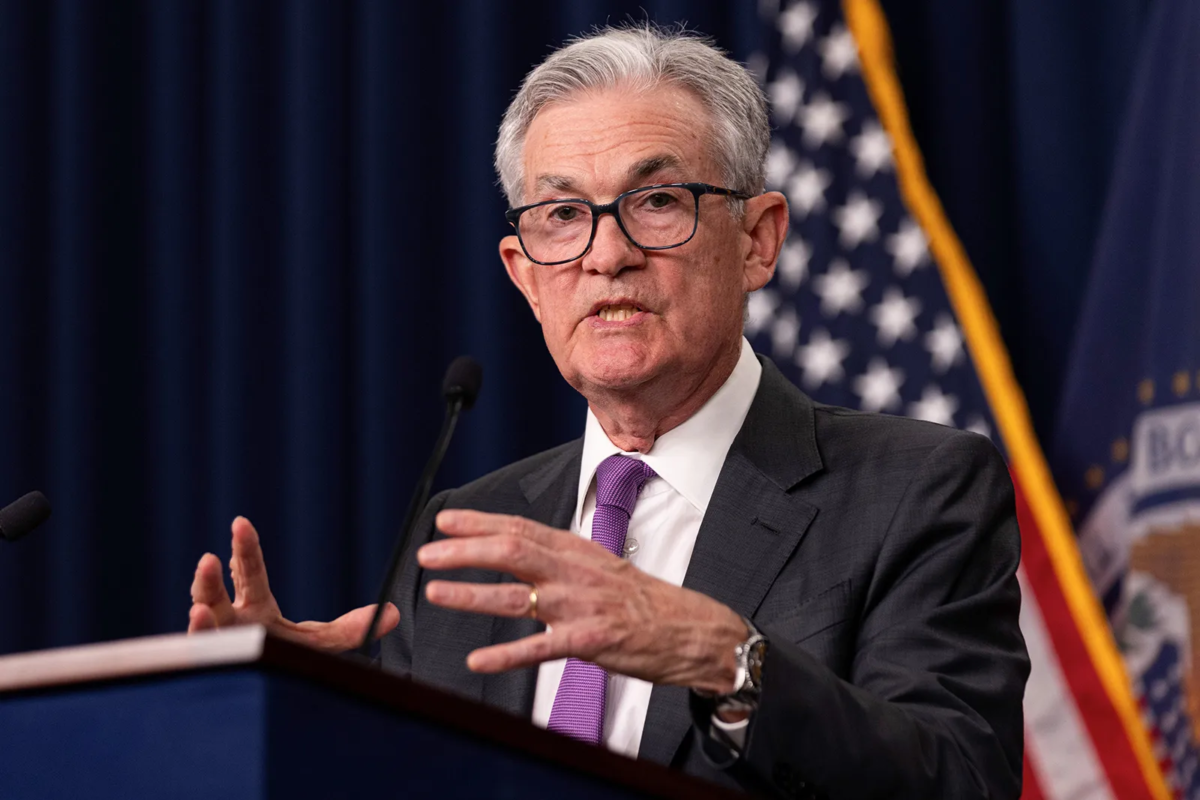
Portrait de Jerome Powell un président de la Fed hors norme

Ce vendredi 15 mai 2026, Jerome Powell quitte la présidence de la Réserve fédérale américaine.

Son successeur, Kevin Warsh, a été confirmé par le Sénat le 13 mai avec 54 voix contre 45, dans un vote quasi intégralement partisan ; le plus partisan de toute l’histoire pour une nomination à ce poste. Un seul démocrate, John Fetterman de Pennsylvanie, a traversé l’aisle pour voter en faveur du candidat de Trump.

Avec lui s’en va l’un des présidents les plus marquants de l’histoire de la Fed. Huit ans à la tête de la banque centrale la plus puissante du monde, traversés par une pandémie mondiale, le cycle de hausse des taux le plus brutal depuis des décennies, et une offensive politique sans précédent de la part d’un président qui l’avait lui-même nommé. Powell aura tenu, jusqu’au bout.

Un profil atypique

Powell est né en 1953 à Washington. Diplômé en science politique à Princeton, puis en droit à Georgetown, il n’est ni économiste ni docteur, contrairement à tous ses prédécesseurs à la Fed. Il fait carrière comme avocat, puis banquier d’affaires à New York, avant de rejoindre le Trésor sous George H.W. Bush au début des années 1990. Barack Obama le nomme gouverneur de la Fed en 2012. C’est ce profil pragmatique, peu idéologique, qui séduit Donald Trump en 2017.

La nomination Trump et la rupture rapide

Le 2 novembre 2017, Trump le nomme à la tête de la Fed. Le Sénat confirme la nomination en janvier 2018 par 84 voix contre 13. La lune de miel est brève : dès la fin 2018, Trump commence à attaquer son propre choix parce que la Fed remonte les taux pour calmer l’économie, et ce n’est pas ce que le président veut entendre.

Le Covid-19 : le moment qui forge une réputation

En mars 2020, la pandémie paralyse l’économie. Powell réagit vite et fort : taux ramenés à zéro, rachats massifs d’actifs, programmes de prêts d’urgence. Le bilan de la Fed passe de 4 500 à plus de 7 000 milliards de dollars en quelques mois. La récession est sévère mais courte. Même Trump se dit satisfait à l’automne 2020.

L’inflation qui suit ce déversement de liquidités contraint ensuite Powell à opérer un virage à 180 degrés : entre mars 2022 et juillet 2023, la Fed relève ses taux dix fois, de zéro à 5,5 %. Controversé, mais l’atterrissage en douceur est au rendez-vous. Biden le renomme pour un second mandat en 2022.

Le second mandat de Trump : la guerre ouverte

Le retour de Trump en janvier 2025 marque le début d’une période sans précédent. Trump veut des baisses de taux rapides. Powell refuse de plier. Les insultes pleuvent : « crétin », « imbécile », « obvious Trump hater ». Trump menace même de le poursuivre en justice pour « incompétence grave ».

L’été 2025 produit une scène surréaliste : Trump se rend lui-même sur le chantier de rénovation du siège de la Fed en casque et costume, accompagné de Powell. Il affirme que les coûts sont encore plus élevés que les chiffres officiels. Powell chausse ses lunettes, regarde le document, et lui dit simplement qu’il a tort.

L’enquête pénale : franchir une ligne rouge

En janvier 2026, le département de la Justice ouvre une enquête pénale contre Powell, portant officiellement sur son témoignage au Congrès concernant les coûts de rénovation. Powell répond publiquement que cette menace est « la conséquence du fait que la Fed fixe ses taux dans l’intérêt général, plutôt qu’en se conformant aux préférences du Président. »

Le sénateur républicain Thom Tillis bloque alors la confirmation de Kevin Warsh, le successeur désigné par Trump, jusqu’à ce que l’enquête soit abandonnée. En avril 2026, le DOJ lâche l’affaire. La voie est libre pour Warsh.

Ce qu’il reste

Powell ne disparaît pas totalement : son mandat de gouverneur court jusqu’en janvier 2028 et il a annoncé son intention d’y rester. Il conserve donc un siège et une voix au FOMC, le comité qui fixe les taux ; du jamais vu depuis près de quatre-vingts ans.

Conclusion : Un héritage qui dépasse la politique monétaire

Dans l’histoire de la Fed, rares sont les présidents qui ont dû se battre sur deux fronts à la fois : gérer l’économie réelle d’un côté, et défendre l’existence même de l’indépendance de l’institution de l’autre. Powell a fait les deux.

Il n’était pas le profil académique attendu. Il n’avait pas le doctorat en économie de ses prédécesseurs. Mais il a traversé la crise sanitaire la plus grave depuis un siècle, piloté le resserrement monétaire le plus rapide depuis quarante ans, et résisté à des pressions politiques que la plupart des observateurs qualifient d’inédites dans l’histoire moderne de la banque centrale américaine. L’historien de la Fed Peter Conti-Brown résume : « Ses vrais moments d’épreuve ont été en 2020 face au Covid, puis en 2025 et 2026 lors de l’assaut de l’administration Trump contre l’indépendance de la banque centrale. Sa place dans l’histoire est assurée sur la base de l’un ou l’autre de ces deux moments. »

Adoré n’est sans doute pas le bon mot ; Powell a essuyé des critiques sévères de la gauche comme de la droite, sur la régulation financière, sur le calendrier de la lutte contre l’inflation, sur les conflits d’intérêts supposés dans ses investissements personnels. Mais respecté, oui, largement, y compris par des élus des deux partis qui ont pris sa défense lorsque la pression de la Maison-Blanche est devenue une menace institutionnelle. C’est peut-être ça, le vrai legs de Powell : avoir rappelé, au prix d’un bras de fer douloureux, pourquoi l’indépendance d’une banque centrale n’est pas un détail technique, mais une condition de confiance pour toute une économie.

Sources :

Federal Reserve Board : biographie officielle

Federal Reserve History

Britannica Money : Jerome Powell

Wikipedia FR : Jerome Powell

CNBC : confirmation de Kevin Warsh

NPR : confirmation Warsh

CNN Business :confirmation Warsh

Bloomberg : héritage de Powell

PBS Frontline :Trump vs la Fed

NPR :abandon de l’enquête DOJ

CNN : abandon de l’enquête DOJ

Le Club des Juristes : analyse de l’enquête pénale

Al Jazeera :bilan Powell

Brookings Institution : réponse Fed au Covid

Catégories
Actualité Economie En vedette

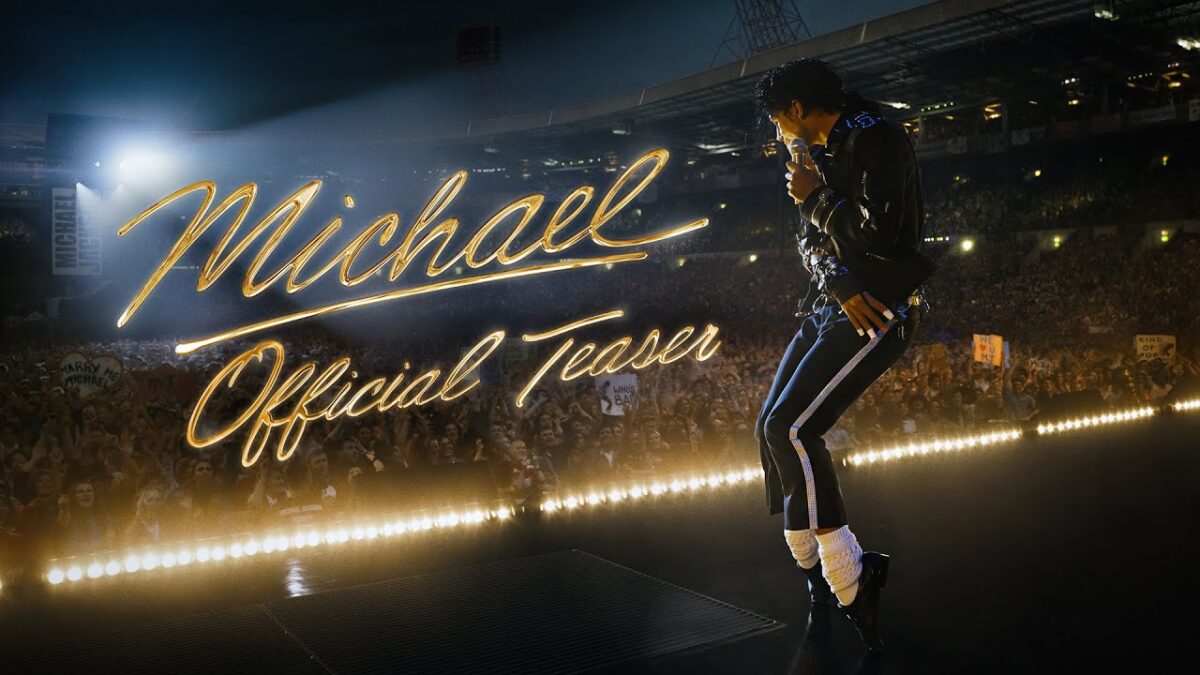
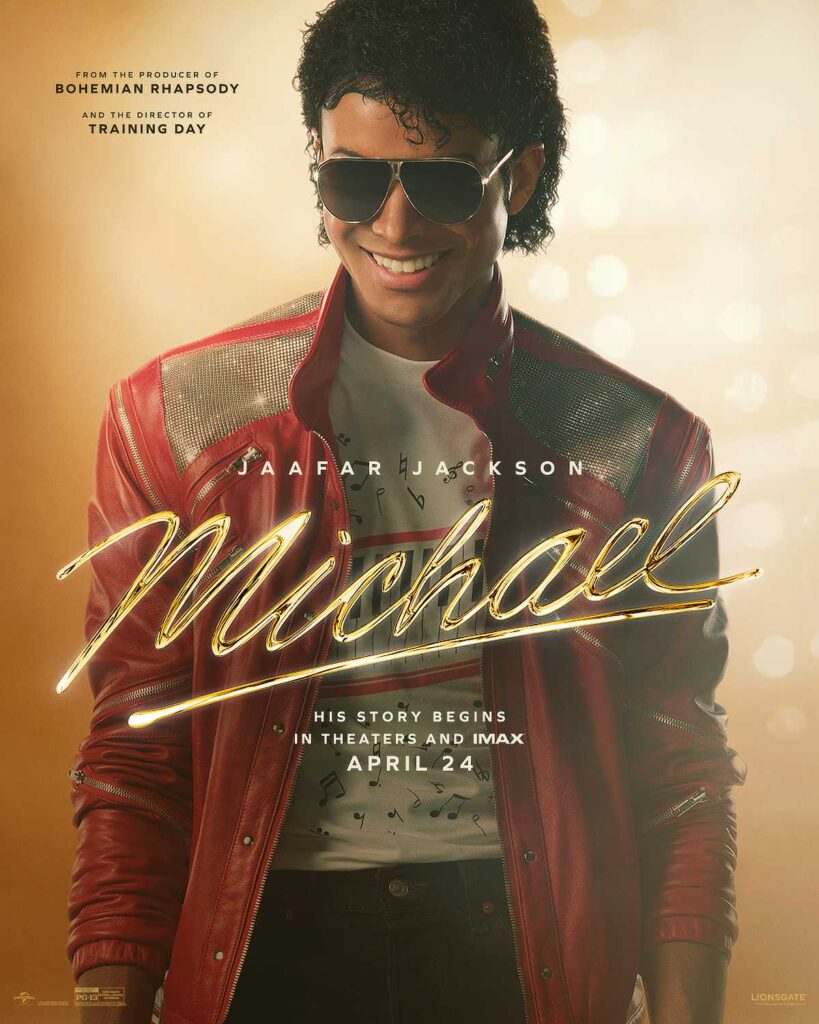
Le biopic de Michael Jackson devenu un phénomène mondial

Sorti il y a quelques semaines, Michael explose déjà tous les records au cinéma. Le film sur Michael Jackson pourrait devenir le biopic musical le plus rentable de l’histoire.

Le biopic Michael, consacré à Michael Jackson, est devenu l’un des plus gros événements cinéma de l’année 2026. Dès son premier week-end, le film a généré plus de 217 millions de dollars dans le monde, dont 97 millions uniquement aux États-Unis. C’est tout simplement le
meilleur démarrage de l’histoire pour un biopic musical.


Le film réalisé par Antoine Fuqua dépasse déjà les débuts de Bohemian Rhapsody ou encore de Elvis. Au Royaume-Uni, Michael a même explosé les records du genre avec plus de 11 millions de livres récoltés en seulement quelques jours. Pour Hollywood, le message est clair :
malgré les années, Michael Jackson reste une machine culturelle mondiale capable d’attirer des millions de personnes dans les salles.

Pourquoi le film attire autant de monde

Le succès du film repose évidemment sur l’aura gigantesque de Michael Jackson. Même dix- sept ans après sa mort, il reste l’un des artistes les plus connus de toute l’histoire avec plus de 500 millions d’albums vendus dans le monde. Ses chansons continuent d’être écoutées partout, et plusieurs générations connaissent encore par cœur des titres comme Thriller, Beat It ou Billie Jean.


Le casting a aussi énormément aidé à créer le buzz autour du projet. C’est Jaafar Jackson, le neveu du chanteur, qui interprète Michael à l’écran. Dès les premières bandes-annonces, les réseaux sociaux ont explosé à cause de la ressemblance physique et des mouvements quasiment identiques à ceux du “King of Pop”. Beaucoup de spectateurs parlent même d’une
performance “hallucinante”, au point que certains évoquent déjà des nominations aux Oscars.

Un succès malgré les énormes polémiques

Le film n’a pourtant pas eu une production simple. Le projet a connu des retards, des reshoots très coûteux et plusieurs polémiques autour de la manière dont seraient traitées les accusations d’abus sexuels visant Michael Jackson. Finalement, les producteurs ont décidé de concentrer
l’histoire sur les années avant 1988, évitant ainsi une grande partie des controverses liées à la fin de sa vie.


Cette décision a divisé les critiques. Certains reprochent au film d’être trop “propre” et de ne pas assez montrer les zones d’ombre de Michael Jackson. D’autres pensent au contraire que le film
réussit surtout à rappeler l’impact culturel immense de l’artiste. Malgré ces débats, le public semble complètement conquis : les notes spectateurs restent très élevées et les salles continuent d’être pleines plusieurs semaines après la sortie.

Hollywood voit déjà beaucoup plus loin

Avec un tel démarrage, Hollywood pense déjà à une suite. Plusieurs médias américains expliquent qu’une énorme partie de la vie de Michael Jackson n’a finalement pas été utilisée dans le premier film à cause des changements de scénario et des problèmes juridiques. Certaines scènes auraient même déjà été tournées avant d’être supprimées du montage final.
Le film pourrait aussi dépasser le milliard de dollars au box-office mondial, ce qui en ferait officiellement le biopic musical le plus rentable de l’histoire du cinéma.

Pour les studios, Michael prouve surtout qu’un artiste capable de marquer plusieurs générations reste une valeur énorme pour l’industrie du divertissement. Entre le cinéma, le streaming, les ventes musicales et les
produits dérivés, le phénomène dépasse largement le simple cadre d’un film.

Avec Michael, Hollywood ne raconte pas seulement la vie d’une star. Le film rappelle surtout à quel point Michael Jackson reste un phénomène culturel quasiment impossible à comparer.
Même après des décennies, sa musique et son influence continuent de générer des chiffres totalement hors normes.

Sources :

Michael fait un moonwalk pour un week-end d’ouverture de 217 millions de dollars, battant des records au box-office pour un biopic | Michael | Le Gardien

Le réalisateur de films d’action qui affronte Michael Jackson | The New Yorker

Catégories
Economie En vedette Macro Monde Nos analyses

Pourquoi tout le monde se trompe sur l’Europe en 2026

L’Europe n’a plus la cote.

Croissance faible, industrie en perte de vitesse, dépendance énergétique, tensions politiques. Depuis plusieurs années, le diagnostic semble clair : le continent est en déclin relatif face aux États-Unis et à la Chine.

Et pourtant, un scénario plus discret émerge. Derrière une croissance encore modeste autour de 1 % en 2026, plusieurs signaux laissent penser que l’Europe pourrait surprendre.

Ce ne sera pas un boom économique. Mais un rééquilibrage plus profond.

Une croissance faible… mais stabilisée

L’Europe reste dans une phase de croissance lente. Les prévisions pour 2026 tournent autour de 1 % à 1,1 %, loin des standards américains.

Mais cette faiblesse cache une réalité différente. Après plusieurs années de chocs successifs pandémie, inflation, guerre en Ukraine, crise énergétique le continent semble entrer dans une phase de stabilisation.

L’inflation ralentit progressivement. Les revenus réels se redressent. Les conditions financières cessent de se durcir.

Autrement dit, l’économie européenne ne rebondit pas encore, mais elle cesse de se dégrader.

Le retour progressif de l’investissement

Pendant deux ans, les entreprises européennes ont ralenti leurs investissements. Incertitude, coût du crédit, prix de l’énergie, tout poussait à l’attentisme.

Mais cette dynamique pourrait changer.

Les plans publics, notamment en Allemagne et au niveau européen, commencent à produire leurs effets. Les investissements dans la défense, l’énergie et l’industrie repartent progressivement.

Dans le même temps, certains secteurs industriels montrent des signes de reprise, portés par la transition énergétique et les besoins de réindustrialisation.

Ce mouvement reste fragile, mais il marque une rupture avec la phase précédente.

Une Europe plus compétitive qu’il n’y paraît

L’un des paradoxes actuels tient à la compétitivité.

L’Europe est souvent perçue comme trop chère, trop réglementée, trop lente. Mais la baisse de l’inflation a changé la donne.

Dans plusieurs pays, les coûts relatifs commencent à se stabiliser. La France, par exemple, bénéficie d’une inflation plus modérée que certains partenaires, ce qui améliore sa position compétitive.

Par ailleurs, la dépendance énergétique, longtemps considérée comme un point faible majeur, est en train de diminuer progressivement avec la diversification des sources et les investissements dans les renouvelables.

Ce ne sont pas des transformations spectaculaires. Mais elles sont structurelles.

Des réformes encore sous-estimées

Depuis la crise Covid, l’Europe a engagé plusieurs transformations importantes.

Le plan de relance européen, les investissements dans la transition énergétique, les projets industriels communs ou encore les nouvelles politiques de souveraineté économique changent progressivement le modèle.

Ces évolutions restent souvent invisibles à court terme. Elles prennent du temps.

Mais elles posent les bases d’une économie plus autonome, moins dépendante des chocs extérieurs.

Dans un contexte de tensions géopolitiques et de fragmentation du commerce mondial, ce repositionnement devient un avantage.

Un environnement mondial qui change

L’Europe bénéficie aussi d’un effet indirect.

La mondialisation ralentit. Les chaînes d’approvisionnement se régionalisent. Les tensions commerciales se multiplient.

Dans ce nouvel environnement, les économies capables de produire localement, de sécuriser leurs ressources et de maintenir une stabilité politique relative prennent de la valeur.

L’Europe coche progressivement ces cases.

Même si sa croissance reste faible, sa stabilité relative devient un atout dans un monde plus incertain.

Un rebond discret, mais réel

L’Europe ne va pas devenir la locomotive de l’économie mondiale.

Mais elle pourrait sortir de la période de stagnation qui a marqué les dernières années.

La croissance devrait rester modérée autour de 1 % en 2026 avant une légère accélération à moyen terme.

Ce scénario repose sur plusieurs conditions : stabilité énergétique, maintien de l’inflation sous contrôle, reprise progressive de l’investissement.

Si ces éléments se confirment, l’Europe pourrait surprendre non pas par sa vitesse, mais par sa résilience.

Une économie plus solide qu’elle n’en a l’air

Comme souvent en économie, la perception compte autant que la réalité.

L’Europe donne l’image d’un continent en difficulté. Mais cette image repose en grande partie sur des comparaisons avec des économies plus dynamiques à court terme.

Sur le fond, le modèle évolue.

Moins dépendant, plus régulé, plus stable.

Ce n’est pas un modèle de croissance rapide. Mais c’est un modèle qui pourrait mieux résister aux chocs futurs.

Et dans le monde actuel, c’est peut-être là que se trouve la véritable surprise.

Sources :