LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Economie En vedette

Linxea : frais, choix, conseil… que vaut-il vraiment ?

Avis Linxea : frais réduits, large choix de supports et accompagnement. Découvrez ce que propose le courtier avant d’investir.

Frais réduits, choix plus important de supports et parcours digitalisé : les épargnants disposent aujourd’hui de davantage d’alternatives pour investir.

Parmi les acteurs qui ont accompagné cette évolution, Linxea occupe une place particulière. Créé en 2001, le courtier en ligne revendique aujourd’hui 200 000 clients et plus de 6 milliards d’euros d’actifs confiés.

Mais au-delà des chiffres, que propose réellement Linxea ? Et quels sont les éléments à regarder avant d’y investir ?

Des frais qui constituent l’un de ses principaux arguments

C’est probablement le premier élément qui a contribué à la réputation de Linxea : la réduction des frais liés à l’épargne.

Sur ses contrats, Linxea affiche notamment 0 % de frais d’entrée, de versement et d’arbitrage en ligne, hors exceptions liées à certains supports. Les frais de gestion des unités de compte en gestion libre se situent quant à eux entre 0,50 % et 0,60 % par an, selon le contrat choisi.

Un élément loin d’être anecdotique lorsqu’on investit sur plusieurs décennies. Quelques dixièmes de pourcentage de frais supplémentaires chaque année peuvent finir par représenter une différence significative sur le capital final en raison de l’effet des intérêts composés.

Il faut néanmoins regarder au-delà des seuls frais du contrat : les supports sélectionnés peuvent eux-mêmes supporter leurs propres frais et certaines opérations sur des ETF, actions ou supports immobiliers peuvent également être facturées.

Assurance-vie, PER, ETF, SCPI… un catalogue particulièrement large

Le deuxième argument de Linxea réside dans la diversité de son offre.

Le courtier distribue plusieurs contrats d’assurance-vie et plans d’épargne retraite (PER), en partenariat avec différents assureurs tels que Spirica, Suravenir, Generali ou Apicil.

À l’intérieur de ces enveloppes, l’épargnant peut accéder, selon le contrat, à des fonds en euros mais également à des ETF, fonds d’investissement, SCPI, actions ou encore à certaines solutions de private equity.

Linxea Spirit 2, par exemple, donne accès à plus de 1 100 supports avec des frais de gestion annuels de 0,5 % sur les unités de compte. Linxea Avenir 2 en propose plus de 600 et peut être ouvert à partir de 100 euros.

L’intérêt est donc moins de chercher « le meilleur contrat Linxea » dans l’absolu que de sélectionner celui qui correspond réellement à ses objectifs, à son horizon d’investissement et aux supports recherchés.

Digital, mais pas uniquement

Autre particularité intéressante : Linxea revendique un modèle digital sans pour autant abandonner le conseil humain.

Les épargnants peuvent gérer leurs contrats en ligne, tandis que Linxea dispose également de conseillers pour accompagner ceux qui souhaitent être guidés. Pour des besoins patrimoniaux plus spécifiques, l’entreprise propose aussi un accompagnement par des conseillers en investissements financiers.

Alors, que vaut Linxea ?

Sur le papier, le positionnement est assez clair : combiner les tarifs d’un acteur en ligne, une architecture d’investissement relativement large et la possibilité de bénéficier d’un accompagnement humain.

Linxea peut ainsi être particulièrement intéressant pour l’épargnant qui souhaite davantage de choix et d’autonomie que dans une offre bancaire traditionnelle, sans nécessairement vouloir gérer l’intégralité de son patrimoine seul.

En savoir plus ici :

Mais les frais ne doivent jamais constituer l’unique critère de sélection. Avant de souscrire, il reste indispensable de comparer les contrats, les assureurs, les supports disponibles, les éventuels frais propres à ces supports et les risques associés.

Car en matière d’épargne, le meilleur contrat n’est pas forcément celui qui coûte le moins cher : c’est avant tout celui qui correspond à votre stratégie.

Cet article a été réalisé dans le cadre d’une collaboration commerciale avec Linxea. Les investissements en unités de compte présentent notamment un risque de perte en capital.
Catégories
Economie Géopolitique Nos analyses

Indonésie : le géant discret que j’ai voulu voir de près

Pourquoi je suis allé voir l’Indonésie de près

L’Indonésie est la première économie d’Asie du Sud-Est, la quatrième population mondiale, et pourtant elle reste quasi absente de nos conversations financières en Belgique. C’est précisément pour ça que je suis parti à Jakarta : comprendre sur le terrain comment fonctionne ce marché, ce qui le fait avancer et ce qui peut le faire trébucher.

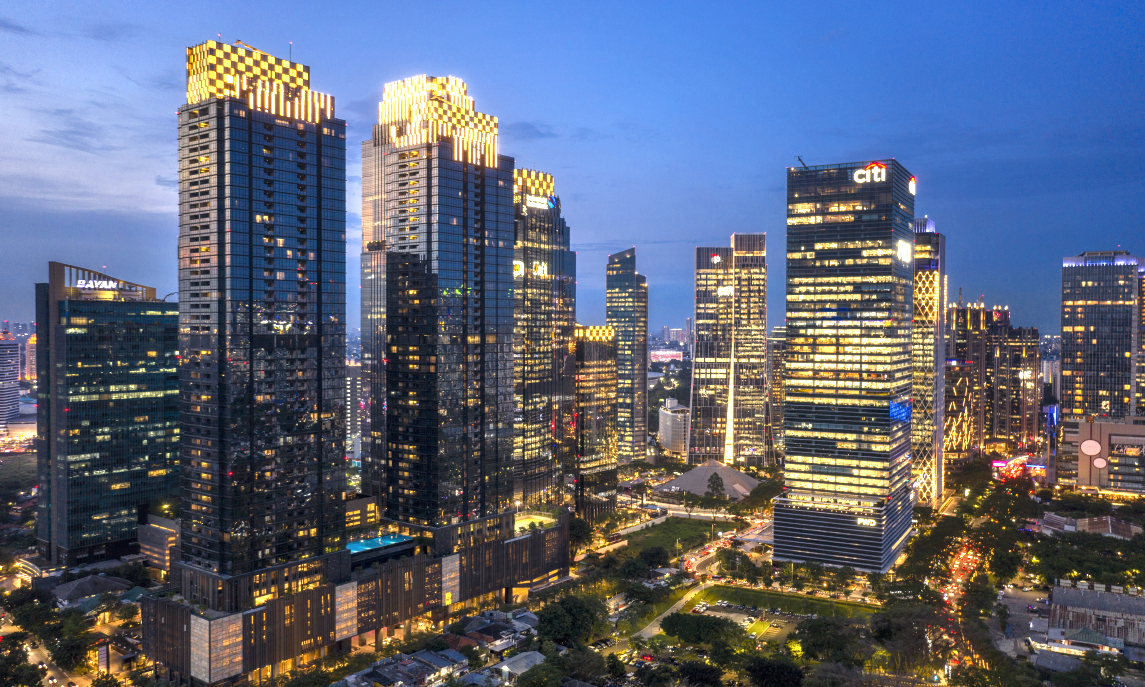
Les chiffres, on peut les lire depuis Bruxelles. Ce qu’on ne peut pas lire, c’est la densité d’un quartier d’affaires comme Sudirman un mardi matin, la vitesse à laquelle les gens paient tout par QR code, ou le poids qu’une histoire coloniale continue d’avoir dans les institutions. Cet article retrace ce que j’ai vu, remis en perspective avec ce que disent les données.

Le pays en quelques repères

L’Indonésie, c’est environ 288 millions d’habitants répartis sur plus de 17 000 îles, mais une économie qui tourne d’abord autour d’une seule : Java. Au premier trimestre 2026, les provinces de Java pesaient à elles seules 57 % du PIB national, selon l’office statistique BPS.

À Jakarta, cette concentration se sent physiquement. Les embouteillages, les tours de bureaux, les centres commerciaux bondés en semaine : tout rappelle que la capitale économique absorbe une part disproportionnée de l’activité, même si le gouvernement pousse depuis plusieurs années le projet de nouvelle capitale administrative, Nusantara, sur l’île de Bornéo.

Trois ordres de grandeur à garder en tête :

  • Population : environ 288 millions d’habitants en 2026, avec une population jeune.
  • PIB par habitant : autour de 5 360 dollars en 2026, soit un pays à revenu intermédiaire qui continue de rattraper son retard.
  • Moteur principal : la consommation des ménages, qui représente environ 53 % du PIB.

L’héritage néerlandais : trois siècles et demi qui structurent encore l’économie

On ne comprend pas l’économie indonésienne sans remonter à la colonisation néerlandaise. Elle a façonné la géographie commerciale du pays, sa dépendance aux matières premières et même certaines de ses grandes banques actuelles.

  1. 1602 – la VOC. La Compagnie néerlandaise des Indes orientales est créée pour contrôler le commerce des épices. Elle est souvent présentée comme la première grande multinationale cotée de l’histoire.
  2. 1619 – Batavia. La VOC s’installe sur le site de l’ancienne Jayakarta et fonde Batavia, l’actuelle Jakarta. Le vieux quartier de Kota Tua en garde encore les traces architecturales.
  3. 1799 – l’État prend le relais. La VOC, en faillite, est dissoute. Ses possessions passent à l’État néerlandais : ce sont les Indes orientales néerlandaises.
  4. 1830 – le système des cultures forcées. Le cultuurstelsel oblige les paysans javanais à consacrer une partie de leurs terres à des cultures d’exportation (café, sucre, indigo). Les revenus renflouent massivement le Trésor néerlandais.
  5. 1942-1945 – l’occupation japonaise, qui met fin de fait au contrôle néerlandais.
  6. 17 août 1945 – l’indépendance est proclamée par Soekarno et Hatta. Les Pays-Bas ne la reconnaissent officiellement qu’en décembre 1949, après quatre ans de conflit.

Le clin d’œil belge. Le cultuurstelsel est introduit en 1830, l’année même de la révolution belge. Les Pays-Bas sortent alors d’une guerre coûteuse à Java et perdent en même temps nos provinces : l’exploitation de Java devient une manière de rétablir les finances publiques. Une partie de l’histoire économique indonésienne s’est donc jouée, indirectement, en parallèle de la nôtre.

Ce que j’en retiens pour aujourd’hui : un modèle longtemps construit sur l’exportation de matières premières brutes. C’est exactement ce que l’Indonésie essaie de casser depuis dix ans avec sa politique de transformation locale des minerais, dont je parle plus bas.

Le secteur bancaire : concentré, très rentable et encore largement public

Le système bancaire indonésien est dominé par quatre acteurs, dont trois sont contrôlés par l’État via le fonds souverain Danantara. Et plusieurs d’entre eux descendent directement d’institutions de l’époque coloniale.

Quelques filiations qui m’ont frappé :

  • Bank Indonesia, la banque centrale, est l’héritière de la De Javasche Bank fondée en 1828 sous administration néerlandaise, nationalisée après l’indépendance.
  • BRI remonte à 1895, à Purwokerto, dans le centre de Java. C’est aujourd’hui la grande banque du microcrédit et des PME.
  • Bank Mandiri est née en 1998, en pleine crise asiatique, de la fusion de quatre banques d’État. L’une d’elles, Bank Exim, descendait de la branche indonésienne de la Nederlandsche Handel-Maatschappij, fondée en 1824 par le roi Guillaume Ier, à l’époque où Bruxelles et La Haye partageaient encore la même couronne.

Les résultats du premier semestre 2026 montrent un secteur solide :

BanqueActionnaire de contrôleBénéfice net S1 2026 (IDR)Évolution sur un an
BRIÉtat (Danantara)31 180 milliards+17,5 %
Bank MandiriÉtat (Danantara)30 410 milliards+24,4 %
BCAPrivé29 540 milliards+1,8 %
BNIÉtat (Danantara)10 800 milliards+6,3 %

Sources : Bisnis.com, Indonesia Business Post.

Trois observations de terrain et de chiffres :

  • Mandiri tire la croissance, avec un encours de crédit en hausse de près de 20 % sur un an et un taux de créances douteuses sous 1 %.
  • BCA, la banque privée de référence, franchit pour la première fois le cap des 1 000 000 milliards de roupies de crédits, en s’appuyant sur une base de dépôts très bon marché. Sa croissance des bénéfices ralentit nettement.
  • Le paiement mobile est partout. Le standard national de QR code, QRIS, lancé par la banque centrale, est utilisé du centre commercial au petit vendeur de rue. Pour un Européen, le contraste avec notre usage encore très attaché à la carte est frappant.

Le point d’attention : la concentration. Quand l’État contrôle trois des quatre plus grandes banques via Danantara, la frontière entre logique commerciale et politique publique devient une vraie question pour un investisseur.

Forces économiques et avantages

La première force de l’Indonésie, c’est la régularité : une croissance autour de 5 % par an, trimestre après trimestre, portée par un immense marché intérieur.

[embed: node/6adb90a4-8625]

Au premier semestre 2026, l’économie a progressé de 5,45 % sur un an. Pour un pays européen, ce serait exceptionnel ; ici, c’est la norme depuis des années.

Ce que j’identifie comme les vrais avantages structurels :

  • Un marché intérieur massif. La consommation des ménages pèse environ 53 % du PIB. Les centres commerciaux de Jakarta pleins un jour de semaine ne sont pas une impression : c’est le moteur de l’économie.
  • La démographie. Une population jeune, de plus en plus urbaine et connectée, qui alimente la demande en crédit, en services financiers et en consommation numérique.
  • Le nickel et la stratégie de transformation locale. L’Indonésie produit environ 60 % du nickel extrait dans le monde, métal clé des batteries. En interdisant l’exportation de minerai brut, le pays a forcé les investisseurs, surtout chinois, à construire des fonderies sur place. Résultat : un excédent commercial ininterrompu pendant plus de 69 mois jusqu’au début 2026.
  • L’investissement qui accélère. L’investissement a progressé de 6,9 % sur un an au deuxième trimestre 2026, soutenu par l’immobilier commercial et les zones économiques régionales.
  • Le tourisme. L’hébergement et la restauration affichaient la plus forte croissance sectorielle au premier trimestre (+13 %). J’y reviendrai en détail dans l’article sur Bali.

En clair, c’est l’histoire coloniale inversée : le pays veut arrêter d’exporter des matières premières brutes pour capter lui-même la valeur ajoutée.

Les points de vigilance

La croissance est solide, mais la confiance des marchés s’est nettement dégradée en 2026. C’est le décalage le plus intéressant que j’ai ramené de ce voyage : une économie réelle qui tient, et une monnaie qui décroche.

  • La roupie au plus bas historique. Début juin 2026, elle a franchi le seuil symbolique de 18 000 roupies pour un dollar, perdant plus de 7 % depuis janvier. C’est la devise la plus faible d’Asie cette année. La guerre en Iran a fait flamber le pétrole, et l’Indonésie est importatrice nette.
  • Une banque centrale forcée de remonter ses taux. Bank Indonesia avait baissé son taux directeur jusqu’à 4,75 %. Elle a dû le remonter à 5,75 % pour défendre la roupie, et l’a maintenu à ce niveau lors de sa réunion des 22 et 23 septembre.
  • Des agences de notation plus prudentes. Moody’s en février puis Fitch en mars 2026 ont abaissé la perspective de la note souveraine à négative, en citant une politique économique jugée moins prévisible.
  • Une dépendance forte à la Chine. La Chine absorbe environ 92 % des exportations de nickel et contrôle une large part des capacités de raffinage installées dans le pays.
  • Des prévisions qui divergent. Pour 2026, l’OCDE table sur 4,7 % de croissance, la Banque asiatique de développement sur 5,2 %. L’écart dit bien l’incertitude sur la soutenabilité des dépenses publiques.

Pour un investisseur européen, le message est double : le potentiel de long terme est réel, mais le risque de change peut effacer une bonne partie du rendement à court terme.

Ce que je retiens

L’Indonésie est un marché qu’on ne peut plus ignorer, mais qu’il faut regarder avec les deux yeux ouverts. D’un côté, une croissance régulière, un secteur bancaire rentable et une stratégie industrielle claire. De l’autre, une monnaie fragile, une forte présence de l’État et une dépendance à un seul grand partenaire.

Ce déplacement confirme une conviction : pour parler sérieusement de marchés émergents à un public belge, il faut aller les voir. Les chiffres donnent la direction, le terrain donne le contexte. Et dans le cas de l’Indonésie, ce contexte commence souvent par une histoire que nous partageons, de près ou de loin, avec les Pays-Bas.

Dans le prochain article, je descends à Bali : une économie presque entièrement tournée vers le tourisme, avec ses forces et ses fragilités propres.

Sources

Catégories
Banque & Finance Bourse En vedette Investissement & Stratégies

Pourquoi attendre l’entrée en Bourse peut vous faire rater une grande partie de la croissance

Investir avant l’entrée en Bourse permet-il de profiter plus tôt de la croissance des entreprises ? SpaceX est restée privée pendant près de 24 ans. Anthropic a vu sa valorisation multipliée par près de 16 en quatorze mois. 

Ces exemples illustrent un phénomène de fond : une part importante de la création de valeur se déroule désormais loin des marchés cotés.

Des entreprises qui restent privées plus longtemps

Selon l’économiste Jay Ritter, de l’université de Floride, l’âge médian des entreprises américaines lors de leur introduction en Bourse est passé d’environ huit ans dans les années 1980 à douze ans en 2025.

Ces quatre années supplémentaires peuvent représenter une période décisive : développement du produit, conquête de nouveaux marchés, croissance des revenus et augmentation de la valorisation.

Pendant cette phase, les actions restent principalement détenues par les fondateurs, les salariés, les fonds de capital-risque et certains investisseurs fortunés.

Le grand public doit généralement attendre l’introduction en Bourse. Aujourd’hui, plus de 1 200 entreprises non cotées sont considérées comme des « licornes », c’est-à-dire valorisées à plus d’un milliard de dollars, selon CB Insights.

SpaceX et Anthropic : deux exemples spectaculaires

Fondée en 2002, SpaceX est restée privée jusqu’à son introduction en Bourse du 12 juin 2026.

L’opération l’a valorisée autour de 1 750 milliards de dollars, après une dernière valorisation privée estimée à environ 800 milliards de dollars fin 2025, selon Forge Global.

Pendant près de 24 ans, seuls les investisseurs ayant accès au marché privé pouvaient directement détenir des actions de l’entreprise. Lorsqu’elle est devenue accessible au grand public, SpaceX faisait déjà partie des sociétés les plus valorisées au monde.

Anthropic, l’entreprise derrière l’intelligence artificielle Claude, constitue un autre exemple.

Sa valorisation est passée de 61,5 milliards de dollars en mars 2025 à 380 milliards en février 2026, puis à 965 milliards en mai 2026.

Elle a ainsi été multipliée par près de 16 en quatorze mois, sans cotation en Bourse.

Cette progression ne correspond toutefois pas à un rendement automatiquement encaissé par tous les actionnaires. Pour transformer une valorisation en gain réel, il faut pouvoir revendre ses titres, bénéficier d’un rachat ou attendre une introduction en Bourse.

Comment fonctionne le private equity ?

Le capital-investissement, ou private equity, consiste à financer des entreprises qui ne sont pas cotées en échange d’une part de leur capital.

Ces entreprises organisent généralement plusieurs levées de fonds : amorçage, séries A, B, C, puis éventuellement des opérations de capital-développement ou de pré-IPO.

Lors de chaque tour, une nouvelle valorisation est négociée entre l’entreprise et un nombre limité d’investisseurs.

Si la société progresse, les nouveaux investisseurs peuvent accepter de payer plus cher. La valeur théorique des titres détenus par les premiers actionnaires augmente alors.

Mais une valorisation privée n’est pas un cours de Bourse. Elle résulte d’une négociation ponctuelle, peut intégrer des conditions préférentielles et peut également diminuer lors d’une levée suivante.

Tant qu’aucune revente n’a eu lieu, le gain reste théorique.

Le private equity est-il plus rentable que la Bourse ?

Selon la dernière étude de France Invest et EY, le capital-investissement français affichait à fin 2025 un taux de rendement interne net de 10,7 % par an sur dix ans, contre 9,5 % pour le CAC 40.

L’édition précédente, portant sur les données à fin 2024, faisait état d’un rendement net de 12,7 % par an, contre 8,9 % pour le CAC 40.

Ces moyennes masquent cependant d’importants écarts.

Certaines entreprises connaissent une croissance spectaculaire, tandis que d’autres stagnent ou font faillite. Quelques réussites peuvent ainsi concentrer une grande partie de la performance d’un fonds.

Le rendement potentiellement supérieur rémunère plusieurs contraintes : risque de perte, frais, information moins fréquente et argent immobilisé pendant plusieurs années.

Les performances moyennes du secteur ne constituent donc aucune garantie pour un investissement individuel.

Un marché historiquement réservé aux grandes fortunes

L’un des principaux obstacles reste l’accès.

Les opérations les plus recherchées sont généralement réservées aux fonds, aux investisseurs institutionnels et aux family offices.

En septembre 2026, le ticket nécessaire pour acquérir directement des actions Anthropic sur certaines opérations secondaires atteignait environ 25 millions de dollars, selon Fortune.

Les particuliers disposent rarement des montants, du réseau ou des structures juridiques nécessaires pour participer directement à ces transactions.

Akka.app veut démocratiser l’accès au non-coté

C’est sur ce constat que se positionne Akka.app, partenaire de cet article.

L’application sélectionne, analyse et négocie des investissements dans des entreprises technologiques non cotées pour les particuliers européens. Les investissements de ses membres sont ensuite regroupés dans des véhicules dédiés.

Akka revendique aujourd’hui une communauté de 4 000 investisseurs et propose environ deux investissements par mois, avec un ticket d’entrée minimum à partir de seulement 300 euros par entreprise.

Ses membres ont notamment pu accéder à des opérations portant sur Anthropic, Perplexity, Epic Games et Bolt.

L’application propose également un suivi du portefeuille, des contenus pédagogiques et un assistant A.I. appelé Daniel pour accompagner ses membres 24/7 sur tout type de questions autour du suivi de ses positions et des investissements à venir. 

Cette démocratisation ne supprime toutefois aucun des risques propres au non-coté.

Ce qu’il faut retenir

Une part croissante de la création de valeur se déroule avant l’entrée en Bourse.

SpaceX et Anthropic représentent des réussites spectaculaires, mais aussi exceptionnelles. À côté de ces entreprises, de nombreuses sociétés privées échouent ou ne trouvent jamais de possibilité de sortie satisfaisante.

Le capital-investissement peut contribuer à diversifier un portefeuille, mais il ne constitue pas une version systématiquement plus rentable de la Bourse.

La croissance n’a pas disparu. Elle a simplement changé d’adresse.

Avertissement

Cet article est réalisé en partenariat avec Akka. Il poursuit une finalité pédagogique et ne constitue pas un conseil en investissement.

Investir dans des entreprises non cotées comporte un risque de perte totale du capital, une faible liquidité et une incertitude importante sur la valorisation. Les sommes investies peuvent rester immobilisées pendant plusieurs années.

Avant toute décision, il convient d’effectuer ses propres recherches, de comprendre les frais et les conditions de sortie, et de conserver une épargne de précaution suffisante. Les performances passées ne préjugent pas des performances futures.

Sources

Jay Ritter, CB Insights, Forge Global, Anthropic, Reuters, Fortune, France Invest/EY, Finyear et AKKA.

Catégories
Banque & Finance Bourse En vedette

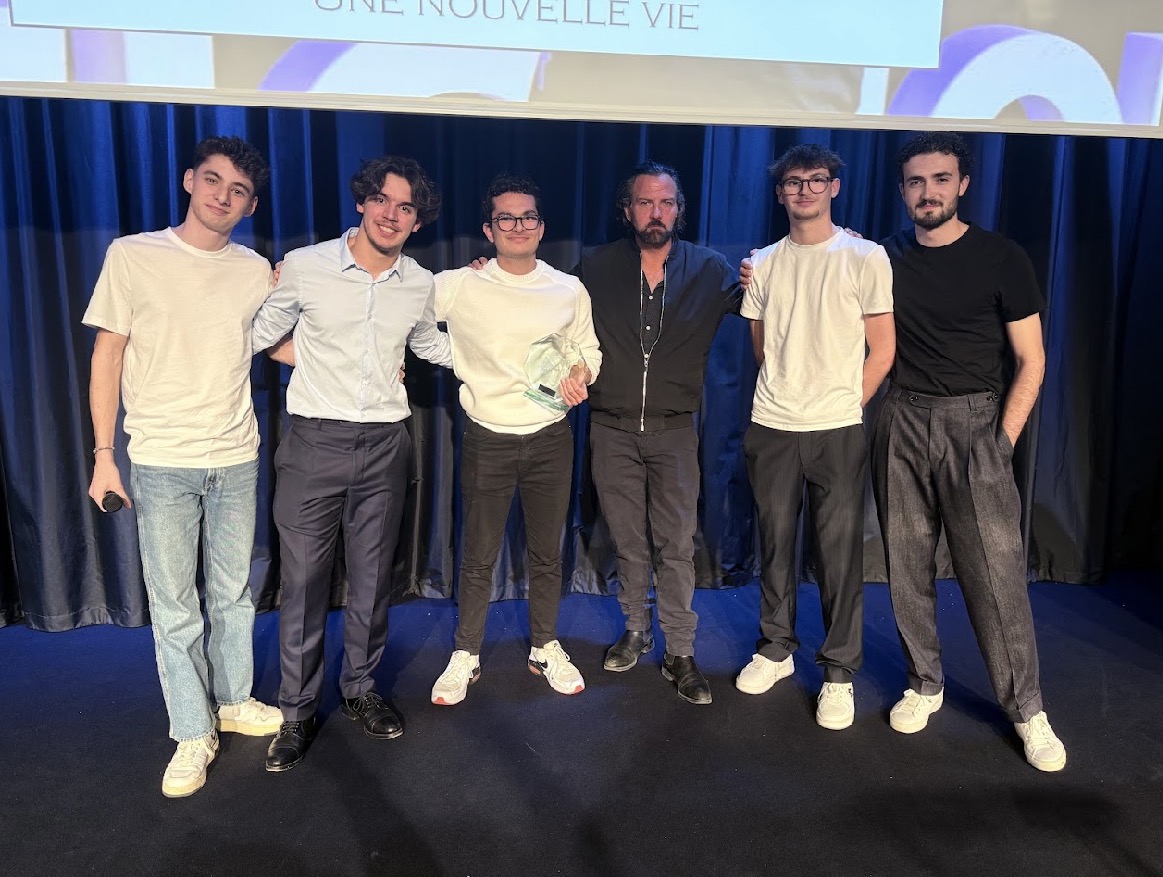
Trading Contest SKEMA : les étudiants défient les marchés

Du 28 septembre au 9 octobre 2026, SKEMA Sophia Antipolis accueille le Trading Contest, organisé avec l’association Finance de SKEMA et Le Trading Français.

Pendant deux semaines, les étudiants de SKEMA Business School pourront découvrir concrètement le fonctionnement des marchés financiers à travers un programme combinant formation, accompagnement et compétition de trading.

La première semaine du Trading Contest SKEMA sera consacrée à la montée en compétences des participants. Plusieurs sessions pédagogiques et interventions permettront d’aborder l’analyse des marchés, les outils de trading, la gestion du risque, mais aussi les parcours et opportunités professionnelles dans l’univers de la finance.

La deuxième semaine laissera place à la compétition. Les étudiants de SKEMA disposeront de comptes dédiés afin de mettre en pratique les connaissances acquises dans un environnement encadré.

Des professionnels de la finance aux côtés des étudiants

Plusieurs intervenants viendront partager leur expertise et leur parcours avec les participants.

Pavel Horák, ATAS Platform Expert, accompagnera les étudiants dans la découverte d’ATAS et de ses outils dédiés notamment à l’analyse des volumes et de l’order flow.

Sami Belghaieb partagera son parcours en finance, son expérience internationale et les étapes qui lui ont permis de construire son parcours professionnel.

Hamza Naqi, fondateur de Parlons Finance, échangera avec les étudiants autour des marchés, de l’information financière et du rôle des médias spécialisés dans la démocratisation de la finance.

Jules Barbato, fondateur de Le Trading Français, interviendra également auprès des étudiants autour du trading, de la formation et de l’accompagnement des participants tout au long du programme.

Un écosystème de partenaires mobilisé

Le Trading Contest SKEMA réunira plusieurs acteurs de l’écosystème financier et technologique autour des étudiants :

ATAS, plateforme spécialisée dans l’analyse des volumes et de l’order flow.

Earn2Trade, qui accompagnera notamment le dispositif de compétition et les comptes mis à disposition des participants.

GW Trade, partenaire du programme.

Parlons Finance, média spécialisé dans la finance.

Et Le Trading Français, à l’initiative du programme aux côtés de l’association Finance de SKEMA.

Un talk show pour clôturer le Trading Contest SKEMA

La compétition se terminera le 9 octobre par une soirée de clôture et une remise des prix sur le campus de Sophia Antipolis.

Après la participation de Jérôme Kerviel lors de l’édition 2025, le Trading Contest SKEMA accueillera cette année Zarch, qui incarne Pierre Chartier, pour un talk show d’une heure.

Cette soirée viendra conclure deux semaines d’immersion dans les marchés financiers et offrira aux étudiants un dernier temps d’échange avec les intervenants et partenaires avant la remise des prix aux meilleurs participants.

Rendez-vous le 28 septembre pour le lancement du Trading Contest SKEMA . Lien de l’inscription : https://ltf-formation.funnel.metaforma.io/03ed817a47a75a7054d78ae25b0702f4

Catégories
Banque & Finance Bourse En vedette

Pétrole à 100 $ : la guerre en Iran secoue les marchés

Un fonds spécialisé dans le fret maritime gagne 3 600 % depuis janvier, porté par la guerre en Iran et la flambée des prix du pétrole.

Cette semaine, deux des goulets d’étranglement les plus surveillés du transport pétrolier mondial le détroit d’Ormuz et celui de Bab-el-Mandeb se sont retrouvés sous pression simultanément.

Résultat : le Brent a grimpé de 9,39 % et le WTI de 9,93 %. Mais l’indice de la peur (VIX), lui, a reculé. Voici pourquoi.

Les chiffres de la semaine

  • Pétrole Brent : 104,61 $ (+9,39 %)
  • Pétrole WTI : 100,05 $ (+9,93 %)
  • Or : 4 408,90 $ (+0,98 %)
  • Rendement du Trésor américain à 10 ans : 4,97 % (+4,56 %)
  • VIX (indice de la peur) : 15,84 (-3,06 %)
  • S&P 500 : 7 656,98 points (-0,38 %)
  • EUR/USD : 1,16 (-0,14 %)

Une guerre de six mois, une semaine d’escalade

Depuis environ six mois, un conflit armé oppose les États-Unis et Israël à l’Iran. Cette semaine a marqué une intensification nette.

Les forces américaines ont coulé cinq pétroliers iraniens ; en représailles, l’Iran a mené sa plus importante vague d’attaques depuis le début du conflit, visant une dizaine de navires près du détroit d’Ormuz.

Un navire y a été touché par un projectile non identifié, prenant feu et forçant l’évacuation de son équipage un incident confirmé par l’organisme britannique de sécurité maritime UKMTO.

La marine américaine maintient désormais un blocus qui perturbe sévèrement le trafic dans ce détroit, par lequel transite une part majeure du pétrole mondial.

À l’autre bout de la péninsule Arabique, les forces houthistes ont pris le contrôle du littoral yéménite de la mer Rouge et de l’île stratégique de Périm, qui commande le détroit de Bab-el-Mandeb un second point de passage critique pour le transport maritime.

L’Arabie saoudite a fermé son oléoduc Est-Ouest après une attaque de drone, privant le royaume d’une route de contournement pour exporter son pétrole sans transiter par le Golfe.

C’est la combinaison de ces deux fronts Ormuz et Bab-el-Mandeb qui explique l’ampleur de la hausse du pétrole cette semaine, ainsi que l’envolée des taux de fret maritime, qui ont atteint des records pour les pétroliers de grande capacité.

(L’impact spécifique de ce contexte sur les marchés asiatiques Inde, Corée du Sud est traité dans l’article dédié à l’Asie de cette semaine.)

Le rôle de la Chine, premier importateur mondial

La Chine module depuis plusieurs mois l’ampleur de la hausse du pétrole par son comportement d’achat : ses importations de brut sont tombées d’environ 11,5 millions de barils par jour en février à près de 6 millions en juin, avant de remonter à environ 7 millions en juillet-août, tout en puisant dans une réserve stratégique de plus d’un milliard de barils.

Une reprise des achats chinois à un rythme comparable à celui d’avant-guerre pourrait, selon CNBC, faire retester au pétrole ses plus hauts niveaux depuis le début du conflit.

Le lien avec l’inflation et les taux américains

L’inflation américaine dépasse désormais le seul facteur pétrolier : l’indice des prix à la consommation a progressé de 0,4 % sur un mois (+3,4 % sur un an) et les prix à la production de 0,4 % également.

Le prix du diesel a atteint un record historique (+58 % sur un an) et plusieurs denrées agricoles récoltes en baisse de 20 % dans le Nebraska, viande de bœuf à des plus hauts pluriannuels contribuent à la hausse du coût de la vie.

La Réserve fédérale américaine se réunit les 15 et 16 septembre, avec une probabilité estimée entre 87 % et 90 % d’une hausse de ses taux directeurs.

Ce contexte éclaire la hausse du rendement du Trésor à 10 ans, à 4,97 %.

Point de pédagogie important : la variation de +4,56 % indiquée dans nos données est une variation relative du niveau du taux, pas une variation en points de pourcentage.

Un taux passant, par exemple, de 4,75 % à 4,97 % correspond à une hausse relative proche de 4,6 %, et non à une hausse de « 4,56 points » une nuance qui évite de surestimer l’ampleur du mouvement.

Le VIX en baisse : un paradoxe à nuancer

Malgré cette escalade militaire et ces craintes d’inflation, le VIX qui mesure la volatilité anticipée sur le S&P 500 a reculé de 3,06 % sur la semaine.

Deux lectures sont possibles, sans qu’aucune ne s’impose clairement.

D’une part, le conflit dure depuis six mois : les investisseurs actions américains ont pu, au fil des mois, intégrer progressivement ce risque dans leurs anticipations, de sorte qu’une nouvelle escalade aussi spectaculaire soit-elle pour le pétrole et le transport maritime n’entraîne plus la même réaction sur la volatilité anticipée des actions américaines, moins directement exposées que les secteurs de l’énergie ou du fret.

D’autre part, cette baisse du VIX pourrait tout aussi bien signaler que les investisseurs sous-estiment le risque que ce conflit continue de s’aggraver.

Les deux lectures restent défendables ; le lecteur doit garder cette incertitude à l’esprit plutôt que d’y voir une explication unique.

L’or, valeur refuge traditionnelle, ne progresse que de 0,98 % une hausse modeste par rapport au bond du pétrole, cohérente avec un climat de risque qui reste, pour l’instant, contenu sur les marchés actions et devises : le S&P 500 recule légèrement (-0,38 %) et l’EUR/USD reste quasi stable (-0,14 %).

Conclusion

Cette semaine illustre comment un conflit armé peut frapper certains segments du marché avec une intensité disproportionnée par rapport à d’autres : le pétrole et le transport maritime encaissent un choc majeur, tandis que les indicateurs de risque plus larges VIX, or, actions américaines restent, pour l’instant, relativement stables.

Deux échéances méritent d’être suivies dans les prochains jours : la décision de la Réserve fédérale les 15 et 16 septembre, et le comportement d’achat de la Chine, qui pourrait déterminer si le pétrole reteste ses plus hauts niveaux depuis le début du conflit.

Sources :

Reuters : Attaques contre les pétroliers iraniens et escalade dans le détroit d’Ormuz

The Guardian : Prise de l’île stratégique de Périm par les Houthis

Hellenic Shipping News : Hausse historique des taux de fret pétrolier

Pictet : Weekly Update du 14 septembre 2026

Catégories
Actualité Banque & Finance En vedette

Inflation persistante aux États-Unis : pourquoi les actions résistent

L’inflation américaine a de nouveau surpris à la hausse en août. Les prix à la consommation hors énergie et alimentation ont progressé de 0,3 % sur un mois, contre 0,2 % attendu, tandis que l’inflation totale a grimpé de 0,4 %.

Ces chiffres montrent que l’inflation reste plus persistante que prévu aux États-Unis et ravivent les interrogations sur la trajectoire des taux de la Réserve fédérale.

Sur le papier, cette statistique renforce l’argument d’une nouvelle hausse des taux directeurs de la Réserve fédérale cette semaine. Pourtant, les marchés actions n’ont pas paniqué : le S&P 500 a terminé la semaine en hausse de 0,9 %.

Ce contraste entre une inflation qui déçoit et une Bourse qui tient bon n’a rien d’illogique une fois qu’on regarde d’où vient réellement cette inflation, et pourquoi les marchés actions ont, historiquement, une tolérance bien plus grande aux hausses de taux que ce que l’on croit souvent.

Une inflation qui ralentit… lentement, pas qui repart

Le détail des chiffres change beaucoup l’interprétation. Une bonne partie de la hausse vient de catégories volatiles : les prix des billets d’avion ont bondi de 2,7 % sur le mois, ceux des hôtels de 2,4 %. Les services de communication et d’éducation ont eux aussi augmenté fortement, tirés par une hausse inhabituelle des forfaits de téléphonie mobile, un mouvement que beaucoup d’économistes considèrent comme ponctuel plutôt que structurel.

Les composantes plus stables et plus surveillées, elles, restent au contraire relativement sages. Les loyers ont progressé de 0,2 %, tout comme les loyers imputés aux propriétaires, deux hausses inférieures aux tendances observées ces derniers mois. Sur un an, l’inflation sous-jacente a même légèrement reculé, passant de 2,5 % en juillet à 2,4 % en août.

Autrement dit, le ralentissement de l’inflation se poursuit, mais de façon inégale et plus lente que ce que les marchés espéraient, plutôt que de repartir de façon générale à travers l’économie. C’est une nuance importante : ce n’est pas la même histoire qu’un retour de l’inflation, et les marchés le savent.

Une leçon que les marchés actions ont déjà apprise

L’idée qu’une hausse de taux condamne automatiquement la Bourse est un raccourci que l’histoire dément régulièrement. Lors du « taper tantrum » de 2013, l’annonce d’un simple ralentissement des achats d’obligations par la Réserve fédérale avait fait bondir les taux longs américains en quelques semaines. Les marchés actions, après une correction rapide, avaient repris leur progression quelques mois plus tard, portés par une économie qui continuait de créer des emplois.

Fin 2018, un scénario inverse s’était produit : la Fed avait relevé ses taux quatre fois dans l’année, provoquant une chute brutale des actions américaines en décembre. Mais dès qu’elle avait suspendu ses hausses début 2019, la Bourse avait effacé ses pertes en quelques mois à peine.

Ce que ces épisodes montrent, c’est que ce qui compte vraiment pour les actions n’est pas le niveau des taux en lui-même, mais la capacité de l’économie et des entreprises à continuer de générer des bénéfices malgré des taux plus élevés. C’est précisément la question posée aujourd’hui.

Une économie américaine encore solide

Les chiffres de l’emploi plaident pour une économie qui peut encaisser des taux plus élevés sans basculer. Les créations d’emplois ont atteint 162 000 en août, très au-dessus des 55 000 attendus, tandis que le taux de chômage restait stable à 4,1 %. L’activité manufacturière américaine, de son côté, était en expansion pour un huitième mois consécutif.

Les propres modèles de la Réserve fédérale suggèrent qu’un resserrement supplémentaire de 50 points de base ne réduirait la croissance économique que de quelques dixièmes de point. Autrement dit, deux hausses de taux supplémentaires semblent tout à fait absorbables par une économie qui reste, pour l’instant, robuste.

Le vrai moteur : les bénéfices des entreprises

C’est là que se trouve la clé de la résistance des marchés actions. Les prévisions actuelles tablent sur une croissance des bénéfices du S&P 500 de 25 % en 2026 et de 14 % en 2027, tandis que les entreprises de la zone euro devraient croître de 15 % sur ces deux mêmes années.

Fait notable : cette dynamique ne repose plus uniquement sur les plus grandes valeurs technologiques. La croissance médiane des bénéfices des entreprises du S&P 500 atteint environ 14 %, portée aussi par l’industrie manufacturière, l’activité sur les marchés de capitaux et une consommation des ménages qui résiste. Cet élargissement rend la hausse des bénéfices plus solide, car elle ne dépend plus d’une poignée de sociétés.

Des bénéfices plus robustes réduisent mécaniquement la valorisation des actions par rapport à leurs profits, ce qui rend les marchés moins vulnérables à une correction provoquée uniquement par une remontée des taux. Quant à l’intelligence artificielle, elle continue de jouer un rôle de soutien structurel, avec une demande toujours forte pour les capacités de cloud et les infrastructures dédiées.

Ce que l’investisseur peut en retenir

L’inflation américaine n’est pas vaincue, mais elle ne s’emballe pas non plus. C’est cette nuance, plus que le chiffre brut, qui explique pourquoi les marchés actions continuent d’avancer malgré la perspective de nouvelles hausses de taux.

Pour un investisseur, la leçon rejoint celle de tous les grands épisodes de resserrement monétaire depuis trente ans : rester diversifié, sans dépendre excessivement d’un petit nombre de valeurs, tout en gardant une exposition aux thèmes de fond, comme l’intelligence artificielle, l’énergie et les ressources, ou les tendances démographiques de long terme, reste la meilleure façon de traverser ces phases sans s’exposer inutilement à un choc isolé.

SOURCES

• Bureau of Labor Statistics (BLS) – Consumer Price Index, août 2026

• Bureau of Labor Statistics (BLS) – Producer Price Index, août 2026

• Bureau of Labor Statistics (BLS) – Employment Situation, août 2026

• CME Group – CME FedWatch Tool

• Federal Reserve – projections économiques et modèles de politique monétaire

• Institute for Supply Management (ISM) – indices d’activité manufacturière

• Bloomberg, Factset – données de marché


Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette Nos analyses

Stablecoins : peuvent-ils rivaliser avec les banques centrales ?

Longtemps cantonnés à l’univers des cryptoactifs, les stablecoins intéressent désormais les banques, les géants des paiements et les grandes entreprises technologiques.

Le marché mondial a dépassé 300 milliards de dollars en 2026, contre moins de 10 milliards six ans plus tôt, selon Christine Lagarde. Près de 90 % de ce marché reste concentré entre deuxémetteurs, Tether et Circle, très majoritairement libellés en dollars. La question n’est donc plus seulement technologique : elle devient monétaire etgéopolitique. Qui contrôlera les infrastructures de la monnaie numérique de demain, les banques centrales, les banques commerciales ou les acteurs privés ?

Une nouvelle bataille autour du dollar numérique

Le marché s’est longtemps structuré autour de Tether (USDT) et de l’USDC de Circle, un émetteur créant un jeton adossé à des réserves censées en garantir la stabilité. Mais une nouvelle génération de projets change la donne : Open USD (OUSD), lancé en juin 2026 par Open Standard, réunit déjà plus de 140 entreprises, dont Visa, Mastercard, Stripe,
BlackRock, Coinbase et Google.

Contrairement à un émetteur unique, Open USD fonctionne comme une infrastructure commune : la frappe et le rachat des jetons sont gratuits, et l’essentiel des revenus des réserves est reversé aux partenaires. La bataille ne porte donc plus seulement sur la taille des stablecoins, mais sur la répartition de la valeur qu’ils génèrent.

Les banques centrales face à une nouvelle concurrence

Christine Lagarde reconnaît la croissance spectaculaire des stablecoins tout en pointant les risques pour la stabilité financière et la souveraineté monétaire, la BCE redoutant une «dollarisation numérique » de l’Europe.

Le mécanisme est simple : si particuliers et entreprises déplacent leurs liquidités des banques vers les stablecoins, les établissements bancaires perdent une source de financement, ce qui peut renchérir le crédit. La Banque des règlements internationaux (BRI) partage cette inquiétude : environ 98 % de la valeur des stablecoins est libellée en dollars,un facteur qui pourrait accentuer la dollarisation numérique dans certaines économies.

L’Europe cherche une troisième voie

Plutôt que d’interdire les stablecoins, l’Europe régule la monnaie privée via le règlement MiCA, qui impose aux émetteurs de constituer des réserves séparées et protégées, tout en développant sa propre monnaie publique numérique. La BCE vise une première émission de l’euro numérique en 2029, avec un projet pilote de 12 mois à partir de 2027 et 36 prestataires déjà sélectionnés. L’objectif n’est pas d’éliminer les solutions privées, mais de faire coexister monnaie publique et moyens de paiement privés, y compris via des transactions réglées en monnaie de banque centrale sur des
infrastructures numériques (DLT).

Trois architectures en concurrence

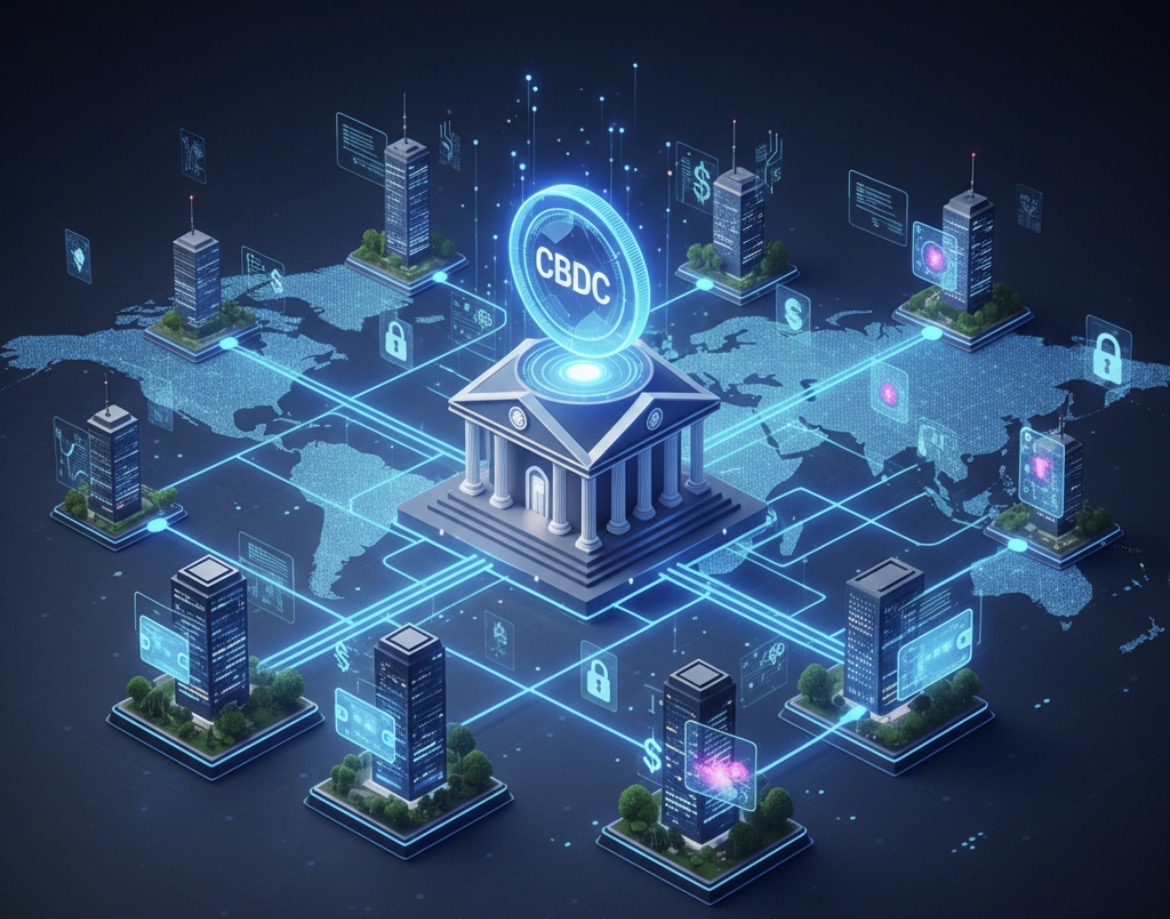
Le stablecoin privé offre une infrastructure programmable et internationale, mais dépend de la qualité de ses réserves et de son cadre réglementaire. Le dépôt bancaire tokenisé conserve le lien avec le système bancaire tout en devenant numérique et programmable. La monnaie numérique de banque centrale, elle, reste une créance directe sur la banque centrale et pourrait servir d’ancre de confiance.

La BRI privilégie aujourd’hui les dépôts tokenisés pour les paiements courants, une manière de bénéficier de la tokenisation sans bouleverser les fondations du système monétaire existant.

Le véritable enjeu : qui captera la valeur ?

Les stablecoins ne sont plus de simples moyens de paiement : ils deviennent des infrastructures financières capables de générer des revenus, des commissions et des effets de réseau. Open USD pousse cette logique plus loin en redistribuant les revenus des réserves à l’écosystème qui contribue à son adoption.

La question n’est donc plus de savoir quel stablecoin est le plus utilisé, mais qui contrôlera l’infrastructure, les utilisateurs et les revenus de cette nouvelle économie monétaire numérique.

Vers une coexistence plutôt qu’une victoire absolue

Il serait prématuré d’annoncer la victoire des stablecoins ou celle des banques centrales. La BRI estimait le marché mondial à environ 315 milliards de dollars début avril 2026, mais leur usage réel dans les paiements du quotidien reste très inférieur à leurs volumes transactionnels globaux.

Le scénario le plus probable est celui d’une hybridation : les banques centrales fourniraient l’ancre monétaire, les banques commerciales conserveraient leur rôle dans le crédit, les stablecoins apporteraient des infrastructures programmables et transfrontalières, tandis que
les entreprises technologiques assureraient la distribution.

Conclusion

La bataille des stablecoins ne se résume pas à un affrontement entre finance traditionnelle et cryptomonnaies : elle relance une question bien plus ancienne, celle du droit de créer et de contrôler la monnaie.

L’Europe défend sa monnaie publique numérique, les acteurs privés construisent des infrastructures mondiales autour du dollar, et les banques explorent les dépôts tokenisés. La prochaine révolution monétaire ne verra sans doute pas disparaître les banques centrales, mais les obligera à partager l’infrastructure monétaire avec des acteurs privés qu’elles n’avaient encore jamais eu à affronter à cette échelle. La véritable bataille ne sera peut-être pas celle du jeton le plus populaire, mais celle de l’infrastructure qui deviendra indispensable.

SOURCES

Catégories
En vedette Entreprises Fiscalité

Optimiser ses frais bancaires : le gisement de trésorerie oublié des PME et ETI

Frais bancaires : le poste de coût que les PME et ETI ne renégocient jamais. Méthode et cas concrets pour en faire un vrai levier de trésorerie.

Dans un compte de résultat, les frais bancaires occupent une ligne discrète. Trop discrète. Rangés dans les charges externes, considérés comme un mal nécessaire, ils sont rarement audités et presque jamais renégociés. 

Pourtant, pour une PME ou une ETI qui manie des flux importants, ils représentent souvent plusieurs dizaines de milliers d’euros par an de la trésorerie qui sort chaque mois sans contrepartie de croissance.

La particularité de ce poste : personne ne le surveille vraiment. Le dirigeant regarde le taux de son crédit et la ligne d’affacturage. Le DAF suit la trésorerie et le BFR.

Les frais bancaires, eux, tombent en petites lignes réparties sur plusieurs comptes, chez plusieurs banques, sous des libellés que peu de gens savent lire : commission de mouvement, frais de tenue de compte, commissions sur virements et prélèvements, commissions monétiques sur les encaissements par carte, commissions de change et frais sur crédits documentaires à l’international, commissions de l’affactureur. Additionnés, ces micro-prélèvements pèsent lourd. Isolés, ils passent sous le radar.

Pourquoi ce poste échappe au contrôle

Trois mécanismes expliquent que les frais bancaires restent le gisement de trésorerie le moins exploité des entreprises.

Le premier, c’est l’opacité. La tarification bancaire aux entreprises n’a pas de prix public. Chaque condition se négocie au cas par cas, ce qui veut dire qu’à volume égal, deux entreprises peuvent payer du simple au double sans jamais le savoir. Sans point de comparaison, impossible de juger si l’on paie trop.

Le deuxième, c’est la fragmentation. Plus une entreprise se développe, plus elle multiplie les banques pour sécuriser ses lignes de financement, pour suivre son expansion géographique, par héritage d’opérations passées. Chaque relation apporte sa propre grille tarifaire, et la vue d’ensemble se perd. La commission de mouvement facturée sur un compte n’est comparée à rien.

Le troisième, c’est le temps. Auditer ligne par ligne des relevés répartis sur plusieurs établissements, reconstituer les grilles, benchmarker, puis mener une renégociation argumentée face à des banquiers qui connaissent leurs marges par cœur : c’est un métier, et ce n’est pas celui du dirigeant. Faute de temps, la ligne reste en l’état, année après année.

La preuve par les chiffres

La théorie vaut ce qu’elle vaut. Voici trois missions récentes, anonymisées, qui montrent l’ampleur réelle du gisement et le fait qu’il se situe rarement là où on l’attend.

Une société de transport (Centre-Val de Loire, 8 M€ de chiffre d’affaires). Un profil que l’on n’imagine pas « sur-facturé ». L’audit des frais bancaires et de la ligne d’affacturage, suivi d’une renégociation ciblée des banques et du factor, a dégagé 40 000 € d’économies par an. Sur une entreprise de cette taille, l’effet sur le résultat n’est pas marginal.

Un industriel de la défense et de l’aéronautique (Occitanie, 30 M€ de chiffre d’affaires). 75 % de son activité à l’international, donc une exposition massive aux crédits documentaires et aux commissions de change, répartie sur quatre banques. En reprenant la structure de ces frais et en la renégociant, la mission a permis 102 000 € d’économies annuelles obtenues en 24 jours.

Un groupe de franchisés food & fitness multi-sites (France et international, 40 M€ de chiffre d’affaires). 80 % du chiffre d’affaires encaissé par monétique et TPE, 15 % par virements internationaux, le tout éclaté sur sept banques. 

Le poste dominant ici, ce sont les commissions sur encaissements par carte, un coût que la plupart des enseignes considèrent comme intouchable. Résultat : 73 000 € d’économies par an, en 45 jours.

Trois entreprises, trois secteurs, trois familles de coûts différentes : l’affacturage pour l’une, l’international et les crédits documentaires pour l’autre, la monétique et les flux d’encaissement pour la troisième. 

Le point commun : dans chaque cas, l’économie était disponible depuis des années. Il ne manquait que le regard et la méthode pour aller la chercher.

Une méthode, pas un changement de banque

Un malentendu fréquent freine les dirigeants : optimiser ses frais bancaires ne signifie pas quitter sa banque. Dans la grande majorité des cas, la relation reste en place. Ce qui change, c’est le rapport de force dans la négociation, une fois que l’entreprise sait précisément ce qu’elle paie, ce que paient des entreprises comparables, et où se situent les marges de manœuvre.

La démarche tient en trois temps : un audit qui isole et qualifie chaque ligne de frais sur l’ensemble des banques ; un benchmark qui confronte ces conditions au marché ; une renégociation menée sur des arguments chiffrés. C’est précisément parce que la méthode est cadrée que les résultats tombent vite 24 jours, 45 jours dans les cas ci-dessus sans désorganiser la trésorerie de l’entreprise.

Êtes-vous concerné ?

Quelques signaux suffisent à savoir si le gisement existe chez vous : vous travaillez avec plusieurs banques ; vous encaissez des volumes importants par carte ; vous avez une activité à l’international (change, crédits documentaires) ; vous utilisez l’affacturage ; ou, tout simplement, vous n’avez jamais fait auditer vos conditions bancaires. 

Si l’un de ces critères vous parle, il y a de fortes chances qu’une part de votre trésorerie s’évapore chaque mois en frais évitables.

En quelques minutes seulement, découvrez le potentiel d’économies de votre entreprise grâce au simulateur DMB Partners. Une première estimation rapide pour identifier ce que l’optimisation de vos frais bancaires pourrait concrètement vous faire gagner.

Faites le test et estimez vos économies potentielles en quelques minutes !

Catégories
Immobilier Investissement & Stratégies

Shura Island : nouvel eldorado des investisseurs ?

Pendant longtemps, pour les investisseurs français à la recherche de nouvelles opportunités au Moyen-Orient, Dubaï semblait être l’évidence. Mais une nouvelle destination commence à attirer les regards : la côte saoudienne de la mer Rouge.

Et 2026 pourrait bien être une année charnière.

Premier changement majeur : les étrangers peuvent désormais investir directement sur le marché financier saoudien. Depuis le 1er février 2026, l’Autorité saoudienne des marchés de capitaux a ouvert le marché principal à l’ensemble des catégories d’investisseurs étrangers.

Dans l’immobilier aussi, les règles ont changé. Depuis janvier 2026, les non-Saoudiens peuvent, sous certaines conditions et dans les zones autorisées, acquérir des biens immobiliers dans le Royaume.

Un changement de taille pour un pays qui cherche justement à attirer les capitaux internationaux.

Et parmi les projets qui incarnent cette ouverture, The Red Sea occupe une place particulière.

SHURA : ACHETER UNE RÉSIDENCE AU COEUR D’UN HÔTEL 5 ÉTOILES

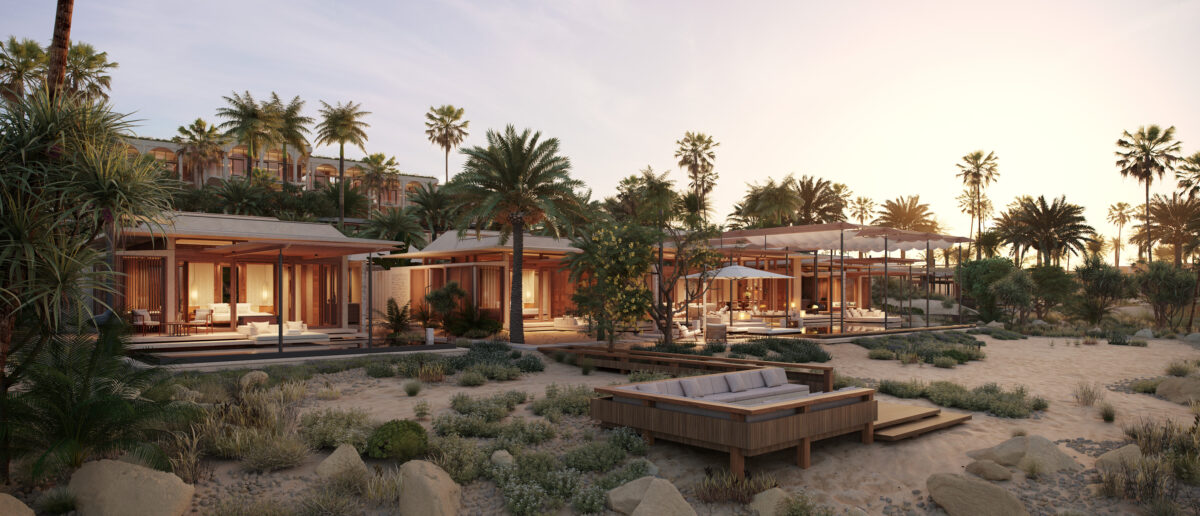
Au cœur de The Red Sea, Shura Island est appelée à devenir la vitrine internationale de cette nouvelle côte saoudienne.

L’île s’étend sur 4,2 km² et doit réunir 11 resorts de luxe, 305 résidences, une marina de 154 anneaux, un parcours de golf insulaire et une importante offre de restaurants, de commerces et de loisirs.

Mais le concept est peut-être plus intéressant encore pour un investisseur : il ne s’agit pas simplement d’acheter une villa dans un nouveau quartier résidentiel.

Certaines résidences sont directement associées à de grandes marques hôtelières internationales. Les propriétaires bénéficient ainsi d’un environnement et de services qui rappellent davantage ceux d’un palace que ceux d’une résidence classique.

Shura, Résidences Four Seasons

À Shura, les premières résidences développées avec SLS proposent par exemple des villas de plage d’une à quatre chambres, avec piscine privée à débordement, terrasses et espaces pensés pour prolonger la vie intérieure vers l’extérieur.

Et autour de chez soi, tout est pensé comme une véritable destination : restaurants, boutiques, golf, activités nautiques, marina et expériences hôtelières.

L’idée est simple : acheter son propre pied-à-terre tout en conservant l’expérience et les services d’un hôtel ultra-luxe.

Et Shura n’est que le début.

DE SLS À FOUR SEASONS, UNE COLLECTION DE RÉSIDENCES ULTRA-LUXE

Red Sea Global développe au total 28 hôtels et plus de 1600 propriétés résidentielles sur The Red Sea et AMAALA.

Le portefeuille rassemble certaines des marques les plus prestigieuses de l’hôtellerie, du bien-être et du lifestyle international.

À AMAALA, les résidences sont notamment associées à Clinique La Prairie, Rosewood, Nammos, Six Senses, Equinox, Four Seasons et Jayasom.

Certaines sont même présentées comme des premières mondiales : Clinique La Prairie, Nammos et Equinox y développent leurs toutes premières résidences au monde.

Autrement dit, l’investissement ne porte plus uniquement sur des mètres carrés.

Il porte sur un écosystème de services, d’expériences et de marques.

AMAALA : QUAND L’IMMOBILIER DEVIENT UNE EXPÉRIENCE DE BIEN-ÊTRE

Plus au nord, AMAALA pousse encore plus loin cette logique.

La destination est construite autour de trois baies, avec une approche entièrement tournée vers le bien-être, la longévité, le sport et l’art de vivre. Sa première phase doit comprendre 349 résidences, intégrées à un ensemble de resorts et d’expériences.

L’ambition est de transformer le séjour en véritable mode de vie.

On y retrouve par exemple un Yacht Club, une marina de 116 places, des installations de bien-être, des expériences sportives et nautiques, mais aussi des infrastructures dédiées à la longévité et à la santé.

AMAALA accueille notamment les premières résidences au monde de Clinique La Prairie, spécialiste de la longévité, ainsi que celles de Equinox, marque américaine emblématique du fitness haut de gamme, et de Nammos, référence internationale du lifestyle et de la restauration.

Le principe est donc assez éloigné de celui d’une résidence secondaire traditionnelle.

On achète un lieu de vie, mais aussi l’accès à un univers.

Golf, yacht, gastronomie, plage, sport, spa, médecine préventive, fitness, restauration et conciergerie : tout est conçu pour être accessible depuis la résidence.

ET SI LA MER ROUGE ÉTAIT LE PROCHAIN DUBAÏ ?

Red Sea Global assume d’ailleurs lui-même la comparaison avec Dubaï.

Le groupe estime que l’opportunité actuelle peut rappeler celle d’un achat immobilier à Dubaï au début des années 2000, avec une différence majeure : une offre beaucoup plus limitée et exclusive.

La demande internationale semble déjà suivre.

Depuis l’ouverture du marché immobilier aux non-Saoudiens, Red Sea Global affirme avoir enregistré une hausse de 20 % du nombre d’acheteurs internationaux. À AMAALA, les acheteurs saoudiens et internationaux représentent désormais respectivement 90 et 10 % des acquisitions.

Et la clientèle vient du monde entier : pays du Golfe, Royaume-Uni, Europe, États-Unis et Asie.

PARIS-SHURA : TROIS VOLS PAR SEMAINE DÈS DÉCEMBRE

Reste un obstacle historique pour une destination aussi éloignée : l’accès.

Là encore, 2026 marque un tournant.À partir de décembre 2026, un vol direct reliera Paris à l’aéroport international de la mer Rouge. La compagnie beOndopérera trois vols par semaine, à bord d’appareils de la famille Airbus A320, avec une expérience premium et des sièges entièrement plats.Depuis Paris, le trajet est annoncé autour de 5 h 30, avec seulement une heure de décalage horaire avec la France.Un détail loin d’être anodin pour une clientèle européenne : la mer Rouge saoudienne devient accessible le temps d’un vol direct, sans correspondance à Riyad ou Dubaï.

UN PARI SUR UNE NOUVELLE ARABIE SAOUDITE

Derrière ces résidences ultra-luxueuses se joue finalement un pari beaucoup plus large.

Celui d’une Arabie saoudite qui cherche à devenir une puissance mondiale du tourisme, de l’immobilier et des services haut de gamme.

The Red Sea and Amaala fonctionne déjà avec de l’électricité produite à 100 % à partir de sources renouvelables et compte notamment plus de 1,1 million de panneaux photovoltaïques et plus de 1 900 MWh de capacité de stockage par batteries.

Les projets sont également conçus pour accueillir des habitants à l’année, et pas uniquement des touristes de passage, avec des infrastructures de santé et d’éducation prévues pour accompagner le développement des communautés résidentielles.

Pour les investisseurs, le pari est donc double : profiter de l’ouverture progressive d’un marché encore jeune et miser sur la naissance d’une nouvelle destination mondiale.

L’immobilier de la mer Rouge ne cherche pas seulement à vendre des villas.

Il cherche à vendre une nouvelle manière de vivre et peut-être, pour les premiers investisseurs, une place dans la prochaine grande destination du Moyen-Orient.

La nouvelle place forte de l’investissement au Moyen-Orient ? Il est encore trop tôt pour l’affirmer. Mais entre l’ouverture aux capitaux étrangers, l’accès des non-Saoudiens à l’immobilier et l’arrivée d’un vol direct depuis Paris, la côte saoudienne devient clairement difficile à ignorer.

Pierre Cotteau de Simencourt

Catégories
Banque & Finance Bourse Economie En vedette Energie Géopolitique Macro Monde Nos analyses

Investisseurs : les matières premières rebattent les cartes

Les matières premières restent ainsi un indicateur clé pour comprendre l’évolution de l’économie mondiale et les anticipations des investisseurs.

Pourtant, un marché envoie généralement les premiers signaux des grands changements économiques : celui des matières premières.

Pétrole, cuivre, uranium, or, gaz naturel, blé, soja ou lithium ne sont pas de simples actifs financiers. Ils constituent les fondations de l’économie mondiale. Lorsqu’une grande puissance modifie sa politique commerciale, énergétique, industrielle ou géopolitique, les premiers effets apparaissent souvent sur les marchés des matières premières, bien avant qu’ils ne soient visibles dans les bénéfices des entreprises ou les principaux indices boursiers.

Pour les investisseurs, comprendre cette dynamique permet non seulement de mieux anticiper les cycles économiques, mais aussi d’améliorer leurs décisions d’allocation d’actifs.

Les matières premières : le premier maillon de l’économie mondiale

Contrairement aux actifs financiers, les matières premières sont soumises à des contraintes physiques. Développer une mine de cuivre, construire une raffinerie, ouvrir un champ pétrolier ou augmenter la production agricole demande des années d’investissements. L’offre ne peut donc pas s’ajuster rapidement lorsque la demande évolue.

Cette inertie explique pourquoi les marchés des commodités réagissent très tôt aux changements politiques et économiques.

Le mécanisme est généralement le même :

  • Une décision politique modifie les règles du commerce ou de l’énergie
  • Les chaînes d’approvisionnement se réorganisent
  • Les flux physiques évoluent
  • Les prix des matières premières s’ajustent
  • Les entreprises et les marchés financiers répercutent ensuite ces changements

Autrement dit, les matières premières constituent souvent le premier langage des transformations économiques mondiales.

Un siècle de décisions politiques qui ont changé les marchés

L’histoire économique offre de nombreux exemples où une décision politique a profondément transformé les marchés des matières premières.
Au début du XXᵉ siècle, les politiques visant à renforcer la concurrence dans le secteur pétrolier ont profondément remodelé l’industrie énergétique mondiale.

Dans les années 1930, la montée du protectionnisme et des barrières douanières a provoqué une forte contraction du commerce international, entraînant un effondrement des prix agricoles et aggravant la crise économique mondiale. En 1971, la fin du système de Bretton Woods et de la convertibilité du dollar en or a marqué un tournant historique. Depuis lors, les matières premières sont devenues beaucoup plus sensibles aux politiques monétaires, aux mouvements du dollar américain et aux flux internationaux de capitaux. Plus récemment, les tensions commerciales, les sanctions économiques, les conflits géopolitiques, la transition énergétique ainsi que les politiques de relocalisation industrielle
ont profondément modifié les échanges mondiaux de pétrole, de gaz, de métaux stratégiques et de produits agricoles.

Chaque épisode rappelle une réalité constante : les décisions politiques redessinent les chaînes d’approvisionnement bien avant que leurs effets apparaissent dans les comptes des entreprises.

Pourquoi les investisseurs doivent surveiller les matières premières

Les matières premières jouent plusieurs rôles essentiels dans l’analyse financière.

Elles permettent notamment :

  • D’anticiper les pressions inflationnistes
  • D’identifier les futurs cycles économiques
  • D’évaluer les risques géopolitiques
  • De détecter les tensions sur les chaînes d’approvisionnement
  • D’améliorer la diversification d’un portefeuille
    Les grands investisseurs institutionnels suivent ces marchés avec attention, car ils fournissent souvent des signaux avancés que les marchés actions n’intègrent qu’avec plusieurs mois de retard.

Trois indicateurs à surveiller en priorité

Pour construire une vision stratégique des marchés, trois facteurs méritent une attention particulière.

1. Les politiques commerciales

Les droits de douane, les sanctions économiques, les restrictions technologiques et les accords commerciaux modifient directement les flux mondiaux de matières premières.
Une simple décision gouvernementale peut déplacer durablement les échanges entre
plusieurs continents.

2. Les politiques énergétiques et industrielles

Le développement des véhicules électriques, des énergies renouvelables, de l’intelligence artificielle ou encore des infrastructures numériques accroît la demande de métaux stratégiques comme le cuivre, le nickel, le lithium ou les terres rares.
À l’inverse, certaines décisions peuvent ralentir certains secteurs tout en favorisant d’autres ressources.
Comprendre ces orientations permet d’identifier les secteurs susceptibles de bénéficier des prochaines vagues d’investissement.

3. Le dollar américain et les conditions financières

La majorité des matières premières étant négociées en dollars américains, les variations de
cette devise influencent directement leur compétitivité et leurs prix.
Une appréciation du dollar tend généralement à exercer une pression sur les prix des
commodités, tandis qu’un affaiblissement peut soutenir leur progression.
Les politiques monétaires et les taux d’intérêt restent donc des variables essentielles pour anticiper l’évolution de nombreux marchés.

Les matières premières comme outil de gestion du risque

Les matières premières ne doivent pas être considérées uniquement comme un moteur de performance.
Elles constituent également un outil de diversification.
Plusieurs études montrent qu’elles peuvent contribuer à réduire le risque global d’un portefeuille lorsqu’elles sont intégrées de manière équilibrée avec les actions, les obligations et d’autres classes d’actifs.
Cette diversification devient particulièrement pertinente dans les périodes d’inflation élevée, de tensions géopolitiques ou de ralentissement économique.
Naturellement, les matières premières demeurent des actifs volatils. Leur intégration doit donc s’inscrire dans une stratégie cohérente de gestion des risques, adaptée à l’horizon d’investissement et au profil de chaque investisseur.

Ce que l’investisseur peut retenir

Les grandes transformations économiques commencent rarement sur les marchés financiers. Elles apparaissent souvent plus tôt dans les flux physiques de l’économie mondiale. Observer les matières premières revient à observer les fondations sur lesquelles reposent l’industrie, le commerce international et les politiques publiques. Pour les investisseurs, les matières premières constituent ainsi un indicateur avancé particulièrement précieux pour anticiper les évolutions économiques et ajuster leur stratégie.

Dans un monde marqué par les rivalités géopolitiques, la transition énergétique, les innovations technologiques et la recomposition des chaînes de valeur, comprendre les marchés des commodités ne relève plus d’une spécialisation réservée aux experts.

C’est désormais une compétence essentielle pour construire une stratégie d’investissement résiliente, anticiper les changements de régime économique et mieux gérer les risques à long terme.

SOURCES

Banque mondiale — Commodity Markets / Commodity Markets Outlook

FMI — Commodity Special Feature

Banque des règlements internationaux — Annual Reports

Energy Institute — Statistical Review of World Energy