LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Actualité Banque & Finance En vedette

Inflation persistante aux États-Unis : pourquoi les actions résistent

L’inflation américaine a de nouveau surpris à la hausse en août. Les prix à la consommation hors énergie et alimentation ont progressé de 0,3 % sur un mois, contre 0,2 % attendu, tandis que l’inflation totale a grimpé de 0,4 %.

Ces chiffres montrent que l’inflation reste plus persistante que prévu aux États-Unis et ravivent les interrogations sur la trajectoire des taux de la Réserve fédérale.

Sur le papier, cette statistique renforce l’argument d’une nouvelle hausse des taux directeurs de la Réserve fédérale cette semaine. Pourtant, les marchés actions n’ont pas paniqué : le S&P 500 a terminé la semaine en hausse de 0,9 %.

Ce contraste entre une inflation qui déçoit et une Bourse qui tient bon n’a rien d’illogique une fois qu’on regarde d’où vient réellement cette inflation, et pourquoi les marchés actions ont, historiquement, une tolérance bien plus grande aux hausses de taux que ce que l’on croit souvent.

Une inflation qui ralentit… lentement, pas qui repart

Le détail des chiffres change beaucoup l’interprétation. Une bonne partie de la hausse vient de catégories volatiles : les prix des billets d’avion ont bondi de 2,7 % sur le mois, ceux des hôtels de 2,4 %. Les services de communication et d’éducation ont eux aussi augmenté fortement, tirés par une hausse inhabituelle des forfaits de téléphonie mobile, un mouvement que beaucoup d’économistes considèrent comme ponctuel plutôt que structurel.

Les composantes plus stables et plus surveillées, elles, restent au contraire relativement sages. Les loyers ont progressé de 0,2 %, tout comme les loyers imputés aux propriétaires, deux hausses inférieures aux tendances observées ces derniers mois. Sur un an, l’inflation sous-jacente a même légèrement reculé, passant de 2,5 % en juillet à 2,4 % en août.

Autrement dit, le ralentissement de l’inflation se poursuit, mais de façon inégale et plus lente que ce que les marchés espéraient, plutôt que de repartir de façon générale à travers l’économie. C’est une nuance importante : ce n’est pas la même histoire qu’un retour de l’inflation, et les marchés le savent.

Une leçon que les marchés actions ont déjà apprise

L’idée qu’une hausse de taux condamne automatiquement la Bourse est un raccourci que l’histoire dément régulièrement. Lors du « taper tantrum » de 2013, l’annonce d’un simple ralentissement des achats d’obligations par la Réserve fédérale avait fait bondir les taux longs américains en quelques semaines. Les marchés actions, après une correction rapide, avaient repris leur progression quelques mois plus tard, portés par une économie qui continuait de créer des emplois.

Fin 2018, un scénario inverse s’était produit : la Fed avait relevé ses taux quatre fois dans l’année, provoquant une chute brutale des actions américaines en décembre. Mais dès qu’elle avait suspendu ses hausses début 2019, la Bourse avait effacé ses pertes en quelques mois à peine.

Ce que ces épisodes montrent, c’est que ce qui compte vraiment pour les actions n’est pas le niveau des taux en lui-même, mais la capacité de l’économie et des entreprises à continuer de générer des bénéfices malgré des taux plus élevés. C’est précisément la question posée aujourd’hui.

Une économie américaine encore solide

Les chiffres de l’emploi plaident pour une économie qui peut encaisser des taux plus élevés sans basculer. Les créations d’emplois ont atteint 162 000 en août, très au-dessus des 55 000 attendus, tandis que le taux de chômage restait stable à 4,1 %. L’activité manufacturière américaine, de son côté, était en expansion pour un huitième mois consécutif.

Les propres modèles de la Réserve fédérale suggèrent qu’un resserrement supplémentaire de 50 points de base ne réduirait la croissance économique que de quelques dixièmes de point. Autrement dit, deux hausses de taux supplémentaires semblent tout à fait absorbables par une économie qui reste, pour l’instant, robuste.

Le vrai moteur : les bénéfices des entreprises

C’est là que se trouve la clé de la résistance des marchés actions. Les prévisions actuelles tablent sur une croissance des bénéfices du S&P 500 de 25 % en 2026 et de 14 % en 2027, tandis que les entreprises de la zone euro devraient croître de 15 % sur ces deux mêmes années.

Fait notable : cette dynamique ne repose plus uniquement sur les plus grandes valeurs technologiques. La croissance médiane des bénéfices des entreprises du S&P 500 atteint environ 14 %, portée aussi par l’industrie manufacturière, l’activité sur les marchés de capitaux et une consommation des ménages qui résiste. Cet élargissement rend la hausse des bénéfices plus solide, car elle ne dépend plus d’une poignée de sociétés.

Des bénéfices plus robustes réduisent mécaniquement la valorisation des actions par rapport à leurs profits, ce qui rend les marchés moins vulnérables à une correction provoquée uniquement par une remontée des taux. Quant à l’intelligence artificielle, elle continue de jouer un rôle de soutien structurel, avec une demande toujours forte pour les capacités de cloud et les infrastructures dédiées.

Ce que l’investisseur peut en retenir

L’inflation américaine n’est pas vaincue, mais elle ne s’emballe pas non plus. C’est cette nuance, plus que le chiffre brut, qui explique pourquoi les marchés actions continuent d’avancer malgré la perspective de nouvelles hausses de taux.

Pour un investisseur, la leçon rejoint celle de tous les grands épisodes de resserrement monétaire depuis trente ans : rester diversifié, sans dépendre excessivement d’un petit nombre de valeurs, tout en gardant une exposition aux thèmes de fond, comme l’intelligence artificielle, l’énergie et les ressources, ou les tendances démographiques de long terme, reste la meilleure façon de traverser ces phases sans s’exposer inutilement à un choc isolé.

SOURCES

• Bureau of Labor Statistics (BLS) – Consumer Price Index, août 2026

• Bureau of Labor Statistics (BLS) – Producer Price Index, août 2026

• Bureau of Labor Statistics (BLS) – Employment Situation, août 2026

• CME Group – CME FedWatch Tool

• Federal Reserve – projections économiques et modèles de politique monétaire

• Institute for Supply Management (ISM) – indices d’activité manufacturière

• Bloomberg, Factset – données de marché


Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette Nos analyses

Stablecoins : peuvent-ils rivaliser avec les banques centrales ?

Longtemps cantonnés à l’univers des cryptoactifs, les stablecoins intéressent désormais les banques, les géants des paiements et les grandes entreprises technologiques.

Le marché mondial a dépassé 300 milliards de dollars en 2026, contre moins de 10 milliards six ans plus tôt, selon Christine Lagarde. Près de 90 % de ce marché reste concentré entre deuxémetteurs, Tether et Circle, très majoritairement libellés en dollars. La question n’est donc plus seulement technologique : elle devient monétaire etgéopolitique. Qui contrôlera les infrastructures de la monnaie numérique de demain, les banques centrales, les banques commerciales ou les acteurs privés ?

Une nouvelle bataille autour du dollar numérique

Le marché s’est longtemps structuré autour de Tether (USDT) et de l’USDC de Circle, un émetteur créant un jeton adossé à des réserves censées en garantir la stabilité. Mais une nouvelle génération de projets change la donne : Open USD (OUSD), lancé en juin 2026 par Open Standard, réunit déjà plus de 140 entreprises, dont Visa, Mastercard, Stripe,
BlackRock, Coinbase et Google.

Contrairement à un émetteur unique, Open USD fonctionne comme une infrastructure commune : la frappe et le rachat des jetons sont gratuits, et l’essentiel des revenus des réserves est reversé aux partenaires. La bataille ne porte donc plus seulement sur la taille des stablecoins, mais sur la répartition de la valeur qu’ils génèrent.

Les banques centrales face à une nouvelle concurrence

Christine Lagarde reconnaît la croissance spectaculaire des stablecoins tout en pointant les risques pour la stabilité financière et la souveraineté monétaire, la BCE redoutant une «dollarisation numérique » de l’Europe.

Le mécanisme est simple : si particuliers et entreprises déplacent leurs liquidités des banques vers les stablecoins, les établissements bancaires perdent une source de financement, ce qui peut renchérir le crédit. La Banque des règlements internationaux (BRI) partage cette inquiétude : environ 98 % de la valeur des stablecoins est libellée en dollars,un facteur qui pourrait accentuer la dollarisation numérique dans certaines économies.

L’Europe cherche une troisième voie

Plutôt que d’interdire les stablecoins, l’Europe régule la monnaie privée via le règlement MiCA, qui impose aux émetteurs de constituer des réserves séparées et protégées, tout en développant sa propre monnaie publique numérique. La BCE vise une première émission de l’euro numérique en 2029, avec un projet pilote de 12 mois à partir de 2027 et 36 prestataires déjà sélectionnés. L’objectif n’est pas d’éliminer les solutions privées, mais de faire coexister monnaie publique et moyens de paiement privés, y compris via des transactions réglées en monnaie de banque centrale sur des
infrastructures numériques (DLT).

Trois architectures en concurrence

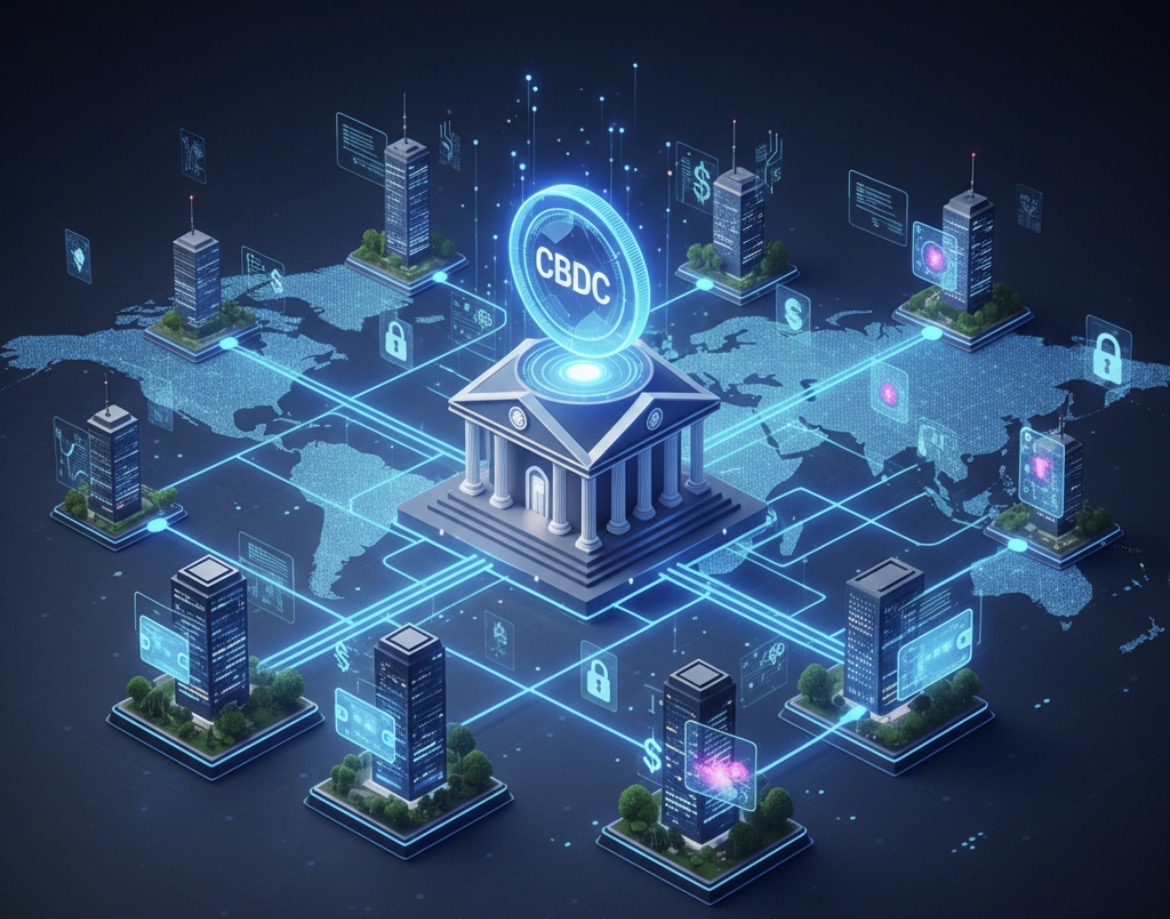
Le stablecoin privé offre une infrastructure programmable et internationale, mais dépend de la qualité de ses réserves et de son cadre réglementaire. Le dépôt bancaire tokenisé conserve le lien avec le système bancaire tout en devenant numérique et programmable. La monnaie numérique de banque centrale, elle, reste une créance directe sur la banque centrale et pourrait servir d’ancre de confiance.

La BRI privilégie aujourd’hui les dépôts tokenisés pour les paiements courants, une manière de bénéficier de la tokenisation sans bouleverser les fondations du système monétaire existant.

Le véritable enjeu : qui captera la valeur ?

Les stablecoins ne sont plus de simples moyens de paiement : ils deviennent des infrastructures financières capables de générer des revenus, des commissions et des effets de réseau. Open USD pousse cette logique plus loin en redistribuant les revenus des réserves à l’écosystème qui contribue à son adoption.

La question n’est donc plus de savoir quel stablecoin est le plus utilisé, mais qui contrôlera l’infrastructure, les utilisateurs et les revenus de cette nouvelle économie monétaire numérique.

Vers une coexistence plutôt qu’une victoire absolue

Il serait prématuré d’annoncer la victoire des stablecoins ou celle des banques centrales. La BRI estimait le marché mondial à environ 315 milliards de dollars début avril 2026, mais leur usage réel dans les paiements du quotidien reste très inférieur à leurs volumes transactionnels globaux.

Le scénario le plus probable est celui d’une hybridation : les banques centrales fourniraient l’ancre monétaire, les banques commerciales conserveraient leur rôle dans le crédit, les stablecoins apporteraient des infrastructures programmables et transfrontalières, tandis que
les entreprises technologiques assureraient la distribution.

Conclusion

La bataille des stablecoins ne se résume pas à un affrontement entre finance traditionnelle et cryptomonnaies : elle relance une question bien plus ancienne, celle du droit de créer et de contrôler la monnaie.

L’Europe défend sa monnaie publique numérique, les acteurs privés construisent des infrastructures mondiales autour du dollar, et les banques explorent les dépôts tokenisés. La prochaine révolution monétaire ne verra sans doute pas disparaître les banques centrales, mais les obligera à partager l’infrastructure monétaire avec des acteurs privés qu’elles n’avaient encore jamais eu à affronter à cette échelle. La véritable bataille ne sera peut-être pas celle du jeton le plus populaire, mais celle de l’infrastructure qui deviendra indispensable.

SOURCES

Catégories
Banque & Finance Bourse Economie En vedette Energie Géopolitique Macro Monde Nos analyses

Investisseurs : les matières premières rebattent les cartes

Les matières premières restent ainsi un indicateur clé pour comprendre l’évolution de l’économie mondiale et les anticipations des investisseurs.

Pourtant, un marché envoie généralement les premiers signaux des grands changements économiques : celui des matières premières.

Pétrole, cuivre, uranium, or, gaz naturel, blé, soja ou lithium ne sont pas de simples actifs financiers. Ils constituent les fondations de l’économie mondiale. Lorsqu’une grande puissance modifie sa politique commerciale, énergétique, industrielle ou géopolitique, les premiers effets apparaissent souvent sur les marchés des matières premières, bien avant qu’ils ne soient visibles dans les bénéfices des entreprises ou les principaux indices boursiers.

Pour les investisseurs, comprendre cette dynamique permet non seulement de mieux anticiper les cycles économiques, mais aussi d’améliorer leurs décisions d’allocation d’actifs.

Les matières premières : le premier maillon de l’économie mondiale

Contrairement aux actifs financiers, les matières premières sont soumises à des contraintes physiques. Développer une mine de cuivre, construire une raffinerie, ouvrir un champ pétrolier ou augmenter la production agricole demande des années d’investissements. L’offre ne peut donc pas s’ajuster rapidement lorsque la demande évolue.

Cette inertie explique pourquoi les marchés des commodités réagissent très tôt aux changements politiques et économiques.

Le mécanisme est généralement le même :

  • Une décision politique modifie les règles du commerce ou de l’énergie
  • Les chaînes d’approvisionnement se réorganisent
  • Les flux physiques évoluent
  • Les prix des matières premières s’ajustent
  • Les entreprises et les marchés financiers répercutent ensuite ces changements

Autrement dit, les matières premières constituent souvent le premier langage des transformations économiques mondiales.

Un siècle de décisions politiques qui ont changé les marchés

L’histoire économique offre de nombreux exemples où une décision politique a profondément transformé les marchés des matières premières.
Au début du XXᵉ siècle, les politiques visant à renforcer la concurrence dans le secteur pétrolier ont profondément remodelé l’industrie énergétique mondiale.

Dans les années 1930, la montée du protectionnisme et des barrières douanières a provoqué une forte contraction du commerce international, entraînant un effondrement des prix agricoles et aggravant la crise économique mondiale. En 1971, la fin du système de Bretton Woods et de la convertibilité du dollar en or a marqué un tournant historique. Depuis lors, les matières premières sont devenues beaucoup plus sensibles aux politiques monétaires, aux mouvements du dollar américain et aux flux internationaux de capitaux. Plus récemment, les tensions commerciales, les sanctions économiques, les conflits géopolitiques, la transition énergétique ainsi que les politiques de relocalisation industrielle
ont profondément modifié les échanges mondiaux de pétrole, de gaz, de métaux stratégiques et de produits agricoles.

Chaque épisode rappelle une réalité constante : les décisions politiques redessinent les chaînes d’approvisionnement bien avant que leurs effets apparaissent dans les comptes des entreprises.

Pourquoi les investisseurs doivent surveiller les matières premières

Les matières premières jouent plusieurs rôles essentiels dans l’analyse financière.

Elles permettent notamment :

  • D’anticiper les pressions inflationnistes
  • D’identifier les futurs cycles économiques
  • D’évaluer les risques géopolitiques
  • De détecter les tensions sur les chaînes d’approvisionnement
  • D’améliorer la diversification d’un portefeuille
    Les grands investisseurs institutionnels suivent ces marchés avec attention, car ils fournissent souvent des signaux avancés que les marchés actions n’intègrent qu’avec plusieurs mois de retard.

Trois indicateurs à surveiller en priorité

Pour construire une vision stratégique des marchés, trois facteurs méritent une attention particulière.

1. Les politiques commerciales

Les droits de douane, les sanctions économiques, les restrictions technologiques et les accords commerciaux modifient directement les flux mondiaux de matières premières.
Une simple décision gouvernementale peut déplacer durablement les échanges entre
plusieurs continents.

2. Les politiques énergétiques et industrielles

Le développement des véhicules électriques, des énergies renouvelables, de l’intelligence artificielle ou encore des infrastructures numériques accroît la demande de métaux stratégiques comme le cuivre, le nickel, le lithium ou les terres rares.
À l’inverse, certaines décisions peuvent ralentir certains secteurs tout en favorisant d’autres ressources.
Comprendre ces orientations permet d’identifier les secteurs susceptibles de bénéficier des prochaines vagues d’investissement.

3. Le dollar américain et les conditions financières

La majorité des matières premières étant négociées en dollars américains, les variations de
cette devise influencent directement leur compétitivité et leurs prix.
Une appréciation du dollar tend généralement à exercer une pression sur les prix des
commodités, tandis qu’un affaiblissement peut soutenir leur progression.
Les politiques monétaires et les taux d’intérêt restent donc des variables essentielles pour anticiper l’évolution de nombreux marchés.

Les matières premières comme outil de gestion du risque

Les matières premières ne doivent pas être considérées uniquement comme un moteur de performance.
Elles constituent également un outil de diversification.
Plusieurs études montrent qu’elles peuvent contribuer à réduire le risque global d’un portefeuille lorsqu’elles sont intégrées de manière équilibrée avec les actions, les obligations et d’autres classes d’actifs.
Cette diversification devient particulièrement pertinente dans les périodes d’inflation élevée, de tensions géopolitiques ou de ralentissement économique.
Naturellement, les matières premières demeurent des actifs volatils. Leur intégration doit donc s’inscrire dans une stratégie cohérente de gestion des risques, adaptée à l’horizon d’investissement et au profil de chaque investisseur.

Ce que l’investisseur peut retenir

Les grandes transformations économiques commencent rarement sur les marchés financiers. Elles apparaissent souvent plus tôt dans les flux physiques de l’économie mondiale. Observer les matières premières revient à observer les fondations sur lesquelles reposent l’industrie, le commerce international et les politiques publiques. Pour les investisseurs, les matières premières constituent ainsi un indicateur avancé particulièrement précieux pour anticiper les évolutions économiques et ajuster leur stratégie.

Dans un monde marqué par les rivalités géopolitiques, la transition énergétique, les innovations technologiques et la recomposition des chaînes de valeur, comprendre les marchés des commodités ne relève plus d’une spécialisation réservée aux experts.

C’est désormais une compétence essentielle pour construire une stratégie d’investissement résiliente, anticiper les changements de régime économique et mieux gérer les risques à long terme.

SOURCES

Banque mondiale — Commodity Markets / Commodity Markets Outlook

FMI — Commodity Special Feature

Banque des règlements internationaux — Annual Reports

Energy Institute — Statistical Review of World Energy

Catégories
Actualité Banque & Finance Economie En vedette Macro Monde Nos analyses

IA en Asie : la frénésie boursière expliquée

De Seoul à Shanghai, les capitaux mondiaux affluent massivement vers les entreprises qui alimentent la révolution de l’IA. Mais derrière l’euphorie se cache une dynamique bien plus profonde. Décryptage.

De Seoul à Shanghai, les marchés asiatiques vivent une nouvelle ruée technologique portée par l’intelligence artificielle. Semi-conducteurs, infrastructures énergétiques, centres de données : les capitaux mondiaux affluent massivement vers les entreprises capables d’alimenter la révolution de l’IA.

Mais derrière cette euphorie boursière se cache une dynamique économique plus profonde : la concentration extrême des investissements technologiques pourrait finir par transformer durablement l’ensemble de l’économie mondiale, avant de provoquer à terme une normalisation brutale des marges et des valorisations.

L’histoire des télécommunications et d’Internet le confirme : aucune révolution technologique ne conserve éternellement ses niveaux de rentabilité initiaux.

La Corée du Sud, nouveau coeur industriel de l’IA mondiale

L’Asie de l’Est s’est progressivement imposée comme l’épicentre industriel de la révolution de l’intelligence artificielle. En Corée du Sud, plusieurs groupes technologiques ont connu des trajectoires boursières spectaculaires grâce à leur position stratégique dans la chaîne d’approvisionnement mondiale des semi-conducteurs.

Le cas le plus emblématique reste celui de SK Hynix. Le fabricant sud-coréen est devenu l’un des principaux fournisseurs mondiaux de mémoire HBM (High Bandwidth Memory), une technologie indispensable aux puces d’IA utilisées notamment par NVIDIA. Sa valorisation boursière a atteint des niveaux historiques sur le marché coréen.

Samsung Electronics a également bénéficié du cycle IA, avec certaines divisions puces enregistrant des hausses de bénéfices opérationnels supérieures à 100 % sur une base annuelle.

La révolution de l’IA ne profite pas uniquement aux fabricants de puces. L’explosion des besoins énergétiques des centres de données a aussi provoqué une forte hausse des valorisations dans les infrastructures électriques. Des groupes comme HD Hyundai Electric ou Hyosung Heavy Industries ont vu leurs cours progresser fortement sous l’effet des investissements massifs dans les transformateurs et réseaux électriques nécessaires aux centres de calcul IA.

La Chine accélère sa stratégie d’autonomie technologique

En parallèle, Pékin poursuit une stratégie agressive d’indépendance technologique afin de réduire sa dépendance aux technologies occidentales. Cette politique soutient massivement :

  • Les semi-conducteurs locaux
  • Le cloud
  • Les infrastructures numériques
  • Les technologies de recyclage électronique

La frénésie autour des introductions en bourse technologiques reste également spectaculaire. Plusieurs IPO liées aux semi-conducteurs ont enregistré des niveaux de sursouscription extrêmement élevés sur les marchés de Shanghai et Shenzhen, illustrant l’appétit des investisseurs asiatiques pour l’IA et les infrastructures numériques.

La rage de l’IA bouleverse les budgets mondiaux

Le phénomène actuel dépasse largement la simple spéculation boursière. L’IA provoque désormais une réallocation massive des budgets technologiques mondiaux. Pour financer les infrastructures nécessaires, de nombreuses entreprises réduisent ou reportent certaines dépenses plus traditionnelles :

  • Renouvellement des parcs informatiques
  • Maintenance classique
  • Logiciels moins stratégiques
  • Projets numériques secondaires

Ce déplacement crée progressivement un marché à deux vitesses : les entreprises liées directement à l’IA attirent l’essentiel des capitaux, tandis que plusieurs secteurs traditionnels restent à l’écart de l’euphorie technologique. Cette concentration rappelle la bulle Internet de la fin des années 1990, avec une différence majeure : contrairement à l’ère Dot-Com, une partie des leaders de l’IA génèrent déjà des bénéfices massifs.

Pourquoi l’IA finira probablement par devenir une commodité

L’histoire économique montre que les grandes révolutions technologiques suivent souvent un cycle similaire :

  1. Phase de rareté
  2. Explosion des marges
  3. Arrivée de la concurrence
  4. Baisse des coûts
  5. Banalisation de la technologie

Le marché de la téléphonie mobile illustre parfaitement ce phénomène. Au début des années 2000, les communications étaient vendues à des prix très élevés. L’intensification de la concurrence et les progrès technologiques ont progressivement fait chuter les coûts jusqu’à rendre les communications quasiment illimitées et invisibles dans le budget des ménages.

L’intelligence artificielle pourrait suivre une trajectoire comparable. Le coût d’accès aux modèles d’IA a déjà fortement diminué sous l’effet des modèles open source, de la concurrence entre géants technologiques, et de l’amélioration rapide des capacités de calcul. Des groupes comme Google, Microsoft, Amazon ou Meta développent désormais leurs propres infrastructures et puces spécialisées, réduisant progressivement la dépendance à certains fournisseurs historiques.

Les véritables gagnants pourraient être les secteurs traditionnels

À long terme, les plus grands bénéficiaires de la révolution de l’IA pourraient ne pas être les fournisseurs d’infrastructures eux-mêmes. L’histoire d’Internet offre un précédent intéressant : les grands gagnants économiques de la démocratisation du web n’ont pas été les fournisseurs d’accès Internet, mais plutôt les banques numériques, l’e-commerce, la logistique et les entreprises capables d’utiliser Internet comme levier de productivité.

Le même phénomène pourrait se produire avec l’IA. À mesure que les coûts baissent, l’intelligence artificielle pourrait progressivement devenir une infrastructure invisible, comparable à l’électricité ou au cloud computing. Les gains de productivité se diffuseraient alors vers :

  • L’industrie
  • La santé
  • La logistique
  • Les services financiers
  • Les entreprises traditionnelles capables d’intégrer efficacement ces technologies

Une révolution durable, mais pas linéaire

L’intelligence artificielle représente probablement l’une des transformations économiques majeures du XXIe siècle. Mais comme toutes les grandes innovations technologiques, son développement passera probablement par des phases d’euphorie, de concentration excessive, de concurrence accrue, puis de normalisation.

La véritable question pour les investisseurs n’est donc plus de savoir si l’IA transformera l’économie mondiale. Elle consiste désormais à identifier quels acteurs conserveront durablement leur avantage compétitif, quelles valorisations restent soutenables, et surtout quels secteurs traditionnels profiteront réellement de cette révolution une fois la phase spéculative passée.

SOURCES

Catégories
Actualité Banque & Finance Bourse Economie En vedette

Le retour du VIX face à une inflation persistante

Apres des mois d’euphorie portée par l’IA et l’espoir de baisses de taux rapides, un signal réapparait sur les marches : la volatilité.

Ce que le VIX est en train de nous dire, après plusieurs mois d’euphorie portée par l’intelligence artificielle et l’espoir d’un assouplissement monétaire rapide, un signal réapparait progressivement sur les marches financiers : la volatilité. La récente remontée du VIX pourrait révéler un changement beaucoup plus profond dans les anticipations des investisseurs.

Le marche commence a envisager que l’inflation americaine reste durablement plus elevee que prevu et que la Reserve federale ne soit pas en mesure d’assouplir sa politique monetaire aussi rapidement qu’espere. C’est peut-etre tout le scenario dominant des marches depuis deux ans qui est en train d’etre reevalue.

Pourquoi le VIX merite une attention particuliere

Le VIX, calcule par le Chicago Board Options Exchange (CBOE), mesure la volatilite implicite attendue sur l’indice S&P 500 a partir du marche des options. Lorsque les investisseurs anticipent une hausse de l’incertitude, ils achetent davantage de protections via les options. Cette demande fait mecaniquement monter le VIX.

La recente hausse de l’indice constitue donc moins une prevision de krach qu’un indicateur de nervosite croissante parmi les investisseurs institutionnels. Historiquement, les grandes phases de hausse du VIX apparaissent souvent lorsque les marches realisent que leurs anticipations economiques etaient trop optimistes.

Le marche croyait au retour rapide des baisses de taux

Depuis la fin du cycle agressif de resserrement monetaire engage par la Reserve federale en 2022, le scenario dominant reposait sur une hypothese simple : ralentissement progressif de l’inflation, stabilisation de la croissance, puis baisse graduelle des taux d’interet. Ce scenario a largement soutenu la hausse des marches actions, notamment dans les secteurs technologiques.

Or plusieurs indicateurs recents suggerent que le combat contre l’inflation pourrait etre plus long et plus complexe que prevu :

  • Tensions persistantes sur les salaires
  • Couts des services toujours eleves
  • Depenses publiques massives
  • Pressions geopolitiques persistantes

Plusieurs institutions financieres ont commence a reviser leurs anticipations. La periode des taux durablement eleves pourrait se prolonger davantage qu’anticipe.

La volatilite n’annonce pas forcement un krach

L’erreur frequente consiste a considerer toute remontee du VIX comme le signe annonciateur d’un effondrement des marches. L’histoire montre pourtant que les periodes de hausse de la volatilite correspondent souvent a des phases de transition plutot qu’a des crises majeures.

Si les investisseurs integrent un scenario de taux plus eleves pendant plus longtemps, certains secteurs pourraient beneficier d’un regain d’interet :

  • Sante
  • Energie
  • Services aux collectivites
  • Banques beneficiant de marges d’interet plus elevees

A l’inverse, les valeurs technologiques fortement valorisees restent particulierement sensibles aux variations des taux, car une part importante de leur valorisation repose sur des benefices futurs.

L’or et le Bitcoin face a un environnement de taux eleves

L’or conserve son statut historique de reserve de valeur et de protection contre les incertitudes geopolitiques. Toutefois, des taux eleves renforcent l’attractivite des obligations souveraines et augmentent le cout d’opportunite de la detention d’un actif ne generant aucun rendement.

Le Bitcoin se trouve dans une situation differente. Malgre son adoption institutionnelle croissante et le succes des ETF Bitcoin, la cryptomonnaie reste fortement influencee par les conditions de liquidite mondiales. Lorsque les banques centrales adoptent un ton plus restrictif, les investisseurs tendent a reduire leur exposition aux actifs les plus volatils.

Le veritable message envoye par le VIX

Au-dela des fluctuations quotidiennes, le VIX rappelle que les marches financiers ont peut-etre construit leurs anticipations sur un scenario trop optimiste concernant l’inflation et la politique monetaire. Depuis plusieurs annees, les investisseurs se sont habitues a l’idee que chaque ralentissement economique serait rapidement suivi d’un soutien massif des banques centrales.

Or le contexte actuel est different. La lutte contre l’inflation limite la marge de manoeuvre de la Reserve federale. Si cette nouvelle realite se confirme, les prochains mois pourraient etre marques non par un krach spectaculaire, mais par une transformation progressive du leadership boursier et une reevaluation plus profonde des actifs financiers. Et c’est precisement ce que la remontee actuelle du VIX semble commencer a signaler.

SOURCES

Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette Nos analyses

Bitcoin : comment Wall Street s’est approprié le BTC

Créé pour contourner le système financier mondial, le Bitcoin est aujourd’hui piloté par les mêmes mécanismes qu’il prétendait fuir. Décryptage d’un paradoxe historique.

Créé en 2009 dans le sillage de la crise des subprimes, le Bitcoin portait une ambition radicale : proposer une alternative aux monnaies traditionnelles et aux banques centrales. Pensé comme un actif décentralisé, indépendant des États et des institutions financières, il devait devenir une forme d’« or numérique » capable de résister aux crises monétaires et politiques.


Quinze ans plus tard, la réalité des marchés raconte une autre histoire. À mesure que les investisseurs institutionnels et les grands fonds de Wall Street ont adopté les cryptomonnaies, le Bitcoin s’est progressivement intégré aux mécanismes classiques de la finance mondiale. Désormais, son évolution dépend moins des promesses technologiques de la blockchain que de la liquidité mondiale, des taux d’intérêt américains et des tensions géopolitiques.

Loin d’être totalement décorrélé du système financier traditionnel, le Bitcoin tend aujourd’hui à réagir comme un actif risqué fortement sensible à la politique monétaire de la Réserve fédérale américaine.

Géopolitique, pétrole et fuite vers la sécurité

Les récents épisodes de tensions au Proche-Orient ont rappelé à quel point les marchés financiers restent dépendants des chocs géopolitiques et énergétiques. Lorsqu’un conflit menace l’approvisionnement mondial en pétrole, les prix de l’énergie augmentent rapidement, alimentant les anticipations d’inflation.


Dans ce contexte, les investisseurs adoptent généralement une posture dite Risk-Off : ils réduisent leur exposition aux actifs les plus volatils pour privilégier des valeurs considérées comme plus sûres dollar américain, obligations d’État, or. Les cryptomonnaies font souvent partie des premières victimes de ce mouvement de prudence.

Le Bitcoin, initialement présenté comme un actif refuge indépendant des États, tend désormais à évoluer de manière proche des actifs technologiques à haut risque, particulièrement lors des phases de stress sur les marchés.

Le paradoxe du minage : pourquoi la hausse de l’énergie ne soutient pas toujours le Bitcoin

À première vue, une hausse du coût de l’électricité devrait mécaniquement augmenter le coût de production du Bitcoin et soutenir son prix. Dans les faits, le mécanisme est plus complexe. Les mineurs de Bitcoin ne fixent pas librement leurs prix : ils dépendent directement du marché.


En 2022, le Bitcoin est passé d’environ 69 000 $ fin 2021 à près de 15 500 $ un an plus tard, dans un contexte de forte hausse des taux américains et de tensions énergétiques mondiales. Certains mineurs ont été contraints de vendre leurs réserves pour couvrir leurs coûts, accentuant temporairement la pression vendeuse.

Le protocole Bitcoin intègre toutefois un mécanisme d’ajustement automatique le Difficulty Adjustment qui permet de réduire la difficulté de minage lorsque des acteurs quittent le réseau, assurant ainsi la continuité du système. Par ailleurs, certains grands acteurs disposent d’un accès à des surplus hydroélectriques ou à du gaz inutilisé, réduisant considérablement leurs coûts.

Trois crises qui ont transformé le marché crypto

Le choc du Covid-19 : la panique de liquidité

En mars 2020, face à l’incertitude provoquée par la pandémie, les investisseurs cherchent massivement du cash. Le Bitcoin perd près de 40 % en une seule journée lors du Black Thursday du 12 mars 2020. Cette chute illustre un point essentiel : dans les phases de panique extrême, les investisseurs liquident tous les actifs risqués, y compris les cryptomonnaies.

La guerre en Ukraine : l’émergence d’un usage alternatif

Lors de l’invasion de l’Ukraine en février 2022, le marché crypto subit d’abord une forte volatilité avant de se stabiliser. Pour la première fois à grande échelle, les cryptomonnaies sont utilisées comme outils de transfert de capitaux en contexte de guerre. Des millions de dollars de dons en crypto-actifs sont envoyés vers l’Ukraine, montrant que le Bitcoin conserve certaines caractéristiques alternatives malgré sa financiarisation.

L’ère des ETF : Wall Street change les règles du jeu

L’approbation des ETF Bitcoin spot aux États-Unis marque un tournant majeur. En quelques mois, plusieurs milliards de dollars affluent vers ces produits financiers institutionnels. Désormais détenu par des fonds et gestionnaires d’actifs, le Bitcoin devient plus sensible aux arbitrages de portefeuille, aux taux d’intérêt et aux mouvements des stratégies algorithmiques.

La FED, véritable moteur du marché crypto

Si les tensions géopolitiques provoquent des secousses à court terme, la trajectoire de fond du Bitcoin reste largement influencée par la politique monétaire américaine. Depuis 2022, la FED a relevé ses taux directeurs de près de 0 % à plus de 5 %, soit le resserrement monétaire le plus rapide depuis les années 1980.


La relation peut être résumée simplement : lorsque l’argent est abondant et peu coûteux, les investisseurs se tournent vers les actifs risqués comme les cryptomonnaies. Lorsque les taux augmentent, les capitaux se réorientent vers les obligations et placements jugés plus sûrs le marché crypto devient alors beaucoup plus fragile.

Le paradoxe de la maturité

Le Bitcoin fait aujourd’hui face à une contradiction majeure. En réussissant son intégration dans la finance institutionnelle, il a gagné en légitimité, en liquidité et en
adoption mondiale. Mais cette normalisation l’a également rendu plus dépendant des mêmes mécanismes financiers qu’il prétendait initialement contourner.


L’actif imaginé comme une alternative au système monétaire mondial est progressivement devenu un baromètre de la liquidité mondiale pilotée par les banques centrales. Et c’est peut-être là le véritable tournant historique du Bitcoin :
être passé du statut de monnaie anti-système à celui d’actif pleinement intégré à Wall Street.

SOURCES :

Catégories
Actualité Banque & Finance Bourse Economie

S&P 500 : l’illusion derrière les records

Les grands indices américains affichent des records mais derrière la vitrine, une poignée de géants technologiques porte seule tout le marché. Décryptage.

À première vue, les marchés américains semblent traverser une nouvelle phase d’euphorie. Le S&P 500 évolue à proximité de ses sommets historiques, porté par l’enthousiasme autour de l’intelligence artificielle. Mais cette solidité de façade masque une réalité bien plus fragile.

Selon Bloomberg et Goldman Sachs, les principales mégacapitalisations technologiques (Microsoft, Apple, Nvidia, Amazon, Alphabet, Meta) peuvent représenter près d’un tiers de la capitalisation totale du S&P 500. L’indice étant pondéré par la capitalisation boursière, la hausse spectaculaire des géants tech suffit à masquer les difficultés du reste du marché.


La preuve : le S&P Equal Weight où chaque entreprise pèse autant sous- performe nettement le S&P 500 classique depuis plusieurs trimestres. Wall Street n’est pas tiré par une dynamique économique généralisée, mais par une
concentration massive des flux vers quelques valeurs considérées comme les grandes gagnantes de l’ère IA.

L’immobilier sous haute pression :

Pendant que les capitaux se ruent vers la Big Tech et les infrastructures IA un marché dont les dépenses mondiales pourraient dépasser 600 milliards de dollars
l’économie réelle subit de plein fouet le maintien des taux élevés.


Chiffre clé : les taux hypothécaires à long terme évoluent autour de 6,5 % à 7 %, contre environ 3 % durant la décennie post-Covid. Un double blocage : les acheteurs
peinent à emprunter, tandis que les propriétaires refusent de vendre pour conserver leurs anciens prêts à taux bas.


Du côté de l’immobilier commercial, des centaines de milliards de dollars de dettes doivent être refinancées dans un environnement beaucoup plus coûteux, avec en
prime des taux de vacance historiquement élevés dans les grandes villes, portés par la montée durable du télétravail.

Industries & small caps : les oubliés

Le secteur industriel résiste sur le plan économique grâce aux politiques de relocalisation et aux investissements en infrastructures mais souffre en Bourse.
Les entreprises industrielles et les petites capitalisations (Russell 2000) restent beaucoup plus dépendantes du crédit bancaire que les géants tech, qui nagent dans
les liquidités.

  • Coûts énergétiques élevés qui compriment les marges
  • Conditions de financement bancaire durcies
  • Investisseurs qui privilégient la croissance immédiate et les cash-flows
  • Contraste de valorisation spectaculaire face aux valeurs technologiques

La FED : seul arbitre qui compte

Dans ce contexte de fracture entre Wall Street et l’économie réelle, la politique monétaire de la Réserve fédérale reste le principal catalyseur des prochains mois. Deux scénarios s’affrontent.

Scénario 1 : Taux durablement élevés

Si l’inflation persiste, les déséquilibres s’accentuent. L’immobilier commercial continue de souffrir, les secteurs crédit-dépendants restent fragilisés. Le marché
devient encore plus concentré sur la Big Tech et donc encore plus vulnérable à une correction.

Scénario 2 : Le pivot monétaire

Une baisse de 25 à 50 points de base suffirait à rééquilibrer le marché : l’immobilier, les small caps, les valeurs industrielles et cycliques retrouveraient de l’air. Les flux
pourraient quitter partiellement la Big Tech pour des segments plus décotés.

Ce que ça signifie vraiment

La résilience de Wall Street ne dit rien sur la santé de l’économie américaine.

Elle reflète avant tout la capacité exceptionnelle de quelques géants technologiques à capter la majorité des flux mondiaux de capitaux dans un monde dominé par l’IA et la recherche de croissance.
La vraie question pour les prochains mois n’est pas « est-ce que le S&P 500 va monter ? » mais « est-ce que cette hausse peut enfin redevenir plus large, plus équilibrée, et économiquement plus saine ? »

SOURCES :

Catégories
Actualité Banque & Finance Bourse Economie Macro Monde Nos analyses

Pourquoi l’or n’est plus une valeur refuge

Pendant longtemps, le réflexe semblait évident : lorsque la guerre éclate, les investisseurs se précipitent pour quitter les actifs à risque, à la recherche du canot de sauvetage en or.

Mais les marchés modernes sont devenus plus complexes.

Au cours des dernières années, plusieurs crises géopolitiques ont mis en lumière ce que l’on peut qualifier de paradoxe inverse de l’or : lors des phases de panique, l’or a aussi été vendu. Le métal précieux a chuté en mars 2020, au plus fort des turbulences liées au Covid-19, avant de se reprendre quelques semaines plus tard. Certaines tensions au Moyen-Orient ont également provoqué ce type de mouvement. les investisseurs ont alors privilégié le dollar et la liquidité plutôt que les actifs refuges traditionnels.

La logique est simple : en cas de crise, le marché se précipite d’abord vers le cash.

Les principaux acteurs de la finance doivent réagir rapidement aux appels de marge, réduire l’effet de levier et rechercher des garanties lorsque survient un choc. Pendant ces périodes, tout ce qui peut être vendu finit par l’être même l’or, parfois.

Une fois la panique retombée, ce n’est plus la même logique. Les investisseurs commencent alors à réallouer leur capital vers les secteurs qui devraient mieux s’en sortir dans ce nouvel environnement. Lors de ces grandes crises géopolitiques, l’Énergie et la défense reçoivent généralement la plus grande part des flux.

  • le dollar.
  • les taux d’intérêt réels.
  • le pétrole.

Le rôle du dollar reste intact Dans de tels épisodes de stress, il s’apprécie généralement face au reste du monde entier, ce qui pèse souvent, au minimum, sur l’or, les matières premières, les marchés émergents et, d’un même mouvement, sur les actifs présentant du risque.

Les banques centrales jouent également un rôle décisif. Des taux élevés finissent par rendre peu attrayants les actifs qui ne rapportent pas de rendement, comme l’or. À l’inverse, une politique monétaire plus accommodante favorise souvent les métaux précieux.

La guerre de 2022 en Ukraine a mis en scène un mécanisme assez typique :

  • choc initial.
  • hausse de l’énergie.
  • rotation sectorielle.
  • stabilisation progressive des marchés.

La crise du Covid-19 suivait une logique différente, il obéissait à une autre logique non plus un choc énergétique, mais un effondrement de l’état de la demande mondiale.

Les réflexes simplistes ne suffisent plus pour comprendre les crises modernes. Le jour même, les marchés réagissent moins à ce qui se passe qu’aux flux de capitaux que cela déclenche.

Car, au final, ce ne sont pas tant les guerres qui font bouger les marchés.

Ce sont les réactions des investisseurs à ces conflits.

Sources :

ECB – Financial Stability Review (impact des taux réels, du dollar et des tensions géopolitiques sur les marchés européens)

World Gold Council – Gold and market stress during Covid-19 (chute puis rebond de l’or durant la crise de mars 2020)

Baur & Lucey – Is Gold a Hedge or a Safe Haven? (travail académique majeur sur le rôle refuge de l’or)

Federal Reserve – Dollar liquidity and global funding stress (rôle central du dollar dans les périodes de stress financier)

IMF – Global Financial Stability Report (flux de capitaux, liquidité mondiale et réallocation des portefeuilles.

Reuters Markets Coverage (exemples récents de réactions de marché aux tensions géopolitiques)

Catégories
Actualité Banque & Finance Economie Macro Monde Politique

Comment les présidents de la Fed ont changé les marchés

À chaque changement de président de la Réserve fédérale, les marchés entrent souvent dans une nouvelle ère.

Depuis près de cinquante ans, chaque dirigeant de la Fed a dû faire face à une crise majeure. Et à chaque fois, ses décisions ont profondément influencé les marchés mondiaux, le dollar, les taux et les flux de capitaux.

Paul Volcker : casser l’inflation à tout prix

L’inflation dépasse 11 % lorsque Paul Volcker prend la direction de la Fed en 1979. Pour réaffirmer son contrôle, il met en place politique monétaire très restrictive qui contraint les taux d’intérêt à atteindre environ 20 %.

Le choc provoque une forte récession, mais restaure durablement la crédibilité de la Fed et lance un cycle haussier des obligations qui dure près de 40 ans.

Alan Greenspan : la Fed devient le filet de sécurité des marchés

Greenspan est nommé en 1987 et se heurte immédiatement au krach du « Black Monday ». Dès que le Dow Jones plonge de manière historique, la Fed injecte des liquidités sur le marché. Les investisseurs finissent alors par intégrer l’idée suivante : s’il survient une crise, la Fed interviendra toujours. C’est à ce moment-là que la célèbre « Greenspan Put » a vu le jour.

Ben Bernanke : l’ère du Quantitative Easing

La crise des subprimes en 2008 et le fait de sauver le système bancaire mondial Ben Bernanke doit empêcher l’effondrement du système bancaire mondial.

Ensuite, la Fed lance un assouplissement quantitatif (QE), achetant une grande quantité d’obligations pour injecter de la liquidité. Le bilan de la Fed augmente à 4 500 milliards de dollars, contre 900 milliards précédemment.

La politique ci-dessus a été très bénéfique pour les marchés boursiers dans les années 2010

Janet Yellen : le retour progressif à la normalité

Première femme à diriger la Fed, Janet Yellen hérite d’un défi délicat : remonter progressivement les taux sans provoquer de panique sur les marchés.

Chaque déclaration de la Fed devient alors un événement surveillé dans le monde entier, notamment par les économies émergentes sensibles aux mouvements de capitaux.

Jerome Powell : du Covid au retour brutal de l’inflation

Avec la pandémie de 2020, Jerome Powell déclenche des mesures sans précédent, où Jerome Powell déclenche des actions sans précédent :

  • Des taux d’intérêt proches de zéro,
  • Un soutien massif aux marchés,
  • Une explosion du bilan de la Fed au-delà de 8000 milliards de dollars.

Cependant, la reprise des marchés est rapidement freinée par une inflation renouvelée, forçant la Fed à engager un cycle de hausses de taux le cycle de hausse des taux le plus agressif depuis l’ère Volcker, que ce qu’elle n’a jamais fait auparavant.

Une institution qui façonne toujours les marchés mondiaux

Depuis 1979, chaque changement de président à la Fed a marqué le début d’un nouveau régime économique et financier.

Car au-delà des personnalités, la véritable question reste toujours la même :

jusqu’où la Fed est-elle prête à aller pour préserver l’équilibre entre inflation, croissance et stabilité financière ?

Sources et références