LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Cryptomonnaies En vedette

Laetitia Zito : de la finance à la tête de Paymium, son regard sur 15 ans de révolution crypto

Laetitia Zito, directrice générale de Paymium, décrypte l’évolution des cryptomonnaies, la réglementation MiCA et l’avenir de Bitcoin en Europe.

Dans cet entretien accordé à Parlons Finance, Laetitia Zito revient sur son parcours, les défis de la réglementation MiCA, l’évolution du marché des cryptomonnaies, la stratégie de Paymium et le potentiel économique et sociétal de Bitcoin.

« Nous sommes passés d’une startup technologique à une entreprise financière »

Parlons Finance : Votre parcours est assez atypique. Comment êtes-vous passée d’une formation scientifique à la direction générale d’une plateforme spécialisée dans les cryptomonnaies ?

Laetitia Zito : Je suis chimiste de formation. J’ai commencé ma carrière dans un secteur très éloigné de la finance et des cryptomonnaies : l’événementiel musical. J’y ai passé treize ans, au sein d’une entreprise internationale qui m’a permis de beaucoup voyager.

C’est au cours de cette expérience que je me suis intéressée à la finance, jusqu’à reprendre mes études pour obtenir un master en finance d’entreprise et contrôle de gestion à l’ESSEC.

J’ai rejoint Paymium en octobre 2017 en tant que directrice administrative et financière. À l’époque, je connaissais encore assez peu l’univers des cryptomonnaies. Mais c’est un secteur qui suscite rapidement une véritable curiosité intellectuelle. Plus on apprend, plus on découvre l’étendue de ce qu’il reste à comprendre.

J’ai progressivement élargi mes responsabilités, notamment sur les questions réglementaires, avant de prendre la direction générale de Paymium en 2022.

Parlons Finance : Qu’est-ce qui vous a convaincue, dès 2017, que Bitcoin représentait une innovation suffisamment importante pour y consacrer votre carrière ?

Laetitia Zito : C’est avant tout ma rencontre avec Pierre Noizat, le fondateur de Paymium, qui a été déterminante.

J’avais entendu parler de Bitcoin auparavant, sans véritablement m’y intéresser. En découvrant le projet et en échangeant avec Pierre, j’ai compris que nous étions face à quelque chose de profondément nouveau.

Ce qui m’a séduite, c’est aussi la dimension alternative de cette technologie. Il ne s’agit pas de vouloir remplacer intégralement le système financier existant, mais de contribuer à développer d’autres possibilités, d’autres modèles.

Il y a une dimension presque militante dans cette démarche. Participer à la construction d’alternatives crédibles, qui présentent de véritables avantages, me semblait particulièrement intéressant.

Parlons Finance : Paymium existe depuis 2011 et fait partie des acteurs historiques du secteur. Pourtant, l’entreprise reste relativement discrète. Est-ce un choix stratégique ?

Laetitia Zito : Oui, cette discrétion correspond assez bien à notre positionnement.

Nous avons toujours privilégié la sécurité, la stabilité et la continuité de nos activités. Dans un secteur où certains acteurs ont connu des scandales retentissants, nous sommes restés concentrés sur notre métier et sur le développement de nos services.

Cela explique probablement pourquoi nous sommes moins présents médiatiquement que certaines grandes plateformes internationales.

Je le regrette parfois, car nous avons une histoire et une expertise à partager. Nous travaillons justement à renforcer notre visibilité.

Parlons Finance : Vous avez rejoint Paymium comme directrice financière avant d’en prendre la direction générale. En quoi cette première fonction vous a-t-elle préparée à diriger l’entreprise ?

Laetitia Zito : La direction financière offre une vision extrêmement transversale de l’entreprise. On intervient sur les systèmes informatiques, les fournisseurs, le support client, la gestion des risques et, naturellement, la pérennité financière.

À mon arrivée, nous étions moins de dix collaborateurs, contre environ vingt-cinq aujourd’hui. Il fallait donc être très polyvalent.

Je me suis également intéressée très tôt aux questions réglementaires, notamment avec l’arrivée de la loi Pacte, puis du statut PSAN et du règlement MiCA.

Avant même que nous disposions d’un directeur de la conformité, je portais une grande partie de ces sujets. Cette expérience m’a permis d’acquérir une compréhension globale de l’entreprise, indispensable pour exercer ensuite la direction générale.

« Aujourd’hui, Bitcoin touche le grand public, et plus seulement les passionnés de technologie »

Parlons Finance : Depuis votre arrivée en 2017, qu’est-ce qui a le plus changé dans l’écosystème des cryptomonnaies ?

Laetitia Zito : Deux transformations majeures me viennent à l’esprit.

La première concerne les entreprises elles-mêmes. À l’origine, nous étions avant tout des startups technologiques, portées par l’innovation. Aujourd’hui, avec MiCA, nous sommes devenus de véritables entreprises financières.

Cette évolution implique des changements profonds dans notre organisation, notre gouvernance et notre manière de travailler. La réglementation occupe désormais une place considérable et ralentit parfois notre capacité d’innovation.

La seconde transformation concerne les utilisateurs. En 2017, nos clients étaient principalement des passionnés de Bitcoin, souvent dotés d’une expertise technique très poussée. Leurs questions étaient complexes et nécessitaient une véritable maîtrise de la technologie.

Aujourd’hui, nous nous adressons à un public beaucoup plus large. Les questions portent davantage sur l’utilisation de la plateforme, la compréhension de Bitcoin ou le choix d’un portefeuille numérique. C’est le signe que Bitcoin est progressivement sorti d’un cercle d’initiés pour toucher le grand public.

Parlons Finance : Les banques et les investisseurs institutionnels s’intéressent désormais à Bitcoin. Comment percevez-vous cette arrivée de nouveaux acteurs ?

Laetitia Zito : Nous considérons que la concurrence est positive, car elle contribue à développer le marché et à démocratiser les usages.

Les banques commencent à proposer des services liés aux cryptomonnaies, même si leurs offres restent encore relativement limitées. La notoriété de Bitcoin est aujourd’hui largement installée. Près de 90 % des Français en ont entendu parler, mais la détention reste beaucoup plus faible.

Selon les chiffres que nous observons, environ 11 % des Français détiennent des cryptomonnaies, et leur poids dans le patrimoine global reste limité. Cela montre que nous sommes encore loin d’une adoption généralisée. Le potentiel de développement demeure considérable.

« MiCA a profondément transformé notre industrie »

Parlons Finance : Paymium a obtenu son agrément MiCA. Quelles perspectives cela ouvre-t-il pour l’entreprise ?

Laetitia Zito : Historiquement, Paymium est une plateforme française. Plus de 80 % de nos clients sont situés en France, le reste étant principalement réparti dans d’autres pays européens.

L’obtention de notre agrément MiCA en juin nous permet désormais de nous adresser à l’ensemble du marché européen. C’est une étape importante pour notre développement, même si elle s’accompagne d’exigences réglementaires particulièrement élevées.

Parlons Finance : Certains acteurs considèrent que la réglementation européenne freine le développement du secteur. Partagez-vous cette analyse ?

Laetitia Zito : Il faut distinguer deux choses.

Bitcoin a effectivement été conçu dans une logique décentralisée, sans frontières. Mais lorsqu’une entreprise fournit des services financiers, conserve des actifs pour le compte de tiers et gère des montants importants, elle doit assumer des responsabilités. On ne peut pas exercer ce type d’activité sans gouvernance claire ni garanties suffisantes.

L’exemple de Binance illustre cette problématique. C’est un acteur majeur du marché mondial, mais son développement a également été marqué par des difficultés réglementaires et des affaires judiciaires. Ces situations peuvent nuire à l’image de l’ensemble du secteur.

La réglementation est donc nécessaire pour établir un cadre de confiance, même si son application représente un défi considérable pour les entreprises.

Parlons Finance : Concrètement, qu’est-ce que MiCA a changé dans le fonctionnement de Paymium ?

Laetitia Zito : Pratiquement tout. MiCA impose une gouvernance renforcée, des dispositifs de contrôle des risques, des exigences de fonds propres, des procédures de lutte contre le blanchiment et le financement du terrorisme, ainsi qu’une séparation stricte entre les actifs de l’entreprise et ceux de ses clients.

Il faut également assurer une surveillance réglementaire permanente, renforcer les dispositifs de contrôle interne et sécuriser les systèmes d’information. À cela s’ajoute le règlement DORA, consacré à la résilience opérationnelle numérique et à la cybersécurité.

Ces obligations touchent toutes les fonctions de l’entreprise. Ce n’est pas simplement une mise en conformité juridique : c’est une transformation structurelle.

Parlons Finance : Quel a été le coût de cette transformation pour Paymium ?

Laetitia Zito : Nous estimons l’investissement nécessaire à l’obtention de l’agrément MiCA à environ un million d’euros.

Cela comprend les honoraires des conseils et des avocats, les développements informatiques, les adaptations organisationnelles et les opportunités auxquelles nous avons dû renoncer pendant cette période. Et ce montant ne comprend pas les coûts récurrents nécessaires au maintien de la conformité. Pour les petites structures, ces investissements représentent un obstacle considérable.

La France comptait environ 130 acteurs enregistrés comme PSAN. Aujourd’hui, nous n’en comptons plus qu’une trentaine, selon les chiffres que nous évoquons.

Certains ont cessé leurs activités, tandis que d’autres ont réorienté leur modèle économique vers des prestations purement technologiques. Cette évolution risque de réduire la diversité des acteurs présents sur le marché.

Parlons Finance : Pour un investisseur particulier, quelles garanties concrètes apporte un agrément MiCA ?

Laetitia Zito : Le particulier souhaite avant tout accéder facilement à ses investissements, avec un niveau de sécurité élevé.

Il ne connaît pas nécessairement toutes les subtilités de la réglementation. MiCA renforce la protection des clients, mais impose également davantage de formalités, notamment lors de l’identification et de l’ouverture d’un compte.

Son intérêt se situe aussi dans la solidité de l’écosystème financier. Pour développer des partenariats entre entreprises ou proposer des services à des institutions, il faut disposer d’un cadre réglementaire robuste.

C’est cette structuration qui permettra, à terme, de renforcer la confiance et de favoriser une adoption plus large.

« Pendant le confinement, nous avons vécu une période absolument historique »

Parlons Finance : Vous avez traversé plusieurs cycles de marché depuis 2017. Quel événement vous a particulièrement marquée ?

Laetitia Zito : Je garde un souvenir très fort du confinement de 2020.

Bitcoin avait connu une chute spectaculaire, jusqu’à environ 3 000 euros, alors même que nous devions réorganiser notre fonctionnement du jour au lendemain. Nous étions habitués à travailler ensemble au bureau et nous nous sommes retrouvés à distance, dans un contexte totalement inédit.

Parallèlement, l’activité sur notre plateforme a explosé. Nous avons enregistré des volumes de transactions très importants, accompagnés d’une forte augmentation des demandes clients.

Il fallait gérer simultanément la trésorerie, les opérations et l’afflux de nouveaux utilisateurs. Cette période a été particulièrement intense. Le cycle haussier qui a suivi, entre 2020 et 2022, a également été historique.

Je me souviens aussi de l’enthousiasme collectif lorsque Bitcoin atteignait de nouveaux records. Nous étions tous au bureau à suivre les cours, en attendant de voir si un nouveau sommet historique allait être franchi.

« Notre clientèle recherche une approche plus patrimoniale de Bitcoin »

Parlons Finance : Paymium a considérablement élargi son offre depuis sa création. Quels sont aujourd’hui vos principaux services ?

Laetitia Zito : Paymium est né en 2011 comme une place de marché permettant aux acheteurs et aux vendeurs de Bitcoin d’échanger directement via un carnet d’ordres.

Cette activité historique existe toujours, notamment sur la paire Bitcoin-euro. Nous avons progressivement développé d’autres services, notamment l’échange de cryptomonnaies sans carnet d’ordres, ainsi que des opérations de gré à gré, ou OTC, destinées aux clients qui souhaitent réaliser des transactions plus importantes.

Nous proposons également des achats récurrents, permettant aux utilisateurs d’investir progressivement. Nous avons développé un plan Bitcoin Famille, destiné aux parents qui souhaitent constituer une épargne en Bitcoin pour leurs enfants.

Enfin, nous avons lancé une activité en marque blanche et en marque grise, qui permet à d’autres acteurs financiers d’intégrer des services liés aux cryptomonnaies dans leurs propres offres.

Parlons Finance : Vous expliquez que votre clientèle est différente de celle des grandes plateformes internationales. Quelles sont ses particularités ?

Laetitia Zito : Notre clientèle est globalement plus âgée que la moyenne des investisseurs en cryptomonnaies.

Nous touchons principalement des personnes de 35 ans et plus, avec des montants investis relativement importants. Selon les études que nous avons consultées, une part significative des investisseurs en cryptomonnaies investit moins de 5 000 euros par an.

Chez Paymium, nos clients investissent en moyenne autour de 10 000 euros par an. Ils recherchent souvent une approche plus structurée, davantage orientée vers la constitution d’un patrimoine que vers la spéculation à court terme. Cela correspond assez bien à notre positionnement historique.

Parlons Finance : Cette orientation explique-t-elle votre choix de proposer un nombre limité de cryptomonnaies ?

Laetitia Zito : Absolument.

Nous avons fait le choix de sélectionner les actifs que nous proposons selon plusieurs critères. Nous disposons actuellement de douze cryptomonnaies et prévoyons d’élargir progressivement cette sélection à quinze.

Notre objectif n’est pas de proposer plusieurs centaines d’actifs, dont certains présentent des niveaux de risque et de complexité particulièrement élevés.

Les investisseurs qui souhaitent se positionner sur des cryptomonnaies plus spéculatives doivent posséder une connaissance approfondie du marché et être capables de suivre leurs positions très régulièrement.

Notre clientèle recherche plutôt une approche prudente, avec une sélection d’actifs plus restreinte. C’est également ce que nous observons chez les établissements financiers intéressés par nos solutions en marque blanche : ils souhaitent proposer quelques cryptomonnaies connues, sans multiplier inutilement les produits.

« Bitcoin est bien plus qu’un actif financier »

Parlons Finance : Quel conseil donneriez-vous à une personne qui ne s’est pas encore intéressée à Bitcoin ?

Laetitia Zito : Je lui conseillerais avant tout de se renseigner.

Au-delà de l’investissement, Bitcoin représente une innovation informatique et monétaire absolument passionnante. Pour la première fois, il est possible d’échanger de la valeur sur Internet de pair à pair, sans devoir nécessairement passer par un tiers de confiance.

C’est une rupture technologique majeure. Mais Bitcoin soulève également des questions philosophiques, économiques et sociétales fondamentales.

Qu’est-ce que la monnaie ? Pourquoi existe-t-il de l’inflation ? Comment fonctionne la création monétaire ? Quel rôle joue l’énergie dans le fonctionnement de Bitcoin ?

Ce sont des sujets passionnants, qui méritent d’être étudiés indépendamment de toute décision d’investissement.

Parlons Finance : Vous insistez beaucoup sur la dimension sociétale de Bitcoin. Pourquoi vous semble-t-elle aussi importante ?

Laetitia Zito : Parce que nous avons tendance à analyser Bitcoin depuis le confort de nos systèmes financiers occidentaux.

En France ou en Europe, nous disposons d’infrastructures bancaires et de systèmes de paiement relativement efficaces. Mais ce n’est pas le cas partout.

Dans certains pays, les populations sont confrontées à l’hyperinflation, à l’instabilité politique, à l’effondrement de leur système financier ou à des conflits armés. Dans ces situations, Bitcoin peut représenter une alternative importante.

Une personne contrainte de quitter son pays peut, par exemple, conserver l’accès à ses bitcoins grâce à une phrase de récupération composée de douze ou vingt-quatre mots.

Elle n’a pas besoin de transporter physiquement ses avoirs. C’est une caractéristique extraordinaire de cette technologie. Bitcoin est décentralisé, fonctionne sans dirigeant central et permet des transferts de valeur à l’échelle mondiale. C’est pour toutes ces raisons que je considère qu’il peut jouer un rôle sociétal majeur.

Parlons Finance : Pour terminer, quelles initiatives pourraient favoriser une utilisation plus concrète de Bitcoin dans la vie quotidienne ?

Laetitia Zito : Nous venons notamment de signer un partenariat avec la Coop Normandie-Picardie, qui permettra de verser en Bitcoin le cashback obtenu sur les achats.

C’est un exemple intéressant d’utilisation concrète, accessible à des consommateurs qui ne sont pas nécessairement familiers avec l’univers des cryptomonnaies.
Catégories
En vedette Entreprises Fiscalité

Optimiser ses frais bancaires : le gisement de trésorerie oublié des PME et ETI

Frais bancaires : le poste de coût que les PME et ETI ne renégocient jamais. Méthode et cas concrets pour en faire un vrai levier de trésorerie.

Dans un compte de résultat, les frais bancaires occupent une ligne discrète. Trop discrète. Rangés dans les charges externes, considérés comme un mal nécessaire, ils sont rarement audités et presque jamais renégociés. 

Pourtant, pour une PME ou une ETI qui manie des flux importants, ils représentent souvent plusieurs dizaines de milliers d’euros par an de la trésorerie qui sort chaque mois sans contrepartie de croissance.

La particularité de ce poste : personne ne le surveille vraiment. Le dirigeant regarde le taux de son crédit et la ligne d’affacturage. Le DAF suit la trésorerie et le BFR.

Les frais bancaires, eux, tombent en petites lignes réparties sur plusieurs comptes, chez plusieurs banques, sous des libellés que peu de gens savent lire : commission de mouvement, frais de tenue de compte, commissions sur virements et prélèvements, commissions monétiques sur les encaissements par carte, commissions de change et frais sur crédits documentaires à l’international, commissions de l’affactureur. Additionnés, ces micro-prélèvements pèsent lourd. Isolés, ils passent sous le radar.

Pourquoi ce poste échappe au contrôle

Trois mécanismes expliquent que les frais bancaires restent le gisement de trésorerie le moins exploité des entreprises.

Le premier, c’est l’opacité. La tarification bancaire aux entreprises n’a pas de prix public. Chaque condition se négocie au cas par cas, ce qui veut dire qu’à volume égal, deux entreprises peuvent payer du simple au double sans jamais le savoir. Sans point de comparaison, impossible de juger si l’on paie trop.

Le deuxième, c’est la fragmentation. Plus une entreprise se développe, plus elle multiplie les banques pour sécuriser ses lignes de financement, pour suivre son expansion géographique, par héritage d’opérations passées. Chaque relation apporte sa propre grille tarifaire, et la vue d’ensemble se perd. La commission de mouvement facturée sur un compte n’est comparée à rien.

Le troisième, c’est le temps. Auditer ligne par ligne des relevés répartis sur plusieurs établissements, reconstituer les grilles, benchmarker, puis mener une renégociation argumentée face à des banquiers qui connaissent leurs marges par cœur : c’est un métier, et ce n’est pas celui du dirigeant. Faute de temps, la ligne reste en l’état, année après année.

La preuve par les chiffres

La théorie vaut ce qu’elle vaut. Voici trois missions récentes, anonymisées, qui montrent l’ampleur réelle du gisement et le fait qu’il se situe rarement là où on l’attend.

Une société de transport (Centre-Val de Loire, 8 M€ de chiffre d’affaires). Un profil que l’on n’imagine pas « sur-facturé ». L’audit des frais bancaires et de la ligne d’affacturage, suivi d’une renégociation ciblée des banques et du factor, a dégagé 40 000 € d’économies par an. Sur une entreprise de cette taille, l’effet sur le résultat n’est pas marginal.

Un industriel de la défense et de l’aéronautique (Occitanie, 30 M€ de chiffre d’affaires). 75 % de son activité à l’international, donc une exposition massive aux crédits documentaires et aux commissions de change, répartie sur quatre banques. En reprenant la structure de ces frais et en la renégociant, la mission a permis 102 000 € d’économies annuelles obtenues en 24 jours.

Un groupe de franchisés food & fitness multi-sites (France et international, 40 M€ de chiffre d’affaires). 80 % du chiffre d’affaires encaissé par monétique et TPE, 15 % par virements internationaux, le tout éclaté sur sept banques. 

Le poste dominant ici, ce sont les commissions sur encaissements par carte, un coût que la plupart des enseignes considèrent comme intouchable. Résultat : 73 000 € d’économies par an, en 45 jours.

Trois entreprises, trois secteurs, trois familles de coûts différentes : l’affacturage pour l’une, l’international et les crédits documentaires pour l’autre, la monétique et les flux d’encaissement pour la troisième. 

Le point commun : dans chaque cas, l’économie était disponible depuis des années. Il ne manquait que le regard et la méthode pour aller la chercher.

Une méthode, pas un changement de banque

Un malentendu fréquent freine les dirigeants : optimiser ses frais bancaires ne signifie pas quitter sa banque. Dans la grande majorité des cas, la relation reste en place. Ce qui change, c’est le rapport de force dans la négociation, une fois que l’entreprise sait précisément ce qu’elle paie, ce que paient des entreprises comparables, et où se situent les marges de manœuvre.

La démarche tient en trois temps : un audit qui isole et qualifie chaque ligne de frais sur l’ensemble des banques ; un benchmark qui confronte ces conditions au marché ; une renégociation menée sur des arguments chiffrés. C’est précisément parce que la méthode est cadrée que les résultats tombent vite 24 jours, 45 jours dans les cas ci-dessus sans désorganiser la trésorerie de l’entreprise.

Êtes-vous concerné ?

Quelques signaux suffisent à savoir si le gisement existe chez vous : vous travaillez avec plusieurs banques ; vous encaissez des volumes importants par carte ; vous avez une activité à l’international (change, crédits documentaires) ; vous utilisez l’affacturage ; ou, tout simplement, vous n’avez jamais fait auditer vos conditions bancaires. 

Si l’un de ces critères vous parle, il y a de fortes chances qu’une part de votre trésorerie s’évapore chaque mois en frais évitables.

En quelques minutes seulement, découvrez le potentiel d’économies de votre entreprise grâce au simulateur DMB Partners. Une première estimation rapide pour identifier ce que l’optimisation de vos frais bancaires pourrait concrètement vous faire gagner.

Faites le test et estimez vos économies potentielles en quelques minutes !

Catégories
En vedette Entreprises

Facturation électronique obligatoire en 2026 : ce qui change pour les entreprises 

Depuis ce 1er septembre 2026, la facturation électronique a franchi une étape décisive en France. Plus de 10 millions d’acteurs économiques sont concernés par une réforme qui va profondément modifier la manière de facturer, d’être payé et de gérer sa trésorerie.

Pendant des années, la numérisation de la facturation s’est faite progressivement : factures créées sur un logiciel, PDF envoyés par e-mail, documents transmis au comptable…

À partir du 1er septembre 2026, le mouvement change d’échelle.

Toutes les entreprises concernées, quelle que soit leur taille, devront être capables de recevoir des factures électroniques.

Les grandes entreprises et les ETI devront également émettre leurs factures électroniquement et transmettre certaines données de transaction et de paiement à l’administration.

Puis, à partir du 1er septembre 2027, cette obligation d’émission sera étendue aux PME, TPE et micro-entreprises.

Autrement dit : même une petite entreprise qui ne devra émettre électroniquement qu’en 2027 est déjà concernée dès septembre 2026.

Non, un PDF envoyé par e-mail ne suffira plus

C’est probablement la principale confusion autour de la réforme.

Une facture électronique n’est pas simplement une facture PDF.

Elle devra contenir des données structurées, capables d’être automatiquement comprises par les logiciels. Plusieurs formats sont prévus, notamment Factur-X, UBL et CII.

La facture devient donc progressivement une donnée exploitable, et plus seulement un document à envoyer puis à archiver.

Pour transmettre et recevoir ces factures, les entreprises devront s’appuyer sur une Plateforme Agréée (PA) ou sur une solution connectée à l’une d’elles.

Ces plateformes assureront notamment la circulation des factures entre entreprises et la transmission des informations nécessaires à l’administration fiscale.

Deux mécanismes vont ainsi coexister :

  • l’e-invoicing, pour la transmission électronique des factures concernées entre entreprises ;
  • l’e-reporting, qui permet notamment de transmettre à l’administration certaines données relatives aux opérations qui ne relèvent pas directement de l’e-invoicing, comme certaines ventes aux particuliers ou à l’international.

Une contrainte… mais aussi un gain potentiel pour les entreprises

L’objectif de l’État est notamment de simplifier le suivi de la TVA et de mieux détecter les incohérences et les fraudes.

Mais pour les entreprises, la réforme peut aussi avoir des effets beaucoup plus concrets.

Aujourd’hui, les factures sont encore souvent dispersées : e-mails, PDF, courriers, espaces clients de fournisseurs, logiciel comptable…

Avec la facturation électronique, une partie de ces flux pourra être standardisée et automatisée.

Résultat potentiel : moins de saisie manuelle, moins d’erreurs, un traitement plus rapide et surtout une meilleure visibilité sur les factures et les paiements.

Pour un entrepreneur, c’est probablement là que réside le véritable intérêt de la réforme.

Une meilleure traçabilité des factures peut permettre de suivre plus facilement les paiements et donc de mieux piloter sa trésorerie.

Le vrai enjeu : choisir les bons outils comme Finom

Pour une TPE, une PME ou un indépendant, la difficulté sera surtout d’intégrer ces nouvelles obligations sans ajouter une couche supplémentaire de complexité administrative.

Il faut donc commencer par vérifier son organisation actuelle : quel outil génère les factures ? Où sont-elles stockées ? Comment sont-elles transmises au comptable ? L’outil sera-t-il compatible avec le nouveau système ?

C’est aussi pour cette raison que certaines fintechs intègrent progressivement la facturation directement à leurs services financiers.

C’est notamment le cas de Finom, partenaire de Parlons Finance pour cet article.

La fintech propose aux indépendants et aux entreprises un environnement réunissant notamment compte professionnel, paiements et outils de facturation. Finom finalise actuellement sa solution de facturation électronique française afin de l’adapter à la réforme.

L’intérêt est de pouvoir rapprocher progressivement plusieurs fonctions aujourd’hui encore séparées : facturation, paiement et gestion financière.

Faut-il déjà agir ?

Oui.

Même si l’administration a annoncé une approche de tolérance et de bienveillance pendant la phase de démarrage, mieux vaut éviter d’attendre septembre pour découvrir que son système n’est pas prêt.

Les entreprises peuvent déjà :

  • vérifier la compatibilité de leur logiciel de facturation ;
  • identifier la solution qu’elles utiliseront pour se connecter à une plateforme agréée ;
  • mettre à jour leurs données clients et fournisseurs ;
  • préparer les personnes qui gèrent la facturation ;
  • organiser correctement l’archivage des documents.

La facturation électronique sera donc bien une nouvelle obligation administrative.

Mais elle peut aussi être l’occasion de moderniser un processus encore particulièrement chronophage dans de nombreuses petites entreprises.

La bonne question n’est peut-être pas seulement « comment être en conformité au 1er septembre ? », mais aussi :

« Puisque nous devons changer notre manière de facturer, comment en profiter pour mieux gérer notre entreprise ? »

Article réalisé en collaboration avec Finom.

Catégories
En vedette Investissement & Stratégies Pédagogie & concepts clés

Le LBO : comment racheter une entreprise avec sa propre dette ?

Effet de levier, holding de reprise, dette senior : voici le décryptage d’un mécanisme aussi puissant que risqué.

Il existe une opération financière qui fascine et dérange à parts égales : le LBO, ou Leveraged Buyout. En français, on appelle cela private equity, ou rachat par effet de levier. D’abord, l’idée consiste à racheter une entreprise en lui faisant financer elle-même son acquisition.

Ainsi, l’acheteur apporte une mise initiale limitée, emprunte le reste, et la cible rembourse la dette grâce aux profits générés. Comprendre le LBO, c’est comprendre une logique qui structure une large partie du capitalisme contemporain. Cela explique à la fois des succès stories et des faillites retentissantes.

Le principe : faire travailler le levier

Un leveraged buyout est une opération par laquelle un investisseur réalise l’acquisition d’une entreprise en se finançant pour partie en dette. Le financement partiel en dette permet à l’investisseur de maximiser le rendement du capital qu’il investit.

Prenons un exemple simple. Un fonds veut racheter une entreprise valorisée à 100. Il y investit 30 de ses propres fonds et emprunte 70. Cinq ans plus tard, l’entreprise a généré suffisamment de trésorerie pour rembourser la dette. Le fonds revend l’entreprise 130, soit un gain de 100 sur une mise de 30. Son capital a plus que triplé, alors que la valeur de l’entreprise n’a crû que de 30 %.

C’est l’effet de levier : l’endettement amplifie mécaniquement le rendement des capitaux propres investis.

Dans les conditions actuelles du marché, le levier financier peut atteindre, voire légèrement dépasser, cinq fois l’excédent brut annuel de l’entreprise. Autrement dit, une entreprise dégageant 20 millions d’EBITDA peut se retrouver portant jusqu’à 100 millions de dette d’acquisition. Tout l’enjeu est ensuite qu’elle génère suffisamment de cash pour honorer ses échéances sans mettre en péril son activité.

La structure : une holding au cœur du montage

Le LBO ne fonctionne pas en direct. Il passe par la création d’une société holding (souvent appelée NewCo) spécialement constituée pour l’opération. Le rachat est effectué par cette holding qui utilise l’endettement pour acquérir les titres de la société cible et en prendre le contrôle.

Concrètement, le fonds d’investissement apporte ses capitaux propres dans la holding. La holding emprunte le solde auprès de banques ou d’investisseurs spécialisés, puis rachète les titres de la cible. Une fois l’acquisition réalisée, la cible remonte ses bénéfices vers la holding, sous forme de dividendes, qui s’en sert pour rembourser la dette. L’acheteur n’emprunte donc jamais en son nom propre : la dette est logée dans la structure, ce qui protège les actionnaires au-delà de leur mise initiale.

Ce montage génère par ailleurs un avantage fiscal.

Les intérêts de la dette sont déductibles de l’impôt sur les sociétés de la holding.

De plus, le régime d’intégration fiscale permet, sous conditions, de consolider les résultats de la holding et de la cible.

La dette en couches : senior, mezzanine, unitranche

Tous les prêteurs ne se valent pas dans un LBO. La structuration de l’accord inclut plusieurs strates de dette, négociées pour garantir un montage financier optimal.

  • La dette senior est prioritaire : remboursée en premier en cas de difficulté, elle est donc moins risquée et moins chère. Elle représente généralement la part la plus importante du financement.
  • La dette mezzanine, subordonnée, supporte un risque plus élevé et se rémunère en conséquence par un taux d’intérêt plus fort, parfois assorti de bons de souscription d’actions.
  • La dette unitranche, plus récente, fusionne senior et mezzanine en un instrument unique, simplifiant la structure pour les opérations de taille intermédiaire.

La répartition entre fonds propres et dette varie selon les opérations et les conditions de marché. Le ratio d’endettement est généralement élevé, souvent compris entre 60 et 80 % de dettes et 20 et 40 % de capitaux propres. En période de taux bas, les prêteurs sont plus généreux et les leviers s’allongent. En période de resserrement monétaire, comme celui de 2022-2023, le coût de la dette augmente, les multiples se compriment, et certains montages deviennent intenables.

Qui fait un LBO, et sur quoi ?

Les acteurs du LBO sont principalement les fonds de private equity, des véhicules d’investissement qui lèvent des capitaux auprès d’institutionnels (fonds de pension, assureurs, family offices) pour les déployer dans des rachats d’entreprises non cotées. Si ces opérations étaient historiquement réservées aux investisseurs professionnels, il existe aujourd’hui différentes solutions permettant aux particuliers d’investir en private equity et de s’exposer au capital d’entreprises non cotées.

Mais il existe plusieurs variantes selon qui rachète :

  • Le MBO (Management Buyout) désigne le rachat de l’entreprise par son propre management, accompagné d’un fonds. C’est souvent le cas lors des cessions de filiales par des groupes industriels.
  • Le MBI (Management Buy-In) implique au contraire une équipe dirigeante extérieure qui vient prendre le contrôle avec l’appui d’un fonds.
  • L’OBO (Owner Buy-Out) permet à un dirigeant-actionnaire de monétiser une partie de son capital tout en restant aux commandes. C’est un mécanisme très prisé pour la transmission d’entreprises familiales.

Les entreprises matures et rentables représentent les meilleures cibles pour un LBO, avec des flux de trésorerie solides et stables dans le temps qui permettent une visibilité favorable pour rembourser la dette. On recherche donc des secteurs peu cycliques, des positions concurrentielles établies, et des besoins en investissement limités, pour que le cash généré aille en priorité rembourser les créanciers plutôt que financer des investissements lourds.

Deux exemples aux destins opposés

Hilton Hotels par Blackstone (2007). Le rachat du groupe hôtelier américain pour 26 milliards de dollars, en pleine euphorie du crédit, constitue l’un des LBO les plus étudiés de l’histoire.

La crise de 2008 a frappé de plein fouet le secteur touristique, et plusieurs partenaires financiers du deal, dont Lehman Brothers, ont fait faillite. Blackstone a néanmoins restructuré la dette avant la cessation de paiements, accompagné le management dans une refonte opérationnelle profonde et finalement revendu Hilton en réalisant une plus-value historique. Bloomberg a qualifié l’opération de « best LBO ever ».

La leçon : même dans un contexte catastrophique, un bon management et une gestion disciplinée de la dette peuvent sauver un LBO.

Vivarte et Camaïeu, le revers de la médaille. Camaïeu a subi deux LBO successifs en 2005 et en 2007. Le groupe Vivarte a suivi une trajectoire parallèle avec des montages LBO en 2004 et en 2007. Dans les deux cas, ces opérations ont créé un déséquilibre structurel profond accroissant leur probabilité de faillite.

Vivarte a accumulé jusqu’à 2,8 milliards d’euros de dette avant de frôler la disparition en 2017. Camaïeu a définitivement mis la clé sous la porte en 2022. Les LBO successifs ont repoussé l’échéance sans résoudre le problème de fond, et la moindre turbulence économique a suffi à provoquer l’effondrement.

Le marché du LBO aujourd’hui

Le private equity en France a investi 26 milliards d’euros en 2024, soit +16 % par rapport à 2023. Le rebond a été net après le coup de frein de 2022-2023.

Il est porté par la baisse progressive des taux directeurs et le retour des grandes opérations. À l’échelle mondiale, les transactions du secteur ont atteint près de 900 milliards de dollars en 2025, largement portées par les États-Unis. Selon France Invest, le capital-investissement français affiche un taux de rendement interne net de 12,4 % par an sur dix ans.

Mais le secteur fait face à un défi structurel : près d’un millier d’entreprises détenues par des fonds, valorisées chacune à plus d’un milliard d’euros, restent en portefeuille depuis plus de six ans, pour une valeur cumulée dépassant 3 000 milliards de dollars. Ce stock d’actifs non cédés pèse sur la liquidité du marché et oblige les fonds à innover dans leurs stratégies de sortie.

Ce que le LBO révèle du capitalisme contemporain

Le LBO cristallise, mieux que tout autre outil financier, la tension entre création de valeur et extraction de valeur. Quand il fonctionne, il permet à des entrepreneurs de transmettre leur entreprise, à des managers de prendre le contrôle de leur destin, et à des fonds de financer la croissance d’ETI qui n’auraient pas accès aux marchés financiers. Une étude portant sur près de 450 opérations de LBO françaises a identifié que la croissance de l’EBITDA est responsable de deux tiers de la création de valeur, ce qui réfute l’idée que le LBO se résumerait à de l’ingénierie financière.

Quand il échoue, il laisse des entreprises exsanguëes, incapables d’investir, vulnérables aux chocs économiques. Les contraintes liées au remboursement de la dette d’acquisition ont privé Toys’R’Us des ressources nécessaires au financement de ses investissements à long terme. Il n’a pu ainsi négocier le virage du numérique et a perdu de précieuses parts de marché au profit d’Amazon.

La vérité est qu’un LBO n’est ni bon ni mauvais en soi. C’est un outil puissant, dont le résultat dépend de la qualité de la cible, de la discipline du montage et de la solidité de l’équipe dirigeante. Comme tous les leviers, il amplifie autant les succès que les échecs.

Sources

  • Société Générale, Lexique financier — Acquisition à effet de levier (LBO)
  • Banque de France, Fiche thématique — Les montages à effet de levier LBO
  • France Invest / EY, Étude annuelle sur la création de valeur dans le capital-investissement français (2024)
Catégories
En vedette Entreprises Success story

Alicia facilite la prospection commerciale des PME belges

Deux entrepreneurs du Hainaut lancent une plateforme de prospection automatisée qui simplifie la prospection commerciale des PME, TPE et indépendants.

Le constat est connu mais rarement résolu : les outils de prospection commerciale performants sont pensés pour les grandes équipes, avec des coûts et une complexité qui excluent de facto les TPE, PME et indépendants. C’est ce vide qu’Aurélien lue et Florian Taulet ont décidé de combler en lançant Alicia, une solution SaaS de prospection automatisée, opérationnelle dès le premier jour, sans formation préalable.

Les deux hommes viennent d’horizons différents mais parfaitement complémentaires. Aurélien Luz, consultant en optimisation et développement d’entreprises et d’idées, a régulièrement été confronté dans le cadre de missions pour ses clients à l’absence d’outils adaptés aux petites structures pour identifier et approcher des prospects qualifiés.

Florian Taulet, ingénieur de gestion formé à l’UCLouvain FUCaM Mons et fondateur de Systemia (Meta Ads, Google Ads, SEO, tunnels de vente), apporte la maîtrise des mécanismes d’acquisition digitale et de conversion. Début 2025, en comparant leurs galères respectives autour d’une table, ils décident de s’associer.

Ce que fait la plateforme

Alicia automatise l’intégralité du cycle de prospection en cinq étapes : configuration du profil commercial, connexion de l’agenda (Calendly, avec Google Agenda et Outlook en roadmap), import ou identification automatique de prospects, lancement des campagnes d’emailing personnalisé avec tri et relances automatiques via IA, et transmission des rendez-vous qualifiés à l’utilisateur.

L’intelligence artificielle opère en coulisses pour qualifier les leads et personnaliser les séquences l’utilisateur n’en voit que le résultat : un agenda qui se remplit sans intervention manuelle. L’humain n’entre en jeu qu’au moment du rendez-vous, avec l’historique complet des échanges entre Alicia et le prospect.

Un modèle tarifaire délibérément accessible

Trois formules sont disponibles : Starter à 97,50 €/mois pour les indépendants et solopreneurs, Commercial à 175,50 €/mois pour les petites équipes (la plus souscrite au lancement), et Pro à 497,25 €/mois pour les équipes en croissance, avec LinkedIn et WhatsApp en intégration prochaine.

Un Starter Pack unique (achat one-shot, non récurrent) est requis à l’activation, actuellement proposé à -50 % au lancement. Remise de 20 % sur les formules annuelles.

« Notre conviction, c’est qu’une PME de cinq personnes doit pouvoir prospecter aussi efficacement qu’une grande équipe commerciale. Sans budget à cinq chiffres par an », affirme Florian Taulet.

Un marché belge, une ambition européenne

La plateforme cible en priorité les indépendants, solopreneurs et PME du marché belge francophone. Les premiers utilisateurs rapportent un résultat net : là où ils consacraient 90 % de leur temps à chercher des prospects, ils passent désormais ce même temps en rendez-vous avec des gens déjà intéressés.

Dans les prochains mois, LinkedIn, WhatsApp, Gmail et Outlook rejoindront la plateforme, avant une expansion progressive au-delà des frontières belges.

« Ce problème est universel. Chaque marché a ses indépendants et PME qui n’ont pas les bons outils pour vendre. C’est là qu’on veut aller », souligne Aurélien Luz.

Alicia : www.alic-ia.be

Catégories
Entreprises

Apple poursuit OpenAI : une bataille judiciaire qui pourrait redessiner la guerre de l’intelligence artificielle

La rivalité entre les géants de la technologie franchit un nouveau cap.

Apple a déposé une plainte devant un tribunal fédéral en Californie contre OpenAI, accusant l’entreprise d’avoir obtenu illégalement des secrets industriels afin d’accélérer le développement de ses futurs produits d’intelligence artificielle.

Au-delà du simple litige juridique, cette affaire illustre l’intensification de la compétition autour de l’IA, où les enjeux ne se limitent plus aux performances des modèles, mais concernent également la propriété intellectuelle, le recrutement des talents et les technologies matérielles de demain.

Les accusations d’Apple

Selon la plainte, Apple estime qu’OpenAI aurait mis en place une stratégie visant à récupérer des informations confidentielles en recrutant plusieurs anciens employés occupant des postes stratégiques.

L’entreprise affirme notamment qu’un ancien vice-président aurait transféré des documents internes avant son départ. D’autres ex-salariés sont également accusés d’avoir conservé des appareils appartenant à Apple ou d’avoir continué à accéder au réseau interne afin de récupérer des données sensibles.

Apple considère que ces informations auraient pu être utilisées pour accélérer le développement des futurs appareils d’intelligence artificielle d’OpenAI.

Si ces accusations étaient confirmées devant les tribunaux, elles pourraient constituer une violation majeure des règles protégeant les secrets industriels.

Un retournement de situation inattendu

L’affaire surprend d’autant plus que les deux entreprises entretenaient récemment une relation de partenariat.

Lors de la présentation d’Apple Intelligence, Apple avait choisi d’intégrer ChatGPT dans son écosystème afin d’offrir certaines fonctionnalités d’IA à ses utilisateurs.

Mais les relations entre les deux groupes se seraient progressivement détériorées.

Le climat s’est notamment tendu après l’acquisition par OpenAI de io Products, la startup fondée par Jony Ive — l’ancien directeur du design d’Apple à l’origine de l’iPhone, de l’iPad et de nombreux produits emblématiques de la marque.

Cette opération, valorisée à près de 6,5 milliards de dollars, marque clairement les ambitions d’OpenAI dans le développement de matériel dédié à l’intelligence artificielle.

Pour Apple, voir son ancien designer emblématique collaborer avec un concurrent direct constitue déjà un défi stratégique. Les accusations de vol de secrets industriels donnent désormais une dimension judiciaire à cette rivalité.

Ce que demande Apple

Dans sa plainte, Apple réclame notamment :

  • l’interdiction pour OpenAI d’utiliser les informations considérées comme confidentielles ;
  • la restitution ou la destruction des données concernées ;
  • des dommages et intérêts, dont le montant n’a pas été rendu public.

Comme dans toute procédure civile de ce type, ces accusations devront désormais être examinées par la justice, et OpenAI aura l’occasion de présenter sa défense.

Un risque supplémentaire avant l’introduction en Bourse d’OpenAI

Cette procédure intervient à un moment particulièrement sensible.

OpenAI prépare son introduction en Bourse, une opération qui devrait être l’une des plus importantes de l’histoire récente du secteur technologique.

Même si cette plainte ne remet pas nécessairement en cause le projet d’IPO, un contentieux de cette ampleur pourrait alimenter les interrogations des investisseurs concernant les risques juridiques, la gouvernance et la protection de la propriété intellectuelle.

Les marchés financiers accordent généralement une attention particulière à ce type de litige lorsqu’une entreprise s’apprête à être cotée.

Une guerre technologique qui change de terrain

L’intelligence artificielle est devenue l’un des principaux champs de bataille entre les grandes entreprises technologiques.

Après une première phase marquée par la course aux modèles de langage, puis par la compétition autour des infrastructures et des semi-conducteurs, une nouvelle dimension apparaît : celle des brevets, des secrets industriels et du recrutement des meilleurs talents.

Les entreprises ne cherchent plus uniquement à développer l’IA la plus performante. Elles tentent également de protéger leur savoir-faire, leurs innovations et leurs équipes.

Cette affaire entre Apple et OpenAI pourrait ainsi devenir l’un des dossiers juridiques les plus suivis du secteur technologique dans les prochains mois.

En conclusion

Quelle que soit l’issue de la procédure, ce procès illustre une réalité : la concurrence autour de l’intelligence artificielle s’intensifie à tous les niveaux.

Innovation, propriété intellectuelle, talents, matériel informatique et désormais tribunaux : la bataille ne se limite plus aux performances des modèles d’IA.

Pour les investisseurs comme pour l’ensemble de l’industrie technologique, cette affaire rappelle que dans la nouvelle économie de l’intelligence artificielle, les actifs les plus précieux ne sont pas uniquement les algorithmes, mais également les connaissances, les données et le capital humain.

Catégories
Banque & Finance En vedette Entreprises

Mozzeno passe un cap avec 450 M€ de crédits

Bruxelles, 29 mai 2026 – Longtemps perçue comme un acteur alternatif du crédit, mozzeno change aujourd’hui de catégorie.

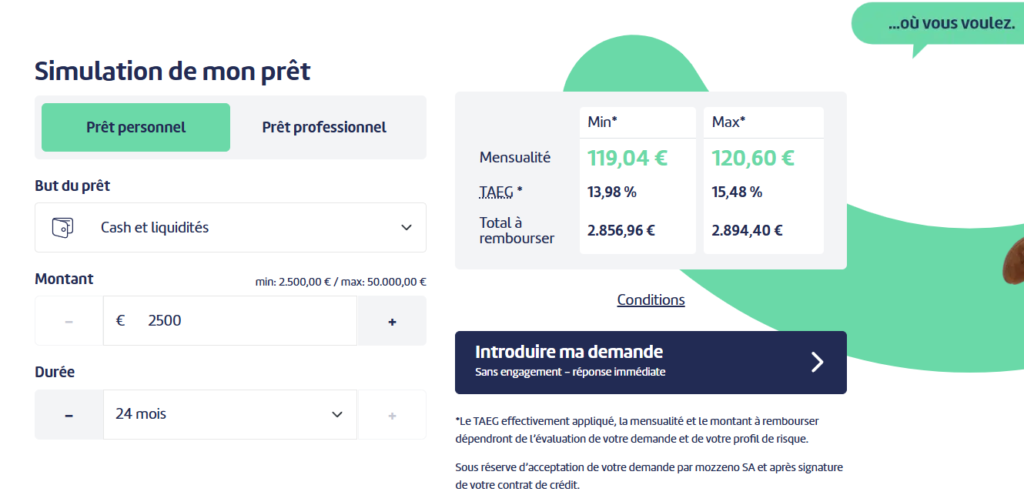
La fintech belge approche désormais des 450 millions d’euros de crédits octroyés, dont 110 millions réalisés sur les 12 derniers mois, ouvre son modèle au courtage en crédit et lance le mozzeno Collaborative Fund avec Securex Vie.

Ces trois développements marquent une accélération nette de la croissance de mozzeno et confirment son installation durable parmi les acteurs majeurs du crédit en Belgique.

1. Près de 450 millions d’euros octroyés : la croissance s’accélère fortement

mozzeno approche des 450 millions d’euros de crédits octroyés depuis son lancement commercial en 2017. Plus significatif encore, 110 millions d’euros ont été réalisés au cours des 12 derniers mois, traduisant une forte accélération de l’activité.

Cette croissance s’appuie sur un modèle désormais solidement installé sur le marché : des taux compétitifs, une expérience de crédit entièrement digitalisée, et un accompagnement humain structurant.

Chez mozzeno, l’ensemble du parcours de crédit s’effectue à distance, depuis la demande jusqu’à la signature. L’utilisation de solutions comme itsme®, la carte d’identité électronique et la connexion bancaire via l’open banking permet de faciliter la communication des informations et justificatifs à fournir par l’emprunteur.

Cette automatisation accélère l’analyse des dossiers et réduit progressivement les délais de mise à disposition des fonds, tout en maintenant la qualité des analyses et contrôles réalisés.

Cette capacité à faciliter et fluidifier le crédit explique en grande partie la progression observée ces 12 derniers mois et la position de mozzeno comme référence du crédit digital en Belgique.

« Le volume atteint est important, mais l’évolution récente l’est encore plus. Réaliser 110 millions d’euros en un an montre que le marché répond fortement à notre approche. Le potentiel reste très élevé », explique Xavier Laoureux, co-fondateur de mozzeno.

2. mozzeno ouvre son modèle au courtage en crédit

Dans cette dynamique de croissance, mozzeno ouvre désormais son modèle au courtage en crédit.

Les courtiers partenaires peuvent proposer à leurs clients l’accès aux prêts mozzeno tout en s’appuyant sur une plateforme digitale conçue pour accélérer le traitement des dossiers.

Cette ouverture permet à la fois de diversifier les canaux d’acquisition de mozzeno et d’offrir à un public plus large d’emprunteurs les avantages de son approche, tout en confirmant le rôle central du courtier dans le conseil et la relation client.

3. Avec Securex Vie, mozzeno lance un nouveau fonds d’investissement en crédits

mozzeno lance également le mozzeno Collaborative Fund, un fonds de branche 23 développé avec Securex Vie.

Ce fonds permet à davantage d’investisseurs d’accéder à l’univers du financement mozzeno et d’investir indirectement dans l’économie réelle, avec un potentiel de rendement à long terme, via une solution assurantielle encadrée.

Là où l’investissement indirect dans les prêts sous-jacents implique habituellement une gestion active — notamment la sélection des séries de Notes — le fonds simplifie l’accès : la sélection et la diversification sont assurées par mozzeno, tandis que Securex encadre la structure du produit.

En pratique, mozzeno et Securex prennent en charge l’ensemble du dispositif, rendant l’investissement plus accessible sans en modifier la nature économique.

Une nouvelle phase de développement

Ces trois développements — accélération des volumes, ouverture au courtage et nouvelle solution d’investissement — traduisent une même ambition : poursuivre une croissance structurée et continuer à faire évoluer les standards du crédit en Belgique.

mozzeno a démontré la capacité de son modèle à s’imposer à grande échelle. Le marché belge du crédit offre encore un important potentiel de développement, que la fintech entend continuer à adresser.

À propos de mozzeno

Fondée en 2015, mozzeno est une fintech belge spécialisée dans le crédit digital. Elle combine une plateforme technologique performante et un accompagnement humain structuré. À ce jour, mozzeno a permis l’octroi de près de 450 000 000 € .

Catégories
Actualité En vedette Entreprises

AI Sisters accompagne les entreprises dans l’IA

En moins de trois ans, l’intelligence artificielle générative est passée du statut de curiosité technologique à celui d’outil incontournable dans de nombreuses entreprises.

Derrière cette transformation, certains acteurs ont su se positionner très tôt. C’est notamment le cas d’AI Sisters, une société française fondée par Emma et Chloé Pariente, deux sœurs qui ont fait de l’intelligence artificielle leur spécialité bien avant que le sujet ne devienne omniprésent.

Aujourd’hui, leur entreprise accompagne aussi bien des PME que de grands groupes dans leur transition vers l’intelligence artificielle, avec une ambition simple : aider les organisations à tirer concrètement profit de ces nouveaux outils.

Une aventure née avec l’arrivée de ChatGPT

Le déclic remonte à novembre 2022.

À l’époque, Emma Pariente travaille dans l’univers du digital après un parcours à l’ESCP et plusieurs expériences en Private Equity et en fusions-acquisitions. Attirée depuis toujours par les nouvelles technologies et l’entrepreneuriat, elle avait déjà lancé une première agence digitale spécialisée dans les sites web et les applications.

Lorsque ChatGPT est rendu accessible au grand public, elle comprend immédiatement le potentiel de l’outil.

Rapidement, elle l’intègre dans son quotidien professionnel : rédaction de propositions commerciales, marketing, communication, tâches administratives ou encore recherches documentaires. Les gains de productivité sont considérables.

De son côté, sa sœur Chloé évolue déjà dans l’univers de l’intelligence artificielle et du machine learning. Elle travaille alors dans un grand hôpital où elle participe à des projets d’intégration de l’IA dans différents services.

Le besoin est évident.

Les entreprises veulent comprendre cette technologie, mais peu savent réellement comment l’utiliser.

Les deux sœurs décident alors de lancer AI Sisters.

Former, conseiller et développer

L’entreprise s’est construite autour d’un constat simple : l’adoption de l’IA ne se résume pas à l’achat d’un abonnement à ChatGPT.

Pour créer de la valeur, il faut former les équipes, identifier les bons cas d’usage et mettre en place des solutions adaptées à chaque organisation.

AI Sisters accompagne ainsi les entreprises de A à Z.

La société intervient d’abord sur la sensibilisation et la formation des collaborateurs. Séminaires, conférences, programmes d’acculturation, conduite du changement : l’objectif est d’aider les équipes à comprendre les possibilités offertes par l’intelligence artificielle.

Ensuite vient la partie plus technique.

Sous l’impulsion de Chloé, AI Sisters dispose d’un laboratoire interne capable de développer des agents IA, des tableaux de bord intelligents ou encore des outils sur mesure répondant à des problématiques métier précises.

L’entreprise propose également des consultants spécialisés qui interviennent directement chez les clients afin d’accompagner les projets au quotidien.

Des grands groupes parmi les clients

En seulement quelques années, AI Sisters a réussi à convaincre plusieurs grandes entreprises françaises et internationales.

Parmi les références citées figurent notamment La Poste, Havas ou encore TotalEnergies.

Au total, plus de 700 entreprises ont déjà été accompagnées.

La société revendique également avoir formé ou sensibilisé près de 50.000 personnes aux usages de l’intelligence artificielle.

Un développement particulièrement rapide qui s’explique par l’explosion de la demande.

« Nous étions parmi les premiers acteurs spécialisés sur le sujet en France », explique Emma Pariente.

Alors que de nombreux cabinets de conseil généralistes se sont progressivement intéressés à l’IA, AI Sisters a fait le choix de se concentrer exclusivement sur cette thématique.

Une croissance spectaculaire

Installée à Paris mais active à l’international, l’entreprise compte aujourd’hui une trentaine de collaborateurs en interne.

Autour de ce noyau central gravite également un vaste réseau de consultants et de formateurs spécialisés dans différents domaines : ressources humaines, marketing, finance, juridique ou encore opérations.

Pour 2026, AI Sisters prévoit un chiffre d’affaires d’environ 4,5 millions d’euros.

Une performance qui s’inscrit dans une dynamique de forte croissance puisque l’entreprise affirme avoir doublé, voire triplé son activité chaque année depuis sa création.

Les ambitions sont désormais tournées vers l’internationalisation et la croissance externe.

« L’IA ne va pas tout automatiser »

Contrairement à certaines idées reçues, Emma Pariente ne croit pas à un futur où tout serait entièrement automatisé.

Selon elle, les grandes entreprises recherchent avant tout des outils capables d’améliorer la productivité des équipes, sans pour autant remplacer l’humain.

Cette vision se retrouve également dans l’approche d’AI Sisters.

Malgré son positionnement technologique, l’entreprise conserve une forte dimension humaine avec de nombreuses formations réalisées en présentiel et un accompagnement souvent très personnalisé.

« L’objectif n’est pas de remplacer les collaborateurs mais de leur permettre de travailler plus efficacement. »

Comment débuter avec l’intelligence artificielle ?

Pour les personnes qui n’ont pas encore adopté l’IA, Emma Pariente recommande une approche progressive.

Selon elle, le meilleur moyen de comprendre ces outils est de commencer par les utiliser dans sa vie personnelle.

Préparer un voyage, organiser son quotidien, rédiger un message ou obtenir rapidement des informations : les usages sont déjà nombreux.

Une fois ce premier réflexe acquis, les applications professionnelles viennent naturellement.

Le parcours d’adoption ressemble souvent à ceci :

  • Découverte et utilisation dans la vie quotidienne.
  • Recherche d’aide sur des tâches simples au travail.
  • Automatisation de certaines analyses ou comparaisons.
  • Création de processus avancés avec des agents IA.
  • Intégration complète de l’IA dans l’ensemble des activités.

Une progression qui s’observe aujourd’hui dans la plupart des organisations.

Faut-il faire confiance à l’IA pour investir ?

L’un des sujets qui revient régulièrement concerne l’investissement.

De plus en plus d’épargnants demandent à ChatGPT ou à d’autres modèles d’analyser une entreprise, une action ou un marché.

Pour Emma Pariente, l’important n’est pas tant de savoir si l’on doit faire confiance à l’IA, mais plutôt comment on l’utilise.

Elle rappelle qu’un investisseur reçoit souvent des documents préparés par des banques d’affaires ou des entreprises elles-mêmes, dont l’objectif est naturellement de présenter les projets sous leur meilleur jour.

L’IA peut alors servir d’outil complémentaire permettant de confronter différentes sources, d’identifier des risques ou encore de challenger certaines hypothèses.

Autrement dit, l’intelligence artificielle ne remplace pas l’analyse humaine, mais elle peut considérablement l’enrichir.

Une révolution qui ne fait que commencer

Trois ans après l’arrivée de ChatGPT, l’intelligence artificielle générative continue de transformer les méthodes de travail dans tous les secteurs.

Pour Emma et Chloé Pariente, nous n’en sommes encore qu’au début.

Si les outils deviennent de plus en plus performants, le véritable défi réside désormais dans leur adoption par les entreprises et leurs collaborateurs.

Une mission qu’AI Sisters entend bien poursuivre, alors que l’IA s’impose progressivement comme l’une des grandes révolutions technologiques de notre époque.

Catégories
En vedette Entreprises Fiscalité

Abby Intelligence : l’assistant IA des indépendants

Après plusieurs années marquées par la digitalisation accélérée du travail indépendant, les attentes des freelances et micro-entrepreneurs évoluent rapidement.

Entre obligations administratives croissantes, facturation électronique et besoin de pilotage en temps réel, les indépendants recherchent désormais des outils capables de simplifier concrètement leur quotidien.

C’est dans ce contexte qu’Abby, start-up française spécialisée dans la gestion tout-en-un pour indépendants, annonce le lancement d’Abby Intelligence, un assistant IA directement intégré à sa plateforme.

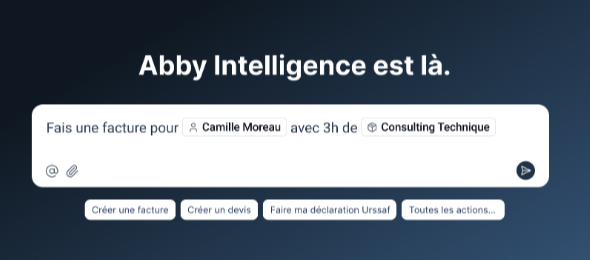
Pensé comme un véritable copilote numérique, Abby Intelligence permet aux utilisateurs de créer des documents, réaliser leurs déclarations fiscales et sociales ou encore analyser leur activité, simplement en langage naturel, sans quitter leur espace Abby.

Comment est née l’idée d’intégrer une intelligence artificielle directement au cœur de la plateforme Abby ?


Les indépendants passent encore beaucoup trop de temps sur des tâches administratives qui n’apportent pas directement de valeur à leur activité. Notre objectif avec Abby Intelligence est donc simple : rendre toute cette gestion quasiment invisible pour que les utilisateurs puissent se concentrer sur leur métier.

Nous avons conçu cette IA comme un assistant du quotidien, capable de comprendre le contexte de chaque indépendant et d’agir directement dans son environnement de travail.

Concrètement, comment fonctionne Abby Intelligence ?


Abby Intelligence repose sur deux briques complémentaires. La première, le Spotlight, accessible via le raccourci CMD + K, permet de naviguer instantanément dans l’ensemble des données de son compte et d’obtenir des réponses rapides sans interrompre son flux de travail.

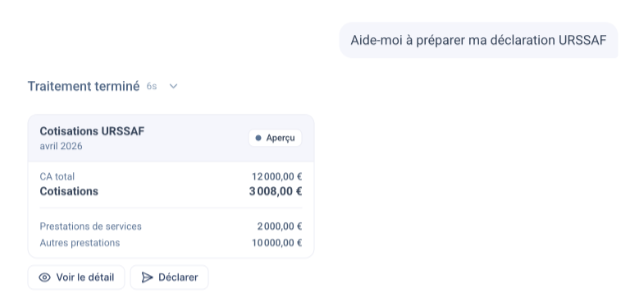
La seconde est une interface conversationnelle plus avancée qui permet d’effectuer des actions directement en langage naturel : créer une facture, générer un document, réaliser une déclaration URSSAF, TVA ou impôts, ou encore analyser son activité et sa situation administrative.

L’idée est vraiment de permettre à l’utilisateur de dialoguer avec sa gestion comme il le ferait avec un collaborateur.

Qu’est-ce qui différencie Abby Intelligence des assistants IA généralistes ?

La grande différence, c’est l’intégration native à l’écosystème Abby. Contrairement aux outils IA classiques, il n’est pas nécessaire d’exporter des données, de copier-coller des informations ou de reformuler ses demandes. Abby Intelligence accède directement, en temps réel, aux données du compte utilisateur pour fournir des réponses contextualisées et immédiatement actionnables.

Cette approche nous permet d’aller beaucoup plus loin dans l’automatisation et la personnalisation de l’expérience.

Quels sont aujourd’hui les principaux usages observés chez les indépendants ?

Les utilisateurs souhaitent avant tout gagner du temps et obtenir des réponses immédiates. Parmi les cas d’usage les plus fréquents : consulter son chiffre d’affaires, identifier les factures en attente, suivre ses clients, comprendre ses obligations selon son statut ou encore préparer ses déclarations administratives plus sereinement.

Le système de @mention permet également de contextualiser rapidement une demande pour obtenir des réponses encore plus précises.

Quelle est votre vision de l’évolution des outils dédiés aux indépendants dans les prochaines années ?

Nous pensons que les outils de gestion vont devenir de véritables copilotes intelligents. Les indépendants attendent désormais des plateformes capables non seulement de centraliser leur activité, mais aussi d’anticiper leurs besoins, de simplifier les démarches administratives et de leur apporter du conseil personnalisé en temps réel.

Avec l’arrivée de la facturation électronique et l’évolution constante des obligations réglementaires, l’intelligence artificielle va devenir un levier essentiel pour rendre l’entrepreneuriat plus accessible.

“Notre ambition est claire : faire d’Abby le meilleur allié de l’indépendant au quotidien. Abby Intelligence, c’est la promesse que la complexité administrative ne sera plus un frein à l’entrepreneuriat. Nous l’avons conçu pour qu’il soit le ChatGPT de la facturation électronique.”
— Nicolas Lespinasse

Abby Intelligence sera déployé progressivement auprès des utilisateurs à partir du 25 mai 2026.

Présentation vidéo :
Découvrir Abby Intelligence

Catégories
Actualité Economie Entreprises

IA : un entrepreneur défend les emplois qualifiés

Le marché du travail des jeunes diplômés connaît une contraction mesurable et continue. En France, environ 17 % des diplômés de grandes écoles se retrouvent sans emploi quelques mois après leur sortie, en hausse rapide sur les dernières années.

Dans le même temps, près de 70 % des entreprises déclarent réduire leurs recrutements de profils juniors, et une large majorité anticipe une baisse supplémentaire liée à l’automatisation des tâches d’entrée de carrière.

Cette dynamique est particulièrement visible dans les secteurs traditionnellement ciblés par les écoles de commerce et d’ingénieurs. Entre 2023 et 2025, les recrutements de cadres dans l’IT reculent d’environ 21 %, avec une baisse de 20 % des offres pour développeurs et de 26
% pour les chefs de projet. Chez les moins de 30 ans, l’emploi diminue de 7,4 % dans l’IT et de 3,7 % dans le conseil. Le taux de chômage des 15–24 ans atteint 21,5 %, soit un niveau structurellement élevé par rapport au reste de la population active.

En parallèle, les coûts de formation continuent d’augmenter. Intégrer une grande école de commerce en France ou à l’international représente souvent un investissement total compris entre 150 000 et 300 000 euros, en incluant frais de scolarité et coût d’opportunité. Le retour sur investissement devient plus incertain lorsque l’accès au premier emploi se contracte.

Le facteur déterminant de cette évolution est l’intégration rapide de l’intelligence artificielle dans les processus de travail.

Claude, développé par Anthropic, illustre particulièrement ce changement. Les derniers modèles ne se limitent plus à assister les équipes. Ils exécutent directement des tâches complètes : analyse de documents, rédaction de notes stratégiques, synthèse de données, structuration de présentations, production de livrables.

Ce sont précisément les missions historiquement confiées aux juniors.

Le modèle économique change alors de structure. Une entreprise peut désormais produire ces livrables sans recruter de profils en phase d’apprentissage. Le coût marginal devient quasi nul, et la vitesse d’exécution augmente fortement. Le besoin de juniors, qui servaient
principalement de force d’exécution et de formation, se réduit mécaniquement.

Avec l’arrivée des nouveaux modèles de Claude et des agents IA plus autonomes, ce mouvement ne fait que s’amplifier. Les systèmes deviennent capables d’enchaîner des tâches complexes, d’intégrer des outils externes et de produire des résultats exploitables sans supervision constante.

Le déplacement ne touche donc plus uniquement les tâches simples,
mais progressivement les premiers niveaux d’analyse et de production intellectuelle.

Dans ce contexte, le point d’entrée sur le marché du travail se fragilise. Les entreprises recrutent moins de profils débutants, tout en maintenant une exigence élevée en termes d’autonomie immédiate. Le système se reconfigure autour d’un paradoxe : moins de formation interne, mais plus d’exigence à l’entrée.

Certaines structures choisissent pourtant de maintenir une logique différente.

C’est le cas de Clarifié, fondée par Lorenzo de Blegiers, qui continue d’intégrer des profils juniors dans ses équipes malgré la généralisation de ces outils. J’y ai été recruté à 18 ans, sans expérience préalable, dans un cadre où la logique de formation reste centrale. Dans cette
même dynamique, l’entreprise ne s’arrête pas à un cas isolé : Lorenzo de Blegiers recherche actuellement d’autres profils juniors issus de grandes écoles, notamment pour des fonctions en finance (business plan, analyse) ainsi que pour des rôles en marketing.

Ce positionnement reste minoritaire. La majorité du marché s’oriente vers une optimisation immédiate de la productivité via l’IA, en réduisant les postes nécessitant un apprentissage long.

Les écoles de commerce comme HEC Paris, ESSEC Business School, ESCP Business School ou Sciences Po continuent de former des cohortes importantes de diplômés, mais leur insertion dépend de plus en plus de la capacité des entreprises à maintenir des rôles d’entrée dans un environnement fortement automatisé.

La question centrale devient alors moins technologique qu’organisationnelle : la suppression progressive des emplois juniors est-elle une optimisation temporaire, ou une transformation
durable du modèle de formation des compétences ?

Avec l’accélération des modèles comme Claude, la réponse semble se déplacer vers la seconde hypothèse.

Par Pierre Cotteau de Simencourt

Sources :

L’insertion professionnelle des diplômés des grandes écoles en baisse : « Quand le marché de l’emploi est plus difficile, on recrute moins de jeunes »

L’essentiel sur… le chômage