LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
En vedette Immobilier Interviews experts Monde

De la Belgique à Bali : Flo Defort raconte sa nouvelle vie et les réalités de l’immobilier sur l’île

Partir vivre à Bali fait rêver. Y travailler, s’y installer et accompagner des investisseurs dans l’achat d’un bien demande aussi de comprendre les réalités du terrain.

Lors de notre séjour à Bali, nous avons rencontré Flo Defort. Belge, elle a quitté son pays pour l’Asie après un parcours dans le luxe, l’hospitality, l’événementiel et l’immobilier. Elle travaille aujourd’hui chez Bali Exception, où elle accompagne des investisseurs internationaux.

Nous avons parlé de son changement de vie, de son métier et des questions à se poser avant d’investir à Bali. Au fil de notre échange, Flo revient souvent sur la même idée : une belle villa peut séduire au premier regard, mais il faut prendre le temps d’examiner les chiffres, les droits acquis et les perspectives de revente.

Pour commencer, peux-tu nous raconter ton parcours et ce qui t’a menée jusqu’à Bali ?

Flo Defort : Mon parcours est assez transversal. Pendant mes études, j’ai déjà commencé à travailler dans des secteurs liés à l’expérience client, au luxe, à l’hospitality et à l’événementiel. J’ai notamment eu des expériences chez Quintessentially, Red Bull, Gucci à New York, avant de démarrer ma carrière professionnelle au Nikki Beach Marbella.

Une étape particulièrement importante a été la création de Claro Beach Club & Restaurant, que j’ai lancé avec mes parents en Espagne et que nous avons exploité pendant quatre ans.

Cette expérience m’a véritablement plongée dans l’entrepreneuriat. Il fallait gérer l’activité, l’équipe, les clients, les opérations quotidiennes et tous les imprévus qui accompagnent la gestion d’un établissement. Elle m’a surtout appris ce que signifie, concrètement, faire fonctionner un business.

J’ai ensuite poursuivi mon parcours en Belgique, dans l’immobilier, mais aussi dans l’hospitality et l’événementiel.

Avec le recul, mon activité actuelle à Bali s’inscrit assez naturellement dans la continuité de ces expériences. J’y retrouve l’immobilier, bien sûr, mais aussi la relation client, la négociation, le sens de l’expérience et un environnement très international.

En 2024, je ressentais une certaine lassitude vis-à-vis de la Belgique. J’avais envie de partir et de découvrir une nouvelle façon de vivre et de travailler en Asie.

Mon voyage a commencé par un mois de volontariat à Sumba, avant de me conduire à Bali pour quelques jours.

Ces quelques jours se sont finalement transformés en près de trois ans.

Je ne voulais toutefois pas rester uniquement parce que j’aimais la vie ici. Dès que j’ai envisagé de m’installer, je savais que je voulais travailler et construire quelque chose sur place.

C’est finalement la recherche d’un emploi qui a permis à tout le reste de s’aligner.

Pourquoi avoir choisi Bali plutôt qu’une autre destination en Asie ?

Flo : Au départ, je n’avais pas vraiment choisi Bali. J’avais surtout choisi l’idée de vivre en Asie.

Bali s’est imposée progressivement, grâce à sa qualité de vie, son climat, son environnement international et sa communauté très présente d’expatriés et d’entrepreneurs.

Mais il y avait aussi une raison très concrète : il fallait que je puisse travailler.

L’Indonésie reste un environnement particulier pour les expatriés. Les possibilités professionnelles dépendent notamment du secteur, du statut de résidence et du cadre juridique applicable.

L’immobilier, l’hospitality, le tourisme et certaines activités internationales correspondent naturellement à mon expérience.

Je connaissais déjà ces univers, mais je n’avais pas envie de retrouver les horaires très contraignants de la restauration ou de l’hôtellerie.

L’immobilier m’offrait une autonomie que je recherchais. Il y a énormément de travail derrière, mais le lien entre la performance, le réseau, la relation client et les revenus est relativement direct.

C’était un modèle professionnel qui me correspondait davantage.

Que fais-tu concrètement aujourd’hui à Bali ?

Flo : Je travaille aujourd’hui comme Sales Manager chez Bali Exception.

J’accompagne principalement des investisseurs internationaux, notamment des clients venus d’Europe, d’Australie et des États-Unis.

Mon travail ne consiste pas simplement à faire visiter des villas. Il s’agit d’abord de comprendre le projet du client, d’identifier les biens pertinents, d’organiser les visites, de négocier et d’accompagner la transaction de bout en bout.

Avec le temps, mon rôle s’est toutefois de plus en plus orienté vers le conseil.

Lorsqu’un investisseur arrive à Bali, il peut rapidement être séduit par une villa, une belle présentation ou un rendement annoncé.

En revanche, il ne connaît pas forcément les quartiers, les prix réels, les structures de détention, les leases, les réglementations, les coûts d’exploitation ou les risques liés au projet.

Mon rôle consiste donc à remettre les chiffres et la réalité derrière le projet.

Au fil des transactions que j’ai accompagnées, cette approche m’a permis de participer à plus de 15 millions de dollars de transactions.

Ce qui m’importe le plus, c’est que le client comprenne réellement ce qu’il achète, et pas seulement qu’il achète.

Pourquoi t’es-tu spécialisée dans l’immobilier ?

Flo : L’immobilier n’est pas un secteur que j’ai découvert à Bali. J’avais déjà une expérience dans ce domaine en Belgique.

Mais Bali m’a permis de réunir cette expertise avec tout ce que j’avais appris dans le luxe, l’hospitality, l’événementiel et l’entrepreneuriat.

Le modèle professionnel me correspond également davantage. Je ne voulais pas revenir à un système fondé sur des horaires fixes et une présence obligatoire dans un établissement.

Dans l’immobilier, l’autonomie est beaucoup plus grande. Mais cette liberté implique aussi d’être performant : on n’est pas rémunéré simplement parce qu’on est présent, mais parce que l’on apporte de la valeur et que l’on conclut des transactions.

C’est un fonctionnement qui me convient beaucoup mieux.

Investir à Bali : derrière les images, des marchés très différents

Au cours de notre conversation, nous avons aussi voulu savoir si Bali offrait encore de réelles opportunités immobilières. Pour Flo, tout commence par une question simple : de quel bien et de quel quartier parle-t-on exactement ?

Est-ce que l’immobilier à Bali est encore réellement intéressant aujourd’hui ?

Flo : Oui, mais il faut éviter de parler de « Bali » comme s’il s’agissait d’un marché unique.

Un bien situé à Canggu, Pererenan, Umalas, Seminyak, Bingin ou Uluwatu ne répond pas nécessairement aux mêmes logiques d’investissement.

Les prix, la demande locative, le type de clientèle, l’offre concurrente et les perspectives de revente peuvent être très différents d’une zone à l’autre.

Et surtout, le fait que Bali soit un marché attractif ne signifie pas que n’importe quel bien constitue un bon investissement.

Les prix ont fortement augmenté dans certaines zones et l’offre s’est considérablement développée.

Il faut donc être beaucoup plus sélectif.

Pour moi, la question n’est plus simplement : « Est-ce que Bali est un bon investissement ? »

La vraie question est : « Est-ce que ce bien précis, à ce prix précis, avec ce lease, cette localisation, cette réglementation et ces coûts, constitue un investissement cohérent ? »

La nuance est essentielle.

Je préfère un projet fondé sur des chiffres réalistes et une marge de sécurité solide à une villa magnifique affichant un ROI théorique de 15 %, mais dont le rendement s’effondre dès que l’on intègre les données réelles.

Quels rendements peut-on raisonnablement espérer une fois tous les frais déduits ?

Flo : C’est probablement l’un des sujets sur lesquels je constate le plus de confusion.

Lorsqu’on me présente un projet affichant un ROI de 12, 15 ou même 20 %, ma première question est toujours la même : « Net de quoi ? »

Le calcul prend-il en compte les commissions des plateformes de réservation, la gestion, le personnel, l’entretien, la piscine et le jardin, l’électricité, les réparations, les périodes sans locataire, les taxes et le renouvellement du mobilier ?

Et surtout, le prix d’achat utilisé correspond-il réellement au prix auquel le bien peut être acquis ?

Une villa peut afficher un rendement brut très séduisant et devenir beaucoup moins impressionnante une fois tous les coûts intégrés.

Je préfère donc raisonner en rendement net réaliste plutôt qu’en rendement marketing.

Il n’existe pas de rendement unique valable pour l’ensemble de Bali.

Tout dépend notamment du prix d’acquisition, de la durée restante du lease, de la localisation, du type de villa, du niveau de gestion, du taux d’occupation et du positionnement du bien.

À mes yeux, un investisseur devrait toujours demander à voir un scénario prudent, et pas uniquement la projection idéale.

Quelles sont les principales erreurs commises par les étrangers qui souhaitent investir à Bali ?

Flo : La première consiste à tomber amoureux du bien avant de regarder les chiffres.

La deuxième est de croire un ROI présenté dans une brochure sans vérifier la manière dont il a été calculé.

La troisième est de sous-estimer la dimension juridique.

À Bali, le juridique ne doit pas être traité comme une formalité de dernière minute. Il doit entrer dans la décision d’investissement dès le départ.

Il faut comprendre ce que l’on achète, combien de temps reste-t-il sur le lease, quelles sont les possibilités de renouvellement, qui détient réellement les droits, quelles autorisations sont disponibles et si l’usage prévu du bien correspond bien à la réglementation applicable.

Une autre erreur revient souvent chez les investisseurs européens, australiens ou américains : penser qu’ils pourront facilement financer leur acquisition grâce à un crédit bancaire.

Bali n’est généralement pas un marché où l’on arrive avec 20 % d’apport et où une banque finance tranquillement les 80 % restants, comme cela peut être le cas sur certains marchés occidentaux.

Le financement local pour les étrangers peut exister dans certaines situations, mais il reste beaucoup plus limité et spécifique.

Un investisseur étranger doit donc être préparé à devoir financer une part très importante, voire dans de nombreux cas la totalité de son acquisition, sur fonds propres.

Cela change complètement la manière d’analyser un investissement : le capital disponible, la liquidité et le coût d’opportunité des fonds deviennent des éléments centraux du calcul.

Autre idée reçue : croire que le vendeur proposera forcément un paiement échelonné sur deux, trois, cinq ans ou davantage.

Cela peut arriver dans certains projets ou certaines négociations, mais il ne faut pas le considérer comme acquis.

La capacité à financer directement l’acquisition fait partie du ticket d’entrée du marché.

Il faut également cesser de penser que Bali est encore « bon marché ».

Ce n’est plus nécessairement le cas, surtout dans les zones les plus recherchées.

Même chose pour l’achat-revente : ce n’est pas automatiquement facile.

Un bien peut sembler très liquide sur le papier et devenir beaucoup plus difficile à revendre si son prix d’achat était trop élevé, si le lease restant est court ou si le marché est saturé de biens similaires.

Enfin, il faut se méfier d’une autre idée reçue : acheter une villa destinée au daily rental simplement parce que Bali est une destination touristique.

Le marché évolue, et l’offre a énormément augmenté.

Ce qu’un acheteur étranger doit comprendre

La discussion nous a ensuite amenés sur un point que beaucoup d’Européens connaissent mal : à Bali, acheter une villa et détenir le terrain sur lequel elle se trouve ne veulent pas nécessairement dire la même chose.

On entend souvent qu’un étranger ne peut pas être pleinement propriétaire du terrain en Indonésie. Concrètement, qu’achète-t-on réellement ?

Flo : C’est un sujet essentiel, et pourtant souvent mal compris.

Un étranger ne peut pas simplement acheter un terrain en Hak Milik, c’est-à-dire le droit de propriété foncière réservé aux Indonésiens.

Il existe toutefois différentes structures et différents droits permettant aux étrangers de détenir ou d’utiliser certains biens, selon leur situation et les conditions applicables, notamment le Hak Pakai.

Dans la pratique du marché balinais, on rencontre aussi très fréquemment le leasehold.

Dans ce cas, on ne devient pas propriétaire du terrain. On obtient contractuellement le droit de l’utiliser pendant une durée déterminée, en échange d’un paiement.

C’est pourquoi je trouve dangereux de résumer la situation par : « Les étrangers ne peuvent pas acheter à Bali. »

La réalité est beaucoup plus nuancée.

Elle exige toutefois de comprendre précisément quel droit on acquiert, pour combien de temps, dans quelles conditions et avec quelles possibilités de renouvellement ou de revente.

Et surtout, il ne faut jamais reproduire un montage simplement parce qu’un autre investisseur affirme l’avoir fait.

Chaque structure doit être vérifiée avec les professionnels compétents et au regard de la réglementation applicable au moment de la transaction.

Les risques naturels peuvent-ils faire perdre de la valeur à un bien ou compliquer sa revente ?

Flo : Oui.

Bali reste exposée à différents risques naturels : séismes, activité volcanique, inondations ou encore érosion dans certaines zones.

Ces risques ne sont évidemment pas les mêmes partout et doivent donc faire partie de la due diligence.

Il faut examiner la localisation exacte du terrain, son accès, son environnement, son niveau par rapport aux routes et aux parcelles voisines, l’écoulement de l’eau, la proximité du littoral et l’évolution de la zone.

Un bien immobilier reste un actif physique.

Sa valeur dépend donc de la demande touristique, mais aussi de son emplacement et de la qualité réelle de son environnement.

C’est particulièrement important lorsqu’on pense à la revente.

Un investisseur ne doit pas seulement se demander : « Est-ce que je peux louer cette villa aujourd’hui ? »

Il doit aussi se demander : « Est-ce que quelqu’un voudra me l’acheter dans cinq, dix ou quinze ans ? »

As-tu une anecdote marquante qui illustre bien les particularités de l’immobilier à Bali ?

Flo : Il y en a une qui m’a particulièrement marquée.

J’ai accompagné un client lors de l’achat de sa première maison à Bali. Par la suite, il m’a fait confiance pour en acheter deux autres, alors qu’il n’était pas toujours sur place.

À un moment donné, il est même venu travailler dans la même agence.

Nous sommes finalement devenus de très bons amis.

Il a malheureusement dû rentrer chez lui après quelques mois pour des raisons personnelles, mais cette histoire m’a beaucoup touchée.

Elle illustre bien la relation de confiance qui peut se créer dans ce métier.

Lorsqu’une personne vous confie l’achat de sa première maison dans un pays étranger, puis revient vers vous pour ses investissements suivants, vous comprenez que votre rôle dépasse largement celui d’un simple intermédiaire.

C’est probablement ce que j’apprécie le plus dans mon métier : accompagner quelqu’un dans une décision qui représente souvent une somme importante et une véritable étape de vie.

Et si tu devais investir aujourd’hui avec ton propre argent ?

Flo : Aujourd’hui, je regarderais beaucoup plus attentivement le potentiel de location à moyen et long terme, et pas uniquement le daily rental.

Beaucoup de personnes qui investissent à Bali pensent immédiatement à une villa, à Airbnb, au prix à la nuit et au taux d’occupation.

Mais Bali a énormément changé.

De plus en plus de personnes ne viennent pas seulement pour une semaine de vacances. Certaines restent plusieurs mois, parfois plusieurs années, seules, en couple ou en famille.

Cela crée une demande différente, que j’étudierais attentivement dans le cadre d’un investissement.

Toutes les villas construites ces dernières années avec le daily rental comme unique stratégie ont également contribué à faire progresser fortement l’offre.

Lorsque l’offre progresse beaucoup plus vite que la demande sur certains segments, cela peut exercer une pression sur les prix à la nuit, les taux d’occupation et, par conséquent, les rendements.

Je chercherais donc un bien capable de fonctionner sur plusieurs marchés locatifs : le court terme, mais aussi le moyen et le long terme.

Pour moi, c’est une sécurité supplémentaire.

Je ne partirais surtout pas du principe que, parce que Bali est encore perçue comme une destination relativement abordable, son immobilier est automatiquement bon marché ou facile à revendre.

Je regarderais avant tout le prix que je paie, la qualité de l’emplacement, la durée du lease, la demande réelle et la possibilité de revendre le bien dans de bonnes conditions.

Parce qu’au fond, un investissement immobilier à Bali reste un investissement.

Le coucher de soleil est un bonus. Il ne doit jamais remplacer les chiffres.

En quittant Flo, c’est cette dernière phrase que nous avons retenue. Son parcours raconte une envie de changer de vie, puis le travail nécessaire pour construire quelque chose sur place. Et son regard sur l’immobilier balinais rappelle qu’une destination qui fait rêver mérite, elle aussi, une analyse rigoureuse avant d’y engager son argent.
Catégories
Immobilier Investissement & Stratégies

Shura Island : nouvel eldorado des investisseurs ?

Pendant longtemps, pour les investisseurs français à la recherche de nouvelles opportunités au Moyen-Orient, Dubaï semblait être l’évidence. Mais une nouvelle destination commence à attirer les regards : la côte saoudienne de la mer Rouge.

Et 2026 pourrait bien être une année charnière.

Premier changement majeur : les étrangers peuvent désormais investir directement sur le marché financier saoudien. Depuis le 1er février 2026, l’Autorité saoudienne des marchés de capitaux a ouvert le marché principal à l’ensemble des catégories d’investisseurs étrangers.

Dans l’immobilier aussi, les règles ont changé. Depuis janvier 2026, les non-Saoudiens peuvent, sous certaines conditions et dans les zones autorisées, acquérir des biens immobiliers dans le Royaume.

Un changement de taille pour un pays qui cherche justement à attirer les capitaux internationaux.

Et parmi les projets qui incarnent cette ouverture, The Red Sea occupe une place particulière.

SHURA : ACHETER UNE RÉSIDENCE AU COEUR D’UN HÔTEL 5 ÉTOILES

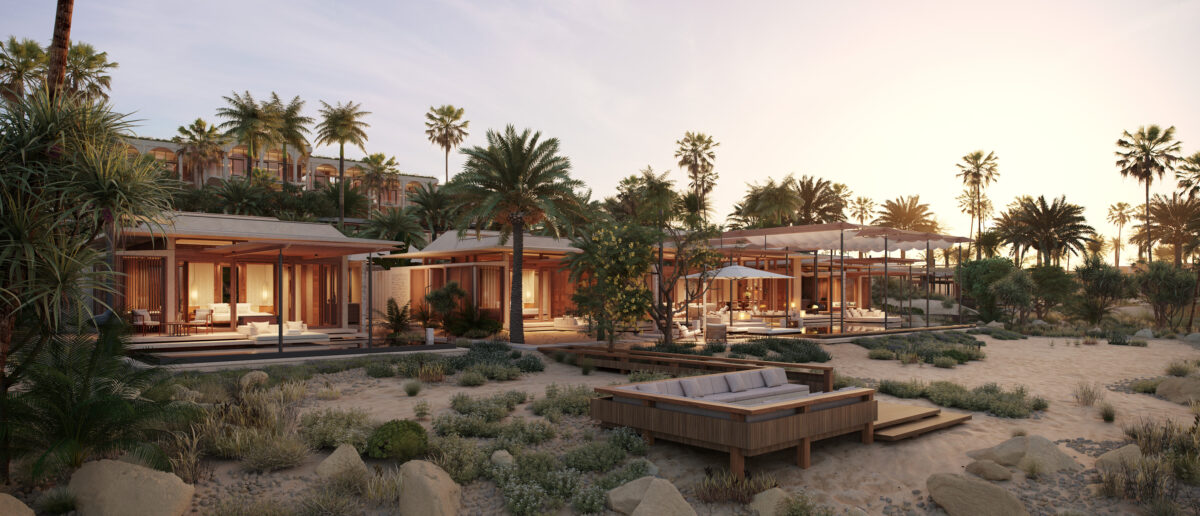
Au cœur de The Red Sea, Shura Island est appelée à devenir la vitrine internationale de cette nouvelle côte saoudienne.

L’île s’étend sur 4,2 km² et doit réunir 11 resorts de luxe, 305 résidences, une marina de 154 anneaux, un parcours de golf insulaire et une importante offre de restaurants, de commerces et de loisirs.

Mais le concept est peut-être plus intéressant encore pour un investisseur : il ne s’agit pas simplement d’acheter une villa dans un nouveau quartier résidentiel.

Certaines résidences sont directement associées à de grandes marques hôtelières internationales. Les propriétaires bénéficient ainsi d’un environnement et de services qui rappellent davantage ceux d’un palace que ceux d’une résidence classique.

Shura, Résidences Four Seasons

À Shura, les premières résidences développées avec SLS proposent par exemple des villas de plage d’une à quatre chambres, avec piscine privée à débordement, terrasses et espaces pensés pour prolonger la vie intérieure vers l’extérieur.

Et autour de chez soi, tout est pensé comme une véritable destination : restaurants, boutiques, golf, activités nautiques, marina et expériences hôtelières.

L’idée est simple : acheter son propre pied-à-terre tout en conservant l’expérience et les services d’un hôtel ultra-luxe.

Et Shura n’est que le début.

DE SLS À FOUR SEASONS, UNE COLLECTION DE RÉSIDENCES ULTRA-LUXE

Red Sea Global développe au total 28 hôtels et plus de 1600 propriétés résidentielles sur The Red Sea et AMAALA.

Le portefeuille rassemble certaines des marques les plus prestigieuses de l’hôtellerie, du bien-être et du lifestyle international.

À AMAALA, les résidences sont notamment associées à Clinique La Prairie, Rosewood, Nammos, Six Senses, Equinox, Four Seasons et Jayasom.

Certaines sont même présentées comme des premières mondiales : Clinique La Prairie, Nammos et Equinox y développent leurs toutes premières résidences au monde.

Autrement dit, l’investissement ne porte plus uniquement sur des mètres carrés.

Il porte sur un écosystème de services, d’expériences et de marques.

AMAALA : QUAND L’IMMOBILIER DEVIENT UNE EXPÉRIENCE DE BIEN-ÊTRE

Plus au nord, AMAALA pousse encore plus loin cette logique.

La destination est construite autour de trois baies, avec une approche entièrement tournée vers le bien-être, la longévité, le sport et l’art de vivre. Sa première phase doit comprendre 349 résidences, intégrées à un ensemble de resorts et d’expériences.

L’ambition est de transformer le séjour en véritable mode de vie.

On y retrouve par exemple un Yacht Club, une marina de 116 places, des installations de bien-être, des expériences sportives et nautiques, mais aussi des infrastructures dédiées à la longévité et à la santé.

AMAALA accueille notamment les premières résidences au monde de Clinique La Prairie, spécialiste de la longévité, ainsi que celles de Equinox, marque américaine emblématique du fitness haut de gamme, et de Nammos, référence internationale du lifestyle et de la restauration.

Le principe est donc assez éloigné de celui d’une résidence secondaire traditionnelle.

On achète un lieu de vie, mais aussi l’accès à un univers.

Golf, yacht, gastronomie, plage, sport, spa, médecine préventive, fitness, restauration et conciergerie : tout est conçu pour être accessible depuis la résidence.

ET SI LA MER ROUGE ÉTAIT LE PROCHAIN DUBAÏ ?

Red Sea Global assume d’ailleurs lui-même la comparaison avec Dubaï.

Le groupe estime que l’opportunité actuelle peut rappeler celle d’un achat immobilier à Dubaï au début des années 2000, avec une différence majeure : une offre beaucoup plus limitée et exclusive.

La demande internationale semble déjà suivre.

Depuis l’ouverture du marché immobilier aux non-Saoudiens, Red Sea Global affirme avoir enregistré une hausse de 20 % du nombre d’acheteurs internationaux. À AMAALA, les acheteurs saoudiens et internationaux représentent désormais respectivement 90 et 10 % des acquisitions.

Et la clientèle vient du monde entier : pays du Golfe, Royaume-Uni, Europe, États-Unis et Asie.

PARIS-SHURA : TROIS VOLS PAR SEMAINE DÈS DÉCEMBRE

Reste un obstacle historique pour une destination aussi éloignée : l’accès.

Là encore, 2026 marque un tournant.À partir de décembre 2026, un vol direct reliera Paris à l’aéroport international de la mer Rouge. La compagnie beOndopérera trois vols par semaine, à bord d’appareils de la famille Airbus A320, avec une expérience premium et des sièges entièrement plats.Depuis Paris, le trajet est annoncé autour de 5 h 30, avec seulement une heure de décalage horaire avec la France.Un détail loin d’être anodin pour une clientèle européenne : la mer Rouge saoudienne devient accessible le temps d’un vol direct, sans correspondance à Riyad ou Dubaï.

UN PARI SUR UNE NOUVELLE ARABIE SAOUDITE

Derrière ces résidences ultra-luxueuses se joue finalement un pari beaucoup plus large.

Celui d’une Arabie saoudite qui cherche à devenir une puissance mondiale du tourisme, de l’immobilier et des services haut de gamme.

The Red Sea and Amaala fonctionne déjà avec de l’électricité produite à 100 % à partir de sources renouvelables et compte notamment plus de 1,1 million de panneaux photovoltaïques et plus de 1 900 MWh de capacité de stockage par batteries.

Les projets sont également conçus pour accueillir des habitants à l’année, et pas uniquement des touristes de passage, avec des infrastructures de santé et d’éducation prévues pour accompagner le développement des communautés résidentielles.

Pour les investisseurs, le pari est donc double : profiter de l’ouverture progressive d’un marché encore jeune et miser sur la naissance d’une nouvelle destination mondiale.

L’immobilier de la mer Rouge ne cherche pas seulement à vendre des villas.

Il cherche à vendre une nouvelle manière de vivre et peut-être, pour les premiers investisseurs, une place dans la prochaine grande destination du Moyen-Orient.

La nouvelle place forte de l’investissement au Moyen-Orient ? Il est encore trop tôt pour l’affirmer. Mais entre l’ouverture aux capitaux étrangers, l’accès des non-Saoudiens à l’immobilier et l’arrivée d’un vol direct depuis Paris, la côte saoudienne devient clairement difficile à ignorer.

Pierre Cotteau de Simencourt

Catégories
En vedette Immobilier Interviews experts

Interview Parlons Finance – Xavier Belvaux, PDG de WeInvest France

Après plusieurs mois de turbulences, le marché immobilier français semble amorcer un tournant. Porté par la hausse rapide des taux d’intérêt, le secteur a connu une phase de correction marquée, affectant à la fois les prix et le volume des transactions.

Aujourd’hui, les signaux d’une stabilisation progressive se multiplient : les prix s’ajustent, les acquéreurs reviennent et les professionnels doivent repenser leurs modèles pour s’adapter à un environnement en mutation.

Dans ce contexte charnière, Parlons Finance a rencontré Xavier Belvaux, PDG de WeInvest France. Il revient sur l’état actuel du marché, décrypte les évolutions en cours et partage sa vision des transformations qui façonneront l’immobilier de demain.

Quel regard portez-vous sur l’état actuel du marché immobilier en France et selon vous, où en sommes-nous dans ce cycle ?

Le marché immobilier français sort d’une phase de correction liée à la remontée rapide des taux d’intérêt. Le pouvoir d’achat immobilier a fortement reculé, ce qui a mécaniquement ralenti les transactions.

Ce qu’on observe aujourd’hui, c’est un marché qui se rééquilibre progressivement : les prix se sont ajustés dans de nombreuses villes et les acquéreurs commencent à revenir, on retrouve côté ventes les standards de 2020.

Ce qui est une bonne nouvelle! Nous sortons d’une phase de correction, mais l’immobilier reste un marché profondément structurel en France.

Nous entrons probablement dans un nouveau cycle plus sain, moins spéculatif mais plus professionnel.

Vous prenez les rênes de WeInvest France à un moment charnière, celui de son
indépendance. Quelles sont vos ambitions pour cette nouvelle étape ?

Cette indépendance nous permet de clarifier notre ambition : construire en France une communauté immobilière moderne, entrepreneuriale et très ancrée dans les territoires.

Notre modèle repose sur une marque forte, un maillage territorial solide et une communauté d’entrepreneurs immobiliers accompagnés par des outils performants.

Notre ambition est simple : bâtir un réseau durable qui accompagne les transformations profondes du secteur de l’immobilier.

La fusion de BL Agents marque-t-elle une accélération stratégique ?

Oui, clairement. Le marché immobilier est en pleine transformation et les modèles évoluent rapidement, je souhaitais pouvoir répondre à tout type d’entrepreneurs qui souhaitent nous rejoindre.

Avec BL Agents, nous élargissons donc notre écosystème pour accueillir différents profils d’entrepreneurs immobiliers tout en partageant les mêmes outils et la même culture avec nos modèles d’agences immobilières.

Le marché immobilier se transforme et notre stratégie consiste à construire un écosystème capable d’accompagner cette mutation.

À horizon 5 à 10 ans, quelles tendances vont transformer le secteur ?

Trois tendances me paraissent évidentes.

  • D’abord, une professionnalisation accrue du métier avec des clients toujours plus exigeants et qui souhaitent avoir les réponses très rapidement “le conseil ultra personnalisé”.
  • Ensuite, l’hybridation des modèles entre agences physiques, réseaux et technologie.
  • Enfin, les dynamiques territoriales vont continuer d’évoluer avec le télétravail et les nouvelles mobilités.
  • Les réseaux qui réussiront demain seront ceux qui sauront allier technologie, ancrage local, culture entrepreneuriale et surtout écoute de leurs clients.
Catégories
Actualité En vedette Géopolitique Immobilier Monde

Dubaï face au choc géopolitique : l’immobilier et la bourse vacillent

Un choc géopolitique qui atteint le cœur financier du Golfe

Depuis le 28 février 2026, la situation au Moyen-Orient a brusquement basculé. Les frappes américaines et israéliennes contre l’Iran ont déclenché une série de représailles dans la région, dont certaines ont directement touché les Émirats arabes unis.

Plusieurs drones se sont écrasés aux abords de l’aéroport international de Dubaï, provoquant des perturbations et ravivant un sentiment inédit d’insécurité dans l’une des places financières les plus stables du monde.

Si les dégâts matériels restent limités, le choc psychologique sur les marchés est réel. Dubaï s’est imposée ces dernières années comme un refuge pour les capitaux internationaux. Mais lorsque la géopolitique se tend, la confiance des investisseurs devient la variable clé.

Les premières réactions sont déjà visibles sur la bourse, l’immobilier et les flux d’investissement internationaux.

Les marchés financiers de Dubaï sous pression

La réaction des marchés a été immédiate.

L’indice DFM Index, qui regroupe les principales entreprises cotées à Dubaï, a reculé dans les jours suivant l’escalade militaire. L’indice général d’Abu Dhabi a également enregistré une baisse.

Les investisseurs surveillent notamment :

  • le risque d’extension du conflit dans le Golfe
  • les tensions autour du détroit d’Ormuz, route clé pour le pétrole mondial
  • l’impact sur les flux internationaux de capitaux
  • l’évolution de l’inflation et de la politique monétaire américaine

Même si les marchés du Golfe restent solides structurellement, la volatilité s’est nettement accrue.

Un signal fort : la chute de l’indice immobilier

Le signal le plus spectaculaire vient du secteur immobilier coté.

Selon les données de marché, l’indice immobilier de Dubaï a chuté d’environ 30 % en deux semaines, effaçant l’ensemble des gains accumulés depuis le début de l’année 2026.

Cette correction intervient après plusieurs années de hausse exceptionnelle :

  • +63 % en 2024
  • +30 % en 2025
  • +20 % supplémentaires début 2026

La ville était devenue l’un des principaux centres mondiaux d’investissement immobilier, attirant des capitaux d’Europe, d’Asie, d’Afrique et du Moyen-Orient.

Mais comme souvent sur les marchés financiers, la rapidité de la hausse rend les corrections plus violentes lorsque le sentiment change.

L’immobilier de Dubaï : un modèle très dépendant de la confiance

Le marché immobilier de Dubaï repose sur plusieurs piliers :

  • les investisseurs internationaux
  • les achats sur plan (off-plan)
  • une fiscalité très attractive
  • l’arrivée constante d’expatriés
  • le dynamisme touristique et financier

Pendant plusieurs années, cette combinaison a alimenté un cycle immobilier extrêmement dynamique.

De nombreux investisseurs ont acheté des biens avant même leur construction, avec des paiements échelonnés dans le temps.

Tant que les prix montent, ce modèle fonctionne parfaitement.

Mais lorsque la confiance se dégrade, le système peut devenir plus fragile.

Le risque des investissements off-plan

L’un des points sensibles du marché immobilier de Dubaï est l’importance de l’off-plan. Dans ce modèle :

  • l’investisseur paie une partie du bien au départ
  • les paiements se poursuivent pendant la construction
  • le solde est versé à la livraison

Ce système crée un effet de levier puissant.

Avec un capital limité, l’investisseur profite de toute la hausse du bien.

Mais si les prix baissent, la dynamique peut s’inverser :

  • les acheteurs restent engagés dans leurs paiements
  • la valeur du bien peut diminuer
  • la revente devient plus difficile

Dans un marché très international, la psychologie des investisseurs peut amplifier les mouvements de correction.

Le risque locatif dans un contexte de crise régionale

Un autre facteur surveillé concerne la demande locative.

Une partie importante des programmes récents a été vendue avec des promesses de rendements locatifs élevés.

Ces rendements reposent sur plusieurs moteurs :

  • l’arrivée d’expatriés
  • l’activité économique régionale
  • l’attractivité touristique de la ville

Si certaines entreprises retardent leurs projets ou leurs installations, la demande locative pourrait ralentir temporairement.

Dans ce cas, certains propriétaires pourraient se retrouver avec :

  • des loyers plus faibles
  • des logements vacants
  • des charges à assumer plus longtemps que prévu.

Mais Dubaï a déjà traversé plusieurs crises

Malgré les tensions actuelles, il est important de rappeler que Dubaï a déjà démontré sa capacité de résilience.

La ville a traversé plusieurs chocs majeurs :

  • la crise financière mondiale de 2008, qui avait provoqué un effondrement du marché immobilier
  • la crise pétrolière de 2014
  • la pandémie de 2020, qui avait paralysé le tourisme et l’aviation

À chaque fois, la ville a réussi à rebondir rapidement grâce à son attractivité internationale, sa fiscalité avantageuse et sa capacité à attirer des capitaux étrangers.

Ces dernières années, Dubaï est même devenue l’une des destinations privilégiées pour les entrepreneurs, investisseurs et expatriés du monde entier.

Autrement dit, si la situation actuelle crée de l’incertitude, l’histoire récente montre que la ville possède une forte capacité d’adaptation.

Le facteur clé : l’évolution du conflit

La trajectoire du marché dépendra désormais de l’évolution du conflit entre l’Iran, les États-Unis et leurs alliés.

Deux scénarios principaux se dessinent.

Scénario 1 : désescalade rapide

Si les tensions militaires se stabilisent rapidement :

  • les investisseurs pourraient revenir
  • les marchés financiers pourraient rebondir
  • l’immobilier pourrait absorber la correction actuelle

Scénario 2 : conflit prolongé

En revanche, si la guerre s’installe dans la durée :

  • les flux de capitaux pourraient ralentir
  • les investisseurs internationaux pourraient attendre
  • les transactions immobilières pourraient reculer

Dans un marché très dépendant des capitaux internationaux, la confiance reste le moteur principal.

À retenir

La crise actuelle marque un moment sensible pour l’économie de Dubaï.

  • les marchés financiers ont réagi à l’escalade militaire
  • l’indice immobilier a fortement corrigé
  • la confiance des investisseurs est mise à l’épreuve

Mais la ville conserve des atouts structurels puissants.

Dubaï a déjà démontré dans le passé sa capacité à rebondir après les crises et à attirer de nouveaux capitaux internationaux.

Tout dépendra désormais d’un facteur central :
la durée et l’intensité du conflit au Moyen-Orient.

Catégories
Entreprises Immobilier Success story

Geoffrey Delvaux, l’agent immobilier 2.0, lance Immo Skool, une plateforme 100% gratuite pour guider les acheteurs et vendeurs

Acheter ou vendre un bien est souvent synonyme de stress : entre le jargon technique, les nombreuses démarches administratives et les étapes parfois obscures, beaucoup de Belges se sentent perdus face à l’ampleur de la tâche.

Pour leur simplifier la vie, Geoffrey Delvaux, agent immobilier depuis dix ans et visage bien connu des réseaux sociaux et de la télévision, lance Immo Skool, une plateforme 100% gratuite et novatrice, pensée pour guider pas à pas les particuliers dans leur projet immobilier.

Immo Skool, née de centaines de discussions avec des acheteurs et vendeurs perdus face à des infos dispersées, centralise tout ce qu’il faut savoir sur l’achat et la vente d’un bien : vidéos, formations, documents pratiques et checklists. Une initiative inédite en Belgique, née de l’envie de rendre l’immobilier plus clair, plus humain et plus accessible.

­Un agent immobilier passionné et self made 🚀

Originaire de Braine-le-Comte, Geoffrey Delvaux, 33 ans, s’est formé directement sur le terrain. Après une première expérience professionnelle dans le crédit et les assurances, il découvre sa passion pour l’immobilier et décide de s’y consacrer pleinement.

En 2018, Geoffrey ouvre sa première agence We Invest à Braine-le-Comte, avant d’étendre son activité à la région de la Haute Senne. Il ne se limite cependant pas à ses régions, et déploie désormais son expertise à travers toute la Belgique. Un parcours qui illustre une nouvelle génération d’agents immobiliers : passionnés, entrepreneurs, polyvalents, et surtout, toujours plus proches de leurs clients.

De l’agence aux réseaux sociaux 📱

En 2021, Geoffrey ose un pari audacieux : parler d’immobilier sur TikTok et Instagram, alors perçus comme des plateformes “pour les jeunes”. Son ton direct et humain ainsi que sa vision positive de l’immobilier séduisent rapidement : plus de 20.000 personnes le suivent aujourd’hui pour ses conseils concrets, ses “trucs et astuces” et ses explications claires sur les étapes d’un achat ou d’une vente.

Il s’impose aujourd’hui comme l’agent immobilier de confiance, celui qu’on consulte comme un ami pour obtenir des conseils. Chaque jour, il reçoit des dizaines de messages de personnes cherchant une expertise sans détour pour gérer seules leur projet d’achat ou de vente.

Cette relation directe avec le public a inspiré la création d’Immo Skool : le prolongement naturel de son envie de transmettre son expérience et ses connaissances, gratuitement. Avec cette plateforme, Geoffrey veut transformer la manière dont les Belges apprennent et vivent leur projet immobilier.

Geoffrey est également l’un des agents de l’émission “Je Vends Ma Maison” actuellement diffusée sur RTL-TVI, où il se distingue par son approche humaine et son authenticité.

­“Mon objectif est de rendre l’immobilier plus clair, plus accessible et plus motivant. J’ai créé ce que j’aurais aimé avoir à mes débuts : un lieu unique, gratuit et humain, qui aide les acheteurs à éviter les pièges et donne aux vendeurs les bons outils pour se lancer seuls.”

Geoffrey Delvaux

Fondateur de Immo Skool

Immo Skool : tout ce qu’il faut savoir sur l’immobilier
C’est en écoutant les questions récurrentes de sa communauté que Geoffrey a eu l’idée de créer Immo Skool, une plateforme unique, évolutive et gratuite. Elle réunit, pour la première fois en un seul endroit, clair et structuré, toutes les informations essentielles pour acheter ou vendre un bien en toute sérénité. Immo Skool, c’est :

🎥 Des vidéos de formation claires, actualisées régulièrement pour suivre les évolutions du marché.

📄 Des documents pratiques et checklists pour éviter les erreurs les plus fréquentes.

💬 Un espace interactif pour poser des questions et obtenir des réponses fiables.

Un parcours complet, de la première visite à la remise des clés. Là où chacun reçoit un conseil différent de son notaire, de son banquier ou d’un proche, Immo Skool offre une vision globale et cohérente du parcours immobilier.

Catégories
Banque & Finance Bourse En vedette Immobilier

Immobilier ou Bourse : où investir en 2025 ?

En 2025, les taux d’emprunt se sont repliés par rapport à leurs pics, sans retrouver les niveaux ultra-bas des années 2010. Côté immobilier, les rendements bruts restent hétérogènes et la contrainte énergétique alourdit les budgets travaux ; côté Bourse, la diversification mondiale via ETF n’a jamais été aussi simple… mais la volatilité demeure. Alors, où mettre son prochain euro ?

Avant de plonger dans le sujet, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
Vous aussi, rejoignez la plateforme dès aujourd’hui via notre lien ci-dessous et recevez 30 € offerts pour démarrer votre investissement.

1) Ce que vise ton investissement

  • Revenu mensuel régulier → l’immobilier locatif (direct ou pierre-papier) reste adapté, à condition d’accepter la gestion et la fiscalité.
  • Capital long terme et liquidité → la Bourse (ETF actions/obligations) est souvent plus efficace.
  • Optimisation fiscale → en actions, le PEA et l’assurance-vie ; en immobilier, le LMNP, le déficit foncier ou la SCPI dans une enveloppe.

2) Immobilier : forces et faiblesses en 2025

Atouts. Effet de levier bancaire unique, revenus potentiellement indexés sur l’inflation, sentiment de contrôle sur un actif tangible. En direct, on peut créer de la valeur (travaux, colocation, division). Les SCPI/OPCI/REITs permettent d’externaliser la gestion et d’accéder à des parcs diversifiés avec un ticket d’entrée réduit.

Points de vigilance. Frais d’entrée élevés dans l’ancien (souvent 7–8 % de notaires), aléas locatifs, encadrements des loyers dans certaines villes, DPE et travaux d’efficacité énergétique pouvant peser, fiscalité des revenus fonciers parfois lourde selon ta tranche. La liquidité est faible (revente longue et incertaine). En pierre-papier, la valeur part peut fluctuer et les revenus ne sont pas garantis.

Quand c’est pertinent. Tu peux emprunter dans de bonnes conditions, tu maîtrises un marché local précis, tu vises un cash-flow stabilisé sur 15–20 ans et acceptes de gérer (ou de déléguer avec un coût).

3) Bourse : forces et faiblesses en 2025

Atouts. Frais faibles, diversification mondiale immédiate (ETF Monde), liquidité quotidienne, mise en place simple d’un DCA (versements programmés). Fiscalité optimisable : PEA (actions/ETF UE) ou assurance-vie (abattements après 8 ans, clause bénéficiaire).

Points de vigilance. Volatilité parfois forte (baisse temporaire de 20–30 % possible), risque de comportements émotionnels (FOMO, panique), nécessité de tenir l’horizon (≥ 8–10 ans pour les actions).

Quand c’est pertinent. Tu veux faire croître un capital, sans immobiliser des mois en revente, et tu acceptes de laisser le temps compenser la volatilité.

4) Comparatif express (axes clés)

  • Rendement net : immobilier dépend de l’emplacement, des charges et de l’impôt ; les ETF actions visent la prime de risque à long terme, lissée par le DCA.
  • Risque : immobilier = risque locatif + concentration ; Bourse = risque de marché mais diversification mondiale.
  • Liquidité : forte en Bourse, limitée en immobilier.
  • Levier : naturel et puissant en immobilier ; plus rare et risqué en Bourse (à éviter pour débuter).
  • Temps/gestion : immobilier direct prend du temps ; ETF demande peu d’entretien.
  • Ticket d’entrée : élevé en direct, faible en ETF/REITs/SCPI.

5) Trois chemins concrets selon le profil

Jeune actif (budget serré).
Épargne de précaution, puis PEA + ETF Monde en DCA. Pierre-papier légère (SCPI via AV) si tu veux diversifier sans te sur-endetter.

Objectif revenu complémentaire.
Un bien ciblé (rendement net, vacance faible, DPE correct) + gestion déléguée. En parallèle, renforce un portefeuille d’ETF pour lisser le risque global.

Patrimoine déjà constitué.
Mix 60/40 (au sens risque) : UC/ETF monde + fonds euros/obligataire, et une poche pierre-papier diversifiée. Rééquilibrage annuel, arbitrages fiscaux (PEA/AV, LMNP/déficit foncier).

6) Méthode simple pour décider en 2025

  1. Objectif & horizon : revenu vs capital, 5 ans, 10 ans, 20 ans.
  2. Capacité d’endettement : si elle est bonne et stable, l’immobilier peut accélérer.
  3. Tolérance à l’illiquidité : es-tu prêt à rester bloqué plusieurs mois ?
  4. Temps disponible : pour rénover, gérer, optimiser ?
  5. Fiscalité : choisis l’enveloppe (PEA/AV/PER côté Bourse ; LMNP/déficit/pierre-papier côté immo).

Règle pratique. Tant que ton épargne de précaution n’est pas en place et que ta capacité d’endettement est incertaine, privilégie la Bourse via ETF. Dès que ta situation est stabilisée, un projet immo bien chiffré peut compléter efficacement.

Conclusion

Il n’y a pas de vainqueur unique. La Bourse excelle pour construire un capital liquide, à frais réduits, sur longue durée. L’immobilier brille pour créer du levier et générer un revenu récurrent, au prix d’une gestion et d’une fiscalité plus lourdes. En 2025, la stratégie robuste reste hybride : cœur en ETF mondiaux, complété d’une poche immobilière (directe ou pierre-papier) quand la situation personnelle le permet.

Catégories
Bourse En vedette Immobilier Nos analyses Pédagogie & concepts clés

Faut-il investir en Bourse ou dans l’immobilier ? Une étude surprenante (Immoweb)

L’étude Immoweb révèle des résultats surprenants sur 25 ans !

C’est un dilemme bien connu des épargnants et investisseurs : placer son argent dans la Bourse, avec ses rendements souvent plus rapides mais volatils, ou miser sur la brique, réputée plus stable et soutenue par l’effet de levier du crédit immobilier.

Immoweb, la plateforme incontournable de l’immobilier, a analysé la performance de ces deux options sur 25 ans, en comparant un investissement immobilier à un placement équivalent dans le BEL 20 GR (incluant les dividendes réinvestis).

Les principaux enseignements

  • Des frais d’entrée lourds pour l’immobilier
    En Belgique, acheter un bien implique environ 15 % de frais en plus du prix du bien (droits d’enregistrement et notaire).
    En comparaison, chaque euro placé en Bourse peut travailler immédiatement. Résultat : il faut en moyenne 4 ans et 7 mois pour que la valeur nette d’un bien couvre ces frais.
  • Un rattrapage progressif
    Malgré ce handicap initial, l’immobilier rattrape la Bourse au bout de 18 ans et 2 mois en moyenne dans les communes où il surpasse le marché boursier. Il faut de la patience mais bon, la patience, ça paie !
  • Un bilan contrasté selon les régions
    • Dans 17 communes sur 30 étudiées, l’immobilier a généré plus de richesse que la Bourse sur 25 ans. Une belle majorité !
    • À Bruxelles, par exemple, 14 communes (Saint-Josse, Schaerbeek, Anderlecht, etc.) ont battu la performance du BEL 20, grâce à des prix accessibles et une bonne progression des loyers.
    • À Anvers, la croissance annuelle des prix (+3,7 %) en fait la ville la plus performante.
    • En Wallonie, seule Liège dépasse le BEL 20, mais après 23 ans.
  • Des écarts bien écartés
    Au terme de 25 ans :
    • Dans les communes gagnantes, l’immobilier rapporte en moyenne 395 348 €, soit +15 % par rapport au BEL 20.
    • Dans les moins performantes, le patrimoine immobilier reste important (331 619 € en moyenne), mais environ –17 % par rapport à la Bourse.

L’immobilier, c’est surtout la puissance de l’effet de levier

Deux mécanismes expliquent la performance immobilière :

  • Les loyers aident à rembourser le crédit, augmentant progressivement la part nette de l’investisseur.
  • L’effet de levier du prêt : une hausse du prix du bien profite à l’ensemble de sa valeur, pas seulement à l’apport initial.

Bourse, ce sont surtout la flexibilité et la liquidité

Investir en Bourse, c’est :

  • Un accès immédiat à la performance, sans frais d’entrée élevés.
  • Une liquidité totale : vos parts peuvent être revendues en un clic, contrairement à l’immobilier.
  • Mais une volatilité plus forte et une dépendance aux cycles économiques.

Alors, que choisir ?

  • Immobilier : idéal pour ceux qui cherchent un actif tangible, capable de générer un patrimoine solide à long terme, à condition d’accepter les frais de départ et de bien choisir la localisation.
  • Bourse : plus adaptée aux investisseurs recherchant flexibilité, diversification et rendement immédiat, avec un horizon de placement de long terme pour lisser la volatilité.

En réalité, la réponse n’est pas binaire. Comme le montre l’étude, diversifier entre Bourse et immobilier reste souvent la meilleure stratégie pour combiner rendement, stabilité et sécurité.

Catégories
Immobilier Nos analyses

Qu’est-ce que la valorisation immobilière ?

Il n’échappe à personne qu’une part importante des richesses du monde, qu’elle soit entre les mains de personnes physiques, morales ou d’organismes publics, se compose de biens immobiliers.

En effet, cette ressource crée un besoin, celui d’une évaluation plus ou moins précise. L’objectif principal d’une valorisation immobilière est d’aider à prendre des décisions raisonnées portant sur les biens immobiliers. Le plus souvent, c’est la valeur vénale ou locative que l’on recherche.

De manière générale, cela permet aux acheteurs éventuels à formuler une offre ou aux vendeurs éventuels à déterminer des prix de vente acceptables. Aussi, cela permet de définir la valeur de gage proposée pour un prêt hypothécaire. De plus, La valorisation immobilière est une science aléatoire influencée par plusieurs facteurs dus à l’activité humaine.

Souvent, les facteurs influençant la valorisation immobilière sont soit sociaux, soit économiques, soit politiques, soit dû à l’environnement où se trouvent le bien et enfin psychologique.

  • Facteurs sociaux : par exemple la densité de population, …
  • Facteurs économiques : le marché de l’emploi, …
  • Facteurs politiques : une guerre ou un trouble lié a la politique de délocalisation des entreprises, …
  • Facteurs extérieurs : environnement, mobilité, école, commerces, …
  • Facteurs psychologiques : faculté de persuasion, …

Aussi, pour une bonne valorisation immobilière, il est important de prendre en considération des éléments d’appréciation que ce soit des éléments favorables ou défavorable comme les surfaces, la localisation, l’état du bien, etc…

Il existe des façons différentes d’établir la valeur d’un bien immobilier dont les plus courantes sont les :

  • Points de comparaison : cette méthode consiste à comparer le bien à des transactions déjà effectuées sur des biens qui valent en nature et en localisation à une date la plus proche possible de la date de valorisation.
  • Taux de capitalisation : Cette méthode consiste à prendre en considération le revenu locatif annuel déduit de toutes les charges multiplier par cent pour le diviser par le pourcentage de capitalisation souhaité.
  • Valeur intrinsèque : Cette méthode consiste à prendre en considération la valeur à neuf du bien moins la vétusté. La vétusté est la constatation de l’usure ou des désordres subit par l’immeuble. Elle représente la moins-value réelle subie par un immeuble depuis la date de sa construction en raison de son âge et de son entretien au moment de la valorisation.

Pour finir, la vente ou l’achat d’un bien immobilier est conditionnée par une multitude d’éléments objectifs et subjectifs. Il ne faut surtout pas oublier que c’est d’abord avant tout le public qui fait la valeur vénale d’un bien immobilier et non pas l’expert ou l’agent immobilier et surtout ne pas hésitez à faire appel à un professionnel afin qu’il puisse vous épauler et vous aiguiller dans vos démarches.

Catégories
Immobilier

IMMOBILIER: Adoption d’une nouvelle méthode de calcul de l’indexation des loyers en Belgique

L’indexation des loyers sera désormais basée sur le certificat de performance énergétique du logement, couramment appelé le PEB qui consiste à évaluer de manière globale et selon une méthode de calcul définie, la performance énergétique d’un bâtiment.

En effet, le gouvernement bruxellois a approuvé un projet d’ordonnance ciblant une adaptation du code bruxellois du logement modifiant l’indexation des loyers.

De la même façon, l’ordonnance établit un système temporaire pour l’indexation des loyers se basant sur la performance énergétique du logement. Pour la pratique, voici les nouvelles modifications :

  1. Si le certificat PEB se trouve dans la catégorie A, B, C ou D, le propriétaire indexera aux conditions déjà existence et prévues par l’article 1728bis du code civil.
  2. Si le certificat PEB est dans la catégorie E, le propriétaire pourra indexer conformément aux dispositions mais seulement à hauteur de 50%.
  3. Par contre, si le certificat PEB se trouve dans la catégorie F ou G, le propriétaire ne pourra pas indexer son loyer.

Par contre, pour que cette nouvelle ordonnance soit applicable, deux conditions s’imposent :

  • Le bailleur doit fournir le certificat PEB lors de la mise en location du bien.
  • Le bailleur doit avoir enregistré le bail conformément à l’article 227 du code civil, à savoir dans les deux mois après signatures du contrat de bail.

Cette ordonnance est d’application depuis le 14 octobre 2022 et pour une période temporaire de douze mois. La Flandre et la Wallonie s’entendent eux aussi à appliquer les mêmes mesures sauf que pour la Wallonie celui-ci n’as pas encore été publié au moniteur.

Catégories
Fiscalité Immobilier

Le taux de TVA passe de 21% à 6 % pour la démolition et reconstruction en Belgique !

Le cabinet du ministre des Finance Vincent Van Peteghem a approuvé le taux de TVA à 6% pour la démolition et la reconstruction. La mesure entrera en vigueur à partir du 1er janvier 2021 pour une durée de 2 ans.

Aujourd’hui, le taux de 6% est seulement appliqué dans 32 villes et communes en Belgique. Tandis que partout ailleurs, c’est la TVA à 21% qui est d’application.

Mais bonne nouvelle pour les concernés … A partir de 2021, ce taux de 6% sera étendu sur tout le territoire mais pour une durée limitée et sera d’application pendant 2ans, du 01/01/2021 au 31/12/2022.

Toutefois, pour bénéficier de ce taux réduit, il y aura plusieurs conditions à respecter :

  • Habitation unique occupée par le propriétaire : Ce dernier ne devra posséder aucune autre habitation en pleine propriété par contre il ne sera pas pris en considération le fait de posséder un autre logement dont on aurait hérité, dont on aurait copropriétaire, nu copropriétaire ou usufruitier.
  • La surface autorisée de l’habitation à reconstruire ne pourra jamais dépasser 200m².
  • Le constructeur ou l’acheteur devra être domicilié pendant une période de 5ans

Si ces critères ne sont pas respectés, l’avantage fiscal devra être remboursé.

Aussi, la nouvelle réglementation s’appliquera aussi sur la vente sur plan par les promoteurs immobilier. Dans ce cas, le promoteur devra faire contresigner la déclaration par l’acquéreur et la soumettre à l’administration compétente dés qu’elle devient imposable à savoir à la remise des clés et après que les travaux soient achevés.

« Cette baisse de la TVA pourrait ainsi également compenser partiellement le surcoût lié à la lenteur actuelle des procédures d’octroi de permis de bâtir« , selon Olivier Carrette, administrateur délégué de l’Union professionnelle du Secteur de l’Immobilier (UPSI).

Par NAQI Adil