LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Actualité Banque & Finance Cryptomonnaies

Euro numérique : dix semaines pour trancher

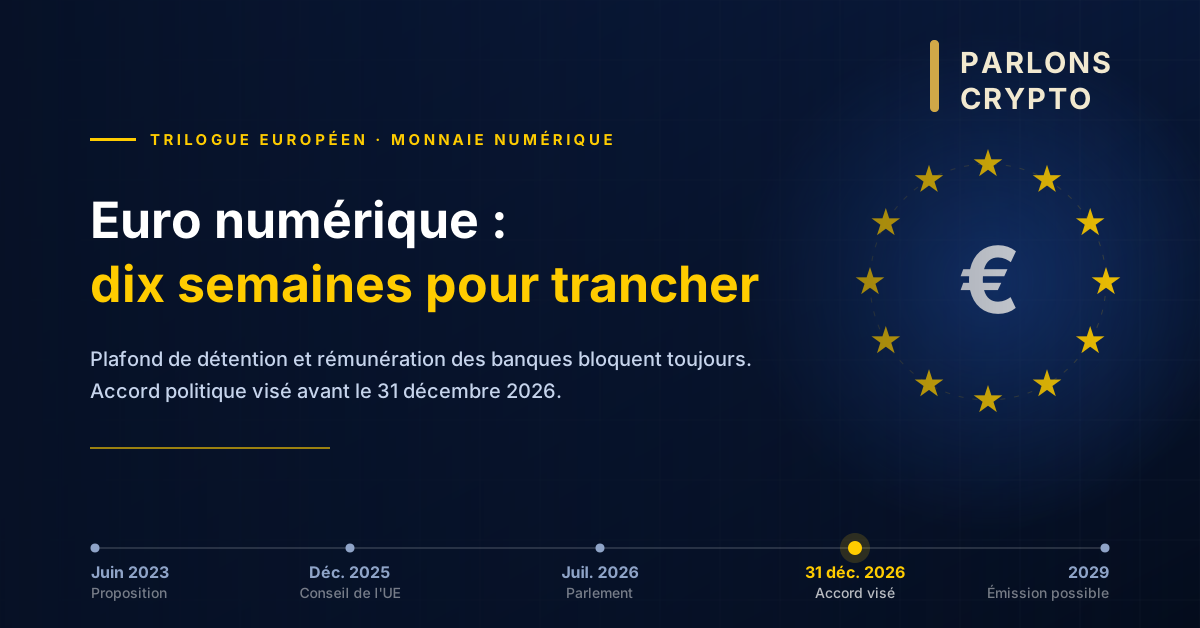
Bruxelles s’est donné jusqu’au 31 décembre pour boucler le règlement sur l’euro numérique. Trois tours de négociation plus tard, le plafond de détention et la rémunération des banques bloquent toujours.


La semaine où les deux euros numériques se sont croisés

Le 13 octobre, la Banque des règlements internationaux publie en ligne un discours de Piero Cipollone, membre du directoire de la BCE. Le message est clair : le cadre législatif doit être bouclé avant la fin de l’année, sinon le calendrier saute.

Le lendemain, 14 octobre, la banque centrale néerlandaise autorise Qivalis, la société créée à Amsterdam par un consortium bancaire européen, à devenir établissement d’émission de monnaie électronique et à émettre un stablecoin en euros. Derrière le projet, trente-sept banques de quinze pays, dont BNPParibas, BPCE et le Crédit Mutuel.

Vingt-quatre heures d’écart, deux visions de la monnaie numérique européenne. L’une, publique, émise par la banque centrale, pas avant 2029. L’autre, privée, bancaire, émise dans le cadre du règlement européen sur les crypto-actifs, MiCA, et attendue « dans les prochains mois ». Ce qu’elles ont en commun, c’est qu’aucune des deux n’est encore en circulation.

Où en est vraiment le texte

Rappel du parcours, parce qu’on lit souvent que l’euro numérique est « adopté ». Il ne l’est pas.

La Commission européenne a déposé sa proposition en juin 2023. Le Conseil de l’UE, qui représente les États membres, a arrêté sa position de négociation en décembre 2025. La commission des affaires économiques du Parlement (ECON) a voté la sienne le 23 juin 2026, par 43 voix contre 14 et une abstention, confirmée en séance plénière le 9 juillet par 416 voix contre 169.

Depuis, place au trilogue, la négociation à huis clos entre Parlement, Conseil et Commission qui donne naissance au texte final. Trois réunions politiques ont eu lieu à ce jour : le 13 juillet, le 10 septembre et le 30 septembre. Selon Europe Agency, les négociateurs du 30 septembre ont travaillé tard dans la soirée sur le modèle de rémunération, les plafonds de détention et le cours légal des espèces, mais sans trouver de compromis.

La présidence irlandaise du Conseil, qui pilote la négociation jusqu’au 31 décembre, s’est engagée à décrocher un accord politique d’ici là. Si elle échoue, le dossier bascule à la présidence lituanienne en janvier 2027, et l’horizon 2029 commence à vaciller. Car rien ne se déclenche sans le règlement : le Conseil des gouverneurs de la BCE ne décidera d’émettre ou non qu’une fois le texte adopté.

En parallèle, la technique avance. La BCE a sélectionné en juillet 36 prestataires de paiement pour un pilote de douze mois prévu au second semestre 2027, et ouvert le 15 septembre un appel aux commerçants du e-commerce. Un pilote, pas un lancement.

Le plafond de 3 000 € n’existe pas (pas encore)

C’est le chiffre qui circule partout. Il mérite une mise au point.

Le règlement ne prévoit aucun montant. Il prévoit la mise en place d’un plafond, afin d’empêcher l’euro numérique de devenir un produit d’épargne qui siphonnerait les dépôts bancaires. Le vrai sujet de friction dans le trilogue, ce n’est pas le niveau, c’est de savoir qui tient le stylo. Le Parlement souhaite contrôler la BCE par le texte, tandis que le Conseil préfère lui laisser les mains libres, dans les limites fixées par les colégislateurs.

Les 3 000 €, eux, viennent d’une étude. À la demande du Parlement, la BCE a modélisé l’effet de plafonds allant de 500 à 3 000 € sur les bilans de 2 025 banques. Résultat : avec un plafond à 3 000 €, le ratio de liquidité agrégé du secteur passerait de 166 % à 163 %. Dans un scénario de crise volontairement sévère, treize banques, 0,3 % des actifs bancaires européens, verraient ce ratio tomber à 100 %. Cipollone le précise noir sur blanc : ces chiffres sont illustratifs et ne préjugent d’aucune décision.

Sur le fond, deux autres paramètres sont déjà tranchés. L’euro numérique ne sera pas rémunéré, ni par des intérêts positifs, ni par un taux négatif. En principe, les entreprises ne pourront pas en détenir : le Parlement souhaite inscrire cette interdiction dans le règlement, le Conseil préfère la laisser à la BCE, mais les deux textes fixent un plafond à zéro pour les personnes morales. Les commerçants encaisseront sans stocker.

Reste la question qui fâche côté bancaire : qui paie. Les banques, via la Fédération bancaire européenne et ses partenaires, chiffrent à environ 18 milliards d’euros le coût initial de branchement de leurs systèmes. Le modèle de compensation, combien les prestataires touchent, combien les commerçants paient, est le point le plus disputé du trilogue, devant le plafond.

Pourquoi ce dossier est aussi un dossier crypto

Les chiffres de souveraineté donnent le ton. Deux tiers des paiements par carte en zone euro passent par des schémas internationaux ; sur 21 pays de la zone, 13 n’ont aucun système domestique. L’euro numérique est d’abord une réponse à ça.

Mais la pression vient maintenant d’ailleurs. Le marché des stablecoins pèse autour de 300 milliards de dollars, massivement libellés en dollar. Les stablecoins en euro, eux, plafonnaient autour de 810 millions de dollars début août, soit moins de 0,3 % du total. Le registre de l’ESMA recensait 22 émetteurs autorisés sous MiCA au 8 août, dont Circle (L’USDC et EURC), Société Générale-FORGE (EURCV) et Banking Circle (EURI). Détail qui pique : le premier stablecoin euro agréé en Europe est américain.

D’où la bataille parallèle sur la révision de MiCA. Le 22 septembre, le Système européen de banques centrales a rendu une réponse de 57 pages à la consultation de la Commission. Il demande que l’interdiction de rémunérer les stablecoins soit maintenue et élargie au prêt, à l’emprunt et au staking, ces services qui produisent du rendement sans être couverts par l’interdiction actuelle. En face, plus de 50 000 Européens ont écrit à la Commission pour demander l’inverse, via la campagne de Stand With Crypto EU. La consultation s’est fermée le 30 septembre.

Et dans l’ombre du détail, le gros : l’Eurosystème a lancé Pontes le 21 septembre, un service qui permet de régler en monnaie de banque centrale des transactions sur actifs tokenisés. Rien à voir avec le grand public, tout à voir avec la tokenisation de la finance.

Et pour un détenteur français

Le calendrier parisien est serré lui aussi. Le projet de loi de finances pour 2027 porte un amendement adopté en commission qui taxerait les plus-values lors de la conversion de crypto-actifs en stablecoins régulés sous MiCA, au taux de 31,4 %, à compter du 1er janvier 2027. Attention toutefois : la séance publique repart du texte du gouvernement, pas de celui de la commission. Rien n’est acquis, et le vote solennel sur la partie recettes est fixé au 20 octobre.

Le paradoxe. Alors que la BCE met en avant l’euro numérique comme la réponse à la « dollarisation numérique » (l’expression est d’Emmanuel Moulin, gouverneur de la Banque de France depuis le 2 juin), Paris se prépare à taxer le passage vers les stablecoins euro régulés, les seuls instruments européens aujourd’hui opérationnels. Deux niveaux de décision, deux raisonnements.

Pour l’utilisateur, la conclusion est prosaïque : rien ne change dans un portefeuille avant plusieurs années. L’euro numérique est conçu comme un moyen de paiement, pas comme un placement, et il ne touche en rien au fonctionnement de Bitcoin ou à l’auto-conservation.

À surveiller

  • D’ici le 31 décembre : accord politique en trilogue, ou report à la présidence lituanienne. C’est l’échéance qui commande tout le reste.
  • Le 20 octobre : vote solennel de la partie recettes du PLF 2027 à l’Assemblée, taxe sur les conversions en stablecoins comprise.
  • Le whitepaper MiCA de Qivalis : tant qu’il n’est pas publié, le jeton n’existe pas. Et une licence ne garantit ni liquidité ni cotation.
  • La suite de la révision MiCA : la Commission dira si elle suit les banques centrales sur l’extension de l’interdiction des rendements.
  • Le pilote BCE : candidatures des commerçants, puis démarrage au second semestre 2027.

Un texte déposé en 2023, une première émission possible en 2029 : six ans pour passer la monnaie publique au format numérique. Sur la même période, les stablecoins adossés au dollar sont passés du statut de curiosité à celui d’infrastructure de marché. L’Europe ne joue pas à la vitesse, elle joue au cadre. Il reste à voir si le terrain sera encore libre à son arrivée.
Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Non classé

CPI, PPI, Fed : la crypto ne se regarde plus le nombril

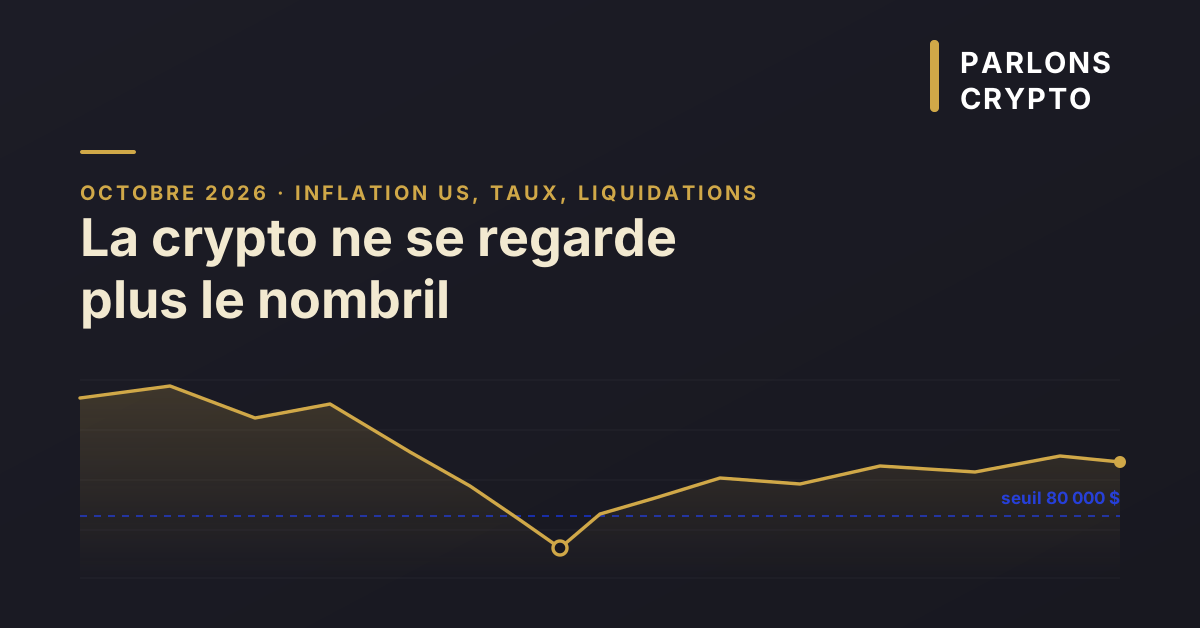
Deux chiffres publiés à Washington ont suffi à envoyer le Bitcoin sous les 80 000 dollars cette semaine, puis à l’en faire ressortir. Pas un hack, pas une faillite de plateforme, pas une décision de la SEC : de l’inflation américaine. Le marché crypto a changé de pilote.

Deux jours, deux chocs

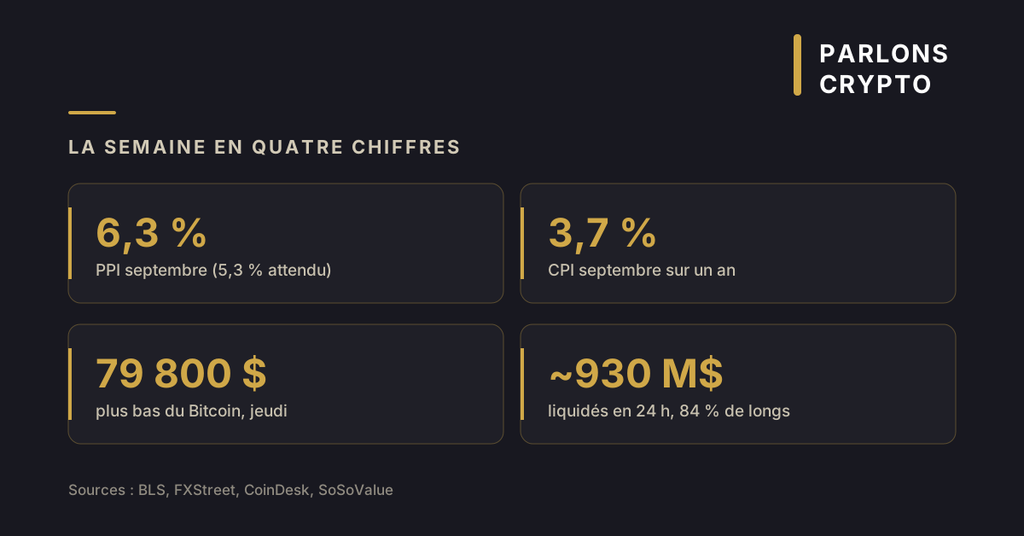
Mercredi 14 octobre, le Bureau of Labor Statistics (l’institut américain des statistiques du travail, qui publie les grands indices de prix) sort le CPI de septembre, l’indice des prix à la consommation. Il ressort à 3,7 % sur un an, contre 3,6 % attendu et 3,4 % en août. L’inflation sous-jacente, celle qui exclut l’alimentation et l’énergie, pointe à 2,6 %.

Vingt-quatre heures plus tard, rebelote, en pire. Le PPI de septembre, l’indice des prix à la production qui mesure ce que les entreprises facturent avant que ça n’arrive en rayon, grimpe de 6,3 % sur un an là où le consensus tablait sur 5,3 %. Sur un mois : +1,3 %, plus du double des 0,6 % prévus. Le BLS précise que c’est la plus forte progression mensuelle depuis mars 2022, et la plus forte hausse sur douze mois depuis décembre 2022.

La réaction a été immédiate. Bitcoin est descendu jusqu’à environ 79 800 dollars jeudi, cassant brièvement le seuil des 80 000. Ethereum a lâché 5 à 6 %, XRP et Solana reculant jusqu’à 6,6 %.

Les décomptes de liquidations divergent selon les agrégateurs et les fenêtres retenues, de l’ordre de 930 millions de dollars sur vingt-quatre heures pour FXStreet, « près d’un milliard » ailleurs. La répartition, elle, est sans ambiguïté : environ 780 millions côté positions acheteuses. Les vendeurs à découvert n’ont perdu que 150 millions.

Et puis le marché a ravalé sa peur. Vendredi matin, Bitcoin ouvrait vers 82 130 dollars, en hausse de 0,7 % sur la veille, et remontait au-dessus de 82 700 dans la matinée. Ethereum autour de 2 440. Sur sept jours, le Bitcoin est à peu près à l’équilibre.

Pourquoi un chiffre d’inflation fait tomber le Bitcoin

Le mécanisme n’a rien de mystérieux, et il vaut la peine d’être posé à plat.

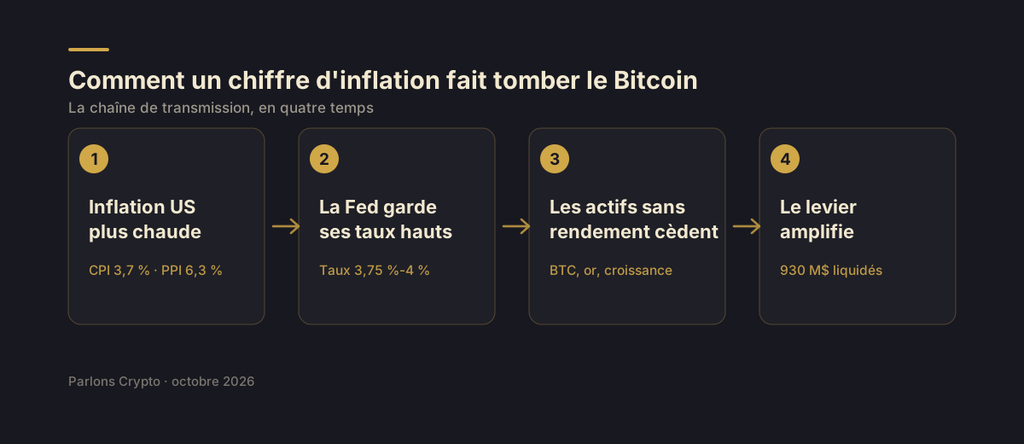
Une inflation plus chaude que prévu pousse la banque centrale américaine à garder ses taux élevés, voire à les remonter. La Fed l’a déjà fait : le 16 septembre, elle a relevé son taux directeur d’un quart de point, dans la fourchette 3,75 %-4 %, par un vote unanime à 12 voix. Sa première hausse depuis trois ans.

Quand les taux montent, l’argent sans risque rapporte davantage. Le rendement du Trésor américain à dix ans tourne autour de 5,2 %. Face à ça, un actif qui ne verse aucun intérêt, Bitcoin, or, action de croissance, doit justifier sa place dans un portefeuille. Les gérants réduisent la voilure. Et ils commencent par ce qui bouge le plus.

Deuxième couche : l’effet de levier. Une large part du marché crypto se traite avec de l’argent emprunté. Quand le prix décroche de quelques pour cent, les positions les plus tendues sont fermées de force par les plateformes. Ces ventes automatiques font baisser le prix, ce qui déclenche la vague suivante. Un mouvement macro de 2 % devient une chute de 4 % en une heure. C’est exactement ce qui s’est joué jeudi.

Les paris sur la Fed racontent la suite. Avant le CPI, les contrats à terme donnaient environ 22 % de chances à une hausse des taux lors de la réunion du 27-28 octobre. Dans les heures qui ont suivi, cette probabilité a bondi au-dessus de 40 %, jusqu’à 54 % selon l’outil FedWatch du CME, avant de refluer vers 30 %. Pour décembre, les marchés sont beaucoup plus affirmatifs : autour de 90 % de probabilité d’un nouveau tour de vis. Détail qui compte, le prochain CPI est attendu le 10 novembre.

Ce n’est pas un accident isolé

Cette semaine prolonge un mois entier passé sous perfusion macro.

Début octobre, l’attaque de pétroliers au large d’Ormuz a propulsé le Brent au-delà de 105 dollars le baril. Le 7 octobre, les ETF Bitcoin au comptant américains, ces fonds cotés qui permettent d’acheter du Bitcoin via un compte-titres classique, ont enregistré près de 487 millions de dollars de sorties nettes en une seule séance. Leur pire journée depuis fin juin. Sur la semaine du 5 au 9 octobre, 678,9 millions sont sortis des ETF Bitcoin et 542 millions des ETF Ethereum selon SoSoValue et Farside, soit environ 1,22 milliard au total, après trois semaines d’entrées.

Le 14 octobre encore, 261 millions sont sortis des ETF Bitcoin, menés par Fidelity et BlackRock. La veille, ces mêmes fonds avaient pourtant collecté 176 millions. Des flux en dents de scie, qui suivent les taux plutôt que les nouvelles du secteur.

Le signal le plus parlant ne vient même pas de la crypto. Jeudi, la Bourse de Séoul a clôturé en baisse de 7,6 %, le Nikkei perdant près de 5 %. Tokyo, Séoul, les ETF américains, le Bitcoin : tout le monde a vendu la même chose au même moment, pour la même raison.

Ce que ça change pour un détenteur français

D’abord un point très pratique : la diversification crypto protège moins qu’on ne le croit. Détenir du Bitcoin à côté d’un portefeuille d’actions ne met pas à l’abri d’un choc de taux américain, ça y expose deux fois. Les deux lignes baissent ensemble.

Ensuite, le calendrier utile pour suivre le marché n’est plus seulement celui du secteur. Les dates qui comptent sont désormais celles du BLS et du FOMC, le comité de politique monétaire de la Fed.

Et puis il y a Paris. Pendant que le marché encaisse ces chocs, l’Assemblée nationale débat du budget 2027 depuis le 13 octobre. La commission des finances avait adopté début octobre trois mesures qui touchent directement les détenteurs : la taxation des plus-values lors de la conversion de crypto-actifs en stablecoins régulés sous MiCA (le règlement européen sur les crypto-actifs) à compter du 1er janvier 2027, une exit tax élargie aux portefeuilles supérieurs à 800 000 euros, et le report des moins-values sur dix ans.

Prudence toutefois : la séance publique repart du texte du gouvernement, pas de celui de la commission. Rien n’est acquis. Le vote solennel sur la partie recettes est fixé au 20 octobre, le vote d’ensemble au 17 novembre, avant passage au Sénat.

Autrement dit : votre prix d’achat se joue à Washington, votre fiscalité se joue à Paris.

Catégories
Actualité Cryptomonnaies

Ledger : le danger n’était pas dans le portefeuille, mais dans le colis

Un implant électronique caché sous l’écran, un revendeur agréé d’Asie du Sud-Est, et entre 86 et 93 millions de dollars envolés. L’affaire Ledger-CryptoBilis ne dit rien de mauvais sur le matériel du fabricant français, elle dit tout du maillon qu’on ne vérifie jamais : le trajet entre l’usine et votre salon.

Un appareil neuf, sous blister, et déjà piégé

Le 9 octobre, Ledger annonce enquêter sur des vols de cryptomonnaies signalés par des utilisateurs d’Asie du Sud-Est. Point commun entre les victimes : toutes avaient acheté leur appareil chez CryptoBilis, un revendeur agréé de la marque présent en Malaisie, en Indonésie et aux Philippines. À 13h32 UTC, le support officiel du fabricant demande au revendeur de suspendre ventes et expéditions.

Le même jour, Mark Karpelès, l’ex-PDG de la plateforme Mt. Gox, effondrée en 2014, publie des photos d’un Ledger Nano X reçu de Malaisie. Emballage thermorétractable en bon état. À l’œil nu, rien de bizarre. Et pourtant, à l’intérieur, à l’endroit même où devrait se trouver la mousse de calage de l’écran, un module étranger : une puce LTE (communication mobile), une antenne, une eSIM, un microcontrôleur connecté au bus de données de l’écran.

Le principe est d’une inquiétante simplicité. L’implant ne vise pas à briser la cryptographie de l’appareil. Il regarde l’écran. Pendant la configuration, lorsque le Ledger affiche les 24 mots de la phrase de récupération, cette suite qui permet d’accéder à la totalité des fonds, le module lit les caractères affichés, les stocke puis les transmet par le réseau mobile. Il ne reste plus au pirate qu’à attendre.

Samedi 11 octobre, Ledger a confirmé avoir trouvé un implant matériel non autorisé dans l’appareil d’un utilisateur touché. CryptoBilis a suspendu la vente de l’ensemble de son stock de portefeuilles. L’entreprise coopère avec les autorités.

Pourquoi l’appareil passait le contrôle d’authenticité

C’est le détail qui fait mal. Ledger propose une vérification, le Genuine Check, censée confirmer que l’appareil est bien d’origine. Les Ledger trafiqués la passaient sans broncher.

Logique : l’implant ne modifie pas l’élément sécurisé, la puce blindée qui génère et protège les clés privées. Il ne modifie pas non plus le firmware, le logiciel embarqué. Il se borne à écouter un signal, l’affichage, qui n’a jamais été conçu pour être confidentiel. Le firmware ne peut pas détecter un composant qui se contente de lire par-dessusl’épaule.

Selon 23pds, le responsable de la sécurité de l’information chez SlowMist (société d’analyse blockchain), un montage de ce type suppose un attaquant d’un très bon niveau technique. Ce n’est pas du bricolage de week-end. C’est une opération industrielle, calibrée sur un canal de distribution précis.

Combien, et pour qui ?

Les estimations varient selon les sociétés d’analyse on-chain, et aucune n’est validée par Ledger :

  • plus de 86 millions de dollars selon les premières investigations relayées par CoinDesk, sur Bitcoin, Ethereum et Tron ;
  • 92,9 millions d’après Bitquery, réparties sur 311 portefeuilles ;
  • 93,2 millions sur 315 portefeuilles et six réseaux au 10 octobre, selon un autre décompte.

Selon un décompte partiel, la moyenne s’élève à environ 890 000 dollars par portefeuille touché. Donc des particuliers aisés ou de petits gestionnaires, pas le détenteur du dimanche. Une partie des fonds, environ 10 millions en USDT, aurait été bloquée par Tether, mais ce chiffre n’est mentionné que par une seule source et doit encore être confirmé.

Et un point d’honnêteté s’impose : Ledger n’a établi aucun lien formel entre l’implant trouvé et les portefeuilles vidés. Les deux faits coexistent, la corrélation est forte, la démonstration manque encore. Le fabricant répète de son côté qu’il n’a aucun signe de compromission de ses propres systèmes, de son infrastructure ou de ses services.

Ce que ça change pour vous, ici

L’affaire se joue à 10 000 kilomètres, mais elle concerne directement le détenteur français, et pas seulement parce que Ledger est une entreprise tricolore de 800 salariés, qui revendique la sécurisation de plus de 20 % des cryptomonnaies dans le monde et prépare une levée de fonds ou une cotation à New York.

Elle concerne le lecteur pour une raison plus terre à terre : l’auto-conservation déplace la responsabilité sur l’utilisateur, et aucun règlement ne vient la rattraper. MiCA, le cadre européen sur les crypto-actifs pleinement applicable en France depuis cet été, encadre les prestataires, plateformes, conservateurs, émetteurs de stablecoins. Un portefeuille matériel que vous détenez vous-même n’entre pas dans ce périmètre. Pas de fonds de garantie, pas de recours réglementaire. En cas de vol, il reste la plainte et l’enquête pénale.

Les gestes concrets, maintenant :

  • Acheter en direct chez le fabricant ou chez un revendeur dont la chaîne logistique est traçable. Un site marchand tiers, une marketplace, un vendeur régional : autant de maillons que vous ne contrôlez pas.
  • Ne jamais utiliser une carte de récupération pré-remplie livrée avec l’appareil. La phrase de 24 mots doit être générée par vous, sur l’appareil, à la première configuration.
  • Si vous avez acheté chez CryptoBilis ces 90 derniers jours : ne pas initialiser un appareil encore neuf ; s’il est déjà configuré, transférer les fonds vers un appareil neuf avec une phrase entièrement nouvelle.
  • Rappel qui ne vieillit pas : Ledger ne demande jamais vos 24 mots. Personne ne les demande, jamais.
Catégories
Actualité Cryptomonnaies

MiCA rattrape la DeFi : ce qui attend les Français en 2026

Ce mercredi soir, Bruxelles referme la consultation qui doit dire si MiCA s’étend à la finance décentralisée. Rien ne bascule avant 2027, au mieux. Mais la direction se dessine, et elle vise d’abord les portes d’entrée de la DeFi : les applis par lesquelles vous y accédez.

23h59 à Bruxelles

Ce 30 septembre à 23h59, la Commission européenne arrête de recevoir les réponses à sa consultation sur la révision de MiCA, le règlement européen qui encadre les crypto-actifs. Ouverte le 20 mai, prolongée d’un mois fin juin, elle pose 86 questions. Tout un volet porte sur ce que MiCA ne couvre pas encore : la DeFi (la finance décentralisée, c’est-à-dire des services financiers rendus par des programmes sur la blockchain, sans banque ni plateforme au milieu), le staking et le prêt de crypto-actifs.

Six jours plus tôt, l’Autorité bancaire européenne (EBA) a donné le ton. Dans sa réponse publiée le 24 septembre, elle invite la Commission à envisager d’encadrer le prêt de crypto-actifs. Y compris quand une plateforme régulée donne à ses clients un accès direct à des protocoles de prêt décentralisés. Son argument : les risques pour les consommateurs.

Si vous déposez des stablecoins sur un protocole de prêt ou alimentez un pool d’échange depuis Paris ou Lyon, la question devient très concrète. La fête est-elle finie ? Réponse courte : pas encore. Réponse longue : ça dépend de la porte par laquelle vous entrez.

Une exemption que personne n’a jamais définie

MiCA s’applique pleinement depuis le 30 décembre 2024. Sa période de transition s’est refermée le 1er juillet 2026 : depuis, une plateforme qui sert des clients européens sans agrément de PSCA (prestataire de services sur crypto-actifs) est dans l’illégalité. La DeFi, elle, est restée dehors. Le considérant 22 du règlement exclut les services fournis « de manière totalement décentralisée, sans intermédiaire ».

La logique se tient. MiCA a été pensé pour des acteurs identifiables, avec un siège, des dirigeants, des fonds propres. Quand un smart contract (un programme qui s’exécute tout seul sur la blockchain) fait le travail, à qui délivrer l’agrément ?

Sauf que « totalement décentralisé » n’est défini nulle part. Et très peu de protocoles le sont vraiment. Il y a presque toujours une équipe de développement, une interface web, des clés d’administration capables de modifier le code, ou une gouvernance tenue par une poignée de gros détenteurs de jetons. D’après la couverture de la presse spécialisée, ce sont justement ces indices (clés d’admin, contrôle du front-end, captation des revenus) qui pèsent dans la réflexion de Bruxelles.

La Commission ne propose pas de supprimer l’exemption, relève le cabinet Skadden. Elle cherche plutôt à la baliser, et teste plusieurs pistes :

  • des diligences obligatoires pour les PSCA sur les protocoles auxquels ils connectent leurs clients ;
  • l’obligation de ne connecter qu’à des protocoles certifiés ;
  • une responsabilité de la plateforme en cas d’incident ;
  • une certification des protocoles et des smart contracts eux-mêmes, objet de la question 63 du document de consultation.

Cette dernière idée a un accent français. L’AMF et l’ACPR ont animé en 2024 un groupe de travail sur la certification des smart contracts dans la DeFi, puis mis ses conclusions en consultation début 2025, avec l’objectif affiché de nourrir la suite de MiCA. Dès 2023, l’AMF défendait pour la DeFi une approche « progressive et proportionnée », sur le principe « même activité, même risque, même réglementation ».

Ce que ça change pour vous, selon la porte que vous prenez

Pour un utilisateur français qui fournit de la liquidité (déposer deux jetons dans un pool pour toucher une part des frais d’échange) ou qui farme des rendements (placer ses crypto-actifs là où un protocole les rémunère), tout dépend du chemin emprunté.

Vous passez par une plateforme régulée

C’est là que ça bougera en premier. Certaines plateformes agréées proposent des offres « Earn » ou un accès DeFi intégré à leur appli. C’est exactement le cas visé par l’EBA.

Aujourd’hui, le prêt reste hors de la liste des services MiCA. L’ESMA (l’autorité européenne des marchés financiers) l’a rappelé en juin dans une réponse de questions-réponses : un PSCA peut proposer du prêt comme service non régulé, à condition de respecter ses devoirs généraux, dont une communication loyale et non trompeuse.

Si les pistes de la consultation aboutissent, attendez-vous à des catalogues de protocoles plus courts, à des avertissements plus insistants, voire à la disparition de certaines offres de rendement qu’une plateforme ne voudrait plus garantir. C’est un scénario, pas une annonce : rien n’est écrit.

Vous êtes en auto-conservation

Vous utilisez votre propre wallet et parlez directement au smart contract ? En 2026, MiCA ne change rien pour vous. Pas d’agrément, pas de vérification d’identité imposée au protocole par le règlement. Même si la Commission propose un texte à l’été 2027, il faudra le négocier, le voter, puis l’appliquer. La presse spécialisée ne voit pas de changement majeur avant 2028.

Le point à garder en tête : l’interface. Si les front-ends finissent par être traités comme des points d’accès, certains pourraient choisir de bloquer les utilisateurs européens plutôt que de se mettre en conformité. Là encore, hypothèse.

Ce qui a déjà changé, et ce n’est pas MiCA

Le vrai changement de 2026 est fiscal. La directive DAC8 s’applique en France depuis le 1er janvier : les plateformes collectent vos données sur toutes les opérations de l’année (identité, transactions, transferts). Elles les déclareront courant 2027, et le premier échange entre administrations européennes est prévu au plus tard le 30 septembre 2027.

Concrètement, votre wallet personnel n’est pas déclaré. Mais le jour où vous envoyez 10 000 USDC d’une plateforme vers ce wallet pour alimenter un pool, la sortie apparaît, d’après plusieurs guides fiscaux. Et au retour, pareil.

Côté impôt, les plus-values de cession sont taxées au PFU, passé à 31,4 % en 2026 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, après la hausse de la CSG). Les échanges crypto contre crypto restent hors champ tant qu’il n’y a pas de sortie en euros. Pour les récompenses de farming ou les frais gagnés comme fournisseur de liquidité, les textes ne visent pas ces cas explicitement. Plusieurs guides penchent pour une imposition en BNC (bénéfices non commerciaux) à la réception, mais c’est une zone grise.

Le réflexe utile, quelle que soit la suite : un historique propre. Date, montant et valeur en euros de chaque dépôt, retrait et récompense. Et la déclaration des comptes ouverts sur des plateformes étrangères (formulaire 3916-bis).

Les dates à surveiller

  • 30 septembre 2026 : clôture de la consultation. Les contributions des régulateurs et du secteur vont sortir au fil des semaines.
  • Fin 2026 : l’EBA doit livrer les conclusions de son analyse des protocoles de prêt DeFi.
  • Courant 2027 : premières déclarations DAC8 des plateformes sur vos opérations 2026, puis premier échange entre États au plus tard le 30 septembre.
  • 30 juin 2027 : rapport de la Commission sur MiCA, éventuellement accompagné d’une proposition de loi, déjà surnommée « MiCA 2 ».
  • 2028 au plus tôt : entrée en application de règles DeFi, si elles voient le jour.

La DeFi ne sera sans doute pas régulée par le haut, protocole par protocole. Tout indique qu’elle le sera par ses portes d’entrée : les plateformes, les interfaces, peut-être les wallets. Pour l’utilisateur français, la question à se poser n’est donc pas « est-ce que ma DeFi devient illégale ? » mais « par où est-ce que j’y entre ? ».

Catégories
Cryptomonnaies

Dons en crypto sujet d’avenir ?

On a longtemps vu la crypto comme un terrain de spéculation. Depuis quelques années, une autre histoire s’écrit en parallèle : celle du don. ONG, fondations, plateformes spécialisées, le secteur caritatif s’y met. Simple tendance, ou nouvelle manière de faire le bien ?


Deux mondes qui se parlaient peu

La philanthropie et la blockchain ne semblaient à priori avoir aucun point commun. D’un côté, une branche qui se fonde sur la confiance, la durée, le reçu fiscal. D’un autre côté, un univers technique, un peu sulfureux, et connu pour son instabilité. Et pourtant les ponts se multiplient.

La raison n’est pas seulement idéologique. C’est une donnée démographique. The Giving Block, indique que plus de 100 000 milliards de dollars seront transférés au cours des deux prochaines décennies, passant des baby-boomers aux générations suivantes. Mais ces nouveaux propriétaires de patrimoine sont souvent nés avec le numérique, parfois même avec les crypto-actifs. Une association qui veut encore compter dans vingt ans a tout intérêt à savoir recevoir un don en bitcoin aussi simplement qu’un virement.

Reste à comprendre ce que « donner en crypto » veut dire aujourd’hui. Car le geste a beaucoup évolué.

Ce qui se fait déjà, et ce n’est pas rien

Le premier grand test en grandeur nature date de 2022. Selon la société d’analyse Elliptic, dans les premiers jours de l’invasion russe, l’Ukraine et les ONG qui la soutenaient ont collecté plus de 50 millions de dollars en cryptomonnaies, provenant de plus de 100 000 dons. La leçon a fait son effet : si un réseau bancaire est saturé ou bloqué, une transaction crypto part en quelques minutes, sans frontière et sans autorisation à demander. C’est exactement ce qui rend l’outil utile dans les situations de crise.

Depuis, le mouvement s’est structuré. L’UNICEF a lancé son CryptoFund, capable de recevoir, conserver et redistribuer des dons en bitcoin (BTC) et en ether (ETH) sans repasser systématiquement par la monnaie classique. La Human Rights Foundation finance, via son Bitcoin Development Fund, des outils de liberté financière pour les militants sous régimes autoritaires. Des organisations comme OpenSats ou la plateforme Geyser soutiennent les logiciels libres et les projets communautaires directement en bitcoin. Côté français, la liste s’allonge : Médecins Sans Frontières, Médecins du Monde, le CCFD-Terre Solidaire, Asmae, ou encore l’UNICEF France acceptent désormais les dons en cryptomonnaies. Et des levées de fonds en crypto-actifs se sont déjà produits, comme celle de Planète Enfants et Développement qui a eu lieu dans l’année.

Surtout, la crypto-philanthropie ne se résume plus à « envoyer du bitcoin ». Plusieurs mécanismes cohabitent : les stablecoins, des jetons calés sur une monnaie réelle, souvent le dollar, pour envoyer une valeur stable sur le terrain ; le don de rendement, où l’on garde son capital et où l’on reverse les intérêts d’un placement (le staking) ; les fonds de dotation « on-chain », cousins des Donor-Advised Funds américains, où l’on place ses actifs avant de désigner peu à peu les causes à soutenir ; les NFT caritatifs ; ou encore l’aide programmable, où un contrat automatique (smart contract) débloque des fonds dès qu’une condition vérifiable est remplie.

Ces outils ne sont pas des gadgets. Un chiffre l’illustre bien : selon le rapport Aides, Charité et Philanthropie 2026 de l’association Blockchain for Good, l’utilisation de stablecoins pour acheminer de l’aide en Zone de guerre a divisé de 60 % les coûts et de 96 % les délais de transfert.

Sujet d’avenir, vraiment ?

Les volumes racontent une montée en puissance. The Giving Block a traité plus de 100 millions de dollars de dons crypto sur la seule année 2025, et plus de 300 millions depuis 2018. À l’échelle mondiale, les dons crypto pesaient environ 1 milliard de dollars en 2024 et pourraient atteindre 90 milliards cumulés d’ici 2035. Une prévision, pas une certitude, mais la pente est claire.

Le frein véritable n’est pas technologique, il est humain. En un mot, c’est la confiance. Tant que la crypto restera associée aux escroqueries et aux montagnes russes des cours dans l’imaginaire collectif, une partie des donateurs hésitera, et une partie des associations aussi. On y ajoute des questions très concrètes, notamment en France : un flou fiscal encore mal tranché sur le traitement des dons, des reçus fiscaux que tous les organismes ne délivrent pas pour la crypto, et des intermédiaires qui réintroduisent frais et vérifications d’identité.

La question n’est donc pas de savoir si l’outil fonctionne, il fonctionne. Elle est de savoir s’il deviendra un canal de financement banal, ou s’il restera l’apanage d’une minorité de donateurs initiés.

Pour comprendre le sujet : Blockchain for Good

Sur un thème aussi mouvant, un repère mérite d’être connu : l’association Blockchain for Good. Loi 1901, à but non lucratif, active depuis 2018, elle a un objet précis, documenter et analyser les projets à impact construits sur des blockchains publiques.

Ce qui la distingue, c’est le sérieux de la démarche. elle s’appuie sur un comité scientifique d’universitaires et de praticiens, avec des chercheurs de l’INRIA, de l’École polytechnique ou de l’Institut Louis Bachelier, et bénéficie du soutien de la chaire Blockchain de Polytechnique, de Bpifrance et de la Caisse des dépôts. Sa méthode se veut ouverte : les travaux sont publics, gratuits, et qui veut peut contribuer.

C’est de ce travail de fond que sortent ses rapports d’« acculturation », dont celui consacré en 2026 à l’aide, à la charité et à la philanthropie, l’une des rares sources francophones à cartographier le sujet sans le survendre. Pour qui veut creuser au-delà des gros titres, c’est un bon point de départ.


La crypto-philanthropie n’est ni un miracle ni une mode. C’est un outil qui fonctionne déjà, mais son avenir dépendra moins de la technologie que de quatre conditions très concrètes.

1. La clarté fiscale. En France, tant que le régime des dons en crypto n’est pas stabilisé et le reçu fiscal généralisé, l’avantage reste théorique pour beaucoup de donateurs. C’est le premier verrou à faire sauter.

2. La confiance du grand public. Chaque scandale crypto rejaillit sur les dons honnêtes. La normalisation du secteur conditionne celle du don : sans image apaisée, pas d’adoption large.

3. Le passage au « vrai » on-chain. Aujourd’hui, presque tous les dons sont reconvertis en euros dans la foulée. Les rares organisations qui conservent réellement des cryptos, diront si le modèle tient dans la durée.

Reste à savoir s’il deviendra un mode de financement banal ou l’apanage d’une minorité d’initiés. La réponse tient en un mot, celui qui manque encore : la confiance. Et elle, elle ne se code pas.

Catégories
Actualité Banque & Finance Cryptomonnaies

La crypto face à une Fed qui resserre

La banque centrale américaine vient de relever ses taux pour la première fois depuis juillet 2023. Pour beaucoup d’investisseurs crypto français, l’info est passée au second plan. C’est une erreur : le prix du bitcoin peu dépendre bien plus de Washington qu’on ne le croit.

Mercredi 16 septembre, le comité de politique monétaire de la Réserve fédérale a voté à l’unanimité une hausse d’un quart de point. Le taux directeur passe dans une fourchette de 3,75 % à 4 %. C’est la première décision de ce type depuis l’arrivée de Kevin Warsh à la tête de l’institution, en mai.

Côté crypto, pas de krach. Le bitcoin s’est maintenu autour de 76 000 dollars, pendant que Coinbase perdait plus de 4 % en Bourse et Circle, l’émetteur de l’USDC, près de 7 %. Beaucoup d’investisseurs zappent les réunions de la Fed. Voici pourquoi c’est une erreur.

Les taux et la crypto : le lien en une image

Le taux directeur, c’est le prix de l’argent. Quand la Fed le fait baisser, emprunter ne coûte plus presque rien. Quand elle le monte, tout se trouve plus cher.

Vous disposez de 10 000 dollars à placer. Si un bon du Trésor américain rapporte 0,1% par an, vous irez chercher du rendement ailleurs, crypto comprise. S’il vous rapporte 4 % sans effort, pourquoi subir un actif qui peut perdre 30 % en un mois ?

Le bitcoin ne distribue ni dividendes ni intérêts.Plus l’argent « sans risque » rapporte, plus il coûte cher en opportunité de détenir du BTC.De là vient tout le reste.

Pourquoi la Fed resserre maintenant

Il y a quelques mois, on parlait encore de baisses. Ce qui a tout changé, c’est l’énergie : la guerre entre les États-Unis et l’Iran a fait flamber le pétrole, et l’inflation américaine atteignait 3,4 % sur un an en août, loin de l’objectif de 2 %.

Warsh avait prévenu fin août à Jackson Hole, en rappelant que l’inflation PCE, l’indicateur préféré de la Fed, restait à 3,7 %. Le bitcoin avait alors glissé sous les 77 000 dollars. Détail politique : la hausse tombe à quelques semaines des midterms, malgré les appels répétés de Donald Trump à baisser les taux.

2020-2025 : la preuve par l’histoire

Mars 2020, COVID. Zéro taux, planche à billets à plein régime. En novembre 2021, le bitcoin est passé d’environ 5 000 dollars à près de 69 000 dollars.

Ensuite l’inflation revient. En 2022, la Fed a augmenté son taux de 0,25 % à 4,50 % sur neuf mois, et le bitcoin a perdu environ 60 %. Terra, Celsius, FTX : les faillites avaient leurs propres causes, mais elles ont éclaté au moment même où la liquidité se retirait.

Le cycle suivant vient conforter la règle. Dès 2023, le marché repart en prévision de la fin des hausses, les ETF bitcoin arrivent en janvier 2024, la Fed abaisse ses taux à partir de septembre 2024, et le BTC dépasse les 120 000 dollars en octobre 2025. À retenir : les marchés bougent avant la Fed.

Pourquoi le bitcoin n’a pas plongé ?

Justement, parce que tout le monde l’attendait. Goldman Sachs, JPMorgan, UBS, Barclays et la plupart des grandes banques prévoyaient un quart de point, et les marchés à terme lui donnaient plus de 92 % de probabilité le matin même. On avait déjà vu ce travail : après un rallye d’août de 63 000 à plus de 80 000 dollars, le BTC était déjà redescendu autour de 76 000.

Tout ne va pourtant pas bien. Les ETF bitcoin américains ont connu environ 746 millions de dollars de sorties les 15 et 16 septembre. Les institutionnels font les gros yeux.

Et pour un investisseur français ?

« Je suis en euros, c’est la BCE qui compte. » Justement : elle a devancé la Fed. Le 10 septembre, la BCE a relevé ses taux pour la deuxième fois de l’année, portant le taux de dépôt à 2,50 %, avec une inflation en zone euro à 3,3 % en août. Des deux côtés de l’Atlantique, le message est le même.

La Fed pèse pourtant plus lourd sur votre portefeuille crypto, pour deux raisons :

  • La crypto vit en dollars. USDT et USDC sont adossés au dollar et placés en bons du Trésor américains. Quand la Fed resserre, c’est la liquidité de tout l’écosystème qui se contracte.
  • L’effet change. Des taux américains plus hauts soutiennent souvent le dollar. Si le BTC baisse en dollars mais que le dollar monte face à l’euro, la perte est amortie pour un investisseur en euros. L’inverse est vrai aussi.

Alors, fin de l’argent facile ?

Une hausse n’est pas un cycle, et 2026 n’est pas 2022 : on ne part pas de zéro. Mais la Fed n’a pas dit son dernier mot. Selon son « dot plot », 16 des 18 participants anticipent une nouvelle hausse d’ici la fin de l’année.

Le vrai risque, c’est le pétrole. Une hausse de taux ne fait pas baisser le prix du baril. Si l’inflation résiste, la Fed pourrait devoir aller plus loin, et c’est ce scénario qui ferait vraiment mal aux actifs risqués.

À surveiller dans les semaines qui viennent : le prix du pétrole, les chiffres d’inflation américains, le dollar, les flux des ETF bitcoin, et le niveau des 75 000 dollars, que plusieurs analystes considèrent comme le support clé à court terme.

Les dates à noter

  • 7 octobre : compte rendu de la réunion de septembre de la Fed
  • 28 octobre : prochaine décision de la Fed et conférence de presse
  • 29 octobre : prochaine décision de la BCE

Ignorer la Fed quand on détient de la crypto, c’est naviguer sans regarder la météo. Le bateau peut être excellent, le vent décide quand même d’une bonne partie du trajet.

Catégories
Banque & Finance Cryptomonnaies Géopolitique

CLARITY Act : le pari réglementaire des États-Unis.

Un vote à 60 voix, dès demain

Le Sénat américain sort à peine de ses vacances. Il ne traîne pas pour autant : mardi 15 septembre, 14h15 à Washington, il vote sur le CLARITY Act, le texte censé poser enfin des règles claires pour le marché crypto aux États-Unis.

Un point à ne pas rater : ce vote ne porte pas sur l’adoption du texte. C’est un vote de clôture, une simple étape de procédure qui décide si le débat peut continuer. Il faut 60 voix. Les républicains en ont 53. Autrement dit, sans au moins sept démocrates prêts à voter avec l’autre camp, le texte s’arrête là.

Le climat se durcit. Elizabeth Warren mène l’opposition et parle d’une loi « écrite par l’industrie crypto pour l’industrie crypto ». En face, Brian Armstrong, le patron de Coinbase, mise sur un passage. Son raisonnement : Thune n’aurait pas calé la date du 15 s’il n’y croyait pas. Les marchés de prédiction, eux, n’ont pas attendu. Sur Polymarket, la probabilité d’adoption en 2026 est passée de 82 % en février à 16 % début septembre. Galaxy Research descend encore plus bas : 10 %.

Le calendrier complique tout. L’inflation américaine est tombée vendredi, la Fed annonce ses taux mercredi, et la SEC tient jeudi une table ronde sur le trading 24h/24. Une semaine chargée pour les cours.

Le CLARITY Act, c’est quoi au juste ?

Son vrai nom : Digital Asset Market Clarity Act (H.R. 3633).

Une phrase suffit pour résumer l’enjeu : mettre fin à la guerre de territoire entre les deux régulateurs américains.

Depuis des années, personne ne sait vraiment qui commande. La SEC, le gendarme boursier, considère la plupart des tokens comme des titres financiers. La CFTC, qui régule les matières premières, revendique les cryptos ressemblant davantage à des marchandises. Résultat : un flou permanent, des procès à répétition, et des entreprises qui préfèrent s’installer ailleurs.

Le CLARITY Act tranche. Il répartit la compétence : la SEC garde les actifs assimilés à des titres, la CFTC récupère les « digital commodities ». Une interprétation commune des deux agences a déjà classé 16 tokens, dont XRP, Solana et Dogecoin, comme des matières premières numériques relevant de la CFTC. Le texte crée aussi un régime d’enregistrement pour les plateformes, autorise les banques à conserver et staker des crypto-actifs dans un cadre régulé, et interdit à la Fed de lancer une monnaie numérique de banque centrale directement auprès du grand public sans feu vert du Congrès.

Trois points précis coincent, et ce ne sont pas des détails techniques:

  • L’éthique. Une clause ajoutée au Sénat interdirait au président, au vice-président, aux élus et à leurs conjoints de lancer ou parrainer des crypto-actifs pendant leur mandat. Traduction : elle vise directement Donald Trump et ses memecoins, alors que ses revenus liés à la crypto sont estimés autour de 1,4 milliard de dollars. Certains démocrates refusent de voter sans cette clause ; la Maison-Blanche traîne des pieds.
  • La DeFi. La responsabilité des développeurs de protocoles décentralisés (l’article 604 du texte) reste ouverte. Faut-il tenir un codeur responsable de ce que font les utilisateurs de son smart contract ?
  • Les stablecoins. Le débat porte sur le rendement : peut-on rémunérer un utilisateur qui laisse dormir ses stablecoins ? Les banques traditionnelles craignent une fuite des dépôts. Pour Coinbase, dont les récompenses sur l’USDC pèsent près de 1,35 milliard de dollars de revenus annuels, l’enjeu est direct.

Même si le vote de clôture passe, rien n’est joué. Le texte devra ensuite être débattu, amendé, voté. Si le Sénat le modifie, la Chambre devra se prononcer à nouveau, voire passer par une commission de conciliation. La fenêtre de tir est étroite avant la campagne des midterms de l’automne.

Le miroir européen : la France a déjà tourné la page

Voilà où l’histoire devient intéressante pour un lecteur français. Ce que les États-Unis cherchent péniblement à construire, un cadre unifié, des règles lisibles, l’Europe l’a déjà. Ça s’appelle MiCA, en vigueur depuis fin décembre 2024.

Et cet été, un cap est passé presque en silence. Le 1er juillet 2026, la période de transition a pris fin. Depuis, une plateforme ne peut plus opérer en France sur la base de l’ancien statut PSAN hérité de la loi PACTE. Il lui faut désormais l’agrément PSCA (Prestataire de Services sur Crypto-Actifs), l’équivalent français du CASP européen.

Pas d’agrément, pas d’activité. Et la règle mord. L’exemple le plus parlant, c’est Binance. Premier exchange mondial, présent en France depuis son enregistrement PSAN de 2022, il n’a jamais décroché d’agrément MiCA nulle part dans l’UE. Après avoir retiré au printemps sa demande déposée en Grèce, il a cessé d’accueillir de nouveaux clients français et de nouveaux dépôts le 1er juillet. Les comptes existants ne peuvent plus faire que du retrait. Opérer sans agrément n’est plus une zone grise : c’est un délit, passible de deux ans de prison et 30 000 euros d’amende. L’AMF a radié les acteurs restés sans dossier à temps, et l’ESMA a appelé les prestataires non autorisés à fermer boutique proprement, sans laisser leurs clients sur le carreau.

En France, l’architecture est claire. L’AMF instruit les dossiers et supervise. L’ACPR, adossée à la Banque de France, gère le volet prudentiel, les stablecoins et la lutte anti-blanchiment. L’ESMA coordonne au niveau européen. Un utilisateur qui détient ses cryptos sur Coinbase, Kraken ou Bitpanda, tous agréés dans un pays de l’UE et actifs en France via le passeport européen, voit surtout la différence au KYC : vérifications renforcées, preuve de domicile, contrôle de l’origine des fonds au-delà de certains seuils.

Le vrai sujet, des deux côtés de l’Atlantique : qui gouverne ?

Le CLARITY Act et le débat français finissent par se rejoindre. L’Europe se pose la même question que Washington, mais dans l’autre sens.

Aux États-Unis, on veut répartir le pouvoir entre deux agences. En Europe, on discute de le concentrer. Le 4 décembre 2025, la Commission a proposé de confier à l’ESMA la supervision directe des plus gros prestataires crypto transfrontaliers, ceux que surveillent aujourd’hui les régulateurs nationaux. La presse spécialisée a vite trouvé une étiquette : « MiCA 2.0 », ou la « SEC européenne ».

Les partisans, France, Italie et Autriche en tête, avancent un argument simple : le passeport européen actuel pousse à une course au moins-disant. Une plateforme s’agrée dans le pays le plus permissif, puis opère partout. Centraliser à l’ESMA éviterait ce patchwork. Verena Ross, présidente de l’ESMA, plaide pour un vrai marché unique du capital, et la BCE de Christine Lagarde va dans le même sens. Le projet s’appuie sur le rapport Draghi de 2023.

Tout le monde n’applaudit pas. Certains y voient un dessaisissement des États au profit de Bruxelles, sans vote direct des citoyens. Un enjeu de souveraineté. Le cabinet BearingPoint soulève un risque plus stratégique : à trop durcir, l’Europe construirait un marché ultra-sécurisé mais périphérique, pendant que les acteurs les plus rapides partent aux États-Unis ou en Asie. La proposition n’est pas adoptée, elle doit encore passer le Parlement et le Conseil européens.

Le paradoxe prête presque à sourire : les Américains bricolent enfin la clarté que l’Europe possède déjà, tandis que l’Europe se demande si elle ne devrait pas ressembler un peu plus à la SEC.

Catégories
Banque & Finance Cryptomonnaies

Stablecoin des banques : l’euro numérique face au dollar tokenisé

Vingt-et-une grandes banques, Crédit Agricole comprise, préparent un stablecoin. En dollars d’abord. L’euro, lui, attendra. La question de la souveraineté monétaire européenne ressurgit, au moment précis où la BCE peine encore à faire décoller son euro numérique.

Le 1er septembre, vingt-et-une institutions financières ont annoncé la création d’une société commune chargée d’émettre un stablecoin. Autour de la table : Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank, UBS, Santander, MUFG, Standard Bank… et Crédit Agricole. Cinq continents. La structure doit être constituée au second semestre 2026, le jeton lancé au premier semestre 2027.

Un détail commande la lecture de toute l’opération : ce stablecoin sera libellé en dollars. L’euro figure dans les plans, présenté comme la priorité suivante avant les autres devises du G7. Mais suivante, ça veut dire après. Et « après », en matière monétaire, c’est rarement un détail de calendrier.

Un dollar bancaire pour reprendre du terrain à Tether

Le projet ne sort pas de nulle part. Il prolonge une initiative discrète lancée en octobre 2025 par dix banques, qui examinaient déjà un jeton adossé 1:1 à des réserves. Le noyau a plus que doublé en un an. Signe que le sujet a quitté le laboratoire.

L’ambition est assumée : aller chercher Tether et Circle sur leur propre terrain. Les deux émetteurs concentrent l’essentiel d’un marché où le dollar règne presque sans partage. USDT pèse autour de 140 milliards de dollars, USDC une soixantaine. En face, les stablecoins en euros dépassent à peine 350 millions. L’écart n’est pas un retard, c’est un gouffre.

Les banques ciblent les paiements transfrontaliers, le règlement d’actifs numériques et des usages allant du gros institutionnel au détail, le tout sur des blockchains publiques. Elles affichent une conformité au GENIUS Act américain comme au règlement européen MiCA. La logique est défensive autant qu’offensive : si la monnaie tokenisée s’installe, autant que les banques en gardent un morceau plutôt que de laisser la place à des acteurs nés dans la crypto. 

Reste une inconnue de taille, et elle n’est pas tranchée. Un stablecoin accessible seulement via les guichets des banques membres, c’est de la plomberie interbancaire modernisée. Un jeton librement transférable sur des chaînes publiques, c’est une attaque frontale contre Tether. Le consortium n’a pas dit lequel des deux il construit. C’est pourtant là que se joue la portée réelle du projet

Le paradoxe français

Voir Crédit Agricole embarquer dans un consortium dollar-first a de quoi surprendre. La banque verte a pourtant déjà lancé EURXT, son propre stablecoin en euro. Elle joue donc sur les deux tableaux : un pied dans le dollar mondial, un pied dans l’euro régulé.

Ce grand écart, la place bancaire française le pratique en réalité collectivement. En décembre 2025, dix banques européennes, BNP Paribas en tête, se sont regroupées dans le consortium Qivalis pour lancer, cette fois, un stablecoin en euros. Résultat : les mêmes réseaux nourrissent en parallèle un projet dollar et un projet euro. Prudence stratégique ou dispersion ? Les deux, sans doute. Personne ne veut miser sur le mauvais cheval, et personne ne sait encore lequel gagnera.

Pour Paris, le malaise est réel. La ligne officielle plaide pour un euro numérique fort et des stablecoins euro made in Europe. Or les champions nationaux mettent leurs meilleurs ingénieurs sur un jeton en dollars, parce que c’est là qu’est la demande et là qu’est le marché.

L’euro numérique, toujours en salle d’attente

Face à ce dollar bancaire qui avance, où en est la réponse publique ? La BCE a bien un calendrier. Sélection des prestataires de paiement au premier trimestre 2026, puis un pilote de douze mois à partir du second semestre 2027. En juillet 2026, la banque centrale a retenu 36 acteurs pour cette phase de test, sur une cinquantaine de candidats. Côté français, un seul groupe figure dans la liste : BPCE.

L’émission grand public, elle, n’est pas espérée avant 2029. Et encore, sous condition : il faut d’abord que le règlement européen soit adopté. La commission ECON du Parlement a voté sa position le 23 juin 2026, ouvrant le trilogue avec le Conseil, pour un accord visé en fin d’année. Le texte prévoit une monnaie publique, garantie par la BCE, avec cours légal, plafonnée à un montant envisagé de 3 000 euros par personne. Ni cryptomonnaie, ni nouvel euro : une version numérique du billet.

Faites le calcul. Le stablecoin dollar des banques est annoncé pour début 2027. L’euro numérique, dans le meilleur des cas, pour 2029. Deux ans d’avance pour le dollar tokenisé, une éternité, dans un marché qui double tous les dix-huit mois.

Le contraste des doctrines vaut le détour. Le jour même où les eurodéputés faisaient avancer l’euro numérique, le Sénat américain votait, à 85 voix contre 5, pour interdire jusqu’à fin 2030 tout dollar numérique public. Washington ferme la porte à une monnaie de banque centrale et laisse le champ libre aux stablecoins privés. Bruxelles fait l’inverse. Deux continents, deux paris opposés.

Souveraineté : le mot que Paris répète

Derrière la technique, un enjeu que la Banque de France martèle depuis des mois. Aujourd’hui, 99 % des stablecoins sont libellés en dollars et émis hors d’Europe. Son gouverneur, Emmanuel Moulin, parle d’un « risque sérieux de dollarisation numérique et de privatisation de la monnaie », dans le prolongement de la ligne fixée par son prédécesseur François Villeroy de Galhau, pour qui la monnaie numérique de banque centrale reste un « levier d’affirmation de notre souveraineté ».

L’inquiétude n’a rien d’abstrait. L’Europe a déjà l’expérience de la dépendance : environ 61 % des paiements par carte de la zone euro transitent par des réseaux internationaux, et treize pays en dépendent entièrement. Le même scénario pourrait se rejouer avec la monnaie tokenisée, à une échelle bien supérieure. Certaines projections voient la capitalisation des stablecoins passer de quelques centaines de milliards à 2 000 milliards de dollars d’ici 2028. Si cette vague est à 99 % en dollars, c’est autant d’épargne et de flux européens qui s’adossent, en pratique, à la dette américaine.

La réponse française repose sur trois piliers : des dépôts bancaires tokenisés, des stablecoins en euros émis par des banques, et les infrastructures nécessaires à leur circulation, le tout articulé avec l’euro numérique. La Banque de France se positionne en catalyseur, non en émetteur. Elle se montre ouverte à la tokenisation, mais ferme face au dollar. Une posture cohérente, mais dont la mise en œuvre demeure lente.

Ce qu’il faut surveiller

Le consortium des 21 pose une équation simple et embarrassante. Des banques européennes, avec des capitaux et des clients européens, s’apprêtent à faire circuler du dollar tokenisé à grande échelle, pendant que l’alternative publique en euros reste à deux ans de son lancement le plus optimiste.

L’euro numérique n’a pas perdu la partie. Il ne l’a même pas encore commencée. C’est peut-être ça, le vrai problème : quand le coup d’envoi sera sifflé en 2029, le dollar bancaire aura déjà deux saisons dans les jambes.

Le point à suivre dans les prochains mois reste le modèle opérationnel du jeton des 21 banques. Circuit fermé entre établissements, ou monnaie qui circule librement sur les blockchains publiques ? De cette réponse dépend l’ampleur du défi posé à l’euro. Et la vitesse à laquelle Bruxelles devra, ou non, accélérer.

Catégories
Bourse Cryptomonnaies En vedette

Incident Waltio : fuite de données et choc crypto en France

La plateforme française Waltio, spécialisée dans la déclaration fiscale des cryptomonnaies, a été victime d’une fuite de données de grande ampleur qui touche potentiellement près de 50 000 utilisateurs.

L’incident, survenu le 21 janvier 2026, a mis en lumière les vulnérabilités de la cybersécurité dans un secteur où la centralisation de données sensibles devient un risque majeur. 

Une attaque sophistiquée revendiquée par « Shiny Hunters » 

L’intrusion a été attribuée au groupe de hackers Shiny Hunters, déjà connu pour avoir ciblé plusieurs plateformes numériques dans le passé. ont accédé à une partie des bases de données de Waltio, ont extrait des informations des utilisateurs et ont ensuite tenté d’extorque une rançonà l’entreprise. 

Waltio a confirmé par communiqué que des adresses e-mail, des soldes crypto agrégés et les données fiscales issues de rapports 2024 ont été compromis. En revanche, les mots de passe, clés API, identifiants d’accès, adresses de wallet et données bancaires n’ont pas été exposés, ce qui limite le risque de vol direct de crypto-actifs. 

Réaction des autorités françaises 

Le Parquet de Paris, via l’Unité Nationale Cyber (UNCyber) de la gendarmerie, a ouvert une enquête préliminaire pour faire la lumière sur l’attaque et identifier les auteurs. Waltio a également déposé plainte pour tentative d’extorsion et atteinte à un système de traitement automatisé de données. 

Dans ce contexte, les autorités françaises ont émis des avertissements spéciaux pour prévenir les victimes potentielles des risques d’arnaques ciblées et de phishing, qui pourraient utiliser les données volées pour tenter de soutirer des informations ou de l’argent aux utilisateurs concernés.

Quels sont les risques pour les utilisateurs ? 

Même si les fonds ne sont pas directement menacés, la fuite comporte des risques sérieux : 

● Social engineering & phishing ciblé : les informations rendues publiques peuvent permettre à des cybercriminels d’envoyer des messages crédibles pour obtenir des données supplémentaires. 

● Usurpation d’identité : certains éléments, comme les soldes ou historiques fiscaux, peuvent servir de base à des scénarios d’escroquerie. 

● Risques physiques : dans un contexte où les cyberattaques et les crimes liés aux crypto-actifs augmentent en France, des cas de tentatives d’extorsion ou de menace physique ont été signalés, soulignant la nécessité de rester vigilant. 

Contexte plus large : la sécurité crypto en question 

L’affaire Waltio intervient à un moment critique pour l’écosystème crypto en Europe, alors que la directive DAC8, entrée en vigueur au 1er janvier 2026, impose une collecte et une transmission automatisée des données fiscales des utilisateurs par les plateformes. Cette réglementation rend les services comme Waltio essentiels mais augmente aussi les enjeux de sécurité, car ils concentrent des profils très détaillés de leurs utilisateurs. 

L’incident soulève des questions fondamentales sur la centralisation des données personnelles dans des services externes, surtout lorsqu’il s’agit de plateformes qui ne détiennent pas directement les crypto-actifs, mais qui conservent des informations déterminantes sur les portefeuilles et les situations fiscales des utilisateurs. 

Conseils pour se protéger après une fuite 

Pour les utilisateurs qui pourraient être concernés : 

● Activer l’authentification à deux facteurs (2FA) sur tous les comptes. 

● Vérifier l’authenticité des communications reçues officiellement via des canaux sécurisés. 

● Éviter de cliquer sur des liens suspects ou donner des données personnelles en réponse à des e-mails ou appels non sollicités.

● Surveiller toute activité inhabituelle, y compris d’éventuelles tentatives de phishing ou d’extorsion. 

Conclusion 

L’incident chez Waltio marque un tournant dans la manière dont la cybersécurité est abordée dans l’univers des cryptomonnaies en France. Il met en lumière que la sécurité des données personnelles est tout aussi cruciale que celle des actifs numériques eux-mêmes. Plus que jamais, les acteurs de ce secteur doivent réévaluer leurs pratiques de sécurité pour protéger efficacement les utilisateurs, dont la confiance est mise à rude épreuve dans un marché en pleine maturation.

Sources :

Communiqué officiel de Waltio (sécurité & données exposées)

Le Parisien : tentative d’extorsion & enquête du parquet de Paris

Cybermalveillance.gouv.fr : contexte des fuites de données crypto en France

TradersUnion : enquête & avertissements sur l’usage des données volées

Catégories
Cryptomonnaies

Uniswap burn de 100 millions de UNI et nouveau modèle économique

La gouvernance de Uniswap vient d’approuver l’une des décisions les plus structurantes de son histoire. À travers la proposition dite UNIfication, la DAO valide non seulement le burn de 100 millions de tokens UNI, mais aussi l’activation progressive d’un mécanisme longtemps débattu : le fee switch.

Au-delà de l’effet d’annonce, cette décision marque une évolution profonde du rôle du token UNI, de la gouvernance du protocole et, plus largement, des modèles économiques de la DeFi.

Un vote massif, révélateur d’un consensus rare

Le vote de la DAO Uniswap s’est soldé par une approbation écrasante. La quasi-totalité des votes exprimés s’est prononcée en faveur de la proposition, traduisant un consensus rarement observé à cette échelle dans l’écosystème DeFi.

Cette validation ouvre la voie à :

  • la destruction définitive de 100 millions de UNI, réduisant mécaniquement l’offre totale ;
  • l’activation de frais de protocole, captés au niveau d’Uniswap et non plus exclusivement redistribués aux fournisseurs de liquidité.

Si ces deux points concentrent l’attention, ils s’inscrivent en réalité dans une transformation plus large de la gouvernance et de la stratégie long terme du protocole.

Du token de gouvernance à l’actif lié à l’usage

Depuis son introduction, UNI a principalement servi de jeton de gouvernance, sans connexion directe avec les bénéfices produits par Uniswap, qui est pourtant l’un des protocoles DeFi les plus couramment employés. L’initiative UNIfication marque un tournant majeur en établissant une nouvelle dynamique économique : une portion des coûts générés par l’activité du protocole est maintenant retenue au niveau de la gouvernance, et ensuite employée pour diminuer la quantité de tokens UNI en circulation.
Ce processus met en place progressivement une dynamique susceptible de provoquer la déflation et modifie la nature intrinsèque du token.

UNI se rapproche ainsi d’un modèle où sa valeur n’est plus uniquement portée par des mécanismes de gouvernance ou de spéculation, mais davantage corrélée à l’usage réel, à l’activité économique et à la performance globale du protocole Uniswap.

Une portée qui dépasse Uniswap

Ce vote ne se limite pas à Uniswap. Cela s’intègre dans une tendance plus vaste où les DAO aspirent à :

  • Structurer des revenus pérennes ;
  • Fournir une justification pour la valeur économique de leurs jetons ;
  • Répondre aux exigences grandissantes des investisseurs institutionnels.

Ainsi, UNIfication pourrait servir d’exemple pour d’autres protocoles importants qui font face à des enjeux similaires en termes de gouvernance, de viabilité économique et de correspondance des intérêts.

Réaction du marché et lecture à long terme

Dans l’immédiat, l’annonce a provoqué une réaction favorable sur le marché, accompagnée d’une volatilité croissante autour du jeton UNI. Cependant, le défi majeur réside en d’autres lieux.

La question qui se pose désormais est :


Uniswap parviendra-t-il à transformer cette réforme de gouvernance en avantage compétitif durable ?

En somme, grâce à l’adoption de la proposition UNIfication, Uniswap a franchi un jalon crucial. Le protocole est basé sur une gouvernance plus développée, axée sur la création de valeur et la durabilité économique.

Bien que cette progression comporte des dangers, elle illustre une DeFi en train de se consolider, où les essais des premières années cèdent progressivement la place à des modèles plus organisés.

Un signal puissant pour tout l’écosystème.