LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Actualité Banque & Finance Bourse Economie

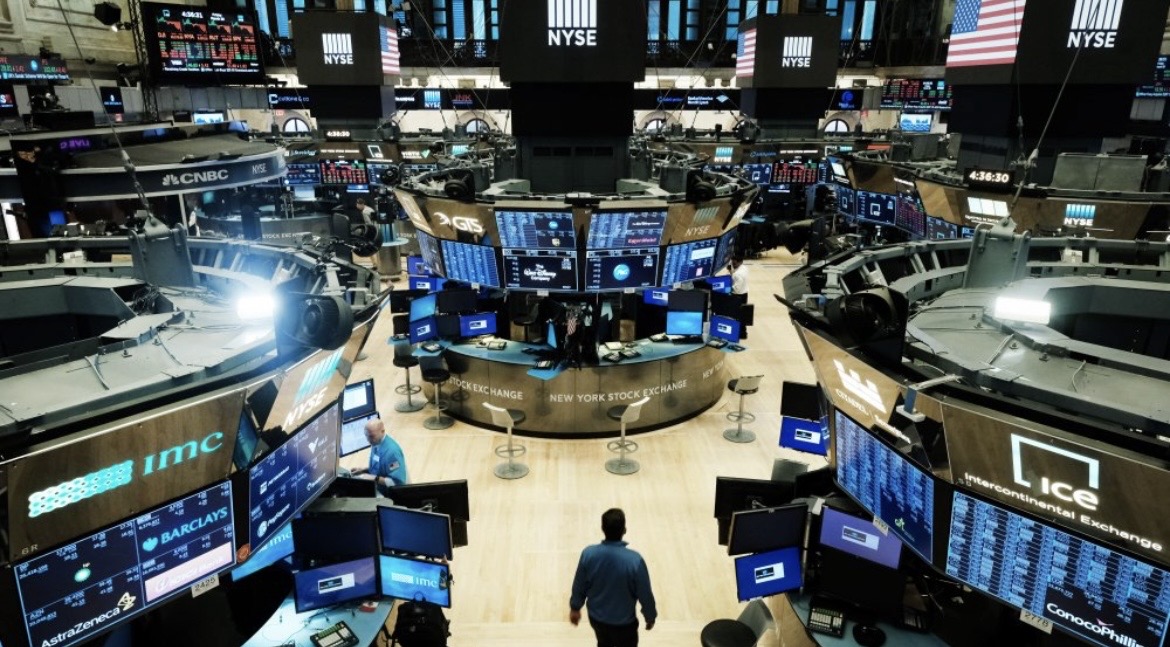
S&P 500 : l’illusion derrière les records

Les grands indices américains affichent des records mais derrière la vitrine, une poignée de géants technologiques porte seule tout le marché. Décryptage.

À première vue, les marchés américains semblent traverser une nouvelle phase d’euphorie. Le S&P 500 évolue à proximité de ses sommets historiques, porté par l’enthousiasme autour de l’intelligence artificielle. Mais cette solidité de façade masque une réalité bien plus fragile.

Selon Bloomberg et Goldman Sachs, les principales mégacapitalisations technologiques (Microsoft, Apple, Nvidia, Amazon, Alphabet, Meta) peuvent représenter près d’un tiers de la capitalisation totale du S&P 500. L’indice étant pondéré par la capitalisation boursière, la hausse spectaculaire des géants tech suffit à masquer les difficultés du reste du marché.


La preuve : le S&P Equal Weight où chaque entreprise pèse autant sous- performe nettement le S&P 500 classique depuis plusieurs trimestres. Wall Street n’est pas tiré par une dynamique économique généralisée, mais par une
concentration massive des flux vers quelques valeurs considérées comme les grandes gagnantes de l’ère IA.

L’immobilier sous haute pression :

Pendant que les capitaux se ruent vers la Big Tech et les infrastructures IA un marché dont les dépenses mondiales pourraient dépasser 600 milliards de dollars
l’économie réelle subit de plein fouet le maintien des taux élevés.


Chiffre clé : les taux hypothécaires à long terme évoluent autour de 6,5 % à 7 %, contre environ 3 % durant la décennie post-Covid. Un double blocage : les acheteurs
peinent à emprunter, tandis que les propriétaires refusent de vendre pour conserver leurs anciens prêts à taux bas.


Du côté de l’immobilier commercial, des centaines de milliards de dollars de dettes doivent être refinancées dans un environnement beaucoup plus coûteux, avec en
prime des taux de vacance historiquement élevés dans les grandes villes, portés par la montée durable du télétravail.

Industries & small caps : les oubliés

Le secteur industriel résiste sur le plan économique grâce aux politiques de relocalisation et aux investissements en infrastructures mais souffre en Bourse.
Les entreprises industrielles et les petites capitalisations (Russell 2000) restent beaucoup plus dépendantes du crédit bancaire que les géants tech, qui nagent dans
les liquidités.

  • Coûts énergétiques élevés qui compriment les marges
  • Conditions de financement bancaire durcies
  • Investisseurs qui privilégient la croissance immédiate et les cash-flows
  • Contraste de valorisation spectaculaire face aux valeurs technologiques

La FED : seul arbitre qui compte

Dans ce contexte de fracture entre Wall Street et l’économie réelle, la politique monétaire de la Réserve fédérale reste le principal catalyseur des prochains mois. Deux scénarios s’affrontent.

Scénario 1 : Taux durablement élevés

Si l’inflation persiste, les déséquilibres s’accentuent. L’immobilier commercial continue de souffrir, les secteurs crédit-dépendants restent fragilisés. Le marché
devient encore plus concentré sur la Big Tech et donc encore plus vulnérable à une correction.

Scénario 2 : Le pivot monétaire

Une baisse de 25 à 50 points de base suffirait à rééquilibrer le marché : l’immobilier, les small caps, les valeurs industrielles et cycliques retrouveraient de l’air. Les flux
pourraient quitter partiellement la Big Tech pour des segments plus décotés.

Ce que ça signifie vraiment

La résilience de Wall Street ne dit rien sur la santé de l’économie américaine.

Elle reflète avant tout la capacité exceptionnelle de quelques géants technologiques à capter la majorité des flux mondiaux de capitaux dans un monde dominé par l’IA et la recherche de croissance.
La vraie question pour les prochains mois n’est pas « est-ce que le S&P 500 va monter ? » mais « est-ce que cette hausse peut enfin redevenir plus large, plus équilibrée, et économiquement plus saine ? »

SOURCES :

Catégories
Banque & Finance Bourse En vedette

Comment investir quand les marchés sont au plus haut ?

À chaque nouveau record boursier, la même question revient : Est-ce vraiment le bon moment pour investir ? L’inquiétude est compréhensible.

Acheter après plusieurs années de hausse donne souvent l’impression d’arriver trop tard, juste avant une éventuelle correction.

Pourtant, cette réflexion repose souvent sur une confusion entre deux notions différentes : le niveau actuel du marché et son rendement futur à long terme.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

Un marché au plus haut n’est pas une situation exceptionnelle

Beaucoup d’investisseurs considèrent un record historique comme un signal d’alerte.

En réalité, dans un marché haussier de long terme, les records sont fréquents. Si l’économie progresse, que les entreprises innovent, augmentent leurs bénéfices et créent de la valeur, les indices boursiers sont naturellement amenés à atteindre régulièrement de nouveaux sommets.

Prenons un exemple simple. Un investisseur qui aurait refusé d’investir sur le S&P 500 parce qu’il était à son plus haut en 2013, 2017 ou 2021 aurait manqué plusieurs années de progression supplémentaires.

Un plus haut historique ne signifie pas nécessairement qu’un marché est surévalué. Cela signifie simplement que les investisseurs sont prêts à payer davantage aujourd’hui qu’auparavant pour détenir les entreprises qui composent l’indice.

Ce qui compte n’est pas le prix, mais la valorisation

L’erreur la plus fréquente consiste à penser qu’un marché est cher uniquement parce qu’il a beaucoup monté.

Or, une hausse des cours peut être parfaitement justifiée si les bénéfices des entreprises progressent eux aussi.

Pour évaluer si un marché est réellement tendu, les investisseurs regardent généralement des indicateurs de valorisation :

  • le ratio cours/bénéfices (PER) ;
  • le ratio cours/chiffre d’affaires ;
  • les marges des entreprises ;
  • les taux d’intérêt ;
  • les perspectives de croissance économique.

Un indice peut être à son plus haut tout en restant raisonnablement valorisé. À l’inverse, un marché peut avoir déjà fortement corrigé tout en demeurant cher si les bénéfices se dégradent rapidement. Le niveau absolu d’un indice donne donc peu d’informations à lui seul.

Les rendements futurs ont tendance à diminuer lorsque les valorisations sont élevées

C’est ici que le débat devient plus intéressant. Si les records historiques ne permettent pas de prédire une baisse imminente, les valorisations élevées ont souvent un impact sur les rendements futurs attendus.

Lorsque les investisseurs acceptent de payer très cher les bénéfices des entreprises, une partie de la performance future est déjà intégrée dans les prix. Historiquement, les périodes où les valorisations sont très élevées ont souvent été suivies de rendements plus modestes sur les dix années suivantes.

Cela ne signifie pas que le marché va chuter demain. Cela signifie simplement que le potentiel de performance peut être moins important que lors de périodes où les actifs étaient moins chers.

Autrement dit : Les valorisations influencent davantage les rendements futurs de long terme que les performances des prochains mois.

Le coût de l’attente est souvent sous-estimé

Face à un marché jugé cher, de nombreux investisseurs préfèrent attendre une correction.

Le problème est que cette stratégie implique deux décisions particulièrement difficiles :

  • savoir quand sortir ou ne pas entrer ;
  • savoir quand revenir.

    Même si une correction finit par arriver, rien ne garantit qu’elle ramènera les marchés sous le niveau auquel l’investisseur aurait pu acheter initialement.

    C’est ce qui explique pourquoi de nombreux investisseurs restent plusieurs années en liquidités en attendant un point d’entrée qui ne se présente jamais.

    Pendant ce temps, le coût d’opportunité s’accumule :

    • dividendes non perçus ;
    • croissance des bénéfices non captée ;
    • effet des intérêts composés retardé.

    Le risque d’attendre est souvent moins visible que le risque de perdre temporairement de l’argent, mais il peut être tout aussi important.

    Investir progressivement : une réponse plus psychologique que financière

    Lorsque les marchés semblent particulièrement élevés, l’investissement progressif (DCA) est souvent présenté comme une solution.

    D’un point de vue statistique, investir immédiatement une somme disponible a historiquement produit de meilleurs résultats dans la majorité des cas, simplement parce que les marchés montent plus souvent qu’ils ne baissent.

    Cependant, investir progressivement présente un avantage majeur : il réduit le risque émotionnel.

    Cette approche permet d’accepter plus facilement l’incertitude et limite le regret potentiel en cas de correction rapide après l’investissement.

    La meilleure stratégie n’est donc pas toujours celle qui maximise théoriquement le rendement, mais celle que l’investisseur est capable de suivre durablement.

    Ce que les investisseurs de long terme devraient retenir

    Pour un investisseur dont l’horizon est de plusieurs décennies, la question du « bon moment » est souvent surestimée.

    Les performances à long terme dépendent davantage :

    • du temps passé sur le marché ;
    • du montant régulièrement investi ;
    • des frais ;
    • de la diversification ;
    • de la discipline comportementale.

    Les marchés peuvent corriger après un record historique. Ils peuvent aussi continuer à progresser pendant plusieurs années. Personne ne le sait avec certitude.

    En revanche, ce que l’histoire financière montre de manière relativement constante, c’est que les investisseurs qui attendent le point d’entrée parfait finissent souvent par perdre quelque chose de plus précieux que quelques points de performance : du temps. Et en investissement, le temps reste l’actif le plus difficile à remplacer.

    Catégories
    Banque & Finance Bourse En vedette

    Trading ou investissement long terme : que choisir ?

    L’univers des marchés financiers est souvent présenté comme une opposition entre deux approches distinctes : le trading de court terme et l’investissement de long terme.

    La première consiste à exploiter les variations de prix sur des horizons allant de quelques minutes à plusieurs semaines. Elle repose sur la recherche d’opportunités de marché et sur la capacité à réagir rapidement aux mouvements des actifs.

    La seconde s’inscrit dans une logique patrimoniale. Elle vise à accompagner la croissance d’une entreprise ou d’un secteur sur plusieurs années, en misant sur la création progressive de valeur.

    Cette distinction a progressivement donné naissance à une opposition théorique entre traders et investisseurs, chaque approche étant souvent présentée comme supérieure à l’autre.

    Une opposition en partie artificielle

    En pratique, cette opposition repose sur une vision simplifiée du fonctionnement des marchés financiers.

    Le trading de court terme et l’investissement de long terme ne poursuivent pas les mêmes objectifs :

    • le trading cherche à exploiter les fluctuations de marché afin de générer des gains à court terme ;
    • l’investissement vise à participer à la croissance économique et à la création de valeur sur le long terme.

    Ces approches répondent donc à des problématiques différentes.

    Les considérer comme incompatibles revient à ignorer la diversité des stratégies utilisées par les acteurs de marché et la complexité des processus de décision en environnement incertain.

    Des horizons temporels différenciés

    La principale distinction entre ces deux approches réside dans leur horizon d’analyse.

    L’investissement de long terme repose généralement sur l’idée que les marchés finissent par refléter la valeur réelle des entreprises. L’attention est alors portée sur la qualité du modèle économique, les perspectives de croissance et la capacité à générer des bénéfices durables.

    À l’inverse, le trading de court terme s’intéresse davantage aux mouvements de prix observés sur le marché. Les fluctuations liées aux annonces économiques, aux flux d’ordres ou aux comportements des investisseurs constituent alors des sources potentielles d’opportunités.

    Cette différence de temporalité explique en grande partie les divergences observées dans les méthodes utilisées par les deux profils d’acteurs.

    Zonebourse vous accompagne dans les deux approches

    L’efficacité d’une stratégie financière dépend en grande partie de la capacité à exploiter des informations pertinentes et à les intégrer dans un processus de décision structuré.

    Dans un environnement marqué par l’abondance des données financières, l’enjeu ne réside plus uniquement dans l’accès à l’information, mais dans sa sélection et son interprétation.

    Dans cette perspective, Zonebourse met à disposition un ensemble d’outils permettant aussi bien d’accompagner les investisseurs de long terme que les traders de court terme.

    Parmi les principales fonctionnalités disponibles :

    • les outils de filtrage (stock screeners), permettant d’identifier rapidement des sociétés répondant à des critères de valorisation, de croissance ou de dynamique boursière;
    • les fiches sociétés détaillées, regroupant les données financières, les ratios fondamentaux et les prévisions d’activité ;
    • les graphiques interactifs et indicateurs techniques, facilitant l’identification des tendances, des niveaux de support et de résistance ou des configurations de marché ;
    • les systèmes de notation et les consensus d’analystes, offrant une synthèse des anticipations du marché ;
    • les alertes personnalisées et calendriers financiers, permettant de suivre les événements susceptibles d’influencer les cours ;
    • les outils de suivi de portefeuille, utiles pour mesurer la performance, contrôler le risque et analyser l’allocation des actifs.

    Pour l’investisseur de long terme, ces fonctionnalités contribuent à l’évaluation de la qualité et du potentiel d’une entreprise.

    Pour le trader, elles constituent des outils d’aide à la décision permettant d’améliorer le timing des interventions et le suivi des positions.

    L’intérêt d’un environnement intégré comme celui proposé par Zonebourse réside dans sa capacité à répondre simultanément aux besoins de ces deux approches.

    Offre exceptionnelle chez Zonebourse !

    Profitez de -40 % sur l’ensemble des abonnements et accédez à tous les outils d’analyse et d’investissement à prix réduit.

     Offre valable uniquement jusqu’au 21 juin 2026.

    Le marché comme point de rencontre

    Les marchés financiers peuvent être considérés comme un mécanisme d’agrégation d’informations.

    Dans cette perspective :

    • l’investissement de long terme contribue à la formation des anticipations relatives à la valeur future des entreprises ;
    • le trading de court terme participe à l’ajustement continu des prix en fonction des nouvelles informations et des comportements des intervenants.

    Le prix de marché constitue ainsi un point de convergence entre ces deux dimensions.

    Il reflète à la fois les perspectives fondamentales des entreprises et les dynamiques de court terme qui influencent les échanges.

    Les limites intrinsèques de chaque approche

    Chaque méthode présente des contraintes spécifiques.

    L’investissement de long terme est confronté à plusieurs limites :

    • immobilisation prolongée du capital ;
    • sensibilité aux cycles économiques ;
    • incertitude sur l’évolution future des entreprises ;
    • périodes parfois longues de sous-performance.

    Le trading de court terme présente également plusieurs contraintes :

    • coûts de transaction plus importants ;
    • nécessité d’un suivi régulier des marchés ;
    • forte pression psychologique ;
    • risque de multiplication des décisions émotionnelles.

    Ces limites soulignent l’impossibilité, pour chacune de ces approches, de constituer à elle seule une réponse universelle aux défis de l’investissement.

    Vers une logique de complémentarité

    Face à ces contraintes, de nombreux investisseurs adoptent aujourd’hui une approche plus intégrée.

    Cette articulation peut prendre plusieurs formes :

    • constitution d’un portefeuille principal destiné à l’investissement de long terme ;
    • utilisation ponctuelle du trading pour saisir certaines opportunités de marché ;
    • recours à l’analyse technique afin d’améliorer les points d’entrée et de sortie des investissements.

    Cette combinaison permet de bénéficier des avantages de chaque méthode tout en limitant certaines de leurs faiblesses respectives.

    La primauté du cadre de décision

    Au-delà des outils mobilisés, la performance dépend principalement de la qualité du processus décisionnel.

    Cela implique :

    • la définition de règles d’investissement claires ;
    • une gestion rigoureuse du risque ;
    • la cohérence dans l’application de la stratégie ;
    • la capacité à maîtriser les émotions dans des environnements incertains.

    Dans cette perspective, le choix entre trading et investissement apparaît souvent secondaire.

    Ce qui importe avant tout réside dans la capacité à appliquer une méthode disciplinée, cohérente et adaptée à ses objectifs.

    Conclusion

    L’opposition entre trading de court terme et investissement de long terme relève davantage d’une construction théorique que d’une réalité opérationnelle.

    Ces deux approches répondent à des objectifs distincts et s’appuient sur des outils différents. Elles ne s’excluent pas mutuellement mais participent, chacune à leur manière, à la compréhension et à l’exploitation des marchés financiers.

    Dans un environnement marqué par l’incertitude, la réussite dépend moins du choix d’une approche que de la capacité à intégrer des outils complémentaires au sein d’un cadre de décision cohérent et rigoureux.

    Catégories
    Bourse En vedette Entreprises

    SpaceX en bourse : quel impact pour vos placements ?

    C’est fait. Le 12 juin dernier, SpaceX a fait ses premiers pas sur le Nasdaq sous le ticker SPCX. Et dès la clôture de la première séance, les chiffres parlaient d’eux-mêmes.

    Une ouverture qui dépasse les attentes

    L’action, introduite à 135 dollars, a clôturé sa première journée à 161 dollars, soit une hausse de 19%. Pour donner une idée de l’ampleur : sur la base du prix d’introduction, SpaceX était déjà valorisée à environ 1,77 trillion de dollars, ce qui la plaçait d’emblée au-dessus de Tesla. Avec le bond de 19% enregistré le premier jour, on parle d’une capitalisation qui dépasse désormais les 2 trillions de dollars. 

    Pour mettre ça en perspective : seules une poignée d’entreprises dans le monde dépassent la barre des 2 trillions, et la plupart y sont arrivées après des années de cotation, pas en une seule séance.

    Le record qui change la donne

    Cette opération restera dans les livres d’histoire comme la plus grosse IPO jamais réalisée, avec une offre de 556,6 millions d’actions visant une levée de 75 milliards de dollars. Pour comparaison, les précédents records historiques (Saudi Aramco, Alibaba) tournaient autour de 25 à 30 milliards levés. SpaceX a donc plus que doublé l’échelle de ce qu’on pensait être un « gros » IPO. 

    Une demande hors normes

    Ce qui frappe le plus dans cette opération, c’est le niveau de demande. Le carnet d’ordres a été sursouscrit plus de deux fois, avec environ 150 milliards de dollars d’ordres pour une levée visée de 75 milliards. 

    Concrètement, ça veut dire que pour chaque dollar d’actions disponibles, il y avait deux dollars de demande en face. Et cette pression acheteuse massive le jour de l’ouverture explique en grande partie le bond de 19% observé en clôture : quand l’offre ne suit pas la demande, le prix grimpe, mécaniquement.

    La rupture avec les habitudes du secteur

    Ce qui distingue vraiment cette IPO des précédentes, c’est la place laissée aux investisseurs particuliers. SpaceX a réservé environ 30% de ses actions publiques aux investisseurs individuels, contre une fourchette habituelle de 5 à 10% pour ce type d’opération.

    En valeur, ça représente environ 22,5 milliards de dollars d’actions destinées au grand public, distribuées via des courtiers comme Charles Schwab, Fidelity, Robinhood, SoFi et E-Trade. 

    Habituellement, les meilleures actions IPO vont aux grandes institutions et les particuliers récupèrent les miettes. Ici, SpaceX a inversé la logique, ce qui explique en partie la frénésie de demande observée.

    Ce que ça signifie pour les portefeuilles

    Avec une capitalisation qui dépasse désormais les 2 trillions de dollars dès le premier jour, SpaceX entre directement dans la cour des géants. Concrètement, ça veut dire que les grands fonds indiciels qui répliquent les indices majeurs vont devoir, à terme, intégrer SpaceX dans leurs portefeuilles, ce qui implique des achats automatiques d’actions pour respecter les pondérations.

    C’est un mouvement qui prend du temps (souvent plusieurs semaines à plusieurs mois selon les indices concernés), mais qui représente un flux d’achat structurel qui peut continuer à soutenir le cours dans les mois qui suivent l’IPO, indépendamment des fondamentaux de l’entreprise.

    La controverse politique ne s’est pas fait attendre

    Comme on pouvait s’y attendre pour une opération de cette envergure, les critiques ont vite suivi. La sénatrice Elizabeth Warren a réagi à cette IPO en appelant à un impôt sur la fortune et à un renforcement de la surveillance de la SEC.

    Le débat de fond reste le même que celui qu’on évoquait avant l’opération : une poignée d’investisseurs institutionnels et de proches de l’entreprise ont eu accès aux actions au prix de 135 dollars, avant que le grand public ne puisse acheter au-dessus de 160 dollars. Pour ceux qui ont eu accès à l’allocation initiale, le gain en une seule journée représente déjà 19% de plus-value latente.

    Et maintenant ?

    La vraie histoire commence maintenant. Les prochaines semaines vont être déterminantes pour savoir si ce niveau de 161 dollars tient, grimpe encore, ou se corrige une fois que l’euphorie de l’introduction redescend.

    Un point à surveiller dans les mois qui viennent : le calendrier de lock-up. Avec une structure de déblocage progressif plus complexe que la norme des 180 jours, chaque levée partielle de restriction sur les ventes des actionnaires historiques pourrait créer de la volatilité, à mesure que de nouvelles actions arrivent potentiellement sur le marché.
    Une chose est sûre : avec une capitalisation qui dépasse déjà les 2 trillions de dollars dès la première séance, SpaceX vient de rejoindre un club très select, et les marchés vont continuer à suivre ce dossier de très près.

    Sources :

    Reuters : SpaceX fixe son prix d’introduction à 135 $ par action et vise une levée record de 75 milliards de dollars.

    Reuters : Début de cotation sur le Nasdaq sous le ticker SPCX et valorisation initiale d’environ 1,75 à 1,8 trillion de dollars.

    The Wall Street Journal : Confirmation de la hausse d’environ 19 % lors de la première journée de cotation et de la valorisation supérieure à 2 trillions de dollars.

    The Guardian : Analyse de l’IPO record de SpaceX, de sa valorisation et des réactions politiques suscitées par l’opération.

    Catégories
    Banque & Finance Bourse En vedette

    Pourquoi les ETF attirent de plus en plus d’investisseurs

    La progression des ETF n’est pas simplement une tendance passagère. Elle reflète une évolution plus profonde de la manière dont les investisseurs abordent les marchés financiers.

    Alors qu’autrefois la sélection de titres individuels ou les fonds gérés activement dominaient, une part croissante des investisseurs privilégie désormais des solutions simples, diversifiées et peu coûteuses.

    Pourquoi ce changement ?

    Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

    Les coûts ont un impact plus important qu’on ne le pense

    Pendant longtemps, l’attention des investisseurs s’est principalement portée sur les rendements. Pourtant, les frais constituent l’une des rares variables dont l’impact est certain.

    Chaque euro payé en frais est un euro qui ne participe plus à la capitalisation du portefeuille. Sur quelques années, l’écart peut sembler limité. Sur plusieurs décennies, il peut représenter une différence considérable dans le patrimoine final.

    Les ETF ont largement bénéficié de cette prise de conscience en proposant des frais généralement inférieurs à ceux de nombreux fonds traditionnels.

    Battre le marché est plus difficile qu’il n’y paraît

    L’idée de sélectionner les meilleures entreprises ou les meilleurs gérants est séduisante. Dans la pratique, la tâche est beaucoup plus complexe.

    Les marchés intègrent en permanence une quantité immense d’informations, rendant difficile l’identification régulière d’opportunités sous-évaluées. De nombreuses études ont montré qu’une part importante des fonds actifs peine à surperformer durablement leur indice de référence après frais.

    Face à ce constat, de nombreux investisseurs préfèrent capturer la performance globale du marché plutôt que chercher à le battre.

    La diversification est devenue une priorité

    L’investissement moderne ne consiste plus seulement à rechercher de la performance. La gestion du risque occupe une place centrale.

    Or, construire un portefeuille réellement diversifié à partir d’actions individuelles demande du temps, des connaissances et un capital parfois important.

    Les ETF permettent d’accéder instantanément à des dizaines, des centaines, voire des milliers d’entreprises réparties sur plusieurs secteurs et zones géographiques. Cette diversification réduit la dépendance à quelques positions et améliore souvent la robustesse du portefeuille.

    Les investisseurs recherchent davantage de simplicité

    L’accès à l’information n’a jamais été aussi facile. Paradoxalement, cette abondance d’informations rend souvent la prise de décision plus difficile.

    Actualités financières, analyses, prévisions économiques, recommandations contradictoires : beaucoup d’investisseurs finissent par multiplier les décisions sans réelle amélioration des résultats.

    Les ETF répondent à ce problème en simplifiant le processus d’investissement.

    L’objectif n’est plus de prédire les gagnants de demain, mais de participer à la croissance globale des marchés sur le long terme.

    Les comportements influencent souvent davantage les résultats que les placements

    L’une des principales difficultés en investissement n’est pas technique mais comportementale.

    Acheter après une forte hausse, vendre dans la panique lors d’une baisse ou modifier constamment sa stratégie sont des erreurs fréquentes.

    Les ETF s’inscrivent généralement dans une logique d’investissement passif et de long terme.

    Cette approche réduit le besoin d’intervenir continuellement et favorise une discipline souvent plus bénéfique que la recherche permanente de nouvelles opportunités.

    Le véritable moteur de leur succès

    Le succès des ETF ne repose pas uniquement sur leurs caractéristiques techniques.

    Il repose surtout sur leur adéquation avec plusieurs constats que de nombreux investisseurs ont progressivement intégrés :

    • les frais comptent
    • battre durablement le marché est difficile
    • la diversification est essentielle
    • la simplicité est souvent sous-estimée
    • le comportement de l’investisseur influence fortement la performance finale

    En réalité, les ETF séduisent de plus en plus d’investisseurs parce qu’ils ne promettent pas de faire mieux que le marché.

    Ils proposent quelque chose de plus réaliste : capter efficacement la performance du marché tout en limitant les erreurs qui empêchent souvent les investisseurs d’atteindre leurs objectifs.

    Catégories
    Banque & Finance Bourse En vedette

    Les 5 clés pour faire grandir votre patrimoine

    Lorsqu’on parle de développement patrimonial, beaucoup pensent immédiatement à des investissements plus risqués ou à la recherche de rendements toujours plus élevés.

    Pourtant, il existe plusieurs leviers capables d’améliorer significativement la croissance d’un patrimoine sans augmenter le niveau de risque pris.

    Dans de nombreux cas, les plus grands progrès financiers proviennent davantage de l’optimisation des fondamentaux que de la recherche du placement parfait.

    Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

    Augmenter son taux d’épargne

    Le premier levier reste souvent le plus puissant.

    Chaque euro épargné devient un euro potentiellement investi.

    Une augmentation progressive du taux d’épargne permet d’accélérer la constitution du capital sans modifier la stratégie d’investissement.

    Quelques pistes :

    • automatiser l’épargne chaque mois
    • limiter les dépenses peu utiles
    • affecter les augmentations de revenus à l’investissement
    • éviter l’inflation du niveau de vie

    Réduire les frais

    Les frais sont souvent invisibles mais leur impact s’accumule année après année.

    Frais de gestion, frais bancaires, frais de transaction ou frais liés à certains produits financiers peuvent réduire fortement la performance finale.

    Même une réduction de quelques dixièmes de pourcentage peut représenter plusieurs milliers d’euros sur le long terme.

    Optimiser la fiscalité

    La performance nette est celle qui compte réellement.

    Utiliser les enveloppes fiscales adaptées, profiter des dispositifs existants et organiser ses investissements de manière cohérente permet souvent d’améliorer les résultats sans prendre davantage de risques.

    L’objectif n’est pas de chercher des montages complexes mais d’utiliser intelligemment les règles disponibles.

    Investir plus longtemps

    Le temps est l’un des rares leviers capables d’agir sans augmenter le risque.

    Plus l’horizon d’investissement est long, plus les effets de la capitalisation deviennent importants.

    Les rendements générés produisent eux-mêmes de nouveaux rendements, créant un effet boule de neige difficile à reproduire autrement.

    Quelques années supplémentaires peuvent parfois avoir plus d’impact qu’une recherche constante de performance.

    Réinvestir les revenus générés

    Dividendes, intérêts ou loyers peuvent être consommés ou réinvestis.

    Le réinvestissement permet d’augmenter progressivement le capital productif et d’accélérer la croissance du patrimoine.

    C’est l’un des mécanismes les plus simples pour exploiter pleinement la puissance de la capitalisation.

    Le véritable accélérateur

    La croissance patrimoniale ne dépend pas uniquement du rendement obtenu.

    Elle dépend également de la capacité à optimiser les leviers que l’on contrôle directement.

    Dans de nombreux cas, les résultats les plus solides proviennent de cinq actions simples :

    • épargner davantage
    • réduire les frais
    • optimiser la fiscalité
    • investir sur une durée plus longue
    • réinvestir les revenus générés

    Avant de chercher plus de performance, il est souvent plus efficace d’exploiter pleinement ces leviers déjà à votre disposition.

    Catégories
    Banque & Finance Bourse En vedette

    Les 5 piliers d’un patrimoine solide pour investir

    Lorsqu’on parle de patrimoine, l’attention se porte souvent sur les investissements les plus rentables ou les stratégies les plus sophistiquées.

    Pourtant, les patrimoines les plus solides reposent rarement sur un placement unique ou une opportunité exceptionnelle.

    Ils se construisent généralement autour de plusieurs fondations capables de résister au temps, aux crises économiques et aux changements de marché.

    Avant de chercher à maximiser les rendements, il est souvent plus pertinent de consolider les piliers qui soutiennent l’ensemble du patrimoine.

    Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

    Une capacité d’épargne durable

    Tout patrimoine commence par une chose simple : la capacité à conserver une partie de ses revenus.

    Sans épargne, il devient difficile d’investir, de saisir des opportunités ou de faire face aux imprévus.

    Une capacité d’épargne solide repose généralement sur des revenus maîtrisés, des dépenses contrôlées, une gestion budgétaire cohérente et une épargne régulière. L’épargne constitue la matière première de la création de patrimoine.

    Des actifs productifs

    Accumuler de l’argent ne suffit pas.

    Pour faire croître un patrimoine, il faut posséder des actifs capables de produire de la valeur au fil du temps.

    Cela peut inclure :

    • les actions
    • les ETF
    • l’immobilier locatif
    • les obligations
    • une entreprise

    Ces actifs peuvent générer :

    • des dividendes
    • des loyers
    • des intérêts
    • une appréciation du capital

    Plus les actifs produisent de revenus, moins la croissance du patrimoine dépend exclusivement du travail.

    Une diversification cohérente

    Concentrer l’ensemble de son patrimoine sur un seul actif augmente considérablement le risque.

    La diversification permet de répartir les risques entre plusieurs classes d’actifs et plusieurs sources de revenus.

    Elle peut prendre différentes formes dont une diversification géographique, une diversification sectorielle, une diversification entre actifs financiers et immobiliers et une diversification des revenus.

    L’objectif n’est pas d’éliminer le risque, mais d’éviter qu’un seul événement puisse fragiliser l’ensemble du patrimoine.

    Le temps et la capitalisation

    Le temps reste l’un des leviers les plus puissants de la création de richesse.

    Grâce à la capitalisation, les rendements générés produisent eux-mêmes de nouveaux rendements.

    Au fil des années :

    • le capital augmente progressivement
    • les intérêts s’accumulent
    • la croissance devient exponentielle
    • les fluctuations de court terme perdent en importance

    Investir tôt permet souvent d’obtenir davantage de résultats que chercher constamment le rendement le plus élevé.

    La discipline

    Même la meilleure stratégie peut échouer sans discipline.

    La création de patrimoine repose davantage sur des comportements répétés pendant plusieurs années que sur quelques décisions exceptionnelles.

    Les investisseurs les plus performants sur le long terme évitent généralement les décisions émotionnelles, les changements permanents de stratégie, la recherche de gains rapides et les effets de mode.

    Ils privilégient :

    • la régularité
    • la patience
    • la cohérence
    • la vision long terme

    La discipline transforme une bonne stratégie en véritable moteur de croissance.

    Le véritable objectif : bâtir une base durable

    Un patrimoine solide ne repose pas sur la chance ou sur la recherche permanente du placement parfait.

    Dans la majorité des cas, il se construit grâce à cinq fondations complémentaires :

    • une capacité d’épargne durable
    • des actifs productifs
    • une diversification cohérente
    • le temps et la capitalisation
    • une discipline maintenue sur le long terme

    La solidité patrimoniale apparaît alors moins comme le résultat d’un événement exceptionnel que comme la conséquence d’un système construit progressivement et appliqué avec constance.

    Catégories
    Banque & Finance Bourse En vedette

    Paris Opportunity Week 2026 : investir autrement

    Paris Opportunity Week s’impose comme le nouveau rendez-vous français dédié aux opportunités créées par l’intelligence artificielle.

    Organisée le mercredi 3 juin 2026 à Station F, à Paris, cette première édition réunira plus de 2 000 visiteurs, 60 speakers, 50 podcasts, des ateliers, keynotes et rencontres business autour d’un objectif clair : aider entrepreneurs, investisseurs, startups, plateformes, experts et médias à comprendre les mutations en cours et à identifier les opportunités de demain.

    Comprendre les mutations avant d’agir

    Alors que l’intelligence artificielle transforme déjà l’immobilier, l’investissement, le patrimoine et l’entrepreneuriat, de nombreux acteurs cherchent encore à distinguer les effets de mode des véritables leviers de croissance.

    La Paris Opportunity Week répond à ce besoin à travers un format immersif mêlant podcasts live, tables rondes, ateliers participatifs, networking qualifié, village partenaires et Opportunity Awards. L’événement permet aux participants de décrypter les nouvelles tendances, d’échanger avec des experts et de repartir avec des pistes concrètes pour anticiper les évolutions de leurs marchés.

    Des speakers de référence pour éclairer les opportunités

    Cette première édition réunira des entrepreneurs, investisseurs et personnalités reconnues issus de l’IA, de l’immobilier, de l’investissement et du business.

    Parmi les profils annoncés figurent notamment Matthias Baccino, Jérémy Blackwell, Nadim Takchi, Thomas Danset, Laura Pélissié, Vincent Aurez, Nicolas Guyon, Taïg Khris, Cyril Benzaquen, Hervé Bloch, Sixtine Moullé-Berteaux ou encore Christopher Wangen.

    Des acteurs comme Le Boncoin Immo, Efficity, La Première Brique, Tokimo, Substi.ai, Hemea ou Mynotary seront également présents pour partager leurs visions, leurs solutions et leurs retours d’expérience.

    Une expérience pensée pour provoquer les bonnes rencontres

    Plus qu’une conférence, la Paris Opportunity Week est conçue comme un accélérateur d’opportunités. L’événement favorise les échanges entre des profils qui ne se croisent pas toujours : entrepreneurs, investisseurs, experts de l’IA, professionnels de l’immobilier, acteurs du patrimoine, médias et startups.

    L’ambition est de créer un lieu de convergence où les idées circulent, les connexions se construisent et les projets peuvent émerger.

    Un événement orchestré par Christophe Molinari

    La Paris Opportunity Week est portée par Christophe Molinari, cofondateur de Talisman, cercle privé et podcast business, expert du réseau B2B et producteur de plus de 200 événements.

    Après avoir conçu le Paris IA Immo Day en 2025, cofondé SHAKA Biarritz et coordonné un village IA / Fintech au CES de Las Vegas, il poursuit avec ce nouveau format mêlant innovation, business, investissement, immobilier et entrepreneuriat.

    Inscris-toi pour réserver ta place

    Les places étant limitées, mieux vaut anticiper.

    Inscris-toi dès maintenant pour participer à la Paris Opportunity Week et rejoindre plus de 2 000 entrepreneurs, investisseurs et décideurs à Station F.

    Lien de l’inscription : 👉

    Une journée pour comprendre les mutations, rencontrer les bons acteurs et saisir les opportunités concrètes créées par l’intelligence artificielle.

    Catégories
    Banque & Finance En vedette Nos analyses

    Sequoia Capital : le fonds qui a financé le monde sans que vous le sachiez

    Vous utilisez probablement chaque jour des produits financés par le même fonds. Votre iPhone, vos recherches Google, vos paiements Stripe, vos appels WhatsApp, vos réservations Airbnb.

    Derrière une large partie des entreprises qui structurent l’économie numérique mondiale se trouve un seul nom, presque inconnu du grand public : Sequoia Capital. Cinquante ans d’existence, 56 milliards de dollars sous gestion, et un palmarès qui n’a aucun équivalent dans l’histoire du capital-risque.

    Un garage de Los Altos, 1972

    Tout commence avec Don Valentine. Ancien ingénieur chez Fairchild Semiconductor, il passe une partie de sa carrière à vendre des composants électroniques avant de comprendre, avant tout le monde, que l’argent ne se fait pas dans la fabrication, il se fait dans le financement de ceux qui vont changer le monde.

    Valentine ne s’intéresse pas à la technologie pour la technologie. Sa boussole, c’est le marché : sa taille, sa dynamique, la nature de la concurrence. « Notre objectif a toujours été de construire de grandes entreprises : si vous n’attaquez pas un grand marché, vous ne construirez jamais une grande entreprise », dira-t-il.

    En 1972, il fonde Sequoia Capital depuis Menlo Park, Californie, sur ce qui deviendra la légendaire Sand Hill Road, l’adresse la plus chère du capital-risque mondial. Son premier investissement est dans Atari, le pionnier du jeu vidéo. Là, il croise un jeune technicien maigre et intense, sans costume ni business plan. Impressionné par cet employé d’Atari, Valentine met 150 000 dollars dans sa startup en 1978. L’employé s’appelle Steve Jobs. Apple vaut aujourd’hui plus de 3 000 milliards de dollars.

    La méthode : parier sur les marchés, pas sur les idées

    Ce qui distingue Sequoia de ses concurrents depuis le début, c’est une doctrine d’investissement étonnamment simple. Valentine privilégie les grands marchés, les points d’inflexion précoces et les fondateurs humbles, un style qui a forgé la réputation de Sequoia pour sa discipline dans l’investissement technologique en phase précoce.

    Concrètement, cela signifie qu’on ne vient pas chez Sequoia avec une belle technologie. On vient avec une conviction sur un marché colossal et un problème concret à résoudre. Le fonds cherche des gens qui ont un rêve et une façon de résoudre un problème, qui s’intéressent à créer de nouveaux produits.

    Cette approche explique un palmarès qui donne le vertige. Sequoia a payé environ 12 millions de dollars pour une participation d’environ 10 % dans Google en 1999. Roelof Botha, alors nouveau chez Sequoia, a investi dans YouTube en 2005, empochant un gain considérable lorsque Google l’a racheté un an plus tard. Sequoia était déjà investisseur dans le premier tour de financement de Nvidia en 1993, six ans avant l’IPO du fabricant de GPU et près de trois décennies avant que l’entreprise devienne centrale dans l’essor de l’IA.

    Les sociétés du portefeuille de Sequoia représentent aujourd’hui plus de 25 % de la valeur totale du Nasdaq. Une seule firme, un seul chiffre qui résume cinquante ans de flair.

    L’anecdote Zuckerberg : l’un qui a échappé

    Sequoia n’a pas tout gagné.

    L’histoire la plus célèbre du secteur est celle de sa plus grande erreur. En 2004, un jeune fondateur débarque dans les bureaux du fonds pour une réunion. Il s’est présenté en pyjama, en retard. Devant une assistance médusée, il a fait une présentation PowerPoint expliquant les raisons pour lesquelles Sequoia ne devait pas investir dans Facebook.

    Mark Zuckerberg, en quelques diapositives, a sabordé lui-même la réunion. Sequoia a passé son tour. Facebook est devenu Meta.

    La revanche est venue dix ans plus tard. Sequoia avait investi environ 60 millions de dollars dans WhatsApp. Lorsque Facebook a racheté l’application de messagerie pour 19 milliards de dollars en 2014, le gain du fonds a été estimé entre 3 et 7 milliards de dollars.

    C’est le même homme qui avait humilié Sequoia qui signait le chèque.

    Une structure qui défie les conventions du secteur

    Le capital-risque fonctionne traditionnellement sur un modèle fermé : un fonds lève de l’argent, investit pendant dix ans, distribue les gains, se dissout. Sequoia a décidé de tout casser.

    En 2021, le fonds annonce la création d’un véhicule permanent : l’Evergreen Fund, qui recycle ses gains dans les générations futures au lieu de redistribuer après dix ans.

    Désormais, Sequoia investit du seed aux marchés cotés, avec des équipes à Menlo Park, Londres, Bangalore, Tel-Aviv et Pékin. L’idée est de ne plus jamais être forcé de vendre une position dans Apple ou Nvidia parce qu’un fonds arrive à échéance.

    Roelof Botha résume la philosophie de transmission du fonds ainsi : « Don Valentine n’a pas appelé ça Valentine Ventures quand il l’a fondé. Il a transmis le partnership à la génération suivante. Nous n’avons pas eu à payer pour récupérer le fonds de la génération précédente, et nous ne ferons pas payer la suivante. »

    Les coups qui font mal : FTX et la géopolitique

    Sequoia n’est pas infaillible. En 2022, Roelof Botha et ses partenaires se sont excusés auprès de leurs investisseurs lors d’une conférence téléphonique pour avoir soutenu FTX, avec des investissements totalisant 214 millions de dollars répartis sur deux fonds. Sam Bankman-Fried avait trompé tout le monde, y compris le fonds le plus aguerri de Silicon Valley.

    La même année, les tensions géopolitiques entre les États-Unis et la Chine forcent une décision radicale. En 2023, Sequoia annonce sa division en trois entités indépendantes sous l’effet des pressions réglementaires. La séparation est achevée en 2024 : l’ancienne branche chinoise opère désormais indépendamment sous le nom HongShan, tandis que l’entité Inde et Asie du Sud-Est est devenue Peak XV Partners. Un empire mondial fragmenté en quelques mois.

    La transmission : un modèle de succession rare

    En novembre 2025, Roelof Botha passe le relais à Alfred Lin et Pat Grady comme co-stewards. Depuis qu’il avait pris la direction des opérations américaines et européennes en 2017, Botha avait supervisé la distribution de 50 milliards de dollars aux investisseurs du fonds.

    Lin a mené de grands investissements dans des entreprises comme Airbnb, DoorDash et Kalshi. Grady, partenaire depuis près de 19 ans, a dirigé l’investissement croissance de Sequoia depuis 2015, soutenant des entreprises comme ServiceNow, OpenAI et Harvey.

    Ce modèle de succession, intégré, progressif, sans rachat du partnership, est en soi une innovation managériale. Dans un secteur où les ego sont légion et les scissions fréquentes, Sequoia a construit quelque chose de rare : une institution qui survit à ses fondateurs.

    Ce que Sequoia dit du venture capital

    Botha lui-même est lucide sur les limites du secteur : « Il y a trop d’argent et trop de gens qui veulent être investisseurs. Il faudrait 40 Figma par an pour que l’industrie génère les rendements espérés, ce qui ne se produit pas. »

    Sequoia incarne à la fois le meilleur et les contradictions du capital-risque : une machine à identifier les géants de demain, capable d’une discipline remarquable sur cinq décennies, et pourtant vulnérable aux mêmes biais que les autres quand l’euphorie d’un secteur prend le dessus sur la méthode.

    Ce qui reste, au fond, c’est une conviction simple héritée de Don Valentine : les grandes entreprises se construisent sur de grands marchés. Et ceux qui savent lire les marchés avant les autres n’ont pas besoin de s’appeler Valentine Ventures pour laisser leur nom dans l’histoire.

    Sources

    Fortune, « Sequoia Capital invested early in Google, Nvidia, and Apple », juillet 2024

    TechCrunch, « Sequoia names Alfred Lin and Pat Grady as new co-stewards », novembre 2025

    Stanford GSB Insights, entretien Don Valentine, 2010

    Catégories
    Banque & Finance Bourse En vedette

    Les meilleurs investissements pour faire grossir son argent

    Lorsqu’on parle d’investissement, l’attention se porte souvent sur les actifs “à la mode”, les performances rapides ou les opportunités supposées exceptionnelles.

    Pourtant, la croissance durable d’un patrimoine repose rarement sur la recherche du placement parfait.

    En pratique, les investissements les plus efficaces partagent souvent plusieurs caractéristiques :

    • capacité à produire de la valeur dans le temps
    • potentiel de capitalisation long terme
    • exposition à la croissance économique
    • gestion du risque cohérente
    • régularité de l’investissement

    Dans une logique patrimoniale, l’objectif n’est pas de rechercher des gains rapides, mais de construire progressivement une base d’actifs capables de faire croître le capital sur plusieurs années.

    Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

    Pourquoi les meilleurs investissements sont souvent les plus simples

    L’une des erreurs les plus fréquentes consiste à croire que performance élevée rime forcément avec complexité.

    Cette vision pousse souvent les investisseurs vers :

    • des produits difficiles à comprendre
    • une prise de risque excessive
    • des stratégies instables
    • des décisions influencées par les émotions

    À l’inverse, les investissements les plus performants sur le long terme reposent généralement sur des mécanismes relativement simples :

    • accumulation régulière
    • diversification
    • faible coût
    • discipline de long terme

    L’investissement efficace dépend moins de la sophistication des stratégies que de leur capacité à être maintenues durablement.

    Les actions : l’un des moteurs historiques de création de richesse

    Historiquement, les actions ont constitué l’un des investissements les plus performants sur le long terme.

    Pourquoi ?

    Parce qu’une action représente une participation dans une entreprise productive capable d’augmenter ses revenus, de générer des bénéfices, d’innover et de croître avec l’économie mondiale.

    Malgré leur volatilité à court terme, les marchés actions ont offert sur plusieurs décennies une croissance largement supérieure à l’inflation et aux placements sans risque.

    Le véritable avantage des actions ne réside pas uniquement dans les hausses de marché, mais dans la capacité des entreprises à créer de la valeur de manière continue.

    Les ETF indiciels : simplicité, diversification et efficacité

    Pour la majorité des investisseurs, les ETF indiciels représentent aujourd’hui l’un des moyens les plus efficaces d’investir.

    Leur fonctionnement est simple : ils répliquent automatiquement un indice boursier composé de nombreuses entreprises.

    Cette approche offre plusieurs avantages :

    • diversification immédiate
    • frais très faibles
    • simplicité de gestion
    • exposition mondiale
    • réduction du risque lié à une seule entreprise

    Dans une logique long terme, l’objectif n’est pas de sélectionner les “gagnants” de demain, mais de profiter de la croissance globale des marchés.

    Les ETF permettent justement de transformer cette logique en stratégie d’investissement simple et durable.

    L’immobilier : un actif tangible mais exigeant

    L’immobilier reste l’un des investissements les plus populaires pour développer un patrimoine.

    Ses principaux avantages :

    • effet de levier grâce au crédit
    • revenus locatifs potentiels
    • valorisation du bien à long terme
    • actif tangible et concret

    Cependant, l’immobilier présente également certaines contraintes :

    • faible liquidité
    • coûts élevés
    • gestion parfois complexe
    • concentration du risque sur un nombre limité de biens

    L’immobilier peut constituer un excellent outil patrimonial, mais il nécessite généralement davantage de capital, de temps et de gestion qu’un investissement financier passif.

    Les obligations : stabilité et réduction du risque

    Contrairement aux actions, les obligations offrent généralement une volatilité plus faible.

    Elles jouent souvent un rôle de stabilisation dans un portefeuille grâce :

    • à des revenus plus prévisibles
    • à une moindre volatilité
    • à une meilleure résistance dans certaines phases de marché

    Même si leur potentiel de rendement reste inférieur aux actions sur le long terme, elles contribuent à améliorer l’équilibre global d’un patrimoine.

    L’objectif des obligations n’est pas de maximiser la performance, mais de mieux gérer le risque.

    Pourquoi le temps reste le facteur le plus important

    Le rendement seul ne suffit pas à expliquer la croissance d’un patrimoine.

    La durée d’investissement joue un rôle central grâce à la capitalisation des rendements.

    Vn=V0(1+r)nV_n = V_0(1+r)^nVn​=V0​(1+r)n

    Avec le temps :

    • les rendements générés produisent eux-mêmes de nouveaux rendements
    • la croissance devient progressivement exponentielle
    • les phases de volatilité ont moins d’impact
    • le capital travaille de manière cumulative

    Dans cette logique, investir tôt et régulièrement produit souvent davantage de résultats que rechercher constamment le meilleur rendement possible.

    Les erreurs qui empêchent souvent de faire grossir son argent

    La sous-performance des investisseurs provient fréquemment davantage du comportement que des actifs eux-mêmes.

    Parmi les erreurs les plus courantes :

    • vouloir s’enrichir trop vite
    • changer constamment de stratégie
    • investir sous l’effet des émotions
    • chercher à anticiper chaque mouvement de marché
    • rester excessivement en liquidités

    À long terme, la stabilité comportementale constitue souvent un avantage plus important que la capacité à “prédire” les marchés.

    Le véritable objectif : construire un système de croissance durable

    Faire grossir son argent ne dépend pas nécessairement d’investissements spectaculaires ou de prises de risque extrêmes.

    Dans la majorité des cas, les patrimoines solides se construisent grâce :

    • à des investissements réguliers
    • à une diversification cohérente
    • à une exposition longue aux actifs productifs
    • au réinvestissement des rendements
    • à une discipline maintenue dans le temps

    La création de richesse apparaît alors moins comme le résultat d’un événement exceptionnel que comme la conséquence d’un processus d’investissement durable et rationnel.