Depuis dix ans, six équipes françaises avaient déjà tenté d’obtenir leur validation auprès du comité économique olympique. Six dossiers. Six refus.
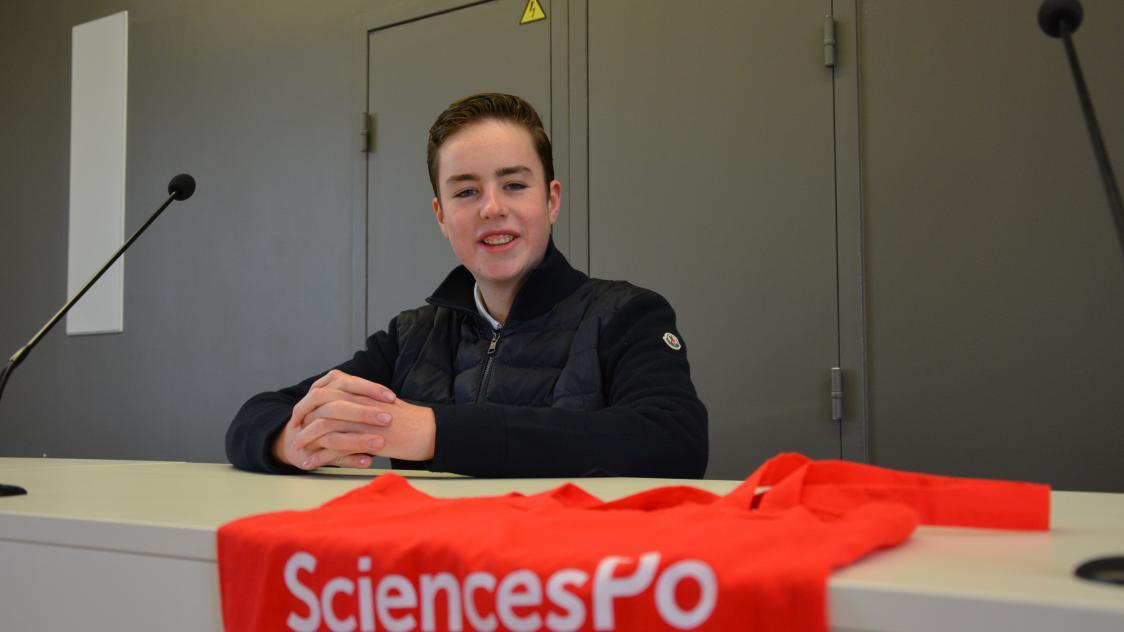
Quand nous avons décidé de monter cette candidature avec Paul du Pontavice, je savais que le chemin serait exigeant. Je m’appelle Pierre Cotteau de Simencourt, étudiant en première année du double diplôme entre Sciences Po Paris et Columbia University, et Chief of Staff dans une startup. Paul, lui, est également en première année de ce double diplôme et en poste dans un fonds d’investissement. Nous avons l’habitude de mener plusieurs chantiers de front.
Mais co-construire ce dossier et le faire valider reste l’un des défis les plus stimulants que nous ayons relevés ensemble. Cette année, le comité a dit oui. Ecolympiad FR devient la première délégation française de l’histoire à être officiellement reconnue. Dix ans d’attente, et enfin une délégation qui représentera la France.
Un constat simple : la France avait les talents, pas la scène.
Ce qui nous a poussés à lancer ce projet, Paul du Pontavice et moi, c’est une frustration que beaucoup partagent sans forcément la formuler : la France forme chaque année des jeunes exceptionnels en économie et en mathématiques, mais ne leur offre aucune vitrine internationale à la hauteur de leur niveau. Les olympiades d’économie représentent exactement cette scène avec une compétition mondiale reconnue, sérieuse, qui réunit les meilleures délégations d’Asie, d’Europe et d’Amérique. Il était temps que la France en fasse partie. Deux étudiants convaincus qu’on n’attend pas d’avoir fini ses études pour construire quelque chose de sérieux.
Ce qu’on a mis en place : représenter la France en Chine, cet été.
Nous allons sélectionner 5 jeunes de moins de 20 ans pour composer l’équipe de France qui participera aux Olympiades en juillet à Suzhou, dans la région de Shanghai. L’intégralité des frais (transport, hébergement, logistique) est prise en charge par nos partenaires sponsors. Être retenu pour représenter son pays dans une compétition économique internationale, c’est une expérience qui marque durablement un parcours, que ce soit sur un CV ou dans un dossier ParcoursSup. Les candidatures sont désormais closes et le niveau des dossiers reçus était au rendez-vous.
Un accompagnement sérieux, pas seulement un billet d’avion.
Les candidats retenus, 5 sélectionnés et un remplaçant, bénéficieront d’un weekend de préparation à Paris : visites d’institutions économiques majeures, sessions de travail avec notre professeur référent (ancien coach d’une délégation médaillée aux Olympiades de l’économie), et construction d’une vraie dynamique d’équipe. En parallèle, nous organiserons des conférences à travers toute la France en partenariat avec des acteurs économiques majeurs. L’objectif est de créer un environnement d’excellence, avant même le départ pour la Chine.
Et la suite ?
Ce projet ne s’arrête pas à l’été 2025. Nous construisons sur le long terme avec un réseau d’alumni actif, des événements, des rencontres professionnelles, et une communauté qui grandit à chaque édition. Nous restons par ailleurs ouverts aux partenariats sponsors pour les entreprises souhaitant s’associer à ce projet et accompagner la prochaine génération d’économistes français.
En parallèle, je vous tiendrai informée de nos aventures et pour partagerai régulièrement mon regard sur l’actualité économique et financière sur ParlonsFinance.
A picture taken on november 20, 2017 shows the Elysee palace in Paris. / AFP PHOTO / LUDOVIC MARIN
À l’heure où la croissance française ralentit, où la question de la dette publique s’impose dans le débat, et où les tensions sociales persistent, les fondements du modèle économique français méritent d’être réinterrogés.
Lorsqu’Adam Smith publie La Richesse des nations en 1776, son intuition centrale est connue : la prospérité d’un pays repose d’abord sur sa capacité à libérer les forces productives, à favoriser la division du travail et à laisser circuler les échanges dans un cadre institutionnel stable. L’État n’est pas absent de ce schéma, mais il n’en constitue pas le centre de gravité. Il garantit la sécurité, la justice, certaines infrastructures et les conditions générales de fonctionnement du marché. Pour le reste, la création de richesse naît de l’initiative individuelle, de la spécialisation et de la coordination décentralisée des intérêts.
Vue depuis la France contemporaine, cette architecture paraît à la fois familière et lointaine. Familière, parce que la France reste bien une économie de marché, fondée sur la propriété privée, l’entreprise, l’échange et la concurrence. Lointaine, parce que ce marché s’y déploie dans un environnement de prélèvements obligatoires élevés, de dépense publique massive, de régulation dense et d’arbitrages collectifs nombreux. La France n’a pas renoncé à l’économie de marché ; elle l’a progressivement enchâssée dans une logique de correction, d’encadrement et de compensation.
La France n’a pas renoncé au marché ; elle en corrige en permanence les résultats, parfois jusqu’à en affaiblir les mécanismes.
C’est là sans doute que se situe la première tension entre Smith et le modèle français actuel. Dans La Richesse des nations, le marché ne vaut pas seulement comme principe abstrait de liberté : il constitue un mécanisme d’allocation des ressources, supposé orienter le capital et le travail vers les usages les plus productifs. La concurrence y joue un rôle disciplinaire ; le prix, un rôle d’information ; l’intérêt individuel, un rôle moteur. Or le modèle français, tout en conservant ces ressorts, les entoure d’un maillage institutionnel si dense qu’il en modifie parfois la dynamique.
Le marché du travail en offre une illustration évidente. La protection qu’il garantit répond à une demande légitime de sécurité et de stabilité, mais elle s’accompagne aussi de rigidités persistantes, d’un coût du travail élevé sur certains segments et d’une difficulté chronique à concilier protection des insiders et insertion durable des outsiders. Ce décalage n’est pas anecdotique. Il touche au cœur de la question smithienne : comment organiser un système économique qui encourage simultanément l’initiative, l’emploi, l’investissement et la mobilité des ressources ? À trop privilégier la préservation des équilibres existants, le risque est de freiner les dynamiques d’ajustement et d’innovation qui conditionnent la croissance à long terme.
La fiscalité, elle aussi, éclaire cette ambivalence. Dans la tradition française, l’impôt ne sert pas uniquement à financer les fonctions régaliennes et les biens publics ; il est aussi un instrument de redistribution, de stabilisation et d’orientation économique. Cette extension de ses finalités a profondément transformé la place de l’État. Dans le schéma de Smith, la richesse précède la redistribution ; dans le modèle français, redistribution et production sont étroitement imbriquées, au point que la seconde est parfois pensée à travers les exigences de la première. Cette logique a ses vertus. Elle a permis de financer des services publics étendus, de réduire les inégalités monétaires et d’amortir les chocs sociaux. Mais elle soulève aussi une interrogation croissante sur l’efficacité des prélèvements et sur leurs effets cumulatifs sur l’activité.
Le modèle français protège, corrige et amortit ; il peine davantage à simplifier, stimuler et projeter.
Cette difficulté tient en partie à la place singulière qu’occupe l’État dans l’économie française. Là où Smith concevait un État arbitre, garant et parfois bâtisseur, la France a progressivement construit un État à la fois financeur, régulateur, employeur, stratège et réparateur. Cette extension continue des fonctions publiques s’est nourrie d’une histoire longue : héritage administratif centralisé, montée de l’État-providence, réponse aux crises successives, volonté de préserver la cohésion sociale dans un pays profondément attaché à l’égalité. Mais elle a produit en retour une forme de dépendance structurelle à l’intervention publique.
Cette dépendance se manifeste de plusieurs façons. Elle se lit d’abord dans l’attente sociale vis-à-vis de l’État, auquel il est demandé de corriger les déséquilibres du marché, de soutenir le pouvoir d’achat, de protéger les secteurs menacés, de financer la transition écologique, de garantir l’accès aux soins, de sauver l’industrie, de réguler les prix et de compenser les effets des crises extérieures. Elle se lit ensuite dans la difficulté politique à hiérarchiser les dépenses, à distinguer ce qui relève de l’investissement de long terme et ce qui ressort de l’entretien permanent du statu quo. Elle se lit enfin dans une forme de brouillage conceptuel : l’État est souvent sommé de produire de la croissance tout en corrigeant ex ante et ex post tous les coûts sociaux qu’elle pourrait engendrer.
Or c’est précisément ce type de confusion que la lecture de Smith permet de questionner. Non parce qu’elle fournirait une recette directement transposable au XXIe siècle, mais parce qu’elle oblige à revenir à une distinction essentielle : celle entre les conditions de production de la richesse et les mécanismes de sa redistribution. Dans le débat français, cette distinction tend à s’estomper. La solidarité, valeur centrale du compromis social national, est parfois pensée indépendamment de la dynamique de création de valeur qui doit pourtant la rendre soutenable. De là naît une fragilité de fond : un système peut être très redistributif sans être suffisamment productif ; il peut corriger efficacement les inégalités présentes tout en préparant mal la prospérité future.
La question n’est pas de choisir entre efficacité économique et justice sociale, mais de savoir sur quelle base productive la seconde peut durablement reposer.
C’est pourquoi le détour par La Richesse des nations demeure utile. Smith rappelle qu’une économie prospère est d’abord une économie qui produit, spécialise, échange et investit. Cette évidence est parfois occultée dans le cas français par l’intensité des débats budgétaires et sociaux, qui finissent par faire de la répartition la question première, avant même celle de la création de richesse. Cela ne signifie évidemment pas que la redistribution serait secondaire. Cela signifie qu’elle ne peut être conçue indépendamment de la compétitivité, de l’innovation, de la qualité du tissu productif, de la capacité à attirer l’investissement et de l’efficacité des institutions.
À cet égard, la France se trouve dans une position paradoxale. Elle dispose d’atouts considérables : une démographie relativement dynamique à l’échelle européenne, des infrastructures de qualité, de grandes entreprises internationalisées, une capacité d’innovation réelle, un niveau élevé de qualification dans certains secteurs et une puissance publique capable de mobiliser rapidement des moyens importants. Mais ces atouts coexistent avec des faiblesses persistantes : complexité normative, sentiment d’instabilité fiscale, lourdeur administrative, difficulté à faire croître les entreprises de taille intermédiaire, désajustements sur le marché du travail, et faible lisibilité globale du cap économique à moyen terme.
Le problème n’est donc pas seulement quantitatif ; il est aussi qualitatif. Ce qui est en cause n’est pas le volume de l’intervention publique en soi, mais son efficacité relative, sa cohérence et sa capacité à ne pas neutraliser les incitations qu’elle prétend compléter. Un État stratège n’est pas un État omniprésent ; un État protecteur n’est pas nécessairement un État qui empile les dispositifs ; une économie sociale de marché n’est pas une économie dans laquelle le signal-prix, le risque entrepreneurial et la concurrence deviennent secondaires.
De ce point de vue, la France n’est pas tant en rupture avec Adam Smith qu’en situation de dialogue inachevé avec lui. Elle partage avec sa pensée l’idée qu’il faut un cadre institutionnel solide, une division du travail performante, des infrastructures collectives et une confiance minimale dans la capacité des acteurs économiques à produire de la richesse. Mais elle s’en éloigne par une tendance constante à suspecter les résultats du marché avant même qu’ils ne se produisent, et à organiser en amont leur correction.
Le modèle français ne récuse pas le marché ; il lui demande de produire sous surveillance.
Cette surveillance permanente peut se justifier dans certains domaines. Les externalités, les asymétries d’information, les rentes, les monopoles naturels, les crises systémiques ou les impératifs écologiques imposent évidemment de dépasser le strict cadre du laisser-faire. Le contexte contemporain n’est plus celui du XVIIIe siècle. Les chaînes de valeur sont mondialisées, les transitions énergétiques sont coûteuses, la géopolitique pèse sur les approvisionnements, et l’innovation technologique recompose très vite les rapports de force. Mais c’est précisément dans ce contexte que la qualité de la coordination entre État et marché devient décisive. Une politique publique efficace ne doit pas seulement compenser ; elle doit rendre possible.
Rendre possible, en France, suppose probablement trois déplacements. Le premier consisterait à simplifier l’environnement économique, non par obsession idéologique de la dérégulation, mais pour restaurer de la lisibilité et de la prévisibilité. Le deuxième impliquerait de réorienter plus nettement la dépense publique vers ce qui augmente réellement le potentiel de croissance : éducation, innovation, technologie, réindustrialisation, adaptation écologique. Le troisième exigerait de repenser certaines formes de redistribution afin qu’elles demeurent puissantes socialement sans produire d’effets désincitatifs excessifs ni entretenir une dépendance structurelle à la dépense courante.
Ce triple mouvement ne reviendrait pas à “faire du Smith” contre le modèle français. Il reviendrait plutôt à prendre au sérieux une intuition que le débat national contourne souvent : une société ne protège durablement que ce qu’elle est capable de produire durablement. C’est dans cet écart entre ambition sociale et base productive que se joue aujourd’hui une partie essentielle de l’avenir économique du pays.
Relire La Richesse des nations à l’aune de la France contemporaine ne conduit donc ni à célébrer naïvement le marché, ni à condamner mécaniquement l’État-providence. Cette relecture invite plutôt à réexaminer les conditions d’un compromis devenu plus difficile à tenir : comment préserver un haut niveau de solidarité sans affaiblir les ressorts de la production ? comment maintenir une protection sociale forte sans décourager la prise de risque ? comment continuer à corriger les inégalités sans faire reposer l’ensemble du système sur une croissance trop faible et une dette trop lourde ?
Au fond, la question française n’est pas de savoir s’il faut choisir Adam Smith contre le modèle social. Elle est de déterminer comment réarticuler la liberté économique, l’efficacité productive et la justice collective dans un cadre redevenu soutenable.
« En investissement, avoir un gros capital donne l’illusion d’être en avance. En réalité, ce n’est pas le montant investi qui fait la différence, mais la manière dont il est investi et le temps pendant lequel il travaille. »
Beaucoup pensent qu’investir avec peu ne sert à rien. Les gains semblent faibles, la progression lente, et l’impact presque invisible au début. Pourtant, c’est précisément dans cette phase que se construit l’essentiel.
Un petit capital vous oblige à adopter les bons réflexes : investir régulièrement, éviter les décisions impulsives et penser long terme. Chaque investissement devient plus réfléchi, chaque erreur plus formatrice. Vous développez une discipline que beaucoup d’investisseurs avec plus de moyens n’ont jamais réellement construite. Et surtout, vous activez le facteur le plus puissant en investissement : le temps.
Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝 👉 J’ouvre mon compte Trade Republic
Avoir un capital important permet d’accélérer certaines choses, mais uniquement si une stratégie solide est en place. Sans cadre clair, ce capital devient un facteur de risque.
Pourquoi ? Parce qu’il amplifie tout. Une bonne décision peut générer des gains significatifs, mais une mauvaise peut coûter très cher. De plus, gérer des montants élevés demande une vraie maîtrise émotionnelle. La volatilité devient plus difficile à supporter, et les réactions impulsives peuvent rapidement apparaître.
Un gros capital mal géré n’est pas un avantage. C’est une responsabilité.
Ce qui crée vraiment la performance
En investissement, la performance ne dépend pas uniquement du capital de départ. Elle repose sur trois piliers essentiels : la régularité, la discipline et l’horizon long terme.
Investir un petit montant chaque mois, sans interruption, permet de lisser les fluctuations du marché et de bénéficier pleinement des cycles économiques. À l’inverse, investir de grosses sommes de manière irrégulière ou émotionnelle réduit fortement les chances de succès.
Ce sont les décisions répétées dans le temps qui construisent les résultats, bien plus que le montant initial.
L’effet du temps sur le capital
Avec les années, l’écart entre petit et gros capital se réduit face à la puissance du temps et des intérêts composés. Un investisseur qui commence tôt, même avec peu, laisse à son capital la possibilité de croître de manière exponentielle.
À l’inverse, un investisseur qui commence tard avec un capital plus élevé doit compenser par des efforts beaucoup plus importants, sans garantie d’atteindre le même résultat.
En investissement, le temps est un multiplicateur silencieux que le capital seul ne peut remplacer.
Le piège classique des investisseurs
Beaucoup tombent dans le même piège : attendre d’avoir “assez” pour commencer ou chercher à aller trop vite une fois qu’ils disposent d’un capital plus important.
Dans les deux cas, le résultat est le même : perte de temps, erreurs évitables et opportunités manquées. La comparaison avec les autres renforce ce phénomène, en poussant à prendre des décisions qui ne correspondent pas à sa situation.
Or, l’investissement n’est pas une compétition. C’est un processus personnel, progressif et discipliné.
Ce que cela implique concrètement
Que vous commenciez avec 50 €, 500 € ou 5 000 €, la logique reste la même : investir régulièrement, rester investi et garder une vision long terme.
Mettre en place une stratégie simple, cohérente et répétable est bien plus efficace que de chercher des performances rapides ou des opportunités “parfaites”. Avec le temps, même de petits montants peuvent produire des résultats significatifs.
Un capital, quel qu’il soit, ne vaut que par la façon dont il est utilisé.
La vraie leçon
En investissement, ce ne sont pas les plus riches au départ qui réussissent le mieux.
Ce sont ceux qui respectent le processus, maîtrisent leurs émotions et laissent le temps faire son travail.
Car au final, votre capital n’est qu’un point de départ…
« Investir beaucoup donne l’illusion d’aller plus vite. En réalité, ce n’est pas le montant qui construit la richesse, mais le temps pendant lequel l’argent travaille. »
Comprendre cette idée est fondamental, car dans l’investissement, le facteur le plus puissant n’est pas votre salaire, ni votre capacité d’épargne, mais votre horizon temporel.
Beaucoup pensent qu’il faut gagner beaucoup pour investir efficacement. Pourtant, commencer tôt, même avec de petites sommes, est souvent bien plus déterminant que d’investir tard avec des montants élevés.
Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
Lorsqu’on investit, les rendements ne sont pas simplement linéaires. Ils s’accumulent grâce à un phénomène clé : les intérêts composés.
Concrètement, cela signifie que vous gagnez des intérêts non seulement sur votre capital initial, mais aussi sur les intérêts déjà générés. Avec le temps, cet effet devient exponentiel.
Par exemple, investir 100 € par mois pendant 30 ans peut générer bien plus de richesse qu’investir 300 € par mois pendant seulement 10 ans.
La différence ? Le temps laissé au capital pour croître.
Le pouvoir des intérêts composés
Ce mécanisme est souvent décrit comme la “huitième merveille du monde”. Et pour cause : il transforme la patience en performance.
Au début, la progression semble lente. Puis, après plusieurs années, la croissance s’accélère fortement. C’est à ce moment que la magie opère.
Quelqu’un qui commence à investir à 20 ans a un avantage énorme sur quelqu’un qui commence à 35 ans, même si ce dernier investit davantage.
Pourquoi investir beaucoup ne compense pas toujours un départ tardif
Il est tentant de penser qu’on peut “rattraper le retard” en investissant plus tard avec des montants plus élevés.
Mais en réalité, cela demande un effort disproportionné.
Pour compenser 10 ou 15 ans de retard, il faut souvent investir plusieurs fois plus chaque mois. Et même dans ce cas, le résultat final est rarement équivalent.
Le temps agit comme un levier silencieux. Une fois perdu, il est presque impossible à remplacer.
L’importance de la régularité
Commencer tôt permet aussi d’installer une habitude.
Investir régulièrement, même de petites sommes, a deux avantages majeurs :
lisser les fluctuations du marché
réduire la pression émotionnelle
Au lieu d’essayer de “timer” le marché, vous construisez progressivement votre patrimoine.
Cette discipline est souvent plus importante que le montant investi.
Le facteur psychologique
Commencer tôt change également votre rapport à l’argent.
Vous apprenez à :
penser long terme
accepter la volatilité
éviter les décisions impulsives
À l’inverse, commencer tard pousse souvent à chercher des gains rapides, ce qui augmente le risque d’erreurs. Ne pas investir tôt a un coût invisible : le coût d’opportunité. Chaque année sans investir est une année où votre argent ne travaille pas pour vous. Et ce coût augmente avec le temps.
Attendre 5 ans peut sembler anodin. Mais sur 30 ou 40 ans, cela peut représenter des dizaines, voire des centaines de milliers d’euros de différence.
Ce que cela signifie concrètement
Vous n’avez pas besoin d’un gros capital pour commencer.
Ce qui compte vraiment :
commencer le plus tôt possible
investir régulièrement
rester investi sur le long terme
Même de petites sommes peuvent devenir importantes si elles sont investies assez longtemps.
La vraie leçon
L’investissement n’est pas une course de vitesse, mais une course d’endurance. Ceux qui réussissent ne sont pas forcément ceux qui investissent le plus, mais ceux qui laissent le plus de temps à leur argent pour grandir.
Car en matière d’investissement, le temps ne fait pas que passer. Il travaille pour vous., mais une course d’endurance. Ceux qui réussissent ne sont pas forcément ceux qui investissent le plus, mais ceux qui laissent le plus de temps à leur argent pour grandir. Car en matière d’investissement, le temps ne fait pas que passer. Il travaille pour vous.
À quelques mois d’une nouvelle phase d’accélération du marché de l’intelligence artificielle appliquée à la relation client, Zaion annonce l’acquisition de Dydu, spécialiste des agents conversationnels.
Premier constat : les attentes du marché ont profondément évolué. Les entreprises ne se contentent plus d’automatiser quelques interactions, elles cherchent désormais à unifier l’ensemble de leur relation client, quel que soit le canal utilisé.
L’intégration de Dydu permet à Zaion d’élargir sa plateforme et de couvrir à la fois les interactions vocales, les échanges écrits via le web ou les messageries, ainsi que les environnements mobiles. Cette convergence répond à un besoin clé : simplifier des écosystèmes souvent fragmentés et offrir une expérience cohérente aux utilisateurs. L’enjeu n’est donc plus uniquement technologique, mais organisationnel.
Une étape structurante dans la croissance de Zaion
Au-delà de la complémentarité technologique, cette acquisition marque un véritable changement d’échelle pour Zaion. L’entreprise franchit un cap avec un chiffre d’affaires récurrent combiné dépassant les 10 millions d’euros, seuil stratégique pour une plateforme B2B à forte intensité technologique.
Cette nouvelle dimension s’accompagne d’un portefeuille d’une centaine de clients et d’une équipe d’environ cent experts. Elle ouvre également la voie à des synergies commerciales et produit, notamment via la vente croisée des solutions et l’accélération des déploiements à grande échelle. Dans cette dynamique, Zaion affiche une ambition claire : atteindre la rentabilité d’ici l’été 2026 tout en renforçant sa position sur le marché européen.
L’un des apports majeurs de cette opération réside dans la complémentarité des expertises. D’un côté, Zaion s’est historiquement imposé sur le canal vocal et les environnements critiques. De l’autre, Dydu a développé un savoir-faire reconnu dans les agents conversationnels écrits et les outils no-code.
Le rapprochement des deux entités permet aujourd’hui de proposer une plateforme unifiée, capable de gérer l’ensemble des interactions client au sein d’une architecture cohérente. Cette unification facilite le déploiement, améliore la lisibilité des parcours utilisateurs et simplifie le pilotage des dispositifs de relation client.
Une approche industrielle de l’IA agentique
Au-delà de l’annonce, Zaion défend une vision spécifique de l’intelligence artificielle. Contrairement à une approche centrée uniquement sur la puissance des modèles de langage, l’entreprise met en avant l’importance de l’orchestration.
La performance repose ici sur la capacité à combiner différentes briques technologiques, en mobilisant les bons modèles selon les cas d’usage. Cette approche hybride permet d’optimiser les performances tout en maîtrisant les coûts, mais aussi d’améliorer l’expérience utilisateur et de garantir une meilleure gestion des données. L’IA devient ainsi un système organisé et industrialisé, plutôt qu’un simple outil expérimental.
Dans un contexte de dépendance croissante aux technologies étrangères, la souveraineté s’impose comme un critère déterminant pour les grandes entreprises, en particulier dans les secteurs régulés.
Zaion s’inscrit pleinement dans cette dynamique en proposant des solutions développées et opérées en France, avec une maîtrise de ses choix technologiques et une attention particulière portée à la sécurité des données. Le soutien d’investisseurs tels que 115K, PRO BTP, Fortino Capital et Truffle Capital vient renforcer la crédibilité de ce positionnement et soutenir l’émergence d’un acteur européen de référence.
Une transformation en profondeur de la relation client
Cette acquisition illustre une évolution plus large du marché : le passage d’une IA expérimentale à une IA véritablement opérationnelle. L’automatisation des demandes simples permet de recentrer l’intervention humaine sur les situations complexes, améliorant à la fois l’efficacité et la qualité de service.
Ce modèle hybride transforme en profondeur la relation client, en apportant plus de fluidité, une meilleure gestion des volumes et une optimisation des coûts. Il ne s’agit plus seulement d’innover, mais de structurer durablement les opérations.
Si l’IA agentique peut encore sembler technique, elle constitue surtout un levier de transformation pour les entreprises. En unifiant leurs outils et en automatisant une partie de leurs interactions, elles peuvent gagner en productivité, améliorer l’expérience client et renforcer la sécurité de leurs données.
Pour Zaion, cette acquisition ne se limite donc pas à une opération de croissance externe. Elle s’inscrit dans une ambition plus large : faire de l’IA un outil concret, fiable et pleinement intégré aux enjeux métiers.
Une étape supplémentaire vers une relation client plus intelligente, plus fluide et mieux maîtrisée.
Franz Fodéré, Président-Fondateur de Zaion, et Mathieu Changeat, Co-Fondateur de Dydu, reviennent sur les enjeux et les ambitions de leur rapprochement
« L’acquisition de Dydu constitue une étape décisive dans notre stratégie. Elle nous permet de franchir un cap majeur en proposant une plateforme d’IA agentique véritablement multicanale, aux standards des grandes entreprises. En combinant nos expertises, nous renforçons notre capacité à accompagner les grandes organisations dans l’industrialisation de l’IA agentique, avec des exigences fortes de sécurité, conformité et souveraineté. Notre approche reste guidée par une conviction : automatiser sans déshumaniser, en plaçant l’humain au cœur de la transformation de la Relation Client. »
Amaury Lelong, Directeur Général de Zaion :
« Porté par l’essor de l’IA agentique et les enjeux de souveraineté, le marché attend des solutions conçues et opérées en Europe, couvrant le maximum de cas d’usage et s’appuyant sur un large éventail de briques technologiques, sans compromis sur la performance, la sécurité et la sobriété. Le rapprochement entre Zaion et Dydu répond à cette attente en combinant profondeur technologique et capacité d’industrialisation. »
Mathieu Changeat, Co-Fondateur de Dydu :
« Ce rapprochement est une formidable opportunité de créer des synergies immédiates. En intégrant les innovations du Lab Zaion à notre produit, nous décuplons ses capacités tout en préservant nos engagements fondamentaux de souveraineté et de sobriété numérique. L’alliance de nos technologies étend considérablement le champ des possibles pour nos projets respectifs. La réunion de nos équipes forme un collectif élargi, doté de compétences hautement complémentaires, pour offrir un accompagnement d’excellence à l’ensemble de nos clients. »
À propos de Zaion
Zaion est le spécialiste français de l’IA agentique pour la Relation Client. Sa mission : aider les entreprises à optimiser leurs interactions clients grâce à une technologie spécialisée et souveraine. Sa plateforme, conçue pour les environnements critiques des grandes entreprises, permet d’automatiser les interactions clients et d’assister les conseillers en temps réel, avec un haut niveau d’exigence en matière de sécurité, de conformité et de performance. Site web : www.zaion.ai
À propos de Dydu
Depuis 2009, Dydu propose une plateforme intuitive à destination des professionnels pour concevoir en toute autonomie des agents conversationnels intelligents : chatbot, voicebot, callbot. Ses solutions s’appuient sur la compréhension du langage naturel et l’intelligence artificielle pour alléger le quotidien des équipes tout en améliorant la satisfaction des utilisateurs. Dydu compte parmi ses clients de nombreuses entreprises du CAC 40 et du SBF 120.
Après plusieurs mois de turbulences, le marché immobilier français semble amorcer un tournant. Porté par la hausse rapide des taux d’intérêt, le secteur a connu une phase de correction marquée, affectant à la fois les prix et le volume des transactions.
Aujourd’hui, les signaux d’une stabilisation progressive se multiplient : les prix s’ajustent, les acquéreurs reviennent et les professionnels doivent repenser leurs modèles pour s’adapter à un environnement en mutation.
Dans ce contexte charnière, Parlons Finance a rencontré Xavier Belvaux, PDG de WeInvest France. Il revient sur l’état actuel du marché, décrypte les évolutions en cours et partage sa vision des transformations qui façonneront l’immobilier de demain.
Quel regard portez-vous sur l’état actuel du marché immobilier en France et selon vous, où en sommes-nous dans ce cycle ?
Le marché immobilier français sort d’une phase de correction liée à la remontée rapide des taux d’intérêt. Le pouvoir d’achat immobilier a fortement reculé, ce qui a mécaniquement ralenti les transactions.
Ce qu’on observe aujourd’hui, c’est un marché qui se rééquilibre progressivement : les prix se sont ajustés dans de nombreuses villes et les acquéreurs commencent à revenir, on retrouve côté ventes les standards de 2020.
Ce qui est une bonne nouvelle! Nous sortons d’une phase de correction, mais l’immobilier reste un marché profondément structurel en France.
Nous entrons probablement dans un nouveau cycle plus sain, moins spéculatif mais plus professionnel.
Vous prenez les rênes de WeInvest France à un moment charnière, celui de son indépendance. Quelles sont vos ambitions pour cette nouvelle étape ?
Cette indépendance nous permet de clarifier notre ambition : construire en France une communauté immobilière moderne, entrepreneuriale et très ancrée dans les territoires.
Notre modèle repose sur une marque forte, un maillage territorial solide et une communauté d’entrepreneurs immobiliers accompagnés par des outils performants.
Notre ambition est simple : bâtir un réseau durable qui accompagne les transformations profondes du secteur de l’immobilier.
La fusion de BL Agents marque-t-elle une accélération stratégique ?
Oui, clairement. Le marché immobilier est en pleine transformation et les modèles évoluent rapidement, je souhaitais pouvoir répondre à tout type d’entrepreneurs qui souhaitent nous rejoindre.
Avec BL Agents, nous élargissons donc notre écosystème pour accueillir différents profils d’entrepreneurs immobiliers tout en partageant les mêmes outils et la même culture avec nos modèles d’agences immobilières.
Le marché immobilier se transforme et notre stratégie consiste à construire un écosystème capable d’accompagner cette mutation.
À horizon 5 à 10 ans, quelles tendances vont transformer le secteur ?
Trois tendances me paraissent évidentes.
D’abord, une professionnalisation accrue du métier avec des clients toujours plus exigeants et qui souhaitent avoir les réponses très rapidement “le conseil ultra personnalisé”.
Ensuite, l’hybridation des modèles entre agences physiques, réseaux et technologie.
Enfin, les dynamiques territoriales vont continuer d’évoluer avec le télétravail et les nouvelles mobilités.
Les réseaux qui réussiront demain seront ceux qui sauront allier technologie, ancrage local, culture entrepreneuriale et surtout écoute de leurs clients.
À six mois de l’entrée en vigueur de la réforme de la facturation électronique en France, une réalité apparaît clairement : beaucoup d’indépendants ne se sentent pas encore prêts.
Entre manque d’information, complexité perçue et manque de temps, la transition vers l’e-facturation reste encore floue pour une grande partie des freelances, micro-entrepreneurs et petites entreprises.
C’est précisément pour comprendre ces difficultés que Abby, solution française de gestion dédiée aux indépendants, a lancé un baromètre sur leur niveau de préparation face à la réforme de 2026.
Les résultats mettent en lumière un défi majeur : la transition vers la facturation électronique est autant un enjeu pédagogique qu’un enjeu technologique.
Une réforme encore mal comprise par les indépendants
Premier constat du baromètre : le manque d’information reste le principal obstacle. Près d’un indépendant sur deux déclare ne pas disposer des informations nécessaires pour anticiper correctement la réforme.
La confusion est particulièrement visible sur un point essentiel : la définition même d’une facture électronique. Aujourd’hui encore, 37 % des répondants pensent qu’une e-facture correspond simplement à un PDF envoyé par email.
Or, la réforme introduit un changement beaucoup plus structurant : les factures devront être émises dans un format standardisé et transiter via des plateformes de dématérialisation permettant la transmission automatique des données à l’administration fiscale. Pour beaucoup d’indépendants, cette évolution reste difficile à appréhender.
Comprendre la réforme : la première étape pour agir
L’étude révèle également un autre phénomène : le niveau de compréhension influence directement la préparation.
À six mois de l’échéance :
26 % des indépendants n’ont entrepris aucune démarche
ce taux atteint 46 % chez ceux qui ne comprennent pas la réforme
À l’inverse, les professionnels capables de distinguer une facture électronique d’un simple PDF sont trois fois moins susceptibles de rester inactifs. Pour Abby, ce constat est clair : la pédagogie est la clé pour accompagner les indépendants dans cette transition.
Une réforme encore perçue comme une contrainte
Au-delà des questions techniques, la perception de la réforme reste encore mitigée.
Selon le baromètre :
43 % des indépendants voient la réforme comme une contrainte administrative
40 % n’ont pas encore d’avis
seulement 17 % y voient une opportunité de simplification
Ce décalage montre que les bénéfices potentiels automatisation, réduction des erreurs, simplification des démarches restent encore abstraits pour de nombreux professionnels. L’un des défis consiste donc à transformer cette obligation réglementaire en véritable gain de temps pour les indépendants.
Abby veut rendre la conformité simple et automatique
Face à ces constats, Abby a développé une approche claire : rendre la facturation électronique aussi simple que possible pour les indépendants.
La plateforme propose une solution tout-en-un permettant de gérer :
la création de devis et de factures
le suivi des paiements
les relances automatiques
la gestion administrative quotidienne
Mais surtout, Abby prépare déjà ses utilisateurs à la réforme de 2026.
L’objectif est de permettre aux indépendants d’être conformes sans avoir à gérer eux-mêmes la complexité technique de la réglementation.
Concrètement, la plateforme travaille à intégrer les nouvelles exigences directement dans son outil, afin que la transition vers l’e-facturation se fasse de manière fluide et automatisée.
Ce que les indépendants attendent vraiment
Le baromètre met également en lumière les attentes très concrètes des indépendants vis-à-vis des solutions de facturation.
Les priorités exprimées sont claires :
44 % souhaitent une automatisation complète de la facturation électronique
35 % veulent une stabilité tarifaire, sans coûts supplémentaires
15 % attendent davantage de contenus pédagogiques
6 % privilégient un support réactif en cas de blocage
Ces résultats confirment une tendance forte : les indépendants veulent des outils capables de gérer la conformité en arrière-plan, sans complexifier leur quotidien.
Une transition qui doit rester simple
Pour Nicolas Lespinasse, CEO d’Abby, le message du baromètre est sans ambiguïté : la réforme ne pourra réussir que si elle est rendue accessible aux indépendants.
Aujourd’hui encore :
plus d’un quart des indépendants n’ont engagé aucune démarche
plus d’un tiers ne distinguent pas une e-facture d’un PDF
Dans ce contexte, la mission d’Abby est de transformer une réforme technique en une expérience simple pour les entrepreneurs.
L’ambition est claire : permettre aux indépendants de se concentrer sur leur activité, tout en restant automatiquement en conformité avec la réglementation.
Une opportunité pour moderniser la gestion des indépendants
Si la réforme suscite encore des interrogations, elle peut également devenir un levier de modernisation pour les indépendants.
En automatisant la facturation et certaines obligations administratives, les nouveaux outils peuvent permettre :
de gagner du temps
de réduire les erreurs
d’améliorer la gestion financière
Pour Abby, la facturation électronique n’est donc pas seulement une contrainte réglementaire.
« Une introduction en bourse est censée ouvrir une entreprise au marché. En pratique, elle peut aussi transformer immédiatement un titre en pilier des indices. »
Comprendre ce mécanisme est essentiel, car aujourd’hui une IPO ne concerne plus seulement l’entreprise et ses nouveaux actionnaires : elle peut aussi déclencher des flux massifs provenant des fonds indiciels.
Les introductions en bourse, ou IPO (Initial Public Offering), marquent le moment où une entreprise privée devient cotée en bourse. Lors de cette opération, une partie des actions de la société est vendue au public pour la première fois. Cela permet à l’entreprise de lever des capitaux, d’offrir de la liquidité à certains investisseurs existants et de donner au marché un prix public pour ses actions. Mais contrairement à une idée répandue, toutes les actions d’une entreprise ne deviennent pas immédiatement négociables.
Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝 👉 J’ouvre mon compte Trade Republic
Lors d’une introduction en bourse, seule une fraction du capital est généralement mise sur le marché. Le reste reste détenu par les fondateurs, les investisseurs historiques ou les employés. La part réellement disponible pour être échangée en bourse est appelée le flottant.
Par exemple, une entreprise peut valoir 500 milliards de dollars, mais ne mettre que 10 % de ses actions en circulation lors de l’IPO. Dans ce cas, seulement 50 milliards de dollars d’actions sont réellement disponibles pour être achetées et vendues sur le marché.
Cette distinction est essentielle car le prix de marché se forme uniquement sur cette fraction des actions.
Pourquoi les IPO sont souvent volatiles
Les IPO ont tendance à être plus volatiles que les actions déjà établies pour plusieurs raisons.
D’abord, le marché dispose de peu d’historique de cotation pour évaluer correctement l’entreprise. Ensuite, le nombre d’actions disponibles est souvent limité, ce qui amplifie les mouvements de prix lorsque la demande est forte. Enfin, l’attention médiatique et l’enthousiasme des investisseurs peuvent créer une forte spéculation dans les premières semaines.
Historiquement, de nombreuses études montrent que les IPO sous-performent souvent le marché sur le long terme, même si certaines entreprises exceptionnelles deviennent ensuite des géants.
Le rôle des indices boursiers
Un autre aspect important intervient après l’introduction en bourse : l’entrée éventuelle de l’entreprise dans les indices boursiers.
Des indices comme le Nasdaq-100 ou le Russell 1000 servent de référence pour des milliers de milliards de dollars d’investissements. Les ETF et les fonds indiciels reproduisent mécaniquement la composition de ces indices.
Lorsqu’une entreprise est ajoutée à un indice majeur, ces fonds doivent acheter l’action pour rester fidèles à l’indice. Cela peut créer des flux d’achat automatiques extrêmement importants.
Pourquoi les indices attendent généralement
Pour éviter des distorsions de marché, les fournisseurs d’indices imposent traditionnellement une période d’attente avant d’intégrer une IPO.
Cette attente permet plusieurs choses :
laisser le prix se stabiliser
augmenter progressivement le flottant
éviter qu’une action avec peu de liquidité reçoive un poids trop important
Cette prudence vise à limiter les situations où un nombre limité d’actions devrait absorber des milliards de dollars d’achats provenant des ETF.
La tentation d’une “entrée rapide”
Mais le marché évolue. Aujourd’hui, certaines entreprises atteignent des valorisations gigantesques avant même leur introduction en bourse.
Lorsqu’elles arrivent sur le marché, elles peuvent déjà représenter des centaines de milliards de dollars de capitalisation.
C’est pourquoi certains fournisseurs d’indices envisagent de faciliter ce que l’on appelle une “entrée rapide” : permettre aux grandes IPO d’intégrer les indices beaucoup plus rapidement.
L’argument est simple : si une entreprise est déjà l’une des plus importantes de l’économie, les indices devraient la refléter immédiatement.
Le problème du flottant
Le défi apparaît lorsque la capitalisation totale d’une entreprise est très élevée, mais que la part réellement négociable est faible.
Imaginons une entreprise valorisée 1 000 milliards de dollars qui ne met que 5 % de ses actions sur le marché lors de son introduction. Le flottant représente alors environ 50 milliards de dollars.
Si cette entreprise entrait rapidement dans un indice majeur avec une pondération basée sur sa valorisation totale, les ETF pourraient être amenés à acheter des milliards de dollars d’actions alors que très peu sont disponibles. Cette situation peut provoquer des mouvements de prix artificiellement amplifiés.
Quand les indices influencent les marchés
Avec la montée de l’investissement passif, les indices ne sont plus de simples baromètres. Lorsqu’une entreprise rejoint un indice suivi par des milliers de milliards de dollars, les fonds indiciels doivent acheter l’action, souvent en même temps. Ces flux peuvent soutenir fortement le prix du titre, indépendamment de l’évaluation fondamentale de l’entreprise.
Dans certains cas, l’indice ne se contente donc plus de mesurer le marché. Il contribue aussi à orienter les flux de capitaux et la formation des prix.
Ce que cela signifie pour les investisseurs
Pour un investisseur, comprendre ces mécanismes permet de mieux interpréter les mouvements qui suivent certaines introductions en bourse.
Une forte hausse après l’entrée dans un indice peut parfois être liée à des flux mécaniques d’ETF, et pas uniquement à une amélioration des perspectives de l’entreprise.
Inversement, une forte volatilité dans les premières années peut simplement refléter l’évolution progressive du flottant et de la liquidité du titre.
La vraie leçon
Les IPO sont souvent présentées comme un moment spectaculaire pour une entreprise. Mais derrière l’événement médiatique se cachent des mécanismes de marché plus complexes : flottant limité, règles d’indices, flux d’ETF et comportement des investisseurs.
Comprendre ces dynamiques permet de voir les introductions en bourse non seulement comme des histoires d’entreprises, mais aussi comme des événements structurels pour les marchés financiers.
Car aujourd’hui, lorsqu’une grande entreprise entre en bourse, elle n’entre pas seulement dans le marché. Elle entre aussi, potentiellement, dans l’infrastructure des indices qui guide une grande partie de l’investissement mondial.
La volonté de dynamiser un portefeuille boursier est une démarche naturelle pour tout investisseur cherchant à améliorer sa performance.
Toutefois, rechercher du rendement sans cadre d’analyse structuré peut produire l’effet inverse : une augmentation de la volatilité sans réelle création de valeur.
Un portefeuille peut en effet accumuler des titres exposés aux mêmes facteurs de risque même cycle économique, mêmes moteurs sectoriels ou valorisations déjà élevées tout en donnant l’impression d’être diversifié. Cette diversification apparente masque parfois une concentration de risques sous-jacents.
C’est précisément pour éviter cette situation qu’une approche méthodique s’impose avant toute décision d’allocation ou de rotation au sein d’un portefeuille. L’objectif n’est pas de prédire les mouvements de marché, mais d’organiser la recherche de performance dans un cadre cohérent.
La performance repose sur plusieurs moteurs
Lorsqu’un portefeuille génère de la performance de manière durable, celle-ci provient rarement d’un seul facteur. Elle résulte généralement d’une combinaison de plusieurs moteurs de création de valeur :
la croissance des revenus et des bénéfices des entreprises détenues,
la réévaluation des multiples de valorisation,
la solidité financière des sociétés,
la dynamique boursière du marché,
l’évolution des anticipations des analystes.
Dans cette perspective, l’objectif n’est pas nécessairement d’identifier systématiquement les meilleures valeurs, mais plutôt de multiplier les sources potentielles de performance.
Identifier les zones de dynamisme du marché
Les marchés financiers évoluent par cycles sectoriels. À un moment donné, certains segments concentrent davantage les flux d’investissement, les innovations technologiques ou les révisions de bénéfices.
Ces dynamiques peuvent concerner, selon les périodes, des thématiques comme l’intelligence artificielle, les traitements contre l’obésité, la transition énergétique ou encore les infrastructures numériques.
Un portefeuille dynamique n’a pas vocation à suivre l’ensemble des tendances du marché. En revanche, il peut être pertinent de s’assurer qu’il n’est pas totalement absent des zones de croissance structurelle qui concentrent une partie des opportunités de création de valeur.
La construction d’un portefeuille dynamique implique d’analyser simultanément plusieurs dimensions : croissance des entreprises, niveau de valorisation, solidité financière, dynamique boursière et évolution du consensus des analystes.
Des plateformes d’analyse financière comme ZoneBourse permettent précisément de centraliser ces informations et de comparer un grand nombre de sociétés cotées dans un cadre analytique homogène.
Ce type d’outil facilite notamment l’identification d’entreprises combinant fondamentaux solides et dynamique de marché favorable deux caractéristiques souvent présentes parmi les valeurs contribuant le plus à la performance d’un portefeuille.
Arbitrer entre stabilité et potentiel d’accélération
Dans la pratique, de nombreux portefeuilles équilibrés reposent sur une combinaison de deux profils d’entreprises.
D’une part, les sociétés établies, rentables et capables de générer des flux de trésorerie réguliers. Elles constituent généralement le socle du portefeuille et apportent une certaine visibilité sur la performance.
D’autre part, des entreprises en forte croissance, positionnées sur des marchés en expansion ou bénéficiant d’innovations structurantes. Ces valeurs introduisent un potentiel d’accélération dans la performance globale.
La gestion du portefeuille consiste alors à trouver un équilibre entre ces deux composantes plutôt qu’à opposer stabilité et croissance.
Le rôle du momentum boursier
Un facteur souvent sous-estimé par les investisseurs particuliers est la dynamique boursière d’un titre, communément appelée momentum.
Certaines entreprises peuvent présenter des fondamentaux solides tout en évoluant dans une phase prolongée de faiblesse boursière. À l’inverse, d’autres bénéficient d’un flux d’acheteurs important, d’une amélioration du consensus des analystes ou d’un regain d’intérêt sectoriel.
Prendre en compte cette dynamique ne signifie pas suivre aveuglément la tendance, mais ignorer totalement le momentum revient parfois à se positionner durablement à contre-courant du marché.
Dynamiser sans sur-diversifier
Une autre idée répandue consiste à penser qu’une diversification très large améliore mécaniquement la performance d’un portefeuille.
Dans les faits, un portefeuille trop fragmenté peut diluer les meilleures convictions, compliquer le suivi des positions et rapprocher progressivement la performance de celle du marché dans son ensemble.
Dynamiser un portefeuille consiste donc moins à multiplier les lignes qu’à sélectionner des entreprises disposant de catalyseurs identifiables, à renforcer les positions les plus convaincantes et à arbitrer celles dont la thèse d’investissement s’affaiblit.
La discipline comme facteur clé de performance
La performance boursière durable repose rarement sur une opportunité isolée. Elle s’inscrit généralement dans un processus d’investissement répété dans le temps :
analyser les entreprises, comparer les valorisations, identifier les dynamiques sectorielles, construire un portefeuille cohérent puis ajuster progressivement les positions.
Ce cadre d’analyse contribue également à limiter l’influence des biais émotionnels, souvent amplifiés par l’actualité des marchés.
Conclusion
Dynamiser un portefeuille boursier relève moins d’une recherche d’opportunités ponctuelles que d’une logique de construction. Un portefeuille performant repose sur une combinaison d’entreprises solides, de moteurs de croissance identifiables, d’une allocation cohérente et d’une discipline d’analyse.
En investissement, le principal risque n’est pas nécessairement d’être trop prudent.
« Le plus grand ennemi de l’investisseur n’est souvent pas le marché… mais lui-même. » Cette idée résume parfaitement l’intérêt de l’investissement progressif.
Beaucoup d’investisseurs pensent devoir trouver le moment idéal pour entrer sur le marché. Ils attendent une correction, un signal économique ou le “bon prix”. Sur le papier, cette stratégie semble logique : acheter au plus bas et vendre au plus haut.
Mais dans la réalité, anticiper les marchés de manière régulière est extrêmement difficile. Et c’est précisément dans cet écart entre théorie et pratique que l’investissement progressif prend tout son sens.
Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝 👉 J’ouvre mon compte Trade Republic
Lorsqu’un investisseur dispose de capital, deux approches principales existent : investir tout le montant immédiatement ou investir progressivement, par exemple chaque mois. La première approche repose sur une logique simple : puisque les marchés montent sur le long terme, investir le plus tôt possible maximise le temps d’exposition.
La seconde approche repose sur un principe différent : réduire le risque de mauvais timing en étalant les investissements dans le temps. Cette stratégie est souvent appelée investissement progressif ou Dollar Cost Averaging (DCA).
Le principe de l’investissement progressif
Le principe est simple : investir un montant fixe à intervalles réguliers, généralement chaque mois, indépendamment des conditions de marché. Par exemple, un investisseur peut placer 300 € chaque mois dans le même ETF ou le même portefeuille pendant plusieurs années.
Lorsque les marchés baissent, la même somme permet d’acheter davantage de parts. Lorsqu’ils montent, elle en achète moins. Avec le temps, cela produit un prix d’achat moyen et évite de dépendre d’un seul point d’entrée sur le marché.
La puissance de la régularité
L’investissement progressif fonctionne moins comme une stratégie de marché que comme une discipline financière. Au lieu de se demander constamment si le moment est opportun pour investir, l’investisseur suit une règle simple : investir chaque mois, quelles que soient les conditions de marché.
Cette régularité élimine une grande partie de la pression liée au timing, transforme l’investissement en habitude et permet surtout de continuer à investir pendant les périodes de baisse, souvent les moments les plus importants pour construire une performance future.
Là où la psychologie entre en jeu
En théorie, investir une somme importante immédiatement peut être statistiquement avantageux si les marchés progressent sur le long terme. Mais en pratique, les investisseurs ne sont pas des modèles mathématiques. Ils réagissent aux fluctuations, aux corrections et aux crises.
Un investisseur qui place une somme importante juste avant une chute de marché peut être tenté de vendre dans la panique. À l’inverse, celui qui investit progressivement suit simplement son plan, achète davantage lorsque les prix baissent et reste exposé sur la durée.
L’effet cumulatif du temps
L’investissement progressif tire également parti d’un autre moteur essentiel de la richesse financière : la capitalisation. Chaque nouvelle contribution s’ajoute au capital existant, qui lui-même continue de croître.
Au fil des années, les contributions régulières, les dividendes réinvestis et la croissance des marchés peuvent transformer de petites sommes mensuelles en capital significatif. La clé n’est pas nécessairement la taille des versements, mais leur régularité et leur durée.
Simplicité contre perfection
Comme souvent en finance, la stratégie la plus simple n’est pas forcément la plus optimisée sur le plan théorique, mais elle peut être la plus efficace dans la réalité. Les stratégies complexes exigent des décisions fréquentes, une analyse constante des marchés et une discipline psychologique difficile à maintenir sur plusieurs décennies.
À l’inverse, investir chaque mois dans un portefeuille diversifié demande surtout de la constance.
La vraie force de l’investissement progressif
La vraie force de l’investissement progressif n’est donc pas de battre les marchés. Elle est de rendre l’investissement durable. En théorie, la performance dépend du comportement des marchés. En pratique, elle dépend aussi de la capacité de l’investisseur à rester discipliné pendant des années.
Et sur plusieurs décennies, cette différence entre stratégie idéale et comportement réel peut devenir décisive.