LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Monde

La Grande Chine : Nouveau moteur de croissance pour les ETF en Asie-Pacifique

D’après un rapport récent de BBH, la région de la Grande Chine est en passe de devenir un moteur clé pour la croissance des ETF dans la zone Asie-Pacifique. Les experts s’attendent à une expansion significative de la demande des investisseurs au cours des 12 prochains mois.

Dans un de nos précédents articles, nous avons abordé l’importance de l’investissement dans les pays émergents. Aujourd’hui, nous souhaitons mettre en lumière la Chine, dont la position stratégique ne cesse de croître et de renforcer son influence dans la région. Alors que les économies émergentes sont en pleine expansion, la Chine s’affirme comme un acteur incontournable, consolidant son rôle de leader non seulement en Asie, mais aussi sur la scène mondiale.

Selon un rapport de BBH, la demande des investisseurs en Chine, Taïwan, et Hong Kong devrait connaître une expansion significative au cours des 12 prochains mois. Ces régions émergent comme des moteurs clés pour la croissance des ETF dans la zone Asie-Pacifique.

💼 Des actifs en forte hausse

Les actifs combinés des ETF en Chine s’élèvent à 557 milliards de dollars, représentant désormais 38% des actifs totaux des ETF en Asie-Pacifique, soit 1,49 milliard de dollars. Cette montée en puissance est largement soutenue par des flux importants provenant d’organisations étatiques, ce qui a contribué à une croissance rapide du marché des ETF onshore chinois.

🔍 Interventions étatiques et expansion du marché

Chris Pigott de BBH a souligné que la croissance des ETF en Chine a été accélérée par des initiatives soutenues par l’État, mais même sans ces interventions, le marché chinois des ETF montrait déjà une dynamique impressionnante.

💰 Investissements massifs, mais défis à Hong Kong

Malgré un milliard de dollars investis par les investisseurs chinois via ETF Connect au cours des six premiers mois de l’année, les investisseurs de Hong Kong n’ont pas rencontré le même succès avec les ETF cotés en Chine disponibles via ce programme.

📊 Diversification et stratégies innovantes

La demande croissante pour une diversification des portefeuilles stimule également la croissance des FNB dans la région. Les plateformes élargissent leurs offres pour inclure des stratégies actives, thématiques, multi-actifs, et des produits avec des résultats définis, répondant ainsi aux besoins d’investisseurs cherchant à redéfinir leurs stratégies dans la Grande Chine.


Investissez facilement dans toutes ces catégories (ETF, Métaux précieux, actions…) à frais réduits avec Trade Republic !


Disclaimer : Les informations fournies dans cet article sont à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement ou juridiques. Parlons Finance ne peut être tenu responsable de toute décision d’investissement basée sur ce contenu. Avant de prendre toute décision d’investissement, il est recommandé de consulter un conseiller financier professionnel pour discuter de votre situation personnelle et de vos objectifs financiers. Les investissements en ETF et autres produits financiers comportent des risques, y compris la perte potentielle du capital investi. Assurez-vous de bien comprendre ces risques avant d’investir.

Catégories
Banque & Finance Nos analyses

La Finance islamique en plein boom dans la région MENA, qu’en est-il ?

Lorsque Humayon Dar donne une conférence au sujet de la faisabilité d’un projet financier, la chance d’en tirer un nouvel enseignement est certaine. Le fondateur et directeur général de la London-based Cambridge Institute of Islamic Finance affirmait dans une de ses dernières sorties que : « La finance islamique n’est pas seulement un produit financier, mais aussi une philosophie de vie. Elle peut contribuer à la réalisation de l’équité sociale, de la stabilité économique et de la croissance durable dans le monde entier. »

Le présent article se propose d’analyser la pratique liée à la finance islamique dans son environnement le plus adapté, à savoir au sein des États de la région MENA. Il s’agirait aussi d’explorer le champ des possibles qu’offre le modèle, et de prendre conscience des enjeux liés à son implémentation au sein d’une économie dominée par un système bancaire occidentalo-centré depuis le 17ème siècle. 

Il est parfois très difficile de comprendre tous les termes techniques du jargon financier … qu’en advient-il alors si l’on vient prospecter sa branche islamique dont l’origine nous vient du Moyen-Orient ?  

Pour vulgariser la compréhension des principes de la finance islamique, le mieux serait de procéder par équivalence en prenant le système classique des banques commerciales comme point de référence. En associant à chacune des activités bancaires classiques son homologue en terme de finance islamique, on en conclut le jeu de correspondance suivant : 

  • Acceptation de dépôts : les banques islamiques offrent à leurs clients la possibilité de disposer de leurs liquidités dans des comptes de dépôt. Nonobstant, il ne faut pas espérer bénéficier d’intérêt annuel sur ces dépôts, les intérêts étant considérés comme une pratique non-licite en Islam. Au lieu de cela, la banque procède à l’investissement de ces fonds dans des domaines qui respectent les principes de la charia. Le client peut par ailleurs négocier avec la banque des secteurs d’investissement qui l’intéresse (éducation, infrastructures publiques, énergies, agriculture…). Ces comptes dits comptes Mudaraba génèrent des bénéfices qui sont partagés entre la banque et le client selon une répartition convenue à l’avance. Autrement, le client peut simplement décider de faire de son compte de dépôt un simple « coffre-fort » pour thésauriser son argent, c’est la Wadiah ou «dépôt de confiance ».
  • Prêt aux particuliers et aux entreprises : quatre contrats participatifs sont proposés par les banques islamiques pour pallier le non-recours au prêt à intérêt. Le contrat de Murabaha, la banque acquiert le bien ou le produit de consommation pour le compte du client en fixant une marge de majoration à la revente. Le client s’acquitte de son devoir contractuel par le remboursement échelonné du montant prédéfini (en prenant compte, le cas échéant, de l’appréciation de la valeur du bien). Dans le cadre du financement d’un projet entrepreneurial, les deux parties peuvent signer un contrat de Musharaka. La banque et le client participent en tant que partenaires dans le financement du projet en se partageant les bénéfices, ou en assumant mutuellement les pertes. Le contrat de Mudarabah est une alternative au contrat de Musharaka pour lequel le client n’investit pas de capital, mais engage son expertise et mobilise son temps pour la gestion du projet. Enfin, pour le contrat d’Ijarah, la banque islamique acquiert le bien et le loue au client pour une période prédéfinie avec option d’achat.
  • Emission et gestion de carte de crédit et de débit : les banques dites islamiques proposent à leur clientèle des cartes de débit prépayés ou des cartes de crédit sans intérêt.
  • Service de change et devises étrangères : les banques islamiques traitent les transactions de change en utilisant un système basé sur le principe d’achat et de vente, sans aucune forme de spéculation ou d’intérêt.
  • Services de gestion de trésorerie pour les entreprises / de comptes d’épargne et de comptes courants / de portefeuilles de placement pour les clients : les banques islamiques proposent également des services de gestion classique comparables à ceux des banques commerciales classiques dans le cadre de l’éthique conventionnelle défini par les contrats de Mudaraba et de Musharaka.
  • Services de conseils en matière d’investissement et de gestion financière : les banques islamiques proposent des services de conseil en matière d’investissement et de gestion financière qui sont conformes aux principes de la charia. Ces services proposent des projets d’investissements qui sont en conformité avec les principes de l’Islam, en prenant compte de l’interdiction de l’usure et de la spéculation, ainsi qu’en encourageant la promotion de l’investissement dans des projets socialement responsables. Les investissements proposés par les banques islamiques sont rigoureusement examinés pour s’assurer qu’ils sont conformes aux principes de la Charia. Par exemple, les investissements dans des entreprises impliquées dans des industries telles que l’alcool ou le jeu sont évités. Les investissements doivent également respecter les principes d’équité et de responsabilité sociale.
  • Services de paiement en ligne et mobiles : les banques islamiques peuvent proposer des services de paiement en ligne et mobiles qui respectent les principes de la Charia dans le cadre du traitement des transactions opérées. Par ailleurs, la démocratisation croissante de la culture start-up pousse les banques islamiques à investir dans des projets qui leur permettent de renforcer leur système de services digitalisés ( Liwwa, Al Maali ou prochainement FlouSS).
  • Courtage en bourse et investissement en titres : ces services incluent notamment des investissements dans des actions de sociétés éthiques et responsables, qui sont en accord avec les enseignements islamiques. Les banques islamiques s’engagent à offrir des solutions d’investissement éthiques, qui sont alignées avec les croyances et les valeurs de leurs clients.

Selon les estimations, la part de marché de la finance islamique dans le secteur bancaire de la région MENA représente actuellement environ 20 % du marché. Les pays comme l’Arabie Saoudite (National Commercial Bank), les Émirats arabes unis (Emirates Islamic), le Qatar (Qatar Islamic Bank) et le Koweït (Kuwait Finance House ) sont les leaders dans ce domaine, avec des secteurs financiers islamiques développés qui ont vu leur part de marché croître régulièrement au fil des ans. 

Le développement rapide de secteur est la conséquence d’une demande croissante de la part de la population de la région où le taux de bancarisation reste encore et en moyenne relativement bas par comparaison aux économies occidentales. En effet, les banques islamiques se sont imposées comme une solution alternative au système classique par la possibilité offerte aux consommateurs de rallier leur pratiques religieuses et financières.

La dimension morale prônée par les banques islamique n’est pas le projet du seul vecteur religieux. La question de l’éthique sociale introduit une dimension plus englobante d’égalité, de coopération et de solidarité qui ne fait pas des banques islamiques l’exclusivité monopolistique de la seule clientèle musulmane.

En outre, les plans d’investissement sont majoritairement axés sur des projets à impact social (éducation, santé …) et environnemental (énergies renouvelables, green start-up  … ) qui peuvent intéresser une vaste tranche de la population sans poser la question des croyances.

Les banques islamiques ont pour ambition de participer à la réduction de la pauvreté ainsi qu’à la création d’emplois par l’utilisation des produits de financement participatif, exposés dans les propos susdits, pour les micro-entreprises et les projets à petite échelle, qui sont souvent exclus du système bancaire traditionnel.  

L’avenir de la pratique financière islamique dans la région MENA, et notamment dans la région du Maghreb où l’industrie entame à peine son développement, dépendra essentiellement de l’éducation de la population vis-à-vis de ses fondements. Les banques islamiques peinent à mettre en lumière l’impact social qui demeure, après la question religieuse, la principale proposition de valeur pour leur clientèle potentielle. 

Catégories
Nos analyses

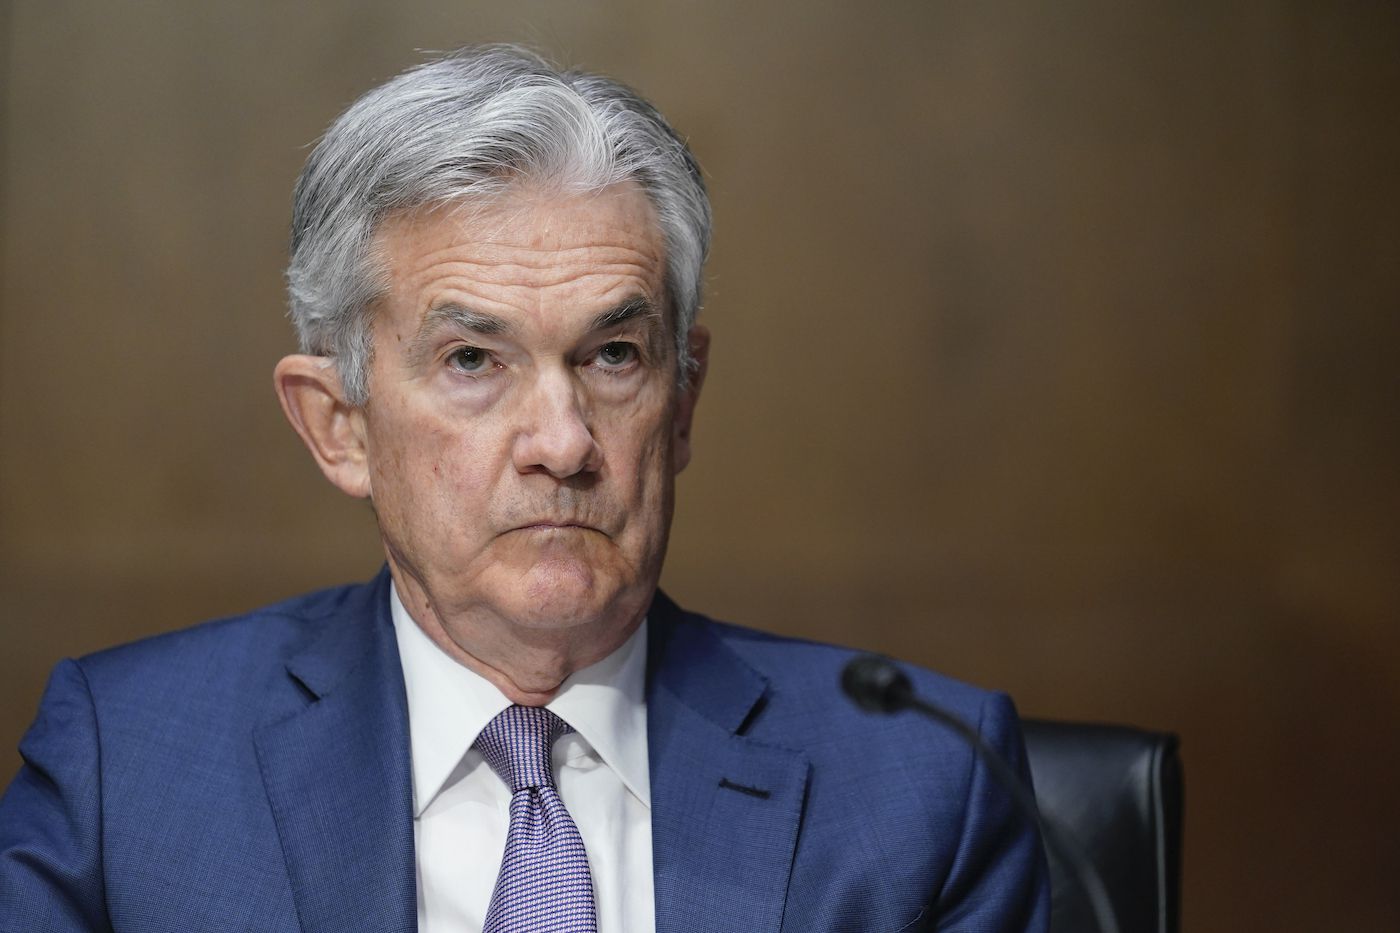
Quelles conséquences à prévoir après les derniers rapports de la FED ?

Garantir la fin de la hausse des prix reviendrait à crier victoire avant l’heure … mais tout semble déjà présager une bonne entame désinflationniste.  

C’est d’un long combat quadriennal que ressortent Jerome Powell et son équipe dans la lutte contre l’inflation depuis le Covid-19. La perturbation de la chaîne d’approvisionnement et des échanges commerciaux entraînant une hausse importante de coûts des matières premières et des produits manufacturés. Les mesures de confinement limitant les productions industrielles et réduisant l’offre de nombreux biens et services. Le cataclysme économique creusé par la pandémie du Covid avant d’être excavé par la guerre en Ukraine semble pourtant s’estomper au profit d’une entame déflationniste, sinon maturée, au moins bien avancée selon les derniers rapports de la FED.  

Alors que les analystes financiers semblent accorder une attention scrupuleuse aux décisions de Powell, dans quelle mesure les taux directeurs annoncés par la FED permettent-ils de prendre le pouls d’une économie guérissante ?  

Pour rappel, le taux directeur de la FED correspond au taux d’intérêt que les banques commerciales s’appliquent entre elles pour les facilités de prêts marginales au jour le jour. Il représente le taux d’intérêt de base pour l’économie américaine et son influence s’étend à l’ensemble de l’économie mondiale. C’est ainsi que vous constaterez que les agendas des conférences de presse des banques centrales s’organisent en partie selon le programme fixé par Washington. 

Verum est, quelques jours après la dernière sortie de Powell, Lagarde rapplique en annonçant une hausse équivalente des taux d’intérêt de la BCE, et il en est de même du côté du Canada, de l’Inde, du Maroc …   Lorsque la FED opte pour une hausse de ses taux d’intérêt, cela engendre un effet domino qui se traduit comme suit :  

Sur le plan Macro : 

  • Les banques commerciales obtiennent moins de liquidités (ou, fixant les quantités de transferts, des prêts à intérêts plus élevés) 
  • Les agents économiques empruntent à des taux plus élevés 
  • La demande pour les crédits de consommations diminue et moins de ménages souhaitent financer leurs projets 
  • Moins d’entreprises s’endettent pour financer leur développement
  • Cela entraînera donc une baisse des crédits dans l’économie et une baisse de la quantité de monnaie en circulation 
  • Sans ajustement rapide de l’offre, le niveau des prix diminue   

À l’échelle des marchés financiers : 

  • Des taux d’intérêts plus élevés attirent les investisseurs internationaux en quête de meilleurs rendements 
  • Le marché financier constate une diminution de la demande d’actions et d’actifs à risques au profit de placements obligataires
  • Les entreprises gourmandes en dette dans le cadre du financement de leurs opérations peuvent expérimenter une chute de leur valorisation boursière en raison des coûts plus élevés des prêts

Au niveau du commerce international :

  • La hausse des taux d’intérêt, engendrant une hausse de la demande pour la monnaie nationale (USD), implique son appréciation par rapport aux devises étrangères
  • Cette appréciation implique à son tour la hausse du prix des exports relativement à celui des imports. La balance commerciale penche  du côté d’une tendance déficitaire (si excédentaire elle était)
  • Les pays émergents constatent une augmentation de la valeur de leur dette étant donné la dépréciation de leur devise face au Dollar américain (dans le cadre du remboursement des prêts émis par le FMI et de la BM)

La stratégie entamée par la FED semble jusque-là battre toute prévision, même optimiste, grâce au génie et à l’expérience de Powell dans le quadrillement de l’inflation. L’annonce faite des 25 points de base amenant les taux d’interêt à leur niveau le plus élevé depuis 2007 permet aux experts d’affirmer, avec plus ou moins de confiance, que le pic inflationniste est désormais derriere nous.

La FED continuera-t-elle d’alimenter cette escalade des taux d’intérêt ? Affaire à suivre … seule l’accommodation (ou pas) du marché nous permettra d’en tirer les conclusions nécessaires. Dans tous les cas, si votre concessionnaire de voitures affiche une période de soldes, sachez que ce n’est pas plus un acte de générosité de sa part qu’il n’est la conséquence mécanique d’une régulation administrée du marché.     

« Nous allons être prudents avant de déclarer la victoire et d’envoyer des signaux indiquant que nous pensons que la partie est gagnée, car nous avons un long chemin à parcourir », a déclaré le président de la FED, Jerome Powell, aux journalistes américains lors de sa dernière sortie médiatique.

Source : Financial Times, 2023
Catégories
Nos analyses

Profiter de l’engouement de ChatGPT en Bourse, c’est possible !

ChatGPT est en passe de devenir la référence historique qui offrira son moment de consécration à l’industrie de l’IA, et la création des équipes OpenAI ne manque pas de monopoliser l’actualité tech.

Derrière le projet gutemberguesque de deux milliardaires qui ont su anticiper l’évolution centenaire avenir, celle entamée par des chatbots et qui aujourd’hui s’enflamme dans les systèmes les plus complexes de sécurité et de transport, Elon Musk et Sam Altman sont restés réalistes en demandant l’impossible par la création d’une association à but non-lucratif en y insufflant un « petit » capitale d’une centaine de millions de dollars valorisée à l’heure actuelle par Thrive Capital et Founders Fund à près de quelques 29 milliards de dollars. 

Mais à l’heure actuelle, surfer sur le succès fulgurant de la start-up californienne reste un privilège confiné au domaine des gros joueurs auquel vous et moi n’avons pas accès, ou du moins, pas pour le moment.   

Dans les prochaines années, la révolution IA continuera non seulement à prendre une forme de plus en plus concrète dans nos vies, mais elle orchestrera les fluctuations des grands indices boursiers, en prêtant à ce mastodonte de l’industrie technologique l’humilité de ne pas espérer constituer son propre nouvel indice de capitalisation.  

Mais alors quel serait le vecteur motivant une telle résilience face à l’entrée en bourse d’OpenAI ?

Tout d’abord, il est nécessaire de préciser qu’une absence publique des marchés financiers ne signifie en aucun cas l’inexistence d’actions OpenAI. Certaines compagnies (Uber, AirBnB, Affirm …) préfèrent rester à l’ombre de Wall Street, et ce, pour quatre raisons essentielles :  

  • OpenAI tel que l’entreprise fonctionne actuellement permet à ses équipes de jouir d’une grande flexibilité en termes de prise de décisions, de planifications stratégiques et d’opérations puisqu’elles ne sont pas soumises au même niveau d’examen public et de réglementation que les entreprises publiques.  
  • Les principaux actionnaires de l’entreprise possèdent un contrôle total leur permettant de tracer les grandes lignes directrices et de définir les orientations futures d’OpenAI.  
  • La confidentialité : Les entreprises privées ne sont pas tenues de divulguer autant d’informations financières que les entreprises publiques, ce qui leur permet de préserver la confidentialité de leurs opérations commerciales et de leurs résultats financiers.  
  • Si ChatGPT est la star-tech de ce début d’année, OpenAI se doit, sinon de pondre une nouvelle innovation, au moins de tenir le cap de son succès sur le moyen terme pour assurer et rassurer les investisseurs quant à leurs placements… une question donc de timing.  

Cela étant dit, c’est en prenant connaissance des principales parties prenantes qui se partagent les parts du gâteau californien qu’il serait possible de s’inviter à la fête. Effectivement, et sans grande surprise, Microsoft figure sur la liste V.I.P avec l’annonce d’un nouvel investissement de 10 milliards de dollars succédant au premier milliard reçu par OpenAI en 2019 de la part de la multinationale ; pour rappel, GPT-3 fait l’objet d’une licence exclusive pour Microsoft et de son service cloud Azure. Si vous cherchez à parier sur l’avenir du cours de l’action OpenAI et de l’intelligence artificielle en général, l’achat d’actions Microsoft est probablement la meilleure option.

Le confectionneur américain de cartes graphiques, Nvidia, semble lui aussi constituer un bon moyen d’investissement indirect pour exposer son portfolio au boom de l’industrie de l’intelligence artificielle. Tous les modèles GPT-3 ont été entraînés sur les GPU de Nvidia puisque l’entreprise dispose d’une infrastructure matérielle et logicielle parmi les plus avancées en matière d’IA. Il est donc probable que la valeur de ses actions augmente à mesure que le secteur progresse.

Enfin, l’idée serait de prendre conscience du fait que le domaine n’est encore qu’à ses débuts, qu’OpenAI n’est qu’un précurseur et que les compétiteurs entament eux aussi leur montée en puissance.

DeepMind de Google est également l’une des sociétés d’IA les plus avancées, avec des modèles qui rivalisent avec ceux de GPT3, d’autant plus que les actions Alphabet continuent de prendre en valeur depuis l’annonce faite par Sundar Pichai de vouloir renforcer la présence de son groupe sur le marché de l’IA.    

Les prochaines semaines risquent de marquer un tournant décisif pour l’industrie de la tech … et les marchés financiers semblent bien se préparer à accueillir ce bouleversement avec un début 2023 dans le vert pour les investisseurs !