LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Bourse En vedette

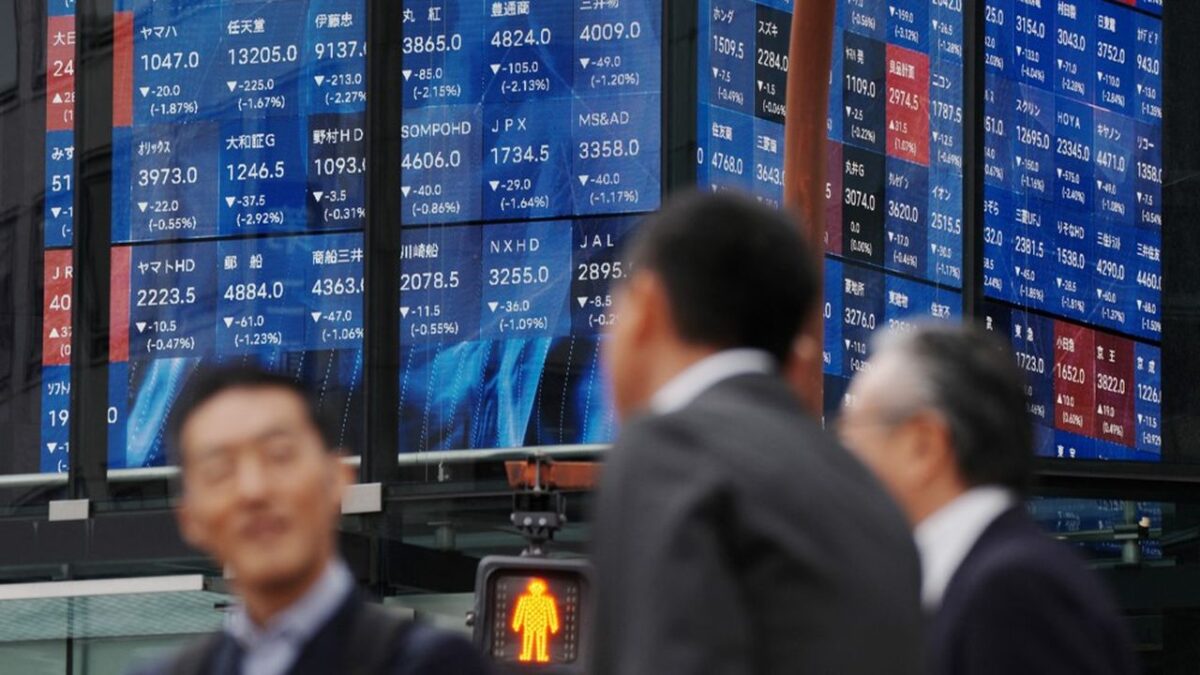
Bourse : l’Inde baisse, Séoul étend ses horaires

La Bourse indienne vient d’enchaîner une cinquième semaine de baisse consécutive, avec la pire semaine pour son secteur technologique depuis avril.

À Séoul, la Bourse s’apprête de son côté à devenir la première grande place asiatique à ouvrir une séance de cotation en soirée. Deux histoires bien différentes, sur fond d’un même contexte global : la guerre qui oppose depuis six mois les États-Unis et Israël à l’Iran continue de faire grimper le pétrole et les taux américains, deux facteurs qui pèsent sur l’ensemble de la région.

Ce qui s’est passé, chiffres à l’appui

  • Nikkei 225 (Japon) : 64 011,34 points (-3,33 %)
  • Hang Seng (Hong Kong) : 24 805,63 points (-2,07 %)
  • Shanghai Composite (Chine continentale) : 3 888,11 points (-2,31 %)
  • KOSPI (Corée du Sud) : 6 909,91 points (+1,08 %)
  • TAIEX (Taïwan) : 46 184,85 points (-1,63 %)
  • USD/JPY : 153,55 (-3,88 %)

Le Nikkei 225 rassemble 225 grandes entreprises cotées à Tokyo. Le Hang Seng regroupe les principales valeurs de Hong Kong, place financière qui sert souvent de porte d’entrée vers la Chine continentale.

Le Shanghai Composite représente le marché chinois continental, tandis que le KOSPI reflète la Bourse de Séoul, dominée par de grands groupes industriels et technologiques. Le TAIEX, à Taïwan, est quant à lui fortement exposé aux semi-conducteurs.

L’Inde, en première ligne face au pétrole

Le Sensex et le Nifty, les deux principaux indices indiens, ont terminé leur cinquième semaine consécutive de baisse, le secteur technologique signant sa pire semaine depuis avril.

La presse financière indienne attribue explicitement ce repli à la hausse du pétrole, à des rendements du Trésor américain proches de 5 % et aux ventes d’investisseurs étrangers.

Le mécanisme mérite d’être expliqué : l’Inde importe une large part du pétrole qu’elle consomme. Quand le prix mondial du baril grimpe, sa facture énergétique augmente mécaniquement.

Cela pèse sur sa balance commerciale et peut fragiliser sa devise : un canal de transmission classique entre un choc pétrolier mondial et les marchés d’un pays importateur net d’énergie.

La Corée du Sud teste une séance en soirée mais pas encore cette semaine

La Bourse de Séoul, le Korea Exchange, va étendre ses horaires de cotation jusqu’à 20 h à partir de lundi, pour environ 2 400 valeurs du KOSPI et du KOSDAQ.

La vente à découvert sera autorisée pendant cette séance étendue, tandis que les ETF en seront exclus dans un premier temps.

L’objectif est de faire chevaucher les horaires de cotation avec ceux des marchés européens afin d’attirer davantage d’investisseurs internationaux. Il s’agit d’une première parmi les grandes places asiatiques, dans la lignée d’une tendance mondiale vers un trading quasi permanent, déjà amorcée au Nasdaq et au NYSE.

Cette mesure entre en vigueur après la période couverte par les chiffres ci-dessus. Elle ne peut donc pas expliquer la hausse de 1,08 % du KOSPI cette semaine.

Le mouvement s’inscrit plutôt dans une tendance plus large : l’indice reste en hausse de 64 % depuis le début de l’année 2026, malgré un recul de 22 % depuis son pic de juillet.

La performance de la semaine ressemble ainsi davantage à un rebond ponctuel à l’intérieur d’une correction plus large qu’à un effet de l’annonce sur les horaires de cotation.

Diplomatie régionale : un dégel entre l’Inde et la Chine

Lors du 18ᵉ sommet des BRICS à New Delhi, le président chinois Xi Jinping a rencontré le Premier ministre indien Narendra Modi, à l’occasion de sa première visite en Inde depuis sept ans.

Les deux dirigeants se sont engagés vers une résolution de leur différend frontalier, plusieurs années après un affrontement meurtrier à leur frontière commune.

Xi Jinping a par ailleurs annoncé que la Chine prendrait la tête d’une coopération entre les pays des BRICS sur l’intelligence artificielle, un domaine dans lequel elle affiche des ambitions concurrentes de celles des États-Unis.

En toile de fond, une tension industrielle illustre cependant les enjeux commerciaux qui subsistent malgré ce dégel diplomatique.

Le gouvernement américain a averti le constructeur automobile Ford que son recours à une technologie de batteries provenant d’une entreprise chinoise constituait, selon lui, un risque pour la sécurité nationale.

Un rappel que la rivalité technologique sino-américaine reste vive, y compris dans des secteurs comme l’automobile électrique.

Comprendre USD/JPY : quand une baisse signifie un renforcement

USD/JPY exprime combien de yens sont nécessaires pour acheter un dollar.

Sa baisse de 3,88 % cette semaine, à 153,55, signifie que le dollar s’est déprécié face au yen : il faut désormais moins de yens pour obtenir un dollar.

Prenons un exemple.

Un investisseur convertissant 10 000 USD en yens au taux de début de semaine environ 159,7, déduit de la variation de -3,88 % aurait obtenu environ 1 597 000 JPY.

Au taux de fin de semaine de 153,55, ces mêmes 10 000 USD ne valent plus que 1 535 500 JPY, soit environ 61 500 JPY de moins.

Un yen plus fort pèse traditionnellement sur les grandes entreprises exportatrices japonaises, qui occupent une place importante dans le Nikkei. Leurs produits deviennent plus chers en devise étrangère et leurs revenus, une fois convertis en yens, diminuent.

Le yen est également traditionnellement recherché comme valeur refuge en période de tension internationale. Ce mécanisme est cohérent avec le climat géopolitique global du moment, sans qu’aucune source ne permette d’affirmer qu’il explique à lui seul le mouvement observé cette semaine.

Conclusion

Cette semaine confirme que les marchés asiatiques ne forment pas un bloc homogène.

L’Inde encaisse de plein fouet la hausse du pétrole, tandis que la Corée du Sud prépare une réforme structurelle de sa Bourse. Dans le même temps, la diplomatie sino-indienne se réchauffe alors que les tensions commerciales et technologiques sino-américaines persistent.

Reste désormais à observer, dans les prochaines semaines, si la séance en soirée coréenne parviendra effectivement à attirer les flux internationaux qu’elle vise et si l’Inde réussira à enrayer sa série de pertes hebdomadaires.

Sources :

Inde : cinquième semaine consécutive de baisse du Sensex/Nifty, pétrole au-dessus de 100 $ et pression sur les marchés

Corée du Sud : lancement de la séance après-Bourse jusqu’à 20 h

Xi Jinping–Narendra Modi : rencontre au sommet des BRICS à New Delhi
Ford et technologie chinoise de batteries

Catégories
Actualité Banque & Finance Cryptomonnaies

La crypto face à une Fed qui resserre

La banque centrale américaine vient de relever ses taux pour la première fois depuis juillet 2023. Pour beaucoup d’investisseurs crypto français, l’info est passée au second plan. C’est une erreur : le prix du bitcoin peu dépendre bien plus de Washington qu’on ne le croit.

Mercredi 16 septembre, le comité de politique monétaire de la Réserve fédérale a voté à l’unanimité une hausse d’un quart de point. Le taux directeur passe dans une fourchette de 3,75 % à 4 %. C’est la première décision de ce type depuis l’arrivée de Kevin Warsh à la tête de l’institution, en mai.

Côté crypto, pas de krach. Le bitcoin s’est maintenu autour de 76 000 dollars, pendant que Coinbase perdait plus de 4 % en Bourse et Circle, l’émetteur de l’USDC, près de 7 %. Beaucoup d’investisseurs zappent les réunions de la Fed. Voici pourquoi c’est une erreur.

Les taux et la crypto : le lien en une image

Le taux directeur, c’est le prix de l’argent. Quand la Fed le fait baisser, emprunter ne coûte plus presque rien. Quand elle le monte, tout se trouve plus cher.

Vous disposez de 10 000 dollars à placer. Si un bon du Trésor américain rapporte 0,1% par an, vous irez chercher du rendement ailleurs, crypto comprise. S’il vous rapporte 4 % sans effort, pourquoi subir un actif qui peut perdre 30 % en un mois ?

Le bitcoin ne distribue ni dividendes ni intérêts.Plus l’argent « sans risque » rapporte, plus il coûte cher en opportunité de détenir du BTC.De là vient tout le reste.

Pourquoi la Fed resserre maintenant

Il y a quelques mois, on parlait encore de baisses. Ce qui a tout changé, c’est l’énergie : la guerre entre les États-Unis et l’Iran a fait flamber le pétrole, et l’inflation américaine atteignait 3,4 % sur un an en août, loin de l’objectif de 2 %.

Warsh avait prévenu fin août à Jackson Hole, en rappelant que l’inflation PCE, l’indicateur préféré de la Fed, restait à 3,7 %. Le bitcoin avait alors glissé sous les 77 000 dollars. Détail politique : la hausse tombe à quelques semaines des midterms, malgré les appels répétés de Donald Trump à baisser les taux.

2020-2025 : la preuve par l’histoire

Mars 2020, COVID. Zéro taux, planche à billets à plein régime. En novembre 2021, le bitcoin est passé d’environ 5 000 dollars à près de 69 000 dollars.

Ensuite l’inflation revient. En 2022, la Fed a augmenté son taux de 0,25 % à 4,50 % sur neuf mois, et le bitcoin a perdu environ 60 %. Terra, Celsius, FTX : les faillites avaient leurs propres causes, mais elles ont éclaté au moment même où la liquidité se retirait.

Le cycle suivant vient conforter la règle. Dès 2023, le marché repart en prévision de la fin des hausses, les ETF bitcoin arrivent en janvier 2024, la Fed abaisse ses taux à partir de septembre 2024, et le BTC dépasse les 120 000 dollars en octobre 2025. À retenir : les marchés bougent avant la Fed.

Pourquoi le bitcoin n’a pas plongé ?

Justement, parce que tout le monde l’attendait. Goldman Sachs, JPMorgan, UBS, Barclays et la plupart des grandes banques prévoyaient un quart de point, et les marchés à terme lui donnaient plus de 92 % de probabilité le matin même. On avait déjà vu ce travail : après un rallye d’août de 63 000 à plus de 80 000 dollars, le BTC était déjà redescendu autour de 76 000.

Tout ne va pourtant pas bien. Les ETF bitcoin américains ont connu environ 746 millions de dollars de sorties les 15 et 16 septembre. Les institutionnels font les gros yeux.

Et pour un investisseur français ?

« Je suis en euros, c’est la BCE qui compte. » Justement : elle a devancé la Fed. Le 10 septembre, la BCE a relevé ses taux pour la deuxième fois de l’année, portant le taux de dépôt à 2,50 %, avec une inflation en zone euro à 3,3 % en août. Des deux côtés de l’Atlantique, le message est le même.

La Fed pèse pourtant plus lourd sur votre portefeuille crypto, pour deux raisons :

  • La crypto vit en dollars. USDT et USDC sont adossés au dollar et placés en bons du Trésor américains. Quand la Fed resserre, c’est la liquidité de tout l’écosystème qui se contracte.
  • L’effet change. Des taux américains plus hauts soutiennent souvent le dollar. Si le BTC baisse en dollars mais que le dollar monte face à l’euro, la perte est amortie pour un investisseur en euros. L’inverse est vrai aussi.

Alors, fin de l’argent facile ?

Une hausse n’est pas un cycle, et 2026 n’est pas 2022 : on ne part pas de zéro. Mais la Fed n’a pas dit son dernier mot. Selon son « dot plot », 16 des 18 participants anticipent une nouvelle hausse d’ici la fin de l’année.

Le vrai risque, c’est le pétrole. Une hausse de taux ne fait pas baisser le prix du baril. Si l’inflation résiste, la Fed pourrait devoir aller plus loin, et c’est ce scénario qui ferait vraiment mal aux actifs risqués.

À surveiller dans les semaines qui viennent : le prix du pétrole, les chiffres d’inflation américains, le dollar, les flux des ETF bitcoin, et le niveau des 75 000 dollars, que plusieurs analystes considèrent comme le support clé à court terme.

Les dates à noter

  • 7 octobre : compte rendu de la réunion de septembre de la Fed
  • 28 octobre : prochaine décision de la Fed et conférence de presse
  • 29 octobre : prochaine décision de la BCE

Ignorer la Fed quand on détient de la crypto, c’est naviguer sans regarder la météo. Le bateau peut être excellent, le vent décide quand même d’une bonne partie du trajet.

Catégories
Banque & Finance En vedette Entreprises

Trade Republic Belgique : la banque débarque avec un IBAN belge

Après avoir réussi à s’imposer en France, Trade Republic poursuit son expansion en Europe et lance désormais son offre bancaire en Belgique.

La fintech allemande s’attaque désormais plus sérieusement à la Belgique, avec une offre adaptée au marché local et notamment l’arrivée d’un IBAN belge.

Il y a encore quelques années, Trade Republic était principalement connu comme un courtier allemand permettant d’acheter facilement des actions et des ETF depuis son smartphone.

Depuis, le chemin parcouru est considérable. En France, Trade Republic a progressivement réussi à se faire une place face aux banques traditionnelles et aux courtiers historiques, notamment grâce à une application simple, des frais réduits et la possibilité de mettre en place des plans d’investissement programmés à partir de petits montants.

La plateforme a également considérablement élargi son offre. Actions, ETF, obligations, carte bancaire, rémunération des liquidités… Trade Republic ne veut plus être uniquement l’application sur laquelle ses clients investissent en Bourse.

Son ambition est désormais de devenir un acteur beaucoup plus important dans la gestion quotidienne de leur argent. Après la France, c’est maintenant en Belgique que cette stratégie prend une nouvelle dimension.

Trade Republic passe à la vitesse supérieure en Belgique

La grande nouveauté pour les clients belges est l’arrivée d’un IBAN belge. Un changement important pour Trade Republic, qui adapte ainsi davantage son service au marché local.

Les utilisateurs belges peuvent désormais disposer d’un compte plus intégré à leur quotidien tout en conservant l’accès aux services d’investissement qui ont contribué au succès de la plateforme dans d’autres pays européens.

Si vous souhaitez découvrir plus en détail les services proposés par Trade Republic et consulter son offre, vous pouvez le faire directement via le lien ci-dessous :

Trade Republic veut ainsi reproduire une stratégie déjà observée en France : commencer par attirer les investisseurs avec une offre de courtage accessible, puis enrichir progressivement les services proposés.

3 % pour attirer de nouveaux clients belges

Pour accélérer son développement, Trade Republic accompagne également son offensive belge d’une offre destinée aux nouveaux clients.

Ces derniers peuvent bénéficier de 3 % d’intérêts sur leurs liquidités jusqu’à 50 000 euros. Les intérêts sont calculés quotidiennement et versés chaque mois.

Un argument qui permet à Trade Republic de ne plus seulement concurrencer les plateformes d’investissement, mais également les banques sur une partie de l’épargne de leurs clients.

Et le potentiel est important.

Selon Trade Republic, environ 90 milliards d’euros dorment actuellement sur les comptes courants belges sans générer d’intérêts. C’est précisément une partie de cet argent que la fintech souhaite attirer.

De courtier à véritable acteur bancaire

C’est probablement le changement le plus intéressant dans la trajectoire de Trade Republic. En quelques années, l’entreprise est passée d’un courtier en ligne spécialisé dans l’investissement à une plateforme proposant de plus en plus de services traditionnellement associés aux banques.

L’arrivée d’un IBAN local en Belgique s’inscrit directement dans cette évolution. Trade Republic met également en avant une meilleure intégration des spécificités fiscales belges, avec notamment la prise en charge automatique de certaines obligations liées aux transactions boursières.

L’objectif est simple : réduire au maximum les obstacles qui pourraient pousser un investisseur belge à préférer sa banque ou un courtier local.

Après la France, la Belgique

Le marché français a constitué une étape importante dans l’expansion européenne de Trade Republic.

La fintech y a réussi à construire sa notoriété et à séduire une nouvelle génération d’investisseurs avec une approche beaucoup plus simple de l’investissement.

La Belgique représente désormais un nouveau terrain de développement.

Et Trade Republic n’arrive plus avec la même proposition qu’à ses débuts.La fintech dispose aujourd’hui d’une offre beaucoup plus large mêlant investissement, épargne, paiements et services bancaires.

L’IBAN belge est donc bien plus qu’une simple nouveauté technique. Il symbolise surtout les ambitions grandissantes de Trade Republic en Europe.

Après avoir réussi à se faire une place en France, Trade Republic veut désormais reproduire la recette en Belgique.

Sources :

Trade Republic Belgique

Trade Republic Belgique – Intérêts

Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette Nos analyses

Stablecoins : peuvent-ils rivaliser avec les banques centrales ?

Longtemps cantonnés à l’univers des cryptoactifs, les stablecoins intéressent désormais les banques, les géants des paiements et les grandes entreprises technologiques.

Le marché mondial a dépassé 300 milliards de dollars en 2026, contre moins de 10 milliards six ans plus tôt, selon Christine Lagarde. Près de 90 % de ce marché reste concentré entre deuxémetteurs, Tether et Circle, très majoritairement libellés en dollars. La question n’est donc plus seulement technologique : elle devient monétaire etgéopolitique. Qui contrôlera les infrastructures de la monnaie numérique de demain, les banques centrales, les banques commerciales ou les acteurs privés ?

Une nouvelle bataille autour du dollar numérique

Le marché s’est longtemps structuré autour de Tether (USDT) et de l’USDC de Circle, un émetteur créant un jeton adossé à des réserves censées en garantir la stabilité. Mais une nouvelle génération de projets change la donne : Open USD (OUSD), lancé en juin 2026 par Open Standard, réunit déjà plus de 140 entreprises, dont Visa, Mastercard, Stripe,
BlackRock, Coinbase et Google.

Contrairement à un émetteur unique, Open USD fonctionne comme une infrastructure commune : la frappe et le rachat des jetons sont gratuits, et l’essentiel des revenus des réserves est reversé aux partenaires. La bataille ne porte donc plus seulement sur la taille des stablecoins, mais sur la répartition de la valeur qu’ils génèrent.

Les banques centrales face à une nouvelle concurrence

Christine Lagarde reconnaît la croissance spectaculaire des stablecoins tout en pointant les risques pour la stabilité financière et la souveraineté monétaire, la BCE redoutant une «dollarisation numérique » de l’Europe.

Le mécanisme est simple : si particuliers et entreprises déplacent leurs liquidités des banques vers les stablecoins, les établissements bancaires perdent une source de financement, ce qui peut renchérir le crédit. La Banque des règlements internationaux (BRI) partage cette inquiétude : environ 98 % de la valeur des stablecoins est libellée en dollars,un facteur qui pourrait accentuer la dollarisation numérique dans certaines économies.

L’Europe cherche une troisième voie

Plutôt que d’interdire les stablecoins, l’Europe régule la monnaie privée via le règlement MiCA, qui impose aux émetteurs de constituer des réserves séparées et protégées, tout en développant sa propre monnaie publique numérique. La BCE vise une première émission de l’euro numérique en 2029, avec un projet pilote de 12 mois à partir de 2027 et 36 prestataires déjà sélectionnés. L’objectif n’est pas d’éliminer les solutions privées, mais de faire coexister monnaie publique et moyens de paiement privés, y compris via des transactions réglées en monnaie de banque centrale sur des
infrastructures numériques (DLT).

Trois architectures en concurrence

Le stablecoin privé offre une infrastructure programmable et internationale, mais dépend de la qualité de ses réserves et de son cadre réglementaire. Le dépôt bancaire tokenisé conserve le lien avec le système bancaire tout en devenant numérique et programmable. La monnaie numérique de banque centrale, elle, reste une créance directe sur la banque centrale et pourrait servir d’ancre de confiance.

La BRI privilégie aujourd’hui les dépôts tokenisés pour les paiements courants, une manière de bénéficier de la tokenisation sans bouleverser les fondations du système monétaire existant.

Le véritable enjeu : qui captera la valeur ?

Les stablecoins ne sont plus de simples moyens de paiement : ils deviennent des infrastructures financières capables de générer des revenus, des commissions et des effets de réseau. Open USD pousse cette logique plus loin en redistribuant les revenus des réserves à l’écosystème qui contribue à son adoption.

La question n’est donc plus de savoir quel stablecoin est le plus utilisé, mais qui contrôlera l’infrastructure, les utilisateurs et les revenus de cette nouvelle économie monétaire numérique.

Vers une coexistence plutôt qu’une victoire absolue

Il serait prématuré d’annoncer la victoire des stablecoins ou celle des banques centrales. La BRI estimait le marché mondial à environ 315 milliards de dollars début avril 2026, mais leur usage réel dans les paiements du quotidien reste très inférieur à leurs volumes transactionnels globaux.

Le scénario le plus probable est celui d’une hybridation : les banques centrales fourniraient l’ancre monétaire, les banques commerciales conserveraient leur rôle dans le crédit, les stablecoins apporteraient des infrastructures programmables et transfrontalières, tandis que
les entreprises technologiques assureraient la distribution.

Conclusion

La bataille des stablecoins ne se résume pas à un affrontement entre finance traditionnelle et cryptomonnaies : elle relance une question bien plus ancienne, celle du droit de créer et de contrôler la monnaie.

L’Europe défend sa monnaie publique numérique, les acteurs privés construisent des infrastructures mondiales autour du dollar, et les banques explorent les dépôts tokenisés. La prochaine révolution monétaire ne verra sans doute pas disparaître les banques centrales, mais les obligera à partager l’infrastructure monétaire avec des acteurs privés qu’elles n’avaient encore jamais eu à affronter à cette échelle. La véritable bataille ne sera peut-être pas celle du jeton le plus populaire, mais celle de l’infrastructure qui deviendra indispensable.

SOURCES

Catégories
Banque & Finance Cryptomonnaies Géopolitique

CLARITY Act : le pari réglementaire des États-Unis.

Un vote à 60 voix, dès demain

Le Sénat américain sort à peine de ses vacances. Il ne traîne pas pour autant : mardi 15 septembre, 14h15 à Washington, il vote sur le CLARITY Act, le texte censé poser enfin des règles claires pour le marché crypto aux États-Unis.

Un point à ne pas rater : ce vote ne porte pas sur l’adoption du texte. C’est un vote de clôture, une simple étape de procédure qui décide si le débat peut continuer. Il faut 60 voix. Les républicains en ont 53. Autrement dit, sans au moins sept démocrates prêts à voter avec l’autre camp, le texte s’arrête là.

Le climat se durcit. Elizabeth Warren mène l’opposition et parle d’une loi « écrite par l’industrie crypto pour l’industrie crypto ». En face, Brian Armstrong, le patron de Coinbase, mise sur un passage. Son raisonnement : Thune n’aurait pas calé la date du 15 s’il n’y croyait pas. Les marchés de prédiction, eux, n’ont pas attendu. Sur Polymarket, la probabilité d’adoption en 2026 est passée de 82 % en février à 16 % début septembre. Galaxy Research descend encore plus bas : 10 %.

Le calendrier complique tout. L’inflation américaine est tombée vendredi, la Fed annonce ses taux mercredi, et la SEC tient jeudi une table ronde sur le trading 24h/24. Une semaine chargée pour les cours.

Le CLARITY Act, c’est quoi au juste ?

Son vrai nom : Digital Asset Market Clarity Act (H.R. 3633).

Une phrase suffit pour résumer l’enjeu : mettre fin à la guerre de territoire entre les deux régulateurs américains.

Depuis des années, personne ne sait vraiment qui commande. La SEC, le gendarme boursier, considère la plupart des tokens comme des titres financiers. La CFTC, qui régule les matières premières, revendique les cryptos ressemblant davantage à des marchandises. Résultat : un flou permanent, des procès à répétition, et des entreprises qui préfèrent s’installer ailleurs.

Le CLARITY Act tranche. Il répartit la compétence : la SEC garde les actifs assimilés à des titres, la CFTC récupère les « digital commodities ». Une interprétation commune des deux agences a déjà classé 16 tokens, dont XRP, Solana et Dogecoin, comme des matières premières numériques relevant de la CFTC. Le texte crée aussi un régime d’enregistrement pour les plateformes, autorise les banques à conserver et staker des crypto-actifs dans un cadre régulé, et interdit à la Fed de lancer une monnaie numérique de banque centrale directement auprès du grand public sans feu vert du Congrès.

Trois points précis coincent, et ce ne sont pas des détails techniques:

  • L’éthique. Une clause ajoutée au Sénat interdirait au président, au vice-président, aux élus et à leurs conjoints de lancer ou parrainer des crypto-actifs pendant leur mandat. Traduction : elle vise directement Donald Trump et ses memecoins, alors que ses revenus liés à la crypto sont estimés autour de 1,4 milliard de dollars. Certains démocrates refusent de voter sans cette clause ; la Maison-Blanche traîne des pieds.
  • La DeFi. La responsabilité des développeurs de protocoles décentralisés (l’article 604 du texte) reste ouverte. Faut-il tenir un codeur responsable de ce que font les utilisateurs de son smart contract ?
  • Les stablecoins. Le débat porte sur le rendement : peut-on rémunérer un utilisateur qui laisse dormir ses stablecoins ? Les banques traditionnelles craignent une fuite des dépôts. Pour Coinbase, dont les récompenses sur l’USDC pèsent près de 1,35 milliard de dollars de revenus annuels, l’enjeu est direct.

Même si le vote de clôture passe, rien n’est joué. Le texte devra ensuite être débattu, amendé, voté. Si le Sénat le modifie, la Chambre devra se prononcer à nouveau, voire passer par une commission de conciliation. La fenêtre de tir est étroite avant la campagne des midterms de l’automne.

Le miroir européen : la France a déjà tourné la page

Voilà où l’histoire devient intéressante pour un lecteur français. Ce que les États-Unis cherchent péniblement à construire, un cadre unifié, des règles lisibles, l’Europe l’a déjà. Ça s’appelle MiCA, en vigueur depuis fin décembre 2024.

Et cet été, un cap est passé presque en silence. Le 1er juillet 2026, la période de transition a pris fin. Depuis, une plateforme ne peut plus opérer en France sur la base de l’ancien statut PSAN hérité de la loi PACTE. Il lui faut désormais l’agrément PSCA (Prestataire de Services sur Crypto-Actifs), l’équivalent français du CASP européen.

Pas d’agrément, pas d’activité. Et la règle mord. L’exemple le plus parlant, c’est Binance. Premier exchange mondial, présent en France depuis son enregistrement PSAN de 2022, il n’a jamais décroché d’agrément MiCA nulle part dans l’UE. Après avoir retiré au printemps sa demande déposée en Grèce, il a cessé d’accueillir de nouveaux clients français et de nouveaux dépôts le 1er juillet. Les comptes existants ne peuvent plus faire que du retrait. Opérer sans agrément n’est plus une zone grise : c’est un délit, passible de deux ans de prison et 30 000 euros d’amende. L’AMF a radié les acteurs restés sans dossier à temps, et l’ESMA a appelé les prestataires non autorisés à fermer boutique proprement, sans laisser leurs clients sur le carreau.

En France, l’architecture est claire. L’AMF instruit les dossiers et supervise. L’ACPR, adossée à la Banque de France, gère le volet prudentiel, les stablecoins et la lutte anti-blanchiment. L’ESMA coordonne au niveau européen. Un utilisateur qui détient ses cryptos sur Coinbase, Kraken ou Bitpanda, tous agréés dans un pays de l’UE et actifs en France via le passeport européen, voit surtout la différence au KYC : vérifications renforcées, preuve de domicile, contrôle de l’origine des fonds au-delà de certains seuils.

Le vrai sujet, des deux côtés de l’Atlantique : qui gouverne ?

Le CLARITY Act et le débat français finissent par se rejoindre. L’Europe se pose la même question que Washington, mais dans l’autre sens.

Aux États-Unis, on veut répartir le pouvoir entre deux agences. En Europe, on discute de le concentrer. Le 4 décembre 2025, la Commission a proposé de confier à l’ESMA la supervision directe des plus gros prestataires crypto transfrontaliers, ceux que surveillent aujourd’hui les régulateurs nationaux. La presse spécialisée a vite trouvé une étiquette : « MiCA 2.0 », ou la « SEC européenne ».

Les partisans, France, Italie et Autriche en tête, avancent un argument simple : le passeport européen actuel pousse à une course au moins-disant. Une plateforme s’agrée dans le pays le plus permissif, puis opère partout. Centraliser à l’ESMA éviterait ce patchwork. Verena Ross, présidente de l’ESMA, plaide pour un vrai marché unique du capital, et la BCE de Christine Lagarde va dans le même sens. Le projet s’appuie sur le rapport Draghi de 2023.

Tout le monde n’applaudit pas. Certains y voient un dessaisissement des États au profit de Bruxelles, sans vote direct des citoyens. Un enjeu de souveraineté. Le cabinet BearingPoint soulève un risque plus stratégique : à trop durcir, l’Europe construirait un marché ultra-sécurisé mais périphérique, pendant que les acteurs les plus rapides partent aux États-Unis ou en Asie. La proposition n’est pas adoptée, elle doit encore passer le Parlement et le Conseil européens.

Le paradoxe prête presque à sourire : les Américains bricolent enfin la clarté que l’Europe possède déjà, tandis que l’Europe se demande si elle ne devrait pas ressembler un peu plus à la SEC.

Catégories
Banque & Finance Cryptomonnaies

Stablecoin des banques : l’euro numérique face au dollar tokenisé

Vingt-et-une grandes banques, Crédit Agricole comprise, préparent un stablecoin. En dollars d’abord. L’euro, lui, attendra. La question de la souveraineté monétaire européenne ressurgit, au moment précis où la BCE peine encore à faire décoller son euro numérique.

Le 1er septembre, vingt-et-une institutions financières ont annoncé la création d’une société commune chargée d’émettre un stablecoin. Autour de la table : Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank, UBS, Santander, MUFG, Standard Bank… et Crédit Agricole. Cinq continents. La structure doit être constituée au second semestre 2026, le jeton lancé au premier semestre 2027.

Un détail commande la lecture de toute l’opération : ce stablecoin sera libellé en dollars. L’euro figure dans les plans, présenté comme la priorité suivante avant les autres devises du G7. Mais suivante, ça veut dire après. Et « après », en matière monétaire, c’est rarement un détail de calendrier.

Un dollar bancaire pour reprendre du terrain à Tether

Le projet ne sort pas de nulle part. Il prolonge une initiative discrète lancée en octobre 2025 par dix banques, qui examinaient déjà un jeton adossé 1:1 à des réserves. Le noyau a plus que doublé en un an. Signe que le sujet a quitté le laboratoire.

L’ambition est assumée : aller chercher Tether et Circle sur leur propre terrain. Les deux émetteurs concentrent l’essentiel d’un marché où le dollar règne presque sans partage. USDT pèse autour de 140 milliards de dollars, USDC une soixantaine. En face, les stablecoins en euros dépassent à peine 350 millions. L’écart n’est pas un retard, c’est un gouffre.

Les banques ciblent les paiements transfrontaliers, le règlement d’actifs numériques et des usages allant du gros institutionnel au détail, le tout sur des blockchains publiques. Elles affichent une conformité au GENIUS Act américain comme au règlement européen MiCA. La logique est défensive autant qu’offensive : si la monnaie tokenisée s’installe, autant que les banques en gardent un morceau plutôt que de laisser la place à des acteurs nés dans la crypto. 

Reste une inconnue de taille, et elle n’est pas tranchée. Un stablecoin accessible seulement via les guichets des banques membres, c’est de la plomberie interbancaire modernisée. Un jeton librement transférable sur des chaînes publiques, c’est une attaque frontale contre Tether. Le consortium n’a pas dit lequel des deux il construit. C’est pourtant là que se joue la portée réelle du projet

Le paradoxe français

Voir Crédit Agricole embarquer dans un consortium dollar-first a de quoi surprendre. La banque verte a pourtant déjà lancé EURXT, son propre stablecoin en euro. Elle joue donc sur les deux tableaux : un pied dans le dollar mondial, un pied dans l’euro régulé.

Ce grand écart, la place bancaire française le pratique en réalité collectivement. En décembre 2025, dix banques européennes, BNP Paribas en tête, se sont regroupées dans le consortium Qivalis pour lancer, cette fois, un stablecoin en euros. Résultat : les mêmes réseaux nourrissent en parallèle un projet dollar et un projet euro. Prudence stratégique ou dispersion ? Les deux, sans doute. Personne ne veut miser sur le mauvais cheval, et personne ne sait encore lequel gagnera.

Pour Paris, le malaise est réel. La ligne officielle plaide pour un euro numérique fort et des stablecoins euro made in Europe. Or les champions nationaux mettent leurs meilleurs ingénieurs sur un jeton en dollars, parce que c’est là qu’est la demande et là qu’est le marché.

L’euro numérique, toujours en salle d’attente

Face à ce dollar bancaire qui avance, où en est la réponse publique ? La BCE a bien un calendrier. Sélection des prestataires de paiement au premier trimestre 2026, puis un pilote de douze mois à partir du second semestre 2027. En juillet 2026, la banque centrale a retenu 36 acteurs pour cette phase de test, sur une cinquantaine de candidats. Côté français, un seul groupe figure dans la liste : BPCE.

L’émission grand public, elle, n’est pas espérée avant 2029. Et encore, sous condition : il faut d’abord que le règlement européen soit adopté. La commission ECON du Parlement a voté sa position le 23 juin 2026, ouvrant le trilogue avec le Conseil, pour un accord visé en fin d’année. Le texte prévoit une monnaie publique, garantie par la BCE, avec cours légal, plafonnée à un montant envisagé de 3 000 euros par personne. Ni cryptomonnaie, ni nouvel euro : une version numérique du billet.

Faites le calcul. Le stablecoin dollar des banques est annoncé pour début 2027. L’euro numérique, dans le meilleur des cas, pour 2029. Deux ans d’avance pour le dollar tokenisé, une éternité, dans un marché qui double tous les dix-huit mois.

Le contraste des doctrines vaut le détour. Le jour même où les eurodéputés faisaient avancer l’euro numérique, le Sénat américain votait, à 85 voix contre 5, pour interdire jusqu’à fin 2030 tout dollar numérique public. Washington ferme la porte à une monnaie de banque centrale et laisse le champ libre aux stablecoins privés. Bruxelles fait l’inverse. Deux continents, deux paris opposés.

Souveraineté : le mot que Paris répète

Derrière la technique, un enjeu que la Banque de France martèle depuis des mois. Aujourd’hui, 99 % des stablecoins sont libellés en dollars et émis hors d’Europe. Son gouverneur, Emmanuel Moulin, parle d’un « risque sérieux de dollarisation numérique et de privatisation de la monnaie », dans le prolongement de la ligne fixée par son prédécesseur François Villeroy de Galhau, pour qui la monnaie numérique de banque centrale reste un « levier d’affirmation de notre souveraineté ».

L’inquiétude n’a rien d’abstrait. L’Europe a déjà l’expérience de la dépendance : environ 61 % des paiements par carte de la zone euro transitent par des réseaux internationaux, et treize pays en dépendent entièrement. Le même scénario pourrait se rejouer avec la monnaie tokenisée, à une échelle bien supérieure. Certaines projections voient la capitalisation des stablecoins passer de quelques centaines de milliards à 2 000 milliards de dollars d’ici 2028. Si cette vague est à 99 % en dollars, c’est autant d’épargne et de flux européens qui s’adossent, en pratique, à la dette américaine.

La réponse française repose sur trois piliers : des dépôts bancaires tokenisés, des stablecoins en euros émis par des banques, et les infrastructures nécessaires à leur circulation, le tout articulé avec l’euro numérique. La Banque de France se positionne en catalyseur, non en émetteur. Elle se montre ouverte à la tokenisation, mais ferme face au dollar. Une posture cohérente, mais dont la mise en œuvre demeure lente.

Ce qu’il faut surveiller

Le consortium des 21 pose une équation simple et embarrassante. Des banques européennes, avec des capitaux et des clients européens, s’apprêtent à faire circuler du dollar tokenisé à grande échelle, pendant que l’alternative publique en euros reste à deux ans de son lancement le plus optimiste.

L’euro numérique n’a pas perdu la partie. Il ne l’a même pas encore commencée. C’est peut-être ça, le vrai problème : quand le coup d’envoi sera sifflé en 2029, le dollar bancaire aura déjà deux saisons dans les jambes.

Le point à suivre dans les prochains mois reste le modèle opérationnel du jeton des 21 banques. Circuit fermé entre établissements, ou monnaie qui circule librement sur les blockchains publiques ? De cette réponse dépend l’ampleur du défi posé à l’euro. Et la vitesse à laquelle Bruxelles devra, ou non, accélérer.

Catégories
Banque & Finance Entreprises Success story

À 17 ans, Thierry Zhou affiche +50 % en Bourse

À 17 ans, Thierry Zhou affiche +50 % de gains, gère les investissements de sa famille et lance Finsteps, une appli gratuite d’éducation financière.

À seulement quelques années du bac, Thierry Zhou s’est déjà plongé dans un univers que beaucoup découvrent bien plus tard : celui des marchés financiers. 

Depuis l’âge de 12 ans, il se forme seul à l’investissement et à l’analyse financière. Une passion née, paradoxalement, d’une mauvaise expérience familiale. « Ma mère avait essayé de faire du trading avec des effets de levier. Elle a tout perdu. Cela m’a beaucoup inspiré à vouloir comprendre ce qu’était réellement le levier, ce qu’était la Bourse et comment fonctionnaient les marchés », raconte-t-il.

Plutôt que de se détourner de la finance, cette expérience va déclencher chez lui une véritable curiosité. Dès ses années de collège, il commence à multiplier les recherches. Articles spécialisés, vidéos d’analyse, rapports financiers : Thierry Zhou apprend progressivement les mécanismes des marchés et développe une véritable culture économique en autodidacte.
« Quand je rentrais du collège, je cherchais à répondre à toutes mes questions. Internet permet aujourd’hui d’avoir accès à énormément d’informations. »

Une formation autodidacte à l’économie et à la finance

Au fil des années, son intérêt dépasse rapidement la simple observation des cours de Bourse. Il se forme à la microéconomie, apprend à lire des rapports financiers et s’intéresse à l’analyse des modèles économiques des entreprises. Son univers d’investissement est également particulièrement large. Technologie, logiciels, énergie, nucléaire, pétrole ou encore industries manufacturières : il cherche avant tout à comprendre les secteurs dans lesquels il investit et les entreprises qui les composent.

Cette approche lui permet progressivement de prendre davantage de responsabilités dans la gestion des investissements de sa famille. « J’ai commencé à m’intéresser à l’investissement à 12 ans, mais j’ai réellement eu le contrôle des investissements de ma famille depuis trois ans », précise-t-il. Sur cette période, il affirme avoir obtenu près de 50 % de rendement cumulé, avec un portefeuille diversifié, en s’appuyant sur des investissements réalisés relativement tôt, tels que Nvidia, Palantir ou encore le Bitcoin.

Une performance qu’il présente toutefois comme le résultat d’un travail continu d’analyse plutôt que comme une recherche de gains rapides. « Je continue à analyser les marchés, à gérer les actifs et les allocations. » Finaliste national d’une compétition de politique monétaire, Génération euro de la Banque de France, le jeune investisseur a également été sélectionné à l’échelle nationale pour représenter la France lors des Jeux olympiques de l’Économie, une expérience qui lui a permis de porter son intérêt pour l’économie sur la scène internationale.

« J’ai eu l’honneur de représenter la France aux Jeux olympiques internationaux d’économie », explique-t-il avec fierté.
Faire de l’éducation financière une priorité. C’est également dans cette logique de transmission qu’il développe aujourd’hui Finsteps, une application destinée à rendre l’apprentissage de l’investissement en Bourse accessible au plus grand nombre.

L’application est disponible sur l’App Store et bientôt sur le Play Store. Elle est gratuite et a vocation à le rester. Son principe : proposer de petites leçons et des exercices quotidiens pour permettre à chacun de se familiariser progressivement avec les mécanismes de l’investissement en Bourse. « Le but est de former tout le monde à investir en Bourse. C’est quelque chose qui est devenu indispensable aujourd’hui. »

Finsteps entend notamment aborder l’investissement en Bourse de long terme, l’étude des entreprises et des différents secteurs économiques, l’analyse des rapports financiers, les grands principes de l’économie ainsi que la construction d’un portefeuille boursier.
Pour Thierry Zhou, l’enjeu est finalement aussi important que la performance financière elle-même : démocratiser une connaissance souvent réservée à ceux qui ont déjà été exposés à l’économie et aux marchés.

Après avoir commencé à s’intéresser à la Bourse depuis sa chambre, à l’âge de 12 ans, il souhaite désormais poursuivre son parcours de l’autre côté de l’Atlantique et explorer les opportunités offertes par les États-Unis.
Une ambition internationale, mais avec une même conviction : comprendre son argent est la première étape pour apprendre à l’investir.

https://apps.apple.com/fr/app/finsteps/id6798629024

Par Pierre Cotteau de Simencourt

Catégories
Banque & Finance Bourse Economie En vedette Energie Géopolitique Macro Monde Nos analyses

Investisseurs : les matières premières rebattent les cartes

Les matières premières restent ainsi un indicateur clé pour comprendre l’évolution de l’économie mondiale et les anticipations des investisseurs.

Pourtant, un marché envoie généralement les premiers signaux des grands changements économiques : celui des matières premières.

Pétrole, cuivre, uranium, or, gaz naturel, blé, soja ou lithium ne sont pas de simples actifs financiers. Ils constituent les fondations de l’économie mondiale. Lorsqu’une grande puissance modifie sa politique commerciale, énergétique, industrielle ou géopolitique, les premiers effets apparaissent souvent sur les marchés des matières premières, bien avant qu’ils ne soient visibles dans les bénéfices des entreprises ou les principaux indices boursiers.

Pour les investisseurs, comprendre cette dynamique permet non seulement de mieux anticiper les cycles économiques, mais aussi d’améliorer leurs décisions d’allocation d’actifs.

Les matières premières : le premier maillon de l’économie mondiale

Contrairement aux actifs financiers, les matières premières sont soumises à des contraintes physiques. Développer une mine de cuivre, construire une raffinerie, ouvrir un champ pétrolier ou augmenter la production agricole demande des années d’investissements. L’offre ne peut donc pas s’ajuster rapidement lorsque la demande évolue.

Cette inertie explique pourquoi les marchés des commodités réagissent très tôt aux changements politiques et économiques.

Le mécanisme est généralement le même :

  • Une décision politique modifie les règles du commerce ou de l’énergie
  • Les chaînes d’approvisionnement se réorganisent
  • Les flux physiques évoluent
  • Les prix des matières premières s’ajustent
  • Les entreprises et les marchés financiers répercutent ensuite ces changements

Autrement dit, les matières premières constituent souvent le premier langage des transformations économiques mondiales.

Un siècle de décisions politiques qui ont changé les marchés

L’histoire économique offre de nombreux exemples où une décision politique a profondément transformé les marchés des matières premières.
Au début du XXᵉ siècle, les politiques visant à renforcer la concurrence dans le secteur pétrolier ont profondément remodelé l’industrie énergétique mondiale.

Dans les années 1930, la montée du protectionnisme et des barrières douanières a provoqué une forte contraction du commerce international, entraînant un effondrement des prix agricoles et aggravant la crise économique mondiale. En 1971, la fin du système de Bretton Woods et de la convertibilité du dollar en or a marqué un tournant historique. Depuis lors, les matières premières sont devenues beaucoup plus sensibles aux politiques monétaires, aux mouvements du dollar américain et aux flux internationaux de capitaux. Plus récemment, les tensions commerciales, les sanctions économiques, les conflits géopolitiques, la transition énergétique ainsi que les politiques de relocalisation industrielle
ont profondément modifié les échanges mondiaux de pétrole, de gaz, de métaux stratégiques et de produits agricoles.

Chaque épisode rappelle une réalité constante : les décisions politiques redessinent les chaînes d’approvisionnement bien avant que leurs effets apparaissent dans les comptes des entreprises.

Pourquoi les investisseurs doivent surveiller les matières premières

Les matières premières jouent plusieurs rôles essentiels dans l’analyse financière.

Elles permettent notamment :

  • D’anticiper les pressions inflationnistes
  • D’identifier les futurs cycles économiques
  • D’évaluer les risques géopolitiques
  • De détecter les tensions sur les chaînes d’approvisionnement
  • D’améliorer la diversification d’un portefeuille
    Les grands investisseurs institutionnels suivent ces marchés avec attention, car ils fournissent souvent des signaux avancés que les marchés actions n’intègrent qu’avec plusieurs mois de retard.

Trois indicateurs à surveiller en priorité

Pour construire une vision stratégique des marchés, trois facteurs méritent une attention particulière.

1. Les politiques commerciales

Les droits de douane, les sanctions économiques, les restrictions technologiques et les accords commerciaux modifient directement les flux mondiaux de matières premières.
Une simple décision gouvernementale peut déplacer durablement les échanges entre
plusieurs continents.

2. Les politiques énergétiques et industrielles

Le développement des véhicules électriques, des énergies renouvelables, de l’intelligence artificielle ou encore des infrastructures numériques accroît la demande de métaux stratégiques comme le cuivre, le nickel, le lithium ou les terres rares.
À l’inverse, certaines décisions peuvent ralentir certains secteurs tout en favorisant d’autres ressources.
Comprendre ces orientations permet d’identifier les secteurs susceptibles de bénéficier des prochaines vagues d’investissement.

3. Le dollar américain et les conditions financières

La majorité des matières premières étant négociées en dollars américains, les variations de
cette devise influencent directement leur compétitivité et leurs prix.
Une appréciation du dollar tend généralement à exercer une pression sur les prix des
commodités, tandis qu’un affaiblissement peut soutenir leur progression.
Les politiques monétaires et les taux d’intérêt restent donc des variables essentielles pour anticiper l’évolution de nombreux marchés.

Les matières premières comme outil de gestion du risque

Les matières premières ne doivent pas être considérées uniquement comme un moteur de performance.
Elles constituent également un outil de diversification.
Plusieurs études montrent qu’elles peuvent contribuer à réduire le risque global d’un portefeuille lorsqu’elles sont intégrées de manière équilibrée avec les actions, les obligations et d’autres classes d’actifs.
Cette diversification devient particulièrement pertinente dans les périodes d’inflation élevée, de tensions géopolitiques ou de ralentissement économique.
Naturellement, les matières premières demeurent des actifs volatils. Leur intégration doit donc s’inscrire dans une stratégie cohérente de gestion des risques, adaptée à l’horizon d’investissement et au profil de chaque investisseur.

Ce que l’investisseur peut retenir

Les grandes transformations économiques commencent rarement sur les marchés financiers. Elles apparaissent souvent plus tôt dans les flux physiques de l’économie mondiale. Observer les matières premières revient à observer les fondations sur lesquelles reposent l’industrie, le commerce international et les politiques publiques. Pour les investisseurs, les matières premières constituent ainsi un indicateur avancé particulièrement précieux pour anticiper les évolutions économiques et ajuster leur stratégie.

Dans un monde marqué par les rivalités géopolitiques, la transition énergétique, les innovations technologiques et la recomposition des chaînes de valeur, comprendre les marchés des commodités ne relève plus d’une spécialisation réservée aux experts.

C’est désormais une compétence essentielle pour construire une stratégie d’investissement résiliente, anticiper les changements de régime économique et mieux gérer les risques à long terme.

SOURCES

Banque mondiale — Commodity Markets / Commodity Markets Outlook

FMI — Commodity Special Feature

Banque des règlements internationaux — Annual Reports

Energy Institute — Statistical Review of World Energy

Catégories
Actualité Banque & Finance En vedette

Jackson Hole 2026 : le premier grand test de Kevin Warsh à la Fed

Jackson Hole 2026 : Kevin Warsh prononcera son premier discours à la tête de la Fed. Un test décisif pour les taux et les marchés.

Sur le papier, c’est un rendez-vous académique parmi d’autres. Dans les faits, c’est probablement l’événement macroéconomique le plus scruté de la rentrée, et il arrive à un moment où le dollar, l’or et les taux longs américains racontent déjà trois histoires différentes.

Un symposium qui a pris une importance disproportionnée

Jackson Hole désigne le sommet économique organisé chaque année depuis 1978 par la Fed de Kansas City, dans les montagnes du Wyoming. Pendant longtemps, c’était un rendez-vous discret entre banquiers centraux et universitaires. Il a pris une tout autre dimension à partir de la fin des années 2000, quand Ben Bernanke, alors président de la Fed, s’en est servi pour annoncer les grandes orientations de politique monétaire pendant la crise financière. Depuis, chaque discours du président de la Fed y est disséqué comme une source de signal sur la trajectoire des taux.

Le précédent le plus marquant reste 2022. Jerome Powell y avait livré le discours le plus court de mémoire récente, à peine huit minutes, pour prévenir les marchés qu’une période de « douleur » économique serait nécessaire pour juguler l’inflation. Le S&P 500 avait chuté d’environ 3,4 % ce jour-là. Deux ans plus tard, en 2024, c’est au même endroit que Powell avait ouvert la porte aux premières baisses de taux. L’an dernier, en reconnaissant la montée des risques sur le marché de l’emploi, il avait provoqué une hausse de 1,5 % du S&P 500 et fait reculer le rendement du 2 ans américain de 10 points de base en une seule séance. Le thème officiel du symposium ne dit donc pas grand-chose de ce qui va réellement s’y passer. Ce que dit le président de la Fed compte davantage que ce pour quoi la réunion a été programmée.

Un contexte inhabituellement tendu pour un premier discours

Warsh a pris ses fonctions le 22 mai 2026, confirmé par le Sénat à seulement 54 voix contre 45, la confirmation la plus serrée de l’histoire du poste. Sa nomination par Donald Trump en janvier répondait pourtant à un objectif précis, celui d’installer à la tête de la Fed un président disposé à baisser rapidement les taux, dans la ligne de la pression exercée par la Maison Blanche sur Jerome Powell pendant des mois. Or Warsh, ancien gouverneur de la Fed réputé pour ses positions restrictives, a depuis surpris une partie du marché en ne cédant pas à cette pression une fois en poste. Il arrive à Jackson Hole trois semaines avant la réunion de septembre du comité de politique monétaire (le FOMC), dans un climat interne inhabituellement divisé. Lors de la réunion du 29 juillet, le comité a maintenu ses taux directeurs dans la fourchette de 3,50 % à 3,75 %, un statu quo attendu, mais le vote s’est joué à 9 voix contre 3. Les présidentes et président des Fed régionales de Cleveland, Minneapolis et Dallas ont voté contre le statu quo, réclamant une hausse immédiate d’un quart de point. C’est la première fois depuis 2016 que trois membres du comité votent dans la même direction dissidente, un signal que l’aile la plus inquiète face à une inflation qui dépasse l’objectif de 2 % depuis plus de cinq ans (elle s’établit actuellement à 3,4 %) prend du poids.

Warsh lui-même a qualifié ce désaccord de « bagarre de famille » qu’il avait sciemment provoquée en réduisant les indications préalables que la Fed donne traditionnellement au marché. À l’époque, il avait décrit son futur discours de Jackson Hole comme une « feuille blanche », sans contenu arrêté. Il a depuis laissé entendre à des journalistes que son propos porterait davantage sur des questions structurelles de long terme que sur des indications de politique monétaire à court terme, tout en précisant que la Fed agirait indépendamment de ce que le marché anticipe.

Trois marchés, trois lectures possibles

Ce qui rend ce discours particulièrement suivi, c’est qu’il arrive alors que trois classes d’actifs envoient des signaux presque contradictoires.

Le dollar est sous pression. L’indice DXY, qui mesure le billet vert face à un panier de devises, est tombé à son plus bas niveau depuis la mi-mai, en repli de plus de 3 % depuis son sommet de l’année. Une confirmation par Warsh d’une posture restrictive pourrait freiner cette baisse en rendant les actifs en dollars plus attractifs, tandis qu’un ton plus conciliant l’accentuerait.

L’or, de son côté, s’est repris ces dernières semaines, porté par le recul des probabilités de hausse de taux. Ce mouvement s’explique par la compression des taux réels, c’est-à-dire le rendement des obligations une fois l’inflation déduite. Plus les taux réels baissent, moins il coûte cher de détenir de l’or, qui ne verse aucun intérêt, ce qui pousse son prix à la hausse. Un discours qui referme la porte à un statu quo prolongé pourrait inverser ce mécanisme.

Enfin, les taux longs américains restent sous tension. Le rendement du 30 ans a rebondi à 5,27 %, non loin de ses plus hauts niveaux en deux décennies, après une brève détente à 5,17 % consécutive à une intervention du secrétaire au Trésor Scott Bessent. Cette pression s’inscrit dans un contexte budgétaire lourd, la dette publique américaine ayant franchi le seuil des 40 000 milliards de dollars la semaine dernière. Warsh lui-même a suggéré que la remontée des taux obligataires récente devait en partie à la réduction des indications préalables de la Fed, les marchés étant désormais contraints de réagir aux données plutôt qu’aux annonces anticipées.

Ce qu’il faut surveiller vendredi

Le marché ne price aujourd’hui qu’environ une chance sur trois d’une hausse de taux en septembre, contre plus d’une chance sur deux au lendemain immédiat de la réunion du 29 juillet. Cet écart montre que les investisseurs ont partiellement digéré la dissidence hawkish sans pour autant l’intégrer pleinement. Le discours de Warsh a donc une vraie valeur informationnelle plutôt que confirmatoire, contrairement à la plupart des interventions de ses prédécesseurs ces dernières années, où le marché savait globalement à quoi s’attendre avant même la prise de parole.

Trois lectures sont possibles vendredi. Un ton qui valide les inquiétudes des trois dissidents renforcerait les anticipations de hausse, soutiendrait le dollar et pèserait sur l’or. Un ton qui insiste sur la patience et la prudence face à une économie qui ralentit referait le chemin inverse. Et un discours volontairement évasif, cohérent avec la stratégie de Warsh de réduire les indications préalables, laisserait le marché continuer à trader sur les données économiques à venir plutôt que sur la parole de la Fed, ce qui serait en soi une forme de signal sur la manière dont cette Fed entend fonctionner.


Sources : 

https://www.bloomberg.com/news/articles/2026-08-22/kevin-warsh-to-make-first-jackson-hole-speech-as-fed-chair

https://www.cnbc.com/2026/07/29/fed-meeting-today-live-updates.html

https://tradingeconomics.com

Catégories
Actualité Banque & Finance En vedette

Euro dollar : à 1,1590, ce que cache la hausse de l’euro

Le lundi 17 août, l’euro s’échange à 1,1590 contre le dollar, son plus haut niveau depuis deux mois. Pourquoi ce mouvement vers l’euro et quelles conséquences en tirer.

Une histoire de dollar, pas d’euro 

En réalité, ce qu’il faut comprendre est que ce n’est pas l’euro qui augmente ou qui domine le dollar en ce moment, mais c’est bien le dollar qui est en recul et ce depuis début août.

En effet depuis l’instauration de Warsh à la tête de la FED le 22 mai 2026, on a eu deux mouvements presque contradictoires quant au dollar. 

Dans un premier temps, ce qui a été appelé le rallye Warsh est le mouvement haussier sur le dollar qui s’est déroulé entre juin et juillet, période à laquelle Warsh montrait une posture plus hawkish que prévu, puisque Trump l’avait nommé pour qu’il suive son agenda de taux d’intérêt directeur bas. À ce moment-là, le DXY (Indice Pondéré du Dollar) avait pris +2%. 

Dans un second temps, on constate que depuis début août, le billet vert est en baisse face à d’autres devises comme l’euro ou encore le yen japonais. Ce mouvement s’explique par les mauvaises données économiques parues depuis le début du mois, comme la chute de l’emploi avec le NFP du 7 août, qui était attendu à 85 000 et qui est sorti à -23 000, ou encore les inscriptions au chômage, attendues à 202 000 et sorties à 209 000. Les ventes au détail (retail sales) sont elles aussi ressorties plus basses que prévu, avec une prévision à 0,1% contre un chiffre final à -0,6%. Ces mauvais chiffres pèsent sur le dollar.

De son côté, la Banque centrale européenne fait face à des pressions à la hausse persistantes sur les prix dans le secteur de l’énergie, avec des marchés qui évaluaient récemment à environ 95% la probabilité d’un relèvement de 25 points de base en septembre, lié justement au choc énergétique concernant l’Iran. Ce décalage des rendements de taux d’intérêt favorise l’euro.

Dans un troisième temps, le mouvement baissier sur le dollar se traduit également par la décision de Warsh quant à la fin du forward guidance, qui pour lui n’était pas adapté à la conjoncture politique actuelle et qui était un outil réservé aux crises. Le forward guidance de la Fed est un outil que la Fed utilisa post 2008 pour rassurer les marchés et éviter tout basculement soudain de politique monétaire en annonçant dans quelle direction elle se dirigeait. Donc pour les investisseurs, ne plus avoir accès à cet outil met leurs capitaux et leurs investissements dans le flou et de ce fait, ils rebasculent leurs capitaux vers l’euro ou d’autres devises comme le yen japonais.

Ce que ça change chez les Français

Tout simplement, pour les particuliers, un euro plus fort c’est du pouvoir d’achat qui augmente pour tout français en déplacement dans un pays où le dollar est la monnaie courante ou bien tout achat d’un produit libellé en dollar est donc moins cher en euro. Pour les entreprises françaises exportatrices aux États-Unis, cette tendance haussière de l’EUR/USD est une pénalité, puisque leur produit devient plus cher pour les acheteurs américains. 

Ce qu’il faut surveiller

Cette tendance pourrait rebasculer puisque la fin d’août promet d’être mouvementé.
Déjà, le 19 Août est une date à surveiller avec les minutes de la FED. Est-ce que la Fed va révéler une trajectoire future concernant leur politique monétaire ou bien elle restera ferme dans sa décision de ne rien dire pour rester maître ? 

Ensuite le 27 Août on aura le début du sommet Jackson Hole 2026, mais le rendez-vous intéressant se déroulera le Jour 2, le 28 ; où le sommet sera un théâtre d’un face à face crucial entre la vision stricte et pragmatique de Warsh et la posture ferme de Lagarde, un choc d’idées qui dictera la future tendance de la paire EUR/USD.

Sources :

https://tradingeconomics.com/

https://www.reuters.com/business/finance/investors-worry-leaner-fed-guidance-may-come-price-2026-08-12

https://www.cnbc.com/2026/08/17/treasury-yields-federal-reserve-fomc-minutes.html