LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance En vedette Nos analyses

Pourquoi la gestion sous mandat séduit de plus en plus d’investisseurs ?

Dans un environnement marqué par la hausse des taux d’intérêt, les incertitudes politiques et les fluctuations boursières, il devient complexe pour un particulier de suivre l’actualité économique tout en prenant des décisions d’investissement éclairées.

C’est dans ce contexte que la gestion sous mandat révèle toute sa pertinence. Elle permet de confier la gestion de vos actifs à des professionnels, tout en conservant la maîtrise de votre stratégie patrimoniale. Nous analysons la question avec ErasmusGestion.

Qu’est-ce que la gestion sous mandat ?

La gestion sous mandat est un service d’investissement sur mesure qui permet de confier la gestion de votre portefeuille financier à une société spécialisée, telle qu’Erasmus Gestion, tout en définissant un cadre précis adapté à vos besoins.

Ce cadre, établi en concertation avec vous, prend en compte :

  • Votre profil de risque : niveau de tolérance aux fluctuations des marchés (prudent, équilibré, dynamique).
  • Vos objectifs financiers : valorisation du capital, génération de revenus réguliers, protection du patrimoine, ou une combinaison de ces priorités.
  • Votre horizon de placement : court, moyen ou long terme, en fonction de vos projets.
  • Vos préférences spécifiques : par exemple, une orientation vers des investissements durables (ESG), ou un focus sur des thématiques particulières (technologie, santé).

Dans ce cadre, vous restez pleinement propriétaire de vos actifs, tandis que l’équipe de gestion agit en votre nom, prenant des décisions d’investissement conformes au mandat défini de façon agile et réactive.

Ce service offre plusieurs avantages : une expertise professionnelle pour optimiser la performance, un gain de temps pour l’investisseur, et une personnalisation qui aligne les choix d’investissement sur vos convictions et objectifs. De plus, des reportings réguliers ou même certains outils de suivi développés par la SDG vous permettent de suivre l’évolution de votre portefeuille et d’ajuster, si nécessaire, votre stratégie avec votre gestionnaire.

À qui s’adresse cette solution ?

La gestion sous mandat offre une solution professionnelle et adaptable, idéale pour :

  • Les épargnants actifs souhaitant gagner en agilité sur leurs placements
  • Les chefs d’entreprise désireux d’optimiser leur capital personnel ou celui de leur société.
  • Les investisseurs patrimoniaux en quête d’une stratégie d’allocation d’actifs cohérente et pérenne.
  • Les jeunes professionnels disposant d’un capital à valoriser, mais avec peu de disponibilité pour s’en occuper.

Les avantages de la gestion sous mandat

La gestion sous mandat offre une approche professionnelle et personnalisée pour optimiser vos investissements. Voici ses principaux bénéfices :

  • Délégation sécurisée à des experts
    Vous confiez la gestion de votre portefeuille à une équipe de professionnels expérimentés, comme celle d’Erasmus Gestion, qui suit les marchés en temps réel. Ces experts s’appuient sur une connaissance approfondie des dynamiques économiques et financières pour prendre des décisions éclairées en votre nom, vous libérant ainsi des contraintes d’une gestion quotidienne.
  • Accompagnement personnalisé
    Chaque client bénéficie d’un interlocuteur dédié, garantissant une relation de confiance et une compréhension fine de vos besoins. Des reportings réguliers, clairs et détaillés, vous permettent de suivre l’évolution de votre portefeuille, de mesurer sa performance et d’échanger sur d’éventuels ajustements stratégiques.
  • Réactivité face aux turbulences des marchés
    Grâce à une gestion active, votre portefeuille peut être rapidement repositionné en réponse aux évolutions macroéconomiques ou à des événements imprévus (crises géopolitiques, fluctuations monétaires, etc.). Cette agilité est cruciale pour protéger votre capital et saisir des opportunités dans des contextes volatils.
  • Une gestion de conviction fondée sur l’expertise
    Erasmus Gestion adopte une approche rigoureuse basée sur une analyse fondamentale approfondie, une sélection indépendante des actifs et une vision patrimoniale à long terme. Cette stratégie de conviction, dégagée des modes passagères, vise à construire des portefeuilles solides et alignés sur vos objectifs. Diversification et architecture complètement ouverte sont les maîtres mots.
  • Optimisation fiscale

    La gestion sous mandat permet d’intégrer des considérations fiscales pour maximiser la rentabilité nette de votre portefeuille (par exemple, via des enveloppes comme l’assurance-vie ou le PEA).
  • Un monitoring des frais au quotidien :

Erasmus Gestion excelle dans la gestion sous mandat grâce à des frais réduits. Elle utilise des parts institutionnelles (Part I) et Cleanshares à faibles coûts, minimisant les charges. Les titres vifs limitent les frais intermédiaires. Avec seulement 30 % max de fonds « maison », elle évite les coûts superflus, offrant une gestion transparente et performante. 

Et les risques ?

Il est important de rappeler qu’aucun investissement n’est sans risque. Toutefois, la gestion sous mandat permet de :

  • Mieux diversifier les actifs (actions, obligations, fonds, monétaire, etc.)
  • Limiter l’impact émotionnel sur les décisions (d’achat au plus haut, vente au plus bas)
  • Réagir rapidement en cas d’événements exceptionnels (crise sanitaire, changement de politique monétaire…) et ceci grâce à des outils de gestion performants permettant de gérer les portefeuilles comme nous gérons un fonds.

Erasmus Gestion veille à construire des portefeuilles robustes, adaptés à votre profil et alignés sur vos objectifs réels.

Pourquoi choisir Erasmus Gestion ?

Erasmus Gestion, société de gestion agréée par l’AMF, se distingue par son engagement envers l’indépendance, la rigueur et la transparence. Destinée aux particuliers comme aux professionnels, son approche repose sur quatre trois fondamentaux :

  • Une gestion de conviction : S’appuyant sur une analyse macroéconomique et fondamentale approfondie, Erasmus Gestion adopte une stratégie d’investissement proactive et indépendante, visant à identifier les meilleures opportunités tout en maîtrisant les risques.
  • Des mandats diversifiés et évolutifs : L’offre de gestion sous mandat est conçue pour s’adapter à chaque profil d’investisseur, qu’il s’agisse d’un particulier souhaitant valoriser son patrimoine ou d’un professionnel cherchant à optimiser ses actifs. Les mandats évoluent en fonction des objectifs, de l’horizon de placement et des conditions de marché.
  • Un accompagnement humain et pédagogique : Chaque client bénéficie d’un interlocuteur dédié, favorisant une relation de confiance et un suivi personnalisé. Des reportings réguliers, clairs et détaillés, ainsi qu’une approche pédagogique, permettent aux investisseurs de comprendre les choix effectués et de rester informés de l’évolution de leur portefeuille.

En choisissant Erasmus Gestion, vous optez pour une expertise reconnue, une gestion sur mesure et un partenaire engagé à vos côtés pour protéger et faire fructifier votre patrimoine dans un environnement économique complexe.

Comment ça se passe concrètement ?

  1. Entretien de découverte
    Un conseiller échange avec vous pour définir vos objectifs, horizon de placement, tolérance au risque et préférences (ex. : investissements durables).
  2. Proposition de mandat personnalisé
    Erasmus Gestion élabore un mandat sur mesure, précisant votre stratégie d’investissement (objectifs, risques, actifs), que vous validez.
  3. Mise en œuvre et suivi
    Les gérants pilotent activement votre portefeuille, effectuant des arbitrages. Vous recevez des rapports réguliers sur les performances et la composition.

En résumé

La gestion sous mandat offre une solution fiable pour celles et ceux qui souhaitent investir de manière performante sans y consacrer tout leur temps. 

Avec Erasmus Gestion, vous profitez d’une expertise reconnue, d’un suivi précis et d’un accompagnement entièrement personnalisé. Une approche moderne et sécurisée pour valoriser votre patrimoine dans un environnement économique en constante évolution.

Catégories
En vedette Nos analyses

Les ETF Défense : investir dans la sécurité d’un monde incertain

Entre tensions géopolitiques croissantes, guerre en Ukraine, montée des budgets militaires en Europe et réorientation stratégique des grandes puissances, le secteur de la défense s’est imposé comme un thème d’investissement à part entière.

Dans ce contexte, les ETF Défense, longtemps marginaux, connaissent un essor significatif. Ils permettent d’investir de manière simple, diversifiée et cotée en Bourse dans les grandes entreprises du secteur. Dernier exemple en date : le lancement d’un ETF 100 % défense européenne par Amundi, le 19 mai 2025.

Avant d’entrer dans le vif du sujet, nous remercions notre sponsor de nous accompagner. Tout comme nous, inscrivez-vous sur Trade Republic dès aujourd’hui via notre lien ci-dessous et obtenez un bonus de 30€ :

J’ouvre mon compte Trade Republic

Qu’est-ce qu’un ETF Défense ?

Un ETF (Exchange Traded Fund) défense est un fonds indiciel coté en Bourse qui reproduit la performance d’un panier d’entreprises actives dans le secteur de la défense et de l’aérospatial.

Il peut inclure :

  • des fabricants d’armes ou de systèmes militaires (chars, missiles, drones),
  • des entreprises spécialisées en cybersécurité ou satellites militaires,
  • des groupes d’aéronautique militaire et civile,
  • des sous-traitants industriels stratégiques pour les armées.

Pourquoi un regain d’intérêt pour ces ETF ?

  1. Réarmement global : Les dépenses militaires mondiales ont dépassé 2 200 milliards de dollars en 2023, tirées par l’OTAN, la Chine, l’Inde, ou encore les pays du Golfe.
  2. Réarmement européen : L’UE revoit profondément sa doctrine de défense depuis le conflit en Ukraine, avec une volonté affirmée de reconstituer ses capacités industrielles.
  3. Souveraineté technologique : Des groupes comme Airbus, Thales ou Rheinmetall deviennent des piliers de la stratégie européenne d’indépendance.
  4. Décorrélation et performance : Les entreprises de défense évoluent souvent indépendamment des cycles économiques classiques.

Lancement d’un nouvel ETF 100 % défense européenne par Amundi

Le lundi 19 mai, Amundi a lancé officiellement son ETF Stoxx Europe Defense UCITS, un produit entièrement dédié au secteur de la défense européenne.

Accessible sur Euronext, Xetra et Borsa Italiana, cet ETF permet aux investisseurs de se positionner sur une thématique puissante : le réarmement progressif de l’Union européenne.

Il réplique l’indice Stoxx Europe Total Market Defense Capped, en hausse de +55 % depuis le début de l’année, et ne sélectionne que des entreprises européennes classées dans le secteur « Aérospatial et Défense ».

Parmi les principales valeurs composant l’ETF :

  • Airbus SE (France) : 12,5 %
  • BAE Systems (Royaume-Uni) : 11,8 %
  • Thales Group (France) : 10,7 %
  • Rheinmetall AG (Allemagne) : 9,4 %
  • Leonardo S.p.A. (Italie) : 8,2 %
  • Saab AB (Suède) : 7,1 %
  • Dassault Aviation (France) : 6,5 %
  • Hensoldt AG (Allemagne) : 5,9 %
  • Safran SA (France) : 4,3 %

Frais de gestion : 0,35 % par an.
Prix de cotation initial : 5,35 €.
Éligibilité : non éligible au PEA, mais accessible via compte-titres.

Quels avantages pour les investisseurs ?

✔️ Thématique d’actualité : Les tensions mondiales soutiennent le secteur
✔️ Exposition ciblée et sectorielle : Accès à des entreprises européennes spécialisées
✔️ Frais limités et accessibilité : Un ticket d’entrée bas pour une stratégie long terme
✔️ Produit liquide et transparent, en phase avec la stratégie d’Amundi

Quels sont les risques ?

⚠️ Risques éthiques : Certains investisseurs peuvent être réticents à financer des activités militaires
⚠️ Volatilité : Le secteur est sensible aux décisions politiques, aux cycles de commandes publiques et aux conflits
⚠️ Concentration sectorielle : En cas de retournement, l’ETF peut être fortement affecté

En résumé

Longtemps mise de côté, la thématique défense revient au cœur des marchés financiers. Le lancement de l’ETF Stoxx Europe Defense UCITS par Amundi illustre parfaitement cette évolution : un produit simple, accessible, centré sur une tendance lourde et durable.

Pour les investisseurs à la recherche d’un levier de diversification géopolitique, d’un rendement potentiel solide et d’un positionnement stratégique à long terme, l’ETF défense devient une piste à étudier sérieusement.

Catégories
En vedette Entreprises

Comment Chris & Tiffen ont accompagné un chef d’entreprise dans la structuration de son patrimoine

À l’approche de la retraite, les décisions patrimoniales deviennent stratégiques. Entre transmission, fiscalité et prévoyance, chaque choix compte. C’est dans ce contexte que Monsieur et Madame BENEF, à la tête d’une PME familiale depuis plus de 30 ans, ont fait appel à Chris & Tiffen pour les accompagner dans une étape clé de leur vie entrepreneuriale… et familiale.

Quand Monsieur BENEF a poussé la porte de Chris & Tiffen, Partners chez Union Conseils & Associés, il ne cherchait pas simplement un conseil fiscal. Il cherchait à préparer la suite, la transmission, la sérénité. À 58 ans, fondateur d’une PME de BTP florissante, il savait que les années à venir seraient décisives. Sa femme, coassociée, responsable administrative de l’entreprise depuis plus de 15 ans, partageait ses interrogations.

Ensemble, ils avaient tout construit.

Mais comment préserver ? Comment transmettre sans créer de déséquilibres entre leurs deux fils ? Comment préparer une retraite digne, sans risquer une pression fiscale excessive ? Comment diversifier un patrimoine qui reposait essentiellement sur leur entreprise et l’immobilier ?

Autant de questions… qui demandaient plus que des réponses techniques. Elles demandaient une stratégie sur-mesure.

Le profil : un couple d’entrepreneurs soudés et prévoyants

Mariés depuis 1987 sans contrat de mariage, Monsieur et Madame BENEF ont deux enfants. Monsieur a fondé une SARL de BTP en 1990, dont il détient 70 % du capital. Son épouse, détentrice de 30 %, y occupe depuis 15 ans un poste clé d’administratif.

Ils sont également coassociés d’une SCI, créée pour détenir les murs de leur entreprise, mais aussi plusieurs biens locatifs.

Le patrimoine professionnel est conséquent, le patrimoine immobilier aussi. Et avec une TMI (taux marginal d’imposition) à 41 %, chaque euro optimisé compte.

Les problématiques : transmission, fiscalité, et sérénité

Les objectifs étaient clairs :

  • Préparer la retraite de Monsieur
  • Optimiser la rémunération du couple… et de leurs salariés fidèles
  • Transmettre l’entreprise à leur fils aîné, sans léser le cadet
  • Préserver l’équilibre du patrimoine immobilier… tout en évitant l’IFI

Le défi ? Structurer ce patrimoine de manière cohérente, durable, et fiscalement avantageuse.

L’approche Chris & Tiffen : 360°, personnalisée, évolutive

L’accompagnement a débuté par une étude patrimoniale globale : régime matrimonial, fiscalité, placements financiers, SCI, SARL… rien n’a été laissé de côté.

🔸 Côté SARL :

  • Mise en place d’une épargne salariale pour optimiser la rémunération du couple et motiver les salariés.
  • Versement stratégique de dividendes : calcul précis pour limiter l’impact des cotisations sociales tout en optimisant la fiscalité.
  • Placement sur assurance-vie en parallèle : rendement de 4 % net, avec horizon à 8 ans pour profiter des abattements.
  • Diversification via l’or, l’art et un groupement foncier viticole (un clin d’œil à la passion du vin de Monsieur).

Ainsi, ils ont pu générer des revenus alternatifs stables, préparer sereinement la retraite, tout en engageant les collaborateurs.

🔸 Transmission de l’entreprise :

  • Préconisation du Pacte Dutreil : pour bénéficier d’un abattement de 75 % sur les droits de donation.
  • Donation-partage avec soulte pour ne pas léser le second fils, non impliqué dans l’entreprise.
  • Création d’une holding pour le fils repreneur afin de structurer le rachat des parts et financer la soulte via un prêt bancaire.

De ce fait, ils ont permis d’éviter les conflits familiaux, de sécuriser la transmission, et de protéger les intérêts de chacun.

🔸 Côté SCI :

  • Vente du local professionnel à la SARL : pour limiter l’exposition à l’IFI à la retraite.
  • Préservation du compte courant d’associé de Madame : pour maintenir un passif utile dans le calcul de l’IFI.
  • Projection fiscale à la retraite : pour anticiper une baisse de la TMI à 30 %… mais une pression fiscale sur les revenus fonciers à 47,2 %.

Ainsi, ils ont pu protéger les revenus futurs, anticiper l’IFI et optimiser la fiscalité du couple.

Les résultats

Monsieur et Madame BENEF ont aujourd’hui une vision claire de leur patrimoine, un plan structuré pour la transmission et des investissements alignés avec leurs objectifs.

Ils se disent « soulagés et confiants ». Le poids des incertitudes a laissé place à une stratégie.

Et ce n’est qu’un début : leurs deux fils, désormais conscients des enjeux patrimoniaux, ont eux aussi démarré un accompagnement avec Chris & Tiffen.

Aujourd’hui : sérénité et vision familiale

Ce que Monsieur et Madame BENEF ont gagné dans cette démarche ? Une chose simple, mais essentielle : la tranquillité d’esprit.

Ils ont une stratégie claire, des enfants impliqués, un patrimoine mieux protégé. Et une feuille de route pour les années à venir, construite avec soin, précision et une vraie vision humaine.

« Ce qui nous a marqué chez Chris & Tiffen, confie Monsieur, c’est leur capacité à rendre clairs des sujets complexes. On se sent écouté, accompagné, jamais jugé. »

Aujourd’hui, ce sont leurs fils qui prennent le relais. Preuve que transmettre, ce n’est pas seulement une affaire de parts sociales : c’est aussi une affaire de confiance.

Ce cas concret montre qu’une structuration patrimoniale intelligente ne se limite pas à réduire les impôts. C’est une démarche profonde, qui touche à l’identité de l’entrepreneur, à la transmission des valeurs, à la vision d’une vie après l’entreprise.

Catégories
En vedette Success story

Investir n’est plus réservé aux riches : focus sur Mon Petit Placement

Pendant des années, le mot « investissement » évoquait un monde lointain, réservé aux cadres supérieurs, aux initiés de la Bourse ou aux clients VIP des banques privées. Pourtant, une nouvelle génération d’acteurs bouscule les codes. 

Parmi eux : Mon Petit Placement, une fintech française qui propose une alternative simple et guidée pour faire fructifier son argent, même avec de petites sommes !

Créé en 2017 à Lyon, Mon Petit Placement est né d’un constat : la majorité des Français n’ont ni les bons outils, ni l’accès aux opportunités d’investissement. Depuis, l’équipe s’est renforcée, la solution s’est structurée autour de partenaires solides comme Apicil, Generali, ou la France Mutualiste, et l’entreprise a levé des fonds pour accélérer son développement.

Avec plus de 200 000 utilisateurs et plus de 200 millions d’euros confiés par les investisseurs, Mon Petit Placement se place parmi les projets prometteurs du secteur !

Une question simple : que faire de son épargne ?

Aujourd’hui, de nombreuses personnes disposent d’une épargne qui dort sur un compte courant ou un livret A. Le problème ? L’inflation grignote doucement mais sûrement cette épargne et la rend inefficiente. 

Alors que faire de son argent lorsqu’on n’a ni le temps, ni les connaissances pour se lancer dans la Bourse ou dans des placements complexes ?

C’est précisément pour répondre à cette question que Mon Petit Placement a vu le jour. Sa promesse est claire : Permettre à chacun de passer de l’épargne à l’investissement, sans stress et sans jargon.

Une solution pensée pour tous les profils

Que vous souhaitiez faire fructifier votre argent, préparer votre retraite, financer les études de vos enfants ou simplement placer intelligemment 1 000 € : MPP vous guide.

La plateforme propose un simulateur clair et intuitif que nous avons testé, qui vous permet de visualiser les rendements potentiels selon vos objectifs… et ce, net de tous frais : gestion, enveloppe, fiscalité. Fini les surprises !

Pas besoin non plus d’être un expert : après un court questionnaire, un portefeuille personnalisé vous est proposé selon votre profil d’investisseur (prudent, équilibré, dynamique ou offensif).

Investir devient un réflexe, pas une prise de tête

Ce qui distingue Mon Petit Placement, c’est sa capacité à proposer une expérience d’investissement simple, claire et accessible, sans jamais tomber dans la simplification excessive. L’interface est 100 % digitale, fluide, et pensée pour les non-initiés. Pour autant, les utilisateurs ne sont pas livrés à eux-mêmes : un accompagnement humain et des contenus pédagogiques viennent compléter le parcours.

En 2024, la plateforme confirme son positionnement avec des rendements parmi les meilleurs du marché. Le fonds euros du contrat d’assurance-vie Portefeuille Plan B affiche un taux de 3,60 %*, tandis que le Plan Épargne Retraite (PER) atteint 4 %**. Deux produits assurés par La France Mutualiste.

Cette performance, couplée à une adoption croissante, se traduit par une croissance à deux chiffres pour la start-up, qui compte désormais 42 collaborateurs, contre 35 en 2023.
Une progression qui assoit Mon Petit Placement comme un acteur incontournable de la FinTech française, redéfinissant les codes de l’épargne grand public.

Enfin, la plateforme propose également des portefeuilles thématiques engagés (environnement, égalité, relance…) et une transparence totale sur les frais appliqués, ce qui en fait une véritable alternative aux solutions bancaires traditionnelles.

En quelques mots:

  • 📱Mon Petit Placement, c’est une interface simple et 100 % en ligne
  • 📊 Ce sont des portefeuilles adaptés à votre profil
  • 🌱 Il existe plusieurs options d’investissement responsables et éthiques !
  • 🔐 L’application est sécurisée et réglementée

Mon Petit Placement, c’est donc une manière nouvelle d’aborder son argent : sans complexe, sans pression… mais avec méthode !

*Le rendement de Plan B est exprimé net de frais de gestion et brut de prélèvements sociaux et fiscaux. Ce rendement est donné à titre indicatif et ne garantit pas le taux futur du fonds euros du contrat Mon Placement Vie. Source du rendement 2024 : La France Mutualiste.
**Le rendement du fonds euros est exprimé net de frais de gestion et brut de prélèvements sociaux et fiscaux. Le rendement passé présenté concerne le fonds euros des contrats de PER multisupport LFM Per’form assurés par La France Mutualiste. Ce rendement est donné à titre indicatif et ne garantit pas le taux futur du fonds euros du contrat Mon Placement Vie.


Disclaimer : Les informations fournies dans cet article sont à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement ou juridiques. Parlons Finance ne peut être tenu responsable de toute décision d’investissement basée sur ce contenu. Avant de prendre toute décision d’investissement, il est recommandé de consulter un conseiller financier professionnel pour discuter de votre situation personnelle et de vos objectifs financiers. Les investissements comportent des risques, y compris la perte potentielle du capital investi. Assurez-vous de bien comprendre ces risques avant d’investir.

Catégories
Bourse Cryptomonnaies En vedette Nos analyses

Bitcoin plus résilient que la Bourse américaine : comment s’adapter ? 

Les « tariffs » répétés et contradictoires des dernières semaines n’ont épargné aucun marché et n’ont laissé aucun investisseur indifférent. La politique commerciale des États-Unis a entraîné un pic d’incertitudes provoquant une correction marquée des actions. Et contre toute attente, bien que les cryptomonnaies aient aussi accusé une baisse, Bitcoin en particulier a su démontrer une certaine résilience. Quels enseignements devons-nous en tirer en tant qu’investisseur ? 

  1. Le marché des cryptomonnaies est sensible aux facteurs macroéconomiques  

Rappelons que depuis l’institutionnalisation du bitcoin, le BTC est corrélé aux événements macroéconomiques. Les décisions des États et des institutions financières ont désormais des répercussions directes sur le marché des cryptomonnaies.  

De même, les événements géopolitiques récents ont eu un impact sur les marchés, suivis par la politique tarifaire de Donald Trump d’abord offensive, puis subitement plus conciliante.  

En effet, il aura suffi que les droits de douane – censés être appliqués à plus de 180 pays – soient mis en pause pour 90 jours par Donald Trump lui-même (excepté pour la Chine), pour que bitcoin rebondisse au-delà des 82 000 dollars et se stabilise, après avoir brièvement baissé en dessous de 75 000 dollars deux jours auparavant.  

  1. Bitcoin plus résilient que la Bourse américaine 

Bien qu’il s’agisse d’actifs risqués, naturellement volatils en période d’incertitude, les cryptomonnaies, et en premier lieu Bitcoin, ont été plus résilientes que les actions américaines.  

Dès la première semaine d’avril, les indices boursiers ont enregistré des pertes significatives : 
•  Plus de 6 00 milliards évaporés en 48 heures 
• – 11 % sur le NASDAQ 
• – 17 % pour le S&P500 depuis son sommet de février 
•  Et enfin, le VIX « l’indice de la peur » a atteint 52 points, un niveau inédit depuis 2020 

Notons que pour la première fois, la volatilité du S&P500 a égalé la volatilité du bitcoin :  

En outre, les obligations américaines également, pourtant considérées comme l’un des actifs les plus sûrs du monde, ont fluctué. Les obligations à 10 ans sont passées de 4 % à 4,5 % en 7 jours, une première depuis les années 2000.  

Bitcoin, lui, est resté au-dessus du seuil des 75 000 dollars et a regagné 6,2 % suite au revirement de situation du 9 avril. Nous avions d’ores et déjà observé une réaction similaire lors de la pandémie de Covid : une correction vive, avant de rebondir presque immédiatement.  

  1. La demande pour Bitcoin reste soutenue, portée par les institutionnels 

Ajoutons que malgré les turbulences de ce début d’année, la demande pour Bitcoin reste stable du côté des investisseurs traditionnels qui poursuivent leur stratégie d’accumulation, preuve d’une confiance sur le long terme : 

  • Startegy₿ (anciennement MicroStrategy) a acquis 911 bitcoins, portant son total à plus de 506 000 BTC, soit un demi-million.  Et l’entreprise prévoit un nouvel achat de 1 milliard de dollars.  
  • Metaplanet a renforcé ses positions avec 150 BTC, atteignant désormais 3 350.   
  • Le Salvador, premier pays à s’être constitué une réserve nationale de bitcoin, a poursuivi sa stratégie d’accumulation et atteint un total de 6 127 BTC.    
  • Tether, la société émettrice de l’USDT a acheté 8 888 BTC, devenant le sixième plus gros détenteur.  

Retenons donc que le silence des médias lorsque Bitcoin baisse – ou au contraire la surmédiatisation marquée par des titres alarmistes – peut à tort nous faire oublier la tendance globale favorable à l’adoption du bitcoin et des cryptomonnaies. Un phénomène symptomatique qui permet systématiquement aux investisseurs réguliers de renforcer leur position, profitant de points d’entrée intéressants.    

Une croissance soutenue du côté des stablecoins 

Parallèlement, la capitalisation des stablecoins continue de progresser, atteignant un record à 233,58 milliards de dollars. Un autre témoin de l’institutionnalisation, de plus en plus d’acteurs institutionnels faisant leur entrée sur les marchés via ces cryptomonnaies stables.  

  1. Bitcoin, potentiel rempart contre l’inflation ? 

Alors que les droits de douane et la guerre commerciale alimentent des pressions inflationnistes potentiellement plus importantes que prévu, le bitcoin qui est par nature un actif rare (limité à 21 millions d’unité, d’où son surnom d’ « or numérique ») pourrait légitimement être perçu comme une réserve de valeur.  

  1. Quels indicateurs surveiller et quelle vision adopter sur le long-terme ?  

Au sein du marché des cryptomonnaies, bitcoin demeure incontestablement le crypto actif le plus largement adopté par les acteurs de la finance traditionnelle, ce qui renforce sa légitimité et souligne son potentiel à long terme.  

Ainsi, bien que la volatilité à court terme nourrisse la peur, cela ne doit pas occulter une tendance de fond qui, nous l’avons vu, est haussière et favorable à une adoption grandissante sur le long terme.  

Ces prochaines semaines, il sera intéressant d’observer les prises de position des acteurs majeurs. En particulier, la politique monétaire de la Réserve fédérale américaine (la FED), et sa décision concernant une éventuelle baisse des taux qui inciterait les investisseurs à privilégier les actifs plus risqués.  

Dans tous les cas, ces dernières semaines tumultueuses ont souligné l’importance de diversifier ses positions et d’accorder une place à de nouveaux actifs résilients afin de sécuriser son patrimoine.  

En rédaction avec Meria 

Meria est une plateforme d’investissement en cryptomonnaies française leader depuis sa création en 2017 par Owen Simonin. Meria vous permet d’acheter, échanger et d’investir vos cryptomonnaies afin de générer des rendements passifs et réguliers. Meria est une société française, enregistrée PSAN auprès de l’AMF (E2021-016).

Catégories
Banque & Finance En vedette Nos analyses

Comment fonctionne une banque ?

Les banques sont des acteurs centraux de l’économie. Elles permettent de faire circuler l’argent, de financer des projets, de protéger les épargnes, mais leur fonctionnement reste parfois flou pour le grand public.

Découvrons ensemble comment fonctionne une banque, à quoi elle sert et comment elle gagne de l’argent.

1. Le rôle principal de la banque : l’intermédiaire financier

Une banque joue un rôle d’intermédiaire entre ceux qui ont de l’argent (les déposants) et ceux qui ont besoin d’argent (les emprunteurs). Elle collecte l’épargne de ses clients et la prête à d’autres sous forme de crédits. Ce mécanisme fait circuler l’argent et soutient l’activité économique.

Exemple : Une banque reçoit les dépôts de clients (livrets, comptes courants…) et utilise cet argent pour accorder un prêt immobilier à un couple souhaitant acheter un logement.

Ce contenu est sponsorisé par Trade Republic, si vous souhaitez investir dans vos premiers actifs avec une plateforme fiable et reconnue, inscrivez-vous dès aujourd’hui via notre lien ci-dessous.

J’ouvre mon compte Trade Republic

2. Les activités principales d’une banque

  • Collecte de dépôts : comptes courants, comptes d’épargne, comptes titres.
  • Octroi de crédits : crédits immobiliers, à la consommation, aux entreprises.
  • Services de paiement : cartes bancaires, virements, prélèvements.
  • Gestion d’actifs : conseil et produits d’investissement (assurance-vie, bourse).
  • Change et produits dérivés : pour les entreprises ou les clients avertis.

3. Comment une banque gagne-t-elle de l’argent ?

  • La marge d’intérêt : elle prête à un taux plus élevé que celui auquel elle emprunte ou rémunère les dépôts. Cette différence constitue son revenu principal.
  • Les frais bancaires : frais de tenue de compte, commissions sur paiements, frais d’incidents…
  • La vente de produits financiers : placements, assurances, conseils personnalisés.

Exemple : Un client place 10 000 € sur un livret à 1 %. La banque prête cette somme à un entrepreneur à 4 %. La différence (3 %) représente une partie de sa marge.

4. Banque de détail vs banque d’investissement

  • Banque de détail : s’adresse aux particuliers et PME (crédits, épargne, paiement).
  • Banque d’investissement : intervient sur les marchés financiers, conseille les grandes entreprises (fusions-acquisitions, levée de fonds).

Certaines banques font les deux (ex : BNP Paribas, HSBC).

5. La réglementation bancaire

Les banques sont très encadrées par les autorités nationales (Banque de France, ACPR) et européennes (BCE). Elles doivent respecter des ratios de solvabilité, de liquidité, et prévenir les risques financiers (fraudes, blanchiment, cybermenaces).

Exemple : Après la crise de 2008, les exigences de fonds propres des banques ont été renforcées pour éviter un effondrement du système.

Une banque est bien plus qu’un simple endroit pour stocker son argent. Elle joue un rôle central dans l’économie en facilitant les flux financiers, en accompagnant les projets, en proposant des services utiles au quotidien. Comprendre son fonctionnement permet de mieux utiliser ses services… et de mieux gérer son propre argent.

Catégories
En vedette Monde Nos analyses

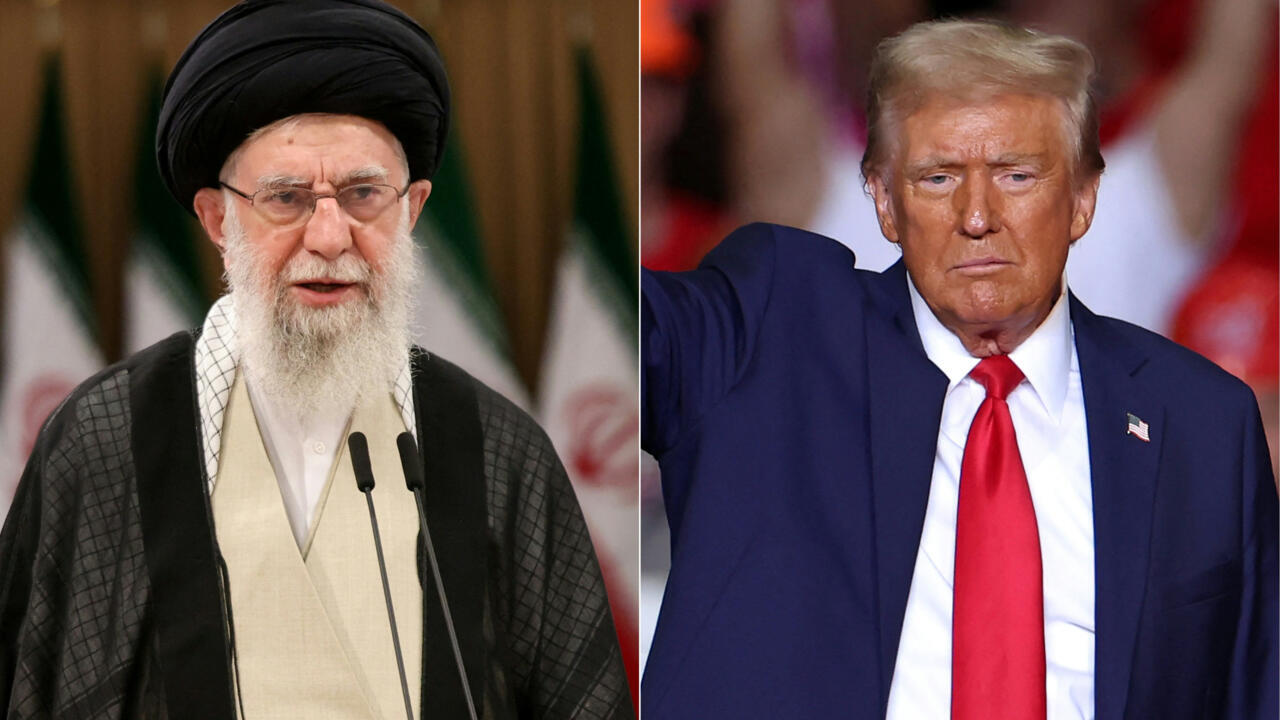
La première rencontre entre l’Iran et les Etats-Unis depuis 2015

Lundi 8 avril, alors que le Premier Ministre israélien Benjamin Netanyahou était à la Maison Blanche pour essayer de réduire ou d’éliminer les droits de douane de 17 % imposés à Israël, Donald Trump en a profité pour faire une annonce « surprise ».

En effet, celui-ci a déclaré que les diplomates américains et iraniens se rencontreront à Oman ce samedi 12 avril pour avancer sur la question nucléaire iranienne.

Selon des fonctionnaires au fait de la planification des négociations, la délégation iranienne pour les pourparlers indirects de samedi avec les États-Unis à Oman devrait être dirigée par le ministre iranien des affaires étrangères, Abbas Araghchi, tandis que la délégation américaine sera dirigée par l’envoyé spécial des États-Unis pour le Moyen-Orient, Steve Witkoff. Les discussions se dérouleront dans des salles séparées, en présence d’un médiateur qui transmettra des notes entre les délégations.

Il a également rajouté : “Espérons que ces discussions auront du succès. Si elles n’aboutissent pas, je pense que l’Iran sera en grand danger. C’est dans le meilleur intérêt de l’Iran. Tout le monde peut s’accorder sur le fait qu’un accord serait préférable à l’évidence”, a déclaré Donald Trump. “Il n’a pas précisé ce qu’il entendait par évidence”, souligne le Washington Post. Toutefois, on peut supposer qu’avec la préparation militaire en cours, Trump affirme de nouveau sa position de force en faisant passer le message que soit la diplomatie fonctionne, sinon la force militaire sera potentiellement utilisée.

En effet, selon le site spécialisé dans les affaires du Moyen-Orient Al-Monitor, “l’armée américaine a déployé (ces dernières semaines) plusieurs bombardiers B-2” sur la base Diego Garcia, dans l’océan Indien, située à 5 300 kilomètres de l’Iran. Avec une portée pouvant atteindre 11 000 kilomètres, ces avions sont “conçus pour transporter la ‘mère de toutes les bombes’, pesant 900 kilos et […] capable de détruire les installations nucléaires souterraines iraniennes”, précise le site.

De son côté, l’Iran cherche aussi à montrer ses muscles. Deux hauts responsables ont ainsi effectué le 4 avril une visite dans la zone de défense aérienne du sud-est du pays, dans la ville portuaire de Bandar Abbas, la plus proche de la base américaine de Diego Garcia, pour “une évaluation opérationnelle de la préparation au combat”. Un haut général des Gardiens de la révolution, Alireza Sabahifard, a affirmé à cette occasion que l’Iran se préparait à une “réponse décisive et écrasante” en cas d’“agression” américaine, rapporte Al-Monitor.

Malgré le récent renforcement militaire, une attaque militaire américaine contre l’Iran ne semble pas imminente et sert plutôt d’outil par lequel Trump peut pousser l’Iran à la table des négociations et parvenir rapidement à l’accord qu’il recherche.

Étant donné la vaste étendue des bases de défense aérienne de l’Iran, davantage d’équipements, d’avions et de main-d’œuvre semblent nécessaires si les États-Unis décident finalement de lancer une frappe qui pourrait paralyser les installations nucléaires du pays et immobiliser ses centres militaires pour contrecarrer une réponse de représailles immédiate.

La question de savoir si les États-Unis vont intensifier leurs déploiements pour une guerre à grande échelle, au-delà de simples gestes de flexion, dépend encore largement de la manière dont l’Iran choisira de répondre aux menaces de Trump.

Par ailleurs, un haut responsable iranien a déclaré dimanche 6 avril à Reuters que l’Iran avait averti ses voisins qu’ils pourraient devenir des cibles s’ils autorisaient les États-Unis à utiliser leur territoire ou leur espace aérien pour attaquer ses installations nucléaires.

Selon le rapport, l’avertissement a été adressé aux Émirats arabes unis, à Bahreïn, à la Turquie, au Koweït et à l’Irak, précisant que tout soutien à une frappe américaine, y compris l’utilisation de l’espace aérien ou du territoire (par exemple, le Qatar abrite la plus grande base américaine de la région), serait considéré comme un acte hostile.

Un tel acte « entraînerait de graves conséquences pour eux », a averti le responsable, ajoutant que le guide suprême iranien, Ali Khamenei, avait placé les forces du pays « en état d’alerte maximale », selon le rapport.

“Si Trump veut placer l’Iran devant le dilemme ‘capitulation ou guerre’, […] les intérêts occidentaux dans les champs énergétiques, les voies de transport internationales et les bases militaires situées dans les pays du golfe Persique risquent de ne plus être en sécurité”, a ainsi mis en garde le quotidien Javan, proche des Gardiens de la révolution.

Les États-Unis comptent au moins 40 000 soldats au Moyen-Orient. La majorité d’entre eux sont déployés dans les États pétroliers du Golfe, où ils sont basés sur une série de bases aériennes et navales stratégiques.

La base aérienne Prince Sultan, en Arabie saoudite, abrite la 378e escadre expéditionnaire aérienne américaine, qui exploite des chasseurs F-16 et F-35. Les États-Unis exploitent des drones MQ-9 Reaper et des chasseurs à réaction depuis la base aérienne d’Al Dhafra, aux Émirats arabes unis. La base aérienne d’Ali al-Salem, au Koweït, abrite la 386e escadre expéditionnaire aérienne.

La base aérienne d’Al Udeid, au Qatar, abrite le quartier général régional du Commandement central américain. Le royaume insulaire de Bahreïn abrite environ 9 000 soldats américains appartenant au quartier général du commandement central des forces navales américaines et à la cinquième flotte américaine.

En réponse, l’Arabie Saoudite et d’autres États du Golfe ont interdit aux avions de guerre américains d’utiliser leurs aérodromes ou leur ciel pour attaquer l’Iran après que le président américain Donald Trump a menacé ce week-end de bombarder le pays.

L’Arabie saoudite, les Emirats arabes unis, le Qatar et le Koweït ont tous déclaré aux États-Unis qu’ils ne permettraient pas que leurs espaces aériens ou leurs territoires soient utilisés comme rampe de lancement contre l’Iran, y compris pour des opérations de ravitaillement et de sauvetage, a déclaré un haut responsable américain à Middle East Eye.

Cependant, si les États-Unis utilisent Diego Garcia pour attaquer l’Iran, ils pourraient éviter complètement l’espace aérien des États du Golfe, ou à tout le moins, donner aux monarques du Golfe une possibilité plausible de nier leur implication dans les frappes. Cela réduit les possibilités pour l’Iran de dissuader les frappes américaines ou israéliennes en menaçant le Golfe.

En outre, Trump a déclaré que les États-Unis s’engageraient dans des négociations « directes », alors que dans une publication sur les réseaux sociaux, le ministre iranien des Affaires étrangères, Abbas Araghchi, a confirmé que des discussions auraient lieu samedi à Oman, mais a précisé qu’elles seraient indirectes, ce qui signifie que des intermédiaires collaboreraient avec les deux parties.

En effet, sur ordre de son guide suprême, l’ayatollah Ali Khamenei, l’Iran a récemment écarté toute négociation directe avec les États-Unis sous Trump, qui non seulement s’est retiré de l’accord nucléaire de 2015, mais a aussi ordonné l’assassinat du général iranien Qassem Soleimani durant son premier mandat.

Néanmoins, certains initiés politiques à Téhéran suggèrent en privé que la porte pourrait être ouverte à des pourparlers directs, en fonction de l’évolution des choses à Mascate. La composition des délégations souligne également que la République islamique a chargé le ministère des Affaires étrangères de mener les négociations avec les États-Unis.

Alors, Trump brûle-t-il les étapes en révélant prématurément une diplomatie discrète encore embryonnaire ? Ou bien brouille-t-il volontairement la frontière entre messages indirects et véritables négociations pour revendiquer une dynamique et créer une pression ?

Il est notable qu’en 2012 et 2013, des pourparlers directs et secrets entre les États-Unis et l’Iran à Oman avaient discrètement préparé le terrain pour l’accord nucléaire en 2015. Ces rencontres ont abouti parce qu’elles étaient discrètes, sérieuses et fondées sur des objectifs clairs : l’Iran voulait une levée des sanctions. Les États-Unis voulaient empêcher l’Iran d’obtenir la bombe nucléaire.

Cette même dynamique pourrait être à l’œuvre aujourd’hui, mais dans un environnement politique encore plus hostile qu’en 2015. Dans les deux pays, les partisans de la ligne dure ont passé des décennies à alimenter la méfiance. Beaucoup craignent la diplomatie non pas parce qu’elle échoue, mais parce qu’elle pourrait réussir.

Pour la direction iranienne, et en particulier son Guide suprême, être perçu comme faisant des compromis avec Trump pourrait être un cauchemar politique, à moins que cela ne soit fait « dans les règles ». Il ne peut pas se permettre de paraître faible aux yeux de sa base, surtout après que Trump a déchiré le précédent accord et tué Soleimani.

De plus, le changement de ton de Trump pourrait s’expliquer par la préparation d’une visite de haute importance en Arabie saoudite, où il espère relancer des accords régionaux. Pour cela, il aurait besoin d’un calme à Gaza, d’un cessez-le-feu au Yémen, et d’une réduction des tensions avec l’Iran.

Le vrai test, c’est ce que Trump exige réellement. S’il s’agit du modèle maximaliste de la « Libye » que les néoconservateurs autour de lui préconisent, soit un démantèlement total du programme nucléaire iranien, alors les discussions seront probablement vouées à l’échec, et la probabilité d’un conflit militaire sera très élevée.

Le conseiller à la sécurité nationale de l’administration Mike Waltz a parlé de « démanteler » le programme nucléaire iranien. C’est aussi ce que Netanyahou évoque quand il exige le « modèle libyen », ce qui signifie que l’Iran devrait démanteler et expédier hors du pays l’intégralité de son infrastructure nucléaire.

Or, une grande partie des équipements d’enrichissement nucléaire libyens n’avaient jamais été déballés avant leur remise aux États-Unis en 2003 ; l’infrastructure nucléaire iranienne fonctionne depuis des décennies et est répartie sur tout le territoire, en grande partie sous terre.

Cela signifierait la fermeture du site d’enrichissement nucléaire de Natanz, attaqué par les États-Unis et Israël avec la cyber-arme Stuxnet il y a quinze ans, et saboté épisodiquement depuis par Israël. Cela impliquerait la destruction du site d’enrichissement de Fordow, situé au cœur d’une montagne sur une base militaire. Et cela impliquerait le démantèlement de plusieurs autres installations réparties dans tout le pays, sous l’œil vigilant des négociateurs internationaux.

Mais cela donnerait lieu à une négociation très brève : c’est une impasse pour l’Iran (le modèle libyen est peu attrayant quand on pense au sort final de Kadhafi). Il est quasiment certain que l’Iran résistera au démantèlement de l’ensemble de son infrastructure nucléaire, qui lui a donné la capacité de produire le combustible nécessaire à une bombe en quelques semaines, voire une arme complète en quelques mois.

De nombreux Iraniens ont commencé à évoquer ouvertement la nécessité pour le pays de se doter d’une arme, après s’être révélé relativement vulnérable lors d’une série d’échanges de missiles avec Israël l’année dernière.

Mais l’approche belliciste de Trump envers l’Iran a déclenché un débat furieux dans le monde MAGA sur la direction de la politique étrangère de la nouvelle administration et sur la question de savoir si de nouveaux engagements militaires au Moyen-Orient en valent la peine.

Trump a doté son administration de faucons iraniens de premier plan, comme le conseiller à la sécurité nationale Mike Waltz et le secrétaire d’État Marco Rubio, mais aussi de personnalités qui souhaitent que les États-Unis se retirent de toute intervention militaire au Moyen-Orient. Leurs affrontements sont devenus très virulents et très médiatisés ces dernières semaines , ce qui pourrait affecter l’approche américaine envers Israël et sa campagne de pression sur l’Iran.

Cependant, si l’objectif de Trump est de vérifier que le programme nucléaire iranien reste pacifique, comme certains rapports le suggèrent, alors un accord est encore possible, et cela correspond à ce que les responsables iraniens ont dit être prêts à envisager. Steve Witkoff, l’envoyé spécial des États-Unis au Moyen-Orient, de son côté, a évoqué un programme de « vérification » pour s’assurer que l’Iran ne construit pas de bombe, et c’est aussi le cas de nombreuses figures influentes du monde MAGA.

D’ailleurs, Witkoff a ces dernières semaines fait la une des journaux en affichant une préférence apparemment simple pour s’engager avec l’Iran. La semaine dernière, il s’est retrouvé dans l’eau chaude après avoir écrit « Great » en réponse à un tweet d’Araghchi soulignant que l’Iran a respecté son engagement dans le cadre de l’accord nucléaire de 2015 de ne jamais développer d’armes atomiques, même si Trump s’est unilatéralement retiré de l’accord en 2018.

Au milieu des tirs nourris des voix opposées à la diplomatie avec l’Iran, Witkoff a supprimé son tweet peu de temps après.

Witkoff a également fait des vagues à Téhéran le 21 mars, lorsqu’il a suggéré dans une interview avec le journaliste et animateur conservateur Tucker Carlson que les États-Unis seraient ouverts à une supervision plus stricte du programme nucléaire iranien plutôt qu’à son démantèlement complet. Les experts disent que ce dernier est un échec pour la République islamique, en particulier compte tenu de l’expérience d’autres pays qui ont accepté de renoncer à leurs capacités nucléaires, y compris la Libye.

Qui plus est, toujours durant l’interview, Witkoff a suggéré que Trump veut d’abord et avant tout s’assurer que les activités nucléaires de l’Iran ne seront pas militarisées.

« S’ils devaient avoir une bombe qui créerait la Corée du Nord dans le CCG [Conseil de coopération du Golfe], nous ne pouvons pas avoir cela… Nous ne pouvons jamais permettre à quelqu’un d’avoir une arme nucléaire et d’avoir une influence démesurée. »

Tout en proposant que le dialogue devrait « commencer » sur le programme nucléaire iranien, Witkoff a également été explicite sur d’autres priorités américaines. « La prochaine chose que nous devons faire avec l’Iran, c’est qu’ils sont les bienfaiteurs de ces armées par procuration. »

Alors que l’Iran a signalé qu’il ne négocierait pas sur les questions non nucléaires, les remarques de Witkoff suggèrent qu’il y a une certaine flexibilité sur ces questions, d’autant plus que la perception de la menace américaine semble se concentrer sur le programme nucléaire iranien.

Toutefois, de manière improvisée, Trump a aussi déclaré hier à la Maison Blanche qu’un nouvel accord avec l’Iran pourrait « peut-être beaucoup plus dur » que l’accord nucléaire de 2015 qu’il avait auparavant rejeté.

En même temps, il reste flou jusqu’où l’administration est prête à aller en matière de concessions. Les Iraniens, cette fois, exigeront des bénéfices tangibles et des garanties solides, et non pas seulement un soulagement temporaire des sanctions comme dans le JCPOA.

Que Trump est-il prêt à offrir ? Peut-il faire approuver un accord par le Sénat ? S’agira-t-il uniquement d’un accord nucléaire ? Une critique fréquente du JCPOA était qu’il ne traitait pas du programme de missiles balistiques de l’Iran ni de ses milices par procuration.

« Trump souhaite éviter deux choses », a déclaré Aaron David Miller, expert de la politique américaine au Moyen-Orient à la Fondation Carnegie pour la paix internationale. « Premièrement : que l’Iran franchisse le seuil nucléaire sous sa direction. Deuxièmement, une opération militaire majeure des États-Unis ou d’Israël qui plongerait la région dans le chaos. »

L’Iran est toujours sur le point de se doter d’une arme nucléaire. L’Agence internationale de l’ énergie atomique (AIEA) a rapporté en février que l’Iran avait produit près de 275 kilogrammes d’uranium enrichi à 60 %, soit près du seuil de 90 % requis pour la fabrication d’armes nucléaires. Une évaluation des services de renseignement américains, rendue publique le mois dernier par le Bureau du directeur du renseignement national, indiquait que « Khamenei n’avait pas réautorisé le programme d’armement nucléaire », mais ajoutait que « la pression s’était probablement accrue sur lui pour qu’il le fasse ».

Enfin, les acteurs extérieurs, y compris les acteurs régionaux comme Oman, les Émirats arabes unis, l’Arabie saoudite et le Qatar, se sont montrés ouverts à la médiation de négociations indirectes, tandis que les partisans internationaux du programme nucléaire iranien, tels que la Chine et la Russie, soutiennent également une solution nucléaire négociée.

Cependant, si la Chine et la Russie se coordonnent avec l’Iran sur des questions telles que l’évitement du retour des sanctions et l’interdiction du retrait de l’Iran du Traité de non-prolifération, car de telles actions menaceraient leurs intérêts et créeraient de l’instabilité dans la région, elles ne veulent pas nécessairement que la question soit résolue et n’ont pas pris de mesures sérieuses jusqu’à présent.

Un Iran isolé deviendrait dépendant de la Chine et éliminerait la concurrence énergétique de la Russie, ce qui rendrait le maintien du statu quo avantageux pour les deux parties. Par conséquent, ils ne visent pas à résoudre la crise, mais préfèrent qu’elle ne s’aggrave pas.

Bien que les États-Unis puissent consulter Israël sur son accord avec l’Iran, il est peu probable qu’Israël puisse y opposer son veto, car Trump se concentre sur la négociation d’un accord qui s’aligne sur les intérêts américains.

Catégories
Economie En vedette Nos analyses

Opinion: Faut-il avoir peur des tarifs de Donald Trump ?

Depuis l’annonce par « l’oncle Donald » de l’instauration de tarifs douaniers à l’importation, ce mercredi après la clôture des marchés, l’indice américain S&P 500 a perdu jusqu’à 10,6% en 2 jours.

En termes de capitalisation boursière, cela représente une baisse de l’ordre de 4.500 milliards $… Tout le monde en parle,
sur toutes les chaines de télévision et de radio (même Nostalgie dont ce n’est pas la vocation première). C’est dire si la panique semble générale…

En deux mots, le président américain met en place des taxes sur les produits qui sont importés depuis la plupart de ses partenaires commerciaux avec laquelle il y a un déséquilibre commercial (plus d’achat américains que d’exportations). Son objectif est de « rendre l’Amérique à nouveau grande » (MAGA).

Mais, il y a d’autres moyens de rendre son pays plus grand, plus digne, plus respectable, plus admirable, que de se fermer dans une politique protectionniste ! En effet, la dernière fois que des mesures d’une telle ampleur ont été prises, ce fut en juin 1930, lorsqu’un de ses prédécesseurs, Herbert Hoover, fit appliquer la dénommée « Smoot-Hawley Tariff Act » frappant plus de 20.000 produits importés.

De nombreux pays réagirent par la réciproque, comme vient de le faire la Chine aujourd’hui, en appliquant des taxes symétriques. Le commerce mondial s’effondra, aggravant encore la crise économique des Etats-Unis.

La leçon fut relativement vite apprise car les tarifs douaniers furent retirés progressivement 2 ans après avoir été mis en place… La décision qu’a pris cette semaine Donald Trump l’a donc été, soit en ignorant l’histoire, soit en la connaissant et en espérant des conséquences différentes…

Les calculs qu’il a présentés pour expliquer les taux appliqués par pays sont du niveau d’un enfant de primaire, avec même des erreurs géographiques (voir article du Guardian). Quoi qu’il en soit, les conséquences seront vraisemblablement une incitation à consommer davantage « américain » et à produire aux USA, mais aussi une hausse de l’inflation et, en conséquence, une hausse des taux d’intérêt, ainsi que d’autres facteurs contreproductifs qui risqueraient de plonger l’économie américaine en récession, avec in fine un impact social et électoral…

En conclusion, Donald Trump se tire une balle dans le pied ! Mais, il n’a peut-être pas eu l’équipe suffisamment instruite pour l’en avertir ? Ou alors l’a-t-il eue, mais n’a-t-il pas voulu l’écouter ? Toujours est-il que d’autres dirigeants d’entreprises, dont certains bien plus riches que lui, et même la Fed ont dû réagir fermement ces derniers jours et son téléphone a dû carillonner !

La pression qu’il doit subir, ces dernières heures a dû être telle qu’il s’est même senti obligé de se justifier publiquement : il maintient son avis et il affirme même que la bourse va « booster »… Mais combien de temps pourra-t-il tenir? Combien de temps vat-il résister à la pression ? Combien de temps lui faudra-t-il pour retourner sa veste ?

Quoi qu’il en soit, avec une pointe du VIX (indice de la peur) à 45, un RSI qui a atteint un niveau de survente plus égalé depuis 2022, un niveau de panique médiatique assourdissant et une baisse de l’indice S&P 500 de 17% depuis son sommet de février, le moment est intéressant pour (ré)investir un peu, tout en observant une très large diversification. Pour information ou rappel, il n’y a pas de corrélation statistiquement significative entre l’économie réelle et la bourse. Quand la marée est basse en bourse, il faut en profiter, quel que soit l’état présent ou à venir de la conjoncture économique !

Catégories
Banque & Finance En vedette Nos analyses

Comprendre la volatilité des marchés… à travers l’exemple des droits de douane de Trump

La bourse monte, puis redescend, parfois brutalement. Les marchés semblent parfois euphoriques, parfois paniqués. Ce phénomène, qu’on appelle la volatilité, peut être déroutant pour les investisseurs, surtout les débutants.

Mais qu’est-ce que la volatilité exactement ? Pourquoi les marchés réagissent-ils parfois de manière excessive à des décisions politiques comme l’imposition de droits de douane ? Et comment s’en protéger ou en tirer parti lorsqu’on investit ?

Avant d’entrer dans le vif du sujet, si vous êtes intéressé par l’investissement et que vous souhaitez investir dans vos premiers actifs avec une plateforme fiable et reconnue, inscrivez-vous sur Trade Republic dès aujourd’hui via notre lien ci-dessous.

J’ouvre mon compte Trade Republic

Qu’est-ce que la volatilité en finance ?

La volatilité désigne l’amplitude des variations du prix d’un actif financier (action, obligation, indice, etc.) sur une période donnée. Plus un actif varie fortement, plus il est dit « volatile ».

  • Une action qui monte ou descend de 0,2 % par jour est peu volatile.
  • Une action qui prend ou perd 3 % en une journée est très volatile.

Plus la volatilité est élevée, plus l’incertitude est grande.

Elle peut être causée par :

  • des résultats d’entreprises inattendus,
  • des décisions des banques centrales,
  • des événements géopolitiques,
  • ou encore… des décisions commerciales, comme l’imposition de droits de douane.

L’impact des décisions politiques : le cas Trump

Pendant sa présidence, Donald Trump a mis en place une politique commerciale agressive. Son objectif ? Réduire le déficit commercial des États-Unis et relocaliser la production sur le sol américain.

Pour y parvenir, il a imposé des droits de douane sur des centaines de milliards de dollars de produits étrangers, en particulier chinois, mais aussi européens ou canadiens.

Conséquences sur les marchés :

  1. Hausse des incertitudes économiques : Les entreprises ne savaient pas si elles allaient pouvoir importer leurs matières premières au même prix.
  2. Réaction en chaîne des pays visés : La Chine a répliqué avec ses propres taxes, alimentant la crainte d’une guerre commerciale.
  3. Chocs boursiers : Chaque tweet ou annonce de Trump pouvait provoquer une forte réaction des marchés – à la hausse ou à la baisse.

Résultat : une forte volatilité sur les marchés financiers.

Les investisseurs détestent l’incertitude, et à chaque annonce, ils ajustaient rapidement leurs portefeuilles. Les indices comme le S&P 500 ou le Dow Jones ont connu des périodes de fortes fluctuations.

Pourquoi c’est important pour un investisseur particulier ?

Quand on débute en bourse, il est crucial de comprendre que la volatilité :

  • n’est pas toujours mauvaise : elle peut offrir des opportunités d’achat à bon prix.
  • n’est pas une perte tant qu’on ne vend pas ses actifs.
  • fait partie du jeu : les marchés ne montent jamais en ligne droite.

Mais la volatilité peut aussi effrayer :

  • Certains vendent dans la panique.
  • D’autres pensent que « le marché est trop risqué ».

D’où l’importance d’avoir une vision long terme et une stratégie claire.

Comment se protéger face à la volatilité ?

  1. Diversifier ses investissements : Ne pas tout miser sur une seule entreprise ou un seul pays.
  2. Investir régulièrement : Par exemple via des versements mensuels, pour lisser les variations.
  3. Garder son sang-froid : L’émotion est l’ennemie de l’investisseur rationnel.
  4. Comprendre le contexte macroéconomique : Suivre l’actualité politique et économique aide à anticiper certains mouvements.

En résumé, la volatilité est une composante naturelle des marchés financiers. Elle reflète l’incertitude des investisseurs face à des événements économiques, géopolitiques ou politiques. L’exemple des droits de douane imposés par Donald Trump montre à quel point une décision politique peut déstabiliser les marchés et entraîner des réactions en chaîne.

Pour les investisseurs, il est essentiel de comprendre que la volatilité ne signifie pas forcément danger ou perte, mais qu’elle peut aussi représenter des opportunités. À condition d’avoir une stratégie solide, de diversifier ses placements et de garder une vision long terme, on peut apprendre à vivre avec la volatilité… voire à en tirer parti.

Catégories
En vedette Monde Nos analyses

Trump a un pouvoir illimité ? La théorie de l’exécutif unitaire

Pendant le week-end du President’s Day, Donald Trump a déclaré : « Celui qui sauve son pays ne viole aucune loi. », inspiré directement de Napoléon Bonaparte.

Démantèlement d’agences indépendantes, licenciements de fonctionnaires, remise en cause du droit du sol, gel unilatéral de financements octroyés par le Congrès… Depuis son retour à la tête des Etats-Unis, le 20 janvier, Donald Trump semble repousser les limites du pouvoir présidentiel.

Cependant, derrière les premiers actes de sa deuxième administration, les analystes juridiques voient un objectif commun : tester une théorie juridique autrefois marginale qui affirme que le président a un pouvoir illimité pour contrôler les actions des quatre millions de personnes qui composent le pouvoir exécutif.

En effet, pour comprendre les agissements de Trump, il faut avoir en tête les bases du système politique américain. Celui-ci repose sur le principe des checks and balances (« freins et contrepoids »). Ainsi, chacune des trois branches du gouvernement dispose de moyens de contrôle sur les autres (checks)pour viser un certain équilibre (balance). « Par exemple, le président bloque le Congrès avec son pouvoir de veto. Le Congrès, lui, peut bloquer le président par son pouvoir d’impeachment [destitution] ou bien son pouvoir sur le budget. La Cour suprême, elle, peut bloquer les deux autres pouvoirs par sa capacité de déclarer une loi constitutionnelle ou non », résume François Vergniolle de Chantal, politiste et professeur en études américaines à l’université Paris Cité.

Ici, Donald Trump, défend une vision maximaliste du pouvoir exécutif, en reprenant à son compte la doctrine dite de l’« exécutif unitaire ». Cette dernière, largement décriée, postule que le président détient un contrôle absolu sur l’exécutif, y compris sur les agences indépendantes et les fonctionnaires qui y siègent.

C’est à cette aune qu’il faut analyser l’avalanche de décrets présidentiels pris depuis son retour dans le bureau Ovale. S’il s’agit bien de l’une de ses prérogatives, elle est censée obéir à une hiérarchie des normes très précise. Ces décrets ne peuvent contredire ni la Constitution, ni les lois fédérales, ni les jurisprudences, qui sont les sources principales du droit aux Etats-Unis, et sont organisées par ordre de priorité :

  • Au sommet, la Constitution détermine les principes fondamentaux, l’organisation du gouvernement et les droits des citoyens ;
  • Inférieures, les lois fédérales adoptées par le Congrès doivent être conformes à la Constitution ;
  • Les jurisprudences des tribunaux doivent ensuite respecter les principes de la Constitution ainsi que les lois fédérales ;
  • Au pied de cette hiérarchie, les sources réglementaires, telles que les décrets, doivent respecter les trois sources normatives qui lui sont supérieures, sous peine de suspension ou d’annulation.

Les décrets trumpiens, ont déjà entraîné plus de quatre-vingt-dix recours en justice, selon le site Just Security de l’université de New York. 

Alors, si les tribunaux, et plus particulièrement la majorité de la Cour suprême nommée par les républicains, confirment les arguments fondés sur la soi-disant « théorie de l’exécutif unitaire », cela donnerait à Trump un pouvoir sans précédent pour révoquer et remplacer n’importe quel employé fédéral et imposer leur volonté à chaque décision dans chaque agence.

Selon cette théorie, le président est le seul détenteur du pouvoir exécutif. Il dispose de l’administration et des agences fédérales. Il peut licencier et recruter qui il veut, utiliser ou non les crédits votés par le Congrès. Il interprète la façon dont la loi doit être appliquée par l’administration. Il peut aussi l’ignorer s’il la juge inconstitutionnelle, jusqu’à ce que la Cour suprême statue.

Ainsi, la prise de pouvoir du nouveau président pourrait être habillée d’un costume légaliste par la plus haute cour du pays, et certains universitaires et défenseurs salueront cette décision. Très bientôt, nous entendrons beaucoup parler de la « théorie de l’exécutif unitaire ».

La Théorie de l’exécutif unitaire, est une théorie constitutionnelle américaine qui propose une nouvelle lecture de la constitution des Etats-Unis, notamment de l’Article II traitant des dispositions du pouvoir exécutif.

Cette théorie trouve ses racines dans les affirmations agressives du pouvoir présidentiel au XXe siècle, en particulier sous l’administration Nixon mais elle est apparue comme un cadre juridique peu orthodoxe sous l’administration Reagan et a gagné en force avec les présidences suivantes.

Ce cadre a gagné en popularité pendant la présidence de George W. Bush fils, car il était essentiel à la tentative de son administration de légitimer des pouvoirs présidentiels sans précédent, notamment ceux concernant le recours à la force militaire, les enlèvements commandités par l’État, la détention et l’interrogatoire des prisonniers et la collecte de renseignements.

Encouragé par les idéologues du « Projet 2025 », venant du think thank conservateur américain, « Heritage Foundation » mais aussi par la bienveillance de la Cour suprême, Donald Trump a doublé la mise. Déjà, en 2018, pendant son premier mandat, il a interdit aux ressortissants de certains pays musulmans de venir aux Etats-Unis. Au lieu de dénoncer une violation de la Constitution, les juges suprêmes ont affirmé le pouvoir du président en matière d’immigration et de sécurité nationale.

Ensuite, en 2020, les magistrats ont aussi supprimé la protection du directeur du CFPB, un régulateur financier. La loi stipulait que ce responsable ne pouvait être licencié sans cause, mais la Cour a jugé que c’était une violation de la séparation des pouvoirs, le président disposant de tout le pouvoir exécutif.

Puis, en juillet 2024, les juges suprêmes ont consacré une « immunité absolue » du président pour les actions « relevant de son autorité constitutionnelle », alors que Donald Trump était poursuivi pour avoir tenté de renverser le résultat de l’élection de 2020.

Il n’existe pas d’interprétation unique de cette théorie. Au minimum, ses partisans estiment généralement que l’article II autorise le président à révoquer tous les membres du pouvoir exécutif. Cependant, certains, dont Trump et nombre de ses alliés, estiment que le président conserve tout le pouvoir exécutif et peut contrôler tous les fonctionnaires et agences.

Elle se base ainsi sur une interprétation présidentielle de la première et troisième clause de l’Article II, soit respectivement la Vesting Clause et la Take Care Clause. Cette lecture « textualiste » de la constitution prône l’idée d’un total contrôle de la branche exécutive par le pouvoir présidentiel, sans que le Congrès puisse interférer avec les décisions de ce dernier, ce qui diminue l’influence législative sur l’administration au profit de l’influence exécutive.

La théorie de l’exécutif unitaire se base donc sur les premières et deuxième clause de l’article II de la Constitution des Etats-Unis qu’elle analyse avec une lecture présidentielle. La Vesting Clause, soit la clause 1, énonce ceci : « The Executive power shall be vested in a President of the United States of America » (le pouvoir exécutif sera confié à un président des États-Unis d’Amérique).

Or, les défenseurs de la Théorie de l’exécutif unitaire considèrent la Vesting Clause comme unitariste dans le sens où elle stipule que le pouvoir exécutif n’est placé qu’entre les mains d’une personne unique, ici, le Président. De plus, à cela s’ajoute l’argument que, contrairement à l’Article I pour le pouvoir parlementaire, l’Article II présente le pouvoir présidentiel comme univoque et indifférencié.  

La clause 3 de l’Article II, la Take Care Clause, avance que le Président « shall take care that the laws be faithfully executed » (veillera à ce que les lois soient fidèlement exécutées). Les unitaristes comprennent en cela que le président, et le président uniquement, a le pouvoir de faire appliquer le droit.

En conséquence, « le président exerce un contrôle hiérarchique sur tous les fonctionnaires de l’exécutif, […] un plein pouvoir de révocation ainsi que le pouvoir souverain d’annuler ses décisions, et même de se substituer à lui si besoin ». Les pouvoirs de révocation et de nomination sont ici utilisés comme les fers de lance de la théorie ; laissant ainsi au président un plein pouvoir sur la branche exécutive.

La théorie de l’exécutif unitaire se place alors en opposition à la théorie pluraliste classique, qui défend l’importance d’un exécutif divisé entre l’exécutif présidentiel et l’exécutif administratif. À l’inverse, l’unitarisme se rapproche de la théorie de l’administration présidentielle, défendant également l’idée d’une hiérarchie au sein de la branche exécutive.

Jusqu’à la seconde moitié du XIXe siècle, les nominations aux postes fédéraux étaient régies par le principe « to the victor belong the spoils » (« au vainqueur reviennent les dépouilles »), c’est-à-dire que chaque administration présidentielle était libre de renvoyer la plupart des hauts fonctionnaires nommés par l’administration précédente (du moins si elle appartenait à un parti politique différent) et d’en nommer des nouveaux. Cela a non seulement conduit à la corruption et au népotisme, mais a également sapé la capacité des fonctionnaires à développer une expertise cohérente.

Au fil du temps, le Législatif a adopté diverses règles applicables à de nombreuses agences dites « quasi-indépendantes » qui respectaient le pouvoir du président de nommer des responsables de son choix, mais avec certaines limites procédurales.

L’objectif principal de ces procédures était double : d’une part, donner à certains administrateurs un degré d’indépendance limitée, et d’autre part, garantir un niveau de transparence. Pour atteindre le premier objectif, certains administrateurs, une fois nommés, devaient exercer leur mandat pour une durée déterminée et ne pouvaient être révoqués qu’en cas d’incompétence ou pour d’autres critères quasi-objectifs. Pour assurer la transparence, certains administrateurs pouvaient être révoqués par le président, mais uniquement avec un préavis (par exemple 30 jours) accompagné d’une « déclaration de motifs » soumise au Législatif et rendue publique.

Pourtant, Donald Trump a indiqué qu’il ne respecterait ni les dispositions légales adoptées par le Congrès au cours des 150 dernières années, ni les traditions qui les accompagnent. Lui et ses partisans considèrent que les agences administratives constituent un « état profond » qui va à l’encontre des traditions démocratiques car elles sont imperméables aux changements exigés par l’électorat.

C’est pourquoi, il se repose donc sur la théorie de l’exécutif unitaire qui dispose, sans limitation ni exception, que « le pouvoir exécutif sera confié à un président des États-Unis d’Amérique », impliquant ainsi que toute tentative du Congrès de limiter ce « pouvoir » serait inconstitutionnelle.

Le président Trump prend cette théorie très au sérieux. Le 18 février, il a publié un décret intitulé « Assurer la responsabilité de toutes les agences », qui réduit drastiquement les pouvoirs de nombreuses agences fédérales en imposant que toutes leurs activités soient soumises à l’examen et au contrôle de la Maison-Blanche. Dès le premier jour de sa présidence, il a systématiquement limogé de nombreux responsables normalement protégés par l’une ou l’autre des garanties procédurales mises en place par le Législatif.

La théorie de l’exécutif unitaire signifie que le président peut révoquer, à sa guise, les dirigeants de la Commission fédérale du commerce (FTC), du Conseil national des relations du travail (National Labor Relations Board) et d’autres agences indépendantes. Dans sa forme la plus aboutie, la théorie de l’exécutif unitaire signifie que le président peut contrôler les choix politiques de ces agences.

Tout le monde s’accorde à dire que, lors de la Convention constitutionnelle, les fondateurs décidèrent d’avoir un seul président, plutôt qu’un exécutif pluriel. Presque tout le monde s’accorde également à dire que le tout premier Congrès, en créant les départements du Trésor, de la Guerre et des Affaires étrangères, prit une décision capitale, connue sous le nom de Décision de 1789 : leurs dirigeants seraient des employés du président à leur gré. La Décision de 1789 est souvent considérée comme une acceptation de la théorie d’un exécutif unitaire.

Le conflit actuel autour de l’autorité du président trouve son origine dans la période du New Deal. Dans une affaire de 1935, Humphrey’s Executor v. United States, la Cour a statué que le Congrès pouvait limiter le pouvoir du président de révoquer un directeur de la FTC, et donc créer des agences indépendantes.

Jusqu’à récemment, nombreux étaient ceux qui s’accordaient à dire que, sous l’égide de Humphrey, les agences indépendantes étaient parfaitement légales et que le président n’avait guère d’autorité sur elles. Alors, les avocats du ministère de la Justice ont estimé que l’Exécuteur testamentaire de Humphrey était une loi établie, mais qu’elle laissait au président une certaine marge de manœuvre.

S’il le souhaitait, il pourrait ordonner aux agences indépendantes de soumettre leurs réglementations au Bureau de l’information et des affaires réglementaires (OIRA), l’organisme de contrôle réglementaire du président, pour un examen approfondi. Par conséquent, le président ne pouvait pas dicter aux agences indépendantes les règles à édicter, mais il pouvait les obliger à soumettre leurs réglementations à un processus d’observation et d’analyse par le bureau de réglementation.

Le président Ronald Reagan a décidé de ne pas imposer cette exigence, en partie à cause de la gravité de la question juridique, et en partie à cause de la crainte d’une forte opposition du Congrès. Au cours des quatre dernières décennies, les présidents républicains et démocrates ont suivi l’exemple de Reagan. Ils ont assurément supervisé des discussions internes sur l’opportunité d’affirmer l’unicité de l’exécutif et d’exiger des agences indépendantes qu’elles soumettent leurs règles à l’OIRA.

En effet, la Maison-Blanche a estimé que le contrôle présidentiel ne serait pas judicieux. Certains juristes du gouvernement estimaient que cela soulèverait de sérieux doutes juridiques.

D’autres responsables de la Maison-Blanche estimaient que, d’une part, les agences indépendantes évitaient une concentration excessive du pouvoir entre les mains d’une seule personne. D’autre part, elles réduisaient le risque d’abus de pouvoir.

Mais le président Trump a ordonné aux agences indépendantes de soumettre leurs règles à l’examen de l’OIRA, inversant ainsi la voie tracée par Reagan et les administrations présidentielles depuis lors.

Par exemple, l’ordre stipule que le directeur du Bureau de la gestion et du budget de la Maison Blanche, Russell T. Vought, peut retenir le financement de tout projet ou initiative qui entre en conflit avec les politiques et les priorités de Trump. Plus précisément, M. Vought aura le pouvoir « d’ajuster les répartitions de ces agences par activité, fonction, projet ou objet, si nécessaire et approprié, pour faire avancer les politiques et les priorités du président », a déclaré Peter L. Strauss , professeur émérite de droit à l’Université Columbia, notamment en leur interdisant de dépenser des fonds sur des questions que Trump n’aime pas.

Le pouvoir de M. Vought de restreindre la capacité des agences à dépenser les fonds alloués par le Congrès est, selon le décret, limité : il ne peut le faire que « tant que ces restrictions sont conformes à la loi ». Mais une autre section du décret stipule que les agences doivent accepter les points de vue de Trump et de la procureure générale Pam Bondi sur le sens de la loi.

Concernant les contre-pouvoirs, ils ne sont pas vraiment en position de contrer les actions de Trump. Effectivement, le Congrès pourrait contrôler et entraver l’action du président par le truchement de commissions d’enquête et de l’impeachment, la procédure de destitution prévue à l’article 2 de la Constitution. « Mais à ce stade, comme les deux chambres ont des majorités républicaines, il est peu probable que les parlementaires engagent ces contrôles, nuance la constitutionnaliste Margaux Bouaziz. Quant à l’impeachment, il serait certainement très difficile d’obtenir les deux tiers du Congrès nécessaires. » Le cas échéant, « il faudrait encore que Trump accepte de partir », note la chercheuse.

Alors, c’est probablement la Cour suprême qui devra donc trancher pour établir les limites du pouvoir présidentiel. Mais la super-majorité conservatrice (six juges sur neuf) que Donald Trump a contribué à constituer par ses nominations lors de son premier mandat (2017-2021) semble adhérer à la vision expansive de l’exécutif.

Daniel Suhr, président du cabinet d’avocats conservateur d’intérêt public Center for American Rights, a déclaré que l’équipe Trump avait eu quatre ans depuis son premier mandat pour définir ses priorités et « établir un programme pour survivre s’il est contesté devant les tribunaux ».

« La Cour suprême des États-Unis a évolué dans ce sens », a déclaré Suhr, notamment en supprimant les restrictions imposées au président quant à sa capacité à licencier des fonctionnaires fédéraux. « Au cours des 10 à 15 dernières années, la Cour a certainement posé les bases de la reconnaissance de l’autorité présidentielle sur le pouvoir exécutif. »

Aucune décision n’incarne mieux cette tendance que la décision historique de la Cour suprême en juillet d’accorder aux présidents une immunité totale contre les poursuites pour des actes officiels, une affaire qui découle des efforts du ministère de la Justice pour poursuivre Trump pour avoir prétendument tenté de bloquer les résultats de l’élection de 2020.

Le juge en chef John G. Roberts Jr. a écrit au nom de la majorité que « contrairement à quiconque », le président « est une branche du gouvernement » et doit être libre de la crainte de poursuites pour mettre en œuvre son programme avec force. « La Constitution confère l’intégralité du pouvoir exécutif au président », a déclaré Roberts, l’un des cinq juges de la Cour suprême qui ont auparavant travaillé comme avocats pour des présidents.

« L’importance de l’affaire Trump [contre les États-Unis] comme arme du pouvoir exécutif plutôt que comme bouclier d’immunité présidentielle est apparue plus clairement avec les premiers décrets et actions du président Donald Trump, ainsi qu’avec les actions de ses principaux subordonnés », a expliqué Jack Goldsmith, ancien avocat du Bureau du conseiller juridique sous l’administration George W. Bush, « Les décisions générales de la Cour suprême sur l’étendue du pouvoir présidentiel exclusif vis-à-vis du Congrès sous-tendent nombre des actions les plus controversées de l’administration Trump. »

Les six juges conservateurs qui composaient la majorité dans l’affaire Trump c. États-Unis sont toutefois allés encore plus loin. La Cour a étendu la portée des pouvoirs « concluants et exécutoires » du président, découlant « de la Constitution elle-même », à la capacité de révoquer et d’orienter les actions du ministère de la Justice pour quelque raison que ce soit.

D’autres décisions de la Cour suprême inspirées par la théorie de l’exécutif unitaire incluent une décision 5-4 en 2020 connue sous le nom de loi Seila , dans laquelle la Cour a jugé la structure du Bureau de protection financière des consommateurs inconstitutionnelle parce qu’elle avait un seul chef qui ne pouvait être révoqué que par le président pour un motif valable.

Le Congrès avait exigé du pouvoir exécutif qu’il justifie le licenciement du directeur du Bureau afin de protéger l’agence de toute ingérence politique. Mais la Haute Cour a jugé que cette disposition violait la séparation des pouvoirs. Roberts a de nouveau adopté une vision musclée de la présidence dans son opinion majoritaire, écrivant que la Constitution confère le pouvoir exécutif,  « entièrement », au président.

Les experts juridiques ont déclaré que l’avis était particulièrement remarquable car il laissait ouverte la possibilité que la Cour suprême soit disposée à aller encore plus loin, en annulant une décision historique de 1935 connue sous le nom d’Exécuteur de Humphrey qui établissait la constitutionnalité des agences indépendantes supervisées par des conseils multimembres.

Ces agences comprennent certains des régulateurs les plus puissants du pays, tels que la Réserve fédérale, la Commission fédérale des communications, la Commission électorale fédérale et la Securities and Exchange Commission. Cependant, le décret ne s’applique qu’en partie à une agence particulièrement puissante, la Réserve fédérale, couvrant les questions liées à sa supervision et à sa régulation de Wall Street, mais exemptant ses décisions relatives à la politique monétaire, comme la hausse et la baisse des taux d’intérêt.

Le principal argument des conservateurs est le suivant : la bureaucratie fédérale est devenue si importante et indépendante, disent-ils, qu’elle entrave la volonté des présidents démocratiquement élus de mettre en œuvre leur programme. L’« État administratif » ou « État profond » est devenu, selon eux, une quatrième branche du gouvernement, irresponsable devant le peuple.

En quelques semaines seulement, nous avons assisté à une série de décrets et autres mesures visant à lutter contre ces prétendues menaces et à réduire la responsabilité du gouvernement.

Ces décrets ne sont pas des lois et n’autorisent pas le président à entraver ou à subordonner le rôle constitutionnel du Congrès ou du pouvoir judiciaire. Pourtant, par ces mesures exécutives, Trump a tenté de saisir des fonds fédéraux , de suspendre des fonctionnaires de carrière, de licencier des inspecteurs généraux et des membres de commissions de réglementation indépendantes dont le mandat ne peut être écourté sans motif valable, d’annuler unilatéralement des conventions collectives déjà finalisées, de supprimer ou d’affaiblir le ministère de l’Éducation, et de donner aux citoyens le pouvoir de prendre des décisions en matière de personnel et d’accéder à des systèmes et agences gouvernementaux essentiels, voire d’en prendre le contrôle .

Lorsque le procureur général adjoint par intérim a limogé les procureurs du ministère de la Justice impliqués dans les affaires pénales fédérales de Trump, il a déclaré qu’il en avait le pouvoir en vertu de l’article II.

Ces mesures, qui ont été ou devraient être contestées devant les tribunaux, ont alarmé les démocrates et enthousiasmé les conservateurs.

Les experts juridiques ont déclaré que l’administration Trump pourrait calculer que toute lutte concernant la révocation des membres du conseil d’administration du NLRB et de l’EEOC pourrait servir de cas test pour que la Cour suprême annule l’arrêt Humphrey’s Executor , qui a établi la légalité de ces agences indépendantes.

Les conservateurs affirment séparément que l’adhésion de la Cour suprême à la théorie de l’exécutif unitaire pourrait la rendre disposée à ratifier la volonté de Trump de supprimer les protections d’emploi de dizaines de milliers de fonctionnaires, de placer les cadres fédéraux de carrière sous un contrôle présidentiel plus important et de ratifier le licenciement d’environ 17 inspecteurs généraux .

Mitchel Sollenberger, professeur de sciences politiques à l’Université du Michigan à Dearborn, a déclaré que Trump semblait prêt à poursuivre la consolidation du pouvoir, encouragée par les présidents républicains et démocrates au cours des dernières décennies. Bill Clinton, par exemple, s’est appuyé sur un décret pour lancer une campagne de bombardements en Yougoslavie dans les années 1990. Barack Obama a émis des décrets pour lutter contre le changement climatique et la crise migratoire.

Toutefois, pour conserver son rôle de garante de la Constitution, la Cour risque toutefois de retoquer les mesures trumpiennes les plus grossièrement anticonstitutionnelles, comme la remise en question du droit du sol. Néanmoins, dans le choix des cas qu’elle traite, qui est parfaitement discrétionnaire, elle risque de ne pas entrer en opposition trop frontale avec les orientations du président afin d’« éviter un désaveu », analyse Margaux Bouaziz, « ou de choisir des cas dont la résolution n’aura que peu de conséquences ».

En outre, l’administration fédérale a un moyen de pression important sur les Etats : leurs finances. En cas de désaccord, Donald Trump pourrait demander aux élus républicains du Congrès de couper les vivres aux Etats réfractaires, qui tirent une part significative de leur budget de l’Etat fédéral. Il pourrait aussi suspendre, en guise de représailles, certains programmes locaux pour lesquels une autorisation fédérale est nécessaire.

Par ailleurs, l’administration Trump a consulté l’ancien avocat du gouvernement qui a rédigé la justification juridique du waterboarding sur la manière dont le président pourrait tenter de gouverner par décret.

John Yoo a déclaré au Guardian qu’il avait discuté avec des responsables de la Maison Blanche de son point de vue selon lequel une récente décision de la Cour suprême sur l’immigration permettrait à Trump d’émettre des décrets sur l’application ou non des lois fédérales existantes.

« La Cour suprême a déclaré que le président Obama pouvait [choisir de ne pas] appliquer les lois sur l’immigration dans environ deux millions de cas. Et pourquoi l’administration Trump ne pourrait-elle pas faire de même avec l’immigration ? Créer son propre programme… mais elle pourrait le faire dans des domaines plus vastes, comme la santé, la fiscalité, la justice pénale, la politique urbaine. » 

Lors d’une interview accordée à Fox News dimanche , Trump a déclaré qu’il tenterait d’utiliser cette interprétation pour imposer des décrets sur la santé, l’immigration et « divers autres projets » au cours du mois prochain.

Les spécialistes de la Constitution et les militants des droits de l’homme ont également souligné le déploiement de forces paramilitaires fédérales contre les manifestants à Portland comme un signe que Trump est prêt à utiliser cette interprétation large des pouvoirs présidentiels comme un moyen de supprimer les droits constitutionnels fondamentaux.

Yoo est devenu célèbre pour un mémo juridique qu’il a rédigé en août 2002, alors qu’il était procureur général adjoint au bureau du conseiller juridique du ministère de la Justice. Il y est stipulé : « La nécessité ou la légitime défense peuvent justifier des méthodes d’interrogatoire susceptibles de violer » l’interdiction pénale de la torture.

Les notes rédigées par Yoo ont été utilisées pour justifier le waterboarding et d’autres formes de torture sur les suspects de terrorisme dans les « sites noirs » de la CIA à travers le monde.

Dans un article paru en juin dans la National Review, il a écrit qu’une décision de la Cour suprême qui a bloqué la tentative de Trump d’abroger le programme d’action différée pour les arrivées d’enfants de Barack Obama, connu sous le nom de Daca et établi par décret exécutif, signifiait que Trump pouvait faire la même chose pour atteindre ses objectifs politiques.

Daca a suspendu les expulsions de migrants sans papiers arrivés aux États-Unis alors qu’ils étaient enfants. À titre d’exemple de ce que Trump pourrait accomplir de la même manière, Yoo a suggéré que le président pourrait proclamer un droit national au port d’armes à feu ouvert, en contradiction avec de nombreuses lois des États.

« Même si Trump savait que son projet manquait de légitimité, il pourrait s’en tirer impunément pendant toute la durée de sa présidence », a-t-il déclaré. Lors d’un entretien téléphonique, il a ajouté : « Selon la Cour suprême, le président peut désormais choisir de ne pas appliquer la loi dans certains domaines, et son successeur ne pourra revenir sur sa décision que s’il se soumet à cette lourde procédure appelée Loi sur la procédure administrative, qui prend généralement un à deux ans. »

Il reste à savoir ce qui se produirait si l’administration Trump décidait de désobéir à une décision des juges, car la Cour n’est dotée que de peu de moyens de recours ou de coercition.

Une grande partie de ces affaires se jouera devant les tribunaux dans les mois à venir. Mais les experts estiment qu’en attendant, les dommages seront immédiats et pourraient se faire sentir pendant des années.

Il faudra des années pour reconstruire certaines de ces institutions. Trump et son équipe auront donc accompli une grande partie de leurs objectifs avant que les tribunaux ne puissent réagir pleinement et efficacement. Il aura créé de nouvelles réalités sur le terrain.