FILE - Italian Premier Giorgia Meloni holds a year-end press conference in Rome, Jan. 9, 2025. (AP Photo/Alessandra Tarantino, File)
Une performance historique qui relance le débat sur la compétitivité européenne
L’Italie vient de franchir un cap majeur dans l’histoire économique récente de l’Europe.
En 2024 puis en 2025, la valeur de ses exportations a dépassé celle du Japon, propulsant officiellement la péninsule au quatrième rang mondial des puissances exportatrices. Une performance désormais reconnue par l’OCDE, après une première validation par l’Organisation mondiale du commerce.
Il s’agit d’un tournant symbolique et stratégique pour un pays qui, il y a encore une décennie, occupait seulement la septième place mondiale.
Une ascension rapide et inattendue
Selon les données publiées par l’OCDE, les exportations italiennes — exprimées en dollars courants et corrigées des effets saisonniers — ont dépassé celles du Japon dès le troisième trimestre 2025. Cette progression s’inscrit dans une trajectoire de long terme : depuis 2015, l’Italie a régulièrement gagné des parts de marché à l’international, malgré un environnement économique souvent défavorable.
Aujourd’hui, l’Italie se positionne derrière :
la Chine
les États-Unis
l’Allemagne
… et devance désormais le Japon, longtemps considéré comme un modèle industriel mondial.
Les ressorts du modèle exportateur italien
Contrairement à certaines économies très concentrées sur quelques grands groupes, la force de l’Italie repose sur un tissu dense de PME industrielles, souvent familiales, très spécialisées et fortement tournées vers l’export.
Les principaux moteurs de cette performance sont :
les machines-outils et équipements industriels,
l’automobile et les composants mécaniques,
l’agroalimentaire et les boissons,
les biens manufacturés à forte valeur ajoutée,
le luxe et le design.
Ce modèle privilégie la qualité, la différenciation et la montée en gamme plutôt que la production de masse, ce qui permet à l’Italie de rester compétitive malgré des coûts de production plus élevés que dans certaines économies émergentes.
Un succès fragilisé par la question monétaire
Ce succès à l’export ne masque pas les inquiétudes croissantes des autorités italiennes. Rome s’alarme de la force de l’euro, jugée pénalisante face à un dollar plus faible, notamment sur le marché américain.
Le ministre italien des Affaires étrangères a publiquement appelé la Banque centrale européenne à envisager une baisse des taux d’intérêt, voire une reprise de rachats d’actifs, afin de soutenir la compétitivité des exportateurs européens.
Selon l’organisation patronale italienne Confindustria, l’Italie pourrait perdre jusqu’à 16 à 17 milliards d’euros d’exportations par an vers les États-Unis, en particulier dans les secteurs des machines-outils, des boissons et de l’automobile, si l’écart euro/dollar continue de se creuser.
Un signal fort pour l’Europe industrielle
La performance italienne envoie un message clair : l’industrie européenne reste capable de rivaliser à l’échelle mondiale, à condition de s’appuyer sur :
l’innovation,
la spécialisation,
la montée en gamme,
et un environnement macroéconomique cohérent.
Elle pose aussi une question centrale pour l’Union européenne : peut-on défendre une industrie forte avec une monnaie durablement surévaluée ?
Conclusion
En devenant le quatrième exportateur mondial, l’Italie confirme son retour parmi les grandes puissances économiques. Mais ce succès met également en lumière les limites du cadre monétaire actuel et les arbitrages difficiles entre stabilité des prix, politique monétaire et compétitivité industrielle.
Le cas italien pourrait bien devenir un laboratoire pour l’avenir de la politique économique européenne.
La dynamique hebdomadaire a été dictée par trois chocs successifs qui ont réellement déplacé les prix. D’abord la décision de la Banque de Nouvelle-Zélande de réduire son taux directeur de cinquante points de base à 2,50 %, signal fort d’un cycle d’assouplissement plus agressif alors que l’économie locale ralentit et que l’inflation revient vers la cible. Ensuite la publication des Minutes du FOMC du 16–17 septembre, qui ont validé un biais plus accommodant tout en reconnaissant un affaiblissement progressif du marché du travail, ce qui a redonné la main au front de courbe américain. Enfin la séance de vendredi 10 octobre a provoqué une cassure de régime, avec une accélération de l’aversion au risque après l’annonce de nouveaux relèvements tarifaires envisagés par Washington vis-à-vis de Pékin, catalysant un sell-off du pétrole à un plus bas de cinq mois et une poussée de l’or vers de nouveaux sommets, tandis que les actions mondiales ont effacé une partie de leurs gains en clôture hebdomadaire. Ces trois impulsions, additionnées à l’amputation statistique liée au shutdown fédéral américain, ont façonné une semaine typique de transition de cycle où les devises réagissent d’abord aux banques centrales, puis aux chocs de flux et de risque.
Marchés des devises (FX)
USD: Le dollar a d’abord tenu sur le portage réel, avant de refluer en fin de semaine lorsque la combinaison Minutes plus accommodantes, baisse des rendements longs et choc pétrole-commerce a favorisé une demande de duration et d’or au détriment du billet vert, avec un marché qui re-pricait davantage de baisses de la Fed pour la fin d’année.
EUR: L’euro a surtout suivi les spreads des emprunts d’État de la zone et la détente du dollar, profitant par épisodes d’un resserrement Bund versus UST au milieu de semaine, mais restant bridé par un ton de croissance atone en Europe et par des épisodes de nervosité politique intra-UE.
JPY: Le yen est resté arrimé aux différentiels de taux longs et s’est raffermi sur la jambe risk-off de vendredi, alors que le rendement du JGB dix ans est demeuré voisin de 1,69 pour cent, reflet d’un Japon en phase de normalisation graduelle et d’un policy-mix orienté vers davantage de soutien budgétaire.
GBP: La livre a bénéficié d’un carry encore élevé via les Gilts tout en cédant du terrain quand la baisse du pétrole et la glissade des actions ont ravivé l’aversion au risque, avec une sensibilité marquée aux attentes de salaires et d’activité programmées la semaine suivante.
AUD: Le dollar australien a joué le bêta du risque mondial, soutenu en milieu de semaine par le rebond technologique américain puis pénalisé en fin de semaine par le décrochage du baril, tandis que la courbe ACGB est restée haute mais sans emballement, la RBA laissant le volant aux données.
NZD: Le dollar néo-zélandais a été la devise la plus directionnelle de la semaine, décrochant après la réduction de cinquante points de base de l’OCR à 2,50 pour cent, qui a déclenché un bull-steepening de la courbe et un re-pricing d’un cycle d’assouplissement plus ample sur l’horizon six à douze mois.
CAD: Le dollar canadien a été tiraillé entre un rapport sur l’emploi robuste en septembre et l’effondrement du pétrole vendredi, de sorte que la devise finit neutre à légèrement négative contre les pairs portés par l’or et la duration, alors que le dix ans Canada s’est maintenu dans une zone proche de 3,2 pour cent.
CHF: Le franc est resté en range à faible bêta, s’appréciant modérément sur le repli du risque en fin de semaine alors que la stabilité des taux helvétiques et la prudence des investisseurs européens ont restauré son rôle de valeur refuge.
Equities
S&P500: L’indice américain a d’abord inscrit des plus hauts en début de semaine sur la thématique intelligence artificielle et la perspective d’une Fed plus conciliante, avant de rendre ces gains et d’afficher sa plus forte baisse hebdomadaire depuis mai après l’annonce tarifaire de vendredi qui a frappé la techno, relevé la volatilité et fait baisser les rendements.
Nasdaq: Le Nasdaq a surperformé mercredi avec un flux acheteur sur les mégacaps technologiques, puis a nettement sous-performé vendredi sur l’intensification du choc commercial, la chute des semi-conducteurs et la remontée de l’aversion au risque, ce qui lui vaut une clôture hebdomadaire en fort repli.
Dow Jones: Le Dow a suivi la trajectoire globale avec une sensibilité accrue des valeurs industrielles et exportatrices au durcissement du discours commercial, terminant la semaine en baisse marquée sur un recul de la visibilité mondiale.
Euro Stoxx 50: L’Euro Stoxx 50 a évolué en dents de scie, porté en milieu de semaine par la détente du dollar et la résistance des valeurs de qualité, puis entraîné à la baisse en fin de semaine par le choc pétrole et la faiblesse de Wall Street, avec un biais défensif accru dans les flux.
FTSE 100: Le FTSE a mieux résisté que les indices continentaux grâce à son exposition défensive et à la baisse du sterling intra-semaine, mais a tout de même cédé du terrain vendredi avec la capitulation des valeurs énergie et matières premières.
Nikkei 225: Le Nikkei est resté soutenu par les attentes de soutien budgétaire domestique mais a été freiné par un yen un peu plus ferme en fin de semaine et par la dégradation du ton mondial, ce qui a rogné la performance initialement positive.
Commodities:
Brent: Le Brent a décroché jusqu’à environ 62 à 63 dollars vendredi, un plus bas de cinq mois, la dissipation de la prime géopolitique après les avancées au Proche-Orient se combinant au choc commercial États-Unis Chine et aux inquiétudes d’offre excédentaire.
WTI: Le WTI a suivi la même trajectoire en passant sous 59 dollars, confirmant un changement de régime de court terme où les opérateurs coupent les positions longues et réévaluent la demande mondiale dans un contexte de tension commerciale.
Or: L’or a profité tout au long de la semaine d’une demande de couverture et a testé la barre des 4 000 dollars l’once mardi, avant d’être de nouveau recherché vendredi sur le choc risk-off et la baisse des rendements, validant un régime de prix historiquement élevé.
Cuivre: Le cuivre est resté hésitant, sensible au mix chinois fait de données industrielles mixtes et de durcissement géopolitique, avec un positionnement prudent des traders en amont des publications macro de la semaine suivante.
Obligations d’État
États Unis: Le dix ans américain a reculé vers la zone autour de 4,04 pour cent en fin de semaine, porté par la lecture accommodante des Minutes et par le flight to quality lié à l’escalade commerciale, alors que le shutdown empêche la publication de plusieurs statistiques de référence.
Allemagne: Le Bund dix ans est resté proche de 2,7 pour cent en moyenne hebdomadaire, balise de référence pour les spreads intra-zone dans un environnement où l’appétit pour le risque s’est détérioré en fin de semaine.
Royaume Uni: Le Gilt dix ans est demeuré élevé et volatil, reflet d’un portage encore conséquent et d’une attente focalisée sur les salaires et le PIB à venir, avec un biais d’aplatissement sur stress de risque.
Japon: Le JGB dix ans a clôturé autour de 1,69 pour cent vendredi, illustrant une normalisation maîtrisée et la sensibilité du marché au futur calibrage du mix budgétaire et monétaire.
Australie: Le dix ans australien a évolué dans une fourchette élevée mais stable, l’AUD jouant le bêta mondial et la RBA restant data-dependent dans un contexte de confiance des ménages fragile.
Canada: Le dix ans Canada a tenu près de 3,17 pour cent malgré un rapport sur l’emploi solide, la chute du pétrole et le risk-off de vendredi tempérant l’impact haussier sur les taux.
Suisse: La courbe helvétique est restée peu volatile, validant le rôle du franc et des emprunts suisses comme couverture lors des épisodes de stress en fin de semaine.
Nouvelle Zélande: La courbe NZGB s’est bull-steepen après la réduction de l’OCR à 2,50 pour cent, le marché intégrant un sentier d’assouplissement plus prononcé et un soutien plus fort à l’activité domestique.
Banques centrales et politique monétaire
Réserve fédérale: Les Minutes du FOMC du 16–17 septembre publiées mercredi ont confirmé une majorité inclinant vers davantage d’assouplissement, ce que le marché a immédiatement traduit par une baisse des rendements et une moindre prime de risque sur le dollar, tandis que l’absence de publications officielles liée au shutdown a accru la dépendance aux signaux de la Fed.
RBNZ: La Banque de Nouvelle Zélande: a livré le signal clef de la semaine en réduisant l’OCR de cinquante points de base à 2,50 pour cent et en se disant prête à en faire davantage si nécessaire pour ancrer l’inflation à moyen terme, ce qui a pesé durablement sur le NZD et détendu la courbe.
BCE, BoE, BoJ, RBA, BoC, BNS: Les autres grandes banques centrales n’ont pas modifié leur politique cette semaine mais leurs anticipations ont été re-séquencées par l’effet combiné Fed plus conciliante, choc pétrole-commerce et flux risk-off, avec des marchés de taux qui privilégient désormais des trajectoires d’assouplissement plus proches et un rythme prudent.
Données à venir
Mardi 14 octobre: Australie Publication des Minutes de la RBA Le marché observera attentivement le ton du compte rendu après plusieurs réunions prudentes. Un message légèrement plus ferme soutiendrait le dollar australien à court terme, alors qu’un ton attentiste confirmerait un statu quo prolongé et maintiendrait la pression sur la devise.
Mardi 14 octobre: Royaume Uni Salaires moyens sur trois mois et variation du nombre de demandeurs d’emploi Des salaires plus dynamiques ou une stabilité du marché du travail soutiendraient la livre sterling via le front de courbe. À l’inverse, un ralentissement de la progression salariale ou une hausse des inscriptions au chômage renforceraient les anticipations d’assouplissement de la Banque d’Angleterre.
Mardi 14 octobre: Allemagne Indice ZEW de confiance économique Une amélioration notable de la composante attentes indiquerait un regain d’optimisme sur le cycle industriel européen et offrirait un appui technique à l’euro. Une dégradation prolongerait la faiblesse du sentiment sur la zone euro et pèserait sur la monnaie unique.
Mardi 14 octobre: États-Unis Allocution de Jerome Powell L’intervention du président de la Fed sera scrutée comme un test de crédibilité post publication des Minutes. Un ton clairement orienté vers davantage de soutien monétaire accélérerait la détente des rendements et affaiblirait le dollar, tandis qu’un message plus équilibré pourrait stabiliser les anticipations à court terme.
Mardi 14 octobre: Royaume-Uni Allocution d’Andrew Bailey Le gouverneur pourrait préciser la lecture de la Banque d’Angleterre face à la dynamique salariale. Un discours prudent renforcerait la détente des Gilts, un message plus ferme soutiendrait la livre.
Mercredi 15 octobre: Chine Publication du CPI et du PPI Une inflation des prix à la consommation faible confirmerait la lente reprise de la demande intérieure et pèserait sur les devises liées au commerce mondial. Une amélioration du PPI serait perçue comme un signe d’amorce de redressement industriel et soutiendrait le cuivre et les devises asiatiques.
Mercredi 15 octobre: États-Unis Empire State Manufacturing Un nouvel affaiblissement du climat manufacturier accentuerait les anticipations de baisse de taux et soutiendrait la duration américaine. Une surprise haussière redonnerait de la vigueur au dollar et limiterait le repli des rendements.
Mercredi 15 octobre: Australie Discours de Michele Bullock La gouverneure de la RBA pourrait orienter les anticipations de taux à moyen terme. Un ton confiant soutiendrait l’AUD, un message plus prudent favoriserait la stabilisation de la courbe.
Jeudi 16 octobre: Australie Données d’emploi et taux de chômage Un marché du travail robuste renforcerait l’idée d’une économie résiliente et soutiendrait l’AUD. Une détérioration de l’emploi pèserait sur la devise et détendrait la courbe obligataire.
Jeudi 16 octobre: Royaume-Uni Produit intérieur brut mensuel Un PIB en hausse offrirait un appui à la livre et tendrait les rendements. Une contraction renforcerait les anticipations de ralentissement et pèserait sur la devise.
Jeudi 16 octobre: États-Unis Philly Fed Manufacturing Un recul de l’indice amplifierait le sentiment de modération de l’activité et soutiendrait les anticipations d’assouplissement de la Fed. Une amélioration relancerait temporairement le dollar et les rendements à moyen terme.
Jeudi 16 octobre: États-Unis Indice PPI global et PPI de base mensuel Des chiffres supérieurs aux attentes raviveraient les craintes d’inflation persistante et soutiendraient le dollar. Des chiffres plus faibles détendraient la courbe et profiteraient à l’or.
Jeudi 16 octobre: États-Unis Ventes au détail globales et ventes au détail de base Une consommation robuste confirmerait la résilience de la demande américaine et pèserait sur la duration. Une faiblesse inattendue accentuerait la baisse du dollar et le rebond des valeurs refuges.
Jeudi 16 octobre: États-Unis Nouvelles inscriptions au chômage Une remontée des demandes traduirait un début d’essoufflement du marché du travail et pèserait sur le dollar, alors qu’un chiffre plus bas que prévu prolongerait la résistance économique.
Jeudi 16 octobre: États-Unis Allocution de Christopher Waller Les marchés attendent un message précisant la tolérance de la Fed face à l’inflation. Un discours ferme soutiendrait le dollar, une tonalité plus conciliante renforcerait la détente obligataire.
Jeudi 16 octobre: Zone euro Allocution de Christine Lagarde La présidente de la BCE pourrait évoquer la trajectoire d’inflation de fin d’année. Un discours confiant soutiendrait l’euro, un ton plus modéré entretiendrait la prudence.
Samedi 18 octobre: Zone euro et Royaume-Uni Nouvelles allocutions de Christine Lagarde et d’Andrew Bailey Les propos de fin de semaine pourraient donner le ton pour la réouverture de lundi, avec un impact potentiel sur les écarts de taux courts et les devises européennes.
Conclusion
La semaine du 6 au 10 octobre a marqué un tournant clair dans la trajectoire des marchés mondiaux. La décision inattendue de la Banque de Nouvelle-Zélande d’abaisser son taux directeur de cinquante points de base à 2,50 % a donné le signal d’un cycle global d’assouplissement plus prononcé. Cette initiative a entraîné un net repli du NZD et une détente de la courbe océanienne. En parallèle, la publication des Minutes du FOMC a confirmé qu’une majorité de membres de la Réserve fédérale s’inquiète désormais du ralentissement de l’emploi américain et de la fragilité de la demande, ouvrant la voie à un possible abaissement des taux dès la fin du trimestre.
Sur les marchés, la progression des actions en début de semaine a été brutalement interrompue par la dégradation du climat commercial entre les États-Unis et la Chine. La chute du pétrole, tombé sous 63 dollars le baril, a ravivé la crainte d’un ralentissement mondial. L’or, lui, a retrouvé ses sommets, preuve que la recherche de valeur refuge domine à nouveau les flux. Le dollar américain s’est replié en fin de semaine, tandis que le yen, le franc suisse et les obligations d’État à long terme ont servi d’ancrage défensif aux investisseurs.
Pour la semaine à venir, l’attention se portera sur la confirmation de ce changement de régime. Les Minutes de la RBA et les données d’emploi australiennes permettront de juger si la dynamique de détente monétaire s’étend réellement au Pacifique. En Europe, le ZEW et le PIB britannique donneront un aperçu du momentum économique avant les réunions de novembre. Aux États-Unis, la batterie de statistiques sur les ventes, la production et le marché du travail sera déterminante pour valider ou non la trajectoire d’assouplissement déjà anticipée par le marché obligataire. L’ensemble de ces données composera un test clé pour la stabilité des devises et pour la capacité des marchés à absorber un environnement de taux durablement plus bas.
France, Paris 1er arrondissement, rue de Mont-Thabor, entrée de l'immeuble de la Cour des Comptes
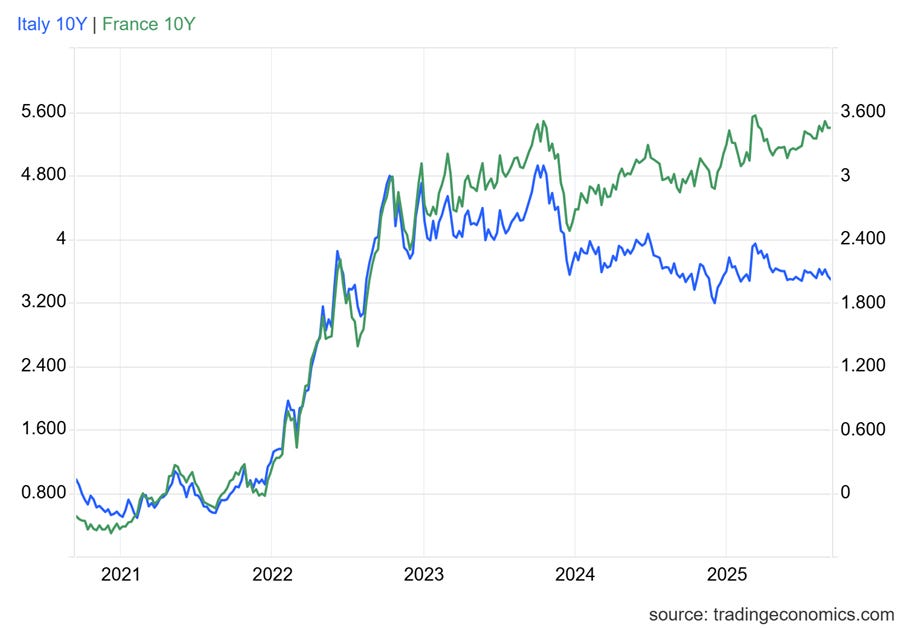
Pendant longtemps, la France s’est financée à des conditions plus favorables que l’Italie, malgré des niveaux de dette publique comparables. Cette prime de sécurité s’est érodée : les rendements à 10 ans des OAT convergent désormais vers ceux des BTP. La France ne bénéficie donc plus de son statut de valeur refuge, ce qui traduit un changement profond dans la perception du risque souverain par les investisseurs.
Une situation encore soutenable à court terme
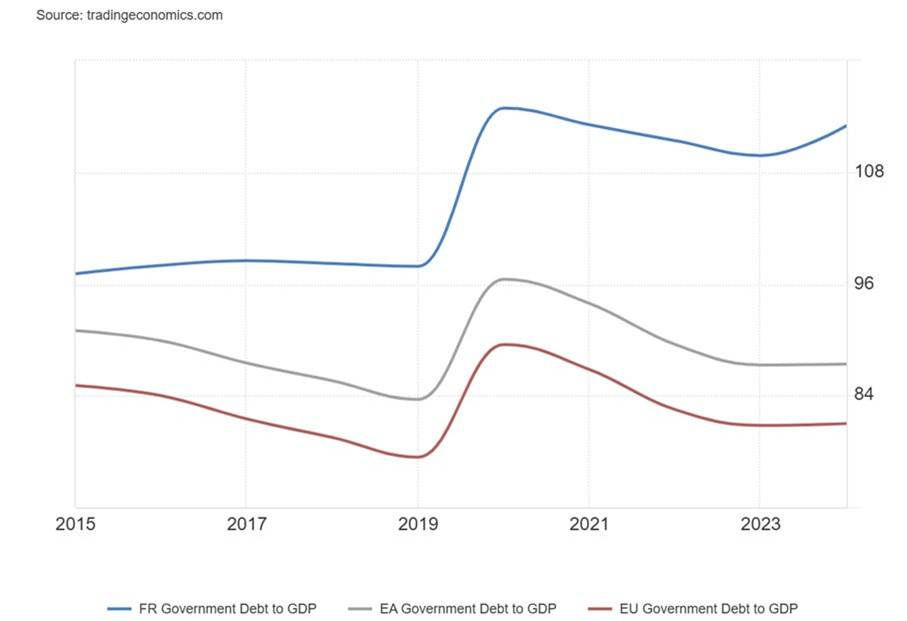
Aujourd’hui, la charge d’intérêts reste contenue à environ 2,1 % du PIB, bien en deçà des 4,4 % italiens. Rapportée aux recettes fiscales, elle ne représente que 3,8 % contre 9 % en Italie. Cependant, la dynamique de la dette demeure inquiétante : elle atteindra environ 116 % du PIB en 2025 et devrait grimper vers 122 % en 2030.
L’écart avec la zone euro s’est creusé, passant à 27 points (116 % vs 89 %). Dans le même temps, le retour du déficit public sous les 3 % avant 2030 paraît improbable.
Une dépense publique dominée par la protection sociale
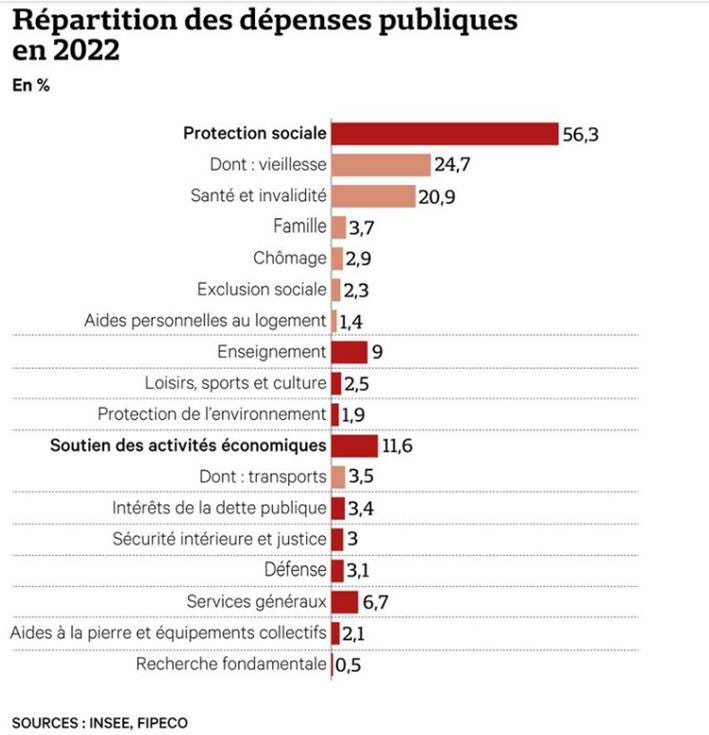
Les graphiques confirment le poids écrasant de la protection sociale dans le modèle français : elle représente 56,3 % des dépenses publiques en 2022, dont 24,7 % pour la vieillesse et 20,9 % pour la santé.
Ce modèle contraste avec des postes d’avenir sous-financés : l’éducation ne pèse que 9 %, la recherche fondamentale 0,5 % et la défense 3,1 %.
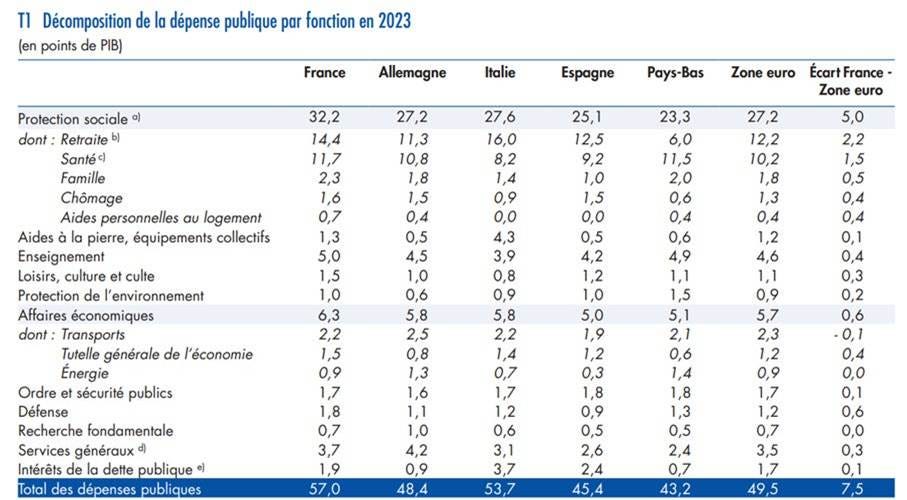
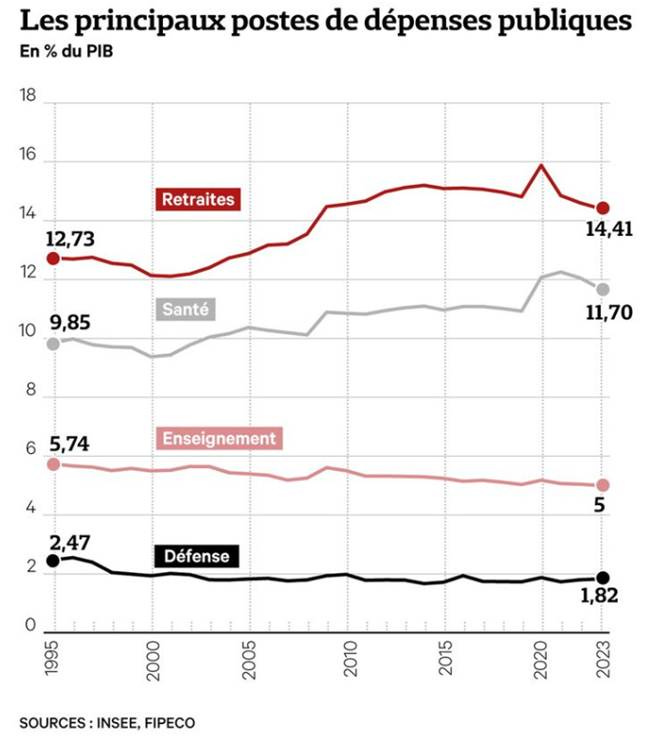
Depuis 1995, la part des retraites est passée de 12,7 % à 14,4 % du PIB, tandis que la santé est passée de 9,8 % à 11,7 %. À l’inverse, l’enseignement a reculé (de 5,7 % à 5 %), et la défense a été réduite de 2,5 % à 1,8 % du PIB. Autrement dit, la France a choisi de renforcer ses dépenses de protection au détriment des dépenses de préparation.
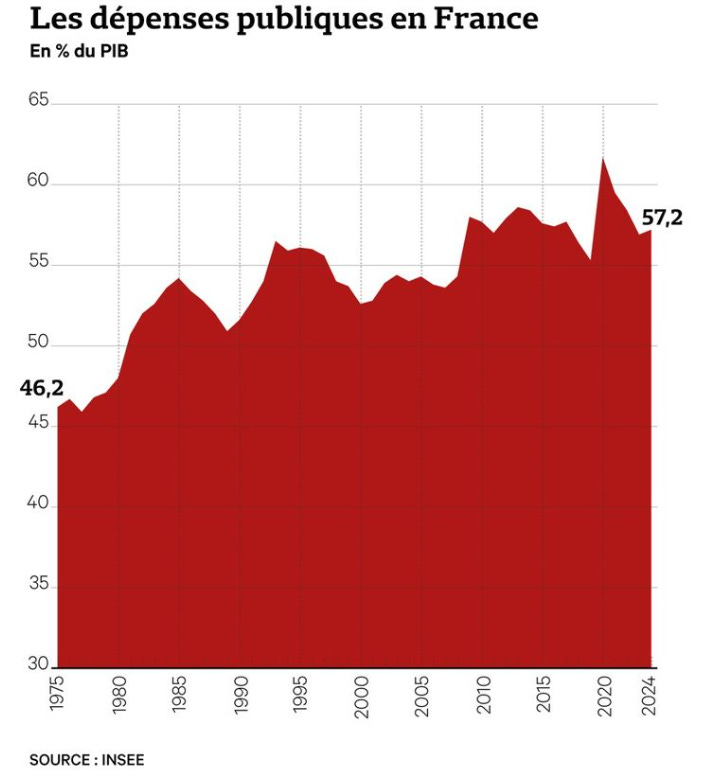
De fait, les dépenses publiques ont connu un bond de 11 points de PIB en 50 ans. Elles ont ainsi atteint 57,2 % du PIB fin 2024, contre 46,2 % en 1975. D’où vient cette inexorable augmentation ? Aux trois quarts des prestations sociales.
Sur les 11 points de hausse des dépenses publiques en pourcentage du PIB entre 1975 et 2024, les prestations sociales en expliquent 8,4. Les subventions et transferts (aux entreprises, aux ménages, à l’Union européenne…) contribuent eux aussi à la hausse, mais seulement à hauteur de deux points de PIB.
A 2,1 % du PIB en 2024, la charge de la dette se situe à peu près à mi-chemin entre le point bas de 1976 (0,8 % du PIB) et le pic de 1996 (3,6 %). Son poids va croître dans les années qui viennent.
Ces tendances se traduisent dans l’évolution divergente des dépenses consacrées à la protection sociale et de celles dédiées aux principales missions de l’Etat. Ainsi, entre 1995 et 2023, limites de la série statistique par fonction, les dépenses publiques de retraite ont augmenté de 1,7 point de PIB et celles de santé de 1,8 point.
A l’inverse, les dépenses d’enseignement ont décru de 0,7 point de PIB, tout comme les dépenses militaires (ces deux postes incluant par ailleurs des cotisations de retraite des fonctionnaires, à un taux très élevé pour équilibrer le régime).
Dit autrement, c’est surtout de la sphère sociale, et non de l’Etat, que provient la hausse des dépenses dans la durée.
Une pression fiscale au plafond
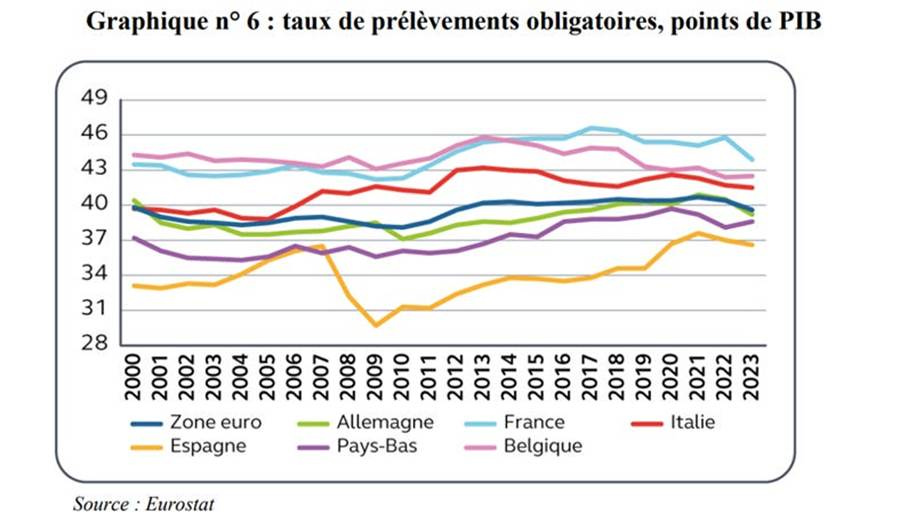
Pour financer ce modèle, la France impose des prélèvements obligatoires record : 45,6 % du PIB en 2023, soit 11 points au-dessus de la moyenne de l’OCDE et 6 points au-dessus de la zone euro. Ce niveau limite fortement la capacité à lever de nouvelles recettes sans détériorer l’attractivité. La compétitivité est ainsi mise sous pression, avec un risque accru de délocalisations et de fuite de capitaux.
Des tensions croissantes sur le budget
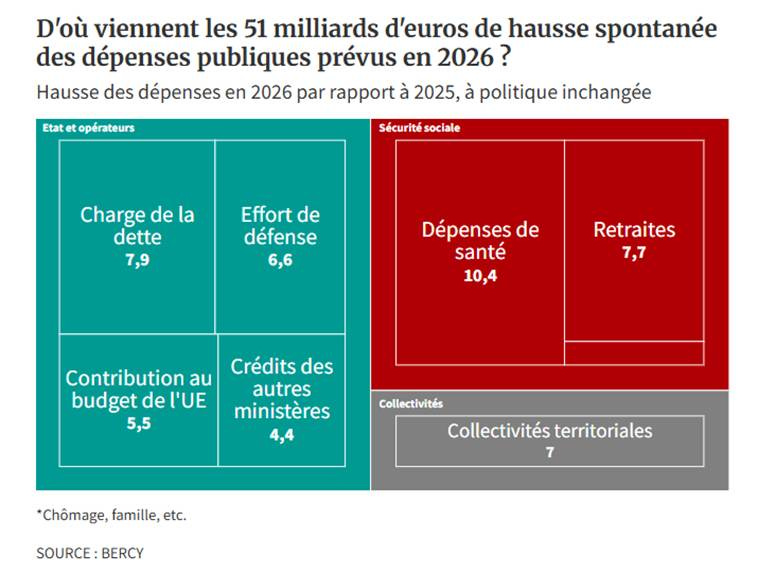
À politique inchangée, Bercy anticipe une hausse spontanée des dépenses de plus de 51 milliards d’euros en 2026 par rapport à 2025. Les principaux postes sont : la santé (+10,4 Md€), les retraites (+7,7 Md€), la charge de la dette (+7,9 Md€), la défense (+6,6 Md€) et la contribution au budget européen (+5,5 Md€).
Les collectivités territoriales ajouteraient encore +7 Md€. En parallèle, les recettes n’augmenteraient que de 1,7 % (+26 Md€), ce qui creuserait mécaniquement le déficit de 25 Md€, le portant à 6,1 % du PIB. Cette dynamique confirme l’incapacité actuelle à stabiliser la trajectoire budgétaire.
Effectivement, Les rentrées ne devraient progresser que de 1,7 % en 2026, soit 26 milliards d’euros, selon Bercy, les impôts évoluant « en moyenne comme l’activité ». Par conséquent, le déficit se creuserait mécaniquement d’environ 25 milliards d’euros, soit 0,7 point de PIB.
Au total, les dépenses publiques toutes sphères confondues atteindraient, sans mesure de redressement, 1.769 milliards d’euros en 2026, contre 1.718 milliards attendus en 2025. Les recettes se limiteraient à 1.583 milliards d’euros, contre 1.557 milliards espérés cette année. Le déficit poindrait à 185 milliards d’euros, contre 161 milliards en 2025.
Publiée fin août, une autre note, rédigée par le secrétariat permanent du HCFP, dessine une tendance similaire à plus long terme. La démographie va peser sur les dépenses de santé et de dépendance.
Les dépenses publiques primaires, hors charge de la dette, pourraient croître, selon les scénarios envisagés par la note, entre 1,1 % et 1,4 % par an entre 2025 et 2030.
Si l’on y ajoute la hausse importante du coût de la dette envisagée dans les prochaines années, de l’ordre de 0,2 à 0,4 point de PIB par an, selon Bercy, les dépenses publiques dans leur ensemble augmenteraient ainsi plus vite que le PIB, dont la croissance est attendue à 1,2 % par an en moyenne.
Le diagnostic stratégique s’apparente ainsi à une trappe budgétaire. Une part croissante des ressources est absorbée par les transferts sociaux et par la charge de la dette, tandis que les dépenses d’avenir (innovation, infrastructures, enseignement supérieur, transition écologique) restent sous-dimensionnées.
La hausse de la charge de la dette est essentiellement liée à l’émission de nouveaux titres de dette publique à des taux nettement supérieurs à ceux arrivés à échéance, qu’ils remplacent. Cet effet du refinancement progressif du stock de dette à des taux plus élevés va monter en puissance au cours des prochaines années, aggravé par la hausse prévue du ratio de dette publique.
En effet, en 2024, l’AFT, l’Agence France-Trésor, a emprunté à un taux moyen de 2,91% pour les émissions de titres à moyen long terme, alors que ce taux moyen était encore négatif en 2021. Ainsi, la charge de la dette des administrations publiques est passée d’un peu moins de 30 milliards d’euros en 2020 à 53 milliards d’euros en 2023, soit 1,9 point de PIB, à 66 milliards en 2024, soit à 2,1% du PIB.
Cette charge de la dette va fortement réduire les marges de manœuvre budgétaires et devrait considérablement augmenter dans les prochaines années. Dès 2024, cette charge d’intérêt est supérieure au budget de l’armée, au budget de la défense. Elle pèsera d’ici deux ans autant que le budget du ministère de l’Éducation nationale, dépense d’avenir par excellence.
Par conséquent, quelles que soient ses modalités, l’effort paraît inévitable.
Facteurs aggravants et limitants
Plusieurs facteurs aggravent la vulnérabilité française : instabilité politique chronique, faible crédibilité à contenir les dépenses, marge de manœuvre fiscale inexistante, dépendance aux créanciers étrangers (>50 % de la dette détenue par des non-résidents), croissance faible et risque de tensions sociales.
À l’inverse, certains éléments limitent le stress immédiat : taux apparent encore bas (<2 %), charge de la dette contenue (~2 % du PIB), balance courante équilibrée et caractère systémique de la France dans la zone euro, qui incite la BCE à intervenir si nécessaire.
Contraintes de long terme
En outre, on observe cinq freins structurels qui pèseront durablement : le vieillissement démographique, une croissance potentielle faible, des prélèvements déjà au plus haut, la transition énergétique et numérique à financer, et le besoin de réarmement.
Les dépenses publiques, passées de 46 % du PIB en 1975 à plus de 57 % en 2024, ont été tirées à 75 % par les prestations sociales. Or, cette dépense sociale, si elle assure la cohésion à court terme, n’a pas contribué à renforcer la croissance potentielle.
De fait, la France se distingue par un paradoxe, celui d’avoir les dépenses publiques les plus élevées de l’OCDE (santé, éducation, emploi ou logement au-dessus de la moyenne de l’UE), sans pour autant obtenir les meilleurs résultats. Cette inefficience pénalise l’économie et nécessite un examen des dépenses publiques pour économiser sur celles qui sont improductives et les réallouer efficacement.
Le levier de la croissance, souvent éclipsée dans le débat public, est pourtant clé. Une croissance soutenue réduit l’importance de la dette en augmentant le PIB et s’auto-entretient via la stimulation de l’emploi, la consommation, l’investissement, l’innovation, etc.
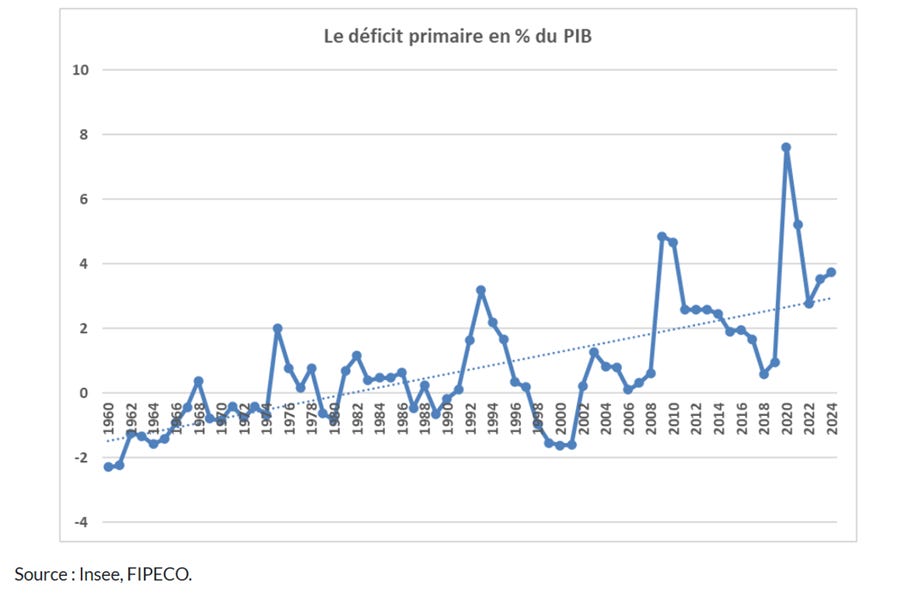
On peut décomposer l’évolution de la dette publique en deux facteurs. Le premier facteur, c’est le déficit primaire, c’est-à-dire le déficit hors charge d’intérêt, et d’autre part, un effet boule de neige, donc R-G, avec R pour Rate, qui est le taux d’intérêt, le coût de la dette, et G.
Ce que dit ce concept, c’est que plus l’écart entre le R et le G est grand, plus on considère que la dette peut s’emballer, parce que les intérêts coûtent plus que ce que l’économie pourrait rapporter.
En France, on constate que c’est surtout le déficit primaire qui a conduit à une augmentation de la dette publique sur les 50 dernières années. Il n’y a pas eu de fort effet boule de neige. Hors crise économique, le terme R-G a d’ailleurs plutôt contribué à réduire le ratio d’endettement ces dernières années, la croissance ayant été plus forte que le taux d’intérêt réel. C’est-à-dire que le R-G était négatif.
Toutefois, la hausse de l’incertitude politique et financière a conduit à une augmentation des taux d’intérêt, des taux de refinancement de la France, comme nous l’avons vu, alors que dans le même temps, les perspectives de croissance ont été revues à la baisse à plusieurs reprises ces derniers mois.
Dans les années à venir, il faudra veiller à ce que le R-G ne soit pas positif de manière pérenne, afin d’éviter tout emballement de la dette et donc effet boule de neige. Or, lorsque la croissance est faible, G est assez faible, la dette ne se stabilise que lorsque le déficit primaire est ramené à zéro.
Autrement dit, lorsqu’on est à l’équilibre primaire hors charge d’intérêt. Cela suppose de freiner les dépenses ou d’augmenter les recettes.
Ce n’est pas quelque chose de facile à faire dans un contexte économique et géopolitique, tel qu’il est actuellement. Il y a un certain nombre de crises qui nécessitent des réponses parfois coûteuses. Pour prendre un exemple, la crise sanitaire et la crise inflationniste ont conduit à la mise en place de dépenses exceptionnelles. Ça a coûté 97 milliards d’euros entre 2022 et 2024 pour protéger l’économie et les ménages.
Plus récemment, les tensions géopolitiques ont conduit un certain nombre d’États à envisager un effort en dépenses plus important pour leurs dépenses militaires. Dans le même temps, il ne faut pas oublier que les besoins d’investissement restent importants, par exemple dans la transition écologique ou pour faire face au vieillissement démographique.
Quelles réserves de croissance actionner ? L’éducation, un levier majeur, est aujourd’hui sous-exploitée. Le retard éducatif français (de la petite enfance à l’entrée en emploi) est mis en avant par nombre d’enquêtes internationales et impacte directement l’emploi, sa rémunération, les finances publiques (via l’impôt et les cotisations), la croissance et la compétitivité.
Le Conseil d’analyse économique estime que ce retard coûte à la France 5,8 % du PIB, soit 155 milliards d’euros. De meilleures performances éducatives diminueraient les deux ratios par un effet combiné de recettes et de croissance.
Pour assainir ces ratios, l’action combinée de ces trois leviers est souhaitable. Cependant, l’équilibre budgétaire actuel rend plus probable la faisabilité des deux premiers, très marginaux dans l’allègement des finances publiques, que celle de la croissance, propice à les réduire significativement.
Mobiliser l’éducation et d’autres vecteurs de croissance est en effet coûteux à court et moyen terme, sans oublier les investissements dans la transition énergétique, et donc incompatible avec l’état actuel des finances publiques.
Pour sortir de cette impasse, il est crucial de trouver un équilibre entre austérité budgétaire et investissements structurels, un défi d’autant plus délicat que la nouvelle composition parlementaire ne s’accorde sur aucune des propositions relatives aux trois leviers.
L’ajustement porte alors d’abord sur l’investissement public, variable politiquement la plus aisée mais économiquement la plus coûteuse : chaque dixième de PIB d’investissement public sacrifié, s’il est maintenu, ampute des dixièmes de point la croissance tendancielle via un moindre capital par tête.
Ainsi, sur le plan économique, il est possible de corriger la trajectoire des finances publiques, d’autres pays l’ont fait. Sur le plan politique, c’est plus compliqué. Rares sont les représentants politiques vraiment convaincus de la nécessité de réduire l’endettement public.
Le sujet des finances publiques a été quasiment occulté de la présidentielle de 2022. Les partis ou coalitions arrivés en tête des Législatives anticipées de 2024 prévoient des mesures qui vont dans le sens de plus de déficit et de dette. Et c’est aussi le cas de celles annoncées par le parti présidentiel.
Toutes les formations politiques ont bien conscience qu’il y a une dette, qu’il faut la refinancer et qu’il est nécessaire de rassurer Bruxelles et la Banque centrale européenne, pour ne pas se retrouver au pied du mur, mais personne n’est vraiment prêt à fournir des efforts.
On s’est habitué aux crises régulières qui entraînent des dépenses exceptionnelles qui ensuite restent. Plus on prend du temps à mettre les choses en ordre, plus on prend le risque d’avoir un choc brutal qui vient des marchés financiers, de nos partenaires européens ou d’ailleurs.
Enfin, ce qui est en jeu, c’est notre crédibilité auprès de nos partenaires européens. Par exemple, dans le cadre de la réforme des règles budgétaires européennes, la situation des finances publiques françaises peut fragiliser sa position dans les négociations au sein de l’Union européenne.
Implications macro-financières
Cette trajectoire nourrit des risques clairs pour les marchés. L’écart OAT–Bund a vocation à s’élargir si la crédibilité budgétaire n’est pas restaurée, augmentant le coût du financement souverain et privé. Une nouvelle dégradation de la note souveraine amplifierait ce cercle vicieux.
Le CAC 40 et les small caps françaises risquent de sous-performer, les valorisations restant élevées face à un contexte de croissance bridée. Enfin, si l’euro reste stable à court terme grâce à la BCE, il demeure exposé à l’écart de politique monétaire avec les États-Unis.
Conclusion
La France se trouve piégée dans une dynamique où l’ère de la dette bon marché est révolue, alors même que les dépenses sociales absorbent une part croissante des ressources publiques. Les marges fiscales étant épuisées, tout ajustement repose sur une réallocation des dépenses, qui se heurte à de fortes contraintes politiques.
Les échéances budgétaires et politiques (vote de confiance, présentation du budget 2026, adoption avant le 31 décembre) constituent autant de tests de crédibilité. Les partis dominants n’affichent pas de volonté claire de réduction des déficits, au contraire. Cela rend un ajustement budgétaire durable politiquement peu probable avant 2027, date où les marchés pourraient imposer leur propre discipline.
La semaine du 22 au 26 septembre 2025 s’est inscrite dans une atmosphère de rééquilibrage prudent : après un début de mois marqué par les anticipations de coupes de taux « agressives », les investisseurs ont dû composer avec des données macro favorables aux États-Unis (révision à la hausse du PIB T2, consommation robuste, PCE conforme aux attentes) qui ont actualisé les attentes de la Fed vers un profil plus modéré et conditionnel. Sur les marchés financiers, cette semaine a créé des vagues les devises majeures ont affiché des divergences notables, les courbes de taux ont réagi à la fois aux tensions budgétaires (notamment au Royaume-Uni) et à la lecture des anticipations inflationnistes, et les actions ont oscillé entre prises de bénéfice et rebonds en fin de semaine. Le tout dans un cadre géopolitique morcelé (tarifs US, tensions russes / ukrainiennes, incertitudes budgétaires européennes) qui a servi de fil conducteur aux flux de capitaux.
Devises — Analyse détaillée des huit principales monnaies
USD (Dollar américain)
Le dollar a confirmé sa position de force dominante cette semaine, clôturant sur une deuxième semaine consécutive de gains face à la majorité de ses pairs. Plusieurs éléments ont alimenté sa trajectoire :
La révision à la hausse du PIB américain pour le deuxième trimestre (à +3,8 % annualisé) a surpris favorablement le marché, renforçant l’idée que l’économie demeure résiliente.
Le rapport PCE d’août, qui constitue la mesure favorite de la Fed pour juger de l’inflation, est ressorti en ligne avec les attentes, ce qui a freiné le repli anticipé des taux.
Face à des données macro soutenues, les marchés ont ajusté leur pricing de coupes de taux, désormais plus conditionnelles ; le dollar en a bénéficié par arbitrage de portefeuilles.
Sur la semaine, l’indice dollar (DXY) est remonté vers des niveaux d’environ +0,6 à 0,7 % selon les paires — par exemple, le dollar a atteint un plus haut sur deux semaines face à l’euro.
Toutefois, en début de semaine, le dollar avait montré une faiblesse ponctuelle face à l’euro et au franc suisse, dans l’attente des commentaires de la Fed et des indicateurs à venir.
Cette dynamique renforce le narratif selon lequel la devise américaine reste le baromètre central du cycle monétaire mondial dans ce contexte d’ajustements graduels.
EUR (Euro)
L’euro a souffert d’un double handicap : un dollar robuste et des signes de croissance intérieure encore fragile. Sur cette semaine :
Les PMI flash de la zone euro ont donné un élan modéré ; le composite atteignant en rythme annualisé un plus haut de 16 mois (≈ 51,2), mais le manufacturier repassant en zone contraction (≈ 49,5). La France, notamment, a fortement déçu avec un PMI autour de 48,4.
L’écart de momentum entre l’économie américaine et l’Europe s’est accentué, renforçant les flows vers le dollar.
Par ailleurs, la BCE a confirmé qu’elle reste dans une posture de politique monétaire inchangée, à l’écoute des données, ce qui ne plaide pas pour un soutien agressif de l’euro.
À l’échelle technique, l’euro a reculé vers des paliers de support autour de 1,1650 USD, flirtant avec des zones de vulnérabilité si le dollar continue d’étendre son biais haussier.
Au total, l’euro a été l’un des paires les plus impactées cette semaine par le différentiel de dynamique macro entre les États-Unis et la zone euro.
JPY (Yen japonais)
Le yen est resté sous pression tout du long :
Le rebond du dollar a été particulièrement accusé face au yen : USD/JPY a grimpé vers ~149,7 lors de pics, soit un niveau élevé pour la paire.
Aucun catalyseur interne significatif au Japon n’a soutenu le JPY, et la perspective d’un resserrement monétaire japonais demeure lointaine.
Dans ce contexte, la paire a accentué sa volatilité, notamment autour des annonces macro US.
GBP (Livre sterling)
La livre a été en proie à des mouvements plus marqués à la baisse :
Le marché a réagi négativement aux craintes budgétaires britanniques : lors d’une adjudication de gilts, le ratio offre-couverture a été faible, traduisant une demande limitée pour les obligations souveraines. Cela a fragilisé la confiance sur le financement public.
Le discours politique demeure ambigu, et certains membres de la BoE, comme Dhingra, ont appelé à des baisses de taux plus rapides que ce que le marché imaginait.
La livre s’est maintenue stable à certains moments (par exemple $1,34495) mais inquiète les investisseurs du fait des tensions structurelles sur les taux et le budget.
CHF (Franc suisse)
La Suisse a opté pour la stabilité relative :
La BNS a maintenu son taux directeur à 0 % (pas de relèvement ni de baisse), justifiant cette pause par les risques externes ; notamment les incertitudes liées aux nouveaux tarifs américains.
Le franc a subi des fluctuations modérées, sans dynamique claire, retenu par le dollar plus fort et l’absence d’élément de différenciation positif.
L’anticipation d’interventions éventuelles sur le marché des changes reste un élément de discipline pour le franc.
AUD (Dollar australien)
L’AUD a suivi le mouvement général de reflux des devises « à risque » :
L’appétit pour le dollar US, combiné à l’absence de catalyseur pro-australien cette semaine, a pénalisé l’AUD.
Le marché scrute déjà la prochaine réunion RBA du 30 septembre, où un statu quo est attendu, ce qui limite le potentiel haussier immédiat.
La résilience relative de l’économie australienne (domestique) n’a pas suffi à contrer la force du dollar.
NZD (Dollar néo-zélandais)
La trajectoire du NZD s’est alignée avec celle de l’AUD, mais avec une plus grande faiblesse :
Le NZD/USD a reculé vers ~0,58, sous la pression combinée de flows vers les États-Unis et d’un contexte macro international moins favorable.
Comme pour l’AUD, l’absence de données nationales suffisamment solides pour contrebalancer le dollar a rendu la paire vulnérable.
CAD (Dollar canadien)
Le dollar canadien est la devise la plus affaiblie du lot :
Le CAD a subi une forte baisse hebdomadaire (~ –1,1 %), amplifiée par le différentiel de taux face aux États-Unis.
Bien que le PIB canadien pour juillet ait montré une légère surperformance, cela n’a pas suffi à résister à la rotation de capitaux vers les actifs américains.
Le CAD a aussi rivalisé avec les devises « matières premières » : l’absence de catalyseur spécifique (prix du pétrole, etc.) a accentué sa vulnérabilité.
Géopolitique et événements de marché
La semaine a été ponctuée de facteurs géopolitiques et macro-réglementaires structurants :
Les nouveaux tarifs imposés par les États-Unis sur certains biens de consommation et industriels restent une source d’incertitude importante pour les échanges globaux, suscitant des réactions dans divers secteurs (automobile, technologie).
Les tensions militaires Russie-Ukraine, avec des frappes ciblées sur des infrastructures stratégiques, ont alimenté l’aversion au risque et soutenu les prix du pétrole.
Au Royaume-Uni, la fragilité de la demande sur les adjudications de la dette et l’appréhension autour du budget à venir ont exacerbé les risques souverains.
Enfin, le risque institutionnel d’un shutdown américain en fin septembre demeure dans les esprits et pourrait impacter les publications de données (notamment le rapport emploi).
Actions (Equities)
États-Unis : après trois séances consécutives de records, les indices ont fléchi en milieu de semaine mais ont rebondi vendredi, soutenus par des chiffres PCE en ligne. Le S&P 500 et le Nasdaq restent proches de leurs sommets, mais l’inversion interne du marché indique une prudence latente.
Europe : la Bourse européenne a traversé une semaine incertaine, marquée par des variations sectorielles fortes. Le STOXX 600 affiche une performance neutre à légèrement négative sur la semaine. Le secteur financier a bénéficié d’un regain de taux, tandis que les secteurs exposés au commerce international ont pâti des incertitudes tarifaires.
Les prises de bénéfices dans les valeurs de croissance ont été contrebalancées par des rotations vers des valeurs à plus forte bêta.
Matières premières (Commodities)
Pétrole : les cours ont progressé sur la semaine, portés par les tensions géopolitiques et des draws de stocks américains surprenants. Le Brent s’est stabilisé au-delà de 69 $ le baril à la clôture hebdomadaire.
Or / Métaux précieux : l’or a gagné du terrain (~+1,5 à +1,8 %) en tant que valeur refuge face aux incertitudes globales. L’argent a également bénéficié de ce mouvement.
Cuivre : le cuivre a été soutenu par les anticipations d’un resserrement des perspectives d’offre (notamment des perturbations minières), ce qui atténue les attentes d’un excès d’offre pour fin 2025.
Taux d’intérêt & Obligations
États-Unis
Les Treasuries ont connu des mouvements contrastés : face à des données fortes, les rendements longs ont été vendus, tandis que les maturités plus courtes (2 ans) ont dans certains moments rebondi, commençant à refléter les primes de path dépendant.
Le 10 ans américain s’est ancré autour de 4,20 %, avec des pics intrajournaliers au-delà.
Le Fed, dans ses commentaires, est resté prudent et dépendant des données, ce qui tempère la volatilité extrême sur les taux moyens.
Zone euro
Les rendements souverains européens ont légèrement baissé, notamment sur le Bund 10 ans, dans un contexte d’apaisement du rythme de hausse anticipé de taux européens.
L’€STR reste respecté comme référence, et la BCE continue de privilégier une approche « meeting‐by‐meeting ».
Royaume-Uni
Les gilts ont été très volatils, en lien direct avec les tensions budgétaires : les coûts de financement se sont tendus, augmentant la prime de risque et accentuant la pression sur la livre.
Le marché s’interroge sur la capacité de la BoE à soutenir le marché obligataire tout en gérant la trajectoire des taux.
Suisse
Les taux suisses ont eu une dynamique davantage neutre, avec peu de mouvement malgré la politique monétaire inchangée et une légère compression de la liquidité.
Conclusion
La semaine du 22 au 26 septembre 2025 a confirmé que le dollar reste au cœur du jeu monétaire mondial : dans un contexte de données macro favorables aux États-Unis, il bénéficie du flux de capitaux et de l’arbitrage des taux. Les grandes devises ont affiché des trajectoires divergentes, reflétant les différences de fondamentaux et de politique monétaire. Le marché obligataire a montré sa sensibilité aux signaux inflationnistes et aux tensions souveraines, notamment au Royaume-Uni. Enfin, les matières premières et le compartiment actions ont navigué entre nervosité et rebonds opportunistes.
Dans les jours à venir, le point focal sera le rapport emploi américain (NFP) et les discours de la Fed, lesquels pourront redéfinir les subtilités d’un cycle monétaire jugé désormais plus “data-dependent” que jamais.
Les premiers mois de 2025 auront confirmé une impression paradoxale : une économie américaine à la fois secouée par les vents contraires du protectionnisme, du ralentissement démographique et des tensions politiques, mais qui continue d’afficher une capacité de résistance hors norme.
Si les chiffres de l’emploi ont envoyé des signaux d’alerte, la dynamique de consommation des ménages et les flux d’investissement, notamment dans l’intelligence artificielle, redessinent le paysage macroéconomique et laissent entrevoir un cycle moins fragile qu’il n’y paraît.
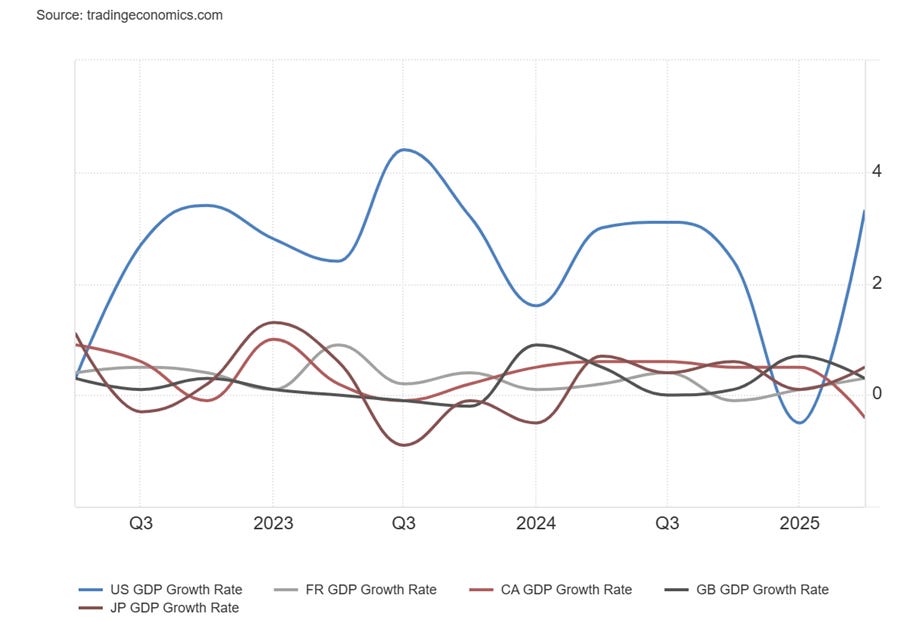
En effet, si la perte de dynamisme est réelle, il est également modeste et ne semble plus s’aggraver. La croissance annualisée du PIB de 1,4 % enregistrée par l’Amérique au premier semestre constituerait une heureuse surprise pour beaucoup en Europe. Et la croissance de 2 % enregistrée par l’Amérique au cours de l’année écoulée semble encore meilleure en comparaison.
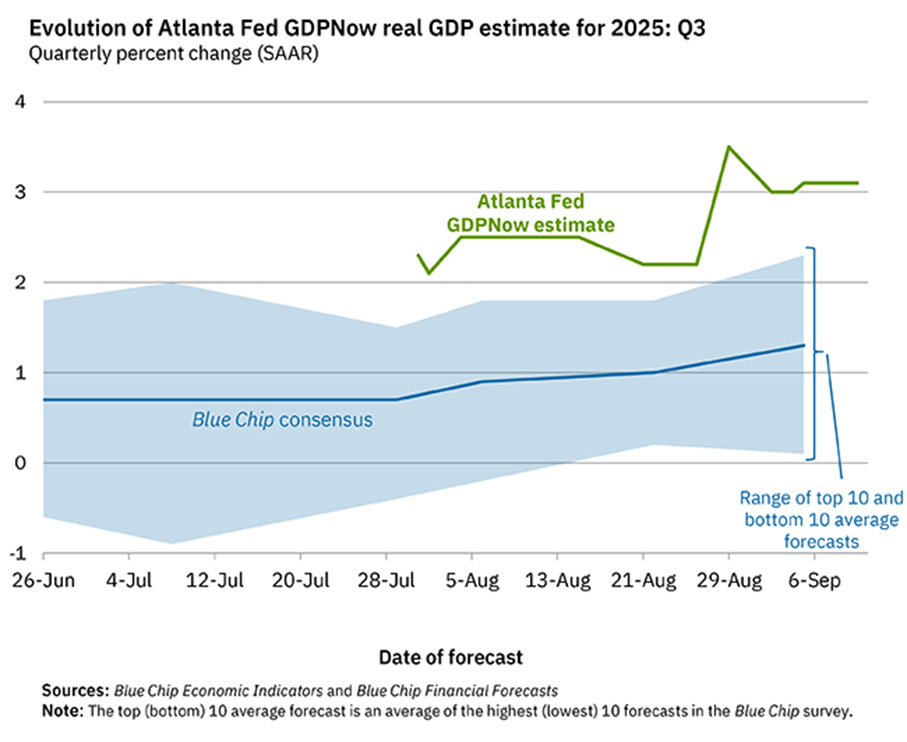
Concernant la suite, l’estimation du modèle GDPNow pour la croissance réelle du PIB (taux annuel corrigé des variations saisonnières) au troisième trimestre 2025 est de 3,1 % au 10 septembre, contre 3,0 % au 4 septembre.
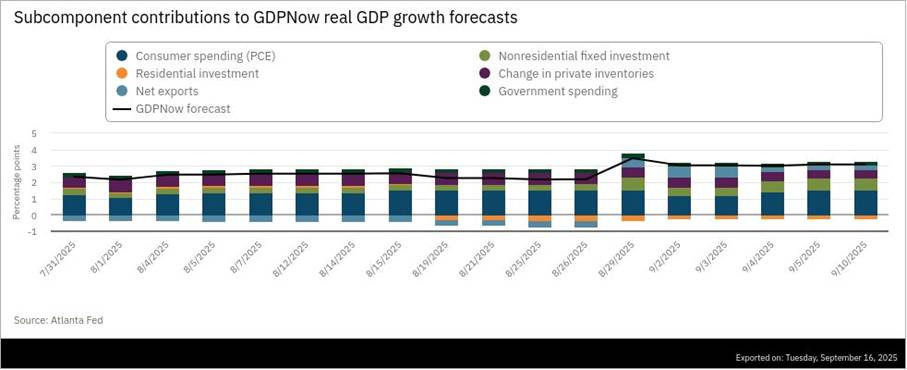
Après les récentes publications du Bureau of Labor Statistics des États-Unis et du Bureau du recensement des États-Unis, les augmentations des prévisions immédiates de la croissance des dépenses de consommation personnelle réelles et de la croissance de l’investissement intérieur privé brut réel de 2,1 % et 6,0 %, respectivement, à 2,3 % et 6,2 %, ont été en partie compensées par une baisse des prévisions immédiates de la contribution des exportations nettes à la croissance du PIB de 0,28 point de pourcentage à 0,23 point de pourcentage.
De plus les Américains continuent de dépenser. Les derniers chiffres, portant sur juillet, suggèrent que la consommation réelle des ménages a légèrement progressé après un début d’année poussif. Les enquêtes sur l’activité des services suggèrent une tendance similaire, les ventes au détail sont restées solides tout au long de l’année.
L’indicateur de suivi de la Fed d’Atlanta indique que les composantes clés du PIB, dépenses privées et investissement, sont en passe de progresser à un taux annualisé de plus de 2 % au troisième trimestre.
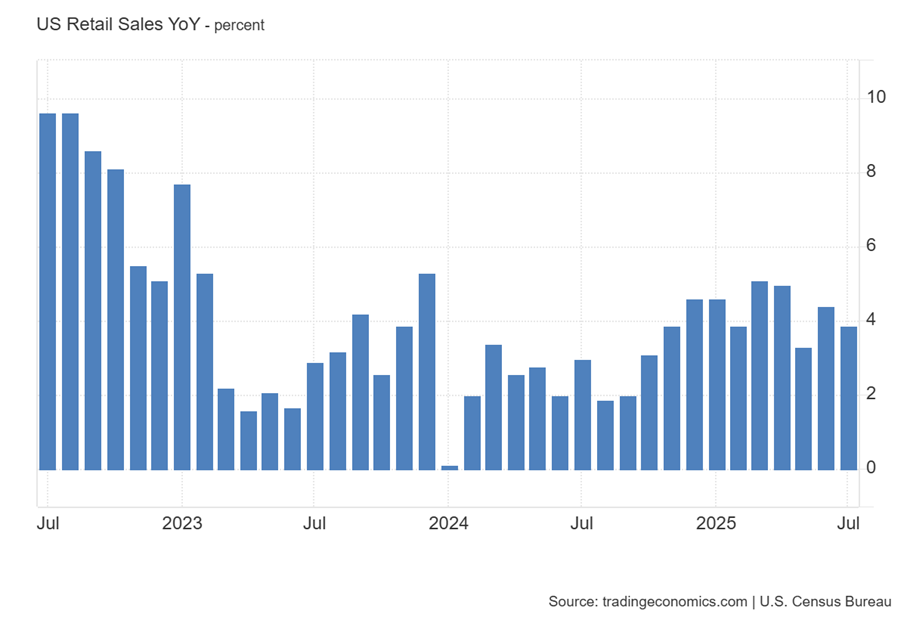
Les ventes au détail et des services alimentaires aux États-Unis pour juillet 2025, ont connu une hausse de 0,5 % par rapport au mois précédent et de 3,9 % par rapport à juillet 2024. La variation en pourcentage de mai 2025 à juin 2025 a été révisée, passant de +0,6 % à +0,9%.
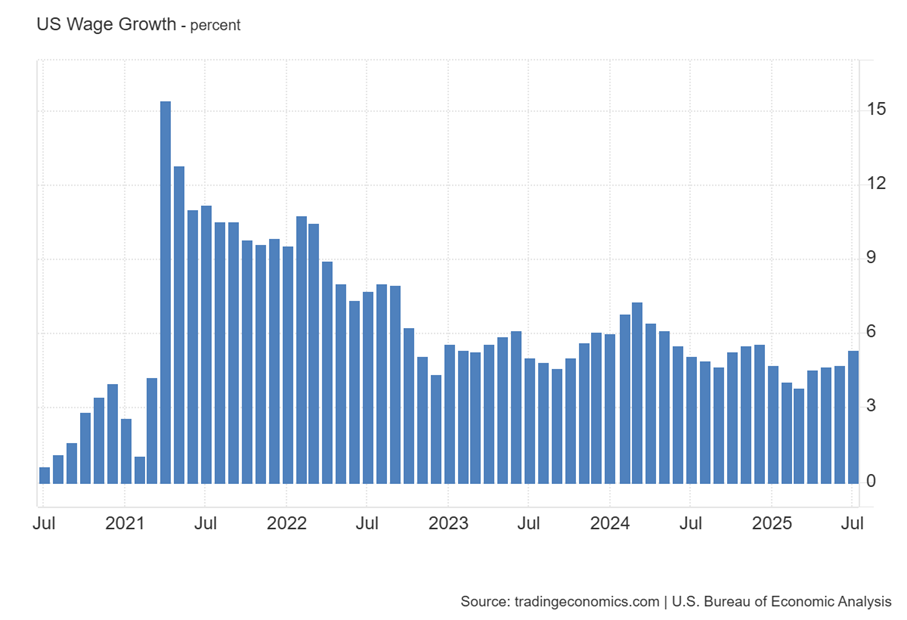
Celles-ci sont soutenues par une croissance des salaires qui reste très résiliente et avec des salaires réels qui restent positifs malgré la récente hausse de l’inflation.
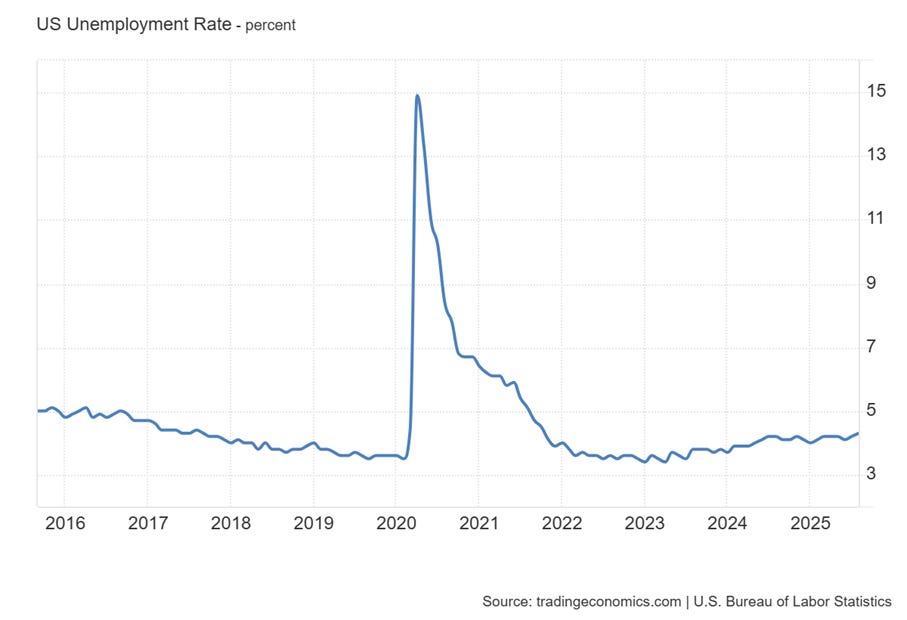
Le facteur clé est le marché du travail « ressenti ». Derrière la faiblesse des créations d’emplois, le taux de chômage reste bas à 4,3 %, proche des niveaux de plein emploi des années 2010. De plus, les marchés financiers, dopés par les anticipations de baisses de taux, créent un effet richesse qui soutient la consommation.
À court terme, la consommation pourrait même bénéficier d’un cocktail stimulant : crédit toujours accessible, Fed sur le point d’assouplir sa politique, et fiscalité moins incertaine après la stabilisation des recettes douanières. Mais la question demeure : cette dépense est-elle soutenable sans apport migratoire, donc sans croissance de la population active ?
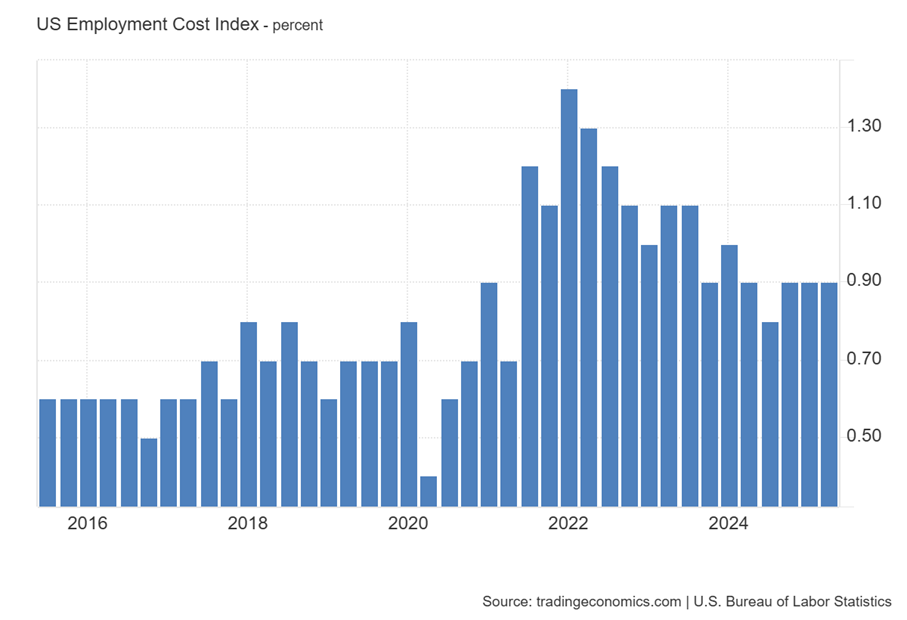
Aux États-Unis, les coûts de rémunération des travailleurs civils ont augmenté de 0,9 % au deuxième trimestre 2025, soit le même taux qu’au cours de la période précédente, légèrement au-dessus des prévisions du marché qui tablaient sur une hausse de 0,8 %
Emploi et immigration : un marché du travail en trompe-l’œil
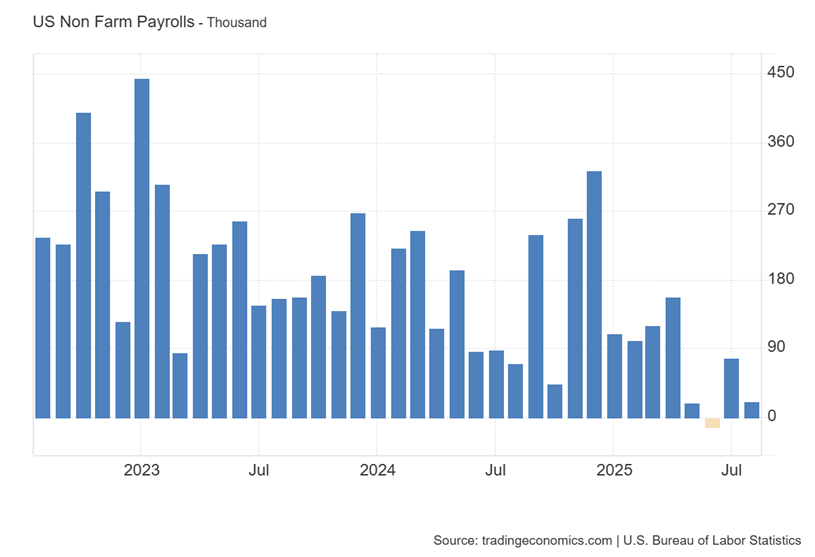
Les données publiées par le Bureau of Labor Statistics (BLS), moins de 30 000 créations de postes par mois en moyenne cet été, semblent indiquer une décélération brutale. Pourtant, replacées dans le contexte démographique, ces statistiques changent de signification.
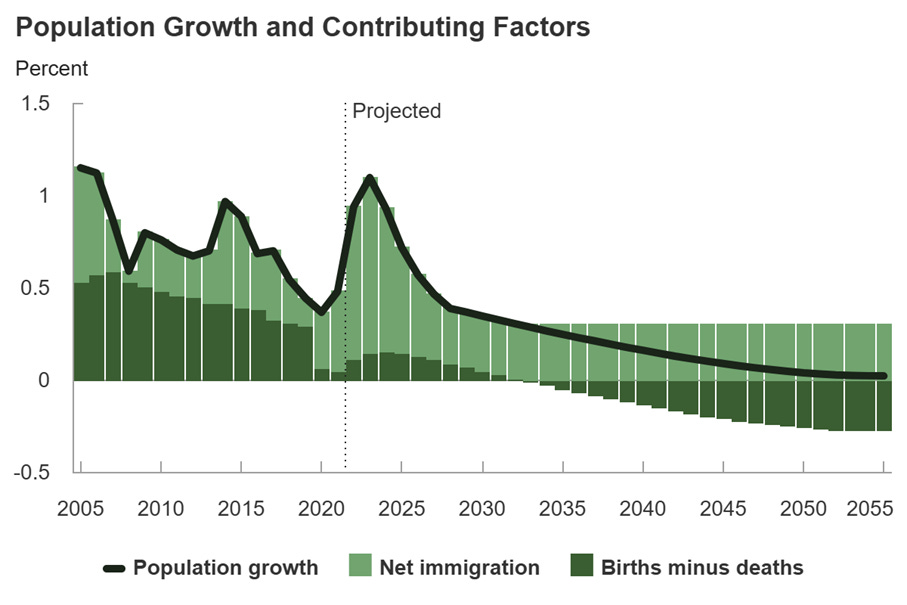
La véritable rupture provient du front migratoire. Le Congressional Budget Office (CBO) a révisé son estimation de solde migratoire net pour 2025 à seulement 400 000 personnes, contre 2 millions anticipés auparavant.
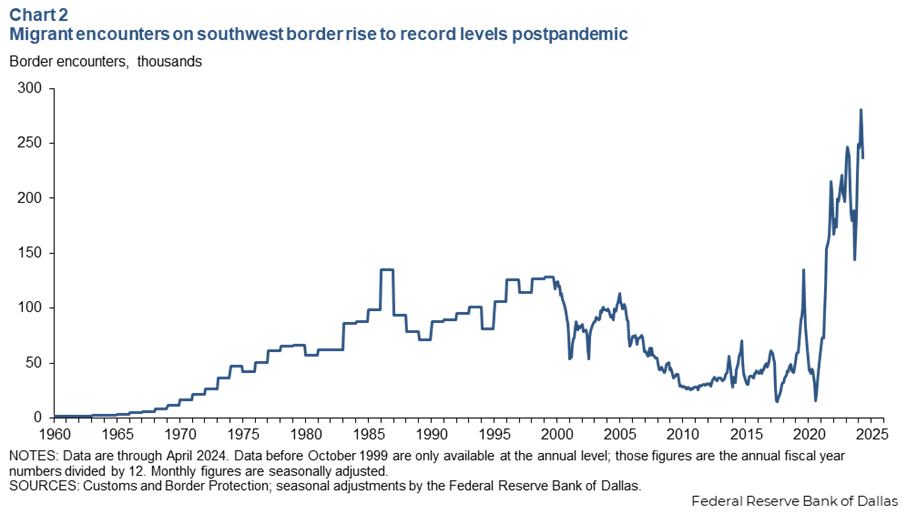
Des chercheurs de l’American Enterprise Institute et de la Brookings Institution, deux groupes de réflexion, estiment ce chiffre entre -500 000 et 100 000. Les douanes et la protection des frontières n’ont signalé que 8 000 « rencontres » avec des migrants illégaux à la frontière sud en juillet, contre 100 000 le même mois l’an dernier et près de 200 000 l’année précédente.
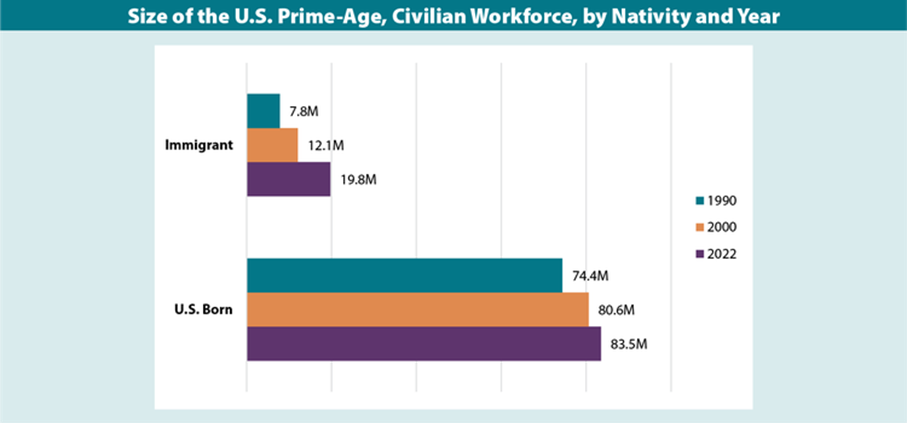
L’immigration a été le principal moteur de la croissance de la population active américaine au cours des 20 dernières années, selon les données du Bureau du recensement des États-Unis. Entre 2000 et 2022, les personnes nées à l’étranger ont représenté près des trois quarts de la croissance totale de la population active civile d’âge moyen (25 à 54 ans).
Avec le vieillissement de la population américaine et le départ à la retraite d’un nombre croissant de résidents nés aux États-Unis, l’immigration deviendra de plus en plus importante pour stimuler la croissance de la population active. En raison du vieillissement de la population, le nombre de personnes nées aux États-Unis en âge de travailler (25 à 54 ans) a peu évolué entre 2000 et 2022.
En revanche, le nombre de personnes nées à l’étranger en âge de travailler a augmenté de près de 7 millions au cours de cette période. Et la population âgée née aux États-Unis (65 ans et plus) a augmenté de près de 18 millions au cours de la même période.
Rien qu’en 2023, le personnel des douanes et de la protection des frontières (CBP) a rencontré 2,54 millions de migrants à la frontière sud-ouest. Ce chiffre est à peu près identique aux 2,58 millions de migrants enregistrés en 2022, une année record. À titre de comparaison, la moyenne annuelle prépandémique était de 500 000 migrants.
Depuis le début de la pandémie aux États-Unis en février 2020, le CBP a enregistré près de 8 millions de rencontres à la frontière sud-ouest, ainsi que près de 2 millions de rencontres à la frontière nord, à la frontière côtière et dans les aéroports.
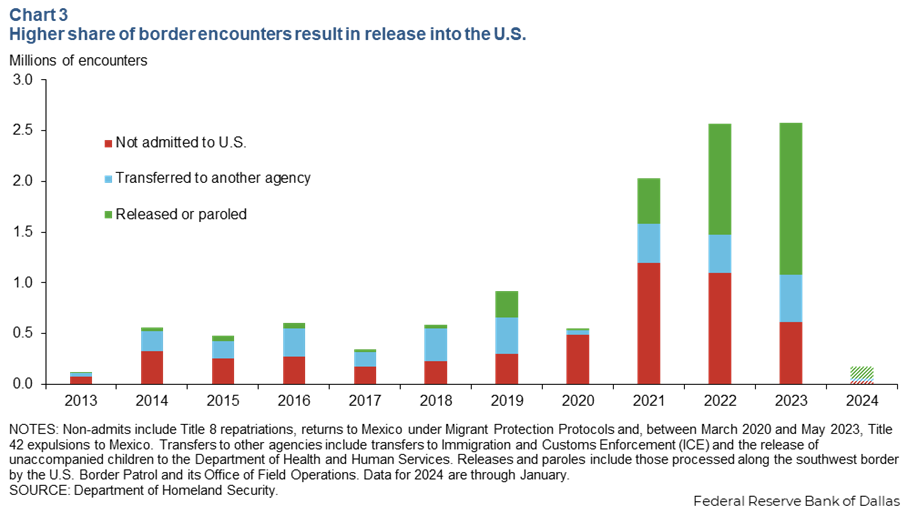
Bien que le nombre de rencontres ne se traduise pas nécessairement directement par le nombre de migrants admis aux États-Unis, une proportion plus faible de migrants sont refoulés qu’auparavant.
En 2023, moins d’un quart des rencontres à la frontière sud-ouest des États-Unis se sont soldées par un refus d’entrée aux États-Unis, et 58 % des rencontres ont abouti à la libération ou à la libération conditionnelle de migrants vers l’intérieur des terres.
Il s’agit d’un renversement de situation par rapport aux neuf années précédentes, lorsque plus de la moitié des 8,7 millions de migrants appréhendés à la frontière sud n’ont pas été admis aux États-Unis, et moins d’un quart ont été autorisés à entrer.
La situation difficile et la dégradation des conditions de vie dans de nombreux pays d’Amérique latine et des Caraïbes, dont Cuba, Haïti, le Nicaragua et le Venezuela, ont incité le gouvernement américain à étendre des programmes tels que la libération conditionnelle humanitaire pour les ressortissants de ces pays.
De nombreux migrants prennent le risque de voyager non seulement pour échapper à des situations difficiles, mais aussi parce qu’ils croient pouvoir entrer aux États-Unis grâce à des mesures humanitaires.
Un autre facteur d’attraction est la disponibilité du travail et la hausse des salaires. Après la pandémie, le marché du travail américain était extrêmement tendu, en particulier dans les secteurs qui ont tendance à dépendre de la main-d’œuvre immigrée.
Le taux d’offres d’emploi, ou le nombre de postes vacants rapporté à l’emploi total d’un secteur, a atteint des niveaux records en 2021 et 2022, notamment dans les secteurs de l’hébergement et de la restauration, du commerce de détail, de la santé et de l’aide sociale.
En effet, en 2024, les travailleurs nés à l’étranger étaient plus susceptibles que les travailleurs nés au pays d’être employés dans professions de services (22% contre 15,1%) ; ressources naturelles, construction et professions de maintenance (13,9% contre 7,7%) ; et la production, le transport et professions liées au transport de matériaux (15,5 % contre 11,6 %).
Les travailleurs nés à l’étranger étaient moins susceptibles que les travailleurs nés au pays d’être employés dans la gestion, les professions libérales et les secteurs connexes professions (35,4% contre 45,9%) et dans les professions de la vente et de bureau (13,2% contre 19,8%).
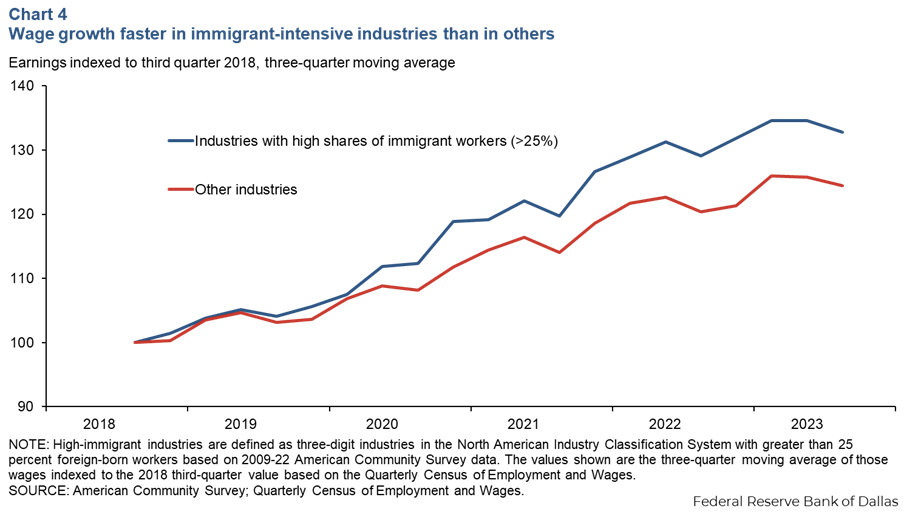
Les salaires ont également augmenté plus rapidement dans les professions et les secteurs à forte proportion d’immigrants que dans ceux qui en comptaient une plus faible proportion. Des études ont montré que les conditions du marché du travail américain sont l’un des principaux moteurs de l’immigration clandestine.
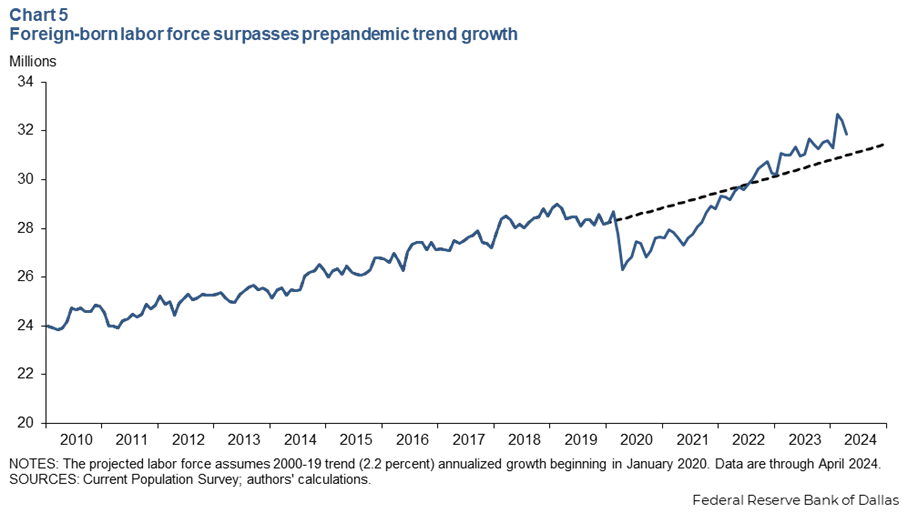
Avec cette récente vague d’immigration, la population active née à l’étranger s’est complètement remise de la baisse due à la pandémie, dépassant même ce qui aurait été attendu en l’absence de pandémie. Selon l’Enquête sur la population active (Current Population Survey), la population active née à l’étranger a atteint son niveau de février 2020 en novembre 2021 et a dépassé la croissance tendancielle en août 2022.
En 2024, les personnes nées à l’étranger représentaient 19,2 % de la main-d’œuvre civile américaine, en hausse contre 18,6% en 2023.
L’afflux d’immigrants prêts à travailler a stimulé la croissance démographique, la population active et l’emploi dans l’économie américaine post-pandémique. Selon les estimations du Hamilton Project, une immigration accrue a stimulé la croissance des emplois salariés de 70 000 emplois par mois en 2022, puis de 100 000 emplois par mois en 2023 et jusqu’en 2024. La limite supérieure de la fourchette de croissance de l’emploi a doublé, passant de 100 000 emplois par mois à 200 000, sans l’afflux d’immigration.
Il n’est pas rare que l’immigration contribue largement à la croissance de l’emploi. Avant la pandémie, de 2010 à 2019, la part de la croissance de l’emploi attribuable à l’immigration s’élevait en moyenne à 45 %.
Dans les années qui ont suivi la COVID, sous l’administration Biden, elle a atteint un sommet de 70 %. En 2022, 70 % de la croissance totale de la population active provenait de travailleurs étrangers. Ce chiffre a ralenti pour atteindre des niveaux encore très élevés en 2023, à 60 % du total.
La hausse de l’emploi, conjuguée à la consommation de biens et services par les immigrants aux États-Unis, stimule également la croissance du PIB. Selon l’étude du Projet Hamilton, la hausse de l’immigration a contribué à hauteur d’environ 0,1 point de pourcentage à la croissance annuelle du PIB en 2022 et 2023, et devrait continuer à le faire en 2024.
Cette évolution modifie la « barre de soutenabilité » (nécessaire pour maintenir la stabilité du taux d’emploi) du marché de l’emploi. Les estimations démographiques de l’année dernière du Bureau du recensement suggèrent que 90 000 nouveaux emplois seraient nécessaires pour atteindre ce taux, selon les calculs de Jed Kolko du Peterson Institute for International Economics, un autre groupe de réflexion.
Mais avec les nouvelles hypothèses du CBO, ce seuil chute à 50 000, voire 30 000 en cas de solde migratoire nul. Autrement dit, même les créations actuelles, faibles en apparence, suffisent à maintenir l’équilibre.
Les économistes de Barclays qui suivent ces tendances estiment que la croissance « potentielle » des salaires privés non agricoles, ou le niveau d’emplois supplémentaires qui peuvent être créés sans entraîner de pénurie de main-d’œuvre, pourrait tomber à moins de 10 000 par mois d’ici la fin de l’année prochaine, contre plus de 100 000 aujourd’hui.
Ces chiffres sont assez frappants si l’on considère que la croissance mensuelle moyenne des salaires privés a été d’environ 172 000 au cours des deux dernières années.
Dans le même temps, Barclays affirme s’attendre à ce que les effets du vieillissement de la population « s’intensifient très bientôt », exerçant une pression à la baisse encore plus forte sur la croissance de l’emploi.
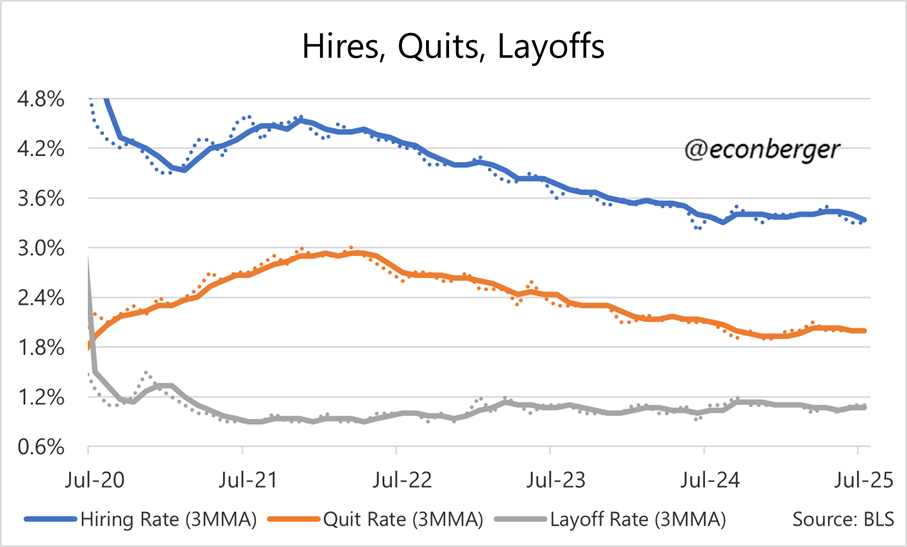
La conclusion est que l’offre de travail s’est effondrée. Cela signifie que nous ne sommes tout simplement plus en mesure de créer des emplois au même rythme qu’auparavant, ce qui correspond au seuil de rentabilité, qui est tombé en dessous des niveaux de 2016. En outre, le vieillissement de la population et le faible taux de participation amplifient cette dynamique. Autrement dit, si le chômage n’explose pas, ce n’est pas parce que la demande de travail est forte, mais parce que l’offre se réduit.
En parallèle, la demande de main-d’œuvre a peut-être été temporairement affaiblie par le fait que les employeurs ont retardé l’embauche jusqu’à la tourmente tarifaire de Trump. Mais on ne constate pas de licenciements massifs.
En résumé, l’immigration a eu un impact sur l’offre et la demande de main-d’œuvre. L’offre de travailleurs disponibles a fortement diminué en raison de l’immigration, ce qui entraîne naturellement une baisse des créations d’emplois.
Le marché du travail ne peut tout simplement pas croître au rythme de ces dernières années, faute de main-d’œuvre. La demande a ralenti, conséquence naturelle de l’immigration, mais aussi du choc majeur que nous avons subi en début d’année.
On n’écarte pas la possibilité d’un nouveau ralentissement, voire d’une contraction, de la croissance de l’emploi. Cependant, je ne pense pas qu’il faille exclure non plus la possibilité d’une amélioration par rapport aux niveaux très bas observés une fois le choc passé.
Gardez ceci à l’esprit : malgré la croissance de l’emploi, certes infime, stagnante ces trois derniers mois, et malgré la plus forte hausse historique du nombre de nouveaux chômeurs le mois dernier, le taux de chômage est resté à 4,3%.
C’est le signe d’un resserrement du marché du travail, ce qui pourrait bien se produire si le pire du choc d’incertitude est derrière nous et que la demande de travail, même si elle n’atteint pas des niveaux attrayants, dépasse l’offre anémique. Un point à considérer.
C’est précisément ce piège que la Fed doit éviter. Powell doit concilier deux objectifs contradictoires : préserver la crédibilité anti-inflation, menacée par des anticipations en hausse, des prix importés qui accélèrent et des salaires privés encore dynamiques ; et ne pas fermer la porte à un assouplissement si les prochains indicateurs, notamment sur l’emploi et l’inflation d’août, venaient à se dégrader.
Le revers de la médaille est cependant clair : en freinant l’immigration, moteur structurel de la croissance américaine depuis les années 1990, Washington compromet le potentiel de long terme. Moins de main-d’œuvre signifie aussi moins d’innovation, moins de dynamisme entrepreneurial et une pression accrue sur certains secteurs en tension, santé, construction, services aux ménages. L’équation politique du court terme (réduire la pression migratoire) se paie en affaiblissant le socle de croissance future.
L’IA comme pilier de l’investissement et relais de croissance
Si le socle démographique s’effrite, c’est du côté de la productivité que les États-Unis cherchent un second souffle. L’investissement privé, mesuré par l’indicateur de suivi de la Fed d’Atlanta, se maintient à un rythme supérieur à 2 % annualisé au troisième trimestre. Une large partie de cette dynamique est portée par les dépenses massives dans l’intelligence artificielle et les infrastructures numériques.
Les big techs continuent d’annoncer des plans d’investissement colossaux dans les data centers, les semi-conducteurs et les modèles d’IA générative. Cette vague constitue à la fois une réponse aux tensions sur l’offre de travail (substituer le capital au travail) et un pari sur l’avenir : restaurer la productivité totale des facteurs, en berne depuis une décennie.
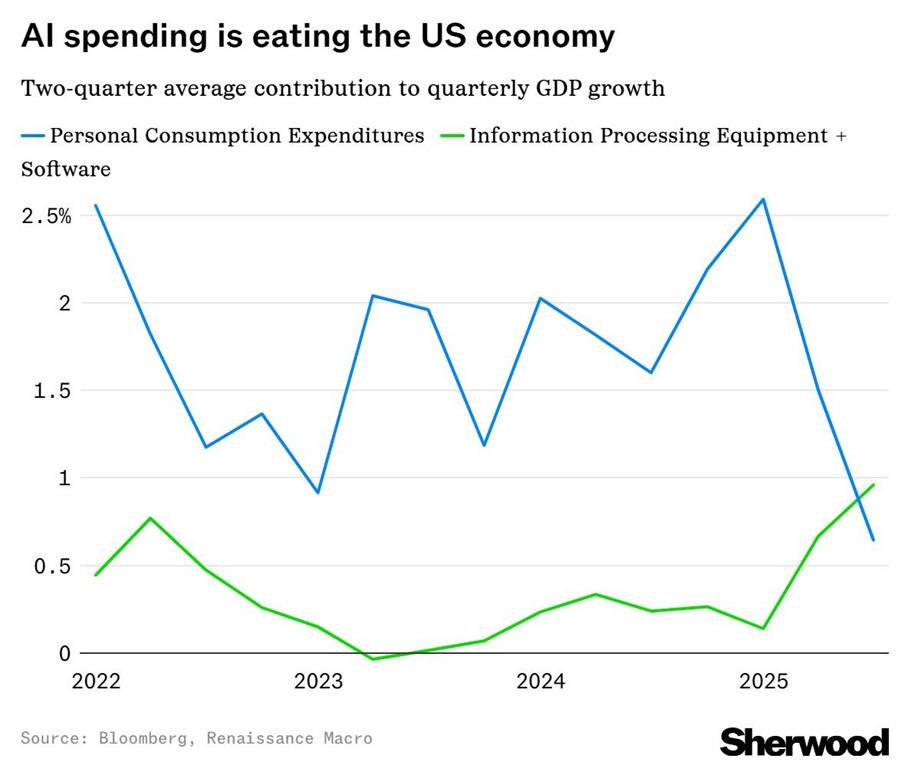
Au deuxième trimestre, les catégories liées aux technologies ont contribué à hauteur de 4,3 points de pourcentage à la croissance globale de l’investissement, compensant les baisses observées ailleurs.
Le secteur du matériel informatique a dominé la croissance, avec des investissements en ordinateurs et équipements connexes en hausse de 41 % sur l’année, reflétant une forte augmentation des commandes de serveurs et de systèmes GPU. La construction de centres de données a atteint un taux annuel record de 40 milliards de dollars en juin, en hausse de 30 % par rapport à l’année dernière – un point positif dans un contexte de construction par ailleurs difficile.
Cette forte hausse des investissements est due aux hyperscalers (Meta, Alphabet, Microsoft, Amazon et Oracle), qui devraient consacrer 342 milliards de dollars aux dépenses d’investissement en 2025, soit une augmentation de 62 % par rapport aux 67 % de l’année dernière. Des entreprises privées comme OpenAI et Anthropic réalisent également des investissements similaires pour soutenir le développement de nouveaux modèles de pointe.
Du point de vue du PIB, l’impact est encore modeste, mais il devrait évoluer. Les données officielles reflètent principalement la première phase d’investissement dans l’IA, mettant l’accent sur les puces, les serveurs et les équipements réseau.
La phase suivante cible les infrastructures de soutien telles que les centrales électriques et la modernisation du réseau, dont la planification, l’obtention des permis et la construction peuvent prendre des années. Les premiers signes de cette phase apparaissent, mais son impact complet est probablement à venir.
Des chercheurs de Pantheon Macroeconomics ont constaté que les dépenses liées à l’IA ont représenté une différence de 0,5 point de pourcentage dans la croissance annualisée du PIB au premier semestre. Sans ces dépenses, Pantheon estime que l’économie américaine aurait progressé de moins de 1 %, signe que les entreprises technologiques soutiennent une économie en difficulté.
Le contraste avec l’Europe est saisissant : alors que les économies du Vieux Continent peinent à dépasser 0,5 % de croissance, l’Amérique investit dans les technologies qui définiront le prochain cycle. Même si les effets productifs sont encore incertains et concentrés dans quelques secteurs, la trajectoire est claire : compenser un déficit de main-d’œuvre par un surcroît d’innovation.
Politique monétaire et risque politique
La Fed, confrontée à un ralentissement modeste mais réel, s’apprête à enclencher une série de baisses de taux. Les marchés anticipent trois assouplissements d’ici décembre. Pourtant, le diagnostic n’est pas celui d’une récession : spreads de crédit faibles, disponibilité du financement bancaire, inflation au-dessus de 2 %. L’assouplissement apparaît davantage comme une réponse politique et préventive qu’un geste de sauvetage.
La vraie incertitude réside ailleurs : la pression directe exercée par Donald Trump sur la banque centrale. Ses tentatives de limoger une gouverneure de la Fed rappellent que l’indépendance monétaire est fragile.
Or, dans un régime de déficits budgétaires massifs et d’inflation sous-jacente encore élevée, une Fed compromise ne pourrait plus ancrer les anticipations. Le risque n’est donc pas tant la croissance que la crédibilité future de la politique monétaire.
Conclusion : une économie en mutation lente, pas en crise
Le pessimisme ambiant repose sur des signaux réels, ralentissement de l’emploi, tensions politiques, protectionnisme, mais il néglige trois amortisseurs puissants :
Le marché du travail ajusté au nouveau contexte migratoire, qui relativise la faiblesse des créations d’emplois,
La consommation et les ventes au détail, encore robustes malgré l’incertitude,
L’investissement massif dans l’IA et les infrastructures numériques, vecteur potentiel de productivité future.
L’Amérique de 2025 n’est pas une économie en effondrement, mais une économie en recomposition : moins ouverte à l’immigration, plus dépendante de sa demande intérieure, et en quête de nouveaux moteurs via l’intelligence artificielle. Le défi sera d’équilibrer ces trois dimensions, tout en préservant l’indépendance d’une Fed plus que jamais au centre du jeu.
Le 11 septembre 2025, le Bureau of Labor Statistics (BLS) a publié les données d’inflation pour le mois d’août. Très attendu par les marchés financiers, ce rapport sur l’Indice des Prix à la Consommation (CPI) éclaire la dynamique des prix à quelques jours de la réunion de la Réserve fédérale (16-17 septembre), où une baisse des taux est largement anticipée.
Des chiffres en ligne avec les attentes
En août, l’inflation globale (CPI-U) a progressé de 0,4 % sur un mois, soit le double de la hausse de juillet (+0,2 %). En rythme annuel, elle s’établit à 2,9 %, contre 2,7 % en juillet, conformément au consensus.
L’inflation sous-jacente (core CPI), qui exclut l’énergie et l’alimentation, a augmenté de 0,3 % en rythme mensuel et de 3,1 % sur un an. Ces chiffres, attendus, traduisent néanmoins des tensions persistantes dans certains secteurs.
Les moteurs de la hausse des prix
Logement et loyers : principaux contributeurs à l’inflation, confirmant la pression durable des coûts liés à l’immobilier résidentiel.
Alimentation : progression marquée, alimentée par des perturbations dans les chaînes d’approvisionnement.
Énergie : les prix de l’essence se redressent, reflétant la volatilité des coûts énergétiques.
Biens manufacturés : certains segments, comme l’électroménager, affichent au contraire des baisses de prix.
Les tarifs douaniers introduits par l’administration Trump commencent également à peser sur les biens importés. Pour l’instant, leur impact demeure modéré, mais les économistes anticipent un effet plus marqué dans les prochains mois si la tendance se confirme.
Conséquences pour la Fed et réactions de marché
Ce rapport intervient dans un contexte où la Fed est appelée à assouplir sa politique monétaire afin de soutenir une économie fragilisée.
Malgré la légère accélération de l’inflation, les chiffres ne constituent pas un frein à une baisse des taux, d’autant que les dernières données sur l’emploi ont révélé une révision à la baisse de 911 000 créations de postes sur l’année écoulée.
Les marchés restent confiants : la probabilité d’une baisse de 25 points de base en septembre est largement intégrée, avec 67 % de chances d’un second mouvement en octobre (CME FedWatch).
Les réactions immédiates ont été mesurées :
Le S&P 500 a progressé de 0,2 % en contrats à terme,
Le dollar s’est légèrement renforcé,
Les rendements à 10 ans sont restés stables autour de 4,04 %.
Une trajectoire d’inflation encore incertaine
Si l’inflation globale se maintient dans une zone relativement maîtrisée, l’inflation sous-jacente à 3,1 % reste au-dessus de la cible de la Fed. Plusieurs tendances pourraient cependant limiter les pressions à venir :
Le ralentissement progressif des loyers (données Zillow et Fed de Cleveland),
La récente modération des prix de l’énergie,
Des anticipations d’inflation des ménages stables, évitant un dérapage psychologique.
Conclusion : une fenêtre pour l’assouplissement
Le rapport CPI d’août 2025 confirme un environnement de prix légèrement plus tendu, mais sans remettre en cause la trajectoire de la Fed vers une politique monétaire plus accommodante. L’équilibre reste délicat : soutenir un marché du travail en perte de vitesse tout en préservant la stabilité des prix.
Les prochaines publications, notamment l’indice PCE, indicateur de référence pour la Fed; seront déterminantes pour confirmer la marge de manœuvre dont disposent Jerome Powell et ses collègues dans leur stratégie de normalisation.
La rentrée des marchés financiers a été marquée par un choc venu des États-Unis : le rapport sur l’emploi d’août n’a révélé que 22 000 créations de postes et un chômage à 4,3 %, son plus haut depuis quatre ans. Les investisseurs anticipent désormais un assouplissement monétaire de la Fed dès le 17 septembre. Les taux obligataires se sont repliés en fin de semaine et l’or a atteint un nouveau record. En Europe, l’inflation proche de la cible maintient la BCE en attente. Au Royaume-Uni, la flambée des coûts d’emprunt alimente les craintes budgétaires. Côté matières premières, l’OPEP+ prépare une hausse de production qui pèse déjà sur le pétrole.
Devises majeures
États-Unis : Dollar américain (USD)
Le dollar a reculé, affecté par la détérioration du marché du travail. Les créations de postes se sont effondrées à 22 000 en août, contre plus de 150 000 en moyenne mensuelle sur le premier semestre, et le taux de chômage a progressé à 4,3 %. Les salaires horaires ont certes augmenté de 0,3 % sur un mois, mais sans compenser la faiblesse globale. L’ISM manufacturier est resté en contraction (48,7) et l’ISM services a conservé une dynamique molle. L’ensemble de ces données renforce la probabilité d’une première baisse de taux de 25 points de base dès septembre, ce qui pèse mécaniquement sur le billet vert.
Zone euro : Euro (EUR)
L’euro a profité de l’affaiblissement du dollar pour s’apprécier, même si la zone euro reste confrontée à une conjoncture fragile. L’inflation flash d’août est ressortie à 2,1 %, légèrement supérieure aux attentes, confirmant que la BCE doit maintenir une ligne prudente. Les taux longs européens ont reculé en fin de semaine, entraînant une détente relative des spreads périphériques. La devise conserve ainsi un biais positif, sans toutefois refléter une amélioration nette des fondamentaux.
Royaume-Uni : Livre sterling (GBP)
La livre a évolué sans tendance forte. L’attention s’est portée sur le marché obligataire : le rendement du gilt à trente ans a atteint son plus haut depuis 1998 en début de semaine, avant de refluer vendredi. Les ventes au détail se sont révélées décevantes, avec une progression limitée à 0,4 % contre 0,9 % attendu. Cette combinaison maintient la devise dans un équilibre fragile, prisonnière d’une inflation persistante et d’un contexte budgétaire incertain.
Japon : Yen japonais (JPY)
Aucune statistique majeure n’a été publiée au Japon cette semaine. Le yen est resté guidé par l’aversion au risque internationale et par la baisse des rendements américains, qui a limité la pression à la baisse sur la devise. Le statut de valeur refuge du yen a été préservé, sans mouvement brusque.
Suisse : Franc suisse (CHF)
Le franc a légèrement progressé, bénéficiant d’un contexte global de prudence. Aucun indicateur domestique majeur n’a été diffusé, mais la perspective d’une communication prochaine de la Banque nationale suisse a contribué à soutenir la devise.
Canada : Dollar canadien (CAD)
Les chiffres de l’emploi ont montré 9 400 créations de postes, insuffisantes pour empêcher une hausse du chômage à 7,0 %. L’indice Ivey PMI a reculé à 53,1, traduisant un ralentissement de l’activité. Le recul du pétrole a accentué la pression sur le dollar canadien, qui a terminé la semaine en repli.
Australie : Dollar australien (AUD)
L’AUD a résisté, porté par l’affaiblissement global du dollar et par des flux positifs vers les matières premières industrielles. Aucun chiffre domestique notable n’a été publié, et la devise a surtout reflété le différentiel de politique monétaire, la RBA restant moins accommodante que la RBNZ.
Nouvelle-Zélande : Dollar néo-zélandais (NZD)
Le NZD est resté en retrait, sans catalyseur macroéconomique. La politique très dovish de la RBNZ pèse toujours sur la monnaie, qui s’est contentée de suivre les arbitrages régionaux.
Géopolitique et contexte global
Chine
La Chine a attiré l’attention avec la progression spectaculaire des financements sur marge, qui ont atteint un record de 2,29 trillions de yuans, soit environ 320 milliards de dollars. Ce recours massif à l’endettement pour spéculer en bourse suscite des craintes de volatilité accrue, sans réaction réglementaire immédiate.
Europe
Le marché a suivi de près la flambée des rendements longs au Royaume-Uni et en France, perçue comme un signal de vulnérabilité budgétaire. La détente en fin de semaine a été permise par l’impact des données américaines, mais les interrogations sur la soutenabilité de la dette publique restent présentes.
Russie – Ukraine
Aucun événement militaire d’ampleur n’a marqué la semaine. Le conflit reste figé dans une logique d’attrition, et la prime de risque géopolitique sur les marchés de l’énergie n’a pas diminué. Les regards sont tournés vers la réunion de l’OPEP+ du 8 septembre.
Obligations souveraines
États-Unis
Les Treasuries ont réagi brutalement au rapport emploi. Le rendement du 10 ans a reculé vers 4,09 %, effaçant une partie de la hausse observée plus tôt dans la semaine, tandis que le 2 ans est retombé autour de 3,5 %. La courbe s’est légèrement pentifiée, traduisant l’anticipation d’un assouplissement imminent.
Zone euro
Le Bund à 10 ans a reculé à 2,7 % en fin de semaine, après avoir atteint un sommet de cinq mois. La détente a également concerné les dettes périphériques, soutenues par la perspective d’une Fed plus accommodante.
Royaume-Uni
Le gilt à 30 ans a touché un plus haut depuis 1998, avant de se replier vendredi. Le marché a sanctionné les doutes budgétaires, mais a fini par s’aligner sur le mouvement de détente américain.
Autres zones
Au Japon, le 10 ans JGB est resté stable à 0,9 %. En Suisse, les taux ont peu évolué mais bénéficient de flux refuge. Au Canada, le 10 ans a suivi le mouvement de repli américain. En Australie et en Nouvelle-Zélande, les obligations ont évolué sans catalyseur propre, avec une légère détente en fin de semaine.
Actions
États-Unis
Après de nouveaux records jeudi, les indices ont cédé du terrain vendredi. Le S&P 500 a terminé la semaine en hausse de 0,3 % et le Nasdaq de 1,1 %. Les valeurs technologiques ont été soutenues par la détente des taux, avec un bond de Broadcom sur fond d’optimisme lié à l’intelligence artificielle. Tesla a progressé après des débats sur la rémunération de son management, tandis que Lululemon a chuté à la suite de ventes décevantes. La faiblesse de l’emploi a toutefois limité l’appétit global pour le risque.
Europe
Les marchés européens ont progressé en début de séance vendredi, portés par la perspective d’une Fed accommodante, mais ont terminé prudemment en l’absence de catalyseur domestique.
Asie-Pacifique
Les marchés asiatiques ont profité de la baisse des rendements mondiaux, mais la Bourse australienne a mis fin à une série de quatre semaines consécutives de hausse, faute de soutien domestique.
Matières premières
Énergie
Les cours du pétrole ont reculé, pénalisés par les anticipations d’une hausse de production de l’OPEP+ dès le 8 septembre et par une augmentation surprise des stocks de brut américains. Le Brent a clôturé sous 66 dollars le baril, en baisse de plus de 2 % sur la semaine.
Métaux précieux
L’or a inscrit un record historique à près de 3 600 dollars l’once. La combinaison d’un marché du travail américain affaibli et d’anticipations de baisse de taux a renforcé la demande pour le métal jaune. L’argent et le platine ont suivi cette dynamique, soutenus à la fois par leur rôle de valeur refuge et par la perspective d’une baisse des rendements réels.
Métaux industriels et agriculture
Le cuivre et l’aluminium se sont stabilisés, essentiellement guidés par le recul du dollar et l’évolution du sentiment sur la croissance mondiale. Aucun mouvement particulier n’a été constaté sur les matières premières agricoles, dont les prix sont restés fermes.
Taux d’intérêt et banques centrales
Réserve fédérale
Le marché price désormais à près de 100 % une baisse de 25 points de base en septembre. La faiblesse du marché du travail a alimenté le scénario d’une série de coupes pouvant s’étendre jusqu’en 2026. Les rendements courts ont fortement baissé, confirmant cette lecture.
Banque centrale européenne
Aucune réunion cette semaine. L’inflation à 2,1 % en août conforte l’idée d’un statu quo à court terme. Les discussions sur un assouplissement graduel se poursuivent, mais restent conditionnées à une amélioration nette des perspectives économiques.
Banque d’Angleterre
Pas de communication majeure. Le marché a toutefois sanctionné en début de semaine la sensibilité de la dette britannique aux doutes budgétaires, rappelant que la BoE n’est pas en position d’assouplir sa politique avant un reflux durable de l’inflation.
Autres banques centrales
La Banque du Japon, la Banque du Canada, la RBA, la RBNZ et la BNS n’ont rien annoncé de nouveau cette semaine. Leurs marchés obligataires ont essentiellement suivi les mouvements américains.
Calendrier économique à venir
Semaine du 8 au 12 septembre 2025
Lundi 8 septembre : réunion OPEP+ (JMMC)
Mardi 9 septembre : nouveaux prêts bancaires en Chine, intervention du président de la BNS Martin Schlegel
Mercredi 10 septembre : inflation et prix à la production en Chine, prix à la production aux États-Unis
Jeudi 11 septembre : discours du gouverneur adjoint de la RBNZ Hawkesby, décision de la BCE et conférence de presse, inflation CPI aux États-Unis, inscriptions au chômage hebdomadaires
Vendredi 12 septembre : PIB mensuel du Royaume-Uni, indice de confiance du Michigan (préliminaire) et anticipations d’inflation aux États-Unis
L’été 2025 aura été l’un des plus intenses de la décennie pour les marchés financiers. Tandis que Wall Street inscrivait de nouveaux records historiques, porté par la vague de l’intelligence artificielle et par des signaux monétaires plus accommodants, l’Europe oscillait entre reprise fragile et incertitudes tarifaires.
L’Asie, elle, a jonglé entre la puissance de Taïwan dans les semi-conducteurs et l’ombre persistante de la crise immobilière chinoise. Mais derrière cette euphorie apparente, les investisseurs ont été confrontés à des secousses brutales, comme la déroute de Novo Nordisk, aux tensions géopolitiques croissantes entre Israël, les États-Unis et l’Iran, et à l’épilogue symbolique de la chute d’Evergrande.
L’été 2025 restera comme un moment charnière : celui où les marchés ont commencé à parier sur un “pivot” monétaire, tout en réalisant que l’économie mondiale reste semée de pièges.
Macroéconomie et banques centrales : un pivot en préparation
Sur le plan macroéconomique, l’été a confirmé un scénario de ralentissement maîtrisé. Aux États-Unis, l’inflation est retombée à 2,7 % en juillet, avec un cœur à 3,1 %. L’emploi a montré des signes de modération, donnant à Jerome Powell l’argument nécessaire pour préparer une baisse de taux.
À Jackson Hole, le président de la Fed a surpris en ouvrant la porte à une détente monétaire dès septembre. Les marchés obligataires ont aussitôt salué l’annonce : le 10 ans américain est revenu vers 4,25 %, et le dollar a cédé du terrain.
En Europe, la BCE a préféré marquer une pause après avoir ramené son taux de dépôt à 2 % en juin. L’institution, confortée par un PMI composite en hausse à 51,1 en août, a estimé que la désinflation restait en bonne voie, même si l’inflation des services demeure un risque.
À Londres, la Banque d’Angleterre a pris une décision audacieuse : réduire son taux directeur à 4 % début août. Une décision aussitôt compliquée par le rebond de l’inflation britannique à 3,8 %, son plus haut niveau depuis plus d’un an. Enfin, au Japon, la BoJ a poursuivi sa normalisation graduelle en relevant son taux directeur à 0,35 %, dans un contexte où le yen reste faible malgré le resserrement monétaire.
Actions : gagnants et perdants de l’été
Les grands gagnants de l’été se trouvent dans la tech et la finance. Microsoft a livré des résultats spectaculaires, avec une progression de 39 % pour Azure et un capex record de 30 milliards de dollars, propulsant sa capitalisation au-delà de 4 000 milliards. Palantir a dépassé pour la première fois le milliard de dollars de revenus trimestriels et relevé fortement ses prévisions, confirmant la solidité de sa trajectoire.
TSMC a annoncé un bénéfice net record, en hausse de 60 % sur un an, consolidant son rôle central dans l’économie de l’IA. Les banques UBS et Santander se sont distinguées en publiant des bénéfices solides, portés par la bonne tenue de leurs activités commerciales et par une gestion prudente des coûts.
À l’inverse, plusieurs géants ont connu un été difficile. Novo Nordisk a vu sa capitalisation s’évaporer après un plongeon de plus de 10 % en août, les investisseurs doutant de sa capacité à maintenir son avance dans l’obésité. Dans le luxe, Kering a été sanctionné avec un recul de 15 % de ses ventes au T2, dont un plongeon de 25 % pour Gucci, tandis que LVMH a mieux résisté.
Renault a affiché une perte nette de plus de 11 milliards d’euros liée à une dépréciation sur Nissan et a abaissé ses prévisions de marge et de cash-flow. Enfin, l’éolien offshore européen a souffert de retards et de coûts persistants, avec Ørsted en première ligne.
Matières premières et obligations : l’or roi, le pétrole stable
Sur le marché des matières premières, l’or a confirmé son statut de valeur refuge ultime. Le métal jaune a franchi le seuil symbolique des 3 000 dollars l’once début août, stimulé par la perspective d’une baisse des taux américains et par les tensions géopolitiques au Moyen-Orient. Le pétrole, en revanche, est resté étonnamment stable.
Le Brent a évolué autour de 67-68 dollars le baril, coincé entre une demande estivale soutenue et la prudence des investisseurs face aux incertitudes mondiales.
Côté obligations, la détente des rendements a permis aux actifs sensibles aux taux de respirer. Les small caps américaines et l’immobilier coté ont connu un rebond marqué après Jackson Hole. Les investisseurs ont commencé à rallonger leurs positions de duration, anticipant que l’ère des taux élevés touche à sa fin.
Géopolitique : un été sous haute tension
Si les marchés financiers ont fêté Jackson Hole, ils n’ont pas pu ignorer la montée des tensions au Moyen-Orient. Dès juillet, Israël a multiplié les signaux de fermeté à l’égard de l’Iran, accusé de soutenir des groupes armés régionaux. Les États-Unis ont affiché leur soutien inconditionnel à Tel-Aviv, tout en affirmant ne pas vouloir d’une extension du conflit.
Mais à Washington comme à Jérusalem, le message a été clair : toute attaque iranienne sera suivie de représailles.
Dans ce contexte, les investisseurs ont retrouvé de vieux réflexes. L’or a été plébiscité comme valeur refuge, et les flux vers les actifs jugés sûrs se sont intensifiés. Le risque géopolitique est redevenu un facteur central, rappelant que les marchés restent vulnérables aux soubresauts diplomatiques.
À l’autre bout de l’Asie, la radiation d’Evergrande de la Bourse de Hong Kong, fin août, a marqué l’épilogue symbolique d’une crise immobilière qui secoue la Chine depuis plusieurs années. Ce geste, hautement symbolique, a ravivé les craintes sur la solidité du modèle économique chinois, malgré un PIB affiché à +5,2 % au deuxième trimestre.
Perspectives : un automne sous surveillance
À la veille de la rentrée, trois grandes questions se posent. La première est monétaire : la Fed concrétisera-t-elle une première baisse de taux en septembre ? Si oui, le marché pourrait prolonger sa dynamique haussière, mais un chiffre d’inflation ou d’emploi mal orienté pourrait raviver la volatilité.
La deuxième est géopolitique : les tensions au Moyen-Orient, associées aux incertitudes commerciales, constituent une menace immédiate. Une escalade entre Israël, l’Iran et les États-Unis aurait des répercussions directes sur l’énergie et sur la confiance des marchés.
Enfin, la troisième est microéconomique : la vague de l’IA doit continuer de se traduire par des résultats tangibles. Si Microsoft, Palantir et TSMC ont montré la voie, les prochaines publications diront si cette tendance se diffuse à l’ensemble du secteur.
En résumé, l’été 2025 a été celui des contrastes : des marchés actions au zénith, des banques centrales qui amorcent leur pivot, mais aussi des chocs d’entreprises et des menaces géopolitiques qui rappellent la fragilité de cette euphorie. L’automne dira si la promesse d’un atterrissage en douceur peut tenir face aux secousses du monde réel.
La semaine a été marquée par un contraste fort entre la vigueur économique américaine et les signaux fragiles en Europe. Aux États-Unis, les PMI flash ont confirmé une activité robuste, tant dans l’industrie que dans les services, avec une accélération de l’inflation sous-jacente qui complique la tâche de la Réserve fédérale. En Europe, le retour du PMI manufacturier en expansion pour la première fois depuis trois ans a apporté un souffle d’optimisme, mais l’Allemagne a replongé en récession au deuxième trimestre.
Sur le plan géopolitique, la guerre en Ukraine a de nouveau dominé l’actualité. La Russie a lancé une attaque massive par drones et missiles, tandis que l’Ukraine poursuit sa quête de garanties de sécurité. La suspension de l’oléoduc Druzhba a renforcé les craintes sur la sécurité énergétique de l’Europe centrale. Par ailleurs, la Corée du Nord a accentué son soutien symbolique à Moscou, et la Chine a laissé entendre que Xi Jinping ne participerait pas au sommet de l’ASEAN, réduisant les perspectives d’un rapprochement avec Washington.
Devises (G8)
Dollar américain (USD) : Soutenu par des PMI très solides (55,4, plus haut en 8 mois) et une inflation persistante, le billet vert reste ferme. Les propos de Powell à Jackson Hole, orientés vers un ciblage flexible de l’inflation, confirment que la Fed reste vigilante.
Euro (EUR) : PMI composite de la zone euro à 51,1, au plus haut depuis 15 mois, mais l’Allemagne s’enfonce en récession (–0,3 % au T2). L’euro reste sous pression, pris entre stabilisation régionale et faiblesse allemande.
Livre sterling (GBP) : Le PMI a surpris à la hausse (53,0), porté par les services, mais l’inflation a accéléré à 3,8 %. La BoE devrait maintenir une posture hawkish jusqu’en 2026.
Yen japonais (JPY) : PMI modeste (51,9), inflation ralentissant à 3,1 % mais toujours au-dessus de la cible. Le yen reste affaibli par la divergence avec la Fed.
Dollar canadien (CAD) : Les ventes au détail de juin ont surpris à la hausse (+1,5 %), mais l’estimation de juillet pointe une contraction (–0,8 %). Le CAD demeure dépendant de l’énergie et du risque global.
Dollar australien (AUD) : Croissance robuste (PMI 53,8), emploi toujours en hausse. La RBA reste en pause prolongée.
Dollar néo-zélandais (NZD) : La RBNZ a abaissé son taux directeur à 3 %, quatrième baisse consécutive. Biais fortement dovish, pression baissière persistante sur le NZD.
Franc suisse (CHF) : Léger affaiblissement dans un climat de marchés plus risk-on. La BNS reste discrète.
Marchés actions
Les marchés actions ont évolué de manière contrastée :
États-Unis : S&P 500 et Nasdaq ont atteint de nouveaux records historiques, portés par la tech et l’industrie, mais la composante inflation des PMI a limité la progression. Immobilier et consommation restent pénalisés par les taux.
Europe : Euro Stoxx 50 soutenu par les PMI, mais l’ombre de la récession allemande maintient une prudence générale.
Royaume-Uni : FTSE aidé par les services et les valeurs liées aux matières premières.
Japon : Nikkei en hausse grâce au yen faible, mais exportations en repli.
Canada : Soutien des valeurs de consommation et de l’énergie.
Australie : L’ASX a progressé avec un PMI solide.
Nouvelle-Zélande : Marchés sous-performants, pénalisés par la politique monétaire accommodante.
Obligations
US Treasuries : Rendements en hausse, le 10 ans au-dessus de 4,4 %, reflétant les anticipations d’une Fed plus hawkish. La courbe reste inversée mais l’écart se réduit.
Zone euro : Bund 10 ans autour de 2,2 %. PMI encourageants mais PIB allemand négatif. Spreads périphériques en resserrement.
Gilts britanniques : Forte vente après la surprise inflation. 10 ans proche de 4,3 %.
JGB japonais : Stabilité des rendements, 10 ans autour de 0,9 %.
Canada : 10 ans proche de 3,6 %, trajectoire guidée par les Treasuries.
Australie : Rendements stables, 10 ans autour de 3,9 %.
Nouvelle-Zélande : Forte détente obligataire après la baisse des taux de la RBNZ.
Suisse : 10 ans proche de 0,9 %, profil refuge inchangé.
Matières premières
Énergie : Le pétrole soutenu par la coupure de l’oléoduc Druzhba. Diesel en forte hausse au Canada (+6,6 %). Gaz européen stable mais exposé aux risques géopolitiques.
Métaux précieux : Or et argent recherchés pour leur rôle refuge, mais freinés par le dollar fort et la hausse des taux US. Platine et palladium en hausse modeste.
Métaux industriels : Cuivre stabilisé, aluminium et acier soutenus par l’amélioration industrielle européenne. Au Canada, les alliages ont bondi (+12,4 %).
Agriculture : Riz toujours très cher au Japon (+90 % a/a), mais stabilisation grâce aux stocks d’urgence. Alimentation en forte inflation : volaille au Canada (+7,9 %), café et bœuf en Allemagne (+38 % chacun).
Taux & Banques centrales
Fed (États-Unis) : Powell a acté un pivot stratégique : fin du rattrapage inflationniste, retour à un ciblage flexible. Le marché réduit ses anticipations de baisse en septembre, mais la porte reste ouverte.
BCE (Zone euro) : Ton attentiste. Nagel souligne l’absence d’arguments pour une baisse immédiate, malgré la faiblesse allemande.
BoE (Royaume-Uni) : Inflation persistante à 3,8 %. Pas de baisse attendue avant 2026.
BoJ (Japon) : Inflation >3 %, exportations en recul. Politique inchangée, prudence maximale.
BoC (Canada) : Données contrastées, banque centrale en observation.
RBA (Australie) : Pause prolongée, économie solide mais inflation en repli.
RBNZ (Nouvelle-Zélande) : Biais dovish marqué, taux directeur réduit à 3 %, nouvelles baisses attendues.
BNS (Suisse) : Pas de mouvement, suit le climat global.
Données à venir (25–29 août 2025)
États-Unis : Commandes de biens durables (25/08), PIB révisé T2 (27/08), déflateur PCE (29/08).
Zone euro / Allemagne : IFO (26/08), inflation (29/08).
Royaume-Uni : Ventes au détail (28/08).
Japon : Production industrielle (29/08).
Canada : PIB (29/08).
Australie : Ventes au détail (27/08).
Suisse : Indicateur KOF (28/08).
Conclusion
La semaine confirme la robustesse américaine, qui maintient la Fed dans une position hawkish, tandis que l’Europe navigue entre reprise timide et récession allemande. Les devises reflètent ces divergences : USD et GBP restent solides, NZD sous pression. Les matières premières, tirées par l’énergie et l’agriculture, alimentent encore l’inflation
La journée du 21 août a été dominée par une intensification du conflit en Ukraine. Plus de 570 drones et 40 missiles russes ont frappé le pays, tandis que Kiev poursuit ses efforts pour obtenir des garanties de sécurité dans les jours à venir. Washington a annoncé un projet de drones d’une valeur de 50 milliards de dollars sur cinq ans, destiné à renforcer la capacité de production technologique face à Moscou.
Sur le front diplomatique, les perspectives de dialogue restent minces. L’Ukraine refuse toute reconnaissance juridique de l’occupation russe, alors même que Budapest est envisagé comme lieu potentiel de négociation. Le ministre russe des Affaires étrangères, Sergueï Lavrov, a dénoncé l’absence de volonté ukrainienne de parvenir à un accord durable, tandis que Vladimir Poutine a réaffirmé être disposé à rencontrer Volodymyr Zelensky, sous réserve que toutes les questions soient préalablement clarifiées. Ces divergences maintiennent un climat d’incertitude prolongée en Europe de l’Est.
Dynamique économique mondiale
Les publications macroéconomiques de la journée du 21 août mettent en évidence un contraste marqué entre les grandes zones économiques.
États-Unis : L’activité repart fortement avec un PMI composite à 55,4, son plus haut niveau en huit mois. Le secteur manufacturier atteint 53,3, un sommet inédit depuis plus de trois ans, et les services se maintiennent à un rythme solide. L’emploi progresse, mais cette vigueur s’accompagne d’une inflation plus marquée : l’indice des prix de sortie grimpe à 59,3, son plus haut en trois ans. La Réserve fédérale fait face à une équation complexe : l’économie reste robuste, mais les pressions inflationnistes limitent toute marge de manœuvre pour un assouplissement rapide.
Zone euro : Le PMI composite ressort à 51,1, au plus haut depuis quinze mois, signalant une sortie de contraction industrielle (50,5) et une reprise timide des services (50,7). L’emploi poursuit sa progression, mais les coûts des intrants continuent de peser sur les marges. Pour la BCE, cette dynamique relance le dilemme entre accompagner la reprise et maintenir la pression contre l’inflation.
Royaume-Uni : Le PMI composite atteint 53,0, son plus haut en un an, porté par une forte expansion des services (53,6). L’industrie reste en contraction à 47,3, ce qui freine la croissance globale. La Banque d’Angleterre, malgré un regain d’optimisme, pourrait retarder tout mouvement d’assouplissement afin de contenir les tensions inflationnistes.
Canada : Les prix à la production progressent de 0,7 % sur un mois et de 2,6 % sur un an, tirés par l’énergie et les matières premières. Le diesel (+6,6 %) et les métaux précieux (+2,7 %) illustrent une tendance haussière qui pourrait alimenter de nouvelles tensions sur les prix finaux. La Banque du Canada devra rester vigilante face à une inflation concentrée mais persistante.
Australie et Japon : Les économies affichent une croissance modérée mais stable. En Australie, le PMI composite s’élève à 53,8, porté par les services, tandis que le Japon progresse légèrement à 51,9, soutenu par la demande intérieure.
France et Allemagne : Les indicateurs nationaux restent contrastés. En France, le PMI composite ressort à 49,8, traduisant une stagnation économique. En Allemagne, l’indice remonte également à 49,8, son plus haut niveau depuis plusieurs mois, grâce à une stabilisation manufacturière. Toutefois, la demande demeure atone et les perspectives restent prudentes.
Confiance des consommateurs en Europe
Les enquêtes de confiance se dégradent à nouveau, reculant de 0,3 point dans l’Union européenne et de 0,8 point dans la zone euro. Le sentiment des ménages reste affecté par la persistance de l’inflation et l’incertitude sur l’orientation des politiques monétaires, freinant un éventuel rebond de la consommation.
Conclusion
La journée 21 août met en lumière une dynamique mondiale à double vitesse. Les États-Unis confirment une reprise vigoureuse, mais au prix d’un retour marqué des tensions inflationnistes. En Europe, une timide amélioration conjoncturelle se dessine, mais la faiblesse de la demande et l’érosion de la confiance limitent les perspectives. Les banques centrales, de Washington à Francfort et Londres, se retrouvent face au même dilemme : accompagner la croissance ou contenir l’inflation.
La résilience de l’activité économique contraste ainsi avec la persistance de pressions sur les prix, laissant augurer d’une rentrée placée sous le signe de l’incertitude monétaire et géopolitique.