LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Bourse En vedette

Faut-il choisir l’analyse technique ou fondamentale ?

L’analyse des marchés financiers s’est historiquement structurée autour de deux approches principales : l’analyse fondamentale et l’analyse technique.

La première s’inscrit dans une logique d’évaluation intrinsèque des actifs. Elle vise à déterminer la valeur d’une entreprise à partir de ses fondamentaux économiques et financiers, tels que la croissance, la rentabilité ou la structure du capital.

La seconde repose sur l’étude des dynamiques de marché. Elle s’appuie sur l’observation des prix, des volumes et des comportements collectifs afin d’identifier des configurations susceptibles de se reproduire.

Cette distinction méthodologique a progressivement donné lieu à une opposition théorique, chaque approche étant perçue comme concurrente dans l’explication des mouvements de marché.

Une opposition en partie artificielle

En pratique, cette opposition repose sur une simplification excessive du fonctionnement des marchés financiers.
L’analyse fondamentale et l’analyse technique ne répondent pas aux mêmes problématiques :

● l’analyse fondamentale vise à évaluer la pertinence d’un actif dans une optique de valorisation

● l’analyse technique cherche à optimiser les conditions d’intervention sur le marché

Ainsi, ces approches ne sont pas substituables mais complémentaires.
Réduire leur relation à une logique d’exclusion mutuelle revient à ignorer la complexité des processus de décision en environnement incertain.

Des horizons temporels différencié

Une des principales distinctions entre ces deux approches réside dans leur horizon d’analyse. L’analyse fondamentale s’inscrit généralement dans une temporalité longue. Elle suppose que les prix convergent, à terme, vers la valeur intrinsèque estimée.

À l’inverse, l’analyse technique opère souvent sur des horizons plus courts, en s’intéressant aux déséquilibres de marché, aux dynamiques de tendance et aux comportements des acteurs.

Cette différence de temporalité explique en partie les divergences observées dans leur utilisation. Elle ne constitue toutefois pas un facteur d’incompatibilité, mais plutôt un élément de segmentation fonctionnelle.

Zonebourse vous aide avec ses outils

L’articulation entre analyse technique et analyse fondamentale repose en grande partie sur la capacité à mobiliser des outils permettant de structurer l’information et d’en faciliter l’exploitation.

Dans un environnement caractérisé par l’abondance de données, l’enjeu ne réside plus dans l’accès à l’information, mais dans sa hiérarchisation et son intégration dans un processus décisionnel cohérent.

Dans cette perspective, des plateformes spécialisées comme Zonebourse proposent un ensemble de fonctionnalités permettant de combiner efficacement ces deux approches au sein d’un cadre opérationnel structuré.
Parmi les principaux outils mobilisables :

● les outils de filtrage (stock screeners), permettant de sélectionner un univers d’actifs à partir de critères fondamentaux (croissance, rentabilité, valorisation) ou techniques (tendance, momentum, volumes)
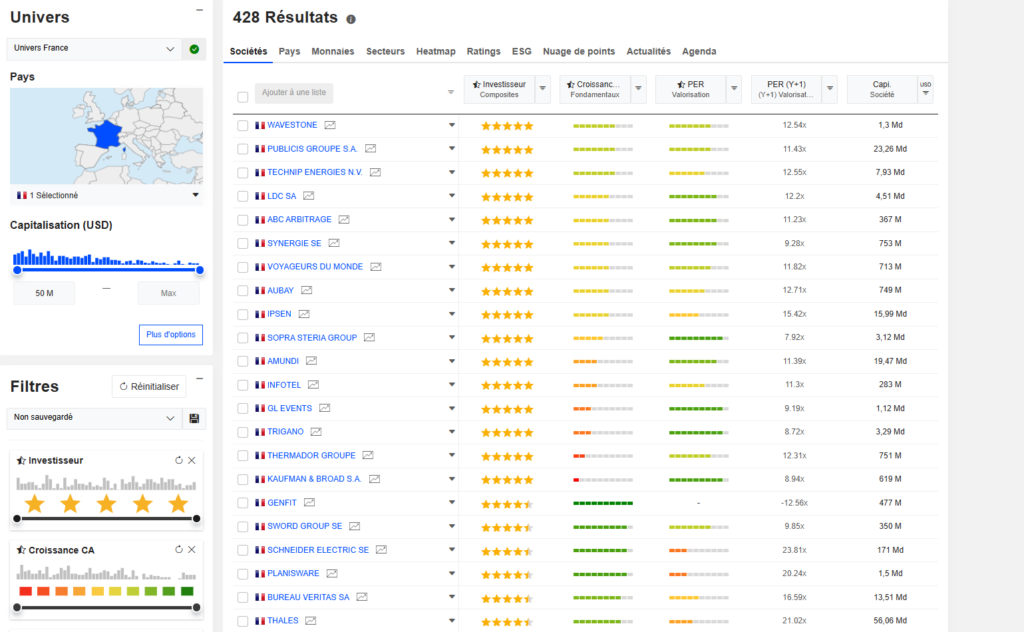
● les fiches sociétés détaillées, regroupant les données financières historiques, les ratios clés et les prévisions, facilitant l’analyse fondamentale

● les graphiques interactifs, intégrant des indicateurs techniques (moyennes mobiles, RSI, supports/résistances), permettant d’identifier des configurations de marché

● les outils de comparaison, offrant la possibilité d’évaluer plusieurs entreprises selon des métriques homogènes

● les systèmes de notation et de consensus, synthétisant les anticipations des analystes et fournissant un cadre de référence

● les alertes de marché et calendriers financiers, permettant d’intégrer les
événements susceptibles d’affecter les prix (résultats, publications, annonces macroéconomiques)
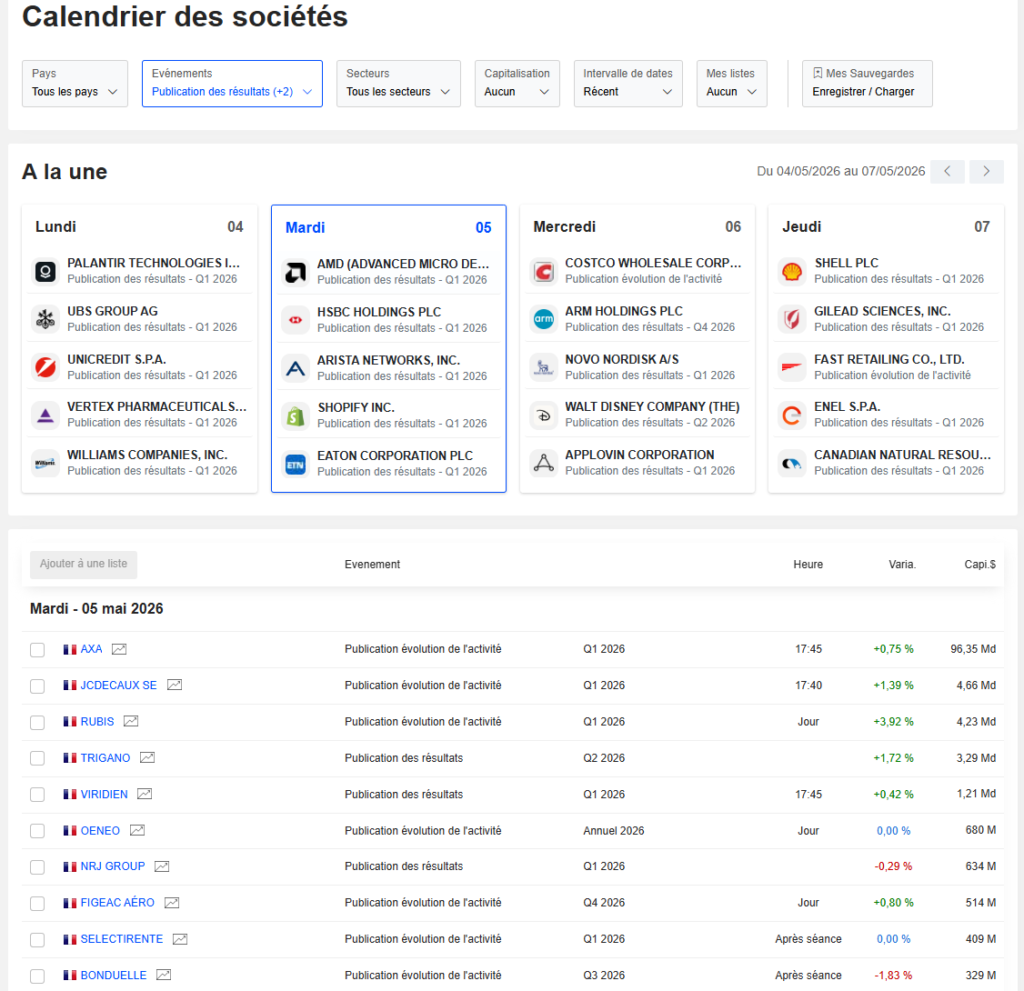
● les outils de gestion de portefeuille, facilitant le suivi des positions, l’analyse de la performance et le contrôle de l’exposition au risque

L’intérêt de ces dispositifs, notamment lorsqu’ils sont intégrés au sein d’un environnement unifié comme celui proposé par Zonebourse, réside dans leur capacité à standardiser l’analyse et à réduire la variabilité des décisions.

Le rôle des marchés comme mécanisme d’agrégation

Les marchés financiers peuvent être interprétés comme des mécanismes d’agrégation d’informations hétérogènes.

Dans cette perspective :

● l’analyse fondamentale contribue à la formation des anticipations de long terme
● l’analyse technique reflète les ajustements à court terme liés aux flux, aux
comportements et aux contraintes de marché

Le prix constitue ainsi un point de convergence entre ces deux dimensions.
Il intègre à la fois des éléments fondamentaux et des dynamiques comportementales.

Les limites intrinsèques de chaque approche

Chaque méthode présente des limites structurelles.
L’analyse fondamentale est confrontée à plusieurs contraintes :

● incertitude sur les projections
● délais d’ajustement entre valeur et prix
● sensibilité aux hypothèses retenues

L’analyse technique, quant à elle, repose sur :

● l’interprétation de signaux parfois ambigus
● la dépendance à des configurations passées
● un risque de surajustement des modèles

Ces limites soulignent l’impossibilité, pour chacune de ces approches, de fournir à elle seule un cadre d’analyse exhaustif.

Vers une logique d’intégration méthodologique

Face à ces limites, une approche intégrée tend à s’imposer dans les pratiques des investisseurs expérimentés.

Cette intégration repose sur une articulation fonctionnelle :

● utilisation de l’analyse fondamentale pour la sélection des actifs
● recours à l’analyse technique pour la gestion du timing et du risque

Cette combinaison permet de réduire certaines zones d’incertitude, sans pour autant les éliminer. Elle favorise également une meilleure cohérence dans la prise de décision.

La primauté du cadre de décision

Au-delà des outils mobilisés, la performance dépend principalement de la structuration du processus décisionnel.

Cela implique :
● la définition de règles explicites
● la cohérence dans leur application
● la capacité à gérer l’incertitude

Dans cette perspective, le choix entre analyse technique et fondamentale apparaît secondaire. Ce qui importe réside dans la capacité à intégrer ces outils dans un système discipliné et reproductible.

Conclusion

L’opposition entre analyse technique et analyse fondamentale relève davantage d’une construction théorique que d’une réalité opérationnelle.
Ces deux approches ne s’excluent pas, mais participent à des niveaux différents de la compréhension des marchés.

La performance ne dépend pas du choix d’une méthode, mais de la capacité à articuler des outils complémentaires au sein d’un cadre cohérent.

Dans un environnement marqué par l’incertitude, l’enjeu central ne réside pas dans la supériorité d’une approche, mais dans la rigueur de son application.
Catégories
Banque & Finance Bourse En vedette

Crédit privé : privilégier les valorisations

« Tirer profit des dynamiques du crédit privé ne repose pas uniquement sur l’évolution des marchés, mais sur la compréhension fine des mécanismes de valorisation et de liquidité. »

Contrairement à une lecture simpliste où les mouvements de capitaux seraient uniquement dictés par la peur ou la confiance, les flux observés dans le crédit privé traduisent souvent des arbitrages rationnels dans un environnement marqué par des frictions de marché et des asymétries d’information. Les investisseurs ne fuient pas systématiquement le risque : ils le reconfigurent.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

Une logique d’arbitrage plutôt que de retrait

Dans un marché récemment secoué par des demandes massives de rachats, une partie des investisseurs ne cherche pas à sortir du crédit privé, mais à exploiter des inefficiences de valorisation.

Le principe est simple : vendre un actif valorisé à son prix théorique (souvent basé sur une estimation interne) pour en acquérir un similaire sur le marché public à un prix décoté. Cette stratégie d’arbitrage repose sur l’écart entre la valeur nette d’actif (NAV) déclarée et le prix de marché réel.

Autrement dit, il ne s’agit pas de réduire l’exposition au crédit, mais de l’optimiser.

Deux structures, deux logiques de prix

Le marché des Business Development Companies (BDC) illustre parfaitement cette divergence structurelle.

D’un côté, les BDC non cotées :

  • valorisées périodiquement (souvent trimestriellement)
  • basées sur des modèles internes et des expertises externes
  • avec une liquidité limitée et encadrée

De l’autre, les BDC cotées :

  • échangées en continu sur les marchés
  • soumises à l’offre et la demande
  • intégrant immédiatement le sentiment des investisseurs

Cette différence crée mécaniquement des écarts de valorisation. Lorsque le sentiment se détériore, les BDC cotées peuvent se négocier avec une décote significative, alors que les BDC non cotées maintiennent une valorisation plus stable… mais potentiellement déconnectée du marché.

La question centrale : la fiabilité des valorisations

Au cœur du phénomène se trouve une interrogation fondamentale : la valeur nette déclarée reflète-t-elle réellement la qualité des actifs ?

Dans le crédit privé, les prêts ne sont pas liquides et ne font pas l’objet de transactions fréquentes. Leur valorisation repose donc sur des modèles, des hypothèses et des comparables, ce qui introduit une part inévitable de subjectivité.

Lorsque les marchés deviennent plus prudents, les investisseurs peuvent anticiper que ces valorisations sont trop optimistes d’où la décote observée sur les véhicules cotés.

Le rôle déterminant de la liquidité

La différence de comportement entre fonds cotés et non cotés tient en grande partie à leur structure de liquidité. Les fonds cotés permettent une sortie immédiate, ce qui les rend sensibles aux mouvements de panique ou d’opportunité.

À l’inverse, les fonds non cotés imposent des fenêtres de sortie et des limites de rachat (souvent autour de 5 % par trimestre). Cette contrainte crée une illusion de stabilité… jusqu’à ce que la demande de liquidité dépasse les capacités du fonds.

Dans ce cas, les gestionnaires doivent arbitrer : soit limiter les retraits, soit vendre des actifs souvent les plus liquides et de meilleure qualité ce qui peut dégrader la qualité résiduelle du portefeuille.

Un dilemme stratégique pour les investisseurs

Cette situation crée une dynamique proche d’un dilemme de coordination.

Si tous les investisseurs restent investis, le fonds peut fonctionner normalement. Mais si une proportion importante demande à sortir, rester investi devient potentiellement pénalisant.

Ce phénomène, proche d’un « dilemme du prisonnier », incite certains investisseurs à anticiper les comportements des autres plutôt qu’à se baser uniquement sur les fondamentaux.

Une opportunité… sous conditions

Pour certains acteurs sophistiqués, cette dislocation du marché représente une opportunité :

  • acheter des actifs similaires à prix décoté
  • bénéficier d’un potentiel de revalorisation
  • maintenir une exposition au crédit avec un meilleur point d’entrée

Cependant, cette stratégie suppose :

  • une forte capacité d’analyse comparative des portefeuilles
  • une compréhension des structures de fonds
  • une tolérance au risque de liquidité et de valorisation

Le rôle des gestionnaires : protection vs perception

Face aux pressions de rachat, certains grands gestionnaires comme BlackRock ou Apollo Global Management ont activé des mécanismes de limitation des retraits.

Leur objectif est de protéger les investisseurs en évitant des ventes forcées d’actifs dans de mauvaises conditions.

Mais cette décision peut aussi avoir un effet paradoxal car elle peut renforcer l’inquiétude des investisseurs en signalant une contrainte de liquidité.

Une lecture probabiliste du marché du crédit privé

Comme dans l’investissement en startups, la performance dans le crédit privé ne repose pas sur des certitudes, mais sur une gestion des scénarios.

Les investisseurs doivent intégrer plusieurs dimensions :

  • qualité réelle des actifs sous-jacents
  • crédibilité des valorisations
  • structure de liquidité
  • comportement anticipé des autres acteurs

L’enjeu n’est pas seulement de choisir les bons actifs, mais de comprendre dans quel cadre ils sont détenus et échangés.

Conclusion : la structure prime sur l’apparence

Ce que révèle cet épisode, ce n’est pas une crise uniforme du crédit privé, mais une divergence entre valeur perçue et valeur tradable.

Les investisseurs les plus avertis ne cherchent pas simplement à éviter le risque. Ils exploitent les écarts créés par les contraintes structurelles du marché.

Dans cet univers, la performance ne dépend pas uniquement de la qualité du crédit, mais de la capacité à naviguer entre valorisation, liquidité et comportement collectif.

Autrement dit : ce n’est pas seulement ce que vous détenez qui compte, mais où et comment vous le détenez.

Catégories
Bourse Entreprises Success story

ST Group : un industriel toulousain s’introduit en Bourse via une infrastructure nouvelle génération

Dans un contexte marqué par le retour des enjeux de souveraineté industrielle en Europe, certaines entreprises cherchent à accélérer leur développement en accédant aux marchés de capitaux.

C’est le cas de ST GROUP, un groupe industriel français basé à Labège, près de Toulouse, spécialisé dans la conception et la fabrication de pièces composites haute performance pour les secteurs de l’aéronautique, de la défense et du spatial.

L’entreprise s’apprête à franchir une étape structurante avec son introduction en Bourse, réalisée via la plateforme LISE (Lightning Stock Exchange).

Un positionnement au cœur des filières stratégiques

ST Group intervient sur plusieurs programmes industriels majeurs en Europe, aux côtés de grands donneurs d’ordre tels qu’Airbus et Dassault Aviation.

Ses composants sont notamment intégrés à des appareils comme l’A350, l’A320 ou encore le Rafale, ce qui positionne l’entreprise au sein de chaînes de valeur critiques pour l’industrie européenne.

Au-delà de l’aéronautique civile et militaire, le groupe développe également des activités dans les drones de défense, le spatial ou encore l’aviation d’affaires via sa filiale ST Luxury.

Un modèle industriel intégré

Le développement de ST Group repose sur un socle d’ingénierie et de savoir-faire techniques, progressivement structuré autour d’un modèle industriel intégré.

L’entreprise est aujourd’hui en mesure d’intervenir sur l’ensemble de la chaîne de valeur, depuis les études jusqu’à la fabrication de pièces et sous-ensembles composites.

Son outil industriel s’appuie sur un site de 5 000 m², comprenant notamment une salle blanche ISO7, un autoclave grande capacité, des équipements d’usinage robotisés et des infrastructures de contrôle qualité.

Ce niveau d’intégration permet au groupe d’internaliser une grande partie de ses opérations.

Une trajectoire de croissance en accélération

Sur le plan financier, ST Group affiche une progression soutenue de son activité.

Le chiffre d’affaires s’établit à 3 millions d’euros en 2025, avec un objectif de 4,9 millions d’euros en 2026 et de 11 millions d’euros à horizon 2030.

Cette trajectoire s’accompagne d’une montée en puissance des effectifs et d’une amélioration attendue de la rentabilité, avec un objectif d’EBITDA d’environ 15 % à moyen terme.

La croissance du groupe repose à la fois sur les programmes aéronautiques existants et sur le développement de nouveaux relais d’activité, notamment dans la maintenance (MRO), les drones et le spatial.

Une capacité de montée en charge

L’un des éléments structurants du dossier réside dans la capacité de production de l’entreprise.

ST Group indique disposer d’un outil industriel déjà dimensionné pour accompagner une montée en charge significative, sans nécessiter d’investissements majeurs à court terme.

Dans un secteur où les contraintes industrielles peuvent freiner la croissance, cet élément constitue un levier potentiel d’accélération.

Une introduction en Bourse structurée

L’opération prend la forme d’une augmentation de capital, avec un montant cible d’environ 2,6 millions d’euros, pouvant être porté à 3 millions d’euros en cas d’extension.

La valorisation de la société est fixée à un peu plus de 8 millions d’euros, avec un prix unitaire de 18,25 euros par action.

L’opération prend la forme d’une augmentation de capital, avec un montant cible d’environ 2,6 millions d’euros, pouvant être porté à 3 millions d’euros en cas d’extension.

La valorisation de la société est fixée à un peu plus de 8 millions d’euros, avec un prix unitaire de 18,25 euros par action.

L’opération est par ailleurs éligible au dispositif fiscal IR-PME, permettant une réduction de revenu de l’ordre de 18% du montant investi dans les conditions prévues. 

La période de souscription s’étend du 9 au 20 avril, avec une possibilité de prolongation jusqu’au 24 avril. L’allocation des titres se fait selon le principe du « premier arrivé, premier servi », ce qui implique une clôture anticipée en cas de succès de l’opération. À ce stade, il est toutefois toujours possible pour les investisseurs de participer à l’offre, sous réserve de disponibilité des titres.

Une levée de fonds orientée croissance

Les fonds levés doivent permettre d’accompagner le développement du groupe, avec une allocation majoritairement orientée vers le besoin en fonds de roulement, complétée par des dépenses opérationnelles, de R&D et, dans une moindre mesure, d’investissement.

L’objectif est de soutenir la montée en cadence industrielle et de consolider le positionnement de l’entreprise sur ses marchés.

Une IPO réalisée sur une bourse innovante

L’introduction en Bourse de STGROUP présente une particularité : elle est réalisée sur LISE, une plateforme de marché reposant sur la technologie blockchain.

Cette infrastructure permet notamment un règlement-livraison instantané et un accès continu au marché, 24 heures sur 24 et 7 jours sur 7.

L’opération constitue ainsi l’une des premières introductions en Bourse entièrement on-chain en Europe, dans le cadre du régime pilote DLT.

Un test pour de nouveaux modes de financement

Au-delà du cas de ST Group, cette opération s’inscrit dans une réflexion plus large sur l’évolution des marchés financiers.

La tokenisation des actifs et la simplification des infrastructures de marché pourraient, à terme, modifier les conditions d’accès au financement pour certaines entreprises, en particulier les PME et ETI.

Reste à savoir dans quelle mesure ces nouveaux modèles parviendront à s’imposer dans un environnement réglementaire encore en construction.

Disclaimer

Partenariat commercial avec Lise SA. Communication à caractère promotionnel. Lise SA intervient en qualité de prestataire de placement non garanti pour cette offre et perçoit une rémunération à ce titre. Lise SA opère également le marché sur lequel les actions seront admises aux négociations. Document d’information de l’émetteur disponible sur www.lise.com. L’investissement en actions de PME comporte un risque de perte en capital (totale ou partielle) et un risque de liquidité. Les performances passées ne préjugent pas des performances futures. La disponibilité 24/7 ne garantit pas la présence d’une contrepartie. Lise SA – Entreprise d’investissement agréée par l’ACPR (CIB 18883) et supervisée par l’AMF. Lise opère un SNR-DLT autorisé en vertu du Règlement (UE) 2022/858. Lise est agréée pour les services de MTF et de placement non garanti.

Catégories
Banque & Finance Bourse En vedette

Comment tirer profit d’investir dans les start up

« Tirer profit de l’investissement dans les startups ne repose pas sur le hasard des succès, mais sur la rigueur de la sélection et de la gestion du risque. »

Ce n’est pas l’intensité de l’activité d’investissement qui génère de la performance, mais la qualité du processus décisionnel dans un environnement caractérisé par une forte incertitude et une asymétrie d’information. L’investissement dans les startups est souvent perçu comme une succession de paris à haut rendement potentiel. Cette perception est réductrice. En réalité, une approche opportuniste et non structurée tend à augmenter la dispersion des résultats sans améliorer l’espérance de gain. Une stratégie efficace repose avant tout sur un cadre analytique rigoureux, intégrant à la fois des critères de sélection exigeants et une gestion disciplinée du capital.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
👉 J’ouvre mon compte Trade Republic

J’ouvre mon compte Trade Republic

Un investissement fondé sur une logique de portefeuille

Dans une approche professionnelle, chaque investissement doit être envisagé comme une composante d’un portefeuille global, et non comme une décision isolée. La construction du portefeuille constitue le premier levier de maîtrise du risque.

Cela implique une allocation stratégique définie en amont, intégrant plusieurs dimensions : diversification sectorielle (technologie, santé, fintech…), diversification par stade de développement (seed, early stage, growth) et diversification géographique. À cela s’ajoute une gestion fine de la taille des positions, combinant investissements exploratoires (petits tickets) et convictions plus fortes.

La performance globale repose sur une distribution asymétrique des rendements : une minorité d’investissements génère l’essentiel de la valeur. Des trajectoires comme celles de Airbnb ou Uber illustrent cette dynamique, où un succès exceptionnel peut compenser un grand nombre d’échecs. Cette logique impose une approche probabiliste et non déterministe de l’investissement.

La sélection : cœur du processus de création de valeur

Dans un univers non coté, l’accès à l’information est limité, non standardisé et souvent biaisé. L’analyse repose donc sur une approche fondamentalement qualitative, combinée à une lecture stratégique des dynamiques de marché.

L’évaluation d’une startup s’articule autour de plusieurs piliers : la qualité de l’équipe fondatrice (capacité d’exécution, complémentarité, résilience), la profondeur du marché adressable (TAM, SAM, SOM), la robustesse du modèle économique et la présence d’un avantage concurrentiel durable. Ce dernier peut prendre la forme d’une innovation technologique, d’un effet de réseau ou d’une barrière à l’entrée structurelle.

L’objectif n’est pas d’éliminer le risque ce qui est impossible mais d’identifier des profils où le couple rendement/risque est asymétriquement favorable.

La gestion du risque : une approche probabiliste

Contrairement aux actifs cotés, où la volatilité constitue une mesure centrale du risque, l’investissement en startups est exposé à un risque binaire : succès significatif ou perte totale du capital.

Dans ce contexte, la gestion du risque repose sur plusieurs principes fondamentaux : limitation de l’exposition unitaire, diversification effective et acceptation d’un taux d’échec structurellement élevé. L’investisseur raisonne en termes de distribution de scénarios, et non de prévision unique.

L’enjeu n’est pas d’éviter les pertes, mais de s’assurer que celles-ci restent proportionnées par rapport aux gains potentiels. Cette approche s’inscrit dans une logique d’espérance mathématique positive, où la convexité des rendements joue un rôle central.

Le temps : catalyseur de création de valeur

L’un des principaux déterminants de la performance réside dans l’horizon d’investissement. Les startups nécessitent du temps pour valider leur modèle, atteindre leur marché et générer de la valeur.

La création de valeur s’opère à travers plusieurs phases : développement du produit, traction commerciale, levées de fonds successives, puis événement de liquidité (acquisition ou introduction en bourse). Ce processus, souvent long et non linéaire, exige une capacité à immobiliser le capital sur une période prolongée.

C’est précisément cette illiquidité qui permet de capter des primes de rendement élevées, en contrepartie d’un risque accru.

L’accompagnement : un levier différenciant

Contrairement aux investissements traditionnels, l’investisseur en startups peut influencer activement la trajectoire de l’entreprise. Cette dimension constitue un levier de création de valeur souvent sous-estimé.

L’accompagnement peut prendre plusieurs formes : mise en relation avec des partenaires stratégiques, participation à la structuration financière, ou encore soutien dans les phases critiques de développement. Cette implication permet d’améliorer la probabilité de succès et de réduire certains risques opérationnels.

L’investissement devient alors un processus collaboratif, où le capital financier s’accompagne d’un capital relationnel et stratégique.

Le facteur comportemental : discipline et rationalité

Dans un environnement incertain, les biais comportementaux représentent une source majeure de risque. La surconfiance, l’attachement émotionnel à un projet ou encore l’effet de mode peuvent altérer la qualité des décisions.

L’absence de valorisation quotidienne, caractéristique des actifs non cotés, peut paradoxalement renforcer ces biais en retardant la prise de conscience des erreurs. Un cadre d’investissement structuré reposant sur des critères explicites et des règles de décision permet de limiter ces dérives et de maintenir une discipline analytique.

Le risque de mauvaise allocation : concentration et irrationalité

L’un des pièges les plus fréquents réside dans une concentration excessive du portefeuille, souvent motivée par des convictions fortes ou des biais émotionnels. Cette approche expose l’investisseur à un risque disproportionné, incompatible avec la nature intrinsèquement incertaine des startups.

De même, la recherche du “prochain grand succès” conduit fréquemment à des décisions non rationnelles, fondées sur des narratifs plutôt que sur des fondamentaux. La discipline dans l’allocation du capital constitue, à ce titre, un avantage compétitif déterminant.

Implications opérationnelles d’une stratégie efficace

Une approche structurée de l’investissement en startups se traduit concrètement par la mise en place de règles claires :

  • définition d’une allocation cible et d’un budget de risque
  • diversification minimale du portefeuille
  • critères formalisés de sélection et de suivi
  • réévaluation régulière des hypothèses d’investissement
  • discipline dans les décisions d’allocation et de désengagement

Chaque décision doit s’inscrire dans une cohérence globale, et non répondre à une logique opportuniste.

Conclusion : une performance fondée sur la structure, non sur l’intuition

Un investissement réussi dans les startups ne repose pas sur la capacité à anticiper précisément quelles entreprises réussiront. Il repose sur la capacité à construire un cadre d’investissement robuste, capable de capter les gains exceptionnels tout en maîtrisant les pertes.

Dans cet univers, la performance n’est pas linéaire, mais profondément asymétrique. Elle dépend moins de la fréquence des bonnes décisions que de la capacité à laisser s’exprimer pleinement les rares succès majeurs.

Ainsi, tirer profit de l’investissement dans les startups ne consiste pas à éviter l’incertitude, mais à l’intégrer dans une stratégie rationnelle visant à maximiser une espérance de rendement dans un environnement fondamentalement imprévisible.

Catégories
Bourse En vedette Investissement & Stratégies Nos analyses

Investir en Asie : les grandes tendances 2026–2030

L’Asie s’impose progressivement comme le centre de gravité de l’économie mondiale.

Pourtant, pour les investisseurs, la région reste ambivalente : forte croissance, transformations structurelles profondes, mais performances boursières historiquement décevantes. 

Comprendre les dynamiques à l’œuvre est essentiel pour dépasser les narratifs et construire une allocation pertinente.

Intelligence artificielle : un pivot stratégique majeur

Depuis le “moment DeepSeek” en janvier 2025, la Chine a accéléré sa stratégie d’autonomie technologique. L’intelligence artificielle est désormais au cœur de son plan quinquennal 2026–2031.

Ce repositionnement s’accompagne d’investissements massifs en recherche et développement et d’un soutien étatique accru. Selon Goldman Sachs, le secteur technologique asiatique pourrait enregistrer une croissance des bénéfices d’environ 15% sur l’année à venir.

Au-delà des chiffres, l’enjeu est géopolitique : réduire la dépendance aux technologies occidentales et développer un écosystème domestique compétitif. Cette dynamique redonne de l’intérêt aux valeurs technologiques asiatiques, notamment en Chine.

Semi-conducteurs : une chaîne de valeur sous tension

Les semi-conducteurs constituent le cœur du système technologique mondial. L’Asie y occupe une position dominante.

Taïwan, avec TSMC, contrôle plus de 50% du marché des puces avancées. La Corée du Sud, à travers Samsung et SK Hynix, domine le segment des mémoires. Dans ce contexte, la rivalité entre les États-Unis et la Chine transforme profondément la chaîne de valeur.

Les États-Unis ont lancé le CHIPS Act pour relocaliser une partie de la production, tandis que la Chine mobilise des dizaines de milliards de dollars pour développer ses capacités domestiques. Cette recomposition favorise l’émergence de nouveaux centres industriels, notamment au Vietnam et en Malaisie.

Le résultat est une fragmentation progressive de l’écosystème technologique mondial.

Relocalisation industrielle : la montée en puissance de “China+1”

Face aux tensions géopolitiques et aux contraintes de production, les multinationales adoptent une stratégie dite “China+1”. L’objectif n’est pas de quitter la Chine, mais de diversifier les chaînes d’approvisionnement.

Le Vietnam apparaît comme l’un des principaux bénéficiaires de cette dynamique, avec une croissance de 6,8% en 2025 et un afflux d’investissements étrangers dans l’électronique. L’Inde, de son côté, capitalise sur ses incitations industrielles (PLI scheme) pour attirer des acteurs majeurs comme Apple ou Samsung.

Cette évolution marque le passage d’un modèle centré sur la Chine à un système industriel asiatique plus distribué.

Classe moyenne et transition énergétique : des tendances structurelles

L’Asie concentre environ 60% de la population mondiale et constitue le principal moteur de la croissance de la classe moyenne globale. Cette dynamique soutient la consommation intérieure et renforce l’attractivité de nombreux marchés domestiques.

Parallèlement, la région joue un rôle central dans la transition énergétique. La Chine est aujourd’hui le premier marché mondial des véhicules électriques, représentant près de 60% des ventes en 2025, et le premier producteur d’énergie solaire.

Des groupes comme BYD, CATL ou LONGi Green Energy s’imposent comme des leaders mondiaux dans leurs secteurs respectifs. Ces acteurs structurent les chaînes de valeur de demain, au-delà du seul marché asiatique.

Les marchés à surveiller : au-delà des évidences

L’Inde est souvent présentée comme la prochaine grande opportunité. Toutefois, cette attractivité se reflète déjà dans les valorisations, avec des multiples supérieurs à ceux de la Chine.

D’autres marchés pourraient surprendre les investisseurs.

Le Vietnam combine forte croissance, industrialisation rapide et sous-représentation dans les indices internationaux. L’Indonésie, avec ses 280 millions d’habitants, bénéficie d’une expansion rapide de sa classe moyenne et d’un positionnement stratégique en Asie du Sud-Est.

Enfin, bien que hors Asie au sens strict, l’Arabie saoudite attire l’attention dans le cadre de sa stratégie Vision 2030, avec une ouverture progressive de son marché financier et une transformation économique ambitieuse.

Comment s’exposer facilement aux ETF ?

Pour investir sur l’Asie de manière diversifiée, les ETF constituent une solution simple et efficace. Leur achat nécessite de passer par une plateforme d’investissement.

Pour s’exposer facilement à l’Asie, les ETF restent la solution la plus simple et efficace : un ETF MSCI Emerging Markets (EMIM / EIMI) permet une diversification large avec une forte exposition à l’Asie, un ETF MSCI Emerging Markets Asia offre un focus plus direct sur la région (Chine, Inde, Corée), tandis qu’un ETF MSCI India (INDA) constitue un pari plus ciblé sur la croissance indienne.

L’idée n’est pas de choisir “le meilleur”, mais de combiner intelligemment diversification et conviction.

Aujourd’hui, certaines plateformes permettent d’ouvrir un compte en ligne en quelques minutes, sans frais, et d’accéder à une large sélection d’ETF.

En passant par ce lien, vous pouvez bénéficierez du CTO le moins cher du marché !

Selon les offres en cours, un avantage comme une action offerte peut être proposé à l’ouverture.

Un paradoxe persistant : croissance forte, performance limitée

Malgré ces fondamentaux favorables, les marchés actions asiatiques ont historiquement sous-performé. Sur les quinze dernières années, le MSCI Asia Pacific ex Japan a progressé d’environ 60%, contre plus de 300% pour le MSCI World.

Ce décalage s’explique en partie par des facteurs structurels : gouvernance d’entreprise parfois fragile, interventions réglementaires, dilution des actionnaires ou encore allocation inefficiente du capital.

Depuis 2025, plusieurs éléments suggèrent toutefois une inflexion. L’émergence de nouvelles technologies, les politiques de relance en Chine et des valorisations plus attractives (environ 13 fois les bénéfices contre 22 fois pour le S&P 500) redonnent de l’intérêt à la région.

Le risque du “piège narratif”

L’idée selon laquelle “le XXIe siècle sera asiatique” circule depuis plusieurs décennies. Pourtant, elle ne s’est pas traduite systématiquement en performance boursière.

Le principal écueil consiste à confondre croissance du PIB et rendement pour l’actionnaire. Une économie peut croître rapidement sans que les investisseurs en bénéficient pleinement.

Cette distinction est essentielle pour éviter les biais d’investissement et construire une exposition cohérente.

Conclusion : une exposition mesurée et disciplinée

Ignorer l’Asie aujourd’hui revient à se détourner d’une part majeure de l’économie mondiale. À l’inverse, s’y exposer sans discernement expose au risque de déception.

Une approche équilibrée consiste à intégrer la région de manière progressive et diversifiée, notamment via des ETF, en évitant les paris concentrés. À titre indicatif, une allocation de 10 à 15% pour un portefeuille important, ou de 5 à 10% pour un capital plus modeste, peut constituer une base de réflexion.

L’Asie ne se résume ni à une promesse de croissance illimitée, ni à un mirage. Elle représente un espace d’opportunités complexes, où la sélection, la discipline et la compréhension des dynamiques locales seront déterminantes pour les investisseurs.

Catégories
Banque & Finance Bourse En vedette

Comment entretenir son portefeuille boursier efficacement

« L’entretien d’un portefeuille boursier ne repose pas sur la fréquence des interventions, mais sur la qualité du processus de gestion.»

Ce n’est pas l’activité qui crée la performance, c’est la rigueur avec laquelle les décisions sont prises et exécutées dans le temps. Beaucoup d’investisseurs assimilent le suivi d’un portefeuille à une surveillance constante des marchés. Cette approche est non seulement inefficace, mais elle introduit un biais majeur : la sur-réaction à l’information court terme. Une gestion efficace repose avant tout sur une méthodologie claire, structurée et reproductible.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
👉 J’ouvre mon compte Trade Republic

J’ouvre mon compte Trade Republic

Un portefeuille se gère par processus, pas par intuition

Dans une approche d’analyste, chaque portefeuille doit répondre à une allocation cible définie en amont :

  • répartition actions / obligations / liquidités
  • diversification sectorielle et géographique
  • niveau de risque attendu

L’entretien consiste alors à vérifier régulièrement l’écart entre la situation réelle et cette allocation cible. Ce suivi s’appuie sur des indicateurs précis :

  • performance ajustée du risque
  • volatilité du portefeuille
  • corrélation entre les actifs

L’objectif n’est pas de battre le marché à court terme, mais de maintenir une cohérence globale.

Le rééquilibrage : un outil de gestion du risque

Avec le temps, la dérive des pondérations est inévitable. Un analyste ne voit pas cela comme une opportunité spéculative, mais comme une nécessité de gestion du risque. Le rééquilibrage permet :

  • de contenir une surexposition involontaire
  • de sécuriser une partie des gains
  • de réallouer vers des actifs sous-valorisés

Il peut être déclenché :

  • à intervalles fixes (ex : trimestriel)
  • ou via des seuils (ex : ±5 % d’écart sur une classe d’actifs)

C’est une décision rationnelle, indépendante du bruit de marché.

L’analyse fondamentale reste centrale

Entretenir un portefeuille implique aussi de réévaluer régulièrement les hypothèses d’investissement.

Pour les actions, cela signifie :

  • suivre les résultats financiers
  • analyser les perspectives de croissance
  • surveiller les changements structurels du secteur

Une position ne doit être conservée que si la thèse d’investissement initiale reste valide. Sinon, la discipline impose de sortir, même à perte.

Le rôle clé du temps et de la convexité des rendements

Un portefeuille bien entretenu vise à capter la croissance sur le long terme tout en limitant les pertes asymétriques.

Cela repose sur deux principes :

  • laisser courir les actifs performants (effet de composition)
  • couper les expositions dont le risque devient mal rémunéré

La performance provient davantage de la gestion des extrêmes (grosses pertes évitées, gains prolongés) que d’une optimisation permanente.

Le contrôle émotionnel : facteur sous-estimé

Même avec un cadre analytique solide, le principal risque reste comportemental.

Les biais cognitifs les plus fréquents :

  • biais de confirmation
  • aversion aux pertes
  • excès de confiance en phase haussière

Un processus d’entretien rigoureux permet justement de neutraliser ces biais en imposant des règles.

Le piège classique : sur-optimisation et turnover excessif

Un portefeuille trop actif subit :

  • des coûts de transaction élevés
  • une fiscalité défavorable
  • une dégradation du rendement net

Chercher à “améliorer” en permanence conduit souvent à l’effet inverse. La stabilité stratégique est un avantage compétitif. Ce que cela implique concrètement

Une gestion disciplinée repose sur :

  • un calendrier de revue clair
  • des critères objectifs de rééquilibrage
  • une validation régulière des thèses d’investissement
  • une limitation stricte des décisions discrétionnaires

Chaque action doit être justifiée, mesurable et alignée avec la stratégie globale.

La vraie lecture d’un analyste

Un portefeuille performant n’est pas celui qui réagit le plus vite. C’est celui qui reste aligné avec ses fondamentaux, tout en s’adaptant de manière contrôlée aux évolutions du marché. Car au final, l’entretien d’un portefeuille ne vise pas à anticiper chaque mouvement… mais à maximiser la probabilité d’atteindre un objectif dans un environnement incertain.

Catégories
Banque & Finance Bourse En vedette

Petit ou gros capital : quelle différence ?

« En investissement, avoir un gros capital donne l’illusion d’être en avance. En réalité, ce n’est pas le montant investi qui fait la différence, mais la manière dont il est investi et le temps pendant lequel il travaille. »

Beaucoup pensent qu’investir avec peu ne sert à rien. Les gains semblent faibles, la progression lente, et l’impact presque invisible au début. Pourtant, c’est précisément dans cette phase que se construit l’essentiel.

Un petit capital vous oblige à adopter les bons réflexes : investir régulièrement, éviter les décisions impulsives et penser long terme. Chaque investissement devient plus réfléchi, chaque erreur plus formatrice. Vous développez une discipline que beaucoup d’investisseurs avec plus de moyens n’ont jamais réellement construite. Et surtout, vous activez le facteur le plus puissant en investissement : le temps.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
👉 J’ouvre mon compte Trade Republic

J’ouvre mon compte Trade Republic

Gros capital : un levier… à double tranchant

Avoir un capital important permet d’accélérer certaines choses, mais uniquement si une stratégie solide est en place. Sans cadre clair, ce capital devient un facteur de risque.

Pourquoi ? Parce qu’il amplifie tout. Une bonne décision peut générer des gains significatifs, mais une mauvaise peut coûter très cher. De plus, gérer des montants élevés demande une vraie maîtrise émotionnelle. La volatilité devient plus difficile à supporter, et les réactions impulsives peuvent rapidement apparaître.

Un gros capital mal géré n’est pas un avantage. C’est une responsabilité.

Ce qui crée vraiment la performance

En investissement, la performance ne dépend pas uniquement du capital de départ. Elle repose sur trois piliers essentiels : la régularité, la discipline et l’horizon long terme.

Investir un petit montant chaque mois, sans interruption, permet de lisser les fluctuations du marché et de bénéficier pleinement des cycles économiques. À l’inverse, investir de grosses sommes de manière irrégulière ou émotionnelle réduit fortement les chances de succès.

Ce sont les décisions répétées dans le temps qui construisent les résultats, bien plus que le montant initial.

L’effet du temps sur le capital

Avec les années, l’écart entre petit et gros capital se réduit face à la puissance du temps et des intérêts composés. Un investisseur qui commence tôt, même avec peu, laisse à son capital la possibilité de croître de manière exponentielle.

À l’inverse, un investisseur qui commence tard avec un capital plus élevé doit compenser par des efforts beaucoup plus importants, sans garantie d’atteindre le même résultat.

En investissement, le temps est un multiplicateur silencieux que le capital seul ne peut remplacer.

Le piège classique des investisseurs

Beaucoup tombent dans le même piège : attendre d’avoir “assez” pour commencer ou chercher à aller trop vite une fois qu’ils disposent d’un capital plus important.

Dans les deux cas, le résultat est le même : perte de temps, erreurs évitables et opportunités manquées. La comparaison avec les autres renforce ce phénomène, en poussant à prendre des décisions qui ne correspondent pas à sa situation.

Or, l’investissement n’est pas une compétition. C’est un processus personnel, progressif et discipliné.

Ce que cela implique concrètement

Que vous commenciez avec 50 €, 500 € ou 5 000 €, la logique reste la même : investir régulièrement, rester investi et garder une vision long terme.

Mettre en place une stratégie simple, cohérente et répétable est bien plus efficace que de chercher des performances rapides ou des opportunités “parfaites”. Avec le temps, même de petits montants peuvent produire des résultats significatifs.

Un capital, quel qu’il soit, ne vaut que par la façon dont il est utilisé.

La vraie leçon

En investissement, ce ne sont pas les plus riches au départ qui réussissent le mieux.

Ce sont ceux qui respectent le processus, maîtrisent leurs émotions et laissent le temps faire son travail.

Car au final, votre capital n’est qu’un point de départ…

votre discipline, elle, détermine l’arrivée.

Catégories
Banque & Finance Bourse En vedette

Pourquoi commencer tôt vaut mieux qu’investir plus

« Investir beaucoup donne l’illusion d’aller plus vite. En réalité, ce n’est pas le montant qui construit la richesse, mais le temps pendant lequel l’argent travaille. »


Comprendre cette idée est fondamental, car dans l’investissement, le facteur le plus puissant n’est pas votre salaire, ni votre capacité d’épargne, mais votre horizon temporel.

Beaucoup pensent qu’il faut gagner beaucoup pour investir efficacement. Pourtant, commencer tôt, même avec de petites sommes, est souvent bien plus déterminant que d’investir tard avec des montants élevés.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

J’ouvre mon compte Trade Republic

Pourquoi le temps est votre meilleur allié

Lorsqu’on investit, les rendements ne sont pas simplement linéaires. Ils s’accumulent grâce à un phénomène clé : les intérêts composés.

Concrètement, cela signifie que vous gagnez des intérêts non seulement sur votre capital initial, mais aussi sur les intérêts déjà générés. Avec le temps, cet effet devient exponentiel.

Par exemple, investir 100 € par mois pendant 30 ans peut générer bien plus de richesse qu’investir 300 € par mois pendant seulement 10 ans.

La différence ? Le temps laissé au capital pour croître.

Le pouvoir des intérêts composés

Ce mécanisme est souvent décrit comme la “huitième merveille du monde”. Et pour cause : il transforme la patience en performance.

Au début, la progression semble lente. Puis, après plusieurs années, la croissance s’accélère fortement. C’est à ce moment que la magie opère.

Quelqu’un qui commence à investir à 20 ans a un avantage énorme sur quelqu’un qui commence à 35 ans, même si ce dernier investit davantage.

Pourquoi investir beaucoup ne compense pas toujours un départ tardif

Il est tentant de penser qu’on peut “rattraper le retard” en investissant plus tard avec des montants plus élevés.

Mais en réalité, cela demande un effort disproportionné.

Pour compenser 10 ou 15 ans de retard, il faut souvent investir plusieurs fois plus chaque mois. Et même dans ce cas, le résultat final est rarement équivalent.

Le temps agit comme un levier silencieux. Une fois perdu, il est presque impossible à remplacer.

L’importance de la régularité

Commencer tôt permet aussi d’installer une habitude.

Investir régulièrement, même de petites sommes, a deux avantages majeurs :

  • lisser les fluctuations du marché
  • réduire la pression émotionnelle

Au lieu d’essayer de “timer” le marché, vous construisez progressivement votre patrimoine.

Cette discipline est souvent plus importante que le montant investi.

Le facteur psychologique

Commencer tôt change également votre rapport à l’argent.

Vous apprenez à :

  • penser long terme
  • accepter la volatilité
  • éviter les décisions impulsives

À l’inverse, commencer tard pousse souvent à chercher des gains rapides, ce qui augmente le risque d’erreurs. Ne pas investir tôt a un coût invisible : le coût d’opportunité. Chaque année sans investir est une année où votre argent ne travaille pas pour vous. Et ce coût augmente avec le temps.

Attendre 5 ans peut sembler anodin. Mais sur 30 ou 40 ans, cela peut représenter des dizaines, voire des centaines de milliers d’euros de différence.

Ce que cela signifie concrètement

Vous n’avez pas besoin d’un gros capital pour commencer.

Ce qui compte vraiment :

  • commencer le plus tôt possible
  • investir régulièrement
  • rester investi sur le long terme

Même de petites sommes peuvent devenir importantes si elles sont investies assez longtemps.

La vraie leçon

L’investissement n’est pas une course de vitesse, mais une course d’endurance. Ceux qui réussissent ne sont pas forcément ceux qui investissent le plus, mais ceux qui laissent le plus de temps à leur argent pour grandir.

Car en matière d’investissement, le temps ne fait pas que passer.
Il travaille pour vous., mais une course d’endurance. Ceux qui réussissent ne sont pas forcément ceux qui investissent le plus, mais ceux qui laissent le plus de temps à leur argent pour grandir. Car en matière d’investissement, le temps ne fait pas que passer. Il travaille pour vous.

Catégories
Bourse En vedette Investissement & Stratégies

Comment choisir un ETF ? Le guide complet pour bien investir en 2026

Les ETF (Exchange Traded Funds) connaissent un succès croissant auprès des investisseurs particuliers.

Simples à comprendre, peu coûteux et très diversifiés, ils permettent d’investir facilement sur les marchés financiers.

Aujourd’hui, plus de 10 000 ETF sont disponibles dans le monde, couvrant quasiment tous les marchés : actions, obligations, matières premières, secteurs ou régions.

Mais face à cette abondance, une question revient souvent :

Comment bien choisir un ETF ?

Voici un guide complet pour comprendre les critères essentiels avant d’investir dans un ETF.

Qu’est-ce qu’un ETF ?

Un ETF (Exchange Traded Fund) est un fonds d’investissement coté en bourse dont l’objectif est de répliquer la performance d’un indice financier.

Contrairement aux fonds classiques gérés activement, les ETF suivent une stratégie dite passive : ils reproduisent la performance d’un indice sans chercher à le battre.

Par exemple :

  • un ETF S&P 500 suit les 500 plus grandes entreprises américaines
  • un ETF MSCI World suit plus de 1 500 entreprises dans les pays développés
  • un ETF CAC 40 suit les grandes entreprises françaises

L’objectif est donc simple : investir dans un marché entier plutôt que dans une seule action.

Pourquoi les ETF séduisent de plus en plus d’investisseurs ?

Les ETF présentent plusieurs avantages qui expliquent leur popularité.

Diversification

Avec un seul ETF, il est possible d’investir dans des centaines voire des milliers d’entreprises.

Par exemple :

  • un ETF MSCI World permet d’investir dans plus de 1 500 entreprises dans 23 pays.

Frais très faibles

Les ETF ont généralement des frais très réduits, souvent compris entre 0,05 % et 0,40 % par an, bien moins que les fonds traditionnels.

Simplicité

Les ETF sont cotés en bourse, ce qui signifie qu’ils peuvent être achetés et vendus facilement comme une action.

Transparence

La composition d’un ETF est généralement publique et mise à jour régulièrement.

1️ Choisir le bon indice

Le premier critère pour choisir un ETF est l’indice qu’il suit.

C’est l’élément le plus important car il détermine :

  • la géographie
  • les secteurs
  • le niveau de risque
  • le potentiel de rendement.

Par exemple :

IndiceExposition
MSCI WorldActions mondiales
S&P 500Grandes entreprises américaines
Nasdaq 100Technologie américaine
STOXX Europe 600Entreprises européennes

En réalité, choisir un ETF revient surtout à choisir un marché.

2️ Comparer les frais (TER)

Le TER (Total Expense Ratio) correspond aux frais de gestion annuels de l’ETF.

Même si les frais semblent faibles, ils peuvent avoir un impact important sur le long terme.

Par exemple :

  • ETF MSCI World avec 0,12 % de frais
  • ETF similaire avec 0,40 % de frais

Sur 20 ans, l’écart peut représenter plusieurs milliers d’euros de différence.

👉 Il est donc conseillé de privilégier les ETF les moins coûteux pour un même indice.

3️ Vérifier la taille de l’ETF

La taille d’un ETF correspond à ses actifs sous gestion (AUM).

Un ETF important, avec plusieurs milliards d’euros d’actifs, présente généralement :

  • une meilleure liquidité
  • des spreads plus faibles
  • une plus grande stabilité.

À l’inverse, les ETF très petits peuvent parfois être fermés par l’émetteur.

Il est souvent conseillé de choisir des ETF avec au moins plusieurs centaines de millions d’euros d’encours.

Comment investir facilement dans des ETF ?

Pour acheter des ETF, il est nécessaire d’utiliser une plateforme d’investissement.

Aujourd’hui, certaines plateformes permettent d’investir facilement sur les marchés avec des frais réduits.

👉 Par exemple, vous pouvez ouvrir un compte gratuitement chez XTB en quelques minutes.

En passant par ce lien, vous pouvez bénéficierez du CTO le moins cher du marché !

L’ouverture de compte est rapide, gratuite et sans engagement, ce qui permet ensuite d’accéder à une large sélection d’ETF.

4️ Comprendre la méthode de réplication

Les ETF utilisent deux méthodes principales pour reproduire la performance d’un indice.

Réplication physique

L’ETF achète directement les actions composant l’indice.

C’est la méthode la plus simple et souvent la plus transparente.

Réplication synthétique

L’ETF utilise des produits dérivés (swap) pour reproduire la performance de l’indice.

Cette méthode est parfois utilisée pour certains marchés spécifiques.

Dans les deux cas, les ETF restent fortement régulés en Europe.

5️ Distribution ou capitalisation ?

Les ETF peuvent fonctionner de deux manières.

ETF distributif

Les dividendes sont versés aux investisseurs.

ETF capitalisant

Les dividendes sont réinvestis automatiquement dans l’ETF.

Les ETF capitalisants sont souvent privilégiés par les investisseurs long terme car ils permettent de profiter des intérêts composés.

6️ Vérifier l’éligibilité au PEA

En France, certains ETF sont éligibles au PEA (Plan d’Épargne en Actions).

Cela permet de bénéficier d’avantages fiscaux importants après 5 ans.

Cependant, tous les ETF ne sont pas éligibles, notamment ceux qui investissent directement hors d’Europe.

Il existe néanmoins des ETF PEA répliquant des indices mondiaux, grâce à une structure particulière.

7️ Vérifier la qualité de réplication

Un bon ETF doit suivre son indice le plus fidèlement possible.

La tracking error mesure l’écart entre :

  • la performance de l’indice
  • la performance réelle de l’ETF.

Plus cet écart est faible, meilleure est la réplication.

Investir avec XTB, c’est facile !

Si vous souhaitez commencer à investir en ETF ou simplement diversifier vos investissements :

👉 XTB propose le CTO le moins cher du marché !

L’inscription prend seulement quelques minutes et permet d’accéder à de nombreux instruments financiers, dont des ETF.

En résumé : les critères pour choisir un ETF

Avant d’investir dans un ETF, il est utile d’analyser :

✔ l’indice suivi
✔ les frais de gestion
✔ la taille du fonds
✔ la méthode de réplication
✔ la politique de dividendes
✔ l’éligibilité fiscale
✔ la qualité de réplication

Les ETF restent aujourd’hui l’un des outils les plus simples et efficaces pour investir sur les marchés financiers, notamment pour construire une stratégie d’investissement diversifiée sur le long terme.

⚠️ Investir comporte des risques de perte en capital. Les performances passées ne préjugent pas des performances futures.

Catégories
Banque & Finance Bourse En vedette

IPO : comment une IPO peut déplacer des milliards

« Une introduction en bourse est censée ouvrir une entreprise au marché. En pratique, elle peut aussi transformer immédiatement un titre en pilier des indices. »

Comprendre ce mécanisme est essentiel, car aujourd’hui une IPO ne concerne plus seulement l’entreprise et ses nouveaux actionnaires : elle peut aussi déclencher des flux massifs provenant des fonds indiciels.

Les introductions en bourse, ou IPO (Initial Public Offering), marquent le moment où une entreprise privée devient cotée en bourse. Lors de cette opération, une partie des actions de la société est vendue au public pour la première fois. Cela permet à l’entreprise de lever des capitaux, d’offrir de la liquidité à certains investisseurs existants et de donner au marché un prix public pour ses actions. Mais contrairement à une idée répandue, toutes les actions d’une entreprise ne deviennent pas immédiatement négociables.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
👉 J’ouvre mon compte Trade Republic

J’ouvre mon compte Trade Republic

Comment fonctionne réellement une IPO

Lors d’une introduction en bourse, seule une fraction du capital est généralement mise sur le marché. Le reste reste détenu par les fondateurs, les investisseurs historiques ou les employés. La part réellement disponible pour être échangée en bourse est appelée le flottant.

Par exemple, une entreprise peut valoir 500 milliards de dollars, mais ne mettre que 10 % de ses actions en circulation lors de l’IPO. Dans ce cas, seulement 50 milliards de dollars d’actions sont réellement disponibles pour être achetées et vendues sur le marché.

Cette distinction est essentielle car le prix de marché se forme uniquement sur cette fraction des actions.

Pourquoi les IPO sont souvent volatiles

Les IPO ont tendance à être plus volatiles que les actions déjà établies pour plusieurs raisons.

D’abord, le marché dispose de peu d’historique de cotation pour évaluer correctement l’entreprise. Ensuite, le nombre d’actions disponibles est souvent limité, ce qui amplifie les mouvements de prix lorsque la demande est forte. Enfin, l’attention médiatique et l’enthousiasme des investisseurs peuvent créer une forte spéculation dans les premières semaines.

Historiquement, de nombreuses études montrent que les IPO sous-performent souvent le marché sur le long terme, même si certaines entreprises exceptionnelles deviennent ensuite des géants.

Le rôle des indices boursiers

Un autre aspect important intervient après l’introduction en bourse : l’entrée éventuelle de l’entreprise dans les indices boursiers.

Des indices comme le Nasdaq-100 ou le Russell 1000 servent de référence pour des milliers de milliards de dollars d’investissements. Les ETF et les fonds indiciels reproduisent mécaniquement la composition de ces indices.

Lorsqu’une entreprise est ajoutée à un indice majeur, ces fonds doivent acheter l’action pour rester fidèles à l’indice. Cela peut créer des flux d’achat automatiques extrêmement importants.

Pourquoi les indices attendent généralement

Pour éviter des distorsions de marché, les fournisseurs d’indices imposent traditionnellement une période d’attente avant d’intégrer une IPO.

Cette attente permet plusieurs choses :

  • laisser le prix se stabiliser
  • augmenter progressivement le flottant
  • éviter qu’une action avec peu de liquidité reçoive un poids trop important

Cette prudence vise à limiter les situations où un nombre limité d’actions devrait absorber des milliards de dollars d’achats provenant des ETF.

La tentation d’une “entrée rapide”

Mais le marché évolue. Aujourd’hui, certaines entreprises atteignent des valorisations gigantesques avant même leur introduction en bourse.

Lorsqu’elles arrivent sur le marché, elles peuvent déjà représenter des centaines de milliards de dollars de capitalisation.

C’est pourquoi certains fournisseurs d’indices envisagent de faciliter ce que l’on appelle une “entrée rapide” : permettre aux grandes IPO d’intégrer les indices beaucoup plus rapidement.

L’argument est simple : si une entreprise est déjà l’une des plus importantes de l’économie, les indices devraient la refléter immédiatement.

Le problème du flottant

Le défi apparaît lorsque la capitalisation totale d’une entreprise est très élevée, mais que la part réellement négociable est faible.

Imaginons une entreprise valorisée 1 000 milliards de dollars qui ne met que 5 % de ses actions sur le marché lors de son introduction. Le flottant représente alors environ 50 milliards de dollars.

Si cette entreprise entrait rapidement dans un indice majeur avec une pondération basée sur sa valorisation totale, les ETF pourraient être amenés à acheter des milliards de dollars d’actions alors que très peu sont disponibles. Cette situation peut provoquer des mouvements de prix artificiellement amplifiés.

Quand les indices influencent les marchés

Avec la montée de l’investissement passif, les indices ne sont plus de simples baromètres. Lorsqu’une entreprise rejoint un indice suivi par des milliers de milliards de dollars, les fonds indiciels doivent acheter l’action, souvent en même temps. Ces flux peuvent soutenir fortement le prix du titre, indépendamment de l’évaluation fondamentale de l’entreprise.

Dans certains cas, l’indice ne se contente donc plus de mesurer le marché.
Il contribue aussi à orienter les flux de capitaux et la formation des prix.

Ce que cela signifie pour les investisseurs

Pour un investisseur, comprendre ces mécanismes permet de mieux interpréter les mouvements qui suivent certaines introductions en bourse.

Une forte hausse après l’entrée dans un indice peut parfois être liée à des flux mécaniques d’ETF, et pas uniquement à une amélioration des perspectives de l’entreprise.

Inversement, une forte volatilité dans les premières années peut simplement refléter l’évolution progressive du flottant et de la liquidité du titre.

La vraie leçon

Les IPO sont souvent présentées comme un moment spectaculaire pour une entreprise. Mais derrière l’événement médiatique se cachent des mécanismes de marché plus complexes : flottant limité, règles d’indices, flux d’ETF et comportement des investisseurs.

Comprendre ces dynamiques permet de voir les introductions en bourse non seulement comme des histoires d’entreprises, mais aussi comme des événements structurels pour les marchés financiers.

Car aujourd’hui, lorsqu’une grande entreprise entre en bourse, elle n’entre pas seulement dans le marché.
Elle entre aussi, potentiellement, dans l’infrastructure des indices qui guide une grande partie de l’investissement mondial.