LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Actualité Banque & Finance Bourse Economie

S&P 500 : l’illusion derrière les records

Les grands indices américains affichent des records mais derrière la vitrine, une poignée de géants technologiques porte seule tout le marché. Décryptage.

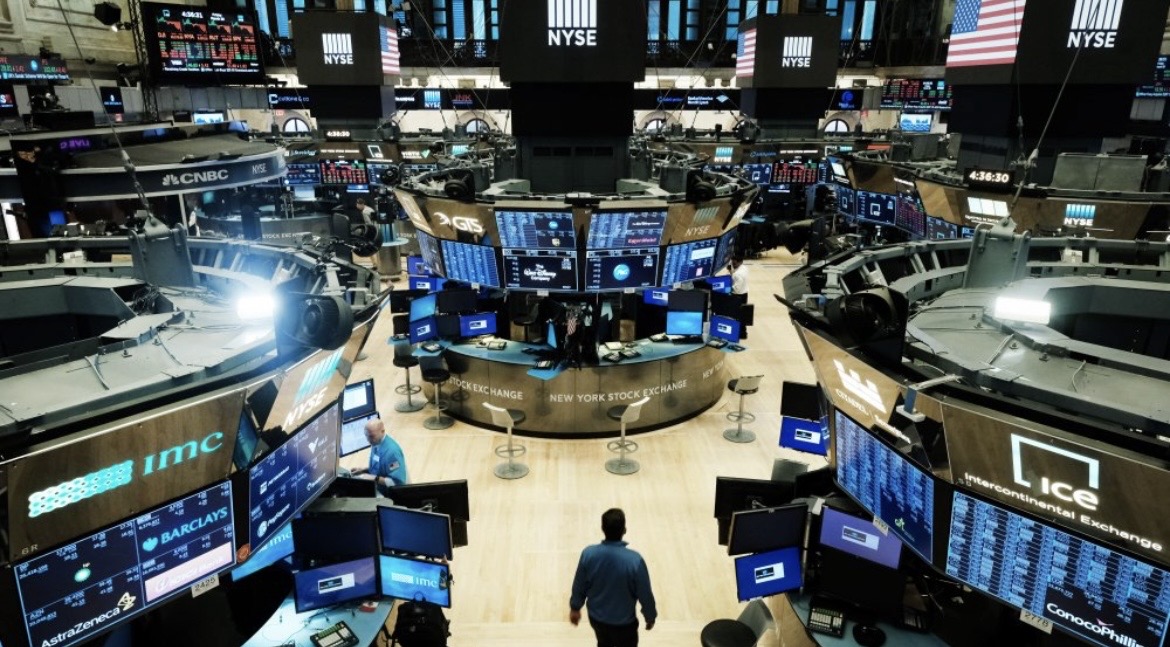
À première vue, les marchés américains semblent traverser une nouvelle phase d’euphorie. Le S&P 500 évolue à proximité de ses sommets historiques, porté par l’enthousiasme autour de l’intelligence artificielle. Mais cette solidité de façade masque une réalité bien plus fragile.

Selon Bloomberg et Goldman Sachs, les principales mégacapitalisations technologiques (Microsoft, Apple, Nvidia, Amazon, Alphabet, Meta) peuvent représenter près d’un tiers de la capitalisation totale du S&P 500. L’indice étant pondéré par la capitalisation boursière, la hausse spectaculaire des géants tech suffit à masquer les difficultés du reste du marché.


La preuve : le S&P Equal Weight où chaque entreprise pèse autant sous- performe nettement le S&P 500 classique depuis plusieurs trimestres. Wall Street n’est pas tiré par une dynamique économique généralisée, mais par une
concentration massive des flux vers quelques valeurs considérées comme les grandes gagnantes de l’ère IA.

L’immobilier sous haute pression :

Pendant que les capitaux se ruent vers la Big Tech et les infrastructures IA un marché dont les dépenses mondiales pourraient dépasser 600 milliards de dollars
l’économie réelle subit de plein fouet le maintien des taux élevés.


Chiffre clé : les taux hypothécaires à long terme évoluent autour de 6,5 % à 7 %, contre environ 3 % durant la décennie post-Covid. Un double blocage : les acheteurs
peinent à emprunter, tandis que les propriétaires refusent de vendre pour conserver leurs anciens prêts à taux bas.


Du côté de l’immobilier commercial, des centaines de milliards de dollars de dettes doivent être refinancées dans un environnement beaucoup plus coûteux, avec en
prime des taux de vacance historiquement élevés dans les grandes villes, portés par la montée durable du télétravail.

Industries & small caps : les oubliés

Le secteur industriel résiste sur le plan économique grâce aux politiques de relocalisation et aux investissements en infrastructures mais souffre en Bourse.
Les entreprises industrielles et les petites capitalisations (Russell 2000) restent beaucoup plus dépendantes du crédit bancaire que les géants tech, qui nagent dans
les liquidités.

  • Coûts énergétiques élevés qui compriment les marges
  • Conditions de financement bancaire durcies
  • Investisseurs qui privilégient la croissance immédiate et les cash-flows
  • Contraste de valorisation spectaculaire face aux valeurs technologiques

La FED : seul arbitre qui compte

Dans ce contexte de fracture entre Wall Street et l’économie réelle, la politique monétaire de la Réserve fédérale reste le principal catalyseur des prochains mois. Deux scénarios s’affrontent.

Scénario 1 : Taux durablement élevés

Si l’inflation persiste, les déséquilibres s’accentuent. L’immobilier commercial continue de souffrir, les secteurs crédit-dépendants restent fragilisés. Le marché
devient encore plus concentré sur la Big Tech et donc encore plus vulnérable à une correction.

Scénario 2 : Le pivot monétaire

Une baisse de 25 à 50 points de base suffirait à rééquilibrer le marché : l’immobilier, les small caps, les valeurs industrielles et cycliques retrouveraient de l’air. Les flux
pourraient quitter partiellement la Big Tech pour des segments plus décotés.

Ce que ça signifie vraiment

La résilience de Wall Street ne dit rien sur la santé de l’économie américaine.

Elle reflète avant tout la capacité exceptionnelle de quelques géants technologiques à capter la majorité des flux mondiaux de capitaux dans un monde dominé par l’IA et la recherche de croissance.
La vraie question pour les prochains mois n’est pas « est-ce que le S&P 500 va monter ? » mais « est-ce que cette hausse peut enfin redevenir plus large, plus équilibrée, et économiquement plus saine ? »

SOURCES :

Catégories
Banque & Finance Bourse En vedette

Comment investir quand les marchés sont au plus haut ?

À chaque nouveau record boursier, la même question revient : Est-ce vraiment le bon moment pour investir ? L’inquiétude est compréhensible.

Acheter après plusieurs années de hausse donne souvent l’impression d’arriver trop tard, juste avant une éventuelle correction.

Pourtant, cette réflexion repose souvent sur une confusion entre deux notions différentes : le niveau actuel du marché et son rendement futur à long terme.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

Un marché au plus haut n’est pas une situation exceptionnelle

Beaucoup d’investisseurs considèrent un record historique comme un signal d’alerte.

En réalité, dans un marché haussier de long terme, les records sont fréquents. Si l’économie progresse, que les entreprises innovent, augmentent leurs bénéfices et créent de la valeur, les indices boursiers sont naturellement amenés à atteindre régulièrement de nouveaux sommets.

Prenons un exemple simple. Un investisseur qui aurait refusé d’investir sur le S&P 500 parce qu’il était à son plus haut en 2013, 2017 ou 2021 aurait manqué plusieurs années de progression supplémentaires.

Un plus haut historique ne signifie pas nécessairement qu’un marché est surévalué. Cela signifie simplement que les investisseurs sont prêts à payer davantage aujourd’hui qu’auparavant pour détenir les entreprises qui composent l’indice.

Ce qui compte n’est pas le prix, mais la valorisation

L’erreur la plus fréquente consiste à penser qu’un marché est cher uniquement parce qu’il a beaucoup monté.

Or, une hausse des cours peut être parfaitement justifiée si les bénéfices des entreprises progressent eux aussi.

Pour évaluer si un marché est réellement tendu, les investisseurs regardent généralement des indicateurs de valorisation :

  • le ratio cours/bénéfices (PER) ;
  • le ratio cours/chiffre d’affaires ;
  • les marges des entreprises ;
  • les taux d’intérêt ;
  • les perspectives de croissance économique.

Un indice peut être à son plus haut tout en restant raisonnablement valorisé. À l’inverse, un marché peut avoir déjà fortement corrigé tout en demeurant cher si les bénéfices se dégradent rapidement. Le niveau absolu d’un indice donne donc peu d’informations à lui seul.

Les rendements futurs ont tendance à diminuer lorsque les valorisations sont élevées

C’est ici que le débat devient plus intéressant. Si les records historiques ne permettent pas de prédire une baisse imminente, les valorisations élevées ont souvent un impact sur les rendements futurs attendus.

Lorsque les investisseurs acceptent de payer très cher les bénéfices des entreprises, une partie de la performance future est déjà intégrée dans les prix. Historiquement, les périodes où les valorisations sont très élevées ont souvent été suivies de rendements plus modestes sur les dix années suivantes.

Cela ne signifie pas que le marché va chuter demain. Cela signifie simplement que le potentiel de performance peut être moins important que lors de périodes où les actifs étaient moins chers.

Autrement dit : Les valorisations influencent davantage les rendements futurs de long terme que les performances des prochains mois.

Le coût de l’attente est souvent sous-estimé

Face à un marché jugé cher, de nombreux investisseurs préfèrent attendre une correction.

Le problème est que cette stratégie implique deux décisions particulièrement difficiles :

  • savoir quand sortir ou ne pas entrer ;
  • savoir quand revenir.

    Même si une correction finit par arriver, rien ne garantit qu’elle ramènera les marchés sous le niveau auquel l’investisseur aurait pu acheter initialement.

    C’est ce qui explique pourquoi de nombreux investisseurs restent plusieurs années en liquidités en attendant un point d’entrée qui ne se présente jamais.

    Pendant ce temps, le coût d’opportunité s’accumule :

    • dividendes non perçus ;
    • croissance des bénéfices non captée ;
    • effet des intérêts composés retardé.

    Le risque d’attendre est souvent moins visible que le risque de perdre temporairement de l’argent, mais il peut être tout aussi important.

    Investir progressivement : une réponse plus psychologique que financière

    Lorsque les marchés semblent particulièrement élevés, l’investissement progressif (DCA) est souvent présenté comme une solution.

    D’un point de vue statistique, investir immédiatement une somme disponible a historiquement produit de meilleurs résultats dans la majorité des cas, simplement parce que les marchés montent plus souvent qu’ils ne baissent.

    Cependant, investir progressivement présente un avantage majeur : il réduit le risque émotionnel.

    Cette approche permet d’accepter plus facilement l’incertitude et limite le regret potentiel en cas de correction rapide après l’investissement.

    La meilleure stratégie n’est donc pas toujours celle qui maximise théoriquement le rendement, mais celle que l’investisseur est capable de suivre durablement.

    Ce que les investisseurs de long terme devraient retenir

    Pour un investisseur dont l’horizon est de plusieurs décennies, la question du « bon moment » est souvent surestimée.

    Les performances à long terme dépendent davantage :

    • du temps passé sur le marché ;
    • du montant régulièrement investi ;
    • des frais ;
    • de la diversification ;
    • de la discipline comportementale.

    Les marchés peuvent corriger après un record historique. Ils peuvent aussi continuer à progresser pendant plusieurs années. Personne ne le sait avec certitude.

    En revanche, ce que l’histoire financière montre de manière relativement constante, c’est que les investisseurs qui attendent le point d’entrée parfait finissent souvent par perdre quelque chose de plus précieux que quelques points de performance : du temps. Et en investissement, le temps reste l’actif le plus difficile à remplacer.

    Catégories
    Banque & Finance Bourse En vedette

    Trading ou investissement long terme : que choisir ?

    L’univers des marchés financiers est souvent présenté comme une opposition entre deux approches distinctes : le trading de court terme et l’investissement de long terme.

    La première consiste à exploiter les variations de prix sur des horizons allant de quelques minutes à plusieurs semaines. Elle repose sur la recherche d’opportunités de marché et sur la capacité à réagir rapidement aux mouvements des actifs.

    La seconde s’inscrit dans une logique patrimoniale. Elle vise à accompagner la croissance d’une entreprise ou d’un secteur sur plusieurs années, en misant sur la création progressive de valeur.

    Cette distinction a progressivement donné naissance à une opposition théorique entre traders et investisseurs, chaque approche étant souvent présentée comme supérieure à l’autre.

    Une opposition en partie artificielle

    En pratique, cette opposition repose sur une vision simplifiée du fonctionnement des marchés financiers.

    Le trading de court terme et l’investissement de long terme ne poursuivent pas les mêmes objectifs :

    • le trading cherche à exploiter les fluctuations de marché afin de générer des gains à court terme ;
    • l’investissement vise à participer à la croissance économique et à la création de valeur sur le long terme.

    Ces approches répondent donc à des problématiques différentes.

    Les considérer comme incompatibles revient à ignorer la diversité des stratégies utilisées par les acteurs de marché et la complexité des processus de décision en environnement incertain.

    Des horizons temporels différenciés

    La principale distinction entre ces deux approches réside dans leur horizon d’analyse.

    L’investissement de long terme repose généralement sur l’idée que les marchés finissent par refléter la valeur réelle des entreprises. L’attention est alors portée sur la qualité du modèle économique, les perspectives de croissance et la capacité à générer des bénéfices durables.

    À l’inverse, le trading de court terme s’intéresse davantage aux mouvements de prix observés sur le marché. Les fluctuations liées aux annonces économiques, aux flux d’ordres ou aux comportements des investisseurs constituent alors des sources potentielles d’opportunités.

    Cette différence de temporalité explique en grande partie les divergences observées dans les méthodes utilisées par les deux profils d’acteurs.

    Zonebourse vous accompagne dans les deux approches

    L’efficacité d’une stratégie financière dépend en grande partie de la capacité à exploiter des informations pertinentes et à les intégrer dans un processus de décision structuré.

    Dans un environnement marqué par l’abondance des données financières, l’enjeu ne réside plus uniquement dans l’accès à l’information, mais dans sa sélection et son interprétation.

    Dans cette perspective, Zonebourse met à disposition un ensemble d’outils permettant aussi bien d’accompagner les investisseurs de long terme que les traders de court terme.

    Parmi les principales fonctionnalités disponibles :

    • les outils de filtrage (stock screeners), permettant d’identifier rapidement des sociétés répondant à des critères de valorisation, de croissance ou de dynamique boursière;
    • les fiches sociétés détaillées, regroupant les données financières, les ratios fondamentaux et les prévisions d’activité ;
    • les graphiques interactifs et indicateurs techniques, facilitant l’identification des tendances, des niveaux de support et de résistance ou des configurations de marché ;
    • les systèmes de notation et les consensus d’analystes, offrant une synthèse des anticipations du marché ;
    • les alertes personnalisées et calendriers financiers, permettant de suivre les événements susceptibles d’influencer les cours ;
    • les outils de suivi de portefeuille, utiles pour mesurer la performance, contrôler le risque et analyser l’allocation des actifs.

    Pour l’investisseur de long terme, ces fonctionnalités contribuent à l’évaluation de la qualité et du potentiel d’une entreprise.

    Pour le trader, elles constituent des outils d’aide à la décision permettant d’améliorer le timing des interventions et le suivi des positions.

    L’intérêt d’un environnement intégré comme celui proposé par Zonebourse réside dans sa capacité à répondre simultanément aux besoins de ces deux approches.

    Offre exceptionnelle chez Zonebourse !

    Profitez de -40 % sur l’ensemble des abonnements et accédez à tous les outils d’analyse et d’investissement à prix réduit.

     Offre valable uniquement jusqu’au 21 juin 2026.

    Le marché comme point de rencontre

    Les marchés financiers peuvent être considérés comme un mécanisme d’agrégation d’informations.

    Dans cette perspective :

    • l’investissement de long terme contribue à la formation des anticipations relatives à la valeur future des entreprises ;
    • le trading de court terme participe à l’ajustement continu des prix en fonction des nouvelles informations et des comportements des intervenants.

    Le prix de marché constitue ainsi un point de convergence entre ces deux dimensions.

    Il reflète à la fois les perspectives fondamentales des entreprises et les dynamiques de court terme qui influencent les échanges.

    Les limites intrinsèques de chaque approche

    Chaque méthode présente des contraintes spécifiques.

    L’investissement de long terme est confronté à plusieurs limites :

    • immobilisation prolongée du capital ;
    • sensibilité aux cycles économiques ;
    • incertitude sur l’évolution future des entreprises ;
    • périodes parfois longues de sous-performance.

    Le trading de court terme présente également plusieurs contraintes :

    • coûts de transaction plus importants ;
    • nécessité d’un suivi régulier des marchés ;
    • forte pression psychologique ;
    • risque de multiplication des décisions émotionnelles.

    Ces limites soulignent l’impossibilité, pour chacune de ces approches, de constituer à elle seule une réponse universelle aux défis de l’investissement.

    Vers une logique de complémentarité

    Face à ces contraintes, de nombreux investisseurs adoptent aujourd’hui une approche plus intégrée.

    Cette articulation peut prendre plusieurs formes :

    • constitution d’un portefeuille principal destiné à l’investissement de long terme ;
    • utilisation ponctuelle du trading pour saisir certaines opportunités de marché ;
    • recours à l’analyse technique afin d’améliorer les points d’entrée et de sortie des investissements.

    Cette combinaison permet de bénéficier des avantages de chaque méthode tout en limitant certaines de leurs faiblesses respectives.

    La primauté du cadre de décision

    Au-delà des outils mobilisés, la performance dépend principalement de la qualité du processus décisionnel.

    Cela implique :

    • la définition de règles d’investissement claires ;
    • une gestion rigoureuse du risque ;
    • la cohérence dans l’application de la stratégie ;
    • la capacité à maîtriser les émotions dans des environnements incertains.

    Dans cette perspective, le choix entre trading et investissement apparaît souvent secondaire.

    Ce qui importe avant tout réside dans la capacité à appliquer une méthode disciplinée, cohérente et adaptée à ses objectifs.

    Conclusion

    L’opposition entre trading de court terme et investissement de long terme relève davantage d’une construction théorique que d’une réalité opérationnelle.

    Ces deux approches répondent à des objectifs distincts et s’appuient sur des outils différents. Elles ne s’excluent pas mutuellement mais participent, chacune à leur manière, à la compréhension et à l’exploitation des marchés financiers.

    Dans un environnement marqué par l’incertitude, la réussite dépend moins du choix d’une approche que de la capacité à intégrer des outils complémentaires au sein d’un cadre de décision cohérent et rigoureux.

    Catégories
    Bourse En vedette Entreprises

    SpaceX en bourse : quel impact pour vos placements ?

    C’est fait. Le 12 juin dernier, SpaceX a fait ses premiers pas sur le Nasdaq sous le ticker SPCX. Et dès la clôture de la première séance, les chiffres parlaient d’eux-mêmes.

    Une ouverture qui dépasse les attentes

    L’action, introduite à 135 dollars, a clôturé sa première journée à 161 dollars, soit une hausse de 19%. Pour donner une idée de l’ampleur : sur la base du prix d’introduction, SpaceX était déjà valorisée à environ 1,77 trillion de dollars, ce qui la plaçait d’emblée au-dessus de Tesla. Avec le bond de 19% enregistré le premier jour, on parle d’une capitalisation qui dépasse désormais les 2 trillions de dollars. 

    Pour mettre ça en perspective : seules une poignée d’entreprises dans le monde dépassent la barre des 2 trillions, et la plupart y sont arrivées après des années de cotation, pas en une seule séance.

    Le record qui change la donne

    Cette opération restera dans les livres d’histoire comme la plus grosse IPO jamais réalisée, avec une offre de 556,6 millions d’actions visant une levée de 75 milliards de dollars. Pour comparaison, les précédents records historiques (Saudi Aramco, Alibaba) tournaient autour de 25 à 30 milliards levés. SpaceX a donc plus que doublé l’échelle de ce qu’on pensait être un « gros » IPO. 

    Une demande hors normes

    Ce qui frappe le plus dans cette opération, c’est le niveau de demande. Le carnet d’ordres a été sursouscrit plus de deux fois, avec environ 150 milliards de dollars d’ordres pour une levée visée de 75 milliards. 

    Concrètement, ça veut dire que pour chaque dollar d’actions disponibles, il y avait deux dollars de demande en face. Et cette pression acheteuse massive le jour de l’ouverture explique en grande partie le bond de 19% observé en clôture : quand l’offre ne suit pas la demande, le prix grimpe, mécaniquement.

    La rupture avec les habitudes du secteur

    Ce qui distingue vraiment cette IPO des précédentes, c’est la place laissée aux investisseurs particuliers. SpaceX a réservé environ 30% de ses actions publiques aux investisseurs individuels, contre une fourchette habituelle de 5 à 10% pour ce type d’opération.

    En valeur, ça représente environ 22,5 milliards de dollars d’actions destinées au grand public, distribuées via des courtiers comme Charles Schwab, Fidelity, Robinhood, SoFi et E-Trade. 

    Habituellement, les meilleures actions IPO vont aux grandes institutions et les particuliers récupèrent les miettes. Ici, SpaceX a inversé la logique, ce qui explique en partie la frénésie de demande observée.

    Ce que ça signifie pour les portefeuilles

    Avec une capitalisation qui dépasse désormais les 2 trillions de dollars dès le premier jour, SpaceX entre directement dans la cour des géants. Concrètement, ça veut dire que les grands fonds indiciels qui répliquent les indices majeurs vont devoir, à terme, intégrer SpaceX dans leurs portefeuilles, ce qui implique des achats automatiques d’actions pour respecter les pondérations.

    C’est un mouvement qui prend du temps (souvent plusieurs semaines à plusieurs mois selon les indices concernés), mais qui représente un flux d’achat structurel qui peut continuer à soutenir le cours dans les mois qui suivent l’IPO, indépendamment des fondamentaux de l’entreprise.

    La controverse politique ne s’est pas fait attendre

    Comme on pouvait s’y attendre pour une opération de cette envergure, les critiques ont vite suivi. La sénatrice Elizabeth Warren a réagi à cette IPO en appelant à un impôt sur la fortune et à un renforcement de la surveillance de la SEC.

    Le débat de fond reste le même que celui qu’on évoquait avant l’opération : une poignée d’investisseurs institutionnels et de proches de l’entreprise ont eu accès aux actions au prix de 135 dollars, avant que le grand public ne puisse acheter au-dessus de 160 dollars. Pour ceux qui ont eu accès à l’allocation initiale, le gain en une seule journée représente déjà 19% de plus-value latente.

    Et maintenant ?

    La vraie histoire commence maintenant. Les prochaines semaines vont être déterminantes pour savoir si ce niveau de 161 dollars tient, grimpe encore, ou se corrige une fois que l’euphorie de l’introduction redescend.

    Un point à surveiller dans les mois qui viennent : le calendrier de lock-up. Avec une structure de déblocage progressif plus complexe que la norme des 180 jours, chaque levée partielle de restriction sur les ventes des actionnaires historiques pourrait créer de la volatilité, à mesure que de nouvelles actions arrivent potentiellement sur le marché.
    Une chose est sûre : avec une capitalisation qui dépasse déjà les 2 trillions de dollars dès la première séance, SpaceX vient de rejoindre un club très select, et les marchés vont continuer à suivre ce dossier de très près.

    Sources :

    Reuters : SpaceX fixe son prix d’introduction à 135 $ par action et vise une levée record de 75 milliards de dollars.

    Reuters : Début de cotation sur le Nasdaq sous le ticker SPCX et valorisation initiale d’environ 1,75 à 1,8 trillion de dollars.

    The Wall Street Journal : Confirmation de la hausse d’environ 19 % lors de la première journée de cotation et de la valorisation supérieure à 2 trillions de dollars.

    The Guardian : Analyse de l’IPO record de SpaceX, de sa valorisation et des réactions politiques suscitées par l’opération.

    Catégories
    En vedette Interviews experts Patrimoine

    « Tout miser sur la pension légale n’est plus le meilleur choix » : Olivier Brouwers (CEO de Amundi Belgium) met en garde sur l’avenir des retraites

    À l’occasion de l’Amundi World Investment Forum, nous avons rencontré Olivier Brouwers, CEO d’Amundi Belgium, afin d’échanger sur l’état du système de retraite belge, les défis démographiques à venir et les solutions pour mieux préparer son avenir financier.

    Entre vieillissement de la population, pression sur les finances publiques et nécessité d’investir plus tôt, Olivier Brouwers estime qu’il devient indispensable de compléter la pension légale par une stratégie d’investissement à long terme.

    « Le système belge n’est pas en danger immédiat, mais il devra évoluer »

    Comment décririez-vous aujourd’hui la situation du système de retraite belge et les principaux défis auxquels il est confronté ?

    Olivier Brouwers :
    Le système belge existe depuis très longtemps et il reste aujourd’hui solide. Mais comme dans beaucoup de pays européens, il est confronté à un défi démographique majeur.

    Notre modèle repose principalement sur un système où la population active finance les pensions des retraités. Or, l’évolution démographique va progressivement à l’encontre de cet équilibre : la population vieillit tandis que la proportion de travailleurs actifs diminue.

    Ce n’est pas un système qui est en danger immédiat, mais il devra évoluer, se compléter et se réinventer pour rester pérenne dans le temps.

    Les quatre piliers de la retraite belge

    Quels sont aujourd’hui les différents piliers de la retraite en Belgique ?

    Olivier Brouwers :
    En Belgique, nous pouvons résumer le système autour de quatre piliers.

    Le premier pilier est la pension légale, à laquelle chaque Belge a droit en fonction de sa carrière et de son statut professionnel.

    Le deuxième pilier concerne les pensions complémentaires mises en place par les employeurs. Ce système continue de se développer, mais il ne couvre pas encore l’ensemble du secteur privé et il existe encore de fortes disparités entre les catégories de travailleurs.

    Le troisième pilier repose sur l’initiative individuelle, avec l’épargne-pension ou les assurances-vie bénéficiant d’avantages fiscaux. Mais les montants restent relativement limités.

    Enfin, il y a le quatrième pilier, qui correspond à l’investissement à long terme réalisé de manière plus libre et plus personnelle.

    « Tout miser sur la pension légale n’est plus le meilleur choix »

    Les Belges épargnent-ils suffisamment pour compléter leur pension légale ?

    Olivier Brouwers :
    La pension légale reste un socle important et relativement protecteur, surtout pour les revenus les plus modestes. Le taux de remplacement est encore relativement confortable pour certains profils.

    Mais pour les revenus moyens et élevés, l’écart entre le dernier salaire net et la pension peut devenir important. Beaucoup de personnes risquent de constater une baisse significative de leur niveau de vie au moment de la retraite.

    C’est pourquoi tout miser sur la pension légale n’est plus le meilleur choix. Il devient essentiel de construire une épargne à long terme afin de préserver une qualité de vie comparable à celle de la période d’activité.

    Une pression croissante sur les finances publiques

    Le vieillissement de la population exerce une pression croissante sur les finances publiques. À quel point cette problématique est-elle préoccupante ?

    Olivier Brouwers :
    Cette problématique n’est pas nouvelle et elle est bien identifiée par les États.

    L’augmentation des dépenses liées aux pensions, aux soins de santé et à l’assurance maladie est déjà intégrée dans les projections budgétaires futures. Mais cela reste un enjeu important pour la soutenabilité des finances publiques.

    Le défi consiste surtout à maintenir un système pérenne sur le long terme. Cela passera probablement par différents ajustements : âge de départ à la retraite, durée de carrière ou encore évolution des montants.

    « Il faut encourager les jeunes à investir très tôt »

    Parlons Finance : Quels sont aujourd’hui les dispositifs les plus intéressants pour préparer sa retraite ?

    Olivier Brouwers :
    Au-delà des dispositifs fiscaux classiques, il faut surtout encourager les gens à investir tôt, régulièrement et même avec de petits montants.

    L’éducation financière joue un rôle fondamental. Certains pays ont mis en place des systèmes très accessibles permettant aux jeunes de commencer à investir quelques euros par mois seulement. C’est ce type de culture qu’il faut développer davantage.

    L’investissement à long terme reste probablement l’un des outils les plus puissants pour préparer sa retraite.

    Le rôle d’Amundi

    Quel rôle joue Amundi dans cette transition ?

    Olivier Brouwers :
    Amundi propose de nombreuses solutions d’investissement permettant de construire des portefeuilles diversifiés adaptés à différents horizons de placement et profils de risque.

    Mais notre rôle ne s’arrête pas là. Nous avons aussi une responsabilité importante en matière d’éducation financière.

    À travers nos partenariats avec les banques, les associations et différents acteurs du marché, nous essayons de sensibiliser davantage les investisseurs à l’importance de préparer leur avenir financier sur le long terme.

    « Il n’est jamais trop tard pour commencer »

    Quelles erreurs voyez-vous le plus souvent chez les personnes qui préparent leur retraite ?

    Olivier Brouwers :
    La plus grande erreur est probablement de penser qu’il est trop tard.

    En réalité, il n’est jamais trop tard pour commencer à investir pour sa retraite, que l’on ait 30, 40 ou même 50 ans. Bien entendu, plus on commence tôt, plus l’impact est important grâce au temps et à la capitalisation.

    Mais le plus important reste d’avoir une approche structurée et cohérente.

    Trois actions concrètes avant 40 ans

    Si vous deviez donner trois actions concrètes à mettre en place avant 40 ans pour préparer sa retraite, lesquelles seraient-elles ?

    Olivier Brouwers :

    1. Mieux se connaître financièrement : comprendre son profil de risque, ses objectifs de vie et sa capacité d’épargne mensuelle.
    2. S’éduquer financièrement : prendre le temps de comprendre les mécanismes de l’investissement et du long terme.
    3. Mettre en place un plan structuré : développer une stratégie d’investissement adaptée à son profil et commencer le plus tôt possible.

    “Faites-le ce soir ou demain matin”, ajoute-t-il avec le sourire.

    Ce que la Belgique fait mieux que la France

    Que fait la Belgique de mieux que la France sur les questions de retraite ?

    Olivier Brouwers :
    La Belgique dispose encore d’un système de deuxième pilier relativement performant, notamment via les fonds de pension et les assurances groupe.

    De nombreuses entreprises mettent en place des mécanismes où les contributions de l’employeur doivent offrir un rendement minimum garanti aux employés, ce qui apporte une protection certaine. Il convient toutefois de nuancer cette approche : les véritables fonds de pension, dans une logique anglo-saxonne, ne garantissent pas de rendement minimum et disposent ainsi d’une plus grande liberté pour adopter une allocation d’actifs plus dynamique sur le long terme.

    On observe aussi une tendance vers des fonds multi-employeurs permettant de mutualiser certains coûts opérationnels et réglementaires pour les plus petits acteurs.

    Mais il reste encore du chemin à parcourir. L’un des grands défis sera probablement d’étendre davantage ces dispositifs à l’ensemble du secteur privé afin que chacun puisse bénéficier d’une véritable pension complémentaire.

    Catégories
    Banque & Finance Bourse En vedette

    Pourquoi les ETF attirent de plus en plus d’investisseurs

    La progression des ETF n’est pas simplement une tendance passagère. Elle reflète une évolution plus profonde de la manière dont les investisseurs abordent les marchés financiers.

    Alors qu’autrefois la sélection de titres individuels ou les fonds gérés activement dominaient, une part croissante des investisseurs privilégie désormais des solutions simples, diversifiées et peu coûteuses.

    Pourquoi ce changement ?

    Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

    Les coûts ont un impact plus important qu’on ne le pense

    Pendant longtemps, l’attention des investisseurs s’est principalement portée sur les rendements. Pourtant, les frais constituent l’une des rares variables dont l’impact est certain.

    Chaque euro payé en frais est un euro qui ne participe plus à la capitalisation du portefeuille. Sur quelques années, l’écart peut sembler limité. Sur plusieurs décennies, il peut représenter une différence considérable dans le patrimoine final.

    Les ETF ont largement bénéficié de cette prise de conscience en proposant des frais généralement inférieurs à ceux de nombreux fonds traditionnels.

    Battre le marché est plus difficile qu’il n’y paraît

    L’idée de sélectionner les meilleures entreprises ou les meilleurs gérants est séduisante. Dans la pratique, la tâche est beaucoup plus complexe.

    Les marchés intègrent en permanence une quantité immense d’informations, rendant difficile l’identification régulière d’opportunités sous-évaluées. De nombreuses études ont montré qu’une part importante des fonds actifs peine à surperformer durablement leur indice de référence après frais.

    Face à ce constat, de nombreux investisseurs préfèrent capturer la performance globale du marché plutôt que chercher à le battre.

    La diversification est devenue une priorité

    L’investissement moderne ne consiste plus seulement à rechercher de la performance. La gestion du risque occupe une place centrale.

    Or, construire un portefeuille réellement diversifié à partir d’actions individuelles demande du temps, des connaissances et un capital parfois important.

    Les ETF permettent d’accéder instantanément à des dizaines, des centaines, voire des milliers d’entreprises réparties sur plusieurs secteurs et zones géographiques. Cette diversification réduit la dépendance à quelques positions et améliore souvent la robustesse du portefeuille.

    Les investisseurs recherchent davantage de simplicité

    L’accès à l’information n’a jamais été aussi facile. Paradoxalement, cette abondance d’informations rend souvent la prise de décision plus difficile.

    Actualités financières, analyses, prévisions économiques, recommandations contradictoires : beaucoup d’investisseurs finissent par multiplier les décisions sans réelle amélioration des résultats.

    Les ETF répondent à ce problème en simplifiant le processus d’investissement.

    L’objectif n’est plus de prédire les gagnants de demain, mais de participer à la croissance globale des marchés sur le long terme.

    Les comportements influencent souvent davantage les résultats que les placements

    L’une des principales difficultés en investissement n’est pas technique mais comportementale.

    Acheter après une forte hausse, vendre dans la panique lors d’une baisse ou modifier constamment sa stratégie sont des erreurs fréquentes.

    Les ETF s’inscrivent généralement dans une logique d’investissement passif et de long terme.

    Cette approche réduit le besoin d’intervenir continuellement et favorise une discipline souvent plus bénéfique que la recherche permanente de nouvelles opportunités.

    Le véritable moteur de leur succès

    Le succès des ETF ne repose pas uniquement sur leurs caractéristiques techniques.

    Il repose surtout sur leur adéquation avec plusieurs constats que de nombreux investisseurs ont progressivement intégrés :

    • les frais comptent
    • battre durablement le marché est difficile
    • la diversification est essentielle
    • la simplicité est souvent sous-estimée
    • le comportement de l’investisseur influence fortement la performance finale

    En réalité, les ETF séduisent de plus en plus d’investisseurs parce qu’ils ne promettent pas de faire mieux que le marché.

    Ils proposent quelque chose de plus réaliste : capter efficacement la performance du marché tout en limitant les erreurs qui empêchent souvent les investisseurs d’atteindre leurs objectifs.

    Catégories
    Actualité Banque & Finance Bourse Economie Macro Monde Nos analyses

    Pourquoi l’or n’est plus une valeur refuge

    Pendant longtemps, le réflexe semblait évident : lorsque la guerre éclate, les investisseurs se précipitent pour quitter les actifs à risque, à la recherche du canot de sauvetage en or.

    Mais les marchés modernes sont devenus plus complexes.

    Au cours des dernières années, plusieurs crises géopolitiques ont mis en lumière ce que l’on peut qualifier de paradoxe inverse de l’or : lors des phases de panique, l’or a aussi été vendu. Le métal précieux a chuté en mars 2020, au plus fort des turbulences liées au Covid-19, avant de se reprendre quelques semaines plus tard. Certaines tensions au Moyen-Orient ont également provoqué ce type de mouvement. les investisseurs ont alors privilégié le dollar et la liquidité plutôt que les actifs refuges traditionnels.

    La logique est simple : en cas de crise, le marché se précipite d’abord vers le cash.

    Les principaux acteurs de la finance doivent réagir rapidement aux appels de marge, réduire l’effet de levier et rechercher des garanties lorsque survient un choc. Pendant ces périodes, tout ce qui peut être vendu finit par l’être même l’or, parfois.

    Une fois la panique retombée, ce n’est plus la même logique. Les investisseurs commencent alors à réallouer leur capital vers les secteurs qui devraient mieux s’en sortir dans ce nouvel environnement. Lors de ces grandes crises géopolitiques, l’Énergie et la défense reçoivent généralement la plus grande part des flux.

    • le dollar.
    • les taux d’intérêt réels.
    • le pétrole.

    Le rôle du dollar reste intact Dans de tels épisodes de stress, il s’apprécie généralement face au reste du monde entier, ce qui pèse souvent, au minimum, sur l’or, les matières premières, les marchés émergents et, d’un même mouvement, sur les actifs présentant du risque.

    Les banques centrales jouent également un rôle décisif. Des taux élevés finissent par rendre peu attrayants les actifs qui ne rapportent pas de rendement, comme l’or. À l’inverse, une politique monétaire plus accommodante favorise souvent les métaux précieux.

    La guerre de 2022 en Ukraine a mis en scène un mécanisme assez typique :

    • choc initial.
    • hausse de l’énergie.
    • rotation sectorielle.
    • stabilisation progressive des marchés.

    La crise du Covid-19 suivait une logique différente, il obéissait à une autre logique non plus un choc énergétique, mais un effondrement de l’état de la demande mondiale.

    Les réflexes simplistes ne suffisent plus pour comprendre les crises modernes. Le jour même, les marchés réagissent moins à ce qui se passe qu’aux flux de capitaux que cela déclenche.

    Car, au final, ce ne sont pas tant les guerres qui font bouger les marchés.

    Ce sont les réactions des investisseurs à ces conflits.

    Sources :

    ECB – Financial Stability Review (impact des taux réels, du dollar et des tensions géopolitiques sur les marchés européens)

    World Gold Council – Gold and market stress during Covid-19 (chute puis rebond de l’or durant la crise de mars 2020)

    Baur & Lucey – Is Gold a Hedge or a Safe Haven? (travail académique majeur sur le rôle refuge de l’or)

    Federal Reserve – Dollar liquidity and global funding stress (rôle central du dollar dans les périodes de stress financier)

    IMF – Global Financial Stability Report (flux de capitaux, liquidité mondiale et réallocation des portefeuilles.

    Reuters Markets Coverage (exemples récents de réactions de marché aux tensions géopolitiques)

    Catégories
    Banque & Finance Bourse En vedette

    Les 5 clés pour faire grandir votre patrimoine

    Lorsqu’on parle de développement patrimonial, beaucoup pensent immédiatement à des investissements plus risqués ou à la recherche de rendements toujours plus élevés.

    Pourtant, il existe plusieurs leviers capables d’améliorer significativement la croissance d’un patrimoine sans augmenter le niveau de risque pris.

    Dans de nombreux cas, les plus grands progrès financiers proviennent davantage de l’optimisation des fondamentaux que de la recherche du placement parfait.

    Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

    Augmenter son taux d’épargne

    Le premier levier reste souvent le plus puissant.

    Chaque euro épargné devient un euro potentiellement investi.

    Une augmentation progressive du taux d’épargne permet d’accélérer la constitution du capital sans modifier la stratégie d’investissement.

    Quelques pistes :

    • automatiser l’épargne chaque mois
    • limiter les dépenses peu utiles
    • affecter les augmentations de revenus à l’investissement
    • éviter l’inflation du niveau de vie

    Réduire les frais

    Les frais sont souvent invisibles mais leur impact s’accumule année après année.

    Frais de gestion, frais bancaires, frais de transaction ou frais liés à certains produits financiers peuvent réduire fortement la performance finale.

    Même une réduction de quelques dixièmes de pourcentage peut représenter plusieurs milliers d’euros sur le long terme.

    Optimiser la fiscalité

    La performance nette est celle qui compte réellement.

    Utiliser les enveloppes fiscales adaptées, profiter des dispositifs existants et organiser ses investissements de manière cohérente permet souvent d’améliorer les résultats sans prendre davantage de risques.

    L’objectif n’est pas de chercher des montages complexes mais d’utiliser intelligemment les règles disponibles.

    Investir plus longtemps

    Le temps est l’un des rares leviers capables d’agir sans augmenter le risque.

    Plus l’horizon d’investissement est long, plus les effets de la capitalisation deviennent importants.

    Les rendements générés produisent eux-mêmes de nouveaux rendements, créant un effet boule de neige difficile à reproduire autrement.

    Quelques années supplémentaires peuvent parfois avoir plus d’impact qu’une recherche constante de performance.

    Réinvestir les revenus générés

    Dividendes, intérêts ou loyers peuvent être consommés ou réinvestis.

    Le réinvestissement permet d’augmenter progressivement le capital productif et d’accélérer la croissance du patrimoine.

    C’est l’un des mécanismes les plus simples pour exploiter pleinement la puissance de la capitalisation.

    Le véritable accélérateur

    La croissance patrimoniale ne dépend pas uniquement du rendement obtenu.

    Elle dépend également de la capacité à optimiser les leviers que l’on contrôle directement.

    Dans de nombreux cas, les résultats les plus solides proviennent de cinq actions simples :

    • épargner davantage
    • réduire les frais
    • optimiser la fiscalité
    • investir sur une durée plus longue
    • réinvestir les revenus générés

    Avant de chercher plus de performance, il est souvent plus efficace d’exploiter pleinement ces leviers déjà à votre disposition.

    Catégories
    Banque & Finance En vedette Entreprises

    Mozzeno passe un cap avec 450 M€ de crédits

    Bruxelles, 29 mai 2026 – Longtemps perçue comme un acteur alternatif du crédit, mozzeno change aujourd’hui de catégorie.

    La fintech belge approche désormais des 450 millions d’euros de crédits octroyés, dont 110 millions réalisés sur les 12 derniers mois, ouvre son modèle au courtage en crédit et lance le mozzeno Collaborative Fund avec Securex Vie.

    Ces trois développements marquent une accélération nette de la croissance de mozzeno et confirment son installation durable parmi les acteurs majeurs du crédit en Belgique.

    1. Près de 450 millions d’euros octroyés : la croissance s’accélère fortement

    mozzeno approche des 450 millions d’euros de crédits octroyés depuis son lancement commercial en 2017. Plus significatif encore, 110 millions d’euros ont été réalisés au cours des 12 derniers mois, traduisant une forte accélération de l’activité.

    Cette croissance s’appuie sur un modèle désormais solidement installé sur le marché : des taux compétitifs, une expérience de crédit entièrement digitalisée, et un accompagnement humain structurant.

    Chez mozzeno, l’ensemble du parcours de crédit s’effectue à distance, depuis la demande jusqu’à la signature. L’utilisation de solutions comme itsme®, la carte d’identité électronique et la connexion bancaire via l’open banking permet de faciliter la communication des informations et justificatifs à fournir par l’emprunteur.

    Cette automatisation accélère l’analyse des dossiers et réduit progressivement les délais de mise à disposition des fonds, tout en maintenant la qualité des analyses et contrôles réalisés.

    Cette capacité à faciliter et fluidifier le crédit explique en grande partie la progression observée ces 12 derniers mois et la position de mozzeno comme référence du crédit digital en Belgique.

    « Le volume atteint est important, mais l’évolution récente l’est encore plus. Réaliser 110 millions d’euros en un an montre que le marché répond fortement à notre approche. Le potentiel reste très élevé », explique Xavier Laoureux, co-fondateur de mozzeno.

    2. mozzeno ouvre son modèle au courtage en crédit

    Dans cette dynamique de croissance, mozzeno ouvre désormais son modèle au courtage en crédit.

    Les courtiers partenaires peuvent proposer à leurs clients l’accès aux prêts mozzeno tout en s’appuyant sur une plateforme digitale conçue pour accélérer le traitement des dossiers.

    Cette ouverture permet à la fois de diversifier les canaux d’acquisition de mozzeno et d’offrir à un public plus large d’emprunteurs les avantages de son approche, tout en confirmant le rôle central du courtier dans le conseil et la relation client.

    3. Avec Securex Vie, mozzeno lance un nouveau fonds d’investissement en crédits

    mozzeno lance également le mozzeno Collaborative Fund, un fonds de branche 23 développé avec Securex Vie.

    Ce fonds permet à davantage d’investisseurs d’accéder à l’univers du financement mozzeno et d’investir indirectement dans l’économie réelle, avec un potentiel de rendement à long terme, via une solution assurantielle encadrée.

    Là où l’investissement indirect dans les prêts sous-jacents implique habituellement une gestion active — notamment la sélection des séries de Notes — le fonds simplifie l’accès : la sélection et la diversification sont assurées par mozzeno, tandis que Securex encadre la structure du produit.

    En pratique, mozzeno et Securex prennent en charge l’ensemble du dispositif, rendant l’investissement plus accessible sans en modifier la nature économique.

    Une nouvelle phase de développement

    Ces trois développements — accélération des volumes, ouverture au courtage et nouvelle solution d’investissement — traduisent une même ambition : poursuivre une croissance structurée et continuer à faire évoluer les standards du crédit en Belgique.

    mozzeno a démontré la capacité de son modèle à s’imposer à grande échelle. Le marché belge du crédit offre encore un important potentiel de développement, que la fintech entend continuer à adresser.

    À propos de mozzeno

    Fondée en 2015, mozzeno est une fintech belge spécialisée dans le crédit digital. Elle combine une plateforme technologique performante et un accompagnement humain structuré. À ce jour, mozzeno a permis l’octroi de près de 450 000 000 € .

    Catégories
    Banque & Finance Bourse En vedette

    Les 5 piliers d’un patrimoine solide pour investir

    Lorsqu’on parle de patrimoine, l’attention se porte souvent sur les investissements les plus rentables ou les stratégies les plus sophistiquées.

    Pourtant, les patrimoines les plus solides reposent rarement sur un placement unique ou une opportunité exceptionnelle.

    Ils se construisent généralement autour de plusieurs fondations capables de résister au temps, aux crises économiques et aux changements de marché.

    Avant de chercher à maximiser les rendements, il est souvent plus pertinent de consolider les piliers qui soutiennent l’ensemble du patrimoine.

    Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

    Une capacité d’épargne durable

    Tout patrimoine commence par une chose simple : la capacité à conserver une partie de ses revenus.

    Sans épargne, il devient difficile d’investir, de saisir des opportunités ou de faire face aux imprévus.

    Une capacité d’épargne solide repose généralement sur des revenus maîtrisés, des dépenses contrôlées, une gestion budgétaire cohérente et une épargne régulière. L’épargne constitue la matière première de la création de patrimoine.

    Des actifs productifs

    Accumuler de l’argent ne suffit pas.

    Pour faire croître un patrimoine, il faut posséder des actifs capables de produire de la valeur au fil du temps.

    Cela peut inclure :

    • les actions
    • les ETF
    • l’immobilier locatif
    • les obligations
    • une entreprise

    Ces actifs peuvent générer :

    • des dividendes
    • des loyers
    • des intérêts
    • une appréciation du capital

    Plus les actifs produisent de revenus, moins la croissance du patrimoine dépend exclusivement du travail.

    Une diversification cohérente

    Concentrer l’ensemble de son patrimoine sur un seul actif augmente considérablement le risque.

    La diversification permet de répartir les risques entre plusieurs classes d’actifs et plusieurs sources de revenus.

    Elle peut prendre différentes formes dont une diversification géographique, une diversification sectorielle, une diversification entre actifs financiers et immobiliers et une diversification des revenus.

    L’objectif n’est pas d’éliminer le risque, mais d’éviter qu’un seul événement puisse fragiliser l’ensemble du patrimoine.

    Le temps et la capitalisation

    Le temps reste l’un des leviers les plus puissants de la création de richesse.

    Grâce à la capitalisation, les rendements générés produisent eux-mêmes de nouveaux rendements.

    Au fil des années :

    • le capital augmente progressivement
    • les intérêts s’accumulent
    • la croissance devient exponentielle
    • les fluctuations de court terme perdent en importance

    Investir tôt permet souvent d’obtenir davantage de résultats que chercher constamment le rendement le plus élevé.

    La discipline

    Même la meilleure stratégie peut échouer sans discipline.

    La création de patrimoine repose davantage sur des comportements répétés pendant plusieurs années que sur quelques décisions exceptionnelles.

    Les investisseurs les plus performants sur le long terme évitent généralement les décisions émotionnelles, les changements permanents de stratégie, la recherche de gains rapides et les effets de mode.

    Ils privilégient :

    • la régularité
    • la patience
    • la cohérence
    • la vision long terme

    La discipline transforme une bonne stratégie en véritable moteur de croissance.

    Le véritable objectif : bâtir une base durable

    Un patrimoine solide ne repose pas sur la chance ou sur la recherche permanente du placement parfait.

    Dans la majorité des cas, il se construit grâce à cinq fondations complémentaires :

    • une capacité d’épargne durable
    • des actifs productifs
    • une diversification cohérente
    • le temps et la capitalisation
    • une discipline maintenue sur le long terme

    La solidité patrimoniale apparaît alors moins comme le résultat d’un événement exceptionnel que comme la conséquence d’un système construit progressivement et appliqué avec constance.