L’inflation… cela vous dit peut-être quelque chose. Ce concept que l’on tente désespérément d’appliquer et de maintenir à un certain niveau pour relancer notre économie à bout de souffle. Cette inflation qui était sans cesse dans la bouche de l’ancien président de la Banque Centrale européenne, Mario Draghi, et qui hantait (un peu) son esprit.
Mais qu’est-ce que l’inflation ?
L’inflation représente l’augmentation généralisée des prix des biens la consommation et des services. C’est-à-dire que l’on ne parle pas d’inflation lorsqu’un secteur en particulier voit ses prix augmenter sensiblement. Elle est exprimée en pourcentage et sur une durée de 12 mois (ou « inflation annuelle »).
En effet, elle se mesure annuellement et se présente sous forme de pourcentage. Lorsque l’inflation augmente, le pouvoir d’achat de chaque euro que vous avez en votre possession diminue d’autant
Ce sont les biens et services utilisés couramment par les ménages qui permet le calcul de l’inflation. On y retrouve les produits d’usage quotidien (comme l’alimentation ou l’essence), les biens durables (comme les électroménagers et les vêtements) ainsi que les services (assurances ou transports en commun).
L’impact de l’inflation est considérable, en voici quelques cas :
- La valeur de votre argent déprécie d’année en année. Il a pour effet d’inciter les ménages à consommer aujourd’hui, plutôt qu’à attendre plus tard.
- La dette des pays baisse également d’année en année et les nouveaux emprunts perdront de leur poids à leur échéance.
- Pour compenser la perte de pouvoir d’achat lié à l’augmentation des tarifs, les salaires augmentent également.
Il existe d’autres phénomènes liés à l’inflation, comme l’hyperinflation, la déflation ou encore la stagflation.
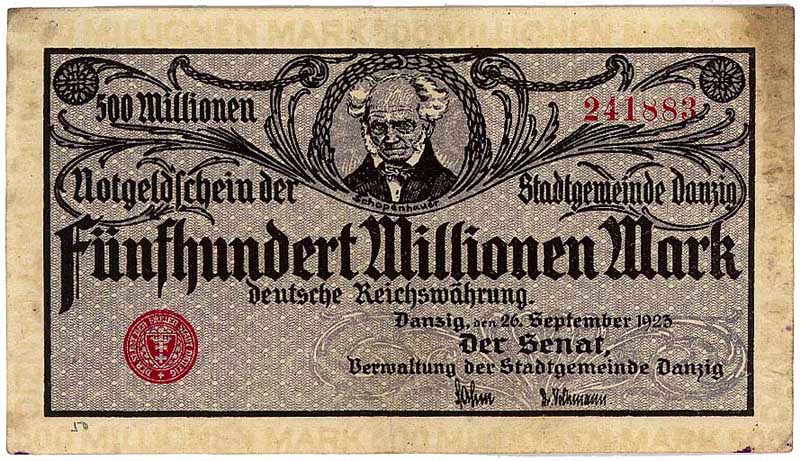
L’hyperinflation est mauvaise pour l’économie, car la hausse des prix est trop rapide par rapport aux salaires. Le meilleur exemple est celui de l’Allemagne dans années 20 où le prix du pain augmenté de 2000 % en quelques mois.
La déflation concerne une baisse généralisée des prix, dans ce cas l’économie s’enraye, car les consommateurs retardent leur achat puisqu’ils considèrent que les prix peuvent encore baisser.
Enfin, la stagflation représente une inflation combinée à une stagnation de la croissance qui s’affaiblit. Ainsi, on parle d’une situation économique d’un pays caractérisée par la stagnation de l’activité, de la production, et par l’inflation des prix.
L’inflation reste un élément clé pour la croissance mondiale, chaque acteur y joue un rôle important. C’est pour cela qu’il restera un objectif majeur pour Christine Lagarde lors les prochaines années. Elle tentera de maintenir le taux d’inflation à 2 %, seuil très difficile à atteindre puisque la dernière fois où cela s’est présenté… c’était en 2012.
Actualité:
Selon Eurostat, l’inflation dans la zone euro s’est légèrement accélérée en janvier, conformément aux attentes, avec la hausse des prix des produits alimentaires, des boissons alcoolisées, du tabac et de l’énergie.
Les prix à la consommation ont baissé de 0,1% par rapport à décembre mais augmenté de 1,4% par rapport à janvier 2019. Le taux d’inflation en rythme annuel était de 1,3% en décembre après 1,0% en novembre.
Les prix des produits alimentaires, des boissons alcoolisées et du tabac ont affiché une hausse de 2,2% sur un an, ceux de l’énergie une progression de 1,8%.
L’inflation dite de base, c’est à dire hors produits alimentaires non transformés et énergie, a ralenti à 1,3% en rythme annuel en janvier après 1,4% en décembre.
