LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Bourse

Le Point sur les Marchés: Semaine du 30 septembre au 4 octobre

Alors que nous entamons le mois d’octobre 2024, plusieurs événements majeurs sont prévus dans le domaine économique et financier. Voici les points clés à suivre pour cette semaine:

1. Discours et annonces de la Banque Centrale Européenne

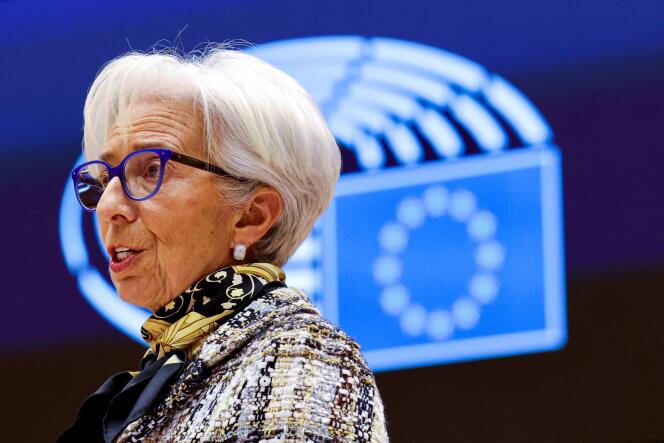
Christine Lagarde, présidente de la BCE, a récemment abordé l’impact des nouvelles technologies sur la stabilité financière lors d’un discours le 26 septembre. Bien qu’aucune annonce spécifique ne soit prévue pour la première semaine d’octobre, toute communication future de la BCE sera surveillée de près, notamment en ce qui concerne les perspectives économiques en Europe et la gestion de l’inflation.

Les décisions monétaires de la BCE auront un impact direct sur l’évolution des taux d’intérêt et la stabilité des marchés européens​.

Aujourd’hui, le lundi 30 septembre, Christine Lagarde s’exprimera devant la commission des affaires économiques et monétaires du Parlement européen et répondra aux questions de ses membres. L’audition commencera à 15 heures (HEC) et sera retransmise en direct sur Internet.

2. Rapports économiques cruciaux aux États-Unis

Le vendredi 6 octobre, le rapport sur l’emploi non-agricole (NFP) des États-Unis sera publié. Ce rapport est particulièrement attendu, car il fournira des informations sur la santé du marché du travail américain, un indicateur essentiel pour évaluer la solidité de l’économie.

Les données sur l’emploi influenceront les décisions de la Réserve Fédérale, en particulier après la récente série de hausses de taux d’intérêt. Les marchés financiers réagiront rapidement en fonction de ces résultats.

3. Résultats trimestriels des entreprises

Octobre marque également le début de la saison des résultats trimestriels des grandes entreprises, notamment dans les secteurs bancaire et technologique. Des entreprises comme JPMorgan Chase et Goldman Sachs publieront leurs performances du troisième trimestre, offrant un aperçu de la santé du secteur financier dans un contexte économique incertain.

4. Affaire à suivre : TPG vise une part de 2 milliards de dollars dans Creative Planning

Le groupe de capital-investissement TPG est en pourparlers avancés pour acquérir une participation minoritaire de 2 milliards de dollars dans Creative Planning, valorisant la société de gestion de patrimoine à 15 milliards de dollars. Cet accord s’inscrit dans une série d’investissements stratégiques dans le secteur, après que TPG a récemment pris une participation dans Homrich Berg. Les détails finaux de l’opération pourraient être annoncés sous peu, une affaire à surveiller de près

Catégories
Bourse Nos analyses

Le Point sur les Marchés: Semaine du 22 au 27 septembre 2024

Pour cette dernière semaine de septembre, les marchés ont montré une certaine volatilité influencée par des facteurs à la fois technologiques et macroéconomiques.

L’une des principales tendances a été l’enthousiasme autour des technologies liées à l’intelligence artificielle. Des entreprises comme Micron ont publié des prévisions solides qui ont ravivé l’intérêt des investisseurs pour les semi-conducteurs et l’IA, stimulant des gains dans des actions comme Nvidia et Broadcom.

Marché français

Une hausse notable cette semaine, avec le CAC 40 progressant de 2% grâce à des annonces positives des entreprises et à un sentiment global plus optimiste. Cependant, certaines valeurs ont subi des pertes importantes, comme Ubisoft, qui a vu son action chuter de 23 % en raison de mauvaises performances dans son secteur des jeux vidéo​.

Marchés obligataires 

Après une courte reprise, les marchés obligataires repartent à la hausse. Les T-Bonds, obligations du Trésor américain à long terme, gagnent 5 points de base à 3,786%, reflétant une hausse des rendements. Les ventes de maisons neuves aux États-Unis ont chuté de 4,7% en août, malgré des prix records.

En Europe, les Bunds allemands atteignent 2,18%, tandis que l’OCDE revoit à la baisse ses prévisions de croissance mondiale. Les investisseurs attendent aussi l’indice PCE, mesure préférée de la Fed pour évaluer l’inflation, vendredi.

Marchés américains 

Les marchés américains sont en hausse, principalement soutenus par les secteurs des matériaux et des biens de consommation discrétionnaires. L’indice Dow Jones a gagné 83,57 points (+0,5%), atteignant 42 208 points, tandis que le Nasdaq a progressé de 100,25 points (+1,06%), passant à 18 180 points.

Le S&P 500 a également progresser à la hausse de 0,6%, porté par les secteurs industriels et des matériaux, malgré un recul des services financiers et de la consommation de base​

Action de la semaine

Depuis le début de cette semaine, l’action Micron Technology (MU) a montré une solide performance, principalement en raison de résultats financiers robustes et d’anticipations positives pour le futur. En l’espace d’une semaine, l’action a gagné environ 25%, passant de 90 $ à 110 $.

Ce mouvement haussier a été alimenté par des résultats du quatrième trimestre meilleurs que prévu et une révision à la hausse des perspectives de revenus pour le trimestre suivant, boostée par la demande croissante en semi-conducteurs liés à l’intelligence artificielle.

Micron a bénéficié d’une forte demande dans le secteur de la mémoire, crucial pour l’infrastructure liée à l’IA, ce qui a poussé d’autres actions technologiques, comme Nvidia, à également grimper​.

Catégories
Bourse Nos analyses

Le Point sur les Marchés : Semaine du 16 au 22 septembre 2024

Le mercredi 18 septembre, la Réserve fédérale américaine a réduit les taux d’intérêt à 4,75 % à 5,00 %. Cette décision était largement anticipée par les marchés financiers. L’objectif de la Fed reste de contrôler l’inflation qui a montré des signes de ralentissement

Performance des indices boursiers

  • Le S&P 500 a clôturé la semaine en hausse de 1,3 %, porté par le secteur de l’énergie.
  • Le Dow Jones Industrial Average a gagné 1,5 %.
  • L’indice Nasdaq, qui regroupe les valeurs technologiques, a augmenté de 1,35 %​.

L’optimisme des investisseurs est revenu après la décision de la Fed, et certains secteurs ont particulièrement bien performé, en particulier l’énergie et les petites capitalisations :

  • Le Russell 2000, qui suit les actions des petites capitalisations, a bondi de 2,47 % sur la semaine​

Marché du pétrole

Les prix du pétrole brut ont connu une hausse significative cette semaine, atteignant les niveaux suivants :

  • Brent : a franchi les 95 $ par baril.
  • WTI (West Texas Intermediate) : a également grimpé à 92 $.

Cette hausse de près de 5 % a été alimentée par des craintes d’une offre mondiale plus restreinte, notamment en raison de la réduction de la production par l’Arabie Saoudite et la Russie, qui prévoient de prolonger cette réduction jusqu’à la fin de l’année​.

Secteurs en croissance

Le secteur de l’énergie a enregistré une croissance marquée, avec une progression hebdomadaire de 3,53 %, et les actions liées au gaz naturel ont suivi la même tendance avec une augmentation de 5,81 % sur la semaine​.

Cela a profité à des entreprises comme Chevron et ExxonMobil, dont les actions ont respectivement progressé de 2,5 % et 3 %​

Actualités des entreprises

Quelques annonces clés ont marqué la semaine :

  • Turbo Energy, spécialiste des solutions de stockage d’énergie solaire, a dévoilé des plans d’expansion mondiale avec une augmentation significative de sa présence en Amérique du Nord et en Amérique latine. Le PDG, Mariano Soria, a partagé des objectifs de croissance pour 2024, visant à capter une partie du marché de l’énergie solaire, qui devrait atteindre 506,5 milliards de dollars d’ici 2031​.
  • Ford a également fait les gros titres cette semaine, en raison de son bras de fer avec les syndicats américains, ce qui a perturbé les prévisions de production de véhicules électriques​.

Devise et Forex

Sur le marché des changes, le dollar américain s’est renforcé après l’annonce de la Fed. L’euro a clôturé la semaine en légère baisse à 1,0645 $, après avoir touché un sommet à 1,0720 $ en milieu de semaine. Les devises des marchés émergents, comme le peso mexicain, ont également été touchées par le raffermissement du dollar.

Conclusion et perspectives

Les marchés restent en mode « attentiste » après une semaine marquée par des décisions cruciales des banques centrales et des annonces stratégiques des entreprises. Les prochaines semaines seront déterminantes, notamment avec la publication des résultats trimestriels des entreprises et les ajustements potentiels des politiques monétaires.

Catégories
Bourse Nos analyses

Le Point sur les Marchés: Semaine du 16 au 20 septembre 2024

Cette semaine a été riche en événements clés pour les marchés financiers, influencés par les décisions des banques centrales et les évolutions dans certains secteurs. Voici un récapitulatif détaillé des mouvements observés.

Marchés Européens

La Banque centrale européenne (BCE) a récemment abaissé son taux de dépôt de 3,75 % à 3,5 %, marquant un tournant dans sa politique monétaire. Cela a permis aux marchés européens de se stabiliser, avec le CAC 40 en hausse de 0,6 %, notamment soutenu par les performances des entreprises comme Safran et TotalEnergies Cependant, l’ambiance reste prudente en raison des perspectives économiques incertaines, et les investisseurs surveillent de près les futures décisions de la BCE.

Chute de Worldline

L’un des événements majeurs en Europe cette semaine a été la chute brutale de Worldline. L’entreprise spécialisée dans les paiements électroniques a vu ses actions plonger de 14,4 % après avoir revu à la baisse ses prévisions de croissance pour 2024. Cette révision a provoqué une réaction négative des investisseurs, qui s’inquiètent de la concurrence accrue dans le secteur et des pressions économiques​. Cette baisse a freiné la performance générale du CAC 40, soulignant la vulnérabilité de certaines entreprises face à des perspectives économiques incertaines.

Marchés Américains

Aux États-Unis, l’attention reste concentrée sur la Réserve fédérale (Fed). Les spéculations sur une éventuelle pause dans les hausses des taux d’intérêt ont suscité un mélange d’espoir et de nervosité parmi les investisseurs. Les derniers chiffres de l’inflation, conformes aux attentes avec une hausse de 0,2 % en août, ont renforcé l’idée que la Fed pourrait temporiser sur de nouvelles augmentations de taux​.

Secteurs clés

  1. Technologie : Le secteur technologique continue d’être un pilier, soutenu par des entreprises comme Apple et Microsoft, qui profitent d’un contexte de taux d’intérêt plus stables. Cependant, la chute de Worldline met en évidence les défis auxquels certaines entreprises technologiques doivent faire face, en particulier dans les secteurs en mutation rapide comme celui des paiements électroniques​.
  1. Énergie : Les prix du pétrole continuent d’augmenter, dépassant les 90 dollars le baril, après l’annonce par l’OPEP+ de nouvelles réductions de production. Cela a boosté les actions des entreprises énergétiques telles que TotalEnergies, mais a également créé des tensions pour les industries fortement consommatrices d’énergie, ce qui pourrait affecter leurs marges à l’avenir​.

Perspectives

Les marchés restent focalisés sur les décisions à venir des grandes banques centrales, notamment la Fed, la Banque d’Angleterre, et la Banque du Japon, qui pourraient encore modifier le paysage économique mondial. Alors que la désinflation progresse, les attentes sont de plus en plus orientées vers un assouplissement de la politique monétaire, bien que les risques de récession, surtout aux États-Unis, restent faibles​.

En conclusion, cette semaine a été marquée par une tension entre l’optimisme prudent des investisseurs face à la baisse attendue des taux d’intérêt et les défis persistants auxquels certaines entreprises doivent faire face. Les investisseurs continuent de suivre de près les évolutions macroéconomiques et les résultats des grandes entreprises pour ajuster leurs stratégies.


Disclaimer : Les informations fournies dans cet article sont à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement ou juridiques. Parlons Finance ne peut être tenu responsable de toute décision d’investissement basée sur ce contenu. Avant de prendre toute décision d’investissement, il est recommandé de consulter un conseiller financier professionnel pour discuter de votre situation personnelle et de vos objectifs financiers. Les investissements en ETF et autres produits financiers comportent des risques, y compris la perte potentielle du capital investi. Assurez-vous de bien comprendre ces risques avant d’investir.

Catégories
Bourse Nos analyses

Le Point sur les Marchés: Semaine du 9 au 15 septembre 2024

La semaine du 9 au 15 septembre a été marquée par des mouvements notables sur les principaux indices boursiers mondiaux, alimentés par les spéculations sur les taux d’intérêt et les décisions à venir des banques centrales. Le secteur technologique a particulièrement tiré les marchés vers le haut, avec une attention particulière portée à Arm Holdings après son introduction en bourse.

Mouvements des marchés

Sur le marché américain, les indices ont montré une forte dynamique haussière. Le S&P 500 a gagné environ 2,6 % au cours de la semaine, tandis que le Nasdaq a progressé de 3,2 %, soutenus par des gains dans les secteurs de la technologie et de l’IA. Nvidia, par exemple, a affiché une augmentation de 16 %, en réponse à une demande croissante dans le domaine de l’intelligence artificielle​.

En Europe, l’indice STOXX 600 a terminé la semaine en hausse de 1,8 %, notamment grâce à l’optimisme autour de la politique monétaire de la Banque centrale européenne, qui a laissé entendre une éventuelle pause dans la hausse des taux

Les prochaines échéances

Cette semaine, les investisseurs se concentrent sur deux annonces économiques cruciales. D’une part, la publication des données de l’Indice des Prix à la Consommation (CPI) aux États-Unis le 19 septembre, qui influencera les décisions à venir de la Fed. D’autre part, la réunion de la Banque d’Angleterre, prévue le 21 septembre, où un maintien des taux pourrait être envisagé suite à la récente baisse​.

Focus sur l’action de la semaine : Arm Holdings

L’action Arm Holdings a montré des performances exceptionnelles depuis son introduction en bourse en septembre 2023. En 2024, Arm a connu une forte croissance, portée par son implication dans des secteurs clés comme l’intelligence artificielle.

Au cours de la semaine du 9 au 15 septembre 2024, l’action d’Arm Holdings a progressé d’environ 20 %, soutenue par une couverture positive des analystes, en particulier de la part de Morgan Stanley, qui a révisé son objectif de prix à 190 $. Cette réévaluation fait suite aux perspectives de croissance dans l’IA, où Arm est perçue comme une entreprise fondamentale pour le développement de l’Edge AI.

Malgré des gains significatifs cette année (une hausse de plus de 110 % depuis janvier 2024), certains analystes restent partagés. Arm Holdings bénéficie encore d’un fort soutien avec une recommandation « achat fort » pour 14 maisons de courtage, tandis que 8 conseillent de « conserver » et un seul émet une note de « vente ». L’évaluation de l’action reflète cette prudence, avec un objectif de prix moyen de 123,90 $, représentant une décote de 24 % par rapport au prix actuel​.


Disclaimer : Les informations fournies dans cet article sont à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement ou juridiques. Parlons Finance ne peut être tenu responsable de toute décision d’investissement basée sur ce contenu. Avant de prendre toute décision d’investissement, il est recommandé de consulter un conseiller financier professionnel pour discuter de votre situation personnelle et de vos objectifs financiers. Les investissements en ETF et autres produits financiers comportent des risques, y compris la perte potentielle du capital investi. Assurez-vous de bien comprendre ces risques avant d’investir.

Catégories
Bourse Nos analyses

Le Point sur les Marchés : Semaine du 9 septembre 2024

La semaine du 9 septembre 2024 a été particulièrement difficile pour les principaux indices boursiers mondiaux. En France, le CAC 40 a montré des signes de faiblesse, chutant de près de 4 % sur la semaine précédente.

Après un léger rebond en début de semaine, l’indice a fini à 7 425 points, marquant une hausse de 1 % au vendredi​. Malgré cette reprise, la volatilité reste élevée et les investisseurs demeurent prudents face à l’incertitude des politiques monétaires à venir, notamment en raison des décisions de la Banque centrale européenne.

Aux États-Unis, les indices ont également souffert. Le Nasdaq, composé principalement d’actions technologiques, a enregistré une baisse de 3,5 % sur la semaine. Le S&P 500 a reculé de 4,25 %, atteignant son plus bas niveau depuis plusieurs mois, influencé par la publication des chiffres de l’inflation qui pourraient pousser la Réserve fédérale à maintenir des taux d’intérêt élevés plus longtemps que prévu​

Cette baisse généralisée sur les marchés s’explique par une combinaison de facteurs, dont la hausse des prix de l’énergie et l’incertitude économique mondiale, notamment en Chine, où la demande en matières premières reste faible.

L’action de la semaine

Alphabet (GOOGLE)
  • Capitalisation boursière : 1.900 milliards de dollars
  • Variation hebdomadaire : -3,18 USD
  • Cours de l’action : 154,23 USD

Cette semaine, Google fait face à des turbulences majeures sur plusieurs fronts juridiques et financiers. Le 9 septembre 2024, le géant de la technologie a vu le lancement d’un procès antitrust de grande envergure aux États-Unis. Cette affaire, intentée par le ministère de la Justice et une coalition d’États, accuse Google d’abuser de sa position dominante sur le marché de la publicité en ligne.

L’objectif est de limiter son contrôle sur les technologies publicitaires, une action que Google considère comme une menace pour l’innovation et un frein pour les petites entreprises, soulignant les conséquences négatives potentielles sur l’écosystème digital​.

Simultanément, en Europe, Alphabet a subi un autre revers juridique. Le 10 septembre 2024, la Cour de justice de l’Union européenne a confirmé l’amende de 2,4 milliards d’euros imposée à Google pour avoir favorisé son propre service de comparaison de prix dans les résultats de recherche, au détriment de la concurrence.

Cette décision clôt un litige de longue date avec la Commission européenne, qui avait déjà imposé cette sanction en 2017. Le rejet du recours de Google par la Cour réaffirme que ces pratiques enfreignent les règles de concurrence du marché unique européen​.

Recommandation

Malgré les récents défis juridiques, ses fondamentaux, comme la diversification de ses revenus à travers ses segments publicitaires, cloud, et ses innovations en intelligence artificielle, jouent en sa faveur. La plupart des analystes maintiennent des recommandations d’achat, ce qui reflète une confiance dans ses perspectives à long terme.

Cependant, les incertitudes entourant le procès antitrust et la concurrence accrue dans certains segments (comme le cloud face à Microsoft et Amazon) peuvent représenter des risques à court terme.

Catégories
Bourse Nos analyses

Le Point sur les Marchés : Semaine du 2 Septembre 2024

Alors que les marchés mondiaux font face à des pressions inflationnistes et à des incertitudes concernant les politiques monétaires, la semaine à venir pourrait s’avérer cruciale pour les investisseurs, avec des annonces clés comme l’Indice des prix à la consommation (CPI) et les décisions de la Banque centrale européenne.

Performance des marchés

Marchés Américains : La première semaine de septembre a vu une volatilité accrue sur les marchés américains, principalement en raison de la publication des données économiques mitigées. Le Dow Jones a perdu 1,1 %, tandis que le S&P 500 a chuté de 1,4 %. L’inquiétude persistante sur l’impact des hausses de taux d’intérêt par la Réserve fédérale (Fed) a dominé les échanges.

Les rendements du Trésor américain à 10 ans ont atteint 4,25 %, reflétant une hausse des anticipations inflationnistes, tandis que les secteurs sensibles aux taux, comme l’immobilier et la technologie, ont subi des pressions. Les investisseurs se sont également concentrés sur la publication de l’Indice des prix à la consommation de la semaine passée, qui a montré une légère hausse des prix en août, renforçant l’idée que l’inflation pourrait ne pas encore être totalement sous contrôle, incitant la Fed à maintenir une politique monétaire stricte.

Marchés Européens : En Europe, les indices boursiers ont également été sous pression, notamment en raison des incertitudes entourant les décisions de la Banque centrale européenne prévues pour le 14 septembre.

Le DAX allemand et le CAC 40 français ont chacun reculé d’environ 0,9 %. L’inflation reste élevée en Europe, avec des pressions persistantes sur les prix de l’énergie. Toutefois, la BCE pourrait envisager une pause dans ses hausses de taux, bien que cela dépende de la santé économique globale de la zone euro.

Les secteurs énergétiques et industriels européens ont particulièrement souffert, exacerbés par la baisse des commandes industrielles en Allemagne et des prévisions pessimistes pour la fin de l’année.

Points clés à venir

13 septembre 2024 : L’événement clé de la semaine sera sans aucun doute la publication de l’Indice des prix à la consommation pour le mois d’août aux États-Unis. Si l’inflation continue d’accélérer, cela pourrait forcer la Fed à envisager une nouvelle hausse des taux en septembre. Les analystes anticipent un chiffre en ligne avec les prévisions à 3,6 % d’inflation annuelle, mais toute surprise à la hausse pourrait provoquer une forte réaction sur les marchés.

14 septembre 2024 : La BCE est également attendue cette semaine. Bien que l’inflation européenne soit toujours une préoccupation majeure, certains membres du conseil semblent favoriser une pause dans les hausses de taux, compte tenu du ralentissement économique en zone euro. Le marché surveillera de près les commentaires de Christine Lagarde, présidente de la BCE, sur la trajectoire de la politique monétaire.

Focus sur l’Action de la Semaine : Tesla Inc.

Tesla sera sous le feu des projecteurs cette semaine après l’annonce de nouvelles baisses de prix de certains de ses modèles pour stimuler la demande. Cette stratégie agressive a soulevé des questions sur les marges bénéficiaires de l’entreprise à court terme, provoquant une volatilité accrue sur le titre. Tesla a clôturé la semaine dernière en baisse de 4,8 %, principalement en raison de ces inquiétudes.

Cependant, avec la montée en puissance de la production dans ses nouvelles usines et le lancement prévu de nouveaux produits, certains analystes voient cela comme une opportunité d’achat à long terme, malgré les défis immédiats. Goldman Sachs reste optimiste avec une cote d’achat pour Tesla, tandis que Morgan Stanley appelle à la prudence en raison des pressions à court terme sur les marges.

Catégories
Bourse Entreprises Nos analyses

Atos en crise : Comment le géant technologique peut-il se réinventer ?

L’action Atos traverse actuellement une période mouvementée, marquée par des défis majeurs et des ajustements stratégiques décisifs. La situation financière de l’entreprise a suscité de nombreuses interrogations sur sa capacité à se redresser à court terme, notamment dans un contexte de restructuration et de difficultés économiques.

1. Capitalisation et chiffres clés

Au 5 septembre 2024, Atos SE affiche une capitalisation boursière de 79,48 millions d’euros, soit une chute de près de 90 % sur un an. Ce déclin dramatique reflète en partie des retards contractuels et un environnement économique difficile. Le prix par action a atteint 0,72 €, à la suite d’une perte nette de 1,9 milliard d’euros au premier semestre 2024, en raison de dépréciations d’actifs et d’une baisse des ventes​

Trade Republic

Atos gère une dette significative de 5,87 milliards d’euros, contre une trésorerie limitée à 767 millions d’euros. Ces indicateurs financiers fragiles sont accompagnés d’une marge bénéficiaire de -47,15 % et d’un flux de trésorerie libre négatif de -1,58 milliard d’euros, accentuant la pression sur l’entreprise​.

Investissez facilement et à frais réduits chez Trade Republic !

2. Volatilité et révisions stratégiques (2024-2027)

L’action Atos subit une volatilité liée à plusieurs révisions stratégiques pour la période 2024-2027. Les performances récentes montrent un recul de 4 % des revenus, atteignant environ 9,7 milliards d’euros pour 2024, tandis que la marge opérationnelle est révisée à 2,4 %, en baisse par rapport aux attentes​ en cours inclut la renégociation de la dette, des réductions de coûts et un programme de recapitalisation prévu pour fin 2024.

Cette phase a provoqué des hésitations chez les investisseurs quant à l’évolution des revenus à court terme. Cependant, Atos anticipe une reprise progressive à partir de 2026, avec une croissance prévue de 9,1 % dans ses segments Cloud et Digital​

3. Incertitudes à court terme

La dilution des actionnaires, une conséquence de la restructuration, inquiète les investisseurs, car elle pourrait affecter la valeur de l’action à court terme. Cependant, l’entreprise espère une stabilisation financière d’ici 2027, après la mise en œuvre de son plan de redressement​

4. Nos recommandations

La prudence reste de mise à court terme, la dette élevée et les pertes cumulées pèsent lourdement sur la capacité de redressement. Nous recommandons d’adopter une attitude négative à court terme. Cependant, le plan de refinancement de 1,82 milliard d’euros pourrait offrir un répit si les initiatives de transformation réussissent​

À suivre…


Disclaimer : Les informations fournies dans cet article sont à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement ou juridiques. Parlons Finance ne peut être tenu responsable de toute décision d’investissement basée sur ce contenu. Avant de prendre toute décision d’investissement, il est recommandé de consulter un conseiller financier professionnel pour discuter de votre situation personnelle et de vos objectifs financiers. Les investissements en ETF et autres produits financiers comportent des risques, y compris la perte potentielle du capital investi. Assurez-vous de bien comprendre ces risques avant d’investir.

Catégories
Bourse Nos analyses

Le Point sur les Marchés: Semaine du 26 Août 2024

La semaine dernière a été marquée par une volatilité accrue sur les marchés financiers, principalement en raison des anticipations concernant les prochaines décisions des banques centrales et des données économiques cruciales attendues cette semaine.

Performances des Marchés

Marchés Américains : Les marchés boursiers américains ont montré une certaine résilience, malgré les incertitudes entourant les taux d’intérêt. Le S&P 500 a légèrement progressé, tandis que le Nasdaq a connu une volatilité accrue, principalement due à la performance fluctuante des valeurs technologiques. Les petites capitalisations, représentées par le Russell 2000, ont également enregistré de bons résultats grâce aux anticipations d’une stabilisation des taux d’intérêt

Marchés Européens : En Europe, les marchés ont été plus contrastés. Le CAC 40 à Paris et le DAX à Francfort ont clôturé la semaine en légère baisse, impactés par les préoccupations économiques en Allemagne et une inflation plus élevée que prévu en France. Le FTSE 100 à Londres a mieux résisté, soutenu par les secteurs défensifs tels que les services publics et les
biens de consommation essentiels

Sur le marché obligataire, les rendements des obligations d’État en Europe ont été volatils, notamment en Allemagne, où les attentes concernant une politique monétaire plus restrictive ont fait grimper les rendements du Bund. En parallèle, la BCE reste sous pression pour ajuster sa politique face à une inflation toujours supérieure à son objectif de 2%

Points clés de la semaine

Inflation (CPI) : Le rapport sur l’inflation de juillet, attendu cette semaine, sera crucial. Aux États-Unis, les économistes s’attendent à une stabilisation de l’inflation annuelle à 3,0 %, tandis qu’en Europe, l’inflation reste un sujet de préoccupation majeur, notamment en Allemagne où elle pourrait influencer les prochaines décisions de la BCE.

Taux d’Intérêt : La Réserve fédérale américaine et la Banque centrale européenne (BCE) se trouvent à des carrefours critiques. Alors que la Fed pourrait envisager de réduire les taux si les données montrent un ralentissement continu de l’inflation, la BCE pourrait être contrainte de maintenir une politique stricte pour contenir l’inflation dans la zone euro.

Focus sur l’action de la semaine : NVIDIA

NVIDIA (NVDA) continue de capter l’attention des investisseurs après ses résultats trimestriels exceptionnels. La demande pour ses puces, alimentée par l’essor de l’intelligence artificielle et des centres de données, a permis à l’entreprise de surpasser les attentes de Wall Street. La performance de NVIDIA cette semaine sera un indicateur clé pour le secteur technologique dans son ensemble, surtout dans un contexte de volatilité accrue.

En résumé, les marchés sont dans l’attente d’indicateurs économiques majeurs cette semaine, qui détermineront l’orientation des politiques monétaires à venir. Les investisseurs devront rester vigilants face aux éventuels mouvements de la Fed et aux performances des entreprises clés comme NVIDIA.