LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance En vedette Entreprises Nos analyses

L’avenir des juniors en banque d’affaires face à l’IA

OpenAI a lancé le projet Mercury, qui mobilise plus d’une centaine de banquiers d’affaires de JP Morgan, Morgan Stanley et Goldman Sachs pour entraîner un modèle capable de réaliser des tâches complexes : modèles financiers, restructurations, IPO, LBO, etc. 

Dans le même temps, les grandes banques développent leurs propres solutions d’IA en interne (77 % d’entre elles selon EY).

Le secteur de la banque d’affaires, marqué par des horaires lourds, des tâches répétitives et une forte part de travail à faible valeur ajoutée, voit dans cette avancée technologique une opportunité pour transformer son organisation. Aucun acteur ne veut manquer ce virage, au risque de perdre en compétitivité et de devenir obsolète.

Cette révolution technologique pourrait modifier en profondeur les structures internes et le modèle économique des banques. Dans cet article, nous nous concentrons sur l’avenir des juniors, aujourd’hui responsables d’une grande partie des tâches susceptibles d’être automatisées par l’IA.

Un marché du M&A sous pression : plus de candidats, moins d’offres

Le secteur du M&A est devenu l’un des plus compétitifs pour les étudiants et jeunes diplômés. Attirés par le prestige, les rémunérations élevées et la forte visibilité du métier, ils sont de plus en plus nombreux à viser les mêmes postes. Résultat : la concurrence s’intensifie fortement. Sur JobTeaser, les candidatures en M&A ont augmenté de 41 %, alors que le nombre d’offres a reculé de 7 %.

Selon Pierre-Henri Havrin, Directeur du recrutement chez BNP Paribas en France, « nous recevons généralement plus de 1 000 CV en une semaine pour une seule offre en M&A ». Le M&A reste une voie d’excellence, mais l’accès devient de plus en plus sélectif. Si les postes juniors et stagiaires venaient à diminuer avec la venue de l’IA, le marché serait encore plus saturé, rendant l’accès à une première expérience de plus en plus difficile.

Le M&A à un poste senior

Avant d’aborder la situation des juniors, il est essentiel de rappeler la réalité du métier lorsqu’on progresse dans la hiérarchie. Comme l’a bien rappelé Stéphane Courbon (Chairman of Corporate & Investment Banking France – Bank of America) lors d’une conférence à l’ESCP, au fil des années, les missions évoluent et deviennent moins techniques. La dimension commerciale et relationnelle prend progressivement le dessus.


Les talents qui accèdent à ces postes de direction ne se distinguent pas uniquement par leur maîtrise technique. Ce sont avant tout de bons commerciaux, capables de saisir les enjeux d’un deal et de gérer les relations humaines.

En d’autres termes, plus on avance, plus le métier repose sur la dimension humaine, commerciale et la capacité à générer du business. Or ces responsabilités ne pourront jamais être remplacées par une intelligence artificielle. Cela soulève donc une question centrale : comment assurer la transmission des postes de direction si les juniors, qui constituent traditionnellement la relève, sont remplacés par l’IA ?

Le junior M&A face à l’IA : la fin d’un modèle, pas d’un métier

Le métier de junior en banque d’investissement, longtemps considéré comme la porte d’entrée incontournable pour une carrière prestigieuse, est en pleine mutation. L’arrivée de l’intelligence artificielle bouleverse à grande vitesse les tâches qui constituaient traditionnellement le cœur du travail des juniors. Selon Les Échos, les offres d’emploi destinées aux jeunes talents (de 0 à 2 ans d’expérience) ont chuté de 24 % entre janvier 2024 et juillet 2025, un signal fort que le marché évolue.

Les tâches historiques du junior sont aussi les plus vulnérables face à l’IA. Celles qui constituaient la base de la formation des analystes  (vérification de conformité, saisie de données, modélisation Excel, préparation de pitchs) pourront bientôt être exécutées plus vite et plus efficacement par des systèmes automatisés. Toute la phase d’apprentissage des premières années pourrait se retrouver bouleversée. Nous verrons comment réagir face à cette transformation à la fin de cet article.

De fait, des grandes banques comme Morgan Stanley et Goldman Sachs développent elles aussi des outils internes, notamment des assistants IA capables de résumer, d’analyser des données et de rédiger du contenu. Ces outils accélèrent le travail à faible valeur ajoutée, qui constituait traditionnellement la base de la montée en compétences des juniors.

Quel avenir pour les juniors ? Entretien avec Adrien Foucault

Adrien Foucault (professeur à HEC et Sciences Po Paris spécialisé en IA et Finance) nous a partagé sa vision lors d’un échange enrichissant.

Selon lui, le rôle du junior ne va pas disparaître : il va être redéfini. Moins d’Excel, moins de slides, et plus d’analyse. En clair, les juniors vont être “seniorisés” plus tôt en développant leur esprit critique, et devront apprendre à manager des collègues digitaux.

Dans ce nouveau modèle, les seniors devront transmettre plus tôt leurs compétences clés : la relation client, la lecture fine des enjeux d’un deal, la culture du métier. Les juniors auront besoin de cette exposition rapide aux clients pour comprendre comment évoluer dans leur environnement, au-delà des fichiers Excel et des PowerPoints.

Pour les banques, cette évolution change la donne. Traditionnellement, les juniors n’ont pas vocation à intervenir dans les processus ni à formuler des recommandations. Selon Adrien Foucault, cette révolution technologique devrait pousser les banques d’investissement à davantage encourager les initiatives des juniors sur les sujets IA et de les impliquer dans cette transformation technologique. Leur regard neuf  et leur familiarité avec l’usage de l’intelligence artificielle représentent en effet une source de valeur ajoutée pour les équipes seniors. Cela peut même devenir une vraie source d’innovation, notamment grâce à une culture de l’expérimentation : une approche qui consiste à tester de nouvelles idées, apprendre de ce qui fonctionne (ou non) et ajuster en continu pour améliorer les processus.

Comment la préparation à ce métier va être transformée ?

Le métier de Junior n’étant pas réellement menacé de disparaître, sa transformation va pousser la préparation à ce métier à évoluer. En effet, il va falloir repenser la formation et les compétences à acquérir pour adapter correctement les profils. Les analystes juniors ne seront plus que très peu assignés à des tâches répétitives, mais seront amenés à être plus rapidement au contact des clients. Ainsi, il est nécessaire que dès la formation en école, les étudiants apprennent à développer leur esprit critique et à comprendre les attendus d’un client. Nous pouvons imaginer un nombre plus important de cas pratiques au sein de la formation, pour plonger les étudiants plus tôt dans la culture du deal.

Une compétence va devenir centrale pour les futurs juniors : la maîtrise des outils d’IA et des environnements informatiques. L’IA ne fera rien seule. Il faudra savoir la guider, poser les bonnes questions, comprendre comment elle raisonne et où elle peut se tromper. On ne parle donc pas d’un remplacement, mais d’un travail avec l’IA. Ceux qui sauront l’utiliser intelligemment prendront clairement l’avantage.

Une part non négligeable de cette préparation doit être faite en autonomie : les étudiants doivent rester curieux, en constante veille sectorielle (lecture d’articles, écoute de podcasts, suivi des deals) afin de comprendre les enjeux du secteur.

Quelles évolutions pour l’enseignement supérieur ?

Selon une étude d’Alumneye, 47 % des étudiants en école de commerce se disent attirés par une carrière en finance, et notamment par le M&A. À l’inverse, seuls 26 % des étudiants en école d’ingénieur envisagent cette voie. A l’avenir, les banques seront plus à même de recruter des profils qui maîtrisent l’intelligence artificielle. Pour rester compétitif, un candidat se doit de rester à la pointe de la technologie en s’intéressant et en testant les nouveaux modèles. L’aspect technique, qui va devenir moins central, sera dépassé par la compréhension fine du deal et la culture métier. D’où l’importance de développer son esprit d’analyse : les tâches techniques ne suffiront plus pour se démarquer.

Ainsi, les formations supérieures  (et en particulier les écoles de commerce) doivent pousser les étudiants à développer leurs compétences numériques, mais aussi à renforcer leur esprit critique notamment à travers des cas pratiques.

Que faut-il retenir ?

L’IA ne met pas fin au rôle de junior en banque d’investissement, mais elle le transforme. Les tâches répétitives disparaissent au profit d’un travail plus analytique et plus exposé. Banques comme étudiants doivent s’adapter : renforcer les compétences numériques, l’esprit critique et la culture du deal.

Ceux qui sauront combiner maîtrise des outils technologiques et compréhension des enjeux humains du M&A resteront les mieux armés pour réussir.
Catégories
Banque & Finance Bourse En vedette

Inside Asset Management : les risques méconnus expliqués

Pendant longtemps, investir se résumait à choisir une action prometteuse, miser sur une intuition ou suivre une recommandation entendue par hasard. Mais ce temps-là est terminé.

La gestion d’actifs moderne n’a plus rien d’un pari, ni même d’une simple analyse financière. C’est une discipline rigoureuse, presque scientifique, construite sur des modèles de risque, des simulations complexes, des données massives et une précision qui échappe encore à la majorité des investisseurs individuels.

Les gestionnaires professionnels ne réagissent pas au risque : ils le quantifient, l’encadrent, le surveillent minute par minute. Ils n’attendent pas qu’une crise révèle les failles d’un portefeuille ils identifient ces failles à l’avance. Cette capacité d’anticipation explique pourquoi leurs portefeuilles restent cohérents, stables et robustes, tandis que beaucoup de particuliers découvrent la fragilité de leurs positions… au moment même où il est déjà trop tard.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
👉 J’ouvre mon compte Trade Republic

Le risque n’est pas un danger : c’est une dimension mesurable

Pour un investisseur individuel, le risque ressemble souvent à une sorte d’anxiété diffuse : la peur de perdre de l’argent. Pour un professionnel, le risque est un chiffre, une métrique, une variable parmi d’autres. Il n’a rien d’abstrait. Il se calcule, s’analyse, s’intègre dans une structure globale. C’est une donnée, pas une émotion.

Les institutions ne se demandent pas “Est-ce risqué ?”
Elles se demandent “Quel type de risque, dans quelle proportion, avec quel impact sur le portefeuille ?”

Cette différence est fondamentale.
Les particuliers fuient le risque.
Les professionnels le gèrent.

La crise n’est pas un accident : c’est une hypothèse de travail

Un investisseur individuel vit une crise comme une catastrophe inattendue.
Un gestionnaire institutionnel ne voit jamais une crise comme un accident, mais comme un scénario déjà intégré dans ses modèles. Les crises sont simulées, incorporées dans l’allocation d’actifs et utilisées pour tester la solidité du portefeuille. Là où l’investisseur individuel découvre le risque au moment où il frappe, l’asset manager l’a déjà anticipé, mesuré et préparé. Une crise ne remet pas en cause leur stratégie : elle confirme simplement si elle fonctionne comme prévu.

La liquidité illustre parfaitement cette différence. Lorsqu’une crise surgit, ceux qui paniquent sont ceux qui n’ont aucune marge de manœuvre. Les particuliers, souvent investis à 100 %, subissent. Les professionnels, eux, gardent toujours un coussin de liquidité qui leur permet d’acheter ce que les autres vendent sous pression, de renforcer les positions solides et de saisir des opportunités exceptionnelles. Dans la tourmente, le cash n’est pas un renoncement : c’est une position offensive.

Le rééquilibrage : la discipline impersonnelle qui protège du chaos

Les particuliers laissent leurs portefeuilles dériver au gré du marché.
Les professionnels forcent le portefeuille à rester dans le cadre prévu.

Le rééquilibrage ramène automatiquement :

  • les actions qui ont trop monté à un poids raisonnable,
  • les actifs décotés à leur allocation cible.

C’est mécanique, froid, presque algorithmique.
Et pourtant, c’est l’une des techniques les plus puissantes au monde pour survivre aux cycles.

Il oblige à acheter bas, à vendre haut, et à ignorer les émotions.
Exactement ce que les particuliers n’arrivent pas à faire.

La vraie diversification : une architecture de risques, pas une liste d’actifs

Les particuliers croient souvent être diversifiés parce qu’ils multiplient les lignes, alors que les professionnels savent que la diversification ne dépend pas du nombre d’actifs mais de la manière dont ils réagissent aux mêmes événements. La question n’est pas “combien d’actifs ai-je ?” mais “comment se comportent-ils ensemble quand tout se complique ?”.

Les institutions construisent ainsi des portefeuilles comme de véritables écosystèmes : les actions capturent la croissance, les obligations protègent en période de ralentissement, les matières premières répondent à l’inflation, l’or couvre l’incertitude extrême, l’immobilier apporte une stabilité diffuse, les liquidités offrent de l’agilité et les stratégies alternatives amortissent les chocs. Ce n’est pas une simple addition d’actifs : c’est un organisme vivant, capable d’encaisser un choc d’un côté parce qu’il respire de l’autre.

Vers une nouvelle ère : comprendre le risque comme un professionnel

La solidité d’un portefeuille ne dépend ni du flair ni de la chance, mais d’une méthode. Les gestionnaires d’actifs ne sont pas plus brillants que les investisseurs individuels : ils sont simplement plus disciplinés. Ils modélisent le risque, diversifient intelligemment, surveillent les corrélations, conservent de la liquidité, rééquilibrent sans émotion et testent leur portefeuille avant qu’il ne casse.

La bonne nouvelle, c’est que ces outils ETF, analyses, automatisation, plateformes modernes sont désormais accessibles à tous. En finance comme en navigation, ce n’est pas la violence de la tempête qui compte, mais la solidité du navire et la manière dont on ajuste les voiles.

Catégories
Bourse Entreprises Nos analyses Pédagogie & concepts clés

Comment lire un bilan en 5 minutes

Dans cet article, nous revenons sur une compétence très essentielle pour tout investisseur ou même entrepreneur qui se respecte: comment lire un bilan comptable !

Voici un guide simple pour comprendre l’actif, le passif, les capitaux propres, les dettes, le goodwill et les ratios clés

Lire un bilan comptable n’est pas réservé aux spécialistes. Avec une méthode structurée, il est possible en quelques minutes de comprendre la situation financière réelle d’une entreprise, d’identifier ses forces et ses faiblesses, et d’éviter certaines erreurs d’analyse.

Ce guide propose une lecture simple et efficace du bilan, sans jargon excessif, afin d’en tirer rapidement les informations essentielles.

1. Le bilan : une photographie financière

Le bilan représente la situation financière d’une entreprise à une date précise, généralement à la fin d’un exercice comptable.

Il répond à une question centrale : comment l’entreprise est-elle financée et à quoi servent ces financements.

Structure fondamentale du bilan :

  • Actif : ce que l’entreprise possède
  • Passif : la manière dont ces éléments ont été financés

Principe clé à retenir :

  • Actif = Passif
    Toute ressource utilisée par l’entreprise provient soit de ses fonds propres, soit de dettes.

2. L’actif : ce que possède l’entreprise

L’actif regroupe l’ensemble des ressources nécessaires à l’activité.

Actifs immobilisés (long terme)

Éléments destinés à rester durablement dans l’entreprise :

  • Immobilisations corporelles : bâtiments, machines, équipements
  • Immobilisations incorporelles : logiciels, brevets, marques
  • Immobilisations financières : participations dans d’autres sociétés

Ces actifs traduisent la stratégie industrielle et la vision de long terme.

Actifs circulants (court terme)

Éléments à rotation rapide :

  • Stocks
  • Créances clients
  • Trésorerie et équivalents de trésorerie

Ils permettent d’évaluer la liquidité et la gestion du besoin en fonds de roulement.

3. Le passif : d’où vient l’argent

Le passif explique l’origine des ressources financières.

Capitaux propres

Ils représentent la part appartenant aux actionnaires :

  • Capital social
  • Réserves
  • Résultats accumulés

Des capitaux propres solides constituent un véritable matelas de sécurité et renforcent la crédibilité financière.

Dettes

Financements obtenus auprès de tiers :

  • Dettes financières (emprunts bancaires, obligations)
  • Dettes fournisseurs
  • Dettes fiscales et sociales

Un certain niveau d’endettement est normal, à condition qu’il reste compatible avec la capacité de l’entreprise à générer du cash.

Zonebourse, l’outil à utiliser pour analyser

ZoneBourse est l’un des rares outils qui combine analyse fondamentale + analyse technique au même endroit.

Indispensable pour analyser une entreprise de A à Z. Et par ailleurs, nous avons négocié pour vous un prix attractif valable QUE si vous passez par ce lien:

🎁 Réduction exceptionnelle sur ZoneBourse (réservée à nos lecteurs)

4. Le goodwill : un actif à analyser avec prudence

Le goodwill apparaît lors d’une acquisition, lorsque le prix payé dépasse la valeur comptable des actifs nets.

Il reflète notamment :

  • La valeur de la marque
  • La clientèle
  • Les synergies attendues

Points de vigilance :

  • Un goodwill élevé n’est pas négatif en soi
  • Il repose sur des hypothèses de croissance
  • En cas de contre-performance, il peut être déprécié et peser sur les capitaux propres

5. Les ratios clés pour une analyse rapide

Quelques ratios suffisent pour obtenir une première lecture pertinente.

Ratio de solvabilité :

  • Capitaux propres / Total du bilan
  • Permet d’évaluer la solidité financière

Endettement net :

  • Dettes financières – Trésorerie
  • Mesure le poids réel de la dette

Ratio de liquidité générale :

  • Actif circulant / Dettes à court terme
  • Évalue la capacité à faire face aux échéances immédiates

Fonds de roulement :

  • Capitaux permanents – Actifs immobilisés
  • Indique si les ressources stables financent correctement le long terme

Poids du goodwill :

  • Goodwill / Capitaux propres
  • Permet d’identifier une dépendance excessive aux actifs immatériels
6. Une méthode simple pour lire un bilan en 10 minutes

Lecture rapide en plusieurs étapes :

  • Observer la taille du bilan et son évolution dans le temps
  • Comparer capitaux propres et dettes
  • Analyser la trésorerie disponible
  • Examiner le niveau de goodwill et d’actifs incorporels
  • Calculer quelques ratios clés

Cette méthode permet d’identifier rapidement si l’entreprise est solide, équilibrée ou fragile.

7. Les limites du bilan

Le bilan ne doit jamais être analysé seul. Il doit être complété par :

  • Le compte de résultat, pour mesurer la rentabilité
  • Le tableau des flux de trésorerie, pour analyser la génération de cash
  • Le contexte sectoriel et macroéconomique
Conclusion

Lire un bilan, c’est comprendre l’architecture financière d’une entreprise. En maîtrisant quelques notions clés et une méthode simple, le bilan devient un outil accessible et indispensable pour toute analyse financière sérieuse, que ce soit pour investir, comparer des entreprises ou mieux comprendre leur stratégie.

Catégories
Banque & Finance Bourse En vedette

Comment les pros renforcent leurs portefeuilles en crise

Investir n’a plus rien d’un pari instinctif ou d’un geste impulsif. L’époque où l’on choisissait une action sur une intuition ou un “feeling” est révolue. La gestion de portefeuille est devenue une science de précision, nourrie par des données massives, des modèles sophistiqués, l’intelligence artificielle et une discipline que seuls les professionnels appliquaient autrefois. Aujourd’hui, ces derniers ne réagissent plus aux crises : ils les anticipent, les intègrent, les modélisent. C’est cette préparation en amont qui explique pourquoi leurs portefeuilles traversent les tempêtes sans s’effondrer, alors que beaucoup d’investisseurs individuels paniquent, vendent trop tard ou subissent des pertes qu’ils mettront des années à compenser.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
👉 J’ouvre mon compte Trade Republic

Les pros ne voient pas une crise comme un accident, mais comme un test

Pour un investisseur individuel, une crise ressemble souvent à un événement absurde, presque injuste : quelque chose qui survient sans prévenir et bouleverse les plans. Pour un professionnel, c’est exactement l’inverse. Une crise fait partie du cycle normal des marchés ; elle n’est ni exceptionnelle ni improbable. Dans leurs modèles, elle n’est pas un “cygne noir”, mais une hypothèse de travail parmi d’autres. Les gestionnaires intègrent le risque de crise dans la construction du portefeuille, dans la répartition des actifs, dans la gestion du risque et même dans leur diagnostic macroéconomique. Une crise devient un test grandeur nature : un moyen d’observer si le portefeuille se comporte comme prévu, si les mécanismes de protection fonctionnent et surtout si l’investisseur conserve la maîtrise de ses décisions.

Cette vision change absolument tout. Les professionnels n’essaient pas d’éviter les turbulences, car ils savent qu’il est impossible de prédire quand elles surviendront. Ils cherchent plutôt à bâtir un portefeuille suffisamment robuste pour traverser ces épisodes sans compromettre le long terme. Alors que les particuliers paniquent en découvrant brutalement l’étendue des dégâts, les professionnels constatent simplement un scénario parmi ceux qu’ils avaient déjà envisagés.

La vraie diversification : un portefeuille qui respire

Beaucoup d’investisseurs pensent être diversifiés parce qu’ils détiennent plusieurs actions de secteurs différents. Pourtant, dès que les marchés se retournent, ils découvrent que leurs positions chutent ensemble, dans le même mouvement, comme si elles ne formaient qu’un seul actif. La diversification réelle repose sur un principe bien plus profond : il s’agit d’associer des actifs qui ne réagissent pas de la même manière aux conditions économiques. Les professionnels construisent leurs portefeuilles comme des écosystèmes où chaque classe d’actifs joue un rôle complémentaire. Les actions capturent la croissance mondiale, les obligations protègent contre les ralentissements, les matières premières réagissent à l’inflation, l’immobilier offre de la stabilité, les liquidités jouent un rôle tactique et les stratégies alternatives compensent les comportements extrêmes.

Cette approche transforme le portefeuille en un organisme vivant, capable de respirer, d’absorber des chocs et de se régénérer. Lorsqu’un pan du marché souffre, un autre prend le relais. Le particulier, lui, croit être protégé parce qu’il multiplie les lignes ; le professionnel construit une architecture pensée pour résister.

Le contrôle du risque : la métrique que 99 % des investisseurs ignorent

La plupart des investisseurs particuliers regardent ce que leurs positions ont rapporté. Les professionnels, eux, regardent ce qu’elles peuvent coûter. Ils analysent non pas le rendement mais la contribution au risque. Une position apparemment modeste peut faire basculer tout un portefeuille si elle est très volatile, très corrélée à d’autres actif ou sensible à un choc particulier. C’est là que la gestion professionnelle fait une différence : elle s’appuie sur une lecture dynamique de la volatilité, sur des modèles statistiques, sur des scénarios défavorables, et non sur un simple pourcentage affiché sur un écran.

Comprendre le risque permet aux gestionnaires de prévenir la casse avant qu’elle ne survienne. Ils ajustent une position qui devient trop lourde, réduisent une exposition devenue dangereuse, renforcent une ligne pour compenser une corrélation inattendue. Ils ne laissent jamais le portefeuille dériver au hasard des conditions de marché ou des émotions.

Le coussin de liquidité : l’arme invisible des professionnels

Lorsqu’une crise éclate, la panique gagne d’abord ceux qui n’ont aucune marge de manœuvre. Ils se retrouvent totalement investis, incapables d’agir, prisonniers de positions qui fondent sous leurs yeux. Les professionnels évitent cette situation en conservant en permanence un coussin de liquidité. Ce réservoir, souvent compris entre 5 et 15 % du portefeuille, n’est pas un signe de frilosité mais une stratégie d’agilité. La liquidité est un pouvoir. Elle permet d’acheter lorsque les prix deviennent irrationnels, de renforcer des positions solides à des niveaux attractifs et de saisir des opportunités exceptionnelles. Dans les moments les plus chaotiques, le cash n’est pas une absence d’action : c’est un positionnement offensif.

Le rééquilibrage automatique : la discipline impersonnelle qui sauve le portefeuille

Les investisseurs individuels laissent souvent leurs portefeuilles évoluer selon l’humeur du marché. Lorsque les actions montent, elles finissent par représenter une part excessive ; lorsqu’elles baissent, la peur les pousse à vendre trop tard. Les professionnels, eux, s’en remettent à un processus impersonnel : le rééquilibrage. À intervalles réguliers, ils ramènent leur portefeuille à son allocation initiale, sans émotion, sans interprétation. C’est un geste mécanique, froid, presque algorithmique. Et pourtant, ses effets sont puissants. Il oblige à vendre ce qui est devenu trop cher, à acheter ce qui est devenu trop bon marché et à maintenir une cohérence interne. Cette discipline, appliquée année après année, est l’une des raisons majeures pour lesquelles les portefeuilles professionnels traversent les crises avec davantage de sérénité.

Les stress tests : anticiper l’impact d’une crise avant qu’elle n’éclate

Les professionnels ne découvrent jamais la fragilité d’un portefeuille en pleine tempête. Ils l’ont testée bien avant. À travers des stress tests, ils simulent l’impact d’un krach, d’une hausse violente des taux, d’une inflation persistante, d’une récession brutale ou d’une crise géopolitique. Ces scénarios extrêmes dévoilent les zones de vulnérabilité, les éventuels points de rupture et les déséquilibres structurels. Ils permettent de renforcer le portefeuille avant qu’une crise réelle ne survienne. Les particuliers, eux, n’ont souvent pas cette visibilité et découvrent l’ampleur des dégâts en temps réel, au moment où il est déjà trop tard.

Vers un nouvel âge de l’investissement : la méthode avant l’instinct

Résister aux crises n’a rien à voir avec la capacité à prédire l’avenir. Cela repose sur une méthode, sur une structure, sur une discipline. Les portefeuilles professionnels sont solides parce qu’ils sont construits avec rigueur, diversifiés intelligemment, contrôlés en permanence, ajustés automatiquement et pilotés par des règles plutôt que par des émotions. La bonne nouvelle, c’est que ces techniques sont aujourd’hui accessibles à tous. Grâce aux ETF, aux outils numériques, aux plateformes d’investissement démocratisées, chacun peut adopter une approche proche de celle des professionnels. En finance comme en mer, ce n’est pas la force du vent qui compte, mais la manière dont on ajuste les voiles.

Catégories
Banque & Finance Bourse En vedette Nos analyses

Comment l’IA redéfinit l’analyse financière

En vingt ans, l’analyse financière a basculé dans une nouvelle ère.
Ce qui reposait autrefois sur l’intuition, la lecture manuelle des bilans et l’expérience terrain s’appuie désormais sur des infrastructures capables d’ingérer des milliards de données en temps réel. L’IA n’est plus un simple outil : elle devient un acteur qui façonne la compréhension même des marchés.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
👉 J’ouvre mon compte Trade Republic

L’IA : la nouvelle colonne vertébrale de la finance

L’intelligence artificielle ne cherche plus à prédire le futur comme pouvaient le faire les modèles anciens.
Elle bâtit une représentation extrêmement fine du présent, en analysant simultanément des centaines de sources : cours de marché, volatilité, tendances sectorielles, rapports financiers, géopolitique, sentiment des investisseurs, réactions des réseaux sociaux, etc.

Cette vision panoramique permet aux analystes et aux gérants de prendre des décisions plus rapides, plus circonstanciées et moins biaisées.
Là où un humain peut interpréter 5 ou 6 indicateurs, l’IA en traite des milliers sans perdre le fil.
La performance vient donc moins de la prédiction que de la compréhension ultra-rapide de ce qui est en train de se jouer.

Les données alternatives : le nouvel or de l’analyse

L’un des plus grands changements provient de l’arrivée des données alternatives : grâce au machine learning, les investisseurs intègrent désormais des signaux qui étaient impossibles à exploiter il y a encore quelques années.

Qu’il s’agisse d’images satellites permettant de suivre l’activité économique, de transactions bancaires anonymisées, d’avis clients analysés automatiquement via le NLP, de données de mobilité, d’indicateurs liés à la météo, à la pollution ou à l’activité logistique, ou encore de mesures de sentiment social en temps réel, ces nouvelles sources offrent une vision beaucoup plus fine et dynamique des marchés.

Ces informations ne remplacent pas les données financières classiques, mais elles les enrichissent.
Elles offrent un avantage très concret : détecter des tendances avant les analystes traditionnels, parfois des semaines plus tôt.
L’intuition n’a pas disparu, mais elle s’aligne désormais sur des preuves mathématiques que seule l’IA peut extraire.

La discipline algorithmique : une nouvelle école de rigueur

L’IA introduit une discipline radicale dans la finance : elle ne ressent rien, ne surestime rien, ne s’emballe jamais.
Elle teste des scénarios par milliers, simule la sensibilité du portefeuille à différents chocs et réévalue les risques en continu, 24/7.

Cette rigueur crée une différence fondamentale avec l’analyse humaine :
pas de biais émotionnels, pas d’impulsivité, pas de sélection subjective des données.
La stratégie devient méthodique, standardisée et immunisée contre les erreurs de jugement auxquelles les investisseurs sont habituellement soumis.

Cette approche n’élimine pas la décision humaine, mais elle crée un cadre beaucoup plus solide pour la guider.

Les nouveaux cerveaux de Wall Street

L’IA ne se résume pas à des modèles : ce sont surtout des plateformes complètes qui gèrent et analysent les données :

  • Aladdin (BlackRock) : analyse des risques, construction de portefeuilles, scénarios macro.
  • BloombergGPT : compréhension de textes, synthèse de news, extraction de signaux.
  • Snowflake et Databricks : infrastructures qui centralisent toutes les données internes et externes d’une institution.
  • Modèles quantitatifs nouvelle génération intégrant l’IA générative.

Ces outils ne servent pas qu’aux grandes institutions : ils influencent désormais la manière dont le monde entier construit ses investissements.
La technologie devient la véritable interface entre les marchés et la décision financière.

Les risques d’une finance trop automatisée

Cette transformation s’accompagne également de risques nouveaux : l’effet de meute, d’abord, puisque si les modèles réagissent de manière similaire, les mouvements de marché peuvent devenir plus brusques et amplifiés. S’ajoute le problème de la « boîte noire », certains modèles étant trop complexes pour être expliqués de façon transparente.

La surconfiance constitue un autre danger : croire que l’IA “voit tout” peut pousser les investisseurs à négliger des signaux humains pourtant essentiels. Enfin, une dépendance structurelle se crée, car le moindre dysfonctionnement d’un système peut désormais avoir un impact mondial quasi instantané.

La vitesse offerte par l’IA est un atout… mais aussi un amplificateur potentiel des erreurs.

Vers une nouvelle génération d’analystes

L’avenir de l’analyse financière n’est pas robotisé.
Il est hybride.

Les meilleurs analystes ne seront pas ceux qui connaissent le plus d’indicateurs, mais ceux qui sauront :

  • interpréter les signaux générés par les modèles,
  • poser les bonnes questions,
  • comprendre les limites des algorithmes,
  • réunir vision stratégique et puissance computationnelle.

L’IA ne fait pas disparaître l’analyse financière elle la réinvente.
Et elle ouvre la voie à une génération d’investisseurs plus informés, plus rigoureux et mieux outillés que jamais.

Catégories
Actualité En vedette Entreprises

Giants veut devenir le plus grand club d’entrepreneurs européens

C’est une ambition inédite à l’échelle européenne : rassembler 1 million de membres, accompagner 10.000 entreprises, en financer 1.000 et faire émerger 100 « géants » d’ici 2050.

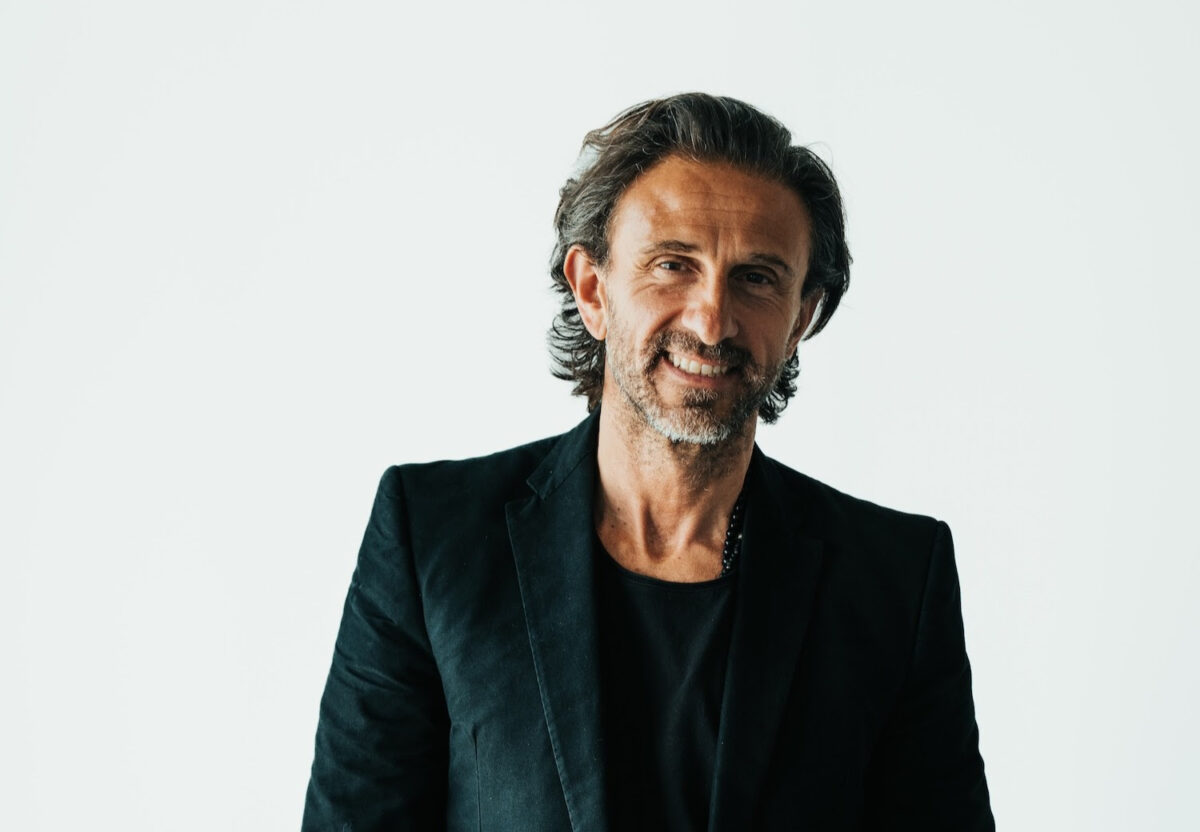
Ce pari visionnaire, c’est celui de Giants, le club international d’entrepreneurs lancé il y a tout juste quelques jours par Jean-Christophe Conticello, figure majeure de l’innovation et de la transformation digitale en Europe.

Giants se présente comme le futur plus grand club d’entrepreneurs en Europe. Mais derrière cette ambition, pas de slogans faciles ou de promesses creuses. Le projet repose sur trois piliers forts : l’énergie positive, la résilience face à l’échec, et une ambition solide, connectée au réel.

Concrètement, Giants proposera des conférences mensuelles dans plusieurs villes européennes, un accompagnement privilégié, des formations en ligne hebdomadaires et une communauté soudée de profils engagés. L’écosystème inclura également des ateliers, des cercles privés, des retraites, des podcasts, des dîners d’affaires, des immersions, des afterworks et des lives exclusifs.

Un lancement fulgurant… et une deuxième conférence prévue 🚀
La première conférence Giants, organisée il y a quelques jours à Bruxelles sur le thème Succès, échec, reconstruction, a rapidement affiché complet (120 personnes). Face à cet enthousiasme, une seconde date aura déjà lieu ce jeudi 20 novembre, toujours au Mix (Bruxelles).

Réveiller l’esprit d’entreprise européen

Giants n’est pas un simple cycle de conférences. C’est une initiative née d’une conviction forte : l’Europe doit retrouver foi en son esprit d’entreprise. Un esprit libre, créatif, responsable, fidèle à ses valeurs humaines. Giants veut réveiller cette énergie qui sommeille dans nos capitales et dans chaque entrepreneur, pour bâtir des entreprises audacieuses, durables et profondément humaines.

Avec Giants, Jean-Christophe Conticello veut fédérer des entrepreneurs solides, lucides, portés par la force du collectif. Loin des modèles d’enrichissement express, il défend une croissance engagée, structurée et profondément humaine.

Une vision internationale qui démarre à Bruxelles

Pourquoi lancer cette nouvelle aventure depuis la Belgique ?

“Parce que c’est ici que j’ai décidé de vivre il y a 18 ans, que mes enfants y sont nés, et que j’ai toujours construit entre Paris, Bruxelles et Amsterdam”, confie Jean-Christophe Conticello. Un lancement bruxellois qui marque donc le point de départ d’un déploiement mensuel dans d’autres capitales européennes, avec une logique de croissance durable, orientée impact.

Catégories
Bourse En vedette Investissement & Stratégies

Analyser une action comme un pro !

Analyser une action est l’étape la plus importante avant d’investir en Bourse. Pourtant, c’est aussi celle que beaucoup de particuliers négligent, se limitant souvent aux “tendances du moment”, aux conseils d’amis ou aux performances passées.

En réalité, analyser une action revient à répondre à trois questions simples :
👉 Qu’est-ce que j’achète ?
👉 À quel prix ?
👉 Et pourquoi maintenant ?

Pour cela, il existe deux grandes approches complémentaires : l’analyse fondamentale et l’analyse technique. Chacune apporte une perspective différente et indispensable pour prendre de bonnes décisions. Même les traders spécialisés utilisent une des deux méthodes


Pourquoi analyser une action ?

Analyser une action va vous permettre de :
✔️ Comprendre la vraie valeur d’une entreprise (LVMH, Airbus etc.)
✔️ Identifier si une action est sous-évaluée ou surévaluée
✔️ Évaluer les risques et les opportunités
✔️ Choisir les bons moments d’achat et de vente
✔️ Construire une stratégie d’investissement solide et cohérente

En résumé : analyser vous permettra à termes de reprendre le contrôle. Investir sans analyser, c’est jouer au hasard surtout si vous souhaitez faire du stock picking.


L’analyse fondamentale : comprendre la vraie valeur d’une entreprise

L’analyse fondamentale vise à estimer la valeur intrinsèque d’une action, c’est-à-dire ce qu’elle vaut réellement, indépendamment des fluctuations de marché à court terme.
Elle s’intéresse à la santé financière, la stratégie, le secteur et le contexte économique général.

Que vous faut-il donc analyser ?

a) Les états financiers
  • Chiffre d’affaires : croissance stable ou en décélération ?
  • Bénéfices (net et opérationnel) : solides ou volatils ?
  • Cash-flow : l’entreprise génère-t-elle réellement du cash ?
  • Bilan : dette, actifs, liquidités.
b) Les ratios financiers

Ces indicateurs transforment des données brutes en signaux d’investissement.

  • PER (Price/Earnings) : mesure la valorisation.
  • P/B (Price/Book) : compare le prix à la valeur comptable.
  • ROE (Return on Equity) : rentabilité des capitaux propres.
  • Debt/Equity : niveau d’endettement.
  • Free Cash Flow : capacité à financer ses projets.

Chaque ratio doit être comparé :
➡️ au secteur
➡️ aux concurrents
➡️ à l’historique de l’entreprise

c) L’analyse du secteur et de la concurrence
  • L’entreprise gagne-t-elle des parts de marché ?
  • A-t-elle un avantage concurrentiel ?
  • Le secteur est-il cyclique, innovant, réglementé ?
d) Le contexte macroéconomique
  • Taux d’intérêt
  • Inflation
  • Cycle économique
  • Évolutions politiques ou géopolitiques

L’objectif final : comparer la valeur réelle estimée de l’entreprise avec son prix en Bourse. Si la valeur est supérieure au prix : l’action peut être sous-évaluée → potentielle opportunité.


L’analyse technique : comprendre le comportement du marché

Contrairement à l’analyse fondamentale, l’analyse technique ne s’intéresse pas aux finances de l’entreprise.
Elle étudie le prix, les volumes et le comportement des investisseurs pour anticiper l’évolution du cours.

🔍 Les éléments clés

a) Les graphiques
  • Tendance haussière ou baissière
  • Supports & résistances
  • Canaux, figures, retournements
b) Les volumes

Un mouvement de prix + un volume important = signal renforcé.

c) Les indicateurs techniques
  • RSI : surachat / survente
  • MACD : momentum
  • Moyennes mobiles : tendance
  • Chandeliers japonais : psychologie du marché

👉 L’analyse technique répond à la question :
“Quand entrer ? Quand sortir ?”

Elle est particulièrement utile pour :
✔️ optimiser le timing
✔️ éviter d’acheter trop haut
✔️ sécuriser des profits
✔️ gérer le risque


Fondamentale vs Technique : faut-il choisir ?

Pas du tout.
Les professionnels utilisent les deux.

Analyse fondamentale = QUOI acheter (et à quel prix)

Vision long terme, compréhension de l’entreprise, identification des opportunités.

Analyse technique = QUAND acheter (et quand vendre)

Timing, gestion du risque, lecture du marché.

Les deux se complètent parfaitement.


Quels outils utiliser pour analyser une action ?

ZoneBourse est l’un des rares outils qui combine analyse fondamentale + analyse technique au même endroit.

Indispensable pour analyser une action de A à Z. Et par ailleurs, nous avons négocié pour vous un prix attractif valable QUE si vous passez par ce lien:

🎁 Réduction exceptionnelle sur ZoneBourse (réservée à nos lecteurs)


Conclusion

Analyser une action est une compétence essentielle pour investir intelligemment. Maîtriser les bases de l’analyse fondamentale et technique vous permettra de :

✔️ éviter les erreurs coûteuses
✔️ mieux comprendre le marché
✔️ construire un portefeuille solide
✔️ identifier les meilleures opportunités au bon moment

Investir, ce n’est pas deviner. C’est analyser, comprendre… puis agir.

Catégories
Banque & Finance En vedette Investissement & Stratégies

Investir comme BlackRock : les secrets clés

En vingt ans, l’investissement n’a plus rien d’un pari instinctif.
Il est devenu une machine froide, guidée par la donnée, la tech et les géants comme BlackRock.

La finance mondiale n’a plus jamais été la même. Ces acteurs ne se contentent plus d’investir ; ils orientent désormais la manière dont le monde investit.

Avant de plonger dans le sujet, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
Vous aussi, rejoignez la plateforme dès aujourd’hui via notre lien ci-dessous pour démarrer votre investissement.

L’investissement selon BlackRock : une vision à long terme

Fidèle aux principes de la gestion passive, BlackRock privilégie une approche fondée sur la diversification mondiale. L’objectif n’est pas de prédire les marchés, mais d’en reproduire la performance de manière disciplinée. Actions, obligations, immobilier, infrastructures, marchés émergents : chaque classe d’actifs a sa place dans une architecture de portefeuille pensée pour durer.

Cette vision s’appuie sur un principe simple : investir n’est pas une course de vitesse, mais une épreuve d’endurance. La patience et la constance priment sur le timing ou la spéculation. Chaque décision est calibrée, mesurée, ajustée au risque et à la volatilité. C’est cette rigueur qui permet à BlackRock de traverser les crises tout en captant la croissance mondiale sur le long terme.

Les mégaforces : le pari de 2025

Dans son rapport “2025 Midyear Global Outlook”, BlackRock redéfinit les axes de sa stratégie autour de trois grands piliers : une lecture tactique du présent, une recherche délibérée d’opportunités de rendement en dehors des modèles macroéconomiques classiques et un engagement clair envers les mégatendances qui façonnent l’avenir. Parmi elles, l’intelligence artificielle, la transition énergétique et la fragmentation géopolitique occupent une place centrale. BlackRock ne se contente plus d’observer les transformations du monde : elle investit au cœur de celles-ci.

Les ETF : la pierre angulaire de la finance moderne

BlackRock est à l’origine de la marque iShares, la plus vaste gamme d’ETF au monde. Ces produits ont révolutionné la manière d’investir en permettant d’acheter, en un clic, un panier d’actions ou d’obligations répliquant les grands indices comme le S&P 500, le CAC 40 ou le MSCI World. Là où un fonds actif facture souvent plus de 1 % de frais annuels, un ETF coûte parfois moins de 0,1 %. Le message est limpide : moins de frais, plus de performance.

Cette simplicité a séduit une nouvelle génération d’investisseurs, notamment les jeunes, attirés par la transparence et la facilité d’accès. Grâce à des plateformes comme Trade Republic, Degiro ou Etoro, investir sur les marchés n’a jamais été aussi simple. Les ETF sont devenus les briques de base de l’investissement moderne, accessibles à tous, partout.

La discipline avant tout

Investir comme BlackRock ne signifie pas disposer de milliards, mais adopter une philosophie claire. Tout commence par la définition d’un horizon de placement cohérent court, moyen ou long terme et par une diversification intelligente du portefeuille. L’investisseur avisé évite de concentrer ses risques sur une seule action ou un seul secteur. Il investit régulièrement, sans chercher à anticiper les variations du marché, et garde la tête froide en période de volatilité.

L’objectif n’est pas de battre le marché, mais d’y participer avec constance, en minimisant les coûts et en maximisant la discipline. C’est cette régularité, plus que le talent, qui fait la différence sur la durée.

Les marchés privés : le nouveau terrain de conquête

Alors que les ETF ont démocratisé la finance mondiale, les marchés privés représentent aujourd’hui le nouveau relais de croissance de BlackRock. En 2024, le géant américain a accéléré son expansion dans ce domaine avec plusieurs acquisitions majeures : Global Infrastructure Partners et HPS Investment Partners, pour un montant total de 25 milliards de dollars, ainsi que Preqin, société britannique spécialisée dans les données financières, pour 3,2 milliards de dollars.

Ces opérations permettent à BlackRock de renforcer sa présence dans des secteurs à forte rentabilité, comme le crédit privé ou les infrastructures, tout en diversifiant ses sources de revenus. Ce segment attire d’autant plus l’attention que les banques, soumises à des réglementations plus strictes, se retirent progressivement du financement direct des entreprises. BlackRock, grâce à sa taille et à son expertise, se positionne comme un acteur central de cette nouvelle finance non bancaire.

Cependant, ce virage vers les marchés privés s’accompagne de défis. L’incertitude politique, notamment aux États-Unis, et les changements réglementaires peuvent ralentir cette dynamique. Mais pour Rob Kapito, président de BlackRock, “le meilleur de BlackRock est encore devant nous”.

Aladdin : le cerveau de la finance mondiale

Derrière la puissance de BlackRock se cache une infrastructure technologique sans équivalent : Aladdin, acronyme de “Asset, Liability, Debt and Derivative Investment Network”. Véritable colonne vertébrale du groupe, cette plateforme gère en temps réel les portefeuilles, les risques et les transactions de milliers d’investisseurs institutionnels à travers le monde.

Grâce à l’intelligence artificielle, au machine learning et au big data, Aladdin peut analyser des millions de données, simuler des scénarios de marché et anticiper les risques systémiques. Cette puissance analytique ne bénéficie pas seulement à BlackRock : la société loue également l’usage de la plateforme à d’autres institutions financières, ce qui en fait à la fois une source de revenus et un outil d’influence.

Dans un monde où l’information est devenue le capital le plus précieux, Aladdin s’impose comme le cerveau invisible de la finance mondiale.

Un monde redéfini par la gestion passive

L’essor des ETF et de la gestion passive a bouleversé l’équilibre de la finance mondiale. Les gérants actifs, autrefois rois du stock-picking, doivent désormais justifier leurs frais face à la performance et à l’efficacité des stratégies indicielles. Beaucoup se réinventent en lançant leurs propres ETF thématiques, centrés sur l’intelligence artificielle, le climat, la santé ou la cybersécurité. D’autres misent sur la gestion quantitative et l’analyse de données massives pour conserver leur avantage.

La frontière entre gestion active et passive s’estompe progressivement. Les deux approches se mélangent, se complètent et donnent naissance à un nouvel écosystème d’investissement, plus fluide et plus technologique.

Les risques d’un monde trop indexé

Si les ETF ont démocratisé la finance, ils ne sont pas exempts de risques. Leur succès a tendance à uniformiser les comportements : tout le monde investit dans les mêmes entreprises, amplifiant ainsi les bulles spéculatives. La concentration du pouvoir entre les mains de quelques acteurs BlackRock, Vanguard et State Street pose également des questions de gouvernance mondiale. Enfin, en cas de panique sur les marchés, les flux massifs d’ETF pourraient accentuer la chute des actifs sous-jacents, créant un risque systémique inédit.

L’investissement passif, en apparence neutre, façonne désormais activement les marchés et l’économie mondiale.

Vers un nouvel âge de l’investissement

Investir “comme BlackRock” ne signifie pas copier ses portefeuilles, mais adopter sa philosophie : rigueur, diversification, vision à long terme et gestion du risque. Grâce aux ETF, cette approche autrefois réservée aux institutions est désormais accessible à tous.

La révolution initiée par BlackRock dépasse la seule sphère financière. Elle marque une transformation culturelle profonde, celle d’une génération d’investisseurs plus autonomes, plus disciplinés et mieux informés. Dans ce nouveau monde, la finance n’est plus un privilège c’est un outil au service de la stratégie, de la patience et de l’intelligence collective.

Catégories
Banque & Finance En vedette Monde Nos analyses

L’Europe n’est pas la France, et heureusement.

Qu’il est difficile, pour nous Français, d’imaginer que les choses sont nettement en train de s’améliorer en Europe. Alors que nous sommes englués dans nos querelles politiques, la croissance du Vieux continent s’accélère et les perspectives s’éclaircissent. Sur le plan boursier, cette amélioration devrait tirer dans son sillage le segment des petites et moyennes entreprises. 

La France a un incroyable talent

Si nos politiques ont un talent, c’est bien celui de rendre le futur complètement illisible. Bien malin qui peut savoir où toutes ces manœuvres, ces tentatives de tirer la couverture à soi, ces propositions de mesures aussi « inventives » que farfelues vont nous mener.

La seule certitude c’est que ce manque de visibilité impacte l’économie dès aujourd’hui. Les décisions d’investissement sont, très logiquement, repoussées dans l’attente d’y voir plus clair. Cela se traduit dans les chiffres : l’activité manufacturière française reste en contraction au mois d’octobre, les commandes et la production reculent de nouveau. Les indicateurs PMI de la semaine dernière en font la démonstration.

Le PMI est un excellent indicateur de la santé économique : au-dessus de 50 il indique une expansion de l’activité dans les six prochains mois, en-dessous, une contraction.

Le PMI composite français est passé de 48,1 en septembre à 46,8 en octobre, bien en-dessous des attentes.

La croissance reflète logiquement ce marasme. Si le troisième trimestre a agréablement surpris (+0,5 %), elle s’explique principalement par un effet d’aubaine sur les exportations (aéronautique et défense). La consommation des ménages est en berne et l’épargne est au plus haut. Les économistes les plus optimistes attendent désormais une croissance de 0,7 % en France en 2025, soit un net ralentissement par rapport à 2024 (+1,2 %). Le tout avec une Banque Centrale accommodante et un déficit toujours largement supérieur à 5 %.

La locomotive allemande redémarre

Heureusement l’herbe est plus verte de l’autre côté du Rhin. C’est l’excellente nouvelle de ces derniers trimestres : l’Allemagne a décidé d’activer l’arme budgétaire et a annoncé un ambitieux plan de relance de plus de 1 000 milliards d’euros, destiné à renforcer ses infrastructures et ses capacités de défense.

Si les impacts principaux devraient se faire ressentir en Allemagne (et pour le reste de l’Europe) à partir de 2026, la croissance repart, notamment grâce aux prises de nouvelles commandes qui accélèrent.

L’indice PMI composite est de 53,8 et retrouve ses niveaux de mai 2023. Surtout, les données indiquent une accélération de la croissance du PIB : passant d’une décroissance au deuxième trimestre de 0,2 %, à une croissance de 0,5 % au troisième trimestre et l’anticipation d’une croissance de 1,2 % au quatrième trimestre.

Ce rebond de la première puissance économique de l’Europe devrait entraîner tout le continent.

Les Cochons contre-attaquent

Souvenez-vous de l’acronyme PIIGS (Portugal, Italie, Irlande, Grèce et Espagne), volontairement méprisant, qui avait été utilisé pour regrouper les mauvaises élèves de la fin des années 2000.

Ces pays étaient enfoncés dans une crise profonde, avec des déficits records et une croissance en berne. Ils étaient regardés de haut par les locomotives françaises et allemandes de l’époque, leurs travailleurs étaient jugés « paresseux et corruptibles ».

Quinze ans plus tard, la situation est tout autre. Leur revanche est éclatante. La croissance annualisée entre 2018 et 2024 des PIGS a été en moyenne de 1,7 %, contre 1,1 % pour la France et 0,3 % pour l’Allemagne. Ce sont ces pays qui ont tiré la croissance de la zone euro ces dernières années et cela devrait de nouveau être le cas en 2025 et 2026.

Comment jouer le redémarrage de l’Europe en Bourse ?

Le redressement attendu de l’Allemagne, combiné au dynamisme des pays d’Europe du Sud, met fin à la plus longue phase de contraction du PMI manufacturier depuis la Seconde Guerre mondiale.

L’indicateur a passé plus de 3 ans (depuis juillet 2022) en-dessous de 50, donc en phase de contraction. Du jamais vu. Il est revenu à 50 au mois de septembre dernier.

Mais pourquoi est-ce important ?

Le PMI manufacturier européen est un excellent prédicteur de la performance relative des Small Caps par rapport aux Large Caps en Europe. Ces petites valeurs sont à la fois plus industrielles et davantage exposées à leur économie régionale que leurs grandes sœurs, beaucoup plus internationales.

La contre-performance des Small Caps ces dernières années s’explique donc très bien grâce à cet indicateur.

Investir dans les Small Caps européennes aujourd’hui, c’est donc investir dans une classe d’actifs qui :

  • A connu une surperformance historique par rapport aux autres classes d’actifs
  • A sous-performé ces trois dernières années en raison du ralentissement économique européen
  • Est pleinement exposée au rebond d’activité à venir
  • Offre une valorisation nettement inférieure à sa moyenne historique

Dans ce contexte, Erasmus AM, spécialiste des Small & Mid Caps européennes, lance Erasmus Dynamic Leaders 2030, un fonds fermé sur 5 ans, agréé ELTIF par l’AMF qui a pour vocation d’investir et d’accompagner les Small & Micro caps les plus prometteuses en Europe afin de permettre à ses clients de s’exposer, dès 20 000 euros, à la fois au rebond de la croissance européenne et à la revalorisation de cette classe d’actifs.

Un Webinaire de présentation destiné à tous sera animé par l’équipe de gestion le 17 Novembre prochain à midi : inscription sur ce lien.

Catégories
Economie En vedette Monde Nos analyses

Qatar : un nouveau hub mondial de l’innovation

Au cœur du golfe, le Qatar se réinvente. Loin de se contenter de son statut de puissance énergétique, le petit État ambitionne de devenir un carrefour technologique entre l’Asie, l’Europe et l’Afrique. Une métamorphose pensée pour asseoir son influence au-delà de ses frontières.

Avant de plonger dans le sujet, un grand merci à notre sponsor Trade Republic pour son soutien 🤝
Vous aussi, rejoignez la plateforme dès aujourd’hui via notre lien ci-dessous pour démarrer votre investissement.

Dans les coulisses d’une métamorphose

En quelques décennies, le Qatar a accompli une ascension fulgurante. Ce minuscule territoire du golfe persique, coincé entre l’Arabie saoudite et les Émirats arabes unis, est passé d’un désert marginalisé à une puissance financière d’envergure mondiale.

Son fonds souverain, la Qatar Investment Authority (QIA), gère près de 520 milliards de dollars d’actifs, investis aussi bien dans l’immobilier de luxe que dans des groupes stratégiques comme Volkswagen, Barclays ou TotalEnergies.

Mais Doha veut aller au-delà de l’investissement patrimonial : le nouvel objectif est de convertir la richesse financière en puissance technologique. Cette stratégie s’appuie sur plusieurs leviers notamment les infrastructures numériques, l’éducation, l’innovation et la diplomatie économique pour faire du Qatar un acteur central de la “nouvelle route des données” entre les continents.

La position géographique du pays constitue un atout majeur. Membre de l’International Air Services Transit Agreement, il dispose d’un espace aérien stratégique, traversé par les principales lignes commerciales reliant l’Est et l’Ouest.

Depuis la levée du blocus de 2017, Doha a su transformer cette contrainte en opportunité : ouverture économique, développement du transport aérien via Qatar Airways, et construction d’un écosystème logistique et numérique intégré. Le Qatar se rêve désormais en plaque tournante du commerce, du transit et de la connectivité dans le golfe.

Des milliards pour réinventer le désert

Le numérique est la nouvelle arme du Qatar. L’émirat investit massivement pour transformer un environnement aride en terrain fertile pour l’innovation.

Le partenariat stratégique de 1,6 milliard de dollars avec Huawei illustre cette volonté : il couvre la 5G, la santé connectée, la cybersécurité et l’agriculture intelligente, autant de domaines qui visent à améliorer la qualité de vie tout en diversifiant l’économie.

Cette vision se traduit par des projets concrets : la création d’un centre FinTech national pour moderniser la finance islamique, la numérisation du système de santé afin d’optimiser les soins, et le développement d’Agrico, première licorne agricole du pays, qui utilise des technologies de culture hors-sol et de gestion hydrique adaptées au climat désertique.

Parallèlement, le projet “Fibre in the Gulf”, un câble sous-marin de 2 000 km réalisé avec Alcatel Submarine Networks, connectera sept pays de la région d’ici 2027. Enfoui à plus d’un mètre et demi sous le fond marin, il garantira une sécurité numérique accrue et renforcera la souveraineté digitale du golfe. Ce projet positionne le Qatar comme pivot de la connectivité régionale un enjeu stratégique dans un monde où la donnée est devenue la principale ressource.

Le fonds souverain à la manœuvre

Au cœur de cette dynamique, le Qatar Investment Authority (QIA) occupe une place centrale. Créé en 2005, ce fonds souverain gère les excédents financiers issus principalement des revenus du gaz et du pétrole, avec pour mission de préserver et de faire fructifier la richesse nationale sur le long terme.

Il incarne la volonté du Qatar de transformer ses ressources naturelles en actifs durables, capables d’assurer la stabilité économique des générations futures. Longtemps concentré sur les placements traditionnels immobilier, actions internationales, grands groupes industriels le QIA a engagé un virage stratégique vers la diversification et l’innovation.

En 2025, il a lancé huit sociétés de capital-risque et injecté 500 millions de dollars dans un programme “fonds de fonds” destiné à soutenir les jeunes pousses régionales, tout en mobilisant un milliard de dollars supplémentaires pour dynamiser l’écosystème des start-up au Moyen-Orient et en Afrique du Nord.

À l’international, le QIA poursuit une stratégie d’investissement ambitieuse : il prévoit 10 milliards d’euros d’investissements en France d’ici 2030, ciblant des secteurs à fort potentiel comme l’intelligence artificielle, la santé, l’aérospatial et la transition énergétique.

Déjà actionnaire de groupes majeurs tels que LVMH, TotalEnergies, Lagardère ou Vivendi, le fonds élargit désormais son portefeuille vers les technologies émergentes et les entreprises innovantes, confirmant sa position d’acteur global de la transformation économique.

L’intelligence artificielle comme boussole

Au cœur de cette stratégie, une priorité : l’intelligence artificielle. Le Qatar veut devenir le leader de l’IA arabophone grâce à l’Arabic AI Initiative, un programme de recherche et de développement visant à créer des modèles linguistiques et culturels adaptés au monde arabe.

Cette initiative ne vise pas seulement à combler un vide technologique : elle participe à la souveraineté numérique du pays, en réduisant la dépendance vis-à-vis des modèles occidentaux.

L’IA s’intègre déjà dans plusieurs secteurs clés : la santé, avec la détection précoce des maladies chroniques ; l’énergie, avec la gestion intelligente des réseaux ; ou encore la cybersécurité, devenue une priorité nationale.

L’objectif affiché est ambitieux : faire de l’IA un moteur d’innovation éthique, responsable et aligné sur les valeurs culturelles locales.

Les paris sectoriels du futur

De l’hydrogène vert à la finance islamique numérique, le Qatar veut se positionner sur des segments où innovation et identité se rejoignent. Le pays mise sur :

  • la capture du carbone et les réseaux énergétiques intelligents,
  • les biotechnologies agricoles adaptées au climat désertique,
  • la télémédecine, la santé connectée et le sport tech,
  • la cybersécurité et l’IA souveraine,
  • et des villes intelligentes pensées pour le bien-être et la durabilité.

Les défis d’un géant en construction

Cette métamorphose, ambitieuse et méthodique, illustre la volonté du Qatar d’allier richesse, savoir et éthique. En plaçant la finance islamique, l’innovation et l’éducation au cœur de son développement, l’émirat façonne un modèle où la prospérité s’appuie autant sur la connaissance que sur le capital. Si ce pari réussit, Doha pourrait bien devenir la référence d’une nouvelle modernité arabe, fondée sur la responsabilité, la foi et l’intelligence économique.