Alors que nous sortons petit à petit de la crise de la Covid19 qui a fortement ralenti l’économie mondiale, une autre menace pointe le bout de son nez. Cette menace, c’est l’inflation !
L’inflation représente une augmentation généralisée des prix des biens la consommation et des services. Elle est exprimée en pourcentage et sur une durée de 12 mois (on parle alors d’« inflation annuelle »).
Pour la calculer, les économistes se basent sur l’indice des prix à la consommation (CPI en anglais) qui regroupe le prix des produits à usage quotidien (ex. l’alimentation), des biens durables (ex. les électroménagers et les vêtements), et des services (ex. assurances ou transports en commun). L’augmentation sensible d’un seul secteur n’est pas suffisante pour parler d’inflation.
Les conséquences de l’inflation sur votre argent sont nombreuses :
Elle diminue le pouvoir d’achat pour chaque euro possédé (un euro demain vaudra moins qu’un euro aujourd’hui).
Les ménages sont incités à faire travailler leur argent plutôt qu’à le déposer sur un compte réglementé (0,11 %/an en Belgique)
Elle exerce une pression sur les prix et les salaires, qui doivent augmenter pour s’adapter au coût de la vie.
le poids d’une dette contractée diminue avec le temps, ce qui est très utile pour les pays fortement endettés.
Il existe d’autres phénomènes, plus graves, liés à l’inflation
L’hyperinflationreprésente une hausse trop rapide des prix par rapport aux salaires, qui n’arrivent plus à suivre. L’exemple le plus marquant est celui de l’Allemagne des années 20 où le prix du pain augmenta de 2000 % en quelques mois.
La déflationconcerne une baisse généralisée des prix et un frein sévère à la croissance économique. Cela est causé par des consommateurs qui retardent leur achat, car ils considèrent que les prix peuvent encore diminuer.
La stagflation représente une inflation combinée à une stagnation de la croissance. Dans ce cas, les prix continuent d’augmenter sans qu’il y ait d’effet bénéfique pour l’économie.
Les marchés financiers sont attentifs aux chiffres publiés chaque mois. Les milliards injectés par les banques centrales, la reprise des activités commerciales et l’augmentation du coût des matériaux de base auront un impact important sur la courbe de l’inflation.
⚠️ Le risque est une surchauffe de l’économie, suivie d’une intervention des banques centrales (hausse des taux à court terme) et d’une baisse des marchés financiers. Notez que tant les actions que les obligations sont affectées négativement par une telle augmentation.
Avant toute chose, vous devez savoir que cette chronique devait paraître la semaine passée. Elle débutait sur les différents qualificatifs élogieux associés par les investisseurs à Elon Musk. « Trop cool », « visionnaire », « Iron Man », les superlatifs ne manquaient pas pour décrire un homme qui représentait pour certains la meilleure version du capitalisme.
Le premier changement dans cette chronique est le titre. Moi qui pensais mettre certains fans en garde sur leur amour aveugle envers l’excentrique milliardaire, ce dernier s’est chargé de rompre l’idylle en quelques tweets.
Seconde modification, le temps utilisé lors la rédaction. Si j’écris au passé et non plus au présent, c’est parce qu’en l’espace d’une semaine, Elon Musk est passé du statut de « porte-étendard » à « ennemi public numéro 1 ».
Enfin, les frasques récentes du patron de Tesla et leurs conséquences sur le marché des cryptos (toujours en ébullition à l’heure actuelle) nous poussent à prendre du recul, à être pragmatiques et à nous poser cette question : Elon Musk est-il encore un ami ?
Avant de commencer cette chronique en deux parties, replaçons le contexte. D’un côté, vous avez l’émergence d’une monnaie alternative, le Bitcoin, et de l’autre l’ascension d’un des entrepreneurs les plus talentueux de sa génération, le Sud-Africain Elon Musk. Deux destins en apparence éloignés, mais qui ont beaucoup en commun.
L’essor des cryptos
L’histoire de la cryptomonnaie est complexe. Pour certains, l’année 2008 est l’année la plus importante, car elle est celle de la naissance du Bitcoin par Satoshi Nakamoto (un pseudonyme pouvant regrouper plusieurs personnes). Cependant, des discussions autour de la création d’une monnaie alternative, véhiculée par internet et totalement émancipée des banques centrales, ont déjà eu lieu vers la fin des années 90.
Le Bitcoin voit le jour dans un contexte macroéconomique compliqué. Nous sommes en pleine crise financière et les banques sont désignées comme les coupables d’alimenter un système de plus en plus avide d’argent. Les banques centrales sont également critiquées pour le pouvoir qu’elles ont sur l’économie, pouvant user à tout moment de leur autorité pour mettre fin à la croissance. Des reproches que la jeune cryptomonnaie promet d’effacer en proposant aux investisseurs un « vrai » changement. Celui-ci sera porté par la technologie sous-jacente que le Bitcoin embarque, la Blockchain, qui sera vue comme LA véritable révolution.
Blockchain : Selon la plateforme BlockchainFrance.fr, la Blockchain est « une technologie de stockage et de transmission d’informations, transparente, sécurisée, et fonctionnant sans organe central de contrôle. Associée à une monnaie numérique, elle permet d’enregistrer l’ensemble des transactions effectuées avec cette monnaie » (1). Cela passe par plusieurs étapes : 1. envoi d’un Bitcoin par A, 2. regroupement des transactions en un bloc, 3. validation de ce bloc par le réseau, 4. ajout du bloc à la chaîne (Blockchain) et enfin, 5. réception du bitcoin par B.
Cet engouement autour du Bitcoin créa la première bulle des cryptomonnaies. Les ingrédients étaient les mêmes qu’aujourd’hui : des économistes célèbres qui émettent des doutes sur cette monnaie digitale, des banques centrales qui avertissent les investisseurs sur les éventuels dangers, des pays et entreprises qui interdisent purement et simplement l’utilisation ou la détention de cryptomonnaies…
Au 11 décembre 2017, le Bitcoin était affiché à 16 381 $, record absolu pour à l’époque. Une année plus tard, il avait perdu 83 % de sa valeur pour atteindre 2 840 $. Le monde financier croyait en avoir fini avec les monnaies numériques sans se douter, au contraire, que ce n’était que le début d’une nouvelle ère des cryptomonnaies.
En parallèle, d’autres spécimens virent le jour. On ne parlait plus uniquement du Bitcoin, mais également de l’Ethereum, Litecoin, XRP, VeChain et même du Dogecoin. Chacune d’entre elles apportait une nouvelle touche d’innovation dans un écosystème déjà bien en place.
Plus largement, les cryptomonnaies ont ouvert la voie à une multitude d’actifs digitaux interchangeables et non centralisés. Au point d’inciter les banques centrales à imaginer et concevoir leur propre monnaie digitale.
L’innovation selon Musk
En parallèle, la communauté Tech se prit d’affection pour un jeune entrepreneur qui a la réputation de transformer tout ce qu’il touche en or. Elon Musk a su maîtriser très tôt le langage informatique, créant un jeu vidéo à 12 ans. (Même si je ne retracerai pas ici toute son histoire (nous en ferons une chronique dédiée), je souhaite quand même rappeler à quel point les entreprises qu’il a créées étaient innovantes pour leur époque).
⁃ 1995 : Zip2 – objectif : aider les médias à se développer sur internet. Elle fut vendue en 1999 pour 307 millions de dollars.
⁃ 1999 : Xcom – objectif : proposer des services bancaires en ligne. L’entreprise s’associera avec son concurrent pour devenir PayPal. Elle sera vendue en 2002 à Ebay pour un montant de 1500 millions de dollars.
⁃ 2002 : Space X – objectif : Relancer la conquête spatiale et fonder une colonie sur Mars. En 2021, Space X devient la première société privée à envoyer des astronautes vers la station spatiale internationale.
⁃ 2004 : Tesla – objectif : Démocratiser la voiture électrique et se débarrasser des énergies fossiles. Il en deviendra le Directeur général en 2008.
⁃ 2012 : Hyperloop – objectif : révolutionner les transports en commun.
⁃ 2016 : Neuralink – objectif : Dépasser les barrières physiques de l’intelligence humaine grâce à l’intelligence artificielle.
Il a également fondé d’autres sociétés, moins innovantes, mais tout aussi prometteuses (ex. Powerwall), et parfois inutiles (the Boring Company).
Les entreprises innovantes créées par Elon Musk.
Rencontre pas si hasardeuse que cela
Les deux futurs tourtereaux, les cryptomonnaies et Elon Musk, progressaient petit à petit. Le premier s’échangeait entre membres de la communauté geek, son côté discret et anonyme favorisant également le blanchiment d’argent pour le compte d’organisations criminelles. Le second fit de plus en plus la une des médias, l’opinion publique tenant en très bonne estime l’excentrique milliardaire.
De son côté, les résultats des entreprises d’Elon Musk avaient du mal à convaincre les marchés. Aux yeux des traders, la révolution attendue était soit trop faible, soit trop lente à se concrétiser. Pire, Tesla était dans le viseur des vendeurs à découvert (short) qui étaient à l’affut du moindre faux pas.
Fatigué et armé de son plus beau smartphone, Elon Musk enchaîna les tweets pour dire tout ce qui lui passa par la tête. Ainsi, il qualifia la Securities Exchange Commission (SEC), le gendarme de la bourse américaine, de « Commission d’enrichissement des vendeurs à découvert »(2), ce qui lui vaudra une amende de 20 millions de dollars et son poste de président de l’entreprise. Le 7 août 2018, il annonça même son envie de retirer Tesla de la bourse grâce à l’aide d’un fonds souverain arabe. Il se rétracta par la suite, créant une colère chez les investisseurs (qui ont perdu de l’argent) et une enquête par la SEC. (3)
Bref, Elon Musk était las d’être la cible des vautours et de ne pas pouvoir y répondre librement (je passe sur l’épisode où Musk fume du cannabis en direct à la radio…). Dans un marché réglementé, les prises de paroles des PDG ont un impact considérable sur la valeur boursière de l’entreprise, surtout si l’on représente l’histoire de celle-ci. Mark Zuckerberg, Jeff Bezos, Sundar Pichai, Satya Nadella, et bien d’autres ne peuvent dire ouvertement ce qu’ils pensent, au risque de mettre en péril leur empire.
Pour Musk, les cryptomonnaies avaient de nombreux atouts, un moyen de changer le monde financier, une technologie qui n’était encore qu’un diamant brut, mais surtout une grande liberté d’action (en l’absence de réglementation). C’est décidé, le milliardaire avait trouvé son nouveau terrain de jeu…
Conclusion
Il nous est difficile d’imaginer le monde de demain, surtout lorsque les changements se font à une vitesse folle. Henry Ford, l’inventeur des voitures Ford, aimait dire que « s’il avait demandé aux gens ce qu’ils voulaient, ces derniers lui auraient répondu des chevaux plus rapides ». Elon Musk est dans ce même Mindset, lui qui avait déjà imaginé, avec X.com/PayPal, une autre version du monde bancaire.
Les cryptomonnaies font partie du changement attendu dans le secteur financier. Cependant, dans leur état actuel, avec une très forte volatilité, des pertes ou des vols, du blanchiment d’argent, elles donnent des raisons aux craintes qui lui sont associées. Et si quelqu’un leur apportait une légitimité ? Et si quelqu’un, fin connaisseur de la technologie, pouvait dompter cette monnaie ? Et si quelqu’un pouvait offrir une chance aux petits investisseurs de gagner beaucoup d’argent ? Pour cela, il faudrait être « cool », « visionnaire », un peu comme Tony Stark dans Iron Man. Un seul homme incarne tout cela. Il est prêt à mettre son costume de héros et annoncer son objectif : To the moon.
Ne ratez pas la seconde partie de l’article : Cryptos et Musk, je t’aime, moi non plus !
« The land of opportunity », c’est cette image que beaucoup ont des États-Unis. Il est clair que ce pays a vu naître des mastodontes de notre quotidien, comme Facebook, Amazon, Ford, Microsoft. Ce pays où l’impossible peut devenir réel, à coup de millions de dollars. Ayez juste une bonne idée, le reste viendra. C’est ce que croyait Elizabeth Holmes, qui fonda l’une des startups les plus prometteuses pour la médecine, Theranos.
Révolutionner le monde de la santé
Elizabeth Holmes est née le 3 février 1984 à Washington. Très jeune, elle se passionne pour la technologie et la chimie, des études qu’elle tentera de suivre avant d’abandonner.
Durant l’été 2002, Holmes fit un stage à Singapour où elle testa des échantillons sanguins potentiellement atteints par le SRAS, une forme de coronavirus. Jugeant les méthodes archaïques, elle était persuadée de pouvoir proposer quelque chose de mieux.
L’étudiante de Stanford, alors fraîchement entrée dans la vingtaine, fit preuve d’un esprit entrepreneurial et d’une vision remarquable : elle œuvra à la création d’un outil qui révolutionnerait l’analyse sanguine et délivrerait des médicaments en temps réel. Selon elle, sa technologie permettrait de réduire sensiblement les délais d’analyse en laboratoire.
Un an plus tard, Elizabeth Holmes quitta Stanford, sans son diplôme, mais les étoiles plein les yeux. Elle s’installa à Palo Alto (Californie), où l’impossible devient réalité. C’est le début de la société Theranos.
Le rêve de Theranos
Theranos prend vie sur une idée simple : recueillir un maximum d’informations à partir de quelques gouttes de sang, et ce en quelques minutes seulement.
Jusque-là, les analyses se faisaient sur plusieurs jour, réparties parfois sur plusieurs laboratoires. L’avantage concurrentiel de Theranos tenait dans sa capacité à centraliser les données et à gagner du temps.
Les promesses étaient belles et le charisme de la fondatrice conquit de nombreux investisseurs. Entre 2003 et 2015, la société enchaîna les tours de table à la recherche de capitaux, jusqu’à atteindre une valorisation de 9 milliards de dollars en 2014, faisant d’Holmes la plus jeune milliardaire dans la catégorie « self-made female ».
Cela fut rendu possible grâce à une communication soignée et un engouement des médias. La jeune CEO pratiqua à merveille l’art de la vente, tout en gardant un voile opaque sur sa technologie. Elle joua même de sa fascination pour Steve Jobs en copiant son style, il n’en fallait pas plus aux journaux pour voir en Theranos le nouvel Apple.
Le début des ennuis
Si d’un côté les choses semblaient se porter à merveille pour Theranos (la société a signé un partenariat avec la chaîne de pharmacies Walgreens), de l’autre des doutes commençaient à se poser sur la faisabilité du projet.
En effet, malgré de nombreux essais, aucun appareil produit par la startup n’arrivait à atteindre ses objectifs. Soit il ne fournissait qu’un petit nombre de résultats, soit la concurrence faisait mieux. Pire, l’omerta imposée par les dirigeants aux employés empêchait quiconque d’avoir une vision claire sur le projet.
Elizabeth Holmes floua ses partenaires. Elle mentit sur l’origine de ses appareils, sur l’état d’avancement et même sur les résultats. Il devenait de plus en plus évident que la révolution annoncée ne serait pas celle que tous les experts attendaient.
En 2018, le monde d’Elizabeth Holmes bascula lorsque le journaliste du Wall Street Journal, John Carreyrou, publia un livre intitulé « Bad Blood : Secret and Lies in a Silicon Valley Startup ». Cette œuvre est le fruit de longs mois d’enquête dont le but est d’exposer au monde entier la supercherie que serait la nouvelle licorne américaine.
Suite à ces révélations, la fondatrice tenta de sauver les meubles en démentant les faits, en essayant de recadrer son idée et en mettant la pression sur des médecins et journalistes, mais en vain. C’était la fin de Theranos.
La société fut liquidée en septembre 2018 et Holmes fut inculpée de onze chefs d’accusation, dont celui de complot en vue de commettre une fraude. Elle gardera une attitude froide lors de son procès, répondant près de 600 fois « je ne sais » aux questions qui lui seront posées.
Conclusion
Le monde regorge de visionnaires, de talents, de rêveurs, mais très peu ont la chance de voir leurs idées se concrétiser. Elizabeth Holmes s’imaginait que son projet, aussi révolutionnaire soit-il, aboutirait d’une manière ou d’une autre. Elle qui voulait faire partie des Zuckerberg, Jobs, Brandson, elle aura choisi le chemin du mensonge et de la fraude. Au final, la seule chose qui la rapprocha de son idole, Steve Jobs, aura été son pull à col roulé noir.
Parlons Finance vous propose de découvrir un livre ou un film dont le sujet est la finance. Ceux-ci sont choisis pour la qualité de leur réalisation, les notions qu’ils traitent ou leur réputation.
Commençons cette série avec une production américaine sortie en 2011 et réalisée par J.C. Chandor, Margin Call.
Histoire
L’intrigue se déroule en 2008, à l’aube de la crise financière des subprimes. Eric Dale, qui travaille dans une banque d’investissement new-yorkaise, se fait licencier en même temps qu’une grande partie de son étage. Avant de quitter les lieux, il remet à une clé USB à son collègue, Peter Sullivan, et le met en garde sur ce qu’il va découvrir.
En fin de journée, Sullivan travaille sur le projet Dale et comprend le danger qu’encourt la banque sur certains de ses investissements, les Morgage Backed Securities (MBS) ou titres adossés à des créances hypothécaires.
Notion de finance : Les MBS sont des actifs financiers créés sur un principe comptable : lorsqu’une banque prête de l’argent à un client pour un crédit hypothécaire, elle doit également détenir une petite part en fonds propres pour se protéger d’une éventuelle faillite. De ce fait, si elle souhaite augmenter son volume de prêts, elle devra faire de même avec ses provisions.
Pour contourner cette règle, les banques ont créé des produits financiers qui regroupent un ensemble de crédits hypothécaires, assemblés par blocs et notés en fonction de la qualité des emprunteurs. Ainsi, elles commercialisent des actifs et non plus des prêts.
Les supérieurs de Peter Sullivan sont affolés par ce qu’ils voient, les risques pris par la banque sont tellement importants qu’une légère baisse des cours impliquerait une perte plus considérable que la valeur totale de l’entreprise. La faillite est très proche.
Notion de finance : Cette analyse est possible grâce à la VAR, ou Value At Risk, qui est un outil utilisé par les gestionnaires de risque pour déterminer le niveau maximal de perte que pourrait subir un portefeuille sur une période donnée et avec un degré de certitude.
Ce modèle repose sur trois critères, l’horizon (ex. : dans les 12 mois à venir), le niveau de certitude choisi (ex. : 99 %) et la taille de l’échantillon historique (ex. : sur base des 10 dernières années de progression). Il vous donne ce type de réponse « sur base d’un historique de 5 ans et avec une certitude de 99 %, le portefeuille peut perdre, dans les 12 mois à venir, maximum 1 million de dollars si la volatilité dépasse les niveaux prévus par le modèle ».
Cette situation crée une véritable panique et contraint les cadres de la banque à se réunir en urgence, dont le charismatique PDG, John Tuld. Ce dernier, très pragmatique, demande à son équipe de se débarrasser immédiatement de tous les titres toxiques. Cette décision sera contestée en interne, car elle implique de flouer un grand nombre de partenaires de la banque.
Le lendemain matin, le département trading vendra au rabais ses MBS et causera par la même occasion une panique généralisée sur les marchés financiers.
Photo : Margin Call – Before de Door Pictures / Benayora Pictures
Notre avis
Bien qu’elle ne soit pas nommée, la banque au cœur de ce film fait directement référence à Lehmann Brothers. John Tuld (interprété par Jeremy Irons) est d’ailleurs fortement inspiré de Richard Fuld, ancien PDG de Lehmann.
Le film nous montre la brutalité qui peut régner au sein d’une grande banque, chacun ne pensant qu’à sa propre personne. C’est l’addition des individualités qui crée la structure, centrée sur un seul maître, le président. Ce dernier n’a d’ailleurs qu’un rôle, celui d’assurer la pérennité du groupe, quoi qu’il arrive.
Margin Call est volontairement lent, mais arrive à installer un climat de tension tout au long de son histoire. On sait que quelque chose d’important va se passer lorsque le PDG descend par hélicoptère au beau milieu de la nuit. Ajoutez à cela un casting de qualité avec Kevin Spacey, Simon Baker, Zachary Quinto ou Penn Badgley (ma femme m’en voudrait de ne pas le citer), et vous aurez de quoi passer une bonne soirée.
Le film tente de reproduire fidèlement l’univers de la finance, jusqu’à devenir parfois très technique. Les néophytes n’auront pas de mal à suivre, mais pourront lui reprocher un manque d’action. En tout cas, chez Parlons Finance, nous ne pouvons que vous recommander chaudement ce film.
Réalisme : 4/5
Enseignement de la finance : 3/5
Connaissances requises pour comprendre le film : 3/5
As-tu quelques minutes pour comprendre comment optimiser ses ordres en bourse ?
Beaucoup de personnes font l’erreur de croire que la bourse est un marché unique centralisé à une seule adresse, Wall Street. Ils ont doublement tort.
Premièrement, parce que la bourse est avant tout un lieu où se rencontrent l’offre et la demande, plus particulièrement de produits financiers. De ce fait, il existe de multitudes de places boursières dès lors qu’on y retrouve une personne prête à vendre un produit et une autre prête à l’acheter.
Deuxièmement, bien que Wall Street soit un lieu emblématique de la finance mondiale, il ne représente pas la totalité des transactions enregistrées dans le monde. Certes, le New York Stock Exchange (NYSE) et le Nasdaq pèsent pour près de 41 milliards de dollars de capitalisation boursière sur les 89,5 recensés en 2020 (source : World Federation of Exchange).
Un investisseur qui souhaite diversifier son portefeuille va sélectionner des titres répartis sur différents continents et fuseaux horaires. Cela dit, il lui sera très difficile de participer à toutes les séances (il est 1h du matin lorsque la bourse de Tokyo ouvre). Mais alors, comment faire pour passer acheter ou vendre en votre absence ? Cela est possible grâce à l’automatisation des ordres et l’intermédiaire de courtiers.
Le rôle du courtier
Le rôle du courtier est de faciliter les transactions, trouver preneur, et ce, même si le marché est en hausse ou en baisse (c’est le fameux discours du mentor de Jordan Belfort dans « Le loup de Wall Street »). Il appliquera deux règles de priorité, le prix (l’ordre le plus proche de la valeur de l’actif) et le temps (s’il y a deux ordres de même valeur, c’est le premier arrivé qui sera traité).
Pour son activité, le market maker, qui est souvent une institution financière, prendra une commission sur chaque opération.
Le carnet d’ordres
Avant de poser un ordre, quel qu’il soit, vous devez vous assurer qu’une autre personne dans le monde souhaite se séparer ce même actif, c’est ce qu’on appelle la liquidité. Plus un titre est « liquide », plus il est facile à échanger. À l’inverse, si l’engouement est faible, et donc moins liquide, alors il aura du mal à changer de mains.
Le carnet d’ordres regroupe les ordres d’achat et de ventes des investisseurs
Les différents types d’ordre
Les ordres sont des instructions données par le trader au marché. Ils reprennent différents critères comme le type (achat ou vente), la quantité et le prix. Voici une petite liste non exhaustive des ordres en bourse :
À prix limité : Il s’agit d’un ordre d’achat (buy limit) ou de vente (sell limit), qui sera exécuté à un prix déterminé au préalable. Son objectif est de donner aux investisseurs la possibilité de choisir le montant (minimal ou maximal) appliqué.
À tout prix : Dans ce cas, vous souhaitez acheter/vendre un actif à tout prix, peu importe la demande de la contrepartie. De ce fait, vous prenez le risque d’accepter des propositions plus coûteuses.
Exemple : Vous envisagez d’acheter 100 actions ParlonsFinance à tout prix. Un vendeur propose 25 actions à 51 €, un autre 35 à 52 € et un dernier 50 à 53 €. Vous aurez fait l’acquisition à des tarifs différents pour répondre à votre demande de 100 actions.
Au prix du marché : Cet ordre permet d’acheter au « meilleur » prix proposé par le marché (la première offre, souvent très proche du prix réel de l’actif). Son inconvénient est qu’il ne s’active uniquement au meilleur prix, rien d’autre. Cela ne vous garantit pas une exécution complète de votre demande. Exemple : je veux 100 actions PF au prix du marché. Le premier vendeur m’en propose 25 à 51 €. J’en aurai 25 sur 100 puisque les autres offres sont plus chères.
Tout ou rien : comme son nom l’indique, cet ordre ne s’enclenche que si l’unique condition est remplie (prix et quantité). Cela vous permet de garder le contrôle sur le prix d’achat/vente. S’il n’y a pas de contrepartie, l’ordre reste en suspens jusqu’à sa prochaine tentative.
Certains ordres, appelés « à déclenchement », ne peuvent être exécutés que s’ils remplissent des conditions précises :
À l’achat
Le Buy stopest un ordre d’achat (long), qui sera exécuté si le prix fixé est atteint. Anticipant une remontée des cours, il doit être placé au-dessus du prix actuel.
Le Buy limit part du principe que le cours va remonter après avoir chuté quelque temps. Dans ce cas, vous devez placer votre ordre au-dessous du niveau actuel, afin de profiter de l’effet « rebond ».
2. À la vente
Le sell stop ou stoploss est un ordre de vente qui sera exécuté si le prix de l’actif baisse en dessous d’un seuil. Il vous permet de minimiser vos pertes lorsque le marché se déplace dans la direction opposée à votre trade.
Exemple : je mets un Stoploss à 80 % de la valeur de mon titre, afin de me garantir une moins-value maximale de 20 % en cas de baisse des marchés.
Cependant, une forte volatilité peut mettre en difficulté votre stoploss. Si le prix chute brutalement, il se pourrait que l’ordre soit exécuté à un tarif encore plus faible que celui déterminé initialement. Pour éviter cela, les traders peuvent faire appel au stop limit, qui constitue une deuxième soupape de sécurité située à une limite plus basse.
À l’opposé, le sell limit ou take profit vous sert à planifier une porte de sortie à un niveau précis et garantit l’encaissement de bénéfices. Utilisez ce type d’ordre si vous anticipez un renversement du marché.
Le stoploss et takeprofit sont très appréciés sur le marché du Forex (devises), car ils permettent aux traders de préciser le taux auquel ils souhaitent fermer leurs positions.
Les différents ordres à déclenchements
Conclusion
Les meilleurs financiers vous le diront, maîtriser ses ordres est essentiel pour réussir sur le long terme. Que vous soyez un professionnel du trading ou que vous fassiez cela comme hobby, vous devez savoir quand entrer et quand sortir d’un trade. Nous avons abordé les principaux ordres, mais il en existe bien d’autres, comme les ordres séquences, alternatifs ou triples.
Enfin, dans un monde qui ne dort jamais, l’informatique apporte une aide cruciale qui fait toute la différence entre se coucher plus riche ou se réveiller plus pauvre (ou les deux le temps d’une nuit).
As-tu quelques minutes pour connaître l’un des escrocs les plus célèbres de Wall Street, celui qui avait la technique la plus sophistiquée jamais élaborée à ce jour, l’américain Bernard Madoff ?
Il y a des noms qui entrent dans l’Histoire pour différentes raisons. Que ce soit pour la création d’un empire comme Napoléon, une invention qui changera le quotidien de nombreux citoyens comme Gutenberg, une entreprise qui révolutionnera le monde comme Bill Gates ou une découverte qui sauvera des millions d’êtres humains comme Pasteur.
À leur opposé, certains noms sont restés dans la mémoire collective pour des raisons bien douloureuses. Leurs auteurs, parfois convaincus d’agir pour « le bien de tous », ont laissé des traces profondes sur leur entourage.
Parmi eux se trouve un homme qui causera la faillite de nombreuses familles, le financier BernardMadoff.
La création du mythe
Bernard Lawrence Madoff est né le 29 avril 1938 dans le Queens aux États-Unis. Avant de croiser le chemin de la finance, il commença comme installateur de systèmes d’arrosage puis comme maître nageur sur Long Island. Voyant son frère Ralph travailler comme agent de change, Bernard se lança en tant que courtier de petites valeurs mobilières (penny stocks). Il fonda par la suite sa société, la Bernard L. Madoff Investment securities LLC.
Ce que l’on oublie de Madoff c’est qu’il était également un visionnaire. Il a très rapidement compris que l’informatique serait incontournable dans les transactions financières et constituerait un atout majeur pour quiconque s’y intéresserait. De ce fait, il contribua à l’essor du NASDAQ, indice qui reprend les entreprises technologiques les plus importantes des États-Unis. C’est à cette période que le natif du Queens se construisit un réseau de personnes appartenant à la haute finance. La confiance qu’il suscita chez ses pairs lui permit d’accéder à un poste d’exception, président du NASDAQ en 1990.
Adulé de toutes parts, reconnu comme un financier hors pair, donnant de nombreuses conférences sur ses techniques de management, Bernard Madoff était à l’apogée de sa carrière. Et pourtant, dans l’ombre une escroquerie d’une ampleur gigantesque tournait un plein régime. Un danger connu sous le nom de « pyramide de Ponzi ».
« Le fraudeur, au sommet de la pyramide, sollicite un premier investisseur pour une affaire. Pour éveiller sa curiosité, il lui promet un rendement important en peu de temps (ex. doubler la mise). L’investisseur décide alors de verser 1000 $, en espérant recevoir 2000 $ dans un an. Le fraudeur, s’il veut respecter son engagement, doit trouver 1000 $ d’ici douze mois. Puisqu’il ne les réinjecte pas (ou très peu) en bourse, il incite d’autres personnes à rejoindre sa pyramide.
L’argent récolté par les derniers sert à rembourser les intérêts des premiers, et ainsi de suite. Dès lors, on se retrouve dans un système où la croissance est exponentielle, ce qui sera l’une des causes de son effondrement.
Ce système ne s’arrête que lorsqu’un grand nombre de personnes souhaite, en même temps, sortir du fonds. Les premiers chanceux seront remboursés et les derniers constateront qu’il ne leur reste plus rien. Une autre raison peut être le manque de personne à recruter. Puisque de nouvelles arrivées sont nécessaires pour maintenir la pyramide en place, il arrive un moment où le nombre requis dépasse la totalité des habitants sur notre planète ».
Le fonds d’investissement de Madoff reposait sur ce même principe. Les clients recevaient des taux d’intérêt qu’aucun autre Hedge fund ne pouvait prétendre. Peu importe les performances de la bourse, la Madoff Investment securities affichait des résultats impressionnants.
Pour tenir sur la durée, le financier devait sans cesse trouver de nouveaux capitaux. De confession juive, Madoff démarcha d’abord d’autres membres de sa communauté résidant à Palm Beach (lors de parties de golf ou de dîners mondains). Par la suite, ce sont des célébrités qui se sont manifestées suivies d’entreprises et d’institutions financières. La technique de Bernie fut de refuser systématiquement les propositions, jugées « trop faibles », ce qui créera chez les potentiels clients une frustration de ne pas faire partie de l’élite.
Un maître nageur qui coula ses clients
Si cette pyramide a pu tenir autant de temps, c’est parce qu’elle était gérée aussi sérieusement qu’un « vrai » fonds de gestion. Durant des années, les clients recevaient de faux rapports reprenant l’ensemble des transactions effectuées par la société. Personne ne se questionnait sur une probable supercherie sauf quelques traders et journalistes qui mirent en garde le gendarme américain de la bourse, la SEC, en vain.
En 2008, la crise financière des subprimes créa chez de nombreux clients le besoin de récupérer leurs capitaux, mais Madoff ne pouvait répondre à une telle demande. Pour cause, la plupart des sommes reçues servaient à payer les intérêts des placements, d’autres à rembourser les premiers demandeurs, le restant à l’usage personnel de Madoff. Au total, le préjudice s’élèverait à 65 milliards de dollars.
Voyant l’étau se serrer dangereusement, Bernard avoua à ses fils l’arnaque. Il fut arrêté par le FBI et plaida coupable en 2009. La sentence fut donnée à titre d’exemple, 150 années d’emprisonnement. En prison, Madoff était à la fois protégé et menacé par ses codétenus. Certains journalistes rapportaient qu’il avait le monopole sur le chocolat suisse et devait porter un gilet pare-balle lors de ses promenades.
Source : Kathy Willens/AP/SIPA
Conclusion
Madoff est décédé le 14 avril 2021 dans sa prison en Caroline du Nord. Il restera dans l’histoire comme un homme dont le succès fut construit sur une série de mensonges et pour qui l’enrichissement personnel passe par l’appauvrissement de ses proches. Sa famille fut traquée pour les clients, à tel point que son fils Mark se suicida et que son épouse se résigna à vendre tous ses biens. Aujourd’hui, très peu de choses restent du fonds Madoff, beaucoup n’ont pu récupérer leur argent. La vie de cet homme nous rappelle qu’une bulle, aussi grosse soit-elle, finit toujours par exploser.
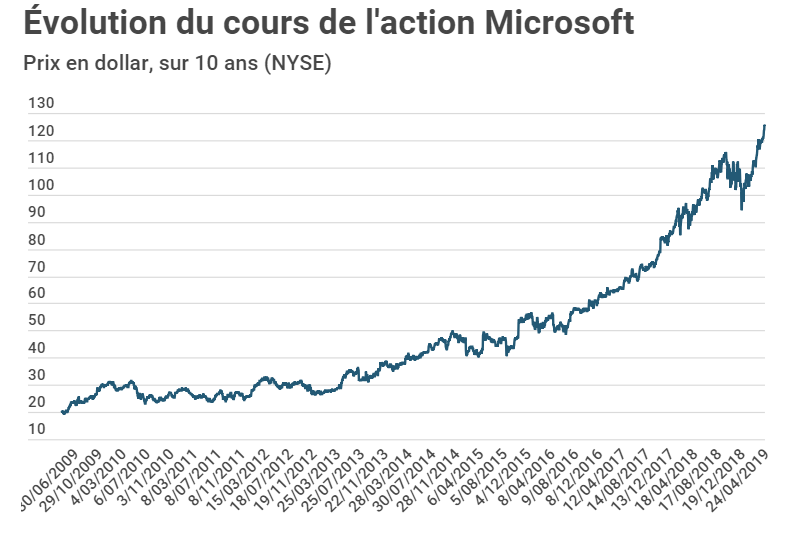
Le groupe informatique Microsoft, fondé il y 44 ans, a dépassé jeudi pour la première fois de son histoire le cap symbolique des 1.000 milliards de dollars de valeur boursière à Wall street grâce à ses résultats trimestriels, succédant à Apple et à Amazon.
A l’ouverture de Wall Street jeudi, le titre Microsoft valait 130,59 dollars grâce à un bond de près de 5%, valorisant l’entreprise à 1.000,7 milliards de dollars en prenant en compte le nombre d’actions en circulation actualisé mercredi.
En effet, Microsoft est la troisième entreprise privée au monde à franchir la barre des 1.000 milliards de dollars de valeur, quelques mois après Apple, qui avait atteint ce seuil plusieurs fois en clôture l’an dernier, et Amazon, qui l’avait touché uniquement en cours de séance en 2018.
D’ailleurs, jeudi, Microsoft était la première capitalisation boursière aux Etats-Unis et dans le monde, devant Apple, avec 976 milliards de dollars, et Amazon, avec 943 milliards.
Le bond de Microsoft observé jeudi a été réalisé grâce à des résultats financiers pour le troisième trimestre de son exercice décalé supérieurs aux attentes des analystes, portés par les services aux entreprises et en particulier l’offre de stockage dématérialisé du géant informatique, où il est en concurrence frontale avec Amazon notamment.
Son bénéfice sur le trimestre clos fin mars est ressorti à 8,8 milliards de dollars, en progression de 19% par rapport à l’année précédente, a indiqué le groupe mercredi.
Ses résultats ont été qualifiés d' »excellents » par les analystes de Canaccord Genuity, ceux-ci ajoutant que « la croissance de l’entreprise continue à être significativement meilleure qu’espéré ».