LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Economie

Vous voulez comprendre les taux d’intérêt négatif en quelques lignes ? Lisez ceci !

Depuis quelques mois, nous parlons constamment des taux t’intérêt négatifs et cela prend une ampleur légitime à l’égard de l’opinion publique. Nous avons décidé de vous expliquer en quoi ça consiste mais également pourquoi les taux sont si historiquement bas.

En effet, depuis toujours, le temps a représenté un coût. Autrement dit, l’intérêt est la somme perçue par le prêteur qui renonce temporairement à l’usage de son argent et préfère le dédier à un placement rémunérateur. Ainsi, le taux négatif est la négation de l’échelle de temps et de l’échelle des risques.

Normalement, c’est le prêteur qui vous demande de l’argent mais aujourd’hui c’est devenu littéralement l’inverse et c’est donc le prêteur qui vous rémunère pour prêter son argent.

Dans l’objectif de pouvoir stimuler l’inflation et la croissance, les banques centrales ont tout d’abord ramené leur taux directeur à zéro. Ensuite, certaines ont fini par prendre en compte et instaurer des taux d’intérêt négatifs. Cette pratique s’est progressivement généralisée, sauf pour les États-Unis, qui ont tendance à pencher pour le rehaussement de leurs taux directeurs.

Le maintien d’une politique de taux nul ou négatif est la dernière tactique des banques centrales disposent pour relancer l’économie. Ainsi, les institutions monétaires cherchent à relancer l’activité en incitant les banques à prêter aux entreprises et aux particuliers. Elles espèrent aussi que cette injection de liquidités soutiendra les prix et écartera le risque de déflation. De plus, cela permettra également aux ménages de consommer plus puisque l’argent qu’ils ont stocké ne rapporte plus grand chose.

Du côté des Etats, ça leur permettent d’emprunter à taux négatifs, ce qui réduit le coût de leur financement et le poids de leur dette.

Si les taux négatifs profitent aux emprunteurs, ils pénalisent en revanche les épargnants, à qui leurs placements rapportent de moins en moins. 

Les emprunts à taux négatifs pénalisent également les banques, dont ils rognent les marges, et les assureurs, qui doivent honorer les taux positifs de leurs produits à « revenus garantis » malgré la chute des rendements obligataires.

– Quid de la Belgique ?

Le ralentissement économique actuel préoccupe les Banques centrales (Fed et BCE) et toutes deux ont annoncé être prêtes à agir pour relancer l’économie. Cela signifie qu’elles sont prêtes à baisser leurs taux directeurs, les taux d’intérêt au jour le jour.

Notons tout d’abord que la Belgique n’est pas la seule concernée. La Suisse, l’Allemagne, la France, les Pays-Bas empruntent également à taux négatifs. La Belgique suit donc la tendance de la baisse.

Le faible taux d’intérêt a également des conséquences pour le consommateur. C’est une bonne nouvelle pour ceux qui veulent emprunter. C’est une mauvaise nouvelle pour l’épargne. Le nombre de comptes d’épargne sur lesquels on gagne encore un rendement supérieur au minimum légal diminue chaque jour.

A noter que sur l’épargnant belge, ça n’a pas réellement d’impact puisqu’en Belgique une loi impose que le taux de rendement soit de minimum 0,11%.
Catégories
Economie Nos analyses

Du transfert des richesses, à l’accès aux richesses… (1/5)

Depuis l’ère industrielle, l’homme produit de manière massive. Il crée constamment des richesses et celles-ci ont pour objectif d’être transférées à un moment donné sur un marché spécifique. Le destination est, dès lors, le transfert de « propriété » et le droit d’usage de ce dernier.

A titre d’exemple, la production audio-visuelle a pour vocation d’être mis en produit physique CD, vinyl, DVD ou autre, afin d’être vendu et donc transférée en tant que bien physique pour son acquéreur.

L’heureux acquéreur en a dès lors la propriété et peut en faire usage dans les règles prescrites. Il devient donc maître de son bien. A cet effet, divers circuits de distribution ont pour vocation d’offrir les produits sur le marché afin de dégager, à leur tour, des richesses.

Mais depuis l’avènement de la nouvelle technologie et de la digitalisation, nous assistons à une transformation fondamentale du circuit qui a rendu les modèles économiques des entreprises différents. Le changement de nos habitudes de consommation vers une consommation digitale a obligé les entreprises à modifier leurs modèles d’affaires (business model). 

Ainsi, le digital a fait apparaître de nouvelles tendances sur les marchés en réorientant la manière dont les entreprises créent et capitalisent de la valeur.

En effet, vous l’avez surement constaté, l’époque actuelle se veut au streaming. Prenons l’exemple de Netflix ou encore de Spotify qui sont les deux géants dont les plateformes détiennent les richesses concrètes et vous permettent d’y accéder. Ainsi, Il est intéressant de constater que ces derniers ne produisent que peu voire pas du tout d’oeuvre artistique. On pourrait presque comparer ce modèle économique à celui des abonnements aux chaines de télés payantes.

Ainsi, en échange d’un abonnement mensuel, nous pouvons avoir « accès » aux richesses que proposent ces plateformes, et cela passe par nos séries coups de cœurs aux albums de nos artistes préférés.

Cependant, notons que nous n’en avons nullement un produit dont nous sommes propriétaire tel un DVD que nous pouvons détenir en propre dans notre vidéothèque. In fine, une annulation de l’abonnement annule tout accès…

En définitive, il serait intéressant de savoir, comment est-ce que ces plateformes agissent pour pouvoir aspirer toutes les richesses et en être les détenteurs. Tout cela en ne vous octroyant uniquement l’accès …

Y.S

Catégories
Economie Monde

Les 10 économies les plus puissantes attendues pour 2030 !

Selon les récentes prévisions de Standard Chartered, une banque basée à Londres, la prochaine décennie verra des marchés émergents tels que l’Inde ou encore la Turquie gravir les échelons économiques mondiaux pour devenir les piliers de demain.

En effet, les puissances émergentes d’aujourd’hui seront les modèles de demain. Dans l’image en bas de l’article, nous observons que les deux géants asiatiques que sont la Chine et l’Inde seront en lice pour la domination économique du monde en 2030.

Voici les 10 économies* qui seront les plus puissantes en 2030 (en fonction du PIB nominal en milliards de dollars internationaux) :

  • 10. Allemagne — 6.900 milliards de dollars
  • 9. Japon — 7.200
  • 8. Russie — 7.900
  • 7. Egypte — 8.200
  • 6. Brésil — 8.600
  • 5. Turquie — 9.100
  • 4. Indonésie —10.100
  • 3. Etats-Unis — 31.000
  • 2. Inde — 46.300
  • 1. Chine — 64.200

Les économistes de Standard Chartered ont par ailleurs affirmé que la part du continent asiatique dans le PIB mondial atteindra probablement 35% en 2030, contre 28% actuellement, ce qui correspond aux parts de la zone euro et des Etats-Unis réunis.

Ils ajoutent que l’Inde aura une croissance tendancielle qui devrait atteindre 7,8% d’ici 2020, tandis que celle de la Chine devrait être plus modeste — de l’ordre de 5% — d’ici 2030.

Au cours de cette période, des pays tels que l’Égypte, la Chine, l’Inde, l’Indonésie, la Turquie et le Brésil verront tous leur économie se développer avec une croissance à trois chiffres en termes de PPA.

En particulier, l’économie indienne sera stimulée par la croissance démographique rapide de ses villes, qui comptent parmi les zones urbaines à la croissance la plus rapide de la planète. Dans le même temps, l’économie égyptienne devrait passer de 1,2 billion de dollars à 8,2 billions de dollars, selon la banque, même si cela nous semble tout à fait optimiste.

Enfin, les économies développées telles que les États-Unis, l’Allemagne et le Japon continueront de croître, mais pas au rythme effréné des pays en développement. Si ces projections se révèlent, les économies japonaise et allemande compléteront la liste avec respectivement les places 9 et 10.

*Le classement a été établi en fonction du PIB nominal projeté par parité de pouvoir d’achat (PPP).

Catégories
Entreprises

Comment savoir si une entreprise est solvable ? Analyse du ratio de solvabilité

La solvabilité des entreprises est sans nul doute l’information financière la plus prisée des banques mais aussi des partenaires commerciaux, fournisseurs ou autre..

Concrètement, la solvabilité des entreprises est la capacité d’une entreprise à être en mesure de rembourser, à court ou à long terme, ses dettes auprès des banques, de ses fournisseurs et de l’Etat, elle met en évidence leur santé financière.

S’agissant du crédit entre entreprise, il est très courant, surtout en période de crise, qu’une entreprise ne puisse pas se faire payer. Ces impayés sont d’ailleurs la principale cause des défaillances d’entreprises…

D’ailleurs, les entreprises dont le chiffre d’affaires est généré par quelques gros clients sont fortement exposées à ce risque, leur pérennité dépendant de la santé financière de ces clients.

Parlons Finance vous explique pourquoi et comment vérifier la solvabilité de vos clients et fournisseurs grâce au ratio de solvabilité:

  • Ratio de solvabilité:

Ce ratio mesure l’autonomie financière de l’entreprise. C’est-à-dire que l’on va chercher à comparer les capitaux propres (ou fonds propres) par rapport au total du bilan.

Plus ce ratio est élevé, plus l’entreprise est autonome financièrement et donc, plus l’endettement est faible.

En revanche, plus ce ratio est bas, plus l’entreprise dépend de financement externe. En règle générale, on considère qu’une entreprise est solvable dès lors que ce ratio est égal ou supérieur à 20% mais pour la plupart des spécialistes, l’indépendance financière n’est solide qu’à partir de 30 à 35%.

A noter qu’un ratio inférieur à 10% est généralement symptomatique d’une structure dangereusement déséquilibrée, sachant que si le ratio est négatif, cela signifie que l’entreprise ne dispose plus de fonds propres suffisants pour la production.

En effet, si ce ratio est trop faible, cela risque de compliquer les possibilités de trouver des financements externes car il indique que l’entreprise est dépendante des entités qui la financent et ne dispose que de très peu de marge de manœuvre générée par ses fonds propres.

Il définit l’autonomie de gestion. Il est fonction du type d’actionnariat. S’il s’agit d’une entreprise familiale, elle sera désireuse de préserver son autonomie donc d’avoir un ratio se situant entre 1/2 et 1.

Idéalement, il faudrait que ce ratio soit supérieur à 1 puisqu’il est important pour les banquiers (avant/après) un octroi de crédit.

En résumé, la solvabilité permet de savoir à la fois si une entreprise a la capacité financière de payer ses factures, mais aussi, si elle le fait réellement.

H.N

Catégories
Economie

Bientôt la fin des coupures de 500 euros …

L’Allemagne et l’Autriche sont les derniers pays de la zone euro à avoir imprimer les billets de 500 jusqu’hier.

Ces pays ont ainsi cessé d’émettre des billets de 500 euros ce vendredi. Décision prise depuis 2016 par la Banque centrale européenne (BCE), la suppression du billet de 500 euros vise à lutter contre le financement du terrorisme, le blanchiment d’argent et la contrefaçon.

Peu utilisé, le billet de 500 euros n’est plus du tout imprimé par les banques centrales des pays de la zone euro.

Si l’Allemagne et l’Autriche ont continué d’en émettre jusqu’à aujourd’hui, c’était dans le but de favoriser « une transition en douceur ».

Il faut dire que l’argent liquide est encore largement utilisé dans ces deux pays. Selon une étude de la BCE, les Allemands et les Autrichiens réalisent respectivement 80 et 85% de leurs achats dans des commerces de proximité en liquide.

Ces coupures pourront toujours être utilisées et échangées pour encore quelque temps. Si ce délai est bien limité, la date de fin de circulation de ce billet n’a pas encore été fixée avec précision.

La fin des billets de 500 euros intervient alors que la BCE a progressivement lancé de nouvelles coupures de 5, 10, 20 et 50 euros ces dernières années.

Les deux derniers billets de la série « Europe » que sont les billets de 100 et 200 euros ont été présentés par la BCE en septembre 2018. Ils entreront en circulation le 28 mai prochain.

Catégories
Banque & Finance Entreprises

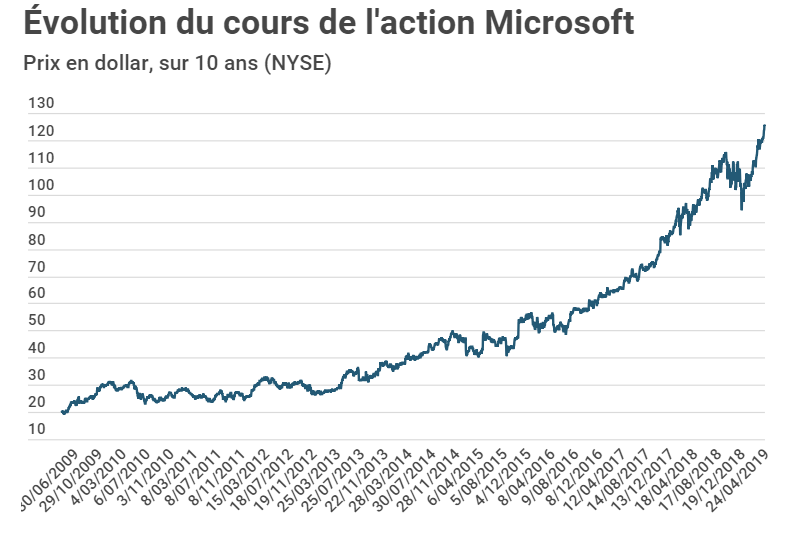
Après 44 ans, Microsoft a atteint la barre symbolique des 1.000.000.000.000 de dollars !

Le groupe informatique Microsoft, fondé il y 44 ans, a dépassé jeudi pour la première fois de son histoire le cap symbolique des 1.000 milliards de dollars de valeur boursière à Wall street grâce à ses résultats trimestriels, succédant à Apple et à Amazon.

A l’ouverture de Wall Street jeudi, le titre Microsoft valait 130,59 dollars grâce à un bond de près de 5%, valorisant l’entreprise à 1.000,7 milliards de dollars en prenant en compte le nombre d’actions en circulation actualisé mercredi.


En effet, Microsoft est la troisième entreprise privée au monde à franchir la barre des 1.000 milliards de dollars de valeur, quelques mois après Apple, qui avait atteint ce seuil plusieurs fois en clôture l’an dernier, et Amazon, qui l’avait touché uniquement en cours de séance en 2018.

D’ailleurs, jeudi, Microsoft était la première capitalisation boursière aux Etats-Unis et dans le monde, devant Apple, avec 976 milliards de dollars, et Amazon, avec 943 milliards.

Le bond de Microsoft observé jeudi a été réalisé grâce à des résultats financiers pour le troisième trimestre de son exercice décalé supérieurs aux attentes des analystes, portés par les services aux entreprises et en particulier l’offre de stockage dématérialisé du géant informatique, où il est en concurrence frontale avec Amazon notamment.

Son bénéfice sur le trimestre clos fin mars est ressorti à 8,8 milliards de dollars, en progression de 19% par rapport à l’année précédente, a indiqué le groupe mercredi.

Ses résultats ont été qualifiés d' »excellents » par les analystes de Canaccord Genuity, ceux-ci ajoutant que « la croissance de l’entreprise continue à être significativement meilleure qu’espéré ».

Catégories
Banque & Finance

Connaissez-vous la Banque Nationale de Belgique ? Nous vous l’expliquons brièvement

Depuis 1850, la Banque nationale est la banque centrale de la Belgique. Les missions dont s’acquitte la BNB sont généralement des missions d’intérêt général sur les plans tant belge qu’international.

La Banque est tout à la fois autorité et établissement financier, mais aussi entreprise.

Elle fait partie du Système européen de banques centrales et compose, avec les banques centrales des autres États membres de la zone euro et la Banque centrale européenne, l’Eurosystème.

Le statut et le fonctionnement de la Banque sont régis en grande partie par la législation belge spécifique, mais aussi par la réglementation de l’Union européenne.

Dans certains domaines, les règles communes s’appliquent également à elle (marchés publics, fiscalité, législation sociale, environnement, etc.).
Le capital est détenu à 50% par l’Etat belge et 50% est cotée sur le marché Euronext Brussels.

Organe de la BNB

  • Gouverneur: désigné par le Roi pendant 5 ans (mandat renouvelable)
  • Vice-Gouverneur: Subordonné au gouverneur
  • Directeurs: 5
  • Conseil de régence: responsable des questions générales, de la politique
  • Commission des sanctions: habilité à donner des amendes administratives

Missions de la BNB

  • Politique monétaire
  • Emission de billets
  • Centre d’études et d’information
  • Stabilité financière
  • Missions internationales
  • Services à l’Etat, au public et au secteur financier
Catégories
Entreprises

Réforme du code des sociétés, quels changements en vue ? (Interview)

Le 1er mai 2019 la réforme du code des sociétés et des associations entrera en vigueur. Pour ce faire, nous avons rencontré un membre de Bibtax, société de consulting spécialisée en fiscalité et dans le droit des affaires qui a répondu à nos questions. Bonne lecture !

  • Bonjour, comme vous le savez plusieurs modifications seront apportées en termes de droits de sociétés, pourriez-vous nous expliquer quels seront les changements ?

En effet, au 1er mai 2019, le droit des sociétés sera réformé et ainsi, le nombre de formes juridiques diminuera mais d’autres implications sont également à observer.

Les associations et les sociétés seront regroupées sous un seul Code des Sociétés et des Associations.

L’un des grands changements sera que les ASBL pourront à l’avenir réaliser des bénéfices ou encore avoir une activité commerciale principale. A la différence que les sociétés pourront toujours distribuer leur bénéfice tandis que les associations devront le doter à leur but non lucratif.

Dès son entrée en vigueur, il n’y aura plus de distinction entre les sociétés civiles et commerciales. Ce changement découle de réformes précédentes concernant le droit de l’insolvabilité et du droit des sociétés.

Désormais, les associations et les sociétés seront considérées comme des « entreprises » et pourront être déclarées en faillite par le Tribunal de l’entreprise, anciennement Tribunal du commerce.

  • J’ai également appris qu’il existe un nombre inférieur de formes de sociétés, quelles sont-elles ?

Après la réforme, vous pourrez fonder une société uniquement sous ces 5 formes:

  1. La Société civile professionnelle ou SCP, qui est la seule forme de société sans personnalité juridique, càd qu’elle ne jouit pas de droits et obligations distincts.
  2. La Société à responsabilité limitée ou SRL, remplacera la SPRL avec quelques changements. Le capital minimum de 18 550€ sera aboli, il sera toutefois exigé des fondateurs un plan financier détaillant leurs sources de financement.
  3. La Société anonyme ou SA, conserve son capital minimum de 61 500€ puisqu’elle s’adresse aux grandes entreprises.
  4. La Société coopérative ou SC, devra compter un minimum de 3 actionnaires qui auront tous une responsabilité limitée.
  5. Personnes morales à responsabilité illimitée où tous les associés seront responsables des dettes de la société sur l’intégralité de leur patrimoine privé. 
  • Quelles sont les autres nouveautés ?

Actuellement, il vous était impossible de constituer une société seul sauf pour la SPRLU. A partir du 1er mai, vous pourrez créer une SRL et une SA.

La responsabilité des administrateurs dépendra du chiffre d’affaire et du bilan de l’entreprise durant les 3 dernières années.

La SRL se rapprochera de la SA puisqu’elle pourra transmettre ses actions librement et les sociétés pourront être cotées en bourse.

Enfin, désormais lorsqu’une société belge transférera son siège statutaire dans un autre pays, le droit des sociétés étranger s’appliquera.

  • Qu’en est-il des sociétés déjà existantes ?

A partir du 1er mai 2019, toute personne voulant constituer une nouvelle société devra choisir parmi les formes précitées.

Les sociétés existantes auront comme échéance le 1er janvier 2024 afin de modifier volontairement la forme juridique actuelle. Une fois ce délai écoulé, elles se verront attribuer la forme la plus proche.

Néanmoins, à partir du 1er janvier 2020, les administrateurs seront tenus de la faire dès la modification suivantes des statuts. Il est préférable de faire ce changement spontanément, faute de quoi les administrateurs pourraient être tenus responsables  d’erreurs y afférent.  

Catégories
Banque & Finance

Top 15 des meilleures places financières mondiales (+ Top 5 par région)

Nous avons épluché pour vous le rapport rédigé par le Global Financial Centres Index, créé en 2005, qui compare les places financières mondiales relativement à plusieurs critères de compétitivités notamment les services proposés, l’infrastructure, la réputation ou encore le capital humain.

Ci dessous, vous retrouverez le Top 15 des places financières dans le monde selon le GFCI:

  1. New- York (788 pts)
  2. Londres (786 pts)
  3. Hong Kong (783 pts)
  4. Singapour (769 pts)
  5. Shanghai (766 pts)
  6. Tokyo (746 pts)
  7. Sydney (734 pts)
  8. Beijing (733 pts)
  9. Zurich (732 pts)
  10. Frankfurt (730 pts)
  11. Toronto (728 pts)
  12. Shenzhen (726 pts)
  13. Boston (725 pts)
  14. San Francisco (724 pts)
  15. Dubaï (722 pts)

En effet, New York a pris la première place dans l’indice du GFCI 24, bien que son avance sur Londres ne soit que de deux points (sur une échelle de 1 000).

Shanghai a dépassé Tokyo pour entrer dans le top cinq du GFCI 24. La montée en puissance des centres chinois est en tête de liste.

Hong Kong, Singapour et Shanghai ont tous continué à réduire l’écart avec les leaders, Hong Kong n’ayant désormais que trois points de retard sur Londres.

Nous allons ventiler les meilleures places financières mondiales par région afin que vous puissiez avoir une meilleure vue d’ensemble.

  • Europe occidentale:
  1. Londres (2ème position)
  2. Zurich (9 ème position)
  3. Frankfurt (10 ème position)
  4. Luxembourg (21 ème position)
  5. Paris (23 ème position)
  • Moyen-Orient et Afrique:
  1. Dubaï (15 ème position)
  2. Tel Aviv (25 ème position)
  3. Abu Dhabi (26 ème position)
  4. Casablanca ( 28 ème position)
  5. Doha (34 ème position)
  • Amérique Latine et Caraïbes:
  1. Îles Caimans (29 ème position)
  2. Bermudes (30 ème position)
  3. Sao Paulo (55 ème position)
  4. Mexico City (62 ème position)
  5. Îles vierges britanniques (63 ème position)
  • Amérique du Nord:
  1. New York (1 ère place)
  2. Toronto (11 ème place)
  3. Boston (13 ème place)
  4. San Francisco (14 ème place)
  5. Los Angeles (16 ème place)
  • Europe de l’est et Asie centrale:
  1. Tallinn (52 ème position)
  2. Astana (61 ème position)
  3. Varsovie (66 ème position)
  4. Istanbul (68 ème position)
  5. Budapest (71 ème position)
  • Asie / Pacifique:
  1. Hong Kong (3ème position)
  2. Singapour (4 ème position)
  3. Shanghai (5 ème position)
  4. Tokyo (6 ème position)
  5. Sydney (7 ème position)

En effet, vous remarquerez la présence dominante asiatique dans le Top 15, ainsi sachez que 60% de l’indice a quitté les centres occidentaux pour se rendre en Asie en une décennie à peine.

Catégories
Entreprises

Qui est Lyra Novel Food qui se veut devenir leader de la vente d’insectes comestibles en Belgique ? (Interview)

Nous avons été à la rencontre de deux jeunes entrepreneurs dans le secteur de l’agro-alimentaire ! Tous deux ont un solide bagage de gestion grâce à leurs études de business à l’ICHEC couplé d’un diplôme de Chef cuisine pour Jonathan.

  • Qu’est-ce que Lyra Novel Food ?

Lyra Novel Food est la marque que nous avons créée tout en voulant innover dans le secteur agro-alimentaire puisque nous développons et produisons de la farine d’insectes comestibles à destination des entreprises du secteur. Nos farines sont 100% belges, faciles à utiliser et saines à consommer.

  • Qu’en est-il du marché du Novel Food ?

La production et la consommation d’insectes comestibles, outre le fait d’être un ingrédient nouveau dans nos cuisines, permettent de réduire les externalités. L’élevage et la consommation d’insectes sont bien plus respectueux au niveau environnemental et apportent en plus des apports nutritionnelles fantastiques.

Aujourd’hui, des scientifiques prédisent un bel avenir aux élevages d’insectes car ils représentent une alternative écologique à la viande.

Selon Bharat Book Bureau, le marché des insectes comestibles devrait atteindre 1.186,6 millions d’euros au cours de la période de prévision de 2018 – 2023.

Par ailleurs, la région nord-américaine devrait connaître une croissance importante du marché mondial des insectes comestibles pendant la période de prévision, principalement en raison de la demande croissante de régimes protéinés respectueux de l’environnement, de l’aversion pour les aliments hautement transformés et de la production de viande.

  • Et au niveau financier, combien est-ce que ce secteur pèse ?

Le secteur des insectes comestibles est en plein boom en Europe. Deux entreprises françaises davantage axées sur la production d’insectes à destination de l’aquaculture ont levé respectivement 125 millions d’euros et 40 millions d’euros au cours des dernières années écoulées.

A l’heure actuelle, les levés de fonds pour des entreprises promouvant la consommation d’insectes sont plus discrètes et modestes (quelques centaines de milliers d’euro).

  • Qu’est-ce que vous recherchez ?

Notre vision est de rendre le produit le plus accessible possible pour l’utilisateur et le consommateur tant au niveau de la facilité d’utilisation, que de la texture, de la forme, de la qualité et du prix. Il y a un travail d’éducation du consommateur conséquent. Heureusement les attributs de nos produits permettent de diminuer favorablement toutes ces barrières.

De plus, nous aimerions beaucoup travailler avec certains transformateurs qui utilisent déjà la farine d’insectes comestibles afin de créer de vrais liens de collaboration.

Aussi, nous cherchons à rencontrer des professionnels dans l’agro-alimentaire qui seraient intéressés à intégrer cet aliment et que, grâce à leur savoir-faire un produit inédit en ressorte.