LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
En vedette Success story

Investir n’est plus réservé aux riches : focus sur Mon Petit Placement

Pendant des années, le mot « investissement » évoquait un monde lointain, réservé aux cadres supérieurs, aux initiés de la Bourse ou aux clients VIP des banques privées. Pourtant, une nouvelle génération d’acteurs bouscule les codes. 

Parmi eux : Mon Petit Placement, une fintech française qui propose une alternative simple et guidée pour faire fructifier son argent, même avec de petites sommes !

Créé en 2017 à Lyon, Mon Petit Placement est né d’un constat : la majorité des Français n’ont ni les bons outils, ni l’accès aux opportunités d’investissement. Depuis, l’équipe s’est renforcée, la solution s’est structurée autour de partenaires solides comme Apicil, Generali, ou la France Mutualiste, et l’entreprise a levé des fonds pour accélérer son développement.

Avec plus de 200 000 utilisateurs et plus de 200 millions d’euros confiés par les investisseurs, Mon Petit Placement se place parmi les projets prometteurs du secteur !

Une question simple : que faire de son épargne ?

Aujourd’hui, de nombreuses personnes disposent d’une épargne qui dort sur un compte courant ou un livret A. Le problème ? L’inflation grignote doucement mais sûrement cette épargne et la rend inefficiente. 

Alors que faire de son argent lorsqu’on n’a ni le temps, ni les connaissances pour se lancer dans la Bourse ou dans des placements complexes ?

C’est précisément pour répondre à cette question que Mon Petit Placement a vu le jour. Sa promesse est claire : Permettre à chacun de passer de l’épargne à l’investissement, sans stress et sans jargon.

Une solution pensée pour tous les profils

Que vous souhaitiez faire fructifier votre argent, préparer votre retraite, financer les études de vos enfants ou simplement placer intelligemment 1 000 € : MPP vous guide.

La plateforme propose un simulateur clair et intuitif que nous avons testé, qui vous permet de visualiser les rendements potentiels selon vos objectifs… et ce, net de tous frais : gestion, enveloppe, fiscalité. Fini les surprises !

Pas besoin non plus d’être un expert : après un court questionnaire, un portefeuille personnalisé vous est proposé selon votre profil d’investisseur (prudent, équilibré, dynamique ou offensif).

Investir devient un réflexe, pas une prise de tête

Ce qui distingue Mon Petit Placement, c’est sa capacité à proposer une expérience d’investissement simple, claire et accessible, sans jamais tomber dans la simplification excessive. L’interface est 100 % digitale, fluide, et pensée pour les non-initiés. Pour autant, les utilisateurs ne sont pas livrés à eux-mêmes : un accompagnement humain et des contenus pédagogiques viennent compléter le parcours.

En 2024, la plateforme confirme son positionnement avec des rendements parmi les meilleurs du marché. Le fonds euros du contrat d’assurance-vie Portefeuille Plan B affiche un taux de 3,60 %*, tandis que le Plan Épargne Retraite (PER) atteint 4 %**. Deux produits assurés par La France Mutualiste.

Cette performance, couplée à une adoption croissante, se traduit par une croissance à deux chiffres pour la start-up, qui compte désormais 42 collaborateurs, contre 35 en 2023.
Une progression qui assoit Mon Petit Placement comme un acteur incontournable de la FinTech française, redéfinissant les codes de l’épargne grand public.

Enfin, la plateforme propose également des portefeuilles thématiques engagés (environnement, égalité, relance…) et une transparence totale sur les frais appliqués, ce qui en fait une véritable alternative aux solutions bancaires traditionnelles.

En quelques mots:

  • 📱Mon Petit Placement, c’est une interface simple et 100 % en ligne
  • 📊 Ce sont des portefeuilles adaptés à votre profil
  • 🌱 Il existe plusieurs options d’investissement responsables et éthiques !
  • 🔐 L’application est sécurisée et réglementée

Mon Petit Placement, c’est donc une manière nouvelle d’aborder son argent : sans complexe, sans pression… mais avec méthode !

*Le rendement de Plan B est exprimé net de frais de gestion et brut de prélèvements sociaux et fiscaux. Ce rendement est donné à titre indicatif et ne garantit pas le taux futur du fonds euros du contrat Mon Placement Vie. Source du rendement 2024 : La France Mutualiste.
**Le rendement du fonds euros est exprimé net de frais de gestion et brut de prélèvements sociaux et fiscaux. Le rendement passé présenté concerne le fonds euros des contrats de PER multisupport LFM Per’form assurés par La France Mutualiste. Ce rendement est donné à titre indicatif et ne garantit pas le taux futur du fonds euros du contrat Mon Placement Vie.


Disclaimer : Les informations fournies dans cet article sont à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement ou juridiques. Parlons Finance ne peut être tenu responsable de toute décision d’investissement basée sur ce contenu. Avant de prendre toute décision d’investissement, il est recommandé de consulter un conseiller financier professionnel pour discuter de votre situation personnelle et de vos objectifs financiers. Les investissements comportent des risques, y compris la perte potentielle du capital investi. Assurez-vous de bien comprendre ces risques avant d’investir.

Catégories
Banque & Finance Success story

Interview avec Aymeric Lang, Directeur de la Gestion chez Erasmus Gestion

Les petites et moyennes capitalisations (small et mid caps) sont souvent ignorées par les grands acteurs financiers… à tort. Derrière leur volatilité perçue, ces entreprises recèlent un potentiel de croissance et de diversification unique, à condition de savoir les analyser.

Dans cette interview, Aymeric Lang, Directeur de la Gestion chez Erasmus Gestion, revient sur l’expertise historique de la société dans cet univers de marché sous-exploité. Il nous éclaire sur les raisons de la sous-valorisation actuelle des small caps, les opportunités à saisir en 2025, et les conseils clés pour les investisseurs souhaitant intégrer cette classe d’actifs dans leur stratégie patrimoniale.

1. Pouvez-vous présenter Erasmus Gestion et expliquer ce qui fait de vous un acteur incontournable sur la classe d’actifs des small caps en Europe ?

Créé par deux figures emblématiques de la finance, Jean-Pierre Gaillard, chroniqueur boursier, et Jean-François Gilles, gérant reconnu fort de plus de 40 ans d’expérience sur les marchés financiers.

Erasmus Gestion s’est construit sur un choix fort : se spécialiser sur l’investissement dans les petites et moyennes capitalisations (small et mid caps) en Europe, un segment de marché souvent délaissé par les grandes institutions financières mais qui offre des opportunités intéressantes. 

Pourquoi ? 

Cet univers étant moins suivi par les analystes externes car générant moins de commissions pour les banques et courtiers, il arrive fréquemment que la valeur boursière d’une Small Cap ne soit pas du tout cohérente par rapport à sa valeur réelle. C’est  ce qu’on appelle une inefficience de marché. Mais pour pouvoir pleinement en bénéficier, il faut savoir les identifier. 

Erasmus Gestion a fait le choix stratégique de développer sa propre recherche en interne pour exploiter ces inefficiences, avec une équipe dédiée à l’analyse des small et mid caps européennes.

Depuis notre création, nous avons toujours compté entre trois et six analystes spécialisés sur ce segment. Cette approche rigoureuse nous a permis de développer un processus de gestion fondé sur une analyse fondamentale approfondie. Nous avons plus de 200 modèles internes ce qui nous permet de repérer les inefficiences et de les exploiter pour délivrer une surperformance dans la durée par rapport à notre indice de référence.

Sur le long terme, notre performance s’établit autour de 10 % par an, surpassant notre indice de référence, avec une volatilité moindre. 

En parallèle de cette expertise Small & Mid Caps, en 2019, nous avons élargi nos services en proposant une offre de gestion sous mandat destinée aux Conseillers en Gestion de Patrimoine (CGP), leur permettant de bénéficier de notre expertise en allocation d’actifs. 

2. Les small et mid caps offrent-elles un bon compromis entre performance et risque ?

Les small et mid caps peuvent être comparées à des voitures de sport qui ont malgré tout une bonne tenue de route.

Leur moteur est plus imposant que celui des grandes capitalisations : historiquement, les petites et moyennes valeurs surperforment les grandes capitalisations d’environ 2 % par an.

Cet écart peut paraître faible, mais avec l’effet composé, il devient colossal sur plusieurs années. Pourquoi ? 

Ces sociétés sont souvent en phase de forte croissance, positionnées sur des marchés de niche, et plus réactives aux opportunités économiques.

Leur capacité à faire progresser leur bénéfice est supérieure à celle des grandes entreprises, ce qui explique, dans la durée, la surperformance boursière.

Mais leur tenue de route reste, contrairement à ce qu’on pourrait penser, excellente. La volatilité des small caps est en moyenne de 19 % contre 18 % pour les grandes capitalisations. Cet écart est marginal au regard de la prime de performance qu’elles offrent.

L’autre intérêt dans le cadre d’une allocation globale, c’est qu’elles constituent un excellent vecteur de diversification grâce à une corrélation limitée par rapport aux grandes valeurs, réduisant ainsi le risque global d’un portefeuille.

Toutefois, investir dans ce segment requiert une expertise pointue. Il est essentiel d’effectuer une recherche approfondie et d’avoir une stratégie d’investissement disciplinée. C’est pourquoi nous recommandons aux investisseurs particuliers de bien maîtriser l’analyse financière s’ils souhaitent s’aventurer seuls sur ce marché complexe. Dans le cas contraire, s’appuyer sur un fonds ouvert reste la meilleure option.  

3. Pourquoi les small caps sont-elles sous-évaluées aujourd’hui selon vous ?

Pour reprendre l’analogie automobile, les small caps manquent aujourd’hui de carburant. Depuis 2018, les flux d’investissement vers cette classe d’actifs se sont massivement retournés, entraînant une décollecte représentant environ 40 % des actifs totaux depuis 2017. Cette dynamique a conduit à une sous-performance moyenne de 8 % par an ces dernières années en Europe, ce qui ne peut pas durer.

Plusieurs facteurs ont pesé sur ce segment :

  • Hausse des taux d’intérêt : Les small caps sont perçues, à tort, comme plus endettées que les grandes entreprises. Bien que cette idée soit dépassée, elle continue d’affecter leur valorisation.
  • Incertitudes économiques : Depuis 2021, le ralentissement économique, les problèmes de chaîne d’approvisionnement et les doutes sur la croissance en Europe ont freiné l’intérêt des investisseurs.
  • Contexte politique : En France, en Italie et en Allemagne, les incertitudes politiques ont davantage pesé sur les small caps, qui sont plus exposées à l’économie domestique que les grandes valeurs.

Aujourd’hui, les small caps se négocient avec une décote moyenne de 30 % par rapport à leur valorisation historique. Alors qu’elles se traitaient historiquement avec une prime de 10% par rapport aux Large Caps, justifiée par une croissance supérieure, elles se paient aujourd’hui 20% moins cher ! 

PER moyen par région entre les small caps et les larges caps

C’est une aberration de marché et s’il y a bien une vérité qui demeure au cours des trois siècles d’histoire boursière, c’est que les aberrations de marché ne durent jamais bien longtemps !  

Autre façon de présenter l’opportunité qui s’offre à nous aujourd’hui : historiquement, quand le marché des Small Caps s’est traité à des multiples aussi faibles, dans les cinq années qui suivaient, leur performance moyenne était de 15 % par an.

D’autant que les planètes semblent s’aligner pour une accélération du cycle économique européen : les multiples annonces de plans de relance massifs devraient permettre aux petites valeurs de connaître une croissance significative des bénéfices.

4. Quels conseils donneriez-vous aux investisseurs particuliers souhaitant diversifier leur portefeuille ?

Deux conseils essentiels me viennent à l’esprit. 

D’abord, la diversification. C’est un levier hyper puissant pour réduire le risque d’une allocation, sans réduire le potentiel de performance. C’est le seul « repas gratuit » en finance, alors autant en profiter au maximum. Ce levier doit être activé de plusieurs façons différentes, avec une diversification par classe d’actifs, par géographie, par secteur mais aussi par taille de capitalisation.

Le deuxième conseil est de ne jamais oublier que nous sommes souvent notre pire ennemi en Bourse. L’investisseur particulier a tendance à vendre au pire moment et à acheter de manière irrationnelle. Il est donc primordial de faire preuve de discipline et d’objectivité.

Fort de ce constat, nous allons lancer d’ici quelques semaines un fonds fermé, investi dans les micro capitalisations européennes. Il va permettre à nos clients de s’exposer à la reprise européenne, durablement, tout en évitant les biais comportementaux. Grâce à cette structure, nous allons gérer activement la montée en puissance du portefeuille et ajuster la pondération en fonction des opportunités et des niveaux de valorisation du marché.

Ce fonds fermé sera lancé avant l’été et permettra aux investisseurs de bénéficier pleinement de l’opportunité historique qui s’offre à nous sur le marché des petites valeurs cotées.

Catégories
Success story

Mathieu Pimort (Linker) : Réinventer la communication des dirigeants à l’ère du digital

Dans un monde où la communication digitale est un levier puissant, maîtriser son image et sa présence en ligne est devenu essentiel pour les dirigeants et les entreprises. Avec Linker, Mathieu Pimort a su capter cette opportunité et bâtir une agence spécialisée dans l’accompagnement des leaders et des marques sur LinkedIn et dans la presse.

Dans cette interview, il partage son parcours entrepreneurial, les défis du secteur et sa vision pour l’avenir. Entre stratégie de contenu, gestion de la croissance et adaptation aux évolutions du marché, découvrez les coulisses d’une agence en pleine expansion et les conseils d’un jeune entrepreneur qui a su transformer une intuition en succès.

Mathieu, peux-tu te présenter et nous raconter ton parcours avant de fonder Linker ?

Je suis Mathieu Pimort, 25 ans le 24 mars prochain, CEO de Linker une agence spécialisée dans l’accompagnement des dirigeants et des marques sur LinkedIn et dans la presse avec une équipe de 15 consultants. Nous faisons partie du Groupe Coudac, un Groupe d’agences indépendantes du digital de +60 collaborateurs.

Avant Linker, j’étais étudiant à l’EDHEC et stagiaire dans un centre d’affaires à Monaco, avec 850€ par mois et deux heures de train par jour. J’ai beaucoup appris là-bas et vite compris que l’état d’esprit comptait plus que le titre sur une carte de visite. Quand j’ai commencé à écrire sur LinkedIn, les dirigeants étaient peu présents. J’ai vu une opportunité et lancé Linker pour les aider à structurer leur communication et maximiser leur visibilité. L’entrepreneuriat n’est jamais un chemin tracé d’avance. Ce sont l’adaptabilité, la curiosité et la débrouillardise qui font la différence.

    Tu es arrivé très jeune à la tête d’une entreprise. Comment as-tu financé ton projet au départ ?

    J’ai opté pour le bootstrapping (un processus de démarrage et de croissance d’une entreprise par lequel l’entrepreneur gère et finance lui-même son entreprise). Le modèle d’une agence permet de générer rapidement de la marge, ce qui offre la possibilité de réinvestir pour recruter et développer l’activité. Avec un bon volume de chiffre d’affaires dès le départ, on peut démarrer sans apport initial et structurer progressivement son équipe.

        Quel a été le déclencheur qui t’a poussé à créer Linker et quel problème cherchais-tu à résoudre ?

        Il y a quatre ans, très peu de dirigeants prenaient la parole sur LinkedIn. Le premier post que j’ai rédigé pour un dirigeant a généré 200 000 impressions, ce qui m’a fait réaliser l’impact énorme du contenu organique. À l’époque, il existait une véritable asymétrie de marché : les rares dirigeants qui osaient s’exprimer captaient toute l’attention et en tiraient un bénéfice considérable.

        J’ai vu une opportunité d’accompagner ces profils à structurer leur communication pour développer leur visibilité et leur notoriété sur LinkedIn.

          Peux-tu nous expliquer en quelques mots le concept de Linker et ce qui le différencie sur le marché ?

          Linker est une agence spécialisée dans l’accompagnement des dirigeants et des marques sur LinkedIn et dans la presse. Notre force réside dans cette double expertise, qui nous permet d’optimiser leur visibilité à la fois sur le réseau social B2B n°1 et dans les médias spécialisés.

          Ce qui nous distingue, c’est aussi notre connexion aux nouveaux formats d’expression : médias 2.0, podcasts, créateurs de contenu et influence. On innove en intégrant ces leviers à une approche RP plus classique, sur un marché déjà mature.

            Peux-tu nous expliquer en quelques mots le business model de Linker ?

            Linker fonctionne sur un modèle d’agence classique avec deux types de facturation : un accompagnement récurrent avec un fee mensuel ou des interventions ponctuelles sur des projets one-shot. Notre objectif est d’offrir un suivi sur mesure et une forte valeur ajoutée à nos clients, qu’il s’agisse de dirigeants ou de marques. Pour garantir une qualité de service optimale, chaque consultant gère un portefeuille d’environ cinq clients.

            Cette approche nous permet d’assurer une réactivité et un engagement fort, favorisant ainsi la rétention et la satisfaction de nos clients sur le long terme.

              La rentabilité est un sujet clé en finance. À partir de quel moment Linker est-il devenu rentable ?

              Dès le premier jour ! Une agence doit être rentable immédiatement, sinon elle ne peut pas fonctionner. Le modèle repose sur une génération de chiffre d’affaires rapide, sans besoin d’investissements lourds au départ. Dès nos premières missions, nous avons pu dégager des marges suffisantes pour assurer notre développement et recruter.

                Quel est votre marché principal aujourd’hui et quelles sont les opportunités d’expansion ?

                Notre cœur de marché se situe dans le B2B et le Corporate. Nous accompagnons de nombreuses entreprises B2B dans l’accélération de leur acquisition client via LinkedIn et la presse. Côté Corporate, nous nous positionnons comme une alternative aux acteurs historiques en aidant les directions Corporate des grands groupes à optimiser leur communication sur les réseaux sociaux et dans les médias.

                Depuis quatre ans, nous avons accompagné plus de 150 CEOs et C-Levels dans l’élaboration de leur stratégie de communication. Nos clients ont cumulé plus de 100 millions de vues sur leur contenu sur les réseaux sociaux, renforçant ainsi leur visibilité et leur positionnement sectoriel. L’opportunité d’expansion réside dans le renforcement de notre présence auprès de ces grands comptes et dans l’exploration de nouveaux formats d’influence et de visibilité. 

                  Dans un contexte économique où l’accès au financement devient plus complexe, comment adaptez-vous votre stratégie pour assurer une croissance durable ?

                  La stabilité financière d’une agence repose sur un bon équilibre entre chiffre d’affaires et effectif. Tant que l’équipe est bien structurée, la rentabilité est assurée. Notre priorité est donc de maintenir un flux constant d’acquisition et de rétention client tout en ajustant nos recrutements en conséquence.

                  Le principal risque financier pour une agence vient d’une croissance mal anticipée, avec un effet ciseaux entre les recrutements et l’entrée de nouveaux clients. Nous veillons donc à calibrer précisément notre développement pour éviter toute surchauffe ou sous-effectif.

                      Quelles sont les prochaines étapes pour Linker ? Quels objectifs financiers et stratégiques vous fixez-vous pour les prochaines années ?

                      Notre priorité est de développer nos pôles LinkedIn et relations presse auprès de notre clientèle corporate. L’enjeu est d’obtenir des contrats long terme avec des clients sur lesquels nous pouvons réellement investir. Nous cherchons à renforcer notre position auprès des grands comptes en structurant des collaborations durables et stratégiques.

                      Par ailleurs, notre département RP connaît une forte croissance et nous comptons accélérer encore davantage sur ce levier pour maximiser l’impact médiatique de nos clients.

                        La tech et la finance évoluent rapidement. Comment intègres-tu ces tendances dans ton business pour rester compétitif ?

                        L’adaptabilité est essentielle. Les évolutions du marché, l’émergence de nouvelles technologies et les bouleversements macroéconomiques créent en permanence de nouveaux défis. Certaines entreprises s’adaptent et prospèrent, d’autres disparaissent.

                        Pour rester compétitif, il faut innover, anticiper les tendances et réagir rapidement aux changements. L’agilité dans la prise de décision et l’exécution est la clé pour garder une longueur d’avance. “Réfléchir suffisamment, mais agir rapidement.”

                        As-tu déjà envisagé une diversification des services ou un développement à l’international ?

                        Oui, nous avons déjà élargi notre offre. À l’origine, nous étions exclusivement positionnés sur l’accompagnement LinkedIn, mais nous avons depuis développé une expertise en relations presse et en stratégie de communication de personal branding plus globale. Concernant l’international, ce n’est pas encore une priorité. Nous sommes encore en phase de consolidation et de croissance sur notre marché principal. Ce sera un sujet à envisager une fois un certain palier atteint. 

                            Quel est ton plus grand apprentissage en matière de gestion depuis le lancement de Linker ?

                            Être extrêmement précis sur les attentes en matière de recrutement, tant sur l’adéquation culturelle que sur les objectifs à atteindre. Dans une agence, la rentabilité est généralement assurée, mais sans un système d’acquisition et de rétention solide, on risque de perdre du temps ou de stagner. La clé est d’avoir une vision claire de la croissance et de structurer l’équipe en conséquence pour avancer efficacement.

                              Quels conseils donnerais-tu aux entrepreneurs qui cherchent à structurer leur entreprise dès le départ ?

                              Si vous êtes dans un modèle économique classique, l’objectif doit être d’atteindre la rentabilité le plus rapidement possible pour assurer une base solide. Si vous lancez une startup, acceptez le risque de tout perdre, et pensez grand dès le départ. Dans les deux cas, avoir une vision claire et une exécution rigoureuse est essentiel pour structurer et faire grandir son entreprise efficacement.

                                Enfin, pour terminer, as-tu une anecdote marquante ou une leçon que tu aimerais partager avec notre audience de passionnés de finance et d’investissement ? Ou une phrase qui te motive ?

                                Une citation qui me suit depuis longtemps et qui résonne particulièrement dans mon métier est : “La forme, c’est le fond qui remonte à la surface” de Victor Hugo. Elle illustre parfaitement l’importance de la clarté et de la cohérence dans la communication, notamment pour les dirigeants. La manière dont un message est formulé, structuré et diffusé détermine son impact. Dans le monde de l’investissement et de la finance, où la perception joue un rôle clé, il est essentiel de soigner aussi bien le fond que la forme.

                                Que ce soit pour bâtir une marque, convaincre des partenaires ou fédérer une équipe, tout repose sur une communication efficace et incarnée. Une idée, aussi brillante soit-elle, n’aura pas d’impact si elle n’est pas bien exprimée et comprise.

                                    Catégories
                                    Entreprises Success story

                                    Ces deux entrepreneurs révolutionnent l’épargne des Français !

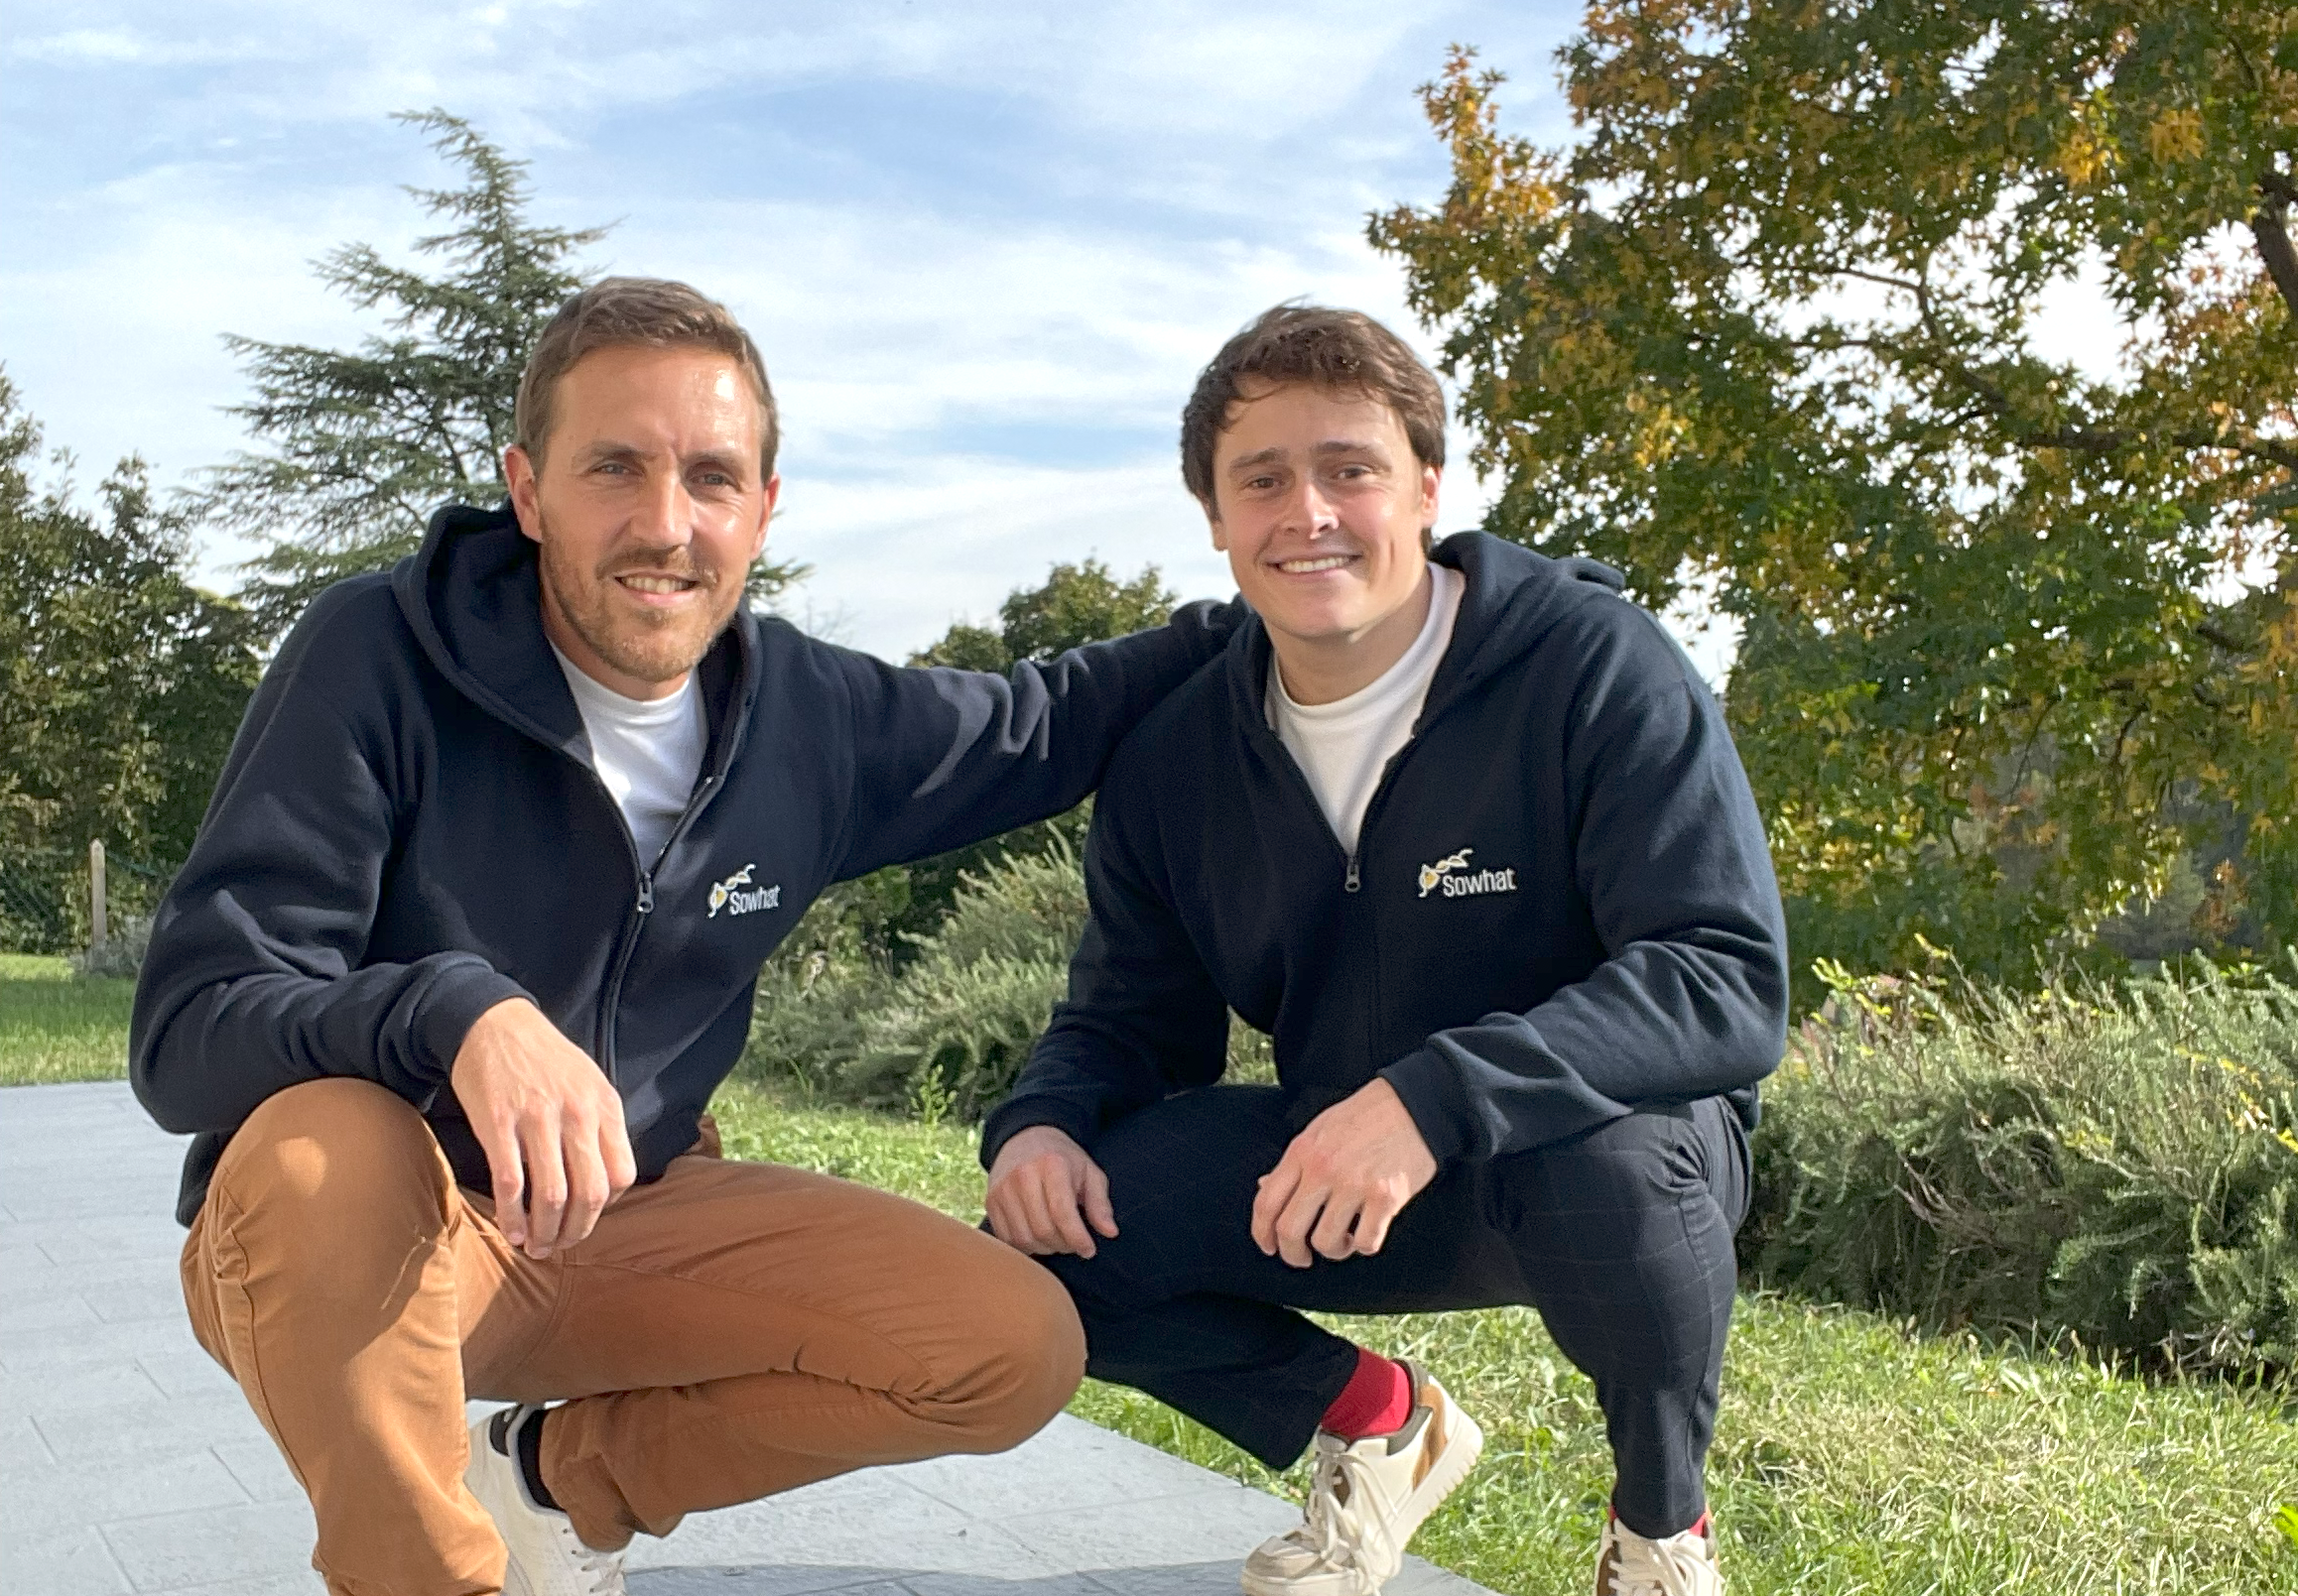
                                    Dans un contexte économique où l’incertitude règne, où l’épargne devient une priorité stratégique et où l’intérêt pour les placements financiers continue de croître, deux entrepreneurs français, Raphaël Metrop et Hugo Bayoud, que nous avons eu le plaisir de rencontrer, ont décidé de prendre les choses en main.

                                    Leur mission ? Simplifier et rendre accessible à tous la gestion des projets d’épargne grâce à Sowhat, une application mobile qui transforme la manière dont nous gérons nos finances personnelles.

                                    Une rencontre, une prise de conscience

                                    C’est en 2023, autour d’une discussion sur les défis financiers que rencontrent de nombreuses familles, que l’idée de Sowhat a vu le jour. Raphaël, fort d’une expérience en banque d’affaires, et Hugo, expert en développement informatique, partageaient un constat commun : les outils existants pour gérer les finances personnelles étaient à la fois trop complexes et limités aux problématiques de budget ou d’investissement.

                                    « L’épargne, c’est bien plus qu’un simple solde sur un livret. C’est un outil pour réaliser des projets, anticiper l’avenir et se sécuriser face aux imprévus. Comme aucune solution ne répondait vraiment à ce besoin, on a décidé de changer ça ! » – Raphaël Metrop, CEO et co-fondateur de Sowhat.

                                    Sowhat : une nouvelle approche pour les finances personnelles 100% gratuit

                                    Avec Sowhat, Raphaël et Hugo proposent bien plus qu’une application classique de gestion de budget… Leur objectif est de permettre à tous leurs utilisateurs de disposer des bonnes informations pour prendre les bonnes décisions, peu importe leur niveau de connaissance ou leurs moyens financiers.

                                    Voici leur approche pour réconcilier les Français avec la gestion de leur argent :

                                    1. Sowhat permet de connecter l’ensemble de ses comptes bancaires courants et épargne dans une seule et même application, mais également d’ajouter ses autres biens (immobilier, automobile, crypto…) pour obtenir une vision complète de son patrimoine.
                                    2. L’application offre une technologie basée sur des enveloppes virtuelles connectées associées à un outil de prévision, permettant de planifier et gérer tous ses projets d’épargne : un voyage, des études, une nouvelle voiture, ou simplement la constitution d’une réserve en cas d’urgence.
                                    3. Contrairement aux autres applications du domaine, Sowhat est 100 % gratuite et extrêmement simple d’utilisation, pour une accessibilité maximale.
                                    4. Surtout, elle est protégée par une double approche visant à n’établir aucun contact direct entre l’application et l’argent réel de ses utilisateurs, mais également par la présence d’un partenaire français agréé par la Banque de France qui permet à Sowhat de connecter les comptes bancaires de ses utilisateurs en toute sécurité.

                                    L’augmentation de l’épargne des ménages observée en France au cours de l’année 2024 illustre un changement de comportement face à une économie incertaine et des projets souvent reportés. Selon Raphaël :

                                    « Nous vivons une période où l’épargne devient une priorité, mais aussi un casse-tête. L’idée derrière Sowhat, c’est d’aider la population à s’organiser, à anticiper et à concrétiser ses projets avec sérénité. »

                                    Des ambitions audacieuses

                                    Depuis son lancement en décembre 2024, l’application séduit ses premiers utilisateurs et affiche des objectifs ambitieux. Une version web et un assistant virtuel intelligent sont en préparation pour permettre aux utilisateurs de poser directement à l’application des questions pratiques comme :

                                    • « Aurai-je les moyens de changer de voiture cette année ? »
                                    • « Quel budget pourrai-je allouer à mes vacances au mois d’Août ? »

                                    L’application se distingue aussi par son modèle économique particulier, basé sur des publicités non-intrusives, qui ne sera activé qu’à partir de 2026, une fois un volume significatif d’utilisateurs atteint.

                                    Avec Sowhat, Raphaël et Hugo ne proposent pas seulement un outil, mais une vision : celle d’une gestion financière simplifiée, accessible et axée sur la réalisation des projets de chacun. Ils s’inscrivent dans une nouvelle génération d’entrepreneurs, prêts à redéfinir les codes de la finance personnelle. Alors ne perdez pas de temps et dès aujourd’hui : faites de votre épargne un véritable levier pour vos ambitions.

                                    Pour télécharger l’application 📱 Sowhat :

                                    ➡️ PlayStore (Android) : https://lnkd.in/dnfxiTC6
                                    ➡️ AppStore (Apple) : https://lnkd.in/dcHGNck7

                                    Catégories
                                    Banque & Finance Success story

                                    Trade Republic : Une promesse tenue avec un bilan remarquable en 2024 !

                                    Quatre ans après son arrivée en France, Trade Republic affirme sa position de partenaire de confiance pour la gestion de l’épargne. Avec l’ouverture de sa succursale en France, cette plateforme propose des solutions adaptées aux besoins spécifiques de ses plus d’un million de clients français.

                                    En tenant sa promesse d’apporter simplicité, transparence et efficacité, Trade Republic se distingue désormais comme un acteur clé du paysage financier.

                                    Un compte courant rémunéré avec IBAN français : Une solution pratique et accessible

                                    Le lancement d’un compte courant doté d’un IBAN français marque une avancée significative pour les clients de Trade Republic. Ce compte répond aux attentes des épargnants modernes en combinant praticité et performance :

                                    • 3 % d’intérêts annuels sur les dépôts, sans limite de montant et versés mensuellement.
                                    • Virements instantanés gratuits et gestion simplifiée des dépenses quotidiennes.
                                    • Aucun frais pour les retraits supérieurs à 100 € et aucune surcharge pour les paiements à l’étranger.

                                    En associant ces fonctionnalités à la carte bancaire Mirror, au design premium, Trade Republic allie élégance et performance au service de ses utilisateurs. Cette carte, disponible pour un paiement unique de 50 €, reflète l’engagement de la plateforme envers une expérience client de qualité.

                                    Un PEA sans frais : Une révolution pour l’épargne à long terme

                                    Dans le domaine de l’investissement, Trade Republic confirme son rôle de pionnier en lançant le premier Plan d’Épargne en Actions (PEA) sans frais sur les plans d’épargne en France. Ce produit permet :

                                    • Un investissement jusqu’à 150 000 € dans un cadre fiscal optimisé.
                                    • Une exonération d’impôt sur les plus-values après cinq ans de détention.
                                    • Une gestion intuitive et accessible, adaptée aux nouveaux investisseurs comme aux plus expérimentés.

                                    Cette initiative reflète l’ambition de Trade Republic de démocratiser l’accès à l’investissement, tout en respectant les attentes d’une clientèle en quête de solutions fiables et transparentes.

                                    Un bilan impressionnant pour 2024

                                    L’année 2024 témoigne de la confiance grandissante des épargnants envers Trade Republic :

                                    • 8 millions de clients à travers l’Europe, doublant son nombre d’utilisateurs.
                                    • 100 milliards d’euros d’actifs sous gestion, consolidant sa position de leader.
                                    • Un modèle économique solide, illustré par un bénéfice net en fin d’année.

                                    Une vision claire pour 2025

                                    Selon Christian Hecker, cofondateur de Trade Republic, « La France est au cœur de nos priorités pour 2025. Nous avons tenu notre promesse en localisant complètement notre offre afin de répondre aux attentes spécifiques des épargnants français. »

                                    En alliant un compte courant rémunéré, un PEA sans frais et des outils innovants comme le Saveback, Trade Republic continue de redéfinir la gestion financière, sans jamais perdre de vue les besoins réels de ses clients.

                                    Trade Republic : Une finance réinventée pour tous

                                    Avec cette nouvelle offre, Trade Republic prouve qu’il est possible de concilier simplicité, transparence et performance. Que ce soit pour la gestion des dépenses quotidiennes ou pour planifier l’avenir financier, Trade Republic reste fidèle à son engagement de rendre la finance accessible à tous.


                                    Si vous voulez soutenir Parlons Finance et que vous souhaitez investir sur Trade Republic, vous pouvez le faire via ce lien: Investir avec Trade Republic

                                    Catégories
                                    Bourse Nos analyses Success story

                                    Ex-Trader, Matthias Baccino publie son nouveau livre « prenez votre argent en main » !

                                    Dans le paysage de la finance et de l’éducation financière en France, Matthias Baccino se distingue par sa passion pour la transmission de connaissances et son engagement pour rendre l’investissement accessible à tous.

                                    Vous l’avez peut-être déjà vu intervenir sur des chaînes comme Legendmedia ou BFM Business, où il partage sa vision éclairée de la finance et ses conseils avisés pour les jeunes investisseurs. Aujourd’hui, à travers son parcours, ses engagements et son récent ouvrage, « Prenez votre argent en main », Matthias Baccino nous montre qu’il est possible de transformer l’univers de la finance pour qu’il devienne un allié du grand public.

                                    Un parcours d’excellence et d’engagement financier

                                    Diplômé de l’ESSEC en 2009, Matthias Baccino a un parcours impressionnant. Après avoir occupé des postes clés chez BNP Paribas et BinckBank, il rejoint en 2021 l’application d’investissement mobile Trade Republic en tant que General Manager pour la France et ensuite pour l’Europe.

                                    Créée en Allemagne, Trade Republic a pour but de démocratiser l’accès aux marchés financiers avec un modèle transparent et des frais ultra-compétitifs. Sous sa direction, l’application a rapidement séduit les investisseurs français et belges en offrant des ordres de Bourse à 1 euro, une approche révolutionnaire dans un marché où les frais de transaction sont souvent un frein pour les petits investisseurs.


                                    L’éducation financière au cœur de ses valeurs

                                    L’un des constats de Baccino est que de nombreux Français, bien qu’instruits, manquent de compétences en gestion financière. Lui-même, malgré des études en sociologie, sciences politiques, et finance, n’a pas reçu de formation sur la gestion de budget ou l’épargne.

                                    Ce déficit d’éducation financière, qui touche des milliers (voire millions) de personnes, l’a poussé à se tourner vers la distribution de produits d’épargne et à sensibiliser le grand public. À travers Trade Republic, il œuvre pour une finance accessible, car, selon lui, la finance n’est pas un domaine réservé à une élite mais une compétence fondamentale pour tous.

                                    « Prenez votre argent en main » : un guide essentiel pour une autonomie financière

                                    Dans son livre récemment publié, « Prenez votre argent en main« , Matthias Baccino propose une approche pragmatique et accessible pour aider chacun à prendre le contrôle de ses finances. Il aborde des thèmes comme l’épargne, la gestion des dépenses, la préparation à la retraite, et les investissements boursiers.

                                    Baccino démystifie ces concepts en les rendant accessibles, rappelant que la finance n’est pas une science complexe mais une compétence que chacun peut développer. Ce livre se veut une réponse aux défis économiques actuels — baisse du pouvoir d’achat, incertitudes sur les retraites, et pressions économiques croissantes.

                                    Pour Baccino, apprendre à gérer son argent est une étape vers la liberté financière. Il encourage les lecteurs à prendre des décisions éclairées, leur offrant des outils pratiques et des conseils applicables à tous les niveaux de revenus. Ce guide, clair et structuré, est un manuel de survie financière en temps moderne, à destination des jeunes comme des classes moyennes, tous confrontés à des enjeux économiques complexes.

                                    L’ambition de Matthias Baccino : une finance pour tous

                                    Avec Prenez votre argent en main et son engagement pour l’éducation financière, Matthias Baccino illustre une vision où la finance devient un levier d’émancipation plutôt qu’une source de stress. En simplifiant les notions financières et en proposant des solutions concrètes, il ouvre la voie à une finance plus démocratique, où chaque individu peut devenir acteur de son bien-être économique.

                                    Catégories
                                    Entreprises Success story

                                    SUCCESS STORY : Comment trois frères ont bâti l’empire du tiramisu Alfiero

                                    L’entrepreneuriat se distingue par sa capacité à transformer des idées en réalité, et des défis en opportunités. Dans cette série d’articles, nous partons à la rencontre de ceux qui, avec détermination et créativité, construisent l’avenir.

                                    Ces entrepreneurs nous ont ouvert les portes de leur univers, partagé leurs expériences, leurs réussites, mais aussi les épreuves qu’ils ont dû surmonter. Durant toute une journée, nous avons eu l’occasion de visiter leur usine de production où la magie opère !

                                    Pouvez-vous nous raconter comment Alfiero a été fondé ? Quelle a été l’inspiration initiale derrière le lancement de cette aventure ?

                                    Alfiero, c’est d’abord une histoire familiale, marquée par nos racines et notre passion pour la cuisine. J’ai fait mes études à l’école d’hôtellerie de Liège, et dès l’adolescence, avec mes frères, nous avons toujours été impliqués dans le restaurant de notre père. C’est là que l’idée a germé. Nous avons remarqué qu’il manquait un dessert distinctif sur notre carte. Rien de ce que proposaient nos fournisseurs ne sortait vraiment du lot.

                                    C’est alors que l’idée de revisiter le tiramisu, à notre manière, est née. Ce dessert italien a tout de suite trouvé son public, et le bouche-à-oreille a fait le reste. Le succès fut rapide, et très vite, nous avons compris que nous tenions quelque chose de spécial.

                                    Quelles étaient vos premières ambitions lorsque vous avez commencé dans une petite cuisine ? Avez-vous imaginé dès le départ un développement international ?

                                    Dès le départ, nous savions que nous voulions nous exporter à l’international d’où la création d’un nom de produit quelque peu inspiré des plus grands groupes internationaux. À l’époque, j’avais à peine 22 ans et notre seul objectif était de créer un produit de qualité, accessible à tous, dans notre région. Cependant, très rapidement, notre tiramisu a attiré l’attention au-delà de notre ville.

                                    Des clients venaient de loin pour goûter nos créations, et c’est là que l’idée d’élargir notre vision a pris forme. Nous voulions que ce dessert soit apprécié partout, sans limite géographique, mais nous ne savions pas encore à quel point cette ambition nous porterait loin.

                                    Quels ont été les moments clés qui ont marqué l’évolution de l’entreprise et son passage d’un projet local à un acteur international ?

                                    Le tournant a vraiment eu lieu en 2018 lorsque nous avons commencé à recevoir des commandes en palettes entières. Cela a marqué notre passage de la vente au détail à une production en volume. Nous avions déjà investi dans quelques machines, mais c’est à ce moment-là que nous avons compris l’ampleur du marché potentiel.

                                    Malgré nos débuts modestes, durant lesquels j’ai énormément travaillé en auto-financement en achetant un bon nombre d’équipement d’occasions, nous avons eu la chance d’être soutenus moralement par notre famille mais aussi par nos premiers clients. Cela nous a permis de réinvestir rapidement dans des infrastructures plus grandes et plus performantes, comme l’usine de plus de 1 000 m² que nous avons aujourd’hui.

                                    En 2023, une ligne de production automatique a été installée pour répondre à la demande croissante des clients.

                                    Votre tiramisu est maintenant vendu dans plusieurs pays. Quelles ont été les principales étapes pour réussir cette expansion à l’international ?

                                    Le développement international a nécessité une adaptation continue de nos produits aux besoins spécifiques de chaque marché. Nous avons d’abord étudié les habitudes de consommation dans chaque pays. Par exemple, j’ai personnellement parcouru les rues de Paris pour goûter à tout ce qui était proposé dans les magasins, afin de comprendre les attentes locales. Cette approche de terrain nous a permis de créer des produits adaptés à chaque marché. Ensuite, il a fallu établir des relations clés dans chaque chaîne d’approvisionnement, une étape indispensable pour s’implanter.

                                    Quels marchés ont été les plus faciles à pénétrer, et lesquels ont présenté plus de défis ?

                                    Les marchés européens ont été relativement accessibles grâce à la proximité et à des habitudes de consommation similaires. Le grand export, en revanche, comme l’Arabie saoudite, s’est avéré plus complexe. Il fallait répondre à des exigences très spécifiques, comme des certifications, des normes d’hygiène et des demandes précises sur les ingrédients. Chaque marché a ses propres réglementations, et cela nécessite une adaptation à tous les niveaux de production.

                                    Serdar et Hamza lors de la visite de la ligne de production

                                    Avec la croissance d’Alfiero, comment avez-vous abordé la question du recrutement ? Avez-vous rencontré des difficultés à trouver les bons talents ?

                                    Le recrutement a été un défi majeur. Au départ, nous étions trois à tout gérer, et trouver des employés qui partagent notre vision et notre niveau d’exigence n’a pas été facile. Nous avons parfois fait des erreurs, en embauchant des personnes non suffisamment engagées ou trop proches de nous personnellement, ce qui compliquait la gestion.

                                    Nous avons appris à nos dépens que le recrutement doit se faire avec soin, car chaque membre de l’équipe joue un rôle crucial dans la réussite de l’entreprise.

                                    Comment assurez-vous que les nouveaux employés adhèrent à la culture de l’entreprise et aux standards de qualité que vous avez définis depuis le début ?

                                    Nous veillons à ce que chaque nouvelle recrue comprenne nos valeurs dès le premier jour. L’exigence de qualité est au cœur de tout ce que nous faisons, et nous demandons à nos employés d’être autant passionnés par le produit que nous. C’est une question d’état d’esprit, de discipline et d’implication. Nous mettons un point d’honneur à transmettre cette culture à tous les niveaux.

                                    La pandémie de COVID-19 a bouleversé de nombreuses entreprises notamment dans le secteur de l’HORECA. Comment cela a-t-il affecté Alfiero, tant sur le plan de la production que sur celui de la distribution ?

                                    Le COVID-19 a été une période difficile, mais étonnamment, cela a ouvert des opportunités inattendues. Alors que les restaurants étaient fermés, la demande pour les produits de livraison à domicile a explosé. Notre tiramisu, qui est un produit prêt-à-manger, a trouvé sa place dans cette nouvelle réalité. Nous avons vu une augmentation des commandes, surtout dans le secteur de la livraison, car les restaurateurs cherchaient à compléter leurs offres.

                                    Aujourd’hui, Alfiero génère plus de 3 à 5 millions d’euros de chiffre d’affaires. Comment avez-vous structuré la gestion financière de l’entreprise pour soutenir une telle croissance ?

                                    Nous avons toujours été prudents dans notre gestion financière. Nous n’avons pas de business angels ou d’investisseurs externes. Toute notre croissance a été autofinancée, avec un soutien bancaire lorsque nécessaire. Nous avons mis en place des systèmes de gestion très rigoureux pour suivre chaque aspect de l’entreprise, de la production aux finances. Par exemple, notre ERP nous permet d’avoir un suivi précis de tous nos coûts, ce qui est indispensable pour contrôler notre développement.

                                    Quels sont vos objectifs pour Alfiero au cours des cinq prochaines années ? Envisagez-vous d’élargir votre gamme de produits ou d’explorer de nouveaux marchés ?

                                    Nous visons les 20 millions d’euros de chiffre d’affaires d’ici cinq ans. Notre objectif est d’élargir notre gamme de produits tout en restant fidèles à notre ADN : des desserts revisités, subtils, qui sortent du lot. Nous voulons également renforcer notre présence à l’international et explorer de nouveaux marchés, tout en continuant à innover.

                                    Il faut noter que nous produisons également des tiramisus pour des chaînes de restauration rapide et que nous avons développé des produits sans étiquettes pour le secteur de la pâtisserie/boulangerie afin d’ouvrir d’autres segments de marchés, ce que nous visons à développer davantage à l’avenir.

                                    Un dernier mot pour les lecteurs qui aimeraient se lancer ?

                                    « Peu importe les difficultés que vous rencontrerez, tout n’est que temporaire. La véritable question est : qu’allez-vous faire lorsque les choses vont mal pour que ça s’améliore ? Chaque obstacle est une opportunité pour se surpasser.« 

                                    SERHAT OZ
                                    Catégories
                                    Bourse Nos analyses Success story

                                    Comment Youssef Swatt’s peut investir les 100.000 € de sa victoire à Nouvelle École ?

                                    Youssef Swatt’s vient de remporter le concours de rap Nouvelle école sur Netflix, empochant ainsi un chèque de 100.000 €. Félicitations à lui ! Au-delà de cette réussite artistique, il est crucial pour Youssef de penser à l’avenir et d’investir intelligemment ce montant pour garantir sa sécurité financière et peut-être même accroître sa fortune.

                                    Nous sommes ravis de partager cet article fictif d’investissement, proposant une allocation équilibrée, judicieuse et rentable :

                                    1. Constitution d’un fonds d’urgence – 20.000 € (20%)

                                    Avant toute chose, il est essentiel de se constituer un fonds d’urgence. Ce fonds permettra à Youssef de faire face aux imprévus sans avoir à vendre des investissements à perte. Un montant de 20.000 € placé dans un compte épargne à haut rendement est une bonne base.

                                    2. Investissement en bourse – 40.000 € (40%)

                                    La bourse est un moyen classique mais efficace de faire fructifier son argent sur le long terme. Nous lui conseillons par ailleurs de diversifier cet investissement pour minimiser les risques :

                                    • ETFs (20.000 €) : Les ETFs (Exchange Traded Funds) offrent une diversification instantanée. Youssef pourrait investir dans un ETF mondial comme le MSCI World pour avoir une exposition globale. (ouvrez votre compte chez Trade Republic  pour investir dans les ETF facilement)
                                    • Actions individuelles (20.000 €) : Choisir quelques actions de grandes entreprises dans des secteurs variés (technologie, santé, énergie renouvelable, etc.) peut augmenter les rendements potentiels.

                                    3. Immobilier – 30.000 € (30%)

                                    Investir dans l’immobilier peut offrir des revenus passifs et une appréciation du capital sur le long terme. Avec 30.000 €, Youssef pourrait :

                                    • SCPI (Sociétés Civiles de Placement Immobilier) : Les SCPI permettent d’investir dans l’immobilier sans avoir à gérer directement les biens. Elles offrent un bon rendement avec une gestion simplifiée.
                                    • Crowdfunding immobilier : Cette méthode permet d’investir dans des projets immobiliers avec un capital de départ plus faible et d’obtenir des rendements attractifs.
                                    • Achat immobilier: Youssef pourrait éventuellement acheter directement un bien immobilier dans sa région en contractant un prêt permettant à son capital de prendre de la valeur dans le temps et de générer des rendements locatifs mensuels.

                                    4. Investissement dans son projet musical – 5.000 € (5%)

                                    Il est important pour Youssef de continuer à investir dans sa carrière musicale. Ces 5.000 € pourraient être utilisés pour financer des clips, du matériel ou des collaborations, ce qui pourrait avoir un retour sur investissement non seulement financier mais aussi en termes de notoriété.

                                    5. Investissements alternatifs – 3.000 € (3%)

                                    Diversifier les investissements peut inclure des actifs alternatifs comme :

                                    • Cryptomonnaies : Bien que risqué, investir un petit montant dans des cryptomonnaies comme le Bitcoin ou l’Ethereum peut être intéressant pour diversifier.
                                    • Œuvres d’art ou objets de collection : Ces actifs peuvent non seulement prendre de la valeur mais aussi être une source de satisfaction personnelle.

                                    6. Formation et développement personnel – 2.000 € (2%)

                                    Investir en soi est toujours un bon choix. Youssef pourrait utiliser cette somme pour suivre des formations, des cours ou participer à des séminaires afin d’acquérir de nouvelles compétences ou d’améliorer ses compétences existantes.

                                    En suivant cette allocation diversifiée, Youssef Swatt’s pourra non seulement sécuriser ses gains, mais aussi les faire fructifier sur le long terme. Il est toujours conseillé de consulter un conseiller financier pour adapter ces suggestions à ses besoins personnels et à son profil de risque. Que l’aventure continue sur une note aussi réussie que cette victoire à Nouvelle école !


                                    Disclaimer : Les informations fournies dans cet article sont à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement ou juridiques. Parlons Finance ne peut être tenu responsable de toute décision d’investissement basée sur ce contenu. Avant de prendre toute décision d’investissement, il est recommandé de consulter un conseiller financier professionnel pour discuter de votre situation personnelle et de vos objectifs financiers. Les investissements en ETF et autres produits financiers comportent des risques, y compris la perte potentielle du capital investi. Assurez-vous de bien comprendre ces risques avant d’investir.

                                    Catégories
                                    Entreprises Success story

                                    L’Interview exclusive avec le fondateur de 2HoursStudio : Révéler les secrets de la visibilité CEO

                                    Plongez dans le monde dynamique de la production vidéo pour entreprises avec Thierry Huart-Eeckhoudt, fondateur de Startup VIE et 2H Studio, l’agence de personal branding qui propulse la visibilité des CEOs !

                                    Venu de Bruxelles , Thierry partage avec nous son parcours, des premières étincelles d’idées à la concrétisation de deux entreprises florissantes. Découvrez comment l’innovation, l’expérience et une approche sans compromis ont façonné le succès de ces entreprises, défiant les normes et ouvrant de nouvelles voies dans le paysage médiatique contemporain.

                                    Peux-tu raconter l’histoire de la création de ton/tes entreprises, depuis l’idée initiale jusqu’à sa réalisation concrète ?

                                    Je suis Thierry, originaire de Bruxelles et passionné d’entrepreneuriat depuis deux décennies. Après mes débuts dans le secteur culturel, j’ai pivoté vers l’entrepreneuriat technologique il y a 10 ans. Malgré le succès initial de ma première startup, je n’ai pas pu aller aussi loin que je l’espérais.

                                    Ensuite, j’ai dirigé un fonds d’investissement axé sur l’attraction numérique, où nous avons lancé Startup Vie. Il s’agit d’un média axé sur l’entrepreneuriat, produisant des vidéos explicatives qui ont rencontré un succès progressif, attirant des millions de vues. Nous avons également proposé des formations pour les startups. Plus récemment, nous avons lancé 2H studio pour combler un manque d’initiative similaire en Belgique, inspiré par les pratiques observées en France et au Royaume-Uni.

                                    Pour information, j’ai été classé top 10 Belgique sur Linkedin en 2023 sur les sujets liés à l’entrepreneuriat.

                                    Quelles ont été les principales difficultés que tu as rencontrées lors du lancement de ton entreprise, et comment les as-tu surmontées ?

                                    L’un des défis était de convaincre que 2H studio était le bon acteur pour cette initiative. De plus, le processus opérationnel, comme les réunions et la signature des premiers clients, a été long et parfois difficile. En Belgique, il y a une tendance à la discrétion, ce qui nécessite une certaine persuasion pour inciter les gens à se lancer et à devenir plus visibles publiquement.

                                    Quels sont les éléments clés qui ont contribué au succès de ton entreprise ?

                                    Notre expérience préalable dans la production audiovisuelle et notre présence notable sur LinkedIn font de nous un acteur de confiance dans le domaine. La qualité de nos vidéos, notre expertise et notre exposition publique ont également été des facteurs clés de succès. Notre service simple et efficace est également un atout majeur. Tout se passe en seulement quatre étapes :

                                    1. Nous trouvons les sujets et établissons des recherches sur vos posts. Ensuite nous proposons les meilleurs sujets à traiter
                                    2. Nous organisons le tournage soit dans notre studio à Bruxelles soit dans vos locaux. Cela prend 2 heures ! (2hoursStudio ;))
                                    3. Notre équipe créative monte les vidéos et apportent les animations nécessaires pour maximiser l’impact
                                    4. Nous diffusons et publions le tout sur vos profils.

                                    Comment as-tu réussi à te démarquer dans un marché déjà saturé ou compétitif ?

                                    Nous avons établi des partenariats solides avec des agences de communication et nous disposons d’une équipe expérimentée de monteurs, ce qui nous permet de produire des vidéos de qualité rapidement et efficacement. L’activité est très récente mais nous avons déjà dans nos clients les personnalités suivantes :

                                    • Benoît Deper (Aerospacelab)
                                    • Stéphanie Reniers (Gentis)
                                    • Muriel Bernard (eFarmz)
                                    • Emna Everard (Kazidomi)
                                    • Manuel Pallage (NSI),
                                    • Clarisse Ramakers (Agoria Wallonie)
                                    • Florence Loumaye (Student.be)
                                    • Thomas Angerer (BeInfluence)
                                    • Caroline Cleppert (UCM)
                                    • Dominique Pellegrino (Vertuoza)

                                    Quel rôle joue l’innovation dans votre entreprise, et comment la cultives tu au sein de tonéquipe ?

                                    Nous restons à la pointe de l’innovation en utilisant des technologies telles que l’intelligence artificielle pour améliorer nos processus de montage. Nous sommes constamment à l’affût de nouvelles fonctionnalités et de nouveaux outils pour rester compétitifs.

                                    Quelle est ta vision à long terme pour l’entreprise, et comment penses-tu continuer à l’adapter aux évolutions du marché ?

                                    Nous aspirons à devenir la référence en matière de production vidéo pour les entreprises, en restant curieux et en élargissant nos compétences, notamment dans la formation au montage vidéo et l’adoption de nouvelles technologies.

                                    Quels sont les tarifs appliqués ?

                                    Nous proposons deux offres : une offre avec accompagnement et message à 3500€ par mois si engagement annuel. Et une offre de tournage, montage et envoi pour 2000€.

                                    Comment gères tu le stress et les pressions liés à la direction d’une entreprise prospère ?

                                    Privilégiez les moments de déconnexion et apprenez à déléguer pour réduire la pression sur vous-même.

                                    Quels ont été les moments les plus gratifiants de ton parcours entrepreneurial jusqu’à présent ?

                                    Les moments les plus gratifiants sont les lancements réussis et les retours positifs des clients, comme lorsque quelqu’un trouve un emploi grâce à nos formations.

                                    Comment envisages-tu de maintenir votre avantage concurrentiel dans un paysage commercial en constante évolution ?

                                    Nous nous efforçons d’être des pionniers dans notre domaine et de nous développer rapidement sur de nouveaux marchés.

                                    Parlons Finance. Peux-tu nous donner quelques chiffres concernant l’entreprise ?

                                    Comme l’entreprise est encore nouvelle, je n’ai pas de chiffres à partager à l’heure actuelle mais nous y reviendrons très certainement plus tard ! En tout cas, nous visons 50 clients d’ici la fin de l’année pour 2H studio, ce qui serait une étape importante. La validation du concept avec 30 clients rapporterait environ 100 000€ par mois.

                                    Quels conseils donnerais-tu à ceux qui envisagent de se lancer dans l’entrepreneuriat, en particulier dans votre domaine d’activité ?

                                    Allez directement vers votre marché et écoutez attentivement vos clients dès le départ pour améliorer votre produit ou service. Vendre ou pré-vendre vos produits est essentiel pour valider leur attractivité sur le marché.

                                    As-tu un slogan qui t’est cher ?

                                    « No Bullshit ».

                                    Thierry Huart-Eeckhoudt

                                    Racontons les défis et les succès. Montrons l’entrepreneuriat dans toute sa complexité.

                                    Catégories
                                    Entreprises Success story

                                    mozzeno : La fintech Belge qui révolutionne la Finance Collaborative

                                    Dans un paysage financier traditionnel où les démarches administratives sont souvent lentes, les frais de gestion élevés, et la transparence rare, une fintech belge a décidé de changer la donne. mozzeno, fondée en 2017 par Xavier et Frédéric, offre une alternative novatrice au système bancaire traditionnel avec sa plateforme de prêt collaboratif… d’une simplicité !

                                    Une Idée Innovante

                                    L’idée de mozzeno est née de l’observation des limites du système bancaire traditionnel. Xavier et Frédéric, alors engagés dans le développement d’un système de traitement des paiements en ligne, ont réalisé que le monde du crédit souffrait de lenteurs administratives, de frais élevés et d’un manque de transparence. Inspirés par le succès de la finance participative à l’étranger, ils ont décidé d’allier leur expertise technologique et entrepreneuriale pour créer la première alternative au système bancaire en Belgique : le prêt collaboratif.

                                    mozzeno, avec son modèle centré sur l’humain, réinvente le crédit en proposant une alternative équitable et transparente au système bancaire traditionnel. Grâce à sa croissance rapide et son engagement envers ses utilisateurs, mozzeno s’affirme comme un acteur majeur dans le paysage financier belge, offrant à ses investisseurs un rendement potentiel attractif et à ses emprunteurs une solution de financement moderne et efficace.

                                    La Révolution de mozzeno

                                    mozzeno se positionne comme le principal acteur belge qui offre une alternative tellement plus simple que ce qu’on a l’habitude d’expérimenter notamment via les banques !

                                    Depuis son lancement il y a un peu plus de 7 ans, mozzeno a financé une gamme variée de projets personnels, de la rénovation de logements à l’achat de véhicules d’occasion, en mettant en relation “indirectement emprunteurs et investisseurs particuliers via la plateforme. Tout le monde en sort gagnant !

                                    Comme pour toutes choses, le chemin n’a pas été sans obstacles. Les fondateurs ont dû surmonter les réticences initiales, mais le succès de mozzeno a rapidement dissipé les doutes. Grâce à un système de scoring crédit performant, la fintech maintient un taux de défaut de paiement conforme au marché.

                                    En parlant de scoring, mozzeno n’en est pas resté là puisqu’avec son expertise éprouvée dans l’évaluation du comportement financier des consommateurs et l’analyse du risque de crédit, la maison mère de la fintech, mozzeno services, a étendu ses services en lançant récemment MyTrusty, une plateforme entièrement digitale et automatisée qui permet d’évaluer rapidement la santé financière de clients potentiels !

                                    Par exemple, si vous êtes loueur de voiture longue durée et que vous souhaitez évaluer la fiabilité d’un client, il vous suffit de faire appel à ce service abordable (disponible pour seulement 10 euros) et MyTrusty vous fournira une analyse complète de la solvabilité de votre locataire en un temps record ! De quoi éviter tout risque crédit duquel on préfère toujours se passer !

                                    Une Croissance Exponentielle

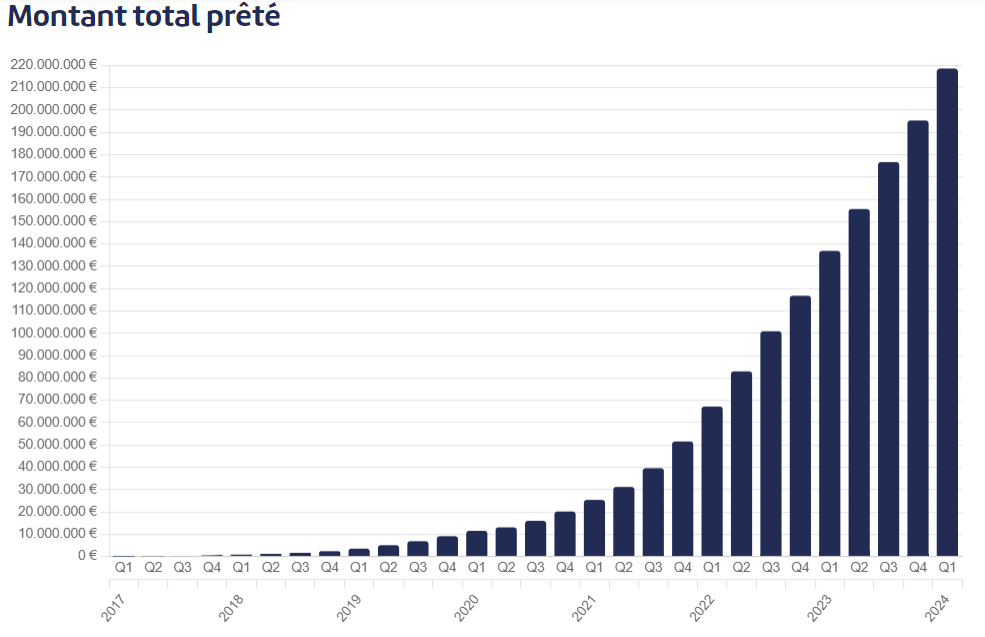
                                    Depuis ses débuts, mozzeno connaît une croissance exponentielle. Grâce à des innovations telles que le préfinancement des prêts, la fintech a triplé ses chiffres entre fin 2017 et fin 2018. Aujourd’hui, elle a déjà octroyé plus de 220 millions d’euros de prêts, avec plus de 33 250 investisseurs et emprunteurs satisfaits.

                                    Les investisseurs peuvent espérer un rendement “potentiel” brut moyen de près de 5,5% et après déduction du précompte de 30 %, de 3,85 % net. Il n’y a pas de rendement sans risque. Néanmoins, mozzeno a mis en place différentes mesures pour le limiter dont l’assurance PROTECT disponible sur une majorité de série de Notes et qui couvre le défaut de l’emprunteur.

                                    Une image contenant texte, capture d’écran, Tracé, Police

Description générée automatiquement

                                    Comment Ça Marche ? 

                                    Chez mozzeno, le prêt personnel est collaboratif, financé indirectement par des particuliers, des sociétés et des indépendants. Toutes les démarches, de la demande à la signature du contrat, se font en ligne, garantissant une efficacité optimale et une disponibilité rapide des fonds.

                                    Ce modèle unique en Belgique est centré sur l’humain et rend à la finance son rôle de moteur de l’économie locale. Ainsi mozzeno tend à vouloir être équitable en partageant la valeur créée avec les investisseurs via les intérêts et octroyer une récompense aux emprunteurs à la fin de leurs remboursements. 

                                    • Résultat : un système très efficace où la somme empruntée est mise à votre disposition généralement dans les 48 heures.

                                    Ah oui ! Pour bénéficier d’un prêt personnel chez mozzeno, il faut être résident en Belgique, avoir au moins 18 ans et ne pas avoir de défaut de crédit. 

                                    Parlons Finance : mais alors, comment s’est financée la fintech ?

                                    Concernant le financement de la fintech elle-même, mozzeno a réalisé plusieurs levées de fonds, lui permettant de développer ses activités et de répondre à une demande croissante.  

                                    En 2018, elle a levé un million d’euros auprès du fonds privé Tharsos et du fonds d’investissement wallon W.IN.G et en 2020, la fintech a levé 3 millions d’euros auprès de ses actionnaires historiques dont le fonds W.IN.G ainsi qu’auprès de Fédérale Assurance. La plateforme est désormais rentable depuis 2022 !

                                    Les informations fournies dans cet article sont à titre informatif uniquement et ne constituent pas un conseil financier professionnel. Les lecteurs sont encouragés à consulter un professionnel qualifié pour obtenir des conseils adaptés à leur situation spécifique. Les performances passées ne garantissent pas les résultats futurs et les investissements comportent des risques. L’auteur et le site web déclinent toute responsabilité pour les pertes ou dommages résultant de l’utilisation des informations fournies.