LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Bourse Nos analyses

Qu’est-ce que la vente à découvert d’action ou « short-selling » ?

La technique la plus connue sur les marchés boursiers est le fait de parier sur la hausse du cours d’une action, c’est à dire, d’acheter une action et espérer que son cours va monter pour pouvoir revendre l’action à un prix plus élevé.

Que faire lorsque l’on aimerait parier sur la baisse future d’une action ? Il existe une technique utilisée par certains investisseurs mais qui reste très peu connue ou très incomprise : la vente à découvert.

La VAD ou « short-selling » (en anglais) consiste à parier sur la baisse d’une action en vendant des actions à un prix élevé et ensuite à les racheter à prix plus faible en faisant un bénéfice. En principe, vous vendez des actifs que vous ne possédez pas …

– Mais alors… comment vendre des actions que l’on ne possède pas?

Tout simplement en les empruntant à de grosses sociétés aux portefeuilles stables (c’est à dire qu’ils ne vont pas vendre les actions qu’ils possèdent et dont le nombre d’actions dans leurs portefeuilles ne change presque pas).

Les sociétés avec ce type de portefeuille d’actions sont souvent les assurances, les fonds de pensions, les fonds de placement… Toutefois, il existe quelques limitations à la VAD (possible que sur les actions appartenant au SRD et certaines entreprises interdisent la vente à découvert de leurs titres).

– Ah d’accord… mais pourquoi cette technique n’est-elle pas appréciée par les entreprises ?

Malgré que cela leur rapporte beaucoup d’argent (puisque leurs actions sont échangées sur le marché boursier), certaines entreprises n’aiment pas la VAD car il en existent qui ignorent totalement les transactions qui sont faites avec leurs titres et ce manque de transparence inquiète ces sociétés.

–> Exemple:

La valeur de l’entreprise « P.F » est cotée 20 euros en janvier 2020. Nous pensons que la conjoncture est mauvaise et que le titre va suivre une tendance baissière. Ainsi, nous n’allons surtout pas en acheter mais nous allons faire une vente à découvert pour parier sur la baisse de cette action.

En mai 2020, notre anticipation de l’avenir était juste et nous a donné raison… L’action « P.F » est cotée 12 €. Notre scénario s’est donc réalisé, la valeur a baissé.

A ce moment, nous aimerions récupérer nos bénéfices et pour cela, il nous suffit d’acheter « P.F » afin de solder notre position de vente à découvert. Dans cet exemple, nous avons encaissé : 20 euros – 12 euros = 8 euros par action.

– Un peu d’actualité

Dernièrement, le fonds de pension public japonais GPIF (un des plus gros du monde) a interdit la VAD avec ses titres. En 2018, la VAD avait rapporté près de 300 millions de dollars de commissions nettes au GPIF (government pension investment fund), qui a malgré cela décidé de l’interdire.

« Bravo, excellente initiative! La vente à découvert devrait être illégale », voilà comment a réagi le patron de Tesla, Elon Musk, à la suite à cette annonce.

Catégories
Banque & Finance Bourse Nos analyses

Qu’est-ce qu’une « obligation » ?

La dernière fois, nous avons abordé les actions dans notre série sur les bases de la finance. Aujourd’hui, nous allons aborder les obligations.

Une autre manière pour les entreprises de lever des capitaux est l’émission d’obligations. Dans ce cas, l’investisseur achète une obligation à son émetteur (l’entreprise) qui lui promet de rembourser son capital à l’échéance.

De plus, pour le remercier de lui avoir prêté de l’argent, l’émetteur verse des intérêts réguliers, appelés coupons. L’obligation peut être vue comme une sorte de prêt réglementé.

Ainsi, une obligation peut se différencier d’une autre sur plusieurs éléments :

  • Sa nature : Obligation d’État (émis par des États), bon de caisse (émis par une banque), Obligation structurée (émis par des entreprises ou des banques)
  • Sa durée : l’échéance d’une obligation est connue (ex. : 6 ans)
  • Sa devise : Euro ou autres devises
  • Le marché : l’obligation peut être achetée directement à l’entreprise (marché primaire) ou à une personne qui la détient (marché secondaire)
  • Son coupon : il s’agit de l’intérêt versé par l’émetteur. Il est toujours exprimé en pourcentage du nominal (ex. : 5 % de 100 € = 5 €).
  • Son taux d’intérêt : il dépend directement des taux fixés par la BCE. Il permet de savoir si une obligation apportera un rendement satisfaisant.
  • Son prix : Le prix d’une obligation n’est pas toujours égal à 100 %. Il est le reflet des éléments repris ci-dessus. De plus, tous les investisseurs ne seront pas d’accord sur le prix d’une obligation.

Quels sont les avantages ?

  • Idéal pour les personnes qui souhaitent récupérer leur capital à l’échéance.
  • Idéal pour diversifier et sécuriser son portefeuille sur la durée.
  • L’entreprise ne dilue pas son actionnariat lorsqu’elle émet des obligations.
  • Variété d’émetteurs comme les pays, les banques et les entreprises.
  • Prise de risque plus faible…

Quels sont les désavantages ?

  • … mais prise de risque quand même, comme le risque de faillite de l’émetteur. Ainsi, prêter à la Grèce ne présente pas le même risque que de prêter à l’Allemagne.
  • Rendement souvent plus faible que le marché des actions.

Il existe une multitude d’obligations aux caractéristiques particulières. Certaines, par exemple, peuvent être converties en actions, d’autres sont à taux variables. Les notes structurées possèdent un mécanisme de protection du capital et d’intérêts variables.

Frais et Fiscalité ?

  • Une commission de courtage (qui dépend du montant ainsi que la durée restante de l’obligation)
  • Un précompte mobilier de 30 % sur les coupons (sauf si la vente se fait avant l’échéance sur le marché primaire)
  • Une taxe sur les opérations boursières (0,12 % si la vente se réalise sur le marché secondaire)

En Belgique, il est possible de souscrire des obligations en passant par des organismes financiers. L’investisseur qui investit en obligation souhaite avant tout protéger son capital ou diversifier un portefeuille existant.

Le Wall Street Journal annonce que Bridgewater a misé plus d’un milliard sur la chute des marchés en 2020 … Le patron dément ! Mais qui a raison ?

Le plus gros hedge fund au monde, contrôlé par le milliardaire américain Ray Dalio, a parié 1,5 milliard de dollars que les marchés actions, le S&P 500, l’Euro Stoxx 50 ou les deux, chutent d’ici le mois de mars, mais le propriétaire du fonds a démenti.

Bridgewater Associates est un des plus importants fonds d’investissement alternatif au monde, fondé par Ray Dalio en 1975. Selon WSJ, le fonds mise sur la chute des marchés actions d’ici le mois de mars 2020. Et il entend bien le faire comprendre puisque, selon la même source, il a misé quelque 1,5 milliard de dollars à l’achat d’options, une opération qui serait gagnante si le S&P 500 et/ou l’Euro Stoxx 50 venaient à reculer d’ici le mois de mars.

Fondé et présidé par le milliardaire Ray Dalio, la société d’investissement gère actuellement 160 milliards de dollars d’actifs et ce pari équivaut à près de 1% de ce total. A noter que nous sommes dans un contexte où l’incertitude persistante avec le Brexit et la guerre commerciale entre les États-Unis et la Chine a entraîné des tensions parmi les investisseurs mondiaux.

En effet, Bridgewater, qui est arrivé en tête du classement des hedge funds les plus rentables en 2018, a acquis des options de vente ou « puts » expirant en mars.

Ce type de produit dérivé donne le droit (non l’obligation) à son acheteur de vendre l’actif sous-jacent à un prix et une date convenus d’avance. La contrepartie, le vendeur du « put », a l’obligation d’acheter l’actif au prix d’exercice si l’acheteur décide d’exercer l’option.

Le patron du fonds dément:

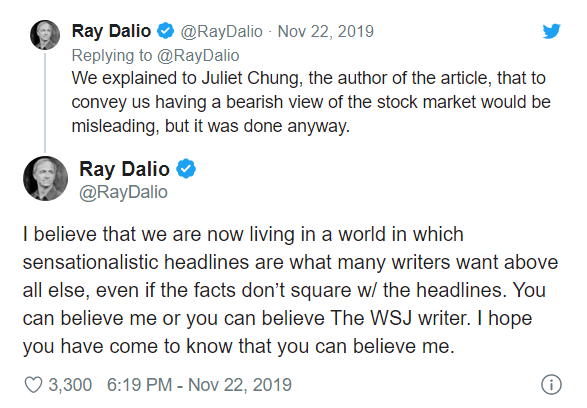
Peu de temps après que le rapport du WSJ ait déstabilisé les marchés mondiaux, Ray Dalio s’est rendu sur Twitter pour réfuter les affirmations de la publication alors que le porte-parole du journal financier, Steve Severinghaus, a tout de même insisté sur la défense de la publication.

Il ajouta: «L’article de la Revue est basé sur des entretiens avec de multiples sources et nous nous en tenons aux conclusions que nous avons rapportées. L’article n’indique pas, comme le dit M. Dalio, que Bridgewater a une position baissière «nette» sur le marché boursier. L’article indiquait clairement que le Trade pouvait être une couverture pour la longue exposition de la société aux marchés des actions, parmi d’autres possibilités. « 

Accéder à Internet grâce à la lumière ? C’est possible, avec le LIFI !

Après le fil de cuivre, les ondes radio et la fibre optique, la lumière sera-t-elle le futur véhicule de l’information numérique ? C’est bien le défi que veut porter le LIFI, en analogie au Wifi !

Le LiFi pour Light Fidelity (en analogie au WiFi pour Wireless Fidelity) ou communication lumineuse visible est un système de transmission de données sans-fil qui utilise la lumière comme vecteur de communication.

En effet, le LIFI fonctionne grâce à des ampoules ‘LED’ qui transmettent des données par variations de lumières rapide, invisible a l’oeil nu. Il suffit d’être dans la zone éclairée avec un outil acceptant le système pour en bénéficier.

L’outil connecté capte ainsi par photo détecteur et converti en signal électronique et in fine, en format binaire pour être traduit par votre appareil. Cette technologie de transmission de données possède l’avantage d’être beaucoup plus rapide que la transmission sans fil, soit à une vitesse max de 224 Gigabits/s.

Les promoteurs du LIFI disent que celle-ci n’a aucun effet néfaste sur la santé contrairement au Wifi qui diffuse des ondes radio nuisibles à la santé.

L’aspect sécuritaire est intéressant, car les données ne sont perceptibles que par la lumière diffusée et n’est donc pas perceptible par des outils hors de la portée de cette dernière. Contrairement au hotspot wifi piratable à ce jour.

De facto, cette technologie prend à contre pied les réseaux établis par le wifi qui nécessite une multitude d’installation et de câbles. En effet, le LiFi présente l’avantage de coûter moins cher et pourrait à terme permettre de diminuer les coûts d’installation et d’exploitation de l’éclairage et de la communication notamment en diminuant en intérieur le nombre de relais WiFi nécessaires.

Selon le cabinet Market Research Future, le marché du LiFi pourrait peser pas moins de 51 milliards de dollars d’ici à 2023.

Cependant, notons que la lumière doit toujours être présente pour permettre le fonctionnement de cette technologie. Serait-ce là le moyen de transfert de données du futur auquel investir dés à présent ? Nous en parlerons prochainement…

Y.S

Catégories
Nos analyses

Spotify: Du transfert des richesses à l’accès aux richesses (3/5)

Spotify a connu une ascension fulgurante depuis sa fondation puisqu’elle est présente dans 58 pays et compte 100 millions d’utilisateurs actifs, dont 20 millions sont des abonnés payants. Malgré cela, l’entreprise n’a toujours pas atteint la rentabilité.

Spotify, c’est cette plate-forme de Streaming musical sous la forme d’un logiciel que nous installons innocemment dans notre smartphone ou pc. Une fois mise en place, elle nous permet d’écoute de manière instantanée d’innombrables fichiers musicaux.

Fondée par Daniel Ek et Martin Lorentzon en 2006 en Suède et lancée en 2008, Spotify est le seul géant du Streaming musical européen a l’instar de ses concurrents Américains.

Actuellement, en termes de chiffre d’affaires, Spotify a généré près de 1,50 milliards de dollars de revenus en 2018. Quant à sa valorisation boursière, elle équivaut à 20,73 milliards de dollars à Wall Street pour une cotation à 115,33 USD (octobre 2019). En 2017, la société a subit une perte opérationnelle de 378 millions d’euros…

Ceci étant, il est important de préciser que Spotify n’est pas une entreprise tout à fait rentable et ne risque pas de l’être très vite, compte tenu de son business model propre au Streaming musical.

Spotify s’est vu qualifié très rapidement du « Netflix » de la musique, avec quelques 100 millions d’abonnées premium et 200 millions d’utilisateurs mensuel à travers 78 pays.

En effet, la société Suédoise, dont le siège se trouve à Luxembourg, est en tête du marché du Streaming musical. La richesse du contenu et le coté intuitif de la plate-forme rendent le service de musique incontournable sur le marché.

Deux services sont offerts, il s’agit du côté « freemium » mais limité par la pub, et « premium » pour les payeurs sans pub… on est VIP, monsieur ! De cela, en découlent deux sources de revenu que sont la publicité et le paiement régulier de votre abonnement.

En effet, les algorithmes de Spotify sont à la pointe et c’est complètement bluffants ! Les ‘Daily Mix’ ainsi que les ‘découvertes de la semaine’, tant de playlist que l’on apprécie particulièrement, car elles sont faites spécialement pour nous, après avoir analysé nos comportements via le phénomène de « science des données ».

« En analysant vos données de Streaming, nous découvrons sans arrêt de nouvelles habitudes d’écoute qui nous en disent plus sur la façon dont vous streamez. C’est ce que nous appelons « Comprendre les utilisateurs grâce à la musique ». « Vous pensez connaître votre profil musical ? Connectez-vous sur Spotify.me pour découvrir vos habitudes d’écoute. »

Ainsi, Spotify est lié à trois majors musicals que sont: Warner, Universal et Sony Music. A noter que près de 75 % des revenus sont dus à ces majors en droit d’auteurs.

Ce qu’il y a de remarquable, c’est que Spotify ne crée aucun contenu à l’inverse de Netflix et son‘ Netflix Originals’, aucune richesse n’est donc créée par Spotify qui met simplement sa musique à disposition à travers son Cloud !

On ne parle plus d’artiste, d’album, mais de stream, Spotify a clairement révolutionné la consommation de musique à travers son Business Model en proposant le compromis optimal.

Peut-on ainsi penser que le succès de ce type de plate-forme s’explique par le fait que ces entreprises se serait inspirées directement du model de plate-forme de téléchargement illégal de l’époque ? En offrant un service su mesure et riche en contenu ? La question mérite réflexion …

Catégories
Economie Nos analyses

Netflix: Du transfert des richesses à l’accès aux richesses (2/5)

Le développement d’internet, a permis d’augmenter la consommation de contenu audiovisuel qui, in fine, s’est tournée progressivement au cours de la dernière décennie vers le dématérialisé. Nous voilà passé de la location de DVD à la plate-forme qui donne le ‘la’ en matière de contenu vidéo streaming à succès.

Netflix, c’est cette plate-forme de vidéo à la demande (SVOD) fondée en 1997 à Los Gatos en Californie. Ce service permet la diffusion en streaming et permet à ses quelques de 150 millions d’abonnés présent dans 190 pays de regarder une grande variété de séries TV, films et documentaires.

A l’époque, il existait plusieurs services qui proposaient un modèle économique classique basé sur l’achat ou la location à l’unité, Netflix a décidé de changer les habitudes et de proposer un abonnement unique pour une consommation illimitée à un tarif très compétitif.

Actuellement, en termes de chiffre d’affaires, Netflix a généré près de 15,8 milliards dollars de revenus en 2018. Quant à sa valorisation boursière, elle équivaut à 127 milliards de dollars à Wall Street pour une cotation à 290,17 USD (septembre 2019).

Ainsi, Netflix, est devenu la société audiovisuelle la mieux valorisée devant Disney en se plaçant numéro un mondial du streaming.

Force est de constater que « Netflix n’est pas née à Hollywood dans le berceau du cinéma mais à la Silicon Valley » !

Le nom annonce directement la couleur « NET » pour internet et « FLIX » pour flicks qui désigne un synonyme argotique du mot film en anglais. Soit « Film via internet ».En effet, la société fait ces débuts, avec un service de location de dvd via internet, qui est toujours actif d’ailleurs mais uniquement aux Etats-Unis (www.dvd.com).

Elle devient très vite un pilier de la mutation de la consommation de contenue audiovisuel, en étant un acteur majeur de la délinéarisation.

Exactement l’inverse de la linéarisation, le mode traditionnel de grille de programmes décidé par les chaines de TV. Le téléspectateur ne suit plus les programmes préétablis mais choisit à sa guise ce qu’il veut regarder quand et où il veut.

En outre, Netflix se démarque avec succès de ses concurrents par la production de contenu ‘ Netflix Originals’.

Pour 2018, notons que près de 12 Milliards de dollars ont étés investi à cet effet, et quelque 15 Milliards ont été alloués au budget pour 2019. De la sorte, Netflix revend par la suite les droits de diffusions à des chaines télévisées.

Concrètement, une connexion internet suffit pour que la magie s’opère, ou que vous soyez vous vous plongerez dans la fiction, tant de films et séries dont tout le monde parle …

N’est-ce pas aguicheur de se dire que pour la modique somme 7,99€ par mois, nous avons accès au pays des merveilles, telle la pilule rouge que Néo choisit pour entrer dans la matrice, nous entrons dans le monde de Netflix ! Tu Dum !

In fine, cela nous donne un aspect libératoire, j’ai payé, donc j’ai accès à tout ! Tel un buffet ouvert à volonté !

Dans une prochaine partie nous développeront les mécanismes qui assurent la réussite du streaming. Effectivement, de nos jours, le succès n’est plus assuré par la qualité artistique ou de réalisation, mais par la maîtrise sociologique et algorithmique, tout doit être ‘à la demande’ et ‘sur mesure’.

Et vous, quelle pilule avez-vous choisi ?

Par Yavuz S.

Catégories
Banque & Finance Economie

Vous voulez comprendre les taux d’intérêt négatif en quelques lignes ? Lisez ceci !

Depuis quelques mois, nous parlons constamment des taux t’intérêt négatifs et cela prend une ampleur légitime à l’égard de l’opinion publique. Nous avons décidé de vous expliquer en quoi ça consiste mais également pourquoi les taux sont si historiquement bas.

En effet, depuis toujours, le temps a représenté un coût. Autrement dit, l’intérêt est la somme perçue par le prêteur qui renonce temporairement à l’usage de son argent et préfère le dédier à un placement rémunérateur. Ainsi, le taux négatif est la négation de l’échelle de temps et de l’échelle des risques.

Normalement, c’est le prêteur qui vous demande de l’argent mais aujourd’hui c’est devenu littéralement l’inverse et c’est donc le prêteur qui vous rémunère pour prêter son argent.

Dans l’objectif de pouvoir stimuler l’inflation et la croissance, les banques centrales ont tout d’abord ramené leur taux directeur à zéro. Ensuite, certaines ont fini par prendre en compte et instaurer des taux d’intérêt négatifs. Cette pratique s’est progressivement généralisée, sauf pour les États-Unis, qui ont tendance à pencher pour le rehaussement de leurs taux directeurs.

Le maintien d’une politique de taux nul ou négatif est la dernière tactique des banques centrales disposent pour relancer l’économie. Ainsi, les institutions monétaires cherchent à relancer l’activité en incitant les banques à prêter aux entreprises et aux particuliers. Elles espèrent aussi que cette injection de liquidités soutiendra les prix et écartera le risque de déflation. De plus, cela permettra également aux ménages de consommer plus puisque l’argent qu’ils ont stocké ne rapporte plus grand chose.

Du côté des Etats, ça leur permettent d’emprunter à taux négatifs, ce qui réduit le coût de leur financement et le poids de leur dette.

Si les taux négatifs profitent aux emprunteurs, ils pénalisent en revanche les épargnants, à qui leurs placements rapportent de moins en moins. 

Les emprunts à taux négatifs pénalisent également les banques, dont ils rognent les marges, et les assureurs, qui doivent honorer les taux positifs de leurs produits à « revenus garantis » malgré la chute des rendements obligataires.

– Quid de la Belgique ?

Le ralentissement économique actuel préoccupe les Banques centrales (Fed et BCE) et toutes deux ont annoncé être prêtes à agir pour relancer l’économie. Cela signifie qu’elles sont prêtes à baisser leurs taux directeurs, les taux d’intérêt au jour le jour.

Notons tout d’abord que la Belgique n’est pas la seule concernée. La Suisse, l’Allemagne, la France, les Pays-Bas empruntent également à taux négatifs. La Belgique suit donc la tendance de la baisse.

Le faible taux d’intérêt a également des conséquences pour le consommateur. C’est une bonne nouvelle pour ceux qui veulent emprunter. C’est une mauvaise nouvelle pour l’épargne. Le nombre de comptes d’épargne sur lesquels on gagne encore un rendement supérieur au minimum légal diminue chaque jour.

A noter que sur l’épargnant belge, ça n’a pas réellement d’impact puisqu’en Belgique une loi impose que le taux de rendement soit de minimum 0,11%.

Catégories
Economie Nos analyses

Du transfert des richesses, à l’accès aux richesses… (1/5)

Depuis l’ère industrielle, l’homme produit de manière massive. Il crée constamment des richesses et celles-ci ont pour objectif d’être transférées à un moment donné sur un marché spécifique. Le destination est, dès lors, le transfert de « propriété » et le droit d’usage de ce dernier.

A titre d’exemple, la production audio-visuelle a pour vocation d’être mis en produit physique CD, vinyl, DVD ou autre, afin d’être vendu et donc transférée en tant que bien physique pour son acquéreur.

L’heureux acquéreur en a dès lors la propriété et peut en faire usage dans les règles prescrites. Il devient donc maître de son bien. A cet effet, divers circuits de distribution ont pour vocation d’offrir les produits sur le marché afin de dégager, à leur tour, des richesses.

Mais depuis l’avènement de la nouvelle technologie et de la digitalisation, nous assistons à une transformation fondamentale du circuit qui a rendu les modèles économiques des entreprises différents. Le changement de nos habitudes de consommation vers une consommation digitale a obligé les entreprises à modifier leurs modèles d’affaires (business model). 

Ainsi, le digital a fait apparaître de nouvelles tendances sur les marchés en réorientant la manière dont les entreprises créent et capitalisent de la valeur.

En effet, vous l’avez surement constaté, l’époque actuelle se veut au streaming. Prenons l’exemple de Netflix ou encore de Spotify qui sont les deux géants dont les plateformes détiennent les richesses concrètes et vous permettent d’y accéder. Ainsi, Il est intéressant de constater que ces derniers ne produisent que peu voire pas du tout d’oeuvre artistique. On pourrait presque comparer ce modèle économique à celui des abonnements aux chaines de télés payantes.

Ainsi, en échange d’un abonnement mensuel, nous pouvons avoir « accès » aux richesses que proposent ces plateformes, et cela passe par nos séries coups de cœurs aux albums de nos artistes préférés.

Cependant, notons que nous n’en avons nullement un produit dont nous sommes propriétaire tel un DVD que nous pouvons détenir en propre dans notre vidéothèque. In fine, une annulation de l’abonnement annule tout accès…

En définitive, il serait intéressant de savoir, comment est-ce que ces plateformes agissent pour pouvoir aspirer toutes les richesses et en être les détenteurs. Tout cela en ne vous octroyant uniquement l’accès …

Y.S

Catégories
Economie Monde

Les 10 économies les plus puissantes attendues pour 2030 !

Selon les récentes prévisions de Standard Chartered, une banque basée à Londres, la prochaine décennie verra des marchés émergents tels que l’Inde ou encore la Turquie gravir les échelons économiques mondiaux pour devenir les piliers de demain.

En effet, les puissances émergentes d’aujourd’hui seront les modèles de demain. Dans l’image en bas de l’article, nous observons que les deux géants asiatiques que sont la Chine et l’Inde seront en lice pour la domination économique du monde en 2030.

Voici les 10 économies* qui seront les plus puissantes en 2030 (en fonction du PIB nominal en milliards de dollars internationaux) :

  • 10. Allemagne — 6.900 milliards de dollars
  • 9. Japon — 7.200
  • 8. Russie — 7.900
  • 7. Egypte — 8.200
  • 6. Brésil — 8.600
  • 5. Turquie — 9.100
  • 4. Indonésie —10.100
  • 3. Etats-Unis — 31.000
  • 2. Inde — 46.300
  • 1. Chine — 64.200

Les économistes de Standard Chartered ont par ailleurs affirmé que la part du continent asiatique dans le PIB mondial atteindra probablement 35% en 2030, contre 28% actuellement, ce qui correspond aux parts de la zone euro et des Etats-Unis réunis.

Ils ajoutent que l’Inde aura une croissance tendancielle qui devrait atteindre 7,8% d’ici 2020, tandis que celle de la Chine devrait être plus modeste — de l’ordre de 5% — d’ici 2030.

Au cours de cette période, des pays tels que l’Égypte, la Chine, l’Inde, l’Indonésie, la Turquie et le Brésil verront tous leur économie se développer avec une croissance à trois chiffres en termes de PPA.

En particulier, l’économie indienne sera stimulée par la croissance démographique rapide de ses villes, qui comptent parmi les zones urbaines à la croissance la plus rapide de la planète. Dans le même temps, l’économie égyptienne devrait passer de 1,2 billion de dollars à 8,2 billions de dollars, selon la banque, même si cela nous semble tout à fait optimiste.

Enfin, les économies développées telles que les États-Unis, l’Allemagne et le Japon continueront de croître, mais pas au rythme effréné des pays en développement. Si ces projections se révèlent, les économies japonaise et allemande compléteront la liste avec respectivement les places 9 et 10.

*Le classement a été établi en fonction du PIB nominal projeté par parité de pouvoir d’achat (PPP).

Catégories
Entreprises

Comment savoir si une entreprise est solvable ? Analyse du ratio de solvabilité

La solvabilité des entreprises est sans nul doute l’information financière la plus prisée des banques mais aussi des partenaires commerciaux, fournisseurs ou autre..

Concrètement, la solvabilité des entreprises est la capacité d’une entreprise à être en mesure de rembourser, à court ou à long terme, ses dettes auprès des banques, de ses fournisseurs et de l’Etat, elle met en évidence leur santé financière.

S’agissant du crédit entre entreprise, il est très courant, surtout en période de crise, qu’une entreprise ne puisse pas se faire payer. Ces impayés sont d’ailleurs la principale cause des défaillances d’entreprises…

D’ailleurs, les entreprises dont le chiffre d’affaires est généré par quelques gros clients sont fortement exposées à ce risque, leur pérennité dépendant de la santé financière de ces clients.

Parlons Finance vous explique pourquoi et comment vérifier la solvabilité de vos clients et fournisseurs grâce au ratio de solvabilité:

  • Ratio de solvabilité:

Ce ratio mesure l’autonomie financière de l’entreprise. C’est-à-dire que l’on va chercher à comparer les capitaux propres (ou fonds propres) par rapport au total du bilan.

Plus ce ratio est élevé, plus l’entreprise est autonome financièrement et donc, plus l’endettement est faible.

En revanche, plus ce ratio est bas, plus l’entreprise dépend de financement externe. En règle générale, on considère qu’une entreprise est solvable dès lors que ce ratio est égal ou supérieur à 20% mais pour la plupart des spécialistes, l’indépendance financière n’est solide qu’à partir de 30 à 35%.

A noter qu’un ratio inférieur à 10% est généralement symptomatique d’une structure dangereusement déséquilibrée, sachant que si le ratio est négatif, cela signifie que l’entreprise ne dispose plus de fonds propres suffisants pour la production.

En effet, si ce ratio est trop faible, cela risque de compliquer les possibilités de trouver des financements externes car il indique que l’entreprise est dépendante des entités qui la financent et ne dispose que de très peu de marge de manœuvre générée par ses fonds propres.

Il définit l’autonomie de gestion. Il est fonction du type d’actionnariat. S’il s’agit d’une entreprise familiale, elle sera désireuse de préserver son autonomie donc d’avoir un ratio se situant entre 1/2 et 1.

Idéalement, il faudrait que ce ratio soit supérieur à 1 puisqu’il est important pour les banquiers (avant/après) un octroi de crédit.

En résumé, la solvabilité permet de savoir à la fois si une entreprise a la capacité financière de payer ses factures, mais aussi, si elle le fait réellement.

H.N