LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Economie En vedette Monde Nos analyses

La Russie, une future puissance minière

La Russie est avant tout connue pour ses vastes réserves de pétrole et de gaz, ainsi que son rôle central dans la production mondiale d’hydrocarbures. Cependant, elle possède également un immense potentiel géologique qui en fait l’un des plus grands pays miniers au monde.

Largement privatisé, le secteur minier russe fait face à de nombreux défis, notamment l’obsolescence de ses infrastructures, le manque d’investissements et la pénurie de main-d’œuvre qualifiée, des difficultés exacerbées par les conséquences de la guerre en Ukraine.

Hormis la filière de l’uranium, placée sous le contrôle exclusif de Rosatom, l’agence publique russe de l’énergie atomique, le pays compte près de 17 000 entreprises actives dans l’économie extractive, soulignant ainsi le poids de ce secteur dans l’économie nationale. Parmi elles, environ 3 000 sont spécialisées dans l’extraction de minerais métalliques, tandis que 800 se consacrent à l’exploitation du charbon.

Sur l’ensemble des entreprises du secteur minier et des carrières, 16 300 sont détenues par des acteurs russes, environ 200 appartiennent à des entreprises étrangères ou à des partenariats entre investisseurs locaux et internationaux, et une centaine sont directement contrôlées par des autorités publiques, qu’elles soient régionales ou municipales.

En parallèle, la Russie compte également 39 800 entreprises impliquées dans la transformation des métaux.

L’organisation institutionnelle de ce secteur repose sur le ministère des Ressources naturelles et de l’Environnement (Minprirody), appuyé par deux agences fédérales : Rosnedra, chargée de la gestion des ressources souterraines, et Rosprirodnadzor, en charge de la supervision environnementale. Ce cadre réglementaire permet d’encadrer et de contrôler les activités extractives à l’échelle nationale, illustrant ainsi l’importance stratégique des matières premières pour l’économie russe.

Depuis plusieurs années, la Russie confirme son rôle de puissance minière majeure. Son territoire immense recèle des réserves de minerais considérables, tandis que la demande mondiale en matériaux, portée par le développement technologique et la transition écologique, ne cesse de croître depuis le début du XXIe siècle.

Effectivement, on devrait s’attendre à une croissance exponentielle de la demande des métaux à l’avenir qui vont être nécessaire pour les infrastructures d’énergie, de communication, de transport, etc. L’adoption massive des « technologies vertes », telles que les véhicules électriques et les énergies renouvelables (éolien, solaire), aboutit à une augmentation supplémentaire de la demande globale de métaux.

Parmi les nombreux minerais, le territoire russe comprend d’importants gisements de diamant, d’or, de platine, de palladium, de charbon, ainsi que de vastes réserves de minerai de fer, de manganèse, de chrome, de nickel, de titane, de cuivre, d’étain, de plomb ou encore de tungstène. Tout cela représenterait une valeur totale équivalente à 75 000 milliards de dollars américain, faisant potentiellement de la Russie le pays le plus riche au monde.

La Russie est aussi le deuxième producteur d’aluminium, même si la Chine détient un quasi-monopole sur ce métal. En Sibérie, les ressources en cuivre offrent d’excellentes perspectives avec des dizaines de millions de tonnes anticipées.

Le pays dispose d’importantes réserves minières, se classant parmi les leaders mondiaux pour plusieurs ressources stratégiques. Elle détient notamment la troisième réserve mondiale de nickel (7,5 millions de tonnes), ainsi que les quatrièmes réserves d’uranium (662 000 tonnes) et de cuivre (62 millions de tonnes).

En plus de cela, la Russie disposerait de 16 % des réserves mondiales de béryllium, 11 % du chrome, 22 % du cuivre, 38 % du manganèse, 79 % du mercure, 15 % du nickel, 16 % du niobium, 10 % du platine, 7 % du tantale, 49 % du vanadium, 24 % du zinc, ainsi que de réserves importantes en métaux rares comme le rhodium.

Bien que le marché du cuivre soit largement dominé par le Chili et le Pérou, qui représentent à eux seuls 40 % de la production mondiale, ce métal reste essentiel à nos sociétés modernes. Grâce à ses propriétés uniques, il est un élément central des infrastructures, du câblage, des transports et des équipements électriques et électroniques, tant industriels que grand public. La demande mondiale de cuivre devrait d’ailleurs croître de 275 à 350 % d’ici 2050, renforçant ainsi le caractère stratégique des gisements russes pour les décennies à venir.

Dans les minerais stratégiques, la Russie est leader ou dispose de gisements de classe mondiale dans les platinoïdes, le titane, les métaux de base, les terres rares, le cobalt, l’uranium, le cuivre si stratégique pour son voisin chinois, etc.

De plus, elle a la chance de voir ses territoires terrestres et maritimes stratégiques s’agrandir au fur et à mesure que les voies navigables du nord offrent de nouvelles perspectives pour acheminer du fret maritime entre Arkhangelsk, Mourmansk, la Sibérie et l’Asie, entre l’Asie et l’Europe mais aussi pour atteindre, avitailler et assurer une continuité territoriale entre le nord-ouest du pays et les zones riches en matières premières stratégiques au nord et au nord-est.

Depuis une dizaine d’années, la Russie mène une politique minière ambitieuse, cherchant à diversifier ses sources de revenus et à réduire sa dépendance aux hydrocarbures. Aujourd’hui, les exportations d’hydrocarbures constituent encore environ 60 % du budget fédéral russe, réparties comme suit : pétrole brut (26,4 %), produits pétroliers raffinés (16,5 %), gaz naturel (10,5 %) et métaux ferreux (5,3 %).

Les effets de cette dépendance ont été mis en évidence par la guerre en Ukraine, qui a entraîné la fin des exportations de gaz naturel russe vers l’Union européenne (UE) et l’arrêt des importations de pétrole par voie maritime de la part des pays européens. Face à ces sanctions, la Russie a dû réorienter ses exportations énergétiques vers d’autres marchés, notamment la Turquie, l’Inde, l’Arabie saoudite et la Chine.

Avant le début du conflit, la Russie fournissait à l’Europe environ 25 % de son pétrole, 50 % de son charbon et près de 40 % de son gaz, illustrant le poids crucial qu’elle occupait dans l’approvisionnement énergétique du continent.

Ainsi, de l’exploitation des gisements de diamants et la maîtrise de leur chaîne de valeur dans les hautes technologies à la relance de la filière houillère, la Russie entend poursuivre le développement et la modernisation d’un secteur industriel désormais stratégique et relativement épargné par les sanctions internationales.

Cette orientation présente deux avantages majeurs, particulièrement dans le contexte actuel d’isolement partiel et de restrictions économiques. D’une part, les exportations minières offrent une plus grande flexibilité que celles des hydrocarbures, notamment grâce à la modularité des voies d’acheminement. D’autre part, l’expertise russe dans ce domaine constitue un levier d’influence géopolitique croissant, notamment en Afrique et au Moyen-Orient, où les économies sont en pleine expansion.

Les métaux cités sont utiles pour une multitude de secteurs. Les trois secteurs les plus importants restent l’automobile, l’aéronautique et le secteur des semi-conducteurs. L’automobile est celui qui en souffrira sûrement le plus car il nécessite beaucoup de métaux différents.

Ainsi, l’aluminium, le cuivre, le platine et le palladium sont tous utiles à la fabrication d’automobiles à propulsion thermique, notamment pour les pots catalytiques. Pour les véhicules électriques, le cobalt et le nickel sont indispensables aux batteries.

Déjà entravé par la pénurie de puces électroniques depuis septembre 2021, le secteur automobile allemand a déjà suspendu des lignes de production en raison d’un problème d’approvisionnements de ses sous-traitants en Ukraine et la situation pourrait s’aggraver.

L’aéronautique dépend également des métaux russes, et en particulier des éponges de titane. Les principaux groupes aéronautiques ont pour principal fournisseur la société russe VSMPO-Avisma (environ 30 % du marché mondial du titane), seul Boeing a pour le moment décidé de mettre fin à ses réapprovisionnements.

Cette société fournit environ 50 % des importations de l’aéronautique mondial et légèrement moins pour les acteurs français. Dans ce secteur, les industriels ont par précaution constitué des stocks qui leur permettent de gérer une problématique de pénurie à court terme.

Pour ce qui est des semi-conducteurs, leur production demande deux ressources principales, le palladium et le gaz néon, ce dernier étant produit à 50 % en Ukraine. Les deux entreprises principales, Ingas et Cryoin, ont déjà fermé leurs sites. On peut donc s’attendre à de grandes difficultés pour ce secteur.

Cependant, le secteur fait face à des défis structurels considérables, aggravés par les sanctions internationales. Le premier obstacle majeur est la dépendance technologique. Sans alternative viable, le tarissement des approvisionnements en technologies étrangères pourrait entraîner une paralysie des projets extractifs et un déclin progressif de l’industrie minière russe dans un environnement de plus en plus compétitif.

Un exemple frappant de cette dépendance est l’utilisation intensive de logiciels spécialisés pour la conception et la fabrication assistées par ordinateur, essentiels aux groupes miniers russes.

Depuis deux décennies, la Russie a investi près de 3 200 milliards de roubles (environ 50,3 milliards d’euros) pour moderniser son industrie de l’acier et restaurer des capacités de production perdues dans les années 1990. Toutefois, ces investissements ont principalement bénéficié à des fournisseurs étrangers, comme l’allemand Siemens, qui a depuis quitté le pays, mettant en péril la compétitivité de l’industrie minière russe sur le marché international.

Un autre défi de taille concerne l’obsolescence des infrastructures. Le secteur repose en grande partie sur des équipements hérités de l’époque soviétique, souvent vieillissants et très polluants. La logistique, en particulier, demeure un point critique, avec des réseaux de transport fragiles qui compliquent l’acheminement des matières premières et entravent le bon fonctionnement de l’industrie extractive.

Le réseau ferroviaire russe souffre de plusieurs fragilités structurelles : une absence de vision stratégique cohérente, un manque de concurrence dans le secteur, des investissements peu fiables et une capacité insuffisante pour gérer les flux croissants. De plus, le déficit en ponts, infrastructures essentielles à la continuité et à la viabilité des chaînes de transport, contribue à l’état de sous-capacité du réseau, limitant ainsi durablement les possibilités d’augmentation des flux.

Par ailleurs, les infrastructures portuaires russes demeurent sous-développées, ce qui entrave considérablement l’augmentation du transport maritime de minerais et de métaux, un enjeu crucial pour l’exportation des ressources naturelles du pays.

Malgré ces faiblesses, l’État russe n’a toujours pas mis en place une politique d’investissements d’envergure pour moderniser ces infrastructures. Cette inertie s’explique en partie par la diversité des acteurs du secteur minier et la variété des ressources exploitées, rendant difficile l’élaboration d’une stratégie d’investissement cohérente à l’échelle nationale.

De plus, les dysfonctionnements persistants entre le pouvoir fédéral et les institutions régionales et locales ralentissent la mise en œuvre des projets infrastructurels, compromettant ainsi le développement du secteur minier à long terme.

Le problème de l’infrastructure de transports affecte particulièrement les projets miniers en Arctique et en Extrême-Orient. L’absence de la puissance publique amène les industriels à directement investir sur ces infrastructures comme Norilsk Nickel qui consacre 6,5 milliards de roubles à la modernisation de la ligne ferroviaire qui relie le district industriel de Norilsk au port de Doudinka.

De fait, l’infrastructure ferroviaire, qui a peu évolué au cours des trois dernières décennies, doit être modernisée et étendue pour accompagner l’augmentation programmée des flux de métaux et de minerais produits. La Sibérie illustre ce défi : en 2020, 144 Mt de marchandises ont ainsi circulé sur la partie sibérienne du réseau ferroviaire. La modernisation en cours du réseau dans la région doit permettre de porter ce volume à 180 Mt pour 2025.

Or, la tâche s’annonce titanesque en raison de plusieurs facteurs : des coûts très élevés relatifs à la construction d’une ligne ; des coûts fixes liés à l’entretien du réseau ; une pénurie de main-d’œuvre ; et l’absence de mécanismes de financement permettant un développement pérenne.

Pour combler son retard technologique face à ses concurrents internationaux, la Russie doit engager une transformation en profondeur de ses opérations minières. Cela passe par la robotisation, l’intégration de l’internet des objets (IoT) pour optimiser les coûts et améliorer la productivité, ainsi que par la digitalisation des systèmes de production.

L’adoption de ces nouvelles technologies implique également une montée en compétences des travailleurs du secteur, nécessitant la mise en place de formations initiales et continues adaptées aux nouveaux procédés. Or, depuis le début du XXIᵉ siècle, le secteur minier russe peine à faire de l’innovation un levier central de sa modernisation, compromettant ainsi la pérennité des transferts technologiques.

Toutefois, dans un environnement de plus en plus compétitif, les entreprises privées russes, avec l’appui des autorités publiques, tentent de rattraper ce retard en adoptant des techniques d’exploration géologique plus avancées et en accélérant l’intégration de nouvelles technologies dans les procédés d’extraction et de traitement des minerais.

Par ailleurs, la Russie cherche à résoudre des problématiques structurelles liées au développement économique des régions minières, qui peinent à maintenir leur compétitivité. Ces dernières décennies, des coûts de production élevés et un appareil industriel moins performant ont pesé sur la rentabilité du secteur. En définitive, ces défis ne pourront être relevés sans une politique publique volontariste et ambitieuse, visant à moderniser l’ensemble de la filière.

Par conséquent, pour donner une vision cohérente au projet de transformation industrielle du pays, le gouvernement russe promeut l’Initiative technologique nationale (Nacional’naâ Tehnologičeskaâ Iniciativa) qui ambitionne de renforcer l’innovation et créer les conditions d’une présence du pays sur les marchés de haute technologie à l’horizon 2035. Toutefois, ce programme fédéral ne vise pas explicitement le secteur minier.

Donc, l’ensemble de ces initiatives privées ou publiques ne conduit pas à une modernisation systémique du secteur. L’intégration entre l’université, l’industrie et les autorités publiques reste insuffisante. En outre, aux problèmes endémiques de l’économie russe (corruption, manque d’attractivité, manque de personnel, manque d’infrastructures et d’investissement, faible productivité) se sont ajoutées les sanctions depuis 2014, même si la politique publique de la « substitution aux importations » a permis de répondre, jusqu’à présent, aux besoins du secteur minier.

Cependant, les vagues de sanctions imposées depuis février 2022 perturbent le fonctionnement du secteur et les projets en cours de développement. Les problèmes d’accès à certaines technologies mais aussi aux capitaux ralentissent l’essor de l’activité minière dans le pays.

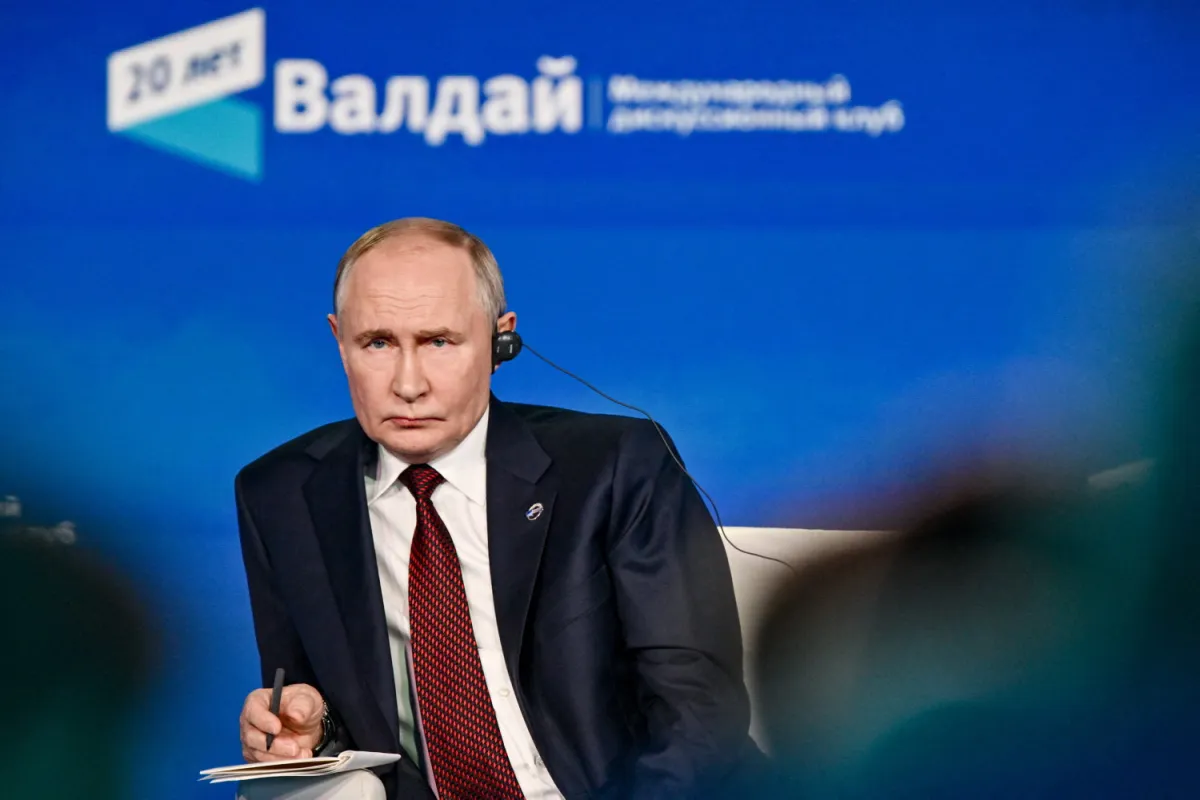
Avec tous ses défis structurels, cela explique pourquoi le président russe Vladimir Poutine, lorsqu’il répondait aux questions de Pavel Zaroubine, correspondant de la télévision publique VGTRK assurant le relais de la parole officielle a déclaré : « Nous disposons incontestablement, en ordre de grandeur – je tiens à le souligner –, de plus de ressources de ce type que l’Ukraine. La Russie est l’un des leaders incontestés en matière de réserves de métaux et de terres rares. »

« Nous serions heureux de travailler avec tous les partenaires étrangers, y compris américains », a-t-il soutenu, évoquant des projets « à forte intensité de capital”, sous-entendu générateurs de profits. Avant d’ajouter : « D’ailleurs, il en va de même pour les nouveaux territoires [l’Ukraine occupée] : nous sommes prêts à y attirer les investisseurs étrangers. »

En outre, le président a suggéré d’envisager des projets communs avec les États-Unis pour l’extraction de l’aluminium, par exemple dans le territoire de Krasnoïarsk, Moscou est prêt à fournir 2 millions de tonnes au marché américain. Le fait est que le marché de l’aluminium aux États-Unis est en déficit notable : le pays produit environ 750 000 tonnes, alors que la consommation annuelle est de plus de 4 millions de tonnes.

Les États-Unis importent environ 70 à 80 % de l’aluminium, comblant le déficit principalement par des approvisionnements en provenance du Canada, des Émirats arabes unis, de la Chine et d’autres pays.

Poutine a déclaré la nécessité d’augmenter plusieurs fois leur production. Le développement de cette industrie en Russie est la base de ressources la plus importante pour l’économie moderne, car les métaux rares sont demandés dans la microélectronique, l’énergie, dans la création d’infrastructures de l’économie numérique et dans de nombreux secteurs des sphères civiles et de défense, a déclaré Vladimir Poutine.

En substance, nous parlons de presque tous les secteurs du nouvel ordre technologique, qui définit la dynamique du progrès mondial. D’ici 2030, la Russie souhaite mettre en place un cycle complet de traitement des terres rares ; cela est nécessaire au développement de l’économie du pays et de l’industrie de défense, ainsi qu’à une concurrence réussie sur les marchés mondiaux.

Afin d’accroître le potentiel de l’industrie nationale dans le domaine des nouveaux matériaux, un projet national de leadership technologique a été lancé cette année. Cela s’appelle « Nouveaux matériaux et chimie ». En particulier, dans le cadre du projet national, il est nécessaire de mettre en place toute la ligne, le cycle complet de l’industrie des métaux stratégiques et des terres rares, pour assurer leur extraction et leur transformation jusqu’à la production de produits finis de haute technologie à haute valeur ajoutée.

En effet, environ 40 % des réserves mondiales de terres rares et environ 60 % de leur production mondiale se trouvent en Chine. Selon Rosnedra, dans la Fédération de Russie, les réserves de terres rares en 2024 étaient estimées à 28,7 millions de tonnes dans 18 gisements explorés. Cela représente 20 % des réserves mondiales. Cependant, la part de la Russie dans la production sur le marché mondial ne dépasse pas 1% et la transformation de ces métaux dans le pays est pratiquement inexistante.

Comme l’ont expliqué à plusieurs reprises les départements et les experts compétents, outre les importantes dépenses d’investissement déjà engagées aux premiers stades de la mise en œuvre de tels projets, la Fédération de Russie manque de technologies industrielles éprouvées pour le traitement des matières premières, et les gisements sont situés loin des infrastructures.

Les entreprises s’inquiètent à la fois des perspectives incertaines concernant la demande pour ces métaux et, par conséquent, du risque de gel d’énormes investissements. Jusqu’à présent, l’intérêt pour cette industrie se limite presque exclusivement aux entreprises publiques.

La plupart des grands projets liés aux terres rares sont aujourd’hui pratiquement gelés. Parmi eux se trouve le gisement de niobium et de terres rares de Tomtorskoye (propriété des dirigeants du groupe IST d’Alexander Nesis) en Yakoutie, qui dispose d’une estimation préliminaire des réserves de 11,4 millions de tonnes de minerai contenant 0,7 million de tonnes d’oxyde de niobium et 1,7 million de tonnes d’oxydes de terres rares.

Le gisement d’Ak-Sugsky à Touva dispose de réserves de 78 000 tonnes de molybdène et de 83,3 tonnes de rhénium. L’actif appartenait à la structure Intergeo de Mikhail Prokhorov, mais en 2024, Rosnedra a décidé de révoquer la licence de la société en raison d’une violation du délai de construction de l’infrastructure.

À la fin de l’année dernière, une structure de Rostec a remporté l’enchère pour le droit d’exploiter le gisement.

“Jusqu’à présent, les tentatives de mettre en œuvre sur notre territoire un cycle complet de production de terres rares ont échoué”, observe le journal économique Monocle. Dans un article approfondi, le titre relaie l’inquiétude d’un responsable du comité chargé des ressources naturelles à la Douma, la chambre basse du Parlement russe : “Si l’attitude des autorités à l’égard de ce secteur n’évolue pas, il n’y aura que deux grandes puissances, les États-Unis et la Chine, et nous resterons à la marge.” 

En effet, dispose aujourd’hui d’une chaîne technologique complète qui comprend l’extraction et le traitement du minerai, sa séparation en oxydes et en terres rares individuelles, la production de matériaux et d’alliages et la fabrication de produits finis. Par ailleurs, depuis 2012, la Chine a lancé un programme de grande envergure pour soutenir ce secteur de l’économie. L’accès aux terres rares est devenu un outil politique largement utilisé par la Chine, qui introduisait des licences d’exportation et subventionnait ses producteurs.

Tous les acteurs du marché des terres rares, comme la Chine, ne peuvent pas se vanter de disposer d’une chaîne de production complète. L’Australie, par exemple, n’ayant que la première transformation, n’a aucun problème à envoyer ses produits à l’exportation. La Russie connaît la situation la plus difficile.

L’URSS produisait 8 500 tonnes de terres rares par an. L’exploitation minière a été réalisée en RSFSR, au Kirghizistan et au Kazakhstan, et le traitement a également été effectué en Ukraine et en Estonie. Après 1991, la plupart de ces capacités ont été délocalisées à l’étranger, les chaînes de production ont été brisées et, ces dernières années, de nombreuses sanctions se sont ajoutées aux problèmes du secteur.

C’est pour cela que Poutine a nommé Kirill Dmitriev comme envoyé spécial pour la coopération internationale en matière d’économie et d’investissement. Directeur du fonds souverain russe d’investissement, Dmitriev avait pris part aux consultations le 18 février à Riyad, en Arabie saoudite, où Russes et Américains avaient manifesté leur volonté de rétablir des relations économiques.

Kirill Dmitriev, diplômé de Stanford et Harvard, directeur du Fonds d’investissement direct russe (RDIF) et proche de Vladimir Poutine. Il a été nommé avec l’assistant de Vladimir Poutine, Youri Ouchakov et le chef du Service de renseignement extérieur (SVR) Sergueï Narychkine, comme faisant partie de l’équipe des « poids lourds » des négociations.

Selon Dmitriev, certaines entreprises américaines devraient revenir sur le marché russe au deuxième trimestre 2025.

Catégories
Economie En vedette Monde Nos analyses Politique

Trump, Poutine et Xi : la nouvelle partie d’échecs qui redéfinit l’ordre mondial

Le rapprochement du président Trump à la Russie avec le président russe Vladimir Poutine, est motivée en partie par un désir stratégique de creuser un fossé entre Moscou et Pékin.

La rapidité avec laquelle Trump s’est activée pour commencer les négociations avec la Russie concernant la guerre en Ukraine a été vertigineuse, stupéfiant les Européens et laissant entrevoir la possibilité d’une rupture de l’unité de l’OTAN. L’Ukraine a jusqu’à présent été tenue à l’écart des négociations.

La position conflictuelle de Trump envers le président ukrainien Volodymyr Zelensky a été un choc politique pour l’Ukraine et l’Europe. En particulier, l’administration Trump, intentionnellement ou non, a adopté la rhétorique de la Chine au cours des trois dernières années, qualifiant la guerre russo-ukrainienne de simple « conflit » et promouvant la paix par le biais de négociations avec la Russie.

Cette approche a été mise en avant pour la première fois par la Chine en février 2023 et a depuis été agressivement promue par les médias contrôlés par l’État et les canaux diplomatiques, y compris par l’envoyé spécial Li Hui.

Aujourd’hui, l’administration Trump a remanié cette stratégie de manière plus unilatérale, avec une différence essentielle : dans le cadre des négociations russo-américaines, l’Ukraine et l’Europe sont largement exclues du processus de prise de décision. Le sort de la souveraineté et de l’intégrité territoriale de l’Ukraine est discuté à huis clos, sans sa participation.

On peut établir un parallèle historique avec la conférence de Yalta du 11 février 1945, lorsque Roosevelt, Churchill et Staline décidèrent de l’ordre d’après-guerre sans consulter la Chine, alors affaiblie par la guerre civile.

Les exigences de l’Union soviétique furent satisfaites dans l’accord de Yalta, qui lui accorda le contrôle de la Mongolie extérieure, l’accès aux ports de Mandchourie et une influence sur le chemin de fer chinois de Changchun. À l’époque, Chiang Kai-shek déplorait que « la Chine ait été réellement vendue à Yalta ».

Aujourd’hui, l’Ukraine est confrontée à une situation similaire, car son avenir est débattu sans sa participation directe. Si les responsables chinois n’ont pas ouvertement critiqué cette exclusion, ils ont salué l’intensification du dialogue entre la Russie et les États-Unis, ce qui montre que Pékin préfère la patience stratégique.

Les mesures prises par Trump ont inclus un appel téléphonique avec Vladimir Poutine, une réunion de haut niveau entre ses responsables diplomatiques de la sécurité nationale et leurs homologues russes en Arabie saoudite, et l’envoi du secrétaire au Trésor Scott Bessent et de Keith Kellogg, un général à la retraite, à Kiev pour faire pression sur l’Ukraine afin qu’elle commence à faire des concessions.

Qui plus est, les entreprises américaines pourraient tirer profit de l’alignement des États-Unis sur la Russie et sur les entreprises russes, comme l’ont déclaré certains responsables russes lors des récentes négociations entre l’Arabie saoudite et l’administration Trump. Mais les États-Unis pourraient également bénéficier économiquement de l’accord proposé par l’administration Trump avec l’Ukraine pour donner aux États-Unis la moitié des 11 500 milliards de dollars estimés en terres rares ukrainiennes.

Trump a également vivement critiqué publiquement le président ukrainien Volodymyr Zelensky, le qualifiant de « dictateur » qui s’accroche au pouvoir et le rendant responsable de l’agression russe en premier lieu. Cette approche marque un tournant radical dans la politique américaine à l’égard de l’Ukraine depuis le début de la guerre. Sous Joe Biden, Washington a poursuivi une stratégie combinant un soutien indéfectible à l’Ukraine avec un isolement diplomatique et des sanctions financières contre le gouvernement de Poutine.

Maintenant, les États-Unis traitent désormais Moscou comme une grande puissance dans les relations internationales, et privilégie un aspect pragmatique dans la diplomatie, donc le fait de savoir discuter avec tout le monde.

Une dynamique similaire se joue entre les États-Unis et le dirigeant autoritaire de la Biélorussie, Alexandre Loukachenko, allié de la Russie dans la guerre en Ukraine. Loukachenko est proche de la Russie et de la Chine. L’administration américaine cherche à assouplir les sanctions sur les banques biélorusses et les exportations de potasse, un ingrédient clé des engrais, en échange de la libération des membres de l’opposition politique biélorusse emprisonnés.

Il y a plus de 1 200 prisonniers politiques en Biélorussie. Cette stratégie de politique étrangère américaine vise à donner à Loukachenko la possibilité de devenir moins dépendant économiquement de la Russie et de la Chine.

Ce changement de cap a des répercussions non seulement sur les relations des États-Unis avec la Russie et l’Ukraine, mais aussi sur leurs relations avec l’OTAN et l’UE. Les piliers des relations transatlantiques, qui ont été mis à rude épreuve pendant des décennies, sont désormais mis à rude épreuve.

Andrea Kendall-Taylor, directrice du programme de sécurité transatlantique au CNAS, affirme qu’il est devenu évident que la priorité de Trump est de « mettre fin à la guerre à tout prix », sans tenir compte des ramifications.

En effet, les experts en politique étrangère ont qualifié cette manœuvre de « Nixon inversé », après la décision du président américain au début des années 1970 de renverser la politique américaine et de se rapprocher de la Chine dans le but d’approfondir le fossé entre Mao Zedong et l’Union soviétique. Ce choix a réinitialisé la géopolitique de la guerre froide et a préparé le terrain pour le développement économique de la Chine.

Cependant, il sera difficile de séparer la Russie et la Chine, les deux puissances ayant déclaré en 2022 qu’elles entretenaient une amitié « sans limites ». Les deux pays ont renforcé leur coopération militaire et de renseignement et ont aligné leurs politiques étrangères. La Chine fournit à la Russie un soutien économique essentiel, notamment des puces informatiques et des machines-outils utilisées dans les industries militaires.

De fait, la Chine aide la Russie à renforcer sa base industrielle de défense à une telle échelle que Moscou entreprend actuellement son expansion la plus ambitieuse en matière de fabrication militaire depuis l’ère soviétique, selon des responsables militaires de l’administration Biden.

Le soutien fourni par la Chine comprend des quantités importantes de machines-outils, de moteurs de drones et de turboréacteurs, ainsi que de technologies pour les missiles de croisière, la microélectronique et la nitrocellulose, que la Russie utilise pour fabriquer du propulseur pour les armes, ont déclaré les responsables.

Des entités chinoises et russes travaillent également conjointement pour produire des drones en Russie, a déclaré l’un des responsables.

Pour preuve de l’approfondissement du partenariat sino-russe : en 2023, 90 % des importations russes de microélectronique provenaient de Chine, que la Russie a utilisée pour produire des missiles, des chars et des avions, a déclaré un deuxième responsable.

La production russe de munitions d’artillerie en pleine expansion est due en grande partie à la nitrocellulose en provenance de Chine, ont indiqué des responsables. Cela intervient alors que la Russie semble en passe de produire près de trois fois plus de munitions d’artillerie que les États-Unis et l’Europe,  a rapporté CNN plus tôt cette année .

Au-delà du matériel de défense, la Chine aide la Russie à améliorer ses capacités satellitaires et autres capacités spatiales destinées à être utilisées en Ukraine, et fournit des images à la Russie pour sa guerre contre l’Ukraine, ont déclaré les responsables.

Le soutien de la Chine compense les revers importants subis par l’industrie de défense russe au début de la guerre en Ukraine en raison des sanctions américaines et des contrôles à l’exportation.

Les liens militaires étroits entre la Chine et la Russie resteront forts. Ces activités ont été centrales dans leurs relations depuis la fin de l’ère soviétique, les deux pays organisant régulièrement des exercices conjoints. À l’irritation de certains pays de l’OTAN, leurs marines ont mené des manœuvres en Méditerranée et dans la Baltique.

Un exercice impliquant environ 10 000 soldats russes et chinois dans le nord-ouest de la Chine en 2021 a été le premier à inclure un centre de commandement et de contrôle conjoint, avec les Russes utilisant des armes chinoises. Cependant, à mesure que la balance des pouvoirs penche en faveur de la Chine, de nombreux analystes prévoient que les échanges militaires seront de plus en plus adaptés aux besoins de la Chine.

Les États-Unis et leurs alliés craignent que la Russie ne facilite la modernisation et l’expansion de l’arsenal nucléaire chinois. « Les armes nucléaires sont un domaine où la Chine estime que la Russie possède encore des capacités supérieures dans certains domaines et bénéficie d’une expérience opérationnelle et de formation plus riche« , a déclaré Zhao Tong du Carnegie Endowment for International Peace à Pékin.

En outre, des plans sont en cours pour des blocs commerciaux sans droits de douane, de nouveaux systèmes de paiement et des routes commerciales alternatives contournant les zones sous contrôle occidental. Cette nouvelle entente couvre des domaines où les liens sont déjà solides, d’autres où la collaboration est partielle, et certaines questions restent non résolues.

Les sanctions ont entraîné un changement radical dans les relations commerciales entre la Russie et la Chine, qui est devenue un pilier économique essentiel, a considérablement renforcé les liens commerciaux avec son voisin du nord. En 2023, les deux pays ont accumulé 240 milliards de dollars d’échanges bilatéraux , atteignant ainsi plus tôt que prévu l’ objectif de dépasser les 200 milliards de dollars d’échanges bilatéraux d’ici 2024, un exploit salué par Poutine et Xi.

C’est ce qui a conduit la Chine à se classer comme le premier partenaire commercial de la Russie, a déclaré Poutine en 2023, son assistant présidentiel confirmant plus tard aux médias d’État russes que le pays avait dépassé l’Union Européenne (UE) pour prendre cette place .

Alors que l’UE a réduit ses achats de carburant russe et limité ses exportations allant des produits de haute technologie aux équipements de transport, la Chine a renforcé ses propres exportations de biens industriels et commerciaux vers le pays, tels que des véhicules, des machines et des appareils électroménagers, comme le montrent les données et les déclarations officielles.

La Russie est également devenue le principal fournisseur de pétrole de la Chine, dépassant l’Arabie saoudite, selon les données commerciales officielles chinoises.

Mais la Chine n’est pas la seule à profiter du besoin de la Russie de trouver de nouveaux marchés pour son carburant, l’Inde faisant également partie des acheteurs qui ont augmenté leurs importations au lendemain de la guerre.

Lorsque Richard Nixon et son conseiller à la sécurité nationale, Henry Kissinger, ont changé de cap sur la politique à l’égard de la Chine au début des années 1970, ils ont exploité un conflit existant entre Moscou et Pékin.

Après tout, la Chine et l’Union soviétique s’étaient livrées une guerre frontalière en 1969 et s’étaient mutuellement accusées de s’écarter des enseignements communistes. La coopération ultérieure entre Washington et Pékin a contribué à éroder l’influence mondiale de l’Union soviétique.

« Ce qui se passe actuellement est l’inverse du ‘Nixon inversé’ », a déclaré Evan Feigenbaum, ancien haut fonctionnaire du Département d’État, aujourd’hui au Carnegie Endowment for International Peace, un groupe de réflexion de Washington.

Trump « tente de briser une entente entre deux puissances qui ont des affinités idéologiques et des intérêts stratégiques communs », a-t-il déclaré. « Au lieu de cela, il a divisé l’Occident, tandis que la Russie s’aligne simultanément sur les États-Unis et sur la Chine. »           

De fait, en se tournant vers la Russie et en se détournant de l’Ukraine, Washington s’aliène déjà ses alliés en Europe, qui sont collectivement le plus grand partenaire commercial et le premier investisseur étranger des États-Unis. Le revirement soudain de la politique étrangère américaine pourrait également effrayer les partenaires en Asie que les États-Unis souhaiteraient avoir à leurs côtés en cas de conflit avec la Chine.

En outre, lors d’un discours prononcé au Forum sur la sécurité d’Halifax en novembre, l’amiral de la marine américaine Samuel Paparo, commandant du commandement indo-pacifique, a déclaré que Pékin et Moscou avaient une « symbiose transactionnelle » et que « penser que nous serons en mesure de creuser un fossé entre eux est un fantasme ».

Il existe une autre dynamique, plus fondamentale, qui limite la marge de manœuvre de Poutine : si la relation de la Russie avec la Chine est stratégique et permanente, tout rapprochement avec Washington est intrinsèquement temporaire, du moins tant que les États-Unis restent une démocratie.

Après tout, Trump ne sera plus à la Maison Blanche dans quatre ans, et Poutine doit prendre en compte la probabilité que la prochaine administration américaine bascule tout aussi brusquement dans la direction opposée. Même les élections de mi-mandat de l’année prochaine pourraient modifier la politique américaine.

Ainsi, contrairement à une Washington en proie aux crises, la Chine est de loin plus stable en matière de politique étrangère. Poutine ne bougera pas le petit doigt pour nuire aux intérêts de la Chine dans l’espoir de réparer ses liens avec Trump.

« La Russie sait que la Chine est son voisin géant, que le Parti communiste chinois continuera à la diriger aussi longtemps que la Russie peut le prévoir – et que s’aliéner la Chine crée un danger mortel pour la Russie », a déclaré Alexander Gabuev, un expert des relations sino-russes qui dirige le Carnegie Russia Eurasia Center à Berlin.

En plus de cela, avant de se précipiter dans les bras de la Chine en 2014, à la suite de la guerre en Ukraine, le Kremlin a, pour la première fois de son histoire, mené une étude inter-agences sur les risques potentiels d’un partenariat avec Pékin. Les résultats ont dissipé bon nombre des inquiétudes de Moscou. Il s’avère que Moscou n’a pas à craindre une colonisation chinoise insidieuse de la Sibérie : la population chinoise y ne dépasse pas 300 000 habitants, et ce chiffre est en baisse à la suite de la forte dévaluation du rouble.

De plus, Pékin ne procède plus à de l’ingénierie inverse sur les armes russes. Au contraire, les exportateurs d’armes russes craignent que leur fenêtre d’opportunité en Chine ne se réduise en raison des avancées de Pékin en matière de recherche et développement. La vente du système de missiles sol-air S-400 et des avions de chasse Su-35, une idée taboue il y a à peine trois ans, témoigne d’un changement majeur de politique.

Moscou a également découvert que l’empreinte économique croissante de Pékin en Asie centrale est là pour durer : les cinq pays de la région produisent des matières premières, et la Chine est le seul gros acheteur.

En matière de gouvernance mondiale, les dirigeants chinois et russes ont plus en commun entre eux qu’avec les États-Unis. Ils partagent le désir de façonner un ordre international qui valorise la souveraineté et limite l’ingérence étrangère dans les affaires intérieures, condition indispensable à la protection de leurs systèmes politiques autoritaires.

« Les relations sino-russes sont uniques, elles ont une base solide et des liens institutionnels forts au cours des dernières décennies », a déclaré Yu Bin, chercheur principal au Centre d’études russes de l’Université normale de Chine orientale à Shanghai.

Yu a souligné les efforts des deux pays pour promouvoir le multilatéralisme et développer leurs propres organisations internationales comme les BRICS et l’Organisation de coopération de Shanghai, ainsi que la nécessité de maintenir la stabilité de leurs propres frontières. « Je ne pense pas qu’aucune des deux parties laisserait tomber cela parce que Trump est là pour quatre ans », a-t-il déclaré.

Au contraire, la Chine craint « qu’une fois que la Russie et les États-Unis auront réglé leurs différends et atteint un certain degré de paix en Ukraine, cela permettrait à l’administration Trump de tourner son attention vers la Chine », a déclaré Yu.

Toutefois, cela ne veut pas dire que Poutine ne s’engagera pas. Les ouvertures de Trump offrent la perspective d’obtenir de Washington ce que ses armées n’ont pas pu obtenir en trois ans de guerre : un changement de régime à Kiev et le retour de l’Ukraine, et peut-être d’autres régions d’Europe, dans la sphère d’influence de Moscou.

« Je ne vois pas pourquoi la Russie n’empocherait pas tout ce que Donald Trump lui apporte sur un plateau, de manière imméritée, tout en maintenant le lien étroit avec la Chine », a déclaré Thomas Gomart, directeur de l’Institut français des relations internationales, un think-tank parisien qui conseille le gouvernement.

En outre, le ministre russe des Affaires étrangères, Sergueï V. Lavrov, a déclaré après la réunion de mardi 11 février qu’il y avait « un grand intérêt » dans la salle « pour supprimer les barrières artificielles au développement d’une coopération économique mutuellement bénéfique », une référence apparente à la levée des sanctions américaines.

Pour le Kremlin, l’un des principaux représentants de la mentalité pécuniaire de M. Trump a été M. Dmitriev, un jeune allié de Poutine et ancien banquier spécialisé dans le développement d’entreprises russes dans le monde. Il a des liens étroits avec le dirigeant de facto de l’Arabie saoudite, le prince héritier Mohammed ben Salmane, et il a fait avancer le développement et la distribution mondiale du vaccin russe contre le Covid-19, Spoutnik V.

En 2016, M. Dmitriev a tenté d’utiliser ses contacts commerciaux pour établir un canal détourné vers M. Trump au nom de la « réconciliation » entre les États-Unis et la Russie, selon le rapport sur l’ingérence russe dans l’élection de cette année-là rédigé par Robert S. Mueller III, le procureur spécial.

Durant le premier mandat de M. Trump, cette réconciliation n’a jamais eu lieu. Cette fois, M. Dmitriev a déjà eu plus de chance.

Steve Witkoff, l’envoyé de M. Trump au Moyen-Orient, a félicité M. Dmitriev et le prince Mohammed pour leur rôle dans la libération par la Russie, la semaine dernière, de Marc Vogel, un enseignant américain emprisonné à Moscou. Lors des entretiens de mardi, M. Dmitriev faisait partie de la délégation russe, utilisant des interviews avec des médias occidentaux pour promouvoir les opportunités commerciales dans le secteur pétrolier russe et dans l’Arctique.

« La voie économique permet la diplomatie, la communication, les victoires et les succès communs », a déclaré M. Dmitriev. « Et nous avons vu que le président Trump est déterminé à réussir. »

Il a déclaré que les compagnies pétrolières américaines avaient « réellement bénéficié du secteur pétrolier russe », ajoutant : « Nous pensons qu’à un moment donné, elles reviendront. » Le document qu’il a apporté lors de la réunion de mardi avec les États-Unis montre que les secteurs ayant subi les plus grandes pertes parmi les entreprises américaines ayant quitté la Russie étaient « l’informatique et les médias », avec 123 milliards de dollars, et « la consommation et la santé », avec 94 milliards de dollars.

Alors que les échanges commerciaux entre les États-Unis et la Russie, avant le début des sanctions liées à l’Ukraine en 2014, étaient minimes par rapport aux échanges avec la Chine ou l’Union européenne, les grandes entreprises énergétiques ont réalisé d’énormes investissements, et les entreprises américaines de biens de consommation et de technologie considéraient la Russie comme un marché important.

M. Dmitriev a déclaré que le calcul prenait en compte non seulement les ventes à rabais et les dépréciations, mais aussi les « profits perdus ». Les entreprises occidentales qui ont quitté la Russie ont officiellement déclaré plus de 100 milliards de dollars de pertes depuis le début de la guerre, et nombre de leurs actifs les plus précieux ont été vendus à des conditions onéreuses dictées par l’État russe.

D’ailleurs, le professeur Sisheng Zhao de l’Université de Denver a fait écho à ces inquiétudes, soulignant qu’une détente entre la Russie et les États-Unis sous une seconde administration Trump pourrait perturber la stratégie de « Front uni anti-hégémonique » de Pékin. Si Washington réussissait à éloigner Moscou de Pékin, la Chine pourrait se retrouver de plus en plus isolée dans sa rivalité géopolitique avec les États-Unis.

Alors que la Chine observe avec une certaine appréhension le pivot de Trump vers la Russie, elle profite également d’une manne stratégique : ses deux principaux objectifs en Europe, soutenir le régime de Poutine et séparer le reste de l’Europe des États-Unis, des objectifs qui s’excluaient mutuellement jusqu’à présent, ​​sont soudainement à portée de main.

Alors que Washington se moque de Zelensky et des dirigeants européens, le ministre chinois des Affaires étrangères Wang Yi a évoqué la nécessité de respecter le droit international et la charte des Nations Unies. Il a récemment décrit l’Ukraine comme « un ami et un partenaire » lors de sa rencontre avec son homologue ukrainien.

Effectivement, lors de la Conférence de Munich sur la sécurité de cette année, la délégation chinoise, autrefois considérée avec scepticisme, s’est montrée plus efficace que ses homologues américaines.

Le plaidoyer du ministre chinois des Affaires étrangères Wang Yi en faveur d’un monde multipolaire et son appel à une paix négociée en Ukraine, qui incluait explicitement l’Europe dans les discussions, ont contribué à combler les écarts entre Pékin et les décideurs politiques européens.

Ce moment pourrait être l’occasion pour la Chine de reconstruire ses relations avec l’UE, en particulier dans un contexte où l’unité transatlantique est confrontée à de nouvelles tensions. On peut s’attendre à ce que la Chine lance une nouvelle offensive de charme. Contrairement à l’unilatéralisme de Trump, le format de résolution des conflits de la Chine, le groupe des « Amis de la paix », qui inclut la participation des pays du Sud, pourrait désormais gagner en popularité.

Les observateurs présents à la Conférence de Munich sur la sécurité ont également noté que le discours de la présidente de la Commission européenne, Ursula von der Leyen, avait adopté un ton plus doux à l’égard de la Chine cette année.

Elle a reconnu la nécessité pour l’Europe de s’adapter à l’évolution de la dynamique des puissances mondiales et a souligné l’importance de renforcer l’autonomie stratégique du continent, ce qui correspond dans une certaine mesure à l’appel de longue date de la Chine en faveur d’une politique étrangère européenne plus indépendante.

L’évolution de la dynamique de pouvoir entre les États-Unis, la Chine et la Russie remodèle la réalité géopolitique de l’Ukraine. Si la diplomatie transactionnelle de Trump cherche à affaiblir les liens sino-russes, une véritable rupture reste peu probable compte tenu de la profonde méfiance mutuelle.

Pour l’Ukraine, sa résilience reste son atout le plus fort, même si elle est mise à l’écart des décisions clés concernant son avenir. L’unité nationale ukrainienne continue de se renforcer, tout comme la position intérieure de Zelensky.

Pendant ce temps, l’Europe a accepté la réalité selon laquelle cette guerre est avant tout un problème européen, et non mondial.

Catégories
En vedette Monde Nos analyses

Trump convoite les terres rares en Ukraine, un enjeu stratégique majeur

Le président américain Donald Trump a déclaré lundi 3 février qu’il souhaitait un accord accordant aux États-Unis l’accès aux ressources en terres rares de l’Ukraine en échange d’une aide militaire et économique continue à Kiev.

Il n’était pas immédiatement clair si Trump utilisait le terme « terres rares » pour désigner tous les types de minéraux critiques ou uniquement les terres rares.

Les terres rares sont un groupe de 17 métaux utilisés pour fabriquer des aimants qui transforment l’énergie en mouvement pour les véhicules électriques, les téléphones portables et autres appareils électroniques. Il n’existe aucun substitut connu.

Cette proposition semble s’inscrire dans la stratégie développée par l’Ukraine pour approfondir ses liens avec l’administration Trump en permettant aux États-Unis d’accéder aux minéraux essentiels utilisés dans les industries de haute technologie.

De fait, le président ukrainien Volodymyr Zelenskyy a présenté les grandes lignes du plan à Trump à New York en septembre dernier pendant la campagne électorale américaine. Il comprend le partage de ressources naturelles essentielles avec des partenaires occidentaux, le remplacement des troupes américaines en Europe par des forces ukrainiennes et l’octroi à Trump de pouvoirs de filtrage des investissements pour bloquer les intérêts commerciaux chinois en Ukraine.

Plusieurs médias ukrainiens ont rapporté lundi que le soi-disant plan de victoire que le président ukrainien Volodymyr Zelenskyy a élaboré et partagé avec les dirigeants américains  l’année dernière incluait une discussion sur le partage de ces minéraux avec les alliés.

Mais les terres contenant ces ressources doivent rester sous contrôle ukrainien pour que cela se produise et c’est un point que Kiev a souligné, selon des rapports du Kyiv Independent et de RBC-Ukraine , qui ont tous deux cité des sources anonymes au sein du bureau de Zelenskyy.

D’ailleurs, les remarques de Trump sur les gisements de terres rares de l’Ukraine reflètent également son appel antérieur à l’annexion du Groenland, dans lequel certains pensaient que la richesse minérale de l’île, prometteuse mais inexploitée, selon le Pulitzer Center, était la raison derrière le pari de Trump sur le Groenland.

Klaus Dodds, professeur de géopolitique à Royal Holloway, Université de Londres, a récemment déclaré à CNN qu’il pensait que Trump avait l’intention de réduire sa dépendance à la Chine grâce aux vastes gisements minéraux du Groenland.

« Je pense que le Groenland a vraiment pour objectif de tenir la Chine à l’écart », a déclaré Dodds à ​​CNN, faisant référence à la domination actuelle de la Chine sur la production mondiale de terres rares.

Le gouvernement ukrainien a été proactif dans l’attraction des investissements étrangers pour développer ses ressources en minéraux critiques. Ces dernières années, l’Ukraine a signé des partenariats stratégiques et organisé des forums d’investissement afin de mettre en avant les opportunités de son secteur minier.

Par exemple, le Partenariat stratégique UE-Ukraine sur les minéraux critiques, signé en juillet 2021, vise à combler le déficit d’exploitation minière en Europe en développant 100 projets axés sur 10 matières premières critiques.

L’Ukraine a également commencé à mettre aux enchères des permis d’exploration pour des minéraux tels que le lithium, le cuivre, le cobalt et le nickel, offrant ainsi des opportunités d’investissement lucratives. Ces initiatives s’inscrivent dans une stratégie plus large visant à accélérer la transition écologique de l’Europe et à soutenir la reprise économique de l’Ukraine.

En effet, Kiev possède de vastes réserves de titane, de minerai de fer et de charbon, ainsi qu’environ 500 000 tonnes de lithium inexploité, dont la valeur collective est estimée à des dizaines de milliers de milliards de dollars. L’Ukraine se classe également parmi les premiers producteurs mondiaux de minéraux.

En outre, le pays abrite 117 des 120 minéraux les plus utilisés, un fait qui n’échappe pas à la Russie. L’Ukraine possède les plus grandes réserves d’uranium d’Europe et de titane, les deuxièmes plus grandes réserves de minerai de fer et de manganèse, et les troisièmes plus grandes réserves de gaz de schiste.

Dès lors, la diversité des zones géologiques de l’Ukraine en fait l’un des 10 premiers fournisseurs mondiaux de ressources minérales, détenant environ 5 % du total mondial. La nation d’Europe de l’Est compte environ 20 000 gisements minéraux couvrant 116 types. Avant la guerre en 2022, 3 055 de ces gisements (15 %) étaient actifs, dont 147 gisements métalliques et 4 676 gisements minéraux non métalliques.

L’Ukraine est un important fournisseur potentiel de terres rares, notamment de titane, de lithium, de béryllium, de manganèse, de gallium, d’uranium, de zirconium, de graphite, d’apatite, de fluorite et de nickel. Malgré la guerre, l’Ukraine détient les plus grandes réserves de titane d’Europe (7 % des réserves mondiales). Elle est l’un des rares pays à exploiter des minerais de titane, essentiels pour les industries aérospatiale, médicale, automobile et marine.

Avant février 2022, l’Ukraine était un fournisseur clé de titane pour le secteur militaire. Elle possède également l’une des plus grandes réserves confirmées de lithium d’Europe (estimées à 500 000 tonnes ), vital pour les batteries, la céramique et le verre. L’Ukraine est le 5e producteur mondial de gallium, essentiel pour les semi-conducteurs et les LED, et est un producteur majeur de gaz néon, fournissant 90 % du néon hautement purifié de qualité semi-conductrice pour l’industrie américaine des puces électroniques.

Qui plus est, l’Ukraine dispose de gisements confirmés de béryllium, un élément crucial pour l’énergie nucléaire, l’aérospatiale, l’armée, l’acoustique et l’électronique, ainsi que d’uranium, essentiel aux secteurs nucléaire et militaire. Le zirconium et l’apatite sont essentiels à la production nucléaire et médicale. Le pays est également connu pour ses importantes réserves de minerai de fer et de manganèse de haute qualité, qui sont essentielles à la production d’acier vert. L’Ukraine a fourni 43 % des importations de tôles d’acier de l’UE en 2021.

L’Ukraine dispose également d’importantes réserves de métaux non ferreux tels que le cuivre (4e rang en Europe), le plomb (5e rang), le zinc (6e rang) et l’argent (9e rang). Des gisements de nickel (215 000 tonnes) et de cobalt (8 800 tonnes) se trouvent dans les régions sécurisées de Kirovohrad et de Dnipropetrovsk.

Les réserves de graphite de l’Ukraine représentent 20 % des ressources mondiales. Le pays se classe également parmi les 10 premiers au monde pour les minéraux, notamment le brome, le magnésium métallique, le manganèse, la tourbe, la fonte et le kaolin, entre autres.

Dans le même temps, plus de 70 % du montant total provient de trois régions seulement : les régions de Donetsk et de Louhansk (qui sont partiellement occupées par la Russie), ainsi que la région de Dnipro.

En outre, géographiquement, la plupart des gisements de terres rares, y compris les gisements substantiels de béryllium, de niobium et de tantale, semblent concentrés à Kruta Balka à Zaporizhzhia, à Shevchenko à Donetsk et aux champs de Polokhivske à Dobra, qui se trouvent tous dans ou à proximité des zones occupées par la Russie.

« Le contrôle des ressources minérales fait désormais partie de la guerre », a déclaré Mustafa Nayyem, ancien directeur de l’agence d’État ukrainienne pour la restauration et le développement des infrastructures. Le pays ne se bat pas seulement pour son territoire, a-t-il ajouté, « mais aussi pour le droit de gérer ses richesses stratégiques, ce qui pourrait être un facteur crucial de son redressement ».

L’institut géologique américain (US Geological Survey) considère que 50 minéraux sont essentiels à l’économie et à la défense nationale du pays, notamment plusieurs types de terres rares, le nickel et le lithium.

Selon Bloomberg, la Chine représente environ 80 % des importations américaines de métaux de terres rares, qui sont nécessaires à la production de divers biens, des smartphones aux avions de chasse. Les États-Unis ne disposent que d’une seule mine de terres rares en activité et d’une capacité de traitement très limitée, même si plusieurs entreprises travaillent à développer des projets dans le pays.

La Chine est le premier producteur mondial de terres rares et de nombreux autres minéraux essentiels. Selon l’US Geological Survey, la Chine produit plus de 80 % des terres rares et des composés de la planète. Elle détient environ 37 % des réserves mondiales et fournit 78 % des importations américaines.

En 2022, une nouvelle étude menée par le SecDev révèle que des hydrocarbures et des minéraux essentiels d’une valeur de plus de 12 000 milliards de dollars se trouvent dans les zones occupées par la Russie en Ukraine. La valeur totale des ressources nationales de l’Ukraine est estimée à plus de 26 000 milliards de dollars.

Ces chiffres, rapportés dans un article exclusif du Washington Post, suggèrent qu’une quantité considérable de richesses ukrainiennes réelles et potentielles, mesurées par les gisements, se trouve actuellement entre les mains de la Russie. 

Mais la rapidité et l’efficacité avec lesquelles l’Ukraine pourra finaliser ces accords restent incertaines. Lors d’une conférence à Kiev la semaine dernière, des chefs d’entreprise et des parlementaires ukrainiens ont souligné qu’il restait encore beaucoup à faire pour évaluer la valeur réelle des minéraux essentiels du pays. Et des obstacles administratifs et législatifs freinent toujours les investissements étrangers dans le secteur.

De plus, les avancées russes sur le champ de bataille ont permis aux troupes de Moscou de s’emparer d’importantes réserves de terres rares en Ukraine, et elles se rapprochent rapidement d’autres réserves. Les forces russes se trouvent actuellement à moins de sept miles d’une importante réserve de lithium dans la région de Donetsk, au sud-est de l’Ukraine.

En effet, la Russie cherche à dégrader et déstabiliser de manière permanente l’Ukraine et à compromettre la viabilité du pays en tant que partenaire économique de l’Europe et du reste du monde. Malgré la défense vigoureuse de l’Ukraine, les frappes de missiles russes, les attaques au sol et l’occupation militaire ont déjà profondément perturbé la production et l’exportation de minéraux, d’hydrocarbures et de produits agricoles essentiels de l’Ukraine, en particulier dans l’est et le sud. Certaines des plus grandes sociétés minières ont cessé ou arrêté leur production.

Non seulement la Russie fait dérailler la productivité économique de l’Ukraine à court et moyen terme, mais elle accroît également l’incertitude concernant les investissements actuels et futurs. Par exemple, l’Europe se préparait à diversifier ses importations de terres rares et de lithium de la Chine vers l’Ukraine pas plus tard que début 2022, mais ces projets ont été abandonnés pour l’avenir prévisible.

De fait, plus la guerre se prolonge, plus il est probable que la Russie mette fin au statut de superpuissance de l’Ukraine dans les secteurs minier et agricole. Cela contribuera à la hausse des prix de toute une série de matières premières et compromettra la transition vers les énergies renouvelables. 

Si la sécurité régionale et les griefs historiques motivent Poutine à occuper de vastes étendues de l’Ukraine, cette guerre est aussi motivée par une forte logique économique sous-jacente. Au minimum, les dirigeants russes ont l’intention d’éroder la capacité de l’Ukraine à produire et à exporter du pétrole et du gaz , des produits agricoles essentiels et d’autres matières premières.

De fait, environ 80% des réserves de pétrole, de gaz naturel et de charbon de l’Ukraine se trouvent dans la région du Dniepr-Donetsk, qui a été la principale cible des opérations militaires russes. Tout aussi important, l’Ukraine est considérée comme possédant les deuxièmes plus grands gisements de gaz naturel d’Europe, estimés à 1,2 billion de mètres cubes de réserves prouvées, et peut-être jusqu’à 5,4 billions de mètres cubes, dont une grande partie se trouve dans la région offshore désormais contestée de la mer Noire.

D’ailleurs, près de 80 % des gisements de charbon ukrainiens se trouvent dans des régions occupées par la Russie . L’ensemble de l’anthracite ukrainien, ou charbon noir, qui a une forte densité énergétique, est actuellement sous contrôle russe. Cela signifie que l’Ukraine est obligée d’importer du charbon de pays comme les États-Unis et l’Afrique du Sud.

Ces importations sont particulièrement coûteuses en raison du blocus russe des ports ukrainiens de la mer Noire . Les ressources sont donc acheminées vers des ports de Pologne ou de Roumanie voisins, puis transportées par voie ferrée.

En plus de détruire des installations et malgré les accords récents visant à ouvrir des livraisons limitées depuis l’Ukraine, la Russie refuse l’accès aux ports et vend le maïs et les céréales capturés sur les marchés internationaux. Elle est également susceptible de tirer de généreux bénéfices des ressources minières agricoles annexées.

La plupart des exportations agricoles, minérales et d’hydrocarbures ukrainiennes transitent par les principales villes portuaires de la mer Noire et de la mer d’Azov, notamment via Marioupol et Odessa.

Mais ces ports étant attaqués ou occupés, peu de navires entrent ou sortent d’Ukraine. Des centaines de navires ont été bloqués depuis le début de la guerre et la plupart des compagnies maritimes et de conteneurs ont suspendu leurs activités car elles ne peuvent pas obtenir d’assurance. Les ports étant fermés, le reste est expédié par voie terrestre , avec des volumes plus faibles et des coûts plus élevés

Ainsi, au minimum, la Russie punira l’Ukraine sur le plan économique en limitant sa capacité à extraire, traiter, raffiner et exporter des ressources naturelles. Au fil du temps, la Russie pourrait également commencer à exploiter elle-même certaines d’entre elles.  

Alors, la guerre en Ukraine entraîne des conséquences directes sur la sécurité énergétique occidentale et l’accès aux terres rares. Les pays occidentaux envisageaient activement d’investir dans le pétrole et le gaz ukrainiens en 2013 et dans les terres rares en 2021. L’annexion de la Crimée par la Russie début 2014 et la guerre en Ukraine en 2022 ont mis un terme à ces efforts.

Effectivement, au moment de l’annexion de la Crimée en 2014, l’Ukraine était en pourparlers avec les entreprises anglaise et américaine Shell et Chevron pour développer les réserves de la mer Noire, des projets qui ont été avortés en raison des actions de la Russie. La mer Noire est une source énorme de gaz naturel qui a été découverte à l’époque soviétique.

De cette façon, la prise de contrôle de la Crimée par la Russie en 2014 et d’une grande partie du reste de la côte ukrainienne de la mer Noire cette année signifie que Moscou contrôle désormais environ 80 % des énormes gisements d’hydrocarbures offshore ukrainiens, dont plus de 37 milliards de mètres cubes de gaz naturel.

Par conséquent, à moins qu’ils ne diversifient rapidement leurs sources de pétrole et de gaz et ne se tournent vers les énergies renouvelables et le nucléaire, les pays européens resteront dangereusement dépendants des hydrocarbures russes. De même, l’Europe restera également très dépendante de la Chine pour les terres rares, un pays qui fournit déjà la région à 98 % de son approvisionnement actuel. 

En définitive, la Russie a des avantages stratégiques et économiques en refusant à l’Ukraine l’accès à ses vastes ressources agricoles et minières. La baisse des rendements de la production alimentaire et minière a des conséquences dévastatrices sur l’économie ukrainienne, diminuant sa capacité à attirer des investissements, à accéder au crédit et à rembourser ses prêts.

Elle contribuera également à la hausse des prix des denrées alimentaires et du carburant en Ukraine et dans le monde entier. Ainsi, en réduisant la capacité de l’Ukraine à exporter des produits agricoles et minéraux, la Russie a également tout à gagner de la hausse des prix des matières premières, puisqu’elle exporte également une grande partie des mêmes produits que son voisin.  

D’ailleurs, Zuzanna Nowak, de l’Institut polonais des affaires internationales, a déclaré qu’elle croyait également que la motivation première de la guerre était enracinée dans le mythe d’une « Grande Russie » et dans le patriotisme, mais elle ne pouvait s’empêcher de remarquer comment la ligne historique de la guerre et la carte de bataille actuelle peuvent être liées aux ressources.

« Tous les problèmes que nous avons vus depuis 2014 ont toujours été liés à la question de la libéralisation du marché ukrainien du gaz », a déclaré Nowak, qui a également noté que l’Ukraine dispose d’un énorme potentiel de stockage d’hydrocarbures et que les dirigeants européens étaient intéressés à le développer pour améliorer la capacité globale de l’Europe.

Mais il est trop simpliste de dire que la guerre en Ukraine est uniquement une question de ressources. Cela étant dit, « toutes les guerres sont en fin de compte liées à une certaine forme de ressource », a déclaré Rafal Rohozinski, le fondateur de SecDev.

Il a déclaré qu’il était difficile d’ignorer les bénéfices économiques que la Russie tirerait d’une victoire dans la guerre et du partage des richesses minérales et en hydrocarbures de l’Ukraine.

« Les zones d’occupation, non seulement maintenant mais depuis 2014, englobent vraiment la partie orientale du pays, qui, ce n’est pas une coïncidence, se trouve également être l’endroit où se trouve la plus grande dotation en ressources naturelles de l’Ukraine », a déclaré Rohozinski.

Il a décrit les gisements de terres rares comme « le véritable joker », alors que de nombreux pays s’efforcent discrètement de sécuriser leur propre approvisionnement. 

L’idée que Moscou considère son voisin comme une menace économique stratégique ne doit pas être écartée, et Rohozinski estime que plus la guerre se prolonge, plus la Russie ressentira le besoin de trouver un avantage pour justifier le coût énorme.

« Une grande partie de la stratégie de sécurité de la Russie au cours des deux dernières décennies s’est construite sur ces deux piliers que sont la sécurité militaro-politique, mais aussi la sécurité énergétique », a-t-il déclaré. 

Par conséquent, l’objectif militaire annoncé par la Russie de conquérir les régions orientales et les côtes méridionales de l’Ukraine n’est pas une coïncidence. Ces régions, y compris la partie ukrainienne de la mer Noire, aujourd’hui principalement contrôlée par la Russie, représentent environ la moitié du pétrole conventionnel ukrainien, 72 % de son gaz naturel et presque toute sa production et ses réserves de charbon.

La majeure partie des minéraux essentiels de l’Ukraine, en particulier les terres rares qui sont aujourd’hui très demandées, se trouvent également à Donetsk et dans d’autres régions d’Ukraine occupées ou menacées par la Russie.

La Russie a commencé à s’intéresser à deux gisements de lithium ukrainiens. On estime qu’il en existe quatre dans le pays. L’un d’eux, Kruta Balka, se trouve dans la région de Zaporijia, occupée par la Russie depuis le printemps 2022. L’autre, Shevchenko, se trouve dans la région de Donetsk, à quelques kilomètres seulement de la ligne de front.

Un certain nombre de cultures agricoles essentielles pour alimenter les marchés mondiaux, notamment le blé, le maïs, l’orge et l’huile de tournesol, sont récoltées dans l’est et le sud-est de l’Ukraine. La guerre a non seulement perturbé la production de ces ressources, mais elle a également interrompu l’approvisionnement en intrants vitaux, bloqué les voies d’exportation et rendu les investissements futurs incertains.

De la sorte, non seulement les zones d’extraction d’hydrocarbures, d’exploitation minière et de production agricole sont affectées par les combats, mais leurs perspectives sont incertaines en raison des destructions, des dégâts et du manque d’investissements à grande échelle.

En déstabilisant ou en occupant les principales zones de production de l’Ukraine, la Russie est en mesure d’obtenir un degré élevé d’influence et de contrôle sur une part importante des matières premières mondiales, notamment les denrées alimentaires, l’énergie et les minéraux stratégiques sur lesquels repose la transition énergétique verte.

Par conséquent, comme l’a récemment déclaré Murray Brewster, journaliste spécialisé dans la défense à CBC News, la fin de la guerre « a le potentiel de sécuriser l’avenir économique de l’Ukraine ou de la Russie pour le siècle prochain ». Le contrôle du Kremlin sur ces réserves minérales essentielles changerait la donne, permettant à la Russie d’accroître son influence sur de multiples facettes du spectre de la sécurité énergétique des pays occidentaux.

Cependant, le contrôle de ces réserves n’est pas synonyme de leur commercialisation immédiate, car les processus d’extraction et de raffinage ne sont pas des tâches simples. De fait, bien que bénéficiant des quatrièmes plus grandes réserves de terres rares au monde, la Russie a toujours eu du mal à développer sa production dans ce secteur. Bien que le pays soit un important fournisseur mondial de palladium, de scandium et de titane, ainsi qu’un important vendeur de nickel et de cobalt, il n’était pas perçu comme l’un des principaux acteurs sur les marchés mondiaux, dominés en premier lieu par la Chine.

En 2020, le Kremlin a promis l’équivalent de 1,5 milliard de dollars d’investissements dans les terres rares, pour tenter de devenir le deuxième producteur mondial après la Chine, d’ici 2030. Mais les fruits de cette initiative n’ont pas encore été concrétisés.

Enfin, la quête de Donald Trump pour les métaux stratégiques en Ukraine illustre une fois de plus la centralité des ressources naturelles dans les rivalités géopolitiques contemporaines.

Derrière les discours de soutien ou de prudence vis-à-vis de Kiev se cachent des intérêts économiques et industriels colossaux, notamment autour des terres rares et autres métaux critiques essentiels aux technologies de défense et aux industries de pointe.

Si l’Ukraine constitue un enjeu stratégique pour l’Occident dans sa confrontation avec la Russie, elle représente aussi une opportunité pour les États-Unis de sécuriser leur approvisionnement en ressources clés, réduisant ainsi leur dépendance à la Chine.

La posture de Trump, oscillant entre isolationnisme et pragmatisme économique, pourrait redéfinir les rapports de force dans la région, tout en mettant en lumière les tensions entre souveraineté nationale et impératifs industriels globaux.

Catégories
Economie Monde Nos analyses

La dégradation de la note de la France par Moody’s à Aa3, Bayrou en alerte

L’agence de notation Moody’s prend acte de la censure et juge plus difficile le redressement des comptes. Le samedi 13 décembre, elle rétrograde en conséquence la note de la France à Aa3 avec une perspective stable, contre Aa2 avec perspective négative dans sa dernière évaluation fin octobre.

C’est la deuxième fois cette année que l’une des trois grandes agences de notation abaisse la note de crédit de la France, après S&P Global Ratings en mai. Moody’s , qui classait la France jusque-là légèrement au-dessus de ses concurrentes, les rejoint : S&P classe la France AA- avec perspective stable, et Fitch AA- avec perspective négative. Le tout reflète encore cependant une bonne, voire haute, qualité de crédit. 

En effet, fin octobre, prenant en compte le projet de budget, Moody’s avait maintenu sa note sur la dette française à « Aa2 » et abaissé la perspective à « négative ». Mais la censure et l’absence d’adoption du projet de loi de finances 2025 ont changé la donne.

La décision reflète l’opinion de l’agence que « les finances publiques françaises seront affaiblies de manière substantielle dans les années à venir », car « la fragmentation politique devrait probablement empêcher une consolidation budgétaire significative », à la différence du scénario de base établi lors de la dernière notation.

Faute de budget adopté, la loi spéciale devrait certes assurer la continuité de l’administration publique en 2025, notent les analystes. Toutefois, « il y a une probabilité très faible que le prochain gouvernement réduise durablement la taille des déficits budgétaires au-delà de l’année prochaine », estiment-ils.

Même si la prime de risque a diminué à nouveau ces dernières semaines, s’établissant autour de 77 points de base avec l’Allemagne vendredi, il y a un « risque de hausse durable des coûts de financement », qui pourrait créer une boucle négative entre déficits plus élevés, charge de la dette plus lourde et coûts de financement plus hauts, pointe Moody’s.

L ’agence anticipe un déficit public à 6,3% en 2025 et 5,2% en 2027 avec une dette publique qui passerait de 112% à 120% du PIB. Pour 2024, le déficit devrait être compris entre 5,5% et 6%. De fait, avec la loi spéciale, celle-ci assure la reconduction des dépenses et crédits de 2024 à l’identique. Selon Rexecode, l’institut d’analyse économique ils ont calculé que la non-indexation du barème de l’impôt sur le revenu (qui normalement ne figure pas dans ce texte) rapportera 3,7 milliards d’euros de recettes fiscales. 

De même, cette loi de finances spéciale conserve des impôts de production des entreprises à hauteur de 4 milliards d’euros. Toujours selon leurs chiffrages, la reconduction à l’identique et à l’euro près des crédits de l’État de 2024 représentera 15 milliards d’euros de dépenses publiques en moins.

Par exemple, la loi de programmation militaire, induisait une hausse de la dépense militaire en 2025. Comme il n’y a pas de budget et que c’est la loi spéciale qui s’applique, cette augmentation des dépenses n’interviendra pas. Finalement, on fera donc des économies sans l’avoir voté, choisi.

Cependant, malgré ces difficultés, la France conserve des atouts, rappelle l’agence, au premier rang desquels « une économie large, riche et diversifiée, la septième mondiale ». Une démographie plus favorable que dans d’autres économies avancées et des institutions publiques « hautement compétentes » contribuent à la résilience française, selon elle.

« L’agence Moody’s a annoncé le changement de la note de la France à « Aa3 » en mettant en avant les récents développements parlementaires et l’incertitude actuelle qui en découle sur l’amélioration de nos finances publiques. […] La nomination du Premier ministre François Bayrou et la volonté réaffirmée de réduire le déficit y apportent une réponse explicite », a commenté le ministre démissionnaire de l’Economie, Antoine Armand.

Le nouveau Premier ministre est conscient de la difficulté. Lors de sa nomination, François Bayrou a souligné « l’Himalaya budgétaire » qui restait à gravir et a estimé que « Les déficits et la dette posent un problème moral ». François Bayrou, au profil centriste et a priori favorable à l’orthodoxie budgétaire, semble assez rassurant à horizon court pour les marchés. Il aura la charge de trouver un chemin de compromis dans les semaines à venir pour faire adopter un budget pour l’année prochaine.

Depuis deux ans, les mauvaises recettes fiscales ont creusé un énorme trou dans la caisse. La France ne respecte plus depuis longtemps les règles de l’Union européenne qui exigent que la dette des États membres soit inférieure à 60 % du PIB et le déficit inférieur à 3 %.

Le déficit public pour 2024 est attendu à 6,1 % du PIB, un niveau jamais, hors période de crise. La dette dépasse les 3.200 milliards d’euros. Et les seuls intérêts d’emprunts représentent plus de 50 milliards d’euros cette année, soit quasiment autant que le budget de la Défense, et menacent d’augmenter rapidement avec la hausse des taux.

Pour éviter un emballement, Michel Barnier ambitionnait de faire revenir le déficit à 5 % du PIB dès l’an prochain, grâce à 60 milliards d’économies, dont une moitié de hausses d’impôts et de charges. Il s’agissait de la première marche d’une trajectoire, validée par Bruxelles, pour repasser sous les 3 % de déficit en 2029.

Le budget de Michel Barnier est caduc.

Mais quid de la trajectoire ? François Bayrou peut-il encore remettre les comptes publics sur ces rails ?

Sur le plan politique, aucune majorité n’a pu être réunie pour mettre en oeuvre les mesures les plus simples et efficaces, comme la désindexation des retraites (4 milliards d’euros sur six mois) ou la baisse des allègements de charges (4 milliards d’euros). Sans parler de la hausse des taxes sur l’électricité (3 milliards d’euros). François Bayrou risque d’être privé de ces leviers à son tour si les macronistes ou LR, avec l’appui de l’extrême droite, maintiennent leurs lignes rouges.

Le premier président de la Cour des comptes, Pierre Moscovici, estimait dimanche dernier qu’il fallait « aller vers les 5 % ». François Bayrou devrait lui-même en être persuadé. Depuis trente ans, l’ancien maire de Pau ne cesse d’alerter. « Tout le monde sait que pour diminuer la charge de la dette qui pèse sur le budget, il faudrait ramener le déficit budgétaire nettement en dessous de 2 % », expliquait-il aux « Echos » en… 1998.

Cette obsession ne l’a jamais vraiment quitté. Au point de proposer, dès la campagne présidentielle de 2007, une « règle d’or », c’est-à-dire d’« inscrire dans la Constitution l’interdiction pour tout gouvernement de présenter un budget en déficit de fonctionnement, sauf en période de récession ».

Cependant, la nomination de F. Bayrou ne changera pas grand-chose à la situation politique au Parlement avec une Assemblée nationale très polarisée et divisée en 3 grands camps qui ne parviennent pas à trouver de compromis entre eux. Il semble difficile de s’extraire par le haut de ce bourbier. D’ailleurs, le risque d’une nouvelle censure du gouvernement est très important.

Cette tyrannie du court terme ne permet pas d’envisager un ajustement budgétaire crédible sur la durée alors que les finances publiques françaises sont très dégradées. Notons d’ailleurs que le report des dépenses pour 2024 fait courir le risque d’un choc budgétaire progressif dans la mesure où les dépenses sont prolongées en nominal (à l’exception des pensions).

Par conséquent, l’adoption rapide d’un budget d’ici la fin de l’année est très peu probable.

Ainsi, on a l’article 47 de la Constitution de la Vème République (mobilisé dans l’article 45 de la LOLF), qui détaille les mesures à suivre lorsque la loi de finances n’est pas adoptée avant le début de l’exercice budgétaire. Dans ce cas, le gouvernement (après accord du Parlement) peut reconduire les services votés, i.e. les crédits de dépenses autorisés par la loi de finances de l’année précédente.

Les recettes et les dépenses de la loi de finances précédente restent en vigueur pour assurer la continuité des opérations de l’État. Le gouvernement émet des ordonnances ou des décrets pour percevoir les recettes et engager les dépenses nécessaires au fonctionnement des services publics.

C’est ce vers quoi on s’oriente dans les prochains jours. Cette procédure permet de garantir que les services publics et les programmes gouvernementaux continuent de fonctionner sans interruption jusqu’à l’adoption de la nouvelle loi de finances.

En revanche, en cas d’absence totale d’accord au Parlement (blocage budgétaire), une autonomie du Président semble plausible selon deux fondements (l’incertitude est élevée au sein même des spécialistes du droit):

  • mobilisation de l’article 5 qui prévoit que le Président doit assurer la continuité de la vie nationale et/ou de la jurisprudence du Conseil Constitutionnel (interprétation de 1979 et 2001).
  • mobilisation de l’article 16 sur le fondement d’une « menace grave et immédiate des institutions de la République, de l’indépendance de la Nation, de l’intégrité de son territoire ou de l’exécution de ses engagements internationaux » et « de l’interruption du fonctionnement régulier des pouvoirs publics constitutionnels ».

L’article 16 n’a été mobilisé une seule fois par le général de Gaulle en 1961 (pour prolonger l’état d’urgence sans discussion parlementaire après le coup d’état des généraux).

Ainsi, Bayrou devra probablement réduire ses ambitions afin d’obtenir le soutien de certains des députés qui ont renversé Barnier, mais les économistes estiment que le résultat final pourrait même ne pas être une amélioration. Les plans de redressement des finances publiques ont déjà été contrariés cette année par la faiblesse des recettes fiscales, les dépenses de consommation et les bénéfices des entreprises étant décevants.

La première tâche de Bayrou, un centriste chevronné qui a soutenu Macron tout au long de sa présidence, est de nommer une liste de ministres. Il passe le week-end à consulter d’autres dirigeants politiques, dont Yaël Braun-Pivet, la présidente de l’Assemblée nationale. Il a rencontré vendredi 12 décembre, son premier jour de travail, Bruno Retailleau, le ministre sortant de l’Intérieur connu pour être un farouche opposant à l’immigration, au grand dam de certains à gauche.

Catégories
Monde Nos analyses

Pourquoi un ‘shutdown à l’américaine’ est-il improbable en France ?

Les efforts déployés par la France pour assainir ses finances publiques menacent de déclencher une nouvelle crise politique et financière, poussant les investisseurs à vendre certains actifs du pays.

Les tentatives du Premier ministre Michel Barnier pour endiguer la hausse de la dette nationale échouent alors que les députés de l’opposition menacent de l’éjecter de ses fonctions afin de bloquer le projet de loi de finances 2025.

L’incertitude a conduit à une vente massive d’actifs français, creusant l’écart entre les coûts de financement du pays et ceux de l’Allemagne à des niveaux jamais vus depuis la crise de la dette de l’euro il y a plus de dix ans.

Pour bien comprendre la situation financière du pays, il est nécessaire de revenir sur la notion de déficit public. « C’est la différence entre les recettes et les dépenses des administrations françaises dans leur ensemble (Etat, collectivités locales, dépenses de santé publique, retraites…)», explique Catherine Mathieu, économiste à l’OFCE. Le déficit public est mesuré chaque année et s’exprime en pourcentage du produit intérieur brut (PIB).

« Les déficits publics alimentent l’augmentation de la dette publique », qui correspond à l’ensemble des emprunts contractés par l’Etat, les collectivités publiques et les administrations publiques. Ce montant évolue en fonction des remboursements et des nouveaux emprunts effectués. Actuellement, la dette publique française a dépassé les 3 200 milliards d’euros, ce qui équivaut à 112% du PIB.

L’Etat doit emprunter de l’argent sur les marchés financiers pour rembourser la part de sa dette arrivant à échéance. Il émet alors des titres publics sur ces marchés, qui sont achetés par des investisseurs. La majorité d’entre eux (53,2%) sont étrangers, selon un rapport de l’Assemblée nationale déposé en mai 2024. Il s’agit, pour la plupart, de fonds de pension, de fonds d’assurance, de fonds d’investissement souverains, de banques, voire de fonds spéculatifs.

Si Michel Barnier avance que la crise financière « est devant nous », c’est notamment parce que la France s’est engagée à respecter plusieurs règles budgétaires européennes. Le déficit public ne doit pas excéder 3% du PIB. Quant à la dette publique, elle ne doit pas dépasser 60% du PIB. Or, « aujourd’hui, on est clairement au-delà de ces critères », précise Catherine Mathieu. Cependant, pour l’économiste, avoir un « déficit public n’est pas grave en soi ».

« L’Etat doit s’endetter pour investir. En France, l’investissement public est de l’ordre de 3% du PIB. Parallèlement, pour financer la transition écologique, des études, notamment de la Commission européenne, avancent qu’il faudrait augmenter l’investissement public d’au moins 2 % du PIB », précise l’économiste. « C’est normal d’avoir un déficit, mais la question est : est-ce qu’il se creuse pour d’autres raisons que celles évoquées précédemment ?», s’interroge Catherine Mathieu.

« La crise du Covid et les mesures qui l’ont accompagnée ont creusé le déficit public et la dette, mais depuis un ou deux ans, elles ont été quasiment toutes supprimées », explique l’experte, pour qui le déficit public actuel est « aussi lié à la politique de baisse d’impôts des précédents gouvernements d’Emmanuel Macron ».

Les baisses d’impôts « étaient censées donner davantage de pouvoir d’achat aux Français et améliorer la compétitivité des entreprises. Or, la croissance n’est pas au rendez-vous et tourne autour de 1% », précise l’économiste. En conséquence, les recettes de l’Etat ont diminué ces dernières années. Par ailleurs, puisque le déficit est rapporté au PIB, «si la croissance stagne, cela contribue à faire augmenter le ratio déficit/PIB », rappelle Catherine Mathieu.

De fait, le principal risque de l’augmentation du déficit et de la dette publique est que la France perde la confiance des investisseurs sur les marchés obligataires et que l’on craigne qu’elle ne soit plus capable de rembourser sa dette publique.

Sur la scène politique, légiférer a toujours été une tâche difficile sans majorité, surtout pour un budget, car les partis d’opposition en France votent traditionnellement contre les projets de loi de finances, quelles que soient les circonstances.

En effet, les gouvernements dans cette situation peuvent recourir à une disposition constitutionnelle qui est le 49.3 pour adopter un projet de loi sans vote. Mais une telle manœuvre expose le Premier ministre à une motion de censure qui, si elle est soutenue par une majorité de législateurs, l’évince de ses fonctions et tue de fait le projet de loi.

L’ancienne Première ministre Elisabeth Borne a eu recours à plusieurs reprises à la motion 49.3 pour contourner le Parlement sur le projet de budget 2024. Elle a survécu à chaque fois, mais Barnier a le soutien d’un nombre bien plus restreint de parlementaires, ce qui rend plus risqué le déclenchement de multiples motions de censure. Il a préféré laisser le processus parlementaire suivre son cours, affirmant qu’il utiliserait probablement cet outil dans les dernières étapes à la mi-décembre.

Le bloc de gauche, le Nouveau Front populaire, s’est engagé à proposer des motions de censure si le gouvernement recourt à l’article 49.3, mais les calculs parlementaires signifient que les motions ne seront pas adoptées sans le soutien d’autres groupes d’opposition.

Ainsi, cela a donné à la dirigeante du Rassemblement Nationale, Marine Le Pen et à ses députés le rôle de décisionnaire en pouvoir de facto. En effet, le Rassemblement national est le plus grand parti au parlement.

Au début du débat budgétaire, Marine Le Pen a adopté une approche constructive, affirmant qu’il était urgent de rétablir les finances publiques et que son parti ne chercherait pas à provoquer le chaos. Elle n’a pas non plus d’intérêt politique évident, car aucune élection législative ne peut avoir lieu avant l’été 2025.

Mais ces dernières semaines, elle a menacé à plusieurs reprises d’éjecter Barnier et a critiqué le gouvernement pour ne pas avoir inclus les propositions du Rassemblement national lors des débats budgétaires.

Les risques d’exécution sont élevés, tout comme la dépendance française à l’égard des investisseurs étrangers qui financent une dette colossale. La France a environ 350 milliards d’euros de dette qui arrive à échéance l’année prochaine, dont 40 milliards d’euros d’intérêts, soit l’équivalent du budget de la défense.

Ces sommes n’ont pas encore été digérées par les électeurs, et l’opinion publique se retourne de plus en plus contre les projets impopulaires de hausse des impôts de Barnier. C’est pourquoi Marine Le Pen est prête à s’y opposer activement, et pourquoi son parti soutient les opposants de gauche dans leurs tentatives fiscalement irresponsables de faire marche arrière sur la réforme des retraites.

Cependant, même avant les turbulences politiques des dernières semaines, les finances de la France étaient une préoccupation croissante pour les investisseurs, les plans de réduction de la dette ayant dérapé fin 2024. Avec des recettes fiscales bien inférieures aux estimations, le gouvernement s’attend désormais à ce que le déficit budgétaire atteigne 6,1 % de la production économique cette année au lieu de baisser à 4,4 % comme initialement prévu.

En outre, l’Agence France Trésor (AFT) a révélé que la France allait devoir lever un montant record de 300 milliards d’euros en 2025 pour financer ses dépenses et renouveler ses précédentes dettes. A titre de comparaison, c’était 285 milliards d’euros en 2024. Cela devrait correspondre à 10% de son PIB en 2025. C’est « un chiffre relativement stable par rapport aux années précédentes », nuance toutefois Antoine Deruennes, directeur général de l’AFT.

En 2024, la dette souveraine française émise sur les marchés devrait représenter 9,8% du PIB, après 9,6% en 2023. Selon Antoine Deruennes, «la raison principale » de la hausse des montants à lever sur les marchés en 2025 est à trouver « parce que les obligations qui arrivent à échéance en 2025 sont plus nombreuses ».

Concrètement, l’Etat émet de la dette sur les marchés à une échéance donnée, à l’issue de laquelle elle doit procéder au remboursement des investisseurs. Sur 300 milliards d’euros qui seront émis en 2025, 174,8 milliards seront dédiés au remboursement de la dette de l’Etat à moyen et long terme, ce qui représente 19,7 milliards de plus qu’en 2024 selon les estimations actualisées. Par ailleurs, dans un contexte où l’Etat cherche à faire des économies pour réduire son déficit budgétaire, la charge de la dette va peser plus lourd sur les finances publiques en 2025.

Elle est prévue à 54,9 milliards d’euros, contre 50,9 milliards d’euros pour 2024. En comparaison, le premier budget de l’Etat, l’Education, s’élèvera à près de 65 milliards d’euros en 2025 et celui de la défense à 50,5 milliards d’euros. Le gouvernement affiche pour objectif de ramener à 5% le déficit public en 2025, puis à 3% d’ici 2029 dans les clous de Bruxelles, qui a lancé une procédure en déficit excessif contre la France.

« La France doit changer sa trajectoire budgétaire (…) Pas seulement à cause du respect des règles européennes de déficit excessif, mais aussi et surtout dans notre intérêt national », a aussi déclaré François Villeroy de Galhau. Pour lui, « revenir à 3% (de déficit en 2029) comme le propose le gouvernement, c’est indispensable. Sinon, nous allons rester cette exception en Europe : le pays dont la dette publique continue à augmenter après le Covid alors que tous les autres ont baissé. » a déclaré mardi, le gouverneur de la Banque de France, François Villeroy de Galhau,

Ainsi, une série de confrontations parlementaires se profile à l’horizon à l’approche de la date butoir du budget français. Barnier devra presque certainement déclencher la motion 49.3 sur les deux parties du budget de l’année prochaine, le texte principal et le projet de loi sur la sécurité sociale, ainsi que sur une loi de finances révisée sur les dépenses jusqu’à fin 2024.

La première utilisation de cet outil pourrait intervenir dès lundi 2 décembre, lorsque le volet Sécurité sociale du projet de loi devrait revenir à l’Assemblée nationale après avoir été soumis à une commission mixte par les deux chambres du Parlement, qui produira un projet unifié.

Une tentative ultérieure de censure du gouvernement pourrait ensuite être débattue et votée le 4 décembre, a déclaré Eric Coquerel, président de la commission des finances de l’Assemblée nationale (gauche), sur la radio RTL.

Le projet de loi sur la sécurité sociale contient des mesures emblématiques auxquelles Marine Le Pen s’oppose, notamment l’indexation différée de certaines retraites et la modification du remboursement des médicaments. Mais le Rassemblement national pourrait attendre que le projet de loi de finances soit soumis à l’Assemblée nationale le 18 décembre, ce qui pourrait faire du 20 décembre le dernier test de défiance contre Barnier.

Ainsi, selon Benjamin Morel, maître de conférences en droit public à l’université Paris II Panthéon- Assas, trois scénarios seraient alors sur la table.

Dans le premier, un nouveau gouvernement reprendrait le projet de loi de finances car « le texte ne meurt pas, si le gouvernement tombe ». La nouvelle équipeaurait alors jusqu’au 31 décembre pour le faire voter puisque c’est à cette date que le président de la République doit le promulguer au plus tard.

Un gouvernement démissionnaire pourrait aussi reprendre le texte ou en déposer un nouveau « au nom d’un impératif de continuer la vie de la nation », suppose le constitutionnaliste Thibaud Mulier, enseignant-chercheur à l’université Paris-Nanterre, car il n’existe pas de jurisprudence du Conseil constitutionnel en la matière.

Néanmoins, d’un point de vue politique, l’option du gouvernement démissionnaire qui parviendrait à faire adopter le budget paraît assez improbable. « Michel Barnier, à la tête d’un gouvernement démissionnaire, ne pourrait plus utiliser le 49.3, donc il vaudrait mieux vite nommer un nouveau Premier ministre qui puisse engager sa responsabilité », rappelle Benjamin Morel.

Deuxième hypothèse : un nouveau gouvernement ou un gouvernement démissionnaire peut à partir du 21 décembre agir par ordonnances sur le budget. « Si le Parlement ne s’est pas prononcé dans un délai de 70 jours, les dispositions du projet peuvent être mises en vigueur par ordonnance », dispose ainsi l’article 47 de la Constitution. « La dernière version qui passerait par ordonnances serait celle adoptée par la dernière chambre donc en l’espèce le Sénat », précise Benjamin Morel.

« Il y a deux précédents : en 1962, la dissolution de l’Assemblée nationale annoncée en octobre ne permet pas de voter le budget à temps. Seule la première partie sur les recettes est votée et des décrets sont pris pour assurer les missions de l’État ; en décembre 1979, le projet de loi de finances est complètement retoqué par le Conseil constitutionnel, obligeant le gouvernement à faire adopter dans l’urgence un texte l’autorisant à percevoir l’impôt« , souligne Anne-Charlène Bezzina, maîtresse de conférences en droit public à l’Université de Rouen.

Dernier scénario : séparer les deux volets du projet de loi de finances, avec les dépenses d’un côté et les recettes de l’autre. « Vous appliquez le volet des dépenses par voie des ‘douzièmes provisoires’, ce texte législatif financier qui permet de rééditer chaque mois les dépenses, mais cela ne permet pas de tenir longtemps. Et pour les recettes, le Parlement voterait une habilitation au gouvernement pour prélever les impôts sur une période temporaire. C’est une loi spéciale qui a été utilisée une fois, en 1980, lorsque le Conseil constitutionnel a censuré le budget » pour un motif procédural, détaille Benjamin Morel.

C’est ce que détaille l’article 45 de la loi organique relative aux lois de finances. « Cela permettrait de lever l’impôt au 1er janvier mais ce serait un scénario très dégradé qui n’empêcherait pas de devoir voter une loi de finances en 2025, même si cela ne conduirait pas à un ‘shutdown’ à l’américaine », explicite Thibaud Mulier.

« Le gouvernement peut présenter au Parlement ce qu’on appelle une loi spéciale pour prélever les impôts à partir du 1er janvier, il peut y avoir reconduction des dépenses par décret pour pouvoir payer les fonctionnaires, les retraités, etc. », a également assuré Yaël Braun-Pivet sur Sud Radio.

L’hypothèse a été évoquée par le Premier ministre sur TF1 mardi soir. « Si le gouvernement tombe, il y a des mesures d’urgence qu’on prend avec le Parlement pour pouvoir payer. Mais, cela ne couvre pas toute l’année 2025 et surtout cela n’empêche pas ni la crise ni la défiance des marchés financiers, ni que tout s’arrête et qu’il faille recommencer », a prévenu Michel Barnier.

En clair, cela signifie que seules les dépenses prévues pour 2024 pourraient être renouvelées en 2025. Dans le même temps, le gouvernement poursuit les discussions sur son projet de loi de finances avec l’espoir d’aboutir à un vote positif.

Cette solution supposant toutefois d’obtenir du Parlement le vote d’une loi spéciale. Rien ne dit, avec la composition actuelle de l’Assemblée nationale, que ce feu vert serait nécessairement accordé. La France se retrouverait alors dans une situation inédite, que ni la Constitution ni la LOLF ne prévoient. Le président de la République pourrait alors décider de reprendre la main.

« On touche ici aux limites de ce que prévoient nos textes. Emmanuel Macron pourrait vouloir retourner l’opinion contre les oppositions coupables de tout bloquer. Ce qui est certain, c’est que quelque chose sera tenté pour éviter que l’administration ne cesse de fonctionner », prédit Alexandre Guigue, professeur de droit public à l’Université Savoie-Mont-Blanc, qui met en avant l’article 5 de la Constitution.

Celui-ci dispose que « le président de la République veille au respect de la Constitution » et « assure, par son arbitrage, le fonctionnement régulier des pouvoirs publics ainsi que la continuité de l’État« . Emmanuel Macron pourrait ainsi juger que la Constitution l’autorise à prendre des ordonnances pour éviter une situation dans laquelle l’État cesserait de fonctionner.

D’autres constitutionnalistes vont encore plus loin, à l’image de Jean-Pierre Camby, professeur associé à l’Université de Versailles-Saint-Quentin-en-Yvelines, et Jean-Éric Schoettl, ancien secrétaire général du Conseil constitutionnel, qui imaginent, dans un article publié le 1er juillet dans La Revue politique et parlementaire, la possibilité pour Emmanuel Macron d’invoquer l’article 16 de la Constitution, qui accorde au président de la République les pleins pouvoirs.

« Lorsque les institutions de la République, l’indépendance de la Nation, l’intégrité de son territoire ou l’exécution de ses engagements internationaux sont menacées d’une manière grave et immédiate et que le fonctionnement régulier des pouvoirs publics constitutionnels est interrompu, le président de la République prend les mesures exigées par ces circonstances« , indique le texte constitutionnel.

« Cela me paraît être une interprétation abusive de l’article 16, car je ne vois pas quelle serait la menace imminente sur la Nation, mais cela montre en tout cas qu’il y a une part d’interprétation dans la lecture et l’application d’une Constitution« , estime Anne-Charlène Bezzina.

Enfin, une ombre nouvelle pourrait toutefois planer prochainement. A en croire les analyses des banques américaines, de plus en plus de hedge funds s’intéressent à la situation française. S’ils décidaient de mener des actions agressives sur la dette française, cela pourrait très vite dégénérer.

Catégories
Economie Monde Nos analyses

Donald Trump et l’Iran : Vers une nouvelle crise pétrolière ?

Le retour imminent de Donald Trump à la Maison Blanche a remis au premier plan l’essor des flux pétroliers iraniens, ainsi que la possibilité que le président élu tente à nouveau de fortement les réduire comme lors de son premier mandat.

En effet, en 2019, Trump avait mené une campagne de pression maximale, destinée à étouffer les exportations de l’Iran et, par là même, l’accès de Téhéran aux pétrodollars. Sous la direction de Joe Biden, les flux ont cependant explosé à nouveau, l’accent étant mis sur des politiques qui provoquent des frictions avec les expéditions iraniennes, mais ne les limitent pas afin de ne pas provoquer de hausse des prix du pétrole, notamment après le déclenchement de la guerre en Ukraine.

La « politique de pression maximale » de Trump était une stratégie visant à restreindre le programme nucléaire iranien, limiter le soutien de l’Iran aux groupes militants et réduire son influence au Moyen-Orient. Cette politique reposait sur l’imposition de lourdes sanctions économiques, coupant l’Iran des systèmes financiers mondiaux et diminuant ses revenus d’exportation pétrolière.

Ainsi, l’objectif était de forcer l’Iran à renégocier l’accord nucléaire selon les conditions américaines, voire à cesser ses activités nucléaires.

Cet isolement économique a provoqué une forte chute des exportations de pétrole iranien, créant de graves conséquences économiques pour l’Iran.

Voici, les principaux impacts de la « politique de pression maximale » :

  • Impact sur l’Iran : Cette politique a lourdement impacté l’économie iranienne, causant inflation, dépréciation de la monnaie et hausse du chômage. Au lieu de mettre fin à son programme nucléaire, l’Iran a intensifié ses activités d’enrichissement, affirmant qu’il en avait le droit après le retrait des États-Unis du JCPOA.
  • Impact au Moyen-Orient : Cette politique a exacerbé les tensions régionales. L’Iran a renforcé son soutien à des groupes comme le Hezbollah et les Houthis au Yémen. Les risques de confrontation militaire ont augmenté, notamment après l’attaque de 2019 contre des installations pétrolières saoudiennes, pour laquelle les États-Unis ont tenu l’Iran pour responsable.
  • Impact sur les marchés mondiaux du pétrole : Les sanctions américaines ont fait baisser la production iranienne, poussant les États-Unis à coordonner avec leurs alliés pour compenser cette perte. Cependant, les prix du pétrole ont connu des fluctuations, et les tensions dans le Golfe, en particulier dans le détroit d’Ormuz, ont accentué les risques pour le commerce mondial du pétrole.

Les ventes de pétrole sont cruciales pour l’Iran, avec des exportations représentant jusqu’à 70 % des revenus du gouvernement. Cette année, l’Iran a bénéficié de profits exceptionnels grâce à une production de pétrole proche des records, en doublant presque sa production de moins de 2 millions de barils par jour en 2019 à près de 3,5 millions de barils par jour actuellement, et avec des exportations de pétrole passant de pratiquement zéro à près de 2 millions de barils par jour.

Cela représente une augmentation de revenus de 100 milliards de dollars. L’Iran a pu exporter des quantités quasi-record de pétrole malgré le fait qu’il soit officiellement sous sanctions américaines, l’Administration Biden n’ayant pas appliqué les sanctions sur le pétrole iranien avec la même rigueur que ses prédécesseurs.

Effectivement, l’Administration Biden craignait qu’une application plus stricte des sanctions pétrolières contre l’Iran n’entraîne une hausse des prix mondiaux du pétrole, alors que les Etats-Unis faisaient déjà face à une forte inflation. Mais cette crainte ne reflète pas la réalité des dynamiques du marché mondial du pétrole.

Premièrement, l’Iran représente une fraction minime de la production pétrolière du Moyen-Orient, environ 12,5 % de la production régionale, soit presque quatre fois moins que celle de l’Arabie Saoudite.

Deuxièmement, les prix du pétrole ont en fait baissé entre 2018 et 2019 alors que l’application des sanctions pétrolières contre l’Iran s’intensifiait, en partie parce que les pays du Golfe, qui considèrent également l’Iran comme une menace pour la paix régionale, ont compensé la perte de pétrole iranien en augmentant leur propre production.

Avec une capacité de production de réserve record, notamment l’Arabie Saoudite produisant un tiers de moins de pétrole qu’à l’époque de Trump, la production pétrolière iranienne peut facilement être remplacée.

D’ailleurs, les sanctions pétrolières contre l’Iran ont prouvé leur efficacité par le passé. Sous l’administration Trump, avec Jared Kushner, architecte des Accords d’Abraham, et l’envoyé spécial pour l’Iran Brian Hook, une attention accrue à l’application des sanctions par le gouvernement américain a réduit le volume des exportations de pétrole iranien de 95 %, passant de 2,5 millions de barils par jour en 2018 à un minimum de 70 000 barils par jour en 2020, réduisant ainsi les revenus pétroliers iraniens de 50 milliards de dollars.

Par conséquent, le retour de Trump à la Maison Blanche en janvier, ainsi que ses déclarations de campagne selon lesquelles il se montrerait dur envers l’Iran, soulèvent la question de savoir s’il ciblera à nouveau ces flux. Pour contourner les mesures américaines, l’Iran s’appuie de plus en plus sur une flotte de pétroliers fantôme et des pratiques commerciales qui échappent au contrôle de l’Occident.

« Je pense que cela aura un impact important sur les exportations de pétrole iranien », a déclaré Ben Cahill , directeur des marchés et de la politique énergétique à l’Université du Texas, à propos du retour de Trump. « Il est difficile de remettre le génie dans la bouteille après le développement du marché noir pendant des années et l’évasion et la dissimulation des sanctions qui ont progressé. Mais je soupçonne que Trump s’appuiera sur la Chine. »

Cahill estime que les flux iraniens pourraient être réduits de 750 000 à 1 million de barils par jour. Si cela s’avérait exact, cela ramènerait les flux à environ 1 million de barils par jour, comme cela a été observé au début de la pandémie de Covid-19.

Alors que l’on s’attend généralement à ce que les marchés du pétrole et du diesel soient excédentaires l’année prochaine, le nouveau président pourrait également avoir une marge de manœuvre. En effet, si nous avons effectivement une production de pétrole au-dessus de la demande l’année prochaine, alors si Trump met de nouveau en place ses sanctions, cela aura assez peu de conséquences sur les prix du marché.

D’ailleurs, Bob McNally, président de Rapidan Energy Group, a déclaré que Trump ciblerait les ports qui transportent le pétrole iranien et ferait du pays du Moyen-Orient une priorité dans ses négociations avec la Chine, son principal acheteur.

Une politique de sanctions sévères pourrait perturber jusqu’à 1,3 million de barils par jour de flux de brut iranien, estime Rapidan.

En outre, le changement de dynamique mondiale depuis le dernier mandat de Trump pourrait également obliger le prochain président à réévaluer son approche des relations avec l’Arabie saoudite, a déclaré McNally. Le leader de facto de l’OPEP a conclu un accord en 2023 pour normaliser ses relations avec Téhéran pour la première fois en sept ans, et les liens sont devenus moins tendus ces dernières années.

De plus, si les sanctions se durcissent, la Chine pourrait voir ses coûts pétroliers augmenter, ce qui aurait un impact sur son industrie de raffinage, en particulier les raffineries indépendantes, qui sont déjà confrontées à des difficultés liées à la faible demande de carburant et donc à la réduction des marges bénéficiaires.

En effet, depuis 2019, les raffineries privées chinoises sont devenues des acheteurs du brut iranien sanctionné car elles bénéficiaient de réductions de prix sur les barils, profitant d’un vide laissé par les grandes entreprises publiques méfiantes face aux sanctions américaines.

Cette décision a permis à la Chine d’économiser des milliards, consolidant son rôle de marché pétrolier majeur pour Téhéran. La Chine a économisé environ 4,2 milliards de dollars en important un volume record d’un million de b/j d’Iran l’année dernière, soit 60 % au-dessus des pics d’avant les sanctions enregistrées par les douanes chinoises en 2017 à 623 000 b/j, alors que Téhéran a augmenté sa production à des niveaux proches du maximum et a offert des réductions comme raide jusqu’à 17 dollars le baril par rapport au Brent.

Les rabais ont soulevé des questions sur la rentabilité à long terme des affaires de l’Iran avec la Chine. Mais les experts estiment que Téhéran a encore tout à y gagner.

« Même avec des rabais importants, vendre du pétrole iranien est extrêmement rentable et durable », a déclaré Steve Hanke, professeur d’économie appliquée à l’université Johns Hopkins. « C’est parce que le coût marginal de production en Iran est d’environ 15 dollars ou moins par baril. »

Gregory Brew, analyste de l’Iran et de l’énergie au groupe américain Eurasia Group, dit que les sanctions américaines étaient autrefois efficaces pour bloquer les exportations de pétrole vers la Chine, mais ce n’est plus le cas.

« La stature croissante de la Chine en tant que nouvelle puissance mondiale lui donne une plus grande liberté pour défier les sanctions américaines », a déclaré Brew.

Les données de suivi des navires collectées par Argus montrent que les exportations de pétrole de l’Iran oscillent actuellement autour de 1,5 million de barils par jour, dont environ 85 à 90 % vont à la Chine.

Plus précisément, les données douanières de la province du Shandong, qui abrite au moins la moitié des raffineries chinoises privées montrent que 88 % de ses importations de brut provenaient de Malaisie ou de Russie l’année dernière, soit une augmentation de 20 points de pourcentage par rapport à 2022.

On dit généralement que le brut iranien est transféré via des transferts de navire à navire au large de la Malaisie avant d’être rebaptisé pétrole malais.

Alors, le secteur du raffinage privé a été le secteur le plus important pour l’augmentation des approvisionnements de l’Iran. Les fournisseurs offrent de bons services et sont prêts à absorber les coûts croissants des raffineurs indépendants, tels que les frais supplémentaires d’administration des importations, les loyers de stockage et même les taxes.

L’Iran et la Chine ont mis en place un réseau commercial utilisant le yuan et divers intermédiaires pour contourner le contrôle financier américain, ce qui complique l’application des sanctions par Washington.

En revanche, avec le retour potentiel de Trump, la Chine pourrait voir un risque de voir ses approvisionnements en brut iranien bon marché, qui représentent environ 13% des importations du premier acheteur mondial de pétrole, diminuer si Donald Trump renforce l’application des sanctions contre Téhéran.

De telles restrictions pourraient viser les banques et les raffineries chinoises, ainsi que les intermédiaires malaisiens et émiratis impliqués dans le commerce. Par rapport à l’administration Biden, Trump pourrait être moins préoccupé par la flambée des prix du pétrole et les risques chinois qui accompagneraient des sanctions plus sévères.

D’ailleurs, ces derniers mois, les États-Unis ont renforcé les sanctions contre les navires de la « flotte fantôme » qui transportent le pétrole iranien, ce qui a ralenti les livraisons à la Chine depuis des centres de transbordement comme la Malaisie.

Selon un représentant d’une raffinerie indépendante qui utilise du pétrole iranien, même les opérations de transfert de navire à navire (STS) pourraient être impactées.

« L’inquiétude se concentre plus sur le transport maritime que sur les transactions bancaires », a-t-il déclaré.

Pourtant, malgré ces obstacles, les importations chinoises de pétrole iranien ont augmenté d’environ 30 % entre janvier et octobre 2024, principalement grâce aux opérations de la « flotte fantôme », selon Emma Li, analyste chez Vortexa. « Des changements plus importants pourraient survenir si de nouveaux acteurs, comme les banques, sont ajoutés à la liste des cibles », a-t-elle expliqué.

De surcroît, il est très probable que la Chine continuera à acheter du pétrole iranien. Si certaines raffineries et banques pourraient mettre un terme à leur participation, d’autres décideront probablement que leur participation au commerce du pétrole iranien en vaut la peine, même si elles sont soumises à des sanctions américaines, en particulier si Pékin les soutient. Les importations chinoises de pétrole iranien ont augmenté malgré les sanctions antérieures contre les raffineries et les banques chinoises.

De fait, les raffineries chinoises privées sont moins préoccupées par les sanctions américaines que les compagnies pétrolières nationales chinoises. Les entreprises publiques chinoise CNPC et Sinopec ont cessé d’importer du pétrole iranien après que Washington a décidé de ne pas renouveler les exemptions de sanctions pour les acheteurs de brut iranien en mai 2019, en raison des craintes de perdre l’accès au système financier américain.

Toutefois, de nombreuses raffineries privées ont une exposition minimale au système financier basé sur le dollar. Les raffineries privées qui utilisent la technologie américaine, en revanche, n’ont pas acheté de pétrole iranien. 

Ainsi, il est peu probable que Pékin empêche les entités chinoises d’acheter du pétrole iranien. Il s’oppose aux sanctions unilatérales et aux tentatives de pays tiers d’interférer dans le commerce énergétique de la Chine, ce que les responsables ont réitéré après la signature des nouvelles sanctions par le président Biden.

Dans l’ensemble, l’approche de Trump en matière de sanctions dépendra probablement de la nature du marché pétrolier lorsqu’il prendra ses fonctions, a déclaré David Goldwyn, président de Goldwyn Global Strategies et président du groupe consultatif sur l’énergie du Centre mondial de l’énergie de l’Atlantic Council. « Plus le marché est faible, plus la probabilité de sanctions plus strictes est élevée », a-t-il déclaré.

Effectivement, une répression contre l’Iran, membre de l’OPEP, soutiendrait les prix mondiaux du pétrole, mais cet effet pourrait également être compensé par d’autres politiques de Trump, comme des mesures visant à accroître les forages nationaux, l’imposition de tarifs douaniers à la Chine qui pourraient déprimer l’activité économique, ou un assouplissement des relations avec la Russie qui pourrait libérer ses expéditions de brut sanctionnées.

Les producteurs de pétrole américains s’attendent à une diminution des réglementations sur la production de brut sous la présidence de Donald Trump, ce qui pourrait signifier une offre de pétrole plus élevée et, par conséquent, des prix plus bas. Mais une nouvelle poussée vers l’ouverture de projets de forage, mettant davantage d’offre sur le marché, conduirait à une baisse des prix, diminuant ainsi les revenus des producteurs américains, a déclaré Cole Smead, président et directeur général de Smead Capital.

« Si l’administration Trump ouvre les concessions fédérales pour le pétrole et le gaz, les terres fédérales obtiendraient 25 % des revenus par baril. Vous aurez beaucoup de mal à trouver une compagnie pétrolière capable de gagner de l’argent à 52,50 dollars le baril avec ce qu’il lui reste d’un baril à 70 dollars », Smead, dans des notes envoyées par courriel. « La seule chose qui incitera les foreurs à forer, ce sont des prix du pétrole plus élevés basés sur ces marges. »

Alors, Washington devra décider comment prioriser les achats chinois de pétrole iranien par rapport à d’autres objectifs de la politique américaine, notamment entraver le soutien de la Chine à la guerre russe en Ukraine. Sanctionner des entités chinoises pour leur implication dans le commerce du pétrole iranien pourrait rendre plus difficile l’obtention d’une coopération chinoise sur d’autres questions.

Pékin a averti que la menace que représentent les sanctions pour le commerce de la Chine avec l’Iran « crée de sérieux obstacles à la coopération sino-américaine dans les domaines concernés ». De plus, si les raffineries privées chinoise cessaient d’acheter du pétrole iranien, elles en achèteraient probablement davantage à un autre pays sanctionné : la Russie. 

Catégories
Monde

La Grande Chine : Nouveau moteur de croissance pour les ETF en Asie-Pacifique

D’après un rapport récent de BBH, la région de la Grande Chine est en passe de devenir un moteur clé pour la croissance des ETF dans la zone Asie-Pacifique. Les experts s’attendent à une expansion significative de la demande des investisseurs au cours des 12 prochains mois.

Dans un de nos précédents articles, nous avons abordé l’importance de l’investissement dans les pays émergents. Aujourd’hui, nous souhaitons mettre en lumière la Chine, dont la position stratégique ne cesse de croître et de renforcer son influence dans la région. Alors que les économies émergentes sont en pleine expansion, la Chine s’affirme comme un acteur incontournable, consolidant son rôle de leader non seulement en Asie, mais aussi sur la scène mondiale.

Selon un rapport de BBH, la demande des investisseurs en Chine, Taïwan, et Hong Kong devrait connaître une expansion significative au cours des 12 prochains mois. Ces régions émergent comme des moteurs clés pour la croissance des ETF dans la zone Asie-Pacifique.

💼 Des actifs en forte hausse

Les actifs combinés des ETF en Chine s’élèvent à 557 milliards de dollars, représentant désormais 38% des actifs totaux des ETF en Asie-Pacifique, soit 1,49 milliard de dollars. Cette montée en puissance est largement soutenue par des flux importants provenant d’organisations étatiques, ce qui a contribué à une croissance rapide du marché des ETF onshore chinois.

🔍 Interventions étatiques et expansion du marché

Chris Pigott de BBH a souligné que la croissance des ETF en Chine a été accélérée par des initiatives soutenues par l’État, mais même sans ces interventions, le marché chinois des ETF montrait déjà une dynamique impressionnante.

💰 Investissements massifs, mais défis à Hong Kong

Malgré un milliard de dollars investis par les investisseurs chinois via ETF Connect au cours des six premiers mois de l’année, les investisseurs de Hong Kong n’ont pas rencontré le même succès avec les ETF cotés en Chine disponibles via ce programme.

📊 Diversification et stratégies innovantes

La demande croissante pour une diversification des portefeuilles stimule également la croissance des FNB dans la région. Les plateformes élargissent leurs offres pour inclure des stratégies actives, thématiques, multi-actifs, et des produits avec des résultats définis, répondant ainsi aux besoins d’investisseurs cherchant à redéfinir leurs stratégies dans la Grande Chine.


Investissez facilement dans toutes ces catégories (ETF, Métaux précieux, actions…) à frais réduits avec Trade Republic !


Disclaimer : Les informations fournies dans cet article sont à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement ou juridiques. Parlons Finance ne peut être tenu responsable de toute décision d’investissement basée sur ce contenu. Avant de prendre toute décision d’investissement, il est recommandé de consulter un conseiller financier professionnel pour discuter de votre situation personnelle et de vos objectifs financiers. Les investissements en ETF et autres produits financiers comportent des risques, y compris la perte potentielle du capital investi. Assurez-vous de bien comprendre ces risques avant d’investir.

Catégories
Banque & Finance Monde Nos analyses

Investir dans les Marchés Émergents : Opportunités et Précautions

Les marchés émergents sont souvent vus comme un terrain d’opportunités pour les investisseurs à la recherche de croissance et de diversification. Ces économies en développement, comme la Chine, l’Inde, le Brésil ou l’Afrique du Sud, présentent un potentiel de rendement plus élevé que les marchés développés en raison de leur croissance rapide. Cependant, investir dans ces marchés n’est pas sans risques.

Cet article explore les avantages d’investir dans les marchés émergents tout en détaillant les précautions à prendre pour minimiser les risques.

Qu’est-ce qu’un Marché Émergent ?

Les marchés émergents désignent les pays dont l’économie est en forte croissance mais qui n’ont pas encore atteint le niveau de développement économique des marchés développés comme les États-Unis ou l’Europe de l’Ouest. Ces pays sont souvent caractérisés par :

  • Une croissance économique rapide
  • Des infrastructures en développement
  • Une population jeune et en augmentation
  • Des réformes économiques favorisant l’investissement étranger

Les Opportunités des Marchés Émergents

  1. Croissance économique supérieure à celle des marchés développés
    La principale raison d’investir dans les marchés émergents est leur potentiel de croissance rapide. Ces économies, grâce à une industrialisation accélérée et une expansion démographique, affichent souvent des taux de croissance du PIB supérieurs à ceux des pays développés. Par exemple, des pays comme l’Inde et la Chine connaissent des taux de croissance de 5 % à 7 % par an, contre 1 % à 2 % dans les économies occidentales.
  2. Rendements supérieurs potentiels
    Les marchés émergents offrent un potentiel de rendement plus élevé pour les investisseurs. Les entreprises dans ces pays profitent souvent de l’augmentation de la consommation locale, des infrastructures en plein essor et de l’exportation de matières premières.
  3. Diversification géographique
    Investir dans les marchés émergents permet de diversifier son portefeuille et de réduire le risque lié aux marchés développés. Lorsque les économies développées stagnent, les marchés émergents peuvent continuer à croître, offrant ainsi une protection contre les chocs économiques mondiaux.
  4. Accès aux secteurs en croissance
    Les marchés émergents sont souvent leaders dans des secteurs clés comme les matières premières, les nouvelles technologies ou encore les infrastructures. Par exemple, la Chine est un leader mondial dans les technologies propres et les énergies renouvelables, tandis que l’Inde est un acteur majeur dans le secteur des services numériques.

Merci Trade Republic qui sponsorise ce contenu pour vous aider à prendre vos investissements en main alors inscrivez-vous en cliquant ici et investissez facilement comme nous ! 🥰


Les Risques associés aux marchés émergents

Malgré les opportunités attrayantes, les marchés émergents comportent des risques que les investisseurs doivent bien comprendre.

  1. Volatilité et instabilité politique
    Les marchés émergents sont souvent plus volatils que les marchés développés en raison de l’instabilité politique, des réformes économiques imprévisibles, et des crises financières. Par exemple, les tensions politiques au Brésil ou en Turquie ont eu des répercussions importantes sur les marchés financiers locaux.
  2. Risque de change
    Les fluctuations des devises peuvent avoir un impact considérable sur les rendements des investissements dans les marchés émergents.
  3. Manque de réglementation et de transparence
    Les marchés émergents peuvent manquer de régulation et de transparence, ce qui accroît le risque de fraude ou de mauvaises pratiques financières.
  4. Dépendance aux matières premières
    De nombreux marchés émergents, comme ceux d’Amérique latine ou d’Afrique, dépendent fortement des exportations de matières premières. Lorsque les prix de ces matières premières chutent, cela peut entraîner une récession économique locale et affecter négativement les investissements.

Comment investir dans les Marchés Émergents ?

  1. Investir via des ETF ou des Fonds
    L’une des meilleures façons de s’exposer aux marchés émergents est de passer par des ETF (Exchange-Traded Funds) ou des fonds d’investissement spécialisés. Ces instruments permettent d’accéder à un large éventail d’actions dans différentes régions, tout en réduisant le risque lié à des entreprises spécifiques. Par exemple, des ETF comme le Vanguard FTSE Emerging Markets ETF (VWO) ou le iShares MSCI Emerging Markets ETF (EEM) sont populaires parmi les investisseurs.
  2. Favoriser la diversification
    Lors de l’investissement dans les marchés émergents, il est crucial de diversifier à la fois géographiquement et sectoriellement. Évitez de concentrer vos investissements dans un seul pays ou un seul secteur pour réduire le risque de perte en cas de crise économique ou politique localisée.
  3. Se focaliser sur le Long Terme
    Les marchés émergents peuvent être volatils à court terme, mais leur potentiel de croissance reste attrayant sur le long terme. En adoptant une approche d’investissement à long terme, vous êtes mieux positionné pour bénéficier des cycles de croissance économique de ces marchés.

Investir dans les marchés émergents présente une opportunité unique de tirer parti de la croissance rapide des économies en développement, tout en diversifiant son portefeuille au niveau international. Cependant, ces investissements s’accompagnent de risques spécifiques qu’il est important de bien comprendre et de gérer. En diversifiant vos actifs, en choisissant des ETF ou des fonds spécialisés, et en adoptant une perspective à long terme, vous pouvez profiter des avantages offerts par ces marchés tout en minimisant les risques.


Disclaimer : Les informations fournies dans cet article sont à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement ou juridiques. Parlons Finance ne peut être tenu responsable de toute décision d’investissement basée sur ce contenu. Avant de prendre toute décision d’investissement, il est recommandé de consulter un conseiller financier professionnel pour discuter de votre situation personnelle et de vos objectifs financiers. Les investissements en ETF et autres produits financiers comportent des risques, y compris la perte potentielle du capital investi. Assurez-vous de bien comprendre ces risques avant d’investir.

Catégories
Monde Nos analyses

Analyse: Le nouveau dilemme de la FED, assurer l’économie avant de maitriser l’inflation

Les banques centrales, garantes de la stabilité économique, sont aujourd’hui confrontées à une mission périlleuse : maîtriser l’inflation galopante tout en préservant la croissance économique. Le monde a connu une accélération fulgurante de l’inflation en 2022 et 2023, et la FED, la banque centrale américaine, fait face à un défi sans précédent.

Qu’est-ce que le « soft landing » ?

Le ‘soft landing’, ou atterrissage en douceur, est une situation où la FED parvient à ralentir l’économie suffisamment pour contrôler l’inflation sans provoquer de récession. Cela se traduirait par une économie stable, avec une croissance modérée et une inflation maîtrisée.

L’inflation : en pleine décélération, mais encore loin de la cible des 2 %

Le taux d’inflation annuel aux États-Unis a ralenti pour le quatrième mois consécutif, atteignant 2,9 % en juillet 2024, son niveau le plus bas depuis mars 2021. Ce chiffre est légèrement inférieur aux 3 % enregistrés en juin et aux prévisions des analystes, qui anticipaient également 3 %.

Selon les projections de la Réserve fédérale de Philadelphie, l’inflation devrait continuer à diminuer, atteignant 2,8 % d’ici la fin de l’année 2024, et 2,3 % en 2025, contre un objectif de 2,0 % fixé par la Fed. Ces prévisions reflètent un ajustement progressif des pressions inflationnistes, bien que le retour à la cible de 2,0 % semble plus lent que prévu initialement.

Des signaux mitigés : l’économie américaine tient bon mais des incertitudes persistent

Les dernières données économiques américaines montrent une croissance du PIB réel de 3 % au deuxième trimestre 2024, un signe positif. Cependant, les prévisions de la Réserve fédérale de Philadelphie anticipent un ralentissement de la croissance à 1,9 % au troisième trimestre, puis à 1,7 %, avant de se stabiliser à 1,9 % en 2025.

Le marché craint une dégradation économique au T3 2024 :

Deux indicateurs clés publiés cette semaine signalent un ralentissement imminent :

L’indice PMI manufacturier de l’ISM a reculé à 47,2 en août, après 46,8 en juillet, contre un consensus de 47,5. Cette baisse indique une contraction de l’activité manufacturière.

De plus, les nouvelles commandes dans le secteur de l’énergie ont chuté de 2,8 points, passant de 47,4 en juillet à 44,6 en août. Ce repli significatif reflète une baisse de la demande énergétique, témoignant d’un ralentissement économique.

Ces chiffres confirment les inquiétudes d’une détérioration économique au cours du troisième trimestre 2024.

Le marché du travail américain confirme des signes de ralentissement :

Le rapport sur l’emploi du département du Travail vient de paraître et révèle un léger repli du marché du travail. Bien que le nombre de créations d’emplois non agricoles ait atteint 142 000 en août, ce chiffre est inférieur aux prévisions des économistes (160 000). Le taux de chômage a légèrement diminué à 4,2 %, conformément aux attentes, après une légère hausse le mois précédent.

Cependant, les détails du rapport présentent une autre perspective. Les entreprises privées n’ont ajouté que 99 000 nouveaux postes en août, le plus faible chiffre depuis janvier 2021. Ce résultat, nettement en deçà des prévisions, témoigne d’un ralentissement de l’embauche pour le cinquième mois consécutif.

Ce recul de l’embauche pourrait indiquer un relâchement des tensions sur le marché du travail. Il reste à voir si cette tendance se confirmera dans les mois à venir et quelles en seront les conséquences pour l’économie américaine.

La Fed sous pression : un cocktail explosif entre baisse de taux et risques de récession

Les données économiques devraient confirmer ce que les marchés anticipent : une baisse des taux d’intérêt de la Fed, car la menace d’une récession pèse sur l’économie américaine. La multiplication des licenciements ces derniers mois pourrait inciter la Fed à agir plus rapidement et de manière plus agressive pour éviter une crise majeure.

La tension monte à l’approche de la réunion de la Fed le 18 septembre. Selon le FED Watch de CME Group, une baisse des taux est désormais quasi certaine. Toutefois, l’ampleur de cette baisse reste incertaine : 70 % des analystes parient sur une réduction de 25 points de base, tandis que 30 % anticipent une baisse plus importante de 50 points de base.

Catégories
Entreprises Monde

Le D2C en Inde : une opportunité de marché de plus de 100 milliards de dollars d’ici 2025 !


Qu’est-ce que c’est le D2C ? Le D2C, ou Direct-to-Consumer en anglais, est un modèle commercial où les entreprises vendent leurs produits directement aux consommateurs finaux, sans passer par des intermédiaires comme les distributeurs ou les détaillants.

Ces dernières années, le modèle de vente directe au consommateur (D2C) a émergé comme une force perturbatrice dans le secteur du commerce électronique. De plus en plus d’entreprises prennent en charge toutes les étapes de la chaîne de valeur, de la conception à la livraison, en contournant les intermédiaires traditionnels.

Que ce soit des startups nativement numériques ou des entreprises établies, le D2C permet à ces entreprises de commercialiser et de vendre leurs produits directement aux clients. Cela par l’intermédiaire de leurs propres plateformes en ligne, sans passer par des détaillants traditionnels.

En Amérique du Nord, la plus grande proportion de marques D2C exclusivement numériques est observée. Aux États-Unis, on estime que les marques établies ont généré environ 135 milliards de dollars américains de ventes en ligne en 2023, tandis que les marques natives du numérique ont réalisé environ 35 milliards de dollars de ventes. On prévoit que d’ici 2025, ces chiffres augmenteront respectivement à 187 milliards et 40 milliards de dollars.

Qui de l’Inde ?

En Inde, le marché D2C a connu une croissance exceptionnelle et compte atteindre 100 milliards de dollars d’ici 2025. Les startups fashion dominent le segment D2C, avec un potentiel de marché estimé à 43,2 milliards de dollars d’ici 2025.

Plusieurs facteurs, comme la pandémie Covid, la haute pénétration d’internet, la croissance d’infrastructure digitale, l’augmentation des millennials, et autres, sont la cause de la croissance des marques D2C.

L’Inde compte plus de 190 millions d’adeptes du shopping en ligne, ce qui représente un tiers de la base mondiale d’acheteurs en ligne. Les marques D2C visent à capitaliser sur l’appétit croissant des consommateurs indiens pour l’innovation et la perte de fidélité envers les acteurs traditionnels.

Le D2C peut être un modèle commercial très efficace, mais il nécessite une planification et une exécution minutieuses.

Et vous, seriez-vous intéressé à lancer votre marque D2C en Inde ?

Rédigé par: Haroon Shabir