LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Entreprises

La ministre belge de l’emploi veut prolonger le chômage temporaire jusqu’en septembre avec plus de contrôle !

En Belgique, la ministre de l’Emploi Muylle veut prolonger la durée du chômage temporaire, et ce, jusqu’au 1er septembre 2020 en vue d’éviter tout licenciement dans un contexte de crise économique et sociale liée au Coronavirus.

En Belgique, le chômage temporaire ne permet pas aux bénéficiaires de tenir un mois complet. En effet, plusieurs centaines de milliards de citoyens belges ont eu recours au chômage temporaire et se retrouvent face à des difficultés financières en fin de mois.

Concrètement, cette mesure permet aux entreprises de tenir bon durant la période de crise que nous connaissons afin d’éviter au maximum les licenciements. Mais certains travailleurs/employés belges se retrouvent avec une allocation de chômage atteignant seulement 1.166 euros net alors qu’il percevait presque le double avant la crise.

Ainsi, ils subissent une perte de revenus, soit une diminution de leur pouvoir d’achat, tandis que les charges principales sont, pour la plupart, restées inchangées tel que le prix des loyers, des courses dont le prix du panier moyen augmente ou encore le prix de l’électricité, perçu comme étant le plus cher de l’Union européenne.

Nous avons même appris que la ministre de l’Emploi voudrait permettre un prolongement jusqu’au 1er septembre. Selon elle, il faudrait avoir davantage de contrôle sur la mise au chômage des employés d’une entreprise. Elle a ajouté, fin du mois dernier, que l’Onem avait reçu près de 200 plaintes pour des abus de chômage temporaire.

Ainsi, les entreprises devraient prouver que la crise a un impact conséquent sur leurs activités afin d’éviter que des entreprises n’utilisent ce mécanisme dans un objectif de réduction des coûts sans en avoir réellement besoin.

L’Onem a déjà reçu près de 1,4 million de demandes de travailleurs provenant de 133.000 entreprises. De plus, l’Onem mène aussi des contrôles sur des abus qui peuvent mener à des sanctions contre les entreprises. Dans certains cas, les amendes peuvent grimper jusqu’à 48.000 euros par des travailleurs.

Pour le vice-Premier ministre et ministre des Finances, Alexander de Croo, toutes les mesures prises en vue d’amortir les effets socio-économiques négatifs de la crise du Covid-19 en Belgique pourrait avoir un coût atteignant près de 2,5% du Produit intérieur brut du royaume, soit plus de 10 milliards d’euros.

Par Hamza NAQI

Catégories
Monde

TOP 10 des hommes les plus riches du monde en 2020 !

Dans ce top 10 des hommes les plus riches du monde, il est pas étonnant de voir que le podium des hommes les plus riches du monde est entièrement américain avec Bill Gates sur la deuxième marche et Jeff Bezos qui ne bouge pas d’une semelle.

En effet, le patron d’Amazon fait partie des grands bénéficiaires du contexte que nous connaissons et surtout du confinement puisque le cours de l’action du géant du e-commerce a bondi de 25% depuis le 1er janvier.  Ainsi, Bezos a gagné 25,4 milliards de dollars en une année, pour une fortune estimée à 140 milliards de dollars,  selon Bloomberg.

TOP 10 des hommes les plus riches du monde :

  1. Jeff Bezos, USA, patron de Amazon avec 140 milliards de dollars
  2. Bill Gates, USA, fondateur de Microsoft avec 106 milliards de dollars
  3. Mark Zuckerberg, USA fondateur du réseau social Facebook comptant 2,7 milliairds d’utilisateurs avec 78,8 milliards de dollars
  4. Bernard Arnault, Français, PDG de LVMH avec 77,1 milliards de dollars
  5. Warren Buffett, USA, fondateur du fonds d’investissement Berkshire Hathaway avec 69,5 milliards de dollars
  6. Steve Ballmer, USA, hommes d’affaires et ancien CEO de Microsoft avec 65,5 milliards de dollars
  7. Larry Page, USA, co-fondateur de moteur de recherche le plus utilisé au monde, Google avec 64,8 milliards de dollars
  8. Sergey Brin, USA, co-fondateur de Google avec 62,8 milliards de dollars
  9. Larry Ellison, USA, co-fondateur de Oracle Software avec 58,8 milliards de dollars
  10. Rob Walton, USA, riche héritier de Walmart avec 55 milliards de dollars

Ce top 10 est à nouveau dominé par des personnalités américaines … Pour rappel, la pandémie a permis à plusieurs milliardaires américains d’accroître leur fortune de 282 milliards de dollars au total !

On y observe que Bernard Arnault, le modèle français de la réussite financière, vient de céder la troisième place des hommes les plus riches du monde à Mark Zuckerberg. Actuellement, une fortune estimée à 77,1 milliards d’euros par Bloomberg alors qu’en novembre dernier, elle atteignait un chiffre record de 109,5 milliards d’euros.

Durant cette période, il était au coude à coude avec le patron de Amazon, Jeff Bezos, qui garde sa chaise dorée avec 140 milliards de dollars. Vous l’imaginez bien, en à peine quelques mois, le français a perdu plus de 25 milliards de dollars subissant la crise de plein fouets. Les magasins de ses marques étaient fermées et n’ont pu accueillir les clients…

Par Hamza NAQI

Catégories
Immobilier

Qu’en est-il du secteur de l’immobilier en Belgique ?

Le secteur immobilier n’est en rien épargné par la crise que nous connaissons et vous savez à quel point elle sévit sévèrement depuis le début de l’année 2020 impactant ainsi tous les secteurs confondus…

En effet, nous connaissons actuellement, en Belgique, un arrêt généralisé concernant le secteur de l’immobilier immobilisant la grande majorité de ses activités.

Plus aucune transaction n’a eu lieu depuis le début du confinement. Aussi, les agences immobilières sont à l’arrêt bouleversant ainsi toutes les visites prévues avec les clients ou encore les transactions éventuelles (compromis de vente, actes, etc…).

Pour assurer la continuité de leurs activités, certaines agences immobilières ont mis en place un système de visites virtuelles des biens ou par vidéoconférences mais, cependant, elles retrouvent toujours la complexité de concrétiser leurs affaires compte tenu de la mesure de distanciation appliquée. Ce qui nuit à la prise de décision des potentiels acquéreurs qui ont toujours cette envie d’observer à vue d’œil et en réel.

Notons que nous sommes normalement dans un contexte propice à l’investissement immobilier avec des taux d’intérêt bas ou la hausse du nombre de ménages en Belgique.

Selon une étude menée par la KBC, les conséquences de cette crise sanitaire provoquera une chute des prix de l’immobilier de 3% pour un scénario optimiste pouvant aller jusqu’à 6% pour les plus réalistes, phénomène qui ne s’est plus produit depuis 1983. De plus, ceci dépendra de l’organisation économique ultérieure mise en place par le gouvernement afin d’équilibrer l’économie.

En effet, la baisse des revenus alimentée et causée par la crise du COVID-19 impactera lourdement les demandes de logements et comme nous le savons, au plus la demande est faible, plus il faudra adapter les prix en conséquence.

Mais rassurez vous, nous ne rencontrerons pas un KRASH immobilier mais avant de stabiliser l’économie, il faudra quelques années et des efforts.

Par Adil Naqi

Catégories
Banque & Finance Nos analyses

Que représentent les agences de notation ? Que font-elles et quel est leur objectif ?

Pour comprendre ce que sont les agences de notations ainsi que leur rôle dans les marchés financiers, faisons un petit rappel de ce que sont les obligations. Une obligation (ou « bond » en anglais) est un titre de créance.

C’est lorsqu’un investisseur prête de l’argent à une entreprise (ou un État, une banque), qui promet de rembourser le capital, majoré d’intérêts.

Cependant, tous ces émetteurs d’obligations (emprunteurs) ne se valent pas, et ne représentent pas le même risque pour les futurs détenteurs (prêteurs). Ce risque, c’est principalement le « risque de défaut », autrement dit la probabilité que l’emprunteur ne puisse pas honorer ses engagements à l’échéance.

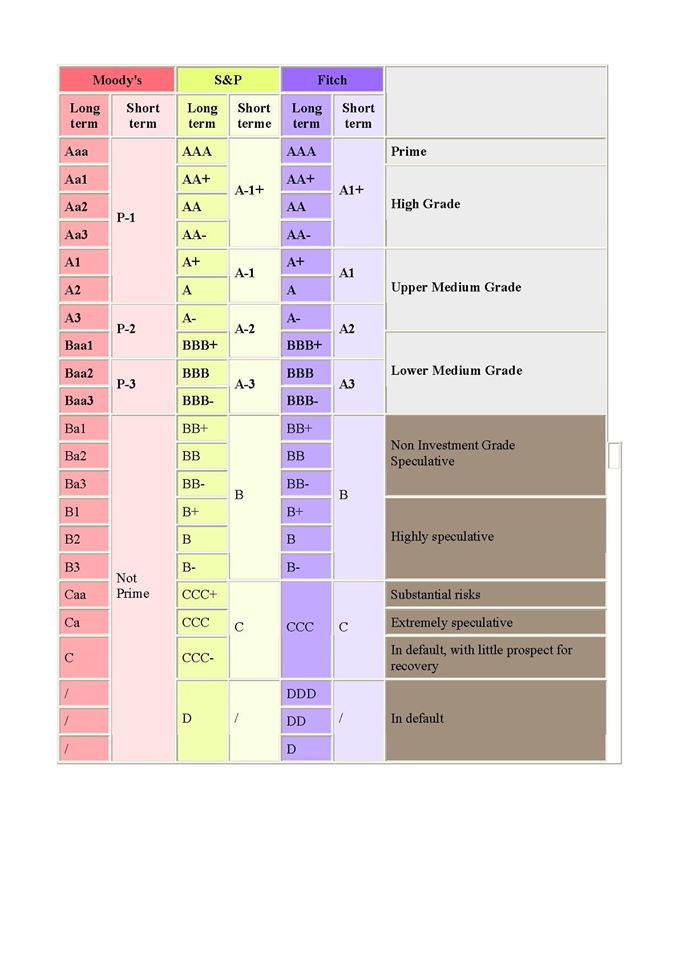
C’est là qu’interviennent les agences de notation. Les plus connues sont Moody’s, Standard & Poor’s et Fitch, qui se partagent près de 95 % du marché. Leur objectif est de donner une indication aux investisseurs sur la santé financière de l’émetteur de l’obligation.

  •  L’intérêt ? La prime de risque exigée par les « bondholders » en dépendra.

Prêter de l’argent à l’Allemagne, l’Italie ou l’Argentine n’est pas la même chose aux yeux du marché, et il est nécessaire d’avoir une base sur laquelle les comparer.

Pour classifier les différents émetteurs entre eux, les agences utilisent un classement (Rating) composé de lettres. Pour celles ayant une santé financière « irréprochable », elles obtiendront un triple A (AAA ou Aaa), viendront ensuite celles qualifiées d’excellente qualité (AA), bonne qualité (A), de moyenne qualité (BBB jusque B), celles en risque de défaut (C) et en faillite (D). En deçà d’un certain seuil (souvent BB), les investissements sont jugés « spéculatifs » et les attentes des prêteurs seront plus élevées.

Bien que les agences de notations soient une référence, ils ne sont pas non plus sans défauts. La situation financière d’une entreprise peut changer d’années en années, et les agences de notations peuvent modifier leur note avec un certain décalage dans le temps.

De plus, quelques conflits d’intérêts ont été constatés dans le passé, comme l’attribution automatique d’un triple AAA pour certains produits financiers douteux en contrepartie d’une rémunération plus élevée.

Les indications apportées par les agences de notation sont indispensables, car elles sont adoptées par l’ensemble du marché et leur interprétation est simple à comprendre.

Cependant, l’oligopole (c’est-à-dire la domination qu’ont quelques acteurs sur un marché) que représente le « Big Three » et leur méthode de rémunération posent parfois la question de leur neutralité. Néanmoins, il est préférable pour certains de naviguer avec un compas parfois approximatif plutôt que naviguer à vue.

Par Timur Kazkondu

Catégories
Economie

Comprendre ce qu’est le Produit intérieur brut (PIB) – Partie 1

Pour connaître la situation économique d’un pays et la comparer avec ses voisins, il a fallu déterminer une formule mathématique identique pour tous. Celle-ci devait prendre en compte les acteurs les plus importants qui font tourner une économie.

Mais lesquels ? Qui représente au mieux la création de richesse d’un pays ? Les travailleurs ? Le Gouvernement ? Les entreprises ? Ces trois variables sont reprises dans le calcul du PIB, ou Produit Intérieur Brut.

👉 Le PIB détermine l’ensemble des produits et services finaux créé par un pays pendant une année. Sa formule est : C + I + G + (X – M), analysons chaque élément.

  • Le C représente la consommation des ménages, c’est-à-dire ce que les citoyens dépensent en un an.
  • le I représente les investissements des entreprises, dans des machines, des bâtiments.
  • le G représente la consommation du secteur public, donc de l’État

A ces trois éléments, nous devons ajouter les échanges réalisés par le pays avec le reste du monde. Ils sont représentés par le X et le M.

  • Le X représente les exportations vers d’autres pays, c’est-à-dire quand le pays vend ses produits aux autres
  • Le M représente les importations depuis d’autres pays, c’est-à-dire quand le pays achète les produits des autres.

C’est donc le total des dépenses et des investissements de ces acteurs qui donne une image annuelle de l’activité économique d’un pays. L’augmentation ou la diminution de ce total indique si un pays est en croissance ou en récession.

👉 En 2019, le PIB de la Belgique était de 473 milliards d’euros, en croissance de 1,4 % par rapport à 2018. Ce qui la classe comme la 11e économie du continent européen et la 23e au monde.

À titre de comparaison, le top 3 de l’Union européenne est composé de l’Allemagne (3 435 milliards €), la France (2 418 milliards €) et de l’Italie (1 787 milliards €).
Le Top 3 mondial est lui composé des États-Unis (19 139 milliards €), la Chine (11 530 milliards €) et le Japon (4 195 milliards €).

👉 Au vu de ces chiffres, nous pouvons souligner plusieurs points :

  • La croissance mondiale est tirée principalement par les États-Unis et la Chine.
  • Les échanges entre la Chine et les États-Unis sont fortement en faveur du premier, c’est la raison pour laquelle Donald Trump veut redéfinir les rapports commerciaux avec Pékin.
  • Le Coronavirus aura un impact important la croissance économique mondiale car l’ensemble des acteurs seront touchés par la fermetures des entreprises.
  • L’Italie est la 3e économie de l’UE, la quarantaine appliquée aura des répercussions sur la croissance européenne.

➡ Dans notre prochain post, nous verrons ensemble les mesures à adopter afin de relancer la croissance. De plus, nous parlerons d’une autre variable qui se joint régulièrement à l’analyse du PIB, la dette.

Catégories
Economie Nos analyses

Qu’est-ce que le cycle économique/conjoncturel ?

Certaines personnes de votre entourage vous diront qu’elles ont vécu plusieurs crises économiques (ou financière) dans leur vie, mais aussi de très belles années.

Elles vous diront également qu’une prochaine crise est imminente similaire à celle de 1929 où l’économie mondiale s’effondra en quelques années. Enfin, elles pourraient également vous dire que le système financier semble ne pas avoir retenu les leçons du passé, car les choses se répètent sans cesse.

Cependant, la répétition de ces « bonnes » et « mauvaises » périodes est loin d’être anormale, bien au contraire, elle fait partie intégrante du cycle d’une économie. C’est ce que l’on appelle le « cycle conjoncturel ».

Le cycle conjoncturel part du principe qu’il existe des périodes de forte croissance et des périodes de faible croissance, évoluant à des rythmes différents. On peut néanmoins distinguer trois types de cycles : les longs (on parle dans ce cas de tendance économique), de courts (conjonctures) et des très courts (évolution saisonnière).

Mesurer la situation économique d’un pays se fait en analysant le produit intérieur brut (PIB), qui indique l’ensemble des produits et services finaux produit par un pays en un an. Cet indicateur permet de nous situer sur l’une des phases du cycle conjoncturel.

Voici les principales :

  • La basse conjoncture : L’économie se porte mal, la consommation des ménages, le taux d’emploi ainsi que les investissements des entreprises sont au plus bas. L’inflation, qui est la hausse généralisée des prix des biens à la consommation, est très faible. Il faudra attendre une petite impulsion de la demande (provenant généralement des États-Unis) pour amorcer une reprise des exportations et de la production des entreprises.
  • La reprise : La demande des ménages, belges ou étrangers, entraîne une augmentation de la production des entreprises. L’État peut également y contribuer en facilitant l’emprunt pour les investissements. L’inflation repart à la hausse.
  • L’expansion : La croissance est en hausse, tout comme la consommation des ménages. L’épargne diminue due aux achats multiples. Les entreprises engagent du personnel pour pouvoir répondre à la demande, ce qui fait augmenter les salaires et l’inflation. L’État profite de cette dynamique pour récolter des recettes.
  • La haute conjoncture : La demande croissante des ménages met sous pression les entreprises qui ont de plus en plus de mal à suivre la cadence. Le pays est en plein emploi et la croissance commence à atteindre son maximum. L’économie commence à être en surchauffe. L’inflation est forte, tout comme les salaires, ce qui pèsera sur les marges des entreprises. La banque centrale européenne augmentera ses taux pour éviter l’hyperinflation, ce qui donnera un coup de frein à une économie à bout de souffle. La musique s’arrête.
  • Le renversement : Cette fois-ci, l’offre ne peut clairement plus répondre à la demande. Les perspectives de bénéfices diminuent, ce qui engendre des pertes d’emploi, une augmentation du chômage et une baisse des salaires. Les ménages, dans un souci de protection de leur argent, reportent leurs dépenses à plus tard, ce qui accélérera la chute de l’économie. Les États appliquent des mesures d’austérité en diminuant les dépenses publiques.
  • La récession : Lorsque la croissance économique baisse au-delà de deux trimestres consécutifs, on parle alors de récession. La demande des ménages est au plus faible, tout comme la production des entreprises, chacun garde son argent dans ses caisses. Les seules dépenses prévues répondent aux besoins quotidiens. Le chômage augmente et l’économie tourne au ralenti. L’inflation baisse tout comme les taux d’intérêt.

Nous n’avons pas volontairement parlé en détail du taux d’intérêt qui constitue une composante importante dans les cycles économiques, car il fera l’objet d’un autre article. Sachez toutefois que le taux d’intérêt augmente lorsque l’économie est à la hausse et diminue lorsqu’un renversement s’annonce, jusqu’à la basse conjoncture.

Ces phases du cycle conjoncturel composent la vie économique et les comprendre permet d’anticiper les prochaines années. Tout comme le soleil arrive après la tempête, les lendemains d’une crise économique amorcent une reprise encore plus forte. Si vous en doutez, regardez l’évolution de l’économie mondiale depuis la crise de 2008. Tout est dit.

Selon vous, à quelle étape du cycle conjoncturel sommes-nous ?

Catégories
Bourse Nos analyses

Qu’est-ce qu’une « Option » ?

Nos derniers sujets sur les bases de la Finance portaient sur les actions, les obligations et les ETF. Aujourd’hui, nous aborderons un produit moins connu, les options.

Les options font partie de la famille des produits dérivés, ces actifs dont la valeur dépend (dérive) d’un autre actif financier (que l’on appelle le sous-jacent et qui peut être, par exemple, une action ou une matière première).

Prenons un exemple simple qui nous servira de fil conducteur : un fabricant de vêtements souhaite se couvrir contre la variation du prix du coton (prix = 10 $ dans notre exemple) pour l’année 2020. Il se positionne donc en tant qu’acheteur d’une option qui lui donnera le droit d’acheter du coton à 13 $ d’ici un an. Nous retrouvons ici plusieurs spécificités :

  • Le type : l’option peut donner le droit d’acheter (Call) ou de vendre (Put) un actif.
  • Le droit : Le détenteur d’une option n’est pas obligé d’acheter l’instrument financier si les conditions ne lui sont pas favorables (ex. la valeur du sous-jacent est moins chère sur le marché que sur le contrat d’option). Dans notre exemple, si le prix du coton est de 12 $ sur le marché, l’acheteur ne va pas activer son option.
  • L’obligation : De son côté, le vendeur a l’obligation de vendre (pour un call) ou d’acheter (le put) l’actif sous-jacent si l’acheteur applique son option.
  • Le prix d’exercice : Le prix indiqué dans le contrat est représentatif des croyances de l’acheteur et du vendeur. En se donnant le droit d’acheter à 13 $ le prix du coton dans un an, le fabricant anticipe une hausse du prix du coton et veut s’en protéger.
  • La durée : le droit d’exercer une option a une durée limitée. Au-delà de celle-ci, elle n’est plus possible. Notre fabricant a donc un an pour l’activer.
  • Le coût : Une option a un coût, sous forme de prime, qu’il est important de prendre en considération. Elle est le reflet de la combinaison entre la valeur intrinsèque de l’option (le prix d’exercice par rapport à la valeur du sous-jacent) et sa valeur temporelle (le temps qu’il reste pour pouvoir exercer celle-ci).
  • La stratégie : Dans notre exemple, le fabricant souhaite se couvrir d’une hausse du prix du coton. D’autres achètent des options pour spéculer sur le prix du sous-jacent.

En décembre 2020, si le prix du coton atteint 15 $, notre fabricant activera son droit de l’acheter a 13 $ et le vendeur de l’option sera dans l’obligation de le lui vendre. Dans le cas contraire (11 $), le détenteur de l’option achètera du coton sur le marché.

Quel est l’intérêt pour le vendeur d’une option ?

L’encaissement des primes tout au long de la période. La durée limitée de l’option et la probabilité que la valeur du sous-jacent ne dépasse pas le prix d’exercice sont à l’avantage du vendeur d’option, qui perçoit les primes durant cette période.

Les options peuvent être échangés directement entre investisseurs (marché de gré à gré), avec un organisme bancaire (warrant) ou sur un marché standardisé. En Belgique, il est possible d’acheter des options en passant par des organismes financiers.

Catégories
Banque & Finance Bourse Nos analyses

Qu’est-ce que la vente à découvert d’action ou « short-selling » ?

La technique la plus connue sur les marchés boursiers est le fait de parier sur la hausse du cours d’une action, c’est à dire, d’acheter une action et espérer que son cours va monter pour pouvoir revendre l’action à un prix plus élevé.

Que faire lorsque l’on aimerait parier sur la baisse future d’une action ? Il existe une technique utilisée par certains investisseurs mais qui reste très peu connue ou très incomprise : la vente à découvert.

La VAD ou « short-selling » (en anglais) consiste à parier sur la baisse d’une action en vendant des actions à un prix élevé et ensuite à les racheter à prix plus faible en faisant un bénéfice. En principe, vous vendez des actifs que vous ne possédez pas …

– Mais alors… comment vendre des actions que l’on ne possède pas?

Tout simplement en les empruntant à de grosses sociétés aux portefeuilles stables (c’est à dire qu’ils ne vont pas vendre les actions qu’ils possèdent et dont le nombre d’actions dans leurs portefeuilles ne change presque pas).

Les sociétés avec ce type de portefeuille d’actions sont souvent les assurances, les fonds de pensions, les fonds de placement… Toutefois, il existe quelques limitations à la VAD (possible que sur les actions appartenant au SRD et certaines entreprises interdisent la vente à découvert de leurs titres).

– Ah d’accord… mais pourquoi cette technique n’est-elle pas appréciée par les entreprises ?

Malgré que cela leur rapporte beaucoup d’argent (puisque leurs actions sont échangées sur le marché boursier), certaines entreprises n’aiment pas la VAD car il en existent qui ignorent totalement les transactions qui sont faites avec leurs titres et ce manque de transparence inquiète ces sociétés.

–> Exemple:

La valeur de l’entreprise « P.F » est cotée 20 euros en janvier 2020. Nous pensons que la conjoncture est mauvaise et que le titre va suivre une tendance baissière. Ainsi, nous n’allons surtout pas en acheter mais nous allons faire une vente à découvert pour parier sur la baisse de cette action.

En mai 2020, notre anticipation de l’avenir était juste et nous a donné raison… L’action « P.F » est cotée 12 €. Notre scénario s’est donc réalisé, la valeur a baissé.

A ce moment, nous aimerions récupérer nos bénéfices et pour cela, il nous suffit d’acheter « P.F » afin de solder notre position de vente à découvert. Dans cet exemple, nous avons encaissé : 20 euros – 12 euros = 8 euros par action.

– Un peu d’actualité

Dernièrement, le fonds de pension public japonais GPIF (un des plus gros du monde) a interdit la VAD avec ses titres. En 2018, la VAD avait rapporté près de 300 millions de dollars de commissions nettes au GPIF (government pension investment fund), qui a malgré cela décidé de l’interdire.

« Bravo, excellente initiative! La vente à découvert devrait être illégale », voilà comment a réagi le patron de Tesla, Elon Musk, à la suite à cette annonce.

Catégories
Banque & Finance Economie

Vous voulez comprendre les taux d’intérêt négatif en quelques lignes ? Lisez ceci !

Depuis quelques mois, nous parlons constamment des taux t’intérêt négatifs et cela prend une ampleur légitime à l’égard de l’opinion publique. Nous avons décidé de vous expliquer en quoi ça consiste mais également pourquoi les taux sont si historiquement bas.

En effet, depuis toujours, le temps a représenté un coût. Autrement dit, l’intérêt est la somme perçue par le prêteur qui renonce temporairement à l’usage de son argent et préfère le dédier à un placement rémunérateur. Ainsi, le taux négatif est la négation de l’échelle de temps et de l’échelle des risques.

Normalement, c’est le prêteur qui vous demande de l’argent mais aujourd’hui c’est devenu littéralement l’inverse et c’est donc le prêteur qui vous rémunère pour prêter son argent.

Dans l’objectif de pouvoir stimuler l’inflation et la croissance, les banques centrales ont tout d’abord ramené leur taux directeur à zéro. Ensuite, certaines ont fini par prendre en compte et instaurer des taux d’intérêt négatifs. Cette pratique s’est progressivement généralisée, sauf pour les États-Unis, qui ont tendance à pencher pour le rehaussement de leurs taux directeurs.

Le maintien d’une politique de taux nul ou négatif est la dernière tactique des banques centrales disposent pour relancer l’économie. Ainsi, les institutions monétaires cherchent à relancer l’activité en incitant les banques à prêter aux entreprises et aux particuliers. Elles espèrent aussi que cette injection de liquidités soutiendra les prix et écartera le risque de déflation. De plus, cela permettra également aux ménages de consommer plus puisque l’argent qu’ils ont stocké ne rapporte plus grand chose.

Du côté des Etats, ça leur permettent d’emprunter à taux négatifs, ce qui réduit le coût de leur financement et le poids de leur dette.

Si les taux négatifs profitent aux emprunteurs, ils pénalisent en revanche les épargnants, à qui leurs placements rapportent de moins en moins. 

Les emprunts à taux négatifs pénalisent également les banques, dont ils rognent les marges, et les assureurs, qui doivent honorer les taux positifs de leurs produits à « revenus garantis » malgré la chute des rendements obligataires.

– Quid de la Belgique ?

Le ralentissement économique actuel préoccupe les Banques centrales (Fed et BCE) et toutes deux ont annoncé être prêtes à agir pour relancer l’économie. Cela signifie qu’elles sont prêtes à baisser leurs taux directeurs, les taux d’intérêt au jour le jour.

Notons tout d’abord que la Belgique n’est pas la seule concernée. La Suisse, l’Allemagne, la France, les Pays-Bas empruntent également à taux négatifs. La Belgique suit donc la tendance de la baisse.

Le faible taux d’intérêt a également des conséquences pour le consommateur. C’est une bonne nouvelle pour ceux qui veulent emprunter. C’est une mauvaise nouvelle pour l’épargne. Le nombre de comptes d’épargne sur lesquels on gagne encore un rendement supérieur au minimum légal diminue chaque jour.

A noter que sur l’épargnant belge, ça n’a pas réellement d’impact puisqu’en Belgique une loi impose que le taux de rendement soit de minimum 0,11%.

Catégories
Economie Monde

Les 10 économies les plus puissantes attendues pour 2030 !

Selon les récentes prévisions de Standard Chartered, une banque basée à Londres, la prochaine décennie verra des marchés émergents tels que l’Inde ou encore la Turquie gravir les échelons économiques mondiaux pour devenir les piliers de demain.

En effet, les puissances émergentes d’aujourd’hui seront les modèles de demain. Dans l’image en bas de l’article, nous observons que les deux géants asiatiques que sont la Chine et l’Inde seront en lice pour la domination économique du monde en 2030.

Voici les 10 économies* qui seront les plus puissantes en 2030 (en fonction du PIB nominal en milliards de dollars internationaux) :

  • 10. Allemagne — 6.900 milliards de dollars
  • 9. Japon — 7.200
  • 8. Russie — 7.900
  • 7. Egypte — 8.200
  • 6. Brésil — 8.600
  • 5. Turquie — 9.100
  • 4. Indonésie —10.100
  • 3. Etats-Unis — 31.000
  • 2. Inde — 46.300
  • 1. Chine — 64.200

Les économistes de Standard Chartered ont par ailleurs affirmé que la part du continent asiatique dans le PIB mondial atteindra probablement 35% en 2030, contre 28% actuellement, ce qui correspond aux parts de la zone euro et des Etats-Unis réunis.

Ils ajoutent que l’Inde aura une croissance tendancielle qui devrait atteindre 7,8% d’ici 2020, tandis que celle de la Chine devrait être plus modeste — de l’ordre de 5% — d’ici 2030.

Au cours de cette période, des pays tels que l’Égypte, la Chine, l’Inde, l’Indonésie, la Turquie et le Brésil verront tous leur économie se développer avec une croissance à trois chiffres en termes de PPA.

En particulier, l’économie indienne sera stimulée par la croissance démographique rapide de ses villes, qui comptent parmi les zones urbaines à la croissance la plus rapide de la planète. Dans le même temps, l’économie égyptienne devrait passer de 1,2 billion de dollars à 8,2 billions de dollars, selon la banque, même si cela nous semble tout à fait optimiste.

Enfin, les économies développées telles que les États-Unis, l’Allemagne et le Japon continueront de croître, mais pas au rythme effréné des pays en développement. Si ces projections se révèlent, les économies japonaise et allemande compléteront la liste avec respectivement les places 9 et 10.

*Le classement a été établi en fonction du PIB nominal projeté par parité de pouvoir d’achat (PPP).