LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Nos analyses

Comprendre ce qu’est l’Euronext, la bourse paneuropéenne transnationale

Vous connaissez sans doute quelques marchés où les transactions financières s’opèrent, comme le CAC40 en France, le BEL20 en Belgique ou le Dow Jones aux États-Unis. Cependant, il existe également une place (lieu où les échanges sont standardisés) qui regroupe plusieurs pays européens, c’est l’Euronext ou European New Exchange Technology.

Le 22 septembre 2000, la fusion des Bourses de Bruxelles, Paris et Amsterdam donne naissance à un nouveau marché européen, dont l’objectif est l’harmonisation des échanges au sein de l’Union suite à la création de la monnaie unique, l’Euro.

La société mère, Euronext NV, crée les filiales Euronext Paris, Euronext Bruxelles et Euronext Amsterdam, qu’elle détiendra à 100 %.

L’idée de proposer, sur un même marché, des produits financiers côtés habituellement sur des marchés différents séduit d’autres pays. Ainsi, les Bourses de Lisbonne, Dublin et d’Oslo rejoindront Euronext définitivement tandis que le New York Stock Exchange fusionnera avec en 2007 et sera revendu en 2013.

Les années suivantes, de nouveaux pourparlers seront entamés avec la Bourse italienne et allemande en vue d’un rapprochement avec le marché commun, mais sans succès.

Euronext se charge de la gestion des échanges sur ses différents marchés boursiers et de la gestion des produits financiers négociés, comme les actions, obligations, les ETF, les produits dérivés et les matières premières.

Elle crée également des plateformes d’échange basées sur différents thèmes comme les technologies, les grandes capitalisations ou le climat.

Face à la mondialisation de la Finance, des bureaux sont ouverts un peu partout à travers le monde, comme à Londres 🇬🇧, Hong Kong et New York pour faciliter les échanges et avoir un regard transcontinental.

Aujourd’hui, l’indice Euronext opère sur le marché de Bruxelles, Amsterdam, Paris, Londres, Dublin, Lisbonne et Olso sous le sigle ENX. Le siège stratégique se situe à Paris tandis que son siège social historique reste à Amsterdam. La société gère près de 1500 entreprises tandis que la capitalisation boursière de ses marchés atteint les 4 480 000 000 000€.

Par Timur Kazkondu

Catégories
Banque & Finance Nos analyses

Que représentent les agences de notation ? Que font-elles et quel est leur objectif ?

Pour comprendre ce que sont les agences de notations ainsi que leur rôle dans les marchés financiers, faisons un petit rappel de ce que sont les obligations. Une obligation (ou « bond » en anglais) est un titre de créance.

C’est lorsqu’un investisseur prête de l’argent à une entreprise (ou un État, une banque), qui promet de rembourser le capital, majoré d’intérêts.

Cependant, tous ces émetteurs d’obligations (emprunteurs) ne se valent pas, et ne représentent pas le même risque pour les futurs détenteurs (prêteurs). Ce risque, c’est principalement le « risque de défaut », autrement dit la probabilité que l’emprunteur ne puisse pas honorer ses engagements à l’échéance.

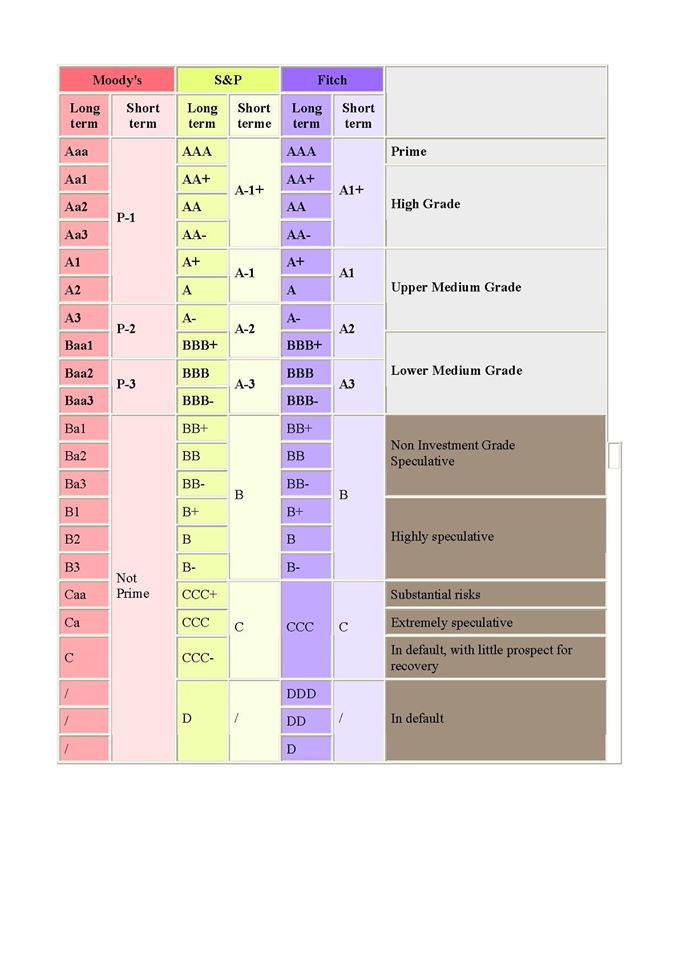
C’est là qu’interviennent les agences de notation. Les plus connues sont Moody’s, Standard & Poor’s et Fitch, qui se partagent près de 95 % du marché. Leur objectif est de donner une indication aux investisseurs sur la santé financière de l’émetteur de l’obligation.

  •  L’intérêt ? La prime de risque exigée par les « bondholders » en dépendra.

Prêter de l’argent à l’Allemagne, l’Italie ou l’Argentine n’est pas la même chose aux yeux du marché, et il est nécessaire d’avoir une base sur laquelle les comparer.

Pour classifier les différents émetteurs entre eux, les agences utilisent un classement (Rating) composé de lettres. Pour celles ayant une santé financière « irréprochable », elles obtiendront un triple A (AAA ou Aaa), viendront ensuite celles qualifiées d’excellente qualité (AA), bonne qualité (A), de moyenne qualité (BBB jusque B), celles en risque de défaut (C) et en faillite (D). En deçà d’un certain seuil (souvent BB), les investissements sont jugés « spéculatifs » et les attentes des prêteurs seront plus élevées.

Bien que les agences de notations soient une référence, ils ne sont pas non plus sans défauts. La situation financière d’une entreprise peut changer d’années en années, et les agences de notations peuvent modifier leur note avec un certain décalage dans le temps.

De plus, quelques conflits d’intérêts ont été constatés dans le passé, comme l’attribution automatique d’un triple AAA pour certains produits financiers douteux en contrepartie d’une rémunération plus élevée.

Les indications apportées par les agences de notation sont indispensables, car elles sont adoptées par l’ensemble du marché et leur interprétation est simple à comprendre.

Cependant, l’oligopole (c’est-à-dire la domination qu’ont quelques acteurs sur un marché) que représente le « Big Three » et leur méthode de rémunération posent parfois la question de leur neutralité. Néanmoins, il est préférable pour certains de naviguer avec un compas parfois approximatif plutôt que naviguer à vue.

Par Timur Kazkondu

Catégories
Economie

La Banque Centrale Européenne investit 750 milliards d’euros pour combattre le COVID-19 !

« Des temps extraordinaires nécessitent une action extraordinaire », c’est le tweet de Christine Lagarde. Cette rhétorique nous fait penser à celle de son prédécesseur, Mario Draghi, qui durant l’apogée de la crise la dette en 2012, promettait de « faire tout ce qui est nécessaire » pour protéger l’euro.

Après des semaines d’incertitude et de désastre financier, la BCE à annoncé qu’elle comptait acheter 750 milliards d’euros d’obligations privées et publiques pour combattre l’impact négatif du COVID-19 sur l’économie européenne, dans un programme de rachat d’urgence face à la pandémie.

Ces 750 milliards s’ajouteront aux sommes déjà annoncé, comme les 120 milliards déjà débloqué ou encore les 20 milliard d’euros par mois depuis octobre ce qui amène le montant total à plus de 1050 milliards d’euros d’ici 2020.

Cette mesure arrive peu de temps après que la Réserve fédérale des Etats-Unis 🇺🇸 ait aussi pris des mesures strictes pour combattre l’effet néfaste du virus sur l’économie, notamment en baissant le taux d’intérêt et en versant près de 700 milliards de dollars dans l’économie américaine.

Une image compliquée à entretenir après les commentaires de Christine Lagarde la semaine dernière. Rappelons-le, lors d’une conférence de presse, Lagarde a faussement prétendu que la mission de la BCE n’est pas de « réduire les spreads ». Il s’agit de l’écart entre le taux d’intérêt italien et le taux d’intérêt allemand, taux de référence en Europe.

Ces commentaires ont troublé le gouvernement italien, ainsi que les marchés financiers italiens, qui ont réagi avec une chute de 17% à la Bourse de Milan suite à l’erreur publique de Christine Lagarde.

Pourquoi racheter la dette des Etats ?

En rachetant ainsi massivement de la dette des Etats et d’entreprises de la zone euro sur les marchés, la BCE espère soulager les banques et les inciter à maintenir voire relancer leurs prêts aux ménages et entreprises, et ainsi à soutenir la production et l’emploi.

Le taux d’intérêt de la BCE néanmoins, reste inchangé à 0% et le taux de dépôt à –0,50%.

Par Wassim Essebane

Catégories
Economie Nos analyses

Comprendre ce qu’est le Produit Intérieur Brut (PIB) – Partie 2

Pour rappel, le PIB détermine l’ensemble des produits et services finaux créé par un pays pendant une année, ou la valeur totale de production de richesse d’un pays.

Sa formule est : C + I + G + (X – M). * C = la consommation des ménages, c’est-à-dire ce que les citoyens dépensent en un an.

  1. I = les investissements des entreprises, dans des machines, des bâtiments.
  2. G = la consommation du secteur public, donc de l’État
  3. X = les exportations vers d’autres pays, c’est-à-dire quand le pays vend ses produits aux autres
  4. M = les importations depuis d’autres pays, c’est-à-dire quand le pays achète les produits des autres.

L’augmentation ou la diminution de ce total indique si l’économie d’un pays est en croissance ou se rétracte. En 2019, le PIB de la Belgique était de 473 milliards d’euros, en croissance de 1,4% par rapport à 2018.

👉 Pour pouvoir soutenir la croissance économique, plusieurs actions peuvent être entreprises, en voici quelques exemples :

  • La consommation des ménages peut être stimulée grâce à une augmentation du pouvoir d’achat, dont l’augmentation salariale est un exemple.
  • Pour que les entreprises puissent investir dans leur développement, il faut leur en donner les moyens. Pour cela, une réduction des charges peut être envisagée.
  • Les gouvernements peuvent mener une politique budgétaire plus rigoureuse, pour éviter de recourir à l’emprunt pour financer son développement. Cela peut passer par une augmentation des revenus issus des impôts ou une diminution des dépenses dans certains secteurs.
  • La gestion de la devise locale peut avoir un impact sur les exportations et importations. Dévaluer une monnaie (lorsque c’est possible) peut relancer l’activité exportatrice d’un pays.

👉 Bien que la croissance du PIB soit un but à atteindre, ce n’est pas aussi simple. Chaque acteur a son objectif, les ménages veulent maximiser leur pouvoir d’achat, les entreprises générer plus de profits, les gouvernements obtenir un excédent budgétaire et valoriser les échanges à travers le monde. Et pourtant, il est possible de coordonner ces volontés propres vers une croissance économique nationale.

C’est l’État qui fournit ce travail à travers une politique budgétaire, monétaire et une politique des revenus. Le Gouvernement prend des décisions, à court ou long terme, pour répondre à la situation économique de son pays. Le gel des salaires sera, par exemple, une mesure à court terme pour ralentir une inflation galopante tandis que l’investissement dans des formations d’avenir constitue une mesure qui portera ses fruits que des années plus tard.

👉 Ces investissements peuvent être financés par les recettes que perçoit l’État. Mais lorsque cela n’est pas suffisant, il est nécessaire de passer par un emprunt. Dans la plupart des pays, le recours à la dette est inévitable, surtout en période de crise. Cette dette peut être obtenue en s’adressant aux banques ou aux investisseurs (en émettant des obligations).

La dette publique fait souvent l’objet d’une comparaison avec la richesse créée, on parle alors de dette par rapport au PIB (Dette/PIB, exprimé en pourcentage). Pour la Belgique, ce taux est de 103% en 2019, tandis qu’elle est de 132% pour l’Italie, 182% pour la Grèce, 79% pour les États-Unis et 238% pour le Japon.

D’autres pays ont une meilleure gestion de leur dette comme la Russie (16%), le Luxembourg (23%) ou l’Arabie saoudite (17%). Ce taux d’endettement public a une influence sur la confiance qu’ont les investisseurs qui se posent des questions quant à la solvabilité ou le respect d’un pays envers ses engagements. Ainsi, prêter à l’Allemagne ou à la Grèce ne représente pas le même risque aux yeux du monde.

Dans les moments de crise, la Banque Centrale européenne aide financièrement les pays en achetant une partie de leur dette. De ce fait, les gouvernements disposent d’argent frais pour soutenir l’économie locale et prêter aux ménages et entreprises.

➡ Le PIB est un outil utile, mais ne résout pas tout. La richesse créée par un pays ne peut être comparée à de l’argent « liquide » et penser que la dette peut être remboursée en utilisant le PIB annuel n’est pas correct. Il s’agit de donner une indication sur ce qu’un pays est capable de générer en une année, tant en termes de dépenses que de revenus.

L’État a le pouvoir de relancer son économie, mais ses fonds ne sont pas illimités, c’est la raison pour laquelle elle doit emprunter… quitte à créer un déficit qui agira négativement sur la croissance du PIB.

Par Timur Kazkondu

Catégories
Banque & Finance Economie

Que représentent la Banque Centrale Européenne, la Federal Reserve (FED) et le FMI ?

C’est un fait : chaque pays dépend d’un autre. Mises à part quelques îles qui vivent encore en autarcie, rompant consciemment le contact avec l’extérieur, ce sont les échanges commerciaux qui ont poussé les pays à se côtoyer, le besoin d’échanger étant plus fort que n’importe quel autre.

De nos jours, ces échanges commerciaux sont tellement importants que chaque pays est devenu dépendant d’un autre, même si ce dernier se trouve à l’autre bout du monde. Pour coordonner le tout, il a fallu des règles communes, surtout celles qui définissent les modalités de paiement. Ainsi, des institutions ont vu le jour pour mener une politique monétaire au sein des États, des continents et du monde.

De plus, une économie mondialisée implique qu’une décision prise par un des leaders aura des répercussions sur le reste du globe, surtout si ces leaders sont les États-Unis ou la Chine.

  • Voyons ensemble les principales institutions intéressantes pour l’économie belge:

👉 La Banque Centrale européenne (BCE) est comme son nom l’indique, la principale institution monétaire de l’Union européenne.

Créé le 1er juin 1998, son siège se trouve à Francfort, en Allemagne. Elle travaille en collaboration avec les banques centrales des pays membres de l’UE. Elle fixe la ligne directrice à adopter et laisse les pays définir les modalités d’application sur le territoire. Ses principales missions :

  1. Mener la politique économique et monétaire des pays de la zone euro
  2. Maintenir le pouvoir d’achat de l’euro et la stabilité des prix
  3. Gérer la monnaie unique au sein de l’Union
  4. Fixer des taux d’intérêt, comme celui des prêts aux banques et des dépôts de ces derniers. Nous avons beaucoup entendu parler de la BCE récemment, tant elle a eu à faire pour soutenir l’activité économique. Depuis le fameux « Whatever it takes » de Mario Draghi, jusqu’aux dernières mesures prises par Christine Lagarde (actuelle présidente) pour soutenir l’économie européenne face au Covid-19.

Force est de constater que la BCE sera encore sous les projecteurs pour la reprise après la pandémie.

👉 La FED, ou Federal Reserve, est l’équivalent américain de la BCE. Elle fut créée en 1913 et son président est Jérôme Powell.

Au sein des marchés financiers, les annonces faites par la FED donnent la tendance, et les décisions prises ont un impact direct et significatif sur les salles de marché. Cela se comprend, la vision de l’institution qui contrôle la première économie mondiale ne peut laisser insensible le reste du monde.

👉 Le Fonds Monétaire international (FMI) est une institution à échelle internationale.

Créée en 1944, lors d’une conférence des Nations Unies, elle regroupe aujourd’hui 189 pays. Son champ de vision très large permet de comprendre les conséquences, sur l’économie mondiale, des décisions prises par les banques centrales.

Cette institution est dirigée par la Bulgare Kristalina Gueorguieva, qui succède à la Française Christine Lagarde. Ses objectifs principaux sont :

  1. Veiller à la stabilité du système monétaire international.
  2. Promouvoir la coopération monétaire entre les pays du monde entier
  3. Aider à la croissance économique mondiale
  4. Prêter main-forte aux pays confrontés à des difficultés financières

Par Timur Kazkondu

Catégories
Economie Nos analyses

Qu’est-ce que le cycle économique/conjoncturel ?

Certaines personnes de votre entourage vous diront qu’elles ont vécu plusieurs crises économiques (ou financière) dans leur vie, mais aussi de très belles années.

Elles vous diront également qu’une prochaine crise est imminente similaire à celle de 1929 où l’économie mondiale s’effondra en quelques années. Enfin, elles pourraient également vous dire que le système financier semble ne pas avoir retenu les leçons du passé, car les choses se répètent sans cesse.

Cependant, la répétition de ces « bonnes » et « mauvaises » périodes est loin d’être anormale, bien au contraire, elle fait partie intégrante du cycle d’une économie. C’est ce que l’on appelle le « cycle conjoncturel ».

Le cycle conjoncturel part du principe qu’il existe des périodes de forte croissance et des périodes de faible croissance, évoluant à des rythmes différents. On peut néanmoins distinguer trois types de cycles : les longs (on parle dans ce cas de tendance économique), de courts (conjonctures) et des très courts (évolution saisonnière).

Mesurer la situation économique d’un pays se fait en analysant le produit intérieur brut (PIB), qui indique l’ensemble des produits et services finaux produit par un pays en un an. Cet indicateur permet de nous situer sur l’une des phases du cycle conjoncturel.

Voici les principales :

  • La basse conjoncture : L’économie se porte mal, la consommation des ménages, le taux d’emploi ainsi que les investissements des entreprises sont au plus bas. L’inflation, qui est la hausse généralisée des prix des biens à la consommation, est très faible. Il faudra attendre une petite impulsion de la demande (provenant généralement des États-Unis) pour amorcer une reprise des exportations et de la production des entreprises.
  • La reprise : La demande des ménages, belges ou étrangers, entraîne une augmentation de la production des entreprises. L’État peut également y contribuer en facilitant l’emprunt pour les investissements. L’inflation repart à la hausse.
  • L’expansion : La croissance est en hausse, tout comme la consommation des ménages. L’épargne diminue due aux achats multiples. Les entreprises engagent du personnel pour pouvoir répondre à la demande, ce qui fait augmenter les salaires et l’inflation. L’État profite de cette dynamique pour récolter des recettes.
  • La haute conjoncture : La demande croissante des ménages met sous pression les entreprises qui ont de plus en plus de mal à suivre la cadence. Le pays est en plein emploi et la croissance commence à atteindre son maximum. L’économie commence à être en surchauffe. L’inflation est forte, tout comme les salaires, ce qui pèsera sur les marges des entreprises. La banque centrale européenne augmentera ses taux pour éviter l’hyperinflation, ce qui donnera un coup de frein à une économie à bout de souffle. La musique s’arrête.
  • Le renversement : Cette fois-ci, l’offre ne peut clairement plus répondre à la demande. Les perspectives de bénéfices diminuent, ce qui engendre des pertes d’emploi, une augmentation du chômage et une baisse des salaires. Les ménages, dans un souci de protection de leur argent, reportent leurs dépenses à plus tard, ce qui accélérera la chute de l’économie. Les États appliquent des mesures d’austérité en diminuant les dépenses publiques.
  • La récession : Lorsque la croissance économique baisse au-delà de deux trimestres consécutifs, on parle alors de récession. La demande des ménages est au plus faible, tout comme la production des entreprises, chacun garde son argent dans ses caisses. Les seules dépenses prévues répondent aux besoins quotidiens. Le chômage augmente et l’économie tourne au ralenti. L’inflation baisse tout comme les taux d’intérêt.

Nous n’avons pas volontairement parlé en détail du taux d’intérêt qui constitue une composante importante dans les cycles économiques, car il fera l’objet d’un autre article. Sachez toutefois que le taux d’intérêt augmente lorsque l’économie est à la hausse et diminue lorsqu’un renversement s’annonce, jusqu’à la basse conjoncture.

Ces phases du cycle conjoncturel composent la vie économique et les comprendre permet d’anticiper les prochaines années. Tout comme le soleil arrive après la tempête, les lendemains d’une crise économique amorcent une reprise encore plus forte. Si vous en doutez, regardez l’évolution de l’économie mondiale depuis la crise de 2008. Tout est dit.

Selon vous, à quelle étape du cycle conjoncturel sommes-nous ?

Catégories
Banque & Finance Nos analyses

Quelles sont les principales réglementations européennes qui auront un impact sur le secteur financier ?

Une chose est sûre, le secteur financier est en pleine transformation : fermetures d’agences, suppressions d’emplois, déplacement des services vers les canaux digitaux, fusions et acquisitions entre banques, implémentation des technologies (internet des objets, Big data, intelligence artificielle) dans leurs propositions de valeur, etc.

Ce ne sont que quelques exemples qui démontrent le changement que vit ce milieu, qui s’était peu développé dans sa forme durant le XXe siècle.

Beaucoup de ces changements trouvent une explication dans notre mode de consommation actuelle (hausse de la fréquentation des applications bancaires, taux d’intérêt très bas), tandis que d’autres préparent le monde financier de demain.

Ainsi, de nos jours, les données générées sur internet (data) sont vues comme « le nouvel or noir ». Celles-ci sont omniprésentes, lorsque vous surfez sur Facebook ou Google, lorsque vous répondez à une enquête en ligne, et même parfois, lorsque vous discutez entre amis. Elles constituent une source d’information de grande valeur pour les entreprises, dont certaines les monnaient en les vendant à autrui.

C’est la raison pour laquelle l’Union européenne a décidé d’instaurer une série de mesures pour protéger les données personnelles des citoyens européens.

En voici les principales:

  • GDPR, ou General Data Protection Régulation, est sûrement la réglementation qui a le plus fait parler d’elle ces derniers temps. Depuis le 25 mai 2018, les entreprises qui ont accès aux informations personnelles des citoyens européens doivent suivre une série de mesures strictes de conservation et traitement des données, sous peine d’amendes.

Les entreprises doivent pouvoir traiter les données avec précaution, ne garder que le minimum nécessaire et fournir un accès aux citoyens désireux de les modifier, consulter et/ou supprimer.

  • MIFID II, ou Market in Financial Instrument Directive II, est la suite du MIFID I créé en 2007. Son objectif est d’apporter une plus grande rigueur et transparence dans la vente de produits financiers tels que des actions, obligations, SICAVs, produits dérivés et toutes assurances placement.

L’autre aspect de cette réglementation est la protection de l’investisseur. Avant de pouvoir lui donner un conseil, les banques doivent établir le profil d’investisseur, qui reprend la situation financière de l’intéressé, sa stratégie d’investissement et sa connaissance/expérience dans ce domaine. Le conseiller doit être également transparent vis-à-vis des coûts, comme les frais d’entrée et de gestion.

  • PSD 2, ou Payment Services Directive 2, crée une structure pour les entreprises qui souhaitent entrer dans le secteur des paiements en ligne. Face à l’intention des GAFA de proposer des solutions de paiement, l’UE a décidé de réglementer la gestion des données bancaires et la manière dont les paiements en ligne doivent être exécutés. L’objectif est encore une fois la protection des citoyens européens.

Les organismes financiers et bancaires dépensent des millions d’euros pour mettre en place des structures qui respectent ces directives européennes, car les amendes peuvent être lourdes (% du CA).

D’autres parts, les instances de régulation intègrent elles aussi de nouvelles technologies, comme l’intelligence artificielle, pour contrôler les banques en devenant ainsi des RegTech, ou Régulation Technologies.

Catégories
Entreprises

En 10 ans, les revenus d’Apple, Amazon et Google ont atteint des sommets !

Que ce soit en termes de capitalisation boursière ou de revenus, les géants de la tech américaine, les « Gafam », ont connu une folle envolée depuis 10 ans.

La technologie a pris le pas sur tous les différents secteurs confondus grâce notamment au boom des smartphone ou encore de la digitalisation des entreprises et de la société. C’est dans ce contexte que les géants du numériques (Google, Amazon, Facebook, Apple et Microsoft) ont vu la brèche pour atteindre des sommets.

Petite présentation:

  • Google : leader mondial du moteur de recherche qui détient plus de 90 % des parts de marché des requêtes web 
  • Apple :  multinationale américaine qui conçoit et commercialise des produits électroniques grand public, des ordinateurs personnels et des logiciels informatiques.
  • Facebook : le réseau social américain aux 2,4 milliards d’utilisateurs mensuels et détenteur des autres réseaux WhatsApp et Instagram 
  • Amazon : le poids lourd du e-commerce 
  • Microsoft : géant mondial du logiciel d’exploitation et des services informatiques 

Intéressant à savoir:

  1. Par exemple, Microsoft, a dégagé un chiffre d’affaires de 110,4 milliards de dollars l’année dernière, ce qui représente un peu moins du double du CA de 2008 (60,4 milliards de dollars).
  2. Facebook a connu la plus forte progression avec un CA qui a bonde de 300 millions de dollars à près de 56 milliards de dollars en à peine 10 ans ! Vous imaginez bien que sa vache à lait réside dans son activité publicitaire mobile. Facebook a commencé à vendre de l’espace publicitaire sur mobile en 2012 et maintenant, cette activité représente 90% de ses revenus.
  3. Amazon a réussi à multiplier par 12 ses revenus entre 2008 et 2018 qui ont atteint 200 milliards de dollars l’année dernière. A noter qu’en bourse également Amazon a fait des étincelles puisqu’elle a vu sa capitalisation boursière augmenter de plus de 1.300% depuis 2010. Le géant du e-commerce pèse désormais 865 milliards de dollars, contre 60 milliards au début de la décennie.
  4. Apple reste en pole position à la tête des GAFAM avec 265,6 milliards de dollars de revenus générés en 2018. L’entreprise a connu une augmentation fulgurante de 500% au cours de la décennue et est restée pendant très longtemps l’entreprise la mieux valorisée au monde. Elle est actuellement valorisée à plus de 1.200 milliards de dollars et vient de passer en seconde position avec l’introduction en bourse de la société pétrolière Saudi Aramco
  5. Concernant Gogle, l’entreprise se trouve en troisième position en matière de revenus et de capitalisation boursière. Avec une CA multiplié par 6 depuis 2008, il a atteint 136,2 milliards de dollars. En bourse, Google a enregistré une hausse de 373% de sa capitalisation boursière depuis 2010.

Ces 5 sociétés cumulent actuellement plus de 4 430 milliards de dollars de capitalisation boursière, soit tout de même plus de 30 % du poids de l’indice NASDAQ Composite, un des 3 indices boursiers les plus suivis !

Catégories
Bourse Nos analyses

Qu’est-ce qu’une « Option » ?

Nos derniers sujets sur les bases de la Finance portaient sur les actions, les obligations et les ETF. Aujourd’hui, nous aborderons un produit moins connu, les options.

Les options font partie de la famille des produits dérivés, ces actifs dont la valeur dépend (dérive) d’un autre actif financier (que l’on appelle le sous-jacent et qui peut être, par exemple, une action ou une matière première).

Prenons un exemple simple qui nous servira de fil conducteur : un fabricant de vêtements souhaite se couvrir contre la variation du prix du coton (prix = 10 $ dans notre exemple) pour l’année 2020. Il se positionne donc en tant qu’acheteur d’une option qui lui donnera le droit d’acheter du coton à 13 $ d’ici un an. Nous retrouvons ici plusieurs spécificités :

  • Le type : l’option peut donner le droit d’acheter (Call) ou de vendre (Put) un actif.
  • Le droit : Le détenteur d’une option n’est pas obligé d’acheter l’instrument financier si les conditions ne lui sont pas favorables (ex. la valeur du sous-jacent est moins chère sur le marché que sur le contrat d’option). Dans notre exemple, si le prix du coton est de 12 $ sur le marché, l’acheteur ne va pas activer son option.
  • L’obligation : De son côté, le vendeur a l’obligation de vendre (pour un call) ou d’acheter (le put) l’actif sous-jacent si l’acheteur applique son option.
  • Le prix d’exercice : Le prix indiqué dans le contrat est représentatif des croyances de l’acheteur et du vendeur. En se donnant le droit d’acheter à 13 $ le prix du coton dans un an, le fabricant anticipe une hausse du prix du coton et veut s’en protéger.
  • La durée : le droit d’exercer une option a une durée limitée. Au-delà de celle-ci, elle n’est plus possible. Notre fabricant a donc un an pour l’activer.
  • Le coût : Une option a un coût, sous forme de prime, qu’il est important de prendre en considération. Elle est le reflet de la combinaison entre la valeur intrinsèque de l’option (le prix d’exercice par rapport à la valeur du sous-jacent) et sa valeur temporelle (le temps qu’il reste pour pouvoir exercer celle-ci).
  • La stratégie : Dans notre exemple, le fabricant souhaite se couvrir d’une hausse du prix du coton. D’autres achètent des options pour spéculer sur le prix du sous-jacent.

En décembre 2020, si le prix du coton atteint 15 $, notre fabricant activera son droit de l’acheter a 13 $ et le vendeur de l’option sera dans l’obligation de le lui vendre. Dans le cas contraire (11 $), le détenteur de l’option achètera du coton sur le marché.

Quel est l’intérêt pour le vendeur d’une option ?

L’encaissement des primes tout au long de la période. La durée limitée de l’option et la probabilité que la valeur du sous-jacent ne dépasse pas le prix d’exercice sont à l’avantage du vendeur d’option, qui perçoit les primes durant cette période.

Les options peuvent être échangés directement entre investisseurs (marché de gré à gré), avec un organisme bancaire (warrant) ou sur un marché standardisé. En Belgique, il est possible d’acheter des options en passant par des organismes financiers.

Catégories
Monde

Forbes a dévoilé les femmes milliardaires les plus puissantes en 2019 !

Dans le classement Forbes des femmes les plus proches du monde, 13 sont milliardaires et celles-ci comptabilisent une valeur nette totale estimée à 86,7 milliards de dollars.

Depuis des dizaines d’années, nous avions pour habitude de constater le nombre majoritaire d’hommes dans la liste des personnalités les plus riches du monde ayant une influence immense. Progressivement, nous observons que les femmes s’immiscent également dans cette top list des personnes dont l’influence est basée sur la fortune.

Parmis le Top 100, certaines dirigent des sociétés suivies par le S&P 500 tandis que d’autres ont fondé des entreprises, comme Judith Faulkner (72e position), Zhou Qunfei (68e position) et Kiran Mazumdar-Shaw (67e position).

« L’argent est synonyme de pouvoir que lorsque l’on sait en user pour créer un réel impact. »

Dans le top 100 des femmes les plus puissantes, nous pouvons y observer 13 milliardaires. En Amérique, l’héritière de l’empire Walmart, Alice Walton, est la femme la plus riche mais n’apparait pas dans le classement cette année. En revanche, nous y retrouvons en 21 ème position la CEO de Walmart International, Judith McKenna, à la tête de plus de 6.000 magasins et de 700.000 associés dans 26 pays.

A noter que seulement 7% des femmes du top 100 ne doivent leur richesse qu’à elles-mêmes et non à un héritage ou autre. Que leur fortune soit le résultat du travail ou d’un héritage, ces femmes ont tendance à employer activement leur puissance par l’intermédiaire de leurs entreprises, ASBL ou encore travail philanthropique. 

Voici les 13 femmes milliardaires du top 100

  • Abigail Johnson (7e position): 15,6 milliards de dollars – Présidente et CEO de Fidelity Investment
  • Safra Catz (14e position): 1,1 milliard de dollars – Autodidacte, CEO de Oracle
  • Sheryl Sandberg (18e position): 1,8 milliard de dollars – Autodidacte, directrice des opérations chez Facebook
  • Oprah Winfrey (20e position): 2,7 milliards de dollars – Autodidacte, magnat des médias
  • Laurene Powell Jobs (33e position): 23,5 milliards de dollars – Fondatrice et présidente de Emerson Collective
  • Gina Rinehart (36e position): 15,2 milliards de dollars – Directrice exécutive de Hancock Prospering
  • Nguyen Thi Phuong Thao (52e position): 2,7 milliards de dollars – Co-fondatrice et présidente de Sovico Holdings
  • Kiran Mazumdar-Shaw (67e position): 3,1 milliards de dollars – Autodidacte, fondatrice et présidente de Biocon:
  • Zhou Qunfei (68e position): 6,4 milliards de dollars – Autodidacte, fondatrice et CEO de Lens Technology
  • Judith Faulkner (72e position): 3,9 milliards de dollars – Autodidacte, fondatrice et CEO de Epic Systems
  • Lee Boo-jin (87e position): 1,6 milliard de dollars – CEO de Hotel Shilla
  • Meg Whitman (89e position): 3,6 milliards de dollars – Autodidacte, CEO de Quibi
  • Margarita Louis-Dreyfus (99e position): 5,5 milliards de dollars – Présidente de Louis Dreyfus Holding B.V.

Nous pouvons aussi compter sur l’exemple d’Oprah Winfrey (photo), productrice, animatrice, actrice qui est l’une des premières femmes africaine-américaine à être devenue milliardaire, avec une fortune estimée à un peu moins de 3 milliard de dollars.