LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Nos analyses

L’histoire à 1.000.000.000$ de la bataille financière entre un Trader et la société Herbalife !

En 2012, Bill Ackman, courtier à New York et gestionnaire du fonds d’investissement Pershing square Capital Management, annonce qu’il va shorter l’action Herbalife, qu’il estime fonctionner sous un modèle pyramidal, et ce, pour un montant d’un milliard de dollars.

Ce pari attire très rapidement les regards de Wall Street, tant par son montant, mais aussi pour la cible de ce pari, Herbalife, qui est alors considéré comme une entreprise prospère. Si vous ne savez pas ce qu’est une action, un fonds d’investissement ou un système pyramidal, vous pouvez retrouver des articles dédiés sur notre site.

👉 Qu’est-ce que « shorter » une action ?

Ce terme provient de l’anglais «  To short », que l’on peut traduire par « vente à découvert » en français. Son principe est simple : un premier investisseur parie que le prix de l’action d’une entreprise va diminuer à l’avenir (des jours, des semaines, des mois, des années…), et souhaite alors profiter de cette baisse pour se faire un peu d’argent.

Cet investisseur pense peut-être que l’entreprise va rencontrer des problèmes à l’avenir, que la valeur de l’action ne représente pas la réalité, ou fait cela par pure spéculation.

Petit problème, le parieur ne possède pas l’action de l’entreprise. Il va alors demander à un autre investisseur qui en détient de lui prêter un ou plusieurs titres, et s’engage à rendre le tout dans un futur (qu’ils auront déterminé ensemble).

Ayant désormais des actions à sa disposition, le premier investisseur va les vendre sur le marché. Si son pari s’avère exact, et que le prix diminue, il pourra racheter ces mêmes actions à un tarif plus faible, qu’il rendra au second investisseur, en empochant une plus-value au passage.

👉 Exemple :

Tom pense que l’action ABC va diminuer à l’avenir. Celle-ci vaut aujourd’hui 100 $. Tom va voir un autre investisseur, Paul, qui possède 100 actions et accepte de les prêter. Il demande à les récupérer d’ici un mois.
Tom, qui possède désormais les actions ABC, va les vendre sur le marché pour un total de 10 000$.

Un mois plus tard, nous retrouvons deux situations :

  • Le prix de l’action ABC est bien descendu à 80 $. Tom en rachète 100 pour un total de 8 000$. Il rend les 100 actions à Paul et se fait un bénéfice de 2 000 $.
  • Le prix de l’action ABC a grimé à 120 $. Tom est obligé de les racheter pour un total de 12 000 $. Son pari lui a fait alors perdre 2 000 $.

Dans notre exemple, la décision de Tom était purement spéculative, ce qui peut lui coûter très cher en cas de situation défavorable. Cependant, il existe d’autres raisons d’investir sur une baisse, et qui n’entrent pas dans la catégorie des paris spéculatifs (c’est le cas des entreprises qui travaillent avec des matières premières et qui veulent se couvrir contre la variation du prix d’achat).

👉 Revenons à notre histoire:

Bill Ackman avait fait le pari que la valeur de l’action Herbalife (aux alentours de 35 $) était bien trop élevée, car les investisseurs s’étaient trompés sur « la vraie nature de la société ». Pour lui, Herbalife était une entreprise « pyramidale, à la limite de l’illégalité, qui se faisait de l’argent sur le dos des immigrés mexicains et des plus pauvres à la recherche d’argent facile ».

Pour étayer ses propos, Bill Ackman fera le tour des plateaux TV, des conférences, des déclarations sulfureuses. Tout était fait pour que les investisseurs n’aient plus confiance en Herbalife. L’objectif était clair : se rapprocher de zéro, car plus la chute était forte, plus le pari rapporterait. De son côté, Herbalife pouvait compter sur un solide CEO, sa forte notoriété et un autre grand investisseur, Carl Icahn (qui détestait Bill Ackman), pour contre-attaquer. Une véritable bataille de Wall Street eut lieu.

L’histoire se termine en 2018 lorsque Bill Ackman décide de boucler son pari perdant, l’action Herbalife ne cessant d’augmenter (elle atteindra près de 60 dollars en 2019). Son fonds d’investissement a subi des pertes de plusieurs centaines de millions de dollars, mais s’en est vite remis.

En effet, « Shorter » fait souvent l’objet de débats. Au-delà des enjeux financiers, il y a également d’autres aspects qui entrent en jeu, comme les emplois perdus, la panique des investisseurs, l’avidité des parieurs. Il arrive parfois que les gouvernements suspendent temporairement les ventes à découvert pour éviter un effet dévastateur sur les entreprises cibles, afin que le prix de leur action ne fonde pas comme neige au soleil.

Vous vous demandez ce qu’est advenu de Bill Ackman ? Il a récemment gagné 2 600 000 000 $ en pariant que les marchés financiers allaient plonger… à cause du Coronavirus.

Par Tim Kazkondu

Catégories
Nos analyses

Qu’est-ce que la « Pyramide de Ponzi » ?

En Bourse, tout le monde est à la recherche de la poule aux œufs d’or, ce placement qui rapportera énormément d’intérêts tout en prenant un minimum de risque.

C’est cet appât du gain facile qui a poussé certaines personnes à élaborer un système frauduleux, promettant des retours sur investissement disproportionnés par rapport à ce qu’offre le marché.

Parmi ces arnaqueurs, on y retrouve Charles Ponzi, qui donnera son nom au système, et Bernard Madoff, qui créera la pyramide la plus grande et la plus complexe connue à ce jour.

Mais comment ce système fonctionne-t-il ?

👉 Le système de Ponzi est plus simple à comprendre lorsque nous le comparons à une pyramide.

Le fraudeur, au sommet de la pyramide, sollicite un premier investisseur pour une affaire. Pour éveiller sa curiosité, il lui promet un rendement important en peu de temps (ex. doubler la mise). L’investisseur décide alors de verser 1000 $, en espérant recevoir 2000 $ dans un an. Le fraudeur, s’il veut respecter son engagement, doit trouver 1000 $ d’ici un an. Puisqu’il ne les investit pas (ou très peu) en bourse, il incite d’autres personnes à rejoindre sa pyramide.

L’argent récolté par les derniers sert à rembourser les intérêts des premiers. Et ainsi de suite. Dès lors, on se retrouve dans un système où la croissance est exponentielle, ce qui sera l’une des causes de son effondrement.

Ce système ne s’arrête que lorsqu’un grand nombre de personnes souhaite, en même temps, sortir du fonds. Les premiers chanceux seront remboursés et les derniers constateront qu’il ne leur reste plus rien. Un autre motif peut être le manque de personnes à recruter. Puisque de nouvelles arrivées sont nécessaires pour maintenir la pyramide en place, il arrive un moment où le nombre requis dépasse la totalité des habitants sur notre planète.

  • Charles Ponzi commença son arnaque à Boston, dans les années 1920. Sa proposition était simple : profiter des différences de taux de change entre pays pour acheter des timbres internationaux en Italie (sa terre natale) et les revendre quatre fois plus cher aux États-Unis.

Pourquoi cette idée s’est-elle démarquée des autres ? Ponzi promettait à ses investisseurs un intérêt de 50% en l’espace de trois mois seulement. Verser 1000 $ chez Ponzi devait vous rapporter 5000 $ en un an.

Son arnaque n’a duré que 6 mois, car il y avait plusieurs incohérences. Tout d’abord, la Poste italienne affirma qu’elle n’avait jamais reçu une forte demande de timbres. Ensuite, le rendement de 50% 90 jours proposé par Ponzi était gigantesque par rapport à tout autre type de placement. Enfin, le passé criminel de Ponzi le rattrapa et mit fin à l’aventure d’un homme qui devint millionnaire en l’espace de quelques mois.

👉 L’autre nom associé à la pyramide de Ponzi est Bernard Madoff. Considéré comme un génie de la Finance, pour son apport dans l’informatisation des échanges en Bourse, cet ancien maître nageur devint même président du Nasdaq en 1990.

Son fonds récolta près 50 milliards de dollars (avec un ticket d’entrée de minimum 1 million $) et ne visait que les personnes très fortunées. La promesse de rendement plus modeste, 10% fixe par an, et la falsification des documents envoyés aux clients permirent à la pyramide de tenir quatre décennies.

Ni ses détracteurs ni les enquêtes menées par le gendarme de la Bourse n’ont réussi à démasquer l’immense arnaque d’un homme qui devenait de plus en plus intouchable. C’est la crise de 2008 qui permit cela, quand de plus en plus d’investisseurs réclamèrent leur argent. Madoff purge actuellement une peine de 150 ans de prison et endosse, seul, la responsabilité de cette affaire.

👉 Comment peut-on repérer une telle pyramide ? Plusieurs indices peuvent vous mettre la puce à l’oreille tel que:

  • Une promesse de rendement en décalage avec ce qui est proposé sur les marchés.
  • L’initiateur du projet n’investit pas son propre argent dans l’affaire
  • Il est nécessaire de recruter d’autres personnes pour atteindre l’objectif
  • Vous ne trouvez aucune documentation ou preuve de l’investissement
  • Vous avez du mal à récupérer votre argent en temps voulus.

Avec du recul, cela peut vous paraître évident que ces investissements étaient mensongers, tant les signes étaient nombreux. Cependant, c’est l’art de convaincre (ou de tromper ?) son prochain qui permet à de telles fraudes d’exister.

De nos jours, ces arnaques sévissent toujours, mais les avancées technologiques réduisent considérablement leur durée de vie et leur champ d’application. Ces exemples nous montrent qu’en Finance, il faut parfois revenir à un des fondamentaux des sceptiques qui dit « c’est bien trop beau pour être vrai ».

Par Timur Kazkondu

Catégories
Banque & Finance Nos analyses

Que représentent les agences de notation ? Que font-elles et quel est leur objectif ?

Pour comprendre ce que sont les agences de notations ainsi que leur rôle dans les marchés financiers, faisons un petit rappel de ce que sont les obligations. Une obligation (ou « bond » en anglais) est un titre de créance.

C’est lorsqu’un investisseur prête de l’argent à une entreprise (ou un État, une banque), qui promet de rembourser le capital, majoré d’intérêts.

Cependant, tous ces émetteurs d’obligations (emprunteurs) ne se valent pas, et ne représentent pas le même risque pour les futurs détenteurs (prêteurs). Ce risque, c’est principalement le « risque de défaut », autrement dit la probabilité que l’emprunteur ne puisse pas honorer ses engagements à l’échéance.

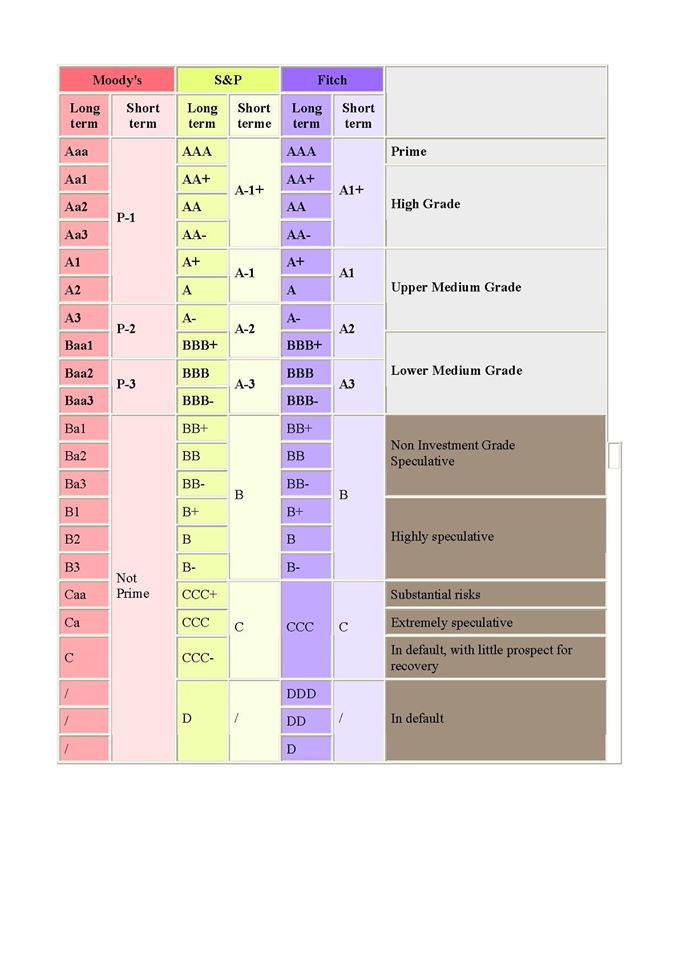
C’est là qu’interviennent les agences de notation. Les plus connues sont Moody’s, Standard & Poor’s et Fitch, qui se partagent près de 95 % du marché. Leur objectif est de donner une indication aux investisseurs sur la santé financière de l’émetteur de l’obligation.

  •  L’intérêt ? La prime de risque exigée par les « bondholders » en dépendra.

Prêter de l’argent à l’Allemagne, l’Italie ou l’Argentine n’est pas la même chose aux yeux du marché, et il est nécessaire d’avoir une base sur laquelle les comparer.

Pour classifier les différents émetteurs entre eux, les agences utilisent un classement (Rating) composé de lettres. Pour celles ayant une santé financière « irréprochable », elles obtiendront un triple A (AAA ou Aaa), viendront ensuite celles qualifiées d’excellente qualité (AA), bonne qualité (A), de moyenne qualité (BBB jusque B), celles en risque de défaut (C) et en faillite (D). En deçà d’un certain seuil (souvent BB), les investissements sont jugés « spéculatifs » et les attentes des prêteurs seront plus élevées.

Bien que les agences de notations soient une référence, ils ne sont pas non plus sans défauts. La situation financière d’une entreprise peut changer d’années en années, et les agences de notations peuvent modifier leur note avec un certain décalage dans le temps.

De plus, quelques conflits d’intérêts ont été constatés dans le passé, comme l’attribution automatique d’un triple AAA pour certains produits financiers douteux en contrepartie d’une rémunération plus élevée.

Les indications apportées par les agences de notation sont indispensables, car elles sont adoptées par l’ensemble du marché et leur interprétation est simple à comprendre.

Cependant, l’oligopole (c’est-à-dire la domination qu’ont quelques acteurs sur un marché) que représente le « Big Three » et leur méthode de rémunération posent parfois la question de leur neutralité. Néanmoins, il est préférable pour certains de naviguer avec un compas parfois approximatif plutôt que naviguer à vue.

Par Timur Kazkondu

Catégories
Banque & Finance Nos analyses

Que représente le KIID, ou Key Investor Information Document ?

Pour les personnes qui ne souhaitent pas se satisfaire du maigre rendement qu’apporte le compte d’épargne actuellement, il existe une alternative qui passe par l’investissement en bourse. Celui-ci peut se faire au travers de plusieurs produits financiers comme les actions, les obligations ou les fonds (mélange d’actions et d’obligations), ce qui nous intéresse aujourd’hui.

Le fonctionnement et la gestion de fonds peuvent paraître flous pour certains. C’est pourquoi l’Union européenne a souhaité simplifier la compréhension des caractéristiques des fonds d’investissement vendus aux clients. L’ensemble des informations-clés est regroupé dans un document appelé KIID (Key Investor Information Document).

En 2012, le KIID est introduit en Belgique pour remplacer le prospectus simplifié. Il est composé de deux pages qui reprennent les principales caractéristiques d’un fonds d’investissement (ou OPCVM) comme l’objectif et la politique d’investissement, le profil de risque nécessaire, la classe de risque du produit, les frais liés au placement et les performances du fonds. Pour permettre une comparaison rapide et facile entre les fonds, l’Europe a imposé la standardisation du format du KIID dans toute l’union.

Depuis la crise financière de 2008, le secteur bancaire est tenu d’être plus transparent dans son fonctionnement et ses opérations. Les directives prises comme Bâle, Solvency ou MIFID ne cessent d’évoluer, ce qui est aussi le cas du KIID qui deviendra dorénavant le KID (Key Information Document).

Celui se distingue de son prédécesseur sur plusieurs points:

  • La première différence, et pas des moindres, concerne les produits financiers repris par ce nouveau document. Le KID englobera les fonds, mais également les assurances placements et les produits structurés.
  • Dans le KIID, les rendements du fonds présentés étaient ceux des dernières précédentes. Dans le KID, il s’agira de fournir des rendements futurs basés sur des scénarios (négatifs, neutres, optimistes).
  • Les frais qu’engendre l’investissement sont exprimés en pourcentage annuel dans le KIID. Un investisseur souhaitant récupérer son argent après un an aura une vue précise sur les frais grâce au KID.
  • Une durée de détention est recommandée pour l’investisseur.

L’introduction du nouveau document a été prévue pour fin 2019 — début 2020, et ce changement doit être opéré rapidement par les organismes financiers qui commercialisent les produits concernés.

La Finance est un domaine particulier où des principes simples sont habillés d’un langage technique. Mais l’époque où le client devait faire confiance « les yeux fermés » au flair de son conseiller est révolue. Celui-ci veut connaître, s’impliquer, se renseigner sur la manière dont son argent est géré.

L’ouverture de la Finance ne peut se faire que grâce à une communication transparente et une meilleure implication de chaque partie, et le KIID va dans ce sens.

Par Timur Kazkondu

Catégories
Economie Nos analyses

Comprendre ce qu’est le Produit Intérieur Brut (PIB) – Partie 2

Pour rappel, le PIB détermine l’ensemble des produits et services finaux créé par un pays pendant une année, ou la valeur totale de production de richesse d’un pays.

Sa formule est : C + I + G + (X – M). * C = la consommation des ménages, c’est-à-dire ce que les citoyens dépensent en un an.

  1. I = les investissements des entreprises, dans des machines, des bâtiments.
  2. G = la consommation du secteur public, donc de l’État
  3. X = les exportations vers d’autres pays, c’est-à-dire quand le pays vend ses produits aux autres
  4. M = les importations depuis d’autres pays, c’est-à-dire quand le pays achète les produits des autres.

L’augmentation ou la diminution de ce total indique si l’économie d’un pays est en croissance ou se rétracte. En 2019, le PIB de la Belgique était de 473 milliards d’euros, en croissance de 1,4% par rapport à 2018.

👉 Pour pouvoir soutenir la croissance économique, plusieurs actions peuvent être entreprises, en voici quelques exemples :

  • La consommation des ménages peut être stimulée grâce à une augmentation du pouvoir d’achat, dont l’augmentation salariale est un exemple.
  • Pour que les entreprises puissent investir dans leur développement, il faut leur en donner les moyens. Pour cela, une réduction des charges peut être envisagée.
  • Les gouvernements peuvent mener une politique budgétaire plus rigoureuse, pour éviter de recourir à l’emprunt pour financer son développement. Cela peut passer par une augmentation des revenus issus des impôts ou une diminution des dépenses dans certains secteurs.
  • La gestion de la devise locale peut avoir un impact sur les exportations et importations. Dévaluer une monnaie (lorsque c’est possible) peut relancer l’activité exportatrice d’un pays.

👉 Bien que la croissance du PIB soit un but à atteindre, ce n’est pas aussi simple. Chaque acteur a son objectif, les ménages veulent maximiser leur pouvoir d’achat, les entreprises générer plus de profits, les gouvernements obtenir un excédent budgétaire et valoriser les échanges à travers le monde. Et pourtant, il est possible de coordonner ces volontés propres vers une croissance économique nationale.

C’est l’État qui fournit ce travail à travers une politique budgétaire, monétaire et une politique des revenus. Le Gouvernement prend des décisions, à court ou long terme, pour répondre à la situation économique de son pays. Le gel des salaires sera, par exemple, une mesure à court terme pour ralentir une inflation galopante tandis que l’investissement dans des formations d’avenir constitue une mesure qui portera ses fruits que des années plus tard.

👉 Ces investissements peuvent être financés par les recettes que perçoit l’État. Mais lorsque cela n’est pas suffisant, il est nécessaire de passer par un emprunt. Dans la plupart des pays, le recours à la dette est inévitable, surtout en période de crise. Cette dette peut être obtenue en s’adressant aux banques ou aux investisseurs (en émettant des obligations).

La dette publique fait souvent l’objet d’une comparaison avec la richesse créée, on parle alors de dette par rapport au PIB (Dette/PIB, exprimé en pourcentage). Pour la Belgique, ce taux est de 103% en 2019, tandis qu’elle est de 132% pour l’Italie, 182% pour la Grèce, 79% pour les États-Unis et 238% pour le Japon.

D’autres pays ont une meilleure gestion de leur dette comme la Russie (16%), le Luxembourg (23%) ou l’Arabie saoudite (17%). Ce taux d’endettement public a une influence sur la confiance qu’ont les investisseurs qui se posent des questions quant à la solvabilité ou le respect d’un pays envers ses engagements. Ainsi, prêter à l’Allemagne ou à la Grèce ne représente pas le même risque aux yeux du monde.

Dans les moments de crise, la Banque Centrale européenne aide financièrement les pays en achetant une partie de leur dette. De ce fait, les gouvernements disposent d’argent frais pour soutenir l’économie locale et prêter aux ménages et entreprises.

➡ Le PIB est un outil utile, mais ne résout pas tout. La richesse créée par un pays ne peut être comparée à de l’argent « liquide » et penser que la dette peut être remboursée en utilisant le PIB annuel n’est pas correct. Il s’agit de donner une indication sur ce qu’un pays est capable de générer en une année, tant en termes de dépenses que de revenus.

L’État a le pouvoir de relancer son économie, mais ses fonds ne sont pas illimités, c’est la raison pour laquelle elle doit emprunter… quitte à créer un déficit qui agira négativement sur la croissance du PIB.

Par Timur Kazkondu

Catégories
Banque & Finance Economie

Que représentent la Banque Centrale Européenne, la Federal Reserve (FED) et le FMI ?

C’est un fait : chaque pays dépend d’un autre. Mises à part quelques îles qui vivent encore en autarcie, rompant consciemment le contact avec l’extérieur, ce sont les échanges commerciaux qui ont poussé les pays à se côtoyer, le besoin d’échanger étant plus fort que n’importe quel autre.

De nos jours, ces échanges commerciaux sont tellement importants que chaque pays est devenu dépendant d’un autre, même si ce dernier se trouve à l’autre bout du monde. Pour coordonner le tout, il a fallu des règles communes, surtout celles qui définissent les modalités de paiement. Ainsi, des institutions ont vu le jour pour mener une politique monétaire au sein des États, des continents et du monde.

De plus, une économie mondialisée implique qu’une décision prise par un des leaders aura des répercussions sur le reste du globe, surtout si ces leaders sont les États-Unis ou la Chine.

  • Voyons ensemble les principales institutions intéressantes pour l’économie belge:

👉 La Banque Centrale européenne (BCE) est comme son nom l’indique, la principale institution monétaire de l’Union européenne.

Créé le 1er juin 1998, son siège se trouve à Francfort, en Allemagne. Elle travaille en collaboration avec les banques centrales des pays membres de l’UE. Elle fixe la ligne directrice à adopter et laisse les pays définir les modalités d’application sur le territoire. Ses principales missions :

  1. Mener la politique économique et monétaire des pays de la zone euro
  2. Maintenir le pouvoir d’achat de l’euro et la stabilité des prix
  3. Gérer la monnaie unique au sein de l’Union
  4. Fixer des taux d’intérêt, comme celui des prêts aux banques et des dépôts de ces derniers. Nous avons beaucoup entendu parler de la BCE récemment, tant elle a eu à faire pour soutenir l’activité économique. Depuis le fameux « Whatever it takes » de Mario Draghi, jusqu’aux dernières mesures prises par Christine Lagarde (actuelle présidente) pour soutenir l’économie européenne face au Covid-19.

Force est de constater que la BCE sera encore sous les projecteurs pour la reprise après la pandémie.

👉 La FED, ou Federal Reserve, est l’équivalent américain de la BCE. Elle fut créée en 1913 et son président est Jérôme Powell.

Au sein des marchés financiers, les annonces faites par la FED donnent la tendance, et les décisions prises ont un impact direct et significatif sur les salles de marché. Cela se comprend, la vision de l’institution qui contrôle la première économie mondiale ne peut laisser insensible le reste du monde.

👉 Le Fonds Monétaire international (FMI) est une institution à échelle internationale.

Créée en 1944, lors d’une conférence des Nations Unies, elle regroupe aujourd’hui 189 pays. Son champ de vision très large permet de comprendre les conséquences, sur l’économie mondiale, des décisions prises par les banques centrales.

Cette institution est dirigée par la Bulgare Kristalina Gueorguieva, qui succède à la Française Christine Lagarde. Ses objectifs principaux sont :

  1. Veiller à la stabilité du système monétaire international.
  2. Promouvoir la coopération monétaire entre les pays du monde entier
  3. Aider à la croissance économique mondiale
  4. Prêter main-forte aux pays confrontés à des difficultés financières

Par Timur Kazkondu

Catégories
Banque & Finance Nos analyses

Quelles sont les principales réglementations européennes qui auront un impact sur le secteur financier ?

Une chose est sûre, le secteur financier est en pleine transformation : fermetures d’agences, suppressions d’emplois, déplacement des services vers les canaux digitaux, fusions et acquisitions entre banques, implémentation des technologies (internet des objets, Big data, intelligence artificielle) dans leurs propositions de valeur, etc.

Ce ne sont que quelques exemples qui démontrent le changement que vit ce milieu, qui s’était peu développé dans sa forme durant le XXe siècle.

Beaucoup de ces changements trouvent une explication dans notre mode de consommation actuelle (hausse de la fréquentation des applications bancaires, taux d’intérêt très bas), tandis que d’autres préparent le monde financier de demain.

Ainsi, de nos jours, les données générées sur internet (data) sont vues comme « le nouvel or noir ». Celles-ci sont omniprésentes, lorsque vous surfez sur Facebook ou Google, lorsque vous répondez à une enquête en ligne, et même parfois, lorsque vous discutez entre amis. Elles constituent une source d’information de grande valeur pour les entreprises, dont certaines les monnaient en les vendant à autrui.

C’est la raison pour laquelle l’Union européenne a décidé d’instaurer une série de mesures pour protéger les données personnelles des citoyens européens.

En voici les principales:

  • GDPR, ou General Data Protection Régulation, est sûrement la réglementation qui a le plus fait parler d’elle ces derniers temps. Depuis le 25 mai 2018, les entreprises qui ont accès aux informations personnelles des citoyens européens doivent suivre une série de mesures strictes de conservation et traitement des données, sous peine d’amendes.

Les entreprises doivent pouvoir traiter les données avec précaution, ne garder que le minimum nécessaire et fournir un accès aux citoyens désireux de les modifier, consulter et/ou supprimer.

  • MIFID II, ou Market in Financial Instrument Directive II, est la suite du MIFID I créé en 2007. Son objectif est d’apporter une plus grande rigueur et transparence dans la vente de produits financiers tels que des actions, obligations, SICAVs, produits dérivés et toutes assurances placement.

L’autre aspect de cette réglementation est la protection de l’investisseur. Avant de pouvoir lui donner un conseil, les banques doivent établir le profil d’investisseur, qui reprend la situation financière de l’intéressé, sa stratégie d’investissement et sa connaissance/expérience dans ce domaine. Le conseiller doit être également transparent vis-à-vis des coûts, comme les frais d’entrée et de gestion.

  • PSD 2, ou Payment Services Directive 2, crée une structure pour les entreprises qui souhaitent entrer dans le secteur des paiements en ligne. Face à l’intention des GAFA de proposer des solutions de paiement, l’UE a décidé de réglementer la gestion des données bancaires et la manière dont les paiements en ligne doivent être exécutés. L’objectif est encore une fois la protection des citoyens européens.

Les organismes financiers et bancaires dépensent des millions d’euros pour mettre en place des structures qui respectent ces directives européennes, car les amendes peuvent être lourdes (% du CA).

D’autres parts, les instances de régulation intègrent elles aussi de nouvelles technologies, comme l’intelligence artificielle, pour contrôler les banques en devenant ainsi des RegTech, ou Régulation Technologies.

Catégories
Banque & Finance Bourse Nos analyses

Qu’entendent les financiers et investisseurs par « Market Timing » ?

Beaucoup d’investisseurs vous le diront : « investir en bourse est simple, il suffit d’acheter l’action quand son prix est au plus bas et la revendre quand il est au plus haut ».

Cependant, cette stratégie, aussi basique qu’elle puisse paraître, est très difficile à mettre en œuvre. Chercher le moment opportun pour acheter ou vendre s’appelle « le Market timing ».

Le market timing consiste à analyser plusieurs indicateurs liés à l’instrument financier que l’on veut acheter ou vendre. Parmi les éléments étudiés, on y retrouve par exemple le prix, les volumes d’échange ou encore les bénéfices futurs. Cela implique l’utilisation de l’analyse technique et fondamentale (voir article « analyse technique vs analyse fondamentale »).

Concrètement, l’objectif est de répondre à la question suivante « est-ce le bon moment ? ».

Les conclusions tirées du Market Timing n’étant valables qu’à un instant précis, il est difficile d’être performant sur une longue durée. Pourtant, entrer dans un marché à certains moments de l’année peut s’avérer très significatif sur la rentabilité d’un investissement pour celui qui sait profiter des fortes variations du marché.

Quelques belles opportunités ont vu le jour ces derniers temps : le cours de change de la devise anglaise suite à l’annonce des résultats de vote dans le pays ou la reprise des marchés dès le début de l’année 2019.

Enfin, d’autres stratégies viennent s’opposer au market timing, dont une en particulier appelée « buy and hold ». Celle-ci consiste en l’achat d’une action, peu importe le moment choisi, et de la garder assez longtemps (quelques années) pour obtenir une performance supérieure au market timing. Cette technique demande patience et sang-froid et un peu de flair. 🙂

Le market timing est une méthode qui requiert de la précision et de la rapidité, ce qui est possible de nos jours grâce au trading à haute fréquence. Cependant, l’investissement à long terme reste une valeur sûre pour celui qui veut profiter de belles performances.

Comme Warren Buffet l’a dit un jour, “If you aren’t thinking about owning a stock for 10 years, don’t even think about owning it for 10 minutes.”

Warren Buffet – Investisseur boursier américain
Catégories
Bourse Nos analyses

Qu’est-ce qu’une « Option » ?

Nos derniers sujets sur les bases de la Finance portaient sur les actions, les obligations et les ETF. Aujourd’hui, nous aborderons un produit moins connu, les options.

Les options font partie de la famille des produits dérivés, ces actifs dont la valeur dépend (dérive) d’un autre actif financier (que l’on appelle le sous-jacent et qui peut être, par exemple, une action ou une matière première).

Prenons un exemple simple qui nous servira de fil conducteur : un fabricant de vêtements souhaite se couvrir contre la variation du prix du coton (prix = 10 $ dans notre exemple) pour l’année 2020. Il se positionne donc en tant qu’acheteur d’une option qui lui donnera le droit d’acheter du coton à 13 $ d’ici un an. Nous retrouvons ici plusieurs spécificités :

  • Le type : l’option peut donner le droit d’acheter (Call) ou de vendre (Put) un actif.
  • Le droit : Le détenteur d’une option n’est pas obligé d’acheter l’instrument financier si les conditions ne lui sont pas favorables (ex. la valeur du sous-jacent est moins chère sur le marché que sur le contrat d’option). Dans notre exemple, si le prix du coton est de 12 $ sur le marché, l’acheteur ne va pas activer son option.
  • L’obligation : De son côté, le vendeur a l’obligation de vendre (pour un call) ou d’acheter (le put) l’actif sous-jacent si l’acheteur applique son option.
  • Le prix d’exercice : Le prix indiqué dans le contrat est représentatif des croyances de l’acheteur et du vendeur. En se donnant le droit d’acheter à 13 $ le prix du coton dans un an, le fabricant anticipe une hausse du prix du coton et veut s’en protéger.
  • La durée : le droit d’exercer une option a une durée limitée. Au-delà de celle-ci, elle n’est plus possible. Notre fabricant a donc un an pour l’activer.
  • Le coût : Une option a un coût, sous forme de prime, qu’il est important de prendre en considération. Elle est le reflet de la combinaison entre la valeur intrinsèque de l’option (le prix d’exercice par rapport à la valeur du sous-jacent) et sa valeur temporelle (le temps qu’il reste pour pouvoir exercer celle-ci).
  • La stratégie : Dans notre exemple, le fabricant souhaite se couvrir d’une hausse du prix du coton. D’autres achètent des options pour spéculer sur le prix du sous-jacent.

En décembre 2020, si le prix du coton atteint 15 $, notre fabricant activera son droit de l’acheter a 13 $ et le vendeur de l’option sera dans l’obligation de le lui vendre. Dans le cas contraire (11 $), le détenteur de l’option achètera du coton sur le marché.

Quel est l’intérêt pour le vendeur d’une option ?

L’encaissement des primes tout au long de la période. La durée limitée de l’option et la probabilité que la valeur du sous-jacent ne dépasse pas le prix d’exercice sont à l’avantage du vendeur d’option, qui perçoit les primes durant cette période.

Les options peuvent être échangés directement entre investisseurs (marché de gré à gré), avec un organisme bancaire (warrant) ou sur un marché standardisé. En Belgique, il est possible d’acheter des options en passant par des organismes financiers.

Catégories
Banque & Finance

Près de 5.000 banquiers et traders gagnent plus d’un million d’euros par an en Europe !

Près de 5.000 du secteur bancaire en Europe ont perçu un salaire équivalent au moins à un million d’euros en 2017, selon une étude de l’Autorité bancaire européenne (ABE).

Ceux-ci vivent principalement au Royaume-Uni (73%). La France e trouve à la troisième place juste derrière l’Allemagne avec 233 financiers dépassant le million annuel.

Mais l’année 2018 fut moins faste compte tenu de la performance médiocre sur les marchés boursiers depuis 10 ans mais également des chutes de plus de 30% des cours des valeurs bancaires européennes.

Presque 3/4 de ces « high earners » (hauts salaires) vivent au Royaume-Uni, soit 3.567 personnes.

Ce chiffre révèle la place dominante de Londres comme centre financier de l’Union européenne.

Par ailleurs, la Norvège connait la progression la plus forte avec 25 hauts revenus issus du secteur bancaire, suivie de l’Allemagne (+54%), deuxième pays en nombre de banquiers « millionnaires », 390 au total devant la France avec 233 salariés dépassant le million annuel (+13,6%).

Les métiers de la banque d’investissement (M&A, émissions de dettes et d’actions, activités de marchés) sont ceux qui ont connu le plus grand nombre parmi les millionnaires avec 2.541 personnes, soit plus de la moitié.

Ensuite, il y a les salariés exerçant des fonctions de haut encadrement (861 personnes).

Le rapport portant sur les chiffres pour 2018 sera publié d’ici au début de l’année 2020.