LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Bourse En vedette

Les meilleurs investissements pour faire grossir son argent

Lorsqu’on parle d’investissement, l’attention se porte souvent sur les actifs “à la mode”, les performances rapides ou les opportunités supposées exceptionnelles.

Pourtant, la croissance durable d’un patrimoine repose rarement sur la recherche du placement parfait.

En pratique, les investissements les plus efficaces partagent souvent plusieurs caractéristiques :

  • capacité à produire de la valeur dans le temps
  • potentiel de capitalisation long terme
  • exposition à la croissance économique
  • gestion du risque cohérente
  • régularité de l’investissement

Dans une logique patrimoniale, l’objectif n’est pas de rechercher des gains rapides, mais de construire progressivement une base d’actifs capables de faire croître le capital sur plusieurs années.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

Pourquoi les meilleurs investissements sont souvent les plus simples

L’une des erreurs les plus fréquentes consiste à croire que performance élevée rime forcément avec complexité.

Cette vision pousse souvent les investisseurs vers :

  • des produits difficiles à comprendre
  • une prise de risque excessive
  • des stratégies instables
  • des décisions influencées par les émotions

À l’inverse, les investissements les plus performants sur le long terme reposent généralement sur des mécanismes relativement simples :

  • accumulation régulière
  • diversification
  • faible coût
  • discipline de long terme

L’investissement efficace dépend moins de la sophistication des stratégies que de leur capacité à être maintenues durablement.

Les actions : l’un des moteurs historiques de création de richesse

Historiquement, les actions ont constitué l’un des investissements les plus performants sur le long terme.

Pourquoi ?

Parce qu’une action représente une participation dans une entreprise productive capable d’augmenter ses revenus, de générer des bénéfices, d’innover et de croître avec l’économie mondiale.

Malgré leur volatilité à court terme, les marchés actions ont offert sur plusieurs décennies une croissance largement supérieure à l’inflation et aux placements sans risque.

Le véritable avantage des actions ne réside pas uniquement dans les hausses de marché, mais dans la capacité des entreprises à créer de la valeur de manière continue.

Les ETF indiciels : simplicité, diversification et efficacité

Pour la majorité des investisseurs, les ETF indiciels représentent aujourd’hui l’un des moyens les plus efficaces d’investir.

Leur fonctionnement est simple : ils répliquent automatiquement un indice boursier composé de nombreuses entreprises.

Cette approche offre plusieurs avantages :

  • diversification immédiate
  • frais très faibles
  • simplicité de gestion
  • exposition mondiale
  • réduction du risque lié à une seule entreprise

Dans une logique long terme, l’objectif n’est pas de sélectionner les “gagnants” de demain, mais de profiter de la croissance globale des marchés.

Les ETF permettent justement de transformer cette logique en stratégie d’investissement simple et durable.

L’immobilier : un actif tangible mais exigeant

L’immobilier reste l’un des investissements les plus populaires pour développer un patrimoine.

Ses principaux avantages :

  • effet de levier grâce au crédit
  • revenus locatifs potentiels
  • valorisation du bien à long terme
  • actif tangible et concret

Cependant, l’immobilier présente également certaines contraintes :

  • faible liquidité
  • coûts élevés
  • gestion parfois complexe
  • concentration du risque sur un nombre limité de biens

L’immobilier peut constituer un excellent outil patrimonial, mais il nécessite généralement davantage de capital, de temps et de gestion qu’un investissement financier passif.

Les obligations : stabilité et réduction du risque

Contrairement aux actions, les obligations offrent généralement une volatilité plus faible.

Elles jouent souvent un rôle de stabilisation dans un portefeuille grâce :

  • à des revenus plus prévisibles
  • à une moindre volatilité
  • à une meilleure résistance dans certaines phases de marché

Même si leur potentiel de rendement reste inférieur aux actions sur le long terme, elles contribuent à améliorer l’équilibre global d’un patrimoine.

L’objectif des obligations n’est pas de maximiser la performance, mais de mieux gérer le risque.

Pourquoi le temps reste le facteur le plus important

Le rendement seul ne suffit pas à expliquer la croissance d’un patrimoine.

La durée d’investissement joue un rôle central grâce à la capitalisation des rendements.

Vn=V0(1+r)nV_n = V_0(1+r)^nVn​=V0​(1+r)n

Avec le temps :

  • les rendements générés produisent eux-mêmes de nouveaux rendements
  • la croissance devient progressivement exponentielle
  • les phases de volatilité ont moins d’impact
  • le capital travaille de manière cumulative

Dans cette logique, investir tôt et régulièrement produit souvent davantage de résultats que rechercher constamment le meilleur rendement possible.

Les erreurs qui empêchent souvent de faire grossir son argent

La sous-performance des investisseurs provient fréquemment davantage du comportement que des actifs eux-mêmes.

Parmi les erreurs les plus courantes :

  • vouloir s’enrichir trop vite
  • changer constamment de stratégie
  • investir sous l’effet des émotions
  • chercher à anticiper chaque mouvement de marché
  • rester excessivement en liquidités

À long terme, la stabilité comportementale constitue souvent un avantage plus important que la capacité à “prédire” les marchés.

Le véritable objectif : construire un système de croissance durable

Faire grossir son argent ne dépend pas nécessairement d’investissements spectaculaires ou de prises de risque extrêmes.

Dans la majorité des cas, les patrimoines solides se construisent grâce :

  • à des investissements réguliers
  • à une diversification cohérente
  • à une exposition longue aux actifs productifs
  • au réinvestissement des rendements
  • à une discipline maintenue dans le temps

La création de richesse apparaît alors moins comme le résultat d’un événement exceptionnel que comme la conséquence d’un processus d’investissement durable et rationnel.
Catégories
Banque & Finance Bourse En vedette

Comment multiplier son capital sans devenir trader

La multiplication du capital est souvent associée au trading actif, à l’effet de levier ou à la recherche de gains rapides. Pourtant, cette vision demeure largement surestimée.

En réalité, l’augmentation durable d’un capital repose rarement sur une capacité exceptionnelle à prévoir les marchés. Elle dépend davantage de mécanismes structurels :
● l’accumulation progressive d’actifs
● la capitalisation des rendements
● la durée d’exposition aux marchés
● la stabilité comportementale de l’investisseur

Dans une logique patrimoniale, l’objectif n’est pas de battre le marché à court terme, mais de rester durablement exposé aux actifs productifs.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

Une logique d’investissement plutôt que de spéculation

L’une des erreurs les plus fréquentes consiste à assimiler création de richesse et performance rapide. Cette approche conduit souvent à :
● une prise de risque excessive
● des décisions émotionnelles
● une instabilité stratégique
● une dégradation des performances

À l’inverse, la création de patrimoine repose surtout sur l’accumulation régulière d’actifs capables de produire des rendements dans le temps.

Cette dynamique repose principalement sur les intérêts composés.

Vn=V0(1+r)nV_n = V_0(1+r)^nVn​=V0​(1+r)n

Le principe est cumulatif : les rendements générés sont réinvestis, ce qui augmente progressivement la base de capital. Avec le temps, la croissance devient exponentielle plutôt que linéaire.

Le rôle déterminant du temps

L’un des aspects les plus contre-intuitifs de l’investissement réside dans la temporalité des résultats. Les premières années produisent souvent une croissance limitée, mais la majorité de la création de richesse intervient dans les phases avancées de capitalisation.

Avec des investissements réguliers :
● les premiers effets restent modestes
● la croissance accélère progressivement
● les rendements réinvestis amplifient la performance
● le temps agit comme un multiplicateur de rendement

Dans cette logique, la durée d’exposition aux marchés joue souvent un rôle plus important que la recherche permanente d’optimisation.

Pourquoi le trading actif sous-performe souvent

Le trading actif repose sur une hypothèse difficile à maintenir durablement : anticiper correctement les mouvements de marché de manière répétée.

Or, cette approche se heurte à plusieurs limites :
● imprévisibilité des marchés à court terme
● coûts de transaction récurrents
● forte influence des émotions
● biais comportementaux amplifiés

La majorité des investisseurs sous-performent moins à cause des actifs détenus qu’à cause d’un comportement instable : achats après les hausses, ventes pendant les corrections ou changements fréquents de stratégie.

L’importance des actifs productifs

Multiplier son capital dépend également de la qualité des actifs détenus. Historiquement, les actions mondiales ont constitué l’un des principaux moteurs de création de richesse sur le long terme malgré leur volatilité à court terme.

Dans cette logique, les ETF indiciels présentent plusieurs avantages :
● diversification large
● faibles coûts
● simplicité de gestion
● exposition à la croissance mondiale

L’objectif n’est pas de trouver des performances exceptionnelles à court terme, mais de bénéficier durablement de la croissance économique globale.

Le véritable risque : l’inaction

Le risque est souvent associé uniquement à la volatilité des marchés. Pourtant, l’absence d’investissement constitue également un risque majeur.

Conserver excessivement son capital en liquidités expose :
● à l’inflation
● à l’érosion du pouvoir d’achat
● à la stagnation patrimoniale

Dans un environnement inflationniste, un capital non investi perd progressivement de sa valeur réelle.

Conclusion : la richesse relève davantage d’un processus que d’un événement

Multiplier son capital sans devenir trader ne repose ni sur des techniques complexes ni sur une activité spéculative permanente.

Dans la majorité des cas, les résultats les plus solides proviennent :
● d’une accumulation régulière d’actifs
● du réinvestissement des rendements
● d’une exposition longue aux marchés
● d’une discipline comportementale stable

La création de richesse apparaît alors moins comme la conséquence d’un “coup” financier que comme le résultat de décisions rationnelles répétées sur le long terme.

Catégories
Actualité Economie En vedette

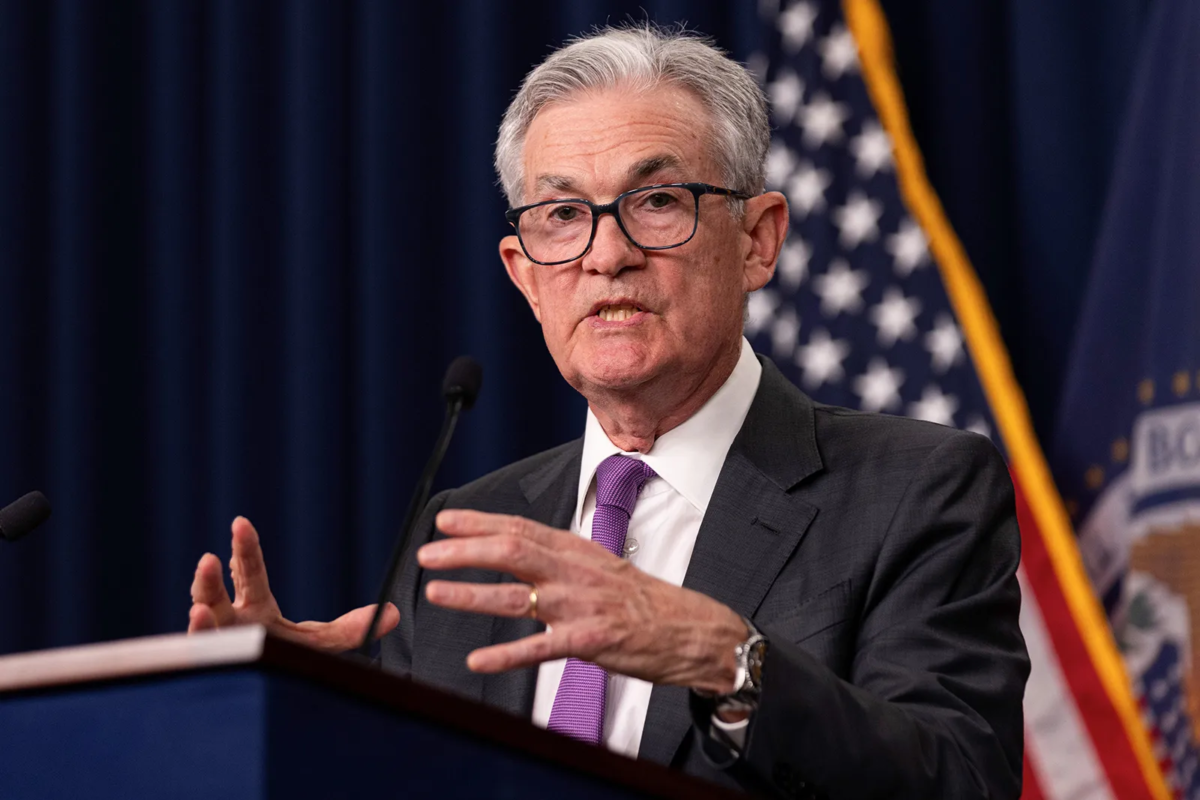
Portrait de Jerome Powell un président de la Fed hors norme

Ce vendredi 15 mai 2026, Jerome Powell quitte la présidence de la Réserve fédérale américaine.

Son successeur, Kevin Warsh, a été confirmé par le Sénat le 13 mai avec 54 voix contre 45, dans un vote quasi intégralement partisan ; le plus partisan de toute l’histoire pour une nomination à ce poste. Un seul démocrate, John Fetterman de Pennsylvanie, a traversé l’aisle pour voter en faveur du candidat de Trump.

Avec lui s’en va l’un des présidents les plus marquants de l’histoire de la Fed. Huit ans à la tête de la banque centrale la plus puissante du monde, traversés par une pandémie mondiale, le cycle de hausse des taux le plus brutal depuis des décennies, et une offensive politique sans précédent de la part d’un président qui l’avait lui-même nommé. Powell aura tenu, jusqu’au bout.

Un profil atypique

Powell est né en 1953 à Washington. Diplômé en science politique à Princeton, puis en droit à Georgetown, il n’est ni économiste ni docteur, contrairement à tous ses prédécesseurs à la Fed. Il fait carrière comme avocat, puis banquier d’affaires à New York, avant de rejoindre le Trésor sous George H.W. Bush au début des années 1990. Barack Obama le nomme gouverneur de la Fed en 2012. C’est ce profil pragmatique, peu idéologique, qui séduit Donald Trump en 2017.

La nomination Trump et la rupture rapide

Le 2 novembre 2017, Trump le nomme à la tête de la Fed. Le Sénat confirme la nomination en janvier 2018 par 84 voix contre 13. La lune de miel est brève : dès la fin 2018, Trump commence à attaquer son propre choix parce que la Fed remonte les taux pour calmer l’économie, et ce n’est pas ce que le président veut entendre.

Le Covid-19 : le moment qui forge une réputation

En mars 2020, la pandémie paralyse l’économie. Powell réagit vite et fort : taux ramenés à zéro, rachats massifs d’actifs, programmes de prêts d’urgence. Le bilan de la Fed passe de 4 500 à plus de 7 000 milliards de dollars en quelques mois. La récession est sévère mais courte. Même Trump se dit satisfait à l’automne 2020.

L’inflation qui suit ce déversement de liquidités contraint ensuite Powell à opérer un virage à 180 degrés : entre mars 2022 et juillet 2023, la Fed relève ses taux dix fois, de zéro à 5,5 %. Controversé, mais l’atterrissage en douceur est au rendez-vous. Biden le renomme pour un second mandat en 2022.

Le second mandat de Trump : la guerre ouverte

Le retour de Trump en janvier 2025 marque le début d’une période sans précédent. Trump veut des baisses de taux rapides. Powell refuse de plier. Les insultes pleuvent : « crétin », « imbécile », « obvious Trump hater ». Trump menace même de le poursuivre en justice pour « incompétence grave ».

L’été 2025 produit une scène surréaliste : Trump se rend lui-même sur le chantier de rénovation du siège de la Fed en casque et costume, accompagné de Powell. Il affirme que les coûts sont encore plus élevés que les chiffres officiels. Powell chausse ses lunettes, regarde le document, et lui dit simplement qu’il a tort.

L’enquête pénale : franchir une ligne rouge

En janvier 2026, le département de la Justice ouvre une enquête pénale contre Powell, portant officiellement sur son témoignage au Congrès concernant les coûts de rénovation. Powell répond publiquement que cette menace est « la conséquence du fait que la Fed fixe ses taux dans l’intérêt général, plutôt qu’en se conformant aux préférences du Président. »

Le sénateur républicain Thom Tillis bloque alors la confirmation de Kevin Warsh, le successeur désigné par Trump, jusqu’à ce que l’enquête soit abandonnée. En avril 2026, le DOJ lâche l’affaire. La voie est libre pour Warsh.

Ce qu’il reste

Powell ne disparaît pas totalement : son mandat de gouverneur court jusqu’en janvier 2028 et il a annoncé son intention d’y rester. Il conserve donc un siège et une voix au FOMC, le comité qui fixe les taux ; du jamais vu depuis près de quatre-vingts ans.

Conclusion : Un héritage qui dépasse la politique monétaire

Dans l’histoire de la Fed, rares sont les présidents qui ont dû se battre sur deux fronts à la fois : gérer l’économie réelle d’un côté, et défendre l’existence même de l’indépendance de l’institution de l’autre. Powell a fait les deux.

Il n’était pas le profil académique attendu. Il n’avait pas le doctorat en économie de ses prédécesseurs. Mais il a traversé la crise sanitaire la plus grave depuis un siècle, piloté le resserrement monétaire le plus rapide depuis quarante ans, et résisté à des pressions politiques que la plupart des observateurs qualifient d’inédites dans l’histoire moderne de la banque centrale américaine. L’historien de la Fed Peter Conti-Brown résume : « Ses vrais moments d’épreuve ont été en 2020 face au Covid, puis en 2025 et 2026 lors de l’assaut de l’administration Trump contre l’indépendance de la banque centrale. Sa place dans l’histoire est assurée sur la base de l’un ou l’autre de ces deux moments. »

Adoré n’est sans doute pas le bon mot ; Powell a essuyé des critiques sévères de la gauche comme de la droite, sur la régulation financière, sur le calendrier de la lutte contre l’inflation, sur les conflits d’intérêts supposés dans ses investissements personnels. Mais respecté, oui, largement, y compris par des élus des deux partis qui ont pris sa défense lorsque la pression de la Maison-Blanche est devenue une menace institutionnelle. C’est peut-être ça, le vrai legs de Powell : avoir rappelé, au prix d’un bras de fer douloureux, pourquoi l’indépendance d’une banque centrale n’est pas un détail technique, mais une condition de confiance pour toute une économie.

Sources :

Federal Reserve Board : biographie officielle

Federal Reserve History

Britannica Money : Jerome Powell

Wikipedia FR : Jerome Powell

CNBC : confirmation de Kevin Warsh

NPR : confirmation Warsh

CNN Business :confirmation Warsh

Bloomberg : héritage de Powell

PBS Frontline :Trump vs la Fed

NPR :abandon de l’enquête DOJ

CNN : abandon de l’enquête DOJ

Le Club des Juristes : analyse de l’enquête pénale

Al Jazeera :bilan Powell

Brookings Institution : réponse Fed au Covid

Catégories
Banque & Finance Bourse En vedette

Comment transformer 200 € par mois en véritable patrimoine

La création de patrimoine est souvent perçue comme une conséquence directe d’un revenu élevé ou d’un capital initial important. Cette représentation est largement biaisée.

En réalité, la constitution d’un patrimoine repose davantage sur des mécanismes d’accumulation progressive que sur des apports financiers exceptionnels.

Dans une logique d’investissement de long terme, la régularité des flux de capital et la durée d’exposition aux actifs productifs jouent un rôle plus déterminant que le montant investi à court terme. Ainsi, un investissement mensuel de 200 € peut, sous certaines conditions, générer une accumulation patrimoniale significative sur plusieurs décennies.

Cette dynamique repose principalement sur trois variables :
● la capitalisation des rendements
● la durée d’investissement
● la discipline d’allocation du capital

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

Une logique d’accumulation plutôt que de spéculation

L’erreur la plus fréquente chez les investisseurs particuliers consiste à associer enrichissement et performance rapide. Cette approche conduit souvent à des comportements spéculatifs incompatibles avec une logique patrimoniale durable.

À l’inverse, la construction de patrimoine s’inscrit dans une logique cumulative. Chaque investissement mensuel vient renforcer le capital existant, lequel génère lui-même de nouveaux rendements.

Le processus de création de richesse repose alors principalement sur les intérêts composés.

Vn=V0(1+r)nV_n = V_0(1+r)^nVn​=V0​(1+r)n

Dans ce cadre, la performance ne dépend pas uniquement du rendement obtenu, mais surtout de la capacité à maintenir une exposition suffisamment longue aux actifs investis.

Le rôle central du temps dans la capitalisation

L’un des aspects les plus contre-intuitifs de l’investissement réside dans la temporalité des résultats. Les premières années produisent généralement une croissance limitée du patrimoine, ce qui alimente fréquemment un sentiment d’inefficacité.

Pourtant, la majorité de la création de valeur intervient dans les phases avancées de capitalisation. La croissance devient progressivement exponentielle à mesure que les rendements réinvestis augmentent la base de capital.

Avec un investissement de 200 € par mois et un rendement annuel moyen de 8 %, la trajectoire théorique du capital peut atteindre :
● environ 36 000 € après 10 ans
● plus de 110 000 € après 20 ans
● près de 300 000 € après 30 ans
● plus de 700 000 € après 40 ans

Cette dynamique illustre une caractéristique fondamentale des marchés financiers : le temps agit comme un multiplicateur de rendement.

L’importance de l’automatisation des investissements

Dans un environnement marqué par l’incertitude et la volatilité, la prise de décision émotionnelle constitue l’une des principales sources de sous-performance.

Les investisseurs particuliers ont tendance à :
● acheter après les phases de hausse
● vendre lors des périodes de baisse
● modifier continuellement leur stratégie
● rechercher des rendements irréalistes

Ces comportements dégradent la cohérence du processus d’investissement.

L’automatisation des versements mensuels permet au contraire de :
● neutraliser une partie des biais comportementaux
● lisser les prix d’entrée sur les marchés
● maintenir une discipline d’investissement
● réduire l’impact émotionnel de la volatilité

Cette approche transforme l’investissement en processus systématique plutôt qu’en succession de décisions opportunistes.

Le choix des actifs comme facteur structurel de performance

La capacité à construire un patrimoine dépend également de la nature des actifs détenus.

Les actifs faiblement rémunérés permettent principalement de préserver le capital nominal, tandis que les actifs productifs favorisent sa croissance réelle sur le long terme.

Historiquement, les actions ont constitué l’une des classes d’actifs les plus performantes en matière de création de richesse, malgré une volatilité importante à court terme.

Dans cette perspective, les ETF indiciels présentent plusieurs caractéristiques favorables :
● diversification large
● faibles coûts de gestion
● exposition aux grandes capitalisations mondiales
● simplicité opérationnelle

L’objectif n’est pas de rechercher une performance exceptionnelle à court terme, mais de bénéficier durablement de la croissance économique globale.

Le risque réel : l’érosion monétaire

La perception du risque en investissement est souvent centrée sur la volatilité des marchés. Cette approche demeure incomplète.

Le maintien prolongé d’une épargne non investie expose également à un risque significatif : l’érosion du pouvoir d’achat liée à l’inflation.

Dans un environnement inflationniste, un capital conservé sans rendement subit mécaniquement une diminution de sa valeur réelle.

Ainsi :
● ne pas investir constitue également une prise de risque
● la conservation excessive de liquidités peut entraîner une destruction progressive de richesse réelle
● l’exposition aux actifs productifs devient nécessaire pour préserver le pouvoir d’achat à long terme

La discipline comportementale comme avantage compétitif

Dans les marchés financiers, la performance dépend rarement d’une capacité de prévision parfaite. Elle dépend davantage de la stabilité du comportement de l’investisseur face à l’incertitude.

La majorité des contre-performances provient moins d’erreurs analytiques que de biais comportementaux :
● surconfiance
● panique lors des corrections
● recherche excessive de rendement
● abandon prématuré des stratégies de long terme

La discipline constitue donc un avantage compétitif majeur.

La capacité à maintenir une stratégie cohérente pendant plusieurs décennies permet souvent d’obtenir des résultats supérieurs à ceux générés par des approches plus agressives mais instables.

Vers une logique de construction patrimoniale durable

Transformer 200 € par mois en véritable patrimoine ne repose pas sur une logique spéculative ou sur la recherche d’opportunités exceptionnelles.

Cette dynamique repose principalement sur :
● la régularité des investissements
● le réinvestissement des rendements
● la maîtrise des biais comportementaux
● l’exposition de long terme aux actifs productifs

Le patrimoine apparaît alors comme le résultat d’un processus cumulatif, où la constance joue un rôle plus important que l’intensité des investissements initiaux.

Conclusion : la richesse résulte davantage d’un processus que d’un événement

La construction d’un patrimoine significatif avec 200 € par mois ne relève pas d’un objectif irréaliste. Elle repose sur des mécanismes financiers relativement simples, mais exige une discipline rarement maintenue sur le long terme.

Dans cette logique, la performance ne dépend pas principalement du montant investi au départ, mais de la capacité à :
● maintenir une stratégie cohérente
● rester exposé suffisamment longtemps aux marchés
● accepter l’incertitude inhérente à l’investissement

Ainsi, la création de richesse apparaît moins comme une question de revenus exceptionnels que comme une conséquence de décisions rationnelles répétées sur une longue période.

Catégories
Banque & Finance Bourse En vedette

Faut-il choisir l’analyse technique ou fondamentale ?

L’analyse des marchés financiers s’est historiquement structurée autour de deux approches principales : l’analyse fondamentale et l’analyse technique.

La première s’inscrit dans une logique d’évaluation intrinsèque des actifs. Elle vise à déterminer la valeur d’une entreprise à partir de ses fondamentaux économiques et financiers, tels que la croissance, la rentabilité ou la structure du capital.

La seconde repose sur l’étude des dynamiques de marché. Elle s’appuie sur l’observation des prix, des volumes et des comportements collectifs afin d’identifier des configurations susceptibles de se reproduire.

Cette distinction méthodologique a progressivement donné lieu à une opposition théorique, chaque approche étant perçue comme concurrente dans l’explication des mouvements de marché.

Une opposition en partie artificielle

En pratique, cette opposition repose sur une simplification excessive du fonctionnement des marchés financiers.
L’analyse fondamentale et l’analyse technique ne répondent pas aux mêmes problématiques :

● l’analyse fondamentale vise à évaluer la pertinence d’un actif dans une optique de valorisation

● l’analyse technique cherche à optimiser les conditions d’intervention sur le marché

Ainsi, ces approches ne sont pas substituables mais complémentaires.
Réduire leur relation à une logique d’exclusion mutuelle revient à ignorer la complexité des processus de décision en environnement incertain.

Des horizons temporels différencié

Une des principales distinctions entre ces deux approches réside dans leur horizon d’analyse. L’analyse fondamentale s’inscrit généralement dans une temporalité longue. Elle suppose que les prix convergent, à terme, vers la valeur intrinsèque estimée.

À l’inverse, l’analyse technique opère souvent sur des horizons plus courts, en s’intéressant aux déséquilibres de marché, aux dynamiques de tendance et aux comportements des acteurs.

Cette différence de temporalité explique en partie les divergences observées dans leur utilisation. Elle ne constitue toutefois pas un facteur d’incompatibilité, mais plutôt un élément de segmentation fonctionnelle.

Zonebourse vous aide avec ses outils

L’articulation entre analyse technique et analyse fondamentale repose en grande partie sur la capacité à mobiliser des outils permettant de structurer l’information et d’en faciliter l’exploitation.

Dans un environnement caractérisé par l’abondance de données, l’enjeu ne réside plus dans l’accès à l’information, mais dans sa hiérarchisation et son intégration dans un processus décisionnel cohérent.

Dans cette perspective, des plateformes spécialisées comme Zonebourse proposent un ensemble de fonctionnalités permettant de combiner efficacement ces deux approches au sein d’un cadre opérationnel structuré.
Parmi les principaux outils mobilisables :

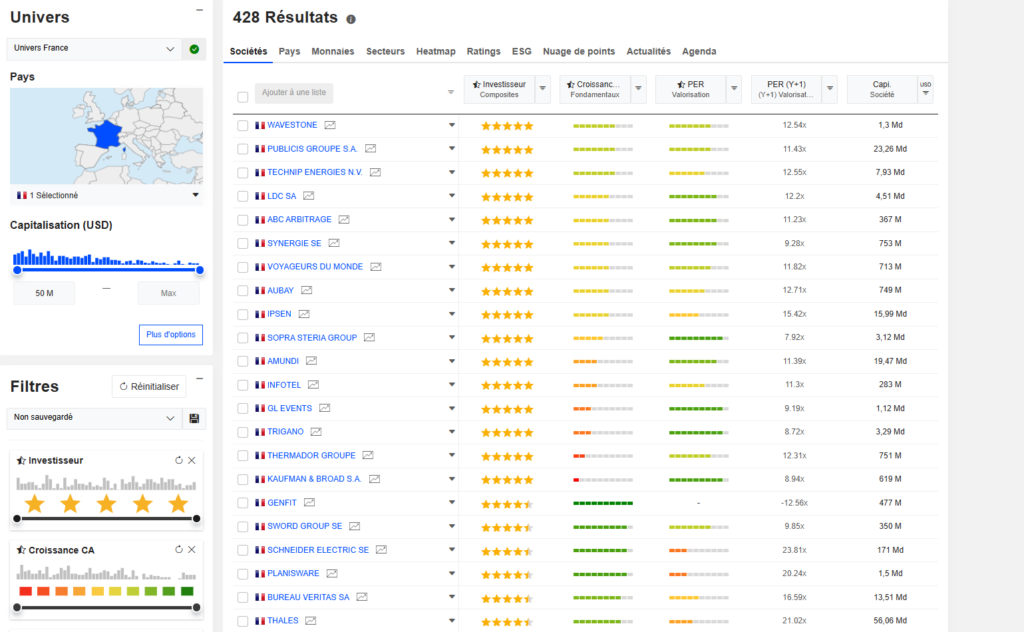
● les outils de filtrage (stock screeners), permettant de sélectionner un univers d’actifs à partir de critères fondamentaux (croissance, rentabilité, valorisation) ou techniques (tendance, momentum, volumes)

● les fiches sociétés détaillées, regroupant les données financières historiques, les ratios clés et les prévisions, facilitant l’analyse fondamentale

● les graphiques interactifs, intégrant des indicateurs techniques (moyennes mobiles, RSI, supports/résistances), permettant d’identifier des configurations de marché

● les outils de comparaison, offrant la possibilité d’évaluer plusieurs entreprises selon des métriques homogènes

● les systèmes de notation et de consensus, synthétisant les anticipations des analystes et fournissant un cadre de référence

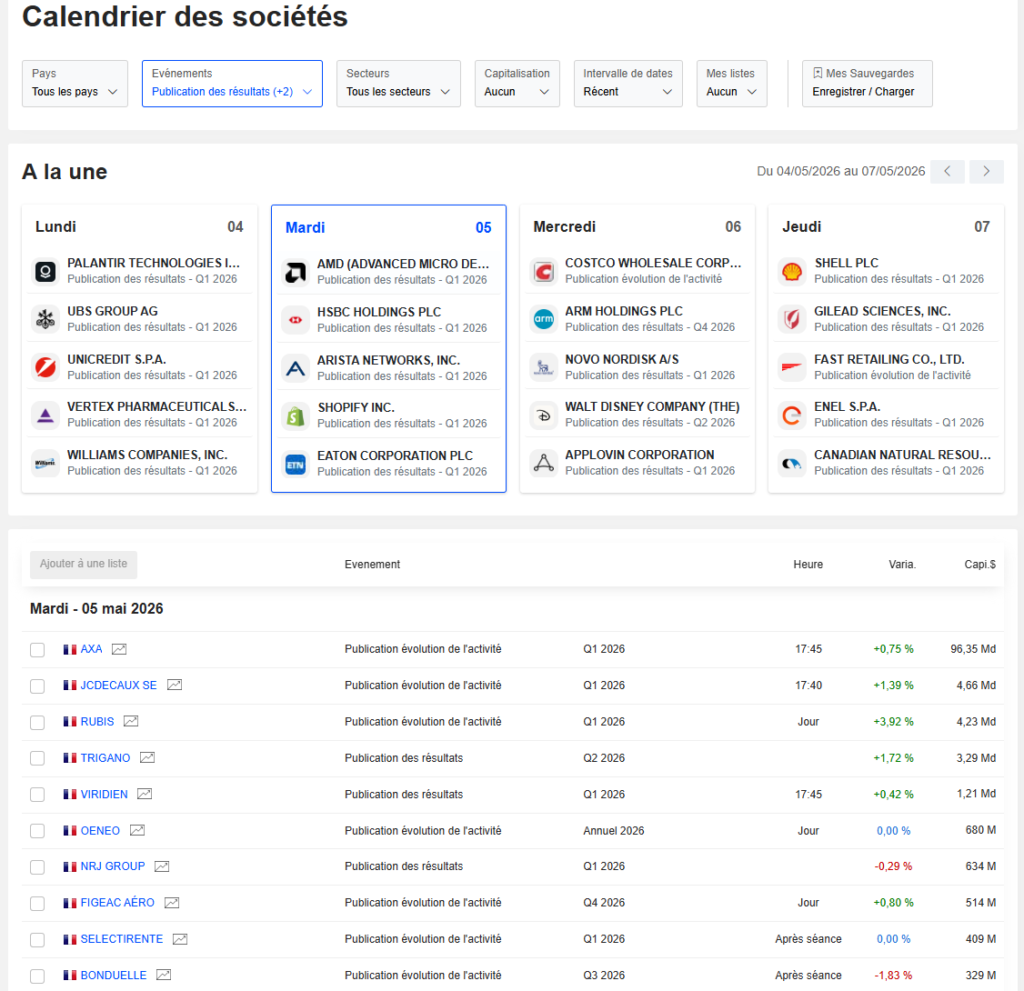
● les alertes de marché et calendriers financiers, permettant d’intégrer les
événements susceptibles d’affecter les prix (résultats, publications, annonces macroéconomiques)

● les outils de gestion de portefeuille, facilitant le suivi des positions, l’analyse de la performance et le contrôle de l’exposition au risque

L’intérêt de ces dispositifs, notamment lorsqu’ils sont intégrés au sein d’un environnement unifié comme celui proposé par Zonebourse, réside dans leur capacité à standardiser l’analyse et à réduire la variabilité des décisions.

Le rôle des marchés comme mécanisme d’agrégation

Les marchés financiers peuvent être interprétés comme des mécanismes d’agrégation d’informations hétérogènes.

Dans cette perspective :

● l’analyse fondamentale contribue à la formation des anticipations de long terme
● l’analyse technique reflète les ajustements à court terme liés aux flux, aux
comportements et aux contraintes de marché

Le prix constitue ainsi un point de convergence entre ces deux dimensions.
Il intègre à la fois des éléments fondamentaux et des dynamiques comportementales.

Les limites intrinsèques de chaque approche

Chaque méthode présente des limites structurelles.
L’analyse fondamentale est confrontée à plusieurs contraintes :

● incertitude sur les projections
● délais d’ajustement entre valeur et prix
● sensibilité aux hypothèses retenues

L’analyse technique, quant à elle, repose sur :

● l’interprétation de signaux parfois ambigus
● la dépendance à des configurations passées
● un risque de surajustement des modèles

Ces limites soulignent l’impossibilité, pour chacune de ces approches, de fournir à elle seule un cadre d’analyse exhaustif.

Vers une logique d’intégration méthodologique

Face à ces limites, une approche intégrée tend à s’imposer dans les pratiques des investisseurs expérimentés.

Cette intégration repose sur une articulation fonctionnelle :

● utilisation de l’analyse fondamentale pour la sélection des actifs
● recours à l’analyse technique pour la gestion du timing et du risque

Cette combinaison permet de réduire certaines zones d’incertitude, sans pour autant les éliminer. Elle favorise également une meilleure cohérence dans la prise de décision.

La primauté du cadre de décision

Au-delà des outils mobilisés, la performance dépend principalement de la structuration du processus décisionnel.

Cela implique :
● la définition de règles explicites
● la cohérence dans leur application
● la capacité à gérer l’incertitude

Dans cette perspective, le choix entre analyse technique et fondamentale apparaît secondaire. Ce qui importe réside dans la capacité à intégrer ces outils dans un système discipliné et reproductible.

Conclusion

L’opposition entre analyse technique et analyse fondamentale relève davantage d’une construction théorique que d’une réalité opérationnelle.
Ces deux approches ne s’excluent pas, mais participent à des niveaux différents de la compréhension des marchés.

La performance ne dépend pas du choix d’une méthode, mais de la capacité à articuler des outils complémentaires au sein d’un cadre cohérent.

Dans un environnement marqué par l’incertitude, l’enjeu central ne réside pas dans la supériorité d’une approche, mais dans la rigueur de son application.

Catégories
Economie En vedette Macro Monde Nos analyses

Pourquoi tout le monde se trompe sur l’Europe en 2026

L’Europe n’a plus la cote.

Croissance faible, industrie en perte de vitesse, dépendance énergétique, tensions politiques. Depuis plusieurs années, le diagnostic semble clair : le continent est en déclin relatif face aux États-Unis et à la Chine.

Et pourtant, un scénario plus discret émerge. Derrière une croissance encore modeste autour de 1 % en 2026, plusieurs signaux laissent penser que l’Europe pourrait surprendre.

Ce ne sera pas un boom économique. Mais un rééquilibrage plus profond.

Une croissance faible… mais stabilisée

L’Europe reste dans une phase de croissance lente. Les prévisions pour 2026 tournent autour de 1 % à 1,1 %, loin des standards américains.

Mais cette faiblesse cache une réalité différente. Après plusieurs années de chocs successifs pandémie, inflation, guerre en Ukraine, crise énergétique le continent semble entrer dans une phase de stabilisation.

L’inflation ralentit progressivement. Les revenus réels se redressent. Les conditions financières cessent de se durcir.

Autrement dit, l’économie européenne ne rebondit pas encore, mais elle cesse de se dégrader.

Le retour progressif de l’investissement

Pendant deux ans, les entreprises européennes ont ralenti leurs investissements. Incertitude, coût du crédit, prix de l’énergie, tout poussait à l’attentisme.

Mais cette dynamique pourrait changer.

Les plans publics, notamment en Allemagne et au niveau européen, commencent à produire leurs effets. Les investissements dans la défense, l’énergie et l’industrie repartent progressivement.

Dans le même temps, certains secteurs industriels montrent des signes de reprise, portés par la transition énergétique et les besoins de réindustrialisation.

Ce mouvement reste fragile, mais il marque une rupture avec la phase précédente.

Une Europe plus compétitive qu’il n’y paraît

L’un des paradoxes actuels tient à la compétitivité.

L’Europe est souvent perçue comme trop chère, trop réglementée, trop lente. Mais la baisse de l’inflation a changé la donne.

Dans plusieurs pays, les coûts relatifs commencent à se stabiliser. La France, par exemple, bénéficie d’une inflation plus modérée que certains partenaires, ce qui améliore sa position compétitive.

Par ailleurs, la dépendance énergétique, longtemps considérée comme un point faible majeur, est en train de diminuer progressivement avec la diversification des sources et les investissements dans les renouvelables.

Ce ne sont pas des transformations spectaculaires. Mais elles sont structurelles.

Des réformes encore sous-estimées

Depuis la crise Covid, l’Europe a engagé plusieurs transformations importantes.

Le plan de relance européen, les investissements dans la transition énergétique, les projets industriels communs ou encore les nouvelles politiques de souveraineté économique changent progressivement le modèle.

Ces évolutions restent souvent invisibles à court terme. Elles prennent du temps.

Mais elles posent les bases d’une économie plus autonome, moins dépendante des chocs extérieurs.

Dans un contexte de tensions géopolitiques et de fragmentation du commerce mondial, ce repositionnement devient un avantage.

Un environnement mondial qui change

L’Europe bénéficie aussi d’un effet indirect.

La mondialisation ralentit. Les chaînes d’approvisionnement se régionalisent. Les tensions commerciales se multiplient.

Dans ce nouvel environnement, les économies capables de produire localement, de sécuriser leurs ressources et de maintenir une stabilité politique relative prennent de la valeur.

L’Europe coche progressivement ces cases.

Même si sa croissance reste faible, sa stabilité relative devient un atout dans un monde plus incertain.

Un rebond discret, mais réel

L’Europe ne va pas devenir la locomotive de l’économie mondiale.

Mais elle pourrait sortir de la période de stagnation qui a marqué les dernières années.

La croissance devrait rester modérée autour de 1 % en 2026 avant une légère accélération à moyen terme.

Ce scénario repose sur plusieurs conditions : stabilité énergétique, maintien de l’inflation sous contrôle, reprise progressive de l’investissement.

Si ces éléments se confirment, l’Europe pourrait surprendre non pas par sa vitesse, mais par sa résilience.

Une économie plus solide qu’elle n’en a l’air

Comme souvent en économie, la perception compte autant que la réalité.

L’Europe donne l’image d’un continent en difficulté. Mais cette image repose en grande partie sur des comparaisons avec des économies plus dynamiques à court terme.

Sur le fond, le modèle évolue.

Moins dépendant, plus régulé, plus stable.

Ce n’est pas un modèle de croissance rapide. Mais c’est un modèle qui pourrait mieux résister aux chocs futurs.

Et dans le monde actuel, c’est peut-être là que se trouve la véritable surprise.

Sources :

Catégories
En vedette Energie Entreprises

ENGIE : performance financière et transition énergétique

ENGIE s’est profondément transformé ces dernières années pour devenir un acteur clé de la transition énergétique, avec une présence dans 30 pays.

Le groupe s’appuie sur trois piliers : 

  • production d’énergie bas carbone
  • infrastructures énergétiques
  • solutions clients.

Côté stratégie, ENGIE prévoit 34 à 38 milliards d’euros d’investissements entre 2026 et 2028, dont 90 % dédiés aux renouvelables, aux batteries et aux infrastructures, avec un objectif de neutralité carbone d’ici 2045.

Sur le plan financier, la dynamique est solide :  +46 % en Bourse en 2025, avec une politique de dividende attractive (1,35 € par action en 2025).

Un positionnement qui vise à concilier impact positif et création de valeur pour les investisseurs.

Pour découvrir l’analyse complète et les perspectives du Groupe, consultez l’article détaillé sur le site du Club des actionnaires d’ENGIE.

Catégories
Banque & Finance Bourse En vedette

Crédit privé : privilégier les valorisations

« Tirer profit des dynamiques du crédit privé ne repose pas uniquement sur l’évolution des marchés, mais sur la compréhension fine des mécanismes de valorisation et de liquidité. »

Contrairement à une lecture simpliste où les mouvements de capitaux seraient uniquement dictés par la peur ou la confiance, les flux observés dans le crédit privé traduisent souvent des arbitrages rationnels dans un environnement marqué par des frictions de marché et des asymétries d’information. Les investisseurs ne fuient pas systématiquement le risque : ils le reconfigurent.

Avant de continuer, un grand merci à notre sponsor Trade Republic pour son soutien 🤝

Une logique d’arbitrage plutôt que de retrait

Dans un marché récemment secoué par des demandes massives de rachats, une partie des investisseurs ne cherche pas à sortir du crédit privé, mais à exploiter des inefficiences de valorisation.

Le principe est simple : vendre un actif valorisé à son prix théorique (souvent basé sur une estimation interne) pour en acquérir un similaire sur le marché public à un prix décoté. Cette stratégie d’arbitrage repose sur l’écart entre la valeur nette d’actif (NAV) déclarée et le prix de marché réel.

Autrement dit, il ne s’agit pas de réduire l’exposition au crédit, mais de l’optimiser.

Deux structures, deux logiques de prix

Le marché des Business Development Companies (BDC) illustre parfaitement cette divergence structurelle.

D’un côté, les BDC non cotées :

  • valorisées périodiquement (souvent trimestriellement)
  • basées sur des modèles internes et des expertises externes
  • avec une liquidité limitée et encadrée

De l’autre, les BDC cotées :

  • échangées en continu sur les marchés
  • soumises à l’offre et la demande
  • intégrant immédiatement le sentiment des investisseurs

Cette différence crée mécaniquement des écarts de valorisation. Lorsque le sentiment se détériore, les BDC cotées peuvent se négocier avec une décote significative, alors que les BDC non cotées maintiennent une valorisation plus stable… mais potentiellement déconnectée du marché.

La question centrale : la fiabilité des valorisations

Au cœur du phénomène se trouve une interrogation fondamentale : la valeur nette déclarée reflète-t-elle réellement la qualité des actifs ?

Dans le crédit privé, les prêts ne sont pas liquides et ne font pas l’objet de transactions fréquentes. Leur valorisation repose donc sur des modèles, des hypothèses et des comparables, ce qui introduit une part inévitable de subjectivité.

Lorsque les marchés deviennent plus prudents, les investisseurs peuvent anticiper que ces valorisations sont trop optimistes d’où la décote observée sur les véhicules cotés.

Le rôle déterminant de la liquidité

La différence de comportement entre fonds cotés et non cotés tient en grande partie à leur structure de liquidité. Les fonds cotés permettent une sortie immédiate, ce qui les rend sensibles aux mouvements de panique ou d’opportunité.

À l’inverse, les fonds non cotés imposent des fenêtres de sortie et des limites de rachat (souvent autour de 5 % par trimestre). Cette contrainte crée une illusion de stabilité… jusqu’à ce que la demande de liquidité dépasse les capacités du fonds.

Dans ce cas, les gestionnaires doivent arbitrer : soit limiter les retraits, soit vendre des actifs souvent les plus liquides et de meilleure qualité ce qui peut dégrader la qualité résiduelle du portefeuille.

Un dilemme stratégique pour les investisseurs

Cette situation crée une dynamique proche d’un dilemme de coordination.

Si tous les investisseurs restent investis, le fonds peut fonctionner normalement. Mais si une proportion importante demande à sortir, rester investi devient potentiellement pénalisant.

Ce phénomène, proche d’un « dilemme du prisonnier », incite certains investisseurs à anticiper les comportements des autres plutôt qu’à se baser uniquement sur les fondamentaux.

Une opportunité… sous conditions

Pour certains acteurs sophistiqués, cette dislocation du marché représente une opportunité :

  • acheter des actifs similaires à prix décoté
  • bénéficier d’un potentiel de revalorisation
  • maintenir une exposition au crédit avec un meilleur point d’entrée

Cependant, cette stratégie suppose :

  • une forte capacité d’analyse comparative des portefeuilles
  • une compréhension des structures de fonds
  • une tolérance au risque de liquidité et de valorisation

Le rôle des gestionnaires : protection vs perception

Face aux pressions de rachat, certains grands gestionnaires comme BlackRock ou Apollo Global Management ont activé des mécanismes de limitation des retraits.

Leur objectif est de protéger les investisseurs en évitant des ventes forcées d’actifs dans de mauvaises conditions.

Mais cette décision peut aussi avoir un effet paradoxal car elle peut renforcer l’inquiétude des investisseurs en signalant une contrainte de liquidité.

Une lecture probabiliste du marché du crédit privé

Comme dans l’investissement en startups, la performance dans le crédit privé ne repose pas sur des certitudes, mais sur une gestion des scénarios.

Les investisseurs doivent intégrer plusieurs dimensions :

  • qualité réelle des actifs sous-jacents
  • crédibilité des valorisations
  • structure de liquidité
  • comportement anticipé des autres acteurs

L’enjeu n’est pas seulement de choisir les bons actifs, mais de comprendre dans quel cadre ils sont détenus et échangés.

Conclusion : la structure prime sur l’apparence

Ce que révèle cet épisode, ce n’est pas une crise uniforme du crédit privé, mais une divergence entre valeur perçue et valeur tradable.

Les investisseurs les plus avertis ne cherchent pas simplement à éviter le risque. Ils exploitent les écarts créés par les contraintes structurelles du marché.

Dans cet univers, la performance ne dépend pas uniquement de la qualité du crédit, mais de la capacité à naviguer entre valorisation, liquidité et comportement collectif.

Autrement dit : ce n’est pas seulement ce que vous détenez qui compte, mais où et comment vous le détenez.

Catégories
Actualité En vedette Success story

Trade Republic renforce son service client avec une assistance 24h/24

Trade Republic lance un service client disponible 24h/24 avec des conseillers humains et enrichit son application.

Trade Republic fait évoluer son service client avec une nouvelle offre accessible en continu. Les utilisateurs peuvent désormais contacter un conseiller à tout moment, par téléphone ou via un chat directement intégré à l’application. Une évolution qui marque un changement pour la plateforme, longtemps centrée sur l’investissement autonome

Un service client disponible à tout moment

Concrètement, les utilisateurs peuvent appeler depuis l’application, demander à être rappelés ou échanger en direct avec un conseiller. Plus de 1 000 agents ont été mobilisés pour répondre aux demandes dans plusieurs langues.

Si une demande ne peut pas être traitée immédiatement, un système permet de suivre son avancement en temps réel. Trade Republic indique avoir investi plusieurs dizaines de millions d’euros pour déployer cette infrastructure, incluant la technologie et la formation des équipes.

Une application enrichie pour les investisseurs

En parallèle, la plateforme déploie une mise à jour avec plus de 30 nouvelles fonctionnalités. Certaines concernent la sécurité, avec notamment l’authentification à deux facteurs (2FA), qui ajoute une vérification supplémentaire lors de la connexion.

D’autres évolutions visent à améliorer le suivi des investissements, avec de nouveaux outils d’analyse et des rapports fiscaux téléchargeables, permettant aux utilisateurs de mieux suivre leurs performances et leurs obligations.

Une relation client davantage mise en avant

Au-delà des fonctionnalités, Trade Republic cherche à renforcer le lien avec ses utilisateurs. La plateforme met en place un “Customer Council”, un groupe de clients invités à échanger directement avec la direction et à proposer des améliorations.

Cette initiative s’inscrit dans une évolution plus large du secteur, où les plateformes d’investissement ne se limitent plus à proposer des outils, mais cherchent aussi à améliorer l’accompagnement et la relation avec leurs clients.

Collaboration commerciale, investir comporte des risques, sachez-le.

Catégories
Bourse Entreprises Success story

ST Group : un industriel toulousain s’introduit en Bourse via une infrastructure nouvelle génération

Dans un contexte marqué par le retour des enjeux de souveraineté industrielle en Europe, certaines entreprises cherchent à accélérer leur développement en accédant aux marchés de capitaux.

C’est le cas de ST GROUP, un groupe industriel français basé à Labège, près de Toulouse, spécialisé dans la conception et la fabrication de pièces composites haute performance pour les secteurs de l’aéronautique, de la défense et du spatial.

L’entreprise s’apprête à franchir une étape structurante avec son introduction en Bourse, réalisée via la plateforme LISE (Lightning Stock Exchange).

Un positionnement au cœur des filières stratégiques

ST Group intervient sur plusieurs programmes industriels majeurs en Europe, aux côtés de grands donneurs d’ordre tels qu’Airbus et Dassault Aviation.

Ses composants sont notamment intégrés à des appareils comme l’A350, l’A320 ou encore le Rafale, ce qui positionne l’entreprise au sein de chaînes de valeur critiques pour l’industrie européenne.

Au-delà de l’aéronautique civile et militaire, le groupe développe également des activités dans les drones de défense, le spatial ou encore l’aviation d’affaires via sa filiale ST Luxury.

Un modèle industriel intégré

Le développement de ST Group repose sur un socle d’ingénierie et de savoir-faire techniques, progressivement structuré autour d’un modèle industriel intégré.

L’entreprise est aujourd’hui en mesure d’intervenir sur l’ensemble de la chaîne de valeur, depuis les études jusqu’à la fabrication de pièces et sous-ensembles composites.

Son outil industriel s’appuie sur un site de 5 000 m², comprenant notamment une salle blanche ISO7, un autoclave grande capacité, des équipements d’usinage robotisés et des infrastructures de contrôle qualité.

Ce niveau d’intégration permet au groupe d’internaliser une grande partie de ses opérations.

Une trajectoire de croissance en accélération

Sur le plan financier, ST Group affiche une progression soutenue de son activité.

Le chiffre d’affaires s’établit à 3 millions d’euros en 2025, avec un objectif de 4,9 millions d’euros en 2026 et de 11 millions d’euros à horizon 2030.

Cette trajectoire s’accompagne d’une montée en puissance des effectifs et d’une amélioration attendue de la rentabilité, avec un objectif d’EBITDA d’environ 15 % à moyen terme.

La croissance du groupe repose à la fois sur les programmes aéronautiques existants et sur le développement de nouveaux relais d’activité, notamment dans la maintenance (MRO), les drones et le spatial.

Une capacité de montée en charge

L’un des éléments structurants du dossier réside dans la capacité de production de l’entreprise.

ST Group indique disposer d’un outil industriel déjà dimensionné pour accompagner une montée en charge significative, sans nécessiter d’investissements majeurs à court terme.

Dans un secteur où les contraintes industrielles peuvent freiner la croissance, cet élément constitue un levier potentiel d’accélération.

Une introduction en Bourse structurée

L’opération prend la forme d’une augmentation de capital, avec un montant cible d’environ 2,6 millions d’euros, pouvant être porté à 3 millions d’euros en cas d’extension.

La valorisation de la société est fixée à un peu plus de 8 millions d’euros, avec un prix unitaire de 18,25 euros par action.

L’opération prend la forme d’une augmentation de capital, avec un montant cible d’environ 2,6 millions d’euros, pouvant être porté à 3 millions d’euros en cas d’extension.

La valorisation de la société est fixée à un peu plus de 8 millions d’euros, avec un prix unitaire de 18,25 euros par action.

L’opération est par ailleurs éligible au dispositif fiscal IR-PME, permettant une réduction de revenu de l’ordre de 18% du montant investi dans les conditions prévues. 

La période de souscription s’étend du 9 au 20 avril, avec une possibilité de prolongation jusqu’au 24 avril. L’allocation des titres se fait selon le principe du « premier arrivé, premier servi », ce qui implique une clôture anticipée en cas de succès de l’opération. À ce stade, il est toutefois toujours possible pour les investisseurs de participer à l’offre, sous réserve de disponibilité des titres.

Une levée de fonds orientée croissance

Les fonds levés doivent permettre d’accompagner le développement du groupe, avec une allocation majoritairement orientée vers le besoin en fonds de roulement, complétée par des dépenses opérationnelles, de R&D et, dans une moindre mesure, d’investissement.

L’objectif est de soutenir la montée en cadence industrielle et de consolider le positionnement de l’entreprise sur ses marchés.

Une IPO réalisée sur une bourse innovante

L’introduction en Bourse de STGROUP présente une particularité : elle est réalisée sur LISE, une plateforme de marché reposant sur la technologie blockchain.

Cette infrastructure permet notamment un règlement-livraison instantané et un accès continu au marché, 24 heures sur 24 et 7 jours sur 7.

L’opération constitue ainsi l’une des premières introductions en Bourse entièrement on-chain en Europe, dans le cadre du régime pilote DLT.

Un test pour de nouveaux modes de financement

Au-delà du cas de ST Group, cette opération s’inscrit dans une réflexion plus large sur l’évolution des marchés financiers.

La tokenisation des actifs et la simplification des infrastructures de marché pourraient, à terme, modifier les conditions d’accès au financement pour certaines entreprises, en particulier les PME et ETI.

Reste à savoir dans quelle mesure ces nouveaux modèles parviendront à s’imposer dans un environnement réglementaire encore en construction.

Disclaimer

Partenariat commercial avec Lise SA. Communication à caractère promotionnel. Lise SA intervient en qualité de prestataire de placement non garanti pour cette offre et perçoit une rémunération à ce titre. Lise SA opère également le marché sur lequel les actions seront admises aux négociations. Document d’information de l’émetteur disponible sur www.lise.com. L’investissement en actions de PME comporte un risque de perte en capital (totale ou partielle) et un risque de liquidité. Les performances passées ne préjugent pas des performances futures. La disponibilité 24/7 ne garantit pas la présence d’une contrepartie. Lise SA – Entreprise d’investissement agréée par l’ACPR (CIB 18883) et supervisée par l’AMF. Lise opère un SNR-DLT autorisé en vertu du Règlement (UE) 2022/858. Lise est agréée pour les services de MTF et de placement non garanti.