LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Nos analyses

L’Europe peut-elle se montrer à la hauteur de la crise en voulant émettre une si gigantesque dette ?

Une question posée par l’ensemble des citoyens européens ! Cette question est tout à fait légitime dans ce contexte. La capacité de riposte de l’Union européenne, face à la crise, est remise en question car un problème évident apparaît, le manque d’efficacité des politiques européennes !

  • Quelle en est la cause ?

• Selon le journaliste Vincent Georis, spécialisé dans les questions européennes et internationales, La faiblesse de l’UE réside dans le peu de compétences que les États membres lui ont transféré.
• Notre système est défaillant au principe élémentaire d’assistance, selon le Vincent Georis. En effet nous observons un manque de solidarité des pays du Nord envers les pays du Sud, et cela dans une période où nous devrions être « unis ».
• Le député européen du PTB, Marc Botenga, remet en question les décisions européennes adoptées jusqu’ici. « L’EU devrait s’excuser pour des années d’austérité sur la santé »,selon Marc Botenga. Le manque de matériel hospitalier, dont nous faisons
face en Europe, est une conséquence direct de politiques européennes !

« Nous l’avons fait », s’est réjoui Mario Centeno, le président de l’Eurogroupe jeudi soir. Un plan de relance de 540 milliards d’euros a été conclu afin de faire face au choc économique du Covid-19, soutenir les services publics et les personnes mises au chômage temporaire. Un plan de relance que nous attendions, mais est-ce suffisant ?

Les pays du Sud veulent plus ! En effet la question délicate des « eurobonds », emprunt européen commun réclamé par les pays du Sud pour soutenir l’économie à plus long terme, n’a pas été tranchée jeudi. Nous sommes donc loin d’une Europe unifié !

Pour ce faire, l’UE pourrait financer un fonds de 1.500 milliards d’euros à partir d’emprunts garantis par les États membres, a évoqué mardi l’un des trois vice-présidents de la Commission européenne dans la presse allemande.

« On pourrait imaginer une telle enveloppe » dans le cadre de la « reconstruction » de l’économie européenne après la crise, a indiqué le vice-président de la Commission Valdis Dombrovskis

Quel est votre avis sur la question ?

Par Florenc Micaj

SOURCE PHOTO: Reuters/François Lenoir

Catégories
Monde Nos analyses

Le G7 prêt à annuler la dette des pays pauvres ! Que représente ce club des « puissants » ?

Nous apprenons tout juste que les ministres des finances et les banquiers centraux du G7 se sont dits favorables à une suspension provisoire des paiements des intérêts de la dette des pays pauvres « pour aider ces pays à faire face aux impacts sanitaires et économiques » de la pandémie du coronavirus.

Il est très utile de comprendre ce que représentent ces institutions et d’en comprendre les objectifs. Notre analyste politologue, a préparé une analyse exhaustive à cet égard.

1) Qu’est-ce que G20 ?

Le G20 est devenu avec le temps un acteur incontournable de la scène internationale. Ce club travaille à favoriser la stabilité économico-financière suite aux importantes crises mondiales. Ce forum international réunit les pays émergent BRICS (Brésil, Russie, Inde , Chine et Afrique du Sud) et les principaux pays industrialisés.

En bref, le G20 = 19 États + Organisation Internationale (OI).

Le G20, c’est aussi 2/3 de la population mondiale. Ce groupe des vingt représente près de 90% du PIB mondial, 80% du commerce mondial général, 60% des terres agricoles et 80 % du commerce mondial des produits agricoles.[1]

2. D’un club occidental à un forum international

Le Groupe des sept a été créé à l’initiative du Président Valéry Giscard d’Estaing en 1975.  Lorsque les principales puissances occidentales se rassemblent pour la première fois à Rambouillet, le monde est confronté à un contexte tendu suite à la crise économique causée par la fin de convertibilité du dollar en or en 1971 et au choc pétrolier de 1973[2].

« L’idée initiale du président français consiste à faire prendre conscience les démocraties industrialisées des défis globaux politiques et économiques qu’implique la situation de l’économie occidentale »[3]. A la fin de la guerre froide, le président Clinton proposera d’intégrer la Russie en 1997 dans le G7, ce qui donnera le G8.

Le G7 représentait jusqu’alors les pays industrialisés au niveau mondial dont les seuls membres étaient l’Allemagne, France, Italie, Royaume-Uni, Canada, Etats-Unis et du Japon mais c’est la crise financière asiatique de 1997 qui a donné lieu à la naissance du G20. Des critiques avaient affleuré par rapport aux manques de représentativités des pays émergents.

Ces principaux éléments ont contribué à l’élargissement du G7 en 1999 aux ministres des finances de 12 nouveaux États et de l’UE (Mexique, Argentine, Brésil, Turquie, Russie, Chine, Corée du Sud, Inde, Indonésie, Arabie-Saoudite, Afrique du Sud, Australie, Union Européenne)

Désormais, lors du sommet de Washington 1999, les ministres des finances des pays membres du G20 et les gouverneurs des banques centrales siégeront aux côtés des principales institutions économique de la planète (Banque Centrale Européenne, Banque Mondial, Fonds Monétaire International, Organisation de Coopération et de Développement Economique).[4]

3) La crise économique de 2008-2009 politise le G20 à son plus haut niveau

A l’instar de la crise asiatique de 1997, c’est à nouveau une crise financière qui changera durablement le G20. Le sommet du G20 Leaders de Washington en novembre 2008 s’ouvre avec pour la première fois la participation des chefs d’Etats et de gouvernements. Les leaders du G20 se sont engagés sur 4 grands principes :

  • Une relance coordonnée de l’économie mondiale par des mesures budgétaires de soutien de la demande, la politique monétaire et une aide accrue du Fonds monétaire international et des banques de développement en faveur des pays fragiles ;
  • Une amélioration de la régulation des marchés financiers pour éviter une nouvelle crise financière ;
  • L’ouverture de la gouvernance économique mondiale aux pays émergents et en développement ;
  • Le refus du protectionnisme.[5]

En pleine crise des subprimes aux USA, les membres du G20 décident de prendre des mesures de relance économique pour faire face à la crise financière et sauver l’économie mondiale dès le sommet de Londres en avril 2009. En septembre de la même année lors du sommet de Pittsburgh, le Groupe des vingt est consolidé et intronisé comme « forum prioritaire de la coopération économique internationale »[6].

La crise économique aura ébranlé la structure initiale du groupe des vingt pour donner le G20 que nous connaissons actuellement.

4) Le mode opératoire du G20

Depuis lors, les sommets du G20 post-crise économique, se déroulent annuellement dans un mécanisme de présidence annuelle tournante entre les Etats membres. Il arrive que le sommet soit organisé deux fois sur une même année comme ce fut le cas en 2009 lors du Sommet de Londres et de Pittsburgh.

Avec la pandémie du covid-19, l’agenda des réunions a été perturbé. En effet, le sommet qui devait avoir lieu en 2020 en Arabe Saoudite est par conséquent organisé en deux temps, un sommet virtuel s’est déroulé en mars dernier et le sommet « physique » se tiendra à Ryad les 21 et 22 novembre 2020. 

Le G20 se décline en « Engagement Groups » permettant à la société civile, le secteur privé, les syndicats, les femmes, les jeunes et les collectivités urbaines de participer activement au sommet en rédigeant des recommandations aux membres du G20.

Enfin, à la suite de chaque sommet, les membres du G20 réalisent une déclaration conjointe.

Analyse:

Bien que le G20 apporte une multipolarité entre les puissances occidentales industrialisées et les pays émergents, cela n’a pas empêché la création d’un sommet annuel des BRICS et de favoriser la critique d’autres pays n’ayant pas été intégré dans le Club des 20[7].

Si on regarde de plus près le classement des 20 puissances mondiales par PIB, nous constatons que des pays européens comme l’Espagne, la Suisse, les Pays-Bas pourraient être représentés dans le G20.

De plus, certains continents sont plus représentés que d’autres, l’Afrique ne compte qu’un seul Etat.  L’élargissement du G7 aux pays émergents était incontournable, toutefois, le choix de certains pays pose réellement question en termes de légitimité, représentativité et de transparence.

Le G20 joue un rôle majeur sur la scène internationale et pas uniquement sur les questions macro-financières et économiques. En effet, le G20 s’attarde également sur les questions de développement et devra de facto se coordonner avec les agences onusiennes qui possèdent l’expertise de terrain.[8] La pandémie du COVID-19 a poussé les membres du G20 à se réunir virtuellement et de s’engager à soutenir l’Organisation Mondiale de la Santé (OMS) dans la coordination de son fonds de riposte face à cette pandémie.  

Dans ce contexte de crise, 5.000 Milliards de dollar US devraient être injectés dans l’économie mondiale dans le but de contrer l’impact du coronavirus.  Notons que le G20 a été auparavant critiqué pour son manque de coordination avec les Nations Unies, il est donc intéressant de suivre ces engagements tant en termes budgétaires que de coordination.

S’agit-il de mesures concrètes ou de vœux pieux ?

Par Karim Abou Hafes


[1] https://ec.europa.eu/info/food-farming-fisheries/farming/international-cooperation/international-organisations/g20_en#roleoftheg20

[2] BONIFACE Pascale,2017, Comprendre le Monde, Armand Colin, Paris, p.93

[3] BONIFACE Pascale,2017, Comprendre le Monde, Armand Colin, Paris, p.93

[4] DEVIN, Guillaume & SMOUTS, Marie-Claude, 2011, Les Organisations Internationales, Armand Colin, Paris, p.155

[5] https://www.lemonde.fr/la-crise-financiere/article/2008/11/15/les-pays-du-g20-s-accordent-sur-des-grands-principes-et-un-plan-d-action_1119261_1101386.html

[6] https://g20.org/en/g20/Documents/2009-Pittsburgh_Declaration.pdf

[7] DEVIN, Guillaume & SMOUTS, Marie-Claude, 2011, Les Organisations Internationales, Armand Colin, Paris, p.157

[8] POSTEL-VINAY Karoline, The G20 : A New Geopolitical Order palgrave macmillan, Paris, p.35

SOURCE IMAGE: REUTERS

Catégories
Banque & Finance Nos analyses

Que représentent les agences de notation ? Que font-elles et quel est leur objectif ?

Pour comprendre ce que sont les agences de notations ainsi que leur rôle dans les marchés financiers, faisons un petit rappel de ce que sont les obligations. Une obligation (ou « bond » en anglais) est un titre de créance.

C’est lorsqu’un investisseur prête de l’argent à une entreprise (ou un État, une banque), qui promet de rembourser le capital, majoré d’intérêts.

Cependant, tous ces émetteurs d’obligations (emprunteurs) ne se valent pas, et ne représentent pas le même risque pour les futurs détenteurs (prêteurs). Ce risque, c’est principalement le « risque de défaut », autrement dit la probabilité que l’emprunteur ne puisse pas honorer ses engagements à l’échéance.

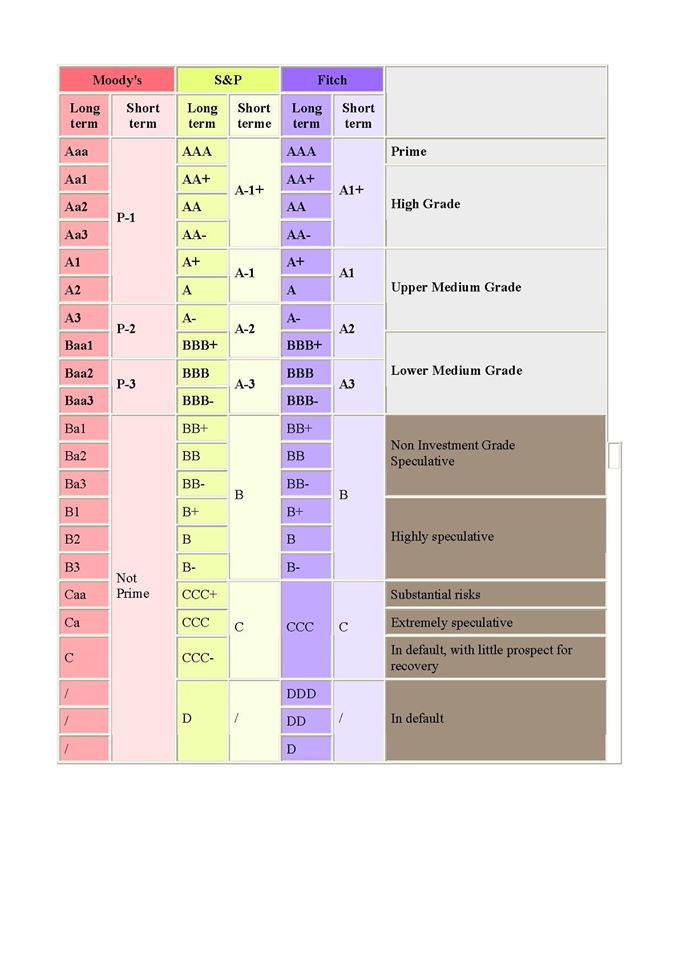
C’est là qu’interviennent les agences de notation. Les plus connues sont Moody’s, Standard & Poor’s et Fitch, qui se partagent près de 95 % du marché. Leur objectif est de donner une indication aux investisseurs sur la santé financière de l’émetteur de l’obligation.

  •  L’intérêt ? La prime de risque exigée par les « bondholders » en dépendra.

Prêter de l’argent à l’Allemagne, l’Italie ou l’Argentine n’est pas la même chose aux yeux du marché, et il est nécessaire d’avoir une base sur laquelle les comparer.

Pour classifier les différents émetteurs entre eux, les agences utilisent un classement (Rating) composé de lettres. Pour celles ayant une santé financière « irréprochable », elles obtiendront un triple A (AAA ou Aaa), viendront ensuite celles qualifiées d’excellente qualité (AA), bonne qualité (A), de moyenne qualité (BBB jusque B), celles en risque de défaut (C) et en faillite (D). En deçà d’un certain seuil (souvent BB), les investissements sont jugés « spéculatifs » et les attentes des prêteurs seront plus élevées.

Bien que les agences de notations soient une référence, ils ne sont pas non plus sans défauts. La situation financière d’une entreprise peut changer d’années en années, et les agences de notations peuvent modifier leur note avec un certain décalage dans le temps.

De plus, quelques conflits d’intérêts ont été constatés dans le passé, comme l’attribution automatique d’un triple AAA pour certains produits financiers douteux en contrepartie d’une rémunération plus élevée.

Les indications apportées par les agences de notation sont indispensables, car elles sont adoptées par l’ensemble du marché et leur interprétation est simple à comprendre.

Cependant, l’oligopole (c’est-à-dire la domination qu’ont quelques acteurs sur un marché) que représente le « Big Three » et leur méthode de rémunération posent parfois la question de leur neutralité. Néanmoins, il est préférable pour certains de naviguer avec un compas parfois approximatif plutôt que naviguer à vue.

Par Timur Kazkondu

Catégories
Banque & Finance Nos analyses

Que représente le KIID, ou Key Investor Information Document ?

Pour les personnes qui ne souhaitent pas se satisfaire du maigre rendement qu’apporte le compte d’épargne actuellement, il existe une alternative qui passe par l’investissement en bourse. Celui-ci peut se faire au travers de plusieurs produits financiers comme les actions, les obligations ou les fonds (mélange d’actions et d’obligations), ce qui nous intéresse aujourd’hui.

Le fonctionnement et la gestion de fonds peuvent paraître flous pour certains. C’est pourquoi l’Union européenne a souhaité simplifier la compréhension des caractéristiques des fonds d’investissement vendus aux clients. L’ensemble des informations-clés est regroupé dans un document appelé KIID (Key Investor Information Document).

En 2012, le KIID est introduit en Belgique pour remplacer le prospectus simplifié. Il est composé de deux pages qui reprennent les principales caractéristiques d’un fonds d’investissement (ou OPCVM) comme l’objectif et la politique d’investissement, le profil de risque nécessaire, la classe de risque du produit, les frais liés au placement et les performances du fonds. Pour permettre une comparaison rapide et facile entre les fonds, l’Europe a imposé la standardisation du format du KIID dans toute l’union.

Depuis la crise financière de 2008, le secteur bancaire est tenu d’être plus transparent dans son fonctionnement et ses opérations. Les directives prises comme Bâle, Solvency ou MIFID ne cessent d’évoluer, ce qui est aussi le cas du KIID qui deviendra dorénavant le KID (Key Information Document).

Celui se distingue de son prédécesseur sur plusieurs points:

  • La première différence, et pas des moindres, concerne les produits financiers repris par ce nouveau document. Le KID englobera les fonds, mais également les assurances placements et les produits structurés.
  • Dans le KIID, les rendements du fonds présentés étaient ceux des dernières précédentes. Dans le KID, il s’agira de fournir des rendements futurs basés sur des scénarios (négatifs, neutres, optimistes).
  • Les frais qu’engendre l’investissement sont exprimés en pourcentage annuel dans le KIID. Un investisseur souhaitant récupérer son argent après un an aura une vue précise sur les frais grâce au KID.
  • Une durée de détention est recommandée pour l’investisseur.

L’introduction du nouveau document a été prévue pour fin 2019 — début 2020, et ce changement doit être opéré rapidement par les organismes financiers qui commercialisent les produits concernés.

La Finance est un domaine particulier où des principes simples sont habillés d’un langage technique. Mais l’époque où le client devait faire confiance « les yeux fermés » au flair de son conseiller est révolue. Celui-ci veut connaître, s’impliquer, se renseigner sur la manière dont son argent est géré.

L’ouverture de la Finance ne peut se faire que grâce à une communication transparente et une meilleure implication de chaque partie, et le KIID va dans ce sens.

Par Timur Kazkondu

Catégories
Economie

La Banque Centrale Européenne investit 750 milliards d’euros pour combattre le COVID-19 !

« Des temps extraordinaires nécessitent une action extraordinaire », c’est le tweet de Christine Lagarde. Cette rhétorique nous fait penser à celle de son prédécesseur, Mario Draghi, qui durant l’apogée de la crise la dette en 2012, promettait de « faire tout ce qui est nécessaire » pour protéger l’euro.

Après des semaines d’incertitude et de désastre financier, la BCE à annoncé qu’elle comptait acheter 750 milliards d’euros d’obligations privées et publiques pour combattre l’impact négatif du COVID-19 sur l’économie européenne, dans un programme de rachat d’urgence face à la pandémie.

Ces 750 milliards s’ajouteront aux sommes déjà annoncé, comme les 120 milliards déjà débloqué ou encore les 20 milliard d’euros par mois depuis octobre ce qui amène le montant total à plus de 1050 milliards d’euros d’ici 2020.

Cette mesure arrive peu de temps après que la Réserve fédérale des Etats-Unis 🇺🇸 ait aussi pris des mesures strictes pour combattre l’effet néfaste du virus sur l’économie, notamment en baissant le taux d’intérêt et en versant près de 700 milliards de dollars dans l’économie américaine.

Une image compliquée à entretenir après les commentaires de Christine Lagarde la semaine dernière. Rappelons-le, lors d’une conférence de presse, Lagarde a faussement prétendu que la mission de la BCE n’est pas de « réduire les spreads ». Il s’agit de l’écart entre le taux d’intérêt italien et le taux d’intérêt allemand, taux de référence en Europe.

Ces commentaires ont troublé le gouvernement italien, ainsi que les marchés financiers italiens, qui ont réagi avec une chute de 17% à la Bourse de Milan suite à l’erreur publique de Christine Lagarde.

Pourquoi racheter la dette des Etats ?

En rachetant ainsi massivement de la dette des Etats et d’entreprises de la zone euro sur les marchés, la BCE espère soulager les banques et les inciter à maintenir voire relancer leurs prêts aux ménages et entreprises, et ainsi à soutenir la production et l’emploi.

Le taux d’intérêt de la BCE néanmoins, reste inchangé à 0% et le taux de dépôt à –0,50%.

Par Wassim Essebane

Catégories
Economie Nos analyses

Comprendre ce qu’est le Produit Intérieur Brut (PIB) – Partie 2

Pour rappel, le PIB détermine l’ensemble des produits et services finaux créé par un pays pendant une année, ou la valeur totale de production de richesse d’un pays.

Sa formule est : C + I + G + (X – M). * C = la consommation des ménages, c’est-à-dire ce que les citoyens dépensent en un an.

  1. I = les investissements des entreprises, dans des machines, des bâtiments.
  2. G = la consommation du secteur public, donc de l’État
  3. X = les exportations vers d’autres pays, c’est-à-dire quand le pays vend ses produits aux autres
  4. M = les importations depuis d’autres pays, c’est-à-dire quand le pays achète les produits des autres.

L’augmentation ou la diminution de ce total indique si l’économie d’un pays est en croissance ou se rétracte. En 2019, le PIB de la Belgique était de 473 milliards d’euros, en croissance de 1,4% par rapport à 2018.

👉 Pour pouvoir soutenir la croissance économique, plusieurs actions peuvent être entreprises, en voici quelques exemples :

  • La consommation des ménages peut être stimulée grâce à une augmentation du pouvoir d’achat, dont l’augmentation salariale est un exemple.
  • Pour que les entreprises puissent investir dans leur développement, il faut leur en donner les moyens. Pour cela, une réduction des charges peut être envisagée.
  • Les gouvernements peuvent mener une politique budgétaire plus rigoureuse, pour éviter de recourir à l’emprunt pour financer son développement. Cela peut passer par une augmentation des revenus issus des impôts ou une diminution des dépenses dans certains secteurs.
  • La gestion de la devise locale peut avoir un impact sur les exportations et importations. Dévaluer une monnaie (lorsque c’est possible) peut relancer l’activité exportatrice d’un pays.

👉 Bien que la croissance du PIB soit un but à atteindre, ce n’est pas aussi simple. Chaque acteur a son objectif, les ménages veulent maximiser leur pouvoir d’achat, les entreprises générer plus de profits, les gouvernements obtenir un excédent budgétaire et valoriser les échanges à travers le monde. Et pourtant, il est possible de coordonner ces volontés propres vers une croissance économique nationale.

C’est l’État qui fournit ce travail à travers une politique budgétaire, monétaire et une politique des revenus. Le Gouvernement prend des décisions, à court ou long terme, pour répondre à la situation économique de son pays. Le gel des salaires sera, par exemple, une mesure à court terme pour ralentir une inflation galopante tandis que l’investissement dans des formations d’avenir constitue une mesure qui portera ses fruits que des années plus tard.

👉 Ces investissements peuvent être financés par les recettes que perçoit l’État. Mais lorsque cela n’est pas suffisant, il est nécessaire de passer par un emprunt. Dans la plupart des pays, le recours à la dette est inévitable, surtout en période de crise. Cette dette peut être obtenue en s’adressant aux banques ou aux investisseurs (en émettant des obligations).

La dette publique fait souvent l’objet d’une comparaison avec la richesse créée, on parle alors de dette par rapport au PIB (Dette/PIB, exprimé en pourcentage). Pour la Belgique, ce taux est de 103% en 2019, tandis qu’elle est de 132% pour l’Italie, 182% pour la Grèce, 79% pour les États-Unis et 238% pour le Japon.

D’autres pays ont une meilleure gestion de leur dette comme la Russie (16%), le Luxembourg (23%) ou l’Arabie saoudite (17%). Ce taux d’endettement public a une influence sur la confiance qu’ont les investisseurs qui se posent des questions quant à la solvabilité ou le respect d’un pays envers ses engagements. Ainsi, prêter à l’Allemagne ou à la Grèce ne représente pas le même risque aux yeux du monde.

Dans les moments de crise, la Banque Centrale européenne aide financièrement les pays en achetant une partie de leur dette. De ce fait, les gouvernements disposent d’argent frais pour soutenir l’économie locale et prêter aux ménages et entreprises.

➡ Le PIB est un outil utile, mais ne résout pas tout. La richesse créée par un pays ne peut être comparée à de l’argent « liquide » et penser que la dette peut être remboursée en utilisant le PIB annuel n’est pas correct. Il s’agit de donner une indication sur ce qu’un pays est capable de générer en une année, tant en termes de dépenses que de revenus.

L’État a le pouvoir de relancer son économie, mais ses fonds ne sont pas illimités, c’est la raison pour laquelle elle doit emprunter… quitte à créer un déficit qui agira négativement sur la croissance du PIB.

Par Timur Kazkondu

Catégories
Economie Nos analyses

Connaissez-vous l’histoire de Jacob Fugger, l’un des hommes les plus riches de l’histoire

Connaissez-vous l’histoire de Jacob Fugger ? Appelé « Jacob le Riche » car il est l’un des hommes les plus riches de l’histoire.

Petit-fils d’une famille religieuse spécialisée dans le commerce du textile, né en 1459, dernier d’une fratrie de sept et initialement destiné à servir l’Église, Jacob Fugger connaît un tout autre destin: celui des affaires, le business.

Marchand, banquier puis entrepreneur de mines… Il était déjà surnommé « le Riche », Jacob II Fugger porta à son apogée la puissance de la famille Fugger. Une famille apparue à Augsbourg à la fin du XIVe siècle et dont la destinée est étroitement liée à la plus puissante dynastie du monde chrétien, les Habsbourg, qui deviendront ses meilleurs clients.

Les guerres rendent le train de vie de la dynastie très coûteux, et ils doivent donc emprunter. Plutôt que de toucher des florins (monnaies de l’époque), peu rentables, Jacob Fugger conditionne ses prêts à des hypothèques sur les nouvelles mines d’argent du Tyrol. Ne pouvant rembourser, les monarques cèdent leurs concessions au banquier, qui les fait prospérer. 

Il était très en avance sur son temps. Reconnu comme étant un génie de l’économie et de la Finance, par contre aucune connaissance du bonheur. Il a étudié toutes les pratiques commerciales et techniques du business à son retour de Venise.

La famille Fugger a façonné l’histoire de l’Europe. A partir de 1486, il commençait à avoir des excédents incroyables et des bénéfices à ne plus savoir qu’en faire, donc ils ont débuté à octroyer des crédits avec ces sommes exorbitantes en bénéfice.

Ainsi, il fût le banquier principal du pape mais également celui de l’empereur et quand les deux entreront en guerre, il financera ce dernier tout en le forçant à signer un traité de paix. Fugger est alors le banquier le plus puissant d’Europe : il peut emprunter ce qu’il veut, attirer les riches investisseurs avec ses comptes rémunérés à 5% et engager des sommes que nul autre banquier ne peut atteindre. En 1519, elle finance l’élection de Charles Quint à la tête du Saint Empire romain germanique.

En effet, à sa mort, le 30 décembre 1525, le banquier allemand️ Jacob Fugger avait accumulé un capital qui représentait pratiquement l’équivalent de 2% de la richesse produite en Europe. On estime que, deux ans après, la fortune de sa famille avait crû de plus de 900% en 15 ans. Une fortune supérieure à celle de l’Américain John D. Rockefeller. A son apogée, son réseau s’étend à travers toute l’Europe.

Il est également important de noter qu’à son décès, il est un homme seul. Sa femme, épousée pour des questions de prestige, est chez son amant qu’elle épousera très vite. Il n’a qu’une fille, illégitime, et ce sont ses neveux qui feront perdurer l’entreprise familiale un siècle encore. L’un de leurs descendants actuels est banquier.

« Fugger fut le premier millionnaire répertorié, écrit Greg Steinmetz. Même John D. Rockefeller ne possédait pas une telle richesse. »

Catégories
Economie Nos analyses

Qu’est-ce que l’inflation ?

L’inflation… cela vous dit peut-être quelque chose. Ce concept que l’on tente désespérément d’appliquer et de maintenir à un certain niveau pour relancer notre économie à bout de souffle. Cette inflation qui était sans cesse dans la bouche de l’ancien président de la Banque Centrale européenne, Mario Draghi, et qui hantait (un peu) son esprit.

Mais qu’est-ce que l’inflation ?

L’inflation représente l’augmentation généralisée des prix des biens la consommation et des services. C’est-à-dire que l’on ne parle pas d’inflation lorsqu’un secteur en particulier voit ses prix augmenter sensiblement. Elle est exprimée en pourcentage et sur une durée de 12 mois (ou « inflation annuelle »).

En effet, elle se mesure annuellement et se présente sous forme de pourcentage. Lorsque l’inflation augmente, le pouvoir d’achat de chaque euro que vous avez en votre possession diminue d’autant

Ce sont les biens et services utilisés couramment par les ménages qui permet le calcul de l’inflation. On y retrouve les produits d’usage quotidien (comme l’alimentation ou l’essence), les biens durables (comme les électroménagers et les vêtements) ainsi que les services (assurances ou transports en commun).

L’impact de l’inflation est considérable, en voici quelques cas :

  • La valeur de votre argent déprécie d’année en année. Il a pour effet d’inciter les ménages à consommer aujourd’hui, plutôt qu’à attendre plus tard.
  • La dette des pays baisse également d’année en année et les nouveaux emprunts perdront de leur poids à leur échéance.
  • Pour compenser la perte de pouvoir d’achat lié à l’augmentation des tarifs, les salaires augmentent également.

Il existe d’autres phénomènes liés à l’inflation, comme l’hyperinflation, la déflation ou encore la stagflation.

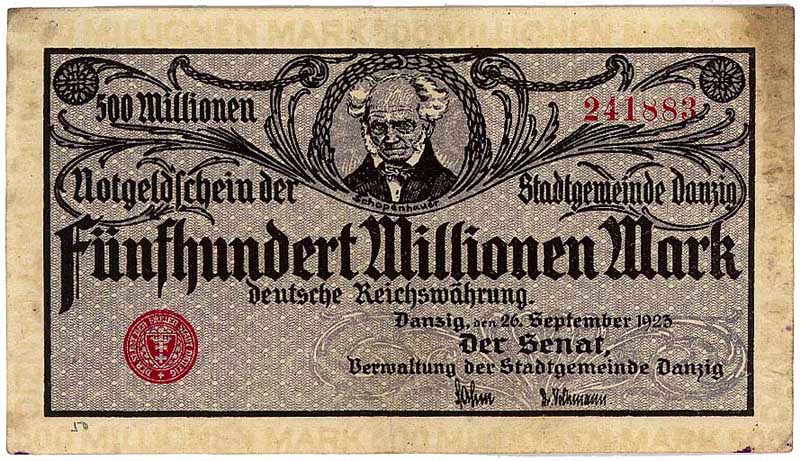
L’hyperinflation est mauvaise pour l’économie, car la hausse des prix est trop rapide par rapport aux salaires. Le meilleur exemple est celui de l’Allemagne dans années 20 où le prix du pain augmenté de 2000 % en quelques mois.

La déflation concerne une baisse généralisée des prix, dans ce cas l’économie s’enraye, car les consommateurs retardent leur achat puisqu’ils considèrent que les prix peuvent encore baisser.

Enfin, la stagflation représente une inflation combinée à une stagnation de la croissance qui s’affaiblit. Ainsi, on parle d’une situation économique d’un pays caractérisée par la stagnation de l’activité, de la production, et par l’inflation des prix.

L’inflation reste un élément clé pour la croissance mondiale, chaque acteur y joue un rôle important. C’est pour cela qu’il restera un objectif majeur pour Christine Lagarde lors les prochaines années. Elle tentera de maintenir le taux d’inflation à 2 %, seuil très difficile à atteindre puisque la dernière fois où cela s’est présenté… c’était en 2012.

Actualité:

Selon Eurostat, l’inflation dans la zone euro s’est légèrement accélérée en janvier, conformément aux attentes, avec la hausse des prix des produits alimentaires, des boissons alcoolisées, du tabac et de l’énergie.

Les prix à la consommation ont baissé de 0,1% par rapport à décembre mais augmenté de 1,4% par rapport à janvier 2019. Le taux d’inflation en rythme annuel était de 1,3% en décembre après 1,0% en novembre.

Les prix des produits alimentaires, des boissons alcoolisées et du tabac ont affiché une hausse de 2,2% sur un an, ceux de l’énergie une progression de 1,8%.

L’inflation dite de base, c’est à dire hors produits alimentaires non transformés et énergie, a ralenti à 1,3% en rythme annuel en janvier après 1,4% en décembre.

Catégories
Banque & Finance Nos analyses

Quelles sont les principales réglementations européennes qui auront un impact sur le secteur financier ?

Une chose est sûre, le secteur financier est en pleine transformation : fermetures d’agences, suppressions d’emplois, déplacement des services vers les canaux digitaux, fusions et acquisitions entre banques, implémentation des technologies (internet des objets, Big data, intelligence artificielle) dans leurs propositions de valeur, etc.

Ce ne sont que quelques exemples qui démontrent le changement que vit ce milieu, qui s’était peu développé dans sa forme durant le XXe siècle.

Beaucoup de ces changements trouvent une explication dans notre mode de consommation actuelle (hausse de la fréquentation des applications bancaires, taux d’intérêt très bas), tandis que d’autres préparent le monde financier de demain.

Ainsi, de nos jours, les données générées sur internet (data) sont vues comme « le nouvel or noir ». Celles-ci sont omniprésentes, lorsque vous surfez sur Facebook ou Google, lorsque vous répondez à une enquête en ligne, et même parfois, lorsque vous discutez entre amis. Elles constituent une source d’information de grande valeur pour les entreprises, dont certaines les monnaient en les vendant à autrui.

C’est la raison pour laquelle l’Union européenne a décidé d’instaurer une série de mesures pour protéger les données personnelles des citoyens européens.

En voici les principales:

  • GDPR, ou General Data Protection Régulation, est sûrement la réglementation qui a le plus fait parler d’elle ces derniers temps. Depuis le 25 mai 2018, les entreprises qui ont accès aux informations personnelles des citoyens européens doivent suivre une série de mesures strictes de conservation et traitement des données, sous peine d’amendes.

Les entreprises doivent pouvoir traiter les données avec précaution, ne garder que le minimum nécessaire et fournir un accès aux citoyens désireux de les modifier, consulter et/ou supprimer.

  • MIFID II, ou Market in Financial Instrument Directive II, est la suite du MIFID I créé en 2007. Son objectif est d’apporter une plus grande rigueur et transparence dans la vente de produits financiers tels que des actions, obligations, SICAVs, produits dérivés et toutes assurances placement.

L’autre aspect de cette réglementation est la protection de l’investisseur. Avant de pouvoir lui donner un conseil, les banques doivent établir le profil d’investisseur, qui reprend la situation financière de l’intéressé, sa stratégie d’investissement et sa connaissance/expérience dans ce domaine. Le conseiller doit être également transparent vis-à-vis des coûts, comme les frais d’entrée et de gestion.

  • PSD 2, ou Payment Services Directive 2, crée une structure pour les entreprises qui souhaitent entrer dans le secteur des paiements en ligne. Face à l’intention des GAFA de proposer des solutions de paiement, l’UE a décidé de réglementer la gestion des données bancaires et la manière dont les paiements en ligne doivent être exécutés. L’objectif est encore une fois la protection des citoyens européens.

Les organismes financiers et bancaires dépensent des millions d’euros pour mettre en place des structures qui respectent ces directives européennes, car les amendes peuvent être lourdes (% du CA).

D’autres parts, les instances de régulation intègrent elles aussi de nouvelles technologies, comme l’intelligence artificielle, pour contrôler les banques en devenant ainsi des RegTech, ou Régulation Technologies.

Catégories
Banque & Finance Bourse Nos analyses

Qu’entendent les financiers et investisseurs par « Market Timing » ?

Beaucoup d’investisseurs vous le diront : « investir en bourse est simple, il suffit d’acheter l’action quand son prix est au plus bas et la revendre quand il est au plus haut ».

Cependant, cette stratégie, aussi basique qu’elle puisse paraître, est très difficile à mettre en œuvre. Chercher le moment opportun pour acheter ou vendre s’appelle « le Market timing ».

Le market timing consiste à analyser plusieurs indicateurs liés à l’instrument financier que l’on veut acheter ou vendre. Parmi les éléments étudiés, on y retrouve par exemple le prix, les volumes d’échange ou encore les bénéfices futurs. Cela implique l’utilisation de l’analyse technique et fondamentale (voir article « analyse technique vs analyse fondamentale »).

Concrètement, l’objectif est de répondre à la question suivante « est-ce le bon moment ? ».

Les conclusions tirées du Market Timing n’étant valables qu’à un instant précis, il est difficile d’être performant sur une longue durée. Pourtant, entrer dans un marché à certains moments de l’année peut s’avérer très significatif sur la rentabilité d’un investissement pour celui qui sait profiter des fortes variations du marché.

Quelques belles opportunités ont vu le jour ces derniers temps : le cours de change de la devise anglaise suite à l’annonce des résultats de vote dans le pays ou la reprise des marchés dès le début de l’année 2019.

Enfin, d’autres stratégies viennent s’opposer au market timing, dont une en particulier appelée « buy and hold ». Celle-ci consiste en l’achat d’une action, peu importe le moment choisi, et de la garder assez longtemps (quelques années) pour obtenir une performance supérieure au market timing. Cette technique demande patience et sang-froid et un peu de flair. 🙂

Le market timing est une méthode qui requiert de la précision et de la rapidité, ce qui est possible de nos jours grâce au trading à haute fréquence. Cependant, l’investissement à long terme reste une valeur sûre pour celui qui veut profiter de belles performances.

Comme Warren Buffet l’a dit un jour, “If you aren’t thinking about owning a stock for 10 years, don’t even think about owning it for 10 minutes.”

Warren Buffet – Investisseur boursier américain