LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
En vedette Investissement & Stratégies

Jeu-concours de Noël Trade Republic : gagne jusqu’à 500 € en actions

Chaque année, les fêtes nous apportent leur lot de cadeaux… parfois utiles, parfois moins. Mais cette fois-ci, Trade Republic propose quelque chose de totalement différent : un cadeau qui dure dans le temps.

Du 1er décembre 2025 au 6 janvier 2026, la plateforme lance un jeu-concours de Noël accessible à tous les nouveaux clients :  jusqu’à 500 € en actions à gagner, simplement en ouvrant un compte et en découvrant son bonus dans l’application.

Une opération festive, simple et surtout 100 % orientée vers l’investissement à long terme.

Ceci une collaboration commerciale

Un cadeau de Noël… qui peut fructifier

Alors que beaucoup de cadeaux perdent leur valeur dès qu’ils sont déballés, Trade Republic veut offrir quelque chose qui compte vraiment : une porte d’entrée concrète vers l’investissement.

Le principe est simple :

  • Chaque nouvelle inscription reçoit un bonus en actions,
  • La valeur de ce bonus peut aller jusqu’à 500 €,
  • Tout le monde repart avec un cadeau, seule la valeur varie.

C’est une façon ludique et motivante de découvrir la Bourse… sans débuter de zéro.

Comment participer au jeu-concours ?

L’opération est ouverte à tous les nouveaux clients de la plateforme entre le 01.12.2025 et le 06.01.2026, uniquement en France.

Voici les étapes :

  1. Télécharger l’application Trade Republic
  2. S’inscrire et découvrir instantanément son cadeau
  3. Ajouter 100 € sur son compte
  4. Réaliser 3 investissements dans les 21 jours suivants
    (les ventes et les plans d’épargne ne comptent pas pour cette étape)

Une fois ces conditions remplies, le bonus est conservé définitivement.
🎄 Simple, rapide… et festif.

✔️ Ouvrir un compte prend moins de 5 minutes.

Une expérience fluide directement dans l’application

Tout se déroule dans l’app Trade Republic :

  • L’ouverture du compte
  • La découverte du cadeau
  • Les investissements à effectuer
  • Le suivi de la progression (“étais-je à 1/3 ou 3/3 ?”)
  • La gestion du portefeuille

Les visuels fournis par la plateforme montrent une interface épurée et intuitive, pensée pour accompagner les nouveaux investisseurs étape par étape.

Pourquoi cette opération est intéressante ?

Parce qu’elle combine trois éléments clés que les débutants recherchent :

✔️ Un vrai cadeau financier

Recevoir une action ou un ensemble d’actions est beaucoup plus concret qu’une réduction ou un gadget.

✔️ Une mise en route simple de l’investissement

Effectuer trois premiers investissements permet de faire un pas réel dans le monde de l’épargne à long terme.

✔️ Un cadre sécurisé

L’application est réglementée, les risques sont expliqués, et tout est transparent.

Un tremplin pour commencer à investir intelligemment

Ce jeu-concours illustre bien la philosophie de Trade Republic : rendre l’investissement accessible, simple et sans friction.

Entre l’ouverture rapide, les produits variés (actions, ETF, crypto, obligations…), l’absence de frais cachés et la pédagogie intégrée dans l’app, la plateforme veut démocratiser l’épargne moderne.

Et avec ce cadeau jusqu’à 500 €, la période de Noël devient un moment idéal pour poser la première pierre de son portefeuille boursier.

📅 Offre valable jusqu’au 6 janvier 2026

Pour celles et ceux qui souhaitent se lancer, l’opération est limitée dans le temps. Il suffit de :
✔️ s’inscrire
✔️ créditer 100 €
✔️ réaliser 3 investissements dans les 21 jours
pour conserver son bonus.

🎁 Pour découvrir ton cadeau : Clique ici

Les investissements comportent des risques. Les gains financiers et les bonus sont soumis à l’impôt. La validité de cette offre est à la discrétion de notre Banque. Des Conditions Générales s’appliquent.

Catégories
Actualité En vedette Entreprises

Giants veut devenir le plus grand club d’entrepreneurs européens

C’est une ambition inédite à l’échelle européenne : rassembler 1 million de membres, accompagner 10.000 entreprises, en financer 1.000 et faire émerger 100 « géants » d’ici 2050.

Ce pari visionnaire, c’est celui de Giants, le club international d’entrepreneurs lancé il y a tout juste quelques jours par Jean-Christophe Conticello, figure majeure de l’innovation et de la transformation digitale en Europe.

Giants se présente comme le futur plus grand club d’entrepreneurs en Europe. Mais derrière cette ambition, pas de slogans faciles ou de promesses creuses. Le projet repose sur trois piliers forts : l’énergie positive, la résilience face à l’échec, et une ambition solide, connectée au réel.

Concrètement, Giants proposera des conférences mensuelles dans plusieurs villes européennes, un accompagnement privilégié, des formations en ligne hebdomadaires et une communauté soudée de profils engagés. L’écosystème inclura également des ateliers, des cercles privés, des retraites, des podcasts, des dîners d’affaires, des immersions, des afterworks et des lives exclusifs.

Un lancement fulgurant… et une deuxième conférence prévue 🚀
La première conférence Giants, organisée il y a quelques jours à Bruxelles sur le thème Succès, échec, reconstruction, a rapidement affiché complet (120 personnes). Face à cet enthousiasme, une seconde date aura déjà lieu ce jeudi 20 novembre, toujours au Mix (Bruxelles).

Réveiller l’esprit d’entreprise européen

Giants n’est pas un simple cycle de conférences. C’est une initiative née d’une conviction forte : l’Europe doit retrouver foi en son esprit d’entreprise. Un esprit libre, créatif, responsable, fidèle à ses valeurs humaines. Giants veut réveiller cette énergie qui sommeille dans nos capitales et dans chaque entrepreneur, pour bâtir des entreprises audacieuses, durables et profondément humaines.

Avec Giants, Jean-Christophe Conticello veut fédérer des entrepreneurs solides, lucides, portés par la force du collectif. Loin des modèles d’enrichissement express, il défend une croissance engagée, structurée et profondément humaine.

Une vision internationale qui démarre à Bruxelles

Pourquoi lancer cette nouvelle aventure depuis la Belgique ?

“Parce que c’est ici que j’ai décidé de vivre il y a 18 ans, que mes enfants y sont nés, et que j’ai toujours construit entre Paris, Bruxelles et Amsterdam”, confie Jean-Christophe Conticello. Un lancement bruxellois qui marque donc le point de départ d’un déploiement mensuel dans d’autres capitales européennes, avec une logique de croissance durable, orientée impact.

Catégories
Bourse En vedette Investissement & Stratégies

Analyser une action comme un pro !

Analyser une action est l’étape la plus importante avant d’investir en Bourse. Pourtant, c’est aussi celle que beaucoup de particuliers négligent, se limitant souvent aux “tendances du moment”, aux conseils d’amis ou aux performances passées.

En réalité, analyser une action revient à répondre à trois questions simples :
👉 Qu’est-ce que j’achète ?
👉 À quel prix ?
👉 Et pourquoi maintenant ?

Pour cela, il existe deux grandes approches complémentaires : l’analyse fondamentale et l’analyse technique. Chacune apporte une perspective différente et indispensable pour prendre de bonnes décisions. Même les traders spécialisés utilisent une des deux méthodes


Pourquoi analyser une action ?

Analyser une action va vous permettre de :
✔️ Comprendre la vraie valeur d’une entreprise (LVMH, Airbus etc.)
✔️ Identifier si une action est sous-évaluée ou surévaluée
✔️ Évaluer les risques et les opportunités
✔️ Choisir les bons moments d’achat et de vente
✔️ Construire une stratégie d’investissement solide et cohérente

En résumé : analyser vous permettra à termes de reprendre le contrôle. Investir sans analyser, c’est jouer au hasard surtout si vous souhaitez faire du stock picking.


L’analyse fondamentale : comprendre la vraie valeur d’une entreprise

L’analyse fondamentale vise à estimer la valeur intrinsèque d’une action, c’est-à-dire ce qu’elle vaut réellement, indépendamment des fluctuations de marché à court terme.
Elle s’intéresse à la santé financière, la stratégie, le secteur et le contexte économique général.

Que vous faut-il donc analyser ?

a) Les états financiers
  • Chiffre d’affaires : croissance stable ou en décélération ?
  • Bénéfices (net et opérationnel) : solides ou volatils ?
  • Cash-flow : l’entreprise génère-t-elle réellement du cash ?
  • Bilan : dette, actifs, liquidités.
b) Les ratios financiers

Ces indicateurs transforment des données brutes en signaux d’investissement.

  • PER (Price/Earnings) : mesure la valorisation.
  • P/B (Price/Book) : compare le prix à la valeur comptable.
  • ROE (Return on Equity) : rentabilité des capitaux propres.
  • Debt/Equity : niveau d’endettement.
  • Free Cash Flow : capacité à financer ses projets.

Chaque ratio doit être comparé :
➡️ au secteur
➡️ aux concurrents
➡️ à l’historique de l’entreprise

c) L’analyse du secteur et de la concurrence
  • L’entreprise gagne-t-elle des parts de marché ?
  • A-t-elle un avantage concurrentiel ?
  • Le secteur est-il cyclique, innovant, réglementé ?
d) Le contexte macroéconomique
  • Taux d’intérêt
  • Inflation
  • Cycle économique
  • Évolutions politiques ou géopolitiques

L’objectif final : comparer la valeur réelle estimée de l’entreprise avec son prix en Bourse. Si la valeur est supérieure au prix : l’action peut être sous-évaluée → potentielle opportunité.


L’analyse technique : comprendre le comportement du marché

Contrairement à l’analyse fondamentale, l’analyse technique ne s’intéresse pas aux finances de l’entreprise.
Elle étudie le prix, les volumes et le comportement des investisseurs pour anticiper l’évolution du cours.

🔍 Les éléments clés

a) Les graphiques
  • Tendance haussière ou baissière
  • Supports & résistances
  • Canaux, figures, retournements
b) Les volumes

Un mouvement de prix + un volume important = signal renforcé.

c) Les indicateurs techniques
  • RSI : surachat / survente
  • MACD : momentum
  • Moyennes mobiles : tendance
  • Chandeliers japonais : psychologie du marché

👉 L’analyse technique répond à la question :
“Quand entrer ? Quand sortir ?”

Elle est particulièrement utile pour :
✔️ optimiser le timing
✔️ éviter d’acheter trop haut
✔️ sécuriser des profits
✔️ gérer le risque


Fondamentale vs Technique : faut-il choisir ?

Pas du tout.
Les professionnels utilisent les deux.

Analyse fondamentale = QUOI acheter (et à quel prix)

Vision long terme, compréhension de l’entreprise, identification des opportunités.

Analyse technique = QUAND acheter (et quand vendre)

Timing, gestion du risque, lecture du marché.

Les deux se complètent parfaitement.


Quels outils utiliser pour analyser une action ?

ZoneBourse est l’un des rares outils qui combine analyse fondamentale + analyse technique au même endroit.

Indispensable pour analyser une action de A à Z. Et par ailleurs, nous avons négocié pour vous un prix attractif valable QUE si vous passez par ce lien:

🎁 Réduction exceptionnelle sur ZoneBourse (réservée à nos lecteurs)


Conclusion

Analyser une action est une compétence essentielle pour investir intelligemment. Maîtriser les bases de l’analyse fondamentale et technique vous permettra de :

✔️ éviter les erreurs coûteuses
✔️ mieux comprendre le marché
✔️ construire un portefeuille solide
✔️ identifier les meilleures opportunités au bon moment

Investir, ce n’est pas deviner. C’est analyser, comprendre… puis agir.

Catégories
Banque & Finance Bourse En vedette Investissement & Stratégies Nos analyses Pédagogie & concepts clés

Tu es jeune actif ? Voici les meilleurs placements à connaître !

En 2025, les taux d’emprunt se sont repliés par rapport à leurs pics, sans retrouver les niveaux ultra-bas des années 2010. Côté immobilier, les rendements bruts restent hétérogènes et la contrainte énergétique alourdit les budgets travaux ; côté Bourse, la diversification mondiale via ETF n’a jamais été aussi simple… mais la volatilité demeure. Alors, où mettre son prochain euro ?

Avant de plonger dans le sujet, un grand merci à notre sponsor Trade Republic pour son soutien 🤝 Vous aussi, rejoignez la plateforme dès aujourd’hui via notre lien ci-dessous et démarrez votre investissement.

Indispensable : sécurité & dettes

But : pouvoir encaisser un imprévu sans vendre tes investissements ni payer d’intérêts inutiles.
À faire tout de suite :

  1. Épargne de précaution (3 à 6 mois de dépenses) sur livrets défiscalisés, dans cet ordre :
    • LEP si tu es éligible (plafond 10 000 €) → 2,7 % au 1ᵉʳ août 2025 ;
    • puis Livret A/LDDS (plafonds 22 950 €/12 000 €) → 1,7 % au 1ᵉʳ août 2025 ;
    • Livret Jeune (< 25 ans) : intérêts exonérés, taux ≥ Livret A (fixé par la banque).
  2. Rembourser les crédits chers (conso, renouvelable) avant d’investir : leur coût réel dépasse souvent tout livret/obligataire.

1) L’argent « gratuit » de l’employeur (si dispo)

Pourquoi en priorité : l’abondement est un rendement immédiat.
Concrètement :

  • Verse au moins ce qui déclenche 100 % de l’abondement sur PEE/PER d’entreprise (PERECO).
  • PEE : sommes en principe bloquées 5 ans, nombreux cas de déblocage anticipé ; intéressement placé sur PEE exonéré d’IR dans certaines limites.
  • PERECO : abondement (souvent 100–300 % du versement, dans des plafonds légaux) et blocage jusqu’à la retraite (sauf cas de sortie).

2) Cœur de portefeuille : PEA + ETF en DCA

Objectif : faire croître le capital à frais bas, mécaniquement, sans y penser.
Comment :

  • Ouvre un PEA (ou PEA Jeune) et programme un DCA (virements mensuels).
  • Fiscalité : après 5 ans, retraits exonérés d’impôt sur le revenu (prélèvements sociaux dus).
  • Univers d’investissement : actions UE/EEE et fonds/ETF éligibles (≥ 75 % d’actions européennes ; les ETF « Monde »/US éligibles utilisent souvent une réplication synthétique).
    Règles simples d’allocation (exemple) :
  • Débutant·e : 100 % ETF Monde « PEA éligible ».
  • Intermédiaire : 80 % Monde (PEA) + 20 % Europe (PEA).
  • Tu veux un coussin « obligataire » ? Fais-le hors PEA (assurance-vie / compte-titres), car le PEA est réservé aux actions/OPCVM actions.

3) Assurance-vie (polyvalente : ETF/UC + fonds euros)

Pourquoi : enveloppe souple pour objectifs 3–10 ans, arbitrages internes, clause bénéficiaire.

  • Fiscalité : après 8 ans, abattement annuel sur les gains 4 600 € / 9 200 € (célibataire / couple), puis imposition au choix (PFU/barème).
  • Fonds euros : capital garanti, rendement variable selon l’assureur (utile comme poche défensive).

4) PER (optimisation fiscale si TMI élevée)

Pourquoi : déduction des versements du revenu imposable (plafond ≈ 10 % de tes revenus d’activité, plancher forfaitaire), en contrepartie d’un blocage jusqu’à la retraite (sauf sorties prévues par la loi).

À privilégier si TMI ≥ 30 % ou si abondement d’entreprise intéressant. (Sortie en capital imposable comme pension pour la part déduite.)

5) Pierre-papier (SCPI/OPCI/REITs) pour diversifier sans gérer

Intérêt : accès à l’immobilier avec petit ticket, gestion externalisée, possible via assurance-vie.
Vigilances : frais, revenus non garantis, valeur des parts qui varie, risque de liquidité documenté par l’AMF.

6) Immobilier locatif en direct (si ta situation est stable)

  • Atouts : effet de levier du crédit, loyers potentiellement indexés sur l’IRL, capacité à créer de la valeur (travaux, LMNP, colocation…).
  • Contexte 2025 : taux moyens autour de ~3,07 % (été 2025), en fort repli vs 2024 ; production de crédits en nette reprise.
  • Contraintes clés : frais d’acquisition élevés, aléas locatifs, encadrement des loyers dans de nombreuses communes, DPE G interdit à la location depuis le 01/01/2025 (travaux possibles).

7) Bonus à (très) haut ROI : toi

Formations, langues, code, certifs : sur 10 ans, c’est souvent le meilleur « placement » (hausse de revenus et d’employabilité).
(Et garde une épargne projets souple sur livrets si horizon < 2–3 ans.)

Combien investir, et où ? (3 modèles prêts à l’emploi)

Hypothèses : tu as un filet de sécurité en place ; tu vises un budget d’épargne 20 % de ton net (à adapter). Les montants sont mensuels.

A) Début de carrière / budget serré (ex. net 1 800 € → 360 € à épargner)

  1. PEA + ETF (DCA) : 200 €
  2. Assurance-vie (fonds euros + 1–2 ETF défensifs) : 100 €
  3. PEE/PERECO (si abondement) : 60 € (augmente en priorité si ta boîte abonde)

B) Profil standard (ex. net 2 500 € → 500 € à épargner)

  1. PEE/PERECO : jusqu’à l’abondement max (ex. 100 €)
  2. PEA + ETF : 300 €
  3. Assurance-vie (fonds euros/ETF obligataires) : 100 €

C) Imposée à 30 % ou + (ex. net 3 500 € → 700 € à épargner)

  1. PEE/PERECO : abondement plein (ex. 150 €)
  2. PER : 250 € (pour profiter de la déduction)
  3. PEA + ETF : 200 €
  4. Assurance-vie : 100 €

Astuce : dès que tu as une augmentation, monte automatiquement ton DCA (PEA/AV) de +10 % ; tu t’habitues sans douleur.

Checklists ultra-pratiques

Ouverture/paramétrage des enveloppes

  • PEA : virement mensuel auto, ETF éligible (TER bas, encours > 100 M€, réplication claire), réinvestissement des dividendes par défaut.
  • Assurance-vie : 1 fonds euros (poche défensive) + 2–3 UC (ETF larges) ; frais d’entrée 0 %, frais UC bas.
  • PER : versements en fin d’année pour optimiser la déduction (en respectant le plafond de ton avis d’IR).
  • PEE/PERECO : vérifie abondement et fonds proposés ; préfère les fonds indiciels quand c’est possible.

Immobilier : mini-canevas d’étude

  • Cash-flow net (loyers – charges – taxe foncière – assurance – gestion – vacance – intérêts – capital) ;
  • DPE et travaux (si étiquette F/G, plan de rénovation ou exclusion) ;
  • Encadrement des loyers et IRL applicables localement.

La « méthode en escalier » (toujours valable)

  1. Sécurité & dettes
  2. Abondement employeur
  3. PEA + ETF (DCA)
  4. Assurance-vie
  5. PER (si TMI élevée ou abondement)
  6. Pierre-papier
  7. Immo direct
    … puis rééquilibrage 1×/an (remettre les pourcentages cibles en vendant/achetant dans les enveloppes les plus fiscalement douces).
Catégories
Banque & Finance En vedette Nos analyses

Investir dans l’incertitude : quand les fonds fermés cotés prennent le relais du Private Equity

Depuis toujours, la volatilité des marchés financiers pousse de nombreux investisseurs à rechercher des solutions plus stables. Dans ce contexte, le Private Equity s’est imposé comme une alternative crédible, capable de générer de la performance tout en s’affranchissant des fluctuations quotidiennes des marchés cotés.

Cependant, malgré plus d’une décennie de succès, le manque de transparence et les valorisations élevées des entreprises non cotées pèsent aujourd’hui sur cette classe d’actifs et suscitent des interrogations.

Face à cela, certaines sociétés de gestion comme Erasmus AM proposent une alternative : le fonds fermé coté, qui combine les avantages du Private Equity (accompagnement dans la durée de sociétés prometteuses) avec une meilleure transparence et des valorisations attrayantes qu’offrent actuellement les petites et moyennes capitalisations européennes.

Private Equity : l’illiquidité comme fondement

Le Private Equity repose sur un principe clé : investir dans des actifs illiquides avec un horizon long terme et une stratégie de création de valeur progressive.

  • Capital bloqué : levé au départ, il reste immobilisé sur une durée fixe fréquemment prolongée (souvent au-delà de 10 ans).
  • Vision stratégique : permet aux gérants de déployer sereinement du capital dans des projets de long terme (par exemples des PME non cotées).
  • Alignement d’intérêts : stabilité et discipline renforcent la convergence entre investisseurs (LPs) et gestionnaires (GPs).

Cette structure convient parfaitement aux actifs illiquides, mais peut être perçue comme contraignante pour les investisseurs recherchant davantage de souplesse.

Fonds fermés cotés : transparence et valorisation attrayante

Un fonds fermé investi dans le coté s’appuie sur les grands principes du Private Equity, tout en offrant deux atouts décisifs :

  • Transparence renforcée : contrairement au Private Equity, les sociétés en portefeuille sont cotées en bourse et donc valorisées en continu par le marché, ce qui permet de suivre clairement l’évolution de la performance.
  • Flexibilité de gestion supérieure : Les prises de participation sont systématiquement minoritaires et permettent aux gérants d’amender leurs positions en cas de changement d’opinion. Cela permet également de grandement limiter le risque que le fonds soit prolongé au-delà des 5 ans prévu. 
  • Valorisations attrayantes : Alors que l’engouement pour le Private Equity des dernières a fait fortement progresser les valorisations, les Petites Capitalisations cotées n’ont pas connu une telle euphorie et offrent actuellement une décote de près de 30% par rapport au non coté.

À qui s’adressent les fonds fermés ?

Historiquement, les fonds fermés étaient réservés aux institutionnels et aux grands investisseurs, avec un ticket d’entrée d’au moins 100 000 euros. Cette barrière limitait fortement l’accès à cette classe d’actifs.

Dès cette année, grâce au cadre ELTIF 2.0, Erasmus AM démocratise cette approche en abaissant le ticket d’entrée à 20 000 euros.

Ainsi, dans une allocation de long terme (avec une période de blocage de 5 ans), un fonds fermé coté devient une solution pertinente pour :

  • réduire la volatilité de son portefeuille,
  • profiter des faibles valorisations actuelles des small caps européennes
  • laisser le temps jouer en votre faveur grâce à une gestion de long terme.

En conclusion

Le Private Equity reste un outil idéal pour les investisseurs en quête de performance supérieure grâce à son horizon long terme et son capital bloqué. Mais son manque de transparence et les valorisations élevées des entreprises non cotées en limitent aujourd’hui l’attrait.

En revanche, les fonds fermés côtés, offrent une réponse adaptée : transparence, période de blocage plus courte (5 ans) et surtout une exposition à des valorisations attractives sur les small et mid caps européennes.

C’est sur cette conviction qu’Erasmus AM a lancé, il y a quelques semaines, la période de souscription d’un fonds fermé dédié aux micro-capitalisations européennes qui se nomme EDL 2030.

Ce fonds vise à offrir à nos clients une exposition directe à la reprise européenne, avec une prise de participation au capital des sociétés les plus prometteuses, dans une logique de long terme, tout en réduisant les biais comportementaux qui pèsent souvent sur la performance.

Grâce à cette structure, notre équipe de gérants et d’analystes pourra gérer activement la montée en puissance du portefeuille et ajuster les pondérations en fonction des opportunités et des niveaux de valorisation de marché.

Catégories
Banque & Finance Nos analyses

Les banques françaises : ces champions (trop ?) souvent critiquées ?

En France, on aime bien critiquer. Son voisin, son beau-frère, ses collègues. Ou encore les banques. « Je paye trop de frais ». « Mon banquier ne me sert à rien ». « Pourquoi est-ce que je devrais payer pour avoir une carte bancaire ? ». Ou encore « je vais tout mettre dans une néobanque, c’est gratuit ».

Ces interrogations sont légitimes. La réponse dépend d’ailleurs de la situation de chacun.

Le modèle de la banque de détail est, sans aucun doute, en pleine mutation. Sous la pression de nouveaux entrants – néobanques et fintechs – les standards changent : digitalisation, instantanéité, services à bas coût, parfois gratuits.

Les banques françaises se transforment

Face à ces défis, les grandes banques françaises n’attendent pas les bras croisés. BNP Paribas, par exemple, a lancé un plan stratégique ambitieux pour accélérer les investissements dans sa banque en ligne – Hello Bank! – et réduire son réseau d’agences d’un tiers d’ici à 2030.

Mais si les banques françaises sont fortement challengées et doivent évoluer, il ne faudrait pas omettre la chose suivante dans l’analyse : ce sont des modèles de réussite industriels reconnus dans le monde entier. 

Quelques chiffres pour s’en convaincre

  • 4 banques françaises – BNP Paribas, Crédit Agricole, BPCE, Société Générale – font partie des plus grandes banques mondiales[1]. La France est loin devant les autres pays européens.
  • Amundi, filiale du Groupe Crédit Agricole, est le premier gestionnaire en Europe et le seul acteur non américain présent dans le top 10 mondial[2]. Avec l’intégration d’AXA IM, BNP Paribas pourrait devenir le 2ème asset manager en Europe.
  • 3 banques françaises – BNP Paribas, Crédit Agricole SA[3], Société Générale – sont dans le top 20 des capitalisations boursières du CAC 40[4].

Les banques françaises ont bâti un modèle reconnu mondialement : celui de la « banque universelle », qui leur permet d’opérer sur plusieurs activités (banque de détail, financement, marchés) et sur plusieurs continents. BNP Paribas et Crédit Agricole sont des références mondiales en Banque de Financement et d’Investissement (BFI). Société Générale a longtemps été un modèle dans ses activités de marché.

Un rôle clé dans l’économie

Dans quelles autres industries la France peut-elle se targuer de compter autant de champions, à part le luxe, la santé ou la défense ?

Et ce succès ne profite pas qu’aux banques ou à leurs actionnaires.

Il bénéficie à l’économie et la société :

  • Financement de nos projets de vie avec un modèle particulièrement avantageux de prêts à taux fixe jusqu’à 25 ans ;
  • Accompagnement de nos besoins patrimoniaux avec des produits couvrant les besoins de la jeunesse jusqu’à la retraite, pour tous les profils ;
  • Soutien massif du tissu économique local, tout en accompagnant les grands groupes français à l’international via la BFI ;
  • Forte contribution à la redistribution. Les grandes banques françaises figurent parmi les premiers contributeurs fiscaux du pays. Le Groupe Crédit Mutuel a par exemple payé 1,3 milliards d’impôt sur les sociétés (IS) en 2024 ;
  • Engagement concret sur les territoires : 39 caisses régionales au Crédit Agricole, 18 fédérations régionales au Crédit Mutuel ;
  • Engagements sociétaux forts. La Banque Postale et Crédit Mutuel sont devenus sociétés à mission via la loi PACTE[5]. Le Crédit Mutuel Alliance Fédérale[6] est allé plus loin avec un dividende sociétal équivalent à 15% de son résultat, consacré au financement de projets qui permettent de lutter contre le réchauffement climatique et les inégalités sociales. Cela représente 574 millions d’euros en 2024.

Des banques conquérantes

La consolidation s’accélère en Europe, notamment en Espagne et en Italie. Les banques françaises, elles, passent à l’offensive : rachat audacieux de la banque portugaise Novobanco par BPCE, acquisition de la banque allemande OLB par Crédit Mutuel, intégration d’AXA IM et de la banque privée d’HSBC Germany par BNP Paribas.

On peut s’en réjouir : les banques françaises ne subissent pas, elles investissent et se développent. C’est un enjeu de compétitivité, mais aussi de souveraineté économique, à un moment où la situation du pays est particulièrement préoccupante.

Exigeants, mais justes

Oui, nous devons rester exigeants avec nos banques, sur la transparence et la qualité de service. Mais reconnaissons-le : nous avons des champions mondiaux qui font rayonner la France. Alors, critiquons quand c’est nécessaire… mais reconnaissons aussi nos grands succès français !

Richard Michaud, créateur du podcast & de la newsletter Inside Banking


Catégories
Cryptomonnaies Nos analyses

Été haussier pour les cryptomonnaies : euphorie ou intégration durable ? 

Alors que la période estivale marque traditionnellement une accalmie sur les marchés financiers, l’été 2025 déroge à la règle. L’activité est soutenue, portée par une dynamique haussière historique amorcée par Bitcoin, suivi d’Ethereum et de plusieurs altcoins.

L’accélération de l’intérêt institutionnel témoigne de la consolidation du secteur des crypto-actifs. L’enthousiasme est palpable, et les investisseurs semblent agir avec de plus en plus de certitude. Pourtant, certains signaux doivent toujours être regardés de prêt pour anticiper une éventuelle correction. C’est ce que nous vous proposons d’analyser dans cet article, en croisant actualités, indicateurs et signaux faibles de potentiels mouvements à moyen terme. 

1. Bitcoin à 123 120 $ : le nouveau record qui porte le marché 

Le 14 juillet, le prix du Bitcoin a atteint un nouveau sommet historique : 123 120 dollars. Soit une progression de plus de 88 % sur un an. Depuis, le bitcoin se stabilise autour des 115 000 dollars.  

Loin d’être un épiphénomène, cet ATH s’inscrit dans la dynamique soutenue par des flux institutionnels constants, catalysés par la montée en puissance des ETFs Bitcoin Spot, en particulier de l’ETF IBIT de BlackRock qui dépasse désormais les 84 milliards de dollars sous gestion. 

Cet essor de l’investissement institutionnel dans Bitcoin confirme son statut d’actif à part entière, désormais intégré dans des enveloppes réglementées.  

Ce mouvement se confirme aussi auprès des entreprises cotées en Bourse qui poursuivent leur stratégie d’accumulation pour se constituer une trésorerie en BTC. 

Outre les entreprises américaines emblématiques telles que Strategy₿ (anciennement MicroStrategy), Metaplanet ou Tesla, deux entreprises françaises majeures illustrent cette stratégie d’ampleur : Sequans Communications et Capital₿ – anciennement The Blockchain Group – qui figurent désormais aux 22e et 27e rangs des 30 premières entités cotées détentrices de Bitcoin. 

➡️ À quoi peut-on s’attendre désormais ? 

Si cette adoption à grande échelle se poursuit, contribuant à la réduction de l’offre de bitcoin, le BTC pourrait maintenir sa trajectoire haussière. Cela étant dit, ce qui peut s’apparenter à un emballement ne doit pas occulter d’éventuelles corrections ponctuelles, notamment en cas de retournement macroéconomique, de hausse des taux ou d’importantes prises de profits.  

2. Ethereum performe et rejoint les trésoreries d’entreprise à son tour  

Longtemps resté dans l’ombre de Bitcoin, l’Ether (ETH) a de nouveau performé, atteignant 3 934 dollars, soit une progression de + 40,5 % en 30 jours. Ce rebond a notamment été alimenté par : 

  • Des flux massifs vers les ETFs Ethereum Spot, avec des journées record à 726 et 534 millions les 16 et 23 juillet ; 
  • L’accumulation d’ETH par les Ethereum Treasury Companies, ces entreprises qui investissent massivement leur trésorerie en Ether.  

Parmi elles, SharpLink Gaming se distingue : l’entreprise détient déjà 280 700 ETH  – près d’un milliard de dollars – et a récemment recruté Joseph Chalom, ex-responsable des cryptomonnaies chez BlackRock. Une décision qui illustre une volonté claire : faire de l’ETH un actif de trésorerie structurant à long terme. 

De son côté, The Ether Machine prévoit également de détenir plus de 400 000 ETH, tout en capitalisant sur le staking et le restaking, pour générer un rendement passif. 

➡️ À quoi peut-on s’attendre concernant les ETF Ethereum ? 

L’intégration du staking au sein des ETFs ETH est très attendue. Déjà demandée par BlackRock, elle permettrait de coupler performance de l’ETH et revenus passifs réguliers obtenus via le placement de ces derniers. Ce changement renforcerait significativement la pertinence d’inclure cet ETF dans les stratégies de diversification patrimoniale.  

3. Aux États-Unis : un cadre législatif structurant et un tournant patrimonial à venir ? 

En pleine « Crypto Week » courant juillet, les États-Unis ont adopté trois lois majeures : 

  • Le GENIUS Act, qui encadre l’émission des stablecoins (cryptomonnaies stables adossées au dollar ou autre monnaie fiduciaire) ainsi que les réserves associées. 
  • Le Digital Asset Market Clarity Act, qui redistribue les rôles entre SEC et CFTC, afin d’éviter les contentieux passés.  
  • L’Anti-CBDC Surveillance State Act, qui interdit l’émission d’une monnaie numérique de banque centrale. 

Enfin, un projet de décret en discussion viserait à autoriser l’intégration des crypto-actifs dans le principal plan d’épargne retraite, le plan 401(k), aux côtés des métaux précieux et du private equity. La concrétisation de cette mesure consacrerait la reconnaissance des cryptomonnaies comme instruments d’épargne long terme. 

➡️ À quoi peut-on s’attendre aux États-Unis puis en Europe ?  

Les États-Unis prennent une avance considérable. Et si actuellement, l’Europe suit un chemin également réglementé, mais plus restrictif, il est légitime d’anticiper que la dynamique américaine puisse initier des discussions similaires de notre côté de l’Atlantique. 

4. Altcoins : reprise confirmée ou faux départ ? 

La dominance du BTC est passée sous les 62 %, pouvant indiquer que les investisseurs réinvestissent leurs capitaux précédemment consacrés au bitcoin sur d’autres cryptomonnaies alternatives, les « altcoins », à plus faible capitalisation et donc à plus fort potentiel de croissance. Rappelons bien entendu que parmi les plus de 40 millions de cryptomonnaies actuellement sur le marché, toutes ne se valent pas, mais que les plus importantes du top 100 et des secteurs les plus porteurs enregistrent à nouveau des performances notables ces 30 derniers jours : 

  • Les cryptomonnaies liées à l’Intelligence artificielle : + de 30 milliards de dollars de capitalisation ; 
  • Les projets liés à la Finance décentralisée (DeFi) : près de 146 milliards de dollars, au-delà des sommets de 2022 ;  
  • La tokenisation des actifs du monde réel (RWA) : 49 milliards de dollars, avec un engouement croissant des banques et fonds d’investissement. 

Les cryptomonnaies du top 10 affichent de fortes hausses également ces 30 derniers jours :  

  • Dogecoin (DOGE) : + 23,3 % 
  • XRP (Ripple) : + 35,1 % 
  • Cardano (ADA) : + 27,4 % 
  • Binance Coin (BNB) : + 15,4 %, atteignant un nouvel ATH à 860 $
  • Solana (SOL) : + 10,1 %, porté par l’attente d’un ETF Solana 

Ce graphique réalisé par Kaiko, société française spécialisée dans l’analyse de données du marché crypto, illustre l’évolution des cours du Bitcoin, des dix principales cryptomonnaies en termes de liquidité et de capitalisation (KT10) ainsi que du S&P500. Il met en évidence les épisodes de surperformance des principaux altcoins par rapport au Bitcoin, et surtout l’écart croissant entre les cryptomonnaies et l’indice boursier le plus tradé au monde. 

Certaines hausses invitent toutefois à la prudence  

La récente hausse du XRP illustre l’importance d’observer les signaux faibles en période d’euphorie. Dernièrement, le cofondateur de Ripple (XRP), Chris Larsen, a vendu 50 millions de tokens, contribuant à une correction d’environ 20 %. De quoi susciter des interrogations sur les intentions des fondateurs, lesquelles pourraient avoir un impact direct sur l’évolution du XRP. 

À cela s’ajoute le mécanisme de token unlock mensuel : chaque mois, 1 milliard de tokens jusqu’alors bloqués sont débloqués (unlockés), permettant aux détenteurs de les vendre s’ils le souhaitent. Bien qu’une partie serve à assurer les frais de l’entreprise, cela alimente des craintes de potentielles manipulations des cours. 

➡️ À quoi peut-on s’attendre pour XRP ?  

Deux principaux scénarios se dessinent pour XRP, l’un étant plus favorable à une hausse du cours que l’autre. L’approbation d’un ETF XRP pourrait générer un second souffle haussier. À l’inverse, de nouvelles ventes des fondateurs pourraient peser durablement sur le cours. 

5. Les Français sont prêts à intégrer les cryptomonnaies à leur patrimoine ? 

Face à de tels mouvements haussiers, principalement menés par l’adoption des acteurs institutionnels, se pose la question de l’adoption par les investisseurs particuliers. Pour y répondre, Kraken a mené une étude révélant que 64 % des Français qui ne détiennent pas encore de cryptomonnaies envisagent un premier achat. 

Parmi les signaux les plus intéressants : 

  • 31 % des Français interrogés détiennent déjà des cryptomonnaies ; 
  • 35 % investiraient une rentrée d’argent imprévue de 1 000 € en cryptomonnaies ; 
  • 34 % souhaitent intégrer les cryptomonnaies à leur stratégie d’épargne ou de préparation à la retraite.  

Ce troisième point corrobore la perspective d’investissement long terme qui accompagne désormais les achats de cryptomonnaies, bien au-delà de la spéculation à court terme.  

6. Après un an et demi de structuration du marché crypto : que doit-on attendre ?  

Sans conteste, l’approbation des ETFs Bitcoin Spot en janvier 2024 a marqué un tournant. En favorisant l’arrivée d’acteurs institutionnels, elle a profondément transformé la structure du marché, désormais plus stable — en particulier pour le BTC, qui ne cesse de s’apprécier.  

Face à ce marché de plus en plus mature, certains analystes sonnent déjà la fin des cycles explosifs à forte volatilité, marqués par les fameux bull run et bear market de la décennie passée. Selon ces analystes optimistes, ces derniers mois annonceraient une tendance haussière durable sur le long terme.  

Toutefois, à court terme, ces scénarios optimistes ne doivent pas occulter les risques de corrections qui demeurent, et ce, pour plusieurs raisons. Tout d’abord, comme sur tout marché, les investisseurs historiques peuvent prendre leur profit, entraînant des variations du cours. Le récent mouvement de 80 000 BTC, après 14 ans d’inactivité du portefeuille qui les détenait, pourrait en être un exemple. 

Aussi, l’éventuel retour de tensions géopolitiques pourrait sonner la fin de cet effet d’euphorie et le retour du sentiment de peur, tant vis-à-vis des conflits en cours, que vis-à-vis des droits de douane dont les négociations sont toujours en cours entre les USA et l’Europe et l’Asie. Par ailleurs, la très attendue baisse des taux de la part de la Fed a une nouvelle fois été repoussée par Jerome Powell, qui n’a pas insisté sur sa possibilité en septembre, ce qui pourrait également perturber les marchés. Enfin, il est de bon ton de rappeler que plusieurs semaines haussières s’ensuivent généralement d’une respiration à court terme.  

Le contexte reste donc favorable à une intégration croissante du bitcoin et d’autres cryptomonnaies majeures dans les stratégies patrimoniales, mais ne doit en aucun cas faire oublier la nécessité de faire preuve de prudence. 

Article rédigé par Meria   

Meria est une plateforme d’investissement en cryptomonnaies française leader depuis sa création en 2017 par Owen Simonin. Meria vous permet d’acheter, d’échanger et d’investir vos cryptomonnaies afin de générer des rendements passifs et réguliers. Meria est une société française, enregistrée PSAN auprès de l’AMF (E2021-016).  

Catégories
Banque & Finance Bourse Nos analyses

ETF : Comment fonctionne ce produit d’investissement devenu incontournable ?

Depuis quelques années, les ETF (Exchange Traded Funds) séduisent un nombre croissant d’investisseurs particuliers et institutionnels. Mais comment fonctionne réellement ce produit ? Qui les crée ? Que contient un ETF ? Et surtout, pourquoi sont-ils devenus si populaires ? On vous explique tout.

Qu’est-ce qu’un ETF ?

Un ETF, ou fonds indiciel coté, est un panier de titres (actions, obligations, matières premières…) conçu pour répliquer fidèlement un indice boursier comme le CAC 40, le S&P 500 ou le MSCI World.

Contrairement à un fonds traditionnel, l’ETF est côté en bourse, ce qui signifie qu’il peut être acheté et vendu en temps réel, comme une action.

Avant d’entrer dans le vif du sujet, nous remercions notre sponsor de nous accompagner. Tout comme nous, inscrivez-vous sur Trade Republic dès aujourd’hui via notre lien ci-dessous et obtenez un bonus de 30€ :

J’ouvre mon compte Trade Republic

Comment se construit un ETF ?

1. Choix de l’indice

Tout commence par un gestionnaire d’actifs (BlackRock, Amundi, Lyxor, Vanguard…). Il sélectionne un indice de référence à reproduire : cela peut être un indice global (MSCI World), régional (S&P 500) ou sectoriel (Nasdaq Clean Energy).

2. Méthode de réplication

Il existe deux méthodes principales :

  • Réplication physique : le gestionnaire achète les actifs composant réellement l’indice.
  • Réplication synthétique : il passe un contrat (appelé swap) avec une banque qui s’engage à lui fournir la performance de l’indice.

3. Partenariat avec un teneur de marché

Un market maker (souvent une grande banque) garantit la liquidité de l’ETF. Il s’engage à acheter ou vendre des parts pour que l’écart entre le prix de l’ETF et la valeur de l’indice reste minimal.

4. Mise en marché

L’ETF est ensuite côté sur une ou plusieurs places boursières (Euronext, Xetra, NYSE…). Il devient accessible à tous les investisseurs, du petit épargnant au fonds de pension.

Comment fonctionne un ETF au quotidien ?

  • Quand vous achetez une part d’ETF, vous achetez indirectement un échantillon de tous les actifs de l’indice.
  • La valeur de l’ETF évolue en fonction de celle de l’indice sous-jacent.
  • Certains ETF distribuent les dividendes perçus (version distributive), d’autres les réinvestissent automatiquement (version capitalisante).

Un ETF peut ainsi suivre de très près la performance d’un indice, tout en étant accessible, liquide et transparent.

Pourquoi investir dans des ETF ?

Les ETF cumulent plusieurs avantages :

  • Frais très bas (souvent 5 à 10 fois inférieurs à ceux d’un fonds actif)
  • Diversification immédiate : en un seul achat, vous investissez dans des dizaines, voire des milliers d’actifs.
  • Transparence : la composition du fonds est publique.
  • Simplicité et accessibilité : achetables via un simple compte-titres ou une assurance-vie.

Pour qui sont les ETF ?

  • Investisseurs débutants : c’est une porte d’entrée idéale pour investir sans expertise technique poussée.
  • Investisseurs expérimentés : ils permettent une gestion précise, flexible et diversifiée du portefeuille.
  • Professionnels : les institutions financières les utilisent aussi pour optimiser ou couvrir leurs portefeuilles.

Exemple concret : Amundi MSCI World

  • Indice répliqué : MSCI World (1 500+ actions mondiales)
  • Méthode : réplication physique partielle
  • Frais de gestion : 0,18 %/an
  • Dividendes : version capitalisante
  • Avantage : permet de s’exposer aux grandes entreprises mondiales avec un seul produit

Conclusion

Les ETF sont devenus des incontournables de l’investissement moderne. Simples, diversifiés, peu coûteux, ils permettent d’accéder aux marchés financiers avec efficacité et transparence. Que vous soyez débutant ou aguerri, intégrer des ETF dans votre stratégie d’épargne peut vous aider à bâtir un portefeuille solide… en toute simplicité.

Catégories
Bourse Nos analyses

IG : Premiers pas sur la plateforme de trading pour débutants

Dans un contexte où les marchés financiers attirent de plus en plus de particuliers, la plateforme IG se présente comme un acteur de référence pour les investisseurs, débutants comme confirmés. Mais par où commencer ?

Cet article propose un tour d’horizon clair et structuré pour celles et ceux qui souhaitent faire leurs premiers pas sur IG.

IG, fondée en 1974 à Londres, s’est imposée comme l’une des plus grandes plateformes de trading en ligne au monde. Présente dans plusieurs dizaines de pays, elle est régulée par des autorités financières majeures telles que la Financial Conduct Authority (FCA) au Royaume-Uni.

Son expertise repose sur une offre diversifiée d’instruments financiers, une transparence tarifaire appréciée et un fort engagement envers l’accompagnement des utilisateurs. Qu’il s’agisse de particuliers débutants ou de traders expérimentés, IG met à disposition les outils nécessaires pour évoluer dans un environnement sécurisé et formateur.

Avant de commencer, cet article est sponsorisé par IG

👉 Inscrivez-vous sur IG dès aujourd’hui si vous souhaitez vous lancer ou approfondir vos connaissances en trading.

Ouvrir un compte : simplicité et accessibilité

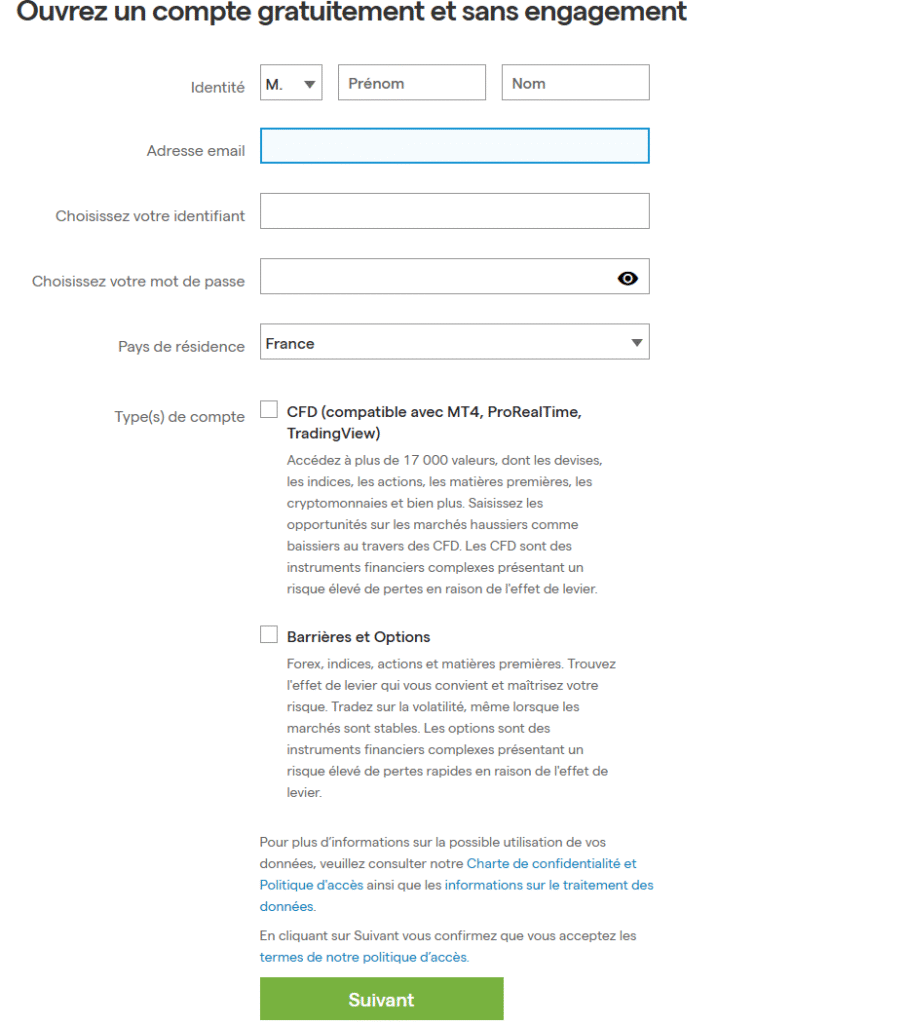
L’ouverture d’un compte chez IG est conçue pour être rapide et fluide. L’utilisateur commence par remplir un formulaire en ligne avec ses informations personnelles et fiscales, puis il doit fournir une pièce d’identité et un RIB. Une fois ces documents vérifiés, le compte est généralement activé sous 24 heures.

Pour ceux qui souhaitent s’entraîner sans engagement, IG propose un compte démo permettant de tester les fonctionnalités de la plateforme dans des conditions réelles de marché.

Naviguer dans l’interface : prise en main progressive

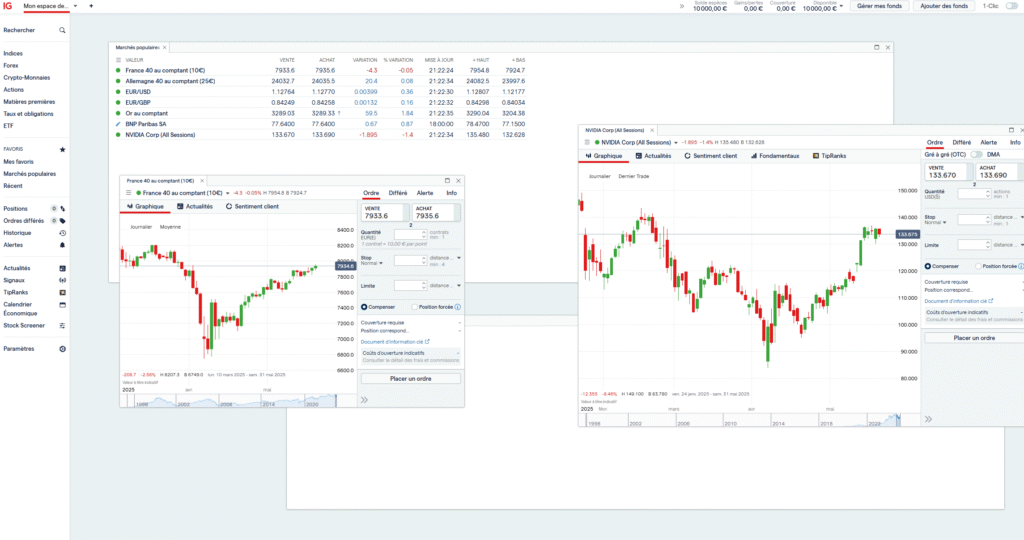
Après la connexion, l’utilisateur accède à un tableau de bord intuitif qui lui donne un aperçu de ses positions, de son solde et de ses performances. Il peut accéder à une large liste de marchés incluant actions, devises, indices, matières premières, CFD et options.

Les graphiques sont personnalisables avec de nombreux indicateurs techniques, et la plateforme permet de créer des listes de favoris. Des alertes peuvent être configurées pour recevoir des notifications mobiles ou par email dès qu’un actif atteint un seuil de prix ou déclenche un signal technique.

Les utilisateurs peuvent organiser leur espace, créer des listes de favoris et choisir leur thème d’affichage (sombre ou clair).

Les utilisateurs peuvent organiser la plateforme selon leurs préférences, ajouter des favoris et configurer des alertes mobiles ou par email.

Formation intégrée : apprendre en toute autonomie

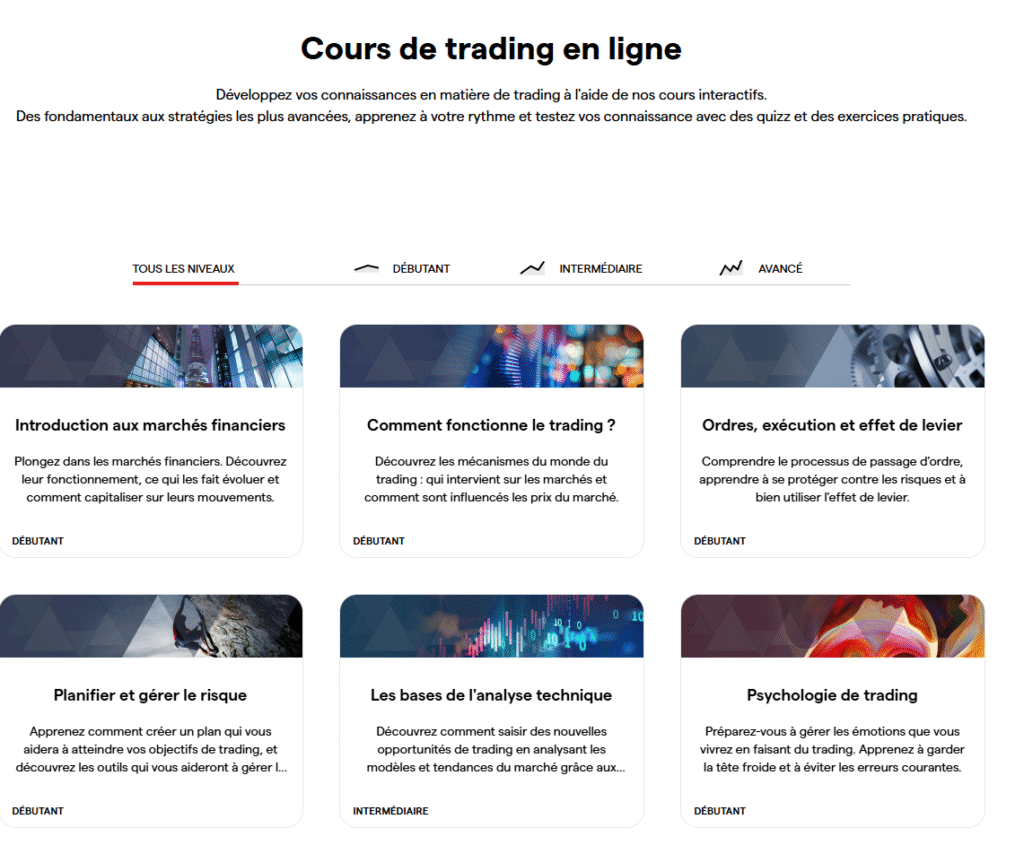
IG met à disposition une vaste gamme de ressources pédagogiques, accessibles même sans compte réel. IG Academy propose des modules de formation en ligne avec quiz et suivi de progression. Des vidéos explicatives, des podcasts et des articles d’analystes permettent de comprendre les marchés et les produits financiers. Cette approche permet aux utilisateurs de progresser à leur rythme, selon leur niveau de compétence.

  • Articles d’analystes, vidéos explicatives, podcasts
  • Ressources disponibles même sans compte réel

Cette approche permet à chacun de se former à son rythme, sans engagement financier initial.

Première opération : un passage à l’action encadré

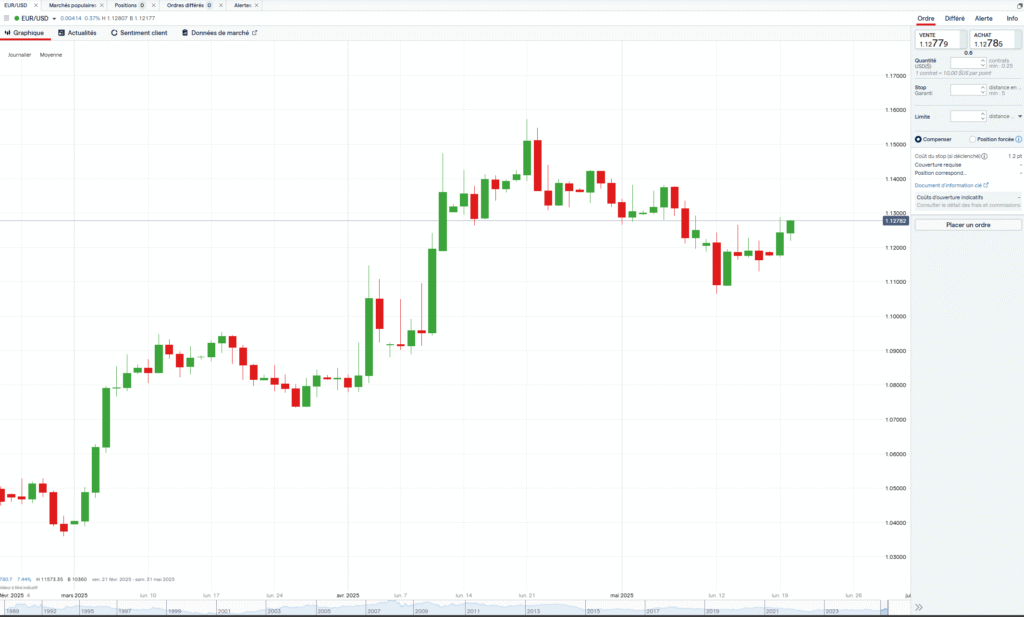
L’utilisateur commence par choisir un actif comme une action, une devise ou un indice. Ensuite, il sélectionne le type d’ordre, que ce soit un ordre au marché, limite, ou encore un stop-loss et take-profit pour gérer son risque. Il définit ensuite son capital d’exposition, qui peut démarrer à partir de 10 euros.

Les ordres peuvent être passés via l’interface web d’IG, l’application mobile, ou encore via MetaTrader 4 ou ProRealTime pour les profils plus avancés.

Les opérations peuvent s’effectuer via la plateforme native d’IG ou par des interfaces tierces telles que MetaTrader ou ProRealTime.

Coûts et conditions : transparence et souplesse

IG ne facture ni frais d’ouverture ni de tenue de compte. Les utilisateurs ont accès à plus de 18 000 instruments financiers, et peuvent ajuster l’effet de levier selon leur profil. Tous les frais sont clairement indiqués sur la plateforme, dans une grille tarifaire accessible à tout moment.

Accompagnement personnalisé : bien entouré dès le départ

IG accompagne ses utilisateurs avec des webinaires réguliers, des tutoriels thématiques et un support client disponible même pour les comptes démo. Les alertes et notifications assurent un suivi actif et personnalisé via l’application mobile.

Conclusion

Avec son accessibilité, ses outils éducatifs complets et sa plateforme performante, IG offre un environnement idéal pour les débutants souhaitant se lancer en toute sécurité. Pour commencer, il est recommandé de créer un compte démo, de suivre un ou deux modules de l’IG Academy, puis de réaliser une première opération sur un actif simple avec un capital limité.

Conseil : commencez par créer un compte démo, suivez un ou deux modules IG Academy, puis effectuez une première opération sur un actif simple avec un faible capital.

Toute activité de trading comporte des risques élevés.

Catégories
Bourse Nos analyses

Ordres en trading : bien les comprendre pour mieux trader

En trading, placer un ordre ne se résume pas à “acheter” ou “vendre”. Il existe plusieurs types d’ordres, et chacun répond à une logique bien précise. Maîtriser ces outils, c’est poser les bases d’un trading plus stratégique, plus discipliné… et souvent plus serein.

Avant de commencer, cet article est sponsorisé par IG, un acteur incontournable du trading en ligne, reconnu pour sa plateforme solide, sécurisée et performante.

Inscrivez-vous sur IG dès aujourd’hui si vous souhaitez vous lancer ou approfondir vos connaissances en trading.

Voici les principaux types d’ordres à connaître pour affiner votre approche des marchés

🟢 L’ordre au marché : rapide, mais pas toujours précis

C’est l’ordre le plus simple : vous achetez ou vendez immédiatement au meilleur prix disponible. Il est utile quand vous voulez entrer ou sortir d’un trade sans attendre.

  • ✅ Avantage : exécution quasi instantanée.
  • ❌ Inconvénient : pas de contrôle sur le prix exact, surtout en période de forte volatilité.

Exemple : vous achetez un indice à 5 000 points. S’il y a peu de vendeurs à ce prix, vous serez exécuté un peu plus haut.

🟡 L’ordre limite : pour ceux qui veulent maîtriser leur prix

Avec un ordre limite, vous indiquez le prix maximum auquel vous êtes prêt à acheter, ou minimum pour vendre. Tant que ce niveau n’est pas atteint, l’ordre reste en attente.

  • ✅ Avantage : parfait pour les stratégies d’entrée bien définies.
  • ❌ Inconvénient : si le marché ne touche jamais votre prix… l’ordre ne s’exécute pas.

Exemple : une action vous intéresse à 95 €, mais elle cote à 100 €. Vous placez un ordre limite à 95 € et attendez que le marché revienne à ce niveau.

🔴 L’ordre stop : protéger son capital ou suivre une tendance

L’ordre stop se déclenche uniquement quand un prix défini est atteint. À ce moment-là, un ordre au marché est automatiquement envoyé.

Il est souvent utilisé comme stop loss pour couper une perte, ou comme ordre d’achat pour entrer dans une tendance haussière une fois confirmée.

  • ✅ Avantage : automatisation des protections.
  • ❌ Inconvénient : prix d’exécution parfois moins bon que prévu, notamment en cas de mouvement rapide.

Exemple : vous avez une position acheteuse sur l’EUR/USD. Vous placez un stop à 1,0820 pour couper automatiquement si le marché se retourne.

🛡️ L’ordre stop-limit : un compromis… avec ses risques

Cet ordre combine les deux logiques : lorsqu’un prix de déclenchement est atteint, un ordre limite est lancé (et non au marché). Vous gardez ainsi le contrôle sur le prix d’exécution.

  • ✅ Avantage : évite les mauvaises surprises en cas de forte volatilité.
  • ❌ Inconvénient : si le marché bouge trop vite, l’ordre peut ne pas être exécuté du tout.

À utiliser quand vous voulez éviter les “glissements” de prix… tout en acceptant le risque que l’ordre reste ouvert.

Ce que vous devez garder en tête

Le choix du type d’ordre n’est pas anodin. Il reflète votre stratégie, votre tolérance au risque et votre style de trading. Un bon ordre, bien placé, peut faire toute la différence sur une position.

Prenez le temps de bien les comprendre, testez-les en compte démo si besoin, et surtout : ne laissez jamais un trade ouvert sans savoir ce que vous attendez… ni ce que vous risquez.