La Ville de Bruxelles met en œuvre une véritable réforme fiscale : baisse de l’impôt des personnes physiques, contribution équitable des épaules les plus larges
Dans le cadre de son budget 2026, la Ville de Bruxelles a engagé une véritable réforme fiscale, avec une refonte en profondeur des taxes communales.
L’Échevin des Finances Anas Ben Abdelmoumen (PS) souligne que le cœur de cette réforme consiste à réduire la pression fiscale sur les habitants de la Ville, afin de renforcer leur pouvoir d’achat.
Baisse de l’impôt des personnes physiques pour les Bruxellois
Concrètement, l’impôt communal additionnel à l’impôt des personnes physiques (IPP) passe de 6 % à 4,9 %. La Ville de Bruxelles applique ainsi désormais le taux d’IPP le plus bas de la Région de Bruxelles-Capitale et de la Fédération Wallonie- Bruxelles, et figure parmi les cinq taux les plus bas du pays.
« Alors que le gouvernement fédéral Arizona choisit de rendre le quotidien de nos concitoyens plus chère en augmentant, entre autres, les taxes sur les repas à emporter et sur les billets de cinéma ou de festival, nous faisons le choix, à la Ville de Bruxelles, de renforcer le pouvoir d’achat de nos habitants grâce à une baisse de l’impôt des personnes physiques » , déclare l’échevin Ben Abdelmoumen.
Protection des propriétaires-occupants grâce à une compensation automatique
La réforme prévoit également une adaptation du taux du précompte immobilier (PRI). Concrètement, la Ville augmente le précompte immobilier à 3.457 centimes additionnels, contre 2.950 actuellement.
Pour les propriétaires-occupants, cette différence sera toutefois automatiquement compensée par une prime compensatoire (BeHome), combinée également à une réduction supplémentaire de 100 euros par an accordée automatiquement.
L’objectif est ainsi de protéger les propriétaires habitants, tout en faisant contribuer davantage les épaules les plus larges.
L’Échevin précise : « Avec cette mesure, dans un contexte budgétaire difficile, nous demandons un effort équitable à celles et ceux qui disposent de plusieurs biens immobiliers. Dans le même temps, nos projections montrent que près de 90 % de ces propriétaires ne connaîtront qu’une augmentation très limitée de l’impôt, que nous estimons à environ 30 euros supplémentaires par mois. Les propriétaires-occupants de la Ville de Bruxelles, eux, ne ressentiront pas cette hausse. Au contraire, nous leur accordons une réduction supplémentaire de 100 euros par an sur le précompte immobilier. Cette compensation se fait sans aucune démarche administrative et est directement déduite et visible sur l’avertissement- extrait de rôle. Nous allégeons ainsi, une fois de plus, la pression fiscale pour celles et ceux qui vivent ici et contribuent au tissu social de notre ville. »
Taxe sur la « domiciliation fictive »
La Ville de Bruxelles instaure également une nouvelle taxe sur la domiciliation fictive des entreprises. Il s’agit d’entreprises qui disposent certes d’une adresse officielle dans la Ville, mais qui, en réalité, n’y exercent aucune activité économique.
« Ces entreprises bénéficient, via leur domiciliation dans la Ville, du rayonnement bruxellois, sans pour autant contribuer à notre tissu économique. Cette contribution corrige ainsi une inégalité existante par rapport aux nombreuses entreprises de notre ville qui, elles, doivent s’acquitter, entre autres, de la taxe sur les bureaux », explique l’Échevin Anas Ben Abdelmoumen.
Cette taxe sur la « domiciliation fictive des entreprises » devrait rapporter environ 150.000 euros à la Ville en 2026.
L’échevin des Finances Anas Ben Abdelmoumen (PS) conclut : « Élaborer un budget et réformer les taxes communales, c’est bien plus que faire coïncider des tableaux Excel. Il s’agit de choix politiques et d’une vision de la société. À la Ville de Bruxelles, avec cette réforme fiscale, nous faisons résolument le choix de renforcer le pouvoir d’achat de nos habitants et de demander une contribution équitable aux épaules les plus larges. Nous poursuivrons sur cette voie tout au long de la présente législature. »
Le Venezuela dispose de la première réserve mondiale de pétrole, mais cela n’a jamais suffi à en faire une puissance énergétique au sens où l’entendent les marchés.
Dans l’économie réelle du pétrole, ce qui compte n’est pas la géologie mais le flux : la capacité à produire de manière continue, à stabiliser les opérations, à exporter, à encaisser des revenus, à investir, puis à recommencer. À cette aune, Caracas n’est pas un « géant endormi ». C’est un producteur structurellement contraint, dont la production oscille depuis plusieurs années autour de 0,9 à 1,1 million de barils par jour selon les sources et les périodes, très loin des 3,5 millions b/j atteints durant les décennies de gloire. Ce différentiel n’est pas accidentel ; il est le produit d’une dégradation industrielle profonde.
De la prise de ressources à la capture des systèmes
C’est précisément ce décalage entre réserves et production qui rend la séquence géopolitique actuelle plus intéressante qu’une lecture simpliste du type « ils interviennent pour le pétrole ». Il ne s’agit pas de s’emparer d’un pétrole qui coulerait déjà à plein régime. La vraie question est celle de savoir qui, demain, aura la main sur la reconstruction du flux : les infrastructures, les intrants critiques, les conditions d’export, la destination des barils, et donc la formation des prix et des marges industrielles. On n’est pas face à une opération sur un stock, mais à une tentative de reconfiguration d’un système pétrolier complet.
Janvier 2026 : un signal stratégique plus qu’un simple épisode coercitif
Les événements de début janvier 2026 mettent ce mécanisme à nu. Le fait que Nicolás Maduro ait rencontré une délégation chinoise quelques heures avant sa capture lors de l’intervention américaine confère à l’épisode une portée particulière. Ce moment fonctionne comme un signal stratégique, adressé autant à Pékin qu’à Caracas. La condamnation officielle chinoise importe moins que le précédent créé : un acte de coercition directe sur un État pétrolier du « Sud global » intervient dans une période où la compétition de puissance est déjà pleinement débridée.
Changer d’unité d’analyse : des réserves aux qualités de brut
Pour comprendre pourquoi le Venezuela est un nœud géoéconomique, il faut changer d’unité d’analyse. On parle trop des réserves et pas assez des qualités de brut et des architectures de raffinage. Le pétrole vénézuélien est lourd, visqueux et souvent sulfuré. Il intéresse avant tout des raffineries complexes, notamment sur la côte du golfe des États-Unis, historiquement conçues pour traiter des bruts lourds.
La révolution du shale américain a principalement ajouté des barils légers au système mondial, alors même qu’une partie importante des capacités de raffinage américaines reste optimisée pour des mélanges plus lourds. Dans cette configuration, le Venezuela n’est pas un simple fournisseur parmi d’autres : il joue le rôle de correcteur industriel.
Le paradoxe américain : l’abondance n’élimine pas le besoin
La conséquence est contre-intuitive. Un pays devenu premier producteur mondial de pétrole peut conserver un intérêt structurel pour du brut lourd importé. Il ne s’agit pas de dépendance énergétique au sens classique, mais de rendement des unités de raffinage, de composition des produits finis, de marges industrielles et, en dernière instance, d’inflation domestique et de politique intérieure.
Les raffineries américaines de la côte du golfe pourraient absorber davantage de brut vénézuélien. Une hausse de ces flux permettrait de réduire la dépendance à d’autres bruts lourds, notamment canadiens, tout en détournant des volumes aujourd’hui captés par la Chine. Mais ce « baril utile » n’existe pas sans condition.
Le verrou technique : diluants, logistique et permissions politiques
Le Venezuela ne peut pas exporter son extra-lourd de l’Orénoque comme un brut conventionnel. Il doit être dilué, allégé ou mélangé à l’aide de naphta, de condensats ou de pétroles plus légers pour produire des grades exportables comme le Merey. Ce détail technique est en réalité central. Il signifie que le pays n’est pas seulement dépendant d’investissements, mais aussi de chaînes logistiques complexes et de permissions politiques.
Le contrôle du pétrole vénézuélien passe donc par le contrôle des intrants et des autorisations, bien plus que par la simple possession des gisements.
Les sanctions comme ingénierie des flux
Dans ce contexte, la levée ou l’assouplissement des sanctions ne relève pas d’un geste moral ou humanitaire. Il s’agit d’un instrument de structuration des flux industriels. Washington l’a déjà montré en 2023-2024, en conditionnant un allègement temporaire à une trajectoire électorale avant de revenir en arrière.
Les restrictions imposées à l’action de Chevron dans les joint-ventures vénézuéliennes, via des licences limitées et des dispositifs de « wind down », illustrent la même logique : autoriser suffisamment pour garder la main, jamais assez pour libérer pleinement le système.
La réalité des volumes face aux projections
Oui, une levée durable des contraintes et un retour de capitaux pourraient faire remonter la production. Des estimations évoquent un retour vers 1,3 à 1,4 million de barils par jour en deux ans, et jusqu’à 2,5 millions b/j sur un horizon d’une décennie. Cela constituerait déjà un changement significatif à l’échelle de l’OPEP et des équilibres marginaux de prix.
Mais l’idée qu’il suffirait de quelques dizaines de milliards de dollars pour retrouver rapidement 3 millions b/j relève davantage du discours politique que de l’ingénierie pétrolière. Une telle remontée impliquerait une reconstruction sur plus de dix ans, avec des investissements colossaux et des risques juridiques, techniques, sociaux et sécuritaires considérables. Le Venezuela n’est pas un nouveau Guyana à montée rapide ; il est un chantier de réhabilitation systémique.
La vraie valeur stratégique : la destination des barils
Cette réalité ne diminue pas l’importance du Venezuela, elle la requalifie. Le pays n’est pas une promesse de volumes immédiats, mais une promesse de capacité industrielle future, donc un levier stratégique sur la décennie. En 2025, la Chine importait environ 470 000 barils par jour de brut vénézuélien, souvent via des circuits indirects, dont une partie servait au remboursement d’une dette encore supérieure à 10 milliards de dollars.
Si Washington reprend la main sur les conditions de production et de commercialisation, l’objectif n’est pas simplement d’ajouter du pétrole au marché mondial. Il s’agit de faire basculer des barils de la Chine vers l’Atlantique et de réduire la marge de manœuvre de Pékin sur un flux énergétique intégré à sa stratégie envers le « Global South ».
Chaînes contre chaînes : pétrole, terres rares et puissance
C’est ici que la comparaison avec les terres rares prend tout son sens. Les États-Unis disposent d’un avantage pétrolier non seulement par leur production, mais par leur capacité à transformer un brut étranger en atout industriel domestique compatible avec leur appareil de raffinage. La Chine, de son côté, conserve un levier structurel sur les minerais critiques grâce à sa domination des segments de transformation, de raffinage et de métallurgie.
L’affrontement n’est donc pas « pétrole contre terres rares », mais « contrôle des chaînes contre contrôle des chaînes ». Le Venezuela devient un terrain d’expérimentation d’une stratégie américaine plus offensive, proche d’une Monroe Doctrine modernisée, où la puissance s’exerce par la capture des nœuds de flux plutôt que par l’occupation territoriale.
Le signal politique et l’environnement régional
Enfin, la lecture strictement pétrolière ne doit pas écraser la dimension de signal politique. L’intervention américaine est observée à Pékin à travers le prisme des revendications territoriales et des analogies possibles, même si certains scénarios restent improbables à court terme. Le message implicite n’est pas seulement « nous voulons ce brut », mais « nous pouvons encore imposer une réarchitecture politique dans une zone que nous considérons comme stratégique ».
Cette dynamique s’inscrit dans un environnement régional déjà sous tension, notamment autour de l’Essequibo avec le Guyana, où l’énergie offshore devient elle-même un facteur de souveraineté disputée.
La guerre du pétrole est devenue une guerre de compatibilité
Au fond, le Venezuela n’est pas l’histoire d’un pays assis sur un trésor qu’on viendrait lui prendre. C’est l’histoire d’un système mondial où la puissance se mesure à la capacité de transformer des ressources en flux, des flux en marges, et des marges en souveraineté. Dans ce monde, l’arme décisive n’est pas toujours la possession géologique, mais la compatibilité industrielle.
Le brut vénézuélien n’est pas seulement un baril. C’est un composant d’un assemblage industriel américain. Et c’est précisément pour cela qu’il obsède Washington, à l’heure où la compétition avec la Chine se joue sur des chaînes complètes mêlant pétrole, raffinage, métaux critiques, logistique, finance, sanctions et normes.
Les marchés des métaux précieux poursuivent leur envolée.
Ce mercredi 24 décembre 2025, l’or a dépassé pour la première fois la barre symbolique des 4.500 dollars l’once, porté par des indicateurs économiques américains meilleurs qu’attendu et par un climat géopolitique toujours plus incertain.
Des chiffres de l’emploi qui soutiennent le mouvement
Selon le département américain du Travail, 214.000 nouvelles inscriptions au chômage ont été enregistrées la semaine dernière, soit 10.000 de moins que la semaine précédente et bien en dessous des 225.000 attendues par les économistes.
À la suite de cette publication, le contrat à terme sur l’or pour livraison en février a progressé jusqu’à 4.514 dollars l’once, après avoir touché un nouveau record intraday à 4.555,10 dollars.
Ce paradoxe apparent un marché de l’emploi solide soutenant l’or s’explique par les anticipations de politique monétaire et par le rôle refuge du métal jaune.
Une hausse structurelle, au-delà de la spéculation
Les tensions persistantes notamment entre les États-Unis et le Venezuela, mais aussi en Ukraine et au Moyen-Orient renforcent l’attrait pour les actifs considérés comme sans risque souverain.
L’argent, le platine et le palladium suivent le mouvement
L’or n’est pas le seul métal à battre des records :
L’argent a atteint un sommet à 72,75 dollars l’once, avant de se stabiliser autour de 71,94 dollars, affichant une progression de plus de 150 % depuis le début de l’année.
Le platine évolue autour de 2.270 dollars l’once, après avoir inscrit un record historique.
Le palladium, plus volatil, s’échange au-delà de 1.840 dollars, à son plus haut niveau depuis plusieurs années.
Cette envolée est soutenue par la demande industrielle (automobile, transition énergétique, solaire, intelligence artificielle) mais aussi par des contraintes d’offre minière et des anticipations de politiques monétaires plus accommodantes en 2026.
Dollar affaibli, valeur refuge renforcée
Autre facteur clé : la faiblesse du dollar américain, en baisse d’environ 10 % sur l’année 2025, sa pire performance depuis huit ans. Un billet vert plus faible rend mécaniquement les métaux libellés en dollars plus attractifs pour les investisseurs internationaux.
Dans ce contexte, certaines grandes institutions anticipent une poursuite de la hausse. Goldman Sachs estime par exemple que l’or pourrait approcher les 4.900 dollars d’ici fin 2026, tandis que plusieurs analystes évoquent un scénario à 5.000 dollars à horizon 6 à 12 mois.
Une tendance appelée à durer ?
Entre :
la dédollarisation progressive,
les achats massifs des banques centrales,
les inquiétudes sur la dette mondiale,
et la recherche d’actifs refuges dans un monde fragmenté,
les métaux précieux s’imposent comme un baromètre des tensions économiques et géopolitiques actuelles.
Si la faible liquidité de fin d’année accentue la volatilité, la dynamique observée en 2025 semble avant tout structurelle, confirmant le retour en force de l’or et de l’ensemble des métaux précieux au cœur des stratégies d’investissement mondiales.
Chaque année, les fêtes nous apportent leur lot de cadeaux… parfois utiles, parfois moins. Mais cette fois-ci, Trade Republic propose quelque chose de totalement différent : un cadeau qui dure dans le temps.
Du 1er décembre 2025 au 6 janvier 2026, la plateforme lance un jeu-concours de Noël accessible à tous les nouveaux clients : jusqu’à 500 € en actions à gagner, simplement en ouvrant un compte et en découvrant son bonus dans l’application.
Une opération festive, simple et surtout 100 % orientée vers l’investissement à long terme.
Ceci une collaboration commerciale
Un cadeau de Noël… qui peut fructifier
Alors que beaucoup de cadeaux perdent leur valeur dès qu’ils sont déballés, Trade Republic veut offrir quelque chose qui compte vraiment : une porte d’entrée concrète vers l’investissement.
Le principe est simple :
Chaque nouvelle inscription reçoit un bonus en actions,
La valeur de ce bonus peut aller jusqu’à 500 €,
Tout le monde repart avec un cadeau, seule la valeur varie.
C’est une façon ludique et motivante de découvrir la Bourse… sans débuter de zéro.
Comment participer au jeu-concours ?
L’opération est ouverte à tous les nouveaux clients de la plateforme entre le 01.12.2025 et le 06.01.2026, uniquement en France.
Voici les étapes :
Télécharger l’application Trade Republic
S’inscrire et découvrir instantanément son cadeau
Ajouter 100 € sur son compte
Réaliser 3 investissements dans les 21 jours suivants (les ventes et les plans d’épargne ne comptent pas pour cette étape)
Une fois ces conditions remplies, le bonus est conservé définitivement. 🎄 Simple, rapide… et festif.
✔️ Ouvrir un compte prend moins de 5 minutes.
Une expérience fluide directement dans l’application
Tout se déroule dans l’app Trade Republic :
L’ouverture du compte
La découverte du cadeau
Les investissements à effectuer
Le suivi de la progression (“étais-je à 1/3 ou 3/3 ?”)
La gestion du portefeuille
Les visuels fournis par la plateforme montrent une interface épurée et intuitive, pensée pour accompagner les nouveaux investisseurs étape par étape.
Pourquoi cette opération est intéressante ?
Parce qu’elle combine trois éléments clés que les débutants recherchent :
✔️ Un vrai cadeau financier
Recevoir une action ou un ensemble d’actions est beaucoup plus concret qu’une réduction ou un gadget.
✔️ Une mise en route simple de l’investissement
Effectuer trois premiers investissements permet de faire un pas réel dans le monde de l’épargne à long terme.
✔️ Un cadre sécurisé
L’application est réglementée, les risques sont expliqués, et tout est transparent.
Un tremplin pour commencer à investir intelligemment
Ce jeu-concours illustre bien la philosophie de Trade Republic : rendre l’investissement accessible, simple et sans friction.
Entre l’ouverture rapide, les produits variés (actions, ETF, crypto, obligations…), l’absence de frais cachés et la pédagogie intégrée dans l’app, la plateforme veut démocratiser l’épargne moderne.
Et avec ce cadeau jusqu’à 500 €, la période de Noël devient un moment idéal pour poser la première pierre de son portefeuille boursier.
Pour celles et ceux qui souhaitent se lancer, l’opération est limitée dans le temps. Il suffit de : ✔️ s’inscrire ✔️ créditer 100 € ✔️ réaliser 3 investissements dans les 21 jours pour conserver son bonus.
Les investissements comportent des risques. Les gains financiers et les bonus sont soumis à l’impôt. La validité de cette offre est à la discrétion de notre Banque. Des Conditions Générales s’appliquent.
Qu’il est difficile, pour nous Français, d’imaginer que les choses sont nettement en train de s’améliorer en Europe. Alors que nous sommes englués dans nos querelles politiques, la croissance du Vieux continent s’accélère et les perspectives s’éclaircissent. Sur le plan boursier, cette amélioration devrait tirer dans son sillage le segment des petites et moyennes entreprises.
La France a un incroyable talent
Si nos politiques ont un talent, c’est bien celui de rendre le futur complètement illisible. Bien malin qui peut savoir où toutes ces manœuvres, ces tentatives de tirer la couverture à soi, ces propositions de mesures aussi « inventives » que farfelues vont nous mener.
La seule certitude c’est que ce manque de visibilité impacte l’économie dès aujourd’hui. Les décisions d’investissement sont, très logiquement, repoussées dans l’attente d’y voir plus clair. Cela se traduit dans les chiffres : l’activité manufacturière française reste en contraction au mois d’octobre, les commandes et la production reculent de nouveau. Les indicateurs PMI de la semaine dernière en font la démonstration.
Le PMI est un excellent indicateur de la santé économique : au-dessus de 50 il indique une expansion de l’activité dans les six prochains mois, en-dessous, une contraction.
Le PMI composite français est passé de 48,1 en septembre à 46,8 en octobre, bien en-dessous des attentes.
La croissance reflète logiquement ce marasme. Si le troisième trimestre a agréablement surpris (+0,5 %), elle s’explique principalement par un effet d’aubaine sur les exportations (aéronautique et défense). La consommation des ménages est en berne et l’épargne est au plus haut. Les économistes les plus optimistes attendent désormais une croissance de 0,7 % en France en 2025, soit un net ralentissement par rapport à 2024 (+1,2 %). Le tout avec une Banque Centrale accommodante et un déficit toujours largement supérieur à 5 %.
La locomotive allemande redémarre
Heureusement l’herbe est plus verte de l’autre côté du Rhin. C’est l’excellente nouvelle de ces derniers trimestres : l’Allemagne a décidé d’activer l’arme budgétaire et a annoncé un ambitieux plan de relance de plus de 1 000 milliards d’euros, destiné à renforcer ses infrastructures et ses capacités de défense.
Si les impacts principaux devraient se faire ressentir en Allemagne (et pour le reste de l’Europe) à partir de 2026, la croissance repart, notamment grâce aux prises de nouvelles commandes qui accélèrent.
L’indice PMI composite est de 53,8 et retrouve ses niveaux de mai 2023. Surtout, les données indiquent une accélération de la croissance du PIB : passant d’une décroissance au deuxième trimestre de 0,2 %, à une croissance de 0,5 % au troisième trimestre et l’anticipation d’une croissance de 1,2 % au quatrième trimestre.
Ce rebond de la première puissance économique de l’Europe devrait entraîner tout le continent.
Les Cochons contre-attaquent
Souvenez-vous de l’acronyme PIIGS (Portugal, Italie, Irlande, Grèce et Espagne), volontairement méprisant, qui avait été utilisé pour regrouper les mauvaises élèves de la fin des années 2000.
Ces pays étaient enfoncés dans une crise profonde, avec des déficits records et une croissance en berne. Ils étaient regardés de haut par les locomotives françaises et allemandes de l’époque, leurs travailleurs étaient jugés « paresseux et corruptibles ».
Quinze ans plus tard, la situation est tout autre. Leur revanche est éclatante. La croissance annualisée entre 2018 et 2024 des PIGS a été en moyenne de 1,7 %, contre 1,1 % pour la France et 0,3 % pour l’Allemagne. Ce sont ces pays qui ont tiré la croissance de la zone euro ces dernières années et cela devrait de nouveau être le cas en 2025 et 2026.
Comment jouer le redémarrage de l’Europe en Bourse ?
Le redressement attendu de l’Allemagne, combiné au dynamisme des pays d’Europe du Sud, met fin à la plus longue phase de contraction du PMI manufacturier depuis la Seconde Guerre mondiale.
L’indicateur a passé plus de 3 ans (depuis juillet 2022) en-dessous de 50, donc en phase de contraction. Du jamais vu. Il est revenu à 50 au mois de septembre dernier.
Mais pourquoi est-ce important ?
Le PMI manufacturier européen est un excellent prédicteur de la performance relative des Small Caps par rapport aux Large Caps en Europe. Ces petites valeurs sont à la fois plus industrielles et davantage exposées à leur économie régionale que leurs grandes sœurs, beaucoup plus internationales.
La contre-performance des Small Caps ces dernières années s’explique donc très bien grâce à cet indicateur.
Investir dans les Small Caps européennes aujourd’hui, c’est donc investir dans une classe d’actifs qui :
A connu une surperformance historique par rapport aux autres classes d’actifs
A sous-performé ces trois dernières années en raison du ralentissement économique européen
Est pleinement exposée au rebond d’activité à venir
Offre une valorisation nettement inférieure à sa moyenne historique
Dans ce contexte, Erasmus AM, spécialiste des Small & Mid Caps européennes, lance Erasmus Dynamic Leaders 2030, un fonds fermé sur 5 ans, agréé ELTIF par l’AMF qui a pour vocation d’investir et d’accompagner les Small & Micro caps les plus prometteuses en Europe afin de permettre à ses clients de s’exposer, dès 20 000 euros, à la fois au rebond de la croissance européenne et à la revalorisation de cette classe d’actifs.
Un Webinaire de présentation destiné à tous sera animé par l’équipe de gestion le 17 Novembre prochain à midi : inscription sur ce lien.
Présent en France depuis plus d’un demi-siècle, McKinsey & Company n’est plus un simple cabinet de conseil stratégique : c’est un acteur d’influence économique, publique et politique. Son empreinte dépasse le monde des entreprises pour toucher celui de l’État, des start-ups et même de la société civile.
Mais derrière cette réussite, une question s’impose : comment McKinsey adapte-t-il son modèle global au marché français, marqué par la méfiance envers les élites et les consultants ?
Avant de plonger dans le sujet, un grand merci à notre sponsor Trade Republic pour son soutien 🤝 Vous aussi, rejoignez la plateforme dès aujourd’hui via notre lien ci-dessous et recevez 30 € offerts pour démarrer votre investissement.
Mckinsey & Company est la plus grande entreprise de conseil en stratégie dans le monde. Celle-ci a été créée en 1926 à Chicago par James Oscar Mckinsey qui était autrefois professeur de comptabilité à Chicago.
Rien n’indiquait que ce dernier allait créer la plus grande entreprise de conseil au monde. En l’espace de quelques années, Marvin Bower fait du conseil en management un véritable métier et lui donne ses lettres de noblesse. C’est lui qui fera du cabinet une organisation d’envergure mondiale.
Un modèle forgé à l’international, affiné à Paris
Depuis son arrivée à Paris en 1964, McKinsey a tissé un réseau solide autour des grands groupes français de la finance à l’énergie, en passant par la santé et les services publics. Son bureau parisien, l’un des plus importants d’Europe continentale, s’est transformé ces dernières années en véritable laboratoire de transformation.
Le “Paris Experience Studio”, inauguré en 2018, incarne cette mutation. Ce hub d’innovation, installé près de la place de l’Étoile, réunit designers, data scientists et consultants stratégiques pour accompagner la digitalisation des entreprises françaises. L’idée : ne plus seulement conseiller, mais co-créer les transformations.
Dans le jargon McKinsey, on parle désormais de “capability building” : transmettre les compétences nécessaires pour rendre le client autonome. Une façon subtile de répondre aux critiques récurrentes contre les cabinets jugés trop “hors-sol”.
Une stratégie en trois axes : global, local, sociétal
1. Un réseau mondial
McKinsey joue sur son principal atout : sa capacité à mobiliser en quelques jours des experts de Singapour, New York ou Londres pour un projet mené à Paris. Ce levier “glocal” global et local est au cœur de sa promesse de valeur : offrir une expertise mondiale, adaptée aux spécificités françaises.
Les secteurs les plus représentés sont les services financiers (Allianz, AXA, Crédit Agricole), la santé/pharma (GSK plc, Sanofi, Sanofi Pasteur), le private equity (Ardian, Eurazeo) et l’énergie/environnement (General Electric, TotalEnergies).
L’exemple d’Atos illustre cette logique de réseau global : un client français qui contribue aussi aux revenus de McKinsey en Inde et en Israël.
Le géant français du numérique a en effet contribué aux revenus du cabinet à hauteur de 5 à 10 % soit, potentiellement, 22 à 45 millions d’euros minimum d’avril 2022 à mars 2023 et de novembre 2022 à octobre 2023. Il s’agit là uniquement des revenus pour les bureaux français alors que, sur la même période, le groupe apparaît également comme l’un des plus gros contributeurs dans deux autres pays, l’Inde et Israël (1 à 5 % du chiffre d’affaires local). Le départ de Rodolphe Belmer, éphémère CEO de l’ESN française jusqu’en juillet 2022 et alumnus du cabinet, n’a donc pas éteint les dépenses de conseil.
Quant aux acteurs français du luxe, seul Kering remonte dans ces déclarations. LVMH, Hermès et Pernod-Ricard n’y figurent donc pas contrairement à leurs concurrents Richemont, Bacardi ou Ferrari…
2. La proximité avec les décideurs
En France, le cabinet revendique un rôle de “partenaire stratégique” des institutions publiques et privées. Il a notamment travaillé sur des politiques industrielles, des plans de transformation digitale de ministères ou encore des stratégies RSE de grands groupes. Une présence qui nourrit son image d’acteur incontournable… mais aussi les critiques de connivence avec le pouvoir.
McKinsey est au cœur de trois enquêtes judiciaires en France : une sur des soupçons de « blanchiment aggravé de fraude fiscale », une autre sur l’attribution de contrats publics et une autre sur le rôle de McKinsey lors des élections présidentielles de 2017 et de 2022.
À la suite de cette affaire, le président de la commission d’enquête sénatoriale, Arnaud Bazin, et la rapporteuse, Éliane Assassi, ont estimé que les révélations du documentaire de Cash Investigation datant du 18 septembre 2024, confirmaient « les constats alarmants » issus de leurs travaux. « Ces dérives doivent cesser. Cet enjeu dépasse le seul cas de McKinsey et appelle des mesures fortes », ont-ils déclaré. Les deux parlementaires ont également rappelé qu’il revient désormais à l’Assemblée nationale de reprendre leur proposition de loi. « La navette parlementaire est déjà bien avancée : l’Assemblée nationale a aujourd’hui l’occasion d’adopter définitivement ce texte afin qu’il devienne une loi de la République. »
3. Un engagement sociétal
Sous la pression du contexte français où la responsabilité sociale est un critère majeur de réputation McKinsey met désormais en avant ses initiatives sur la diversité, la formation et la transition énergétique. En 2022, le cabinet a lancé plusieurs programmes de mentorat pour les jeunes issus de milieux modestes, tout en accompagnant des clients sur leur trajectoire “net-zéro”.
Le virage du digital : innovation ou repositionnement ?
Depuis cinq ans, la stratégie de McKinsey en France s’appuie sur un axe prioritaire : la transformation numérique. Le marché du conseil IT et data pèse aujourd’hui plus de 6 milliards d’euros dans l’Hexagone, et McKinsey entend bien en capter une part significative.
Ses consultants combinent désormais stratégie, technologie et analyse de données. L’objectif : aider les entreprises à basculer vers des modèles “data-driven”. Le studio parisien joue un rôle clé dans cette approche intégrée : on y teste des prototypes, on forme les équipes clients, on mesure les gains d’efficacité.
Mais cette orientation digitale n’est pas seulement un moteur de croissance. Elle sert aussi à repositionner McKinsey face à une concurrence plus agile Accenture, BCG, Bain ou encore Capgemini Invent. Dans un marché saturé, l’innovation devient autant un produit qu’un argument de crédibilité.
Une influence qui interroge
En 2022, McKinsey s’est retrouvé au cœur d’une tempête médiatique après les révélations sur son rôle dans plusieurs missions publiques, notamment durant la crise sanitaire et sur la réforme de l’éducation. L’“affaire McKinsey” a braqué les projecteurs sur le recours massif de l’État français aux cabinets de conseil.
Le Sénat a pointé un manque de transparence et des soupçons d’optimisation fiscale. Si aucune infraction n’a été juridiquement établie, le coup porté à la réputation du cabinet a été réel. Pour la première fois, McKinsey a dû adopter une posture défensive, communiquant davantage sur son impact, sa gouvernance et ses engagements sociétaux.
Cette crise a agi comme un électrochoc : le cabinet a revu sa stratégie de communication en France, jusque-là quasi inexistante. Depuis, McKinsey s’efforce de montrer un visage plus ouvert, plus pédagogique, plus local.
Le cabinet conseil tant convoité fait depuis longtemps l’objet de beaucoup de critiques pour son implication auprès des gouvernements. C’est également lors de la crise sanitaire du covid 19 que Mckinsey se retrouve encore une fois impliqué, il faut savoir que ce dernier a réalisé des dépenses stupéfiantes allant jusqu’à 1 million de livres sterling par jour sur des consultants privés pour le service de test et de traçage du Covid-19 au Royaume-Uni, ou les 10,7 millions d’euros de contrats payés à McKinsey par le gouvernement français lors de la même crise.
L’implication de McKinsey & Company dans la crise des opioïdes illustre parfaitement les risques de conflits d’intérêts. Le cabinet a en effet conseillé à la fois des fabricants d’opioïdes, tels que Purdue Pharma, et la Food and Drug Administration (FDA) américaine, chargée de réguler ce marché. Une enquête menée par la Chambre des représentants des États-Unis a révélé que McKinsey n’avait pas signalé ces conflits pendant plus de dix ans, affectant ainsi 37 contrats conclus avec la FDA pour un montant supérieur à 65 millions de dollars.
L’enquête sur la dépendance excessive du gouvernement français à McKinsey a conduit à un rapport du Sénat et, finalement, à un scandale surnommé « McKinsey Gate ». Le 18 septembre 2024, la journaliste Elise Lucet a mis la question à l’avant-plan avec son émission d’investigation télévisée Cash Investigation. L’épisode portait sur les liens de McKinsey avec la campagne présidentielle d’Emmanuel Macron en 2017, aux côtés d’allégations de fraude et d’évasion fiscale.
Comme l’épisode de Cash Investigation l’a révélé, les relations de Karim Tadjeddine avec le parti de Macron ont permis à McKinsey d’établir une forte présence au sein du processus décisionnel gouvernemental. Cela a non seulement fait progresser la carrière de Tadjeddine, mais a également mis en évidence un conflit plus profond où les consultants établissent des relations ou s’alignent avec des réseaux clés pour obtenir des contrats futurs, des primes ou d’autres récompenses. Une voie commune pour de tels conflits est leur travail pro bono, que Cash Investigation a présenté comme un outil utilisé par Tadjeddine pour forger des liens qui ont ensuite conduit à des contrats rentables.
Si Cash Investigation n’a pas évoqué ces contrats croisés, il est probable que des situations similaires existent en France. Le double rôle de McKinsey auprès de clients publics et privés y suscite d’ailleurs des inquiétudes. Selon le Sénat français, les consultants qui conseillent l’État sont légalement tenus de déclarer leurs éventuels conflits d’intérêts une obligation que McKinsey n’a, dans la majorité des cas, pas respectée.
Bien que l’épisode ait suscité plus de sourcils, les consultants qui ont pris le temps de le regarder n’étaient pas vraiment impressionnés. « Nul », a déclaré un ancien expert en stratégie sur les réseaux sociaux. Pour les consultants, la critique du documentaire entourant le financement de la campagne présidentielle de Macron en 2017 reste limitée à sa relation avec Karim Tadjeddine, l’associé de McKinsey qui a géré le travail de l’entreprise avec le gouvernement français. De même, les accusations de fraude et d’évasion fiscale ont été considérées comme des questions limitées aux pratiques financières d’entreprise de McKinsey, plutôt que quelque chose qui impliquait des consultants individuels.
Les défis d’un géant dans un marché méfiant
Malgré son prestige, McKinsey affronte un environnement complexe. Le marché français du conseil est très concurrentiel : les clients, mieux informés, exigent plus de transparence et de résultats concrets. La question du “prix du conseil” devient centrale, surtout dans le secteur public.
Un autre défi auquel est confrontée la firme est la culture française. L’approche très structurée et anglo-saxonne de McKinsey peut parfois heurter un management plus intuitif ou politique. Pour réussir, le cabinet doit sans cesse traduire ses modèles internationaux en langage français au sens culturel du terme.
Enfin, McKinsey doit aussi faire face à une transformation interne. La guerre des talents dans le conseil est féroce : attirer et retenir les meilleurs profils digitaux, scientifiques et créatifs devient une priorité.
Une stratégie d’avenir : consolider, humaniser, transformer
Pour les prochaines années, McKinsey France semble miser sur trois leviers :
La consolidation de son ancrage local, cela lui permettra de renforcer les partenariats avec les institutions françaises, les écoles et les écosystèmes d’innovation.
Investir sur l’Humanisation de sa marque, en sortant de l’image froide du “cabinet des élites” pour valoriser les impacts concrets de ses missions.
Transformation de l’intérieur, en intégrant la durabilité, l’inclusion et l’éthique au cœur de ses offres de conseil.
L’objectif n’est plus seulement d’être un acteur performant, mais un acteur légitime dans un marché où la performance sans transparence ne suffit plus.
En conclusion
McKinsey en France, c’est l’histoire d’une puissance mondiale qui apprend à composer avec les paradoxes français : admiration pour l’expertise, mais méfiance envers les symboles du pouvoir. Son avenir dépendra de sa capacité à conjuguer rigueur analytique et responsabilité sociale, efficacité économique et transparence publique.
A picture taken on november 20, 2017 shows the Elysee palace in Paris. / AFP PHOTO / LUDOVIC MARIN
Adoptée en 2023 au prix d’un bras de fer social, la réforme des retraites devait “sauver le système”. En repoussant l’âge légal de départ à 64 ans, le gouvernement assure garantir des économies et préserver l’équilibre budgétaire. Mais alors que la dette publique est à plus de 3 300 milliards d’euros, une question s’impose : cette réforme est-elle une vraie solution ou un simple répit ?
Avant de plonger dans le sujet, un grand merci à notre sponsor Trade Republic pour son soutien 🤝 Vous aussi, rejoignez la plateforme dès aujourd’hui via notre lien ci-dessous et recevez 30 € offerts pour démarrer votre investissement.
Le 16 octobre, c’est avec stupéfaction que Sébastien Lecornu a annoncé la suspension de la réforme des retraites jusqu’en 2028. Cette décision provoque un séisme politique et social, car :
Elle ouvre une période d’incertitude : comment combler les déficits sans les économies attendues de la réforme ?
Elle revient sur le principal pilier budgétaire du quinquennat.
Elle relance un débat explosif sur le financement du système.
Un modèle sous tension démographique
Le système français fonctionne par répartition : les actifs d’aujourd’hui financent les pensions des retraités. Sauf que le déséquilibre entre cotisants et retraités s’aggrave. Dans les années 1960, quatre travailleurs cotisaient pour une personne à la retraite. Aujourd’hui, ils ne sont plus qu’environ 1,7. Et selon les projections, ils pourraient tomber à 1,3 d’ici 2040.
En parallèle, les Français vivent plus longtemps. L’espérance de vie atteint 85 ans pour les femmes et 79 ans pour les hommes. Résultat : les pensions doivent être versées sur une période bien plus longue. En 2025, les retraites pèsent près de 14 % du PIB, soit plus de 340 milliards d’euros par an, l’un des niveaux les plus élevés parmi les pays développés.
Trente ans de réformes… et toujours des déficits
Depuis 1993, plusieurs gouvernements ont tenté de corriger la trajectoire :
1993 (réforme Balladur) : 40 annuités dans le privé, pensions calculées sur 25 meilleures années.
2003 (réforme Fillon) : alignement public/privé, indexation sur l’espérance de vie.
2010 (réforme Woerth) : recul de l’âge légal de 60 à 62 ans.
2023 (réforme Borne-Macron) : âge légal repoussé à 64 ans, 43 ans de cotisation anticipés à 2027.
2025 (réforme Borne-Macron annulé par Lecornu) : le premier ministre Lecornu suspend la réforme de 2023 jusqu’à 2028.
Chaque réforme était présentée comme indispensable. Pourtant, selon le Conseil d’orientation des retraites (COR), le système resterait déficitaire jusqu’à au moins 2030, entre –0,5 % et –1 % du PIB par an.
Le graphique ci-dessous illustre l’évolution de l’âge légal de départ à la retraite en fonction de l’année de naissance. On observe une progression constante de cet âge au fil des générations, ce qui a été au cœur des débats autour de la réforme.
La réforme de 2023 (courbe orange) prévoit un décalage progressif de l’âge légal jusqu’à 64 ans, tandis que les annonces du Premier ministre (courbe bleue) proposaient un ajustement légèrement différent, notamment un passage à 63 ans pour la génération 1965 à partir d’avril 2028.
En revanche, dans l’hypothèse d’un gel de la réforme (ligne verte), l’âge légal resterait figé à 62 ans et ne progresserait plus, au moins jusqu’en 2028. Cela marque une rupture nette avec la trajectoire d’augmentation prévue par la réforme.
Le gouvernement met en avant 12 milliards d’euros d’économies annuelles grâce à la réforme 2023. Mais ces économies restent modestes au regard de l’ampleur de la dette publique et des autres dépenses sociales (santé, dépendance, chômage). Pour certains économistes, il ne s’agit que d’un « pansement sur une plaie profonde ».
En réalité, la réforme soulage temporairement les comptes, mais ne garantit pas la stabilisation à long terme. D’autant que France et Europe restent sous la surveillance des marchés financiers et des agences de notation, attentifs au sérieux budgétaire du pays.
Des leviers impopulaires mais inévitables
Pour garantir la pérennité du système de retraites, plusieurs options sont régulièrement mises sur la table, même si aucune n’est consensuelle. La première consiste à reculer encore l’âge légal de départ, éventuellement vers 65 ou 67 ans, à l’image de pays comme l’Allemagne. Mais ce choix se heurte à une forte résistance sociale, la question du “travailler plus longtemps” restant explosive en France.
Une autre solution serait d’augmenter les cotisations, c’est-à-dire les prélèvements sur les salaires. Toutefois, cette voie est jugée risquée, car elle pourrait peser davantage sur le coût du travail et nuire à la compétitivité des entreprises.
Certains évoquent également la possibilité d’agir directement sur les pensions, en les désindexant temporairement de l’inflation ou en limitant leur progression. Mais cela entraînerait mécaniquement une baisse du pouvoir d’achat des retraités, une population déjà sensible face à l’augmentation du coût de la vie.
Enfin, le gouvernement mise sur l’emploi des seniors, avec des incitations et des aménagements spécifiques. Cependant, la France part de loin : le taux d’emploi après 60 ans n’atteint que 36 %, bien en dessous de pays comme la Suède, où il dépasse 60 %.
Ainsi, chaque levier comporte ses limites : économique, sociale ou politique. Aucune solution ne peut être appliquée sans compromis, ce qui explique la difficulté à réformer durablement.
Une réforme nécessaire… mais loin d’être suffisante
Pour beaucoup d’experts, la réforme des retraites est une condition nécessaire mais non suffisante. Elle donne de l’air, sans résoudre la question centrale : comment financer durablement la protection sociale dans une société vieillissante ?
La France devra tôt ou tard trancher : Travailler plus, payer plus… ou accepter de recevoir moins. La réforme de 2023 a repoussé l’échéance. Elle n’a pas clos le débat.
Et maintenant ?
Le débat ne fait que commencer. Certains défendent l’idée de diversifier les financements (fonds de pension, capitalisation partielle), d’autres plaident pour un nouveau “pacte social” entre générations. Une certitude : la retraite restera un sujet explosif, où se croisent arithmétique budgétaire et justice sociale.
France, Paris 1er arrondissement, rue de Mont-Thabor, entrée de l'immeuble de la Cour des Comptes
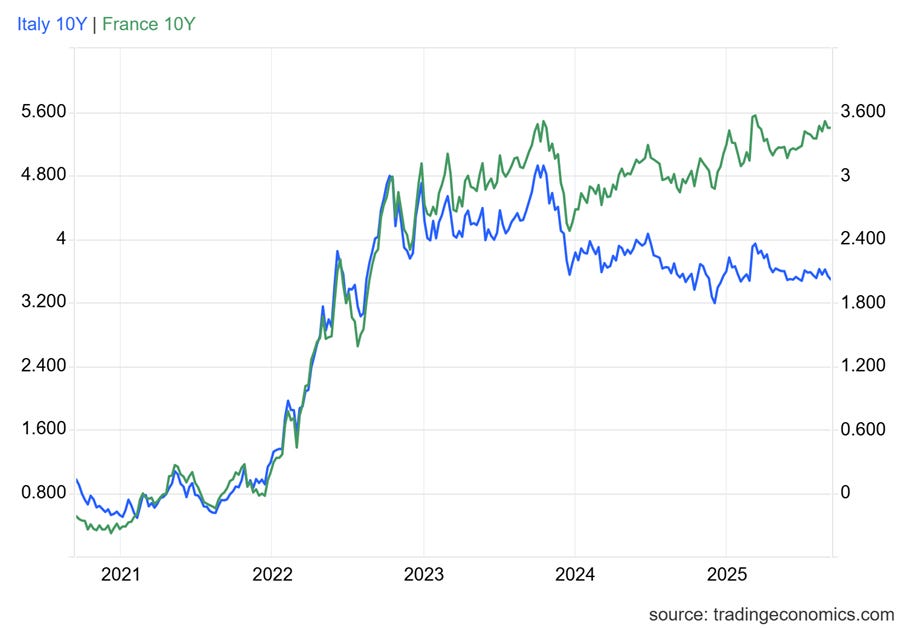
Pendant longtemps, la France s’est financée à des conditions plus favorables que l’Italie, malgré des niveaux de dette publique comparables. Cette prime de sécurité s’est érodée : les rendements à 10 ans des OAT convergent désormais vers ceux des BTP. La France ne bénéficie donc plus de son statut de valeur refuge, ce qui traduit un changement profond dans la perception du risque souverain par les investisseurs.
Une situation encore soutenable à court terme
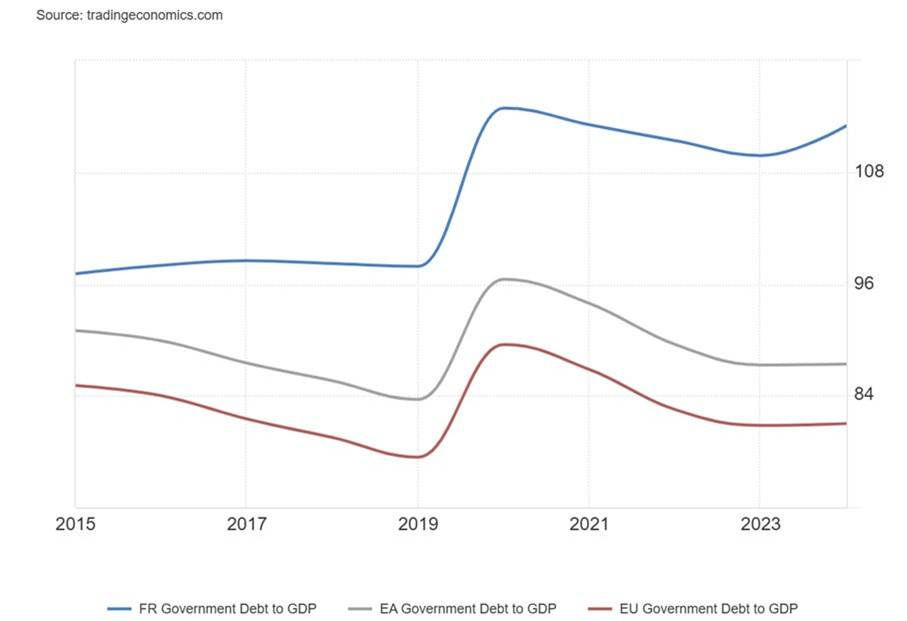
Aujourd’hui, la charge d’intérêts reste contenue à environ 2,1 % du PIB, bien en deçà des 4,4 % italiens. Rapportée aux recettes fiscales, elle ne représente que 3,8 % contre 9 % en Italie. Cependant, la dynamique de la dette demeure inquiétante : elle atteindra environ 116 % du PIB en 2025 et devrait grimper vers 122 % en 2030.
L’écart avec la zone euro s’est creusé, passant à 27 points (116 % vs 89 %). Dans le même temps, le retour du déficit public sous les 3 % avant 2030 paraît improbable.
Une dépense publique dominée par la protection sociale
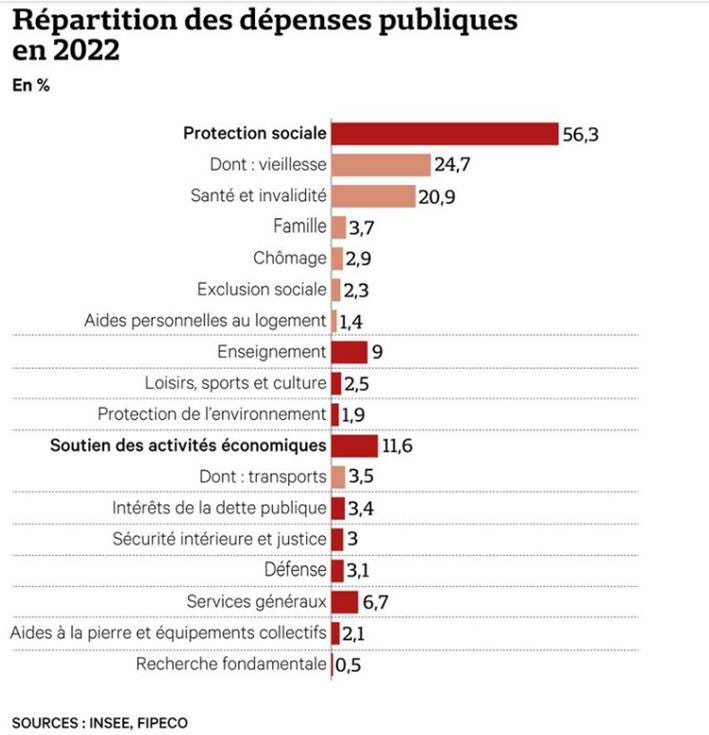
Les graphiques confirment le poids écrasant de la protection sociale dans le modèle français : elle représente 56,3 % des dépenses publiques en 2022, dont 24,7 % pour la vieillesse et 20,9 % pour la santé.
Ce modèle contraste avec des postes d’avenir sous-financés : l’éducation ne pèse que 9 %, la recherche fondamentale 0,5 % et la défense 3,1 %.
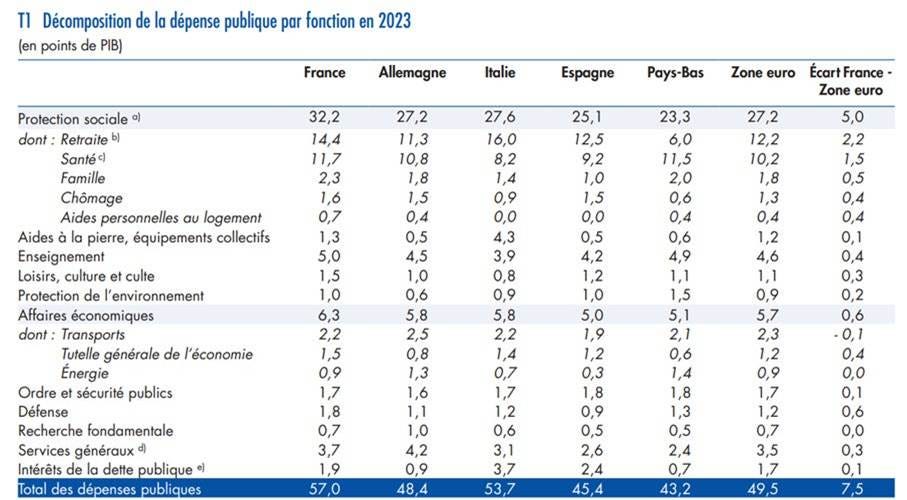
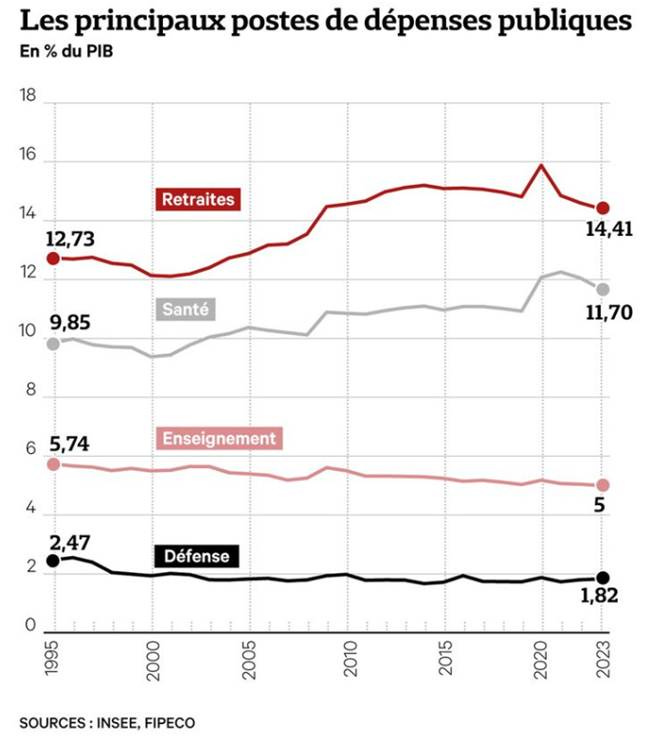
Depuis 1995, la part des retraites est passée de 12,7 % à 14,4 % du PIB, tandis que la santé est passée de 9,8 % à 11,7 %. À l’inverse, l’enseignement a reculé (de 5,7 % à 5 %), et la défense a été réduite de 2,5 % à 1,8 % du PIB. Autrement dit, la France a choisi de renforcer ses dépenses de protection au détriment des dépenses de préparation.
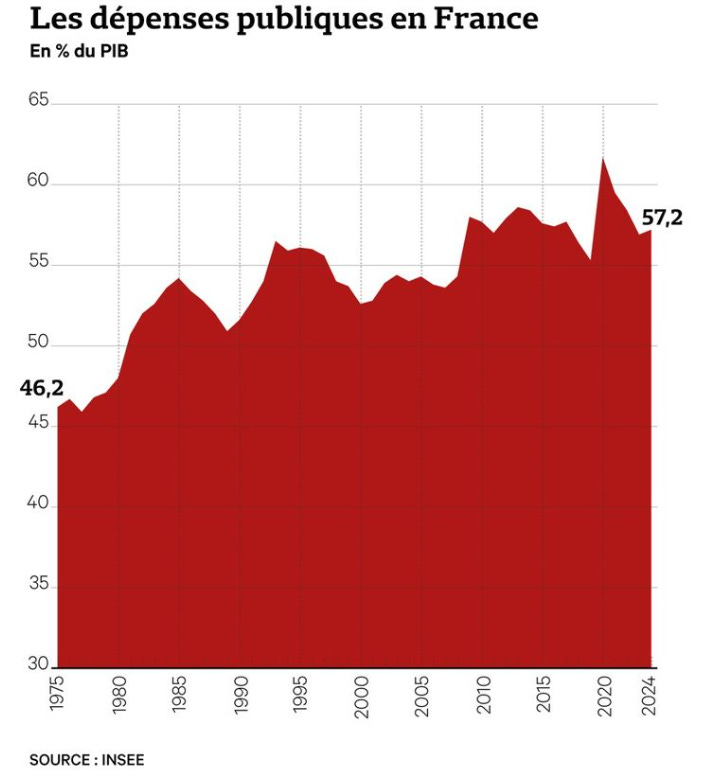
De fait, les dépenses publiques ont connu un bond de 11 points de PIB en 50 ans. Elles ont ainsi atteint 57,2 % du PIB fin 2024, contre 46,2 % en 1975. D’où vient cette inexorable augmentation ? Aux trois quarts des prestations sociales.
Sur les 11 points de hausse des dépenses publiques en pourcentage du PIB entre 1975 et 2024, les prestations sociales en expliquent 8,4. Les subventions et transferts (aux entreprises, aux ménages, à l’Union européenne…) contribuent eux aussi à la hausse, mais seulement à hauteur de deux points de PIB.
A 2,1 % du PIB en 2024, la charge de la dette se situe à peu près à mi-chemin entre le point bas de 1976 (0,8 % du PIB) et le pic de 1996 (3,6 %). Son poids va croître dans les années qui viennent.
Ces tendances se traduisent dans l’évolution divergente des dépenses consacrées à la protection sociale et de celles dédiées aux principales missions de l’Etat. Ainsi, entre 1995 et 2023, limites de la série statistique par fonction, les dépenses publiques de retraite ont augmenté de 1,7 point de PIB et celles de santé de 1,8 point.
A l’inverse, les dépenses d’enseignement ont décru de 0,7 point de PIB, tout comme les dépenses militaires (ces deux postes incluant par ailleurs des cotisations de retraite des fonctionnaires, à un taux très élevé pour équilibrer le régime).
Dit autrement, c’est surtout de la sphère sociale, et non de l’Etat, que provient la hausse des dépenses dans la durée.
Une pression fiscale au plafond
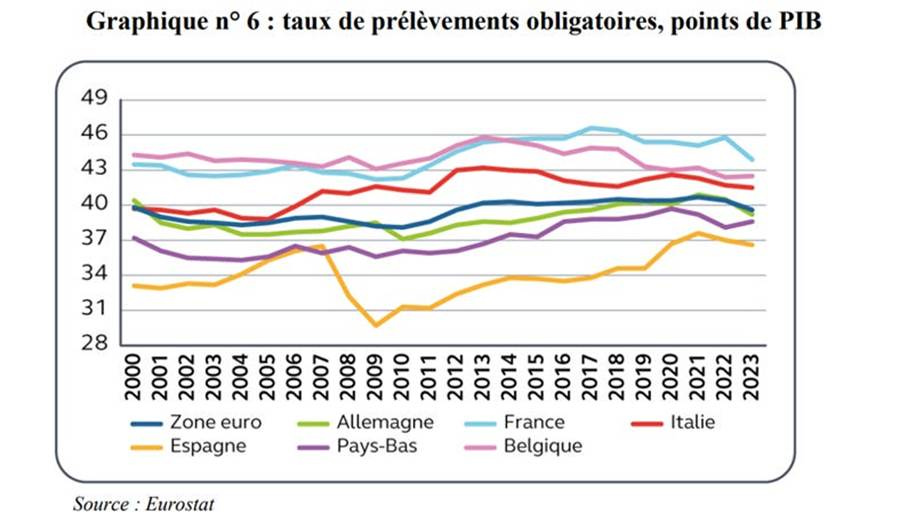
Pour financer ce modèle, la France impose des prélèvements obligatoires record : 45,6 % du PIB en 2023, soit 11 points au-dessus de la moyenne de l’OCDE et 6 points au-dessus de la zone euro. Ce niveau limite fortement la capacité à lever de nouvelles recettes sans détériorer l’attractivité. La compétitivité est ainsi mise sous pression, avec un risque accru de délocalisations et de fuite de capitaux.
Des tensions croissantes sur le budget
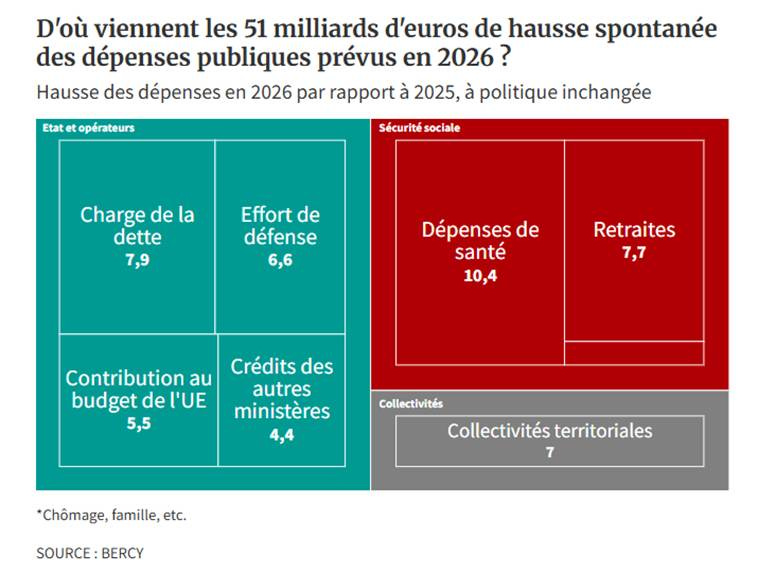
À politique inchangée, Bercy anticipe une hausse spontanée des dépenses de plus de 51 milliards d’euros en 2026 par rapport à 2025. Les principaux postes sont : la santé (+10,4 Md€), les retraites (+7,7 Md€), la charge de la dette (+7,9 Md€), la défense (+6,6 Md€) et la contribution au budget européen (+5,5 Md€).
Les collectivités territoriales ajouteraient encore +7 Md€. En parallèle, les recettes n’augmenteraient que de 1,7 % (+26 Md€), ce qui creuserait mécaniquement le déficit de 25 Md€, le portant à 6,1 % du PIB. Cette dynamique confirme l’incapacité actuelle à stabiliser la trajectoire budgétaire.
Effectivement, Les rentrées ne devraient progresser que de 1,7 % en 2026, soit 26 milliards d’euros, selon Bercy, les impôts évoluant « en moyenne comme l’activité ». Par conséquent, le déficit se creuserait mécaniquement d’environ 25 milliards d’euros, soit 0,7 point de PIB.
Au total, les dépenses publiques toutes sphères confondues atteindraient, sans mesure de redressement, 1.769 milliards d’euros en 2026, contre 1.718 milliards attendus en 2025. Les recettes se limiteraient à 1.583 milliards d’euros, contre 1.557 milliards espérés cette année. Le déficit poindrait à 185 milliards d’euros, contre 161 milliards en 2025.
Publiée fin août, une autre note, rédigée par le secrétariat permanent du HCFP, dessine une tendance similaire à plus long terme. La démographie va peser sur les dépenses de santé et de dépendance.
Les dépenses publiques primaires, hors charge de la dette, pourraient croître, selon les scénarios envisagés par la note, entre 1,1 % et 1,4 % par an entre 2025 et 2030.
Si l’on y ajoute la hausse importante du coût de la dette envisagée dans les prochaines années, de l’ordre de 0,2 à 0,4 point de PIB par an, selon Bercy, les dépenses publiques dans leur ensemble augmenteraient ainsi plus vite que le PIB, dont la croissance est attendue à 1,2 % par an en moyenne.
Le diagnostic stratégique s’apparente ainsi à une trappe budgétaire. Une part croissante des ressources est absorbée par les transferts sociaux et par la charge de la dette, tandis que les dépenses d’avenir (innovation, infrastructures, enseignement supérieur, transition écologique) restent sous-dimensionnées.
La hausse de la charge de la dette est essentiellement liée à l’émission de nouveaux titres de dette publique à des taux nettement supérieurs à ceux arrivés à échéance, qu’ils remplacent. Cet effet du refinancement progressif du stock de dette à des taux plus élevés va monter en puissance au cours des prochaines années, aggravé par la hausse prévue du ratio de dette publique.
En effet, en 2024, l’AFT, l’Agence France-Trésor, a emprunté à un taux moyen de 2,91% pour les émissions de titres à moyen long terme, alors que ce taux moyen était encore négatif en 2021. Ainsi, la charge de la dette des administrations publiques est passée d’un peu moins de 30 milliards d’euros en 2020 à 53 milliards d’euros en 2023, soit 1,9 point de PIB, à 66 milliards en 2024, soit à 2,1% du PIB.
Cette charge de la dette va fortement réduire les marges de manœuvre budgétaires et devrait considérablement augmenter dans les prochaines années. Dès 2024, cette charge d’intérêt est supérieure au budget de l’armée, au budget de la défense. Elle pèsera d’ici deux ans autant que le budget du ministère de l’Éducation nationale, dépense d’avenir par excellence.
Par conséquent, quelles que soient ses modalités, l’effort paraît inévitable.
Facteurs aggravants et limitants
Plusieurs facteurs aggravent la vulnérabilité française : instabilité politique chronique, faible crédibilité à contenir les dépenses, marge de manœuvre fiscale inexistante, dépendance aux créanciers étrangers (>50 % de la dette détenue par des non-résidents), croissance faible et risque de tensions sociales.
À l’inverse, certains éléments limitent le stress immédiat : taux apparent encore bas (<2 %), charge de la dette contenue (~2 % du PIB), balance courante équilibrée et caractère systémique de la France dans la zone euro, qui incite la BCE à intervenir si nécessaire.
Contraintes de long terme
En outre, on observe cinq freins structurels qui pèseront durablement : le vieillissement démographique, une croissance potentielle faible, des prélèvements déjà au plus haut, la transition énergétique et numérique à financer, et le besoin de réarmement.
Les dépenses publiques, passées de 46 % du PIB en 1975 à plus de 57 % en 2024, ont été tirées à 75 % par les prestations sociales. Or, cette dépense sociale, si elle assure la cohésion à court terme, n’a pas contribué à renforcer la croissance potentielle.
De fait, la France se distingue par un paradoxe, celui d’avoir les dépenses publiques les plus élevées de l’OCDE (santé, éducation, emploi ou logement au-dessus de la moyenne de l’UE), sans pour autant obtenir les meilleurs résultats. Cette inefficience pénalise l’économie et nécessite un examen des dépenses publiques pour économiser sur celles qui sont improductives et les réallouer efficacement.
Le levier de la croissance, souvent éclipsée dans le débat public, est pourtant clé. Une croissance soutenue réduit l’importance de la dette en augmentant le PIB et s’auto-entretient via la stimulation de l’emploi, la consommation, l’investissement, l’innovation, etc.
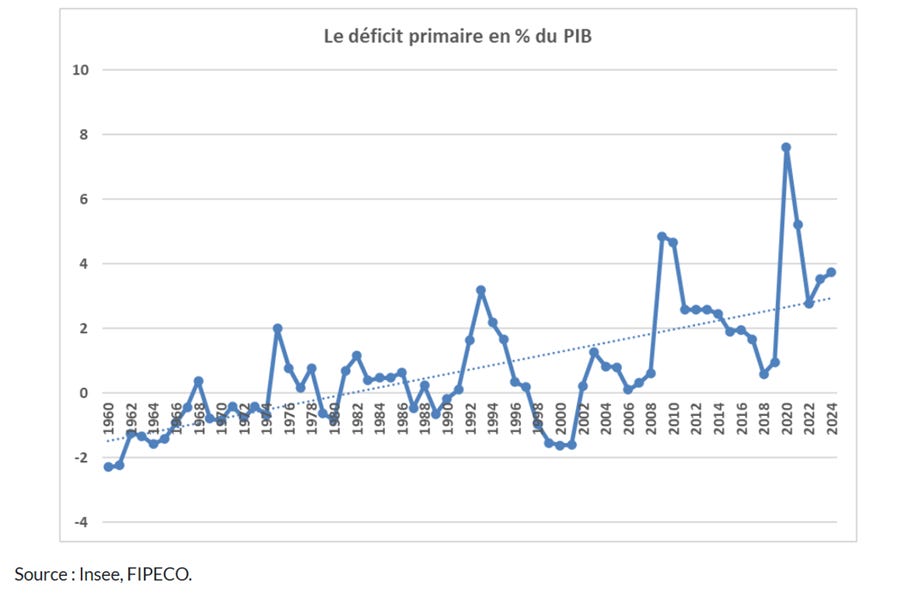
On peut décomposer l’évolution de la dette publique en deux facteurs. Le premier facteur, c’est le déficit primaire, c’est-à-dire le déficit hors charge d’intérêt, et d’autre part, un effet boule de neige, donc R-G, avec R pour Rate, qui est le taux d’intérêt, le coût de la dette, et G.
Ce que dit ce concept, c’est que plus l’écart entre le R et le G est grand, plus on considère que la dette peut s’emballer, parce que les intérêts coûtent plus que ce que l’économie pourrait rapporter.
En France, on constate que c’est surtout le déficit primaire qui a conduit à une augmentation de la dette publique sur les 50 dernières années. Il n’y a pas eu de fort effet boule de neige. Hors crise économique, le terme R-G a d’ailleurs plutôt contribué à réduire le ratio d’endettement ces dernières années, la croissance ayant été plus forte que le taux d’intérêt réel. C’est-à-dire que le R-G était négatif.
Toutefois, la hausse de l’incertitude politique et financière a conduit à une augmentation des taux d’intérêt, des taux de refinancement de la France, comme nous l’avons vu, alors que dans le même temps, les perspectives de croissance ont été revues à la baisse à plusieurs reprises ces derniers mois.
Dans les années à venir, il faudra veiller à ce que le R-G ne soit pas positif de manière pérenne, afin d’éviter tout emballement de la dette et donc effet boule de neige. Or, lorsque la croissance est faible, G est assez faible, la dette ne se stabilise que lorsque le déficit primaire est ramené à zéro.
Autrement dit, lorsqu’on est à l’équilibre primaire hors charge d’intérêt. Cela suppose de freiner les dépenses ou d’augmenter les recettes.
Ce n’est pas quelque chose de facile à faire dans un contexte économique et géopolitique, tel qu’il est actuellement. Il y a un certain nombre de crises qui nécessitent des réponses parfois coûteuses. Pour prendre un exemple, la crise sanitaire et la crise inflationniste ont conduit à la mise en place de dépenses exceptionnelles. Ça a coûté 97 milliards d’euros entre 2022 et 2024 pour protéger l’économie et les ménages.
Plus récemment, les tensions géopolitiques ont conduit un certain nombre d’États à envisager un effort en dépenses plus important pour leurs dépenses militaires. Dans le même temps, il ne faut pas oublier que les besoins d’investissement restent importants, par exemple dans la transition écologique ou pour faire face au vieillissement démographique.
Quelles réserves de croissance actionner ? L’éducation, un levier majeur, est aujourd’hui sous-exploitée. Le retard éducatif français (de la petite enfance à l’entrée en emploi) est mis en avant par nombre d’enquêtes internationales et impacte directement l’emploi, sa rémunération, les finances publiques (via l’impôt et les cotisations), la croissance et la compétitivité.
Le Conseil d’analyse économique estime que ce retard coûte à la France 5,8 % du PIB, soit 155 milliards d’euros. De meilleures performances éducatives diminueraient les deux ratios par un effet combiné de recettes et de croissance.
Pour assainir ces ratios, l’action combinée de ces trois leviers est souhaitable. Cependant, l’équilibre budgétaire actuel rend plus probable la faisabilité des deux premiers, très marginaux dans l’allègement des finances publiques, que celle de la croissance, propice à les réduire significativement.
Mobiliser l’éducation et d’autres vecteurs de croissance est en effet coûteux à court et moyen terme, sans oublier les investissements dans la transition énergétique, et donc incompatible avec l’état actuel des finances publiques.
Pour sortir de cette impasse, il est crucial de trouver un équilibre entre austérité budgétaire et investissements structurels, un défi d’autant plus délicat que la nouvelle composition parlementaire ne s’accorde sur aucune des propositions relatives aux trois leviers.
L’ajustement porte alors d’abord sur l’investissement public, variable politiquement la plus aisée mais économiquement la plus coûteuse : chaque dixième de PIB d’investissement public sacrifié, s’il est maintenu, ampute des dixièmes de point la croissance tendancielle via un moindre capital par tête.
Ainsi, sur le plan économique, il est possible de corriger la trajectoire des finances publiques, d’autres pays l’ont fait. Sur le plan politique, c’est plus compliqué. Rares sont les représentants politiques vraiment convaincus de la nécessité de réduire l’endettement public.
Le sujet des finances publiques a été quasiment occulté de la présidentielle de 2022. Les partis ou coalitions arrivés en tête des Législatives anticipées de 2024 prévoient des mesures qui vont dans le sens de plus de déficit et de dette. Et c’est aussi le cas de celles annoncées par le parti présidentiel.
Toutes les formations politiques ont bien conscience qu’il y a une dette, qu’il faut la refinancer et qu’il est nécessaire de rassurer Bruxelles et la Banque centrale européenne, pour ne pas se retrouver au pied du mur, mais personne n’est vraiment prêt à fournir des efforts.
On s’est habitué aux crises régulières qui entraînent des dépenses exceptionnelles qui ensuite restent. Plus on prend du temps à mettre les choses en ordre, plus on prend le risque d’avoir un choc brutal qui vient des marchés financiers, de nos partenaires européens ou d’ailleurs.
Enfin, ce qui est en jeu, c’est notre crédibilité auprès de nos partenaires européens. Par exemple, dans le cadre de la réforme des règles budgétaires européennes, la situation des finances publiques françaises peut fragiliser sa position dans les négociations au sein de l’Union européenne.
Implications macro-financières
Cette trajectoire nourrit des risques clairs pour les marchés. L’écart OAT–Bund a vocation à s’élargir si la crédibilité budgétaire n’est pas restaurée, augmentant le coût du financement souverain et privé. Une nouvelle dégradation de la note souveraine amplifierait ce cercle vicieux.
Le CAC 40 et les small caps françaises risquent de sous-performer, les valorisations restant élevées face à un contexte de croissance bridée. Enfin, si l’euro reste stable à court terme grâce à la BCE, il demeure exposé à l’écart de politique monétaire avec les États-Unis.
Conclusion
La France se trouve piégée dans une dynamique où l’ère de la dette bon marché est révolue, alors même que les dépenses sociales absorbent une part croissante des ressources publiques. Les marges fiscales étant épuisées, tout ajustement repose sur une réallocation des dépenses, qui se heurte à de fortes contraintes politiques.
Les échéances budgétaires et politiques (vote de confiance, présentation du budget 2026, adoption avant le 31 décembre) constituent autant de tests de crédibilité. Les partis dominants n’affichent pas de volonté claire de réduction des déficits, au contraire. Cela rend un ajustement budgétaire durable politiquement peu probable avant 2027, date où les marchés pourraient imposer leur propre discipline.
France's President Emmanuel Macron awaits the arrival of Madagascar's President for a meeting at the Elysee Palace in Paris, on June 9, 2023. (Photo by Ludovic MARIN / AFP)
La France traverse actuellement une période de turbulences marquées, à la fois sur le plan politique et sur le plan budgétaire. Depuis la rentrée, l’actualité nationale a été rythmée par des événements majeurs qui témoignent d’un climat de forte instabilité. La démission du nouveau Premier ministre, Sébastien Lecornu, suivie de sa reconduction à ce même poste, illustre la tourmente politique actuelle et met en lumière l’ampleur des défis auxquels le pays fait face.
Afin d’apporter un éclairage complémentaire sur ces enjeux, une partie de ce travail s’appuiera également sur une interview, permettant de confronter l’analyse aux regards et aux témoignages d’acteurs concernés.
En effet, le gouvernement doit simultanément gérer une crise budgétaire profonde et un endettement public de plus en plus préoccupant, deux défis qui interrogent la capacité de l’exécutif à restaurer la confiance et à assurer une trajectoire économique viable.
La dette publique correspond à l’ensemble des emprunts contractés par les administrations publiques (État, collectivités locales, Sécurité sociale) pour financer leurs déficits. Autrement dit, lorsqu’un gouvernement dépense plus qu’il ne perçoit en recettes (impôts, taxes), il doit emprunter pour combler la différence. Cette dette est souvent exprimée en pourcentage du Produit Intérieur Brut (PIB), un indicateur de la richesse produite par un pays.
Historique de la dette publique française
La dette publique française est restée relativement faible jusqu’au début des années 1970. Pendant les Trente Glorieuses, entre 1945 et 1973, la forte croissance économique permettait à l’État de financer ses dépenses sans recourir massivement à l’emprunt. À cette époque, la dette représentait généralement moins de 20 % du produit intérieur brut (PIB), et l’équilibre budgétaire était relativement bien maintenu.
L’année 1992 marque un moment important avec la signature du traité de Maastricht, qui fixe un critère de convergence pour les pays de la zone euro : la dette publique ne doit pas dépasser 60 % du PIB. Cet objectif devient une référence majeure pour les finances publiques françaises. À la fin des années 1990, une embellie économique permet un ralentissement de la croissance de la dette. En 2001, juste avant l’introduction des billets et pièces en euros, la dette publique française se stabilise autour de 57 % du PIB.
Cependant, cette tendance ne dure pas. À partir de 2008, la crise financière mondiale provoque une nouvelle hausse spectaculaire de la dette. Pour relancer l’économie et soutenir les banques et les entreprises, l’État engage des dépenses exceptionnelles. En conséquence, la dette passe de 65 % du PIB en 2007 à près de 80 % en 2009. Ce niveau élevé se maintient dans les années suivantes, malgré plusieurs réformes et efforts de maîtrise budgétaire.
Niveau actuel de la dette française
En 2025, la dette publique française atteint un niveau historique, s’élevant à environ 3 345 milliards d’euros, ce qui représente près de 114 % du produit intérieur brut (PIB). Ce chiffre inclut l’ensemble des administrations publiques : l’État, les collectivités territoriales, la Sécurité sociale et les organismes divers d’administration centrale. Cette situation place la France parmi les pays les plus endettés de la zone euro, derrière la Grèce et l’Italie, mais loin devant la moyenne européenne, qui oscille autour de 88 % du PIB.
Cette dette, qui avait fortement augmenté durant la pandémie de COVID-19, continue de croître en raison des déficits budgétaires persistants, de la hausse des taux d’intérêt et des dépenses publiques importantes. Malgré plusieurs tentatives de réduction, le poids de la dette reste un enjeu majeur pour les finances publiques françaises et alimente les débats sur la soutenabilité budgétaire à long terme.
Les causes principales de l’endettement
Depuis plus de quarante ans, la France enregistre des déficits budgétaires quasi ininterrompus, les dépenses publiques notamment celles liées à la fonction publique, aux retraites, à la santé ou à l’éducation dépassant régulièrement les recettes fiscales. À cela s’ajoutent les nombreuses crises économiques survenues au cours des dernières décennies, comme la crise financière de 2008, la crise de la zone euro en 2011, ou encore la pandémie de COVID-19 en 2020, qui ont contraint l’État à engager des dépenses exceptionnelles pour soutenir l’économie, via des plans de relance, des aides aux entreprises ou le financement du chômage partiel.
Enfin, un autre facteur aggravant réside dans l’évolution des taux d’intérêt : après avoir longtemps profité de conditions d’emprunt très favorables, voire de taux négatifs, la France fait face depuis 2022 à une remontée brutale des taux imposée par la Banque centrale européenne pour contenir l’inflation, ce qui alourdit considérablement le coût du service de la dette.
Pourquoi cela pose-t-il problème ?
Moins de marge de manœuvre budgétaire : Une partie croissante du budget est consacrée au remboursement de la dette et au paiement des intérêts (plus de 50 milliards d’euros en 2025).
Risque de perte de confiance des marchés : Si les investisseurs doutent de la capacité de la France à rembourser, ils exigeront des taux d’intérêt plus élevés.
Pression sur les services publics : Pour réduire la dette, l’État peut être contraint de réduire ses dépenses, ce qui peut affecter les services publics ou les aides sociales.
Les solutions envisagées
Réduction des dépenses publiques : Le gouvernement envisage des réformes structurelles, comme la réforme des retraites ou la réduction des niches fiscales.
Relance de la croissance économique : Une croissance plus forte permet d’augmenter les recettes fiscales sans augmenter les impôts.
Lutte contre la fraude et l’évasion fiscale : Mieux contrôler les recettes fiscales pourrait aussi améliorer la situation.
Interview
Afin d’enrichir cette analyse par un point de vue extérieur, nous avons choisi de donner la parole à un citoyen (ou autre profil selon ton choix). Voici les questions posées lors de l’entretien :
Pouvez-vous nous dire quelle est votre situation actuelle ?
Quel métier exercez-vous ?
Face à la situation politique actuelle, en quoi êtes-vous personnellement impacté ?
Avez-vous constaté une baisse de votre pouvoir d’achat ces derniers mois ?
Êtes-vous inquiet de l’évolution de la dette publique française ?
L’instabilité politique en France suscite-t-elle chez vous des craintes particulières ?
De plus en plus de Français envisagent l’expatriation : est-ce une option que vous pourriez envisager ?
Enfin, si vous aviez un message à adresser au président de la République, lequel serait-il ?
Conclusion
Âgés en moyenne de 25 ans, les jeunes interrogés travaillent dans des secteurs variés du social à la banque, en passant par le consulting, l’informatique ou la fonction publique. Tous partagent pourtant le même constat : une inquiétude grandissante face à l’avenir économique du pays. Avec un salaire moyen de 1 400 €, ces jeunes actifs assument leurs dépenses seules, le loyer étant souvent la charge la plus lourde. « On voit clairement notre pouvoir d’achat baisser », témoigne une consultante de 24 ans.
Quatre sondés sur cinq envisagent l’expatriation, en Europe ou à l’international. Une envie motivée par « le clivage social et économique » ressenti en France. Le message qu’ils adressent au président est sans détour : Emmanuel Macron doit « prendre plus le temps d’écouter ses citoyens » et mesurer les difficultés du quotidien.
Le président du tribunal judiciaire de Paris a validé, le 8 septembre 2025, la Convention judiciaire d’intérêt public (CJIP) conclue entre le Crédit Agricole CIB et le Parquet National Financier dans l’affaire dite du « CumCum ».
Eléments de langage juridique sur cette procédure pénale particulière, relativement récente, applicable aux sociétés, dans le cadre d’une forme de « plaider-coupable ».
Selon l’enquête diligentée par le Parquet National Financier à l’encontre du Crédit Agricole dans le cadre de l’affaire « CumCum », certaines opérations de prêts-emprunts de titres et de dérivés sur actions auraient constitué des arbitrages de dividendes irréguliers.
L’enquête visait notamment des qualifications pénales de fraude fiscale et de blanchiment de fraude fiscale, au visa des articles 1741 du code général des impôts et 324-1 du code pénal.
Le montant total de l’amende établie et avalisée ce 8 septembre 2025 fut de 88, 25 millions d’euros. Cette convention, qui ne constitue pas une condamnation pénale mais une alternative aux poursuites, n’emporte aucune déclaration de culpabilité.
Il s’agit dès lors d’une innovation juridique française, s’inspirant du droit américain. C’est la raison pour laquelle cette procédure est souvent appréhendée avec intérêt par les entreprises poursuivies, souhaitant éviter un long procès aux conséquences incertaines.
Instaurée par la loi du 9 décembre 2016, la CJIP est définie comme une transaction judiciaire opposable aux personnes morales ayant commis des faits de corruption, trafic d’influence, fraude fiscale, infractions environnementales etc, selon les articles 41-1-2 et 41-1-3 du code de procédure pénale.
Elle permet d’imposer à la personne morale les obligations suivantes :
le versement d’une amende d’intérêt public au Trésor public, pouvant atteindre 30 % du chiffre d’affaires annuel,
la mise en œuvre d’un programme de mise en conformité d’une durée maximale de trois ans,
la réparation du préjudice causé à la victime.
Comme rappelé précédemment, cette mesure spéciale diffère d’une procédure répressive habituelle en ce qu’elle n’est pas une condamnation et, de facto, exclut les risques d’interdiction d’exercice et d’inscription au casier judiciaire.
Il est intéressant de noter que si cette banque a opté pour cette transaction, la reconnaissance de la faute semble certaine mais dans un contexte lui évitant un procès.
D’autres affaires similaires sont en cours d’enquête, aussi, il serait probable que cette décision entraîne des jurisprudences similaires.
Optimisation fiscale ou fraude ?
La Justice semble avoir tranché en l’absence de procès.
Sources :
Le Monde (8 septembre 2025). Affaire CumCum : le Crédit Agricole accepte de payer 88 millions d’euros pour s’éviter un procès. https://www.lemonde.fr
Le Monde du Droit (10 septembre 2025). CJIP : Crédit Agricole CIB et le Parquet National Financier concluent un accord. https://www.lemondedudroit.fr
Crédit Agricole CIB – Communiqué officiel. Validation de la CJIP par le tribunal judiciaire de Paris. https://www.ca-cib.fr