LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
En vedette Entreprises Fiscalité

Optimiser ses frais bancaires : le gisement de trésorerie oublié des PME et ETI

Frais bancaires : le poste de coût que les PME et ETI ne renégocient jamais. Méthode et cas concrets pour en faire un vrai levier de trésorerie.

Dans un compte de résultat, les frais bancaires occupent une ligne discrète. Trop discrète. Rangés dans les charges externes, considérés comme un mal nécessaire, ils sont rarement audités et presque jamais renégociés. 

Pourtant, pour une PME ou une ETI qui manie des flux importants, ils représentent souvent plusieurs dizaines de milliers d’euros par an de la trésorerie qui sort chaque mois sans contrepartie de croissance.

La particularité de ce poste : personne ne le surveille vraiment. Le dirigeant regarde le taux de son crédit et la ligne d’affacturage. Le DAF suit la trésorerie et le BFR.

Les frais bancaires, eux, tombent en petites lignes réparties sur plusieurs comptes, chez plusieurs banques, sous des libellés que peu de gens savent lire : commission de mouvement, frais de tenue de compte, commissions sur virements et prélèvements, commissions monétiques sur les encaissements par carte, commissions de change et frais sur crédits documentaires à l’international, commissions de l’affactureur. Additionnés, ces micro-prélèvements pèsent lourd. Isolés, ils passent sous le radar.

Pourquoi ce poste échappe au contrôle

Trois mécanismes expliquent que les frais bancaires restent le gisement de trésorerie le moins exploité des entreprises.

Le premier, c’est l’opacité. La tarification bancaire aux entreprises n’a pas de prix public. Chaque condition se négocie au cas par cas, ce qui veut dire qu’à volume égal, deux entreprises peuvent payer du simple au double sans jamais le savoir. Sans point de comparaison, impossible de juger si l’on paie trop.

Le deuxième, c’est la fragmentation. Plus une entreprise se développe, plus elle multiplie les banques pour sécuriser ses lignes de financement, pour suivre son expansion géographique, par héritage d’opérations passées. Chaque relation apporte sa propre grille tarifaire, et la vue d’ensemble se perd. La commission de mouvement facturée sur un compte n’est comparée à rien.

Le troisième, c’est le temps. Auditer ligne par ligne des relevés répartis sur plusieurs établissements, reconstituer les grilles, benchmarker, puis mener une renégociation argumentée face à des banquiers qui connaissent leurs marges par cœur : c’est un métier, et ce n’est pas celui du dirigeant. Faute de temps, la ligne reste en l’état, année après année.

La preuve par les chiffres

La théorie vaut ce qu’elle vaut. Voici trois missions récentes, anonymisées, qui montrent l’ampleur réelle du gisement et le fait qu’il se situe rarement là où on l’attend.

Une société de transport (Centre-Val de Loire, 8 M€ de chiffre d’affaires). Un profil que l’on n’imagine pas « sur-facturé ». L’audit des frais bancaires et de la ligne d’affacturage, suivi d’une renégociation ciblée des banques et du factor, a dégagé 40 000 € d’économies par an. Sur une entreprise de cette taille, l’effet sur le résultat n’est pas marginal.

Un industriel de la défense et de l’aéronautique (Occitanie, 30 M€ de chiffre d’affaires). 75 % de son activité à l’international, donc une exposition massive aux crédits documentaires et aux commissions de change, répartie sur quatre banques. En reprenant la structure de ces frais et en la renégociant, la mission a permis 102 000 € d’économies annuelles obtenues en 24 jours.

Un groupe de franchisés food & fitness multi-sites (France et international, 40 M€ de chiffre d’affaires). 80 % du chiffre d’affaires encaissé par monétique et TPE, 15 % par virements internationaux, le tout éclaté sur sept banques. 

Le poste dominant ici, ce sont les commissions sur encaissements par carte, un coût que la plupart des enseignes considèrent comme intouchable. Résultat : 73 000 € d’économies par an, en 45 jours.

Trois entreprises, trois secteurs, trois familles de coûts différentes : l’affacturage pour l’une, l’international et les crédits documentaires pour l’autre, la monétique et les flux d’encaissement pour la troisième. 

Le point commun : dans chaque cas, l’économie était disponible depuis des années. Il ne manquait que le regard et la méthode pour aller la chercher.

Une méthode, pas un changement de banque

Un malentendu fréquent freine les dirigeants : optimiser ses frais bancaires ne signifie pas quitter sa banque. Dans la grande majorité des cas, la relation reste en place. Ce qui change, c’est le rapport de force dans la négociation, une fois que l’entreprise sait précisément ce qu’elle paie, ce que paient des entreprises comparables, et où se situent les marges de manœuvre.

La démarche tient en trois temps : un audit qui isole et qualifie chaque ligne de frais sur l’ensemble des banques ; un benchmark qui confronte ces conditions au marché ; une renégociation menée sur des arguments chiffrés. C’est précisément parce que la méthode est cadrée que les résultats tombent vite 24 jours, 45 jours dans les cas ci-dessus sans désorganiser la trésorerie de l’entreprise.

Êtes-vous concerné ?

Quelques signaux suffisent à savoir si le gisement existe chez vous : vous travaillez avec plusieurs banques ; vous encaissez des volumes importants par carte ; vous avez une activité à l’international (change, crédits documentaires) ; vous utilisez l’affacturage ; ou, tout simplement, vous n’avez jamais fait auditer vos conditions bancaires. 

Si l’un de ces critères vous parle, il y a de fortes chances qu’une part de votre trésorerie s’évapore chaque mois en frais évitables.

En quelques minutes seulement, découvrez le potentiel d’économies de votre entreprise grâce au simulateur DMB Partners. Une première estimation rapide pour identifier ce que l’optimisation de vos frais bancaires pourrait concrètement vous faire gagner.

Faites le test et estimez vos économies potentielles en quelques minutes !
Catégories
Banque & Finance Cryptomonnaies Géopolitique

CLARITY Act : le pari réglementaire des États-Unis.

Un vote à 60 voix, dès demain

Le Sénat américain sort à peine de ses vacances. Il ne traîne pas pour autant : mardi 15 septembre, 14h15 à Washington, il vote sur le CLARITY Act, le texte censé poser enfin des règles claires pour le marché crypto aux États-Unis.

Un point à ne pas rater : ce vote ne porte pas sur l’adoption du texte. C’est un vote de clôture, une simple étape de procédure qui décide si le débat peut continuer. Il faut 60 voix. Les républicains en ont 53. Autrement dit, sans au moins sept démocrates prêts à voter avec l’autre camp, le texte s’arrête là.

Le climat se durcit. Elizabeth Warren mène l’opposition et parle d’une loi « écrite par l’industrie crypto pour l’industrie crypto ». En face, Brian Armstrong, le patron de Coinbase, mise sur un passage. Son raisonnement : Thune n’aurait pas calé la date du 15 s’il n’y croyait pas. Les marchés de prédiction, eux, n’ont pas attendu. Sur Polymarket, la probabilité d’adoption en 2026 est passée de 82 % en février à 16 % début septembre. Galaxy Research descend encore plus bas : 10 %.

Le calendrier complique tout. L’inflation américaine est tombée vendredi, la Fed annonce ses taux mercredi, et la SEC tient jeudi une table ronde sur le trading 24h/24. Une semaine chargée pour les cours.

Le CLARITY Act, c’est quoi au juste ?

Son vrai nom : Digital Asset Market Clarity Act (H.R. 3633).

Une phrase suffit pour résumer l’enjeu : mettre fin à la guerre de territoire entre les deux régulateurs américains.

Depuis des années, personne ne sait vraiment qui commande. La SEC, le gendarme boursier, considère la plupart des tokens comme des titres financiers. La CFTC, qui régule les matières premières, revendique les cryptos ressemblant davantage à des marchandises. Résultat : un flou permanent, des procès à répétition, et des entreprises qui préfèrent s’installer ailleurs.

Le CLARITY Act tranche. Il répartit la compétence : la SEC garde les actifs assimilés à des titres, la CFTC récupère les « digital commodities ». Une interprétation commune des deux agences a déjà classé 16 tokens, dont XRP, Solana et Dogecoin, comme des matières premières numériques relevant de la CFTC. Le texte crée aussi un régime d’enregistrement pour les plateformes, autorise les banques à conserver et staker des crypto-actifs dans un cadre régulé, et interdit à la Fed de lancer une monnaie numérique de banque centrale directement auprès du grand public sans feu vert du Congrès.

Trois points précis coincent, et ce ne sont pas des détails techniques:

  • L’éthique. Une clause ajoutée au Sénat interdirait au président, au vice-président, aux élus et à leurs conjoints de lancer ou parrainer des crypto-actifs pendant leur mandat. Traduction : elle vise directement Donald Trump et ses memecoins, alors que ses revenus liés à la crypto sont estimés autour de 1,4 milliard de dollars. Certains démocrates refusent de voter sans cette clause ; la Maison-Blanche traîne des pieds.
  • La DeFi. La responsabilité des développeurs de protocoles décentralisés (l’article 604 du texte) reste ouverte. Faut-il tenir un codeur responsable de ce que font les utilisateurs de son smart contract ?
  • Les stablecoins. Le débat porte sur le rendement : peut-on rémunérer un utilisateur qui laisse dormir ses stablecoins ? Les banques traditionnelles craignent une fuite des dépôts. Pour Coinbase, dont les récompenses sur l’USDC pèsent près de 1,35 milliard de dollars de revenus annuels, l’enjeu est direct.

Même si le vote de clôture passe, rien n’est joué. Le texte devra ensuite être débattu, amendé, voté. Si le Sénat le modifie, la Chambre devra se prononcer à nouveau, voire passer par une commission de conciliation. La fenêtre de tir est étroite avant la campagne des midterms de l’automne.

Le miroir européen : la France a déjà tourné la page

Voilà où l’histoire devient intéressante pour un lecteur français. Ce que les États-Unis cherchent péniblement à construire, un cadre unifié, des règles lisibles, l’Europe l’a déjà. Ça s’appelle MiCA, en vigueur depuis fin décembre 2024.

Et cet été, un cap est passé presque en silence. Le 1er juillet 2026, la période de transition a pris fin. Depuis, une plateforme ne peut plus opérer en France sur la base de l’ancien statut PSAN hérité de la loi PACTE. Il lui faut désormais l’agrément PSCA (Prestataire de Services sur Crypto-Actifs), l’équivalent français du CASP européen.

Pas d’agrément, pas d’activité. Et la règle mord. L’exemple le plus parlant, c’est Binance. Premier exchange mondial, présent en France depuis son enregistrement PSAN de 2022, il n’a jamais décroché d’agrément MiCA nulle part dans l’UE. Après avoir retiré au printemps sa demande déposée en Grèce, il a cessé d’accueillir de nouveaux clients français et de nouveaux dépôts le 1er juillet. Les comptes existants ne peuvent plus faire que du retrait. Opérer sans agrément n’est plus une zone grise : c’est un délit, passible de deux ans de prison et 30 000 euros d’amende. L’AMF a radié les acteurs restés sans dossier à temps, et l’ESMA a appelé les prestataires non autorisés à fermer boutique proprement, sans laisser leurs clients sur le carreau.

En France, l’architecture est claire. L’AMF instruit les dossiers et supervise. L’ACPR, adossée à la Banque de France, gère le volet prudentiel, les stablecoins et la lutte anti-blanchiment. L’ESMA coordonne au niveau européen. Un utilisateur qui détient ses cryptos sur Coinbase, Kraken ou Bitpanda, tous agréés dans un pays de l’UE et actifs en France via le passeport européen, voit surtout la différence au KYC : vérifications renforcées, preuve de domicile, contrôle de l’origine des fonds au-delà de certains seuils.

Le vrai sujet, des deux côtés de l’Atlantique : qui gouverne ?

Le CLARITY Act et le débat français finissent par se rejoindre. L’Europe se pose la même question que Washington, mais dans l’autre sens.

Aux États-Unis, on veut répartir le pouvoir entre deux agences. En Europe, on discute de le concentrer. Le 4 décembre 2025, la Commission a proposé de confier à l’ESMA la supervision directe des plus gros prestataires crypto transfrontaliers, ceux que surveillent aujourd’hui les régulateurs nationaux. La presse spécialisée a vite trouvé une étiquette : « MiCA 2.0 », ou la « SEC européenne ».

Les partisans, France, Italie et Autriche en tête, avancent un argument simple : le passeport européen actuel pousse à une course au moins-disant. Une plateforme s’agrée dans le pays le plus permissif, puis opère partout. Centraliser à l’ESMA éviterait ce patchwork. Verena Ross, présidente de l’ESMA, plaide pour un vrai marché unique du capital, et la BCE de Christine Lagarde va dans le même sens. Le projet s’appuie sur le rapport Draghi de 2023.

Tout le monde n’applaudit pas. Certains y voient un dessaisissement des États au profit de Bruxelles, sans vote direct des citoyens. Un enjeu de souveraineté. Le cabinet BearingPoint soulève un risque plus stratégique : à trop durcir, l’Europe construirait un marché ultra-sécurisé mais périphérique, pendant que les acteurs les plus rapides partent aux États-Unis ou en Asie. La proposition n’est pas adoptée, elle doit encore passer le Parlement et le Conseil européens.

Le paradoxe prête presque à sourire : les Américains bricolent enfin la clarté que l’Europe possède déjà, tandis que l’Europe se demande si elle ne devrait pas ressembler un peu plus à la SEC.

Catégories
Immobilier Investissement & Stratégies

Shura Island : nouvel eldorado des investisseurs ?

Pendant longtemps, pour les investisseurs français à la recherche de nouvelles opportunités au Moyen-Orient, Dubaï semblait être l’évidence. Mais une nouvelle destination commence à attirer les regards : la côte saoudienne de la mer Rouge.

Et 2026 pourrait bien être une année charnière.

Premier changement majeur : les étrangers peuvent désormais investir directement sur le marché financier saoudien. Depuis le 1er février 2026, l’Autorité saoudienne des marchés de capitaux a ouvert le marché principal à l’ensemble des catégories d’investisseurs étrangers.

Dans l’immobilier aussi, les règles ont changé. Depuis janvier 2026, les non-Saoudiens peuvent, sous certaines conditions et dans les zones autorisées, acquérir des biens immobiliers dans le Royaume.

Un changement de taille pour un pays qui cherche justement à attirer les capitaux internationaux.

Et parmi les projets qui incarnent cette ouverture, The Red Sea occupe une place particulière.

SHURA : ACHETER UNE RÉSIDENCE AU COEUR D’UN HÔTEL 5 ÉTOILES

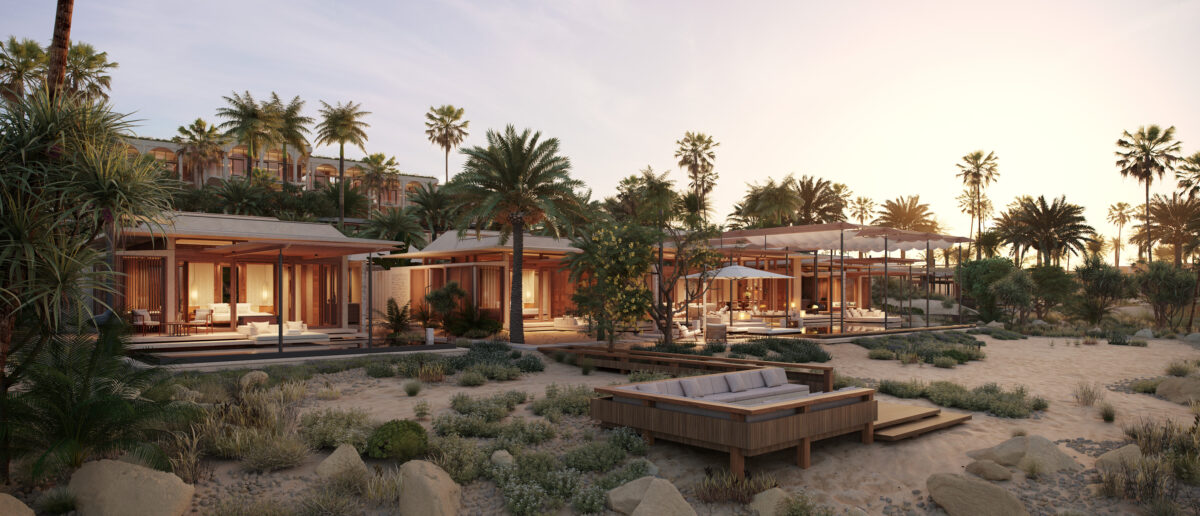
Au cœur de The Red Sea, Shura Island est appelée à devenir la vitrine internationale de cette nouvelle côte saoudienne.

L’île s’étend sur 4,2 km² et doit réunir 11 resorts de luxe, 305 résidences, une marina de 154 anneaux, un parcours de golf insulaire et une importante offre de restaurants, de commerces et de loisirs.

Mais le concept est peut-être plus intéressant encore pour un investisseur : il ne s’agit pas simplement d’acheter une villa dans un nouveau quartier résidentiel.

Certaines résidences sont directement associées à de grandes marques hôtelières internationales. Les propriétaires bénéficient ainsi d’un environnement et de services qui rappellent davantage ceux d’un palace que ceux d’une résidence classique.

Shura, Résidences Four Seasons

À Shura, les premières résidences développées avec SLS proposent par exemple des villas de plage d’une à quatre chambres, avec piscine privée à débordement, terrasses et espaces pensés pour prolonger la vie intérieure vers l’extérieur.

Et autour de chez soi, tout est pensé comme une véritable destination : restaurants, boutiques, golf, activités nautiques, marina et expériences hôtelières.

L’idée est simple : acheter son propre pied-à-terre tout en conservant l’expérience et les services d’un hôtel ultra-luxe.

Et Shura n’est que le début.

DE SLS À FOUR SEASONS, UNE COLLECTION DE RÉSIDENCES ULTRA-LUXE

Red Sea Global développe au total 28 hôtels et plus de 1600 propriétés résidentielles sur The Red Sea et AMAALA.

Le portefeuille rassemble certaines des marques les plus prestigieuses de l’hôtellerie, du bien-être et du lifestyle international.

À AMAALA, les résidences sont notamment associées à Clinique La Prairie, Rosewood, Nammos, Six Senses, Equinox, Four Seasons et Jayasom.

Certaines sont même présentées comme des premières mondiales : Clinique La Prairie, Nammos et Equinox y développent leurs toutes premières résidences au monde.

Autrement dit, l’investissement ne porte plus uniquement sur des mètres carrés.

Il porte sur un écosystème de services, d’expériences et de marques.

AMAALA : QUAND L’IMMOBILIER DEVIENT UNE EXPÉRIENCE DE BIEN-ÊTRE

Plus au nord, AMAALA pousse encore plus loin cette logique.

La destination est construite autour de trois baies, avec une approche entièrement tournée vers le bien-être, la longévité, le sport et l’art de vivre. Sa première phase doit comprendre 349 résidences, intégrées à un ensemble de resorts et d’expériences.

L’ambition est de transformer le séjour en véritable mode de vie.

On y retrouve par exemple un Yacht Club, une marina de 116 places, des installations de bien-être, des expériences sportives et nautiques, mais aussi des infrastructures dédiées à la longévité et à la santé.

AMAALA accueille notamment les premières résidences au monde de Clinique La Prairie, spécialiste de la longévité, ainsi que celles de Equinox, marque américaine emblématique du fitness haut de gamme, et de Nammos, référence internationale du lifestyle et de la restauration.

Le principe est donc assez éloigné de celui d’une résidence secondaire traditionnelle.

On achète un lieu de vie, mais aussi l’accès à un univers.

Golf, yacht, gastronomie, plage, sport, spa, médecine préventive, fitness, restauration et conciergerie : tout est conçu pour être accessible depuis la résidence.

ET SI LA MER ROUGE ÉTAIT LE PROCHAIN DUBAÏ ?

Red Sea Global assume d’ailleurs lui-même la comparaison avec Dubaï.

Le groupe estime que l’opportunité actuelle peut rappeler celle d’un achat immobilier à Dubaï au début des années 2000, avec une différence majeure : une offre beaucoup plus limitée et exclusive.

La demande internationale semble déjà suivre.

Depuis l’ouverture du marché immobilier aux non-Saoudiens, Red Sea Global affirme avoir enregistré une hausse de 20 % du nombre d’acheteurs internationaux. À AMAALA, les acheteurs saoudiens et internationaux représentent désormais respectivement 90 et 10 % des acquisitions.

Et la clientèle vient du monde entier : pays du Golfe, Royaume-Uni, Europe, États-Unis et Asie.

PARIS-SHURA : TROIS VOLS PAR SEMAINE DÈS DÉCEMBRE

Reste un obstacle historique pour une destination aussi éloignée : l’accès.

Là encore, 2026 marque un tournant.À partir de décembre 2026, un vol direct reliera Paris à l’aéroport international de la mer Rouge. La compagnie beOndopérera trois vols par semaine, à bord d’appareils de la famille Airbus A320, avec une expérience premium et des sièges entièrement plats.Depuis Paris, le trajet est annoncé autour de 5 h 30, avec seulement une heure de décalage horaire avec la France.Un détail loin d’être anodin pour une clientèle européenne : la mer Rouge saoudienne devient accessible le temps d’un vol direct, sans correspondance à Riyad ou Dubaï.

UN PARI SUR UNE NOUVELLE ARABIE SAOUDITE

Derrière ces résidences ultra-luxueuses se joue finalement un pari beaucoup plus large.

Celui d’une Arabie saoudite qui cherche à devenir une puissance mondiale du tourisme, de l’immobilier et des services haut de gamme.

The Red Sea and Amaala fonctionne déjà avec de l’électricité produite à 100 % à partir de sources renouvelables et compte notamment plus de 1,1 million de panneaux photovoltaïques et plus de 1 900 MWh de capacité de stockage par batteries.

Les projets sont également conçus pour accueillir des habitants à l’année, et pas uniquement des touristes de passage, avec des infrastructures de santé et d’éducation prévues pour accompagner le développement des communautés résidentielles.

Pour les investisseurs, le pari est donc double : profiter de l’ouverture progressive d’un marché encore jeune et miser sur la naissance d’une nouvelle destination mondiale.

L’immobilier de la mer Rouge ne cherche pas seulement à vendre des villas.

Il cherche à vendre une nouvelle manière de vivre et peut-être, pour les premiers investisseurs, une place dans la prochaine grande destination du Moyen-Orient.

La nouvelle place forte de l’investissement au Moyen-Orient ? Il est encore trop tôt pour l’affirmer. Mais entre l’ouverture aux capitaux étrangers, l’accès des non-Saoudiens à l’immobilier et l’arrivée d’un vol direct depuis Paris, la côte saoudienne devient clairement difficile à ignorer.

Pierre Cotteau de Simencourt

Catégories
Banque & Finance Cryptomonnaies

Stablecoin des banques : l’euro numérique face au dollar tokenisé

Vingt-et-une grandes banques, Crédit Agricole comprise, préparent un stablecoin. En dollars d’abord. L’euro, lui, attendra. La question de la souveraineté monétaire européenne ressurgit, au moment précis où la BCE peine encore à faire décoller son euro numérique.

Le 1er septembre, vingt-et-une institutions financières ont annoncé la création d’une société commune chargée d’émettre un stablecoin. Autour de la table : Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank, UBS, Santander, MUFG, Standard Bank… et Crédit Agricole. Cinq continents. La structure doit être constituée au second semestre 2026, le jeton lancé au premier semestre 2027.

Un détail commande la lecture de toute l’opération : ce stablecoin sera libellé en dollars. L’euro figure dans les plans, présenté comme la priorité suivante avant les autres devises du G7. Mais suivante, ça veut dire après. Et « après », en matière monétaire, c’est rarement un détail de calendrier.

Un dollar bancaire pour reprendre du terrain à Tether

Le projet ne sort pas de nulle part. Il prolonge une initiative discrète lancée en octobre 2025 par dix banques, qui examinaient déjà un jeton adossé 1:1 à des réserves. Le noyau a plus que doublé en un an. Signe que le sujet a quitté le laboratoire.

L’ambition est assumée : aller chercher Tether et Circle sur leur propre terrain. Les deux émetteurs concentrent l’essentiel d’un marché où le dollar règne presque sans partage. USDT pèse autour de 140 milliards de dollars, USDC une soixantaine. En face, les stablecoins en euros dépassent à peine 350 millions. L’écart n’est pas un retard, c’est un gouffre.

Les banques ciblent les paiements transfrontaliers, le règlement d’actifs numériques et des usages allant du gros institutionnel au détail, le tout sur des blockchains publiques. Elles affichent une conformité au GENIUS Act américain comme au règlement européen MiCA. La logique est défensive autant qu’offensive : si la monnaie tokenisée s’installe, autant que les banques en gardent un morceau plutôt que de laisser la place à des acteurs nés dans la crypto. 

Reste une inconnue de taille, et elle n’est pas tranchée. Un stablecoin accessible seulement via les guichets des banques membres, c’est de la plomberie interbancaire modernisée. Un jeton librement transférable sur des chaînes publiques, c’est une attaque frontale contre Tether. Le consortium n’a pas dit lequel des deux il construit. C’est pourtant là que se joue la portée réelle du projet

Le paradoxe français

Voir Crédit Agricole embarquer dans un consortium dollar-first a de quoi surprendre. La banque verte a pourtant déjà lancé EURXT, son propre stablecoin en euro. Elle joue donc sur les deux tableaux : un pied dans le dollar mondial, un pied dans l’euro régulé.

Ce grand écart, la place bancaire française le pratique en réalité collectivement. En décembre 2025, dix banques européennes, BNP Paribas en tête, se sont regroupées dans le consortium Qivalis pour lancer, cette fois, un stablecoin en euros. Résultat : les mêmes réseaux nourrissent en parallèle un projet dollar et un projet euro. Prudence stratégique ou dispersion ? Les deux, sans doute. Personne ne veut miser sur le mauvais cheval, et personne ne sait encore lequel gagnera.

Pour Paris, le malaise est réel. La ligne officielle plaide pour un euro numérique fort et des stablecoins euro made in Europe. Or les champions nationaux mettent leurs meilleurs ingénieurs sur un jeton en dollars, parce que c’est là qu’est la demande et là qu’est le marché.

L’euro numérique, toujours en salle d’attente

Face à ce dollar bancaire qui avance, où en est la réponse publique ? La BCE a bien un calendrier. Sélection des prestataires de paiement au premier trimestre 2026, puis un pilote de douze mois à partir du second semestre 2027. En juillet 2026, la banque centrale a retenu 36 acteurs pour cette phase de test, sur une cinquantaine de candidats. Côté français, un seul groupe figure dans la liste : BPCE.

L’émission grand public, elle, n’est pas espérée avant 2029. Et encore, sous condition : il faut d’abord que le règlement européen soit adopté. La commission ECON du Parlement a voté sa position le 23 juin 2026, ouvrant le trilogue avec le Conseil, pour un accord visé en fin d’année. Le texte prévoit une monnaie publique, garantie par la BCE, avec cours légal, plafonnée à un montant envisagé de 3 000 euros par personne. Ni cryptomonnaie, ni nouvel euro : une version numérique du billet.

Faites le calcul. Le stablecoin dollar des banques est annoncé pour début 2027. L’euro numérique, dans le meilleur des cas, pour 2029. Deux ans d’avance pour le dollar tokenisé, une éternité, dans un marché qui double tous les dix-huit mois.

Le contraste des doctrines vaut le détour. Le jour même où les eurodéputés faisaient avancer l’euro numérique, le Sénat américain votait, à 85 voix contre 5, pour interdire jusqu’à fin 2030 tout dollar numérique public. Washington ferme la porte à une monnaie de banque centrale et laisse le champ libre aux stablecoins privés. Bruxelles fait l’inverse. Deux continents, deux paris opposés.

Souveraineté : le mot que Paris répète

Derrière la technique, un enjeu que la Banque de France martèle depuis des mois. Aujourd’hui, 99 % des stablecoins sont libellés en dollars et émis hors d’Europe. Son gouverneur, Emmanuel Moulin, parle d’un « risque sérieux de dollarisation numérique et de privatisation de la monnaie », dans le prolongement de la ligne fixée par son prédécesseur François Villeroy de Galhau, pour qui la monnaie numérique de banque centrale reste un « levier d’affirmation de notre souveraineté ».

L’inquiétude n’a rien d’abstrait. L’Europe a déjà l’expérience de la dépendance : environ 61 % des paiements par carte de la zone euro transitent par des réseaux internationaux, et treize pays en dépendent entièrement. Le même scénario pourrait se rejouer avec la monnaie tokenisée, à une échelle bien supérieure. Certaines projections voient la capitalisation des stablecoins passer de quelques centaines de milliards à 2 000 milliards de dollars d’ici 2028. Si cette vague est à 99 % en dollars, c’est autant d’épargne et de flux européens qui s’adossent, en pratique, à la dette américaine.

La réponse française repose sur trois piliers : des dépôts bancaires tokenisés, des stablecoins en euros émis par des banques, et les infrastructures nécessaires à leur circulation, le tout articulé avec l’euro numérique. La Banque de France se positionne en catalyseur, non en émetteur. Elle se montre ouverte à la tokenisation, mais ferme face au dollar. Une posture cohérente, mais dont la mise en œuvre demeure lente.

Ce qu’il faut surveiller

Le consortium des 21 pose une équation simple et embarrassante. Des banques européennes, avec des capitaux et des clients européens, s’apprêtent à faire circuler du dollar tokenisé à grande échelle, pendant que l’alternative publique en euros reste à deux ans de son lancement le plus optimiste.

L’euro numérique n’a pas perdu la partie. Il ne l’a même pas encore commencée. C’est peut-être ça, le vrai problème : quand le coup d’envoi sera sifflé en 2029, le dollar bancaire aura déjà deux saisons dans les jambes.

Le point à suivre dans les prochains mois reste le modèle opérationnel du jeton des 21 banques. Circuit fermé entre établissements, ou monnaie qui circule librement sur les blockchains publiques ? De cette réponse dépend l’ampleur du défi posé à l’euro. Et la vitesse à laquelle Bruxelles devra, ou non, accélérer.

Catégories
Banque & Finance Entreprises Success story

À 17 ans, Thierry Zhou affiche +50 % en Bourse

À 17 ans, Thierry Zhou affiche +50 % de gains, gère les investissements de sa famille et lance Finsteps, une appli gratuite d’éducation financière.

À seulement quelques années du bac, Thierry Zhou s’est déjà plongé dans un univers que beaucoup découvrent bien plus tard : celui des marchés financiers. 

Depuis l’âge de 12 ans, il se forme seul à l’investissement et à l’analyse financière. Une passion née, paradoxalement, d’une mauvaise expérience familiale. « Ma mère avait essayé de faire du trading avec des effets de levier. Elle a tout perdu. Cela m’a beaucoup inspiré à vouloir comprendre ce qu’était réellement le levier, ce qu’était la Bourse et comment fonctionnaient les marchés », raconte-t-il.

Plutôt que de se détourner de la finance, cette expérience va déclencher chez lui une véritable curiosité. Dès ses années de collège, il commence à multiplier les recherches. Articles spécialisés, vidéos d’analyse, rapports financiers : Thierry Zhou apprend progressivement les mécanismes des marchés et développe une véritable culture économique en autodidacte.
« Quand je rentrais du collège, je cherchais à répondre à toutes mes questions. Internet permet aujourd’hui d’avoir accès à énormément d’informations. »

Une formation autodidacte à l’économie et à la finance

Au fil des années, son intérêt dépasse rapidement la simple observation des cours de Bourse. Il se forme à la microéconomie, apprend à lire des rapports financiers et s’intéresse à l’analyse des modèles économiques des entreprises. Son univers d’investissement est également particulièrement large. Technologie, logiciels, énergie, nucléaire, pétrole ou encore industries manufacturières : il cherche avant tout à comprendre les secteurs dans lesquels il investit et les entreprises qui les composent.

Cette approche lui permet progressivement de prendre davantage de responsabilités dans la gestion des investissements de sa famille. « J’ai commencé à m’intéresser à l’investissement à 12 ans, mais j’ai réellement eu le contrôle des investissements de ma famille depuis trois ans », précise-t-il. Sur cette période, il affirme avoir obtenu près de 50 % de rendement cumulé, avec un portefeuille diversifié, en s’appuyant sur des investissements réalisés relativement tôt, tels que Nvidia, Palantir ou encore le Bitcoin.

Une performance qu’il présente toutefois comme le résultat d’un travail continu d’analyse plutôt que comme une recherche de gains rapides. « Je continue à analyser les marchés, à gérer les actifs et les allocations. » Finaliste national d’une compétition de politique monétaire, Génération euro de la Banque de France, le jeune investisseur a également été sélectionné à l’échelle nationale pour représenter la France lors des Jeux olympiques de l’Économie, une expérience qui lui a permis de porter son intérêt pour l’économie sur la scène internationale.

« J’ai eu l’honneur de représenter la France aux Jeux olympiques internationaux d’économie », explique-t-il avec fierté.
Faire de l’éducation financière une priorité. C’est également dans cette logique de transmission qu’il développe aujourd’hui Finsteps, une application destinée à rendre l’apprentissage de l’investissement en Bourse accessible au plus grand nombre.

L’application est disponible sur l’App Store et bientôt sur le Play Store. Elle est gratuite et a vocation à le rester. Son principe : proposer de petites leçons et des exercices quotidiens pour permettre à chacun de se familiariser progressivement avec les mécanismes de l’investissement en Bourse. « Le but est de former tout le monde à investir en Bourse. C’est quelque chose qui est devenu indispensable aujourd’hui. »

Finsteps entend notamment aborder l’investissement en Bourse de long terme, l’étude des entreprises et des différents secteurs économiques, l’analyse des rapports financiers, les grands principes de l’économie ainsi que la construction d’un portefeuille boursier.
Pour Thierry Zhou, l’enjeu est finalement aussi important que la performance financière elle-même : démocratiser une connaissance souvent réservée à ceux qui ont déjà été exposés à l’économie et aux marchés.

Après avoir commencé à s’intéresser à la Bourse depuis sa chambre, à l’âge de 12 ans, il souhaite désormais poursuivre son parcours de l’autre côté de l’Atlantique et explorer les opportunités offertes par les États-Unis.
Une ambition internationale, mais avec une même conviction : comprendre son argent est la première étape pour apprendre à l’investir.

https://apps.apple.com/fr/app/finsteps/id6798629024

Par Pierre Cotteau de Simencourt

Catégories
En vedette Entreprises

Facturation électronique obligatoire en 2026 : ce qui change pour les entreprises 

Depuis ce 1er septembre 2026, la facturation électronique a franchi une étape décisive en France. Plus de 10 millions d’acteurs économiques sont concernés par une réforme qui va profondément modifier la manière de facturer, d’être payé et de gérer sa trésorerie.

Pendant des années, la numérisation de la facturation s’est faite progressivement : factures créées sur un logiciel, PDF envoyés par e-mail, documents transmis au comptable…

À partir du 1er septembre 2026, le mouvement change d’échelle.

Toutes les entreprises concernées, quelle que soit leur taille, devront être capables de recevoir des factures électroniques.

Les grandes entreprises et les ETI devront également émettre leurs factures électroniquement et transmettre certaines données de transaction et de paiement à l’administration.

Puis, à partir du 1er septembre 2027, cette obligation d’émission sera étendue aux PME, TPE et micro-entreprises.

Autrement dit : même une petite entreprise qui ne devra émettre électroniquement qu’en 2027 est déjà concernée dès septembre 2026.

Non, un PDF envoyé par e-mail ne suffira plus

C’est probablement la principale confusion autour de la réforme.

Une facture électronique n’est pas simplement une facture PDF.

Elle devra contenir des données structurées, capables d’être automatiquement comprises par les logiciels. Plusieurs formats sont prévus, notamment Factur-X, UBL et CII.

La facture devient donc progressivement une donnée exploitable, et plus seulement un document à envoyer puis à archiver.

Pour transmettre et recevoir ces factures, les entreprises devront s’appuyer sur une Plateforme Agréée (PA) ou sur une solution connectée à l’une d’elles.

Ces plateformes assureront notamment la circulation des factures entre entreprises et la transmission des informations nécessaires à l’administration fiscale.

Deux mécanismes vont ainsi coexister :

  • l’e-invoicing, pour la transmission électronique des factures concernées entre entreprises ;
  • l’e-reporting, qui permet notamment de transmettre à l’administration certaines données relatives aux opérations qui ne relèvent pas directement de l’e-invoicing, comme certaines ventes aux particuliers ou à l’international.

Une contrainte… mais aussi un gain potentiel pour les entreprises

L’objectif de l’État est notamment de simplifier le suivi de la TVA et de mieux détecter les incohérences et les fraudes.

Mais pour les entreprises, la réforme peut aussi avoir des effets beaucoup plus concrets.

Aujourd’hui, les factures sont encore souvent dispersées : e-mails, PDF, courriers, espaces clients de fournisseurs, logiciel comptable…

Avec la facturation électronique, une partie de ces flux pourra être standardisée et automatisée.

Résultat potentiel : moins de saisie manuelle, moins d’erreurs, un traitement plus rapide et surtout une meilleure visibilité sur les factures et les paiements.

Pour un entrepreneur, c’est probablement là que réside le véritable intérêt de la réforme.

Une meilleure traçabilité des factures peut permettre de suivre plus facilement les paiements et donc de mieux piloter sa trésorerie.

Le vrai enjeu : choisir les bons outils comme Finom

Pour une TPE, une PME ou un indépendant, la difficulté sera surtout d’intégrer ces nouvelles obligations sans ajouter une couche supplémentaire de complexité administrative.

Il faut donc commencer par vérifier son organisation actuelle : quel outil génère les factures ? Où sont-elles stockées ? Comment sont-elles transmises au comptable ? L’outil sera-t-il compatible avec le nouveau système ?

C’est aussi pour cette raison que certaines fintechs intègrent progressivement la facturation directement à leurs services financiers.

C’est notamment le cas de Finom, partenaire de Parlons Finance pour cet article.

La fintech propose aux indépendants et aux entreprises un environnement réunissant notamment compte professionnel, paiements et outils de facturation. Finom finalise actuellement sa solution de facturation électronique française afin de l’adapter à la réforme.

L’intérêt est de pouvoir rapprocher progressivement plusieurs fonctions aujourd’hui encore séparées : facturation, paiement et gestion financière.

Faut-il déjà agir ?

Oui.

Même si l’administration a annoncé une approche de tolérance et de bienveillance pendant la phase de démarrage, mieux vaut éviter d’attendre septembre pour découvrir que son système n’est pas prêt.

Les entreprises peuvent déjà :

  • vérifier la compatibilité de leur logiciel de facturation ;
  • identifier la solution qu’elles utiliseront pour se connecter à une plateforme agréée ;
  • mettre à jour leurs données clients et fournisseurs ;
  • préparer les personnes qui gèrent la facturation ;
  • organiser correctement l’archivage des documents.

La facturation électronique sera donc bien une nouvelle obligation administrative.

Mais elle peut aussi être l’occasion de moderniser un processus encore particulièrement chronophage dans de nombreuses petites entreprises.

La bonne question n’est peut-être pas seulement « comment être en conformité au 1er septembre ? », mais aussi :

« Puisque nous devons changer notre manière de facturer, comment en profiter pour mieux gérer notre entreprise ? »

Article réalisé en collaboration avec Finom.

Catégories
Banque & Finance Bourse Economie En vedette Energie Géopolitique Macro Monde Nos analyses

Investisseurs : les matières premières rebattent les cartes

Les matières premières restent ainsi un indicateur clé pour comprendre l’évolution de l’économie mondiale et les anticipations des investisseurs.

Pourtant, un marché envoie généralement les premiers signaux des grands changements économiques : celui des matières premières.

Pétrole, cuivre, uranium, or, gaz naturel, blé, soja ou lithium ne sont pas de simples actifs financiers. Ils constituent les fondations de l’économie mondiale. Lorsqu’une grande puissance modifie sa politique commerciale, énergétique, industrielle ou géopolitique, les premiers effets apparaissent souvent sur les marchés des matières premières, bien avant qu’ils ne soient visibles dans les bénéfices des entreprises ou les principaux indices boursiers.

Pour les investisseurs, comprendre cette dynamique permet non seulement de mieux anticiper les cycles économiques, mais aussi d’améliorer leurs décisions d’allocation d’actifs.

Les matières premières : le premier maillon de l’économie mondiale

Contrairement aux actifs financiers, les matières premières sont soumises à des contraintes physiques. Développer une mine de cuivre, construire une raffinerie, ouvrir un champ pétrolier ou augmenter la production agricole demande des années d’investissements. L’offre ne peut donc pas s’ajuster rapidement lorsque la demande évolue.

Cette inertie explique pourquoi les marchés des commodités réagissent très tôt aux changements politiques et économiques.

Le mécanisme est généralement le même :

  • Une décision politique modifie les règles du commerce ou de l’énergie
  • Les chaînes d’approvisionnement se réorganisent
  • Les flux physiques évoluent
  • Les prix des matières premières s’ajustent
  • Les entreprises et les marchés financiers répercutent ensuite ces changements

Autrement dit, les matières premières constituent souvent le premier langage des transformations économiques mondiales.

Un siècle de décisions politiques qui ont changé les marchés

L’histoire économique offre de nombreux exemples où une décision politique a profondément transformé les marchés des matières premières.
Au début du XXᵉ siècle, les politiques visant à renforcer la concurrence dans le secteur pétrolier ont profondément remodelé l’industrie énergétique mondiale.

Dans les années 1930, la montée du protectionnisme et des barrières douanières a provoqué une forte contraction du commerce international, entraînant un effondrement des prix agricoles et aggravant la crise économique mondiale. En 1971, la fin du système de Bretton Woods et de la convertibilité du dollar en or a marqué un tournant historique. Depuis lors, les matières premières sont devenues beaucoup plus sensibles aux politiques monétaires, aux mouvements du dollar américain et aux flux internationaux de capitaux. Plus récemment, les tensions commerciales, les sanctions économiques, les conflits géopolitiques, la transition énergétique ainsi que les politiques de relocalisation industrielle
ont profondément modifié les échanges mondiaux de pétrole, de gaz, de métaux stratégiques et de produits agricoles.

Chaque épisode rappelle une réalité constante : les décisions politiques redessinent les chaînes d’approvisionnement bien avant que leurs effets apparaissent dans les comptes des entreprises.

Pourquoi les investisseurs doivent surveiller les matières premières

Les matières premières jouent plusieurs rôles essentiels dans l’analyse financière.

Elles permettent notamment :

  • D’anticiper les pressions inflationnistes
  • D’identifier les futurs cycles économiques
  • D’évaluer les risques géopolitiques
  • De détecter les tensions sur les chaînes d’approvisionnement
  • D’améliorer la diversification d’un portefeuille
    Les grands investisseurs institutionnels suivent ces marchés avec attention, car ils fournissent souvent des signaux avancés que les marchés actions n’intègrent qu’avec plusieurs mois de retard.

Trois indicateurs à surveiller en priorité

Pour construire une vision stratégique des marchés, trois facteurs méritent une attention particulière.

1. Les politiques commerciales

Les droits de douane, les sanctions économiques, les restrictions technologiques et les accords commerciaux modifient directement les flux mondiaux de matières premières.
Une simple décision gouvernementale peut déplacer durablement les échanges entre
plusieurs continents.

2. Les politiques énergétiques et industrielles

Le développement des véhicules électriques, des énergies renouvelables, de l’intelligence artificielle ou encore des infrastructures numériques accroît la demande de métaux stratégiques comme le cuivre, le nickel, le lithium ou les terres rares.
À l’inverse, certaines décisions peuvent ralentir certains secteurs tout en favorisant d’autres ressources.
Comprendre ces orientations permet d’identifier les secteurs susceptibles de bénéficier des prochaines vagues d’investissement.

3. Le dollar américain et les conditions financières

La majorité des matières premières étant négociées en dollars américains, les variations de
cette devise influencent directement leur compétitivité et leurs prix.
Une appréciation du dollar tend généralement à exercer une pression sur les prix des
commodités, tandis qu’un affaiblissement peut soutenir leur progression.
Les politiques monétaires et les taux d’intérêt restent donc des variables essentielles pour anticiper l’évolution de nombreux marchés.

Les matières premières comme outil de gestion du risque

Les matières premières ne doivent pas être considérées uniquement comme un moteur de performance.
Elles constituent également un outil de diversification.
Plusieurs études montrent qu’elles peuvent contribuer à réduire le risque global d’un portefeuille lorsqu’elles sont intégrées de manière équilibrée avec les actions, les obligations et d’autres classes d’actifs.
Cette diversification devient particulièrement pertinente dans les périodes d’inflation élevée, de tensions géopolitiques ou de ralentissement économique.
Naturellement, les matières premières demeurent des actifs volatils. Leur intégration doit donc s’inscrire dans une stratégie cohérente de gestion des risques, adaptée à l’horizon d’investissement et au profil de chaque investisseur.

Ce que l’investisseur peut retenir

Les grandes transformations économiques commencent rarement sur les marchés financiers. Elles apparaissent souvent plus tôt dans les flux physiques de l’économie mondiale. Observer les matières premières revient à observer les fondations sur lesquelles reposent l’industrie, le commerce international et les politiques publiques. Pour les investisseurs, les matières premières constituent ainsi un indicateur avancé particulièrement précieux pour anticiper les évolutions économiques et ajuster leur stratégie.

Dans un monde marqué par les rivalités géopolitiques, la transition énergétique, les innovations technologiques et la recomposition des chaînes de valeur, comprendre les marchés des commodités ne relève plus d’une spécialisation réservée aux experts.

C’est désormais une compétence essentielle pour construire une stratégie d’investissement résiliente, anticiper les changements de régime économique et mieux gérer les risques à long terme.

SOURCES

Banque mondiale — Commodity Markets / Commodity Markets Outlook

FMI — Commodity Special Feature

Banque des règlements internationaux — Annual Reports

Energy Institute — Statistical Review of World Energy

Catégories
Actualité Banque & Finance En vedette

Jackson Hole 2026 : le premier grand test de Kevin Warsh à la Fed

Jackson Hole 2026 : Kevin Warsh prononcera son premier discours à la tête de la Fed. Un test décisif pour les taux et les marchés.

Sur le papier, c’est un rendez-vous académique parmi d’autres. Dans les faits, c’est probablement l’événement macroéconomique le plus scruté de la rentrée, et il arrive à un moment où le dollar, l’or et les taux longs américains racontent déjà trois histoires différentes.

Un symposium qui a pris une importance disproportionnée

Jackson Hole désigne le sommet économique organisé chaque année depuis 1978 par la Fed de Kansas City, dans les montagnes du Wyoming. Pendant longtemps, c’était un rendez-vous discret entre banquiers centraux et universitaires. Il a pris une tout autre dimension à partir de la fin des années 2000, quand Ben Bernanke, alors président de la Fed, s’en est servi pour annoncer les grandes orientations de politique monétaire pendant la crise financière. Depuis, chaque discours du président de la Fed y est disséqué comme une source de signal sur la trajectoire des taux.

Le précédent le plus marquant reste 2022. Jerome Powell y avait livré le discours le plus court de mémoire récente, à peine huit minutes, pour prévenir les marchés qu’une période de « douleur » économique serait nécessaire pour juguler l’inflation. Le S&P 500 avait chuté d’environ 3,4 % ce jour-là. Deux ans plus tard, en 2024, c’est au même endroit que Powell avait ouvert la porte aux premières baisses de taux. L’an dernier, en reconnaissant la montée des risques sur le marché de l’emploi, il avait provoqué une hausse de 1,5 % du S&P 500 et fait reculer le rendement du 2 ans américain de 10 points de base en une seule séance. Le thème officiel du symposium ne dit donc pas grand-chose de ce qui va réellement s’y passer. Ce que dit le président de la Fed compte davantage que ce pour quoi la réunion a été programmée.

Un contexte inhabituellement tendu pour un premier discours

Warsh a pris ses fonctions le 22 mai 2026, confirmé par le Sénat à seulement 54 voix contre 45, la confirmation la plus serrée de l’histoire du poste. Sa nomination par Donald Trump en janvier répondait pourtant à un objectif précis, celui d’installer à la tête de la Fed un président disposé à baisser rapidement les taux, dans la ligne de la pression exercée par la Maison Blanche sur Jerome Powell pendant des mois. Or Warsh, ancien gouverneur de la Fed réputé pour ses positions restrictives, a depuis surpris une partie du marché en ne cédant pas à cette pression une fois en poste. Il arrive à Jackson Hole trois semaines avant la réunion de septembre du comité de politique monétaire (le FOMC), dans un climat interne inhabituellement divisé. Lors de la réunion du 29 juillet, le comité a maintenu ses taux directeurs dans la fourchette de 3,50 % à 3,75 %, un statu quo attendu, mais le vote s’est joué à 9 voix contre 3. Les présidentes et président des Fed régionales de Cleveland, Minneapolis et Dallas ont voté contre le statu quo, réclamant une hausse immédiate d’un quart de point. C’est la première fois depuis 2016 que trois membres du comité votent dans la même direction dissidente, un signal que l’aile la plus inquiète face à une inflation qui dépasse l’objectif de 2 % depuis plus de cinq ans (elle s’établit actuellement à 3,4 %) prend du poids.

Warsh lui-même a qualifié ce désaccord de « bagarre de famille » qu’il avait sciemment provoquée en réduisant les indications préalables que la Fed donne traditionnellement au marché. À l’époque, il avait décrit son futur discours de Jackson Hole comme une « feuille blanche », sans contenu arrêté. Il a depuis laissé entendre à des journalistes que son propos porterait davantage sur des questions structurelles de long terme que sur des indications de politique monétaire à court terme, tout en précisant que la Fed agirait indépendamment de ce que le marché anticipe.

Trois marchés, trois lectures possibles

Ce qui rend ce discours particulièrement suivi, c’est qu’il arrive alors que trois classes d’actifs envoient des signaux presque contradictoires.

Le dollar est sous pression. L’indice DXY, qui mesure le billet vert face à un panier de devises, est tombé à son plus bas niveau depuis la mi-mai, en repli de plus de 3 % depuis son sommet de l’année. Une confirmation par Warsh d’une posture restrictive pourrait freiner cette baisse en rendant les actifs en dollars plus attractifs, tandis qu’un ton plus conciliant l’accentuerait.

L’or, de son côté, s’est repris ces dernières semaines, porté par le recul des probabilités de hausse de taux. Ce mouvement s’explique par la compression des taux réels, c’est-à-dire le rendement des obligations une fois l’inflation déduite. Plus les taux réels baissent, moins il coûte cher de détenir de l’or, qui ne verse aucun intérêt, ce qui pousse son prix à la hausse. Un discours qui referme la porte à un statu quo prolongé pourrait inverser ce mécanisme.

Enfin, les taux longs américains restent sous tension. Le rendement du 30 ans a rebondi à 5,27 %, non loin de ses plus hauts niveaux en deux décennies, après une brève détente à 5,17 % consécutive à une intervention du secrétaire au Trésor Scott Bessent. Cette pression s’inscrit dans un contexte budgétaire lourd, la dette publique américaine ayant franchi le seuil des 40 000 milliards de dollars la semaine dernière. Warsh lui-même a suggéré que la remontée des taux obligataires récente devait en partie à la réduction des indications préalables de la Fed, les marchés étant désormais contraints de réagir aux données plutôt qu’aux annonces anticipées.

Ce qu’il faut surveiller vendredi

Le marché ne price aujourd’hui qu’environ une chance sur trois d’une hausse de taux en septembre, contre plus d’une chance sur deux au lendemain immédiat de la réunion du 29 juillet. Cet écart montre que les investisseurs ont partiellement digéré la dissidence hawkish sans pour autant l’intégrer pleinement. Le discours de Warsh a donc une vraie valeur informationnelle plutôt que confirmatoire, contrairement à la plupart des interventions de ses prédécesseurs ces dernières années, où le marché savait globalement à quoi s’attendre avant même la prise de parole.

Trois lectures sont possibles vendredi. Un ton qui valide les inquiétudes des trois dissidents renforcerait les anticipations de hausse, soutiendrait le dollar et pèserait sur l’or. Un ton qui insiste sur la patience et la prudence face à une économie qui ralentit referait le chemin inverse. Et un discours volontairement évasif, cohérent avec la stratégie de Warsh de réduire les indications préalables, laisserait le marché continuer à trader sur les données économiques à venir plutôt que sur la parole de la Fed, ce qui serait en soi une forme de signal sur la manière dont cette Fed entend fonctionner.


Sources : 

https://www.bloomberg.com/news/articles/2026-08-22/kevin-warsh-to-make-first-jackson-hole-speech-as-fed-chair

https://www.cnbc.com/2026/07/29/fed-meeting-today-live-updates.html

https://tradingeconomics.com

Catégories
Actualité Banque & Finance En vedette

Euro dollar : à 1,1590, ce que cache la hausse de l’euro

Le lundi 17 août, l’euro s’échange à 1,1590 contre le dollar, son plus haut niveau depuis deux mois. Pourquoi ce mouvement vers l’euro et quelles conséquences en tirer.

Une histoire de dollar, pas d’euro 

En réalité, ce qu’il faut comprendre est que ce n’est pas l’euro qui augmente ou qui domine le dollar en ce moment, mais c’est bien le dollar qui est en recul et ce depuis début août.

En effet depuis l’instauration de Warsh à la tête de la FED le 22 mai 2026, on a eu deux mouvements presque contradictoires quant au dollar. 

Dans un premier temps, ce qui a été appelé le rallye Warsh est le mouvement haussier sur le dollar qui s’est déroulé entre juin et juillet, période à laquelle Warsh montrait une posture plus hawkish que prévu, puisque Trump l’avait nommé pour qu’il suive son agenda de taux d’intérêt directeur bas. À ce moment-là, le DXY (Indice Pondéré du Dollar) avait pris +2%. 

Dans un second temps, on constate que depuis début août, le billet vert est en baisse face à d’autres devises comme l’euro ou encore le yen japonais. Ce mouvement s’explique par les mauvaises données économiques parues depuis le début du mois, comme la chute de l’emploi avec le NFP du 7 août, qui était attendu à 85 000 et qui est sorti à -23 000, ou encore les inscriptions au chômage, attendues à 202 000 et sorties à 209 000. Les ventes au détail (retail sales) sont elles aussi ressorties plus basses que prévu, avec une prévision à 0,1% contre un chiffre final à -0,6%. Ces mauvais chiffres pèsent sur le dollar.

De son côté, la Banque centrale européenne fait face à des pressions à la hausse persistantes sur les prix dans le secteur de l’énergie, avec des marchés qui évaluaient récemment à environ 95% la probabilité d’un relèvement de 25 points de base en septembre, lié justement au choc énergétique concernant l’Iran. Ce décalage des rendements de taux d’intérêt favorise l’euro.

Dans un troisième temps, le mouvement baissier sur le dollar se traduit également par la décision de Warsh quant à la fin du forward guidance, qui pour lui n’était pas adapté à la conjoncture politique actuelle et qui était un outil réservé aux crises. Le forward guidance de la Fed est un outil que la Fed utilisa post 2008 pour rassurer les marchés et éviter tout basculement soudain de politique monétaire en annonçant dans quelle direction elle se dirigeait. Donc pour les investisseurs, ne plus avoir accès à cet outil met leurs capitaux et leurs investissements dans le flou et de ce fait, ils rebasculent leurs capitaux vers l’euro ou d’autres devises comme le yen japonais.

Ce que ça change chez les Français

Tout simplement, pour les particuliers, un euro plus fort c’est du pouvoir d’achat qui augmente pour tout français en déplacement dans un pays où le dollar est la monnaie courante ou bien tout achat d’un produit libellé en dollar est donc moins cher en euro. Pour les entreprises françaises exportatrices aux États-Unis, cette tendance haussière de l’EUR/USD est une pénalité, puisque leur produit devient plus cher pour les acheteurs américains. 

Ce qu’il faut surveiller

Cette tendance pourrait rebasculer puisque la fin d’août promet d’être mouvementé.
Déjà, le 19 Août est une date à surveiller avec les minutes de la FED. Est-ce que la Fed va révéler une trajectoire future concernant leur politique monétaire ou bien elle restera ferme dans sa décision de ne rien dire pour rester maître ? 

Ensuite le 27 Août on aura le début du sommet Jackson Hole 2026, mais le rendez-vous intéressant se déroulera le Jour 2, le 28 ; où le sommet sera un théâtre d’un face à face crucial entre la vision stricte et pragmatique de Warsh et la posture ferme de Lagarde, un choc d’idées qui dictera la future tendance de la paire EUR/USD.

Sources :

https://tradingeconomics.com/

https://www.reuters.com/business/finance/investors-worry-leaner-fed-guidance-may-come-price-2026-08-12

https://www.cnbc.com/2026/08/17/treasury-yields-federal-reserve-fomc-minutes.html

Catégories
Economie Géopolitique

Économie chinoise : derrière les 4,7 % de croissance, le modèle de Xi Jinping sous pression

Immobilier en crise, dette, chômage des jeunes, consommation atone et tensions commerciales : derrière une croissance qui reste enviable pour de nombreux pays occidentaux, l’économie chinoise accumule les déséquilibres.

Le véritable enjeu dépasse pourtant la croissance : Pékin tente désormais de remplacer son ancien modèle économique par un autre, davantage tourné vers l’industrie, la technologie et la puissance stratégique.

Pendant des décennies, la Chine a habitué le monde à des taux de croissance spectaculaires. Cette époque semble désormais révolue.

Avec une croissance officielle de 4,7 % au premier semestre 2026, l’économie chinoise continue de progresser, mais beaucoup moins rapidement qu’au cours des décennies précédentes. Surtout, ce chiffre masque plusieurs fragilités structurelles.

Le débat ne consiste donc plus seulement à savoir si la Chine peut atteindre 5 % de croissance. La véritable question est ailleurs : le modèle économique construit au cours des dernières décennies arrive-t-il à bout de souffle ?

L’immobilier, ancien moteur devenu boulet

Le premier problème se trouve dans la pierre.

Pendant des années, la croissance chinoise s’est largement appuyée sur la construction, l’immobilier et les infrastructures. En intégrant les secteurs qui en dépendent, l’immobilier a représenté une part considérable de l’activité économique chinoise.

Mais après des années d’endettement et de construction massive, la mécanique s’est grippée.

La crise de grands promoteurs comme Evergrande a symbolisé un problème beaucoup plus large : baisse des ventes, logements invendus, promoteurs endettés et ménages devenus plus prudents.

Cette crise touche également les collectivités locales.

Une partie importante de leurs recettes provenait historiquement de la vente de terrains aux promoteurs. Lorsque le marché immobilier ralentit, leurs revenus diminuent alors que leurs dépenses et leur dette restent importantes.

Pékin se retrouve donc face à une équation difficile : laisser certains acteurs faire faillite permettrait d’assainir le système, mais pourrait également provoquer des pertes financières, du chômage et davantage de mécontentement social.

Le chômage des jeunes reste un signal d’alerte

Deuxième faiblesse : l’emploi.

Chaque année, plus de 12 millions de diplômés arrivent sur le marché du travail chinois. Or l’économie ne crée plus nécessairement suffisamment d’emplois qualifiés correspondant à leurs attentes.

Le chômage des jeunes est ainsi devenu l’un des symptômes les plus visibles du ralentissement.

C’est également un enjeu politique.

Une génération diplômée mais confrontée à des perspectives professionnelles limitées peut progressivement perdre confiance dans la promesse de mobilité sociale qui accompagnait jusqu’ici le développement chinois.

Le phénomène du « lying flat », ou tang ping, illustre en partie ce malaise : certains jeunes revendiquent le choix de travailler moins, consommer moins et refuser la compétition permanente.

Pour Pékin, maintenir l’emploi n’est donc pas seulement une question économique. C’est aussi une question de stabilité sociale.

Produire toujours plus… quitte à réduire les marges

L’économie chinoise souffre également d’un phénomène que Pékin lui-même cherche désormais à combattre : l’« involution ».

Dans certains secteurs, les entreprises chinoises se livrent une concurrence extrêmement agressive.

Pour gagner des parts de marché, elles baissent leurs prix, augmentent leurs capacités de production et acceptent parfois des marges très faibles.

Cette stratégie peut profiter au consommateur et accélérer l’innovation. Mais lorsqu’elle devient excessive, elle fragilise les entreprises et entretient des capacités de production supérieures à la demande intérieure.

Les gouvernements locaux ont par ailleurs intérêt à protéger leurs propres champions industriels afin de préserver emplois et recettes fiscales.

Résultat : plutôt que de voir disparaître les entreprises les moins performantes, certaines continuent d’être financées.

Le pari technologique de Xi Jinping

Face à l’essoufflement de l’immobilier, Xi Jinping mise sur un nouveau moteur.

Pékin parle désormais de « nouvelles forces productives de qualité » : intelligence artificielle, semi-conducteurs, robotique, batteries, véhicules électriques, biotechnologies, informatique quantique ou encore matériaux avancés.

La stratégie est claire : transformer la Chine d’« usine du monde » en puissance industrielle et technologique de premier plan.

Et il serait erroné de sous-estimer ses résultats.

Dans les véhicules électriques, les batteries ou le solaire, les groupes chinois ont déjà acquis une place considérable sur le marché mondial. Dans l’intelligence artificielle, la robotique ou les semi-conducteurs, Pékin investit massivement pour réduire sa dépendance technologique.

Mais un problème demeure : ces nouveaux secteurs ne sont pas encore suffisamment importants pour remplacer entièrement l’ancien moteur immobilier.

La transition prendra donc du temps.

La Chine produit beaucoup… mais ses ménages consomment relativement peu

C’est probablement l’un des plus grands paradoxes chinois.

Le pays dispose d’un immense marché intérieur de plus d’un milliard d’habitants, mais la consommation des ménages représente autour de 40 % du PIB, un niveau relativement faible par rapport aux grandes économies développées.

Les ménages chinois ont tendance à épargner beaucoup.

Pourquoi ?

Parce qu’une partie importante de la population doit anticiper elle-même ses dépenses de santé, sa retraite ou les conséquences d’une perte d’emploi.

Renforcer les protections sociales pourrait donc encourager les ménages à moins épargner et davantage consommer.

Mais cela supposerait aussi une redistribution plus importante des ressources vers les ménages.

Or le modèle privilégié sous Xi Jinping continue de favoriser fortement l’investissement industriel, l’autonomie technologique et les objectifs stratégiques de l’État.

Les exportations comme soupape

Faute d’une consommation intérieure suffisamment dynamique, une partie des capacités industrielles chinoises se tourne naturellement vers l’étranger.

La Chine accumule ainsi des excédents commerciaux considérables.

Mais cette stratégie rencontre progressivement une résistance.

États-Unis et Union européenne ont déjà adopté différentes mesures visant certains produits chinois, tandis que plusieurs économies émergentes commencent elles aussi à s’inquiéter de l’arrivée massive de produits industriels chinois à bas prix.

Véhicules électriques, acier, panneaux solaires, batteries…

La question de la surcapacité chinoise devient un sujet économique mais également géopolitique.

Car si Pékin continue d’accroître sa production plus rapidement que sa consommation intérieure, une partie de cet excédent devra nécessairement être vendue ailleurs.

Et les partenaires commerciaux ne resteront probablement pas passifs.

Une bombe démographique à retardement

À ces problèmes s’ajoute une tendance particulièrement difficile à inverser : la démographie.

La population chinoise diminue et vieillit.

À court terme, cela signifie moins de nouveaux travailleurs. À plus long terme, davantage de retraités devront être financés par une population active proportionnellement plus faible.

Cette évolution peut peser sur la consommation, les finances publiques et la croissance potentielle.

L’automatisation et la robotisation peuvent compenser une partie de cette baisse de main-d’œuvre.

Mais elles créent un paradoxe : alors que la Chine doit aujourd’hui trouver suffisamment d’emplois pour ses jeunes diplômés, elle investit simultanément dans des technologies destinées à réduire les besoins en main-d’œuvre.

La Chine n’est pourtant pas en train de s’effondrer

Attention cependant à une conclusion trop rapide.

Parler des difficultés chinoises ne signifie pas annoncer un effondrement imminent de la deuxième économie mondiale.

La Chine conserve des avantages considérables : une infrastructure industrielle difficile à reproduire, des chaînes d’approvisionnement extrêmement développées, une capacité d’investissement massive, un marché intérieur gigantesque et des entreprises capables de devenir rapidement des leaders mondiaux.

Le pays reste également incontournable dans de nombreuses chaînes de valeur internationales.

Le débat est donc moins celui d’un effondrement de la Chine que celui d’un changement de régime économique.

L’ancien modèle reposant sur l’immobilier, les infrastructures et l’investissement massif atteint progressivement ses limites.

Le nouveau modèle voulu par Xi Jinping repose davantage sur l’industrie avancée, la technologie, les exportations et l’autonomie stratégique.

Le vrai risque est peut-être géopolitique

C’est ici que les difficultés économiques chinoises dépassent les frontières du pays.

Une Chine confrontée à une croissance plus faible mais disposant d’immenses capacités industrielles peut chercher davantage de débouchés à l’étranger.

Les tensions commerciales pourraient alors s’intensifier.

L’Europe se retrouve particulièrement exposée : elle souhaite bénéficier de produits chinois compétitifs tout en protégeant certaines industries jugées stratégiques.

Dans le même temps, Pékin considère la puissance économique et technologique comme un élément central de sa rivalité avec Washington.

La croissance chinoise n’est donc plus uniquement une histoire de PIB.

Industrie, commerce, technologie et sécurité nationale sont désormais profondément liés.

Ce qu’il faut retenir

La Chine ne traverse probablement pas une simple mauvaise passe conjoncturelle.

Elle tente de résoudre simultanément une crise immobilière, un endettement important, une consommation insuffisante, le chômage des jeunes et un vieillissement démographique, tout en transformant son modèle industriel.

Xi Jinping fait le pari que la technologie et l’industrie avancée permettront d’ouvrir un nouveau cycle de croissance.

Ce pari peut fonctionner en partie. Mais il ne règle pas automatiquement la faiblesse de la consommation intérieure, la dette ou les déséquilibres démographiques.

Et si la Chine continue de produire beaucoup plus vite qu’elle ne consomme, une partie de ses déséquilibres économiques sera mécaniquement exportée vers le reste du monde.

C’est probablement là que se trouve le véritable risque pour l’Europe : non pas nécessairement dans l’effondrement de l’économie chinoise, mais dans la manière dont Pékin tentera d’éviter cet effondrement.