LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Bourse Economie

Coup d’œil rapide sur l’inflation

Alors que nous sortons petit à petit de la crise de la Covid19 qui a fortement ralenti l’économie mondiale, une autre menace pointe le bout de son nez. Cette menace, c’est l’inflation !

L’inflation représente une augmentation généralisée des prix des biens la consommation et des services. Elle est exprimée en pourcentage et sur une durée de 12 mois (on parle alors d’« inflation annuelle »).

Pour la calculer, les économistes se basent sur l’indice des prix à la consommation (CPI en anglais) qui regroupe le prix des produits à usage quotidien (ex. l’alimentation), des biens durables (ex. les électroménagers et les vêtements), et des services (ex. assurances ou transports en commun). L’augmentation sensible d’un seul secteur n’est pas suffisante pour parler d’inflation. 

Les conséquences de l’inflation sur votre argent sont nombreuses : 

  • Elle diminue le pouvoir d’achat pour chaque euro possédé (un euro demain vaudra moins qu’un euro aujourd’hui). 
  • Les ménages sont incités à faire travailler leur argent plutôt qu’à le déposer sur un compte réglementé (0,11 %/an en Belgique) 
  • Elle exerce une pression sur les prix et les salaires, qui doivent augmenter pour s’adapter au coût de la vie.
  • le poids d’une dette contractée diminue avec le temps, ce qui est très utile pour les pays fortement endettés. 

Il existe d’autres phénomènes, plus graves, liés à l’inflation

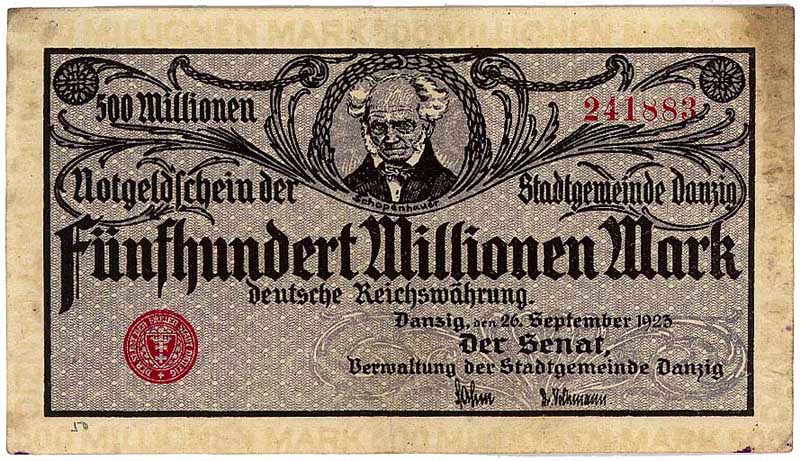
  • L’hyperinflation représente une hausse trop rapide des prix par rapport aux salaires, qui n’arrivent plus à suivre. L’exemple le plus marquant est celui de l’Allemagne des années 20 où le prix du pain augmenta de 2000 % en quelques mois.
  • La déflation concerne une baisse généralisée des prix et un frein sévère à la croissance économique. Cela est causé par des consommateurs qui retardent leur achat, car ils considèrent que les prix peuvent encore diminuer. 
  • La stagflation représente une inflation combinée à une stagnation de la croissance. Dans ce cas, les prix continuent d’augmenter sans qu’il y ait d’effet bénéfique pour l’économie. 

Les marchés financiers sont attentifs aux chiffres publiés chaque mois. Les milliards injectés par les banques centrales, la reprise des activités commerciales et l’augmentation du coût des matériaux de base auront un impact important sur la courbe de l’inflation. 

⚠️ Le risque est une surchauffe de l’économie, suivie d’une intervention des banques centrales (hausse des taux à court terme) et d’une baisse des marchés financiers. Notez que tant les actions que les obligations sont affectées négativement par une telle augmentation.

Catégories
Banque & Finance Bourse Economie Nos analyses

Carl Icahn, légende de Wall Street.

As-tu 60 secondes pour connaître l’une des stars du trading, une véritable légende de la finance, l’américain Carl Icahn ? 

  • Qui est-il ? 

Carl Icahn est né le 16 février 1936 dans le Queens (New York) aux États-Unis. Plutôt porté sur les lettres que les chiffres, il obtint un diplôme de philosophie à Princeton. Il s’essayera ensuite à la médecine, qu’il abandonnera deux ans plus tard pour intégrer l’armée. 

Son amour pour les affaires le conduit à travailler à Wall Street, où il deviendra trader en 1961. Sept années plus tard, se sentant comme un poisson dans l’eau, il créa sa propre société de gestion, Icahn & Co, spécialisée dans l’arbitrage et la négociation d’options. Passionné par son travail, Icahn aime prendre les choses en mains, il accepte difficilement le statut d’actionnaire minoritaire et souhaite intégrer le centre décisionnel. Pour cela, il développera une méthode qui fera sa légende.

  • La méthode Icahn

Carl possède un tempérament explosif. De ce fait, ses méthodes d’investissement sont jugées très agressives par ses détracteurs. Son mode opératoire est le suivant : il repère des entreprises en grande difficulté au potentiel de croissance important. Il achète des parts, harcèle le management en place, exige un siège au conseil d’administration et milite pour une restructuration profonde. Son objectif ? Diminuer rapidement les coûts fixes de l’entreprise pour la rendre rentable. 

Au fil du temps, sa société entra au capital de grands noms tels que Texaco, Wester Union, Marvel, Herbalife, Yahoo, Apple et Ebay. 

Dans le monde de la finance, sa personnalité provoque des réactions mitigées. Les actionnaires des entreprises qu’il possède sont ravis, Icahn ayant la réputation de transformer le bronze en or. Mais le management le déteste, car son arrivée est très souvent synonyme de perturbations. Ses actions lui ont valu le surnom de « raider » (en français prédateur). 

Icahn n’a pas peur d’entrer en compétition avec d’autres stars de la finance. En 2013, il s’oppose à Bill Ackman dans le dossier Herbalife (article dédié sur PF). Selon lui, Ackman accusait, à tort, la société spécialisée dans la vente de produits nutritionnels d’être une pyramide de Ponzi. Pour la presse à l’époque, la principale raison pour laquelle Carl Icahn est entré dans le capital d’Herbalife serait tout simplement parce qu’il déteste Ackman et que rien ne lui aurait fait plus plaisir que de lui faire perdre de l’argent. 

  • De nos jours ? 

Carl Icahn est une véritable légende pour toute personne passionnée par le trading. Qu’on l’aime ou qu’on le déteste, il ne laisse personne indifférent. À 85 ans, sa fortune estimée à 15,1 milliards de dollars [au 11 avril 2021] selon le magazine Forbes. 

L’homme d’affaires est toujours aux commandes de son holding financier et partage son savoir à travers le monde. En 2016, il endossa même le rôle de conseiller pour Donald Trump pour l’élaboration d’une loi visant à diminuer les taxes sur les sociétés.  

Philanthrope, il n’hésite pas à donner des millions de dollars pour améliorer les conditions de vies des enfants défavorisés ou malades dans le monde. Les principaux champs d’action de ses fondations sont la médecine et l’éducation. 

  • Conclusion 

Voici une preuve de plus que le rêve américain existe. Issu d’une famille modeste, Carl Icahn se hissa parmi l’élite de la finance aux côtés de Warren Buffet ou Georges Soros. Sa méthode, aussi dure soit-elle, a porté ses fruits. Elle a inspiré des millions d’investisseurs dans le monde. En France, celui qui incarne parfaitement la technique Icahn est un certain Vincent Bolloré… également milliardaire ! 

Catégories
Banque & Finance Bourse Economie Nos analyses

L’investissement durable

Depuis quelques années, nous assistons à une augmentation du nombre de personnes qui souhaitent investir en bourse. La raison principale de cet engouement est la faiblesse des taux qui a limité l’intérêt des comptes d’épargne et a largement profité au marché des actions. 

Si certains investisseurs sont focalisés sur la recherche d’un rendement élevé (jusqu’à acheter des actifs exotiques comme les cryptomonnaies), d’autres souhaitent également donner un sens à leurs faits afin de contribuer à construire un monde meilleur. 

À leurs yeux, les critères de réussite ne se limitent pas uniquement aux performances financières et boursières d’une entreprise, mais reprennent aussi leur impact sur le monde qui les entoure. 

Le secteur de la finance a rapidement compris qu’il fallait créer des standards d’investissement durables afin de s’aligner sur les attentes des clients et les 17 objectifs du développement durable proposés par les Nations Unies*. 

Trois lettres, trois objectifs.

De ce débat sont nés les critères ESG, ou Environnemental, Sociétal et Gouvernemental qui deviendront les bases de tout investissement socialement responsable. Il existe également d’autres listes dont l’éventail est plus large (ex : exclusion des activités liées au nucléaire). 

  • Environnemental : Ce critère mesure l’impact de l’entreprise sur son environnement, notamment les efforts pour réduire l’empreinte écologique, la diminution de gaz à effets de serre, la consommation d’eau ou la maîtrise des déchets.
  • Social : Ce critère mesure l’impact de l’entreprise sur les différentes parties prenantes avec qui elle travaille. Le regard est également tourné en interne avec l’analyse des valeurs défendues ou la diversité au sein de la société. 
  • Gouvernance : Ce critère mesure la façon dont l’entreprise est dirigée, la qualité de son management, la stratégie adoptée, la transparence de ses activités et son indépendance vis-à-vis des lobbys. 

Chaque critère est évalué séparément et a un poids identique pour l’attribution du label ESG. Cela implique qu’il est nécessaire d’obtenir de bons scores dans chaque catégorie et non pas uniquement dans une ou deux. 

La recherche du respect des critères ESG a permis l’élaboration d’une liste d’activités controversées et l’exclusion des entreprises qui ont un lien direct avec celles-ci. On y retrouve les jeux d’argent, la pornographie, la vente ou l’achat de tabac ou d’armes, l’extraction d’énergies fossiles ou l’exploitation de mineurs pour le travail. 

Création d’un fonds et obtention du label

Les gestionnaires de fonds d’investissement sont parmi les plus actifs dans la création de portefeuilles dits « durables ». 

Pour cela, ils sélectionnent des titres sur base de critères financiers et extrafinanciers.

Dans le premier cas, on y retrouve la valeur boursière de l’entreprise, ses résultats annuels, les prévisions de croissance ou la stratégie. Les critères extrafinanciers sont souvent inspirés de l’ESG. 

Pour rester cohérentes vis-à-vis des investisseurs, les gestionnaires veillent à appliquer ces mêmes critères au sein de leur structure. Ils n’hésitent pas à demander aux sociétés dans lesquelles ils investissent de faire pareil. 

Avant de pouvoir proposer le fonds « durable » au grand public, celui-ci devra être soumis à un organisme indépendant qui validera, ou non, l’application du label. Dans l’affirmative, un compte rendu sera publié chaque année pour informer les actionnaires du respect constant de ces critères. 

Plus de transparence grâce au SFDR

Depuis le 10 mars 2021, le Sustainable Finance Disclosure Régulation invite les institutions financières à accroître la transparence sur leurs manières d’intégrer la durabilité dans leurs conseils ou décisions d’investissement. L’objectif est avant tout de protéger les investisseurs et leur donner un aperçu des conséquences que peut avoir le (non) respect de ces critères sur leurs investissements.

Cette mesure concerne plusieurs acteurs de la finance, comme les banques, les compagnies et intermédiaires en assurance ainsi que les gestionnaires d’actifs financiers. 

Les produits, quant à eux, visent les fonds d’investissement (OPCVM), les assurances-placements et les fonds de pension. 

Le SFDR permet également de classifier les produits en trois catégories :

  • Les produits étiquetés Article 9 remplissent pleinement des objectifs durables.
  • Ceux repris sous l’Article 8 favorisent les critères ESG, mais sous une application plus large 
  • L’Article 6 reprend tous les autres produits qui n’ont pas d’objectif durable ou ne les appliquent pas suffisamment. 

Conclusion 

Si nous sommes encore loin d’avoir une finance « propre et durable », nous tendons vers cet objectif pas à pas. Bien que les marchés financiers aient une image d’un monde déconnecté du réel, nous pouvons constater que les considérations croissantes des citoyens, comme le changement climatique ou l’égalité des genres, se répercutent sur leur manière d’investir. Les institutions voient leur rôle passer du « simple » gestionnaire d’actif au porte-parole d’enjeux planétaires… ce qui ne pourra que plaire à la jeune génération.  

*Les 17 objectifs des Nations Unies :

1.      Pas de pauvreté 

2.      Faim « zéro » 

3.      Bonne santé et bien-être 

4.      Éducation de qualité

5.      Égalité entre les sexes

6.      Eau propre et assainissement

7.      Énergie propre à un coût abordable

8.      Travail décent et croissance économique

9.      Industrie, innovation et infrastructure

10.    Inégalités réduites

11.    Villes et communautés durables

12.    Consommation et production responsables 

13.    Mesures relatives à la lutte contre les changements climatiques

14.    Vie aquatique

15.    Vie terrestre

16.    Paix, Justice et institutions efficaces

17.    Partenariats pour la réalisation de ces objectifs

Catégories
Banque & Finance Bourse Nos analyses

Les différentes peurs à éviter à tout prix !

L’investissement repose sur deux éléments-clés : l’argent et la psychologie. 

Pour le premier, c’est assez simple. Soit vous avez assez d’argent et vous pouvez investir, soit vous n’en avez pas et vous devez épargner pour commencer. Et même s’il est possible d’emprunter pour acheter et revendre par la suite, cela implique obligatoirement d’être en possession de liquidités.

Pour la psychologie, c’est plus délicat. Pour vous éviter d’être submergé émotionnellement par les marchés financiers, certains experts recommandent de garder une attitude « froide ». De prendre tout événement positif ou négatif comme une information supplémentaire à traiter. Toute bonne ou mauvaise opération comme un résultat à encoder. 

Or, est-il réellement possible de ne rien ressentir ? Bien sûr que non. Chaque individu transporte avec lui un bagage sentimental dont il ne peut se défaire. L’investisseur impulsif qui achète tout ce qui lui passe sous les yeux ou le trader défensif qui repousse toujours au lendemain sont deux individus qui succombent à leurs émotions. 

Si certaines d’entre elles sont perçues comme des qualités (voir les qualités d’un trader), d’autres, plus particulièrement la peur, peuvent amener l’investisseur à prendre de mauvaises décisions. 

FOMO (Fear of Missing Out)

Le FOMO, ou la peur de rater quelque chose, représente la crainte de voir les autres prendre du plaisir en votre absence. Cette peur pousse l’individu à se montrer quasi omniprésent. 

Les réseaux sociaux comme Facebook, Instagram ou Twitter maîtrisent parfaitement ce concept et en jouent. C’est la raison pour laquelle de nombreux utilisateurs passent des heures à « scroller » leur écran, à la recherche de la dernière publication. 

Impact sur le trading ? Le FOMO entraîne le trader à acheter toutes les actions qui ont attiré son attention. Bien que peu convaincu par certaines d’entre elles, il se dit qu’il sera présent en cas de remontée. Les dangers à long terme sont de constituer un portefeuille de titres pris au hasard, la difficulté à anticiper les variations de cours et une baisse de rendement liée à de nombreux achats/ventes. 

Le FOBO (Fear of a Better Option)

Une variante du FOMO est le FOBO, ou la peur d’une meilleure solution. Dans ce cas, l’individu fait face à de nombreuses alternatives qui le rendent indécis et l’empêchent de choisir. Il se questionne sans cesse sur les conséquences d’un mauvais choix. La pression est d’autant plus importante lorsque ceux-ci l’engagent sur une longue période. 

Cette peur crée la paralysie. À force de réfléchir, les opportunités défilent et sont gâchées. 

Impact sur le trading ? Le FOBO peut rapidement toucher les nouveaux investisseurs qui souhaitent construire leur portefeuille. Face aux dizaines de milliers de titres, le novice pourrait passer des centaines d’heures à analyser sans prendre une décision. Il doit développer son propre filtre de sélection afin d’atteindre une poignée de candidats intéressants.  

Loss Aversion 

L’aversion à la perte est une peur bien plus contraignante, car elle empêche toute initiative de la part de l’individu. Ce concept fut développé par les chercheurs Tversky et Kahneman (que nous vous avons déjà présenté) qui démontrèrent la différence d’impact entre une perte et un gain sur l’esprit humain. 

Selon cette étude, une personne préférerait éviter la perte plutôt qu’obtenir un gain d’une même somme (le niveau de satisfaction perdu serait plus élevé que le niveau de satisfaction gagné). C’est ce raisonnement qui empêche de nombreux hommes et de femmes à passer à l’action, les laissant sur la ligne de départ de l’aventure entrepreneuriale. C’est aussi lui qui nourrit notre cerveau de scénarios d’échecs. 

Impact sur le trading ? L’aversion à la perte peut entraîner deux conséquences. La première est la prolifération d’épargnants, trop frileux de risquer une partie de leur salaire, se contentant du maigre taux que leur propose le compte d’épargne. La seconde est la rétention d’actifs nocifs dans un portefeuille tout simplement pour tenter de récupérer la mise de départ.

Cette peur touche particulièrement de nombreux novices, qui n’osent pas se lancer avant d’avoir totalement calculé leur potentielle moins-value. Trop focalisés sur les pertes, ils en oublient les gains. 

Opportunity cost 

Le coût d’opportunité représente les bénéfices qui auraient pu être enregistrés si l’on avait pris une autre décision que celle que nous avons prise. Autrement dit, il détermine ce que l’on a « sacrifié » en renonçant à ce choix. 

Dans notre quotidien, nous sommes souvent confrontés à mesurer ce coût sans nous en rendre compte. Acheter un chargeur de téléphone à 1,99 € peut nous paraître plus intéressant à court terme, mais le remplacer tous les 6 mois coûtera plus cher qu’un chargeur à 14,99 €. Dans un autre registre, l’émission « à prendre ou à laisser » illustre à merveille ce concept. Les candidats ne sachant pas ce qui se cache dans leur boîte doivent constamment évaluer le poids de leur décision. 

Impact sur le trading ? De nombreux courtiers s’appuient sur les coûts d’opportunités pour motiver leurs clients à investir. Ainsi, le rendement actualisé des 10 dernières années vous indique ce que vous avez renoncé en refusant d’investir (bien que les résultats du passé ne soient pas représentatifs de l’avenir).

Conclusion 

Je terminerai cet article sur une citation de l’entrepreneur américain, Robert Kiyosaki, qui disait ceci : « la plus grande cause des difficultés financières de l’Homme est la peur de perdre de l’argent ». Nous ne pouvons qu’adhérer à ses propos. La peur est un ennemi qui nous ronge de l’intérieur, plus elle est grande, plus elle nécessitera de ressources pour la vaincre.

Les plus célèbres financiers de notre époque sont ceux qui ont pu transformer ce handicap en une force. Ils sont de ceux qui croient en l’expression « qui ne tente rien n’a rien ».

Catégories
Banque & Finance Nos analyses

Trouver la perle rare en bourse : le stock picking

Cette année, nous avons commencé une nouvelle aventure, celle de l’investissement en bourse. Celle-ci nous a poussés à faire des choix. Devions-nous opter pour un projet à court terme ou, au contraire, avons-nous les nombreuses années à venir comme horizon ? Et puisque chaque individu a sa personnalité propre, devions-nous choisir des actifs risqués ou garantis ? 

Si votre profil et votre stratégie vous ont amené à vous tourner vers les actions, alors vous devriez vous mettre à la recherche d’opportunités sur le marché. Mais comment faire ? Piocher quelques titres d’un secteur qui vous plaît ou jeter votre dévolu sur une entreprise en particulier ? Si vous êtes de ceux qui veulent trouver la perle rare, dans ce cas le stock picking est fait pour vous.

Qu’est-ce que le Stock picking ?

Le stock picking consiste à sélectionner des actions d’entreprises sur base d’une série de critères importants aux yeux d’un investisseur. 

L’entonnoir créé écarte les entreprises une à une avant d’arriver à une poignée de candidats potentiels. Là encore, l’acheteur (vendeur) devra analyser le prix qu’il est prêt à payer (demander) et celui affiché en bourse dans le but d’effectuer une plus-value.

Nous sommes ici dans une approche purement fondamentale, qui consiste à éplucher le bilan de l’entreprise afin d’en dégager des ratios et ainsi déterminer la vraie valeur de la société. En portant un regard plus « précis » sur les données, nous limitons l’influence des évènements macroéconomiques, comme les accords commerciaux ou l’annonce des banques centrales. 

Exemples d’éléments à analyser : 

  • Bilan de l’entreprise (balance sheet) —> situation d’une entreprise à l’instant T (généralement au 31/12)
  • Compte de résultat (income statement) —> affiche l’ensemble des charges et des recettes
  • Flux de trésorerie (cash-flow statement) —> détermine les mouvements et la disponibilité des liquidités

Exemples de ratios financiers à analyser : 

  • Le taux d’endettement (debt to equity) —> plus ce ratio est élevé, plus l’entreprise a eu recours à de la dette pour financer sa croissance
  • Le cours/bénéfice (Price/earning) —> détermine le prix à payer par euro gagné par l’entreprise. Plus celui-ci est élevé, plus les investisseurs estiment que les bénéfices attendus valent la peine de payer cher. Certains secteurs ont un PER supérieur à d’autres (Tech > banques)
  • La capacité d’autofinancement (Price to cash-flow) —> proche du PER, ce ratio permet de connaître la capacité d’une entreprise à manœuvrer à partir de ses cash-flows. 
  • D’autres : Price to book, Debt to asset, capitalization totale.  

Exemples d’éléments externes à analyser : 

  • La stratégie de l’entreprise
  • Le management
  • Les brevets
  • Le respect (ou non) de la loi d’un pays où l’entreprise opère

Sans surprise, le stock picking n’est pas une science exacte et souligne des points positifs et négatifs. 

Ainsi, cette méthode de recherche permet aux adeptes de celle-ci d’avoir un aperçu rapide de la santé d’une entreprise. Puisqu’il s’agit de trouver une aiguille dans une botte de foin, l’analyste doit développer son propre « scanner à bonnes affaires ». Les résultats d’une telle approche peuvent s’avérer très fructueux.

Cependant, nous vous mettons en garde contre les décalages entre votre interprétation et la réalité. Les conclusions tirées par l’investisseur peuvent être éloignées de la valeur affichée en bourse. Après tout, le prix d’une action est le reflet de toutes les croyances des investisseurs à son sujet. D’autres pourraient être plus ou moins optimistes que vous sur l’avenir de l’entreprise. De même qu’un titre peut être déconseillé à l’achat sur un plan fondamental et avoir des signaux d’achat forts sur le plan technique.

Conclusion 

Que votre stratégie vise le court, moyen ou long terme, vous finirez par choisir un actif dans lequel vous aurez confiance. Ce choix sera basé sur une série de critères que vous aurez définis. Votre réussite dépendra du temps que vous consacrerez à peaufiner votre entonnoir, car rappelez-vous que les marchés regorgent de gagnants et de perdants, d’amateurs et de professionnels, de personnes sans aucune préparation et d’autres prêtes à partir à la chasse.  

« I want a company that’s simple. They don’t have to make seven brilliant decisions every six months to keep going. »

Peter Lynch
Catégories
Economie Nos analyses

Connaissez-vous l’histoire de Jacob Fugger, l’un des hommes les plus riches de l’histoire

Connaissez-vous l’histoire de Jacob Fugger ? Appelé « Jacob le Riche » car il est l’un des hommes les plus riches de l’histoire.

Petit-fils d’une famille religieuse spécialisée dans le commerce du textile, né en 1459, dernier d’une fratrie de sept et initialement destiné à servir l’Église, Jacob Fugger connaît un tout autre destin: celui des affaires, le business.

Marchand, banquier puis entrepreneur de mines… Il était déjà surnommé « le Riche », Jacob II Fugger porta à son apogée la puissance de la famille Fugger. Une famille apparue à Augsbourg à la fin du XIVe siècle et dont la destinée est étroitement liée à la plus puissante dynastie du monde chrétien, les Habsbourg, qui deviendront ses meilleurs clients.

Les guerres rendent le train de vie de la dynastie très coûteux, et ils doivent donc emprunter. Plutôt que de toucher des florins (monnaies de l’époque), peu rentables, Jacob Fugger conditionne ses prêts à des hypothèques sur les nouvelles mines d’argent du Tyrol. Ne pouvant rembourser, les monarques cèdent leurs concessions au banquier, qui les fait prospérer. 

Il était très en avance sur son temps. Reconnu comme étant un génie de l’économie et de la Finance, par contre aucune connaissance du bonheur. Il a étudié toutes les pratiques commerciales et techniques du business à son retour de Venise.

La famille Fugger a façonné l’histoire de l’Europe. A partir de 1486, il commençait à avoir des excédents incroyables et des bénéfices à ne plus savoir qu’en faire, donc ils ont débuté à octroyer des crédits avec ces sommes exorbitantes en bénéfice.

Ainsi, il fût le banquier principal du pape mais également celui de l’empereur et quand les deux entreront en guerre, il financera ce dernier tout en le forçant à signer un traité de paix. Fugger est alors le banquier le plus puissant d’Europe : il peut emprunter ce qu’il veut, attirer les riches investisseurs avec ses comptes rémunérés à 5% et engager des sommes que nul autre banquier ne peut atteindre. En 1519, elle finance l’élection de Charles Quint à la tête du Saint Empire romain germanique.

En effet, à sa mort, le 30 décembre 1525, le banquier allemand️ Jacob Fugger avait accumulé un capital qui représentait pratiquement l’équivalent de 2% de la richesse produite en Europe. On estime que, deux ans après, la fortune de sa famille avait crû de plus de 900% en 15 ans. Une fortune supérieure à celle de l’Américain John D. Rockefeller. A son apogée, son réseau s’étend à travers toute l’Europe.

Il est également important de noter qu’à son décès, il est un homme seul. Sa femme, épousée pour des questions de prestige, est chez son amant qu’elle épousera très vite. Il n’a qu’une fille, illégitime, et ce sont ses neveux qui feront perdurer l’entreprise familiale un siècle encore. L’un de leurs descendants actuels est banquier.

« Fugger fut le premier millionnaire répertorié, écrit Greg Steinmetz. Même John D. Rockefeller ne possédait pas une telle richesse. »

Catégories
Economie Nos analyses

Qu’est-ce que le cycle économique/conjoncturel ?

Certaines personnes de votre entourage vous diront qu’elles ont vécu plusieurs crises économiques (ou financière) dans leur vie, mais aussi de très belles années.

Elles vous diront également qu’une prochaine crise est imminente similaire à celle de 1929 où l’économie mondiale s’effondra en quelques années. Enfin, elles pourraient également vous dire que le système financier semble ne pas avoir retenu les leçons du passé, car les choses se répètent sans cesse.

Cependant, la répétition de ces « bonnes » et « mauvaises » périodes est loin d’être anormale, bien au contraire, elle fait partie intégrante du cycle d’une économie. C’est ce que l’on appelle le « cycle conjoncturel ».

Le cycle conjoncturel part du principe qu’il existe des périodes de forte croissance et des périodes de faible croissance, évoluant à des rythmes différents. On peut néanmoins distinguer trois types de cycles : les longs (on parle dans ce cas de tendance économique), de courts (conjonctures) et des très courts (évolution saisonnière).

Mesurer la situation économique d’un pays se fait en analysant le produit intérieur brut (PIB), qui indique l’ensemble des produits et services finaux produit par un pays en un an. Cet indicateur permet de nous situer sur l’une des phases du cycle conjoncturel.

Voici les principales :

  • La basse conjoncture : L’économie se porte mal, la consommation des ménages, le taux d’emploi ainsi que les investissements des entreprises sont au plus bas. L’inflation, qui est la hausse généralisée des prix des biens à la consommation, est très faible. Il faudra attendre une petite impulsion de la demande (provenant généralement des États-Unis) pour amorcer une reprise des exportations et de la production des entreprises.
  • La reprise : La demande des ménages, belges ou étrangers, entraîne une augmentation de la production des entreprises. L’État peut également y contribuer en facilitant l’emprunt pour les investissements. L’inflation repart à la hausse.
  • L’expansion : La croissance est en hausse, tout comme la consommation des ménages. L’épargne diminue due aux achats multiples. Les entreprises engagent du personnel pour pouvoir répondre à la demande, ce qui fait augmenter les salaires et l’inflation. L’État profite de cette dynamique pour récolter des recettes.
  • La haute conjoncture : La demande croissante des ménages met sous pression les entreprises qui ont de plus en plus de mal à suivre la cadence. Le pays est en plein emploi et la croissance commence à atteindre son maximum. L’économie commence à être en surchauffe. L’inflation est forte, tout comme les salaires, ce qui pèsera sur les marges des entreprises. La banque centrale européenne augmentera ses taux pour éviter l’hyperinflation, ce qui donnera un coup de frein à une économie à bout de souffle. La musique s’arrête.
  • Le renversement : Cette fois-ci, l’offre ne peut clairement plus répondre à la demande. Les perspectives de bénéfices diminuent, ce qui engendre des pertes d’emploi, une augmentation du chômage et une baisse des salaires. Les ménages, dans un souci de protection de leur argent, reportent leurs dépenses à plus tard, ce qui accélérera la chute de l’économie. Les États appliquent des mesures d’austérité en diminuant les dépenses publiques.
  • La récession : Lorsque la croissance économique baisse au-delà de deux trimestres consécutifs, on parle alors de récession. La demande des ménages est au plus faible, tout comme la production des entreprises, chacun garde son argent dans ses caisses. Les seules dépenses prévues répondent aux besoins quotidiens. Le chômage augmente et l’économie tourne au ralenti. L’inflation baisse tout comme les taux d’intérêt.

Nous n’avons pas volontairement parlé en détail du taux d’intérêt qui constitue une composante importante dans les cycles économiques, car il fera l’objet d’un autre article. Sachez toutefois que le taux d’intérêt augmente lorsque l’économie est à la hausse et diminue lorsqu’un renversement s’annonce, jusqu’à la basse conjoncture.

Ces phases du cycle conjoncturel composent la vie économique et les comprendre permet d’anticiper les prochaines années. Tout comme le soleil arrive après la tempête, les lendemains d’une crise économique amorcent une reprise encore plus forte. Si vous en doutez, regardez l’évolution de l’économie mondiale depuis la crise de 2008. Tout est dit.

Selon vous, à quelle étape du cycle conjoncturel sommes-nous ?

Catégories
Economie Nos analyses

Qu’est-ce que l’inflation ?

L’inflation… cela vous dit peut-être quelque chose. Ce concept que l’on tente désespérément d’appliquer et de maintenir à un certain niveau pour relancer notre économie à bout de souffle. Cette inflation qui était sans cesse dans la bouche de l’ancien président de la Banque Centrale européenne, Mario Draghi, et qui hantait (un peu) son esprit.

Mais qu’est-ce que l’inflation ?

L’inflation représente l’augmentation généralisée des prix des biens la consommation et des services. C’est-à-dire que l’on ne parle pas d’inflation lorsqu’un secteur en particulier voit ses prix augmenter sensiblement. Elle est exprimée en pourcentage et sur une durée de 12 mois (ou « inflation annuelle »).

En effet, elle se mesure annuellement et se présente sous forme de pourcentage. Lorsque l’inflation augmente, le pouvoir d’achat de chaque euro que vous avez en votre possession diminue d’autant

Ce sont les biens et services utilisés couramment par les ménages qui permet le calcul de l’inflation. On y retrouve les produits d’usage quotidien (comme l’alimentation ou l’essence), les biens durables (comme les électroménagers et les vêtements) ainsi que les services (assurances ou transports en commun).

L’impact de l’inflation est considérable, en voici quelques cas :

  • La valeur de votre argent déprécie d’année en année. Il a pour effet d’inciter les ménages à consommer aujourd’hui, plutôt qu’à attendre plus tard.
  • La dette des pays baisse également d’année en année et les nouveaux emprunts perdront de leur poids à leur échéance.
  • Pour compenser la perte de pouvoir d’achat lié à l’augmentation des tarifs, les salaires augmentent également.

Il existe d’autres phénomènes liés à l’inflation, comme l’hyperinflation, la déflation ou encore la stagflation.

L’hyperinflation est mauvaise pour l’économie, car la hausse des prix est trop rapide par rapport aux salaires. Le meilleur exemple est celui de l’Allemagne dans années 20 où le prix du pain augmenté de 2000 % en quelques mois.

La déflation concerne une baisse généralisée des prix, dans ce cas l’économie s’enraye, car les consommateurs retardent leur achat puisqu’ils considèrent que les prix peuvent encore baisser.

Enfin, la stagflation représente une inflation combinée à une stagnation de la croissance qui s’affaiblit. Ainsi, on parle d’une situation économique d’un pays caractérisée par la stagnation de l’activité, de la production, et par l’inflation des prix.

L’inflation reste un élément clé pour la croissance mondiale, chaque acteur y joue un rôle important. C’est pour cela qu’il restera un objectif majeur pour Christine Lagarde lors les prochaines années. Elle tentera de maintenir le taux d’inflation à 2 %, seuil très difficile à atteindre puisque la dernière fois où cela s’est présenté… c’était en 2012.

Actualité:

Selon Eurostat, l’inflation dans la zone euro s’est légèrement accélérée en janvier, conformément aux attentes, avec la hausse des prix des produits alimentaires, des boissons alcoolisées, du tabac et de l’énergie.

Les prix à la consommation ont baissé de 0,1% par rapport à décembre mais augmenté de 1,4% par rapport à janvier 2019. Le taux d’inflation en rythme annuel était de 1,3% en décembre après 1,0% en novembre.

Les prix des produits alimentaires, des boissons alcoolisées et du tabac ont affiché une hausse de 2,2% sur un an, ceux de l’énergie une progression de 1,8%.

L’inflation dite de base, c’est à dire hors produits alimentaires non transformés et énergie, a ralenti à 1,3% en rythme annuel en janvier après 1,4% en décembre.

Catégories
Banque & Finance Nos analyses

Quelles sont les principales réglementations européennes qui auront un impact sur le secteur financier ?

Une chose est sûre, le secteur financier est en pleine transformation : fermetures d’agences, suppressions d’emplois, déplacement des services vers les canaux digitaux, fusions et acquisitions entre banques, implémentation des technologies (internet des objets, Big data, intelligence artificielle) dans leurs propositions de valeur, etc.

Ce ne sont que quelques exemples qui démontrent le changement que vit ce milieu, qui s’était peu développé dans sa forme durant le XXe siècle.

Beaucoup de ces changements trouvent une explication dans notre mode de consommation actuelle (hausse de la fréquentation des applications bancaires, taux d’intérêt très bas), tandis que d’autres préparent le monde financier de demain.

Ainsi, de nos jours, les données générées sur internet (data) sont vues comme « le nouvel or noir ». Celles-ci sont omniprésentes, lorsque vous surfez sur Facebook ou Google, lorsque vous répondez à une enquête en ligne, et même parfois, lorsque vous discutez entre amis. Elles constituent une source d’information de grande valeur pour les entreprises, dont certaines les monnaient en les vendant à autrui.

C’est la raison pour laquelle l’Union européenne a décidé d’instaurer une série de mesures pour protéger les données personnelles des citoyens européens.

En voici les principales:

  • GDPR, ou General Data Protection Régulation, est sûrement la réglementation qui a le plus fait parler d’elle ces derniers temps. Depuis le 25 mai 2018, les entreprises qui ont accès aux informations personnelles des citoyens européens doivent suivre une série de mesures strictes de conservation et traitement des données, sous peine d’amendes.

Les entreprises doivent pouvoir traiter les données avec précaution, ne garder que le minimum nécessaire et fournir un accès aux citoyens désireux de les modifier, consulter et/ou supprimer.

  • MIFID II, ou Market in Financial Instrument Directive II, est la suite du MIFID I créé en 2007. Son objectif est d’apporter une plus grande rigueur et transparence dans la vente de produits financiers tels que des actions, obligations, SICAVs, produits dérivés et toutes assurances placement.

L’autre aspect de cette réglementation est la protection de l’investisseur. Avant de pouvoir lui donner un conseil, les banques doivent établir le profil d’investisseur, qui reprend la situation financière de l’intéressé, sa stratégie d’investissement et sa connaissance/expérience dans ce domaine. Le conseiller doit être également transparent vis-à-vis des coûts, comme les frais d’entrée et de gestion.

  • PSD 2, ou Payment Services Directive 2, crée une structure pour les entreprises qui souhaitent entrer dans le secteur des paiements en ligne. Face à l’intention des GAFA de proposer des solutions de paiement, l’UE a décidé de réglementer la gestion des données bancaires et la manière dont les paiements en ligne doivent être exécutés. L’objectif est encore une fois la protection des citoyens européens.

Les organismes financiers et bancaires dépensent des millions d’euros pour mettre en place des structures qui respectent ces directives européennes, car les amendes peuvent être lourdes (% du CA).

D’autres parts, les instances de régulation intègrent elles aussi de nouvelles technologies, comme l’intelligence artificielle, pour contrôler les banques en devenant ainsi des RegTech, ou Régulation Technologies.

Catégories
Banque & Finance Bourse Nos analyses

Qu’entendent les financiers et investisseurs par « Market Timing » ?

Beaucoup d’investisseurs vous le diront : « investir en bourse est simple, il suffit d’acheter l’action quand son prix est au plus bas et la revendre quand il est au plus haut ».

Cependant, cette stratégie, aussi basique qu’elle puisse paraître, est très difficile à mettre en œuvre. Chercher le moment opportun pour acheter ou vendre s’appelle « le Market timing ».

Le market timing consiste à analyser plusieurs indicateurs liés à l’instrument financier que l’on veut acheter ou vendre. Parmi les éléments étudiés, on y retrouve par exemple le prix, les volumes d’échange ou encore les bénéfices futurs. Cela implique l’utilisation de l’analyse technique et fondamentale (voir article « analyse technique vs analyse fondamentale »).

Concrètement, l’objectif est de répondre à la question suivante « est-ce le bon moment ? ».

Les conclusions tirées du Market Timing n’étant valables qu’à un instant précis, il est difficile d’être performant sur une longue durée. Pourtant, entrer dans un marché à certains moments de l’année peut s’avérer très significatif sur la rentabilité d’un investissement pour celui qui sait profiter des fortes variations du marché.

Quelques belles opportunités ont vu le jour ces derniers temps : le cours de change de la devise anglaise suite à l’annonce des résultats de vote dans le pays ou la reprise des marchés dès le début de l’année 2019.

Enfin, d’autres stratégies viennent s’opposer au market timing, dont une en particulier appelée « buy and hold ». Celle-ci consiste en l’achat d’une action, peu importe le moment choisi, et de la garder assez longtemps (quelques années) pour obtenir une performance supérieure au market timing. Cette technique demande patience et sang-froid et un peu de flair. 🙂

Le market timing est une méthode qui requiert de la précision et de la rapidité, ce qui est possible de nos jours grâce au trading à haute fréquence. Cependant, l’investissement à long terme reste une valeur sûre pour celui qui veut profiter de belles performances.

Comme Warren Buffet l’a dit un jour, “If you aren’t thinking about owning a stock for 10 years, don’t even think about owning it for 10 minutes.”

Warren Buffet – Investisseur boursier américain