LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
En vedette Investissement & Stratégies

Au-delà du Livret A et des ETF : le prêt participatif peut-il trouver sa place dans un portefeuille d’investissement ?

Pour de nombreux épargnants français, la stratégie d’investissement repose souvent sur deux piliers : le Livret A, pour la sécurité et la disponibilité de l’épargne, et les ETF, pour faire fructifier son capital sur le long terme.

Cette approche reste pertinente. Le Livret A offre une sécurité appréciable pour l’épargne de précaution, tandis que les ETF permettent de s’exposer à la croissance des marchés financiers avec une forte diversification.

Mais lorsque les taux des livrets restent relativement faibles, le Livret A affiche un taux de 1,50 % (mai 2026), certains investisseurs cherchent à compléter leur portefeuille avec des actifs susceptibles de générer des revenus plus réguliers, indépendamment des fluctuations boursières.

Parmi les solutions qui gagnent progressivement en visibilité figure l’investissement dans des prêts, également appelé P2P Lending (Peer-to-Peer Lending) ou investissement dans des créances.

Le principe : investir dans des prêts plutôt que dans des actions

Contrairement à un investissement en Bourse où l’on achète une part d’une entreprise, le P2P Lending consiste à financer des prêts accordés à des particuliers ou à des entreprises.

En échange, l’investisseur perçoit des intérêts au fur et à mesure du remboursement du prêt.

Dans la majorité des plateformes européennes, des établissements spécialisés (appelés loan originators) distribuent les prêts. La plateforme met ensuite en relation ces acteurs avec les investisseurs, qui peuvent sélectionner les prêts auxquels ils souhaitent participer.

Il est important de comprendre qu’il ne s’agit ni d’un compte d’épargne, ni d’un produit garanti.

Le capital investi peut être perdu partiellement ou totalement. Cette classe d’actifs doit davantage être considérée comme une poche de rendement, venant compléter un portefeuille déjà composé d’épargne de sécurité et d’investissements en actions.

Autrement dit, il ne s’agit pas de remplacer un Livret A ou des ETF, mais éventuellement d’ajouter une source potentielle de revenus supplémentaire pour une partie limitée du patrimoine.

Pourquoi les rendements sont-ils souvent plus élevés ?

Les plateformes de prêts affichent parfois des rendements nettement supérieurs à ceux des livrets réglementés.

Cela ne signifie pas que le produit est « meilleur ».

Un rendement plus élevé est simplement la rémunération d’un risque plus important.

Lorsque vous placez votre argent sur un Livret A, votre capital est garanti par l’État français et votre argent reste disponible.

Avec le P2P Lending, plusieurs risques existent :

  • le risque que l’emprunteur ne rembourse pas son prêt ;
  • le risque lié à l’établissement qui a accordé le prêt (loan originator) ;
  • le risque de liquidité si vous souhaitez récupérer votre argent avant l’échéance ;
  • le risque lié à la plateforme elle-même.

C’est pourquoi il est impossible de comparer directement un rendement annoncé de 10 % ou 12 % avec le taux du Livret A.

Les deux produits répondent à des objectifs totalement différents.

Les questions à se poser avant d’investir

Avant d’ouvrir un compte sur une plateforme de prêts, plusieurs éléments méritent d’être étudiés.

L’investisseur devrait notamment vérifier :

  • la durée moyenne des prêts ;
  • les modalités de remboursement ;
  • ce qu’il se passe en cas de retard de paiement ;
  • l’existence éventuelle d’un mécanisme de rachat (Buyback Obligation) ;
  • l’identité et la solidité financière de l’organisme qui s’engage à ce rachat ;
  • les possibilités de revendre son investissement avant l’échéance ;
  • le niveau de diversification proposé ;
  • le cadre réglementaire de la plateforme.

Comme pour n’importe quel investissement, la diversification joue un rôle essentiel.

Répartir son capital sur plusieurs dizaines, voire centaines de prêts permet de limiter l’impact d’un éventuel défaut de remboursement. Diversifier entre plusieurs établissements prêteurs et plusieurs pays peut également réduire le risque de concentration, sans toutefois l’éliminer.

Exemple : comment fonctionne Hive5 ?

Parmi les plateformes européennes spécialisées figure Hive5.

Son fonctionnement est relativement simple : la plateforme n’accorde pas directement les prêts.

Elle met en relation des investisseurs avec différents établissements prêteurs européens qui proposent leurs créances via la plateforme.

Les investisseurs peuvent sélectionner eux-mêmes les prêts ou utiliser Auto Invest, un outil permettant d’investir automatiquement selon des critères définis à l’avance (durée, taux, montant investi, établissements prêteurs, etc.).

L’un des atouts mis en avant par Hive5 est son ticket d’entrée relativement faible : il est possible d’investir à partir de 10 €.

La plateforme propose également de nombreux prêts de courte durée (souvent entre 30 et 90 jours) ainsi que des financements d’entreprises avec des maturités plus longues.

Le mécanisme de Buyback Obligation

Hive5 met également en avant un mécanisme appelé Buyback Obligation.

Concrètement, lorsqu’un prêt accuse plus de 60 jours de retard, l’établissement prêteur s’engage contractuellement à racheter le prêt ainsi que les intérêts accumulés.

Il est toutefois essentiel de comprendre que ce mécanisme ne constitue pas une garantie.

Son efficacité dépend entièrement de la capacité financière de l’établissement prêteur à honorer cet engagement.

En cas de difficultés financières de ce dernier, cette protection peut devenir inefficace.

Elle ne protège pas davantage contre une éventuelle défaillance de la plateforme.

Un point important : le statut réglementaire

Les investisseurs doivent également être attentifs au cadre réglementaire.

Hive5 indique elle-même ne pas être agréée comme prestataire de services financiers au sens de la réglementation européenne et ne dispose pas d’une licence européenne ECSPR (European Crowdfunding Service Provider).

Cela signifie que les protections applicables à certains établissements financiers réglementés, comme les mécanismes de garantie des dépôts ou d’indemnisation des investisseurs, ne s’appliquent pas.

Il s’agit d’un élément important à prendre en compte dans son analyse du risque.

La liquidité reste limitée

Même lorsqu’un prêt dure seulement quelques semaines, il ne faut pas l’assimiler à de l’argent disponible sur un compte bancaire.

Dans la plupart des cas, l’investisseur devra attendre l’échéance pour récupérer son capital.

Hive5 a annoncé le développement d’un marché secondaire, dont le lancement est prévu courant septembre 2026.

L’objectif est de permettre aux investisseurs de revendre certains prêts avant leur échéance.

Toutefois, cette possibilité dépendra de la présence d’acheteurs, des règles de fonctionnement du marché secondaire et des conditions de la plateforme.

La liquidité ne pourra donc jamais être considérée comme garantie.

Les principaux risques

Comme tout investissement, cette classe d’actifs comporte plusieurs risques :

  • défaut de paiement des emprunteurs ;
  • défaillance d’un établissement prêteur ;
  • inefficacité du mécanisme de Buyback ;
  • difficultés ou faillite de la plateforme ;
  • faible liquidité avant l’échéance ;
  • absence de garantie publique sur le capital ;
  • risque de concentration si l’investissement est réalisé sur une seule plateforme ou un seul établissement.

Une règle simple consiste à n’investir que des sommes dont on n’aura pas besoin à court terme et que l’on est prêt à immobiliser jusqu’à l’échéance des prêts.

Une approche prudente pour débuter

Pour les investisseurs qui souhaitent découvrir cette classe d’actifs, la meilleure démarche consiste d’abord à comprendre son fonctionnement.

Prendre le temps d’étudier les différents prêts proposés, les établissements prêteurs, les durées, les mécanismes de protection ainsi que le cadre réglementaire permet de mieux mesurer les risques avant d’investir.

Le P2P Lending peut ensuite trouver sa place comme une poche de diversification au sein d’un portefeuille plus large, sans pour autant remplacer l’épargne de précaution ou les investissements en actions.

Conclusion

L’investissement dans les prêts constitue une classe d’actifs à part entière.

Son intérêt réside principalement dans la possibilité de générer des revenus potentiellement plus réguliers tout en offrant une diversification supplémentaire.

En contrepartie, il implique des risques nettement plus élevés qu’un Livret A ou qu’un compte d’épargne classique.

La véritable question n’est donc pas de savoir s’il faut remplacer son Livret A ou ses ETF, mais plutôt de déterminer si une petite poche de rendement, adaptée à son profil de risque et correctement diversifiée, peut avoir sa place dans son portefeuille.

Cet article est réalisé dans le cadre d’une collaboration commerciale avec Hive5. Il est fourni uniquement à des fins d’information et d’éducation financière et ne constitue en aucun cas un conseil en investissement. Tout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.

Catégories
Actualité Banque & Finance Bourse Economie En vedette

Le retour du VIX face à une inflation persistante

Apres des mois d’euphorie portée par l’IA et l’espoir de baisses de taux rapides, un signal réapparait sur les marches : la volatilité.

Ce que le VIX est en train de nous dire, après plusieurs mois d’euphorie portée par l’intelligence artificielle et l’espoir d’un assouplissement monétaire rapide, un signal réapparait progressivement sur les marches financiers : la volatilité. La récente remontée du VIX pourrait révéler un changement beaucoup plus profond dans les anticipations des investisseurs.

Le marche commence a envisager que l’inflation americaine reste durablement plus elevee que prevu et que la Reserve federale ne soit pas en mesure d’assouplir sa politique monetaire aussi rapidement qu’espere. C’est peut-etre tout le scenario dominant des marches depuis deux ans qui est en train d’etre reevalue.

Pourquoi le VIX merite une attention particuliere

Le VIX, calcule par le Chicago Board Options Exchange (CBOE), mesure la volatilite implicite attendue sur l’indice S&P 500 a partir du marche des options. Lorsque les investisseurs anticipent une hausse de l’incertitude, ils achetent davantage de protections via les options. Cette demande fait mecaniquement monter le VIX.

La recente hausse de l’indice constitue donc moins une prevision de krach qu’un indicateur de nervosite croissante parmi les investisseurs institutionnels. Historiquement, les grandes phases de hausse du VIX apparaissent souvent lorsque les marches realisent que leurs anticipations economiques etaient trop optimistes.

Le marche croyait au retour rapide des baisses de taux

Depuis la fin du cycle agressif de resserrement monetaire engage par la Reserve federale en 2022, le scenario dominant reposait sur une hypothese simple : ralentissement progressif de l’inflation, stabilisation de la croissance, puis baisse graduelle des taux d’interet. Ce scenario a largement soutenu la hausse des marches actions, notamment dans les secteurs technologiques.

Or plusieurs indicateurs recents suggerent que le combat contre l’inflation pourrait etre plus long et plus complexe que prevu :

  • Tensions persistantes sur les salaires
  • Couts des services toujours eleves
  • Depenses publiques massives
  • Pressions geopolitiques persistantes

Plusieurs institutions financieres ont commence a reviser leurs anticipations. La periode des taux durablement eleves pourrait se prolonger davantage qu’anticipe.

La volatilite n’annonce pas forcement un krach

L’erreur frequente consiste a considerer toute remontee du VIX comme le signe annonciateur d’un effondrement des marches. L’histoire montre pourtant que les periodes de hausse de la volatilite correspondent souvent a des phases de transition plutot qu’a des crises majeures.

Si les investisseurs integrent un scenario de taux plus eleves pendant plus longtemps, certains secteurs pourraient beneficier d’un regain d’interet :

  • Sante
  • Energie
  • Services aux collectivites
  • Banques beneficiant de marges d’interet plus elevees

A l’inverse, les valeurs technologiques fortement valorisees restent particulierement sensibles aux variations des taux, car une part importante de leur valorisation repose sur des benefices futurs.

L’or et le Bitcoin face a un environnement de taux eleves

L’or conserve son statut historique de reserve de valeur et de protection contre les incertitudes geopolitiques. Toutefois, des taux eleves renforcent l’attractivite des obligations souveraines et augmentent le cout d’opportunite de la detention d’un actif ne generant aucun rendement.

Le Bitcoin se trouve dans une situation differente. Malgre son adoption institutionnelle croissante et le succes des ETF Bitcoin, la cryptomonnaie reste fortement influencee par les conditions de liquidite mondiales. Lorsque les banques centrales adoptent un ton plus restrictif, les investisseurs tendent a reduire leur exposition aux actifs les plus volatils.

Le veritable message envoye par le VIX

Au-dela des fluctuations quotidiennes, le VIX rappelle que les marches financiers ont peut-etre construit leurs anticipations sur un scenario trop optimiste concernant l’inflation et la politique monetaire. Depuis plusieurs annees, les investisseurs se sont habitues a l’idee que chaque ralentissement economique serait rapidement suivi d’un soutien massif des banques centrales.

Or le contexte actuel est different. La lutte contre l’inflation limite la marge de manoeuvre de la Reserve federale. Si cette nouvelle realite se confirme, les prochains mois pourraient etre marques non par un krach spectaculaire, mais par une transformation progressive du leadership boursier et une reevaluation plus profonde des actifs financiers. Et c’est precisement ce que la remontee actuelle du VIX semble commencer a signaler.

SOURCES

Catégories
Actualité

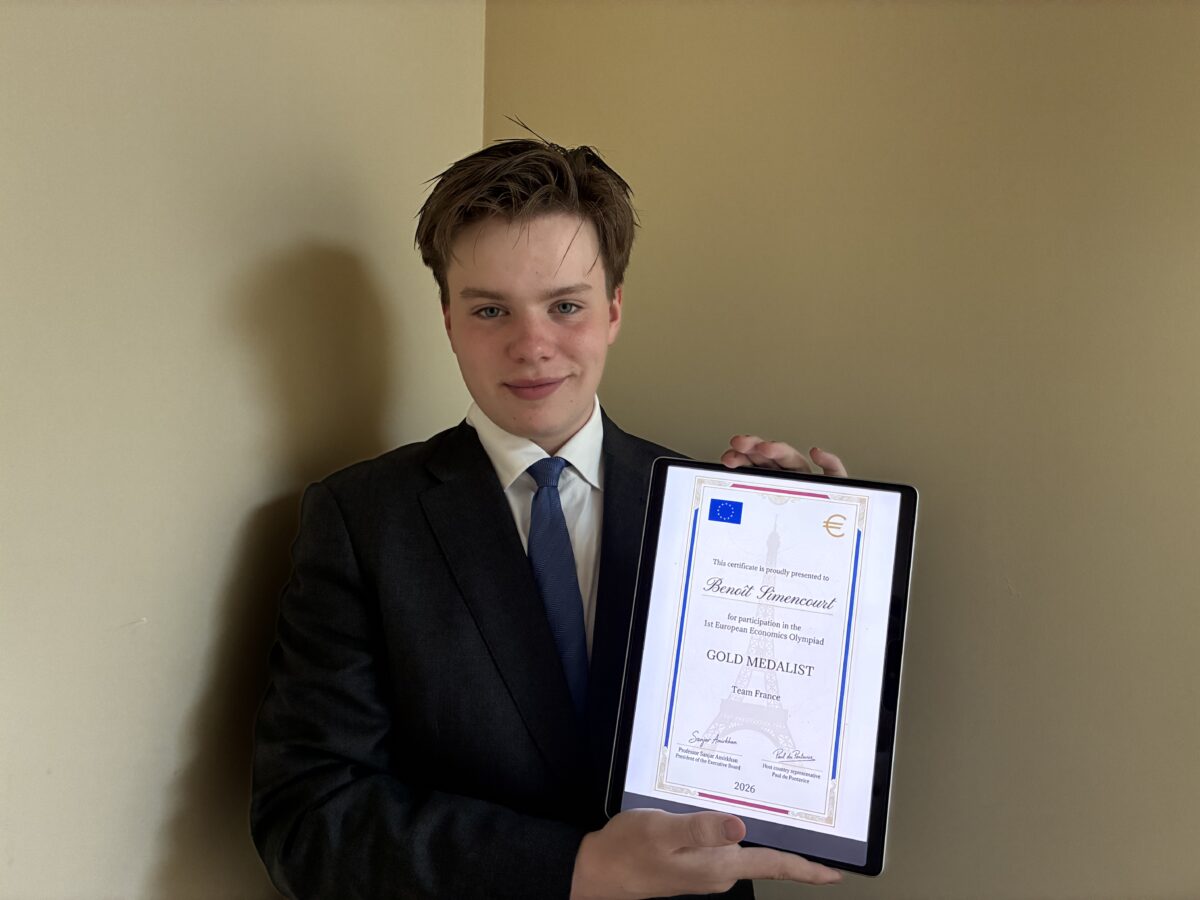
Benoît Cotteau de Simencourt décroche l’or européen

À seulement 16 ans, Benoît Cotteau de Simencourt vient d’inscrire son nom au palmarès de la toute première édition des Jeux Européens de l’Économie.

Une compétition qui préfigure et accompagne la montée en puissance des olympiades économiques sur le continent, en marge des Jeux Internationaux d’Économie (IEO) qui se tiendront en Chine en juillet 2026.


Cette première édition des Jeux Européens de l’Économie doit son existence au professeur Sanjar Amirkhan, dont l’initiative et l’engagement ont été déterminants dans l’organisation de l’événement. Sans son travail, cette compétition inédite à l’échelle européenne n’aurait tout simplement pas pu voir le jour.

Une première édition organisée dans des circonstances exceptionnelles


Initialement prévue en présentiel avec une dizaine de pays participants, cette première édition a finalement dû se dérouler intégralement en distanciel. En cause : un épisode de canicule qui a contraint les organisateurs à revoir en urgence le format de l’événement, privilégiant la sécurité des participants à la tenue physique des épreuves. Ce changement de dernière minute n’a toutefois pas affecté la qualité ni l’intensité de la compétition, les candidats ayant dû démontrer leurs compétences en analyse économique, en résolution de cas et en raisonnement stratégique à distance.

Une performance française remarquable


L’équipe de France s’est présentée avec trois représentants pour cette première édition. Le résultat est sans appel : Benoît Cotteau de Simencourt remporte la première place du classement général, tandis qu’un second membre de la délégation française obtient une mention honorable, confirmant la solidité de la préparation collective de l’équipe.


Cette performance individuelle et collective illustre le niveau croissant des jeunes économistes français sur la scène européenne, à un moment où ces compétitions gagnent en visibilité et en exigence.

Benoît Cotteau de Simencourt, un parcours d’excellence


Benoît Cotteau de Simencourt poursuit sa scolarité à Ardingly College, l’un des lycées internationaux les plus réputés du programme du Baccalauréat International (IB). Il y a d’ailleurs été distingué par le prix d’économie de son établissement, confirmant un talent déjà repéré bien avant cette victoire européenne.

Passionné par la transmission du savoir économique, Benoît est également le fondateur de La Jeune Tribune Économique, une newsletter dont la vocation est d’apprendre au plus grand nombre à réfléchir par eux-mêmes en matière économique, loin des idées reçues et du prêt-à-penser.

En route vers les Jeux Internationaux d’Économie 2026


Ces Jeux Européens de l’Économie s’inscrivent en marge des Jeux Internationaux d’Économie (IEO), qui se dérouleront en Chine à la mi-juillet. Pour Benoît Cotteau de Simencourt et son équipe, cette victoire constitue une étape supplémentaire dans une préparation déjà intense, qui les mènera prochainement sur la scène internationale face aux meilleures délégations mondiales.

Catégories
Economie En vedette Interviews experts Patrimoine

Retraite en France : pourquoi les Français doivent progressivement apprendre à compter davantage sur eux-mêmes

À l’occasion de l’Amundi World Investment Forum organisé par Amundi, nous avons échangé avec Catherine Leroy, Directrice Epargne Salariale et Retraite chez Amundi, afin de mieux comprendre les grands enjeux actuels autour de la retraite en France, mais aussi les différences avec la Belgique.

Pendant longtemps, les Français ont considéré que le système public de retraite serait le principal pilier de leur pension. Mais aujourd’hui, cette vision évolue progressivement.

Entre vieillissement démographique, augmentation de l’espérance de vie et tensions budgétaires croissantes, la question de la préparation individuelle de la retraite prend une place de plus en plus importante.

Un système public sous pression

Pour Catherine Leroy, le constat est clair : le système de retraite français reste central, mais il est aujourd’hui sous tension.

« Les Français ont longtemps considéré que le système public serait le premier contributeur à leur pension. Mais depuis quelques années, une prise de conscience s’opère progressivement. »

Le principal problème est démographique : il y a de plus en plus de retraités et relativement moins d’actifs pour financer le système. À cela s’ajoute une espérance de vie plus longue, ce qui signifie que les pensions doivent être versées plus longtemps.

Le Conseil d’Orientation des Retraites a d’ailleurs déjà alerté sur la dégradation progressive des finances du système dans les années à venir.

Dans ce contexte, Catherine Leroy estime qu’il devient essentiel d’accompagner cette prise de conscience collective, notamment auprès des plus jeunes générations.

Le PER : la montée en puissance de l’épargne retraite individuelle

La meilleure illustration de cette évolution est sans doute le succès du PER (Plan Épargne Retraite), lancé en 2019 dans le cadre de la loi Pacte.

Aujourd’hui :

  • près d’1 Français sur 4 possède un PER ;
  • environ 150 milliards d’euros d’encours ont déjà été accumulés.

Et la dynamique continue de s’accélérer.

Deux grandes catégories se développent fortement :

  • le PER individuel ;
  • le PER d’entreprise.

Selon Catherine Leroy, cette progression montre que les Français commencent progressivement à intégrer l’idée qu’il faudra compléter le système obligatoire par une épargne personnelle.

Les entreprises jouent désormais un rôle clé

Autre élément important : les entreprises deviennent progressivement des acteurs centraux dans la préparation de la retraite.

Participation, intéressement, partage de la valeur… de nombreux dispositifs peuvent désormais être orientés vers un PER.

« Environ 80 % des salariés considèrent aujourd’hui que leur entreprise a un rôle à jouer dans la préparation de leur retraite », explique Catherine Leroy.

Le sujet devient donc également stratégique pour les directions RH et les dirigeants.

Mais pour encourager davantage les entreprises, elle estime que le cadre fiscal et social doit rester stable et lisible afin de faciliter les projections à long terme.

Pourquoi commencer tôt change tout

L’un des messages les plus importants de cette interview concerne le temps.

« La retraite est probablement le seul projet de vie dont on est certain qu’il arrivera un jour. Pourtant, beaucoup de personnes commencent à s’y intéresser trop tard. »

Commencer tôt permet pourtant plusieurs avantages majeurs :

  • investir progressivement ;
  • verser des montants plus faibles ;
  • bénéficier de l’effet du temps et de la capitalisation ;
  • investir sur des horizons plus longs avec davantage d’exposition aux marchés financiers.

En clair : plus on commence jeune, plus l’effort financier peut être réduit.

Les jeunes s’intéressent davantage à l’investissement qu’on ne le pense

Contrairement à certaines idées reçues, Catherine Leroy estime que les jeunes générations sont loin d’être déconnectées des marchés financiers et des questions liées à la retraite.

« Les jeunes s’intéressent à l’investissement. Ils aiment comprendre les marchés et les mécanismes économiques. »

Le véritable enjeu serait donc surtout pédagogique : leur proposer des solutions simples, compréhensibles et adaptées à leurs objectifs qu’ils s’agissent de diversification ou de se préparer une retraite confortable.

L’éducation financière joue ici un rôle essentiel pour permettre aux nouvelles générations de prendre des décisions plus éclairées.

Le risque d’une baisse du niveau de vie à la retraite est réel

Pour Catherine Leroy, le risque est bien réel.

Aujourd’hui, le taux de remplacement — c’est-à-dire la différence entre le dernier salaire et la pension de retraite — tourne souvent autour de 50 à 60 %.

Concrètement, une personne gagnant 5.000 euros avant sa retraite pourrait percevoir environ la moitié une fois retraitée.

Et ce taux pourrait encore diminuer dans les années à venir si les déséquilibres démographiques persistent.

D’où l’importance, selon elle, de rééquilibrer :

  • la retraite obligatoire ;
  • et la retraite que chacun peut progressivement se constituer individuellement.

France vs Belgique : une différence importante autour du PER

La France et la Belgique font face à des problématiques assez similaires :

  • vieillissement de la population ;
  • pression sur les finances publiques ;
  • inquiétudes sur le financement futur des pensions.

Mais Catherine Leroy souligne une différence majeure : la France a réussi à structurer une véritable épargne retraite individuelle autour du PER.

En Belgique, il existe bien des mécanismes d’épargne pension, mais souvent avec :

  • des plafonds plus limités ;
  • des avantages fiscaux plus encadrés ;
  • moins de flexibilité ;
  • et une perception davantage orientée « produit fiscal » qu’« investissement ».

Selon elle, le PER a permis en France de “cristalliser” cette nécessité de construire progressivement une retraite complémentaire.

Autre avantage important : il existe des conditions de rachats sur le PER grâce auxquelles les fonds investis ne sont pas totalement bloqués jusqu’à la retraite, ce qui rend le produit plus souple et plus attractif.

Vers une retraite plus hybride

Finalement, l’un des grands enseignements de cette interview est que les modèles de retraite évoluent progressivement partout en Europe.

Le système public reste central, mais il ne suffira probablement plus à garantir à lui seul le même niveau de vie qu’auparavant.

L’avenir semble donc s’orienter vers un modèle plus hybride :

  • une retraite publique ;
  • complétée par une épargne individuelle ;
  • avec un rôle croissant des entreprises et de l’éducation financière.

Et plus cette préparation commence tôt, plus elle devient simple à mettre en place.

Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette

MiCA : quelles plateformes crypto resteront autorisées ?

À partir du 1er juillet 2026, seules les plateformes disposant de l’agrément européen MiCA pourront exercer légalement dans l’Union européenne.

Le compte à rebours est lancé pour les plateformes de cryptomonnaies présentes en Europe. À partir du 1er juillet 2026, les entreprises qui ne disposent pas du nouvel agrément européen MiCA ne pourront plus proposer leurs services aux investisseurs européens.

Adopté pour harmoniser les règles du marché des cryptomonnaies dans l’Union européenne, le règlement MiCA (Markets in Crypto-Assets) impose désormais un cadre unique à l’ensemble des acteurs du secteur. Les plateformes qui étaient déjà enregistrées avant l’entrée en vigueur du texte bénéficiaient jusqu’à présent d’une période transitoire, appelée « clause du grand-père ». Celle-ci prend fin le 30 juin.

Selon l’Autorité des marchés financiers (AMF), seules 18 entreprises avaient obtenu leur agrément européen à la fin du mois de mai. Les autres risquent de devoir arrêter leurs activités si elles n’obtiennent pas leur autorisation à temps.

Les plateformes déjà en règle

La liste des plateformes autorisées évolue régulièrement au fur et à mesure que les dossiers sont validés par les régulateurs européens. Plutôt que de se fier à une liste qui peut rapidement devenir obsolète, les investisseurs ont tout intérêt à vérifier directement le statut de leur plateforme.

Le premier réflexe consiste à consulter la liste blanche de l’Autorité des marchés financiers (AMF). Le régulateur français y recense les acteurs autorisés à proposer leurs services aux investisseurs. Il suffit de rechercher le nom de sa plateforme pour vérifier si elle est en conformité avec le règlement MiCA.

Pour consulter cette liste, rendez-vous sur : la liste blanche de l’AMF

Que va-t-il arriver aux autres plateformes ?

Sur les 75 entreprises concernées en France, seule une partie a finalisé ses démarches. L’AMF a même renforcé ses équipes en recrutant 25 personnes supplémentaires pour traiter les demandes d’agrément.

Pour les sociétés qui n’obtiendraient pas leur autorisation à temps, la situation pourrait devenir compliquée. Elles devront refuser de nouveaux clients et organiser progressivement la fermeture de leurs activités. Les utilisateurs seront alors invités à transférer leurs cryptomonnaies vers une plateforme agréée. Certaines pourraient néanmoins éviter cette issue en trouvant un repreneur déjà titulaire d’un agrément MiCA ou en finalisant leur dossier dans les dernières semaines précédant l’échéance.

Une nouvelle étape pour le marché européen

Derrière cette échéance réglementaire, l’Union européenne cherche surtout à professionnaliser un secteur longtemps considéré comme peu encadré. Pour les investisseurs, l’objectif est d’apporter davantage de garanties en matière de sécurité et de protection des actifs.

Le 1er juillet pourrait ainsi marquer un tournant pour le marché crypto européen. Après des années de croissance, les plateformes devront désormais répondre aux mêmes exigences réglementaires que les acteurs financiers traditionnels pour continuer à se développer.

Catégories
Actualité Banque & Finance Bourse Cryptomonnaies Economie En vedette Nos analyses

Bitcoin : comment Wall Street s’est approprié le BTC

Créé pour contourner le système financier mondial, le Bitcoin est aujourd’hui piloté par les mêmes mécanismes qu’il prétendait fuir. Décryptage d’un paradoxe historique.

Créé en 2009 dans le sillage de la crise des subprimes, le Bitcoin portait une ambition radicale : proposer une alternative aux monnaies traditionnelles et aux banques centrales. Pensé comme un actif décentralisé, indépendant des États et des institutions financières, il devait devenir une forme d’« or numérique » capable de résister aux crises monétaires et politiques.


Quinze ans plus tard, la réalité des marchés raconte une autre histoire. À mesure que les investisseurs institutionnels et les grands fonds de Wall Street ont adopté les cryptomonnaies, le Bitcoin s’est progressivement intégré aux mécanismes classiques de la finance mondiale. Désormais, son évolution dépend moins des promesses technologiques de la blockchain que de la liquidité mondiale, des taux d’intérêt américains et des tensions géopolitiques.

Loin d’être totalement décorrélé du système financier traditionnel, le Bitcoin tend aujourd’hui à réagir comme un actif risqué fortement sensible à la politique monétaire de la Réserve fédérale américaine.

Géopolitique, pétrole et fuite vers la sécurité

Les récents épisodes de tensions au Proche-Orient ont rappelé à quel point les marchés financiers restent dépendants des chocs géopolitiques et énergétiques. Lorsqu’un conflit menace l’approvisionnement mondial en pétrole, les prix de l’énergie augmentent rapidement, alimentant les anticipations d’inflation.


Dans ce contexte, les investisseurs adoptent généralement une posture dite Risk-Off : ils réduisent leur exposition aux actifs les plus volatils pour privilégier des valeurs considérées comme plus sûres dollar américain, obligations d’État, or. Les cryptomonnaies font souvent partie des premières victimes de ce mouvement de prudence.

Le Bitcoin, initialement présenté comme un actif refuge indépendant des États, tend désormais à évoluer de manière proche des actifs technologiques à haut risque, particulièrement lors des phases de stress sur les marchés.

Le paradoxe du minage : pourquoi la hausse de l’énergie ne soutient pas toujours le Bitcoin

À première vue, une hausse du coût de l’électricité devrait mécaniquement augmenter le coût de production du Bitcoin et soutenir son prix. Dans les faits, le mécanisme est plus complexe. Les mineurs de Bitcoin ne fixent pas librement leurs prix : ils dépendent directement du marché.


En 2022, le Bitcoin est passé d’environ 69 000 $ fin 2021 à près de 15 500 $ un an plus tard, dans un contexte de forte hausse des taux américains et de tensions énergétiques mondiales. Certains mineurs ont été contraints de vendre leurs réserves pour couvrir leurs coûts, accentuant temporairement la pression vendeuse.

Le protocole Bitcoin intègre toutefois un mécanisme d’ajustement automatique le Difficulty Adjustment qui permet de réduire la difficulté de minage lorsque des acteurs quittent le réseau, assurant ainsi la continuité du système. Par ailleurs, certains grands acteurs disposent d’un accès à des surplus hydroélectriques ou à du gaz inutilisé, réduisant considérablement leurs coûts.

Trois crises qui ont transformé le marché crypto

Le choc du Covid-19 : la panique de liquidité

En mars 2020, face à l’incertitude provoquée par la pandémie, les investisseurs cherchent massivement du cash. Le Bitcoin perd près de 40 % en une seule journée lors du Black Thursday du 12 mars 2020. Cette chute illustre un point essentiel : dans les phases de panique extrême, les investisseurs liquident tous les actifs risqués, y compris les cryptomonnaies.

La guerre en Ukraine : l’émergence d’un usage alternatif

Lors de l’invasion de l’Ukraine en février 2022, le marché crypto subit d’abord une forte volatilité avant de se stabiliser. Pour la première fois à grande échelle, les cryptomonnaies sont utilisées comme outils de transfert de capitaux en contexte de guerre. Des millions de dollars de dons en crypto-actifs sont envoyés vers l’Ukraine, montrant que le Bitcoin conserve certaines caractéristiques alternatives malgré sa financiarisation.

L’ère des ETF : Wall Street change les règles du jeu

L’approbation des ETF Bitcoin spot aux États-Unis marque un tournant majeur. En quelques mois, plusieurs milliards de dollars affluent vers ces produits financiers institutionnels. Désormais détenu par des fonds et gestionnaires d’actifs, le Bitcoin devient plus sensible aux arbitrages de portefeuille, aux taux d’intérêt et aux mouvements des stratégies algorithmiques.

La FED, véritable moteur du marché crypto

Si les tensions géopolitiques provoquent des secousses à court terme, la trajectoire de fond du Bitcoin reste largement influencée par la politique monétaire américaine. Depuis 2022, la FED a relevé ses taux directeurs de près de 0 % à plus de 5 %, soit le resserrement monétaire le plus rapide depuis les années 1980.


La relation peut être résumée simplement : lorsque l’argent est abondant et peu coûteux, les investisseurs se tournent vers les actifs risqués comme les cryptomonnaies. Lorsque les taux augmentent, les capitaux se réorientent vers les obligations et placements jugés plus sûrs le marché crypto devient alors beaucoup plus fragile.

Le paradoxe de la maturité

Le Bitcoin fait aujourd’hui face à une contradiction majeure. En réussissant son intégration dans la finance institutionnelle, il a gagné en légitimité, en liquidité et en
adoption mondiale. Mais cette normalisation l’a également rendu plus dépendant des mêmes mécanismes financiers qu’il prétendait initialement contourner.


L’actif imaginé comme une alternative au système monétaire mondial est progressivement devenu un baromètre de la liquidité mondiale pilotée par les banques centrales. Et c’est peut-être là le véritable tournant historique du Bitcoin :
être passé du statut de monnaie anti-système à celui d’actif pleinement intégré à Wall Street.

SOURCES :

Catégories
Actualité Banque & Finance Bourse Economie

S&P 500 : l’illusion derrière les records

Les grands indices américains affichent des records mais derrière la vitrine, une poignée de géants technologiques porte seule tout le marché. Décryptage.

À première vue, les marchés américains semblent traverser une nouvelle phase d’euphorie. Le S&P 500 évolue à proximité de ses sommets historiques, porté par l’enthousiasme autour de l’intelligence artificielle. Mais cette solidité de façade masque une réalité bien plus fragile.

Selon Bloomberg et Goldman Sachs, les principales mégacapitalisations technologiques (Microsoft, Apple, Nvidia, Amazon, Alphabet, Meta) peuvent représenter près d’un tiers de la capitalisation totale du S&P 500. L’indice étant pondéré par la capitalisation boursière, la hausse spectaculaire des géants tech suffit à masquer les difficultés du reste du marché.


La preuve : le S&P Equal Weight où chaque entreprise pèse autant sous- performe nettement le S&P 500 classique depuis plusieurs trimestres. Wall Street n’est pas tiré par une dynamique économique généralisée, mais par une
concentration massive des flux vers quelques valeurs considérées comme les grandes gagnantes de l’ère IA.

L’immobilier sous haute pression :

Pendant que les capitaux se ruent vers la Big Tech et les infrastructures IA un marché dont les dépenses mondiales pourraient dépasser 600 milliards de dollars
l’économie réelle subit de plein fouet le maintien des taux élevés.


Chiffre clé : les taux hypothécaires à long terme évoluent autour de 6,5 % à 7 %, contre environ 3 % durant la décennie post-Covid. Un double blocage : les acheteurs
peinent à emprunter, tandis que les propriétaires refusent de vendre pour conserver leurs anciens prêts à taux bas.


Du côté de l’immobilier commercial, des centaines de milliards de dollars de dettes doivent être refinancées dans un environnement beaucoup plus coûteux, avec en
prime des taux de vacance historiquement élevés dans les grandes villes, portés par la montée durable du télétravail.

Industries & small caps : les oubliés

Le secteur industriel résiste sur le plan économique grâce aux politiques de relocalisation et aux investissements en infrastructures mais souffre en Bourse.
Les entreprises industrielles et les petites capitalisations (Russell 2000) restent beaucoup plus dépendantes du crédit bancaire que les géants tech, qui nagent dans
les liquidités.

  • Coûts énergétiques élevés qui compriment les marges
  • Conditions de financement bancaire durcies
  • Investisseurs qui privilégient la croissance immédiate et les cash-flows
  • Contraste de valorisation spectaculaire face aux valeurs technologiques

La FED : seul arbitre qui compte

Dans ce contexte de fracture entre Wall Street et l’économie réelle, la politique monétaire de la Réserve fédérale reste le principal catalyseur des prochains mois. Deux scénarios s’affrontent.

Scénario 1 : Taux durablement élevés

Si l’inflation persiste, les déséquilibres s’accentuent. L’immobilier commercial continue de souffrir, les secteurs crédit-dépendants restent fragilisés. Le marché
devient encore plus concentré sur la Big Tech et donc encore plus vulnérable à une correction.

Scénario 2 : Le pivot monétaire

Une baisse de 25 à 50 points de base suffirait à rééquilibrer le marché : l’immobilier, les small caps, les valeurs industrielles et cycliques retrouveraient de l’air. Les flux
pourraient quitter partiellement la Big Tech pour des segments plus décotés.

Ce que ça signifie vraiment

La résilience de Wall Street ne dit rien sur la santé de l’économie américaine.

Elle reflète avant tout la capacité exceptionnelle de quelques géants technologiques à capter la majorité des flux mondiaux de capitaux dans un monde dominé par l’IA et la recherche de croissance.
La vraie question pour les prochains mois n’est pas « est-ce que le S&P 500 va monter ? » mais « est-ce que cette hausse peut enfin redevenir plus large, plus équilibrée, et économiquement plus saine ? »

SOURCES :

Catégories
Banque & Finance Economie En vedette

Inflation UK : stable à 2,8 % en mai, pression sur la BoE

Les données d’inflation britannique pour mai 2026 sont tombées ce matin. Verdict de l’ONS : le CPI est resté stable à 2.8% sur un an, en dessous des attentes des économistes qui anticipaient 3.0%.

Une stabilisation trompeuse

La bonne nouvelle s’arrête là. L’inflation des services ; indicateur auquel la Banque d’Angleterre accorde une attention particulière, a accéléré de 3.2% à 3.7%. Or ce composant est considéré comme le plus persistant et le plus révélateur des pressions inflationnistes domestiques. L’inflation sous-jacente (core CPI, hors énergie et alimentaire) a elle aussi légèrement progressé, passant de 2.5% à 2.6%. 

Le transport constitue le principal contributeur à la hausse, tandis que l’alimentation a joué un rôle modérateur. Un équilibre fragile, susceptible de se rompre dans les prochains mois. 

L’ombre de la Banque d’Angleterre

Ces données tombent à un moment particulièrement sensible : la Banque d’Angleterre se réunit demain pour statuer sur les taux d’intérêt. La BoE avait amorcé une trajectoire de détente prudente au début de l’année, les marchés pariant sur des baisses de taux progressives. L’institution projetait un CPI à 3.1% au deuxième trimestre, 3.3% au troisième, avec une nouvelle accélération attendue au quatrième trimestre. 

La résistance de l’inflation des services aujourd’hui ne plaide pas pour un assouplissement rapide. Des taux directeurs élevés prolongés, c’est une pression continue sur les remboursements hypothécaires, le crédit aux entreprises et la consommation des ménages britanniques.

Le spectre de la guerre en Iran

La plupart des économistes anticipent une remontée de l’inflation vers 4% d’ici la fin de l’année, en raison des conséquences économiques du conflit en Iran. Les tensions au Moyen-Orient font peser une pression à la hausse sur les coûts de l’énergie et du carburant, qui se répercute désormais sur les prix à la consommation britanniques. En avril, les prix du carburant automobile avaient bondi de 23% sur un an ; leur plus forte progression depuis septembre 2022. 

Ce que ça change pour les investisseurs

La stabilisation à 2.8% pourrait sembler rassurante. Mais les composantes internes ; services en hausse, core CPI orienté à la hausse, racontent une histoire différente. Une inflation confirmée au-dessus de 3.0% dans les prochains mois repousserait encore les perspectives de baisse de taux, maintenant les coûts d’emprunt à des niveaux élevés pour les ménages comme pour les entreprises. 

Pour les marchés obligataires britanniques, la pression reste entière. Pour la livre sterling, le maintien d’une politique restrictive pourrait constituer un soutien à court terme. Mais à quel prix pour la croissance ?

SOURCES : 

Office for National Statistics (ONS) : Consumer Price Inflation, UK: May 2026 

House of Commons Library : Inflation in the UK: Economic Indicators, 

Bank of England : Monetary Policy Report

UK inflation stays at 2.8% as slowing food prices offset rising transport costs

Catégories
En vedette Interviews experts Patrimoine

« Tout miser sur la pension légale n’est plus le meilleur choix » : Olivier Brouwers (CEO de Amundi Belgium) met en garde sur l’avenir des retraites

À l’occasion de l’Amundi World Investment Forum, nous avons rencontré Olivier Brouwers, CEO d’Amundi Belgium, afin d’échanger sur l’état du système de retraite belge, les défis démographiques à venir et les solutions pour mieux préparer son avenir financier.

Entre vieillissement de la population, pression sur les finances publiques et nécessité d’investir plus tôt, Olivier Brouwers estime qu’il devient indispensable de compléter la pension légale par une stratégie d’investissement à long terme.

« Le système belge n’est pas en danger immédiat, mais il devra évoluer »

Comment décririez-vous aujourd’hui la situation du système de retraite belge et les principaux défis auxquels il est confronté ?

Olivier Brouwers :
Le système belge existe depuis très longtemps et il reste aujourd’hui solide. Mais comme dans beaucoup de pays européens, il est confronté à un défi démographique majeur.

Notre modèle repose principalement sur un système où la population active finance les pensions des retraités. Or, l’évolution démographique va progressivement à l’encontre de cet équilibre : la population vieillit tandis que la proportion de travailleurs actifs diminue.

Ce n’est pas un système qui est en danger immédiat, mais il devra évoluer, se compléter et se réinventer pour rester pérenne dans le temps.

Les quatre piliers de la retraite belge

Quels sont aujourd’hui les différents piliers de la retraite en Belgique ?

Olivier Brouwers :
En Belgique, nous pouvons résumer le système autour de quatre piliers.

Le premier pilier est la pension légale, à laquelle chaque Belge a droit en fonction de sa carrière et de son statut professionnel.

Le deuxième pilier concerne les pensions complémentaires mises en place par les employeurs. Ce système continue de se développer, mais il ne couvre pas encore l’ensemble du secteur privé et il existe encore de fortes disparités entre les catégories de travailleurs.

Le troisième pilier repose sur l’initiative individuelle, avec l’épargne-pension ou les assurances-vie bénéficiant d’avantages fiscaux. Mais les montants restent relativement limités.

Enfin, il y a le quatrième pilier, qui correspond à l’investissement à long terme réalisé de manière plus libre et plus personnelle.

« Tout miser sur la pension légale n’est plus le meilleur choix »

Les Belges épargnent-ils suffisamment pour compléter leur pension légale ?

Olivier Brouwers :
La pension légale reste un socle important et relativement protecteur, surtout pour les revenus les plus modestes. Le taux de remplacement est encore relativement confortable pour certains profils.

Mais pour les revenus moyens et élevés, l’écart entre le dernier salaire net et la pension peut devenir important. Beaucoup de personnes risquent de constater une baisse significative de leur niveau de vie au moment de la retraite.

C’est pourquoi tout miser sur la pension légale n’est plus le meilleur choix. Il devient essentiel de construire une épargne à long terme afin de préserver une qualité de vie comparable à celle de la période d’activité.

Une pression croissante sur les finances publiques

Le vieillissement de la population exerce une pression croissante sur les finances publiques. À quel point cette problématique est-elle préoccupante ?

Olivier Brouwers :
Cette problématique n’est pas nouvelle et elle est bien identifiée par les États.

L’augmentation des dépenses liées aux pensions, aux soins de santé et à l’assurance maladie est déjà intégrée dans les projections budgétaires futures. Mais cela reste un enjeu important pour la soutenabilité des finances publiques.

Le défi consiste surtout à maintenir un système pérenne sur le long terme. Cela passera probablement par différents ajustements : âge de départ à la retraite, durée de carrière ou encore évolution des montants.

« Il faut encourager les jeunes à investir très tôt »

Parlons Finance : Quels sont aujourd’hui les dispositifs les plus intéressants pour préparer sa retraite ?

Olivier Brouwers :
Au-delà des dispositifs fiscaux classiques, il faut surtout encourager les gens à investir tôt, régulièrement et même avec de petits montants.

L’éducation financière joue un rôle fondamental. Certains pays ont mis en place des systèmes très accessibles permettant aux jeunes de commencer à investir quelques euros par mois seulement. C’est ce type de culture qu’il faut développer davantage.

L’investissement à long terme reste probablement l’un des outils les plus puissants pour préparer sa retraite.

Le rôle d’Amundi

Quel rôle joue Amundi dans cette transition ?

Olivier Brouwers :
Amundi propose de nombreuses solutions d’investissement permettant de construire des portefeuilles diversifiés adaptés à différents horizons de placement et profils de risque.

Mais notre rôle ne s’arrête pas là. Nous avons aussi une responsabilité importante en matière d’éducation financière.

À travers nos partenariats avec les banques, les associations et différents acteurs du marché, nous essayons de sensibiliser davantage les investisseurs à l’importance de préparer leur avenir financier sur le long terme.

« Il n’est jamais trop tard pour commencer »

Quelles erreurs voyez-vous le plus souvent chez les personnes qui préparent leur retraite ?

Olivier Brouwers :
La plus grande erreur est probablement de penser qu’il est trop tard.

En réalité, il n’est jamais trop tard pour commencer à investir pour sa retraite, que l’on ait 30, 40 ou même 50 ans. Bien entendu, plus on commence tôt, plus l’impact est important grâce au temps et à la capitalisation.

Mais le plus important reste d’avoir une approche structurée et cohérente.

Trois actions concrètes avant 40 ans

Si vous deviez donner trois actions concrètes à mettre en place avant 40 ans pour préparer sa retraite, lesquelles seraient-elles ?

Olivier Brouwers :

  1. Mieux se connaître financièrement : comprendre son profil de risque, ses objectifs de vie et sa capacité d’épargne mensuelle.
  2. S’éduquer financièrement : prendre le temps de comprendre les mécanismes de l’investissement et du long terme.
  3. Mettre en place un plan structuré : développer une stratégie d’investissement adaptée à son profil et commencer le plus tôt possible.

“Faites-le ce soir ou demain matin”, ajoute-t-il avec le sourire.

Ce que la Belgique fait mieux que la France

Que fait la Belgique de mieux que la France sur les questions de retraite ?

Olivier Brouwers :
La Belgique dispose encore d’un système de deuxième pilier relativement performant, notamment via les fonds de pension et les assurances groupe.

De nombreuses entreprises mettent en place des mécanismes où les contributions de l’employeur doivent offrir un rendement minimum garanti aux employés, ce qui apporte une protection certaine. Il convient toutefois de nuancer cette approche : les véritables fonds de pension, dans une logique anglo-saxonne, ne garantissent pas de rendement minimum et disposent ainsi d’une plus grande liberté pour adopter une allocation d’actifs plus dynamique sur le long terme.

On observe aussi une tendance vers des fonds multi-employeurs permettant de mutualiser certains coûts opérationnels et réglementaires pour les plus petits acteurs.

Mais il reste encore du chemin à parcourir. L’un des grands défis sera probablement d’étendre davantage ces dispositifs à l’ensemble du secteur privé afin que chacun puisse bénéficier d’une véritable pension complémentaire.

Catégories
Actualité Banque & Finance Economie Macro Monde Politique

Comment les présidents de la Fed ont changé les marchés

À chaque changement de président de la Réserve fédérale, les marchés entrent souvent dans une nouvelle ère.

Depuis près de cinquante ans, chaque dirigeant de la Fed a dû faire face à une crise majeure. Et à chaque fois, ses décisions ont profondément influencé les marchés mondiaux, le dollar, les taux et les flux de capitaux.

Paul Volcker : casser l’inflation à tout prix

L’inflation dépasse 11 % lorsque Paul Volcker prend la direction de la Fed en 1979. Pour réaffirmer son contrôle, il met en place politique monétaire très restrictive qui contraint les taux d’intérêt à atteindre environ 20 %.

Le choc provoque une forte récession, mais restaure durablement la crédibilité de la Fed et lance un cycle haussier des obligations qui dure près de 40 ans.

Alan Greenspan : la Fed devient le filet de sécurité des marchés

Greenspan est nommé en 1987 et se heurte immédiatement au krach du « Black Monday ». Dès que le Dow Jones plonge de manière historique, la Fed injecte des liquidités sur le marché. Les investisseurs finissent alors par intégrer l’idée suivante : s’il survient une crise, la Fed interviendra toujours. C’est à ce moment-là que la célèbre « Greenspan Put » a vu le jour.

Ben Bernanke : l’ère du Quantitative Easing

La crise des subprimes en 2008 et le fait de sauver le système bancaire mondial Ben Bernanke doit empêcher l’effondrement du système bancaire mondial.

Ensuite, la Fed lance un assouplissement quantitatif (QE), achetant une grande quantité d’obligations pour injecter de la liquidité. Le bilan de la Fed augmente à 4 500 milliards de dollars, contre 900 milliards précédemment.

La politique ci-dessus a été très bénéfique pour les marchés boursiers dans les années 2010

Janet Yellen : le retour progressif à la normalité

Première femme à diriger la Fed, Janet Yellen hérite d’un défi délicat : remonter progressivement les taux sans provoquer de panique sur les marchés.

Chaque déclaration de la Fed devient alors un événement surveillé dans le monde entier, notamment par les économies émergentes sensibles aux mouvements de capitaux.

Jerome Powell : du Covid au retour brutal de l’inflation

Avec la pandémie de 2020, Jerome Powell déclenche des mesures sans précédent, où Jerome Powell déclenche des actions sans précédent :

  • Des taux d’intérêt proches de zéro,
  • Un soutien massif aux marchés,
  • Une explosion du bilan de la Fed au-delà de 8000 milliards de dollars.

Cependant, la reprise des marchés est rapidement freinée par une inflation renouvelée, forçant la Fed à engager un cycle de hausses de taux le cycle de hausse des taux le plus agressif depuis l’ère Volcker, que ce qu’elle n’a jamais fait auparavant.

Une institution qui façonne toujours les marchés mondiaux

Depuis 1979, chaque changement de président à la Fed a marqué le début d’un nouveau régime économique et financier.

Car au-delà des personnalités, la véritable question reste toujours la même :

jusqu’où la Fed est-elle prête à aller pour préserver l’équilibre entre inflation, croissance et stabilité financière ?

Sources et références