LWR9rz0B5_jWJo9zQZbgVIzLEtN8wMZi5qCPMc-5KxU
Catégories
Banque & Finance Nos analyses

Comprendre ce qu’est l’Euronext, la bourse paneuropéenne transnationale

Vous connaissez sans doute quelques marchés où les transactions financières s’opèrent, comme le CAC40 en France, le BEL20 en Belgique ou le Dow Jones aux États-Unis. Cependant, il existe également une place (lieu où les échanges sont standardisés) qui regroupe plusieurs pays européens, c’est l’Euronext ou European New Exchange Technology.

Le 22 septembre 2000, la fusion des Bourses de Bruxelles, Paris et Amsterdam donne naissance à un nouveau marché européen, dont l’objectif est l’harmonisation des échanges au sein de l’Union suite à la création de la monnaie unique, l’Euro.

La société mère, Euronext NV, crée les filiales Euronext Paris, Euronext Bruxelles et Euronext Amsterdam, qu’elle détiendra à 100 %.

L’idée de proposer, sur un même marché, des produits financiers côtés habituellement sur des marchés différents séduit d’autres pays. Ainsi, les Bourses de Lisbonne, Dublin et d’Oslo rejoindront Euronext définitivement tandis que le New York Stock Exchange fusionnera avec en 2007 et sera revendu en 2013.

Les années suivantes, de nouveaux pourparlers seront entamés avec la Bourse italienne et allemande en vue d’un rapprochement avec le marché commun, mais sans succès.

Euronext se charge de la gestion des échanges sur ses différents marchés boursiers et de la gestion des produits financiers négociés, comme les actions, obligations, les ETF, les produits dérivés et les matières premières.

Elle crée également des plateformes d’échange basées sur différents thèmes comme les technologies, les grandes capitalisations ou le climat.

Face à la mondialisation de la Finance, des bureaux sont ouverts un peu partout à travers le monde, comme à Londres 🇬🇧, Hong Kong et New York pour faciliter les échanges et avoir un regard transcontinental.

Aujourd’hui, l’indice Euronext opère sur le marché de Bruxelles, Amsterdam, Paris, Londres, Dublin, Lisbonne et Olso sous le sigle ENX. Le siège stratégique se situe à Paris tandis que son siège social historique reste à Amsterdam. La société gère près de 1500 entreprises tandis que la capitalisation boursière de ses marchés atteint les 4 480 000 000 000€.

Par Timur Kazkondu

Catégories
Banque & Finance Nos analyses

Que représentent les agences de notation ? Que font-elles et quel est leur objectif ?

Pour comprendre ce que sont les agences de notations ainsi que leur rôle dans les marchés financiers, faisons un petit rappel de ce que sont les obligations. Une obligation (ou « bond » en anglais) est un titre de créance.

C’est lorsqu’un investisseur prête de l’argent à une entreprise (ou un État, une banque), qui promet de rembourser le capital, majoré d’intérêts.

Cependant, tous ces émetteurs d’obligations (emprunteurs) ne se valent pas, et ne représentent pas le même risque pour les futurs détenteurs (prêteurs). Ce risque, c’est principalement le « risque de défaut », autrement dit la probabilité que l’emprunteur ne puisse pas honorer ses engagements à l’échéance.

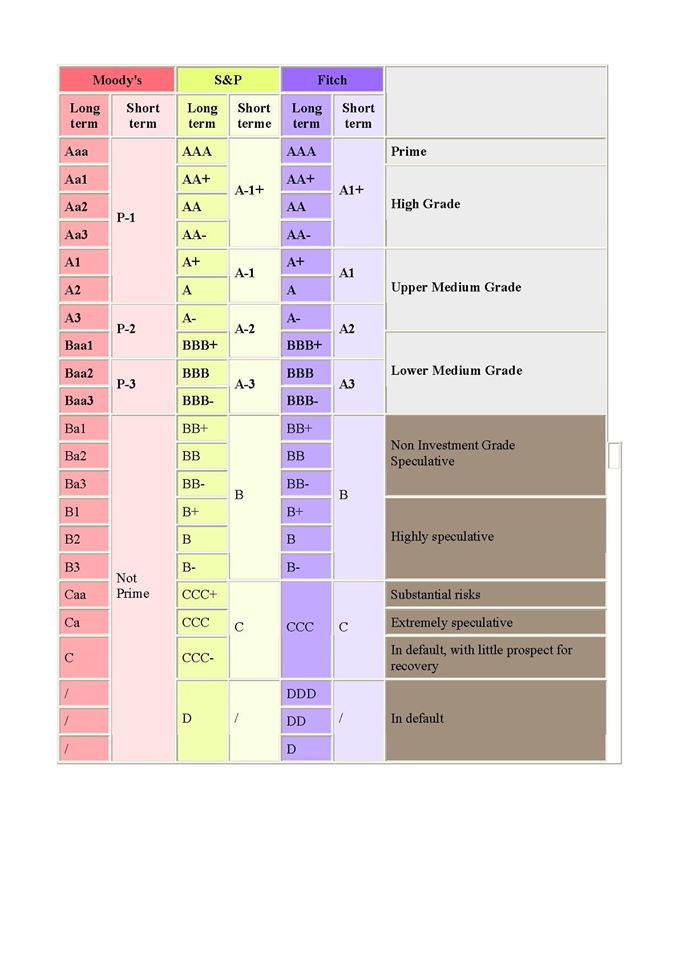
C’est là qu’interviennent les agences de notation. Les plus connues sont Moody’s, Standard & Poor’s et Fitch, qui se partagent près de 95 % du marché. Leur objectif est de donner une indication aux investisseurs sur la santé financière de l’émetteur de l’obligation.

  •  L’intérêt ? La prime de risque exigée par les « bondholders » en dépendra.

Prêter de l’argent à l’Allemagne, l’Italie ou l’Argentine n’est pas la même chose aux yeux du marché, et il est nécessaire d’avoir une base sur laquelle les comparer.

Pour classifier les différents émetteurs entre eux, les agences utilisent un classement (Rating) composé de lettres. Pour celles ayant une santé financière « irréprochable », elles obtiendront un triple A (AAA ou Aaa), viendront ensuite celles qualifiées d’excellente qualité (AA), bonne qualité (A), de moyenne qualité (BBB jusque B), celles en risque de défaut (C) et en faillite (D). En deçà d’un certain seuil (souvent BB), les investissements sont jugés « spéculatifs » et les attentes des prêteurs seront plus élevées.

Bien que les agences de notations soient une référence, ils ne sont pas non plus sans défauts. La situation financière d’une entreprise peut changer d’années en années, et les agences de notations peuvent modifier leur note avec un certain décalage dans le temps.

De plus, quelques conflits d’intérêts ont été constatés dans le passé, comme l’attribution automatique d’un triple AAA pour certains produits financiers douteux en contrepartie d’une rémunération plus élevée.

Les indications apportées par les agences de notation sont indispensables, car elles sont adoptées par l’ensemble du marché et leur interprétation est simple à comprendre.

Cependant, l’oligopole (c’est-à-dire la domination qu’ont quelques acteurs sur un marché) que représente le « Big Three » et leur méthode de rémunération posent parfois la question de leur neutralité. Néanmoins, il est préférable pour certains de naviguer avec un compas parfois approximatif plutôt que naviguer à vue.

Par Timur Kazkondu

Catégories
Banque & Finance Nos analyses

Que représente le KIID, ou Key Investor Information Document ?

Pour les personnes qui ne souhaitent pas se satisfaire du maigre rendement qu’apporte le compte d’épargne actuellement, il existe une alternative qui passe par l’investissement en bourse. Celui-ci peut se faire au travers de plusieurs produits financiers comme les actions, les obligations ou les fonds (mélange d’actions et d’obligations), ce qui nous intéresse aujourd’hui.

Le fonctionnement et la gestion de fonds peuvent paraître flous pour certains. C’est pourquoi l’Union européenne a souhaité simplifier la compréhension des caractéristiques des fonds d’investissement vendus aux clients. L’ensemble des informations-clés est regroupé dans un document appelé KIID (Key Investor Information Document).

En 2012, le KIID est introduit en Belgique pour remplacer le prospectus simplifié. Il est composé de deux pages qui reprennent les principales caractéristiques d’un fonds d’investissement (ou OPCVM) comme l’objectif et la politique d’investissement, le profil de risque nécessaire, la classe de risque du produit, les frais liés au placement et les performances du fonds. Pour permettre une comparaison rapide et facile entre les fonds, l’Europe a imposé la standardisation du format du KIID dans toute l’union.

Depuis la crise financière de 2008, le secteur bancaire est tenu d’être plus transparent dans son fonctionnement et ses opérations. Les directives prises comme Bâle, Solvency ou MIFID ne cessent d’évoluer, ce qui est aussi le cas du KIID qui deviendra dorénavant le KID (Key Information Document).

Celui se distingue de son prédécesseur sur plusieurs points:

  • La première différence, et pas des moindres, concerne les produits financiers repris par ce nouveau document. Le KID englobera les fonds, mais également les assurances placements et les produits structurés.
  • Dans le KIID, les rendements du fonds présentés étaient ceux des dernières précédentes. Dans le KID, il s’agira de fournir des rendements futurs basés sur des scénarios (négatifs, neutres, optimistes).
  • Les frais qu’engendre l’investissement sont exprimés en pourcentage annuel dans le KIID. Un investisseur souhaitant récupérer son argent après un an aura une vue précise sur les frais grâce au KID.
  • Une durée de détention est recommandée pour l’investisseur.

L’introduction du nouveau document a été prévue pour fin 2019 — début 2020, et ce changement doit être opéré rapidement par les organismes financiers qui commercialisent les produits concernés.

La Finance est un domaine particulier où des principes simples sont habillés d’un langage technique. Mais l’époque où le client devait faire confiance « les yeux fermés » au flair de son conseiller est révolue. Celui-ci veut connaître, s’impliquer, se renseigner sur la manière dont son argent est géré.

L’ouverture de la Finance ne peut se faire que grâce à une communication transparente et une meilleure implication de chaque partie, et le KIID va dans ce sens.

Par Timur Kazkondu

Catégories
Banque & Finance Economie

Que représentent la Banque Centrale Européenne, la Federal Reserve (FED) et le FMI ?

C’est un fait : chaque pays dépend d’un autre. Mises à part quelques îles qui vivent encore en autarcie, rompant consciemment le contact avec l’extérieur, ce sont les échanges commerciaux qui ont poussé les pays à se côtoyer, le besoin d’échanger étant plus fort que n’importe quel autre.

De nos jours, ces échanges commerciaux sont tellement importants que chaque pays est devenu dépendant d’un autre, même si ce dernier se trouve à l’autre bout du monde. Pour coordonner le tout, il a fallu des règles communes, surtout celles qui définissent les modalités de paiement. Ainsi, des institutions ont vu le jour pour mener une politique monétaire au sein des États, des continents et du monde.

De plus, une économie mondialisée implique qu’une décision prise par un des leaders aura des répercussions sur le reste du globe, surtout si ces leaders sont les États-Unis ou la Chine.

  • Voyons ensemble les principales institutions intéressantes pour l’économie belge:

👉 La Banque Centrale européenne (BCE) est comme son nom l’indique, la principale institution monétaire de l’Union européenne.

Créé le 1er juin 1998, son siège se trouve à Francfort, en Allemagne. Elle travaille en collaboration avec les banques centrales des pays membres de l’UE. Elle fixe la ligne directrice à adopter et laisse les pays définir les modalités d’application sur le territoire. Ses principales missions :

  1. Mener la politique économique et monétaire des pays de la zone euro
  2. Maintenir le pouvoir d’achat de l’euro et la stabilité des prix
  3. Gérer la monnaie unique au sein de l’Union
  4. Fixer des taux d’intérêt, comme celui des prêts aux banques et des dépôts de ces derniers. Nous avons beaucoup entendu parler de la BCE récemment, tant elle a eu à faire pour soutenir l’activité économique. Depuis le fameux « Whatever it takes » de Mario Draghi, jusqu’aux dernières mesures prises par Christine Lagarde (actuelle présidente) pour soutenir l’économie européenne face au Covid-19.

Force est de constater que la BCE sera encore sous les projecteurs pour la reprise après la pandémie.

👉 La FED, ou Federal Reserve, est l’équivalent américain de la BCE. Elle fut créée en 1913 et son président est Jérôme Powell.

Au sein des marchés financiers, les annonces faites par la FED donnent la tendance, et les décisions prises ont un impact direct et significatif sur les salles de marché. Cela se comprend, la vision de l’institution qui contrôle la première économie mondiale ne peut laisser insensible le reste du monde.

👉 Le Fonds Monétaire international (FMI) est une institution à échelle internationale.

Créée en 1944, lors d’une conférence des Nations Unies, elle regroupe aujourd’hui 189 pays. Son champ de vision très large permet de comprendre les conséquences, sur l’économie mondiale, des décisions prises par les banques centrales.

Cette institution est dirigée par la Bulgare Kristalina Gueorguieva, qui succède à la Française Christine Lagarde. Ses objectifs principaux sont :

  1. Veiller à la stabilité du système monétaire international.
  2. Promouvoir la coopération monétaire entre les pays du monde entier
  3. Aider à la croissance économique mondiale
  4. Prêter main-forte aux pays confrontés à des difficultés financières

Par Timur Kazkondu

Catégories
Banque & Finance Nos analyses

Quelles sont les principales réglementations européennes qui auront un impact sur le secteur financier ?

Une chose est sûre, le secteur financier est en pleine transformation : fermetures d’agences, suppressions d’emplois, déplacement des services vers les canaux digitaux, fusions et acquisitions entre banques, implémentation des technologies (internet des objets, Big data, intelligence artificielle) dans leurs propositions de valeur, etc.

Ce ne sont que quelques exemples qui démontrent le changement que vit ce milieu, qui s’était peu développé dans sa forme durant le XXe siècle.

Beaucoup de ces changements trouvent une explication dans notre mode de consommation actuelle (hausse de la fréquentation des applications bancaires, taux d’intérêt très bas), tandis que d’autres préparent le monde financier de demain.

Ainsi, de nos jours, les données générées sur internet (data) sont vues comme « le nouvel or noir ». Celles-ci sont omniprésentes, lorsque vous surfez sur Facebook ou Google, lorsque vous répondez à une enquête en ligne, et même parfois, lorsque vous discutez entre amis. Elles constituent une source d’information de grande valeur pour les entreprises, dont certaines les monnaient en les vendant à autrui.

C’est la raison pour laquelle l’Union européenne a décidé d’instaurer une série de mesures pour protéger les données personnelles des citoyens européens.

En voici les principales:

  • GDPR, ou General Data Protection Régulation, est sûrement la réglementation qui a le plus fait parler d’elle ces derniers temps. Depuis le 25 mai 2018, les entreprises qui ont accès aux informations personnelles des citoyens européens doivent suivre une série de mesures strictes de conservation et traitement des données, sous peine d’amendes.

Les entreprises doivent pouvoir traiter les données avec précaution, ne garder que le minimum nécessaire et fournir un accès aux citoyens désireux de les modifier, consulter et/ou supprimer.

  • MIFID II, ou Market in Financial Instrument Directive II, est la suite du MIFID I créé en 2007. Son objectif est d’apporter une plus grande rigueur et transparence dans la vente de produits financiers tels que des actions, obligations, SICAVs, produits dérivés et toutes assurances placement.

L’autre aspect de cette réglementation est la protection de l’investisseur. Avant de pouvoir lui donner un conseil, les banques doivent établir le profil d’investisseur, qui reprend la situation financière de l’intéressé, sa stratégie d’investissement et sa connaissance/expérience dans ce domaine. Le conseiller doit être également transparent vis-à-vis des coûts, comme les frais d’entrée et de gestion.

  • PSD 2, ou Payment Services Directive 2, crée une structure pour les entreprises qui souhaitent entrer dans le secteur des paiements en ligne. Face à l’intention des GAFA de proposer des solutions de paiement, l’UE a décidé de réglementer la gestion des données bancaires et la manière dont les paiements en ligne doivent être exécutés. L’objectif est encore une fois la protection des citoyens européens.

Les organismes financiers et bancaires dépensent des millions d’euros pour mettre en place des structures qui respectent ces directives européennes, car les amendes peuvent être lourdes (% du CA).

D’autres parts, les instances de régulation intègrent elles aussi de nouvelles technologies, comme l’intelligence artificielle, pour contrôler les banques en devenant ainsi des RegTech, ou Régulation Technologies.

Catégories
Banque & Finance Bourse Nos analyses

Qu’entendent les financiers et investisseurs par « Market Timing » ?

Beaucoup d’investisseurs vous le diront : « investir en bourse est simple, il suffit d’acheter l’action quand son prix est au plus bas et la revendre quand il est au plus haut ».

Cependant, cette stratégie, aussi basique qu’elle puisse paraître, est très difficile à mettre en œuvre. Chercher le moment opportun pour acheter ou vendre s’appelle « le Market timing ».

Le market timing consiste à analyser plusieurs indicateurs liés à l’instrument financier que l’on veut acheter ou vendre. Parmi les éléments étudiés, on y retrouve par exemple le prix, les volumes d’échange ou encore les bénéfices futurs. Cela implique l’utilisation de l’analyse technique et fondamentale (voir article « analyse technique vs analyse fondamentale »).

Concrètement, l’objectif est de répondre à la question suivante « est-ce le bon moment ? ».

Les conclusions tirées du Market Timing n’étant valables qu’à un instant précis, il est difficile d’être performant sur une longue durée. Pourtant, entrer dans un marché à certains moments de l’année peut s’avérer très significatif sur la rentabilité d’un investissement pour celui qui sait profiter des fortes variations du marché.

Quelques belles opportunités ont vu le jour ces derniers temps : le cours de change de la devise anglaise suite à l’annonce des résultats de vote dans le pays ou la reprise des marchés dès le début de l’année 2019.

Enfin, d’autres stratégies viennent s’opposer au market timing, dont une en particulier appelée « buy and hold ». Celle-ci consiste en l’achat d’une action, peu importe le moment choisi, et de la garder assez longtemps (quelques années) pour obtenir une performance supérieure au market timing. Cette technique demande patience et sang-froid et un peu de flair. 🙂

Le market timing est une méthode qui requiert de la précision et de la rapidité, ce qui est possible de nos jours grâce au trading à haute fréquence. Cependant, l’investissement à long terme reste une valeur sûre pour celui qui veut profiter de belles performances.

Comme Warren Buffet l’a dit un jour, “If you aren’t thinking about owning a stock for 10 years, don’t even think about owning it for 10 minutes.”

Warren Buffet – Investisseur boursier américain
Catégories
Banque & Finance Bourse Nos analyses

Qu’est-ce que la vente à découvert d’action ou « short-selling » ?

La technique la plus connue sur les marchés boursiers est le fait de parier sur la hausse du cours d’une action, c’est à dire, d’acheter une action et espérer que son cours va monter pour pouvoir revendre l’action à un prix plus élevé.

Que faire lorsque l’on aimerait parier sur la baisse future d’une action ? Il existe une technique utilisée par certains investisseurs mais qui reste très peu connue ou très incomprise : la vente à découvert.

La VAD ou « short-selling » (en anglais) consiste à parier sur la baisse d’une action en vendant des actions à un prix élevé et ensuite à les racheter à prix plus faible en faisant un bénéfice. En principe, vous vendez des actifs que vous ne possédez pas …

– Mais alors… comment vendre des actions que l’on ne possède pas?

Tout simplement en les empruntant à de grosses sociétés aux portefeuilles stables (c’est à dire qu’ils ne vont pas vendre les actions qu’ils possèdent et dont le nombre d’actions dans leurs portefeuilles ne change presque pas).

Les sociétés avec ce type de portefeuille d’actions sont souvent les assurances, les fonds de pensions, les fonds de placement… Toutefois, il existe quelques limitations à la VAD (possible que sur les actions appartenant au SRD et certaines entreprises interdisent la vente à découvert de leurs titres).

– Ah d’accord… mais pourquoi cette technique n’est-elle pas appréciée par les entreprises ?

Malgré que cela leur rapporte beaucoup d’argent (puisque leurs actions sont échangées sur le marché boursier), certaines entreprises n’aiment pas la VAD car il en existent qui ignorent totalement les transactions qui sont faites avec leurs titres et ce manque de transparence inquiète ces sociétés.

–> Exemple:

La valeur de l’entreprise « P.F » est cotée 20 euros en janvier 2020. Nous pensons que la conjoncture est mauvaise et que le titre va suivre une tendance baissière. Ainsi, nous n’allons surtout pas en acheter mais nous allons faire une vente à découvert pour parier sur la baisse de cette action.

En mai 2020, notre anticipation de l’avenir était juste et nous a donné raison… L’action « P.F » est cotée 12 €. Notre scénario s’est donc réalisé, la valeur a baissé.

A ce moment, nous aimerions récupérer nos bénéfices et pour cela, il nous suffit d’acheter « P.F » afin de solder notre position de vente à découvert. Dans cet exemple, nous avons encaissé : 20 euros – 12 euros = 8 euros par action.

– Un peu d’actualité

Dernièrement, le fonds de pension public japonais GPIF (un des plus gros du monde) a interdit la VAD avec ses titres. En 2018, la VAD avait rapporté près de 300 millions de dollars de commissions nettes au GPIF (government pension investment fund), qui a malgré cela décidé de l’interdire.

« Bravo, excellente initiative! La vente à découvert devrait être illégale », voilà comment a réagi le patron de Tesla, Elon Musk, à la suite à cette annonce.

Catégories
Banque & Finance Bourse Nos analyses

Qu’est-ce qu’une « obligation » ?

La dernière fois, nous avons abordé les actions dans notre série sur les bases de la finance. Aujourd’hui, nous allons aborder les obligations.

Une autre manière pour les entreprises de lever des capitaux est l’émission d’obligations. Dans ce cas, l’investisseur achète une obligation à son émetteur (l’entreprise) qui lui promet de rembourser son capital à l’échéance.

De plus, pour le remercier de lui avoir prêté de l’argent, l’émetteur verse des intérêts réguliers, appelés coupons. L’obligation peut être vue comme une sorte de prêt réglementé.

Ainsi, une obligation peut se différencier d’une autre sur plusieurs éléments :

  • Sa nature : Obligation d’État (émis par des États), bon de caisse (émis par une banque), Obligation structurée (émis par des entreprises ou des banques)
  • Sa durée : l’échéance d’une obligation est connue (ex. : 6 ans)
  • Sa devise : Euro ou autres devises
  • Le marché : l’obligation peut être achetée directement à l’entreprise (marché primaire) ou à une personne qui la détient (marché secondaire)
  • Son coupon : il s’agit de l’intérêt versé par l’émetteur. Il est toujours exprimé en pourcentage du nominal (ex. : 5 % de 100 € = 5 €).
  • Son taux d’intérêt : il dépend directement des taux fixés par la BCE. Il permet de savoir si une obligation apportera un rendement satisfaisant.
  • Son prix : Le prix d’une obligation n’est pas toujours égal à 100 %. Il est le reflet des éléments repris ci-dessus. De plus, tous les investisseurs ne seront pas d’accord sur le prix d’une obligation.

Quels sont les avantages ?

  • Idéal pour les personnes qui souhaitent récupérer leur capital à l’échéance.
  • Idéal pour diversifier et sécuriser son portefeuille sur la durée.
  • L’entreprise ne dilue pas son actionnariat lorsqu’elle émet des obligations.
  • Variété d’émetteurs comme les pays, les banques et les entreprises.
  • Prise de risque plus faible…

Quels sont les désavantages ?

  • … mais prise de risque quand même, comme le risque de faillite de l’émetteur. Ainsi, prêter à la Grèce ne présente pas le même risque que de prêter à l’Allemagne.
  • Rendement souvent plus faible que le marché des actions.

Il existe une multitude d’obligations aux caractéristiques particulières. Certaines, par exemple, peuvent être converties en actions, d’autres sont à taux variables. Les notes structurées possèdent un mécanisme de protection du capital et d’intérêts variables.

Frais et Fiscalité ?

  • Une commission de courtage (qui dépend du montant ainsi que la durée restante de l’obligation)
  • Un précompte mobilier de 30 % sur les coupons (sauf si la vente se fait avant l’échéance sur le marché primaire)
  • Une taxe sur les opérations boursières (0,12 % si la vente se réalise sur le marché secondaire)

En Belgique, il est possible de souscrire des obligations en passant par des organismes financiers. L’investisseur qui investit en obligation souhaite avant tout protéger son capital ou diversifier un portefeuille existant.

Catégories
Banque & Finance Economie

Vous voulez comprendre les taux d’intérêt négatif en quelques lignes ? Lisez ceci !

Depuis quelques mois, nous parlons constamment des taux t’intérêt négatifs et cela prend une ampleur légitime à l’égard de l’opinion publique. Nous avons décidé de vous expliquer en quoi ça consiste mais également pourquoi les taux sont si historiquement bas.

En effet, depuis toujours, le temps a représenté un coût. Autrement dit, l’intérêt est la somme perçue par le prêteur qui renonce temporairement à l’usage de son argent et préfère le dédier à un placement rémunérateur. Ainsi, le taux négatif est la négation de l’échelle de temps et de l’échelle des risques.

Normalement, c’est le prêteur qui vous demande de l’argent mais aujourd’hui c’est devenu littéralement l’inverse et c’est donc le prêteur qui vous rémunère pour prêter son argent.

Dans l’objectif de pouvoir stimuler l’inflation et la croissance, les banques centrales ont tout d’abord ramené leur taux directeur à zéro. Ensuite, certaines ont fini par prendre en compte et instaurer des taux d’intérêt négatifs. Cette pratique s’est progressivement généralisée, sauf pour les États-Unis, qui ont tendance à pencher pour le rehaussement de leurs taux directeurs.

Le maintien d’une politique de taux nul ou négatif est la dernière tactique des banques centrales disposent pour relancer l’économie. Ainsi, les institutions monétaires cherchent à relancer l’activité en incitant les banques à prêter aux entreprises et aux particuliers. Elles espèrent aussi que cette injection de liquidités soutiendra les prix et écartera le risque de déflation. De plus, cela permettra également aux ménages de consommer plus puisque l’argent qu’ils ont stocké ne rapporte plus grand chose.

Du côté des Etats, ça leur permettent d’emprunter à taux négatifs, ce qui réduit le coût de leur financement et le poids de leur dette.

Si les taux négatifs profitent aux emprunteurs, ils pénalisent en revanche les épargnants, à qui leurs placements rapportent de moins en moins. 

Les emprunts à taux négatifs pénalisent également les banques, dont ils rognent les marges, et les assureurs, qui doivent honorer les taux positifs de leurs produits à « revenus garantis » malgré la chute des rendements obligataires.

– Quid de la Belgique ?

Le ralentissement économique actuel préoccupe les Banques centrales (Fed et BCE) et toutes deux ont annoncé être prêtes à agir pour relancer l’économie. Cela signifie qu’elles sont prêtes à baisser leurs taux directeurs, les taux d’intérêt au jour le jour.

Notons tout d’abord que la Belgique n’est pas la seule concernée. La Suisse, l’Allemagne, la France, les Pays-Bas empruntent également à taux négatifs. La Belgique suit donc la tendance de la baisse.

Le faible taux d’intérêt a également des conséquences pour le consommateur. C’est une bonne nouvelle pour ceux qui veulent emprunter. C’est une mauvaise nouvelle pour l’épargne. Le nombre de comptes d’épargne sur lesquels on gagne encore un rendement supérieur au minimum légal diminue chaque jour.

A noter que sur l’épargnant belge, ça n’a pas réellement d’impact puisqu’en Belgique une loi impose que le taux de rendement soit de minimum 0,11%.

Catégories
Banque & Finance Entreprises

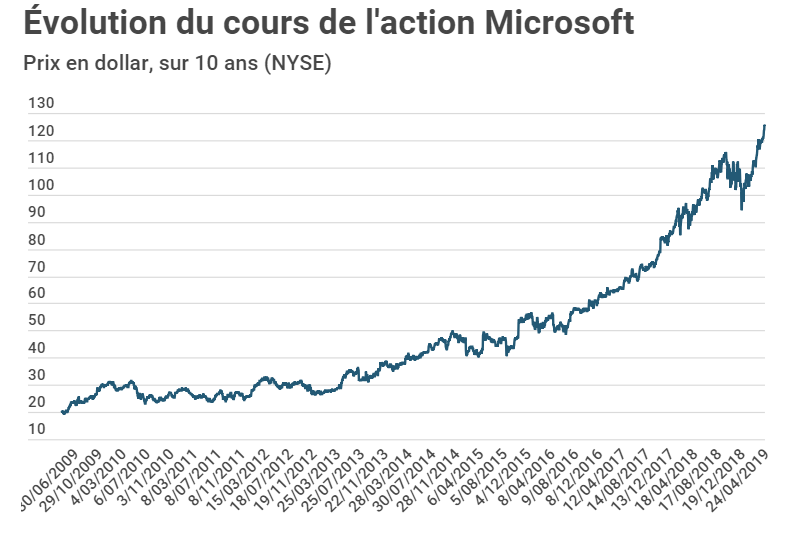
Après 44 ans, Microsoft a atteint la barre symbolique des 1.000.000.000.000 de dollars !

Le groupe informatique Microsoft, fondé il y 44 ans, a dépassé jeudi pour la première fois de son histoire le cap symbolique des 1.000 milliards de dollars de valeur boursière à Wall street grâce à ses résultats trimestriels, succédant à Apple et à Amazon.

A l’ouverture de Wall Street jeudi, le titre Microsoft valait 130,59 dollars grâce à un bond de près de 5%, valorisant l’entreprise à 1.000,7 milliards de dollars en prenant en compte le nombre d’actions en circulation actualisé mercredi.


En effet, Microsoft est la troisième entreprise privée au monde à franchir la barre des 1.000 milliards de dollars de valeur, quelques mois après Apple, qui avait atteint ce seuil plusieurs fois en clôture l’an dernier, et Amazon, qui l’avait touché uniquement en cours de séance en 2018.

D’ailleurs, jeudi, Microsoft était la première capitalisation boursière aux Etats-Unis et dans le monde, devant Apple, avec 976 milliards de dollars, et Amazon, avec 943 milliards.

Le bond de Microsoft observé jeudi a été réalisé grâce à des résultats financiers pour le troisième trimestre de son exercice décalé supérieurs aux attentes des analystes, portés par les services aux entreprises et en particulier l’offre de stockage dématérialisé du géant informatique, où il est en concurrence frontale avec Amazon notamment.

Son bénéfice sur le trimestre clos fin mars est ressorti à 8,8 milliards de dollars, en progression de 19% par rapport à l’année précédente, a indiqué le groupe mercredi.

Ses résultats ont été qualifiés d' »excellents » par les analystes de Canaccord Genuity, ceux-ci ajoutant que « la croissance de l’entreprise continue à être significativement meilleure qu’espéré ».